
Größe und Marktanteil des Deutschland-Mammographie-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
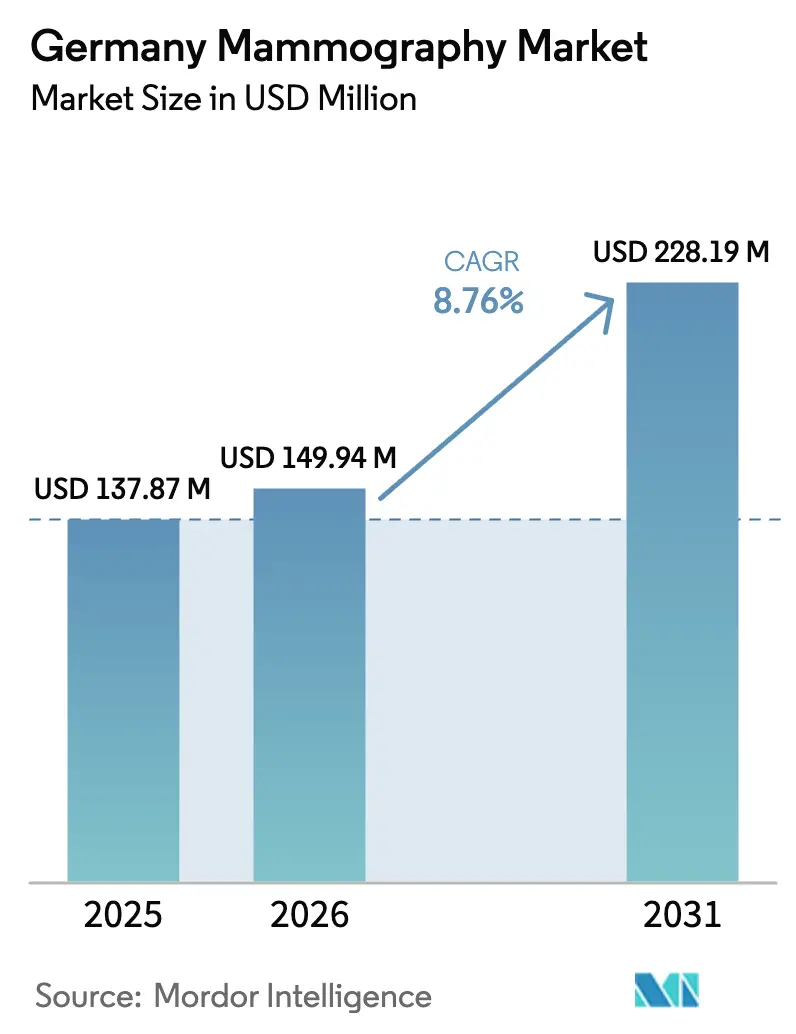
| Marktgröße im Basisjahr (2025) | 137.87 Millionen US-Dollar |
| Marktgröße (2026) | 149.94 Millionen US-Dollar |
| Marktgröße (2031) | 228.19 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.76 % |
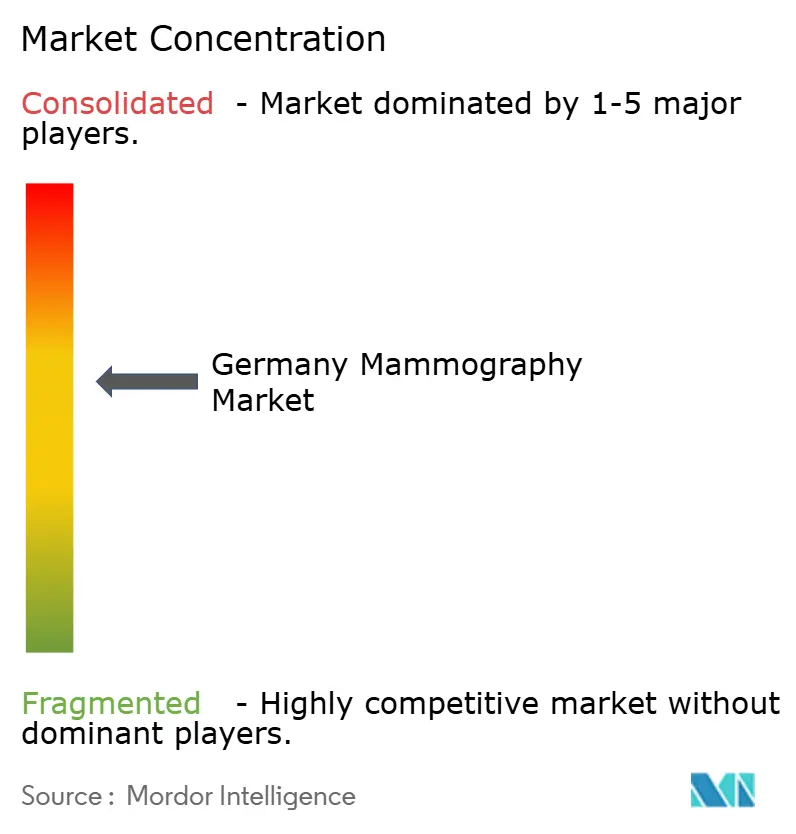
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Deutschland-Mammographie-Marktes von Mordor Intelligence
Die Größe des Deutschland-Mammographie-Marktes wird im Jahr 2026 auf 149,94 Millionen USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 137,87 Millionen USD mit Prognosen für 2031, die 228,19 Millionen USD zeigen, mit einer CAGR von 8,76 % über den Zeitraum 2026–2031. Stabile öffentliche Kostenerstattung, rasche Krankenhausdigitalisierung durch den Krankenhauszukunftsgesetz-Fonds (KHZG) und der nationale Rollout KI-gestützter Screening-Workflows treiben nachhaltige Geräteaufrüstungen im gesamten Land voran. Die erweiterte Anspruchsberechtigung, die nun auch Frauen im Alter von 70–75 Jahren umfasst, fügt dem zweijährlichen Screening-Pool rund 2 Millionen potenzielle Teilnehmerinnen hinzu und stärkt die Untersuchungsvolumina sowie die Gerätenutzung. Klinische Erkenntnisse aus der PRAIM-Studie zeigen eine Steigerung der Krebserkennungsrate um 17,6 %, wenn KI auf die digitale Mammographie aufgesetzt wird, was die Nachfrage nach softwareintegrierten Systemen beschleunigt. Unterdessen verbessert das seit Januar 2024 geltende Hybrid-DRG-Vergütungsrahmenwerk die wirtschaftliche Rechtfertigung für Premium-Modalitäten – insbesondere die 3-D-digitale Brusttomosynthese (DBT) – sowohl im stationären als auch im ambulanten Bereich.
Zentrale Berichtsergebnisse
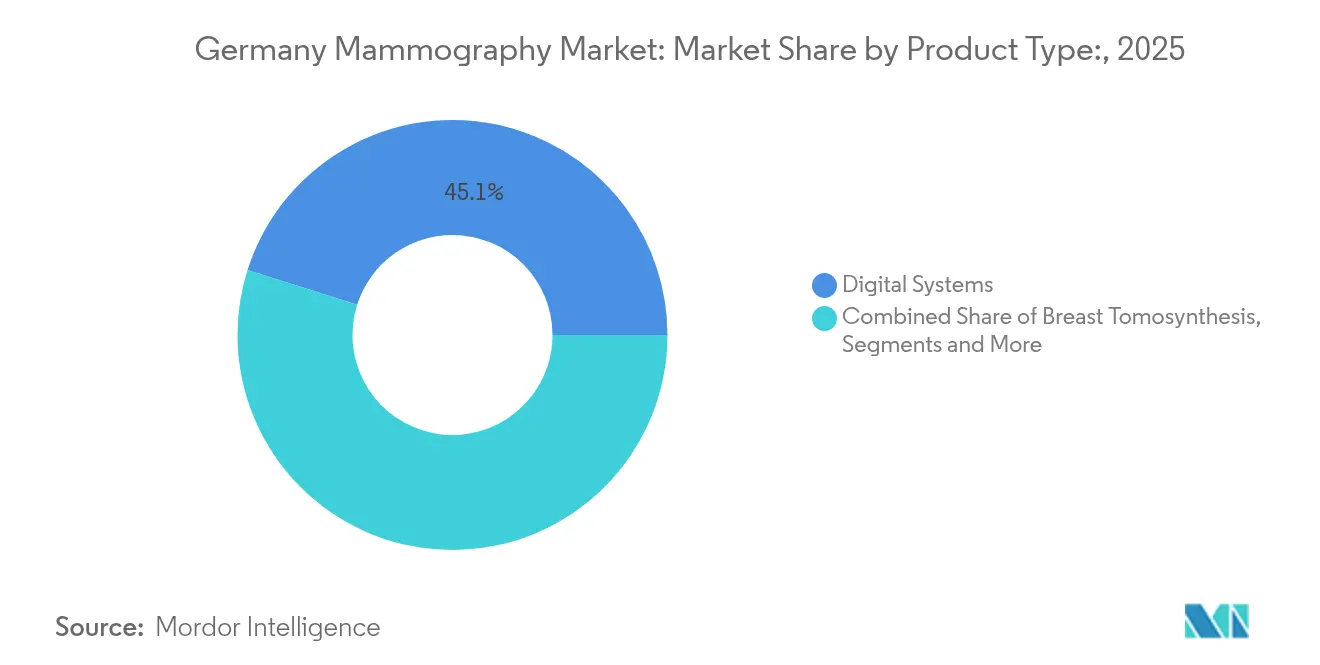
- Nach Produkttyp führten Digitalsysteme mit einem Umsatzanteil von 45,12 % im Jahr 2025; die Brusttomosynthese wird voraussichtlich bis 2031 mit einer CAGR von 9,02 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 54,10 % des Deutschland-Mammographie-Marktanteils auf Krankenhäuser, während Diagnostische Bildgebungszentren bis 2031 mit einer CAGR von 9,19 % wachsen.
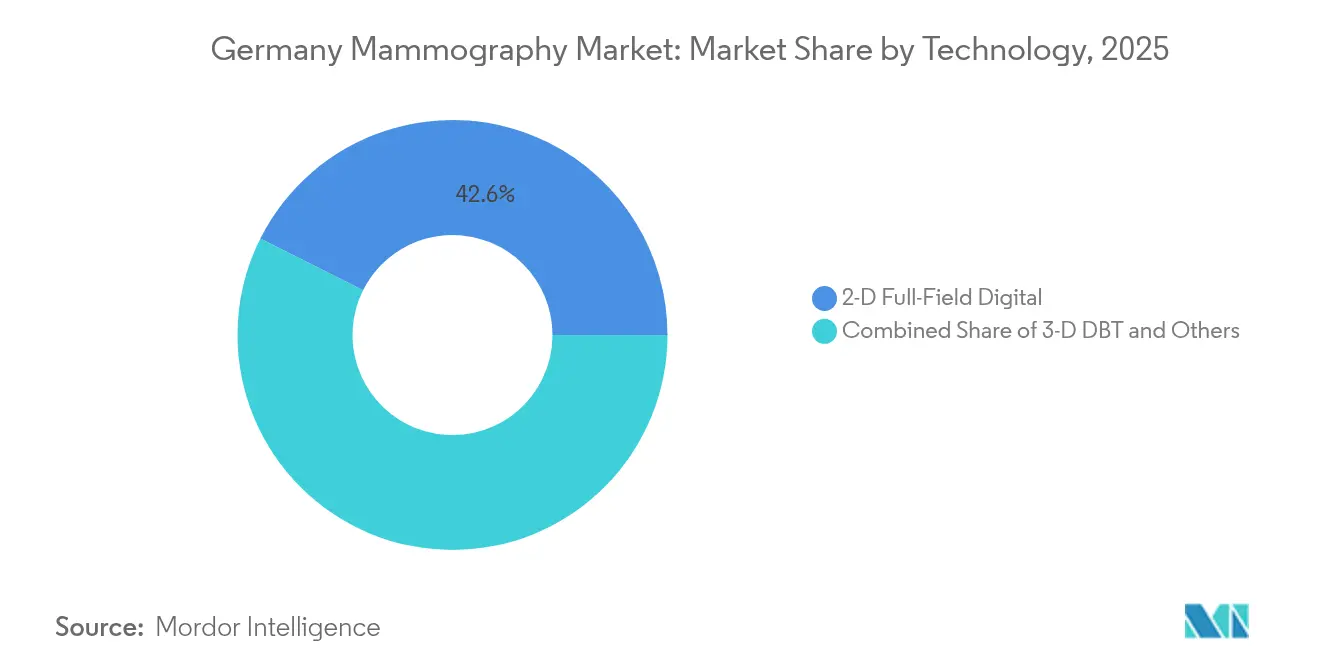
- Nach Technologie erfassten 2-D-Vollfeld-Digitalsysteme im Jahr 2025 einen Anteil von 42,60 % an der Größe des Deutschland-Mammographie-Marktes, und 3-D-DBT soll bis 2031 mit einer CAGR von 9,32 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Deutschland-Mammographie-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch Brustkrebs | +1.8% | National, höhere Inzidenz in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Nationaler Rollout KI-gestützter Screening-Programme | +2.1% | National, frühe Einführung in Großstädten der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Kostenerstattung für die digitale Brusttomosynthese | +1.5% | National, variiert nach Bundesland | Mittelfristig (2–4 Jahre) |
| Rasche Krankenhausdigitalisierung durch KHZG-Finanzierung | +2.3% | National, Priorität für ländliche und kleinere Krankenhäuser | Kurzfristig (≤ 2 Jahre) |
| Venture-finanzierte Fem-Tech-Start-ups, die Selbstüberweisung fördern | +0.9% | Städtische Zentren, Ausweitung auf Vororte | Langfristig (≥ 4 Jahre) |
| Ausweitung mobiler Screening-Fahrzeuge in ländlichen Bundesländern | +0.4% | Brandenburg, Sachsen, ostdeutsche Bundesländer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch Brustkrebs
Deutschland verzeichnete im Jahr 2022 74.500 neue Brustkrebsfälle, womit die Erkrankung die häufigste Krebserkrankung unter deutschen Frauen ist [1]. Die Erweiterung des nationalen Screening-Programms im Jahr 2024 auf Frauen im Alter von 70–75 Jahren vergrößert die anspruchsberechtigte Kohorte um etwa 2 Millionen und verstärkt die Nachfrage nach Mammographie-Terminen in städtischen wie ländlichen Regionen. Das organisierte Screening hat bereits eine Sterblichkeitsreduktion von bis zu 40 % bei regelmäßig untersuchten Teilnehmerinnen erzielt. Die Beteiligungsquote liegt jedoch weiterhin bei 51 %, was einen erheblichen ungenutzten Markt hinterlässt, den Anbieter durch Öffentlichkeitsarbeit, mobile Einheiten und KI-gestützte Risikostratifizierungstools erschließen können. Krankenhäuser und Bildgebungszentren, die in patientenzentrierte digitale Terminvergabe und Aufklärungskampagnen investieren, sind gut positioniert, um diese latente Nachfrage zu erschließen.
Nationaler Rollout KI-gestützter Screening-Programme
Die PRAIM-Multizenter-Studie mit 463.094 Frauen zeigte, dass KI-Unterstützung die Erkennungsraten um 17,6 % steigerte, ohne die Rückrufquoten zu erhöhen. Bis 2025 haben mindestens ein Dutzend Screening-Standorte bundesweit KI-Triage in den Routineablauf integriert, wodurch Radiologen sich auf komplexe Befundungen konzentrieren können und gleichzeitig Qualitätsmaßstäbe einhalten. Das in Berlin ansässige Unternehmen Vara verarbeitet monatlich mehr als 80.000 Untersuchungen und unterstreicht damit die inländische Kapazität zur schnellen Skalierung von KI-Lösungen. Die regulatorische Unterstützung durch das Bundesamt für Strahlenschutz ebnet den Weg für KI-Anwendungen in jüngeren Altersgruppen, was darauf hindeutet, dass die Adoptionskurven über aktuelle Prognosen hinaus steiler werden könnten. Anbieter, die KI mit Hardware-Upgrades bündeln, sind daher in der Lage, sowohl Krankenhäusern als auch ambulanten Zentren eine überzeugende Gesamtlösungsnarrative anzubieten.
Erhöhte Kostenerstattung für die digitale Brusttomosynthese
Das im Januar 2024 eingeführte Hybrid-DRG-Modell vereinfacht die Abrechnung für fortschrittliche Bildgebung und schafft klarere wirtschaftliche Rahmenbedingungen für DBT-Anschaffungen. In Verbindung mit der Befürwortung von DBT für das organisierte Screening durch die Europäische Kommission im Jahr 2023 betrachten Kostenträger die Modalität nun als klinisch gerechtfertigt und finanziell sinnvoll. Klinische Studien zeigen, dass DBT bis zu 65 % mehr invasive Krebserkrankungen als die 2-D-Mammographie aufdecken kann, was die Kosteneffizienzmetriken langfristig verbessert. Die obligatorische 30-prozentige staatliche Kofinanzierung der KHZG-Zuschüsse kann jedoch die Investitionsbudgets kleinerer Krankenhäuser belasten und die Einführung außerhalb gut finanzierter Einrichtungen verlangsamen. Anbieter, die flexible Finanzierungsmodelle oder Dienstleistungs-als-Abonnement-Modelle anbieten, können diese Hürde überwinden.
Rasche Krankenhausdigitalisierung durch KHZG-Finanzierung
Das KHZG stellt 4 Milliarden EUR für die Krankenhausdigitalisierung bereit, wobei strenge Meilensteine für 2025 die Leistungserbringer zwingen, Bildgebungsflotten schnell zu modernisieren. Siemens Healthineers verbindet über seine Teamplay Digital Health Platform bereits mehr als 560 deutsche Kliniken und bietet Plug-and-Play-Integration für neue Brustbildgebungsgeräte. Krankenhäuser müssen mindestens 15 % der KHZG-Zuschüsse für Cybersicherheit einsetzen, um sicherzustellen, dass neue Modalitäten strengen Datenschutzvorschriften entsprechen. Ländliche Einrichtungen erhalten vorrangige Förderung, was eine ausgewogenere geografische Verteilung fortschrittlicher Systeme ermöglicht und die diagnostischen Qualitätsunterschiede zwischen städtischen und ländlichen Regionen verringert. Der enge Zeitplan hält die Beschaffungspipelines bis 2025 aktiv und unterstützt solide Auftragsbücher für die Hersteller.
Venture-finanzierte deutsche Fem-Tech-Start-ups, die Selbstüberweisung fördern
KI-orientierte Start-ups wie Vara und von Lunit unterstützte Initiativen ermutigen Frauen, sich selbst zur Mammographie zu überweisen, indem sie die Risikobewertung und Terminbuchung vereinfachen, insbesondere in Ballungsräumen. Ihre mobilfreundlichen Portale und personalisierten Erinnerungen sprechen die 49 % anspruchsberechtigter Frauen an, die derzeit das zweijährliche Screening auslassen. Mit der Zeit sollen diese digitalen Berührungspunkte auf Vorstadtkliniken ausgeweitet werden und den Durchsatz in diagnostischen Bildgebungszentren steigern. Obwohl noch in einem frühen Stadium, sichern Risikokapitalzuflüsse laufende Produktverbesserungen und Marketingkampagnen, die die Screening-Compliance nachhaltig erhöhen könnten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patientenbedenken bezüglich der Strahlendosis | -1.2% | National, höhere Sensibilität in gebildeten Gruppen | Mittelfristig (2–4 Jahre) |
| Rückläufige private Krankenversicherungsleistungen für opportunistisches Screening | -0.8% | Städtische Zentren mit höherer privater Versicherungsdurchdringung | Kurzfristig (≤ 2 Jahre) |
| Mangel an subspezialisierten Brustradiologen in Städten der zweiten Kategorie | -1.6% | Städte der zweiten Kategorie und ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten gegenüber DR-fähigen allgemeinen Röntgenalternativen | -1.1% | Kleinere Krankenhäuser und Diagnosezentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patientenbedenken bezüglich der Strahlendosis
Obwohl moderne Geräte die mittlere Drüsendosis auf 1–10 mGy senken, hält die Überschätzung des Strahlungsrisikos einige Frauen davon ab, an Screening-Untersuchungen teilzunehmen. Jüngere, universitär gebildete Kohorten sind besonders vorsichtig und fordern detaillierte Dosisangaben und Sicherheitsnachweise. Anbieter reagieren mit Niedrigdosisprotokollen und Dosis-Tracking-Dashboards, die Kliniker bei Konsultationen nutzen können. Aufklärungskampagnen, die auf transparenter Risiko-Nutzen-Kommunikation basieren, haben sich als wirksam erwiesen, um die Wahrnehmungslücke zu schließen, erfordern jedoch eine nachhaltige Finanzierung durch Versicherungsunternehmen und Gesundheitsbehörden, um Wirkung zu erhalten.
Rückläufige private Krankenversicherungsleistungen für opportunistisches Screening
Mehrere private Krankenversicherer verschärften Ende 2024 ihre Erstattungskriterien und reduzierten die Deckung für Frauen außerhalb der organisierten Screening-Altersgruppe. Diese Politikänderung ist am deutlichsten in wohlhabenden städtischen Bezirken sichtbar, in denen die private Versicherungsdurchdringung am höchsten ist. Infolgedessen haben sich die Volumina des opportunistischen Screenings abgeschwächt, was Bildgebungszentren unter Druck setzt, die auf selbst gezahlte Mammographie angewiesen waren. Die Zentren schwenken auf Kooperationen im Bereich betrieblicher Gesundheitsvorsorge und gebündelte DBT-Pakete um, um Umsatzeinbußen auszugleichen, dennoch bleiben kurzfristige Gegenwindeffekte bestehen.
Mangel an subspezialisierten Brustradiologen in Städten der zweiten Kategorie
Eine EU-REST-Erhebung aus dem Jahr 2025 bestätigte, dass Deutschland außerhalb der Städte der ersten Kategorie einen kritischen Mangel an brustspezialisierten Radiologen aufweist, was die Einführung fortschrittlicher Modalitäten in diesen Regionen einschränkt [2]. Ohne ausreichende Spezialisten verzögern Krankenhäuser die Einführung von DBT, da die diagnostischen Vorteile der Technologie auf einer differenzierten Befundinterpretation beruhen. Die Teleradiologie könnte die Lücke schließen, wird jedoch derzeit nur von 20 % der überweisenden Ärzte genutzt, da Workflow- und IT-Hürden bestehen. Sofern sich Ausbildungspipelines und Tele-Bildgebungsinfrastruktur nicht verbessern, könnten Geräteanbieter ungleichmäßige Bestellmuster im gesamten Land verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Digitale Führerschaft treibt die Marktentwicklung voran
Digitalsysteme trugen 2025 mit 62,21 Millionen USD zum Umsatz bei und erfassten 45,12 % des Deutschland-Mammographie-Marktanteils, was den vollständigen Übergang weg von Film-Folien- und CR-Plattformen unterstreicht. Die Brusttomosynthese, obwohl noch eine kleinere Kategorie, wird voraussichtlich bis 2031 mit einer CAGR von 9,02 % wachsen, dank Richtlinien, die DBT der 2-D-Mammographie für die Kostenerstattung im organisierten Screening gleichstellen. Analogsysteme werden weiter ausgemustert, da KHZG-Zuschüsse IT-verbundene Modalitäten fördern, die direkt in elektronische Patientenakten einspeisen.
Hersteller bündeln jetzt KI-Software zur computergestützten Erkennung (CAD) mit Hardwareverkäufen, was die Auftragsgrößen erhöht und Angebote in Wettbewerbsausschreibungen differenziert. Das MAMMOMAT B.brilliant von Siemens Healthineers, das 2024 von der FDA zugelassen wurde, zeigt Titan-kontrastverstärkte Mammographie und Weitwinkel-Tomosynthese für die Visualisierung dichter Brustgewebe. Da Kostenträger bessere Sensitivitäts- und Spezifitätskennzahlen honorieren, sehen Leistungserbringer einen stärkeren ROI bei Premium-Systemen. Der Deutschland-Mammographie-Markt bevorzugt weiterhin Plattformen, die sich nahtlos in RIS-PACS-Krankenhausumgebungen integrieren, der MDR 2017/745 entsprechen und Cybersicherheitsmaßnahmen gemäß KHZG-Regeln bereitstellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Dominanz der Krankenhäuser steht vor ambulanter Herausforderung
Krankenhäuser erwirtschafteten 2025 mehr als die Hälfte der Modalitätsumsätze und nutzten dabei KHZG-Investitionsbudgets und umfassende Versorgungspfade, um ihre Führungsposition zu behaupten. Diagnostische Bildgebungszentren expandieren jedoch mit einer CAGR von 9,19 %, da Patienten kürzere Wartezeiten, Boutique-Umgebungen und flexible Abendtermine bevorzugen. Die Größe des Deutschland-Mammographie-Marktes für ambulante Anbieter wächst, da Kooperationen im Bereich betrieblicher Gesundheitsvorsorge und Selbstüberweisungs-Apps neue Klienten in spezialisierte Zentren lenken.
Mobile Screening-Einheiten und Tele-Bildgebungsplattformen bilden die Kategorie „Sonstige” und stellen einen strategischen Hebel dar, um ländliche Bevölkerungen zu erreichen, wo die Krankenhausdichte gering ist. Die strenge Zertifizierung durch die Deutsche Krebsgesellschaft stellt sicher, dass die Qualität in allen Versorgungsbereichen einheitlich ist, und verpflichtet Bildgebungszentren, die gleichen Dosisreduzierungs- und Berichtsstandards wie Universitätskrankenhäuser zu übernehmen. Die Wettbewerbsdifferenzierung hängt daher von Verbesserungen der Patientenerfahrung ab, wie z. B. Ergebnisse am gleichen Tag, personalisierte Risikoberichte und KI-kuratierte Nachsorgepläne.
Nach Technologie: 3-D-DBT verändert die Bildgebungsstandards
2-D-Vollfeld-Digitalsysteme besitzen noch immer 42,60 % der installierten Basiseinheiten, doch ihre Führungsposition wird wahrscheinlich erodieren, da 3-D-DBT bis 2031 mit einer CAGR von 9,32 % beschleunigt. Die Fähigkeit von DBT, Rückrufquoten zu reduzieren und gleichzeitig kleinere invasive Läsionen in dichtem Brustgewebe zu erkennen, liefert spürbare klinische Vorteile und erfüllt sowohl die Ziele der Kostenträger als auch der Leistungserbringer. Lesezeitreduktionen von bis zu 30 %, wenn KI-gestützte Schichtungsverfahren angewendet werden, machen DBT auch in ressourcenbeschränkten Umgebungen finanziell attraktiv.
Aufkommende Modalitäten wie kontrastverstärkte Mammographie und molekulare Brustbildgebung sind im Segment „Sonstige” enthalten und beginnen, MDR-Zulassungen zu erhalten. Obwohl ihre aktuelle Durchdringung gering ist, bieten diese Technologien zukünftige Wege für Zentren, die ihre Dienstleistungen weiter differenzieren möchten. Anbieter, die einen modularen Upgrade-Pfad bieten – der es Kunden ermöglicht, zwischen 2-D-, DBT- und Kontrastmodi zu wechseln – werden in der Lage sein, mehrjährige Ersatzzyklen zu erschließen und gleichzeitig die Loyalität der installierten Basis in der deutschen Mammographie-Branche zu erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Das nationale Mammographie-Programm Deutschlands bedient jetzt eine anspruchsberechtigte Kohorte von 13 Millionen Frauen im Alter von 50–75 Jahren, was die Aufnahme der 70- bis 75-Jährigen im Juli 2024 widerspiegelt und das Untersuchungsvolumen im Deutschland-Mammographie-Markt stärkt. Städtische Regionen wie Berlin, München und Hamburg machen mehr als 55 % der Screening-Termine aus, was der Bevölkerungsdichte und der Nähe zu akademischen Krebszentren entspricht. Die Größe des Deutschland-Mammographie-Marktes in diesen Großstädten der ersten Kategorie wird voraussichtlich bis 2031 mit einer CAGR von 8,78 % wachsen, da Krankenhäuser die Terminplanung automatisieren und KI-Triage integrieren, um den steigenden Durchsatz zu bewältigen. Die Screening-Beteiligung liegt in Bayern – dem bundesweit höchsten Wert – bei 58 %, während Berlin 47 % verzeichnet, was die Notwendigkeit gezielter Öffentlichkeitsprogramme unterstreicht, die die Beteiligung über die Bundesländer hinweg harmonisieren. Die Erweiterung der diagnostischen Kapazität in städtischen Zentren gibt das Tempo der Technologieadoption für den gesamten Deutschland-Mammographie-Markt vor.
Ländliche Bundesländer erhalten vorrangigen Zugang zu KHZG-Zuschüssen, die Kapital in digitalisierte Geräte und mobile Screening-Einheiten lenken, um die städtisch-ländliche Qualitätslücke zu schließen. Brandenburg und Sachsen fügten 2025 zusammen 11 mobile DBT-Fahrzeuge hinzu, verbesserten die ländliche Abdeckung und fügten dem Deutschland-Mammographie-Markt rund 120.000 jährliche Untersuchungen hinzu. Die ostdeutschen Bundesländer liegen in der Spezialistendichte noch unter dem Bundesdurchschnitt, aber Tele-Bildgebungszentren in Leipzig und Dresden leiten nun 30 % der Befundungen an Universitätsradiologen weiter und lindern den Personalmangel. Diese Entwicklungen veranschaulichen, wie lokalisierte Finanzierung und Telemedizin den Deutschland-Mammographie-Markt heben können, insbesondere dort, wo die physische Infrastruktur historisch begrenzt war.
Innovationscluster in Bayern und Baden-Württemberg ziehen sowohl Start-ups als auch multinationale Anbieter an und erzeugen einen Rückkopplungskreis aus Pilotierung, regulatorischem Feedback und früher Adoption, der sich bundesweit verbreitet. Berliner Fem-Tech-Unternehmen nutzen die digitale Gesundheitsgemeinschaft der Hauptstadt, um Selbstüberweisungs-Apps zu fördern und inkrementelles Untersuchungswachstum in die benachbarten Bundesländer Brandenburg und Mecklenburg-Vorpommern zu tragen. Die Größe des Deutschland-Mammographie-Marktes, die sich aus KI-gestützten Befundungen ergibt, erreichte 2025 21,84 Millionen USD und soll bis 2031 63,75 Millionen USD überschreiten, wobei die Hälfte dieses Wachstums auf Softwareabonnements zurückzuführen ist, die zuerst in diesen Innovationszentren eingesetzt wurden. Die Geografie prägt daher Beschaffungsprioritäten, Kostenerstattungsverhandlungen und Patientenbindungsstrategien, die gemeinsam den Deutschland-Mammographie-Markt in Richtung einheitlicher Versorgungsstandards lenken.
Regulatorisches Umfeld
Mammographiegeräte und zugehörige Software unterliegen in Deutschland der EU-Medizinprodukteverordnung (MDR 2017/745), die national über das MPDG umgesetzt wird, wobei zuständige Behörden wie das BfArM für Medizinprodukte zuständig sind. Mammographie-Screening ist in den gesetzlichen Rahmen zur Früherkennung eingebettet, wobei Anforderungen und Methodenbewertung durch die Krebsfrüherkennungs-Richtlinie (KFE-RL) des Gemeinsamen Bundesausschusses (G-BA) geregelt werden und die Programmdurchführung über das organisierte Mammographie-Screening-Programm koordiniert wird.
Neben den Pflichten zur Gerätekonformität und zum klinischen Nachweis wird der Markt durch Strahlenschutz- und Qualitätssicherungsaufsicht geprägt. So legen beispielsweise die Vorgaben des Bundesamts für Strahlenschutz für die Röntgendiagnostik sowie die programmbezogenen QS-Anforderungen die Rahmenbedingungen für die Einhaltung der Vorschriften fest. Auch IP- und Marktzugangsrisiken rückten in den Fokus, als das Einheitliche Patentgericht (Lokalkammer Düsseldorf) im Juni 2026 eine einstweilige Verfügung erließ, die das Siemens Healthineers MAMMOMAT B.brilliant betraf, was Vertriebsbeschränkungen und Rückrufmaßnahmen in mehreren europäischen Ländern, einschließlich Deutschland, auslöste und die operative Bedeutung konformer Produktportfolios sowie alternativer Beschaffungswege für Anbieter unterstrich.
Wertschöpfungskettenanalyse
Die deutsche Mammographie-Wertschöpfungskette reicht vom OEM-Design und der Fertigung von Mammographie-Gantries, Detektoren, Workstations und integrierter Software über die EU-MDR-Konformitätsbewertung, lokale Registrierung und Marktzugangsaktivitäten bis hin zum Vertrieb über Direktverkauf und zertifizierte Servicenetzwerke an Krankenhäuser und ambulante Bildgebungszentren. Installation, Anwendungsschulung, Wartung und Softwareaktualisierungen, zunehmend einschließlich KI-gestützter Workflow-Tools, stellen zentrale wertschöpfende Schichten dar, die die Gesamtbetriebskosten und Ausschreibungsergebnisse beeinflussen.
Im organisierten Screening ist die Leistungserbringung strukturiert und standardisiert. Regionale Einladungs- und Koordinationsfunktionen versorgen akkreditierte Screening-Einheiten, in denen die Bildaufnahme von vorgeschriebenen Qualitätssicherungsprozessen und einer Doppelbefundung durch qualifizierte Ärzte gefolgt wird, wobei die Leistung zentral überwacht wird. Die Kooperationsgemeinschaft Mammographie koordiniert die Programmevaluation und Qualitätssicherung mit Akteuren der gesetzlichen Krankenversicherung und KBV-nahen Strukturen und drängt Anbieter hin zu Systemen, die auditfähige Berichterstattung, konsistente Dosisdokumentation und Anbindung an Radiologie-IT- und Archivierungs-Workflows unterstützen.
Wettbewerbslandschaft
Der Deutschland-Mammographie-Markt weist ein Quartett multinationaler Unternehmen auf – Siemens Healthineers, Hologic, GE HealthCare und Philips – die 2025 schätzungsweise 72 % der installierten Modalitäten kontrollieren [3]. Siemens Healthineers nutzt seinen inländischen Marktauftritt und die Teamplay Digital Health Platform, um Geräte, KI und Cybersicherheitsdienste zu bündeln – ein Ansatz, der auf die KHZG-Förderkriterien abgestimmt ist. Hologic differenziert sich durch kontrast-geführte Biopsie-Zusätze, die in seine DBT-Scanner integriert werden, während die Zusammenarbeit von GE HealthCare mit RadNet SmartTechnology-Rollouts beschleunigt, die KI-Risikobewertung in der Konsole einbetten. Philips konzentriert sich auf cloud-gehostete Unternehmensbildgebung, die den Datenaustausch über Krankenhausnetzwerke hinweg erleichtert und für Anbieter attraktiv ist, die Radiologiedienstleistungen konsolidieren.
Inländische Innovatoren verändern die Wettbewerbsdynamik im Deutschland-Mammographie-Markt. Vara verarbeitet 80.000 Mammographien pro Monat auf seiner cloud-nativen KI-Plattform und sicherte sich 8,9 Millionen USD in einer Series-A-Finanzierungsrunde für die Erschließung neuer europäischer Standorte. Lunit unterzeichnete 2025 ein Rahmenabkommen mit Starvision Service GmbH zur Einführung von KI-Entscheidungsunterstützung in den 60 radiologischen Praxen des Netzwerks, was signalisiert, dass reine Software-Anbieter eine schnelle Skalierung ohne Hardwareabhängigkeiten erreichen können. Diese strategischen Schritte veranschaulichen, wie agile Fem-Tech- und KI-Spezialisten Marktanteile im Deutschland-Mammographie-Markt gewinnen, indem sie die Adoptionshürde für fortschrittliche Analysen senken.
Fusions- und Übernahmeaktivitäten nehmen zu, da etablierte Unternehmen Ende-zu-Ende-Workflows übernehmen wollen. Die Übernahme von iCAD durch RadNet für 103 Millionen USD erweitert das KI-Intellectual Property, das in GE- oder Hologic-Scanner-Flotten integriert werden kann. Siemens Healthineers erhielt die FDA-Zulassung für das MAMMOMAT B.brilliant-System, das Titan-Kontrast und 50°-Weitwinkel-Tomosynthese bietet und so die Positionierung im Premium-Produktbereich stärkt. Zusammen stellen diese Manöver sicher, dass der Deutschland-Mammographie-Markt innovationsgetrieben bleibt und sowohl große als auch kleine Anbieter zwingt, Portfolios im Einklang mit KI-Leistungsmaßstäben und Kostenerstattungsänderungen zu aktualisieren.
Marktführer der deutschen Mammographie-Branche
-
Canon Inc. (Canon Medical Systems Corporation)
-
GE Healthcare
-
Koninklijke Philips NV
-
Fujifilm Holdings Corporation
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die erweiterte Berechtigung zum organisierten Screening für Frauen im Alter von 70-75 Jahren schafft eine nachfrageseitige Öffnung. Sie vergrößert den adressierbaren Screening-Pool und erhöht den Nutzungsdruck auf die vorhandene installierte Basiskapazität. Da die Teilnahmequote im Vergleich zur Berechtigung noch erheblichen Verbesserungsspielraum lässt, besteht Raum für Anbieter und Hersteller, die Hardware-Erneuerungszyklen mit Patientenbindungs-Workflows kombinieren, einschließlich digitaler Terminplanung und mobiler Screening-Abdeckung in unterversorgten Gebieten.
Workflow-Automatisierung und KI-Integration stehen im Mittelpunkt der Beschaffungsdifferenzierung, und Adoptionssignale bestätigen diese Richtung. Varas Verarbeitung von mehr als 80.000 Studien pro Monat sowie die PRAIM-Studie, die eine Erkennungssteigerung von 17,6 % beim Einsatz von KI in Verbindung mit digitaler Mammographie meldet, deuten auf eine starke Nachfrage nach softwareintegrierten Systemen hin. Dieses Umfeld begünstigt Anbieter, die integrierte Lösungspakete liefern, wie etwa Scanner plus PACS/RIS-Anbindung, cybersicherheitskonforme Implementierungen und KI-Entscheidungsunterstützung, während die einstweilige Verfügung des UPC vom Juni 2026 gegen das MAMMOMAT B.brilliant zusätzlichen Freiraum für alternative Lieferanten und Servicepartner schafft, um Anbietern zu helfen, durch konforme, leicht verfügbare Plattformen und Upgrade-Pfade Kontinuität zu wahren.
Aktuelle Branchenentwicklungen
- April 2026: GE HealthCare erweitert die Mammographie-Zusammenarbeit mit DeepHealth, Inc., um KI-gestützte Brustkrebs-Screening-Tools in globale Mammographieangebote zu integrieren, einschließlich des Senographe-Pristina-Systems. Der Schritt erweitert die KI-Workflow-Integration in der Mammographie und verbessert den Zugang zu fortschrittlichen KI-gestützten Screenings auf dem Markt.
- November 2025: Siemens Healthineers erweitert die Fähigkeiten des Mammomat-B.brilliant-Systems mit Fokus auf kontrastverstärkte Mammographie und Biopsiefunktionalität. Dieses Upgrade stärkt das Premium-Modalitätsportfolio und unterstützt Biopsie-Workflows in Deutschland.
- November 2025: GE HealthCare erhielt die FDA-Marktzulassung (Premarket Authorization) für Pristina Recon DL, eine auf Deep Learning basierende Bildrekonstruktionsanwendung für 3D-Mammographiesysteme. Die Zulassung verbessert die KI-gestützte Bildqualität und den Durchsatz auf der Pristina-Plattform im deutschen Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Mammographiesysteme und eng damit verbundene Software, die in Deutschland zur Erfassung, Verarbeitung und Auswertung von Brustbildgebung für Screening- und Diagnosezwecke in klinischen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Anwendungsbereich: Die Marktgrößenbestimmung schließt Brustultraschall und -MRT, Biopsie- und Pathologiewerkzeuge sowie allgemeine Radiologie-IT aus, die nicht speziell für Mammographie-Workflows beschafft wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Digitalsysteme
- Brusttomosynthese
- Analogsysteme
- Software zur computergestützten Erkennung (CAD)
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Sonstige
- Nach Technologie
- 2-D-Vollfeld-Digital
- 3-D-DBT
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Marktabgrenzung festzulegen, den Nachfragepool aufzubauen und Annahmen zur Screening-Aktivität und zum Geräteersatz zu verankern. Wir haben auf öffentliche Quellen zurückgegriffen, wie das Statistische Bundesamt (Destatis) für Signale zur Gesundheitsversorgungskapazität, das Bundesministerium für Gesundheit und den Gemeinsamen Bundesausschuss (G-BA) für Screening-Programmregeln sowie das Deutsche Institut für Medizinische Dokumentation und Information (DIMDI) und das BfArM für Geräte- und Regulierungskontext.
Um diese Signale in verwertbare Eingaben für die Marktgrößenbestimmung umzuwandeln, prüften wir zudem Statistiken zu Krankenhaus- und ambulanter Versorgung, Erstattungs- und Verfahrenskodierungsreferenzen, soweit zutreffend, sowie begutachtete klinische Publikationen zu Erkennungs- und Rückrufraten, da diese Kennzahlen Untersuchungsvolumina und den Modalitätsmix beeinflussen. Unternehmensberichte, Produktbroschüren und Investorenpräsentationen stützten Preisspannen und Produktmix, während kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und Handelsdaten auf Sendungsebene selektiv genutzt wurden, um Lieferantenpräsenz und Importintensität zu validieren. Die hier aufgeführten Schreibtischquellen sind exemplarisch, und wir haben zudem weitere öffentliche Dokumente und Datentabellen geprüft, um wichtige Annahmen zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in Deutschland tatsächlich gekauft und genutzt wird, und anschließend die modellierten Volumina und Preise einem Belastungstest zu unterziehen. Wir sprachen mit Leitern von Bildgebungsabteilungen, Beschaffungsteams, Radiologen und Servicepartnern, um Upgrade-Zyklen von 2D- zu 3D-Systemen, die übliche Akzeptanz von Zusatzsoftware sowie den Einfluss von Ausschreibungen und Budgetierung auf das Timing zu bestätigen.
Die Erkenntnisse aus diesen Gesprächen halfen uns, Lücken zu schließen, in denen öffentliche Datensätze nicht granular genug sind, insbesondere hinsichtlich des Modalitätsmixes zwischen Screening- und diagnostischen Anwendungen sowie der praktischen Aufteilung zwischen Krankenhaus- und ambulanten Bildgebungszentren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 15 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Anbieter: 18 % | Manager: 54 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die deutsche Nachfrage aus der screening-berechtigten Bevölkerung, der Teilnahmehäufigkeit an organisierten Programmen und dem Anteil der mittels Mammographie durchgeführten Untersuchungen über Screening- und Diagnosepfade hinweg rekonstruiert. Diese Volumina werden dann anhand eines praktischen Mixes aus Systeminstallationen, Ersatzzyklen und durchschnittlichen Verkaufspreisbändern für digitale 2D-, 3D-Brust-Tomosynthese- und mammographiebezogene Erkennungssoftware in Ausgaben umgerechnet.
Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Prüfungen abgeglichen, einschließlich Lieferantenpräsenz anhand von Indikatoren der installierten Basis, Stichproben von Beschaffungspreisen aus öffentlichen Ausschreibungen und Kanal-Feedback zu typischen Konfigurationspaketen. Zu den erfassten wichtigen Modelleingaben zählen die Migrationsraten der Modalitäten von 2D zu 3D, das Timing des Geräteersatzes in Krankenhäusern und ambulanten Bildgebungszentren, die Software-Bindung pro System sowie das Timing öffentlicher Finanzierung, die die Geräteerneuerung antreibt. Wo ein Bottom-up-Rollup für kleinere Käufer nicht abgeschlossen werden konnte, verwendeten wir durchdringungsbasierte Proxys und korrigierten diese anschließend anhand von Primärfeedback.
Für die Prognose haben wir Szenarien zum Adoptionstempo von 3D-Systemen und KI-gestützten Workflows durchgespielt und dann eine exponentielle Glättung auf die zugrunde liegende Trajektorie des Untersuchungsvolumens angewendet, damit kurzfristige Schwankungen das langfristige Wachstum nicht überzeichnen. Die endgültigen Annahmen wurden mit dem abgestimmt, was Befragte als plausibel für Beschaffungsvorlaufzeiten, Budgetzyklen und regulatorisch bedingte Qualitätsanforderungen beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, die die Ausgaben mit realen Signalen verknüpfen, einschließlich implizierter verschiffter Einheiten, implizierter Veränderung der installierten Basis sowie Konsistenz mit Screening-Durchsatz und Einrichtungskapazität. Wir führten zudem Varianztests über Preisbänder und Modalitätsmix durch, damit keine einzelne Variable das Gesamtergebnis dominiert, und markierten Ausreißer für eine zweite Analystenprüfung vor der Freigabe.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie etwa Verschiebungen bei der Erstattung, größeren regulatorischen Änderungen oder plötzlichen Beschaffungsprogrammen, die das Timing des Ersatzes verändern. Vor der Auslieferung führt der Analyst eine erneute Überprüfung durch und kontaktiert Quellen erneut, wenn ein neuer Datenpunkt das Modell wesentlich verändert, was dazu beiträgt, die endgültige Sichtweise aktuell zu halten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den deutschen Mammographiemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Mammographie in Deutschland können voneinander abweichen, da Forscher nicht immer denselben Produktkorb zählen und zudem unterschiedliche Basisjahre und Währungszeitpunkte verwenden können. Unterschiede zeigen sich auch dann, wenn sich ein Modell stärker auf verfahrensgetriebene Nachfrage konzentriert, während ein anderes stärker auf Annahmen zu Geräteauslieferungen setzt.
Die folgende Tabelle verdeutlicht, dass die Streuung oft daher rührt, was als Mammographie-Umsatz gezählt wird, sowie davon, wie schnell angenommen wird, dass sich der Mix hin zu 3D-Systemen und Zusatzsoftware verschiebt. Einige Schätzungen wenden zudem aggressive Ersatzzyklen an, selbst wenn Finanzierung und Ausschreibungsvorlaufzeiten auf ein ungleichmäßigeres Kaufverhalten hindeuten, weshalb wir das Timing beim Aufbau des Prognosepfads sorgfältig behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 149,94 Mio. USD (2026) | |
| Branchenverband A | 165,00 Mio. USD (2026) | Diese Zahl scheint einen breiteren Pool an Brustbildgebungsausgaben einzubeziehen, bei dem Service- und breitere Radiologie-IT-Kosten teilweise zusammen mit Mammographiegeräten erfasst werden, was den Gesamtwert im Vergleich zu einer geräte- und mammographiespezifischen Softwarebetrachtung erhöhen kann. |
| Regionale Beratungsgesellschaft B | 132,00 Mio. USD (2026) | Diese Schätzung scheint einen langsameren Übergang zur 3D-Brust-Tomosynthese anzunehmen und verwendet engere Entwicklungen der durchschnittlichen Verkaufspreise, was den modellierten Wert verringert, selbst wenn die Untersuchungsvolumina steigen. |
Die Tabelle zeigt eine deutliche Aufteilung in Bezug auf Umfang und Annahmen, und im Modell von Mordor Intelligence beschränkt sich der Wert auf Mammographiesysteme zuzüglich mammographiegebundener Erkennungssoftware. Das Timing des Ersatzes wird anhand von Ausschreibungs- und Feldfeedback korrigiert, und die resultierende Marktgröße bleibt rückführbar auf Untersuchungsaktivität, Modalitätsmix und Preisbänder, die überprüft werden können, sobald neue Screening- und Beschaffungssignale auftauchen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Deutschland-Mammographie-Markt?
Die Größe des Deutschland-Mammographie-Marktes soll 2026 einen Wert von 149,94 Millionen USD erreichen und mit einer CAGR von 8,76 % auf 228,19 Millionen USD bis 2031 wachsen.
Welche CAGR wird für den Verkauf von Brustbildgebungsgeräten in Deutschland bis 2031 prognostiziert?
Der Umsatz im deutschen Brustbildgebungsmarkt soll bis 2031 mit einer CAGR von 8,76 % steigen.
Wer sind die wichtigsten Akteure im Deutschland-Mammographie-Markt?
Canon Inc. (Canon Medical Systems Corporation), GE Healthcare, Koninklijke Philips NV, Fujifilm Holdings Corporation und Siemens Healthineers AG sind die wichtigsten Unternehmen, die im Deutschland-Mammographie-Markt tätig sind.
Welche Produktkategorie wächst in Deutschland am schnellsten?
Brusttomosynthese-Systeme werden voraussichtlich eine CAGR von 9,02 % verzeichnen und damit alle anderen Modalitäten übertreffen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
