
GCC-Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.86 Milliarden US-Dollar |
| Marktgröße (2026) | 3.06 Milliarden US-Dollar |
| Marktgröße (2031) | 4.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.88 % |
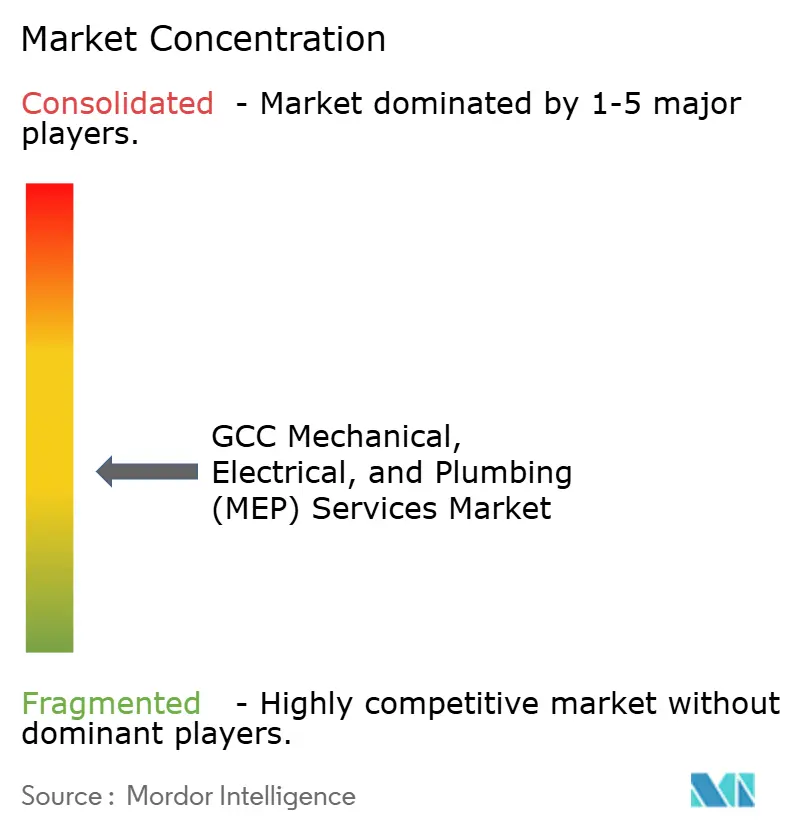
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen – Analyse von Mordor Intelligence
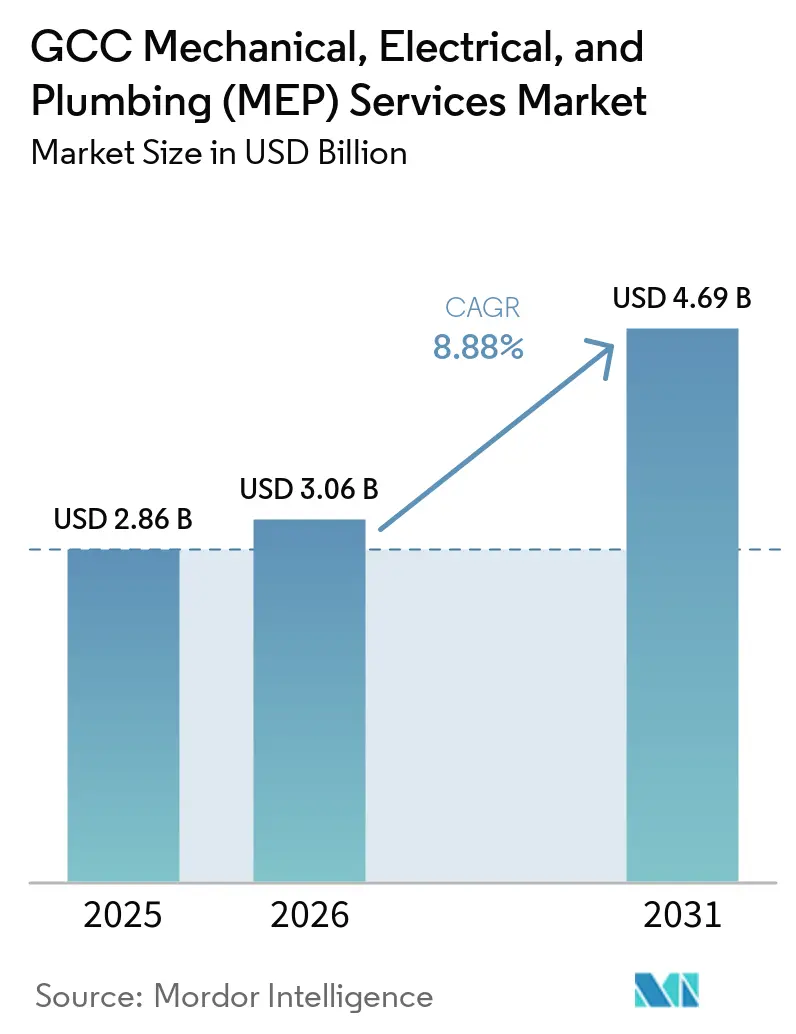
Die Größe des GCC-Marktes für mechanische, elektrische und sanitäre Dienstleistungen wird voraussichtlich von 2,86 Milliarden USD im Jahr 2025 und 3,06 Milliarden USD im Jahr 2026 auf 4,69 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,88 % zwischen 2026 und 2031 entspricht. Diese Aussicht wird durch eine GCC-Projektpipeline mit Verträgen über 2 Billionen USD gestützt, wobei Saudi-Arabien fast die Hälfte hält und die VAE 27,5 % ausmachen, was den GCC MEP-Dienstleistungsmarkt an eine breite Basis von Bauaktivitäten in der gesamten Region bindet. Bau, Transport und Energie machen zusammen mehr als 71 % dieser Pipeline aus, sodass die Nachfrage nicht von einer einzigen Projektkategorie abhängt und der GCC MEP-Dienstleistungsmarkt eine dauerhaftere Auftragsbasis hat, als ein reiner Bauzyklus vermuten lassen würde. Eigentümer gehen auch zunehmend auf integrierte Lieferung, modulare Vorfertigung, KI-gestütztes Engineering und digitales Zwillingsmanagement über, um eine engere Terminkontrolle, weniger Koordinationslücken und eine klarere Verantwortlichkeit bei großen Programmen zu erreichen. Unternehmenskritische Einrichtungen wie Hyperscale-Rechenzentren erhöhen die technische Messlatte für Auftragnehmer im GCC MEP-Dienstleistungsmarkt, da KI-Workloads weit aufwändigere Kühl- und Stromversorgungskonzepte erfordern als herkömmliche Unternehmensstandorte. Lieferkettenstörungen, Fachkräftemangel und Zahlungszyklusdruck belasten die Ausführung nach wie vor, aber modulare Vorfertigung, Regeln zur Wertschöpfung im Inland und die GCC-Vertragsrevision 2025 verbessern die Stabilität für besser kapitalisierte Unternehmen.
Wichtigste Erkenntnisse des Berichts
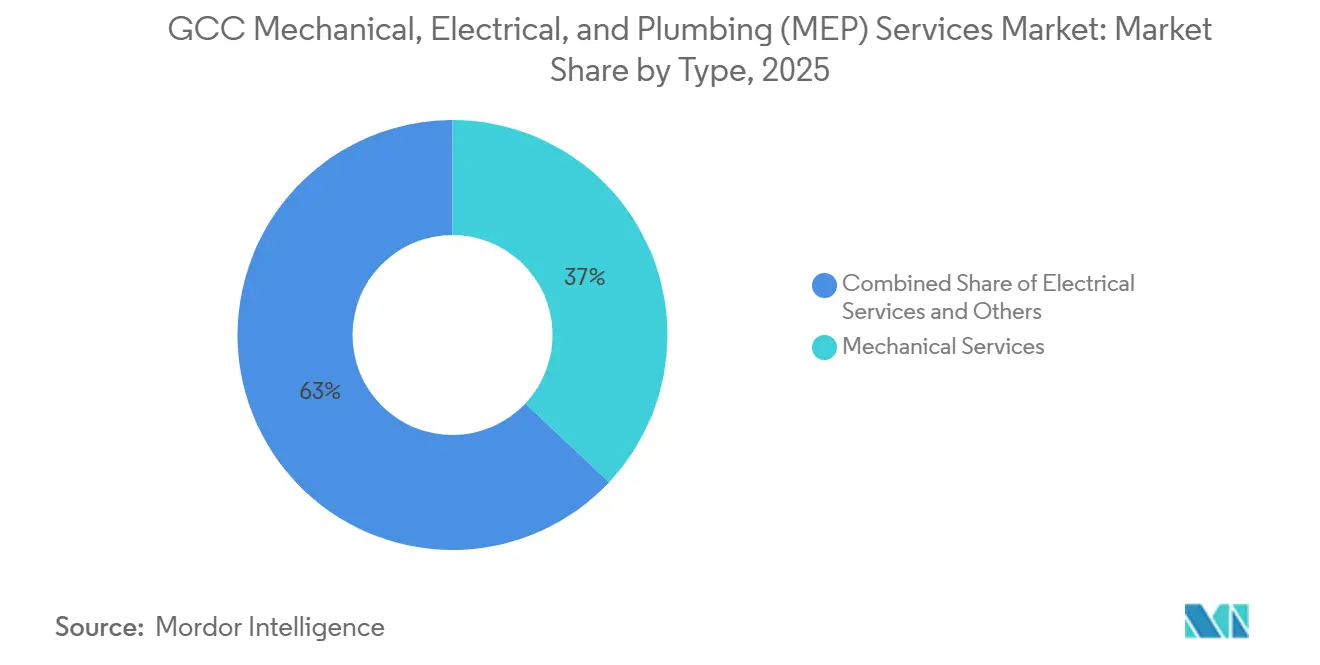
- Nach Typ führten mechanische Dienstleistungen mit einem Anteil von 37 % am GCC-MEP-Dienstleistungsmarkt im Jahr 2025, während integrierte MEP-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,37 % wachsen werden.
- Nach Dienstleistungsart hielten Wartung, Reparatur und Nachrüstung im Jahr 2025 einen Anteil von 34 % am GCC-MEP-Dienstleistungsmarkt, während verwaltete oder leistungsbasierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 10,30 % wachsen werden.
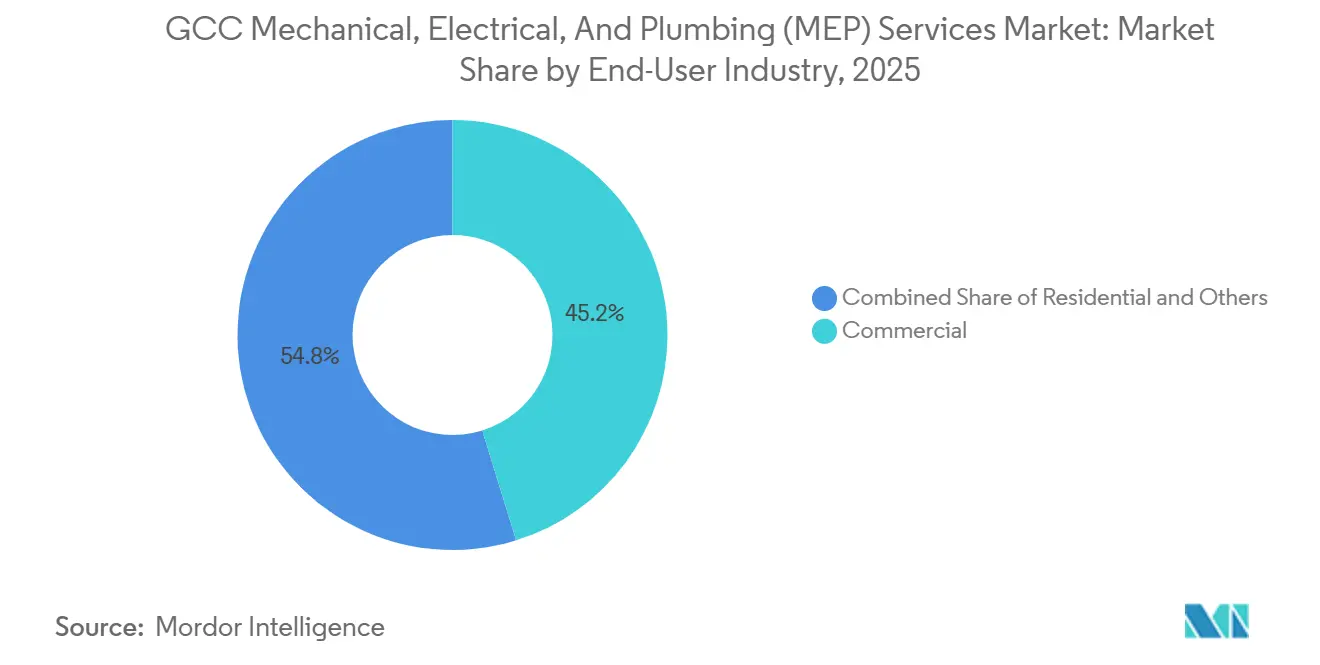
- Nach Endverbraucherbranche entfielen im Jahr 2025 45,2 % des GCC-MEP-Dienstleistungsmarktes auf gewerbliche Anwendungen, während die Infrastruktur bis 2031 mit einer CAGR von 11,90 % wächst.
- Nach Geografie repräsentierte Saudi-Arabien im Jahr 2025 einen Anteil von 48,50 % am GCC-MEP-Dienstleistungsmarkt, während Katar mit einer prognostizierten CAGR von 10,74 % bis 2031 die höchste Wachstumsrate verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gigaprojekte und Pipelines für gemischt genutzte Entwicklungen | +2.2% | Saudi-Arabien und VAE, mit Ausstrahlungseffekten auf Katar | Mittelfristig (2–4 Jahre) |
| Fernkälte- und Grünes-Gebäude-Mandate | +1.5% | VAE, Katar und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Rechenzentren und spezialisierter Kühlungsbedarf | +1.4% | VAE, hauptsächlich Abu Dhabi und Dubai, sowie Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Ausbau der Infrastruktur für Gastgewerbe, Flughäfen und Tourismus | +1.3% | Saudi-Arabien, VAE, Katar und Bahrain | Mittelfristig (2–4 Jahre) |
| Einführung von Offsite-modularer MEP zur Terminverkürzung | +0.7% | Konzentriert in VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von CO₂-Gutschriften für zentralisierte Kühlung | +0.6% | VAE, hauptsächlich Dubai, und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gigaprojekte und Pipelines für gemischt genutzte Entwicklungen
Saudi-Arabien bleibt die zentrale Volumenmaschine für den GCC MEP-Dienstleistungsmarkt, da die Expo 2030 Riad, die FIFA 2034, NEOM, Diriyah Gate und New Murabba große Projektpakete im nächsten Lieferzyklus in Bewegung halten. Die wichtige Verschiebung besteht darin, dass mehr Ausgaben von frühen Tiefbauarbeiten in Ausbau- und MEP-Fertigstellungsphasen verlagert werden, wo der Umsatz pro Quadratmeter höher ist und die Paketkoordination anspruchsvoller wird. Saudi-Arabiens Projektvergaben im ersten Quartal 2026 erreichen 11 Milliarden USD und bestätigen, dass die Vergabedynamik stark bleibt, auch wenn das Projekttempo bei ausgewählten Megaprogrammen neu kalibriert wird. NEOMs aktive Belegschaft auf der Baustelle überstieg im Jahr 2026 50.000 Mitarbeiter, was zeigt, dass die Ausführung in großem Maßstab weiterhin aktiv ist und nachgelagerte mechanische, elektrische und sanitäre Pakete über Jahre hinweg relevant hält. In der weiteren Region gibt die Pipeline von 2 Billionen USD dem GCC MEP-Dienstleistungsmarkt kontinuierliche Exposition gegenüber gemischt genutzten, kulturellen, Transport- und Versorgungsprojekten, anstatt sich eng auf ein einziges Entwicklungsmodell zu stützen.
Fernkälte- und Grünes-Gebäude-Mandate
Fernkälte bleibt einer der wertvollsten wiederkehrenden Dienstleistungsströme im GCC MEP-Dienstleistungsmarkt, da Anlagendesign, Netzwerkintegration und langfristige Betriebsverträge den Umsatz weit über die Erstinstallation hinaus verlängern. Empower unterzeichnete im Februar 2026 den Designvertrag für seine fünfte Anlage in Business Bay und hatte bereits im August 2025 eine 47.000-RT-Anlage im Dubai Science Park vorangetrieben, was zeigt, dass neue Kapazitätserweiterungen weiterhin große mechanische Pakete in Dubai speisen[1]. Empowers Vereinbarung mit Mitsubishi Heavy Industries über 56.250 RT zentrifugale wassergekühlte Kältemaschinen mit Lieferungen ab 2025 zeigt auch, wie langfristige Technologiepartnerschaften die Beschaffung und die Erweiterung der installierten Basis in der regionalen Kühlkette prägen. Die Verordnung Nr. 87 des Exekutivrats von Dubai aus dem Jahr 2025 formalisiert Gebühren, Bußgelder und Compliance-Bedingungen für Fernkälteanbieter und erhöht damit die Markteintrittsbarrieren zugunsten lizenzierter Integratoren mit größerer regulatorischer Tiefe. Nachhaltigkeitscodes erweitern auch den Spezifikationsumfang, da Saudi-Arabiens Mostadam im ersten Quartal 2025 7 Millionen Quadratmeter unter SBC 1001 verarbeitete und Katars QCS 2024 aktualisierte Umweltanforderungen hinzufügte, die die Compliance-Last für Gebäudetechnikpakete erhöhen.
Rechenzentren und spezialisierter Kühlungsbedarf
Rechenzentren gestalten das obere Ende des GCC MEP-Dienstleistungsmarktes um, da KI-Racks mit 40–100 kW Kühl- und Stromsysteme erfordern, die sich grundlegend von denen in herkömmlichen Unternehmensumgebungen unterscheiden. In der Praxis bedeutet dies Flüssigkühlung, Direct-to-Chip-Architektur, Immersionssysteme und wesentlich größere Stromverteilungslasten, was die MEP-Schicht zum bestimmenden Element der Anlage statt zu einem Unterstützungspaket macht. KPMGs Benchmarking 2026 zeigt, dass ein 30-MW-Rechenzentrum im Nahen Osten Baukosten von 7 Millionen USD pro MW für den Generalunternehmerumfang trägt, einschließlich 2 Millionen USD für mechanische und 2,5 Millionen USD für elektrische Inhalte pro MW, was erklärt, warum unternehmenskritische Arbeiten zu einer Hochmargenspezialisierung werden. AirTrunk und Humain suchten im Mai 2026 MEP-Angebote für ein 250-MW-Hyperscale-Projekt in Riad, was signalisiert, dass einzelne Projektvergaben nun eine Größenordnung erreichen können, die normalerweise mit großer Infrastruktur statt mit konventionellen Gebäuden verbunden ist. Da souveräne KI-Pläne und Hyperscaler-Ausgaben zunehmen, wird der GCC MEP-Dienstleistungsmarkt wahrscheinlich Unternehmen belohnen, die über zertifizierte Flüssigkühlkompetenz, vorgefertigte Modulkapazität und unternehmenskritische Inbetriebnahmetiefe verfügen.
Ausbau der Infrastruktur für Gastgewerbe, Flughäfen und Tourismus
Gastgewerbe- und Luftfahrtprogramme schaffen einige der spezifikationsintensivsten Pakete im GCC MEP-Dienstleistungsmarkt, indem sie Komfort-, Sicherheits-, Zuverlässigkeits- und markenspezifische Inbetriebnahmeanforderungen in einem einzigen Umfang kombinieren. Die GCC-Hotelentwicklungspipeline umfasst insgesamt 161.574 Zimmer in mehr als 650 Projekten, wobei Saudi-Arabien allein 92.000 Zimmer ausmacht, was die Nachfrage nach Ausbau und Systemintegration bei tourismusgeführten Entwicklungen hoch hält. Die Flughafeninfrastruktur fügt eine weitere Nachfrageschicht hinzu, da die geplante Erweiterung des Dubai World Central auf 260 Millionen jährliche Passagiere ein Budget von 128 Milliarden Dirham (34,9 Milliarden USD) umfasst, das umfangreiche Terminal-, Versorgungs- und Systemarbeiten einschließt. Emirates beginnt im Mai 2026 mit dem Bau eines 5,1 Milliarden USD teuren Ingenieursgebäudekomplexes in Dubai South, der 1,1 Millionen Quadratmeter umfasst und auf LEED-Platin-Zertifizierung abzielt, was darauf hindeutet, dass Luftfahrtwartungsanlagen zu einem eigenständigen hochwertigen Nachfragepool werden und nicht nur eine Erweiterung allgemeiner Gewerbegebäude darstellen. Diese Projekte erfordern komplexere HVAC-Zonierung, strukturelle Stromverteilung, Brandunterdrückung und Steuerungsintegration, sodass Auftragnehmer mit Erfahrung im Gastgewerbe und in der Luftfahrt besser positioniert sind, um Margen im GCC MEP-Dienstleistungsmarkt zu verteidigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorlaufzeiten und Preisvolatilität bei importierten Geräten | -0.8% | GCC-weit, mit dem stärksten Effekt in Saudi-Arabien und den VAE | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Ausführungsengpässe | -0.6% | Saudi-Arabien, VAE und Katar | Mittelfristig (2–4 Jahre) |
| Zahlungszyklusdruck und Liquiditätsdruck bei Auftragnehmern | -0.5% | GCC-weit, insbesondere bei KMU-Subunternehmern in Saudi-Arabien und den VAE | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Nachrüstungseignung für die Umstellung auf Fernkälte | -0.3% | VAE, Saudi-Arabien, Katar; ältere Gewerbe- und Wohncluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorlaufzeiten und Preisvolatilität bei importierten Geräten
Die Importabhängigkeit begrenzt nach wie vor die Ausführungsgeschwindigkeit im GCC MEP-Dienstleistungsmarkt, da Kältemaschinen, Transformatoren, Generatoren, NS-Schaltanlagen und USV-Systeme bereits lange Beschaffungszyklen aufweisen, bevor das Transportrisiko hinzukommt. Die Störung der Straße von Hormus im Jahr 2026 trieb die Landekosten für chinesische Baumaterialien um 10–25 % in die Höhe, wobei PVC-Rohre um 36 % und petrochemische Rohstoffe um 15 % stiegen, während die Umleitung über das Kap der Guten Hoffnung die Transitzeiten um 30 % verlängerte. Mittelständische Auftragnehmer sind stärker exponiert, da sie oft zu Festpreiskonditionen arbeiten, ohne die gleiche Lieferantenhebel- oder Absicherungskapazität wie größere regionale Unternehmen zu haben. Viele Unternehmen haben reagiert, indem sie 30–50 % der kritischen Ausrüstung im Voraus bestellen, aber dieser Ansatz bindet Kapital und erhöht den Bilanzdruck, bevor der Baufortschritt in Rechnungsstellung umgewandelt werden kann. Das Ergebnis ist, dass das Beschaffungsrisiko beginnt, mehr Arbeit zu besser kapitalisierten Auftragnehmern zu verlagern, was die Konsolidierung innerhalb des GCC MEP-Dienstleistungsmarktes unterstützt.
Fachkräftemangel und Ausführungsengpässe
Die Importabhängigkeit begrenzt nach wie vor die Ausführungsgeschwindigkeit im GCC MEP-Dienstleistungsmarkt, da Kältemaschinen, Transformatoren, Generatoren, NS-Schaltanlagen und USV-Systeme bereits lange Beschaffungszyklen aufweisen, bevor das Transportrisiko hinzukommt. Die Störung der Straße von Hormus im Jahr 2026 trieb die Landekosten für chinesische Baumaterialien um 10–25 % in die Höhe, wobei PVC-Rohre um 36 % und petrochemische Rohstoffe um 15 % stiegen, während die Umleitung über das Kap der Guten Hoffnung die Transitzeiten um 30 % verlängerte. Mittelständische Auftragnehmer sind stärker exponiert, da sie oft zu Festpreiskonditionen arbeiten, ohne die gleiche Lieferantenhebel- oder Absicherungskapazität wie größere regionale Unternehmen zu haben. Viele Unternehmen haben reagiert, indem sie 30–50 % der kritischen Ausrüstung im Voraus bestellen, aber dieser Ansatz bindet Kapital und erhöht den Bilanzdruck, bevor der Baufortschritt in Rechnungsstellung umgewandelt werden kann. Das Ergebnis ist, dass das Beschaffungsrisiko beginnt, mehr Arbeit zu besser kapitalisierten Auftragnehmern zu verlagern, was die Konsolidierung innerhalb des GCC MEP-Dienstleistungsmarktes unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Mechanische Systeme sichern den Umsatz, während integrierte MEP expandiertMechanische Dienstleistungen hielten im Jahr 2025 37 % der Marktgröße des GCC MEP-Dienstleistungsmarktes, was dieses zum größten Typsegment machte und die starke Abhängigkeit der Region von der Kühlinfrastruktur widerspiegelte. Empowers angeschlossener und vertraglich gebundener Fernkältebestand in Dubai, gestützt durch 88 Betriebsstationen und eine Kapazität von nahezu 2,0 Millionen Kälteleistungstonnen bis Ende 2025, zeigt, wie tief der mechanische Umfang in der städtischen Vermögensbasis verankert ist. Elektrische Dienstleistungen bildeten den zweitgrößten Typ, da die Versorgungsexpansion aktiv bleibt, wobei DEWA im Jahr 2025 im Rahmen eines 8,5 Milliarden AED (2,3 Milliarden USD) Erweiterungsprogramms bis 2028 8 Haupt-132-kV-Übertragungsstationen und 2 neue 400-kV-Stationen in Betrieb nahm. Sanitärdienstleistungen blieben im Vertragswert kleiner, werden aber komplexer, da Kondensatrückgewinnung, die Nutzung von aufbereitetem Abwasser in Kühltürmen und Grauwasserrecycling im Rahmen regionaler Nachhaltigkeitsrahmen häufiger werden.
Integrierte MEP ist der am schnellsten wachsende Typ mit einer CAGR von 11,37 % bis 2031, was zeigt, wie stark Eigentümer nun bei komplexen Projekten eine einzige Verantwortlichkeit bevorzugen. Der Hauptgrund ist das Ausführungsrisiko, da mehrstufige Entwicklungen in den Bereichen Gastgewerbe, Kultur, Transport und gemischt genutzte Immobilien gezeigt haben, dass fragmentierte Pakete Koordinationslücken, Nacharbeiten und Verzögerungen verursachen können. Al-Futtaim Engineerings neunmonatige Lieferung im Dubai Exhibition Centre mit mehr als 2.000 Facharbeitern, 200 Ingenieuren, 90 km NS-Verkabelung, 11 km Sammelschienensystemen und 100.000 Quadratmetern HVAC-Kanälen veranschaulicht den Skalenvorteil hinter der integrierten Lieferung in der GCC MEP-Dienstleistungsbranche. Der KI-Einsatz in Engineering und Beschaffung verkürzt auch Ausschreibungszyklen und Designrevisionen, was den kommerziellen Fall für integrierte Vergaben gegenüber getrennter Vergabe von Unteraufträgen im GCC MEP-Dienstleistungsmarkt stärkt[2].

Nach Dienstleistungsart:
Wartung sichert den Umsatz, während Leistungsverträge an Bedeutung gewinnenWartung, Reparatur und Nachrüstung hielten im Jahr 2025 34 % des Umsatzes und machten damit das größte Dienstleistungstypsegment im GCC MEP-Dienstleistungsmarkt aus. Dies spiegelt die Reife der VAE-Vermögensbasis und die stetige Wiedernutzung wichtiger Veranstaltungsorte in Katar wider, wo Einrichtungen nach der FIFA für eine breitere städtische Nutzung neu positioniert werden. Eigentümer gehen zunehmend auf leistungsbasierte Verträge über, die die Zahlung an niedrigeren Energieverbrauch, weniger Ausfallzeiten und bessere Sicherheitsergebnisse für Nutzer knüpfen, anstatt einfach Aktivitäten abzurechnen. Design und Engineering gewinnt ebenfalls an Gewicht, da BIM und 5D-Kostenmodellierung erfordern, dass MEP-Teams früher einsteigen und Designentscheidungen beeinflussen, bevor Beschaffung und Installation festgelegt sind.
Verwaltete oder leistungsbasierte Dienste sind das am schnellsten wachsende Dienstleistungssegment mit einer CAGR von 10,30 % bis 2031. Prädiktive Wartungstools können die Geräteausfallzeiten um bis zu 25 % reduzieren, was Eigentümern einen messbaren Grund gibt, von reaktiver Wartung zu technologiegeführten Verträgen zu wechseln. BETAM erweiterte seine Technologien für intelligente Gebäude und Nachrüstungsfähigkeiten in den Jahren 2025 und 2026, was zeigt, wie Anbieter sich von reiner Installationsarbeit hin zur digitalen Dienstleistungserbringung neu positionieren. Das Ergebnis ist ein wiederkehrenderes Umsatzmodell, bei dem Analysen, Sensordaten und Energieergebnisse genauso wichtig sind wie der Arbeitseinsatz. Dieser Übergang verändert die Beziehung zwischen Vermögenseigentümern und Auftragnehmern im gesamten GCC MEP-Dienstleistungsmarkt und macht Dienstleistungstiefe allmählich zu einem stärkeren Wettbewerbshebel als die bloße Größe.
Nach Endverbraucherbranche:
Gewerbe führt den Umsatz an, während die Infrastruktur beschleunigtGewerbliche Anwendungen hielten im Jahr 2025 45,2 % des Umsatzes und blieben damit das größte Endverbrauchersegment im GCC MEP-Dienstleistungsmarkt. Büro-, Einzelhandels-, Gastgewerbe- und gemischt genutzte Programme in Dubai, Riad und Doha stützen diese Basis weiterhin, insbesondere dort, wo Ausbauqualität und Betriebseffizienz wichtiger sind als der Rohbau. Die GCC-Hotelpipeline von 161.574 Zimmern erhöht diesen Druck, da Gastgewerbeprojekte eine engere HVAC-Zonierung, hochwertige Sanitärinstallationen und eine stärkere BAS- und ELV-Integration erfordern als Standardbürogebäude. Wohn-MEP expandiert auch volumenmäßig, da ROSHNs mehr als 300.000 geplante Einheiten und die Umwandlung der Al Waha Residences in der Expo City Dubai mehr Projekte in die aktive Ausführung bringen.
Infrastruktur ist der am schnellsten wachsende Endverbraucher mit einer CAGR von 11,90 % bis 2031, was sie zum klarsten Wachstumsmotor für höherspezifizierte Pakete macht. Flughafenerweiterungen, Stromnetzerweiterungen, Rechenzentrumsgelände und Wasseraufbereitungsanlagen tragen alle einen breiteren elektrischen und mechanischen Umfang als konventionelle Gebäudekategorien. Der Emirates-Ingenieursgebäudekomplex, die Erweiterung des Dubai World Central und das 500-Millionen-USD-VAE-Oman-Verbindungsprojekt der GCC Interconnection Authority zeigen, wie aktive Infrastrukturprojekte die Nachfragebasis für den GCC MEP-Dienstleistungsmarkt erweitern. Drake & Sculls Umsatzsteigerung von 116 % im Jahr 2025, unterstützt durch VAE-Infrastrukturarbeiten und Passavant-Wasserverträge, zeigt, wie Auftragnehmer mit der richtigen technischen Basis schneller skalieren können, wenn sie Versorgungs- und Infrastrukturpaketen ausgesetzt sind. Dies deutet auch darauf hin, dass die GCC MEP-Dienstleistungsbranche mehr Resilienz gewinnt, da sich die Nachfrage über Bürotürme und gemischt genutzte Gebäude hinaus in länger laufende öffentliche und industrielle Vermögenswerte verlagert.
Geografische Analyse
Saudi-Arabien Mechanical, Electrical, and Plumbing (MEP) Services Markt
Saudi-Arabien hielt im Jahr 2025 einen Marktanteil von 24,50 % am GCC MEP Services Markt und war damit der größte nationale Markt sowie der wichtigste Wachstumsanker für die Region. Die Projektvergaben in Saudi-Arabien erreichten im ersten Quartal 2026 mit 11 Milliarden USD den hchsten Quartalswert in der MENA-Region, was bestätigt, dass die Projektaktivität trotz veränderter Taktung in einzelnen Programmen weiterhin intensiv ist. Die aktive Belegschaft auf den NEOM-Baustellen übersteigt im Jahr 2026 die Marke von 50.000 Personen, was darauf hindeutet, dass nachgelagerte Pakete für Innenausbau, Systemintegration und Inbetriebnahme in späteren Lieferphasen umfangreich bleiben werden. ROSHNs geplante mehr als 300.000 Wohneinheiten sowie der Bau- und Entwicklungszyklus für die Expo 2030 und die FIFA 2034 schaffen eine weitere Nachfrageschicht, insbesondere in den Bereichen Wohnen, Gastgewerbe, Mobilität und öffentliche Veranstaltungsstätten. Die Bearbeitung von über 7 Millionen Quadratmetern durch Mostadam im Rahmen von SBC 1001 im ersten Quartal 2025 bedeutet zudem, dass nachhaltigkeitsbezogene MEP-Modernisierungen nun im großen Maßstab in das standardmäßige Projektdesign einfließen.
Vereinigte Arabische Emirate und Katar Mechanical, Electrical, and Plumbing (MEP) Services Markt
Die VAE bleiben der kommerziell ausgereifteste Teil des GCC MEP Services Marktes, da Dubai und Abu Dhabi unterschiedliche, aber sich ergänzende Nachfragezentren bilden. Das Netzausbau-Programm Dubais ist bis 2028 mit 8,5 Milliarden AED (2,3 Milliarden USD) bewertet und umfasst 52 neue 132-kV-Stationen sowie 223 km Erdkabel, was eine hohe elektrische Auslastung auch außerhalb des normalen Bauzyklus sicherstellt. Das Stationsnetzwerk von Empower, das angebundene Portfolio sowie neue Anlagenplanungsarbeiten in Business Bay und Dubai Science Park verschaffen den VAE eine wiederkehrende Basis an mechanischen Dienstleistungen, die andere GCC-Länder nicht erreichen. Die Finanzierung des Al-Dhafra-Kraftwerks in Abu Dhabi in Höhe von 3,6 Milliarden AED (1 Milliarde USD) zur Deckung des Strombedarfs von KI-Rechenzentren zeigt, wie Strominvestitionen nun direkt mit hyperscalefähiger digitaler Infrastruktur verknüpft werden. Katar wird mit einem CAGR von 10,74 % bis 2031 das stärkste Wachstum verzeichnen, da die Wiedernutzung von Stadien, Smart-City-Systeme und leistungsbasiertes Facility-Management die regionale Bedeutung des GCC MEP Services Marktes weiter ausweiten.
GCC Mechanical, Electrical, and Plumbing (MEP) Services Markt
Kuwait, Oman und Bahrain sind in absoluten Zahlen kleiner, leisten aber dennoch wichtige gezielte Nachfragebeiträge zum GCC MEP Services Markt. Kuwaits Entwicklung des Flughafenterminals sowie die damit verbundene Strominfrastruktur unterstützen weiterhin Luftfahrt- und Elektropakete mit hohen technischen Anforderungen. Omans 500-Millionen-USD-Verbindungsprojekt, der 530 km lange 400-kV-Korridor, der Flughafen Musandam und das Programm Sustainable City Yiti erweitern den Projektmix über Öl und Gas hinaus in die Bereiche Versorgung, Transport und kohlenstoffarme urbane Anlagen. Die EPC-Vergabe für Fernkühlung in Bahrain im April 2026 für eine Netzwerkerweiterung von 12.000 RT in Manama zeigt, dass selbst die kleinsten GCC-Märkte Energiewende-Ziele nutzen, um den Umfang spezialisierter Gebäudetechnikleistungen auszuweiten.
Wettbewerbslandschaft
Der GCC MEP-Dienstleistungsmarkt ist mäßig fragmentiert, wobei regionale Akteure wie BK Gulf, ALEMCO, Al-Futtaim Engineering, Khansaheb und JLW Middle East neben einem breiten Feld von länderspezialisierten Unternehmen konkurrieren. Größe ist nach wie vor wichtig, aber die Differenzierung kommt nun stärker aus Vorfertigungstiefe, KI-gestütztem Engineering, BIM-Koordination und digitaler Zwillingskompetenz als aus reinen Arbeitskosten. BIM ist bereits Standard bei Tier-1-Auftragnehmern, während 5D-Kostenmodellierung und automatisierte Beschaffung als nächste Schicht des Ausführungsvorteils im GCC MEP-Dienstleistungsmarkt entstehen. Dies lässt Standardpakete unter Preisdruck, während komplexe Arbeiten in Fernkälte, Rechenzentren und integriertem Ausbau weiterhin bessere Margen erzielen.
BK Gulfs Investition in die erste zweckgebaute MEP-Modularanlage der VAE ist ein klares Beispiel dafür, wie die Offsite-Produktion von optional zu strategisch geworden ist. ALEMCO beschleunigte auch automatisierte Workflows und Vorfertigung für die Lieferung von Hyperscale-Rechenzentren im Jahr 2026, was zeigt, dass modulare Kompetenz nun zentral für den Wettbewerb um Spezialarbeiten ist. Royal Advance Electromechanical startete im Januar 2026 eine dedizierte modulare Fabrikfertigungslinie und zielte auf 50 Millionen AED (13,6 Millionen USD) Umsatz im ersten Jahr ab, was dieselbe Marktrichtung bestätigt. Al-Futtaim Engineerings komprimierte Lieferung im Dubai Exhibition Centre liefert ein weiteres Beispiel dafür, wie Arbeitskoordination, Integration und Ausführungsdisziplin große Pakete gewinnen können, selbst wenn die Standortfristen eng sind. Johnson Controls erhöhte den Druck von der Lieferantenseite, als es im Mai 2026 einen zweiten KI-Fabrikkühlungs-Referenzdesignleitfaden veröffentlichte, der den technischen Maßstab beeinflusst, den GCC-Auftragnehmer zunehmend erfüllen müssen[3].
Die klarsten Weißraum-Chancen sind leistungsbasierte Dienste, spezialisierte Flüssigkühlung und grenzüberschreitende integrierte Lieferung für saudi-arabische Gigaprojekte. Benachbarte Akteure wie CCC und CSCEC Middle East tauchen in ausgewählten Industrie- und Kulturpaketen auf, aber ihre Rolle ist stärker in EPC-geführten oder tiefbaugeführten Projekten als in reiner Gebäude-MEP-Lieferung. Länderlizenzierung, Zertifizierung und regulatorische Vertrautheit sind nach wie vor wichtig, da Entwickler weniger Übergaberisiken und eine zuverlässigere Compliance in verschiedenen GCC-Jurisdiktionen wünschen. Das hält den GCC MEP-Dienstleistungsmarkt sowohl für skalierte Bestandsunternehmen als auch für fokussierte Nischenauftragnehmer offen, insbesondere dort, wo Fernenergie, unternehmenskritische Kühlung und digitale Betriebskompetenz entscheidend sind.
GCC-Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen – Branchenführer
-
BK Gulf
-
ALEMCO
-
Al-Futtaim Engineering
-
Voltas
-
Khansaheb MEP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen Unternehmen in diesem Bericht
- BK Gulf
- ALEMCO
- Al-Futtaim Engineering
- Voltas
- Khansaheb MEP
- JLW Middle East
- AG Engineering & Power Contracting
- ASU
- IEMS
- Royal Advance Electromechanical
- CCC
- CSCEC Middle East
- Drake & Scull Engineering
- ETA Engineering
- EFECO
- Menasco
- GECO M&E
- Bin Dasmal (BETAM)
- Adeeb Group
- Horizon Gulf
- Elemec
Neueste Industrielle Entwicklungen in GCC-Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen
- Mai 2026: Emirates begann mit dem Bau eines 5,1 Milliarden USD teuren Ingenieursgebäudekomplexes in Dubai South, der 1,1 Millionen Quadratmeter umfasst und auf LEED-Platin-Zertifizierung abzielt. Die Anlage wird gleichzeitig 28 Großraumflugzeuge warten und umfasst MEP-Umfang im weltgrößten Hangar mit freier Spannweite, umfangreichen Werkstattflächen und 50.000 m² Verwaltungsinfrastruktur. China Railway Construction Corporation ist der Hauptauftragnehmer, mit Artelia als Berater.
- Mai 2026: Angebote wurden für ein 250-MW-Hyperscale-KI-Rechenzentrum in Riad eingereicht, eine Zusammenarbeit zwischen AirTrunk und Humain (dem KI-Infrastrukturunternehmen des saudi-arabischen PIF), was einen der größten einzelnen MEP-Umfänge für ein einzelnes Rechenzentrum in der GCC-Geschichte darstellt.
- April 2026: Tabreed Bahrain vergab einen EPC-Vertrag an Arabian International Company für eine 12.000-Kälteleistungstonnen-Fernkältenetzwerkerweiterung im nördlichen Uferbereich von Manama, die Bahrains Netto-Null-Kohlenstoffverpflichtungen unterstützt und deren Betrieb im Sommer 2027 erwartet wird.
- März 2026: Das Joint Venture von CSCEC Middle East mit El Seif Engineering Contracting und Midmac Contracting sicherte sich den MEP-Umfang für das Royal Diriyah Opera House in Riad, ein Flaggschiff-Kulturinfrastrukturprojekt im Rahmen des Diriyah Gate Development Authority-Programms.
GCC-Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen Berichtsumfang
Der GCC MEP-Dienstleistungsmarkt ist segmentiert nach Typ (Mechanisch, Elektrisch, Sanitär, Integrierte MEP), Dienstleistungsart (Design & Engineering, Installation, Prüfung & Inbetriebnahme, Wartung, Reparatur & Nachrüstung, Verwaltete/leistungsbasierte Dienste), Endverbraucherbranche (Wohnbereich, Gewerbe, Infrastruktur) und Geografie (Saudi-Arabien, VAE, Katar, Kuwait, Oman, Bahrain). Die Marktprognosen werden in Wertangaben (Milliarden USD) bereitgestellt.
Segmentierungsübersicht
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Design & Engineering |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Nachrüstung |
| Verwaltete / leistungsbasierte Dienste |
| Wohnbereich |
| Gewerbe |
| Infrastruktur |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Design & Engineering |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Nachrüstung | |
| Verwaltete / leistungsbasierte Dienste | |
| Nach Endverbraucherbranche | Wohnbereich |
| Gewerbe | |
| Infrastruktur | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Bahrain |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GCC MEP-Dienstleistungsmarkt bis 2031 erreichen?
Der GCC MEP-Dienstleistungsmarkt wird voraussichtlich bis 2031 4,69 Milliarden USD erreichen, gegenüber 3,06 Milliarden USD im Jahr 2026, mit einer CAGR von 8,88 % über den Zeitraum 2026–2031.
Welche Dienstleistungsart führt derzeit den Umsatz im GCC MEP-Dienstleistungsmarkt an?
Wartung, Reparatur und Nachrüstung führt den Dienstleistungsumsatz mit einem Anteil von 34 % im Jahr 2025 an, unterstützt durch eine große installierte Vermögensbasis und wachsende Nachfrage nach leistungsbasierten Verträgen.
Welches Typsegment wächst im GCC MEP-Dienstleistungsmarkt am schnellsten?
Integrierte MEP ist das am schnellsten wachsende Typsegment mit einer CAGR von 11,37 % bis 2031, da Entwickler bei komplexen Projekten eine einzige Verantwortlichkeit bevorzugen.
Welches Endverbrauchersegment expandiert in der Region am schnellsten?
Infrastruktur ist das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 11,90 % bis 2031, angetrieben durch Flughäfen, Stromnetze, Wasserversorgungsanlagen und Hyperscale-Rechenzentren.