
GCC メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.86 十億米ドル |
| 市場規模 (2026) | 3.06 十億米ドル |
| 市場規模 (2031) | 4.69 十億米ドル |
| 成長率 (2026 - 2031) | 8.88 % |
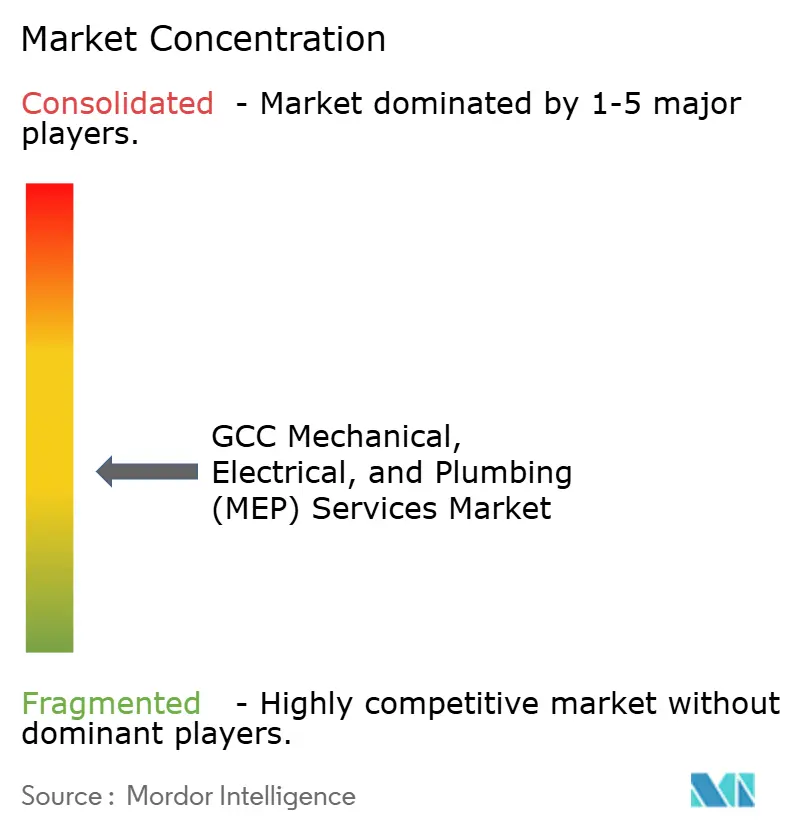
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるGCC メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場分析
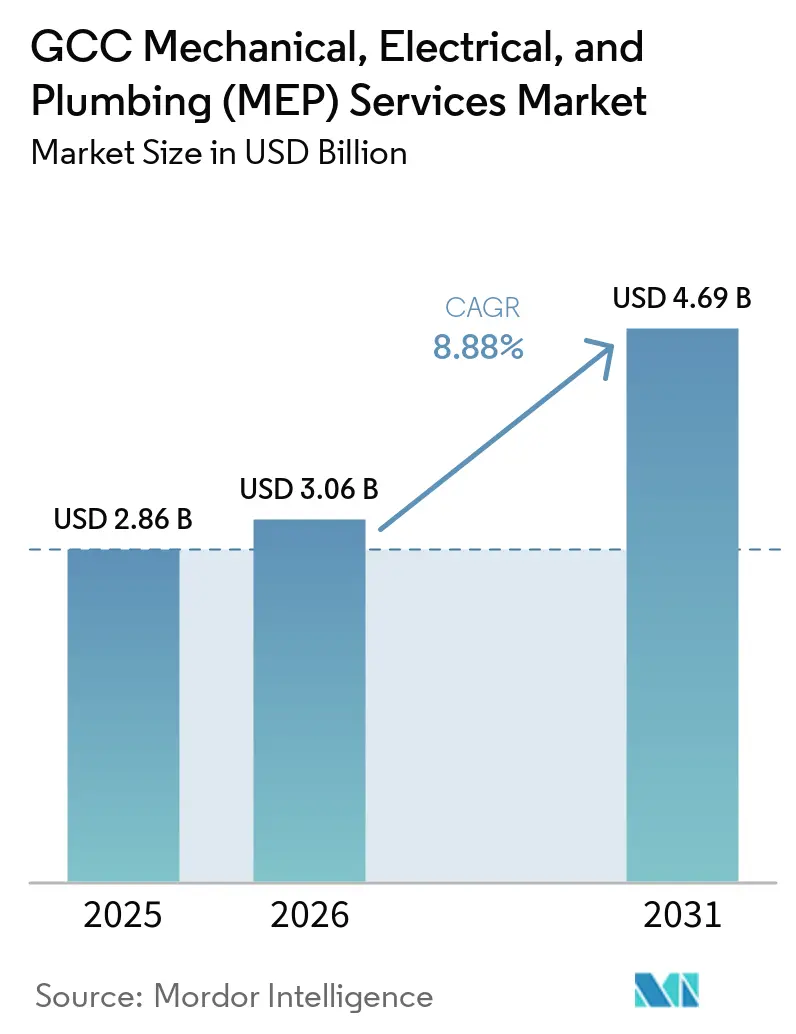
GCCメカニカル、エレクトリカル、アンド・プランビング(MEP)サービス市場規模は、2025年の28.6 ビリオン 米ドル、2026年の30.6 ビリオン 米ドルから、2031年までに46.9 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.88%を記録すると予測されます。この見通しは、2兆ドルを超えるGCCプロジェクトパイプラインによって支えられており、サウジアラビアがその約半分を占め、UAEが27.5%を占めることから、GCC MEPサービス市場は地域全体の幅広い建設活動と密接に結びついています。建設、輸送、電力の3分野でパイプラインの71%以上を占めているため、需要は単一のプロジェクト分類に依存しておらず、GCC MEPサービス市場は純粋な建設サイクルが示唆するよりも耐久性の高い受注基盤を有しています。オーナー側も、大規模プログラムにおけるスケジュール管理の厳格化、調整ギャップの削減、明確な説明責任の確保を目的として、統合デリバリー、モジュール式製作、AI支援エンジニアリング、デジタルツイン管理へのシフトを進めています。AIワークロードはレガシーエンタープライズサイトよりもはるかに高度な冷却・電力設計を必要とするため、ハイパースケールデータセンターなどのミッションクリティカル施設はGCC MEPサービス市場における請負業者の技術水準を引き上げています。サプライチェーンの混乱、熟練労働力の不足、支払いサイクルの圧力は依然として実行面の重荷となっていますが、モジュール式製作、国内付加価値規則、GCC 2025年契約改定により、資本力の高い企業にとっての安定性は改善されています。
主要レポートのポイント
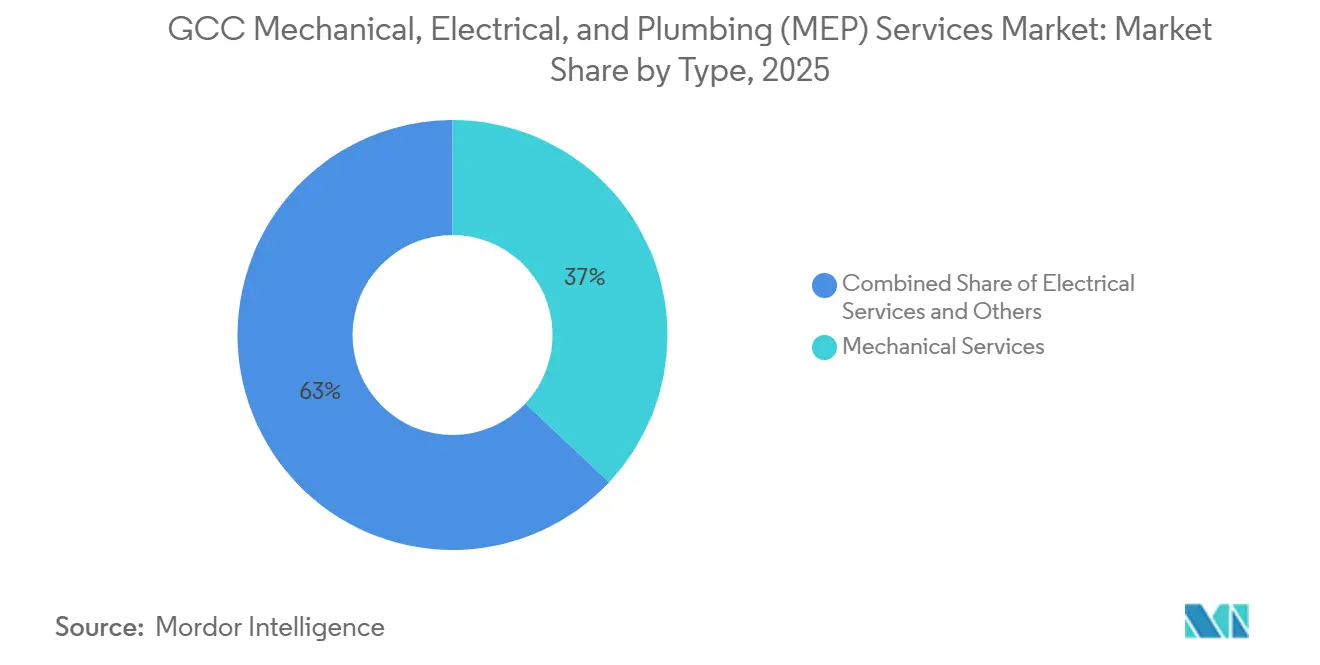
- タイプ別では、メカニカルサービスが2025年のGCC MEPサービス市場シェアの37%をリードし、統合MEPは2031年までに11.37%のCAGRで拡大すると予測されています。
- サービスタイプ別では、メンテナンス、修理、および改修が2025年のGCC MEPサービス市場規模の34%を占め、マネージドまたはパフォーマンスベースのサービスは2031年までに10.30%のCAGRで成長すると予測されています。
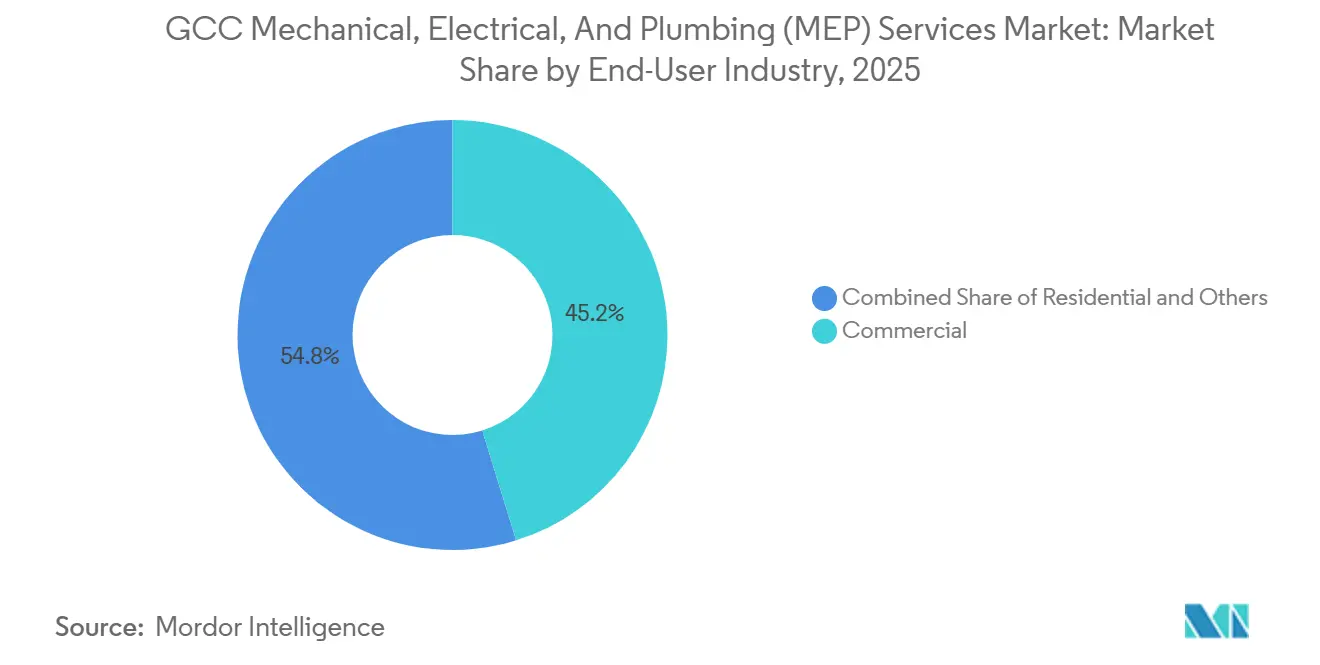
- エンドユーザー産業別では、商業用途が2025年のGCC MEPサービス市場規模の45.2%のシェアを占め、インフラは2031年までに11.90%のCAGRで拡大しています。
- 地域別では、サウジアラビアが2025年のGCC MEPサービス市場規模の48.50%のシェアを占め、カタールは2031年までに10.74%の最高予測CAGRを記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギガプロジェクトおよび複合用途開発パイプライン | +2.2% | サウジアラビアおよびUAE、カタールへの波及効果あり | 中期(2〜4年) |
| 地域冷房および環境配慮型建築の義務化 | +1.5% | UAE、カタール、サウジアラビア | 長期(4年以上) |
| データセンターおよび専門冷却需要 | +1.4% | UAE(主にアブダビおよびドバイ)、サウジアラビア | 中期(2〜4年) |
| ホスピタリティ、空港、観光インフラの拡張 | +1.3% | サウジアラビア、UAE、カタール、バーレーン | 中期(2〜4年) |
| スケジュール短縮のためのオフサイトモジュール式MEP採用 | +0.7% | UAEおよびサウジアラビアに集中 | 短期(2年以内) |
| 集中冷房カーボンクレジットの収益化 | +0.6% | UAE(主にドバイ)、サウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ギガプロジェクトおよび複合用途開発パイプライン
サウジアラビアは、エキスポ2030リヤド、FIFA 2034、NEOM、ディリーヤ・ゲート、ニュー・ムラッバが次のデリバリーサイクルを通じて大規模プロジェクトパッケージを動かし続けているため、GCC MEPサービス市場における中心な量的エンジンであり続けています。重要な変化は、より多くの支出が初期の土木工事から内装仕上げおよびMEP完成フェーズへと移行していることであり、そこでは1平方メートルあたりの収益が高く、パッケージの調整がより複雑になっています。サウジアラビアの2026年第1四半期のプロジェクト受注額は110 ビリオン 米ドルに達し、選定されたメガプログラム全体でプロジェクトのペーシングが再調整されている中でも、受注モメンタムが依然として強固であることを確認しています。NEOMの現場稼働労働力は2026年に50,000人を超えており、実行が大規模に継続されていることを示し、下流のメカニカル、エレクトリカル、プランビングパッケージが四半期単位ではなく年単位で関連性を持ち続けることを示しています。より広い地域全体では、2兆米ドルのパイプラインがGCC MEPサービス市場に、単一の開発モデルへの狭い依存ではなく、複合用途、文化、輸送、公益事業プロジェクトへの継続的なエクスポージャーを与えています。
地域冷房および環境配慮型建築の義務化
地域冷房は、プラント設計、ットワーク統合、長期運営契約が初期設置をはるかに超えて収益を延長するため、GCC MEPサービス市場において最も価値の高い定期的なサービスストリームの一つであり続けています。Empowerは2026年2月にビジネスベイ第5プラントの設計契約を締結し、2025年8月にはドバイ・サイエンス・パークで47,000冷凍トンのプラントを既に推進しており、新規容量の追加がドバイの大規模メカニカルパッケージに引き続き貢献していることを示しています[1]。Empowerと三菱重工業との56,250冷凍トンの遠心式水冷チラーに関する契約(2025年から納入開始)は、長期的な技術提携が地域冷却チェーンにおける調達と設置基盤の拡大をどのように形成しているかを示しています。ドバイ行政評議会決議第87号(2025年)は、地域冷房事業者に対する料金、罰則、コンプライアンス条件を正式化し、参入障壁を高め、より深い規制対応力を持つ認可インテグレーターを優遇しています。持続可能性基準もまた仕様範囲を拡大しており、サウジアラビアのモスタダムが2025年第1四半期にSBC 1001の下で700万平方メートルを処理し、カタールのQCS 2024が建築設備パッケージのコンプライアンス負担を増大させる更新された環境要件を追加したことがその証左です。
データセンターおよび専門冷却需要
AIラックが40〜100 kWで稼働するため、レガシーエンタープライズ環境とは根本的に異なる冷却・電気システムを必要とすることから、データセンターはGCC MEPサービス市場の上位セグメントを再形成しています。実際には、液体冷却、ダイレクト・トゥ・チップ・アーキテクチャ、液浸システム、そしてはるかに大規模な電力配電負荷を意味し、MEP層を支援パッケージではなく施設の定義的要素へと変えています。KPMGの2026年ベンチマーキングによると、中東における30 MWのデータセンターは、ゼネコン囲で1 MWあたり700万米ドルの建設コストを要し、そのうちメカニカルが1 MWあたり200万米ドル、エレクトリカルが1 MWあたり250万米ドルを占めており、ミッションクリティカル業務が高マージンの専門分野になりつつある理由を説明しています。AirTrunkとHumainは2026年5月にリヤドでの250 MWハイパースケールプロジェクトのMEP入札を求めており、単一プロジェクトの受注が通常の建物ではなく主要インフラに関連する規模に達しうることを示しています。ソブリンAI計画とハイパースケーラーの支出が加速するにつれ、GCC MEPサービス市場は認定済み液体冷却能力、プレファブリケーションモジュール容量、ミッションクリティカルな試運転の深度を持つ企業を優遇する可能性が高いです。
ホスピタリティ、空港、観光インフラの拡張
ホスピタリティおよび航空プログラムは、快適性、安全性、信頼性、ブランドレベルの試運転要件を単一のスコープ内で組み合わせることにより、GCC MEPサービス市場において最も仕様の厳しいパッケージの一部を生み出しています。GCCのホテル開発パイプラインは650以上のプロェクトにわたり161,574室に達し、サウジアラビアだけで92,000室を占めており、観光主導の開発全体で内装仕上げとシステム統合の需要を高く維持しています。ドバイ・ワールド・セントラルの年間2億6,000万人旅客への計画拡張は1,280億ディルハム(349 ビリオン 米ドル)の予算を伴い、広範なターミナル、公益事業、システム工事を含むことから、空港インフラはさらなる需要層を加えています。エミレーツ航空は2026年5月にドバイ・サウスで51 ビリオン 米ドルのエンジニアリング複合施設の着工式を行い、110万平方メートルにわたりLEEDプラチナ認証を目指しており、航空整備施設が一般商業建築の延長ではなく独自の高付加価値需要プールになりつつあることを示しています。これらのプロジェクトはより複雑なHVACゾーニング、構造的電力配電、消火設備、制御統合を伴うため、ホスピタリティおよび航空の経験を持つ請負業者はGCC MEPサービス市場においてマージンを守るうえで有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入機のリードタイムと価格変動 | -0.8% | GCC全域、特にサウジアラビアとUAEへの影響が最大 | 短期(2年以内) |
| 熟練労働力と実行上のボトルネック | -0.6% | サウジアラビア、UAE、カタール | 中期(2〜4年) |
| 支払いサイクルと請負業者のキャッシュフロー圧力 | -0.5% | GCC全域、特にサウジアラビアとUAEの中小企業サブコントラクター | 短期(2年以内) |
| 地域冷房転換に対する改修適合性の限界 | -0.3% | UAE、サウジアラビア、カタール;老朽化した商業・住宅クラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入機器のリードタイムと価格変動
チラー、変圧器、発電機、低圧開閉装置、UPSシステムはすでに輸送リスクが加わる前から長い調達サイクルを抱えているため、輸入依存は依然としてGCC MEPサービス市場における実行速度を制限しています。2026年のホルムズ海峡の混乱により、中国産建設資材の陸揚げコストが10〜25%上昇し、塩化ビニル管が36%、石油化学原料が15%上昇した一方、喜望峰経由への迂回により輸送時間が30%延長しました。中堅請負業者は、大手地域企業と同様のサプライヤーへの交渉力やヘッジ能力を持たないまま固定価条件で業務を行うことが多いため、より大きなリスクにさらされています。多くの企業は重要機器を前倒しで30〜50%発注することで対応していますが、このアプローチは現場の進捗が請求に転換される前に資金を拘束し、バランスシートへの圧力を高めます。その結果、調達リスクはより資本力の高い請負業者へと業務をシフトさせ始めており、GCC MEPサービス市場内での統合を支持しています。
熟練労働力と実行上のボトルネック
チラー、変圧器、発電機、低圧開閉装置、UPSシステムはすでに輸送リスクが加わる前から長い調達サイクルを抱えているため、輸入依存は依然としてGCC MEPサービス市場における実行速度を制限しています。2026年のホルムズ海峡の混乱により、中国産建設資材の陸揚げコストが10〜25%上昇し、塩化ビニル管が36%、石油化学原料が15%上昇した一方、喜望峰経由への迂回により輸送時間が30%延長しました。中堅請負業者は、大手地域企業と同様のサプライヤーへの交渉力やヘッジ能力を持たないまま固定価格条件で業務を行うことが多いため、より大きなリスクにさらされています。多くの企業は重要機器を前倒しで30〜50%発注することで対応していますが、このアプローチは現場の進捗が請求に転換される前に資金を拘束し、バランスシートへの圧力を高めます。その結果、調達リスクはより資本力の高い請負業者へと業務をシフトさせ始めており、GCC MEPサービス市場内での統合を支持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
統合MEPが拡大する中でメカニカルシステムが収益を支えるメカニカルサービスは2025年のGCC MEPサービス市場規模の37%を占め、これが最大のタイプセグメントとなり、地域の冷却インフラへの高い依存度を反映しています。Empowerのドバイにおける接続・契約済み地域冷房フットプリントは、2025年末までに88の稼働ステーションと200万冷凍トン近い容量に支えられており、メカニカルスコープが都市資産基盤にいかに深く組み込まれているかを示しています。電力拡張が引き続き活発であることから、エレクトリカルサービスが第2位のタイプを形成しており、DEWAは2028年まで続く85 ビリオン アラブ首長国連邦ディルハム(23 ビリオン 米ドル)の拡張プロラムの下、2025年に8つの主要132 kV送電変電所と2つの新規400 kV変電所を稼働させました。プランビングは契約金額では小規模にとどまりましたが、凝縮水の再利用、冷却塔での処理下水の利用、グレーウォーターのリサイクルが地域の持続可能性フレームワーク内でより一般的になるにつれ、より複雑になっています。
統合MEPは2031年にかけてCAGR 11.37%と最も成長の速いタイプであり、複雑な計画においてオーナーが単一責任を強く好むようになっていることを示しています。主な理由は実行リスクであり、ホスピタリティ、文化、輸送、複合用途不動産にわたる多フェーズ開発では、分断されたパッケージが調整ギャップ、手直し、遅延を生む可能性があることが示されています。Al-Futtaim Engineeringのドバイ・エキシビション・センターにおける9ヶ月での納入(2,000人以上の熟練労働者、200人のエンジニア、90 kmの低圧ケーブル、11 kmのバスバーシステム、100,000平方メートルのHVACダクト)は、GCC MEPサービス産業における統合デリバリーの背後にある規模の優位性を示しています。エンジニアリングおよび調達おけるAIの活用も入札サイクルと設計修正を短縮しており、GCC MEPサービス市場において分離サブコントラクティングよりも統合受注の商業的根拠を強化しています[2]。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
サービスタイプ別:
パフォーマンス契約が普及する中で保守が収益を支える保守・修繕・改修は2025年の収益の34%を占め、GCC MEPサービス市場において最大のサービスタイプセグメントとなりました。これはUAEの資産基盤の成熟度と、FIFA後の施設がより広い都市利用に向けて再配置されているカタールにおける主要会場の安定した再利用を反映しています。オーナーは、単純な活動請求ではなく、エネルギー使用量の削減、ダウンタイムの短縮、居住者の安全性向上に支払いを結びつけるパフォーマンスベース契約へと移行しつつあります。BIMと5Dコストモデリングにより、MEPチームがより早期に参加し、調達と設置が確定する前に設計上の選択に影響を与えることが求められるため、設計・エンジニアリングも重要性を増しています。
マネージドまたはパフォーマンスベースサービスは、2031年にかけてCAGR 10.30%と最も成長の速いサービスセグメントです。予知保全ツールは機器のダウンタイムを最大25%削減できるため、オーナーが事後対応型保守からテクノロジー主導の契約へとシフトする測定可能な理由を提供しています。BETAMは2025年および2026年にスマートビルディング技術と修能力を拡大しており、プロバイダーが純粋な設置業務からデジタルサービス提供へと再配置していることを示しています。その結果、分析、センサーデータ、エネルギー成果が労働力の展開と同様に重要となる、より定期的な収益モデルが生まれています。この移行はGCC MEPサービス市場全体でアセットオーナーと請負業者の関係を変えており、サービスの深度を規模だけよりも強力な競争上のレバーへと徐々に変えています。
エンドユーザー産業別:
インフラが加速する中で商業が収益をリード商業用途は2025年の収益の45.2%を占め、GCC MEPサービス市場において最大のエンドユーザーセグメントであり続けました。ドバイ、リヤド、ドーハにわたるオフィス、小売、ホスピタリティ、複合用途プログラムは、特に内装仕上げの品質と運営効率がシェル建設よりも重要な場合に、その基盤を支え続けています。161,574室のGCCホテルパイプラインはこの圧力を高めており、ホスピタリティプロジェクトは標準的なオフィスビルよりも厳密なHVACゾーニング、高品質プランビング、より強力なBASおよびELV統合必要とします。ROSHNの30万戸以上の計画住宅とエキスポシティ・ドバイのアル・ワハ・レジデンスの転換により、住宅MEPも量的に拡大しています。
インフラは2031年にかけてCAGR 11.90%と最も成長の速いエンドユーザーであり、より高い仕様のパッケージにとって最も明確な成長エンジンとなっています。空港拡張、電力グリッドのアップグレード、データセンターキャンパス、水処理施設はすべて、従来の築カテゴリーよりも広いエレクトリカルおよびメカニカルスコープを持っています。エミレーツ航空のエンジニアリング複合施設、ドバイ・ワールド・セントラルの拡張、GCC相互接続機構の5 ビリオン 米ドルのUAE・オマーン連系線は、GCC MEPサービス市場の需要基盤を拡大している現行インフラプロジェクトを示しています。Drake & Scullの2025年の収益116%増(UAEのインフラ業務とPassavantの水処理契約に支えられた)は、適切な技術基盤を持つ請負業者が公益事業・インフラパッケージにさらされた際にいかに速く成長できるかを示しています。これはまた、GCC MEPサービス産業が、需要がオフィスタワーや複合用途建築を超えて、より長期の公共・産業資産へとシフトするにつれて、より高い回復力を獲得しつつあることを示唆しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
サウジアラビア メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場
サウジアラビアは2025年のGCC MEPサービス市場シェアの24.50%を占め、最大の国内市場として地域全体の主要な成長の柱となっている。サウジアラビアの2026年第1四半期のプロジェクト受注額はMENA地域で四半期ベースとして過去最高の110 ビリオン 米ドルに達しており、一部プログラムでペース調整が行われているものの、プロジェクト活動が依然として活発であることを裏付けている。NEOMの2026年における現場稼働人員は50,000人を超えており、プロジェクトが後期納入段階へと移行するにつれて、内装仕上げ、システムインテグレーション、およびコミッショニングに関する下流パッケーが引き続き大規模なものとなることを示している。ROSHNが計画する30万戸以上の住宅、ならびにエキスポ2030およびFIFA2034の建設サイクルは、特に住宅、ホスピタリティ、モビリティ、および公共施設アセットにおいて、さらなる需要の層を加えている。また、MostadamがSBC 1001に基づき2025年第1四半期に700万平方メートルを処理したことは、サステナビリティ関連のMEPアップグレードが現在、標準的なプロジェクト設計に大規模に組み込まれつつあることを意味している。
アラブ首長国連邦およびカタール メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場
UAEは、ドバイとアブダビがそれぞれ異なりながらも相互補完的な需要センターを支えているため、GCC MEPサービス市場の中で最も商業的に成熟した地域であり続けている。ドバイの電力網拡張プログラムは2028年までに85 ビリオン AED(23 ビリオン 米ドル)規模と評価されており、52か所の新設132 kV変電所および223 kmの地中ケーブルを対象としており、通常の建設サイクル外においても大規模な電気工事の需要を維持している。Empowerの変電所ネットワーク、接続済みポートフォリオ、ならびにビジネスベイおよびドバイサイエンスパークにおける新規プラント設計業務は、他のGCC諸国が持ち合わせていない継続的な機械サービス基盤をUAEに提供している。アブダビのAIデータセンターの電力需要を支援するためのアル・ダフラ発電所向け36 ビリオン AED(10 ビリオン 米ドル)の資金調達は、電力投資が現在ハイパースケールデジタルインフラと直接結びつけられていることを示している。カタールは、スタジアムの再活用、スマートシティシステム、およびパフォーマンスベースの施設管理が引き続きGCC MEPサービス市場の地域的役割を拡大させることから、2031年までに10.74%のCAGRで最も高い成長率を記録すると予測されている。
GCC メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場
クウェート、オマーン、およびバーレーンは絶対規模では小さいものの、GCC MEPサービス市場に対して重要な特定需要を引き続き加えている。クウェートの空港ターミナル開発および関連電力インフラは、高度な技術要件を伴う航空および電気パッケージを引き続き支えている。オマーンの5 ビリオン 米ドルの相互接続プロジェクト、530 km・400 kVの送電回廊、ムサンダム空港、およびサステナブルシティ・イティプログラムは、プロジェクトの構成を石油・ガス分野を超えて、公益事業、輸送、および低炭素都市アセットへと拡大させている。バーレーンの2026年4月におけるマナーマでの12,000 RTネットワーク拡張に係る地域冷房EPCの受注は、GCC最小規模の市場においても、エネルギー転換目標を活用して特化した建築設備サービスの範囲を拡大していることを示している。
競争環境
GCC MEPサービス市場は中程度に分散しており、BK Gulf、ALEMCO、Al-Futtaim Engineering、Khansaheb、JLW Middle Eastなどの地域プレーヤーが多数の国別専門企業と競合しています。規模は依然として重要ですが、差別化は今や労働コストだけでなく、プレファブリケーションの深度、AI支援エンジニアリング、BIM調整、デジタルツイン能力からより多くもたらされています。BIMはティア1請負業者の間ですでに標準となっており、5Dコストモデリングと自動調達がGCC MEPサービス市場における次の実行優位性の層として台頭しています。これにより標準パッケージは価格圧力にさらされる一方、地域冷房、データセンター、統合内装仕上げにおける複雑な業務は引き続き良好なマージンを維持しています。
BK GulfのUAE初の専用MEPモジュール施設への投資は、オフサイト生産がオプションから戦略的なものへと移行した明確な例の一つです。ALEMCOも2026年にハイパースケールデータセンター納入向けの自動化ワークフローとプレファブリケーションを加速させており、モジュール能力が専門業務の受注競争において中心的な位置を占めるようになっていることを示しています。Royal Advance Electromechanicalは2026年1月に専用モジュール工場ラインを立ち上げ、初年度収益として5,000万アラブ首長国連邦ディルハム(1,360万米ドル)を目標とし、同じ市場の方向性を強化しています。Al-Futtaim Engineeringのドバイ・エキシビション・センターでの短縮納入は、現場のタイムラインが厳しい場合でも、労働力の調整、統合、実行規律が大規模パッケージを獲得できることを示す別の例です。Johnson Controlsは2026年5月にAIファクトリー冷却に関する第2弾のデータセンター参照設計ガイドをリリースし、GCCの請負業者が満たす必要性を増している技術基準に影響を与えることで、サプライヤー側からの圧力を加えました[3]。
最も明確なホワイトスペースの機会は、パフォーマンスベースサービス、専門液体冷却、サウジアラビアのギガプロジェクト向けクロスボーダー統合デリバリーです。CCCやCSCEC Middle Eastなどの隣接プレーヤーが選定された産業・文化パッケージに登場していますが、その役割は純粋な建築MEP納入よりもEPC主導または土木主導のプロジェクトにおいてより強力です。開発業者がGCCの異なる管轄区域にわたるハンドオフリスクの削減とより信頼性の高いコンプライアンスを求めているため、国別ライセンス、認証、規制への精通は依然として重要です。これにより、特に地域エネルギー、ミッションクリティカル冷却、デジタル運営能力が決定的な場合に、GCC MEPサービス市場は規模の大きい既存企業と集中型ニッチ請負業者の両方に開かれたままとなっています。
GCC メカニカル、エレクトリカル、およびプランビング(MEP)サービス業界リーダー
-
BK Gulf
-
ALEMCO
-
Al-Futtaim Engineering
-
Voltas
-
Khansaheb MEP
- 注:主要企業の掲載順は順位を示すものではありません。
GCC メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場 このレポートでカバーされる企業
- BK Gulf
- ALEMCO
- Al-Futtaim Engineering
- Voltas
- Khansaheb MEP
- JLW Middle East
- AG Engineering & Power Contracting
- ASU
- IEMS
- Royal Advance Electromechanical
- CCC
- CSCEC Middle East
- Drake & Scull Engineering
- ETA Engineering
- EFECO
- Menasco
- GECO M&E
- Bin Dasmal (BETAM)
- Adeeb Group
- Horizon Gulf
- Elemec
最近の産業開発事情 GCC メカニカル、エレクトリカル、およびプランビング(MEP)サービス市場
- 2026年5月:エミレーツ航空がドバイ・サウスで51 ビリオン 米ドルのエンジニアリング複合施設の着工式を行い、110万平方メートルにわたりLEEDプラチナ認証を目指しています。この施設は28機のワイドボディ機を同時に整備し、世界最大のフリースパンハンガー、広大なワークショップスペース、50,000平方メートルの管理インフラにわたるMEPスコープを組み込んでいます。中国鉄道建設公司がメインコントラクターを務め、Arteliaがコンサルタントを担当しています。
- 2026年5月:リヤドでの250 MWハイパースケールAIデータセターの入札が受け付けられました。これはAirTrunkとHumain(サウジアラビアPIFのAIインフラ企業)のコラボレーションであり、GCC史上単一データセンタープロジェクトとして最大規模のMEPスコープの一つを構成しています。
- 2026年4月:Tabreed BahrainがArabian International Companyにマナーマ北部海岸エリアにおける12,000冷凍トンの地域冷房ネットワーク拡張のEPC契約を発注し、2027年夏の稼働開始を目指してバーレーンのネットゼロカーボンコミットメントを支援しています。
- 2026年3月:CSCEC Middle EastとEl Seif Engineering ContractingおよびMidmac Contractingとのジョイントベンチャーが、ディリーヤ・ゲート開発機構プログラム内の旗艦文化インフラプロジェクトであるリヤドのロイヤル・ディリーヤ・オペラハウスのMEPスコープを受注しました。
GCC メカニカル、エレクトリカル、およびプラビング(MEP)サービス市場レポートのスコープ
GCC MEPサービス市場は、タイプ別(メカニカル、エレクトリカル、プランビング、統合MEP)、サービスタイプ別(設計・エンジニアング、設置・試験・試運転、保守・修繕・改修、マネージド/パフォーマンスベース)、エンドユーザー産業別(住宅、商業、インフラ)、地域別(サウジアラビア、UAE、カタール、クウェート、オマーン、バーレーン)に区分されています。市場予測は金額ベース(ビリオン米ドル)で提供されます。
セグメンテーション概要
| メカニカルサービス |
| エレクトリカルサービス |
| プランビングサービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修繕・改修 |
| マネージド/パフォーマンスベースサービス |
| 住宅 |
| 商業 |
| インフラ |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| クウェート |
| オマーン |
| バーレーン |
| タイプ別 | メカニカルサービス |
| エレクトリカルサービス | |
| プランビングサービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修繕・改修 | |
| マネージド/パフォーマンスベースサービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| バーレーン |
レポートで回答される主要な質問
2031年までのGCC MEPサービス市場の予測規模は?
GCC MEPサービス市場は、2026年の30.6 ビリオン 米ドルから2031年までに46.9 ビリオン 米ドルに達すると予測されており、2026〜2031年にかけてCAGR 8.88%を記録します。
GCC MEPサービスにおいて現在収益をリードしているサービスタイプはどれですか?
保守・修繕・改修が2025年に34%のシェアでサービス益をリードしており、大規模な設置済み資産基盤とパフォーマンスベース契約への高まる需要に支えられています。
GCC MEPサービス全体で最も成長の速いタイプセグメントはどれですか?
統合MEPは最も成長の速いタイプセグメントであり、開発業者が複雑なプロジェクトにおける単一責任を好むことから、2031年にかけてCAGR 11.37%で拡大しています。
地域で最も急速に拡大しているエンドユーザーセグメントはどれですか?
インフラは最も成長の速いエンドユーザーセグメントであり、空港、電力グリッド、水資産、ハイパースケールデータセンターに牽引されて2031年にかけてCAGR 11.90%を記録しています。