
Marktgröße und Marktanteil für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
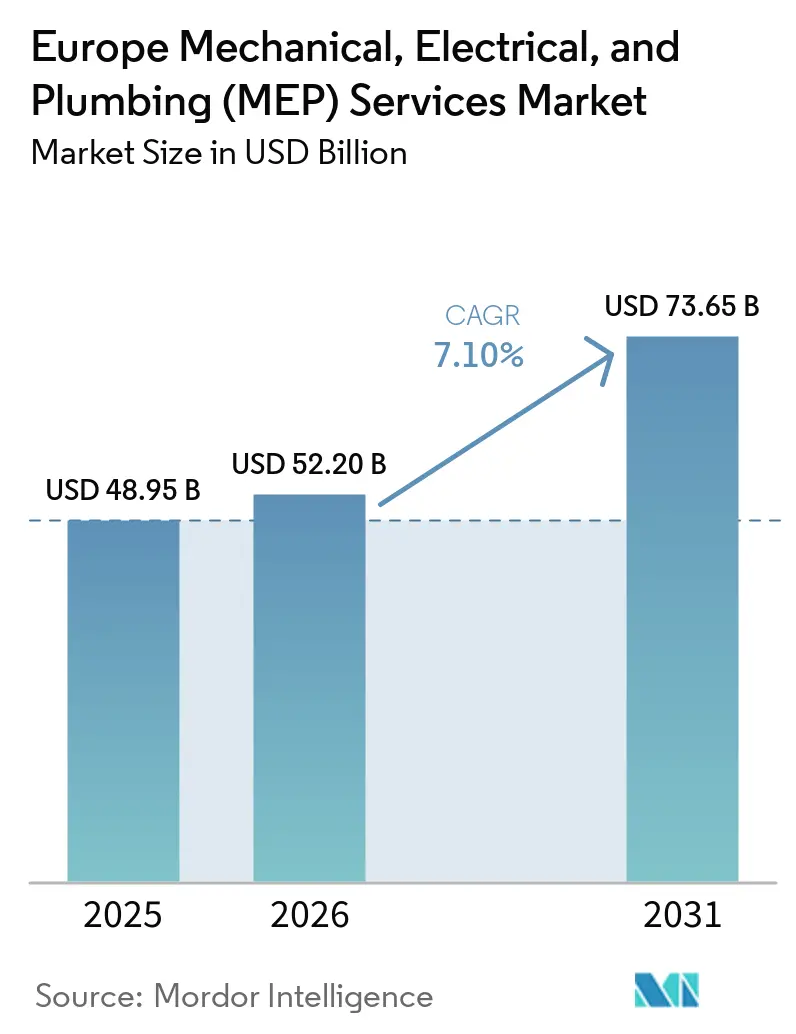
| Marktgröße im Basisjahr (2025) | 48.95 Milliarden US-Dollar |
| Marktgröße (2026) | 52.20 Milliarden US-Dollar |
| Marktgröße (2031) | 73.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.10 % |
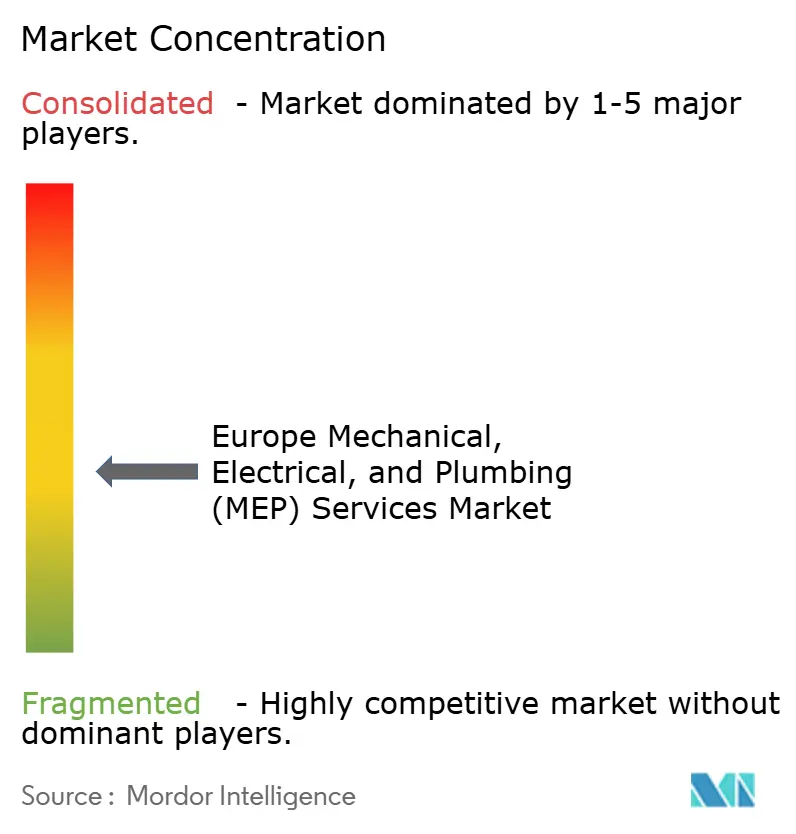
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen von Mordor Intelligence
Die Marktgröße des europäischen Marktes für mechanische, elektrische und sanitäre Dienstleistungen wurde im Jahr 2025 auf 48,95 Milliarden USD geschätzt und soll von 52,20 Milliarden USD im Jahr 2026 auf 73,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,10 % während des Prognosezeitraums (2026–2031). Der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen wird durch die überarbeitete Gebäudeenergieeffizienzrichtlinie (EPBD) geprägt, die die EU-Mitgliedstaaten verpflichtet, den primären Energieverbrauch von Wohngebäuden zu senken, die am wenigsten effizienten Nichtwohngebäude zu renovieren und die Anforderungen an die Gebäudeautomation über einen breiten installierten Bestand auszuweiten, wobei die nationale Umsetzung bis zum 29. Mai 2026 erfolgen muss. Die Nachfrage wird auch durch den alternden Gebäudebestand der Region gestützt, bei dem 75 % der Gebäude eine unterdurchschnittliche Energieeffizienz aufweisen und 85 % bis 95 % der heutigen Gebäude voraussichtlich bis 2050 in Betrieb bleiben werden. Der Investitionsbedarf bleibt hoch, wobei der Finanzierungsbedarf des Gebäudesektors auf jährlich 242 Milliarden EUR (261,4 Milliarden USD) bis 2030 geschätzt wird und öffentliche Mittel nur 15 % dieses Gesamtbetrags abdecken, was eine große Rolle für privates Kapital und spezialisierte Dienstleister lässt. Der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen erhält auch Unterstützung durch subventionierte Renovierungsprogramme und neue Lebenszykluskohlenstoffregeln für Gebäude, die die Position von Unternehmen stärken, die Engineering, Steuerungstechnik und Kohlenstoffmodellierung in einem einzigen Liefermodell kombinieren können.
Wichtigste Erkenntnisse des Berichts
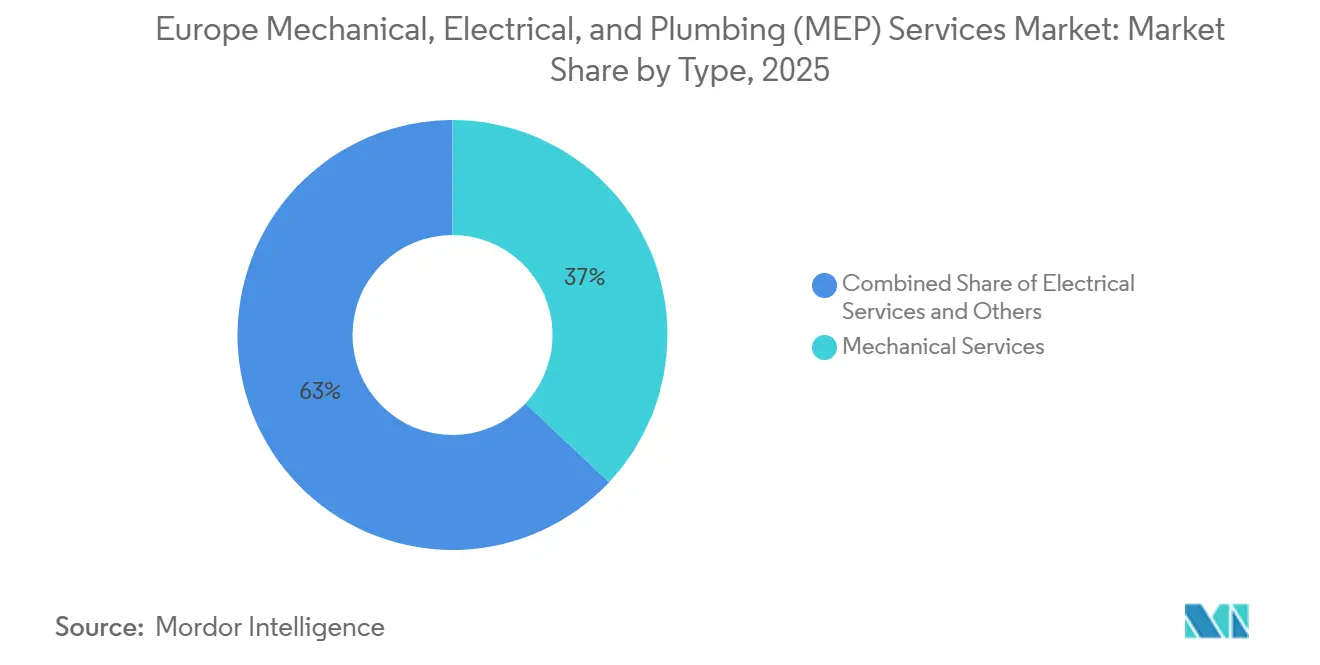
- Nach Typ führten mechanische Dienstleistungen mit einem Anteil von 37 % im Jahr 2025, während integrierte MEP-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,09 % wachsen werden.
- Nach Dienstleistungsart hielten Wartung, Reparatur und Modernisierung im Jahr 2025 einen Anteil von 34 %, während verwaltete / leistungsbasierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen werden.
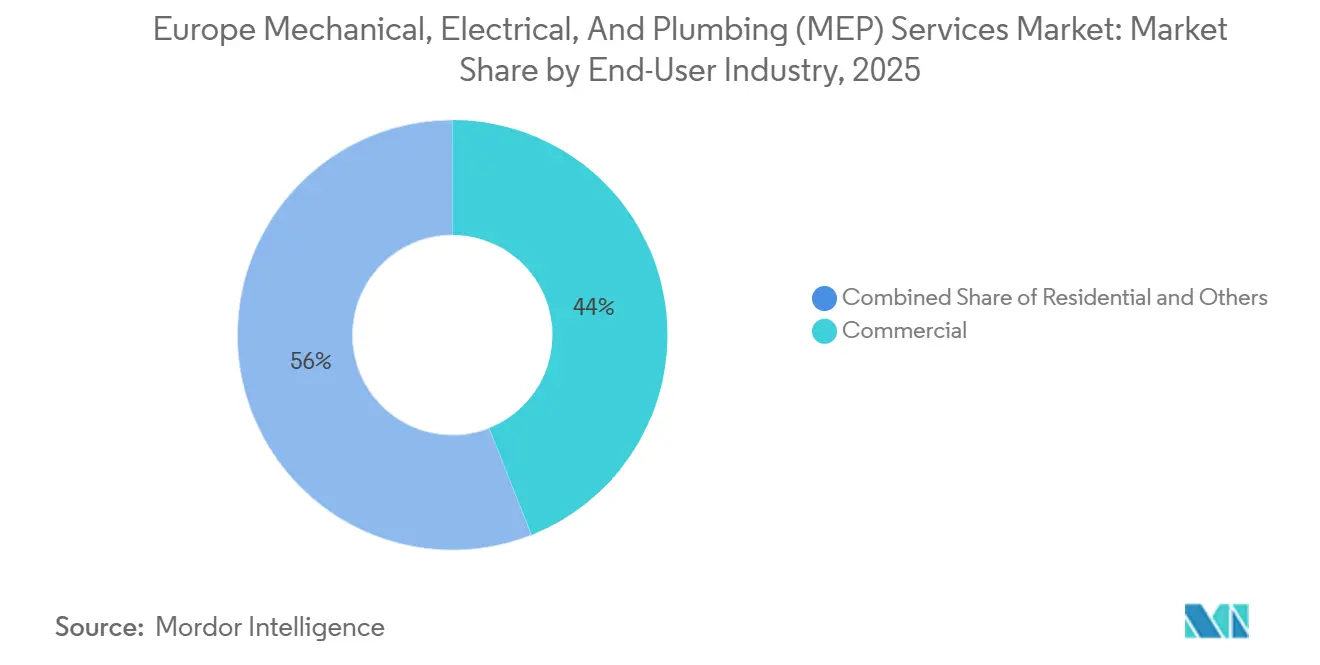
- Nach Endnutzerbranche entfiel auf den Gewerbesektor im Jahr 2025 ein Anteil von 44 % am Markt, während die Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 9,51 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 19 % am europäischen MEP-Dienstleistungsmarkt, während Schweden bis 2031 voraussichtlich die höchste CAGR von 8,59 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überarbeitete EPBD und Mindestanforderungen an die Energieeffizienz von Gebäuden | +2.0% | EU-weit | Mittelfristig (2–4 Jahre) |
| Elektrifizierung als Ersatz für auf fossilen Brennstoffen basierende Heizkessel-Modernisierungen | +1.5% | EU-weit, am stärksten in Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Gebäudeautomation und digitaler Energieausweis-Rollout | +1.2% | EU-weit, Vorreiter in Deutschland, Niederlande, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quartiers- und One-Stop-Shop-Renovierungsprogramme | +0.8% | EU-weit, Spanien, Frankreich, Nordics | Mittelfristig (2–4 Jahre) |
| Smart-Readiness-Upgrades in großen Tertiärgebäuden | +0.7% | Nordwesteuropa, Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Gesamtlebenszykluskohlenstoff-Berichterstattung als Treiber für Systemneuentwurf | +0.6% | Dänemark, Schweden, Niederlande, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überarbeitete EPBD und Mindestanforderungen an die Energieeffizienz von Gebäuden
Die überarbeitete EPBD bleibt der stärkste politische Treiber für den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im aktuellen Zyklus[1]. Sie verpflichtet zur Renovierung der am schlechtesten abschneidenden 16 % der Nichtwohngebäude bis 2030 und 26 % bis 2033, während Wohngebäude den durchschnittlichen Primärenergieverbrauch bis 2030 um 16 % und bis 2035 um 20 % bis 22 % senken müssen. Die Mitgliedstaaten waren verpflichtet, bis zum 31. Dezember 2025 Entwürfe nationaler Gebäuderenovierungspläne einzureichen, und die endgültigen Pläne sind bis zum 31. Dezember 2026 fällig, was Auftragnehmern und Ingenieurbüros eine klarere Sicht auf künftige Arbeitsvolumina verschafft. Das Regelwerk ist gezielter als frühere Politikzyklen, da es die Länder dazu anhält, zunächst den am schlechtesten abschneidenden Teil des Gebäudebestands anzugehen, wodurch ein konzentrierter Pool von Gebäuden entsteht, die tiefgreifende MEP-Eingriffe erfordern. Die EU-Energieeffizienzfinanzierung wurde für 2021 bis 2027 ebenfalls deutlich ausgeweitet, mit zugewiesenen 144,7 Milliarden EUR (156,3 Milliarden USD) und 79,4 Milliarden EUR (85,8 Milliarden USD) aus der Aufbau- und Resilienzfazilität, die für Gebäude vorgesehen sind, was die Projektfinanzierbarkeit in der gesamten Region verbessert. Dies macht den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen weniger abhängig von kurzen Neubauzyklen und stärker abhängig von compliance-getriebenen Modernisierungen bestehender Anlagen.
Elektrifizierung als Ersatz für auf fossilen Brennstoffen basierende Heizkessel-Modernisierungen
Die Elektrifizierung verändert den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen grundlegend, da die finanzielle Unterstützung für eigenständige Heizkessel mit fossilen Brennstoffen ab dem 1. Januar 2025 gemäß Artikel 17(15) der überarbeiteten EPBD eingestellt wurde. Die Wärmepumpenverkäufe in der EU erholten sich 2025 auf 2,34 Millionen Einheiten gegenüber 2,11 Millionen Einheiten im Jahr 2024, und vorläufige Daten aus 13 EU-Mitgliedstaaten deuteten auf ein Marktwachstum von 11 % im Jahr 2025 hin. Dieser Wandel verändert die Art der Modernisierungsumfänge, da Auftragnehmer nun elektrische Upgrades, hydraulischen Abgleich, Steuerungsintegration und Inbetriebnahme anstelle einfacher Heizkessel-Austausche benötigen. Deutschlands geplantes GModG-Rahmenwerk fügt eine weitere Ebene hinzu, indem es die Modernisierungsregeln verschärft und die Verpflichtungen für emissionsarme Gebäude ausweitet, was die Modernisierungsaktivitäten auch bei sich verändernden Technologieentscheidungen aktiv hält. Die EU-Wärmepumpen-Beschleunigungsplattform und das künftige ETS2-Regime für Gebäude bieten weitere politische Unterstützung für diese Entwicklungsrichtung. Für den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen bedeutet dies, dass sich die Nachfrage hin zu komplexeren, höherwertigen Modernisierungspaketen verschiebt.
Gebäudeautomation und digitaler Energieausweis-Rollout
Gebäudeautomation schafft einen eigenständigen Strom von Elektro- und Steuerungsarbeiten innerhalb des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen. Nichtwohngebäude mit Heizungs-, Kühlungs- oder Lüftungsanlagen über 290 kW mussten bis Ende 2024 Gebäudeautomations- und Steuerungssysteme installieren, und der Schwellenwert sinkt bis Ende 2029 auf 70 kW. Dies erweitert die adressierbare Basis von Großgebäuden auf einen viel breiteren Bestand mittelgroßer Gewerbeimmobilien, was eine breitere Installations- und Modernisierungspipeline unterstützt. Die Niederlande haben frühzeitig gehandelt und ab dem 1. Januar 2026 Gebäudeautomations- und Steuerungssysteme für Nichtwohngebäude über 290 kW vorgeschrieben, was Compliance-Arbeiten in diesem Markt unmittelbar statt fernliegend macht. Eine von Fachleuten begutachtete Studie in der Zeitschrift Energies ergab, dass der Wechsel von Klasse D zu Klasse B Automation gemäß EN ISO 52120 in heizungsdominierten Gebäuden 15 % bis 30 % HVAC-Energieeinsparungen erzielen kann. Dieser Leistungsnachweis macht den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen attraktiver für integrierte Auftragnehmer, die HVAC-Austausch mit Automation und Steuerungstechnik kombinieren können.
Quartiers- und One-Stop-Shop-Renovierungsprogramme
Quartiers- und One-Stop-Shop-Renovierungsprogramme unterstützen den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen, indem sie fragmentierte Gebäudemodernisierungen in größere und besser handhabbare Projektpipelines umwandeln. Dies ist von Bedeutung, da die EU nach wie vor mit einer großen Finanzierungslücke bei der Gebäuderenovierung konfrontiert ist, wobei der jährliche Investitionsbedarf bis 2030 auf 242 Milliarden EUR (261,4 Milliarden USD) geschätzt wird und öffentliche Mittel nur 15 % des Gesamtbedarfs decken, was den Wert koordinierter Liefermodelle unterstreicht, die die Projektdurchführung und den Kapitaleinsatz verbessern können. Der Soziale Klimafonds, der ab 2026 mit 86,7 Milliarden EUR (93,6 Milliarden USD) eingesetzt wird, stärkt diesen Treiber weiter, indem er Mittel für energieeffiziente Renovierungen und saubere Heizung für gefährdete Haushalte bereitstellt und so eine stabilere Modernisierungspipeline für Dienstleister schafft. Frankreich zeigt bereits, wie öffentliche Unterstützung die Nachfrage aufrechterhalten kann, mit einer jährlichen Unterstützung für die energetische Gebäuderenovierung von 9,3 Milliarden EUR (10 Milliarden USD) über staatliche, steuerliche und CEE-Mechanismen, während das Budget der ANAH für 2025 4,4 Milliarden EUR (4,8 Milliarden USD) erreichte. Spanien fügt durch sein Programm zur Sanierung öffentlicher Gebäude weiteren Schwung hinzu, das die Renovierung von mindestens 1,23 Millionen m² mit 30 % Reduzierungen des Primärenergieverbrauchs bis Juni 2026 anstrebt. Diese Programme sind besonders relevant in Frankreich, Spanien und den nordischen Ländern, da sie dazu beitragen, technische Arbeiten in den Bereichen HVAC, Steuerungstechnik, elektrische Upgrades und Sanitärsysteme zu bündeln, was die mittelfristige Auftragssichtbarkeit für integrierte MEP-Auftragnehmer unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten Modernisierungstechnikern | -0.9% | EU-weit, akut in Deutschland, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten bei fragmentiertem Altgebäudebestand | -0.8% | EU-weit, am stärksten in Süd- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Geteilte Anreize zwischen Vermietern und Mietern | -0.6% | Deutschland, Schweden, breitere EU | Langfristig (≥ 4 Jahre) |
| Daten- und Interoperabilitäts-Compliance-Belastung für Gebäudeautomations- und Steuerungssysteme | -0.5% | EU-weit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Modernisierungstechnikern
Die Verfügbarkeit von Arbeitskräften bleibt die deutlichste Lieferbeschränkung für den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen. Die Europäische Kommission schätzt, dass mindestens 750.000 zusätzliche Wärmepumpeninstallateure benötigt werden und mindestens 50 % der derzeitigen Installateure für Wärmepumpenarbeiten umgeschult werden müssen. Derselbe politische Rahmen erkennt auch Qualifikationshindernisse und One-Stop-Shop-Lücken als wesentliche Hindernisse für die Renovierungsdurchführung an, was darauf hindeutet, dass die Einschränkung sowohl institutioneller als auch operativer Natur ist. Engpässe sind jetzt wichtiger, da Modernisierungsumfänge zunehmend elektrische, mechanische, Nassinstallations-, Automations- und Steuerungsarbeiten in einem einzigen Projekt kombinieren. Qualifikationssysteme schränken auch die Basis der berechtigten Auftragnehmer ein, was die technische Qualität verbessert, aber die Anzahl der Unternehmen reduziert, die für komplexe compliance-getriebene Projekte bieten können. Dies hält die Nachfrage intakt, verlangsamt aber die Umwandlung von politischer Nachfrage in gebuchten Umsatz im europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen.
Hohe Investitionskosten bei fragmentiertem Altgebäudebestand
Hohe Investitionskosten im fragmentierten Altgebäudebestand Europas bleiben eine langfristige Einschränkung für den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen, da viele Modernisierungsprojekte tiefgreifende Systemupgrades statt begrenzter Austausche erfordern. Die Kostenbelastung wird durch das Alter und die Qualität des regionalen Gebäudebestands verstärkt, bei dem 75 % der Gebäude eine unterdurchschnittliche Energieeffizienz aufweisen und 85 % bis 95 % der heutigen Gebäude voraussichtlich bis 2050 in Betrieb bleiben werden, was bedeutet, dass ein großer Teil der künftigen Nachfrage in komplexen Bestandsgebäuden statt in standardisierten Neubauten liegt. Die Finanzierungslücke ist ebenfalls erheblich, wobei der EU-Investitionsbedarf im Gebäudesektor auf 242 Milliarden EUR (261,4 Milliarden USD) pro Jahr bis 2030 geschätzt wird, während öffentliche Mittel nur 15 % des Gesamtbedarfs decken. Dies begrenzt die Projektrealisierung, da Eigentümer häufig Heizungs-, Kühlungs-, Steuerungs-, Elektro- und Sanitärmodernisierungen innerhalb eines einzigen Renovierungszyklus kombinieren müssen, um die Compliance-Ziele der überarbeiteten EPBD zu erfüllen. Die Belastung ist am stärksten in Süd- und Osteuropa, wo fragmentierte Eigentumsstrukturen und geringere Finanzierungskapazitäten eine groß angelegte Renovierung innerhalb eines einzigen Investitionsplans erschweren. Infolgedessen sieht sich der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Teilen der Region weiterhin mit einem langsameren Liefertempo konfrontiert, selbst wenn die regulatorische Nachfrage stark bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Mechanische Dienstleistungen führen, während integrierte Plattformen an Fahrt gewinnenMechanische Dienstleistungen hielten im Jahr 2025 einen Anteil von 37 % am europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen, was sie zum größten Typsegment in der Region machte. Diese Führungsposition spiegelt HVAC-Austauschzyklen, die Einführung von Wärmepumpen und Fernwärme-Modernisierungsarbeiten wider, die alle unter dem aktuellen politischen Mix zunehmen. Elektrische Dienstleistungen und Sanitärdienstleistungen bleiben wichtige angrenzende Volumina, da die meisten Energieupgrades nun Stromupgrades, Steuerungsverkabelung, hydraulischen Abgleich und Nassinstallationsarbeiten im selben Paket umfassen. Sanitärdienstleistungen profitieren auch von der Umstellung auf Wärmepumpen und Niedertemperatursystemdesign, bei dem die wasserseitige Optimierung Teil des Kern-Engineering-Umfangs wird. Dies hält den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen fest an Gesamtsystem-Modernisierungen statt an isolierten Geräteaustauschen gebunden.
Integrierte MEP-Dienstleistungen sollen bis 2031 mit einer CAGR von 9,09 % wachsen, und die Marktgröße des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen für dieses Segment expandiert schneller, weil Auftraggeber eine einzige Verantwortungsstelle für Design, Installation, Automation und Inbetriebnahme wünschen. Innerhalb der europäischen Branche für mechanische, elektrische und sanitäre (MEP) Dienstleistungen ist dieser Wandel am deutlichsten in Rechenzentren, Biowissenschaften und technisch anspruchsvollen öffentlichen Projekten sichtbar, bei denen Schnittstellenrisiken kostspielig sind. Deutschlands Modernisierungsrahmen erhöht auch den Bedarf an gebündelten Umfängen, die Automation, Abgleich und Leistungs-Compliance im selben Vertrag kombinieren. VINCI Energies' Akquisitionen von Zimmer & Hälbig und R+S in Deutschland im Jahr 2025 zeigen, wie große Konzerne tiefere integrierte Lieferkapazitäten aufbauen, anstatt sich auf die Expansion einzelner Gewerke zu verlassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungsart:
Modernisierungsarbeiten führen, während Leistungsverträge an Bedeutung gewinnenWartung, Reparatur und Modernisierung hielten im Jahr 2025 einen Anteil von 34 %, was sie zum größten Dienstleistungstyp-Segment im europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen machte. Dieses Muster passt zu einer Region, in der politische Maßnahmen, Subventionen und Compliance-Maßnahmen auf Bestandsgebäude statt auf einen breit angelegten Neubau-Zyklus ausgerichtet sind. Design und Engineering sowie Installation, Prüfung und Inbetriebnahme bilden weiterhin die Kern-Projektlieferpipeline, aber diese Aktivitäten sind stärker dem schwächeren Baubeginn in einigen großen nationalen Märkten ausgesetzt. Der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen schöpft daher mehr Stabilität aus Renovierungsprogrammen und geplanten Modernisierungen als aus kurzfristigen Gebäudefertigstellungen.
Verwaltete / leistungsbasierte Dienstleistungen sollen bis 2031 mit einer CAGR von 8,24 % wachsen, und die Marktgröße des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen für dieses Segment steigt, weil Kunden von der Gerätebeschaffung zu garantierten Betriebsergebnissen wechseln. Innerhalb der europäischen Branche für mechanische, elektrische und sanitäre (MEP) Dienstleistungen ist dieses Modell attraktiv, weil es die Anreize der Auftragnehmer mit Energieleistung, Betriebszeit und digitalem Monitoring in Einklang bringt. VINCI Energies erweiterte seine NETO-Niedrigkohlenstoff-Leistungsverträge in Frankreich, und DSM-Firmenich unterzeichnete im April 2025 für vier Produktionsstandorte, was zeigt, dass Industriekunden bereit sind, messbare Effizienzresultate zu kaufen[2]. SPIEs mehrjährige Facility-Management-Arbeiten in Frankfurt und Belgien zeigen auch, dass technisches Monitoring, Beleuchtungsupgrades, HVAC-Überwachung und Optimierungsdienstleistungen Teil längerer Betriebsverträge statt kurzer Serviceeinsätze werden. Dies macht wiederkehrende Serviceumsätze für den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen über den Prognosezeitraum hinweg wichtiger.
Nach Endnutzerbranche:
Gewerbeausgaben führen, während Infrastruktur schneller wächstGewerbe entfiel im Jahr 2025 auf einen Anteil von 29 %, was es als strukturellen Anker des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen beibehielt. Büros, Einzelhandelsimmobilien, Krankenhäuser, Hotels und öffentliche Gebäude stehen unter dem stärksten Druck durch Automationsregeln, Smart-Readiness-Anforderungen und Mindestleistungserwartungen, sodass ein Großteil der Compliance-Arbeiten der Region in diesem Bestand liegt. Dies hält die gewerbliche Nachfrage breit, selbst wenn die private Investitionsstimmung nachlässt. Es schafft auch Raum für gebündelte Verträge, die Steuerungstechnik, HVAC, elektrische Upgrades und laufendes Monitoring in einem Servicepaket kombinieren. In der Praxis stützt sich der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen weiterhin auf Gewerbegebäude, da diese im Mittelpunkt sowohl der regulatorischen Durchsetzung als auch messbarer Energieeinsparungen stehen.
Infrastruktur soll bis 2031 mit einer CAGR von 9,51 % wachsen, und die Marktgröße des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen für dieses Segment wird durch Rechenzentren, Netzanlagen, Wasserstoffprojekte und andere transitionsgebundene Einrichtungen angehoben. Equans Data Centers lieferte 2024 und 2025 in ganz Europa mehr als 80 MW IT-Leistung, was das Ausmaß der MEP-Aktivitäten unterstreicht, die nun mit digitaler Infrastruktur verbunden sind. Mercury Engineerings Schönebecker Anlage in Deutschland zeigt auch, wie Lieferketten rund um die Lieferung von Rechenzentren, Halbleitern und Biowissenschaften in Kontinentaleuropa organisiert werden. Die Wohngebäudenachfrage bleibt bei Neubauaktivitäten schwächer, aber subventionierte Renovierungsprogramme in Frankreich und breitere EU-Unterstützung halten Modernisierungsarbeiten in dieser Endnutzergruppe aktiv.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Westeuropa Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen
Deutschland hielt im Jahr 2025 einen Anteil von 19 % am europäischen Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen und blieb damit der größte Einzelländermarkt in der Region. Die mittelfristige Nachfrageentwicklung stützt sich maßgeblich auf den GModG-Pfad, der strengere Modernisierungsanforderungen, umfassendere Automatisierungspflichten und einen klareren Weg hin zu Gebäuden mit Netto-Null-Emissionen vorgibt. Diese politische Ausrichtung ist von Bedeutung, da Deutschland nach wie vor die größte adressierbare Basis für Sanierungsmaßnahmen darstellt, auch wenn Teile des Baukonjunkturzyklus weiterhin schwach bleiben. Das Vereinigte Königreich verfolgt außerhalb des EU-Rahmens einen eigenständigen regulatorischen Weg, generiert jedoch weiterhin bedeutende Ingenieur- und Infrastrukturdienstleistungsaufträge, wie die Vergabe eines Rahmenvertrags für professionelle Dienstleistungen im Wert von 780 Millionen GBP (990,6 Millionen USD) an AtkinsRéalis im April 2024 sowie der Beitritt von Jacobs und AtkinsRéalis zum SPaTS3-Rahmenvertrag von National Highways England im Juli 2025 belegen. Frankreich bleibt einer der stärksten durch Sanierungsmaßnahmen getriebenen Märkte, da die öffentliche finanzielle Förderung der energetischen Gebäudesanierung bei nahezu 9,3 Milliarden EUR (10 Milliarden USD) jährlich liegt, wobei das Budget der ANAH für 2025 4,4 Milliarden EUR (4,8 Milliarden USD) erreicht und die RE2020 ab dem ersten Quartal 2025 vollständig auf neue Tertiärgebäude Anwendung findet.
Nordics Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen
Schweden ist bis 2031 der am schnellsten wachsende Ländermarkt im europäischen Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen, und die dortige Nachfrage wird zunehmend durch Energiesysteme geprägt und nicht mehr allein durch den traditionellen Gebäudebau. Schwedische öffentliche Quellen zeigen, dass bereits mehr als 90 % der Mehrfamilienhäuser Fernwärme nutzen, was die Projektnachfrage in Richtung Steuerungstechnik, Netzwerkintegration, Automatisierung und Compliance-Modernisierungen im älteren Wohnungsbestand verschiebt. Schweden hebt sich auch dadurch hervor, dass seine Sanierungsherausforderung auf den älteren Mehrfamilienhausbestand aus den 1960er und 1970er Jahren ausgerichtet ist und nicht allein auf die massenhafte Umstellung von Heizungsenergieträgern. Dänemark und Norwegen bilden zusammen mit Schweden einen nordischen Cluster, in dem Fernenergie, Wärmerückgewinnung und die Integration intelligenter Gebäudetechnik die zentralen Nachfragethemen bleiben, wobei Dänemark ab 2025 bereits verbindliche gebäudeweite CO₂-Grenzwerte anwendet.
Weitere europäische Märkte
Spanien, Italien und die Niederlande bilden die nächste Opportunitätsebene im europäischen Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen. Das spanische Sanierungsprogramm für öffentliche Gebäude zielt auf die Renovierung von mindestens 1,23 Millionen m² öffentlicher Gebäude mit einer Reduzierung des Primärenergieverbrauchs um 30 % bis Juni 2026 ab, was Modernisierungsarbeiten in institutionellen Liegenschaften nachhaltig stützt. Die Niederlande schreiten bei der Einhaltung von Steuerungsvorschriften zügig voran, da Nichtwohngebäude mit einer Leistung über 290 kW seit dem 1. Januar 2026 den GACS-Anforderungen unterliegen. Der Anreizreset in Italien hat den früheren Superbonus-Schub abgekühlt, doch der große Bestand älterer Wohngebäude unterstützt weiterhin eine mehrjährige MEP-Arbeitslast durch Sanierung und Systemerneuerung. Auch der Rest Europas wird zunehmend aktiver, da die Umsetzungsfristen der EPBD politische Verpflichtungen in geförderte Projekte in einem breiteren Spektrum nationaler Märkte überführen.
Wettbewerbslandschaft
Der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen ist an der Spitze mäßig konzentriert, wo SPIE, VINCI Energies, Equans, ENGIE Solutions und Eiffage Énergie Systèmes in den Bereichen Design, Installation, Wartung und leistungsbasierte Arbeiten konkurrieren. Der Markt bleibt unterhalb dieser Ebene fragmentiert, da mehrere hundert regionale Spezialisten und gewerkeorientierte Auftragnehmer lokale Nischen, technische Teilgewerke und spezifische Kundengruppen bedienen. Diese Struktur bedeutet, dass Größe bei großen Ausschreibungen wichtig ist, aber lokale Ausführungstiefe bei der täglichen Projektabwicklung weiterhin wichtig ist. Es hilft auch zu erklären, warum integrierte Plattformen Marktanteile gewinnen, während unabhängige Spezialisten weiterhin Kapazitätslücken füllen. Für den europäischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen wird der Wettbewerb ebenso sehr durch Liefermodell und technische Breite wie durch den Preis geprägt.
Akquisitionsaktivitäten sind eines der deutlichsten Zeichen strategischer Positionierung im Markt. VINCI Energies schloss 2025 33 Akquisitionen ab, darunter Zimmer & Hälbig für HVAC in sensiblen Gebäuden und R+S für Elektro- und Automationsarbeiten in Deutschland, was zeigt, wie große Konzerne Fähigkeitslücken durch Zukäufe schließen, anstatt auf organisches Wachstum zu warten. Turner Construction schloss die Akquisition der Dornan Group im Januar 2025 ab, was einen kombinierten Auftragsbestand von über 33 Milliarden USD brachte und nordamerikanisches Kapital in die europäische Spezialistenstufe einbrachte. Mercury Engineerings Eröffnung seiner Schönebecker Offsite-Fertigungsanlage im April 2026 zeigt eine parallele Strategie, die sich auf industrialisierte Lieferkapazitäten für Rechenzentren, Halbleiter und Biowissenschaften konzentriert.
Ein zweites Wettbewerbsthema ist die wachsende Bedeutung digitaler Steuerungs- und Berichtsfähigkeiten in langfristigen Verträgen. SPIEs Einsatz von Smart FM 360° und der Beeldi-Schnittstelle am Siemens-Standort in Huizingen zeigt, wie Unternehmen technisches Facility Management mit datengetriebenem Optimierungs- und Energiereporting kombinieren[3]. Die Chance ist noch breiter bei der fragmentierten Wohngebäuderenovierung, wo Materialien der Europäischen Kommission zeigen, dass viele Eigentümer sich der One-Stop-Shops in ihrer Nähe nicht bewusst sind, was Raum für Koordinatoren und Managed-Service-Modelle lässt, die die Kundenreise vereinfachen. Eintrittsbarrieren steigen auch, weil EPBD-Artikel 23, Automationsstandards und Smart-Readiness-Anforderungen eine bessere Integration über HVAC, Elektro, Steuerungstechnik und Compliance-Reporting hinweg verlangen. Dieses Umfeld begünstigt Auftragnehmer, die technische Tiefe, digitale Fähigkeiten und gewerkeübergreifende Koordination über eine lange Servicelebensdauer nachweisen können.
Marktführer der europäischen Branche für mechanische, elektrische und sanitäre (MEP) Dienstleistungen
-
SPIE
-
VINCI Energies
-
Equans
-
ENGIE Solutions
-
Eiffage Énergie Systèmes
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen Unternehmen in diesem Bericht
- SPIE
- VINCI Energies
- Equans
- ENGIE Solutions
- Eiffage Énergie Systèmes
- Bilfinger
- Exyte
- Ramboll
- Cundall
- Arup
- WSP
- AtkinsRéalis
- AECOM
- Jacobs
- Mott MacDonald
- Stantec
- Mercury Engineering
- Dornan
- Bouygues Energies & Services
- Hochtief Engineering
- Arcadis
Neueste Industrielle Entwicklungen in Europa Markt für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen
- Mai 2026: EWE vergab an Bilfinger einen Großauftrag für Stahlbau, Rohrleitungen und Komponentenmontage für seine 320-MW-Wasserstoffproduktionsanlage in Emden, Deutschland, einen der größten Umfänge im Rahmen des IPCEI-finanzierten europäischen Projekts „Clean Hydrogen Coastline”, mit einer Inbetriebnahme der Anlage, die für Ende 2027 geplant ist.
- April 2026: Mercury Engineering eröffnete offiziell seine 25 Millionen EUR (27 Millionen USD) teure Offsite-Fertigungsanlage in Schönebeck, Deutschland, mit 13.000 m² Produktionsfläche, die als kontinentaleuropäischer Engineering- und Fertigungshub des Unternehmens für die MEP-Lieferung in Rechenzentren, Halbleitern und Biowissenschaften dient.
- Februar 2026: Bilfinger sicherte sich als Teil eines Konsortiums Verträge für BPs 100-MW-Grünwasserstoff-Elektrolyseur in Lingen, Deutschland, mit Vorfertigung, Montage und HVAC-Installation, mit einer für 2027 geplanten Inbetriebnahme.
- Januar 2026: Equans und BESIX erhielten das Abnahmeprotokoll für Phase 1A und 1B des KevlinX 40-MVA-Tier-III-Rechenzentrums in Neder-Over-Heembeek, Belgien, wobei Equans den vollständigen MEP-Umfang einschließlich HVAC, Kühlung, Stromversorgung, Brandschutz und Sicherheitssystemen lieferte.
Berichtsumfang des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen
Der Bericht über den europäischen MEP-Dienstleistungsmarkt ist segmentiert nach Typ (Mechanisch, Elektrisch, Sanitär, Integrierte MEP), Dienstleistungsart (Design & Engineering, Installation & Inbetriebnahme, Wartung & Modernisierung, Managed Services), Endnutzer (Wohngebäude, Gewerbe, Infrastruktur) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Spanien, Italien, Niederlande, Schweden, Dänemark, Norwegen, Rest Europas). Prognosen werden in Wertangaben (Milliarden USD) bereitgestellt.
Segmentierungsübersicht
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Design & Engineering |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Modernisierung |
| Verwaltete / leistungsbasierte Dienstleistungen |
| Wohngebäude |
| Gewerbe |
| Infrastruktur |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Spanien |
| Italien |
| Niederlande |
| Schweden |
| Dänemark |
| Norwegen |
| Rest Europas |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Design & Engineering |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Modernisierung | |
| Verwaltete / leistungsbasierte Dienstleistungen | |
| Nach Endnutzerbranche | Wohngebäude |
| Gewerbe | |
| Infrastruktur | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Niederlande | |
| Schweden | |
| Dänemark | |
| Norwegen | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Jahr 2026?
Der europäische Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen wird im Jahr 2026 auf 52,2 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 7,1 % 73,65 Milliarden USD erreichen.
Was treibt die Nachfrage nach MEP-Dienstleistungen in Europa an?
Die stärksten Nachfragetreiber sind die überarbeitete EPBD, die obligatorische Renovierung ineffizienter Gebäude, der Rollout der Gebäudeautomation, die Einführung von Wärmepumpen und subventionierte Renovierungsfinanzierung im bestehenden Gebäudebestand.
Welche Dienstleistungskategorie führt die Ausgaben in Europa an?
Wartung, Reparatur und Modernisierung führten im Jahr 2025 mit einem Anteil von 34 %, was Europas renovierungsorientierte politische Ausrichtung und das Alter des installierten Gebäudebestands widerspiegelt.
Welches Typsegment wächst in diesem Bereich am schnellsten?
Integrierte MEP-Dienstleistungen sind das am schnellsten wachsende Typsegment mit einer prognostizierten CAGR von 9,09 % bis 2031, da Kunden zunehmend einen einzigen Auftragnehmer für gewerkeübergreifende Umfänge wünschen.
Welche Endnutzergruppe bietet die stärksten Wachstumsaussichten?
Infrastruktur weist mit einer CAGR von 9,51 % bis 2031 das höchste Wachstum auf, unterstützt durch Rechenzentren, Netzausbau, Wasserstoffprojekte und andere Anlagen der Energiewende.