
Größe und Marktanteil des Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Nordafrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
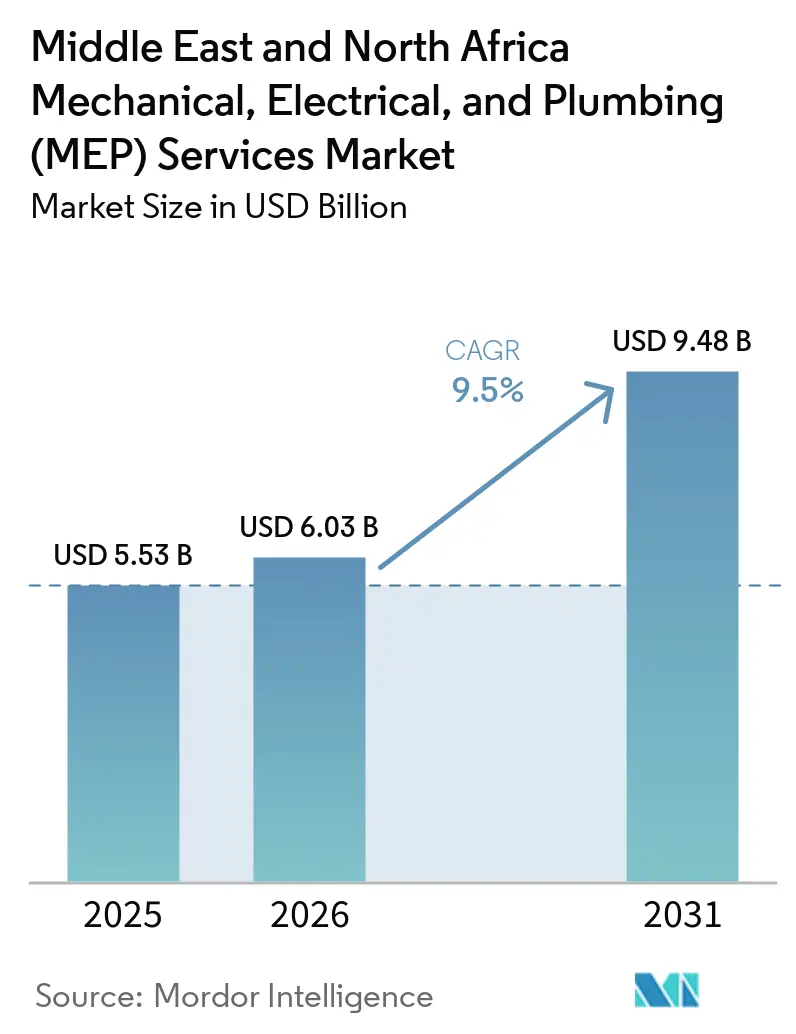
| Marktgröße im Basisjahr (2025) | 5.53 Milliarden US-Dollar |
| Marktgröße (2026) | 6.03 Milliarden US-Dollar |
| Marktgröße (2031) | 9.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.50 % |
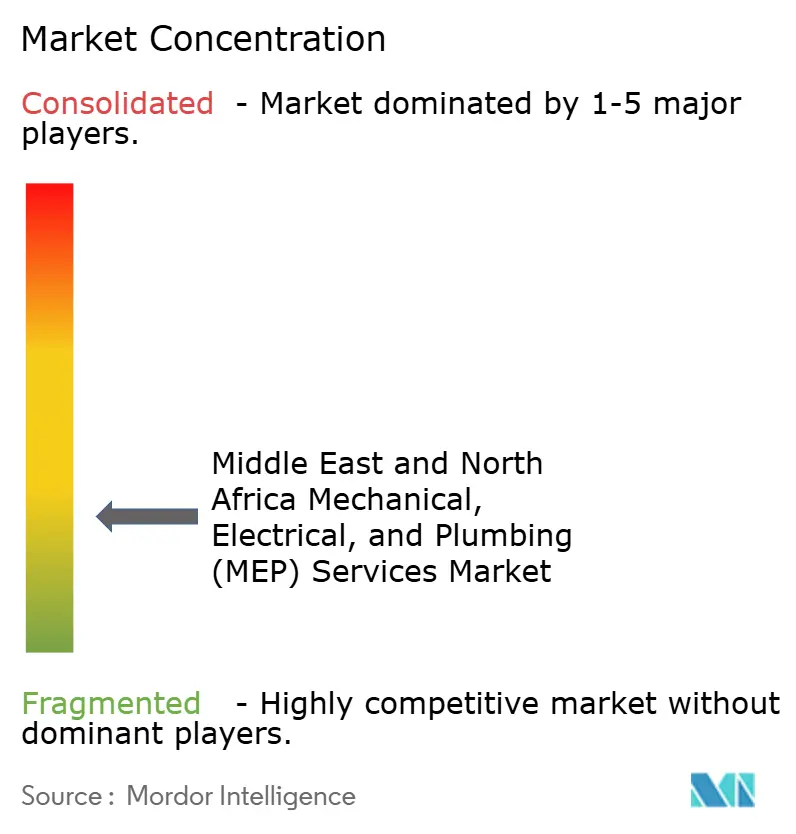
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Nordafrika von Mordor Intelligence
Die Marktgröße für Mechanische, Elektrische und Sanitäre Dienstleistungen im Nahen Osten und Nordafrika wird voraussichtlich 5,53 Milliarden USD im Jahr 2025, 6,03 Milliarden USD im Jahr 2026 betragen und bis 2031 9,48 Milliarden USD erreichen, mit einem CAGR von 9,5 % von 2026 bis 2031. Saudi-Arabien bleibt der wichtigste Volumentreiber, da staatlich geförderte Bauprojekte große mechanische, elektrische und sanitäre Pakete über langfristige Programme hinweg vorantreiben, was dem MENA-MEP-Dienstleistungsmarkt einen klaren Schwerpunkt verleiht. Die VAE sorgen für ein Gleichgewicht im MENA-MEP-Dienstleistungsmarkt, da die Nachfrage aus gewerblichen Immobilien, Rechenzentren, Hospitality-Objekten und Sanierungsarbeiten stammt und nicht aus einem einzigen Finanzierungskanal. Energieeffiziente Modernisierungen gewinnen in einem kühlungsintensiven Gebäudebestand zunehmend an Bedeutung, was den Wert designorientierter Leistungsbereiche steigert und nach der ersten Projektabwicklung längere Wartungsmöglichkeiten schafft. Rechenzentren und Fernkälteversorgung erhöhen auch die technische Intensität des MENA-MEP-Dienstleistungsmarktes, insbesondere dort, wo Projektentwickler eine integrierte Verantwortung über mehrere Gebäudesysteme hinweg und eine schnellere Koordination zwischen Planung und Ausführung wünschen. Der Wettbewerb bleibt moderat bis hoch, und Auftragnehmer mit stärkeren Bilanzen, eigener Fertigung und digitaler Koordinationsfähigkeit sind besser positioniert, um Zahlungsverzögerungen, Arbeitsdruck und Materialvolatilität zu bewältigen.
Wichtigste Erkenntnisse des Berichts
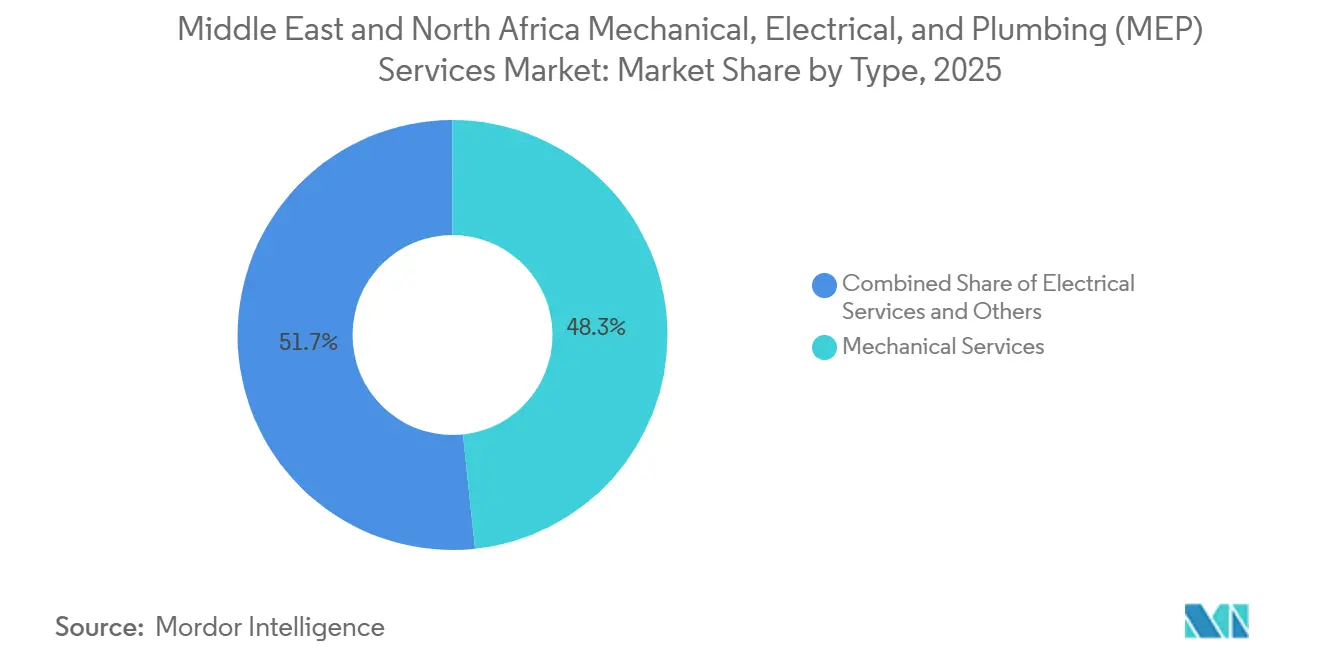
- Nach Typ hielten mechanische Dienstleistungen im Jahr 2025 einen Anteil von 48,3 %, während integrierte MEP-Dienstleistungen bis 2031 das stärkste Wachstum mit einem CAGR von 12,1 % verzeichnen sollen.
- Nach Dienstleistungsart hielt Planung und Ingenieurwesen im Jahr 2025 einen Anteil von 36,3 %, während sonstige Dienstleistungen bis 2031 mit einem CAGR von 11 % wachsen sollen.
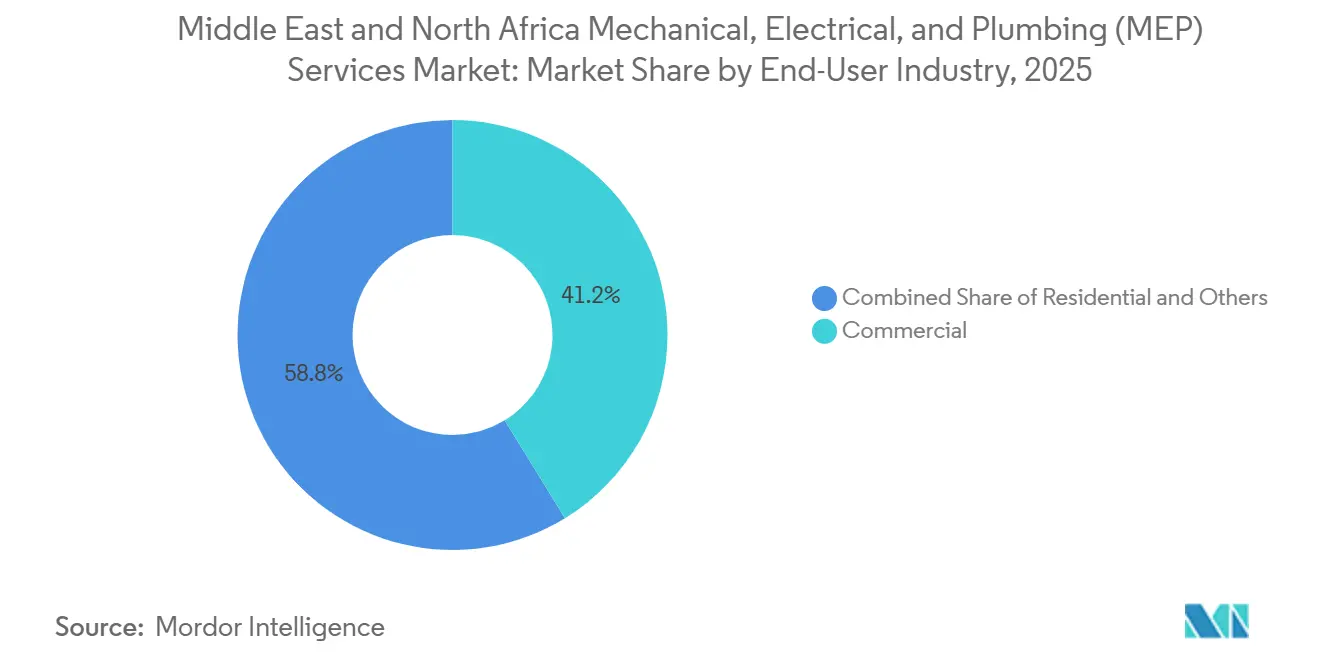
- Nach Endverbraucherbranche hielt der kommerzielle Sektor im Jahr 2025 einen Anteil von 41,2 %, während die Infrastruktur bis 2031 mit einem CAGR von 12,7 % wachsen soll.
- Nach Geografie entfiel auf Saudi-Arabien im Jahr 2025 ein Anteil von 25,1 %, während Katar innerhalb des restlichen MENA-Raums bis 2031 mit einem CAGR von 11,4 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saudi-Arabiens Gigaprojekte und gemischt genutzte Expansion in den VAE | +2.5% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Rechenzentren, Fernkälteversorgung und unternehmenskritischen Anlagen | +2.0% | VAE, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz-Sanierungen in kühlungsintensiven Gebäuden | +1.5% | Global, mit konzentrierten Gewinnen in VAE, KSA, Ägypten | Mittelfristig (2-4 Jahre) |
| BIM-gestützte Planungskoordination und modulare MEP-Einführung | +0.8% | VAE, KSA, regionale Ausbreitung | Mittelfristig (2-4 Jahre) |
| Flughafen-, Tourismus- und Neustadtprojekte in Nordafrika | +0.7% | Marokko, Ägypten, Türkei | Mittelfristig (2-4 Jahre) |
| Wasserwiederverwendung, Meerwasserentsalzungsanbindung und Bedarf an hocheffizienten Sanitäranlagen | +0.6% | Saudi-Arabien, VAE, Ägypten, Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saudi-Arabiens Gigaprojekte und gemischt genutzte Expansion in den VAE
Die Aktivitäten rund um saudi-arabische Gigaprojekte bleiben der größte Nachfragemotor im MENA-MEP-Dienstleistungsmarkt, auch wenn Projektauftraggeber eine strengere Sequenzierung und Machbarkeitsprüfungen bei sehr großen Programmen anwenden. Die Expo 2030 Riad und die FIFA-Weltmeisterschaft 2034 halten kurzfristige Pakete an sichtbare Liefermeilensteine gebunden, was die aktive Pipeline ausführungsorientierter als schlagzeilenorientiert macht. In den VAE hält die Nachfrage nach gemischt genutzten und Destination-Projekten den MENA-MEP-Dienstleistungsmarkt breit aufgestellt über gewerbliche, Freizeit-, Hospitality- und Wohnformate, was die Abhängigkeit von einer einzigen Projektklasse reduziert. Saudi-arabische Auftraggeber wenden auch Anforderungen an den Inlandswertschöpfungsanteil aktiver an, was den Wettbewerb in Richtung Auftragnehmer mit lokaler Fertigung, Ausbildungskapazität und Liefertiefe im Königreich verschiebt. Größe spielt in diesem Marktsegment nach wie vor eine Rolle, aber Ausführungsglaubwürdigkeit ist nun wichtiger als der angekündigte Projektwert.
Nachfrage nach Rechenzentren, Fernkälteversorgung und unternehmenskritischen Anlagen
Rechenzentren, Fernkälteversorgung und andere unternehmenskritische Projekte verändern den Arbeitsmix im MENA-MEP-Dienstleistungsmarkt, da sie eine tiefere Systemintegration ab der ersten Planungsphase erfordern. Höhere Rack-Dichten veranlassen Planer, komplexere Stromredundanz-, Flüssigkühlungsstrategien und Sicherungssysteme zu entwickeln, als herkömmliche Gewerbegebäude üblicherweise erfordern. Dies verlagert den Wert hin zu Ingenieuren und Auftragnehmern, die mechanische und elektrische Leistungsbereiche frühzeitig koordinieren können, anstatt sich auf späte Installationskorrekturen zu verlassen, nachdem Beschaffungsentscheidungen bereits getroffen wurden. Fernkälteanlagen und Netzrohrleitungen halten den MENA-MEP-Dienstleistungsmarkt auch an masterplanmäßige Stadtentwicklungen gebunden, bei denen große mechanische Pakete parallel zu Versorgungseinrichtungen und öffentlicher Infrastruktur abgewickelt werden. Diese Nachfrageströme sind weniger kurzfristiger Immobilienstimmung ausgesetzt, da sie mit digitaler Infrastruktur, Versorgungsplanung und städtischen Dienstleistungsplattformen verknüpft sind.
Energieeffizienz-Sanierungen in kühlungsintensiven Gebäuden
Energieeffizienz-Sanierungsarbeiten entwickeln sich zu einer dauerhaften Nachfragequelle im MENA-MEP-Dienstleistungsmarkt, da Kühlung nach wie vor eine der größten Lasten in Golfgebäuden darstellt. In einigen GCC-Märkten kann Kühlung bis zu 70 % des Spitzenstrombedarfs ausmachen, was die Amortisation von Sanierungsmaßnahmen für öffentliche und private Vermögenseigentümer wirtschaftlich relevant hält[1]. Staatliche und institutionelle Liegenschaften in den VAE durchlaufen bereits umfassendere Sanierungsprogramme und erweitern den MENA-MEP-Dienstleistungsmarkt über Neubau und Erstinstallationsarbeiten hinaus. Auftragnehmer, die Sanierungsleistungen gewinnen, bleiben oft durch Wartungszyklen gebunden, was eine Kapitalvergabe in eine längere Dienstleistungsbeziehung mit wiederkehrendem Umsatzpotenzial verwandelt. Die geplante CIBSE MENA Retrofit Conference in Dubai im November 2026 zeigt, dass die Sanierungsabwicklung nun als zentrales Ingenieurthema in der Region behandelt wird und nicht mehr als Nischenaktivität.
BIM-gestützte Planungskoordination und modulare MEP-Einführung
BIM-gestützte Planungskoordination und modulare MEP-Abwicklung werden zur gängigen Praxis im MENA-MEP-Dienstleistungsmarkt, insbesondere bei gröeren und terminempfindlicheren Projekten. Dies reduziert Nacharbeiten, verkürzt die Standortexposition und hilft Auftragnehmern, die Arbeitsproduktivität zu kontrollieren, zu einer Zeit, in der qualifiziertes Personal in mehreren GCC-Märkten nach wie vor knapp ist. Modulare Vorfertigung ist besonders nützlich bei Lüftungskanälen, Rohrleitungen und sich wiederholenden Technikraumbaugruppen, bei denen Arbeiten außerhalb des Standorts die Termintreue und Installationskonsistenz verbessern können. Auftraggeber nutzen auch digitale Informationsanforderungen konsequenter, was bedeutet, dass BIM-Kompetenz bei hochwertigen Ausschreibungen zunehmend eine Mindestanforderung ist und kein Differenzierungsmerkmal mehr, das nur wenige Unternehmen vorweisen müssen. Infolgedessen gewinnen Unternehmen mit bewährten Vorfertigungs- und Koordinationsprozessen Aufträge aufgrund von Qualität und Liefersicherheit, nicht nur aufgrund des Preises.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräfte- und Ingenieurtalentmangel | -1.2% | GCC-weit, insbesondere KSA und VAE | Langfristig (≥ 4 Jahre) |
| Materialbeschaffungszeiten und aggressiver Preiswettbewerb | -0.8% | Globaler Lieferketteneffekt, konzentriert in VAE und KSA | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2-4 Jahre) |
| Verzögerungen bei der Zahlungszertifizierung und Risikomanagement bei Ansprüchen | -0.5% | KSA, VAE | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2-4 Jahre) |
| Geopolitische und sicherheitsbezogene Volatilität in ausgewählten Märkten | -0.4% | MENA-weit, konzentriert in konfliktnahen Zonen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräfte- und Ingenieurtalentmangel
Fachkräfte- und Ingenieurmangel bleibt eine strukturelle Begrenzung des MENA-MEP-Dienstleistungsmarktes, da das Projektvolumen schneller wächst als das Angebot an ausgebildeten Fachkräften, die komplexe Systeme verwalten und installieren können. Die regionale Pipeline benötigt mehr Vorarbeiter, Projektmanager, Inbetriebnahmespezialisten und zertifizierte Installateure, aber dieser Personalstamm braucht Zeit zum Aufbau und ist nicht leicht zu ersetzen, wenn sich Projektzeitpläne verdichten. Wenn MEP-Subunternehmer Arbeitsfronten nicht rechtzeitig besetzen können, absorbieren Generalunternehmer Terminverzögerungen und ein breiteres Anspruchsrisiko über die gesamte Projektkette. Qualifikationsinkonsistenz ist auch ein Qualitätsproblem, da einige Märkte noch keine vollständig standardisierten Installateurqualifikationsanforderungen für HVAC und verwandte Gewerke haben. Unternehmen, die in interne Schulungszentren und wiederholbare Standortprozesse investieren, sind besser geschützt, aber die Qualifikationslücke bleibt im gesamten MENA-MEP-Dienstleistungsmarkt erheblich.
Materialbeschaffungszeiten und aggressiver Preiswettbewerb
Verlängerte Materialbeschaffungszeiten und aggressiver Preiswettbewerb belasten weiterhin die Ausführung im gesamten MENA-MEP-Dienstleistungsmarkt. Lange Beschaffungszyklen für Generatoren, Schaltanlagen und andere elektrische Pakete können Auftragnehmer zwingen, Betriebskapital weit vor der Installation zu binden, was die Kassendisziplin bei Festpreisaufträgen schwächt. Dieses Risiko wird schwieriger zu managen, wenn importierte Gerätepreise und Metallinputs sich während des Lieferfensters gegen den Auftragnehmer entwickeln. Preisgesteuertes Bieten bei großen Wohn- und Mischnutzungsprojekten reduziert auch den Vorteil von Unternehmen, die stark in Vorfertigung, Ingenieurtiefe und digitale Abwicklung investieren, da Auftraggeber diese Vorteile bei der Ausschreibung nicht immer korrekt einpreisen. Frühzeitige Beschaffung, Mengenrabatte und gemeinsame Risikomechanismen helfen bei größeren Programmen, aber diese Praktiken sind noch nicht Standard im gesamten MENA-MEP-Dienstleistungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Mechanische Dienstleistungen führend, integrierte MEP-Dienstleistungen beschleunigen sichMechanische Dienstleistungen hielten im Jahr 2025 einen Anteil von 48,3 % am MENA-MEP-Dienstleistungsmarkt, was sie mit großem Abstand zum größten Typsegment machte. Die anhaltende Kühllast der Region hält HVAC-bezogene Arbeiten in Gewerbegebäuden, Wohnanlagen, Hotels, Verkehrsanlagen und öffentlichen Einrichtungen unverzichtbar, was große mechanische Pakete sowohl durch Neubau- als auch Sanierungszyklen unterstützt. Elektrische Dienstleistungen blieben das zweitgrößte Segment, da Rechenzentren, Smart-Building-Systeme, Notstromarchitektur und Niederspannungsnetze die Gesamtsystemkomplexität in neuen Projekten ausweiten. Sanitärdienstleistungen blieben stabil, mit Nachfrage, die durch entsalzungsgebundene Netze, Wassereffizienzvorschriften und eine breitere Einführung der Wiederverwendung von aufbereitetem Wasser in Gebäuden gestützt wird.
Integrierte MEP-Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 12,1 % wachsen, dem schnellsten Tempo unter den Typsegmenten in der MENA-MEP-Dienstleistungsbranche. Masterentwickler bevorzugen zunehmend eine Einzelvertragsverantwortung über mechanische, elektrische und sanitäre Leistungsbereiche bei gemischt genutzten, Hospitality-, Infrastruktur- und Gigaprojektprogrammen, da Koordinationsfehler bei einem System bei der Übergabe mehrere andere verzögern können. Anbieter mit Spezialistenteams für unternehmenskritische Systeme, intelligente Niederspannungsarbeiten und schnelle Abwicklung sind gut positioniert, um von diesem Wandel zu profitieren, insbesondere dort, wo Projektauftraggeber weniger Schnittstellen und eine engere Terminkontrolle wünschen. Integrierte Abwicklung entspricht auch strengeren Energieleistungserwartungen, da systemübergreifende Modellierung, Tests und Inbetriebnahme unter einem Hauptauftragnehmer einfacher zu verwalten sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungsart:
Design und Engineering verankert den Umsatz, sonstige Dienstleistungen beschleunigen sichDesign und Engineering machten im Jahr 2025 36,3 % der Marktgröße für MEP-Dienstleistungen im Nahen Osten und Nordafrika aus, was widerspiegelt, wie viel der regionalen Pipeline noch in der Vorabplanung, Koordination und Spezifikationsarbeit verblieb. Große Beratungsunternehmen konkurrieren weiterhin um Frühphasenmandate, da die Planungskontrolle die Geräteauswahl, den Beschaffungszeitplan, die Sequenzierungslogik und die Lebenszyklusleistung während des gesamten Baus beeinflussen kann. Installation, Tests und Inbetriebnahme blieben die zweitgrößte Dienstleistungsart und der arbeitsintensivste Teil der Projektabwicklung, da sie den Standortbedingungen, Schnittstellenrisiken und endgültigen Übergabefristen am nächsten ist. Unternehmenskritische Einrichtungen machen die Inbetriebnahme spezialisierter, da integrierte Systemtests für digitale Infrastruktur und Hochleistungsgebäude zu einer viel größeren Anforderung werden.
Sonstige Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11 % expandieren, was sie zur am schnellsten wachsenden Dienstleistungsart in der MENA-MEP-Dienstleistungsbranche macht. Vermögenseigentümer wechseln von einfachen reinen Arbeitswartungsverträgen zu Verträgen, die an Betriebszeit, Reaktionsgeschwindigkeit, überwachte Leistung und klarere Servicelevelerwartungen gebunden sind. Prädiktive Überwachung und Gebäudeanalysen werden zunehmend relevanter, da die Stromkosten steigen und Anlageneigentümer weniger ungeplante Ausfälle, größere betriebliche Transparenz und besser vertretbare Wartungsausgaben anstreben. Wartung und Reparatur profitiert auch vom wachsenden Gebäudebestand, der in Abu Dhabi, Riad, Dubai und anderen etablierten Gewerbevierteln in seinen ersten großen Instandhaltungszyklus eintritt.
Nach Endverbraucherbranche:
Gewerbe dominiert, Infrastruktur expandiert am schnellstenGewerbliche Endverbraucher repräsentierten im Jahr 2025 41,2 % des MENA-MEP-Dienstleistungsmarktes, was Büros, Hospitality-Objekte, Einkaufszentren und gemischt genutzte Entwicklungen in den Mittelpunkt der Ausgaben rückte. Diese Projekte weisen in der Regel hohe MEP-Werte pro Quadratmeter auf, da sie komplexe Kühlsysteme, dichte elektrische Layouts, fortschrittliche Niederspannungsausstattungen und eine engere Innenraumumgebungsleistung als Standardgebäude erfordern. Wohnimmobilien blieben die zweitgrößte Endverbrauchergruppe, unterstützt durch große Wohnbauprogramme in Saudi-Arabien, bedeutende Villenentwicklungen in Dubai und die Neue Verwaltungshauptstadt in Ägypten. Johnson Controls Arabia sicherte sich einen Anteil von 90 Millionen USD am VRF-Paket für die R5-Zone in Ägyptens Neuer Verwaltungshauptstadt, der mehr als 11.000 YORK-Einheiten in 138 Gebäuden und 22.000 Wohnungen abdeckt[2].
Infrastruktur wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 12,7 % wachsen, was sie zum am schnellsten wachsenden Endverbrauchersegment in der MENA-MEP-Dienstleistungsbranche macht. Flughafenerweiterungen, Wasser- und Abwasseranlagen, Rechenzentrumsgelände und städtische Mobilitätsprogramme erweitern das Chancenspektrum über reine Immobilien hinaus und geben Auftragnehmern Zugang zu mehr versorgungsgebundenen Arbeiten. Dieses Segment profitiert auch von öffentlichen Planungszyklen, die tendenziell aktiv bleiben, auch wenn die private Entwicklungsstimmung nachlässt, was zur Diversifizierung zukünftiger Auftragsbücher beiträgt. Die Compliance-Anforderungen sind in der Infrastruktur höher, sodass Auftragnehmer mit stärkerer Dokumentations-, Test-, Inbetriebnahme- und Regulierungsmanagementkompetenz bessere Margen verteidigen können als Unternehmen, die nur auf Installationskosten konkurrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 48,4 % am MENA-MEP-Dienstleistungsmarkt, sodass der regionale Ausblick weiterhin stark an die Umsetzung im Königreich geknüpft bleibt. NEOM, Diriyah Gate, Red Sea Global, Qiddiya, New Murabba und Jeddah Central halten Saudi-Arabien im Mittelpunkt der Projektpipeline, da sie eine hohe Nachfrage nach Gebäudetechnikleistungen mit langen, mehrphasigen Lieferplänen verbinden. Die Finanzierung ist selektiver geworden, aber ereignisgebundene Projekte im Zusammenhang mit der Expo 2030 Riad und der FIFA-Weltmeisterschaft 2034 verankern weiterhin die kurzfristige Umsetzung und halten aktive Bauvorhaben klar von rein angekündigten Pipelines getrennt. Dies hält den MENA-MEP-Dienstleistungsmarkt in einer einzigen Region konzentriert, obwohl die Nachfragetreiber Gewerbegebäude, Gastgewerbe, Versorgungsunternehmen, Verkehr und neue Städte umfassen. Die VAE haben einen geringeren Marktanteil, verfügen jedoch über eine stärker diversifizierte Pipeline, die private Immobilien, öffentliche Sanierungsprogramme, Gastgewerbe und digitale Infrastruktur umfasst, was eine ausgewogenere Nachfragebasis ergibt.
Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Nordafrika und der Türkei
Ägypten und Marokko sind die wichtigsten Nachfragezentren in Nordafrika, und beide werden durch langfristige öffentliche Bau- und Verkehrsprogramme geprägt, die über mehrere Jahre hinweg wiederkehrende MEP-Leistungsumfänge generieren. In Ägypten schafft die Neue Verwaltungshauptstadt Nachfrage in den Bereichen Wohnungsbau, Regierungsgebäude und versorgungsgebundene Systeme, wobei die Zone R5 bereits das Ausmaß der Kältepakete verdeutlicht, die derzeit im Land vergeben werden. In Marokko ist eine flughafengetriebene Nachfrage zu beobachten, die Terminal-HVAC-, Strom-, Beleuchtungs-, Wasser- und Sicherheitspakete im Rahmen eines umfassenderen Modernisierungszyklus unterstützt, der über einen einzelnen Flughafenstandort hinausgeht. Die Türkei weist ein anderes Nachfragemuster auf, da Wiederaufbauarbeiten und öffentlich-private Projekte einen stetigen Bedarf an HVAC-Systemen in Krankenhausqualität, Steuerungsanlagen und Gebäudemanagementsystemen begründen.
Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Afrika
Katar ist die am schnellsten wachsende Region im Bericht, mit einem CAGR von 11,4 % von 2026 bis 2031 innerhalb des übrigen MENA-Raums. Die Integration der Smart City Lusail, Nachhaltigkeitssanierungsauflagen und Verträge zur energetischen Sanierung bis 2027 schaffen Nachfrage nach spezialisierten, höherwertigen Leistungsumfängen anstelle von standardisierten Installationsarbeiten, was die Qualität der Marktchancen in diesem Segment verändert. Irak, Libyen und Jordanien weisen ebenfalls einen realen Wiederaufbaubedarf auf, jedoch schränken Zahlungsrisiken und Sicherheitsbedingungen ein, wie viel dieser Pipeline für internationale Auftragnehmer mit strengeren Risikofiltern umsetzbar ist. Das Ergebnis ist ein geografisch breiter aufgestellter MENA-MEP-Dienstleistungsmarkt, als der Marktanteil Saudi-Arabiens auf den ersten Blick vermuten lässt, jedoch einer, bei dem die risikoadjustierte Chance nach Land und Projektträger nach wie vor stark variiert.
Wettbewerbslandschaft
Der MENA-MEP-Dienstleistungsmarkt ist mäßig fragmentiert, wobei regionale Auftragnehmer und globale Ingenieurberatungsunternehmen unterschiedliche Teile der Wertschöpfungskette besetzen, anstatt um identische Mandate zu konkurrieren. BK Gulf, ALEMCO, Khansaheb MEP und Al-Futtaim Engineering & Technologies gehören zu den führenden regionalen Auftragnehmern, während AECOM, AtkinsRéalis, WSP Global, Jacobs, Cundall und Buro Happold bei Design- und Projektmanagementmandaten prominent vertreten bleiben. Regionale Unternehmen konkurrieren tendenziell auf Basis von Vorfertigung, Liefergeschwindigkeit, Ausführungstiefe und lokalem Arbeitskräftemanagement, während globale Beratungsunternehmen auf Basis von Ingenieurkoordination, digitalen Werkzeugen und Einfluss auf die Spezifikation konkurrieren. Dies schafft eine Wettbewerbskarte, bei der Planungsautorität und Installationskapazität oft von verschiedenen Gruppen im selben Projekt gehalten werden, was Partnerschaftsmodelle bei großen Programmen üblich hält.
Strategische Schritte konzentrieren sich zunehmend auf digitale Abwicklung, Lokalisierung und unternehmenskritische Kompetenz, da dies die Bereiche sind, in denen Auftragnehmer Margen ausweiten und Folgegeschäfte stärken können. Al-Futtaim Technologies ist im Juni 2025 eine Partnerschaft mit Johnson Controls eingegangen, um die OpenBlue Smart-Building-Plattform in den VAE einzuführen, mit dem Ziel, intelligente Infrastruktur und energieeffiziente Betriebsabläufe für Immobilien-, Bildungs-, Finanz- und Regierungskunden zu ermöglichen[3]. Johnson Controls Arabia erweiterte auch seinen Projektfußabdruck durch seinen 90-Millionen-USD-Anteil am R5-VRF-Paket in Ägypten, was seine Position bei großmaßstäblichen Kühlsystemen und komplexer Wohnabwicklung stärkte. Drake & Scull International signalisierte seine operative Erholung im Februar 2025, als es zwei Arabian-Hills-Verträge mit einem Gesamtvolumen von über 1 Milliarde AED für Infrastruktur-, Strom- und Abwasserbehandlungsleistungen sicherte. Unternehmen, die diese Schritte mit stärkeren Bilanzen, interner Ausbildung und eigener Fertigung verbinden können, sind besser positioniert, um Folgemandate bei komplexen Programmen zu gewinnen, bei denen Terminsicherheit genauso wichtig ist wie der Angebotspreis.
Weißer Raum verbleibt im leistungsbasierten Facility Management, wo prädiktive Wartungs- und Energieergebnisverträge noch weniger entwickelt sind als in reiferen Regionen, obwohl Vermögenseigentümer ein stärkeres Interesse an messbarer Lebenszyklusleistung zeigen. ESCO-akkreditierte Betreiber sind gut positioniert, da Auftraggeber mehr Aufmerksamkeit auf verifizierte Einsparungen, Betriebszeit und Lebenszyklusverantwortung richten, anstatt nur auf die Dienstleistungskosten im ersten Jahr. Das Estidama Pearl Rating, LEED in den VAE und Mostadam in Saudi-Arabien prägen Spezifikationsentscheidungen und die Auftragnehmerauswahl sowohl bei Neubau- als auch bei Sanierungsarbeiten. Insgesamt ist der Wettbewerb aktiv und technisch anspruchsvoll, aber keine einzelne Auftragnehmergruppe ist nahe daran, den MENA-MEP-Dienstleistungsmarkt zu kontrollieren.
Branchenführer im Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Nordafrika
-
BK Gulf
-
ALEMCO
-
Al-Futtaim Engineering & Technologies
-
Khansaheb MEP
-
Adeeb Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Nordafrika Unternehmen in diesem Bericht
- BK Gulf
- ALEMCO
- Al-Futtaim Engineering & Technologies
- Khansaheb MEP
- Adeeb Group
- AG Engineering
- Al Shafar United
- Menasco Mechanical Contracting
- Voltas Limited
- Orascom Construction
- International Electromechanical Services
- Drake & Scull Engineering
- ETA Engineering
- KEO International Consultants
- Dar Al-Handasah
- Jacobs
- AECOM
- WSP Global
- AtkinsRéalis
- Cundall
- Buro Happold
- Khatib & Alami
- Johnson Controls Arabia
- JLW Middle East
Neueste Industrielle Entwicklungen in Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Nordafrika
- Februar 2025: Drake & Scull International sicherte sich zwei Verträge mit einem Gesamtvolumen von über 1 Milliarde AED für das Arabian-Hills-Projekt in Dubai, die Infrastruktur, Strom und Abwasserbehandlung für Area 05 (Park Vista) und Area 10 (Sun Valley) auf einer Fläche von 224 Millionen Quadratfuß abdecken, was die vollständige operative Rückkehr des Unternehmens nach seiner finanziellen Restrukturierung 2024 signalisiert.
- Februar 2025: Johnson Controls Arabia sicherte sich einen Anteil von 90 Millionen USD an einem VRF-Projekt im Wert von 180 Millionen USD in der R5-Zone der Neuen Verwaltungshauptstadt Ägyptens und lieferte über 11.000 YORK-VRF-Einheiten mit einer kombinierten Kühlkapazität von 140.000 Tonnen in 138 Gebäuden für 22.000 Wohnungen.
- Juni 2025: Al-Futtaim Technologies ist eine Partnerschaft mit Johnson Controls eingegangen, um die OpenBlue Smart-Building-Plattform in den VAE einzuführen, mit dem Ziel, intelligente Infrastruktur und energieeffiziente Betriebsabläufe für Immobilien-, Bildungs-, Finanz- und Regierungskunden zu ermöglichen.
Berichtsumfang des Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen im Nahen Osten und Nordafrika
Der MENA-MEP-Dienstleistungsbericht ist segmentiert nach Typ (Mechanisch, Elektrisch, Sanitär, Integrierte MEP-Dienstleistungen), Dienstleistungsart (Design & Engineering, Installationstests & Inbetriebnahme, Wartung & Reparatur, Sonstiges), Endverbraucherbranche (Wohnbereich, Gewerbe, Infrastruktur) und Geografie (Saudi-Arabien, VAE, Ägypten, Türkei, Marokko, Rest von MENA). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Design & Engineering |
| Installation, Tests und Inbetriebnahme |
| Wartung & Reparatur |
| Sonstige Dienstleistungen |
| Wohnbereich |
| Gewerbe |
| Infrastruktur |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Ägypten |
| Türkei |
| Marokko |
| Rest des Nahen Ostens und Nordafrikas |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Design & Engineering |
| Installation, Tests und Inbetriebnahme | |
| Wartung & Reparatur | |
| Sonstige Dienstleistungen | |
| Nach Endverbraucherbranche | Wohnbereich |
| Gewerbe | |
| Infrastruktur | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Marokko | |
| Rest des Nahen Ostens und Nordafrikas |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für MENA-MEP-Dienstleistungen bis 2031?
Der Markt für MEP-Dienstleistungen im Nahen Osten und Nordafrika wird voraussichtlich von 6,03 Milliarden USD im Jahr 2026 auf 9,48 Milliarden USD bis 2031 steigen, mit einem CAGR von 9,5 % von 2026 bis 2031.
Welches Land trägt am meisten zur regionalen Nachfrage bei?
Saudi-Arabien führte die Region im Jahr 2025 mit einem Anteil von 25,10 % an, unterstützt durch Gigaprojekte, Tourismusanlagen und veranstaltungsbezogene Infrastruktur im Zusammenhang mit der Expo 2030 Riad und der FIFA-Weltmeisterschaft 2034.
Welche Dienstleistungskategorie wächst am schnellsten?
Nach Typ sind integrierte MEP-Dienstleistungen das am schnellsten wachsende Segment mit einem CAGR von 12,1 %, da Projektentwickler zunehmend eine Einzelpunktverantwortung über Gebäudesysteme hinweg wünschen.
Welche Endverbrauchergruppe schafft das größte Arbeitsvolumen?
Gewerbliche Endverbraucher hielten im Jahr 2025 einen Anteil von 41,2 %, angetrieben durch Bürotürme, Hospitality-Objekte und gemischt genutzte Entwicklungen mit hoher Kühlungs- und Elektrokomplexität.