
GCC-Infrastrukturmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 41.10 Milliarden US-Dollar |
| Marktgröße (2031) | 54.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Infrastrukturmarkt Analyse von Mordor Intelligence
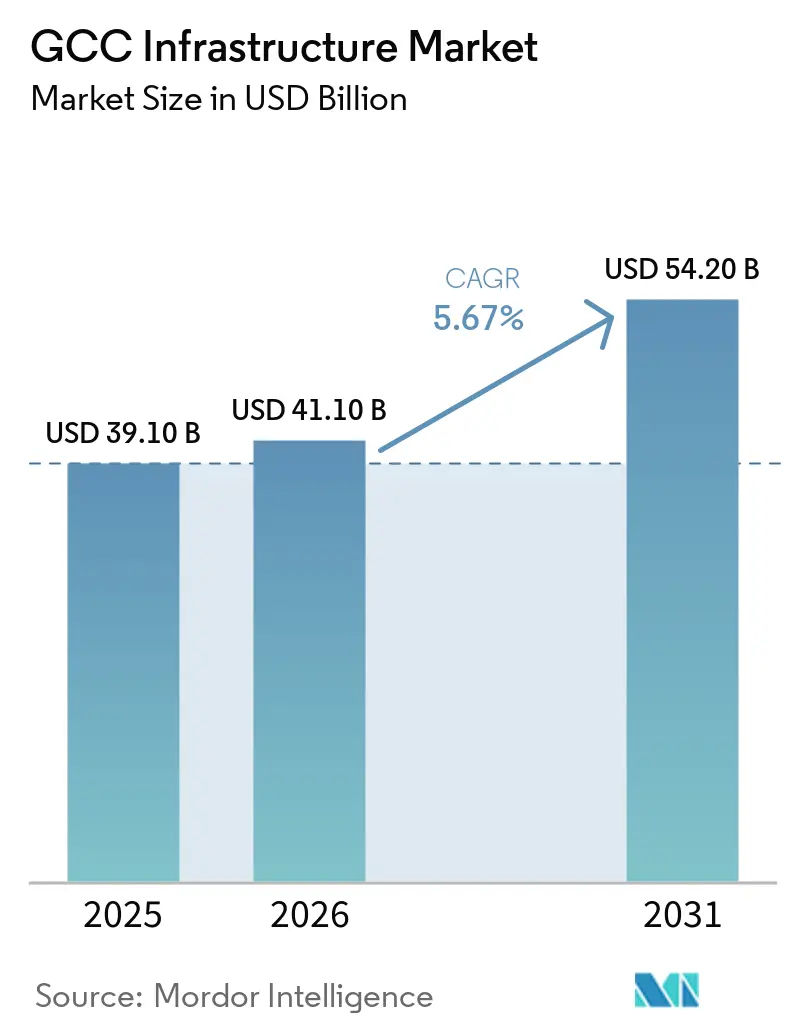
Die Größe des GCC-Infrastrukturmarkts wurde im Jahr 2025 auf 39,10 Milliarden USD geschätzt und wird voraussichtlich von 41,10 Milliarden USD im Jahr 2026 auf 54,20 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Staatlich gesteuerte Diversifizierungsagenden, umfangreiche öffentliche Finanzierung und eine breite wirtschaftliche Liberalisierung stützen diesen Wachstumspfad. Der Transportsektor behält seine Vorrangstellung durch Megaprojekte wie die 7 Milliarden USD teure GCC-Eisenbahn und die 22,5 Milliarden USD teure Riad-Metro in Saudi-Arabien, während der Versorgungssektor schneller wächst, da Wassersicherheit und Ziele für erneuerbare Energien die Finanzierungsprioritäten neu gestalten. Neubauten dominieren die Aktivitäten aufgrund reichlich vorhandener Landflächen, Smart-City-Ambitionen und Anreizstrukturen, die Greenfield-Ansätze gegenüber Sanierungen bevorzugen. Finanzierungsinnovationen durch Sukuk, Infrastrukturanleihen und überarbeitete PPP-Gesetze verbreitern die Investorenbasis, während Lokalisierungsvorschriften sicherstellen, dass die Wertschöpfung innerhalb der Mitgliedstaaten verbleibt. Eine moderate Wettbewerbsintensität hält an: Die Top-10-Auftragnehmer erfassten 2025 60 % des Vertragswertes, doch die Projektpipelines sind groß genug, um sowohl globale Erstklassunternehmen als auch agile regionale Spezialisten aufzunehmen.
Wichtigste Erkenntnisse des Berichts
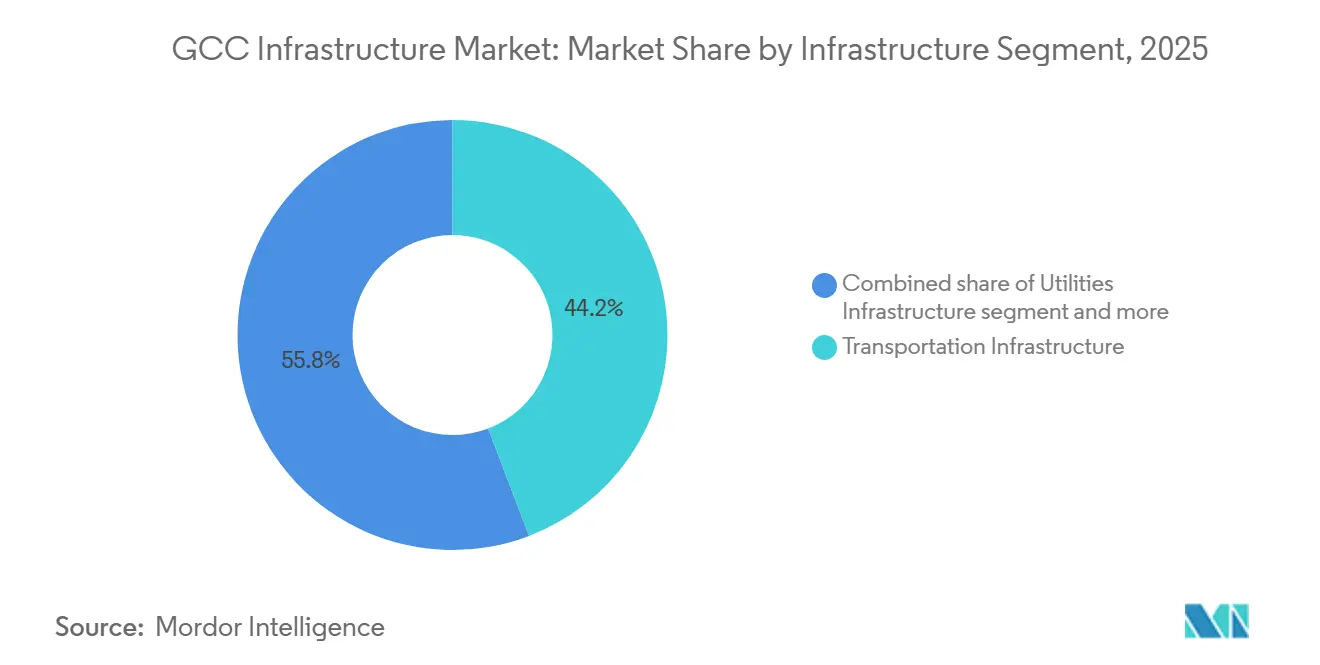
- Nach Infrastruktursegment entfiel auf den Transportsektor im Jahr 2025 ein Marktanteil von 44,2 % am GCC-Infrastrukturmarkt, während der Versorgungssektor bis 2031 voraussichtlich mit einem CAGR von 6,44 % wachsen wird.
- Nach Bauart entfielen Neubauten im Jahr 2025 auf 81,3 % der Marktgröße des GCC-Infrastrukturmarkts, während Renovierungsprojekte bis 2031 voraussichtlich mit einem CAGR von 6,67 % wachsen werden.
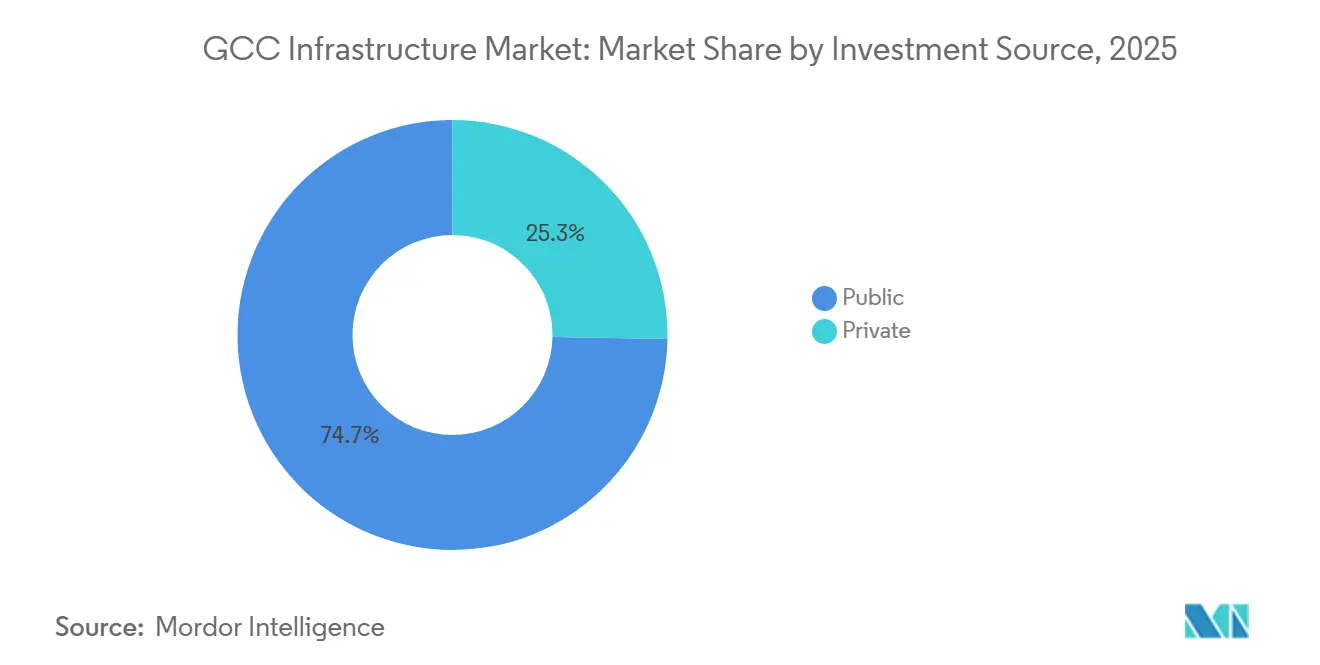
- Nach Investitionsquelle hielt die öffentliche Finanzierung im Jahr 2025 einen Marktanteil von 74,7 % am GCC-Infrastrukturmarkt, während private Investitionen den höchsten prognostizierten CAGR von 6,88 % bis 2031 verzeichnen.
- Nach Land führte Saudi-Arabien im Jahr 2025 mit 74,9 % der Marktgröße des GCC-Infrastrukturmarkts, während Katar im Zeitraum 2026–2031 den schnellsten CAGR von 7,03 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche Diversifizierungsagenden treiben massive Ausgaben für Verkehr, Tourismus und Sozialinfrastruktur an | +1.2% | Saudi-Arabien, VAE, mit Ausstrahlungseffekten auf Katar und Kuwait | Langfristig (≥ 4 Jahre) |
| Bevölkerungswachstum und Urbanisierung schaffen Nachfrage nach Wohnraum, Versorgungsinfrastruktur, Gesundheits- und Bildungseinrichtungen | +0.8% | Städtische Zentren in der gesamten Region | Mittelfristig (2-4 Jahre) |
| Mega-/Gigaprojekte verankern langfristige Investitionsausgaben-Pipelines | +0.6% | Saudi-Arabien und VAE; Katar sekundär | Langfristig (≥ 4 Jahre) |
| Strategische Investitionen in Energie- und Wassersicherheit | +0.5% | Alle GCC-Staaten mit Fokus auf wasserarme Gebiete | Mittelfristig (2-4 Jahre) |
| Regionale Konnektivitätsziele stärken Handels- und Logistikpositionierung | +0.4% | Grenzüberschreitende Initiativen, Hafenstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevölkerungswachstum treibt die Expansion der städtischen Infrastruktur voran
Die regionale Bevölkerung soll bis 2030 57,1 Millionen erreichen, ein Anstieg von 12,3 % gegenüber 2024, was dringende Infrastrukturausbauten antreibt. Saudi-Arabien allein muss bis 2030 1,2 Millionen Wohneinheiten zuzüglich zugehöriger Versorgungsinfrastruktur hinzufügen. Die VAE leiten 18 Milliarden USD in die Gesundheitsinfrastruktur, 15 Krankenhäuser und 200 Primärversorgungszentren, die bis 2027 fertiggestellt werden sollen. Die städtische Dichte umfasst nun 85 % der GCC-Bevölkerung, was die Nachfrage nach U-Bahnen, digitalen Versorgungseinrichtungen und Abfallsystemen intensiviert. Der Anstieg der Bevölkerungsdichte in Doha um 23 % seit 2020 veranlasste eine 12 Milliarden USD teure U-Bahn-Erweiterung und Versorgungsinfrastruktur-Aufrüstung. Bildungsengpässe sind offensichtlich: 450 neue Schulen und 12 Universitäten müssen bis 2028 in Betrieb sein, was damit verbundene Investitionen in Verkehr und Energie auslöst[1].
Megaprojekte etablieren langfristige Investitionsausgaben-Pipelines
Projekte über 10 Milliarden USD machten 47 % der Ausgaben im Jahr 2024 aus. Saudi-Arabiens 200 Milliarden USD teures Rotes-Meer-Projekt erstreckt sich über Flughäfen, Häfen und Versorgungsinfrastruktur auf 28.000 km². Der Dubai-Masterplan 2040 sieht 107 Milliarden USD für die Flughafenerweiterung und 550 km neue U-Bahn-Strecken vor. Katars Nordfeldexpansion erfordert 28 Milliarden USD für unterstützende Logistik und Versorgungsinfrastruktur. Solche Gigaprojekte verlängern die Einnahmesicherheit für Hauptauftragnehmer, konzentrieren jedoch das Ausführungsrisiko und erhöhen die Sorgfaltspflichtanforderungen der Finanziers.
Strategische Investitionen in Energie- und Wassersicherheit
Die Versorgungsinfrastruktur genießt nun überproportionale politische Aufmerksamkeit. Saudi-Arabien strebt 58,7 GW an erneuerbaren Energien an, was neue Netz-, Speicher- und Übertragungsrouten erfordert. Die VAE investieren 20 Milliarden USD in Entsalzung und Netzaufrüstungen, um bis 2030 jährlich 4,2 Milliarden m³ zu liefern. Omans 15 Milliarden USD teurer Wasserplan integriert Entsalzung, Speicherung und IoT-gestützte Verteilung. Kuwait folgt mit 8 Milliarden USD in intelligente Stromnetze, während die VAE 12 Milliarden USD für Speicherinfrastruktur bereitstellen. Diese Verpflichtungen begünstigen Unternehmen, die auf hybride Stromerzeugung, hocheffiziente Entsalzung und fortschrittliche Netzsteuerung spezialisiert sind[2].
Regionale Konnektivitätsziele stärken die Handelsinfrastruktur
Die 15,5 Milliarden USD teure GCC-Eisenbahn wird sechs Hauptstädte verbinden, Passagierströme erleichtern und den innerregionalen Handel ankurbeln. Die maritime Kapazität steigt, da der König-Abdullah-Hafen einen Anstieg von 2,8 Millionen auf 5,2 Millionen TEU bei einem Investitionsvolumen von 4,2 Milliarden USD plant. Jebel Ali investiert 7,8 Milliarden USD, um bis 2030 25 Millionen TEU zu bewältigen. Saudi-Arabiens 35 Milliarden USD teurer König-Salman-Internationaler-Flughafen und Katars 16 Milliarden USD teure Hamad-Erweiterung spiegeln die Luftfahrtseite wider. Jedes Ankerprojekt vervielfacht die Nachfrage nach Zollhöfen, Logistikparks und intermodalen Knotenpunkten und stärkt den GCC als globales Handelsscharnier[3].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die Abhängigkeit von Öleinnahmen setzt Infrastrukturbudgets der Volatilität der Energiepreise aus | -0.5% | Alle GCC-Staaten, am stärksten in ölabhängigen Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und steigende Finanzierungskosten belasten die fiskalische Nachhaltigkeit | -0.4% | Regionenweit, beeinflusst Zeitpläne von Megaprojekten | Mittelfristig (2-4 Jahre) |
| Regulatorische, Grundstücks- und Arbeitskräfte-Lokalisierungsanforderungen erhöhen die Zeitplan- und Lieferkomplexität | -0.3% | Saudi-Arabien, VAE; Ausstrahlungseffekte auf Katar, Kuwait | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Öleinnahmen erzeugt Haushaltsvolatilität
Kohlenwasserstoffe liefern nach wie vor 65-80 % der GCC-Fiskaleinnahmen. Ein Rückgang des Brent-Preises um 10 USD pro Barrel kürzt Saudi-Arabiens Infrastrukturzuweisungen im nächsten Haushaltszyklus um bis zu 12 %. Die VAE, obwohl stärker diversifiziert, verschoben mehrere Verkehrsvergaben im zweiten Quartal 2024 infolge von Preisturbulenzen um sechs Monate. Kuwait kürzte die Infrastrukturausgaben 2024 um 15 % und stellte 3,2 Milliarden USD an geplanten Versorgungs- und Verkehrsvorhaben zurück. Auftragnehmer sehen sich verlängerten Ausschreibungsfenstern gegenüber, während Staatsfonds einspringen, um Finanzierungslücken zu schließen. Oman hat mehrere Projekte in den PPP-Modus verlagert und akzeptiert längere Reifezeiten, um die Projektpipelines zu erhalten.
Kapitalintensität und Finanzierungskosten stellen die Projektrealisierbarkeit in Frage
Die Finanzierungsspreads sind seit 2022 um 180-220 Basispunkte gestiegen, was den Finanzierungsabschluss für Projekte über 1 Milliarde USD auf 24-30 Monate verlängert. Saudi-Arabiens Lokalisierungsregeln erfordern nun 40 % lokalen Inhalt, was die Budgets um bis zu 18 % aufbläht und die Zeitpläne verlängert. Der Sukuk-Markt der VAE lieferte 2024 8,5 Milliarden USD, ist jedoch selektiv gegenüber einnahmesicheren Vermögenswerten. Katars staatliche Unterstützung verbessert den Zugang, beseitigt jedoch nicht die Renditeprüfung. Die Materialinflation bleibt akut: Stahl- und Betonkosten sind seit 2023 um 15-25 % gestiegen, was Phasenplanung und Umfangsüberprüfungen erzwingt, um den fiskalischen Spielraum zu erhalten, ohne die Diversifizierungsziele zu gefährden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastruktursegment:
Versorgungsinfrastruktur führt das Wachstum trotz Dominanz des Verkehrs anDer Transportsektor hielt im Jahr 2025 einen Marktanteil von 44,2 % am GCC-Infrastrukturmarkt, gestützt durch die Riad-Metro und Erweiterungen der Dubai-Metro. Der Versorgungssektor ist zwar kleiner, verfolgt jedoch einen CAGR von 6,44 % und ist entscheidend für die Marktgrößenentwicklung des GCC-Infrastrukturmarkts. Die Entsalzungskapazität muss um 40 % steigen, um den prognostizierten Wasserbedarf von 25,8 Milliarden m³ bis 2030 zu decken, was Investitionen von 45 Milliarden USD in neue Anlagen und Netze erfordert. Soziale Projekte, Krankenhäuser, Schulen und Wohnungsbau profitieren von demografischen Entwicklungen und Vision-Zielen, während die auf Förderung ausgerichtete Infrastruktur im Jafurah-Feld Saudi-Arabiens 25 Milliarden USD für Gasverarbeitung und -verteilung beansprucht.
Der Schwung im Versorgungssektor spiegelt die Ausrichtung auf Ressourcensicherheitsziele wider. Das Segment zieht Technologieanbieter für Membranentsalzung und Smart-Grid-Analysen an und verbessert so die Lebenszyklusökonomie. Transportgewinne setzen sich durch grenzüberschreitende Schienenverbindungen und Hafenautomatisierung fort, doch die Investitionsausgaben moderieren sich, da Leitkorridore in die Umsetzungsphase übergehen. Soziale Infrastrukturausgaben diversifizieren die Auftragnehmerportfolios durch spezialisierte Einrichtungen mit robustem PPP-Potenzial. Die Förderinfrastruktur bleibt chancenreich, ist jedoch zunehmend an Nachhaltigkeitskennzahlen und von politischen Entscheidungsträgern angestrebte Carbon-Capture-Ergänzungen gebunden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bauart:
Neubauten dominieren bei wachsendem Fokus auf RenovierungNeubauten trugen 2025 mit 81,3 % zur Marktgröße des GCC-Infrastrukturmarkts bei, ein Beleg für die Greenfield-Bereitschaft und die Verfügbarkeit von Landflächen. Projekte mit einem Volumen von über 10 Milliarden USD prägen die Schlagzeilen und ziehen globale EPC-Unternehmen an. Renovierungen verzeichnen jedoch den stärksten CAGR von 6,67 %, da reife Anlagen Effizienzmodernisierungen, CO₂-arme Upgrades und Kapazitätsanpassungen erfordern. Die VAE haben 8,5 Milliarden USD für Flughafenterminals und Wassernetzsanierungen bereitgestellt und damit die Rentabilität von Sanierungen bestätigt.
Greenfield-Projekte bleiben unverzichtbar für wegweisende Smart-City-Visionen, die digitale Zwillinge und autonomen Transport integrieren. Dennoch wächst die Sanierungsfinanzierung dort, wo Brownfield-Einschränkungen oder Nachhaltigkeitsbewertungen Modernisierungen vor Ort veranlassen. Katars 4,2 Milliarden USD schwere Sanierung der Einrichtungen nach der Fußballweltmeisterschaft veranschaulicht die Wirtschaftlichkeit der Lebenszeitverlängerung. Kuwait weist ein Viertel seines 25 Milliarden USD umfassenden Budgets für die Modernisierung veralteter Häfen zu und balanciert dabei Ambitionen mit fiskalischer Umsicht. Auftragnehmer mit modularen Sanierungswerkzeugen und lokalen Lieferketten sind ideal positioniert, um diesen unterversorgten Marktbereich zu erschließen.
Nach Investitionsquelle:
Privatsektor gewinnt an Dynamik trotz öffentlicher DominanzÖffentliche Stellen finanzierten 2025 74,7 % der Verträge und festigten damit ihren Status als Ankerauftraggeber des GCC-Infrastrukturmarkts. Privates Kapital weist jedoch einen CAGR von 6,88 % auf, katalysiert durch PPP-Gesetzesänderungen in den VAE im Jahr 2024, die Risikoteilung und Schiedsverfahren standardisierten. Katars 8,2 Milliarden USD schweres Transport-PPP-Portfolio belegt das Investoreninteresse, wenn Einnahmeströme und staatliche Garantien übereinstimmen.
Staatliche Vermögensfonds bleiben unverzichtbar für Gigaprojekte wie NEOM, die private Bilanzen bei weitem übersteigen. Dennoch tauchen gemischte Strukturen nun auch bei Megaprojekten auf, wobei Omans 15 Milliarden USD schweres Wasserprogramm eine 60-40-Aufteilung zwischen öffentlichem und privatem Sektor einsetzt. Sukuk und Infrastrukturanleihen erweitern die Investorendemografie und schaffen eine Sekundärmarktliquidität, die in früheren Zyklen knapp war. Die zunehmende private Beteiligung diversifiziert die Finanzierungsquellen, beschleunigt die Umsetzung und verankert privatwirtschaftliche Effizienzstandards in den Phasen Planung, Bau und Betrieb des GCC-Infrastrukturmarkts.

Geografische Analyse
Saudi-Arabien-Infrastrukturmarkt
Saudi-Arabien dominierte 2024 mit einem Anteil von 74,9 % am Vertragswert, angetrieben durch das 500 Milliarden USD umfassende Engagement von Vision 2030 in den Bereichen Verkehr, Versorgungsinfrastruktur und soziale Einrichtungen. Der Public Investment Fund des Königreichs injizierte allein im Jahr 2024 40 Milliarden USD, während der National Infrastructure Fund konzessionäre Fremdmittel für Projekte bereitstellt, die von der Riad-Metro bis zu den Jafurah-Gasanlagen reichen. Das Ausmaß der saudischen Projektpipelines macht das Land zum Gravitationszentrum des GCC-Infrastrukturmarkts und zieht internationale Auftragnehmer und Lieferketten in lokalisierte Joint Ventures.
Infrastrukturmarkt der Vereinigten Arabischen Emirate
Die VAE belegen beim Investitionsvolumen den zweiten Platz, gestützt durch Dubais 35 Milliarden USD umfassendes Logistikzentrum und Abu Dhabis 25 Milliarden USD schweres Diversifizierungspaket. Die Fertigstellung von Dubai South stärkt die Logistikkompetenz der Emirate, und die Erweiterung von Abu Dhabis Masdar signalisiert ein erneuertes Augenmerk auf Cluster für saubere Energie. Robuste Governance-Strukturen, reife Kapitalmärkte und klare PPP-Regelungen stärken das Investorenvertrauen und tragen zur 360-Grad-Infrastrukturmodernisierungsagenda des Landes bei.
GCC-Infrastrukturmarkt
Katar ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 7,03 %. Die Erweiterung des North Field im Wert von 45 Milliarden USD und die Doha-Metro Phase II im Wert von 12 Milliarden USD verlängern die Investitionskurven über die FIFA-Investitionen von 2022 hinaus. Kuwait und Oman belegen die nächste Stufe und investieren jeweils 25 Milliarden USD bzw. 15 Milliarden USD in Häfen, Flughäfen und Versorgungsinfrastruktur, um ihre Wettbewerbsfähigkeit in den Bereichen Logistik und Tourismus zu steigern. Bahrain konzentriert sich auf finanzverknüpfte Verkehrsknoten im Wert von 8 Milliarden USD und nutzt dabei seine Position als regionaler Bankenknotenpunkt. Grenzüberschreitende Vorhaben wie die GCC-Eisenbahn verstärken die Integrationseffekte und die Interdependenz der Lieferketten in allen sechs Staaten.
Wettbewerbslandschaft
Marktkonzentration
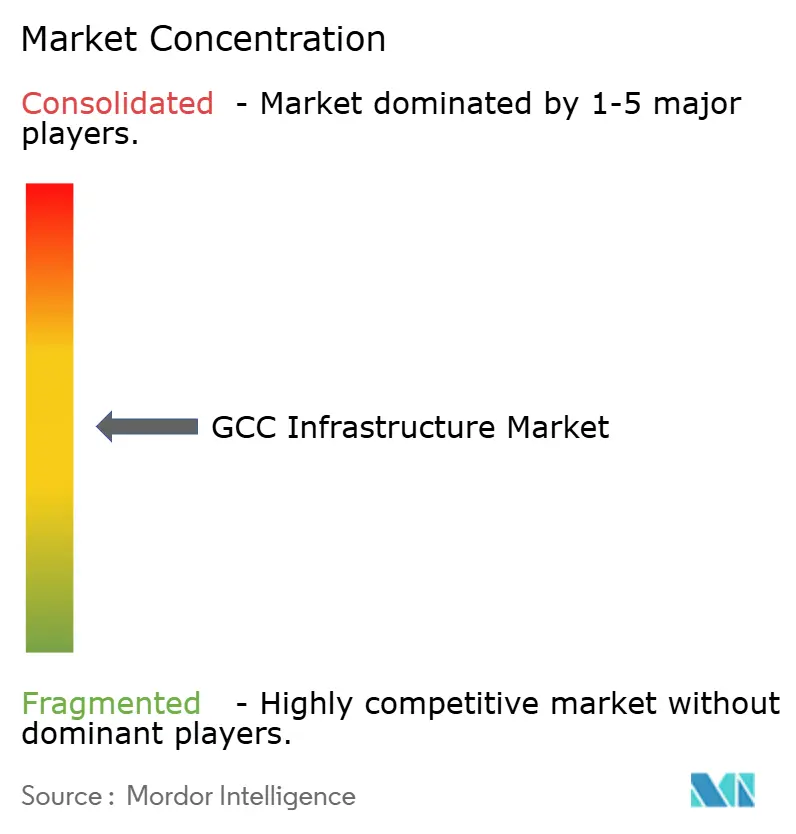
Der Markt bleibt moderat konzentriert. Bechtel sicherte sich 2024 GCC-Aufträge im Wert von 8,5 Milliarden USD, China State Construction Engineering Corp buchte 12,2 Milliarden USD, während Saudi Binladin Group 6,8 Milliarden USD an inländischen Verpflichtungen behielt. Die Top-10-Akteure kontrollieren gemeinsam etwa 60 % der Aufträge, was mittelgroßen regionalen Spezialisten ausreichend Raum lässt, um Pakete unter 500 Millionen USD zu gewinnen. Die Differenzierung hängt von BIM-Kompetenz, KI-gestützter Terminplanung und Nachhaltigkeitsnachweisen ab, die mit staatlichen Grünmandaten übereinstimmen.
Lokalisierung schlägt als zentraler Compliance-Hebel durch. Saudi-arabische und VAE-Regeln erfordern 30-40 % lokale Beschäftigung und steigende lokale Inhaltsquoten. Internationale EPCs bilden Joint Ventures, wie Vinci mit Al Rajhi Construction, um lokale Beschaffungsregeln zu navigieren und gleichzeitig Know-how zu übertragen. Die Technologieadoption bietet Bietern einen Margenvorsprung; Drohnenüberwachung, modulare Fertigung und digitale Zwillinge verkürzen Zeitpläne und mindern Kostenüberschreitungen, was unter Festpreisverträgen entscheidend ist.
Konsolidierung und Partnerschaften setzen sich fort. Globale Großunternehmen erwerben Nischenwasser- oder Erneuerbare-Energien-Spezialisten, um die Versorgungsinfrastruktur-Kompetenz zu stärken. Regionale Unternehmen skalieren durch Fusionen und Übernahmen oder sichern sich den Status als bevorzugter Bieter in Rahmenverträgen. Aufkommende Weißräume drehen sich um Smart-City-Technologiestacks, Hochspannungsübertragung und fortschrittliche Entsalzung, wo Fachkompetenz den Preis bei der Ausschreibungsbewertung überwiegt. Das sich entwickelnde Feld unterstreicht eine ausgewogene Mischung aus globalem Kapital, lokalem Einblick und digitaler Kompetenz im GCC-Infrastrukturmarkt.
GCC-Infrastrukturbranche Marktführer
-
Saudi Binladin Group
-
Bechtel Corporation
-
China State Construction Engineering Corp (ME)
-
L&T Construction Middle East
-
Orascom Construction
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Infrastrukturmarkt Unternehmen in diesem Bericht
- Saudi Binladin Group
- Bechtel Corporation
- China State Construction Engineering Corp (ME)
- L&T Construction Middle East
- Orascom Construction
- Besix Group
- ACC (Arabian Construction Company)
- Samsung C&T
- Vinci Construction
- Bouygues Travaux Publics
- Fluor Corporation
- Parsons Corporation
- AECOM
- Jacobs Solutions
- Hill International
- Hyundai E&C
- China Railway Construction Corp
- Al Rajhi Construction
- Qatar Diar
- Nakheel
Neueste Industrielle Entwicklungen in GCC-Infrastrukturmarkt
- September 2025: Bechtel Corporation sicherte sich einen Vertrag im Wert von 4,2 Milliarden USD für Phase 2 der Infrastruktur der Nordfeldexpansion Katars, einschließlich Hafeneinrichtungen, Verkehrskorridoren und Versorgungsnetzen, was den größten Einzelvertragsauftrag des Unternehmens in der GCC-Region darstellt und den Projektzeitplan bis 2029 verlängert.
- August 2025: Die VAE gaben die Fertigstellung von Phase 1 des 12 Milliarden USD teuren Dubai South Logistik-Hubs bekannt, mit integrierten Verkehrs-, Lager- und Zolleinrichtungen, die für den Umschlag von 12 Millionen Tonnen Fracht jährlich ausgelegt sind, und positionieren Dubai als regionalen Handelsintermediär, was zusätzliche Infrastrukturnachfrage für verbindende Verkehrsnetze erzeugt.
- Juli 2024: China State Construction Engineering Corp gründete ein Joint Venture mit Saudi Binladin Group für das 8,5 Milliarden USD teure Riyadh Metro-Erweiterungsprojekt und kombinierte internationale Expertise mit lokalem Marktwissen, um Saudi-Arabiens 40 % lokale Inhaltsanforderungen zu erfüllen und gleichzeitig die Projektlieferzeitpläne zu beschleunigen.
- Juni 2024: Saudi-Arabiens Public Investment Fund kündigte eine 15 Milliarden USD schwere Infrastrukturfinanzierungsfazilität speziell für Projekte im Bereich erneuerbare Energien und Wasserinfrastruktur an, was die größte dedizierte Versorgungsinfrastruktur-Finanzierungsverpflichtung des Königreichs darstellt und voraussichtlich 25 große Projekte in den Bereichen Entsalzung und Solarenergieinfrastruktur beschleunigen wird.
GCC-Infrastrukturmarkt Berichtsumfang
Segmentierungsübersicht
| Verkehrsinfrastruktur |
| Versorgungsinfrastruktur |
| Sozialinfrastruktur |
| Förderinfrastruktur |
| Neubau |
| Renovierung |
| Öffentlich |
| Privat |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Nach Infrastruktursegment | Verkehrsinfrastruktur |
| Versorgungsinfrastruktur | |
| Sozialinfrastruktur | |
| Förderinfrastruktur | |
| Nach Bauart | Neubau |
| Renovierung | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Ländern | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Bahrain |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GCC-Infrastrukturmarkt im Jahr 2031 erreichen?
Der GCC-Infrastrukturmarkt wird bis 2031 voraussichtlich 54,2 Milliarden USD erreichen.
Welches Segment wächst innerhalb der GCC-Infrastruktur am schnellsten?
Die Versorgungsinfrastruktur soll eine CAGR von 6,44 % erzielen und ist damit das am schnellsten wachsende Segment.
Wie dominant ist die öffentliche Finanzierung bei GCC-Projekten?
Öffentliche Quellen finanzierten 2025 74,7 % der Verträge, obwohl private Investitionen unter den überarbeiteten PPP-Gesetzen an Dynamik gewinnen.
Welches GCC-Land wird seine Infrastrukturausgaben bis 2031 am schnellsten steigern?
Katar soll aufgrund der Nordfeldexpansion und damit verbundener Verkehrsaufrüstungen die schnellste CAGR von 7,03 % verzeichnen.