
Größe und Marktanteil des GCC-Marktes für Automobillogistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.21 Milliarden US-Dollar |
| Marktgröße (2026) | 2.31 Milliarden US-Dollar |
| Marktgröße (2031) | 2.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.42 % |
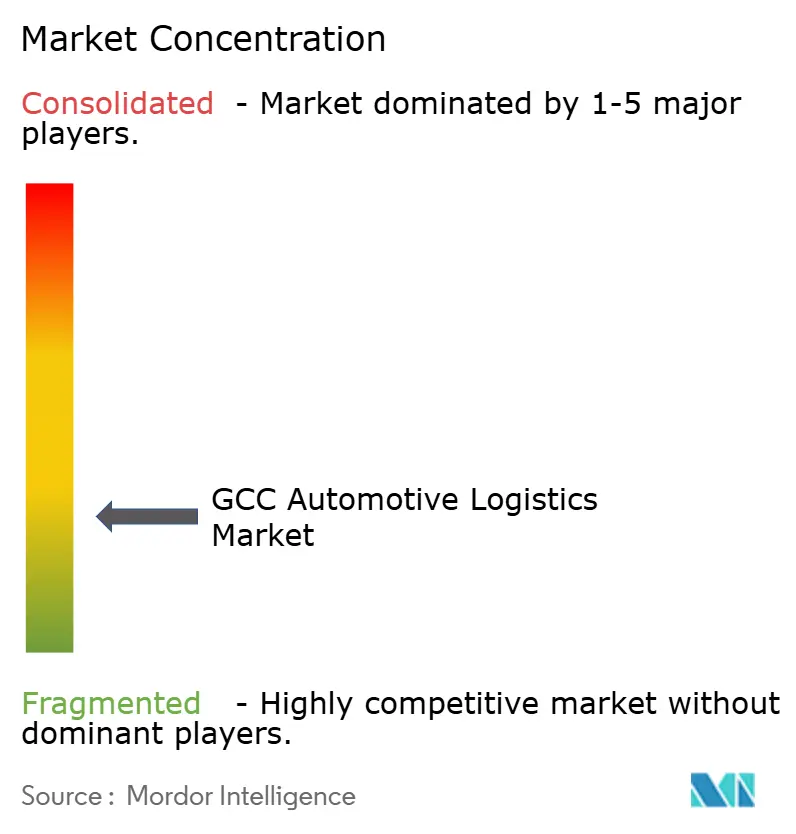
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des GCC-Marktes für Automobillogistik von Mordor Intelligence
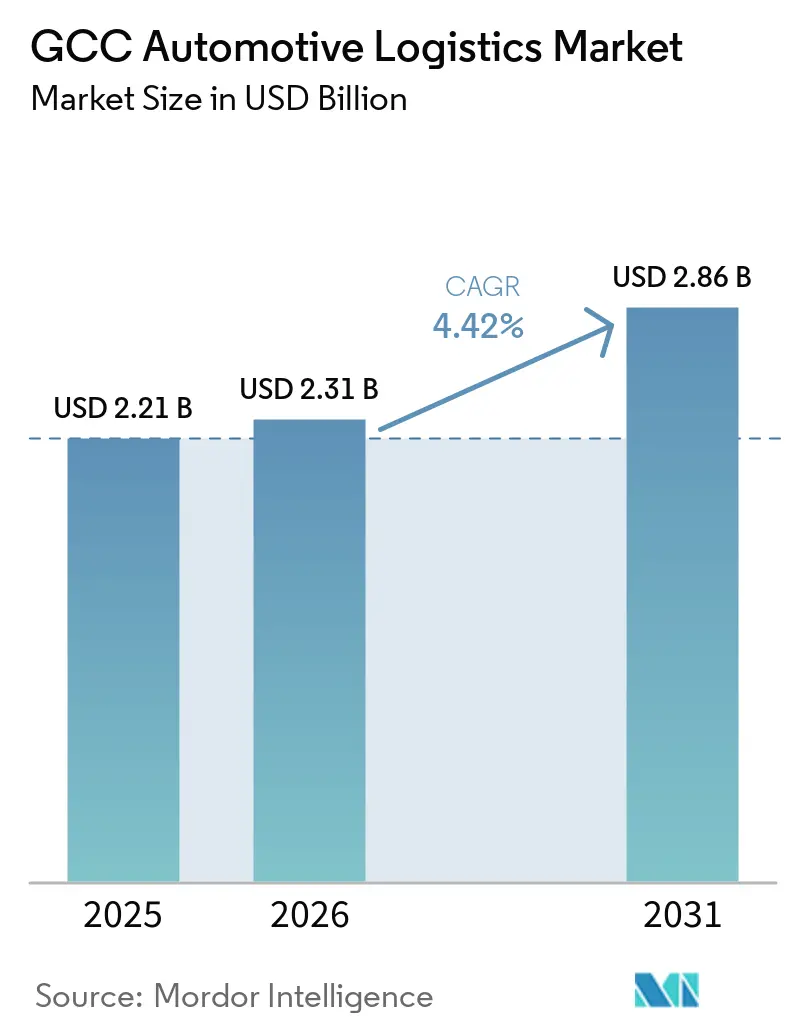
Die Marktgröße des GCC-Marktes für Automobillogistik wird voraussichtlich von USD 2,21 Milliarden im Jahr 2025 auf USD 2,31 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,42 % über den Zeitraum 2026–2031 USD 2,86 Milliarden erreichen.
Das Wachstum spiegelt die Position des Blocks als transkontinentale Handelsbrücke, steigende Staatsinvestitionen in multimodale Korridore und eine entschiedene Erholung der Fahrzeugimporte nach der Pandemie wider. Chinesische Fahrzeughersteller leiten größere Volumina durch Golfhäfen und richten historische Handelsströme neu aus, die einst auf japanische und europäische Marken ausgerichtet waren. Die frühe Einführung digitaler Zollplattformen im Rahmen des neuen integrierten Zolltarifs verkürzt die Verweilzeiten an den Grenzen, während eine Welle von Kühlhauslagerprojekten das Netzwerk für den Elektrofahrzeugbatterieverkehr vorbereitet. Zunehmender grenzüberschreitender Handel in Verbindung mit neuen Lkw- und Kraftstoffvorschriften in Saudi-Arabien belastet die Frachtmargen weiterhin, auch wenn er die Nachfrage nach margenstärkeren Mehrwertdiensten erschließt.
Wichtigste Erkenntnisse des Berichts
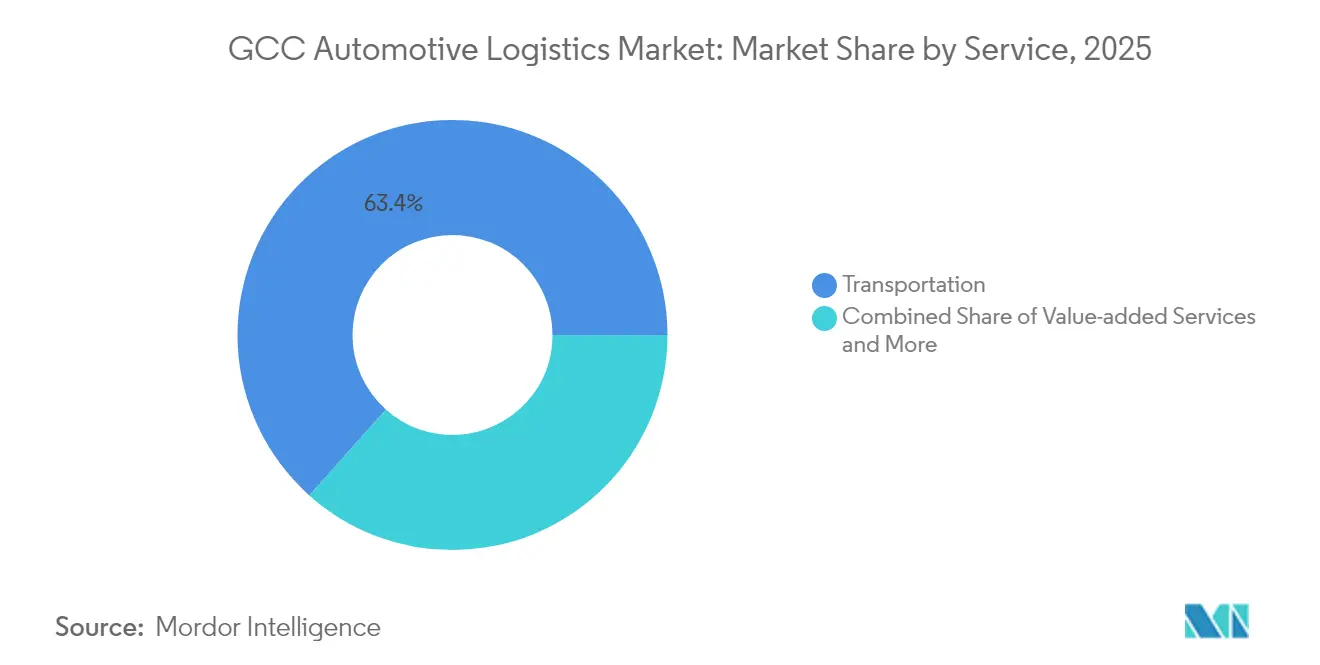
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Anteil von 63,40 % am GCC-Markt für Automotive-Logistik; Mehrwertdienste sind bis 2031 mit einer CAGR von 5,12 % für den schnellsten Zuwachs positioniert.
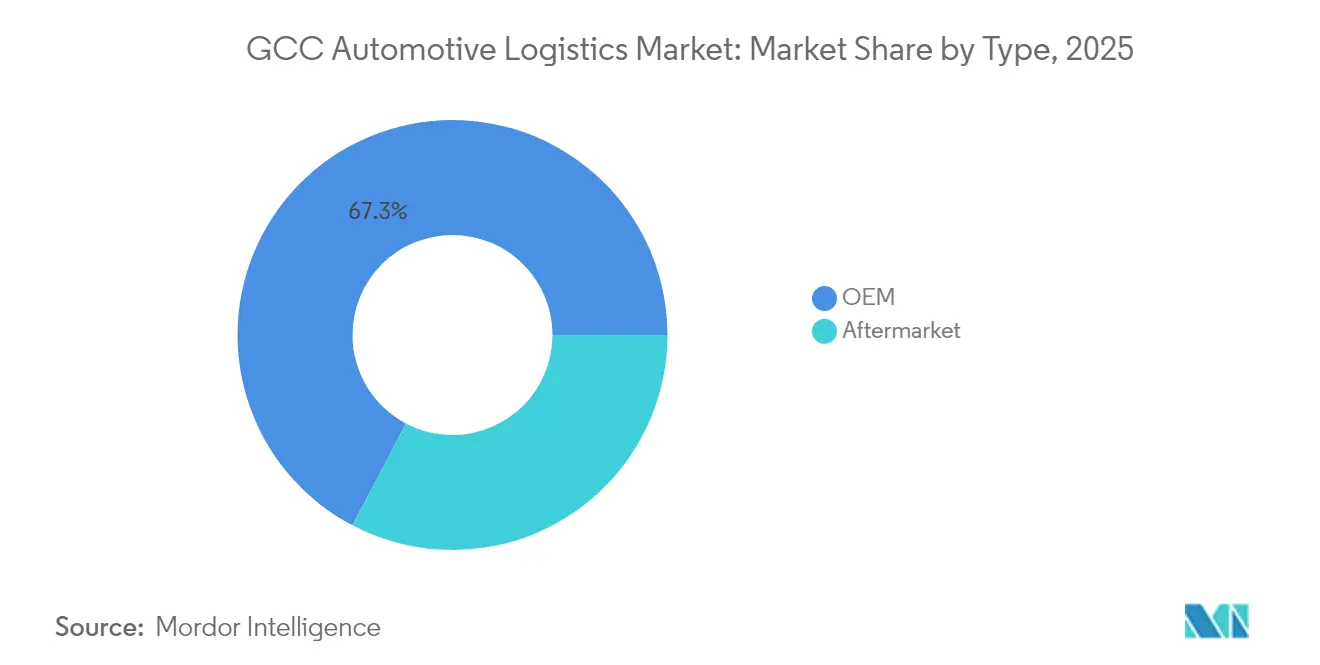
- Nach Typ entfielen OEM-Ströme im Jahr 2025 auf 67,30 % des GCC-Marktes für Automotive-Logistik, während die Aftermarket-Logistik bis 2031 mit einer CAGR von 5,08 % den stärksten Anstieg verzeichnen dürfte.
- Nach Ladung repräsentierten Fertigfahrzeuge im Jahr 2025 62,30 % der Größe des GCC-Marktes für Automotive-Logistik, wobei EV-Batterien und Leistungselektronik mit einer CAGR von 5,64 % wachsen sollen.
- Nach Land führte Saudi-Arabien im Jahr 2025 mit einem Umsatzanteil von 40,55 %; die Vereinigten Arabischen Emirate werden im Zeitraum 2026–2031 mit der höchsten CAGR von 4,88 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Erholung der Fahrzeugverkäufe nach COVID | +1.2% | Saudi-Arabien, VAE, weiterer GCC | Kurzfristig (≤ 2 Jahre) |
| Megaprojekte im Rahmen von Saudi Vision 2030 & VAE NLS 2030 | +1.8% | Saudi-Arabien, VAE, Ausstrahlungseffekte auf Nachbarstaaten | Langfristig (≥ 4 Jahre) |
| E-Commerce-Boom zur Stärkung der Last-Mile-LCV-Nachfrage | +0.9% | VAE, Katar, Ausweitung auf Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| EV- und Batterieimportboom | +0.7% | Saudi-Arabien, VAE | Mittelfristig (2–4 Jahre) |
| Staatliche Investitionsausgaben für Logistikautomatisierung | +0.6% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Zunehmende Marktdurchdringung chinesischer OEMs | +0.8% | GCC-weit, insbesondere Saudi-Arabien und VAE | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Erholung der Fahrzeugverkäufe nach COVID steigert die Infrastrukturauslastung
Die Verkaufsvolumina überstiegen im Jahr 2024 das Vorkrisenniveau und überlasteten RoRo-Liegeplätze sowie Binnenumschlagplätze im gesamten Block. Saudi-arabische Händler bestellten aggressiv nach, als sich die Verbraucherstimmung verbesserte, während chinesische Marken wie MG und Geely Verkaufsflächen eroberten, die einst von japanischen Limousinen dominiert wurden. Golfhäfen reagierten, indem sie die Umschlagplätze neu markierten, um unterschiedliche Fahrzeugabmessungen aufzunehmen, und die Teilekommissionierlogik in Distributionszentren überarbeiteten. Das Ministerium für Verkehr Bahrains meldete, dass der Khalifa-bin-Salman-Hafen im September 2024 4.357 Fahrzeuge abfertigte, gegenüber 2.618 Einheiten im Vormonat[1].
Megaprojekte im Rahmen von Saudi Vision 2030 & VAE NLS 2030 transformieren die regionale Konnektivität
Die SAR 4 Milliarden (USD 1,06 Milliarden) umfassende SAL-Logistikzone Saudi-Arabiens bündelt Verarbeitungs-, Lager- und Kühlketteneinrichtungen in der Nähe des Islamischen Hafens von Dschidda, während die USD 10 Milliarden schwere NEOM-DSV-Partnerschaft automatisierte Umschlagplätze, Drohneninventare und Wasserstoff-Lkw-Andockstationen in die futuristische Stadt integriert[2]. Parallele VAE-Investitionen umfassen die AED 90 Millionen (USD 24,5 Millionen) umfassende Erweiterung des JAFZA-Logistikparks in Dubai und Abu Dhabis AED 10 Milliarden (USD 2,72 Milliarden) schwere Industriestrategie, die temperaturkontrollierte Einheiten für die Batterielagerung beschleunigt. Koordinierte Schienenanbindungen werden diese Megaknoten schließlich zu einem nahtlosen Korridor vom Roten Meer bis zum Golf von Oman zusammenfügen.
Der E-Commerce-Boom beschleunigt die Last-Mile-LCV-Nachfrage und urbane Distributionsnetzwerke
Das Online-Handelsvolumen hat sich in den vergangenen zwei Jahren in den wichtigsten Golfmetropolen verdoppelt und die Logistikprioritäten auf leichte Nutzfahrzeuge verlagert. Fulfillment-Anbieter errichten Mikro-Hubs innerhalb von 20 Kilometern von dicht besiedelten Stadtvierteln, um die Lieferzyklen zu verkürzen. Technologie-Start-ups, unterstützt durch USD 9 Millionen Risikokapital, integrieren die Bevorratung von Fahrzeugteilen mit taggleichen Verbraucherpaketsendungen, wodurch Lagerhäuser zwischen B2B- und B2C-Kommissionierpfaden wechseln können.
EV- & Batterieimportboom erfordert spezialisierte temperaturkontrollierte Logistikinfrastruktur
Elektrofahrzeugsendungen stiegen im Jahr 2024 stark an und brachten Batterien der Klassen UN 3480 und UN 3481 in Golffrachtportfolios ein. Jedes Lithium-Ionen-Paket wird nun in feuerhemmender Verpackung mit Temperatursensoren und Datenloggern transportiert. RSA Global beauftragte in Zusammenarbeit mit Americold eine 15.000-Paletten-Kühlzelle in Dubai, die ausschließlich der Batteriezwischenlagerung bei 15–25 °C gewidmet ist. Die Einhaltung der Golfbrandschutzvorschriften und der Regeln der Internationalen Seeschifffahrtsorganisation filtert kleinere Spediteure heraus und konzentriert die Ströme bei zertifizierten 3PLs[3].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentiertes Zollwesen über GCC-Grenzen hinweg | −0.8% | Alle Mitgliedstaaten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Lager- und Lkw-Fahrerbereich | −1.1% | Saudi-Arabien, VAE, weiterer GCC | Mittelfristig (2–4 Jahre) |
| Begrenzte Schienenfrachtkapazität | −0.5% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten für Automatisierung & Kühlkette | −0.7% | GCC-weit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentiertes, nicht harmonisiertes Zollwesen über GCC-Grenzen verursacht operative Ineffizienzen
Obwohl der einheitliche Tarif die Zollsätze angleicht, weichen die physischen Inspektionsvorschriften weiterhin voneinander ab. Lkw, die über den Grenzposten Al Buraimi nach Oman einreisen, werden in unter vier Stunden abgefertigt, doch ähnliche Ladungen können am Grenzübergang Al Batha nach Saudi-Arabien 12–18 Stunden warten. Dokumentationsdoppelungen erhöhen die Liegegebühren und erschweren Just-in-time-Teileprogramme für regionale Montagelinien. Ein gemeinsames digitales Portal befindet sich noch in der Pilotphase, wobei eine vollständige gegenseitige Anerkennungszertifizierung gemäß Aktualisierungen des Sekretariats des Golfkooperationsrats noch mindestens zwei Jahre entfernt ist[4].
Mangel an qualifizierten Lagerfachkräften & Lkw-Fahrern schränkt die operative Kapazität ein
Die Internationale Straßentransportunion prognostiziert, dass sich der weltweite Lkw-Fahrermangel bis 2028 verdoppeln wird, wobei der GCC-Raum besonders schwerwiegende Engpässe erlebt. Die Gehaltsinflation am Golf hat die Fahreranwerbung in Konkurrenz zu Bau- und Ölfeldjobs gebracht, was einige Flottenbetreiber dazu veranlasst, Lkw abzustellen. Lagerhäuser sind mit einem gleichzeitigen Mangel an Technikern konfrontiert, die automatisierte Sortieranlagen warten oder Gefahrgutbereiche für Batterien betreiben können. Bahri Logistics unterzeichnete 2024 ein zweijähriges Programm mit der Saudi-Arabischen Logistikakademie zur Weiterqualifizierung lokaler Talente, doch das Tempo der Absolventen bleibt hinter der Nachfrage zurück.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Dominanz des Transports sieht sich Disruption durch Mehrwertdienste ausgesetztTransportdienstleistungen kontrollierten im Jahr 2025 63,40 % des GCC-Marktes für Automotive-Logistik, gestützt durch Straßenfrachtkorridore, die Hafenstädte und Wüstenhinterland miteinander verbinden. RoRo-Liegeplätze in Jebel Ali, Dammam und Sohar leiten volle Schiffsladungen in Konvois zu Händlerhöfen, während der See-Schienen-Umschlag außerhalb des Etihad-Rail-Phase-2-Stubs noch in den Anfängen steckt. Die mit dem Transport verbundene Größe des GCC-Marktes für Automotive-Logistik soll im Gleichschritt mit den Fertigfahrzeugimporten wachsen, jedoch relativ an Gewicht verlieren, da sich margenstarke Dienstleistungen ausbreiten.
Mehrwertmodule – Vorlieferungsinspektion, Batteriekonditionierung und Software-Flashen sind auf Kurs für eine CAGR von 5,12 %. Logistikdienstleister wandeln Umgebungslager in temperaturgeführte Zonen mit 24-Stunden-Brandunterdrückung und ISO17025-Prüfkabinen um. Die daraus resultierenden gebündelten Angebote erzielen Aufschläge von 15–25 % gegenüber Standard-Cross-Dock-Bewegungen und bilden eine wesentliche Markteintrittsbarriere für assetleichte Start-ups.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Typ:
OEM-Netzwerke treiben das Volumen, während der Aftermarket beschleunigtStröme von Erstausrüstern repräsentierten im Jahr 2025 67,30 % des GCC-Marktes für Automotive-Logistik und spiegeln die Abhängigkeit der Region von importierten Fertigfahrzeugen und CKD-Bausätzen wider. Regelmäßig geplante Blockzüge und gecharterte Autotransporter ermöglichen es erstklassigen 3PL-Anbietern, Dichtevorteile zu nutzen.
Aftermarket-Strecken, die mit einer CAGR von 5,08 % (2026–2031) wachsen, begünstigen agile Betreiber, die hochfrequente Lieferungen mit geringem Volumen an mehr als 2.000 Servicestellen abwickeln können. E-Commerce-Portale, die auf Bremsbeläge und Schmierstoffe spezialisiert sind, verlangen heute Lieferung am nächsten Tag und verkürzen die Annahmeschlusszeiten für Teilelager in Dubai South und Riyadh's Sudair City. Der Wandel zwingt OEM-zentrierte Spediteure, in Stückkommissionierungsautomatisierung und Reverse-Logistik-Workflows für aufgearbeitete Komponenten zu investieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Frachttyp:
Fertigfahrzeuge führen trotz EV-BatteriesurgeFertigfahrzeuge behielten im Jahr 2025 dank Großmengenimporten aus China und Korea einen Ladungsanteil von 62,30 %. Ein einziger Schiffsanlauf kann 5.000 Limousinen entladen, was zweckgebundene Abstellflächen mit RFID-Fahrzeugverfolgungstoren erfordert. Diese Konzentration ermöglicht es, dass die mit Fahrzeugbewegungen verbundene Größe des GCC-Marktes für Automotive-Logistik das Umsatzrückgrat vieler 3PL-Verträge bleibt.
EV-Batterien und Leistungselektronik skalieren von einer niedrigeren Basis aus, schreiten jedoch mit einer CAGR von 5,64 % (2026–2031) voran. Jedes GCC-Land schreibt nun Klasse-9-Kennzeichnung, Stoßsensoren und thermische Abschirmung vor der Eingangsabfertigung vor. Die Kapitalintensität – Spezialgestelle, Schaumstoffisolierung und Feuerlöschdecken – fördert Allianzen zwischen Reedereien und Kühlkettenspezialisten. Mit steigenden Batterievolumina wird erwartet, dass die gesamten Landekosten pro Einheit bis 2030 sinken, was Elektroautos in Händlerschauräumen wettbewerbsfähiger macht.
Geografische Analyse
Saudi-arabischer Markt für Automobillogistik
Saudi-Arabien dominierte den GCC-Markt für Automobillogistik im Jahr 2025 mit einem Anteil von 40,55 %, angetrieben durch Kapitalprogramme im Rahmen von Vision 2030 und seiner Rolle als größter Autokäufer am Golf. Die SAR-4-Milliarden-Zone (1,06 Milliarden USD) der SAL-Logistikzone nahe dem Islamischen Hafen von Dschidda integriert Batteriekammern, Zollfreilager und einen Luftfrachtanschluss, der Lkw-Transfers innerhalb von zwei Stunden zu Binnenhändlern ermöglicht. Geplante NEOM-Frachtdörfer werden an ein 6.000 Kilometer langes Schienennetz angebunden, was bei Inbetriebnahme einen Modalwechsel von Diesel-Lkw zu Elektrolokomotiven verspricht.
Markt für Automobillogistik in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate sind auf dem Weg zur schnellsten CAGR von 4,88 % (2026–2031), begünstigt durch Dubais handelsorientierte Infrastruktur und Abu Dhabis Diversifizierung in die fortgeschrittene Fertigung. Jebel Alis neu enthülltes 13.000-CEU-Gelände verleiht dem Hafen einen Gesamtfußabdruck von 75.000 CEU, sodass Reedereien Spitzensaison-Überlauf ohne kostspielige Umleitungen lagern können. Unterdessen zielt der autonome Lkw-Pilotversuch von Einride und DP World darauf ab, 14.600 t jährliche Emissionen über 100 batteriebetriebene Zugmaschinen einzusparen, was das Nachhaltigkeits-Branding der VAE unterstreicht.
Regulatorisches Umfeld
Das operative Umfeld der Automobillogistik im GCC wird durch die Vorschriften der Zollunion und eine zunehmend formalisierte Governance des Straßentransports geprägt. Gemäß dem GCC Common Customs Law und dem einheitlichen Zolltarif unterliegen die meisten von außerhalb der Zollunion eingeführten Waren einem Einfuhrzoll von 5 % auf den CIF-Wert, während die Mitgliedstaaten weiterhin nationale digitale Zollportale für Anmeldungen und Abfertigung betreiben (zum Beispiel Dubai Customs und Abu Dhabi Customs in den VAE). Grenzüberschreitende Straßentransporte werden zudem durch das im Dezember 2022 vom GCC-Oberrat genehmigte Einheitliche Gesetz für den internationalen Landtransport geregelt, das gemeinsame Grundsätze für internationale Landtransportvorgänge und Sicherheit festlegt.
Saudi-Arabien verschärft die Lizenzierungs- und technischen Compliance-Anforderungen, die Anbieter von Automobillogistik und Flottenbetreiber betreffen. Die Transport General Authority (TGA) reguliert Straßentransportvorgänge durch Lizenzierung und technische Spezifikationen im Rahmen des saudischen Straßentransportgesetzes (veröffentlicht vom Ministerium für Investitionen im Juli 2025). Die produktseitige Compliance für importierte Fahrzeuge und Komponenten stützt sich auf die technischen Vorschriften und Konformitätsbewertungen der SASO. Im März 2026 kündigte das saudische Ministerium für Transport und Logistikdienstleistungen eine GCC-Logistikinitiative an, die die Ausweitung der Altersgrenze für Lkw auf 22 Jahre sowie die Einführung von Lagerungsmaßnahmen im King Abdulaziz Port in Dammam umfasste, einschließlich Gebührenbefreiungen von bis zu 60 Tagen für Frachten mit Bestimmungsort GCC. Dies bietet einen kurzfristigen operativen Ansatzpunkt für die Planung von Hafen- und Binnenverteilung.
Wertschöpfungskettenanalyse
Die Automobillogistik im GCC bleibt überwiegend von Import und Re-Export geprägt, wobei hafenzentrierte Knotenpunkte die Binnenverteilung an Händlernetze, Servicestandorte und Freizonen versorgen. Die vorgelagerten Flüsse beginnen mit globalen OEMs und Zulieferern, die Fertigfahrzeuge, CKD-Kits und Komponenten in wichtige Umschlagpunkte wie Jebel Ali (VAE), den King Abdulaziz Port in Dammam und den Jeddah Islamic Port (Saudi-Arabien) verschiffen, gefolgt von Bewegungen in Rangierbahnhöfe, Zolllager und Fahrzeugbearbeitungsbereiche (PDI, Zubehörmontage, Software-Flashing). Nachgelagert verteilen die Betreiber Bestände auf Händlerhöfe und Ersatzteilzentren, wobei der Aftermarket-Vertrieb zunehmend auf Mehrpunkt-Straßentransportrouten und für den E-Commerce geeignete Pick-Pack-Vorgänge setzt.
Die Kette spezialisiert sich zunehmend auf die Handhabung von Batterien und Elektronik. Zertifizierte Prozesse für Gefahrgut (Verpackung, Kennzeichnung, Temperaturüberwachung und brandschutzkonforme Lagerung) verlagern Arbeit hin zu größeren 3PL-Anbietern und integrierten Hafenzonen. Joint Ventures und Ökosystem-Partnerschaften werden zunehmend genutzt, um die Koordination entlang der Kette zu gewährleisten und verbinden Hafenbetreiber, nationale Vorzeigeunternehmen und globale Spezialisten, um End-to-End-Dienstleistungen von der Hafenabwicklung über technische Services bis zur Endauslieferung zu erbringen (zum Beispiel das 2025 angekündigte Joint Venture von Bahri, TASARU und MOSOLF). Kapazitätserweiterungen in Häfen und Freizonen sowie Binnenknotenpunkte wie Dubai South und saudische Industriestädte verstärken ein Hub-and-Spoke-Modell, das sowohl die Verteilung großer Mengen an Fertigfahrzeugen als auch die hochfrequente Verteilung von Ersatzteilen unterstützt.
Wettbewerbslandschaft
Das Feld ist mäßig fragmentiert, wobei regionale Platzhirsche mit multinationalen Schwergewichten konkurrieren. Almajdouie Logistics kombiniert lokale Bodenressourcen mit Tiefseeallianzpartnerschaften, während DHL und DSV durchgängige Transparenzplattformen einbringen, die von Ursprungsfabriken in China bis zu Golfshowrooms reichen. Das im Jahr 2024 abgeschlossene Gemeinschaftsunternehmen CEVA–Almajdouie illustriert den Trend zu hybriden Modellen, die regionalen Zugang mit globalen Steuerungszentren kombinieren.
Technologie ist das primäre Wettbewerbsfeld. Die KI-gesteuerte ETA-Engine von Kuehne + Nagel reduziert die Umschlagverweilzeiten um 9 %, während das Hafengemeinschaftssystem von DP World die Ausschreibungen für Last-Mile-Nahverkehrsslots automatisiert. Zertifizierte Batteriezellen werden ausschließlich durch Einrichtungen bewegt, die mit FM-zugelassenen Sprinkleranlagen und 24/7-Thermalkameras ausgestattet sind, was den Kreis konformer Betreiber einengt. Die steigende Messlatte für ESG-Berichterstattung begünstigt weitere Skalierungsunternehmen, die Solaranlagen auf Dächern und Wasserstofflkw-Pilotprojekte finanzieren können.
Der M&A-Schwung wird voraussichtlich anhalten, da anlagenintensive regionale Unternehmen Partner für digitale Upgrades und Netzwerkreichweite suchen. Die Übernahme von Schenker durch DSV im Jahr 2025, die den kombinierten Umsatz auf über EUR 39 Milliarden (USD 40,6 Milliarden) hebt, signalisiert einen kapitalgestärkten Vorstoß in hochwertige Nischen wie die Vermarktung gebrauchter Fertigfahrzeuge. Kleinere Flottenbetreiber stehen vor Nachfolgeproblematiken und könnten sich entschließen, sich größeren Gruppen anzuschließen, um Zugang zu Telematikplattformen, Fahrerakademien und Bonded-Warehouse-Lizenzen zu erhalten.
Marktführer des GCC-Automobillogistikmarktes
-
Almajdouie Logistics
-
Gulf Agency Company Ltd.
-
Al-Futtaim Logistics
-
Bahri Logistics
-
RSA Global
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Automotive-Logistik Unternehmen in diesem Bericht
- Almajdouie Logistics
- Gulf Agency Company Ltd.
- Al-Futtaim Logistics
- Bahri Logistics
- RSA Global
- Gallega Global Logistics
- Globwin Logistics
- Total Freight International
- DHL
- DSV A/S
- CEVA Logistics
- Kuehne + Nagel
- GEODIS
- Nippon Express
- Yusen Logistics
- Hellmann Worldwide Logistics
- Noatum Logistics
- Clarion Shipping
- Starlinks
- Al Talib Shipping Co. LLC
Lesen Sie die Analyse der GCC-Automotive-Logistik-Unternehmen
Marktchancen und Zukunftsaussichten
Es entsteht ein Whitespace rund um multimodale Fertigfahrzeugverteilung und Routenresilienz, unterstützt durch durchgeführte Pilotprojekte und Korridorinvestitionen. Im April 2026 schlossen Etihad Rail Freight und Al Masaood Automobiles den ersten Schienentransport von Nissan-Fertigfahrzeugen von den Häfen in Fujairah zum ICAD-Trockenhafen ab und schufen damit eine wiederholbare Vorlage für die Verlagerung ausgewählter Händlerauffüllungen vom Langstreckentransport auf schienengebundene Binnenknotenpunkte. Parallel dazu wird die Notfallrouting-Planung, die maritime Engpässe umgeht, durch Initiativen wie den Korridor von Mawani und Gulftainer formalisiert, der das Khorfakkan Commercial Terminal, den Sajaa Dry Port und Dammam verbindet. Diese Struktur entspricht der Nachfrage von OEMs und 3PL-Anbietern nach verlässlichen Lieferzeiten bei regionalen Schifffahrtsstörungen.
Die Verfügbarkeit von Ersatzteilen und die Ermöglichung des EV-Ökosystems schaffen ebenfalls investierbare Chancen in dedizierten Gewerbeimmobilien für Automobillogistik und Mehrwertdienstleistungen. Im Juni 2026 begannen Hellmann Worldwide Logistics und die INDU Group mit dem Bau eines 300.000 Quadratfuß großen Automobillogistikzentrums in JAFZA für die Ersatzteilverteilung, was die Bedeutung von Freizonengröße, Zollabwicklungsfähigkeit und der Nähe zu Re-Export-Kanälen widerspiegelt. Auf der Straßenfrachtseite unterstreicht der Kauf von 700 Lkw durch DP World im Juli 2026 zur Erweiterung seines Straßennetzes im Golf den Fokus auf Kapazitätskontrolle und Servicezuverlässigkeit, was Anbietern zugutekommt, die integrierten Transport plus Hofmanagement, PDI, batteriekonforme Handhabung und Retourenmanagement für Aftermarket-Flüsse anbieten.
Neueste Industrielle Entwicklungen in GCC-Markt für Automotive-Logistik
- Juli 2026: DP World erwarb 700 Lkw, um sein Straßenfrachtnetz im Golf zu erweitern, und schuf damit zusätzliche Kapazität, die die Logistik bei Störungen im Zusammenhang mit der Straße von Hormus unterstützt. Der Schritt erhöht die Kontrolle über regionalen Umschlagverkehr und Binnenverteilung, die für Fertigfahrzeugflüsse und zeitkritische Ersatzteilauffüllung entscheidend sind. Größere firmeneigene Flotten helfen zudem bei der engeren Abstimmung mit Fahrzeughöfen in Häfen und Lieferzeitfenstern der Händler.
- Juni 2026: Hellmann Worldwide Logistics und die INDU Group begannen mit dem Bau eines 300.000 Quadratfuß großen Automobillogistikzentrums in JAFZA für die Ersatzteilverteilung, was die Bedeutung von Freizonengröße, Zollabwicklungsfähigkeit und der Nähe zu Re-Export-Kanälen widerspiegelt. Das Projekt erweitert die regionale Kapazität für Automobillagerung, Mehrwertdienstleistungen und Retourenmanagement und ergänzt die laufende Abwicklung am Hafenrand.
- April 2026: Etihad Rail Freight und Al Masaood Automobiles schlossen den ersten Schienentransport von Nissan-Fertigfahrzeugen von den Häfen in Fujairah zum ICAD-Trockenhafen ab und schufen damit eine wiederholbare Vorlage für die Verlagerung der Händlerauffüllung vom Langstreckentransport auf schienengebundene Binnenknotenpunkte. Der Erfolg unterstützt verlässlichere Lieferzeiten und diversifiziert den Modalmix für die regionale Verteilung von Fertigfahrzeugen.
GCC-Markt für Automotive-Logistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Logistikdienstleistungen, die zur Bewegung, Lagerung und Handhabung von Automotive-Ladung in den GCC-Ländern eingesetzt werden, von Importeingangspunkten bis zur Inlandsverteilung und Händlerlieferung. Er schließt Transport, Lagerhaltung, Distribution und Bestandshandhabung sowie wertschöpfende Logistik im Zusammenhang mit Automotive-Strömen ein.
Ausschlüsse: Ausgeschlossen sind reiner Personentransport, Fahrzeugeinzelhandelsfinanzierung und Nicht-Logistik-Automotive-Dienstleistungen, die keine physische Handhabung, Lagerung oder Bewegung von Ladung beinhalten.
Segmentierungsübersicht
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- Luft
- See / RoRo / Kurzstreckenseeverkehr
- Lagerung, Distribution & Bestandsmanagement
- Mehrwertdienste
- Transport
- Nach Typ
- OEM
- Aftermarket
- Nach Frachttyp
- Fertigfahrzeuge
- Fahrzeugkomponenten
- EV-Batterien und Leistungselektronik
- Sonstige Fracht
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit öffentlichen Handels- und Transportindikatoren, um den Nachfragepool für Automotive-Ladung, die GCC-Häfen und Landgrenzen passiert, zu kartieren, und wurde dann auf inländische Vertriebsnetze ausgeweitet. Zu den Quellen gehörten nationale Statistikportale in GCC-Ländern, UN-Comtrade-ähnliche Handelsreihen für Fahrzeug- und Teileströme sowie OPEC- und IWF-Makroindikatoren für den Fahrzeugbedarfskontext. Wir nutzten auch Veröffentlichungen der Hafenbehörden, die Durchsatz und Kapazitätserweiterungen zeigen.
Um Annahmen zu schärfen, prüften wir Jahresberichte und Investorenpräsentationen von Logistikbetreibern und Autohändlern sowie seriöse Presseberichte zu Hafen- und Korridorprojekten. Wir überprüften auch Aktualisierungen der Zoll- und Transportbehörden, die Abfertigungszeit und -kosten verändern können. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie für Import- und Exportprüfungen auf Sendungsebene genutzt, um die Richtung bei Volumina und Strecken zu validieren. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden ebenfalls herangezogen, um Datenpunkte zu sammeln, zu verifizieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Kurzumfragen mit Logistikdienstleistern, Frachtspediteuren, Lagerbetreibern, hafengebundenen Umschlagbetrieben sowie Lieferkettenteams von Automotive-OEMs und Aftermarket-Unternehmen. Die Abdeckung erstreckte sich über den gesamten GCC, damit Unterschiede in der Importabhängigkeit, den Händlernetzen und der Re-Exportaktivität berücksichtigt werden konnten. Anschließend wurden Schlüsselannahmen wie typischer Dienstleistungsmix, Auslastung und Preisspannen überprüft, bis sie mit den Modelltotalen übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | CXOs: 13 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 27 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der Fahrzeug- und Teilehandelsströme, die Intensität der lokalen Distribution und die Logistikaktivität pro Einheit genutzt werden, um die adressierbare Logistikausgabe im GCC aufzubauen. Um die Berechnung transparent zu halten, ordnen wir Ladungsbewegungen in Dienstleistungskategorien ein (Transport, Lagerhaltung, Distribution und Bestandshandhabung sowie Mehrwertarbeit). Anschließend wenden wir eine Preislogik an, die den lokalen Streckenmix und die Handhabungskomplexität widerspiegelt.
Das Modell wird durch eine kleine Anzahl praktischer Eingaben gesteuert, wie Neufahrzeugverkäufe und Bestandsentwicklung, Import- und Re-Exportvolumina für Fertigfahrzeuge und Komponenten, Hafendurchsatz und Kapazitätserweiterungen im Inlandskorridor, typische Lagerverweilzeiten sowie Dienstleistungspreisprogressionen für Straßentransport und Lagerung. Sobald ein Markttotal ermittelt ist, wird es durch selektive Bottom-up-Annäherungen bestätigt, einschließlich Stichproben von Anbieterumsatzaufteilungen, Kanalprüfungen zur Lagerflächenauslastung und Volumen-mal-Durchschnittspreis-Prüfungen für gängige Strecken. Wo die Bottom-up-Sichtbarkeit unvollständig ist, verwenden wir konservative Penetrationsbereiche und engen diese dann mithilfe von Primärfeedback zu Dienstleistungsanbindungsraten ein.
Für die Prognose führen wir eine Szenarioanalyse um einen Basisfall durch, der die Nachfrage mit Fahrzeugimporten, inländischen Distributionsbedürfnissen und Aftermarket-Ersatzaktivitäten verknüpft. Anschließend passen wir für erwartete Infrastruktur- und Politikveränderungen an. Preisannahmen werden mit Praktikern überprüft, sodass die Entwicklung des durchschnittlichen Verkaufspreises Kraftstoff- und Arbeitskostendrücke, Kapazitätsengpässe und Vertragserneuerungszeitpunkte widerspiegelt und nicht lediglich einen pauschalen Inflationsaufschlag darstellt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenztests über Dienstleistungskategorien und Länder hinweg. Anschließend vergleichen wir die Ergebnisse mit unabhängigen Signalen wie der Richtung der Handelsvolumina, dem Zeitplan für Hafenerweiterungen und berichteten Kommentaren zur Logistikauslastung. Wenn eine Abweichung groß erscheint, überprüfen wir die Treiber, kontrollieren Einheitenumrechnungen und Währungshandhabung erneut und nehmen bei Bedarf Kontakt zu ausgewählten Interviewpartnern auf, wenn die Änderung auf ein reales Marktereignis und nicht auf ein Modellierungsartefakt zurückzuführen ist.
Vor der Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, sodass Ausreißer und Stufenänderungen erklärt und dokumentiert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Politikänderungen, großen Hafenkapazitätserweiterungen oder starken Frachtratenkorrekturen. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, um sicherzustellen, dass die aktuellste Sichtweise berücksichtigt ist.
Vergleich der Marktgröße des GCC-Marktes für Automotive-Logistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die GCC-Automotive-Logistik stimmen nicht immer überein, da die Dienstleistungsgrenze und der Zeitpunkt der Preisannahmen variieren können, was beeinflusst, was als Logistikausgabe gezählt wird. Wir beobachten auch Unterschiede darin, wie Unternehmen Re-Exportaktivitäten behandeln, ob EV-bezogene Ladungshandhabung einbezogen wird und wie sie lokale Währungsangaben für eine Jahresmomentaufnahme in USD umrechnen.
Ein praktischer Treiber für Abweichungen ist der Aktualisierungsrhythmus, da sich Frachtpreise, Lagerpreise und kraftstoffgebundene Zuschläge innerhalb des Jahres bewegen können. Ältere Modelle können Preislevels des Vorjahres in die aktuelle Betrachtung übernehmen. Durch die Aktualisierung der Preislogik auf Strecken- und Dienstleistungsebene mit aktuellen Vertragserneuerungssignalen und den Abgleich mit Handels- und Durchsatzrichtungen bleibt die Schätzung von Mordor Intelligence für 2025 im Einklang mit dem, was Logistikkäufer im GCC in diesem Jahr typischerweise zahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,21 Milliarden USD (2025) | |
| Fachzeitschrift A | 6,40 Milliarden USD (2024) | Verwendet eine breitere Definition der GCC-Automotive-Logistikausgaben, die wahrscheinlich umfassendere 3PL- und Supply-Chain-Dienstleistungen über die Ladungshandhabung und -bewegung hinaus einschließt, und verankert die Ergebnisse an einer Momentaufnahme von 2024, bei der Preis- und Währungszeitpunkt von einer Basis 2025 abweichen können. |
| Regionale Unternehmensberatung B | 6,40 Milliarden USD (2024) | Scheint einen höheren Durchschnittspreis pro Fahrzeug und Teilefluss anzuwenden und zählt möglicherweise angrenzende Aktivitäten wie das End-to-End-Supply-Chain-Management als Logistik, was die Gesamtwerte gegenüber einem engeren dienstleistungsorientierten Umfang und aktualisierten Dienstleistungskategoriepreisen erhöht. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Breite des Umfangs und das für Preisgestaltung und USD-Umrechnung gewählte Jahr, was die Gesamtwerte verschieben kann, selbst wenn dieselben Länder abgedeckt werden. Unser Ansatz hält die Zahl auf beobachtbare Ladungsströme, den Dienstleistungsmix und Preisprüfungen zurückverfolgbar, sodass Nutzer genau sehen können, was einbezogen ist, und die Logik wiederholen können, wenn sich Annahmen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des GCC-Marktes für Automobillogistik?
Der Markt wird im Jahr 2026 auf USD 2,31 Milliarden bewertet und soll bis 2031 USD 2,86 Milliarden erreichen.
Welches Dienstleistungssegment führt beim Umsatz in der Golfautomobillogistik?
Transport macht 63,40 % des Umsatzes im Jahr 2025 aus, was die starke Abhängigkeit von Straßen- und RoRo-Verbindungen widerspiegelt.
Welches Golfland ist der am schnellsten wachsende Logistikstandort für Fahrzeuge?
Die Vereinigten Arabischen Emirate verzeichnen zwischen 2026 und 2031 die höchste CAGR von 4,88 %, gestützt durch Hafen- und Freizonenerweiterungen.
Wie schnell werden EV-Batterien zu einer Logistikchance in der Region?
Batterie- und Leistungselektronikströme steigen mit einer CAGR von 5,64 % und damit schneller als jede andere Ladungskategorie.
Was ist die größte operative Einschränkung, mit der Logistikunternehmen heute konfrontiert sind?
Ein Mangel an qualifizierten Lkw-Fahrern und Lagertechnikern schränkt die Kapazität ein und erhöht die Arbeitskosten.
Wie fragmentiert ist der Wettbewerb unter den Automobillogistikanbietern am Golf?
Der Markt erzielt einen Konzentrationsgrad von 5/10, wobei die fünf größten Unternehmen etwas mehr als die Hälfte des Gesamtumsatzes auf sich vereinen.