
Fumarsäure-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
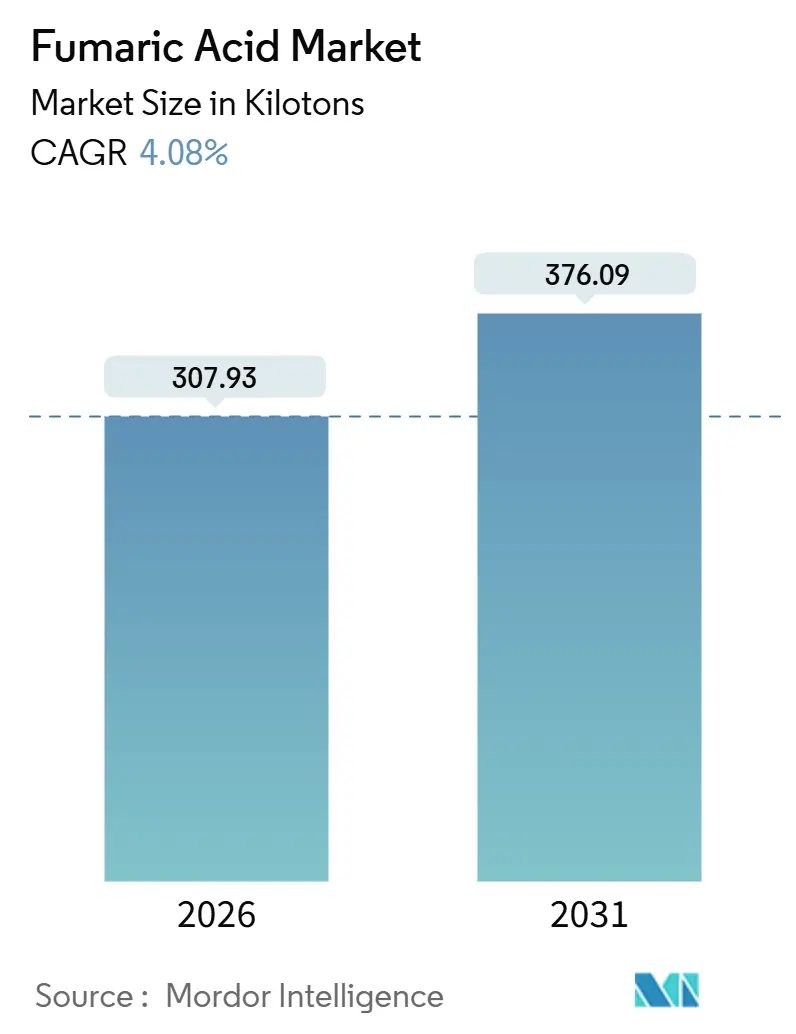
| Marktvolumen (2026) | 307.93 Kilotonn |
| Marktvolumen (2031) | 376.09 Kilotonn |
| Wachstumsrate (2026 - 2031) | 4.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
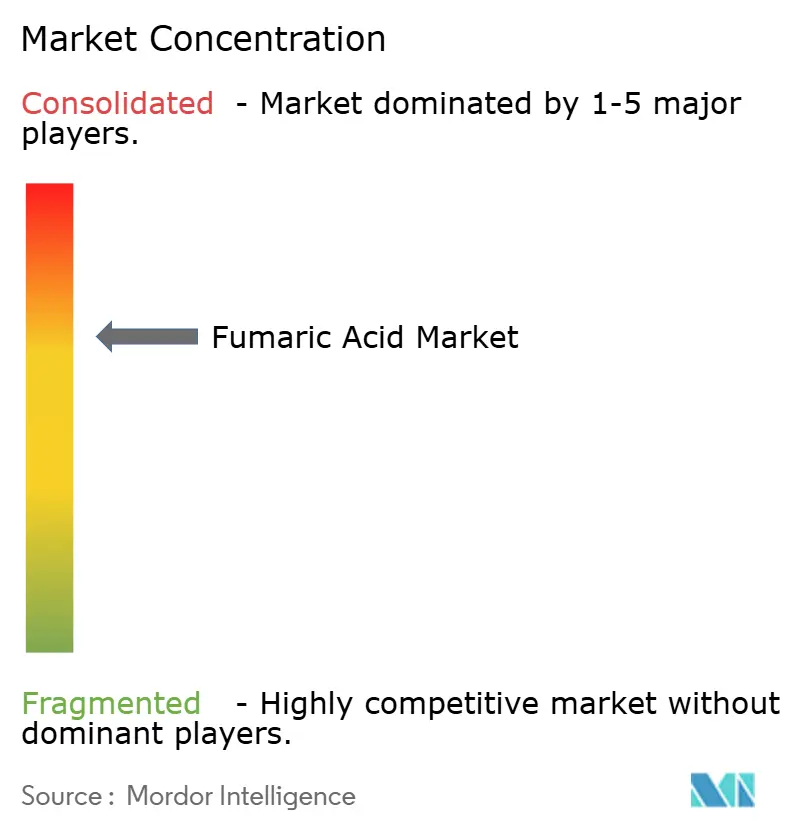
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fumarsäure-Marktanalyse von Mordor Intelligence
Die Größe des Fumarsäure-Marktes wird im Jahr 2026 auf 307,93 Kilotonnen geschätzt und soll bis 2031 bei einer CAGR von 4,08 % während des Prognosezeitraums (2026–2031) 376,09 Kilotonnen erreichen. Die starke Verbreitung von Clean-Label-Konzepten bei verpackten Lebensmitteln, der zunehmende Druck seitens der EU und der USA zur Reduzierung des Antibiotikaeinsatzes in der Tierhaltung sowie der rasche Hochlauf kohlenstoffnegativer Fermentationswege lenken die Nachfrage in Richtung biobasierter Versorgung. Gleichzeitig übt die Volatilität bei Maleinsäureanhydrid-Rohstoffen und der EU-Kohlenstoffgrenzausgleichsmechanismus (CBAM) Druck auf die Margen von Petrochemie-Routen aus, was Rückwärtsintegration und den Aufbau neuer regionaler Kapazitäten fördert. Investitionen in die Leichtbauweise von Kraftfahrzeugen und in Windenergie stützen die Nachfrage nach ungesättigtem Polyesterharz (UPR), während Halbleiterfabriken eine lukrative Nische für hochreine Polymere schaffen. Die Wettbewerbsintensität ist moderat; die fünf größten Hersteller entfallen auf rund 69 % der weltweiten Kapazität, dennoch konkurrieren mehr als 20 chinesische Unternehmen unterhalb der Mindestgröße um Marktanteile im asiatisch-pazifischen Raum.
Wichtigste Erkenntnisse des Berichts
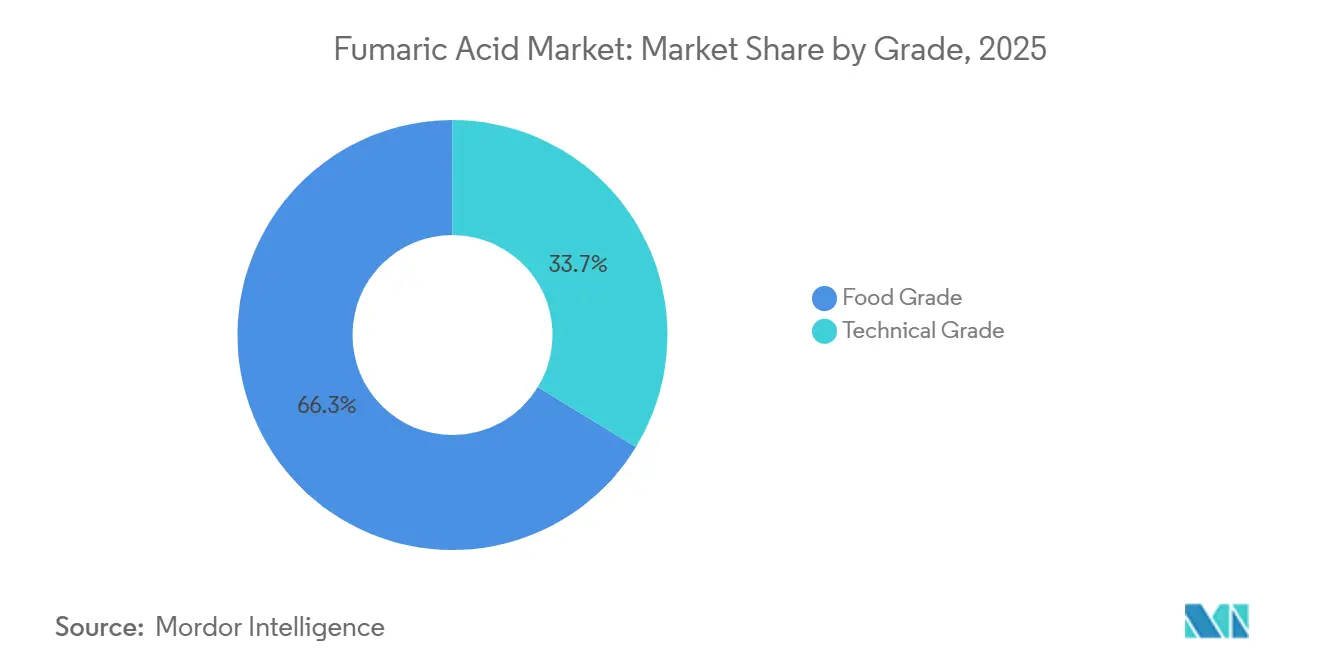
- Nach Qualität hielt die Lebensmittelqualität im Jahr 2025 einen Fumarsäure-Marktanteil von 66,28 % und soll bis 2031 mit einer CAGR von 4,51 % wachsen.
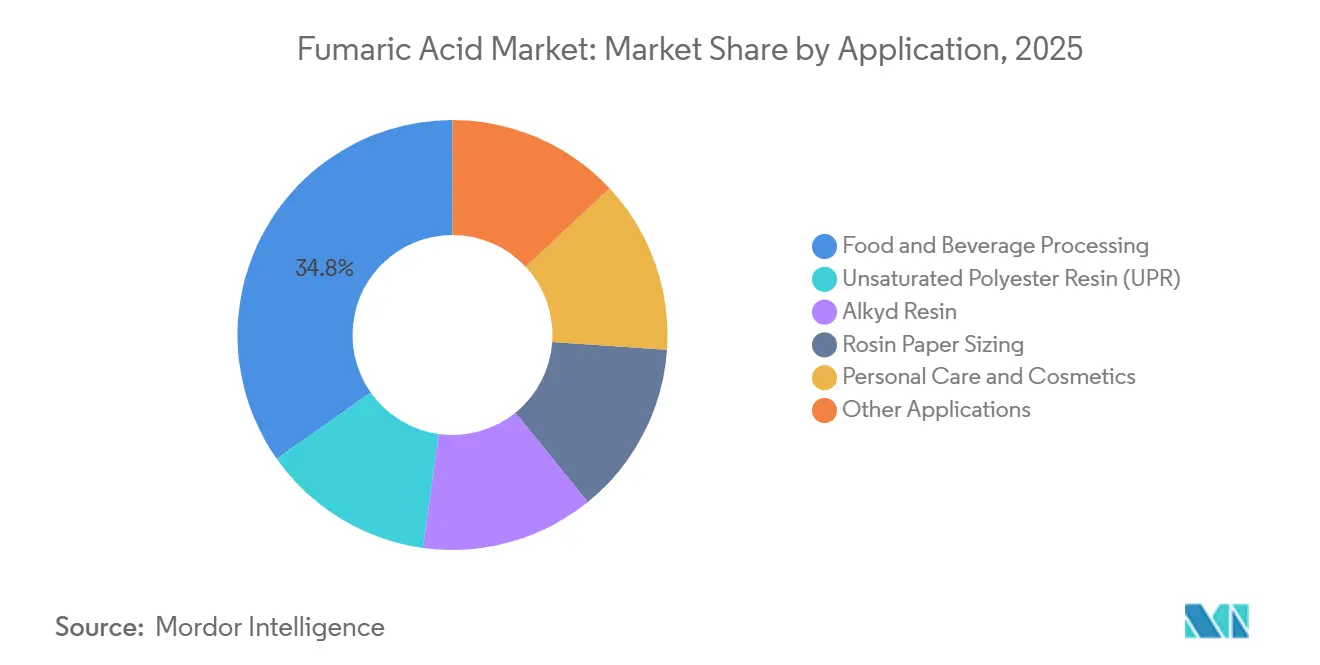
- Nach Anwendung führte die Lebensmittel- und Getränkeverarbeitung mit einem Fumarsäure-Marktanteil von 34,76 % im Jahr 2025 und soll bis 2031 mit einer CAGR von 4,74 % zulegen.
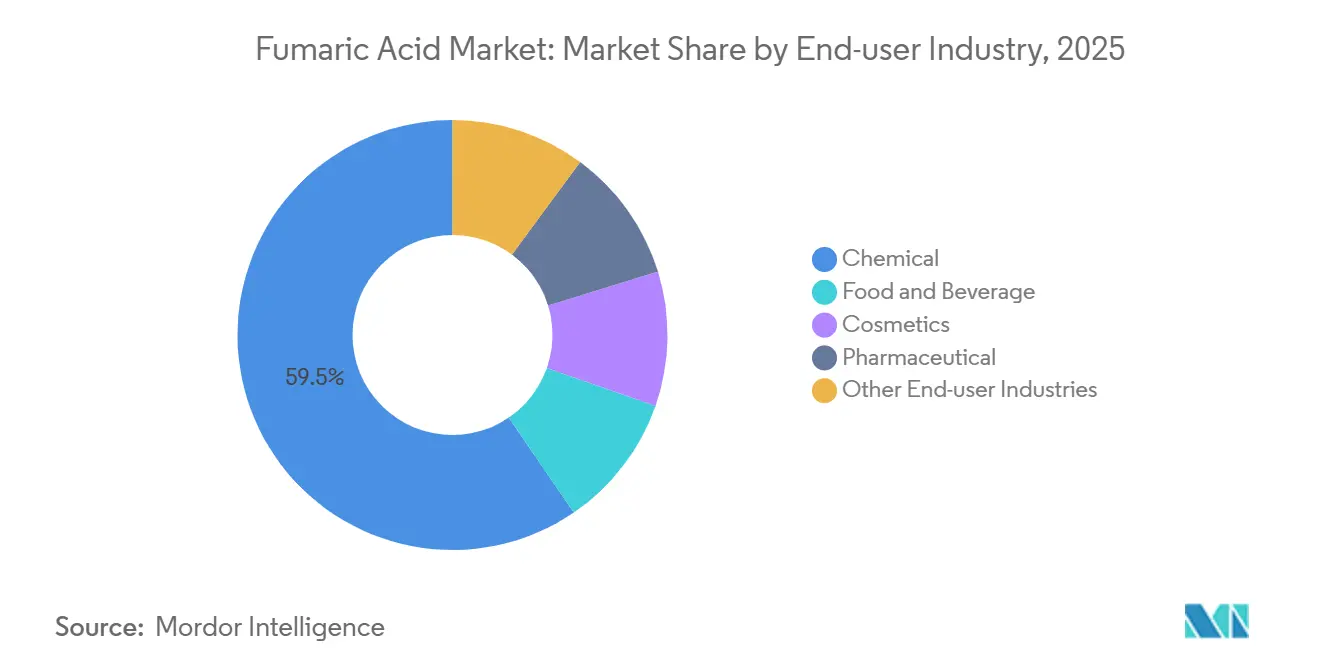
- Nach Endverbraucherbranche entfiel das Chemiesegment auf 59,54 % der Fumarsäure-Marktgröße im Jahr 2025; der Pharmasektor stellt mit einer CAGR von 4,96 % bis 2031 die am schnellsten wachsende Endverbraucherbranche dar.
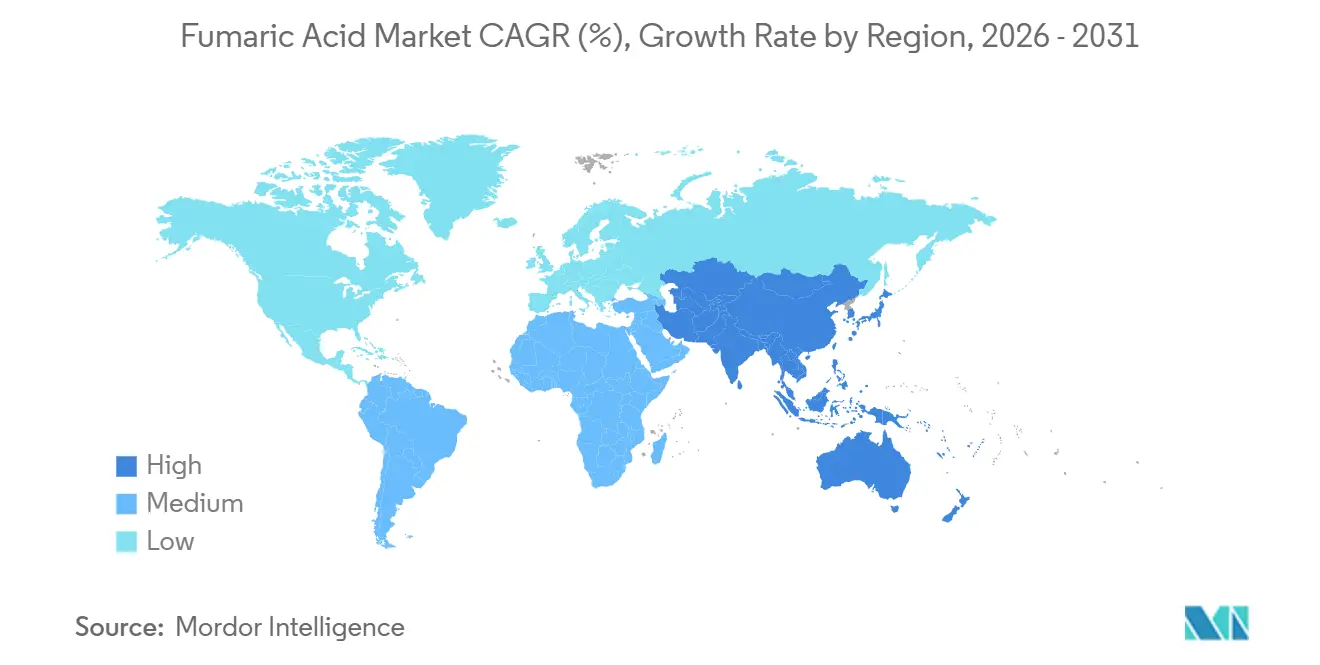
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 einen globalen Fumarsäure-Marktanteil von 60,21 % und soll mit der höchsten regionalen CAGR von 4,88 % bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Clean-Label-Nachfrage nach bio-fermentierter Fumarsäure in asiatischen Conveniencelebensmitteln | +0.9% | Asien-Pazifik (China, Japan, Südkorea, ASEAN), Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Umstieg auf ungesättigte Polyesterharze für leichte Elektrofahrzeug- und Windflügelverbundwerkstoffe | +0.7% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Antibiotikafrei-Fütterungsgesetze in Europa und Nordamerika steigern die Nachfrage nach Fumarsäure als Säuerungsmittel | +0.6% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Spezialwasserbehandlungspolymeren in Halbleiterfabriken | +0.3% | Asien-Pazifik (Taiwan, Südkorea, Japan), Nordamerika | Mittelfristig (2–4 Jahre) |
| Kohlenstoffnegative Fermentationstechnologien von der Wiege bis zum Werkstor, die grüne Finanzierung anziehen | +0.5% | Europa, Nordamerika, aufkommend in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Clean-Label-Nachfrage nach bio-fermentierter Fumarsäure in asiatischen Conveniencelebensmitteln
Die zunehmende Verbraucherkritik an Zutatendeklarationen verändert die Beschaffung von Säuerungsmitteln in Japan, Südkorea und China grundlegend. Japans Änderungen des Lebensmittelsanitärgesetzes vom April 2024 schreiben eine explizite Kennzeichnung synthetischer Zusatzstoffe vor und lösen eine Reformulierungswelle bei Convenience-Store-Ketten aus. Die südkoreanische Richtlinie vom November 2024 ermutigt Hersteller zur Offenlegung der Produktionswege und verstärkt die Verschiebung der Nachfrage hin zu fermentationsbasiertem Material. Chinesische Unternehmen wie Yantai Hengyuan und Changmao Biochemical haben in den Jahren 2024–2025 schätzungsweise 15.000 Tonnen Biokapazität aufgebaut und den historischen Preisaufschlag von 25 % für lebensmittelqualitatives Biomaterial bis 2025 auf rund 12 % verringert. Steigende Mittelklasseeinkommen in den ASEAN-Staaten werden diesen Trend voraussichtlich widerspiegeln und die regionale Nachfrage ausweiten.
Umstieg auf ungesättigte Polyesterharze für leichte Elektrofahrzeug- und Windflügelverbundwerkstoffe
Elektrofahrzeugplattformen enthalten heute rund 204 Kilogramm Kunststoffe und Verbundwerkstoffe gegenüber 141 Kilogramm bei Fahrzeugen mit Verbrennungsmotor – eine Differenz, die maßgeblich durch den Gewichtsausgleich der Batteriemasse bedingt ist. Europäische Automobilhersteller, die die flottenbezogenen CO₂-Ziele für 2025 erfüllen wollen, setzen auf Glasfaser-UPR-Teile mit einem Anteil von 8–12 % fumarsäurebasierten Co-Monomeren. Offshore-Windkraftprojekte bevorzugen ebenfalls fumarsäuremodifiziertes UPR für Rotorblätter mit einer Länge von über 80 Metern, bei denen eine erhöhte Ermüdungsbeständigkeit entscheidend ist. Gegenwirkende Kräfte umfassen den Einsatz von Kohlefaserprepregs und Bio-Epoxidsystemen im Premiumsegment, doch der Gesamtimpuls aus massenmarkttauglichen Elektrofahrzeugen stützt das weitere Volumenwachstum.
Antibiotikafrei-Fütterungsgesetze in Europa und Nordamerika fördern Fumarsäure-Säuerungsmittel
Das Gutachten der Europäischen Behörde für Lebensmittelsicherheit vom Oktober 2024 bestätigte Fumarsäure bei Einmischungsraten von bis zu 2 % für alle Nutztierarten[1]. Parallele US-amerikanische Initiativen in Kalifornien und Oregon setzen strengere Ziele zur Reduzierung des Antibiotikaeinsatzes und ermutigen Integratoren, auf organische Säuren umzusteigen. Das hydrophobe Profil der Fumarsäure verlängert die Darmansäuerung und ermöglicht niedrigere Einmischraten als bei Ameisen- oder Propionsäure-Alternativen, wodurch sie einen Marktanteil von 8–10 % an einem USD-2,5-Milliarden-Futtermittelsäuerungsmittelpool im Jahr 2025 erzielt. Hersteller wie Bartek Ingredients und Thirumalai Chemicals haben 2024 ihre Linien für Futtermittelqualität ausgebaut, um der steigenden Nachfrage gerecht zu werden.
Wachstum von Spezialwasserbehandlungspolymeren in Halbleiterfabriken
Die Migration zu Prozessknoten unterhalb von 3 Nanometern verschärft die Grenzwerte für Partikel und Metallionen in den Wassersystemen von Halbleiterfabriken. Fumarsäurebasierte Polyacrylat-Copolymere bieten eine überlegene Chelatierung von Calcium und Magnesium, was für Reinstwasserkreisläufe entscheidend ist. Jede von Taiwan Semiconductor Manufacturing Company oder Samsung Electronics in Betrieb genommene fortschrittliche Halbleiterfabrik benötigt jährlich rund 10–15 Tonnen dieser Polymere. Japans Gesetz zur Förderung der wirtschaftlichen Sicherheit von 2024 schafft weitere Anreize für die heimische Produktion kritischer Materialien und bietet einen margenstarken Absatzkanal für pharmazeutische oder hochreinere Fumarsäure-Rohstoffe.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität bei Maleinsäureanhydrid-Rohstoffen und Benzol-Spotpreisen | -0.8% | Global, akut in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| EU-CO₂-Fußabdruckbesteuerung auf Petrochemie-Routensäuren (CBAM) | -0.5% | Europa, mittelbare Auswirkungen auf globale Handelsströme | Mittelfristig (2–4 Jahre) |
| Wettbewerbsdruck durch Bernstein- und Äpfelsäure bei haltbaren Lebensmitteln | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Maleinsäureanhydrid-Rohstoffen und Benzol-Spotpreisen
Die Spotnotierungen für Maleinsäureanhydrid schwankten in China im Zeitraum 2024–2025 zwischen USD 1.050 und USD 1.400 je Tonne, was die Preisschwankungen bei Benzol widerspiegelt. Mehrere kleine chinesische Fumarsäurehersteller drosselten ihre Produktion im ersten Quartal 2024, als Benzol kurzzeitig auf über CNY 7.200 je Tonne anstieg. Europäische Betreiber wurden durch volatile Benzol- und Erdgaspreise, die 2024 durchschnittlich EUR 35–45 je MWh betrugen, doppelt belastet. Ohne langfristige Maleinsäureverträge kämpfen Hersteller darum, stabile Margen zu sichern, was vertikale Integration und Portfoliodiversifizierung fördert.
EU-CO₂-Fußabdruckbesteuerung auf Petrochemie-Routensäuren (CBAM)
Die vollständige Durchsetzung des CBAM ab Januar 2026 erhebt eine Abgabe von EUR 80–90 je Tonne CO₂ auf Importe unter der KN-Position 2917. Da Petrochemie-Fumarsäure einen CO₂-Äquivalent-Fußabdruck von rund 2,8 kg CO₂-Äq./kg aufweist, sind chinesische Lieferungen mit einem Kostenzuwachs von USD 50–70 je Tonne beim Import konfrontiert. Europäische Abnehmer qualifizieren nun Lieferanten, die ISO-14067-Fußabdrücke zertifizieren oder biobasierte Alternativen anbieten können, und verlagern damit das Handelsgleichgewicht zugunsten regionaler und kohlenstoffnegativer Produktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualität:
Lebensmittelqualität treibt die Clean-Label-Revolution voranLebensmittelqualität entfiel 2025 auf 66,28 % des Fumarsäure-Marktes und wächst bis 2031 mit einer CAGR von 4,51 %. Barteks neue Linie ist vollständig der Lebensmittelqualitätsproduktion gewidmet und verdeutlicht die strategische Ausrichtung auf margenstarke, regulierungsintensive Vertriebskanäle. Die Nachfrage nach technischer Qualität, die eng mit UPR und Alkydharzanwendungen verbunden ist, hinkt angesichts der CBAM-Kosten und volatiler Maleinsäurerohstoffe hinterher, bleibt jedoch für Bau- und Automobilbeschichtungen von wesentlicher Bedeutung.
Die Biofermentation hat den historischen Preisaufschlag von 20–25 % bis 2025 auf 12–15 % gedrückt und damit die adressierbare Nachfrage in preissensitiven Entwicklungsmärkten erhöht. BASF erwartet, dass sein CO₂-negativer Prozess bis 2027 die kommerzielle Reife erreicht, was die Kohlenstoffoffenlegungslandschaft für Lebensmittelzusatzstoffe potenziell neu definieren könnte. Hersteller mit Dual-Spec-Anlagen können zwischen den Qualitäten umschalten, um Schwankungen in einem der Segmente abzufedern – eine Absicherungsstrategie, die zunehmend von integrierten Chemieunternehmen bevorzugt wird.
Nach Anwendung:
Lebensmittel- und Getränkeverarbeitung führt sektorübergreifendes Wachstum anDie Lebensmittel- und Getränkeverarbeitung entfiel 2025 auf 34,76 % der Fumarsäure-Marktgröße und wächst mit einer CAGR von 4,74 %, gestützt durch den Clean-Label-Impuls und hydrophobe Treibmitteleigenschaften in Backmischungen. UPR profitiert von der Übernahme in Elektrofahrzeugen und Rotorblättern, sieht sich jedoch langfristig der Substitution durch Kohlefaserprepregs in Hochendfahrzeugen gegenüber.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endverbraucherbranche:
Chemiesegment steht unter SubstitutionsdruckDie Chemieindustrie absorbierten 2025 59,54 % des weltweiten Volumens, doch verlangsamt sich das Wachstum, da Bio-Epoxid- und Kohlefasersysteme Fortschritte machen. Lebensmittel- und Getränkeendverbraucher sind der Hauptwachstumsmotor und wechseln im Rahmen von Label-Cleaning-Programmen von synthetischen Säuerungsmitteln zu fermentationsbasierten Optionen. Der Pharmasektor, obwohl kleiner, wächst am schnellsten aufgrund der Nachfrage nach Dimethylfumarat, während Kosmetikmarken an Bedeutung gewinnen, da Marken natürlich gewonnene Wirkstoffe betonen. Tiernahrung und Halbleiterpolymere tragen gemeinsam einen stetigen, regulierungsgetriebenen Auftrieb bei.
Die Pharmaindustrie wächst bis 2031 mit einer CAGR von 4,96 %, da Dimethylfumarat seine Rolle bei der Behandlung von Multipler Sklerose und Psoriasis festigt. Premiumpreise von USD 3.500–4.500 je Tonne nach GMP-Standards locken Hersteller an, die pharmazeutische Hürden überwinden können. Spezialpolymere für die Halbleiter-Wasseraufbereitung und Kolophonium-Leimungsmittel für lebensmittelkontaktgeeignetes Papier runden ein Portfolio hochmargiger, volumenmäßig kleinerer Anwendungen ab.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Geografische Analyse
APAC Fumarsäure-Markt
Asien-Pazifik kontrollierte 2025 60,21 % des globalen Volumens und ist auf einen CAGR von 4,88 % bis 2031 ausgerichtet. China allein trägt einen Großteil der weltweiten Kapazität bei, mit Clustern in Shandong, Hebei und Jiangsu sowie einem wachsenden Anteil an Bio-Fermentationsanlagen. Indien skaliert seine Produktion, um die pharmazeutische und lebensmittelgerechte Nachfrage zu decken, während Japan und Südkorea auf Importe angewiesen sind, die an strenge Reinheitsgesetze angepasst sind. ASEAN-Nationen, insbesondere Vietnam und Thailand, entwickeln sich zu aufstrebenden Nachfragemärkten, da steigende städtische Einkommen den Konsum von Convenience-Food ankurbeln.
Nordamerika und Europa Fumarsäure-Markt
Nordamerika profitiert von der Kapazitätsverdopplung von Bartek Ingredients Inc., was die Region als Nettoexporteur von Bio-Qualitätsmaterial positioniert. Europa gestaltet seine Lieferketten als Reaktion auf den CBAM um. Deutschland, Frankreich und Italien sind wichtige Verbrauchszentren, wobei regionale Harzproduzenten kohlenstoffarme Rohstoffe qualifizieren. Die günstige Futtermittelzusatzstoff-Entscheidung der EFSA vergrößert den europäischen adressierbaren Markt zusätzlich.
Südamerika und MEA Fumarsäure-Markt
Südamerika sowie der Nahe Osten und Afrika tragen gemeinsam zu einer geringeren globalen Nachfrage bei. Brasilien führt Südamerika über seinen Lebensmittelsektor an, während Argentinien Fumarsäure in Viehfutter erprobt. Die Länder des Golfkooperationsrats erkunden die Rückwärtsintegration für Harze in Bauqualität, und Südafrika liefert inkrementelle pharmazeutische und lebensmittelverarbeitende Nachfrage.
Wertschöpfungskettenanalyse
Das vorgelagerte Angebot für Fumarsäure teilt sich in petrochemische und biobasierte Routen. Die petrochemische Route beginnt mit Benzol- und Butan-Wertschöpfungsketten, die Maleinsäureanhydrid (oder Maleinsäure) liefern, gefolgt von der Isomerisierung zu Fumarsäure, wodurch die Produzentenwirtschaft empfindlich auf die Volatilität von Maleinsäureanhydrid und Aromaten reagiert. Dies stand in periodischen Phasen mit Kürzungen der Auslastungsraten bei unterdimensionierten Produzenten während Perioden hoher Rohstoffpreise in Verbindung. Die biobasierte Route nutzt Kohlenhydrat-Inputs (Glukose, Saccharose, Stärkehydrolysate) und zunehmend agroindustrielle Nebenprodukte (zum Beispiel Apfeltrester oder lignocellulosehaltige Biomasse), die mit Rhizopus-Stämmen fermentiert werden, was den Spielraum schafft, das Angebot um die Verfügbarkeit von Zucker und Biomasse herum zu lokalisieren und gleichzeitig Qualitäten mit geringerem Fußabdruck anzustreben.
Midstream-Betriebe umfassen typischerweise Reaktion oder Fermentation, Kristallisation, Filtration, Trocknung, Mahlung oder Granulierung sowie Verpackung (Säcke, Big Bags und in manchen Fällen Massengut). Qualitätssysteme und Compliance fungieren als zentrales Wertschöpfungskettentor für margenstärkere Absatzkanäle, wobei Lebensmittelzusatzstoffspezifikationen an Codex Alimentarius (INS 297), EU E 297 und Anforderungen der US FDA angepasst sind, zuzüglich zusätzlicher pharmakopöischer und GMP-Erwartungen für pharmabezogene Zwischenprodukte. Die nachgelagerte Distribution kombiniert Direktbelieferung großer Kunden aus Lebensmittel-, Kunstharz- und Chemiebranche mit regionalen Distributoren und Händlern, wobei Asien-Pazifik, insbesondere China, als größtes Versorgungszentrum fungiert. Saisonalität und Logistik, einschließlich feiertagsbedingter Stillstände in chinesischen Produktionsclustern, können die kurzfristige Verfügbarkeit verknappen und Käufer zu Vertragsmengen oder diversifizierter Beschaffung drängen.
Wettbewerbslandschaft
Der Fumarsäure-Markt weist eine moderate Konzentration auf: Bartek Ingredients, Polynt, Thirumalai Chemicals, FUSO Chemical und Yantai Hengyuan kontrollieren zusammen rund 69 % der installierten Kapazität. Barteks Werk in Stoney Creek, das seit September 2024 in Betrieb ist, erzielt eine 80-prozentige Emissionsreduzierung und festigt die Position des Unternehmens als größter biobasierter Hersteller. BASFs CO₂-negatives FUMBIO-Pilotprojekt, das mit EUR 2,6 Millionen aus Bundesmitteln gefördert wird, veranschaulicht die Wetten der Großchemie auf strengere CO₂-Vorschriften[2].
Nischenopportunitäten bei Halbleiterpolymeren und pharmazeutischen Zwischenprodukten bieten attraktive Margen, erfordern jedoch strenge Qualitätssysteme und erschweren damit den Markteintritt. Chinesische Start-ups wie Huaheng Bio und Xuelang Bio pilotieren Bioanlagen mit 2.000–10.000 Tonnen, obwohl die Exportpenetration von der Erfüllung westlicher Regulierungsaudits abhängt. Die vertikale Integration beschleunigt sich in beide Richtungen: Harzhersteller wie Polynt erwägen Rückwärtsintegration in die Fumarsäureproduktion, während Säurehersteller die Vorwärtsintegration in Spezialharze und Pharmaester anstreben.
Führende Unternehmen der Fumarsäure-Branche
-
Bartek Ingredients Inc.
-
Polynt S.p.A.
-
Thirumalai Chemicals
-
FUSO CHEMICAL CO., LTD.
-
Yantai Hengyuan Biotechnology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fumarsäure-Markt Unternehmen in diesem Bericht
- Anhui Sealong Biotechnology Co., Ltd.,
- Anmol Chemicals Private Limited
- Bartek Ingredients Inc.
- Changmao Biochemical Engineering Co., Ltd.
- ESIM Chemicals GmbH
- FUSO CHEMICAL CO., LTD.
- Henan Shuguang Chemical
- Huntsman International LLC
- Isegen South Africa (Pty) Ltd
- Merck KGaA
- Ningbo Jujia Biotech
- Polynt S.p.A.
- Tate & Lyle
- Thirumalai Chemicals
- UPC Group of Companies
- XST Biological Co. Ltd
- Yantai Hengyuan Biotechnology Co., Ltd.
- Yongsan Chemicals Inc.
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht für verifizierte, kohlenstoffarme und rückverfolgbare Fumarsäure über Anwendungen in Lebensmitteln, Futtermitteln und Kunstharzen, da Käufer auf Anforderungen zur Kohlenstoffoffenlegung und EU-Importkostenaufschläge wie den EU Carbon Border Adjustment Mechanism (ab Januar 2026 vollständig durchgesetzt) reagieren. Dies verschärft die Lieferantenqualifizierung im Hinblick auf die Fußabdruck-Dokumentation, einschließlich der im Marktkontext erwähnten ISO 14067-konformen Berichterstattung, und lenkt die Investitionsaufmerksamkeit stärker auf fermentationsbasierte Säuren, die als Drop-in-Alternativen positioniert werden können, wo Kennzeichnung und Nachhaltigkeitsaussagen Gewicht haben.
Kommerzielle und technische Signale unterstützen zudem neue Absatzmöglichkeiten für biobasierte organische Säuren innerhalb bestehender Säuerungsmittel-Portfolios und Spezialpolymere. BASF startete im Juni 2024 das FUMBIO-Projekt mit deutschen Universitätspartnern, um CO2-neutrale, biobasierte Fumarsäure unter Verwendung von Basfia succiniciproducens zu entwickeln, was den Weg von Pilotprogrammen zu skalierbarem Produktions-Know-how stärkt. In Europa berichtete Afyren im Juni 2026, dass es die Produktion in seiner Neoxy-Bioraffinerie in Carling Saint-Avold hochgefahren und 20 % seiner geplanten Jahreskapazität von 16.000 Tonnen erreicht hat, was darauf hinweist, dass industrielle Bio-Säurekapazität in der Region in Betrieb genommen wird. Auf der Anwendungsseite schaffen strengere Reinstwasserspezifikationen in fortschrittlichen Halbleiterfabriken und der laufende Materialaustausch hin zu UPR-Verbundwerkstoffen Nachfragenischen, die konsistente Reinheit und Versorgungszuverlässigkeit honorieren, was Produzenten mit dualer Qualitätsflexibilität und stärkerer QA- und Audit-Bereitschaft begünstigt.
Neueste Industrielle Entwicklungen in Fumarsäure-Markt
- März 2026: Thirumalai Chemicals berichtete, dass die aus seinem Phthalsäureanhydrid-Betrieb stammende Waschlösung als Rohstoffeinsatz für die Fumarsäureproduktion wiederverwendet wird, als Teil seiner Nachhaltigkeitsoffenlegungen für das Geschäftsjahr 2025-26. Dies veranschaulicht die zirkuläre Integration innerhalb großer Säureplattformen und unterstützt eine engere Kontrolle über die Verfügbarkeit von Inputs und die Abfallbehandlung zur Erzielung von Kosten- und Compliance-Vorteilen.
- Dezember 2025: ICL Group unterzeichnete eine endgültige Vereinbarung zur Übernahme von Bartek Ingredients in einer zweiphasigen Transaktion, beginnend mit einer Investition von etwa 90 Millionen USD für einen Anteil von 50 %, wobei der Abschluss der ersten Phase für das erste Quartal 2026 angestrebt wird. Der Deal stärkt die Position von ICL im Bereich Spezial-Lebensmittelzutaten und Haltbarkeitslösungen und ergänzt zugleich eine skalierte Fertigungsbasis für Säuerungsmittel, die für die Versorgungsdynamik von lebensmitteltauglicher Fumarsäure direkt relevant ist.
- November 2024: Die Regierung Kanadas kündigte eine Förderung von 27 Millionen CAD für das 192,5 Millionen CAD schwere Projekt von Bartek Ingredients zum Bau einer neuen Fertigungsanlage für Lebensmittelzutaten in Ontario an. Diese öffentliche Förderung unterstützt den Aufbau einer bedeutenden nordamerikanischen Kapazität und Fähigkeit und verbessert die regionale Versorgungsresilienz für regulierte, lebensmitteltaugliche organische Säuren und verwandte Wertschöpfungsprodukte.
Fumarsäure-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die globale Nachfrage nach Fumarsäure, die als fertiges chemisches Produkt verkauft wird – in den Bereichen Lebensmittel, Industrie und verwandte nachgelagerte Anwendungen –, erfasst in physischem Volumen, sofern Qualitätsstufen und Endverwendungseignung vergleichbar sind.
Ausschlüsse aus dem Umfang: Wir schließen die prozessinterne Wiederverwendung sowie nicht qualifizierende Derivate aus, bei denen das Material nicht als Fumarsäure in Fertigqualität gehandelt oder verbraucht wird.
Segmentierungsübersicht
- Nach Qualität
- Lebensmittelqualität
- Technische Qualität
- Nach Anwendung
- Lebensmittel- und Getränkeverarbeitung
- Ungesättigtes Polyesterharz (UPR)
- Alkydharz
- Kolophonium-Papierleimung
- Körperpflege und Kosmetik
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Chemie
- Lebensmittel und Getränke
- Kosmetik
- Pharma
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau einer einfachen Faktenbasis zu Angebot, Handelsbewegungen und Endverbrauchsnachfrage bei Fumarsäure, damit spätere Annahmen anhand beobachtbarer Signale überprüft werden konnten. Wir stützten uns auf öffentliche Quellen wie Zoll- und Tariflinien-Handelsstatistiken, nationale statistische Ämter für Produktionsindizes im Chemiebereich sowie regulatorische und normative Referenzen, die die Verwendungsregeln für Lebensmittelzusatzstoffe und Industriequalitäten klären.
Um zu verstehen, wie das Volumen wahrscheinlich regional verteilt ist, haben wir außerdem Veröffentlichungen von Branchenverbänden, begutachtete Chemie- und Materialwissenschaftsartikel zu Produktionswegen und Ausbeuten sowie übergeordnete Makroindikatoren wie die Produktion verarbeiteter Lebensmittel und Proxys für die Harzproduktion ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Pressemitteilungen wurden genutzt, um Kapazitätsveränderungen, Ausfälle und den Zeitpunkt von Engpassbeseitigungen einzuschätzen. Wo es hilfreich war, haben wir auch kostenpflichtige Datenbanken für Unternehmensfinanzdaten sowie Importe und Exporte auf Sendungsebene genutzt, um Handelsströme einer Plausibilitätsprüfung zu unterziehen. Diese Quellen sind illustrativ; während der Datenerhebung, Validierung und Klärung wurden weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche dienten dazu, Volumenaufteilungen nach Qualitätsstufe und Anwendung einem Stresstest zu unterziehen und zu bestätigen, wie die Preisgestaltung tatsächlich gehandhabt wird – einschließlich Vertragsverhalten, Spot-Exponierung und Weitergabe von Rohstoffveränderungen. Wir sprachen mit Produzenten, Distributoren und großen Endverbrauchern und überprüften anschließend die regionale Logik für APAC, EMEA und Amerika, damit das endgültige Modell mit den in der Praxis beobachteten Kauf- und Versorgungsmustern übereinstimmt.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | CXOs: 19 % | APAC: 46 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 21 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Produktions- und Handelsdaten den verfügbaren Pool an Fumarsäure in Fertigqualität rekonstruieren, der anschließend dem wahrscheinlichsten Endverbrauch nach Region zugeordnet wird. Um die Gesamtwerte realistisch zu halten, wurden ergänzend selektive Bottom-up-Näherungen durchgeführt, darunter Hochrechnungen auf Basis von Stichproben bei Lieferanten sowie einfache Überprüfungen von Durchschnittspreis multipliziert mit Volumen nach Qualitätsstufe; anschließend wurden Lücken dort bereinigt, wo die Datenlage dünn war.
Zu den wichtigsten Modelleingaben zählten globale und regionale Produktionssignale für Harze und verarbeitete Lebensmittel, Import- und Exportbewegungen auf den wichtigsten Handelsrouten, Zeitpunkt von Auslastungsraten- und Kapazitätsveränderungen, typischer Qualitätsstufenmix nach Endverwendung sowie beobachtete Preisspannen nach Vertragszyklus. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, unterstützt durch eine leichte multivariate Regressionsüberlagerung, bei der Nachfragetreiber wie die Produktion verpackter Lebensmittel und Industrieproduktionsindizes mit Interview-Feedback einem Stresstest unterzogen wurden. Fehlte ein Datenpunkt auf Länderebene, wurde er mithilfe von Handelsmustern benachbarter Länder und Verbrauchsintensität überbrückt; anschließend wurden die impliziten Pro-Kopf- und Pro-Industrie-Verbrauchsniveaus vor der Finalisierung erneut validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale überprüft – darunter Handelsbilanzen, regionale Kapazitätserweiterungen und Aktivitätsindikatoren nachgelagerter Branchen –, sodass kein einzelner verrauschter Eingabewert das Ergebnis dominieren konnte. Varianzprüfungen wurden für implizite Preise, Ausbeute-Annahmen und regionale Verbrauchsaufteilungen durchgeführt; alles, was auffällig erschien, wurde erneut geprüft und in einem zweiten Durchgang korrigiert.
Vor der Freigabe wird das Modell schrittweise überprüft, mit Peer-Checks zu Berechnungen und Logik sowie einer abschließenden Konsistenzprüfung anhand aktueller Marktereignisse. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn es wesentliche Kapazitätsbewegungen, politische Veränderungen oder Nachfrageschocks gibt. Unmittelbar vor der Auslieferung wird eine abschließende Validierungsprüfung durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Fumarsäure von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fumarsäure können weit auseinanderliegen, weil Quellen nicht immer denselben Umfang messen und dasselbe Jahr unterschiedlich bewertet und umgerechnet werden kann. Unterschiede treten am häufigsten auf, wenn eine Schätzung wertbasiert und eine andere volumenbasiert ist oder wenn benachbarte Säuren und Derivate stillschweigend einbezogen werden.
Eine zweite Gruppe von Abweichungen ergibt sich aus der Art und Weise, wie die Preisgestaltung durch das Modell geführt wird, da Vertragszyklen, Währungszeitpunkte und regionale Qualitätsstufenmixe den Wert verändern können, selbst wenn die physischen Tonnen stabil bleiben. Wenn der Aktualisierungsrhythmus langsamer ist, können Kapazitätserweiterungen und Handelsverlagerungen monatelang außerhalb des Modells liegen, was dann die implizite Auslastung und die endgültige Marktgröße beeinflusst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 307,93 Kilotonnen (2026) | |
| Globales Beratungsunternehmen A | 0,56 Milliarden USD (2023) | Diese Zahl wird in Umsatzgrößen veröffentlicht, und die öffentliche Zusammenfassung klärt weder die Preisbasis, die Qualitätsstufengrenzen noch den Zeitpunkt der Währungsumrechnung, was den Wert im Vergleich zu einer volumenbasierten Betrachtung aufblähen oder komprimieren kann. |
| Branchenpublizist B | 0,62 Milliarden USD (2025) | Die Schätzung verwendet ein späteres Basisjahr und einen hheren Wachstumspfad; die veröffentlichte Zusammenfassung gibt nicht an, ob interne Eigenverwendung, Derivatströme oder breitere organische Säuren konsistent herausgefiltert werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und die Preismechanik und nicht durch eine grundlegende Nachfragedivergenz. Aus diesem Grund konzentrieren sich unsere Prüfungen auf Zeitpunkte, Umrechnungen und einen realistischen Qualitätsstufenmix, bevor die Gesamtwerte finalisiert werden. Durch die Aktualisierung von Währungs- und Durchschnittspreisannahmen auf Basis der jüngsten Vertragsfenster und die anschließende Validierung der impliziten Tonnen anhand von Handels- und Kapazitätssignalen hält Mordor Intelligence das Niveau für 2026 an das gebunden, was tatsächlich als Fertigqualitätsmaterial produziert, gehandelt und verbraucht wird.
Im Bericht beantwortete Schlüsselfragen
Was ist das aktuelle globale Volumen des Fumarsäure-Marktes?
Es betrug im Jahr 2026 307,93 Kilotonnen und soll bis 2031 376,09 Kilotonnen erreichen.
Wie wirkt sich der CBAM auf die Preisgestaltung in Europa aus?
Der Mechanismus erhöht die kohlenstoffintensiven Importe um USD 50–70 je Tonne und verringert damit den historischen Preisunterschied zur europäischen biobasierten Produktion.
Warum gewinnt Fumarsäure in Lebensmittelqualität Marktanteile?
Clean-Label-Vorschriften im asiatisch-pazifischen Raum und in Europa begünstigen fermentationsbasiertes Material mit nachgewiesener Reinheit und niedrigem CO₂-Fußabdruck.
Welchen Wettbewerbsvorteil bieten kohlenstoffnegative Prozesse?
Sie qualifizieren sich für Anreize aus der grünen Finanzierung und helfen Käufern, ihre Scope-3-Emissionsziele zu erfüllen, was Premium-Preisgestaltung und Marktzugang unterstützt.