
Größe und Marktanteil des französischen Rotorblattmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 2.06 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des französischen Rotorblattmarkts von Mordor Intelligence
Die Größe des französischen Rotorblattmarkts wird voraussichtlich während des Prognosezeitraums einen CAGR von 2,06 % verzeichnen.
Der Markt war im Jahr 2020 mäßig von COVID-19 betroffen. Derzeit hat der Markt das Niveau vor der Pandemie wieder erreicht.
- Langfristig treiben unterstützende staatliche Maßnahmen und private Investitionen die Nachfrage nach Rotorblättern im Land an.
- Auf der anderen Seite haben die damit verbundenen hohen Transportkosten und die Kostenwettbewerbsfähigkeit alternativer sauberer Energiequellen wie Solarenergie, Wasserkraft usw. das Potenzial, das Marktwachstum zu hemmen.
- Dennoch wird erwartet, dass Produktinnovationen und die Anpassung der neuesten Rotorblatttechnologien in Kürze lukrative Wachstumschancen für den französischen Rotorblattmarkt schaffen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum französischen Rotorblattmarkt
Onshore-Segment wird den Markt dominieren
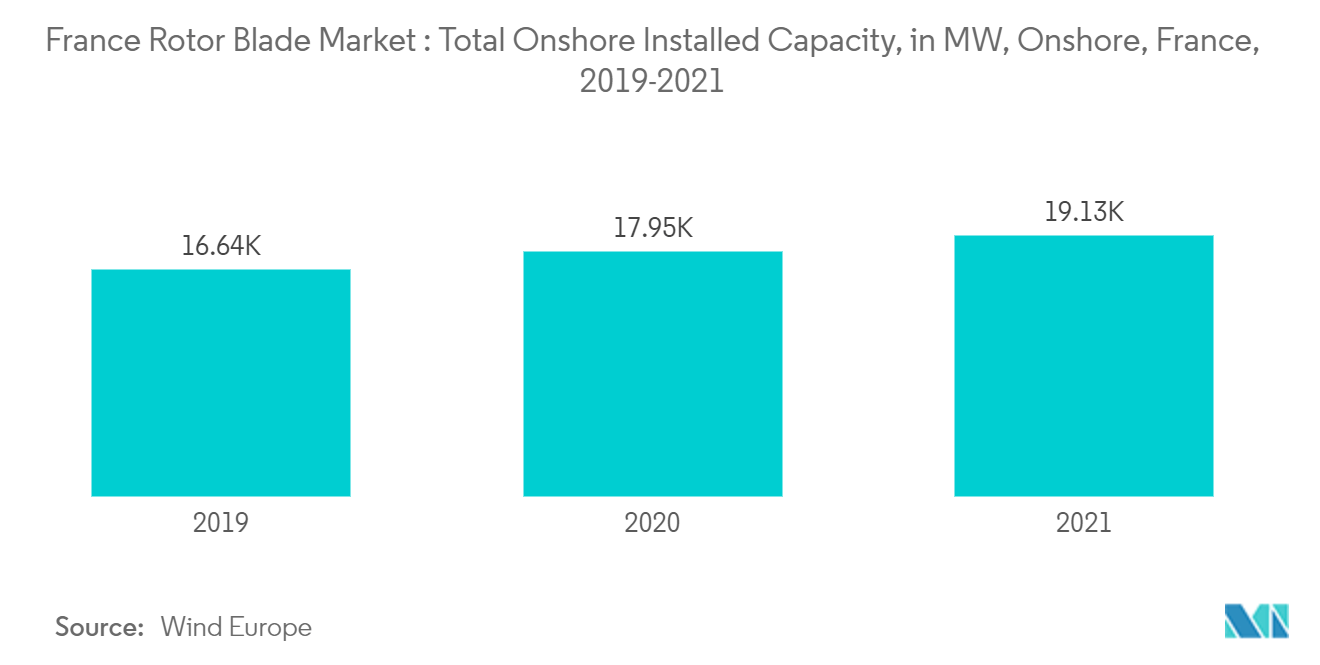
- Die Technologie zur Erzeugung von Onshore-Windenergie hat sich in den letzten fünf Jahren weiterentwickelt, um die pro installiertem Megawatt erzeugte Strommenge zu maximieren und mehr Standorte mit geringeren Windgeschwindigkeiten zu erschließen. Darüber hinaus sind Windkraftanlagen in den letzten Jahren größer geworden, mit höheren Nabenhöhen, größeren Durchmessern und größeren Windturbinenblättern. Im Jahr 2021 beliefen sich die gesamten Onshore-Installationen im Land auf 19.131 MW.
- Frankreich gehört zu den führenden Ländern im europäischen Windenergiemarkt. Im Jahr 2021 wurden 1.192 MW hinzugefügt, womit eine Gesamtleistung von 19,13 GW erreicht wurde. Das Land hatte eine durchschnittliche Nennleistung von 2 MW pro Turbine. Der Windenergiemarkt im Land wurde durch staatliche Maßnahmen (wie Subventionen und Einspeisevergütungen) angetrieben, um die durch die Schließung von Kernkraftwerken entstandene Lücke zu schließen.
- Der Onshore-Sektor hat den französischen Windenergiemarkt dominiert. Darüber hinaus ist im Rahmen der Pläne der neuen Regierung geplant, die Onshore-Windkraftkapazität bis 2030 zu verdreifachen. Im Jahr 2021 belegte das Land den dritten Platz nach Deutschland und Schweden.
- Im Juli 2022 eröffnete Falck Renewables offiziell seinen zehnten Windpark in Frankreich, nachdem ein Gemeinschaftsnutzungsprogramm für lokale Entwicklungsprojekte vereinbart worden war. Falck Renewables eröffnete offiziell seinen neuen Windpark in Illinois, Département Seine-Maritime, Frankreich. Der Windpark mit sechs Turbinen, der in den kommerziellen Betrieb gegangen ist, hat eine installierte Kapazität von 12 MW und eine geschätzte Jahresproduktion von rund 28 GWh, was ausreicht, um etwa 6.600 Haushalte zu versorgen.
- Im September 2022 unterzeichneten Valorem und ENERCON France einen Vertrag zur Installation von sechs E-82 E4 Windenergieanlagen in Ceilhes-et-Rocozels (Hérault, Frankreich) mit einer Gesamtkapazität von 14,1 MW.
- Daher wird erwartet, dass das Onshore-Windturbinenrotorblatt aufgrund unterstützender staatlicher Maßnahmen und Initiativen in Verbindung mit einer zunehmenden Anzahl von Onshore-Windenergieprojekten erheblich wachsen wird.
Unterstützende staatliche Maßnahmen und private Investitionen treiben die Marktnachfrage an
- Die französische Regierung plante, den Anteil erneuerbarer Energien im Strommix bis 2030 auf 40 % zu erhöhen. Die Regierung kündigte eine Erhöhung der Ausgaben für erneuerbare Energien von 5 Milliarden EUR auf 8 Milliarden EUR jährlich an.
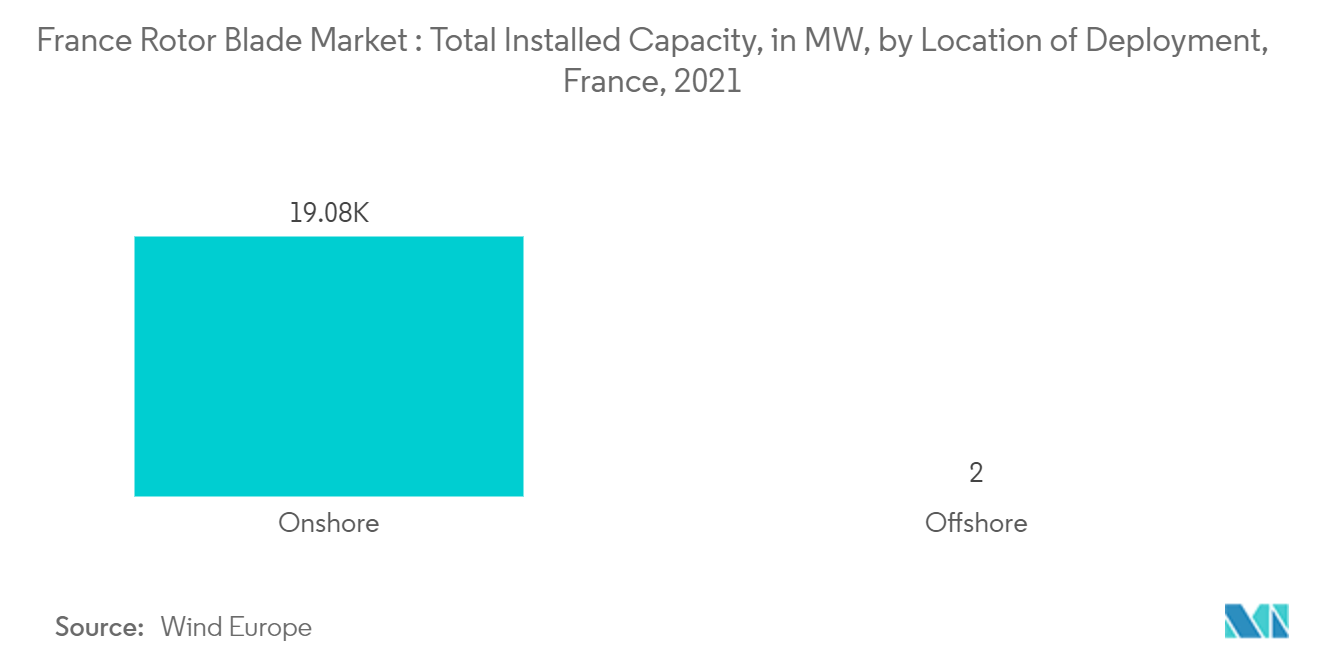
- Darüber hinaus betrug die Onshore-Windenergie-Installation des Landes im Jahr 2021 etwa 19 GW und 2 MW Offshore-Windenergie-Installation. Gemäß der Programmation Pluriannuelle de l'Énergie (PPE) strebt das Land bis 2028 eine Onshore-Windkraftkapazität von 34 GW an, die im Jahr 2021 bei etwa 19,08 GW lag. Die Erweiterung ist für eine erfolgreiche Energiewende und zur Dekarbonisierung des restlichen Energiemixes Frankreichs von entscheidender Bedeutung.
- Obwohl im Jahr 2021 keine neue Offshore-Kapazität hinzugefügt wurde, strebt Frankreich wie Deutschland und das Vereinigte Königreich ebenfalls die Entwicklung seines Offshore-Windenergiemarkets an. Bis Februar 2022 strebt das Land eine Offshore-Windkraftkapazität von 40 GW bis 2050 an.
- Im März 2022 unterzeichnete die französische Regierung ein Abkommen für den Offshore-Sektor mit der französischen Windindustrie. Das Abkommen erkennt an, dass Offshore-Wind eine bedeutende Energie- und Industriechance darstellt. Es verpflichtet Frankreich, bis 2050 40 GW Offshore-Wind auf 50 Windparks zu errichten, was eine erhebliche Entwicklung der Offshore-Windkraft erwarten lässt.
- Um das Windkraftziel des Landes zu erreichen, plant das Land, ab 2025 jährlich Ausschreibungen für mindestens 2 GW neue Offshore-Windkapazität zu organisieren. Im März 2022 versteigerte die Regierung 1 GW pro Jahr. Das bedeutet, dass bis 2030 voraussichtlich 20 GW Kapazität vergeben werden, was bis 2035 in 18 GW betriebsbereiten Offshore-Windparks resultiert.
- Bisher hat Frankreich 3,5 GW Offshore-Wind zur Ausschreibung gestellt, davon 500 MW Schwimmwind. Das Land ist aufgrund starker und stabiler Winde auf hoher See vor seinen Küsten gut für Schwimmwindkraft geeignet.
- Daher wird erwartet, dass staatliche Maßnahmen und private Investitionen, die zur Entwicklung des Windenergiemarkets beitragen, während des Prognosezeitraums positiv sein werden, was zu einem Wachstum des Marktes für Windturbinenrotorblätter führt.
Regulatorisches Umfeld
Windkraftanlagen in Frankreich unterliegen dem ICPE-Rahmenwerk (Installations Classées pour la Protection de l'Environnement), einschließlich der rubrique 2980, mit Genehmigungs- und Betriebsanforderungen, die sich auf Projektzeitpläne und die Planung des Lebensendes von Komponenten auswirken können. Mit Wirkung von Juli 2020 in Kraft getretene Änderungen aktualisierten die ICPE-Anforderungen für Windkraftanlagen und verstärkten die Compliance-Erwartungen für Standortwahl, Betrieb und Rückbauverpflichtungen, die sich auf den Austausch und die Entfernung von Rotorblättern auswirken.
Vorschriften zum Lebensende werden zu einem direkteren Nachfragetreiber für Recycling- und Wiederverwendungsdienste von Rotorblättern, wobei Anforderungen genannt werden, wonach ab dem 1. Januar 2025 mindestens 55 % der Rotorblattmasse recycelt oder wiederverwendet werden müssen. Der Rahmen umfasst auch Rückbauverpflichtungen und finanzielle Sicherheiten, die eine ordnungsgemäße Demontage und das Recycling von Windturbinenkomponenten gewährleisten sollen, was OEMs, Betreiber und Dienstleister dazu drängt, konforme Recyclingpfade zu qualifizieren.
Wertschöpfungskettenanalyse
Die französische Wertschöpfungskette für Rotorblätter umfasst Verbundwerkstoff-Rohmaterialien und Harze (mit Kohlefaser und Glasfaser als dominierenden Inputs), Blattdesign und Werkzeugbau, Fertigung, Inlands- und Hafenlogistik für übergroße Frachten, Installation und Inbetriebnahme sowie Betrieb und Instandhaltung mit Reparatur und Verarbeitung am Lebensende. Frankreich verfügt zudem über eine offshore-orientierte Industriekapazität, einschließlich des Blattfertigungsstandorts von LM Wind Power in Cherbourg (bekannt für die Fertigung von 107-Meter-Blättern) und der Industriebasis von Siemens Gamesa in Le Havre, die Turbinengondeln und integrale Blätter produziert und damit die lokale Versorgung für große Turbinen unterstützt.
Nachgelagert hängt die Kette stark von Schwerlastumschlag und Zwischenlagerung im Hafen ab, um lange Blätter von Fabriken zu Installationsschiffen zu transportieren, insbesondere bei Offshore-Projekten. Die Qualifizierung von Personal und Prozessen wird durch lokale Ausbildungspartner unterstützt, die Siemens Gamesa genannt hat (UIMM Le Havre, AFPI, AFPA), was den Hochlauf der Blattfertigung, der Qualitätssicherung und der Reparaturkompetenzen neben den physischen Produktionsanlagen unterstützt.
Wettbewerbslandschaft
Der französische Rotorblattmarkt ist konsolidierter Natur. Zu den wichtigsten Marktteilnehmern (in keiner bestimmten Reihenfolge) gehören Nordex SE, Siemens Gamesa Renewable Energy, SA, Vestas Wind Systems A/S, Suzlon Energy Limited und LM Wind Power (a GE Renewable Energy business).
Marktführer im französischen Rotorblattmarkt
Nordex SE
Siemens Gamesa Renewable Energy, S.A.
Vestas Wind Systems A/S
Suzlon Energy Limited
LM Wind Power (a GE Renewable Energy business)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Der Ausbau der Offshore-Windkraft und die industrielle Lokalisierung bleiben die wichtigsten Weißräume für Rotorblätter in Frankreich, insbesondere für sehr große Blätter, die in Turbinen der nächsten Generation eingesetzt werden. Die Europäische Kommission genehmigte ein französisches Förderprogramm für Offshore-Windkraft im Wert von 63 Milliarden EUR für die Stromerzeugung aus 11 Offshore-Windparks (bis zu 11,1 GW), was zusätzliche Erlösklarheit für Projekte schafft, die sich dann in Blattnachfrage sowohl bei der Erstversorgung als auch beim langfristigen Service niederschlagen.
Ein zweites Chancenthema ist die Verankerung inländischer und europäischer Lieferketten für Blätter und verwandte Dienstleistungen, unterstützt durch Investitionen und Ausschreibungsgestaltung. Siemens Gamesa hat eine Erweiterung im Wert von 200 Millionen EUR in Le Havre vorangetrieben, um die Produktion von Blättern bis zu 115 Metern zu ermöglichen (verbunden mit der Produktion bis 2026), während sich Projektpipelines weiterhin durch Genehmigungs- und Ausschreibungsverfahren bewegen, darunter der Antrag von TotalEnergies auf Genehmigung des 1,5-GW-Offshore-Windparks Centre Manche Energies im Mai 2026. Zusammen mit den ab 2025 verschärften Recyclinganforderungen schaffen diese Entwicklungen Raum für lokalisierte Blattfertigungsauslastung, Aufarbeitung und konforme Verarbeitungskapazitäten am Lebensende in Frankreich.
Aktuelle Branchenentwicklungen
- Juni 2026: Siemens Gamesa Renewable Energy kündigte die Einweihung einer erweiterten Blattfertigungsanlage in Le Havre an, einschließlich einer 13.000 m² großen Erweiterung zur Produktion von Blättern bis zu 115 m für 15-MW-Turbinen, mit einer Investition von 200 Millionen Euro. Die Erweiterung erhöht die inländische Blattproduktionskapazität und stärkt Frankreichs Offshore-Wind-Lieferkette für große Blätter.
- Juni 2026: Die französische Regierung veröffentlichte die AO10-Offshore-Wind-Ausschreibung für 10 GW, einschließlich Resilienzkriterien, die verlangen, dass ein Großteil der Turbinenkomponenten, einschließlich Blätter, in Europa gefertigt wird. Die Ausschreibung unterstützt lokale Zulieferer und erhöht die inländische Fertigungsnachfrage im französischen Offshore-Windmarkt.
- Juni 2026: Siemens Gamesa – Einweihung der erweiterten Blattfertigungsanlage in Le Havre mit einer 13.000 Quadratmeter großen Erweiterung zur Produktion von bis zu 115 Meter langen Blättern für 15-MW-Turbinen, was einer Investition von 200 Millionen Euro entspricht. Die Entwicklung erweitert die inländische Kapazität für große Offshore-Blätter und stärkt den lokalen Fertigungsstandort.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch Rotorblätter für in Frankreich eingesetzte Windturbinen erzielt werden, einschließlich Blättern für Neuinstallationen und Ersatz bei Onshore- und Offshore-Projekten.
Ausschlüsse: Nicht enthalten sind Gondeln, Türme, Fundamente, Gesamtturbinenpreise und Stromerzeugungserlöse.
Übersicht der Segmentierung
- Standort der Bereitstellung
- Onshore
- Offshore
- Blattmaterial (Qualitative Analyse)
- Kohlenstofffaser
- Glasfaser
- Andere Blattmaterialien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärrecherche begann mit den französischen Windkraftzubauten und dem installierten Bestand, da Rotorblätter mit Neubauten und Ersatzbedarf einhergehen. Öffentliche Quellen wie IEA-Windstatistiken, IRENA-Datensätze zu erneuerbaren Kapazitäten, Eurostat-Energie- und Industrieindikatoren sowie Zolltabellen wurden herangezogen, um Aktivitätsniveaus und den zeitlichen Ablauf der Projektzyklen zu verankern.
Wir haben zudem offizielle Ausschreibungs- und Genehmigungsangaben, Netzanschlussaktualisierungen und nationale Energieplanungsunterlagen geprüft und diese mit Geschäftsberichten von Unternehmen, Investorenpräsentationen und seriöser Presse verglichen, um Fertigungsstandorte und Auftragseingänge zu verstehen. Für zusätzliche Gegenprüfungen stützten wir uns auf kostenpflichtige Abonnements für den finanziellen Unternehmenskontext, Patentrecherchen zur Verfolgung von Veränderungen bei Blattmaterialien und Signale auf Sendungsebene für Import und Export, sofern sichtbar. Diese Liste an Sekundärquellen ist nur beispielhaft, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie sich die Nachfrage in Frankreich in Blattumsätze umsetzt. In der Praxis bedeutete dies, die Blattanzahl pro Turbine, Ersatzauslöser und die Preisvariation nach Blattlänge und Material zu bestätigen. Wir sprachen mit einer Mischung aus Akteuren der Turbinen- und Komponenten-Lieferkette, Projektingenieuren sowie Service- und Wartungsteilnehmern. Ihre Beiträge wurden anschließend genutzt, um Modellannahmen dort zu präzisieren, wo öffentliche Quellen uneindeutig waren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 14 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 16 % | Manager: 48 % |
Marktgrößenbestimmung & Prognose
Die Kernlogik der Größenbestimmung nutzt einen Top-down-Ansatz basierend auf der französischen Windkraftaktivität. Jährliche Onshore- und Offshore-Zubauten sowie der Ersatzpool werden in Blatteinheiten umgerechnet und anschließend anhand realistischer durchschnittlicher Verkaufspreise in Umsätze übersetzt. Anschließend bestätigen wir die Gesamtsummen durch selektive Bottom-up-Prüfungen, wie Stichproben von Blattlieferanten, die Frankreich beliefern, Kanalgespräche über typische Vertragswerte und Plausibilitätsprüfungen anhand importierter Komponentenwerte, sofern die Handelsdaten aussagekräftig sind.
Zu den wichtigsten Eingabegrößen des Modells zählen die jährlichen Zubauten an installierter Kapazität in Frankreich, die Aufteilung zwischen Onshore- und Offshore-Projekten, typische Rotordurchmesser und Blattanzahl pro Turbine, Ersatzraten in Verbindung mit alternden Flotten und Schadensereignissen sowie die Preisentwicklung von Blättern in Abhängigkeit von der Materialwahl (Glas- versus Kohlefaser) und der Logistik. Für die Prognose wird eine Szenarioanalyse verwendet, da der zeitliche Ablauf von Pipelines, Auktionsergebnisse und Verzögerungen bei der Inbetriebnahme die jährliche Nachfrage verschieben können, selbst wenn die langfristigen Ziele stabil erscheinen. Wo die Bottom-up-Transparenz gering ist, beispielsweise bei privat verhandelten Ersatzgeschäften, füllen wir Lücken mit interviewgestützten Bandbreiten und gleichen das Ergebnis anschließend mit dem durch Kapazität und Flottenalter implizierten Nachfragepool ab.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe auf mehrere Arten geprüft, einschließlich Varianzprüfungen zwischen Onshore- und Offshore-Aufteilungen, Preisplausibilität im Vergleich zu Material- und Transporttrends sowie Trendkontinuität gegenüber Vorjahren. Zeigt sich ein Ausreißer, überprüfen wir die Annahmen erneut, gehen den Quellenpfad erneut durch und kontaktieren relevante Experten erneut, wenn die Änderung groß genug ist, um die endgültige Zahl zu beeinflussen.
Das Modell wird zudem vor der letzten Überprüfungsphase mit unabhängigen Signalen wie der Dynamik des Windkraftausbaus in Frankreich, Projektvergabekalendern und beobachteten Verschiebungen hin zu größeren Rotoren abgeglichen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, wie etwa große politische Änderungen oder erhebliche Projektverzögerungen. Unmittelbar vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des französischen Rotorblattmarkts mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für französische Rotorblätter können weit auseinanderliegen, da Autoren nicht immer dieselben Umsatzströme erfassen und Basisjahre, Preislogik sowie die Gewichtung von Onshore versus Offshore nicht immer übereinstimmen. Wir halten die Diskussion praxisnah, indem wir uns auf das konzentrieren, was auf Projektvolumina, Ersatzverhalten und realistische Preisgestaltung zurückgeführt werden kann.
Die Hauptlücke ergibt sich daraus, ob Ersatzblätter und ausschließlich für Frankreich bestimmte Lieferungen von den breiteren Ausgaben für Windkomponenten getrennt werden, sowie daraus, wie Preise für längere Blätter und Kohlefaseranteil fortgeschrieben werden. Hier verknüpft Mordor Intelligence die Schätzung mit Turbinenzubauten und einem Ersatzpool, anstatt vollständige Turbinenpakete oder branchenfremde Verbundwerkstoffe einzubeziehen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Mio. USD (2024) | |
| Branchenverlag A | 0,03 Mrd. USD (2025) | Bündelt Rotorblätter häufig in umfassenderen Umsätzen der Windkomponentenfertigung und wendet möglicherweise Preise und Wachstumsraten auf europäischer Ebene auf Frankreich an, ohne die lokale Onshore-Offshore-Mischung erneut zu prüfen. |
| Branchenblog B | 0,01 Mrd. USD (2024) | Erfasst typischerweise nur Neuinstallationen und lässt den Ersatzzyklus außer Acht, und es kann ein einzelner durchschnittlicher Blattpreis verwendet werden, der die Verschiebungen bei Blattlänge und Material in Frankreich nicht widerspiegelt. |
Die Abweichung ergibt sich vor allem daraus, was gezählt wird und wie Blattpreise im Zeitverlauf aktualisiert werden, insbesondere für offshore-lastige Jahre. Unser Ansatz bleibt wiederholbar, da jeder Schritt auf sichtbare Projektvolumina, einen definierten Ersatzpool und erklär- sowie belastbar prüfbare Preisannahmen zurückgeführt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle französische Rotorblattmarkt?
Der französische Rotorblattmarkt wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von 2,06 % verzeichnen.
Wer sind die wichtigsten Akteure im französischen Rotorblattmarkt?
Nordex SE, Siemens Gamesa Renewable Energy, S.A., Vestas Wind Systems A/S, Suzlon Energy Limited und LM Wind Power (a GE Renewable Energy business) sind die wichtigsten Unternehmen, die im französischen Rotorblattmarkt tätig sind.
Welche Jahre deckt dieser Bericht über den französischen Rotorblattmarkt ab?
Der Bericht deckt die historische Marktgröße des französischen Rotorblattmarkts für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des französischen Rotorblattmarkts für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



