
Marktgröße und Marktanteil für Fußballschuhe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 31.01 Milliarden US-Dollar |
| Marktgröße (2031) | 40.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fußballschuhmarktanalyse von Mordor Intelligence
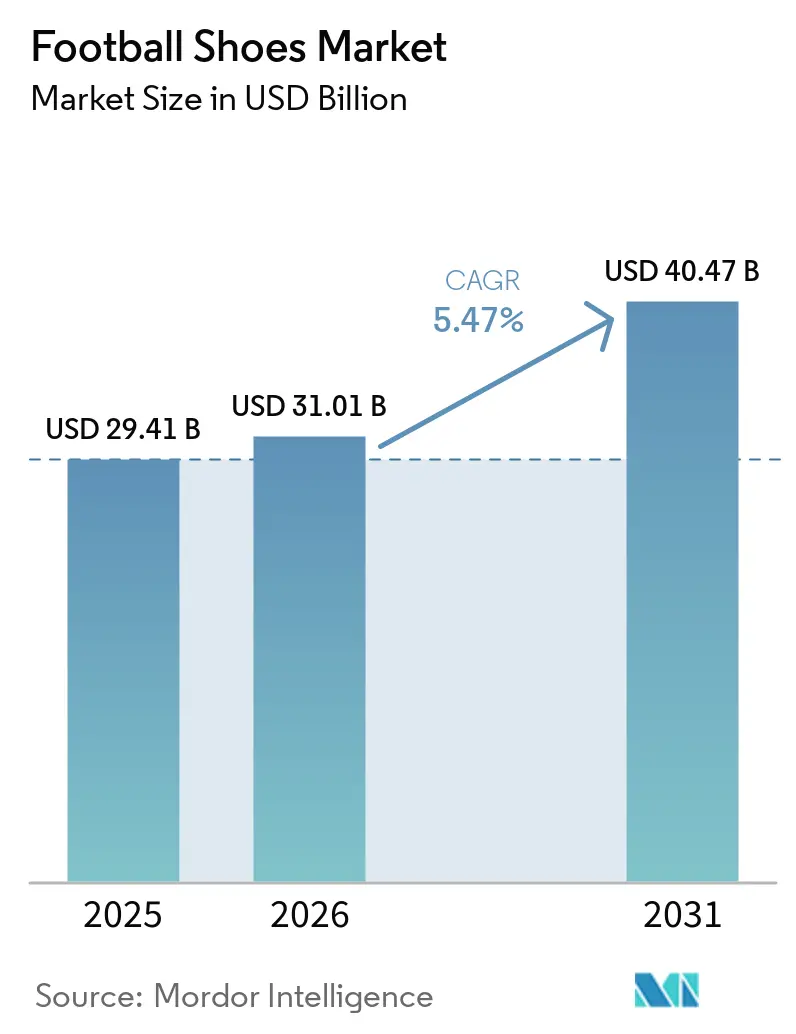
Der Fußballschuhe-Markt wurde im Jahr 2025 auf 29,41 Milliarden USD bewertet und wird voraussichtlich von 31,01 Milliarden USD im Jahr 2026 auf 40,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,47 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch die zunehmende Beteiligung am Fußball in professionellen, Amateur-, Schul- und Gemeinschaftsumgebungen unterstützt, zusammen mit der Ausweitung organisierter Ligen und internationaler Turniere. Kontinuierliche Fortschritte bei Schuhwerkmaterialien, Sohlenkonstruktion, Passformsystemen und Ballkontrolltechnologien treiben Produktinnovationen voran, da Spieler verbesserten Komfort, Stabilität, Traktion und Reaktionsfähigkeit anstreben. Staatlich geförderte Breitensportinitiativen und Jugendentwicklungsprogramme stärken die Beteiligung weiter, indem sie mehr strukturierte Möglichkeiten für Training und Wettkampf schaffen.
Wesentliche Erkenntnisse des Berichts
- Nach Untergrundtyp hielt Fester Untergrund im Jahr 2025 einen Marktanteil von 57,12 % am Fußballschuhe-Markt, während Kunstuntergrund und Kunstrasen-Schuhwerk bis 2031 mit einer CAGR von 7,81 % wachsen soll.
- Nach Endnutzer entfielen im Jahr 2025 62,18 % des Marktanteils am Fußballschuhe-Markt auf Herren, während der Damenbereich bis 2031 mit einer CAGR von 6,78 % wachsen soll.
- Nach Preissegment dominierte Massenmarkt-Schuhwerk im Jahr 2025 mit einem Marktanteil von 69,45 % am Fußballschuhe-Markt, während Premium-Schuhwerk bis 2031 mit einer CAGR von 7,13 % wachsen soll.
- Nach Vertriebskanal hielten Sport- und Sportartikelgeschäfte im Jahr 2025 einen Marktanteil von 41,65 % am Fußballschuhe-Markt, während Online-Einzelhandelsgeschäfte bis 2031 mit einer CAGR von 8,11 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 40,87 % am Fußballschuhe-Markt auf Europa, während Asien-Pazifik bis 2031 mit einer CAGR von 7,52 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Beteiligung an Fußball- und Fußballaktivitäten | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung professioneller Fußballligen und Turniere | +1.1% | Global, konzentriert in Europa, Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte im Fußballschuh-Design | +0.9% | Global; Innovation angeführt von Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Sportentwicklungsprogramme | +0.6% | Global; insbesondere Afrika, Südamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmender Fokus auf nachhaltige Fußballschuhe | +0.5% | Europa und Nordamerika, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach leichtem und komfortablem Schuhwerk | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beteiligung an Fußball- und Fußballaktivitäten
Die wachsende Beteiligung am Fußball in professionellen Ligen, Amateurvereinen, Schulen und Gemeinschaftssportprogrammen treibt die Nachfrage nach Fußballschuhen an, indem sie die Anzahl der Spieler erhöht, die zweckgebundenes Schuhwerk für Training und Wettkampf benötigen. Eine verstärkte Beteiligung am organisierten Fußball fördert Käufe auf der Grundlage von Spielhäufigkeit, Untergrundkompatibilität und Schuhwerkbeständigkeit, während Jugendentwicklungsprogramme eine wiederkehrende Nachfrage erzeugen, da Kinder durch verschiedene Schuhgrößen und Leistungsniveaus wachsen. Laut Sport England spielten beispielsweise im Jahr 2025 etwa 2,23 Millionen Menschen in England Fußball, was die erhebliche Beteiligungsbasis veranschaulicht, die die Nachfrage nach Fußballschuhwerk unterstützt[1]. Die anhaltende Beliebtheit von Freizeitspielen und strukturierten Trainingseinheiten stärkt weiterhin den Bedarf an Fußballschuhen, die geeignete Traktion, Stabilität und Komfort bieten.
Ausweitung professioneller Fußballligen und Turniere
Die Ausweitung professioneller Fußballligen und internationaler Turniere treibt die Nachfrage nach Fußballschuhen an, indem sie Wettkampfmöglichkeiten erhöht, strukturierte Spielerentwicklung fördert und den Bedarf an Schuhwerk für regelmäßiges Training und Spielbetrieb steigert. So übernahm beispielsweise die FIFA U-17-Weltmeisterschaft Katar 2025 ein erweitertes Format mit 48 Mannschaften und wechselte von einem zweijährigen zu einem jährlichen Austragungsrhythmus, was häufigere internationale Wettkämpfe für junge Spieler schafft. Ebenso wurde im Januar 2026 die erste Profiliga des Ozeanischen Fuballverbands (OFC) mit acht pazifischen Vereinen ins Leben gerufen, was die professionelle Fußballstruktur der Region stärkt. Diese Entwicklungen unterstützen die Nachfrage von Akademiespielern, Profivereinen und aufstrebenden Athleten, die Fußballschuhe benötigen, die für verschiedene Spieluntergründe und Leistungsanforderungen geeignet sind. Häufigere Turniere und organisierte Ligabeteiligung können Spieler auch dazu ermutigen, Schuhwerk regelmäßiger zu ersetzen, da sie geeignete Traktion, Ballkontrolle, Stabilität und Beständigkeit für den Wettkampfeinsatz anstreben.
Technologische Fortschritte im Fußballschuh-Design
Technologische Fortschritte im Fußballschuh-Design treiben das Marktwachstum voran, indem sie die Kontrolle, Agilität, den Komfort und die Reaktionsfähigkeit der Spieler während des Trainings und bei Wettkampfspielen verbessern. Hersteller entwickeln leichte Obermaterialien, fortschrittliche Synthetikwerkstoffe, strukturierte Schusszonen und konstruierte Oberflächenmuster, um den Ballkontakt zu verbessern und präzises Passen und Schießen zu unterstützen. Innovationen in der Sohlenkonstruktion und Stollenkonfiguration helfen Spielern, auf verschiedenen Spieluntergründen bei Beschleunigung, plötzlichen Richtungswechseln und schnellen Richtungsänderungen geeignete Traktion zu erzielen. Verbesserte Passformsysteme, gestrickte Obermaterialien und adaptive Schnürsystemdesigns verbessern den Fußhalt und reduzieren unerwünschte Bewegungen im Schuh, während Dämpfung und flexible Konstruktion den Komfort bei längerem Spielen unterstützen.
Staatlich geförderte Sportentwicklungsprogramme
Staatlich geförderte Sportentwicklungsprogramme treiben den Fußballschuhe-Markt voran, indem sie die Breitensportbeteiligung ausweiten, strukturiertes Fußballtraining in Schulen einführen und den Zugang zu Sportausrüstung und organisierten Spielmöglichkeiten verbessern. Diese Initiativen ermutigen Kinder und junge Athleten zur regelmäßigen Teilnahme an Fußballaktivitäten und schaffen Nachfrage nach geeignetem Schuhwerk für Trainingseinheiten, Schulwettkämpfe und Jugendentwicklungsprogramme. Laut dem indischen Bildungsministerium hatte das Programm „Fußball für Schulen” im Februar 2026 beispielsweise auf 33 Bundesstaaten und Unionsterritorien ausgeweitet, wobei etwa 9,8 Lakh FIFA-Fußbälle verteilt wurden, um mehr als 1,5 Lakh Schulen zu begünstigen[2]. Diese Ausweitung stärkt die Grundlage für die Fußballbeteiligung auf Schulebene und unterstützt die Nachfrage nach erschwinglichen, langlebigen Fußballschuhen, da mehr Schüler an organisiertem Training und Freizeitsport teilnehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Preise für Premium-Fußballschuhe | -0.4% | Global; am ausgeprägtesten in Asien-Pazifik, Nahost und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von gefälschten und imitierten Produkten | -0.3% | Global; primäre Bezugsquellen aus China, der Türkei und Hongkong (China) | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Verletzungsrisiko durch falsche Schuhwerkauswahl | -0.2% | Global | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von der Spieluntergrundkompatibilität | -0.2% | Global; insbesondere in Schwellenmärkten mit gemischter Platzinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preise für Premium-Fußballschuhe
Hohe Preise für Premium-Fußballschuhe hemmen das Marktwachstum, indem sie den Zugang zu fortschrittlichem Schuhwerk für Freizeitspieler, Schüler, Amateursportler und preisbewusste Verbraucher einschränken. Premium-Modelle enthalten häufig spezialisierte Sohlenplatten, leichte konstruierte Obermaterialien, verbesserte Ballkontaktzonen und Passformsysteme, was die Einzelhandelspreise im Vergleich zu Einstiegsalternativen erhöht. Diese Preisunterschiede können häufige Käufe entmutigen, insbesondere bei jungen Spielern, die Schuhe schnell herauswachsen oder separates Schuhwerk für Naturrasen und Kunstrasen benötigen. Infolgedessen verwenden einige Verbraucher weiterhin ältere Schuhe, entscheiden sich für günstigere Modelle oder verschieben den Ersatz, was den Absatz von Premium-Produkten einschränkt. Hohe Anschaffungskosten schränken auch Massenkäufe durch Schulen, Breitensportakademien und Amateurvereine ein, was die Erschwinglichkeit zu einem wichtigen Faktor macht, der die Akzeptanz von Fußballschuhen in allen Preissegmenten beeinflusst.
Verfügbarkeit von gefälschten und imitierten Produkten
Die Verfügbarkeit von gefälschten und imitierten Fußballschuhen hemmt das Marktwachstum, indem sie Umsätze von legitimen Herstellern ablenkt, das Markenvertrauen untergräbt und Verbraucher Schuhwerk aussetzt, das möglicherweise nicht den Standards authentischer Produkte in Bezug auf Traktion, Beständigkeit und Passform entspricht. Diese Imitationen können gebrandeten Sportschuhen sehr ähnlich sehen und preissensible Käufer anziehen, was es schwierig macht, echte Produkte von nicht autorisierten Alternativen zu unterscheiden. Im Oktober 2025 beschlagnahmte der Hongkonger Zoll beispielsweise etwa 18.000 mutmaßlich gefälschte Waren, darunter Nike-, Adidas- und andere Markenschuhe, im Wert von 10 Millionen HKD (etwa 1,29 Millionen USD), während einer Durchsetzungsoperation gegen grenzüberschreitende Sendungen[3]. Diese Beschlagnahme verdeutlicht das Ausmaß des Vertriebs gefälschter Schuhe und die Herausforderungen, mit denen legitime Marken beim Schutz von Umsätzen und geistigem Eigentum konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Untergrundtyp:
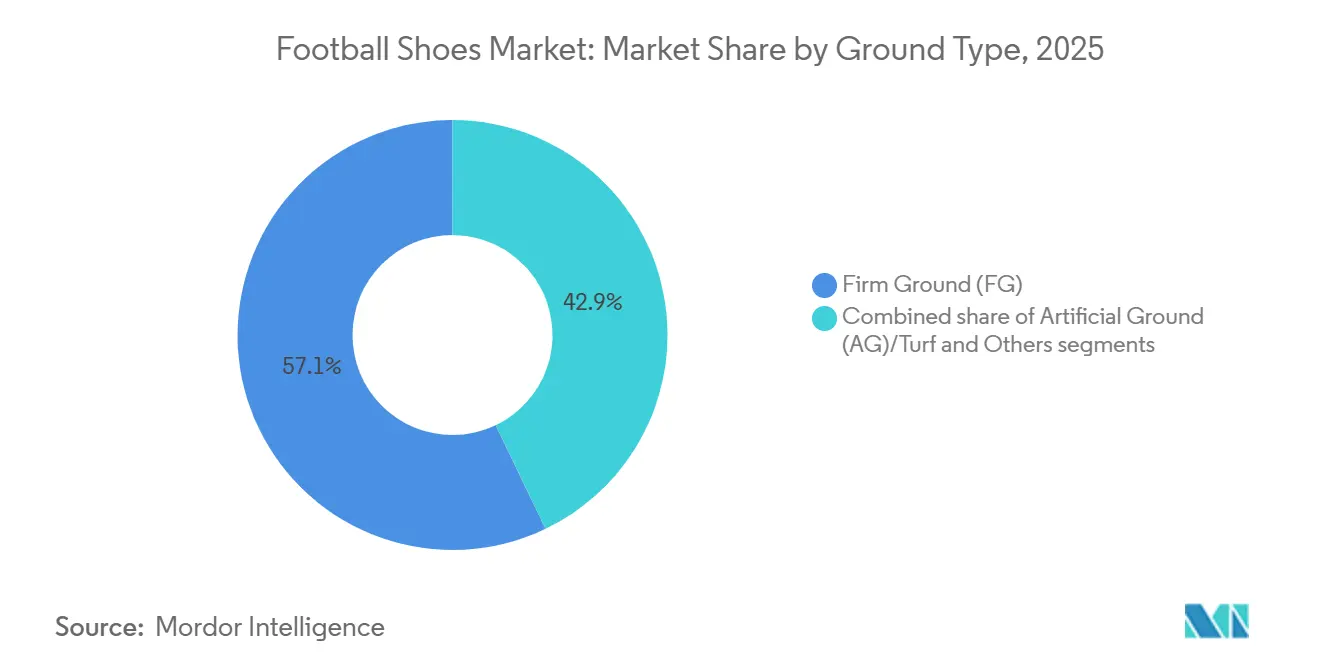
Fester Untergrund dominiert, während Kunstrasen die Kategorie neu gestaltetFester-Untergrund-Stiefel (FG) machten im Jahr 2025 57,12 % des Fußballschuhe-Marktes aus und behaupteten ihre Dominanz aufgrund ihrer ausgewogenen Kombination aus Traktion, Stabilität und Manövrierfähigkeit auf Naturrasenplätzen mit festen Spielbedingungen. Das Segment profitiert von Stollenkonfigurationen, die so konstruiert sind, dass sie bei Beschleunigung, plötzlichen Richtungswechseln, schnellen Drehungen und intensiven Bewegungen zuverlässigen Halt bieten und die Leistungsanforderungen von Fußballspielern unterstützen. Die weitverbreitete Vertrautheit mit FG-Stiefeln unter Spielern, Trainern und Fußballakademien stärkt ihre Position als Standard-Schuhwerkwahl für Naturrasenbedingungen, während ihre Verfügbarkeit in verschiedenen Konstruktionen, Stollenmuster und Passformprofilen ihre Attraktivität über alle Leistungsniveaus hinweg erweitert.
Kunstuntergrund (AG) und Kunstrasen-Stiefel sind das am schnellsten wachsende Segment des Fußballschuhe-Marktes und sollen bis 2031 mit einer CAGR von 7,81 % wachsen. Das Wachstum wird durch die zunehmende Entwicklung synthetischer Fußballplätze und die wachsende Präferenz für Spieluntergründe angetrieben, die das ganze Jahr über eine gleichmäßige Nutzbarkeit bieten. Kunstrasenflächen bieten eine höhere Widerstandsfähigkeit gegenüber widrigen Wetterbedingungen, unterstützen häufige Trainingseinheiten und erfordern im Allgemeinen weniger routinemäßige Wartung als Naturrasen, was ihre Akzeptanz durch Fußballvereine, Schulen, Akademien und Gemeinschaftssportanlagen fördert. Investitionen in die Fußballinfrastruktur, einschließlich Kunstrasenprojekte, die durch internationale und nationale Fußballentwicklungsinitiativen unterstützt werden, stärken die Nachfrage nach spezialisiertem Schuhwerk weiter. Das Forward-3.0-Programm der FIFA hat beispielsweise im Jahr 2025 490,2 Millionen USD für Mitgliedsverbände bereitgestellt, um Fußballentwicklungs- und Infrastrukturprojekte zu unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Herrenanteil spiegelt installierte Basis wider, während das Damensegment beschleunigtDas Herrensegment machte im Jahr 2025 62,18 % des Fußballschuhe-Marktes aus, angetrieben durch etablierte Beteiligung am organisierten Fußball, umfangreiche Beteiligung an Amateur- und Profiwettkämpfen sowie eine konstante Nachfrage nach leistungsspezifischem Schuhwerk. Das Segment profitiert von einer breiten Palette an Produktoptionen, die auf verschiedene Spielpositionen, Fußformen, Spielstile und Untergrundanforderungen zugeschnitten sind, sodass Verbraucher Schuhe auswählen können, die ihren individuellen Leistungsanforderungen entsprechen. Laufende Innovationen bei leichter Konstruktion, Stollenplatzierung, Obermaterialflexibilität und Halterungssystemen treiben die Nachfrage an, indem sie Beschleunigung, Stabilität und Ballkontrolle im Wettkampf verbessern. Starkes Engagement in Fußballvereinen, Trainingseinrichtungen und Freizeitligen hält die Kaufaktivität aufrecht, während Produkteinführungen mit markanten Designs, Signature-Kollektionen und von Profispielern inspirierten Technologien das Verbraucherinteresse stärken.
Das Damenfußballsegment soll bis 2031 mit einer CAGR von 6,78 % wachsen, angetrieben durch steigende Beteiligung am Damenfußball, die Ausweitung professioneller Ligen und zunehmende Investitionen in die Entwicklung des Frauensports. Größere Sichtbarkeit von Damenwettkämpfen, internationalen Turnieren und Athletinnen ermutigt mehr Mädchen und Frauen, Fußball zu spielen, was die Nachfrage nach Schuhwerk stärkt, das speziell für ihre Spielanforderungen entwickelt wurde. Hersteller konzentrieren sich zunehmend auf Damenfußballstiefel mit verbesserter anatomischer Passform, Fersenführung, sicherem Halt und leichter Konstruktion, um Komfort und Bewegungsfreiheit beim Spielen zu verbessern. Die wachsende Akzeptanz strukturierter Trainingsprogramme, Breitensportinitiativen und spezieller Damenfußballakademien unterstützt die Nachfrage ebenfalls, indem sie eine größere Basis regelmäßiger Spielerinnen schafft, die geeignetes Schuhwerk für Training und Wettkampf benötigen.
Nach Preissegment:
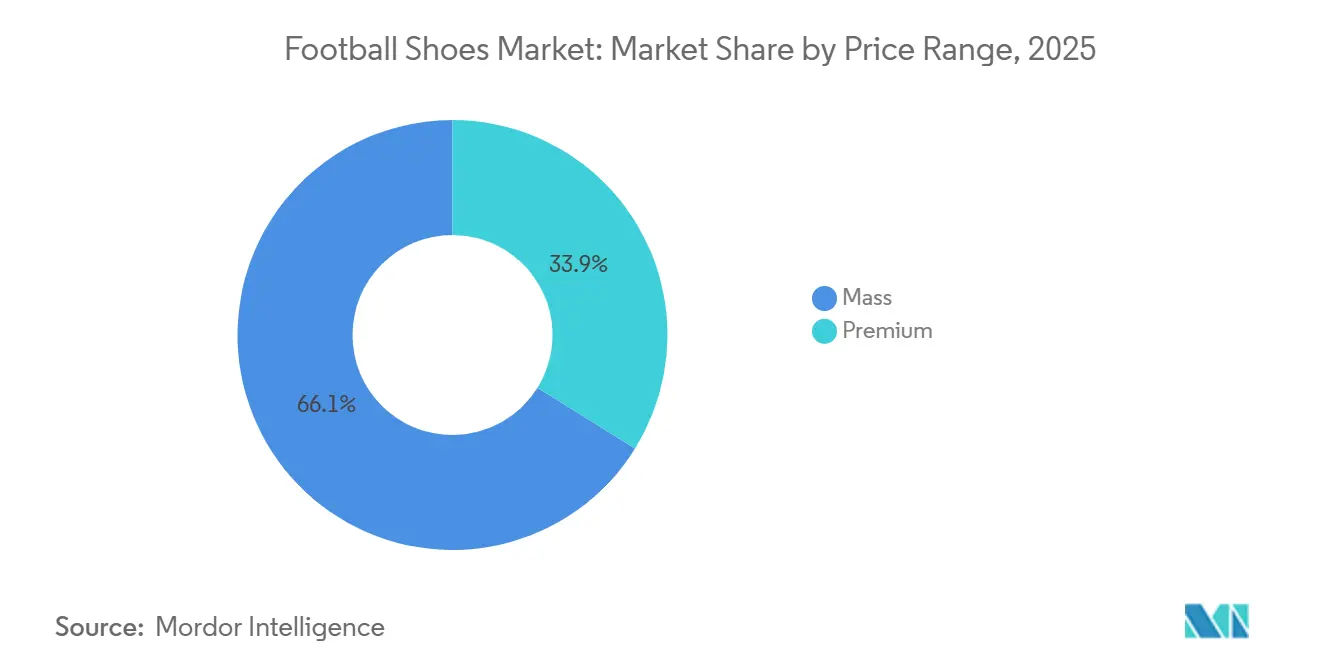
Massenmarkt verankert das Volumen, während Premium an Dynamik gewinntMassenmarkt-Fußballschuhe machten im Jahr 2025 69,45 % des Marktes aus, angetrieben durch starke Nachfrage von Freizeitspielern, Schulmannschaften, Amateurvereinen und Erstkäufern, die grundlegende Schuhwerkfunktionalität priorisieren. Erschwingliche Modelle, die grundlegende Anforderungen an Grip, Passform und Beständigkeit erfüllen, ohne die zusätzlichen Kosten spezialisierter Leistungsmerkmale, unterstützen die Nachfrage. Massenkäufe durch Schulen, Fußballakademien und Gemeinschaftssportprogramme unterstützen dieses Segment weiter, da Organisationen häufig mehrere Spieler innerhalb fester Budgets ausstatten müssen. Die breite Verfügbarkeit von Einstiegsstiefeln in stationären Sportfachgeschäften und Online-Marktplätzen erleichtert es Verbrauchern, Optionen zu vergleichen und geeignete Produkte zu zugänglichen Preisen auszuwählen.
Premium-Fußballstiefel sollen bis 2031 mit einer CAGR von 7,13 % wachsen, angetrieben durch die Verbrauchernachfrage nach Spieleigenschaften auf Eliteebene und Produktdifferenzierung. Die Nachfrage wird zunehmend durch Innovationen wie direktes Ballkontakt-Engineering, spezialisierte Schusszonen, adaptive Obermaterialkonstruktionen und Sohlenplattendesigns beeinflusst, die entwickelt wurden, um spezifische Bewegungsmuster zu unterstützen. Die Assoziation von Stiefeln mit Profispielern ermutigt Enthusiasten auch dazu, verwandte Produktsortimente, Signature-Editionen und limitierte Auflagen zu suchen. Das Wachstum in diesem Segment wird weiter durch die Nachfrage nach personalisierten Ästhetiken, exklusiven Farbgebungen und individualisierten Stiefelkonfigurationen unterstützt. Da Fußball auf Wettkampfebene leistungsorientierter wird, sind Spieler, die Verbesserungen bei Ballgefühl, Reaktionsfähigkeit und Passform anstreben, eher geneigt, auf fortschrittliche Modelle umzusteigen, was ein schnelleres Wachstum im Premium-Schuhwerk unterstützt.

Nach Vertriebskanal:
Fachgeschäfte führen nach Marktanteil, während der digitale Kanal am schnellsten wächstSport- und Sportartikelgeschäfte machten im Jahr 2025 41,65 % des Fußballschuhe-Marktes aus, unterstützt durch die Präferenz der Verbraucher, Schuhwerk vor dem Kauf physisch zu begutachten. Diese Geschäfte bieten die Möglichkeit, Größe, Passform, Obermaterialflexibilität, Stollenkonfiguration und Gesamtkonstruktion zu beurteilen, was Käufern hilft, Schuhe auszuwählen, die ihren Spielanforderungen entsprechen. Der Zugang zu sachkundigem Verkaufspersonal und die Möglichkeit, verschiedene Schuhwerkdesigns persönlich zu vergleichen, stärken die Position des Kanals weiter. Fachhändler bieten auch ein fokussiertes Sortiment an fußballspezifischem Zubehör und Ausrüstung, was sie zu praktischen Anlaufstellen für Spieler macht, die koordinierte Sportausrüstung suchen. Ihre etablierte Rolle bei der Betreuung lokaler Fußballvereine, Trainingseinrichtungen und Einzelsportler unterstützt weiterhin den Umsatz durch personalisierte Produktauswahl und sofortige Produktverfügbarkeit.
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Vertriebskanal und sollen bis 2031 mit einer CAGR von 8,11 % wachsen. Das Wachstum wird durch die Bequemlichkeit des Einkaufens von zu Hause, eine breitere Produktentdeckung und den Zugang zu Schuhwerkkollektionen angetrieben, die möglicherweise nicht in lokalen Geschäften verfügbar sind. Digitale Plattformen ermöglichen es Verbrauchern, Stollentypen, technische Spezifikationen, Designs und Preise über mehrere Marken hinweg zu vergleichen, ohne physische Geschäfte zu besuchen. Markenwebsites und Online-Marktplätze bieten auch Zugang zu limitierten Auflagen, spezialisierten Modellen, Kundenbewertungen und detaillierten Produktbeschreibungen, die Kaufentscheidungen unterstützen. Verbesserte Größenführer, von Kunden generiertes Feedback, flexible Lieferoptionen und optimierte Rückgaberichtlinien helfen dabei, traditionelle Bedenken beim Kauf von Schuhwerk ohne Anprobieren zu adressieren.
Geografische Analyse
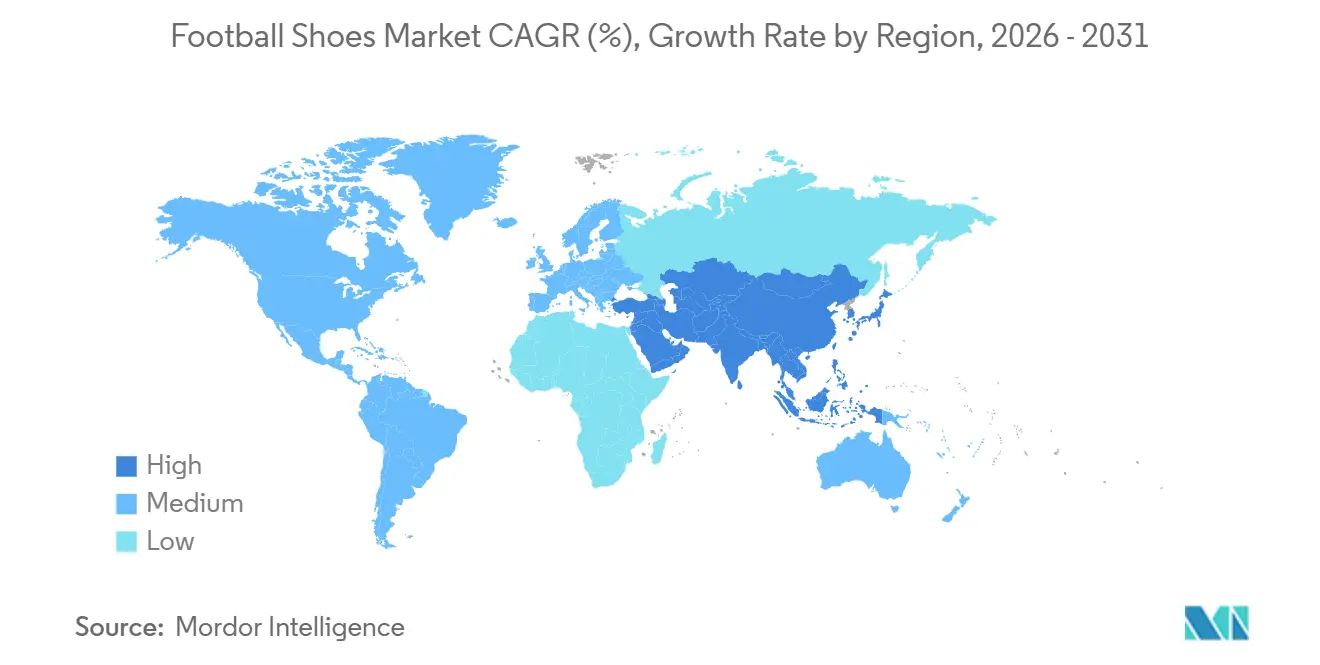
Europa dominierte den globalen Fußballschuhe-Markt mit einem Anteil von 40,87 % im Jahr 2025, unterstützt durch seine etablierte Fußballkultur, umfangreiche professionelle Ligasysteme, starke Vereinsfanbasen und eine gut entwickelte Breitensportinfrastruktur. Die tiefe Integration des Fußballs in Gemeinschaftssport, Jugendakademien und wettbewerbsorientierte Vereinssysteme hält die Nachfrage nach Schuhwerk in professionellen, Amateur- und Freizeitsegmenten aufrecht. Große europäische Wettbewerbe und international anerkannte Vereine erzeugen auch erhebliches Verbraucherengagement und fördern das Interesse an Fußballschuhwerk, das mit Profispielern und Vereinsidentitäten assoziiert wird. Real Madrid meldete beispielsweise im Jahr 2025 einen Betriebsumsatz von 1.221 Millionen EUR, was den kommerziellen Umfang des Elitefußballs und sein breiteres Merchandising- und Sponsoring-Ökosystem widerspiegelt.
Asien-Pazifik ist der am schnellsten wachsende regionale Markt und soll bis 2031 mit einer CAGR von 7,52 % wachsen. Das Wachstum wird durch expandierende Breitensportfußballprogramme, zunehmende Investitionen in die Sportinfrastruktur und die wachsende Beliebtheit professioneller und internationaler Fußballwettbewerbe angetrieben. Die Entwicklung von Fußballakademien, Schultrainingsprogrammen und Gemeinschaftsplätzen schafft neue Möglichkeiten für die Schuhwerkakzeptanz, insbesondere bei jungen und Amateurspielern. Wachsendes Engagement mit internationalen Ligen und großen Turnieren erhöht auch das Bewusstsein für spezialisierte Fußballstiefel und ermutigt Verbraucher, verschiedene Produktkategorien zu erkunden.
Nordamerika gewinnt durch die Ausweitung professioneller Fußballwettbewerbe, zunehmende Jugendbeteiligung und wachsende Investitionen in Fußballanlagen im Vorfeld großer internationaler Turniere an Dynamik. Die Entwicklung professioneller Ligen, lokaler Vereine und organisierter Jugendwettbewerbe erweitert den Markt für spezialisiertes Schuhwerk, während die Beliebtheit von Hallenfußball und Kunstrasenflächen die Nachfrage nach verschiedenen Außensohlen-Konfigurationen schafft. Südamerika profitiert weiterhin von der starken kulturellen Bedeutung des Fußballs, etablierten Spielerentwicklungswegen und anhaltender Beteiligung an Vereins- und Gemeinschaftswettbewerben. Unterdessen schaffen der Nahe Osten und Afrika durch Investitionen in Sportinfrastruktur, Fußballakademien, professionelle Wettbewerbe und Breitensportentwicklungsinitiativen zusätzliche Wachstumsmöglichkeiten.
Wettbewerbslandschaft
Marktkonzentration
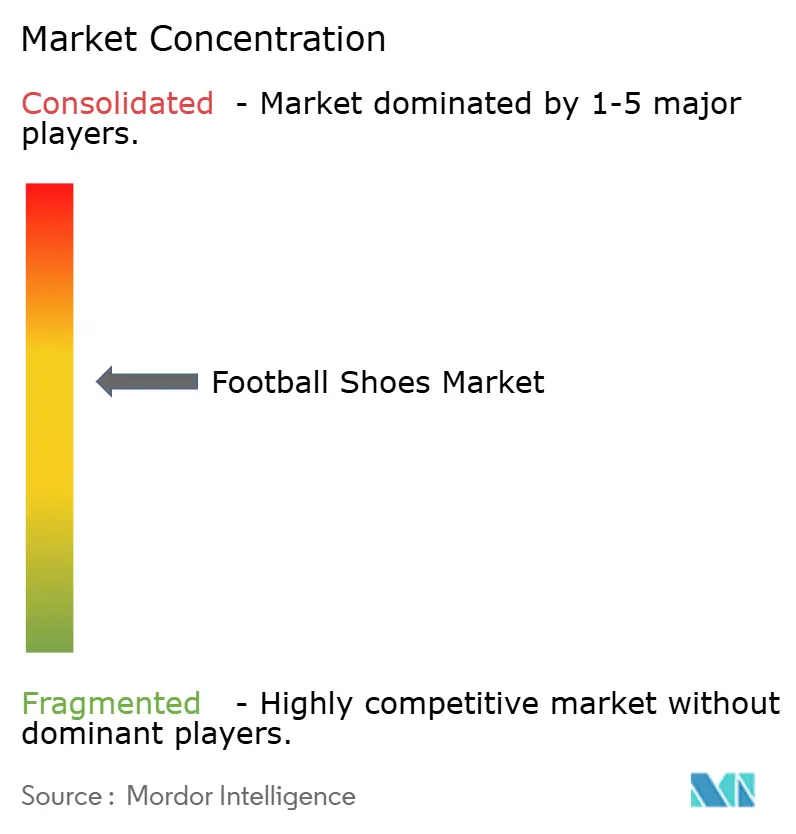
Der globale Fußballschuhe-Markt ist mäßig konsolidiert, wobei wichtige Akteure wie Nike, Inc., Adidas AG, PUMA SE, Under Armour, Inc. und New Balance Athletics, Inc. durch Produktinnovation, Athleten-Endorsements, Sponsoringvereinbarungen und globale Vertriebsnetzwerke konkurrieren. Der Wettbewerb wird durch die Fähigkeit der Marken geprägt, Schuhwerk durch Leistungsmerkmale, Markenbekanntheit und Produktverfügbarkeit in professionellen, Amateur- und Freizeitsegmenten zu differenzieren.
Die Wettbewerbspositionierung konzentriert sich zunehmend auf Technologieeigentum und Nachhaltigkeitsnachweise. Unternehmen investieren in leichte Obermaterialien, spezialisierte Sohlenplatten, verbesserte Ballkontaktflächen und verbesserte Passformsysteme, um die Anforderungen der Spieler an Geschwindigkeit, Kontrolle, Traktion und Komfort zu erfüllen. Adidas stellte beispielsweise im April 2026 sein Fußballstiefel-Konzept Project R.A.P. vor und nutzte 3D-Druck, um eine maßgeschneiderte Passform und individuellen Support basierend auf Athleten-Feedback zu entwickeln. Nachhaltigkeitsinitiativen, einschließlich Bemühungen zur Reduzierung von Abfall und Umweltauswirkungen bei Materialien und Fertigung, helfen Marken auch dabei, ihre Portfolios zu differenzieren.
Strategische Partnerschaften und hochkarätige Fußballsponsorings bleiben wichtige Instrumente zur Stärkung der Markensichtbarkeit und kommerziellen Reichweite. Im April 2026 trat Nike in exklusive Verhandlungen mit dem kommerziellen Joint Venture der UEFA ein, um Spielbälle für deren Männer-Vereinswettbewerbe von 2027 bis 2031 zu liefern, was möglicherweise Adidas' 25-jährige Verbindung mit dem UEFA-Champions-League-Spielball beendet. Obwohl die Vereinbarung Fußbälle und nicht Schuhe betrifft, veranschaulicht sie, wie der Wettbewerb um wichtige Fußballeigenschaften die Markenexposition stärken und ein breiteres Fußballprodukt-Marketing unterstützen kann. Neben solchen Partnerschaften helfen Spieler-Endorsements, Signature-Stiefelkollektionen und Produkteinführungen, die auf große Turniere abgestimmt sind, Marken dabei, das Verbraucherinteresse aufrechtzuerhalten und um Marktanteile zu konkurrieren.
Marktführer in der Fußballschuhbranche
-
Nike, Inc.
-
adidas AG
-
PUMA SE
-
Under Armour, Inc.
-
New Balance Athletics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fußballschuhe-Markt Unternehmen in diesem Bericht
- Nike, Inc.
- Adidas AG
- PUMA SE
- Under Armour, Inc.
- New Balance Athletics, Inc.
- Mizuno Corporation
- Asics Corporation
- Joma Sport, S.A.
- Lotto Sport Italia S.p.A.
- Diadora S.p.A.
- Hummel International
- Decathlon S.A.
- Anta Sports Products Limited
- Skechers USA, Inc.
- Patrick Corporation Inc.
- Pantofola d'Oro S.p.A.
- Concave International Pty Ltd.
- Cambuci S.A.
- BasicNet S.p.A.
- Sokito Footwear
Neueste Industrielle Entwicklungen in Fußballschuhe-Markt
- Juli 2026: PUMA brachte den Ultra Nitro 7 auf den Markt, den ersten Fußballstiefel mit NITROFOAM-ELITE-Technologie. Die stromlinienförmige, konstruierte Slip-on-Konstruktion umschließt den Fuß eng ohne Ablenkung.
- März 2026: Adidas veranstaltete in Shanghai einen Retro-Fußballmarkt zur Feier der neuen WM-Trikots 2026, mit einer Modenschau und einer Archivausstellung. Die Veranstaltung hob das Fußballerbe der Marke hervor und verband die Vintage-Fußballkultur mit zeitgenössischer Mode.
- Februar 2026: Nike veröffentlichte die Alexia Putellas Player Edition Phantom 6 in Erwachsenen- und Juniorengrößen, ausgestattet mit einem Tuned-Gripknit-Obermaterial für präzise Ballkontrolle und einer Cyclone-360-Platte für rotatorische Traktion auf dem Spielfeld.
Berichtsumfang des globalen Fußballschuhmarkts
Fußballschuhe sind spezialisiertes Sportschuhwerk, das von Spielern zum Spielen von Verbandsfußball (Soccer) getragen wird. Der Fußballschuhe-Markt ist nach Untergrundtyp, Endnutzer, Preissegment, Vertriebskanal und Geografie segmentiert. Basierend auf dem Untergrundtyp ist der Markt in festen Untergrund (FG), Kunstuntergrund (AG)/Kunstrasen und Sonstige segmentiert. Basierend auf dem Endnutzer ist der Markt in Herren, Damen und Kinder segmentiert. Basierend auf dem Preissegment ist der Markt in Massenmarkt und Premium segmentiert. Basierend auf dem Vertriebskanal ist der Markt in Sport- und Sportartikelgeschäfte, Supermärkte/Hypermärkte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf der Grundlage des Wertes (in USD) erstellt.
Segmentierungsübersicht
| Naturrasen (FG) |
| Kunstrasen (AG)/Turf |
| Sonstige |
| Herren |
| Damen |
| Kinder |
| Massenmarkt |
| Premium |
| Sport- und Athletikfachgeschäfte |
| Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Untergrundtyp | Naturrasen (FG) | |
| Kunstrasen (AG)/Turf | ||
| Sonstige | ||
| Nach Endnutzer | Herren | |
| Damen | ||
| Kinder | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Sport- und Athletikfachgeschäfte | |
| Supermärkte/Hypermärkte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Fußballschuhe-Marktes bis 2031?
Der Fußballschuhe-Markt soll bis 2031 40,47 Milliarden USD erreichen, ausgehend von 31,01 Milliarden USD im Jahr 2026, bei einer CAGR von 5,47 %.
Welcher Untergrundtyp führt beim Fußballschuhverkauf?
Fester-Untergrund-Schuhwerk führt die Kategorie mit einem Anteil von 57,12 % im Jahr 2025 an, unterstützt durch die Nachfrage von professionellen und Amateurspielern auf Naturrasenplätzen.
Welche Fußballschuhkategorie wächst am schnellsten?
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Vertriebskanal mit einer erwarteten CAGR von 8,11 % bis 2031. Kunstuntergrund und Kunstrasen-Schuhwerk folgt mit einer CAGR von 7,81 %.
Warum gewinnt Damenfußballschuhwerk an Bedeutung?
Damenfußballschuhwerk soll bis 2031 mit einer CAGR von 6,78 % wachsen, da die Beteiligung zunimmt und Marken Designs einführen, die speziell für Spielerinnen entwickelt wurden.