
フットボールシューズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 31.01 十億米ドル |
| 市場規模 (2031) | 40.47 十億米ドル |
| 成長率 (2026 - 2031) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフットボールシューズ市場分析
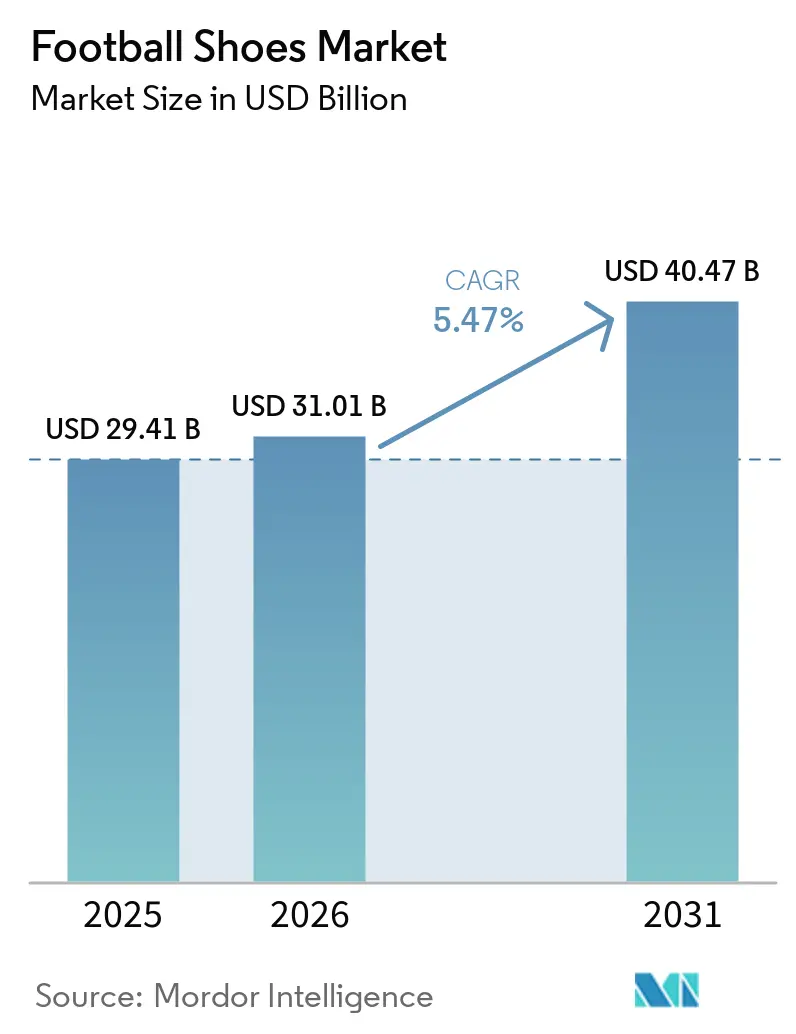
フットボールシューズ市場は2025年に29.41 ビリオン 米ドルと評価され、2026年の31.01 ビリオン 米ドルから2031年には40.47 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.47%です。市場の成長は、プロ、アマチュア、学校、コミュニティの各レベルにおけるフットボールへの参加者増加、および組織化されたリーグや国際トーナメントの拡大によって支えられています。フットウェア素材、ソールプレートエンジニアリング、フィットシステム、ボールコントロール技術における継続的な進歩が製品イノベーションを推進しており、選手たちはより優れた快適性、安定性、トラクション、レスポンシブネスを求めています。政府主導のグラスルーツ推進施策や青少年育成プログラムも、トレーニングや競技のための体系的な機会を創出することで参加者基盤をさらに強化しています。
主要レポートのポイント
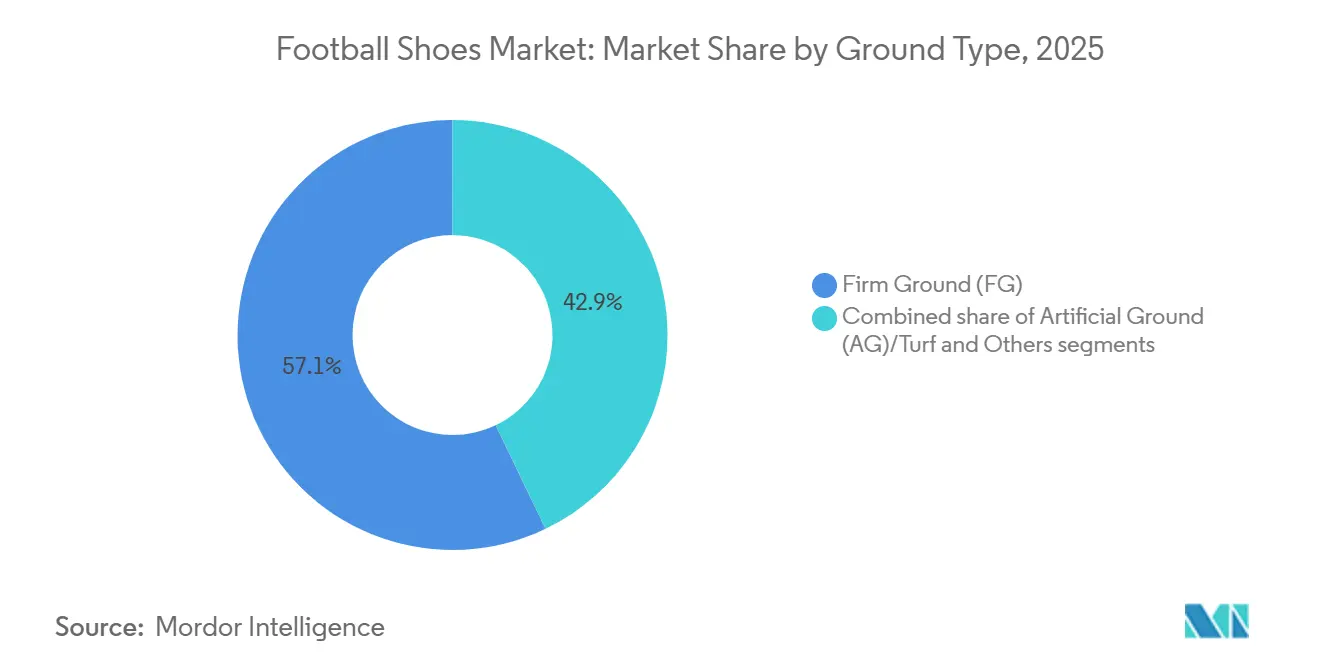
- グラウンドタイプ別では、ファームグラウンドが2025年のフットボールシューズ市場シェアの57.12%を占め、人工芝・ターフ向けフットウェアは2031年にけてCAGR 7.81%で成長すると予測されています。
- エンドユーザー別では、男性が2025年のフットボールシューズ市場シェアの62.18%を占め、女性は2031年にかけてCAGR 6.78%で拡大すると予測されています。
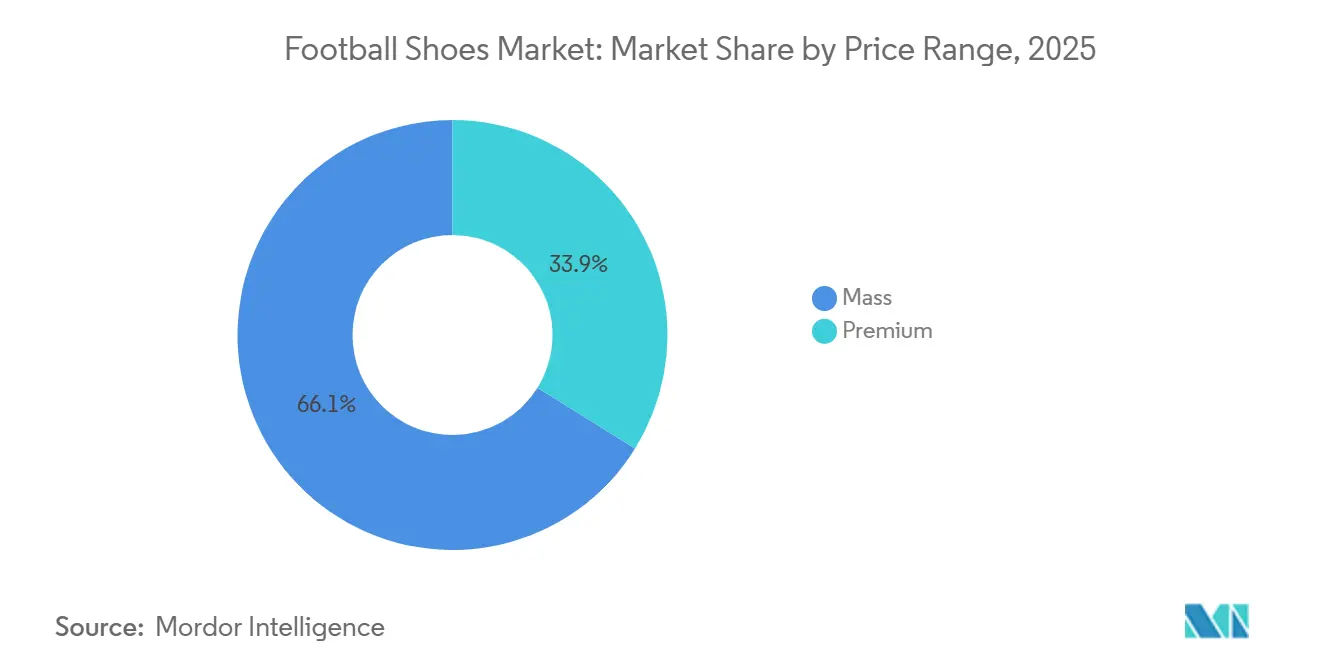
- 価格帯別では、マス価格帯のフットウェアが2025年のフットボールシューズ市場シェアの69.45%を占め、プレミアムフットウェアは2031年にかけてCAGR 7.13%で成長すると予測されています。
- 流通チャネル別では、スポーツ・アスレチックグッズストアが2025年のフットボールシューズ市場シェアの41.65%を占め、オンライン小売ストアは2031年にかけてCAGR 8.11%で成長すると予測されています。
- 地域別では、欧州が2025年のフットボールシューズ市場シェアの40.87%を占め、アジア太平洋は2031年にかけてCAGR 7.52%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フットボール・サッカー活動への参加拡大 | +1.4% | グローバル | 中期(2〜4年) |
| プロフットボールリーグおよびトーナメントの拡大 | +1.1% | グローバル、欧州・北米・南米に集中 | 中期(2〜4年) |
| フットボールシューズデザンにおける技術的進歩 | +0.9% | グローバル;欧州・北米主導のイノベーション | 短期(2年以内) |
| 政府主導のスポーツ振興プログラム | +0.6% | グローバル;特にアフリカ、南米、アジア太平洋 | 長期(4年以上) |
| 持続可能なフットボールフットウェアへの関心の高まり | +0.5% | 欧州・北米、アジア太平洋への波及 | 長期(4年以上) |
| 軽量で快適なフットウェアへの需要増加 | +0.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フットボール・サッカー活動への参加拡大
プロリーグ、アマチュアクラブ、学校、コミュニティスポーツプログラムにおけるフットボールへの参加拡大は、トレーニングや競技プレーに特化したフットウェアを必要とする選手数を増やすことで、フットボールシューズへの需要を押し上げています。組織化されたフットボールへの参加増加は、プレー頻度、グラウンド適合性、フットウェアの耐久性に基づく購買を促進し、青少年育成プログラムは子供たちがシューズサイズやスキルレベルを上げていくにつれて継続的な需要を生み出しています。例えば、スポーツ・イングランドによると、2025年にイグランドで約223万人がフットボールをプレーしており、フットボールフットウェアへの需要を支える実質的な参加者基盤が示されています[1]。レクリエーションマッチや体系的なトレーニングセッションの継続的な人気は、適切なトラクション、安定性、快適性を提供するフットボールシューズへのニーズをさらに強化しています。
プロフットボールリーグおよびトーナメントの拡大
プロフットボールリーグおよび国際トーナメントの拡大は、競技機会の増加、体系的な選手育成の促進、定期的なトレーニングや試合に適したフットウェアへのニーズ向上を通じて、フットボールシューズへの需要を押し上げています。例えば、FIFAアンダー17ワールドカップ カタール2025は48チームへの拡大フォーマットを採用し、2年とから毎年開催へと移行したことで、若い選手たちにより頻繁な国際競技の機会が生まれました。同様に、2026年1月に開幕したオセアニアフットボール連盟(OFC)プロフェッショナルリーグは8つの太平洋クラブで構成され、同地域のプロフットボール体制を強化しました。これらの動向は、異なるプレーサーフェスやパフォーマンス要件に適したフットボールシューズを必要とするアカデミー選手、プロクラブ、志望アスリートからの需要を支えています。より頻繁なトーナメントや組織化されたリーグへの参加は、競技使用に向けた適切なトラクション、ボールコントロール、安定性、耐久性を求める選手がフットウェアをより定期的に買い替えることを促す可能性もあります。
フットボールシューズデザインにおける技術的進歩
フットボールシューズデザインにおける技術的進歩は、トレーニングや競技試合中の選手のコントロール、アジリティ、快適性、レスポンシブネスを向上させることで市場成長を牽引しています。メーカーは軽量アッパー、高度な合成素材、テクスチャードストライキンゾーン、エンジニアリングされたサーフェスパターンを開発し、ボールコンタクトを改善してパスやシュートの精度を高めています。ソールプレート構造とスタッド配置のイノベーションは、異なるプレーサーフェスにおける加速、急激な方向転換、素早い方向変換時の適切なトラクション確保に貢献しています。改良されたフィットシステム、ニットアッパー、アダプティブレーシングデザインはフットロックダウンを強化してシューズ内の不要な動きを軽減し、クッショニングと柔軟な構造は長時間のプレー中の快適性をサポートします。
政府主導のスポーツ振興プログラム
政府主導のスポーツ振興プログラムは、グラスルーツへの参加拡大、学校における体系的なフットボールトレーニングの導入、スポーツ用品や組織化されたプレー機会へのアクセス改善を通じて、フットボールシューズ市場を牽引しています。これらの施策は子供や若いアスリートが定期的なフットボール活動に参加することを促し、練習セッション、学校大会、青少年育成プログラムに適したフットウェアへの需要を生み出しています。例えば、インド教育省によると、2026年2月時点でフットボール・フォー・スクールズプログラムは33の州および連邦直轄地域に拡大し、約98万個のFIFAフットボールが配布されて150万校以上が恩恵を受けています[2]。この拡大は学校レベルのフットボール参加の基盤を強化し、より多くの生徒が組織化されたトレーニングやレクリエーションプレーに参加するにつれて、手頃で耐久性のあるフットボールシューズへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアムフットボールシューズの高価格 | -0.4% | グローバル;アジア太平洋、中東・アフリカ、南米で最も顕著 | 長期(4年以上) |
| 偽造品・模倣品の入手可能性 | -0.3% | グローバル;主な調達元は中国、トルコ、香港(中国) | 短〜中期(4年以内) |
| 不適切なフットェア選択による負傷リスク | -0.2% | グローバル | 中期(2〜4年) |
| プレーサーフェス適合性への依存 | -0.2% | グローバル;特に混在したピッチインフラを持つ新興市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムフットボールシューズの高価格
プレミアムフットボールシューズの高価格は、レクリエーションプレーヤー、学生、アマチュアアスリート、予算を重視する消費者の高度なフットウェアへのアクセスを制限することで市場成長を抑制しています。プレミアムモデルには特殊なソールプレート、軽量エンジニアリングアッパー、強化されたボールコンタクトゾーン、フィット技術が採用されることが多く、エントリーレベルの代替品と比較して小売価格が高くなります。こうした価格差は、特にシューズをすぐに履き替える若い選手や天然芝と人工芝用に別々のフットウェアを必要とする選手の頻繁な購入を妨げる可能性があります。その結果、一部の消費者は古いシューズを使い続けたり、低価格モデルを選んだり、買い替えを先延ばしにしたりして、プレミアム製品の販売を制限しています。高い初期費用は学校グラスルーツフットボールアカデミー、アマチュアクラブによるまとめ買いも制限しており、価格帯全体にわたるフットボールシューズの普及において手頃な価格が重要な要因となっています。
偽造品・模倣品の入手可能性
偽造・模倣フットボールシューズの入手可能性は、正規メーカーからの売上を奪い、ブランドへの信頼を損ない、トラクション、耐久性、フィットの面で本物製品の基準を満たさない可能性のあるフットウェアに消費者をさらすことで市場成長を抑制しています。これらの模倣品はブランドスポーツシューズに酷似しており、価格に敏感な購買者を引き付けるため、正規品と無許可の代替品を区別することが困難になっています。例えば、2025年10月、香港税関は越境輸送を標的とした取締り作戦において、Nike、Adidas、その他ブランドのフットウェアを含む約18,000点の偽造品疑い物品を押収し、その価値は1,000万香港ドル(約129万 米ドル)に上りました[3]。この押収は偽造フットウェア流通の規模と、正規ブランドが売上と知的財産を保護する上で直面する課題を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グラウンドタイプ別:
ファームグラウンドが優位を維持しながら人工芝がカテゴリーを再編ファームグラウンド(FG)ブーツは2025年のフットボールシューズ市場の57.12%を占め、天然芝ピッチでのトラクション、安定性、機動性のバランスの取れた組み合わせにより優位性を維持しています。このセグメントは、加速、急激な方向転換、素早いターン、高強度の動作時に信頼性の高いグリップを提供するよう設計されたスタッド配置の恩恵を受けており、フットボール選手のパフォーマンス要件を支えています。選手、コーチ、フットボールアカデミーの間でのFGブーツへの広範な親しみやすさは、天然芝コンディションにおける標準的なフットウェアとしての地位を強化しており、異なる構造、スタッドパターン、フィットプロファイルでの幅広展開がスキルレベルを超えた訴求力を広げています。
人工芝(AG)・ターフブーツはフットボールシューズ市場で最も成長の速いセグメントであり、2031年にかけてCAGR 7.81%で拡大すると予測されています。成長は合成フットボールピッチの開発増加と、年間を通じて一貫した使用可能性を提供するプレーサーフェスへの嗜好の高まりによって牽引されています。人工芝ピッチは悪天候への耐性が高く、頻繁なトレーニングセッションをサポートし、天然芝と比べて定期的なメンテナンスが少なくて済むため、フットボールクラブ、学校、アカデミー、コミュニティスポーツ施設による採用が進んでいます。国際・国内フットボール振興施策に支援された人工芝設置を含むフットボールインフラへの投資が、専門フットウェアへの需要をさらに強化しています。例えば、FIFAのフォワード3.0プログラムは2025年に加盟協会全体で4億9,020万 米ドルを配分し、フットボール振興とインフラプロジェクトを支援しました。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
男性シェアが既存基盤を反映しながら女性セグメントが加速男性セグメントは2025年のフットボールシューズ市場の62.18%を占め、組織化されたフットボールへの確立された参加、アマチュアおよびプロ競技への幅広い関与、パフォーマンス特化型フットウェアへの安定した需要によって牽引されています。このセグメントは、異なるプレーポジション、足の形状、プレースタイル、サーフェス要件に合わせた幅広い製品オプションの恩恵を受けており、消費者は個々のパフォーマンスニーズに合ったシューズを選択できます。軽量構造、スタッド配置、アッパーの柔軟性、ロックダウンシステムにおける継続的なイノベーションが、競技プレー中の加速、安定性、ボールコントロールを向上させることで需要を牽引しています。フットボールクラブ、トレーニングアカデミー、レクリエーションリーグとの強い関与も購買活動を持続させており、独特のデザイン、シグネチャーコレクョン、プロ選手インスパイアード技術を特徴とする製品ローンチが消費者の関心を強化しています。
女性フットボールセグメントは2031年にかけてCAGR 6.78%で成長すると予測されており、女性フットボールへの参加増加、プロリーグの拡大、女性スポーツ振興への投資増加によって牽引されています。女性競技、国際トーナメント、女性アスリートの露出増加は、より多くの女の子や女性がフットボールを始めることを促し、彼女たちのプレー要件を満たすよう特別に設計されたフットウェアへの需要を強化しています。メーカーは改善された解剖学的フィット、ヒールの安定性、確実なロックダウン、軽量構造を備えた女性用フットボールブーツにますます注力し、プレー中の快適性と動きを向上させています。体系的なトレーニングプログラム、グラスルーツ施策、専用女性フットボールアカデミーの採用拡大も、トレーニングや競技に適したフットウェアを必要とする定期的なプレーヤーの基盤を拡大することで需要を支えています。
価格帯別:
マス層がボリュームを支えながらプレミアムが勢を増すマス価格帯のフットボールシューズは2025年の市場の69.45%を占め、基本的なフットウェア機能を優先するレクリエーションプレーヤー、学校チーム、アマチュアクラブ、初回購入者からの強い需要によって牽引されています。特殊なパフォーマンス機能の追加コストなしにグリップ、フィット、耐久性の基本要件を満たす手頃なモデルが需要を支えています。学校、フットボールアカデミー、コミュニティスポーツプログラムによるまとめ買いもこのセグメントをさらに支えており、組織は固定予算内で複数の選手に装備を提供する必要があることが多いです。オフラインのスポーツ用品店やオンラインマーケットプレイスでのエントリーレベルブーツの幅広い入手可能性により、消費者は手頃な価格帯で選択肢を比較して適切な製品を選びやすくなっています。
プレミアムフットボールブーツは2031年にかけてCAGR 7.13%で成長すると予測されており、エリートレベルのプレー特性と製品差別化に対する消費者需要によって牽引されています。需要はダイレクト・トゥ・フットボールコンタクトエンジニアリング、特殊ストライキングゾーン、アダプティブアッパー構造、特定の動作パターンをサポートするために開発されたソールプレートデザインなどのイノベーションによってますます影響を受けています。プロ選手とのブーツの関連付けも愛好家が関連製品ラインナップ、シグネチャーエディション、限定リリースを求めることを促しています。このセグメントの成長は、パーソナライズされた美観、限定カラーウェイ、カスタマイズされたブーツ構成への需要によってさらに支えられています。フットボールが競技レベルでよりパフォーマンス重視になるにつれて、タッチ、レスポンシブネス、フィットの向上を求める選手は高度なモデルへのアップグレードに傾き、プレミアムフットウェアのより速い成長を支えています。

流通チャネル別:
専門店がシェアをリードしながらデジタルが最速で加速スポーツ・アスレチックグズストアは2025年のフットボールシューズ市場の41.65%を占め、購入前に実際にフットウェアを評価したいという消費者の嗜好に支えられています。これらの店舗はサイズ、フィット、アッパーの柔軟性、スタッド配置、全体的な構造を評価する機会を提供し、購入者がプレー要件に合ったシューズを選ぶのを助けています。知識豊富な販売スタッフへのアクセスと異なるフットウェアデザインを直接比較できる能力がチャネルの地位をさらに強化しています。専門小売業者はフットボール専用アクセサリーや用品の充実した品揃えも提供しており、スポーツギアをまとめて求める選手にとって便利な目的地となっています。地元のフットボールクラブ、トレーニングアカデミー、個人アスリートへのサービスにおける確立された役割は、パーソナライズされた製品選択と即時の製品入手可能性を通じて販売を継続的に支えています。
オンライン小売ストアは最も成長の速い流通チャネルであり、2031年にかけてCAGR 8.11%で拡大すると予測されています。成長は自宅からのショッピングの利便性、より広い製品発、地元の店舗では入手できない可能性のあるフットウェアコレクションへのアクセスによって牽引されています。デジタルプラットフォームにより消費者は物理的な店舗を訪れることなく複数のブランドにわたってスタッドタイプ、技術仕様、デザイン、価格を比較できます。ブランドウェブサイトやオンラインマーケットプレイスは限定版リリース、特殊モデル、カスタマーレビュー、購買決定をサポートする詳細な製品説明へのアクセスも提供しています。改善されたサイズガイド、顧客生成フィードバック、柔軟な配送オプション、合理化された返品ポリシーが、試着なしでフットウェアを購入することへの従来の懸念に対処するのに役立っています。
地域分析
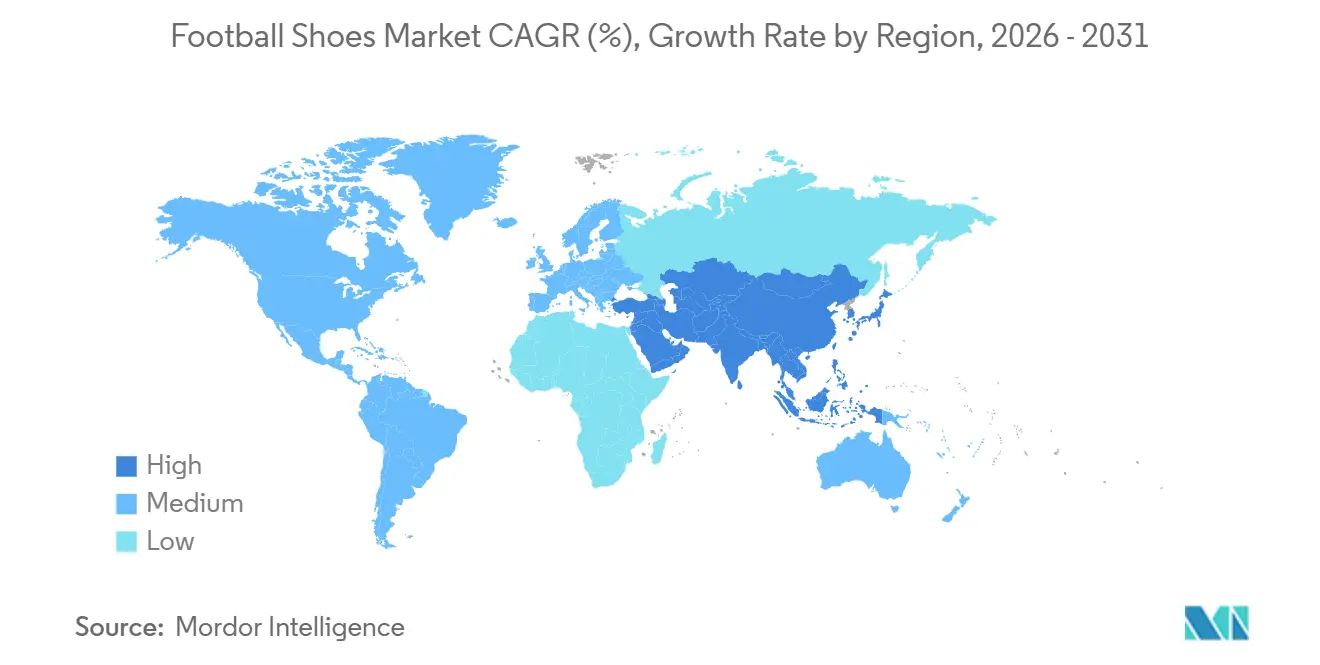
欧州は2025年に40.87%のシェアで世界のフットボールシューズ市場を支配しており、確立されたフットボール文化、広範なプロリーグシステム、強力なクラブファン基盤、発達したグラスルーツインフラに支えられています。コミュニティスポーツ、ユースアカデミー、競技クラブシステムへのフットボールの深い統合が、プロ、アマチュア、レクリーションの各セグメントにわたるフットウェアへの需要を持続させています。主要な欧州競技会や国際的に認知されたクラブも実質的な消費者エンゲージメントを生み出し、プロ選手やクラブのアイデンティティに関連するフットボールフットウェアへの関心を高めています。例えば、レアル・マドリードは2025年に12億2,100万 ユーロの営業収益を報告しており、エリートフットボールの商業規模とその広範なマーチャンダイジング・スポンサーシップエコシステムを反映しています。
アジア太平洋は最も成長の速い地域市場であり、2031年にかけてCAGR 7.52%で拡大すると予測されています。成長はグラスルーツフットボールプログラムの拡大、スポーツインフラへの投資増加、プロおよび国際フットボール競技の人気上昇によって牽引されています。フットボールアカデミー、学校レベルのトレーニングプログラム、コミュニティピッチの開発が、特に若いアマチュア選手の間でフットウェア普及の新たな機会を創出しています。国際リーグや主要トーナメントへの関与の高まりも、専門フットボールブーツへの認知を高め、消費者が異なる製品カテゴリーを探求することを促しています。
北米は、プロサッカー競技の拡大、ユース参加の増加、主要国際トーナメントに向けたフットボール施設への投資増加を通じて存在感を高めています。プロリーグ、地元クラブ、組織化されたユース競技の発展が専門フットウェアの市場を広げており、インドアサッカーや人工芝施設の人気が異なるアウトソール構成への需要を生み出しています。南米はフットボールの強い文化的重要性、確立された選手育成経路、クラブおよびコミュニティ競技への持続的な参加から引き続き恩恵を受けています。一方、中東・アフリカはスポーツインフラ、フットボールアカデミー、プロ競技、グラスルーツ振興施策への投資を通じて追加的な成長機会を創出しています。
競合状況
市場集中度
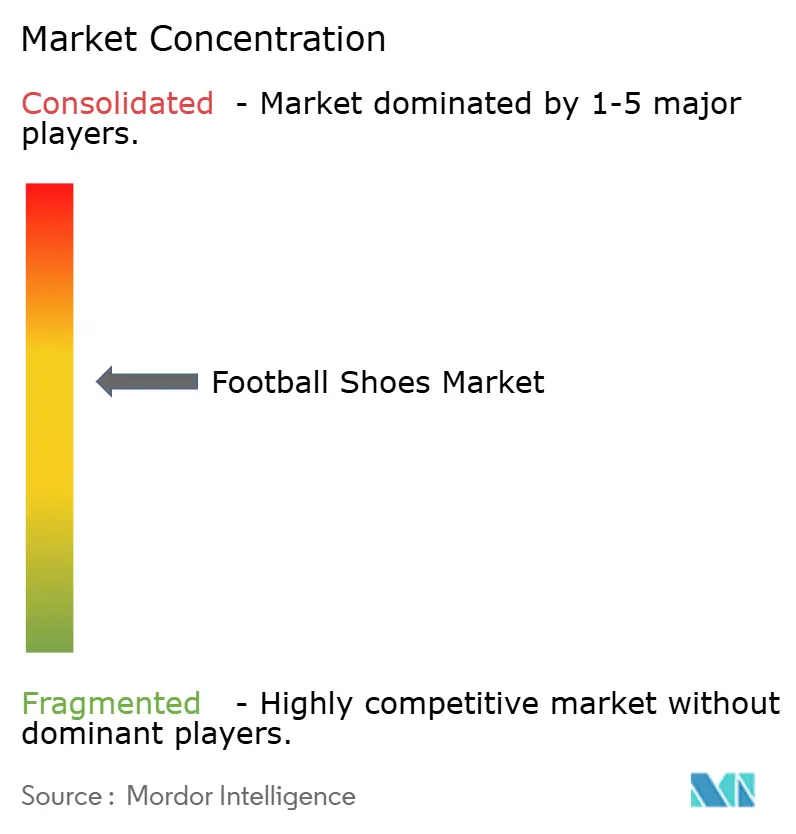
世界のフットボールシューズ市場は中程度に集約されており、Nike, Inc.、Adidas AG、PUMA SE、Under Armour, Inc.、New Balance Athletics, Inc.などの主要企業が製品イノベーション、アスリートエンドースメント、スポンサーシップ契約、グローバル流通ネットワークを通じて競争しています。競争は、プロ、アマチュア、レクリエーションの各セグメントにわたるパフォーマンス機能、ブランド認知度、製品入手可能性によってフットウェアを差別化するブランドの能力によって形成されています。
競争上のポジショニングは技術の所有権と持続可能性の実績にますます焦点が当てられています。企業は選手の速度、コントロール、トラクション、快適性への要件に対応するために、軽量アッパー、特殊ソールプレート、強化されたボールコンタクトサーフェス、改良されたフィットシステムに投資しています。例えば、Adidasは2026年4月にプロジェクトR.A.P.フットボールブーツコンセプトを発表し、3Dプリンティングを使用してスリートのフィードバックに基づいたオーダーメイドのフィットとテーラードサポートを開発しました。廃棄物削減と素材・製造全体の環境負荷軽減への取り組みを含む持続可能性施策も、ブランドがポートフォリオを差別化するのに役立っています。
戦略的パートナーシップと注目度の高いフットボールスポンサーシップは、ブランドの視認性と商業的リーチを強化するための重要なツールであり続けています。2026年4月、NikeはUEFAの商業合弁会社との独占交渉に入り、2027年から2031年にかけてUEFAの男子クラブ競技の試合球を供給する可能性があり、これによりAdidasのUEFAチャンピオンズリーグ試合球との25年にわたる関係が終わる可能性があります。この契約はシューズではなくフットボールに関するものですが、主要なフットボールプロパティをめぐる競争がブランド露出を強化し、より広範なフットボール製品マーケティングを支援する方法を示しています。こうしたパートナーシップに加え、選手エンドースメント、シグネチャーブーツコレクション、主要トーナメントに合わせた製品ローンチが、ランドが消費者の関心を維持し市場シェアを競う上で役立っています。
フットボールシューズ産業のリーダー企業
-
Nike, Inc.
-
adidas AG
-
PUMA SE
-
Under Armour, Inc.
-
New Balance Athletics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フットボールシューズ市場 このレポートでカバーされる企業
- Nike, Inc.
- Adidas AG
- PUMA SE
- Under Armour, Inc.
- New Balance Athletics, Inc.
- Mizuno Corporation
- Asics Corporation
- Joma Sport, S.A.
- Lotto Sport Italia S.p.A.
- Diadora S.p.A.
- Hummel International
- Decathlon S.A.
- Anta Sports Products Limited
- Skechers USA, Inc.
- Patrick Corporation Inc.
- Pantofola d'Oro S.p.A.
- Concave International Pty Ltd.
- Cambuci S.A.
- BasicNet S.p.A.
- Sokito Footwear
最近の産業開発事情 フットボールシューズ市場
- 2026年7月:PUMAはNITROFOAM ELITE技術を搭載した初のフットボールブーツ、ウルトラ ニトロ 7を発売しました。合理化されたエンジニアリングスリップオン構造が足をしっかりと包み込み、余計な干渉をゼロにします。
- 2026年3月:Adidasは2026年ワールドカップの新しいキットを祝うため、上海でレトロフットボールマーケットを開催し、ファッションショーとアーカイブ展示を行いました。このイベントはブランドのフットボールの歴史を強調し、ヴィンテージフットボール文化とコンテンポラリーファッションを結びつけました。
- 2026年2月:Nikeはアレクシア・プテジャス プレーヤーエディション ファントム 6を大人用とジュニア用サイズで発売しました。精密なボールコントロールのためのチューンド グリップニット アッパーと、ピッチ上での回転トラクションのためのサイクロン 360 プレーを搭載しています。
世界のフットボールシューズ市場レポートの範囲
フットボールシューズは、選手がアソシエーションフットボール(サッカー)をプレーするために着用する専門的なアスレチックフットウェアです。フットボールシューズ市場はグラウンドタイプ、エンドユーザー、価格帯、流通チャネル、地域別にセグメント化されています。グラウンドタイプに基づき、市場はファームグラウンド(FG)、人工芝(AG)/ターフ、その他にセグメント化されています。エンドユーザーに基づき、市場は男性、女性、キッズ/子供にセグメント化されています。価格帯に基づき、市場はマスとプレミアムにセグメント化されています。流通チャネルに基づき、市場はスポーツ・アスレチックグッズストア、スーパーマーケット/ハイパーマーケット、オンライン小売ストア、その他の流通チャネルにセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ファームグラウンド(FG) |
| 人工芝(AG)/ターフ |
| その他 |
| 男性 |
| 女性 |
| キッズ/子供 |
| マス |
| プレミアム |
| スポーツ・アスレチック用品店 |
| スーパーマーケット/ハイパーマーケット |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| グラウンドタイプ別 | ファームグラウンド(FG) | |
| 人工芝(AG)/ターフ | ||
| その他 | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| キッズ/子供 | ||
| 価格帯別 | マス | |
| プレミアム | ||
| 流通チャネル別 | スポーツ・アスレチック用品店 | |
| スーパーマーケット/ハイパーマーケット | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のフットボールシューズ市場の予測規模は?
フットボールシューズ市場は2026年の31.01 ビリオン 米ドルから、CAGR 5.47%で成長し、2031年までに40.47 ビリオン 米ドルに達すると予測されています。
どのグラウンドタイプがフットボールシューズの販売をリードしていますか?
ファームグラウンドフットウェアが2025年に57.12%のシェアでカテゴリーをリードしており、天然芝ピッチでのプロおよびアマチュア選手からの需要に支えられています。
最も成長の速いフットボールシューズカテゴリーはどれですか?
オンライン小売ストアは最も成長の速い流通チャネルであり、2031年にかけてCAGR 8.11%が見込まれています。人工芝・ターフフットウェアがCAGR 7.81%でそれに続きます。
なぜ女性用フットボールフットウェアが重要性を増しているのですか?
女性用フットボールフットウェアは、参加者が増加し、ブランドが女性選手向けに設計されたデザインを導入するにつれて、2031年にかけてCAGR 6.78%で成長すると予測されています。