
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktvolumen (2026) | 0.79 Millionen Tonnen |
| Marktvolumen (2031) | 1.81 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 17.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Biokunststoffmarkts durch Mordor Intelligence
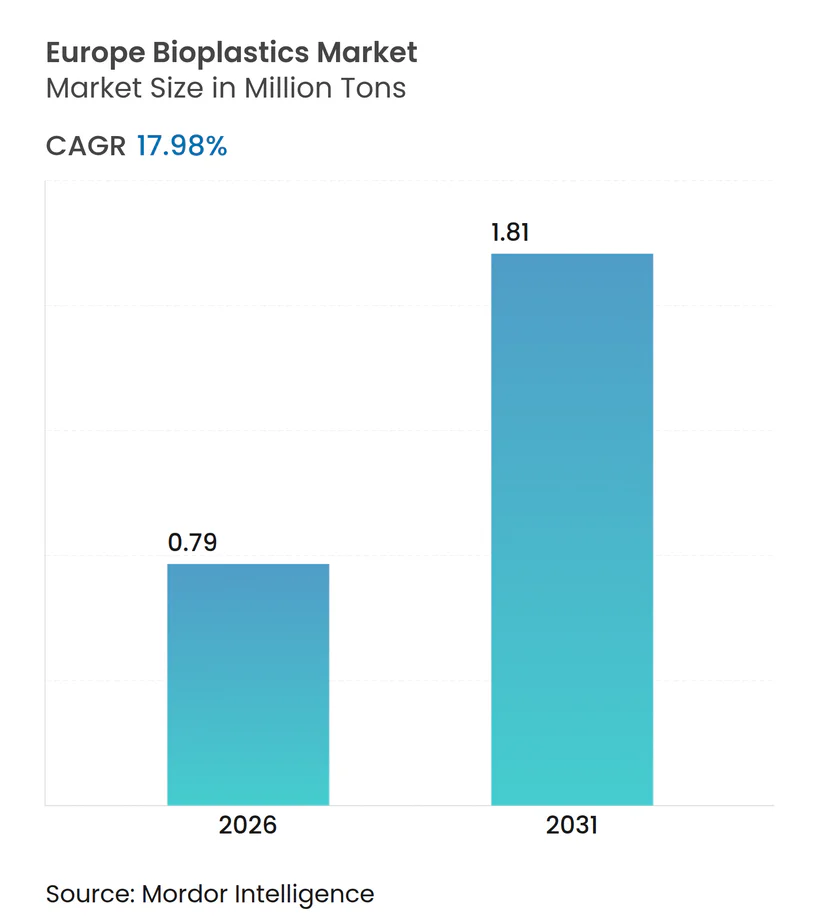
Die Größe des europäischen Biokunststoffmarkts wird im Jahr 2026 auf 0,79 Millionen Tonnen geschätzt und soll bis 2031 bei einem CAGR von 17,98 % während des Prognosezeitraums (2026–2031) ein Volumen von 1,81 Millionen Tonnen erreichen. Dieser steile Anstieg wird durch den CO₂-Grenzausgleichsmechanismus der Europäischen Union, Netto-Null-Verpflichtungen der Markenhersteller und die zunehmende Preisdisziplin angetrieben, die zertifizierte biobasierte Harze gegenüber fossilen Polymeren begünstigt. Starke politische Signale beschleunigen die Drop-in-Einführung von Bio-PE und Bio-PET, während kompostierbare Qualitäten durch die Richtlinie über Einwegkunststoffe einen regulatorischen Rückenwind genießen. Verschärfte Gebühren im Rahmen der erweiterten Herstellerverantwortung im Vereinigten Königreich verstärken den Wandel hin zu erneuerbaren Einsatzstoffen, während die lignocellulosische Integration in nordischen Zellstofffabriken die Rohstoffversorgung zu niedrigeren Kosten sichert. Gewerbliche Kunden schließen mehrjährige Abnahmeverträge ab, die Produzenten gegen Rohölvolatilität absichern, und die Patentaktivität rund um PHA und meeresabbaubare Copolymere signalisiert ein stetiges Innovationsmomentum. Verarbeiter ohne langfristige Energieverträge sehen sich einem Margenrückgang ausgesetzt, da die deutschen Strompreise das Doppelte des Niveaus von 2020 erreichen, dennoch fließt weiterhin neues Kapital in PLA- und PHA-Kapazitäten, da Käufer CO₂-Reduzierungen gegenüber kurzfristigen Preisschwankungen bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten biobasierte biologisch abbaubare Werkstoffe im Jahr 2025 einen Marktanteil von 59,81 % am europäischen Biokunststoffmarkt und werden voraussichtlich bis 2031 mit einem CAGR von 22,59 % wachsen.
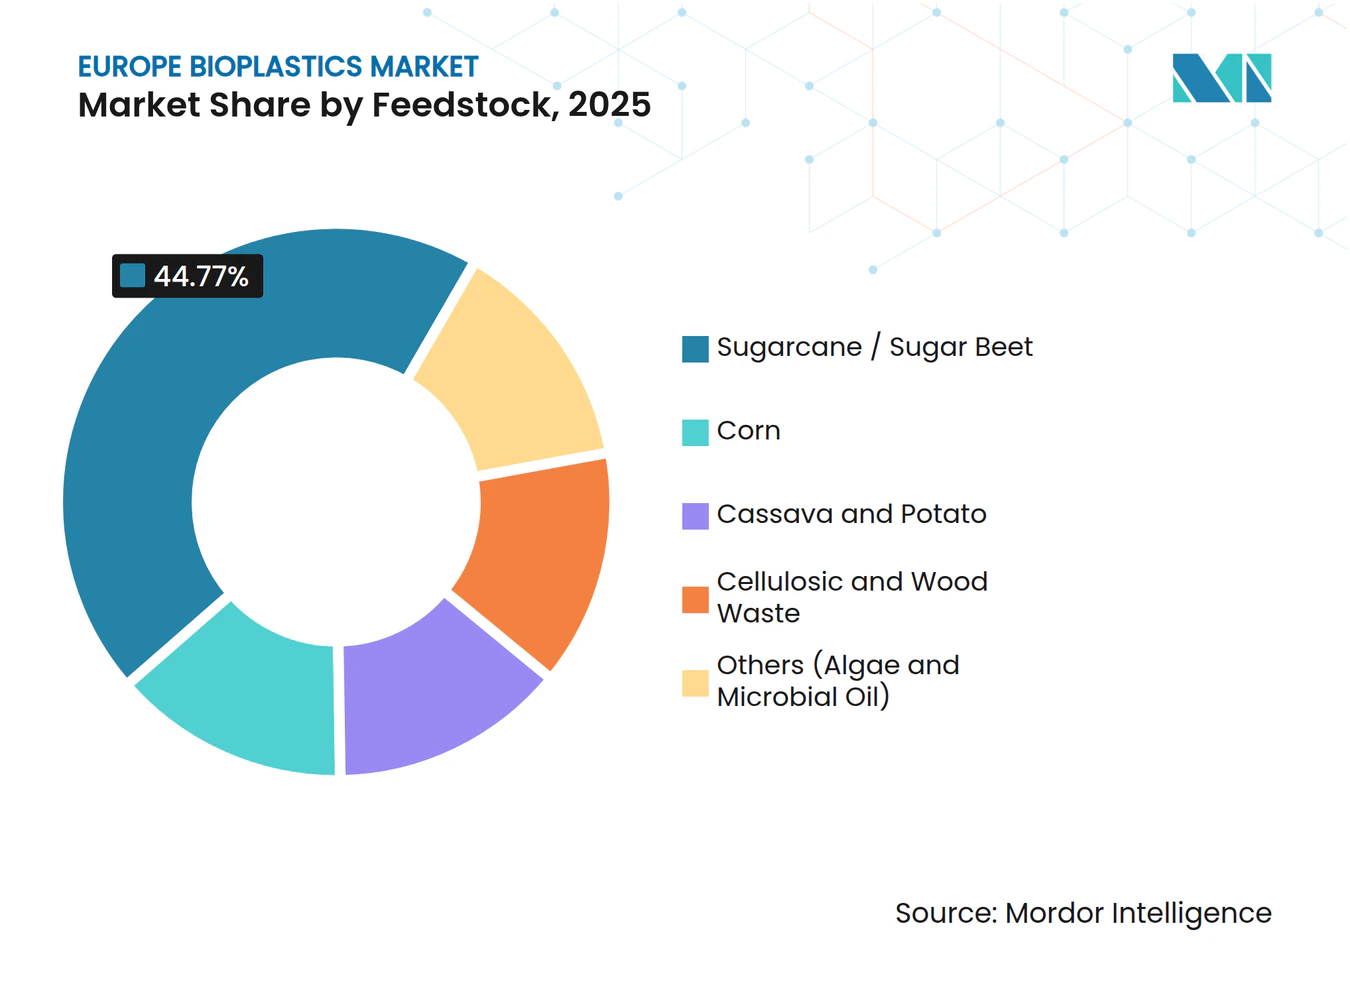
- Nach Rohstoff entfiel im Jahr 2025 ein Anteil von 44,77 % der Größe des europäischen Biokunststoffmarkts auf Zuckerrohr/Zuckerrübe, während Cellulose- und Holzabfälle bis 2031 voraussichtlich mit einem CAGR von 22,42 % wachsen werden.
- Nach Verarbeitungstechnologie führte die Extrusion im Jahr 2025 mit einem Anteil von 48,61 %, während der 3D-Druck bis 2031 einen CAGR von 21,66 % verzeichnen dürfte.
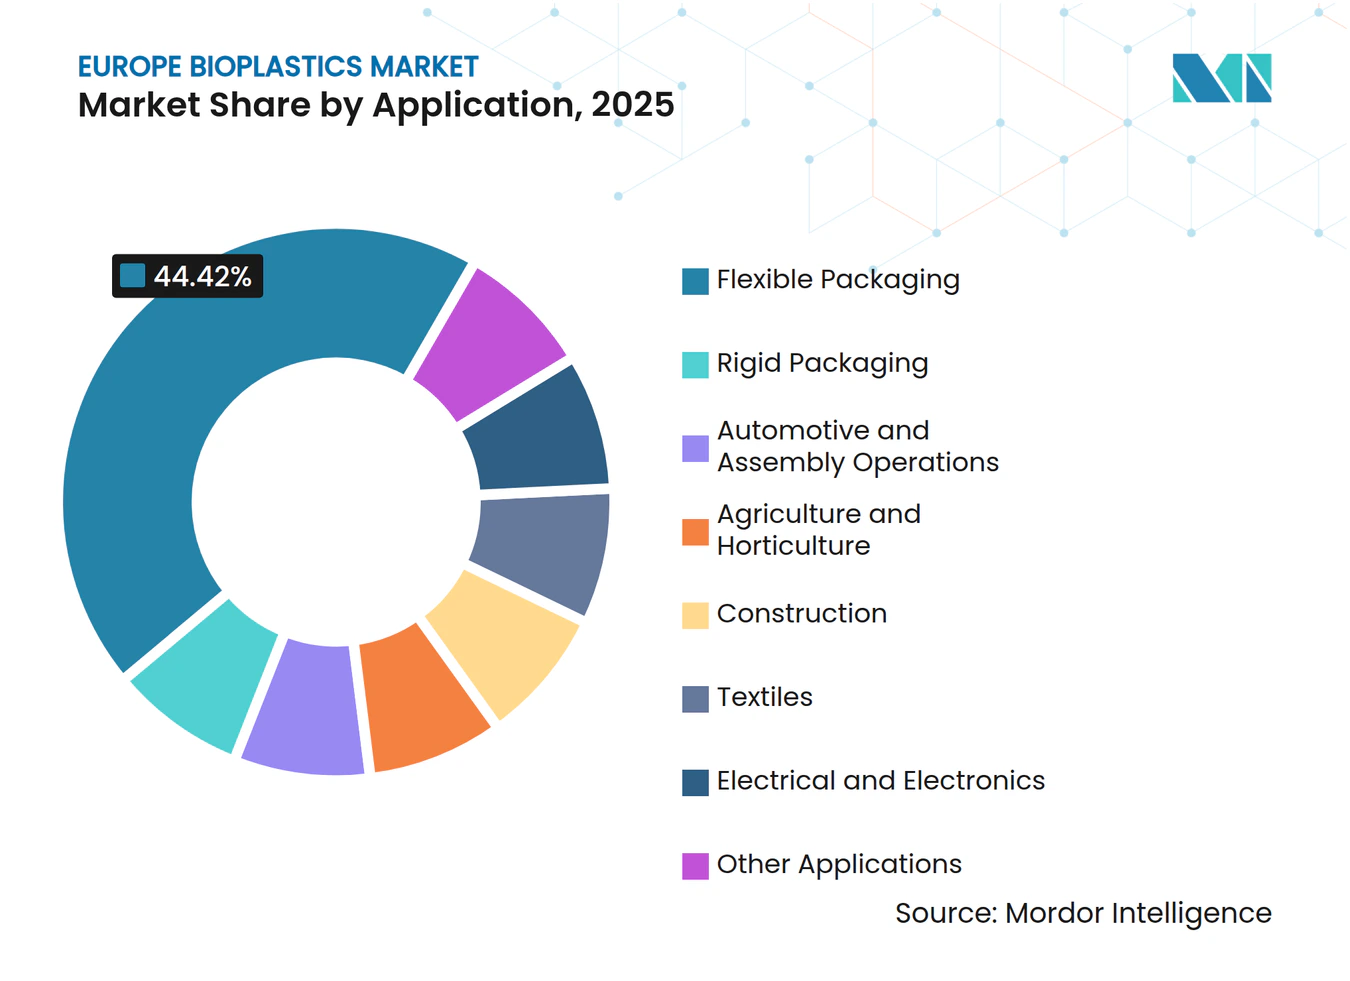
- Nach Anwendung entfielen im Jahr 2025 44,42 % der Größe des europäischen Biokunststoffmarkts auf flexible Verpackungen, die im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 22,95 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 26,64 %; das Vereinigte Königreich wird bis 2031 voraussichtlich einen CAGR von 19,75 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des europäischen Biokunststoffmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Richtlinie über Einwegkunststoffe beschleunigt die Einführung kompostierbarer Werkstoffe | +4.2% | EU-27, mit stärkster Durchsetzung in Deutschland, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsverpflichtungen der Markenhersteller in Verpackung und Textilien | +3.8% | Global, konzentriert in Westeuropa (Deutschland, Vereinigtes Königreich, Niederlande, Frankreich) | Mittelfristig (2–4 Jahre) |
| Unternehmerische Netto-Null-Ziele begünstigen die Substitution durch biobasierte Inhalte | +3.5% | EU-27, frühe Einführung in den nordischen Ländern und im Benelux | Mittelfristig (2–4 Jahre) |
| Integration lignocellulosischer Zucker durch EU-Zellstofffabriken ermöglicht PLA/PHA-Produktion vor Ort | +2.9% | Nordische Länder, Deutschland, Österreich, mit Ausstrahlungseffekten auf Mitteleuropa | Langfristig (≥ 4 Jahre) |
| CBAM-Kosten auf fossile Polymerimporte stärken die Wirtschaftlichkeit von EU-Biokunststoffen | +2.4% | Grenzausgleichspflichtige Importe in der EU-27, stärkste Auswirkung in den Häfen Deutschlands, der Niederlande und Belgiens | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Richtlinie über Einwegkunststoffe beschleunigt die Einführung kompostierbarer Werkstoffe
Die im Juli 2024 in Kraft getretene Richtlinie verbietet Lebensmittelbehälter, Becher und Besteck aus Polystyrol und erzwingt eine sofortige Substitution durch EN 13432-konforme Produkte. Frankreich hat diese Regelung durch das AGEC-Gesetz ausgeweitet und wird 2025 kompostierbare oder wiederverwendbare Lebensmittelserviceverpackungen vorschreiben, sodass Schnellrestaurants nun PBAT-Stärke-Mischungen spezifizieren, die in industriellen Anlagen innerhalb von 90 Tagen abgebaut werden[1]. Italiens 360 zertifizierte Kompostierungsanlagen schaffen einen nahtlosen Kreislauf für die gemeinsame Sammlung von Lebensmittelabfällen und Biokunststoffverpackungen – ein Modell, das deutsche Kommunen durch öffentlich-private Vereinbarungen nachahmen. Stärkeharze und PBAT-Copolymere dominieren den Wechsel, da ihr Schmelzflussindex dem von Polystyrol entspricht und Verarbeitern ermöglicht, bestehende Thermoformlinien beizubehalten. Osteuropa hinkt hinterher, mit einer kommunalen Abdeckung von nur 28 %, sodass Marken kompostierbare Doppelspezifikationsverpackungen für den Westen und recycelbares Bio-PE für den Osten verwenden.
Nachhaltigkeitsverpflichtungen der Markenhersteller in Verpackung und Textilien
Konsumgüterführer verankern Bioinhalt-Klauseln in der Beschaffung, und Kostenaufschläge werden nun vertraglich festgelegt. Danone gab bekannt, im Jahr 2025 EUR 12 Millionen über dem Spotpreis für PET gezahlt zu haben, um 45.000 Tonnen Bio-PET zu sichern. Im Bekleidungsbereich erproben H&M und Inditex PLA-Fasern, die den Kohlenstoff-Fußabdruck von der Wiege bis zum Werkstor im Vergleich zu Nylon 6,6 um 30 % reduzieren, während Procter & Gamble Anfang 2025 Bio-PE-Flaschen für Fairy-Spülmittel eingeführt hat. Diese langfristigen Vereinbarungen stabilisieren die Nachfrage und rechtfertigen Kapazitätserweiterungen, die Kreditgeber einst als riskant betrachteten. Infolgedessen erhält der europäische Biokunststoffmarkt eine dauerhafte Preisunterstützung.
Unternehmerische Netto-Null-Ziele begünstigen die Substitution durch biobasierte Inhalte
Die ISCC PLUS-Zertifizierung ermöglicht es BASF, erneuerbare Rohstoffgutschriften über sein Cracker-Netzwerk zu verteilen und bioattribuiertes Polyamid ohne dedizierte Linien herzustellen[2]. Automobil-OEMs wie BMW beanspruchen Bioinhalt für Innenraumteile, ohne Werkzeuge zu ändern, was die Validierungszyklen verkürzt. TotalEnergies Corbion erreichte 2024 in Thailand 75.000 Tonnen PLA und erwägt ein europäisches Werk, sofern die Stromkosten unter EUR 0,10 pro Kilowattstunde sinken. Landwirtschaftliche Folien profitieren ebenfalls von Netto-Null-Regeln, da kompostierbare Mulchfolien den für die Bergung aufgewendeten Dieselverbrauch eliminieren.
Integration lignocellulosischer Zucker durch Zellstofffabriken
Metsä Group wird EUR 150 Millionen für enzymatische Hydrolyse in der Bioraffinerie Äänekoski aufwenden und bis 2028 auf 30.000 Tonnen Milchsäure abzielen. Das Projekt nutzt Sägewerksabfälle und beseitigt damit den Druck auf Nahrungsmittelkulturen, der sich durch die RED-III-Biokraftstoffmandate verschärft hatte. Lenzing erprobt PHA-Fermentation unter Verwendung von Essigsäure aus Holzabfällen und reduziert damit die Investitionskosten im Vergleich zu Neuanlagen um 40 %. Das Europäische Forstinstitut zählt 18 Millionen Tonnen noch ungenutzter Reststoffe, und Deutschland subventioniert nun bis zu 25 % der Investitionskosten für lignocellulosische Anlagen.
Analyse der Hemmnisse des europäischen Biokunststoffmarkts*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte industrielle Kompostierungskapazität | -2.1% | Osteuropa, Südeuropa (Spanien, Portugal, Griechenland), Lücken im ländlichen Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Hohe EU-Energiepreise erhöhen Extrusions- und Verarbeitungskosten | -1.8% | Deutschland, Italien, Belgien, Niederlande – hohe Abhängigkeit von Erdgas | Mittelfristig (2–4 Jahre) |
| Rohstoffkonkurrenz durch RED-III-Mandate für fortschrittliche Biokraftstoffe | -1.3% | EU-27, konzentriert in Ländern mit großen Biokraftstoffsektoren (Frankreich, Deutschland, Spanien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte industrielle Kompostierungskapazität
Nur 42 % der Kommunen im gesamten Block betreiben zertifizierte Anlagen, und diese Anlagen arbeiten bereits bei 78 % Auslastung, was wenig Reservekapazität für den erwarteten Anstieg des kompostierbaren Abfalls um 340.000 Tonnen bis 2028 lässt. Madrids einzige Kompostierungsanlage kann das Stadtvolumen nicht bewältigen, sodass Überschüsse auf Deponien umgeleitet werden, wo anaerobe Bedingungen den Abbau verlangsamen. Deutschland setzt eine 58 °C-Regel über 10 Tage für die Zertifizierung durch – eine Hürde, die kleine ländliche Standorte verfehlen, was zu Streitigkeiten über Restfolien führt. Obwohl Frankreich EUR 300 Millionen für neue Standorte bereitgestellt hat, werden Genehmigungen und Gebäude erst 2028 fertiggestellt sein.
Hohe EU-Energiepreise erhöhen Extrusions- und Verarbeitungskosten
Der deutsche Strompreis lag 2025 im Durchschnitt bei EUR 0,14 pro Kilowattstunde, gegenüber EUR 0,06 im Jahr 2020, was die Extrusionskosten um etwa 23 % erhöhte. PLA benötigt Zylindertemperaturen über 190 °C sowie Trocknungsmitteltrockner, die 15 % mehr Strom verbrauchen als Polypropylenlinien, sodass die Gewinnmargen für Verarbeiter, die an Spotpreise gebunden sind, sinken. Italienische KMU, die 68 % der nationalen Kapazität verwalten, haben Biokunststofftests aufgrund von Preisschwankungen verzögert. Der Spotpreis für Strom erreichte in Belgien und den Niederlanden während der Kältewellen im Januar 2025 EUR 0,22, was zu Produktionsausfällen führte. Nur große Produzenten mit entsprechender Bonität können Stromabnahmeverträge unter EUR 0,10 sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des europäischen Biokunststoffmarkts
Nach Typ:
Biologisch abbaubare Werkstoffe behalten die Führung, während Drop-in-Qualitäten expandierenBiobasierte biologisch abbaubare Werkstoffe hielten im Jahr 2025 einen Anteil von 59,81 % am europäischen Biokunststoffmarkt und werden bis 2031 einen CAGR von 22,59 % verzeichnen. Stärkemischungen werden für Füllmaterial und Einkaufstüten zu Kosten eingesetzt, die 15 % unter PLA liegen. PLA dominiert das Premiumsegment bei starren Klappschalen und im 3D-Druck, wo Klarheit entscheidend ist. PHA liegt derzeit noch unter einem Anteil von 3 %, doch neue Kapazitäten auf Basis von Altöl in Griechenland signalisieren, dass die Wirtschaftlichkeit bis 2029 mit PBAT gleichziehen kann. PBAT, PBS und PCL bleiben für Flexibilität unverzichtbar und werden mit Stärke gemischt, um EN 13432 zu erfüllen.
Biobasierte nicht biologisch abbaubare Werkstoffe hielten im Jahr 2025 ebenfalls einen beträchtlichen Marktanteil. Bio-PET spricht Getränkemarken wie Coca-Cola an, die 2025 berichtete, dass 22 % der Flaschen einen Bioinhalt von 30 % aufwiesen. Bio-PE ermöglicht es Haushaltsmarken, ohne Linienänderungen umzustellen – ein Vorteil bei Kraftstofftanks für Kraftfahrzeuge und Waschmittelflaschen mit langen Validierungszyklen. Arkemas PA11 aus Rizinusöl behauptet sich trotz eines Preisaufschlags von 40 % in hochverschleißfesten Teilen.
Nach Rohstoff:
Celluloseabfälle nehmen zuZuckerrohr/Zuckerrübe lieferte im Jahr 2025 44,77 % der Einsatzstoffe, doch Cellulose- und Holzabfälle werden mit einem CAGR von 22,42 % schneller wachsen. Die Maispreise lagen 2025 im Durchschnitt bei EUR 245 pro Tonne und steigen aufgrund der Bioethanolnachfrage weiter. Die Ausweitung der Anbauflächen für Maniok und Kartoffeln bleibt begrenzt. Im Gegensatz dazu liefert die enzymatische Hydrolyse von Sägewerksrückständen Zucker zu EUR 180–210 pro Tonne, was 15 % unter dem Preis für Maisglukose liegt. Die Gasfermentation unter Verwendung von CO₂ und Wasserstoff wird von Evonik und einem Innovationsfondszuschuss in Höhe von EUR 25 Millionen unterstützt und zielt bis 2027 auf 5.000 Tonnen ab.


Nach Verarbeitungstechnologie:
Additive Fertigung skaliert schnellDie Extrusion hielt im Jahr 2025 einen Anteil von 48,61 %, wächst jedoch nur mit einem CAGR von 16,8 %. Der Spritzguss hielt ebenfalls einen beträchtlichen Marktanteil und bleibt ein Standardverfahren für Joghurtbecher und Kosmetikgläser. Das Blasformen sieht sich bei Bio-PET mit Barriereproblemen konfrontiert, die mehrschichtige oder beschichtete Lösungen erfordern. Das Thermoformen behält eine Nischenstellung bei Klappschalen. Die additive Fertigung ist der herausragende Gewinner und wächst mit einem CAGR von 21,66 %, da BMW im Jahr 2025 300.000 PLA-Teile gedruckt hat und die Vorlaufzeit von 12 Wochen auf 3 Tage reduzierte. BASFs kohlenstofffaserverstärktes PLA erreicht eine Zugfestigkeit von 65 MPa und ermöglicht den Einsatz von Prototypen in halbstrukturellen Anwendungen.
Nach Anwendung:
Flexible Verpackung dominiert das WachstumFlexible Verpackungen machten im Jahr 2025 44,42 % des Volumens aus und werden bis 2031 mit einem CAGR von 22,95 % wachsen. Markenhersteller ersetzen Polyethylenbeutel durch PBAT-Stärke-Folien, die mit bestehenden Liniengeschwindigkeiten kompatibel sind. Im Automobilbereich ist eine steigende Nachfrage nach Biokunststoffen zu beobachten, da OEMs auf Bio-PA für Teile im Motorraum umsteigen. Landwirtschaft und Gartenbau profitieren von EN 17033-Mulchfolien, die den Dieselverbrauch für die Bergung einsparen. Bauwesen, Textilien und Elektronik zeigen langfristig vielversprechendes Potenzial, sobald thermische, Zug- und Brandschutzanforderungen erfüllt sind.


Geografische Analyse
Biokunststoffmarkt in Deutschland und dem Vereinigten Königreich
Deutschland hielt im Jahr 2025 einen Anteil von 26,64 % am regionalen Durchsatz, gestützt durch 128 zertifizierte Kompostierungsanlagen und Chemiestandorte in Nordrhein-Westfalen. Das Land kofinanziert 25 % der Investitionskosten für lignocellulosische Bioraffinerien, was das Angebot im europäischen Biokunststoffmarkt näher an die Nachfrage heranführt. Das Vereinigte Königreich wird bis 2031 mit dem höchsten CAGR von 19,75 % wachsen, da die Gebühren der erweiterten Herstellerverantwortung von 200 bis 500 GBP pro Tonne auf Verpackungen aus Neukunststoff das wirtschaftliche Gleichgewicht zugunsten zertifizierter erneuerbarer Harze verschieben.
Weitere europäische Märkte
Italien verfügt über das ausgereifteste Kompostnetzwerk des Kontinents mit 360 Anlagen, die im Jahr 2025 7,2 Millionen Tonnen organischer Stoffe verarbeiteten. Der französische Markt profitiert von den AGEC-Vorgaben und einem Budget von 300 Millionen EUR für neue Kompostierungsstandorte, die bis 2028 eine kommunale Abdeckung von 80 % anstreben. Die Niederlande positionieren sich als Exportdrehscheibe, gestützt auf die Logistik des Hafens Rotterdam und potenzielle Standorte für NatureWorks und Avantium.
Biokunststoffmarkt in Spanien, den nordischen Ländern und Mittel- und Osteuropa
Spanien beschleunigt den Infrastrukturausbau mit einer Kompostierungsanlage im Wert von 180 Millionen EUR, deren Inbetriebnahme für 2027 geplant ist. In den nordischen Ländern steigt die Nachfrage nach Biokunststoffen, angetrieben durch die Kopplung von Zellstofffabriken mit PLA-Fermentern. Die übrigen mittel- und osteuropäischen Staaten, darunter Polen und Tschechien, halten einen geringeren Marktanteil; die schleppendere Akzeptanz spiegelt einen geringeren Pro-Kopf-Verpackungsverbrauch und eine lückenhafte Kompostierungsinfrastruktur wider.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Rohstoffbeschaffung, hauptsächlich Zuckerpflanzen (Zuckerrohr und Zuckerrübe) sowie einem wachsenden Pool an lignozellulosehaltigen Reststoffen aus nordischen und mitteleuropäischen Forst- und Zellstoffbetrieben. Der Rohstoff wandert dann in die Vorverarbeitung (Hydrolyse- und Fermentationsinputs oder Monomere und Zwischenprodukte), gefolgt von Polymerisation und Compoundierung zu Familien wie PLA, PBAT und Stärkeblends, PHA sowie Drop-in-Bio-Sorten. Die vorgelagerte Integration wird zunehmend sichtbar durch an Zellstoffwerke gekoppelte Zuckerströme für Milchsäure- und PLA-Routen sowie PHA-Pfade, ebenso durch neue biobasierte Zwischenprodukte, die für Verbesserungen der Verpackungsleistung entwickelt wurden. Projekte wie das Vorhaben der Metsä Group in Äänekoski (150 Millionen EUR, Milchsäureziel von 30.000 Tonnen bis 2028) verstärken die Verschiebung hin zu Nicht-Lebensmittel-Reststoffen.
Midstream-Produzenten liefern Harze und Compounds an Verarbeiter in den Bereichen Folienextrusion, Spritzguss, Thermoformen, Blasformen und dem stark wachsenden 3D-Druck, wobei Markeninhaber aus Verpackung, Landwirtschaft, Textil und Automobil als nachgelagerte Käufer auftreten. Zertifizierung und Compliance (EN 13432 für Kompostierbarkeit sowie Systeme wie ISCC PLUS und Zertifizierer wie DIN CERTCO und TUV Austria) prägen die nachgelagerte Akzeptanz, während die Infrastruktur für das Lebensende (getrennte Sammlung, zertifizierte industrielle Kompostierung und, wo anwendbar, Recycling) ein wiederkehrender Engpass bleibt. Im Jahr 2026 zeigen Skalierungsaktivitäten wie die Eröffnung einer industriellen Produktionsanlage von Traceless materials in Hamburg-Harburg und Evertis Ibericas Projekt Everbio (40 Millionen EUR in Portalegre, unterstützt durch COMPETE 2030-Anreize) fortgesetzte Investitionen im Bereich Spezial- und verpackungsbezogener Polymerversorgung. Betriebsrisiken zeigen sich auch in zeitlichen Verzögerungen, wie bei der Verschiebung von Avantiums FDCA-Anlage in den Niederlanden.
Wettbewerbslandschaft
Marktkonzentration
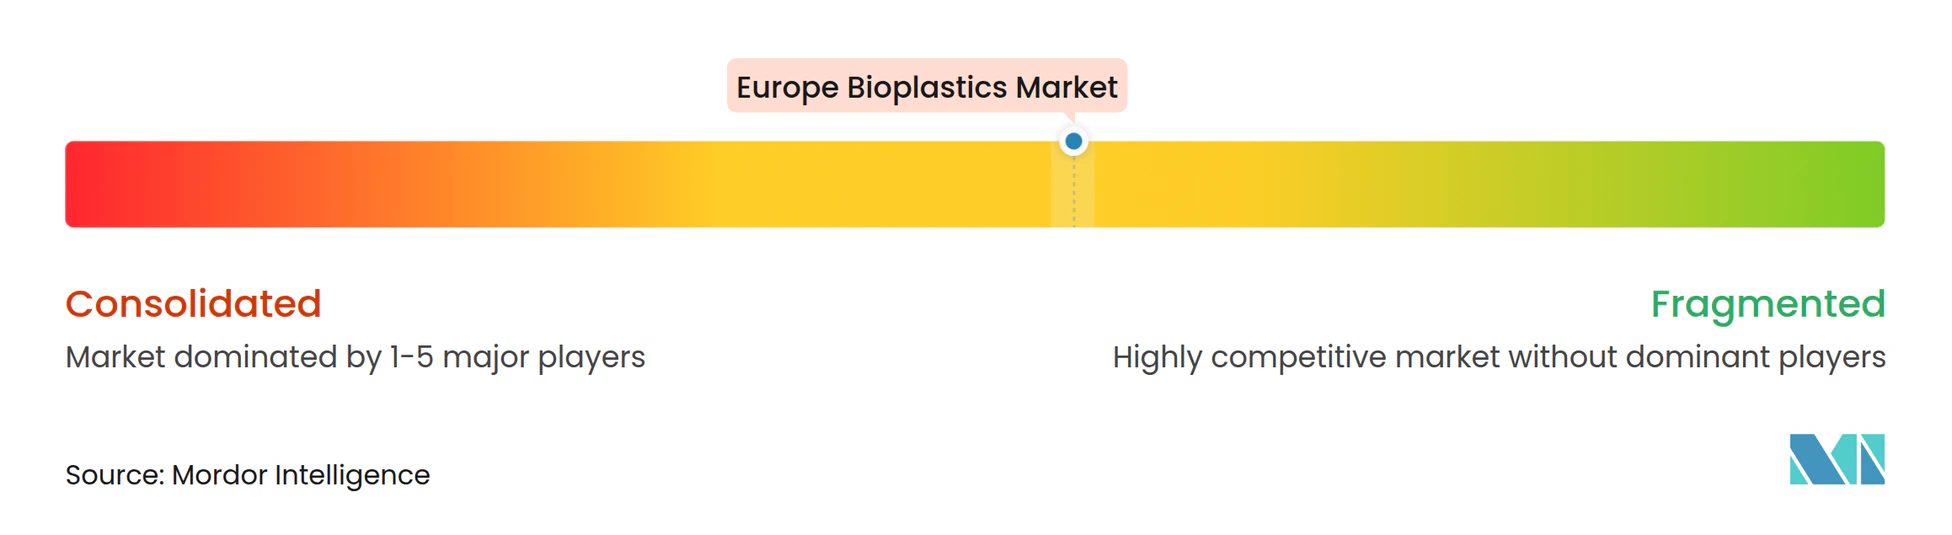
Der europäische Biokunststoffmarkt ist mäßig konsolidiert. Die fünf größten Anbieter lassen Raum für regionale Spezialisten, die Compounds für Nischenanwendungen anpassen. BASF skaliert biomassebilanzierte Qualitäten über ISCC PLUS, und Novamont nutzt Italiens Kompostierungsdichte, um PBAT-Mischungen auszubauen. Kleinere Akteure wie FKuR und Rodenburg konzentrieren sich auf kundenspezifische Mischungen, die große Anbieter wirtschaftlich nicht bedienen können. Patentanmeldungen rund um PHA stiegen im Jahr 2025 im Jahresvergleich um 34 %, angeführt von RWDC und Danimer, die beide meeresabbaubare Premiumsegmente anstreben. Die additive Fertigung erweitert die Einstiegsmöglichkeiten für neue Verarbeiter, da der Kapitalbedarf gering ist. Zertifizierungen von DIN CERTCO und TÜV Austria schaffen jedoch einen Compliance-Schutzwall, der etablierte Unternehmen begünstigt.
Marktführer der europäischen Biokunststoffbranche
-
NatureWorks LLC
-
Eni S.p.A. (Novamont)
-
BASF
-
TotalEnergies (Total Corbion)
-
Mitsubishi Chemical Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Biokunststoffmarkt Unternehmen in diesem Bericht
- Arkema
- BASF
- BIO ON SpA
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Eni S.p.A. (Novamont)
- Evonik Industries AG
- FKuR
- FUTERRO
- Green Dot Bioplastics Inc
- Innovia Films
- Lactips
- Minima
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Plantic
- Rodenburg Biopolymers
- RWDC Industries
- Sulapac Oy
- TORAY INDUSTRIES, INC.
- TotalEnergies (Total Corbion)
Lesen Sie die Analyse der Europäischer Biokunststoffmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt an der Schnittstelle von EU-Verpackungskonformität im Design und leistungsgetriebener Substitution, wo Marken und Verarbeiter nach Materialien suchen, die mit definierten Lebensendpfaden (industrielle Kompostierung oder etablierte Recyclingwege) übereinstimmen und gleichzeitig den Durchsatz auf bestehenden Anlagen aufrechterhalten. Flexible Verpackungen bleiben die größte volumenmäßige Anwendung, und der Bedarf, Nachhaltigkeitsmerkmale zu dokumentieren, steigt, was Anbieter begünstigt, die Rückverfolgbarkeit, Zertifizierung und konsistente, LCA-fähige Daten in großem Maßstab bereitstellen können. Transparenz und Kunden-Due-Diligence sind zunehmend Teil der Einkaufskriterien, wie die Veröffentlichung eines eigenen Nachhaltigkeitsberichts von TotalEnergies Corbion für seine Luminy-PLA-Aktivitäten im Juni 2026 zeigt, der die Qualifizierung und Beschaffung durch Markeninhaber in regulierten Verpackungsketten unterstützt.
Eine zweite Chance ist der Ausbau europäischer verpackungstauglicher Monomer- und Polymerkapazitäten im Zusammenhang mit differenzierten Barrierematerialien und biobasierten Polyestern. Dies schafft Freiraum für lokale Versorgung und kann die Abhängigkeit von importierten Zwischenprodukten verringern, was für die Vorlaufzeiten der Verarbeiter von Bedeutung ist. Avantium meldete Kapazitätsreservierungen von über 100 Kilotonnen für sein PEF-Polymer (releaf) aus lizenzierten Anlagen (März 2026). Selenis kündigte Pläne an, die Kapazität an seinem Standort in Portalegre, Portugal, bis zum dritten Quartal 2027 zu verdoppeln, um die Produktion von biobasierten und zirkulären Co-Polyestern zu steigern, abgestimmt auf die Nachfrage aus den Bereichen Lebensmittel, Gesundheitswesen und Textilien. Beim Rohstoff unterstützen von European Bioplastics zitierte, EU-geförderte Demonstrationsvorhaben, darunter BioSupPack, das Brauereiabfälle in Bioplastik umwandelt, reststoffbasierte Inputs, die den Wettbewerb mit Biokraftstoffvorgaben mildern können und Holz- und abfallbasierte Pfade stärken, die sich in nordischen und mitteleuropäischen Industrieclustern bilden.
Aktuelle Branchenentwicklungen im europäischen Biokunststoffmarkt
- Juli 2026: TotalEnergies Corbion vermarktete eine biobasierte Polystyrol-Alternative und erweiterte damit sein Portfolio über PLA hinaus in Anwendungen, die historisch von PS dominiert wurden. Der Schritt zielt auf Drop-in-Leistungsanforderungen in Verpackung und Serviceware ab und erweitert das Wettbewerbsumfeld für europäische Verarbeiter, die nach Substitutionswegen für fossiles PS suchen.
- September 2025: Die Metsä Group verpflichtete sich zu Investitionen von 150 Millionen EUR, um in ihrer Bioraffinerie in Äänekoski enzymatische Hydrolyse hinzuzufügen, mit dem Ziel von 30.000 Tonnen Milchsäure bis 2028. Diese Investition stärkt die Verbindung von lignozellulosehaltigen Rohstoffen zu Monomeren in Europa und unterstützt eine geringere Abhängigkeit von Nahrungspflanzen für PLA-Wertschöpfungsketten.
- Dezember 2024: RWDC Industries startete eine 10.000-Tonnen-PHA-Anlage in Griechenland, die gebrauchtes Speiseöl als Rohstoff nutzt, und legte einen Skalierungspfad auf 25.000 Tonnen bis 2027 fest. Das Projekt fördert eine kommerziell relevante PHA-Versorgung in Europa und hebt Altöl-Pfade hervor, die auf eine Verbesserung der Wirtschaftlichkeit biologisch abbaubarer Materialien abzielen.
Europäischer Biokunststoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der europäische Biokunststoffmarkt die in Europa produzierten und fertiggestellten Biokunststoffharz- und Compoundvolumina, bevor sie an Verarbeiter verkauft werden, wobei das Polymer biobasiert, biologisch abbaubar oder beides ist.
Ausschlüsse aus dem Umfang: Wir schließen Post-Consumer-Recyclingströme und fossile biologisch abbaubare Additive aus, die nicht Teil der Biokunststoffharzversorgung sind.
Segmentierungsübersicht
- Nach Typ
- Biobasierte biologisch abbaubare Werkstoffe
- Stärkebasierte Werkstoffe
- Polymilchsäure (PLA)
- Polyhydroxyalkanoate (PHA)
- Polyester (PBS, PBAT, PCL)
- Sonstige biobasierte biologisch abbaubare Werkstoffe
- Biobasierte nicht biologisch abbaubare Werkstoffe
- Bio-Polyethylenterephthalat (PET)
- Bio-Polyethylen
- Bio-Polyamide
- Bio-Polytrimethylenterephthalat
- Sonstige biobasierte nicht biologisch abbaubare Werkstoffe
- Biobasierte biologisch abbaubare Werkstoffe
- Nach Rohstoff
- Zuckerrohr / Zuckerrübe
- Mais
- Maniok und Kartoffel
- Cellulose- und Holzabfälle
- Sonstige (Algen und mikrobielles Öl)
- Nach Verarbeitungstechnologie
- Extrusion
- Spritzguss
- Blasformen
- 3D-Druck
- Sonstige (Thermoformen usw.)
- Nach Anwendung
- Flexible Verpackung
- Starre Verpackung
- Automobil und Montagebetriebe
- Landwirtschaft und Gartenbau
- Bauwesen
- Textilien
- Elektro und Elektronik
- Sonstige Anwendungen
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Niederlande
- Spanien
- Nordische Länder
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Recherche wurde verwendet, um die Grenzen des Marktrahmens festzulegen, eine konsistente Zeitreihe aufzubauen und eine Vermischung von Kapazitätsangaben mit der tatsächlichen Marktnachfrage zu vermeiden. Wir stützten uns auf öffentliche Quellen wie Politikseiten und Richtlinien der Europäischen Kommission, Eurostat-Handels- und Industriestatistiken, Veröffentlichungen von European Bioplastics sowie offene Fachbeiträge in begutachteten Polymerzeitschriften.
Zur Plausibilitätsprüfung des Nachfragepools haben wir außerdem Jahresberichte und Investorenpräsentationen von Herstellern und Compoundeuren sowie Verbandswebsites und renommierte Wirtschaftspresse zu Werksneugründungen, Produktankündigungen und regulatorischen Zeitplänen ausgewertet. Wo öffentliche Finanzdaten unvollständig waren, ergänzten wir diese durch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzkennzahlen, Patentabdeckung sowie Import- und Exportsignale auf Sendungsebene liefern. Diese Eingaben halfen dabei, richtungskonsistente Volumenbewegungen zu bestätigen. Diese Liste der Desk-Quellen ist nur illustrativ, und viele weitere Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Interviews und Umfragen umfassen Harzproduzenten, Verarbeiter, Distributoren, Beschaffungsspezialisten und technische Experten in ganz Europa. Die Beiträge der Befragten helfen dabei, Auslastung, Verkaufspreisbewegungen, Anwendungsmix, Kapazitätspläne und die Auswirkungen der europäischen Politik zu klären, einschließlich der Bereiche, in denen öffentliche Daten Lücken aufweisen. Die Ergebnisse werden mit Eurostat-, Verbands- und Unternehmensnachweisen abgeglichen, bevor die endgültigen Annahmen genehmigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 51 % |
Marktgröße und Prognose
Unsere Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des europäischen Biokunststoffangebots, das tatsächlich für Verarbeiter verfügbar ist, wobei Produktions- und Handelssignale zur Korrektur von Zu- und Abflüssen verwendet werden. Anschließend filtern wir diese Volumina nach dem, was im Rahmen des Studienumfangs als Biokunststoff qualifiziert ist. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben zur Produzentenvolumenkontrolle, Plausibilitätsprüfungen im Distributionskanal sowie Kreuzprüfungen von Durchschnittsverkaufspreis und Volumen für wichtige Polymerfamilien.
Zu den im Marktmodell verwendeten Eingaben gehören die Nachfrageentwicklung bei europäischen Verpackungen, der politische Zeitplan der EU zu Einwegkunststoffen und Kompostierbarkeit, neue Werkskommissionierungen und Auslastungsanlaufprofile, die Einführung von Zertifizierungen und Standards (die beeinflussen, was in bestimmten Anwendungen verkauft werden kann) sowie beobachtete Harzpreisunterschiede gegenüber konventionellen Kunststoffen. Die Prognose wurde mittels Szenarioanalyse erstellt, gestützt auf Expertenkonsens zu Auslastungsanläufen, Substitutionsraten bei Verpackungen und dem Tempo des Ausbaus der industriellen Kompostierungsinfrastruktur. Anschließend haben wir den Ausblick mit einer einfachen Zeitreihenglättung der historischen Entwicklungsrate einem Stresstest unterzogen. Wenn Unternehmens- oder Länderdaten fehlten, wurden Lücken durch Proxy-Variablen geschlossen, wie etwa Import- und Exporttrends, angekündigte Kapazitäten multipliziert mit konservativer Auslastung sowie in Interviews erfasste Diskussionen zum Verarbeitungsmix.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen trianguliert, damit der Markt nicht von realen Signalen abweicht. Modelloutputs werden mit unabhängigen Indikatoren wie Kommentaren zur Kapazitätsauslastung, Handelsströmen und politisch bedingten Nachfrageverschiebungen verglichen, und Anomalien werden vor der Freigabe überprüft.
Eine zweite Analystenprüfung wird durchgeführt, um Definitionsabweichungen, Einheitenfehler und Preisannahmen zu erkennen, die sich zu schnell verändern. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Werksneugründungen, regulatorische Änderungen oder abrupte Verschiebungen bei den Rohstoffkosten. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des europäischen Biokunststoffmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für europäische Biokunststoffe stimmen häufig nicht überein, da sie mit unterschiedlichen Abgrenzungen, unterschiedlichen Einheiten (Wert gegenüber Volumen) und unterschiedlichen Annahmen darüber erstellt werden, was in kommerziellen Lieferungen als Biokunststoff gilt. Der Zeitpunkt spielt ebenfalls eine Rolle, da sich dieser Markt schnell bewegt, wenn neue Kapazitäten in Betrieb gehen oder wenn regulatorische Änderungen die Nachfrage beschleunigen.
Nachweise zur Kapazitätsanlaufentwicklung und auf den europäischen Handel korrigierte Harzflusskontrollen werden als Leitplanken verwendet, und diese Signale sind es, die die Schätzung von Mordor Intelligence an Biokunststoffvolumina knüpfen, die in Europa produziert und fertiggestellt werden, bevor sie an Verarbeiter verkauft werden. Die größten Abweichungen, die wir bei anderen Zahlen feststellen, entstehen in der Regel durch die Einberechnung globaler, Europa zugewiesener Umsätze, die Vermischung angekündigter Kapazitäten mit tatsächlichen Verkäufen oder die Anwendung breiter Durchschnittspreise, die Polymermixverschiebungen bei PLA, Stärkeblends und Drop-in-biobasierten Typen nicht widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,79 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 6,75 Milliarden USD (2024) | Wertbasierte Schätzung, die breitere chemische Kategorien und Umsatzzuweisungen an Europa einbeziehen kann und empfindlich gegenüber angenommenen Durchschnittsverkaufspreisen und dem Endverbrauchsmix in den einzelnen Ländern sein kann. |
| Branchenpublikation B | 4,50 Milliarden USD (2024) | Verwendet eine umsatzbasierte Perspektive mit einem anderen Basisjahr und Prognosezeitraum und kann Verkäufe einschließen, die nicht streng in Europa produziert und fertiggestellt wurden, oder generische Preisentwicklungsannahmen anwenden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Wahl der Einheit und die Umfangsgrenzen bedingt ist und nicht nur durch Wachstumserwartungen. Indem wir das Modell an beobachtbaren Angebots- und Flusssignalen verankern und Preisgestaltung sowie Mix durch Interviews validieren, halten wir die Schätzung auf nachvollziehbare Schritte und klare Einschlüsse zurückführbar, was den Nutzern hilft, Szenarien ohne versteckte Kategorieausweitung zu vergleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Biokunststoffmarkt im Jahr 2026?
Die Größe des europäischen Biokunststoffmarkts wird im Jahr 2026 auf 0,79 Millionen Tonnen geschätzt und soll bis 2031 ein Volumen von 1,81 Millionen Tonnen erreichen.
Welches Segment wächst innerhalb der europäischen Biokunststoffe am schnellsten?
Flexible Verpackungen werden voraussichtlich den schnellsten CAGR von 22,95 % verzeichnen, da PBAT-Stärke-Mischungen auf bestehenden Folienlinien eingesetzt werden können.
Warum ist Deutschland der führende europäische Biokunststoffproduzent?
Deutschland beherbergt 128 zertifizierte Kompostierungsanlagen, umfangreiche Chemieverbundstandorte und Subventionen, die 25 % der Investitionskosten für lignocellulosische Bioraffinerien abdecken.
Welche Rolle spielt der CBAM bei der Einführung von Biokunststoffen?
Der CO₂-Grenzausgleichsmechanismus (CBAM) erhöht den Preis für importiertes fossiles Polyethylen um 80 EUR pro Tonne und macht zertifiziertes Bio-PE damit wettbewerbsfähig.
Wie tragen Zellstofffabriken zur künftigen Versorgung bei?
Nordische Zellstofffabriken rüsten enzymatische Hydrolyselinien nach, um holzbasierte Zucker zu erzeugen, die eine integrierte PLA- und PHA-Produktion zu niedrigeren Kosten ermöglichen.