
Größe und Marktanteil des Europa-Marktes für Prüfung, Inspektion und Zertifizierung (TIC)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
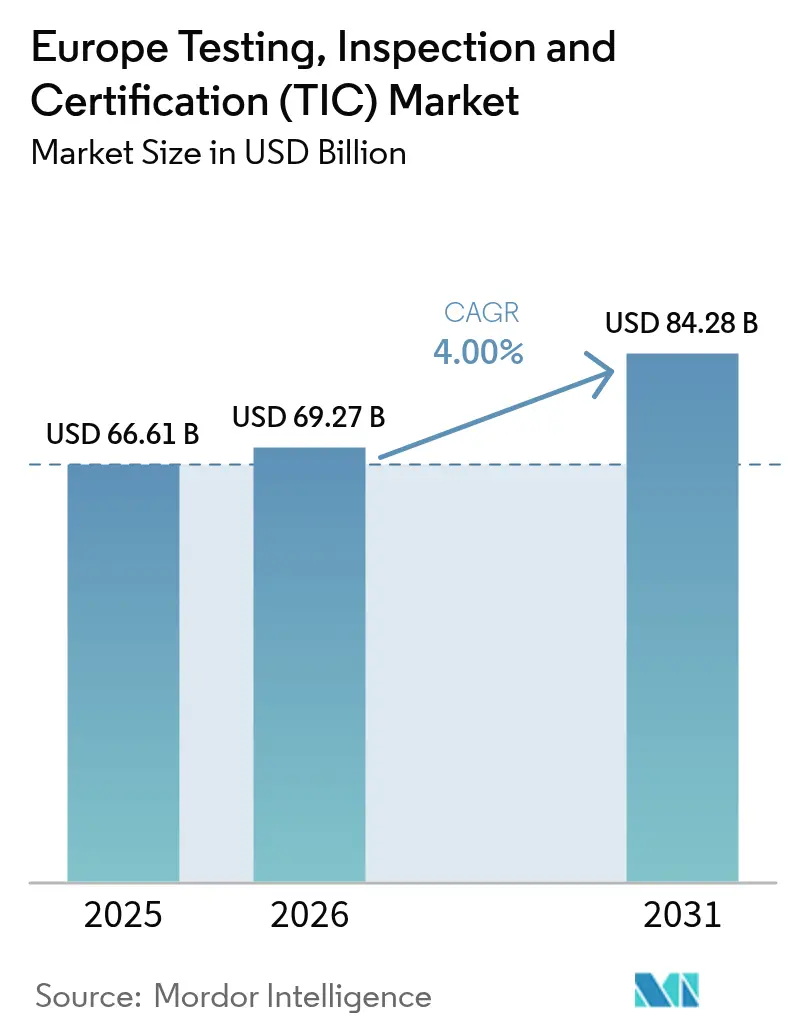
| Marktgröße im Basisjahr (2025) | 66.61 Milliarden US-Dollar |
| Marktgröße (2026) | 69.27 Milliarden US-Dollar |
| Marktgröße (2031) | 84.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.00 % |
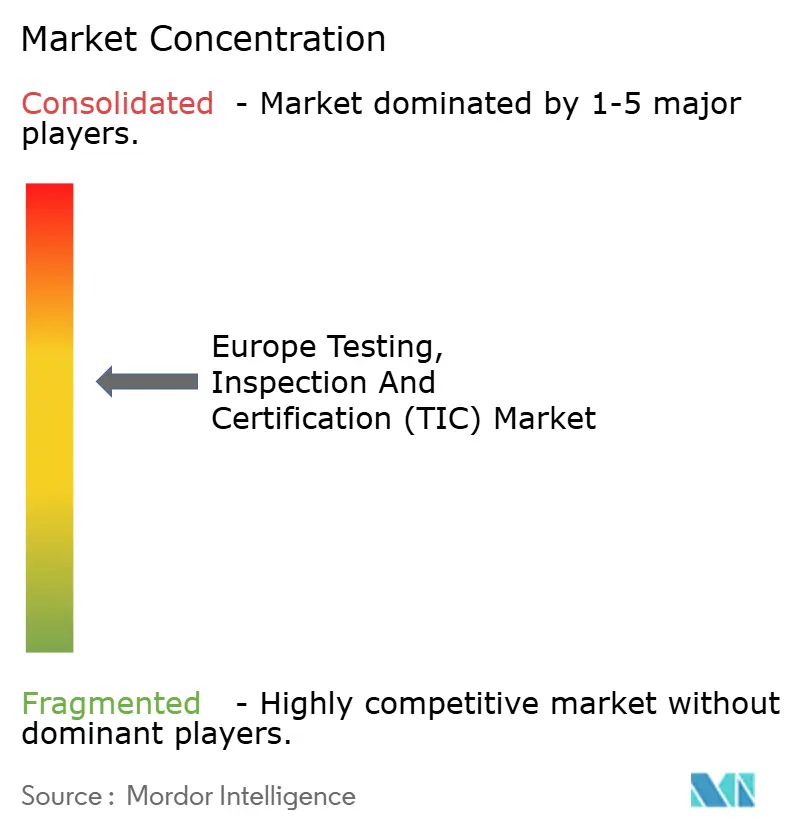
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Europa-Marktes für Prüfung, Inspektion und Zertifizierung (TIC) von Mordor Intelligence
Der europäische TIC-Markt wurde im Jahr 2025 auf 66,61 Milliarden USD bewertet und soll von 69,27 Milliarden USD im Jahr 2026 auf 84,28 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,00 % während des Prognosezeitraums (2026–2031).[1]TIC Council, „Was ist der TIC-Sektor?”, tic-council.org Der strukturelle Schwung des Marktes ist in den eskalierenden regulatorischen Anforderungen des EU-Gesetzes zur digitalen operationellen Resilienz (Digital Operational Resilience Act), der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive) und des Gesetzes zur Cyberresilienz (Cyber Resilience Act) verankert, von denen jedes nun eine nachweisbare Drittpartei-Absicherung in den Bereichen Finanzen, Nachhaltigkeit und vernetzte Produkte vorschreibt.[2]Europäisches Parlament, „Die Farm-to-Fork-Strategie”, europarl.europa.eu Beschleunigte Ausbauprogramme für erneuerbare Energien, ein anhaltender Trend zur ausgelagerten Verifizierung sowie das rasche Aufkommen KI-gestützter Inspektionstechnologien stärken die Wachstumsaussichten weiter, auch wenn die Wirtschaftsstimmung in den Mitgliedstaaten uneinheitlich bleibt. Gleichzeitig navigiert der europäische TIC-Markt durch Cybersicherheitsbeschränkungen, die eine vollständige Ausweitung der ferngesteuerten Inspektion dämpfen, während Kostendrücke auf kleine und mittlere Unternehmen die Preissensibilität erhöhen. Konsolidierungsversuche wie die abgebrochene Fusion zwischen SGS und Bureau Veritas verdeutlichen sowohl den strategischen Wert als auch die Komplexität der Skalierung in einem der weltweit am stärksten regulierten Unternehmensdienstleistungsbereiche.
Wichtigste Erkenntnisse des Berichts
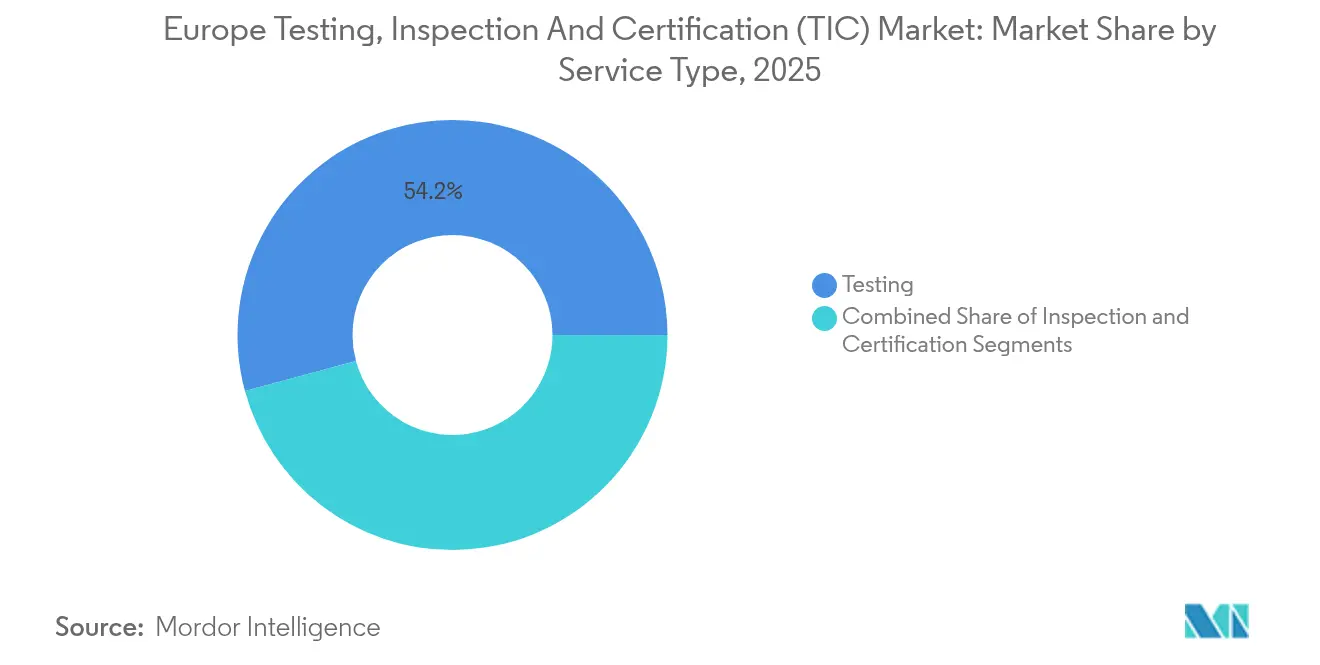
- Nach Servicetyp erfasste Prüfung im Jahr 2025 einen Marktanteil von 54,20 % am europäischen TIC-Markt; Zertifizierung wird voraussichtlich bis 2031 mit einer CAGR von 4,58 % wachsen.
- Nach Bezugstyp entfiel auf das ausgelagerte Segment im Jahr 2025 ein Anteil von 63,05 % am Volumen des europäischen TIC-Marktes, das mit einer CAGR von 4,37 % über den Prognosezeitraum wächst.
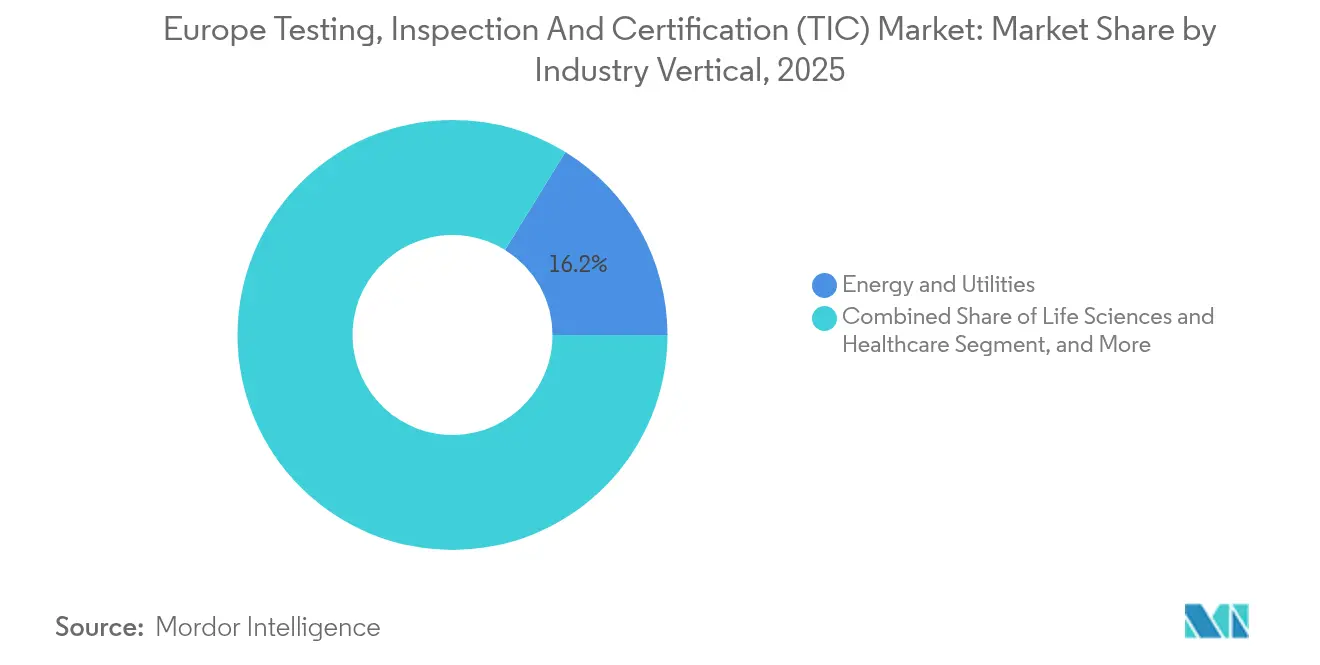
- Nach Branchenvertikale hielt Energie und Versorgung im Jahr 2025 einen Anteil von 16,20 % am europäischen TIC-Markt, während Biowissenschaften und Gesundheitswesen voraussichtlich bis 2031 mit einer CAGR von 4,92 % wachsen.
- Nach Servicelieferungsmodus führten Vor-Ort-Dienste mit einem Umsatzanteil von 46,10 % am europäischen TIC-Markt im Jahr 2025; ferngesteuerte und digitale Dienste verzeichnen die höchste prognostizierte CAGR von 4,72 %.
- Nach Land dominierte Deutschland mit 26,95 % des Marktanteils am europäischen TIC-Markt im Jahr 2025, während Spanien die schnellste CAGR von 5,01 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Europa-Marktes für Prüfung, Inspektion und Zertifizierung (TIC)
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende regulatorische Compliance-Komplexität in EU-Branchen | +1.2% | EU-Kernländer, Vereinigtes Königreich, Schweiz | Mittelfristig (2–4 Jahre) |
| Ausbau von Projekten für erneuerbare Energien, die spezialisierte Zertifizierung erfordern | +0.8% | Deutschland, Spanien, Nordics | Langfristig (≥ 4 Jahre) |
| Zunehmender Auslagerungstrend für TIC-Dienstleistungen bei Herstellern | +0.7% | Deutschland, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheitsstandards unter der EU-Farm-to-Fork-Strategie | +0.5% | EU-weite Agrarregionen | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung KI-gestützter Inspektionsdrohnen bei der Infrastrukturwartung | +0.4% | Nordeuropa, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Aufkommen von ESG-verknüpften Finanzierungen mit Pflicht zu unabhängigen Verifizierungsprüfungen | +0.6% | London, Frankfurt, Paris | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende regulatorische Compliance-Komplexität in EU-Branchen
Der Gesetz zur digitalen operationellen Resilienz (DORA), die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) und das Gesetz zur Cyberresilienz (Cyber Resilience Act) wurden im Jahr 2024 vollstreckbar, wodurch Finanzunternehmen, große Konzerne und Hersteller vernetzter Produkte verpflichtet wurden, mehrschichtige Drittpartei-Absicherungen für IKT-Risiken, Nachhaltigkeitsoffenlegungen und Produkt-Cybersicherheit einzuholen.[3]Europäisches Parlament, „Überblick über den Gesetz zur digitalen operationellen Resilienz”, europarl.europa.eu Compliance-Budgets weisen nun etwa 30 % für externe Prüfungen aus, was neue Umsatzpools für End-to-End-Anbieter schafft, die Cyber-, ESG- und operationale Resilienz-Bereiche in einem einzigen Engagement abdecken können. Die Nachfrageaggregation in diesen Bereichen verstärkt das Cross-Selling-Potenzial, insbesondere für Anbieter mit integrierten digitalen Prüfplattformen. Da der europäische TIC-Markt eine der wenigen Dienstleistungskategorien ist, die gesetzlich für den Marktzugang vorgeschrieben sind, bleibt die Nachfrage auch bei allgemeinen Kostensenkungsmaßnahmen relativ unelastisch. Mittelfristiges Wachstum hängt daher von der Fähigkeit der Anbieter ab, multidisziplinäre Expertise zu skalieren und dabei Datenintegritätsstandards einzuhalten, die für die Aufsichtsbehörden akzeptabel sind.
Ausbau von Projekten für erneuerbare Energien, die spezialisierte Zertifizierung erfordern
Rekordhohe Wind- und Solarausbauprogramme im Rahmen des REPowerEU-Plans erfordern eine umfassende Verifizierung der Turbinenintegrität, der Leistungskurvenleistung und der Netzintegrationssicherheit, was hochmargige Chancen für TIC-Spezialisten in der Marineklassifizierung und Umweltverträglichkeitsprüfung schafft. Projektentwickler sehen sich mit Zertifizierungsengpässen konfrontiert, da nationale Behörden strenge technische Vorschriften aufrechterhalten, jedoch Genehmigungsfristen straffen, was den strategischen Wert akkreditierter Labore mit tiefem Domänen-Know-how steigert. Das Wachstum der Offshore-Windenergie allein in der Nordsee erfordert Premiumgebühren aufgrund komplexer Unterseekabeltests und der Materialqualifizierung in rauen Umgebungen. Da Eigentümer erneuerbarer Anlagen KI-gestützte Drohnenüberwachung einsetzen, um alternde Flotten zu verwalten, gewinnen Zertifizierungsstellen, die sowohl Hardware als auch Datenanalysealgorithmen validieren können, einen Wettbewerbsvorteil. Der europäische TIC-Markt sichert sich damit einen langfristigen Wachstumsmotor, der eng mit dem Netto-Null-Zeitplan des Kontinents verknüpft ist.
Zunehmender Auslagerungstrend für TIC-Dienstleistungen bei Herstellern
Kapitalintensive Branchen wie Luft- und Raumfahrt und Automobil wandeln zunehmend feste Inhouse-Prüfkosten in variable Serviceverträge um und beschleunigen den Wandel hin zur ausgelagerten Verifizierung. Die Erweiterung des Element Materials Technology-Labors in Toulouse für 30 Millionen EUR verdeutlicht das Ausmaß der Investitionen, die die meisten Hersteller lieber vermeiden, als sie in ihre eigenen Bilanzen aufzunehmen. Durch die Auslagerung wird auch das Compliance-Risiko gemindert, da die Haftung effektiv auf akkreditierte Anbieter mit global anerkannten Kennzeichen übergeht. Für kleine und mittlere Unternehmen demokratisiert die Auslagerung den Zugang zu fortschrittlichen Analysen wie CT-Scanning oder Kriechversuchen, die sonst kostenunwirtschaftlich wären. Als Reaktion darauf entwickeln große TIC-Unternehmen „Labor-als-Dienstleistung”-Modelle, die physische Tests, Datenspeicherung und Echtzeit-Dashboards bündeln. Diese Angebote stärken die Kundenbindung und stützen abonnementbasierte Umsatzströme innerhalb des europäischen TIC-Marktes.
Aufkommen von ESG-verknüpften Finanzierungen mit Pflicht zu unabhängigen Verifizierungsprüfungen
Banken knüpfen Zinssatzrabatte nun an die verifizierten Nachhaltigkeits-KPIs der Kreditnehmer, wodurch die Drittpartei-Absicherung zur Voraussetzung für die Beschaffung von günstigerem Kapital wird. Die Nachfrage ist besonders ausgeprägt in London, Frankfurt und Paris, wo die Ausgabe von grünen Anleihen im Jahr 2024 stark zugenommen hat. TIC-Anbieter mit nachgewiesenen Diensten zur Verifizierung des CO₂-Fußabdrucks oder der Rückverfolgbarkeit von Lieferketten gewinnen mehrjährige Prüfungsmandate, die in Kreditvereinbarungen eingebettet sind. Frühe Akteure verpacken die ESG-Verifizierung mit Cyber-Risikobewertungen, um integrierte Risikorahmenanforderungen unter DORA zu erfüllen, und schaffen damit neue funktionsübergreifende Servicelinien. Langfristig wird erwartet, dass ESG-verknüpfte Finanzierungen externe Verifizierungsbudgets institutionalisieren werden, ähnlich wie ISO 9001 es für das Qualitätsmanagement vor einer Generation getan hat.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Akkreditierung und Zertifizierung für KMU | -0.6% | EU-weit, Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter regulatorischer Rahmen in nicht-EU-europäischen Staaten | -0.4% | Vereinigtes Königreich, Schweiz, Norwegen, Balkan | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei fortgeschrittenen ZfP-Spezialisten | -0.3% | Deutschland, Norditalien | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsbedenken, die ferngesteuerte/digitale Inspektionen behindern | -0.2% | Kritische Infrastruktur EU-weit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Akkreditierung und Zertifizierung für KMU
Zertifizierungskosten entsprechen häufig 2–3 % des KMU-Umsatzes, was kleinere Unternehmen unter Druck setzt, die vollständige Compliance aufzuschieben und in einigen Fällen auf Exportmöglichkeiten zu verzichten. Mehrere nationale Akkreditierungsstellen legen trotz gegenseitiger Anerkennungsabkommen nach wie vor doppelten Papierkram auf, der den Verwaltungsaufwand erhöht.[4]TÜV NORD, „Digitale Zertifizierungsdienstleistungen für KMU”, tuevnord.com Während digitale Prüfportale die Transaktionskosten senken, begünstigen die Wirtschaftlichkeit der Aufrechterhaltung ISO-akkreditierter Kapazitäten weiterhin große Dienstleistungsgruppen und schaffen eine Zugangslücke, die eine breitere Marktdurchdringung des europäischen TIC-Marktes hemmen kann, insbesondere in Osteuropa, wo die Kaufkraft geringer ist.
Fragmentierter regulatorischer Rahmen in nicht-EU-europäischen Staaten
Die Divergenz nach dem Brexit hat doppelte Zertifizierungsanforderungen für Waren eingeführt, die zwischen dem Vereinigten Königreich und EU-Mitgliedstaaten bewegt werden, was Zeit und Kosten für grenzüberschreitende Compliance-Workflows erhöht. Die Schweiz, Norwegen und die Balkanmärkte behalten jeweils einzigartige Konformitätsbewertungscodes bei, die außerhalb der EU-Harmonisierung liegen, was die Servicelieferungsmodelle für TIC-Unternehmen mit paneuropäischen Netzwerken erschwert. Obwohl bilaterale Abkommen einige Doppelarbeit mindern, schränkt die anhaltende Fragmentierung die Skalierbarkeit ein und schmälert die Margen für kleinere Anbieter ohne dedizierte Ländergespanne.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Prüfung verankert Wachstum durch technische Komplexität
Prüfdienstleistungen trugen im Jahr 2025 36,09 Milliarden USD bei, was 54,20 % des europäischen TIC-Marktes entspricht, da fortschrittliche Elektronik, Medizinprodukte und Automobilkomponenten vor der Vermarktung multidisziplinäre Leistungsbewertungen erfordern. Digitale Arbeitsabläufe wie cloudbasierte Testdatenportale verkürzen Durchlaufzeiten und erhöhen die Kundentransparenz, was Wettbewerbsvorteile für frühe Anwender vertieft. Zertifizierung, heute noch kleiner, soll jährlich mit 4,58 % wachsen, angetrieben durch CSRD-mandatierte Absicherung und erweiternde Managementsystemstandards, die nun Cybersicherheit, Geschäftskontinuität und soziale Verantwortung abdecken. Die Inspektion behält eine stetige Relevanz im Infrastruktur-Lebenszyklusmanagement, insbesondere in traditionellen Fertigungszentren, wo regelmäßige Strukturbewertungen vorgeschrieben sind.
Integrierte Plattformen, die Testplanung, Echtzeit-Analysen und Zertifikatsausstellung vereinen, verwischen die Grenzen zwischen traditionellen Dienstleistungssilos. Anbieter, die Labortests mit Vor-Ort- und Ferninspektion in einem einzigen Engagement bündeln können, gewinnen Marktanteile, da Kunden Einheitslösungen für die Compliance anstreben. Investitionen fließen in KI-gestützte Fehlererkennungsalgorithmen, die den Labordurchsatz steigern und gleichzeitig die Datenintegrität wahren, was die Vorrangstellung der Prüfung innerhalb des europäischen TIC-Marktes stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bezugstyp: Auslagerung erschließt variable Kostenflexibilität
Ausgelagerte Verifizierung entfiel im Jahr 2025 auf 63,05 % des europäischen TIC-Marktes und spiegelt einen entscheidenden Wandel weg von kapitalintensiven Inhouse-Laboren wider. Hersteller in Luft- und Raumfahrt- und Automobilsegmenten, die mit Fortschritten in der Materialwissenschaft und sich entwickelnden Sicherheitsstandards konfrontiert sind, bevorzugen variable Kostenmodelle, die die Ausgaben mit den Produktionsmengen abstimmen. Ausgelagerte Dienste bieten auch sofortigen Zugang zu globalen Akkreditierungen, was die Markteinführungszeit für Exporte beschleunigt und regulatorische Risiken mindert.
Ergebnisbasierte Verträge, bei denen TIC-Unternehmen die Compliance-Verantwortung für einen definierten Umfang übernehmen, weiten sich aus, generieren wiederkehrende Einnahmen und fördern kontinuierliche Prozessverbesserungen. Obwohl Bedenken hinsichtlich des geistigen Eigentums einige Prüfungsaktivitäten intern halten, wird der breitere Auslagerungstrend voraussichtlich eine CAGR von 4,37 % aufrechterhalten und den europäischen TIC-Markt für einen stabilen zweistelligen Umsatzbeitrag aus Serviceverträgen im Zusammenhang mit langfristigen Rahmenvereinbarungen positionieren.
Nach Branchenvertikale: Energiewende treibt den größten Umsatzpool
Energie und Versorgung repräsentierten 16,20 % des Umsatzes im Jahr 2025, was den intensiven Zertifizierungsbedarf für Netzintegration, Turbinenzuverlässigkeit und Umwelt-Compliance in wachsenden erneuerbaren Portfolios widerspiegelt. Biowissenschaften und Gesundheitswesen, obwohl kleiner, sollen die höchste CAGR von 4,92 % erzielen, da die EU-Medizinprodukteverordnung die Aufsicht verschärft und pandemiebdingte Lieferkettenanfälligkeiten breiteren Qualitätssicherungsausgaben Vorschub leisten.
Die Konvergenz von Elektrifizierung, Digitalisierung und Nachhaltigkeit eröffnet branchenübergreifende Chancen: So werden beispielsweise Batteriehaltbarkeitstests, die ursprünglich in der Automobilindustrie verwendet wurden, nun auch für Sicherheitsbewertungen stationärer Speicher genutzt. TIC-Anbieter, die Domänenexpertise in verschiedenen Sektoren nutzen, können daher Cross-Selling betreiben und den Lifetime-Kundenwert innerhalb des europäischen TIC-Marktes steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicelieferungsmodus: Digitale Transformation gestaltet den Betrieb neu
Vor-Ort-Dienste blieben im Jahr 2025 mit einem Umsatzanteil von 46,10 % der größte Einzelmodus, da viele Inspektionen an gefährlichen Standorten nach wie vor physische Präsenz erfordern. Ferngesteuerte und digitale Dienste expandieren jedoch mit einer CAGR von 4,72 %, angetrieben durch drohnenbasierte Bildgebung, IoT-Sensor-Feeds und KI-gestützte Anomalieerkennung, die Reisezeiten und CO₂-Emissionen reduzieren. Außer-Haus-Labore stützen weiterhin hochpräzise Analysen wie PFAS-Tests oder CT-Scanning.
Die hybride Lieferung, die sensorgestützte Echtzeit-Überwachung mit regelmäßiger Vor-Ort-Bestätigung kombiniert, entwickelt sich zum dominanten Betriebsmodell. Dennoch dämpfen Cybersicherheitsbedenken die Einführung in kritischer Infrastruktur und unterstreichen die Notwendigkeit für TIC-Unternehmen, Architekturen mit eingebetteter Sicherheit und Konformität mit dem EU-Gesetz zur Cyberresilienz zu implementieren. Anbieter, die sichere Ferninspektion-Arbeitsabläufe erfolgreich integrieren, sind positioniert, um einen überproportionalen Anteil des inkrementellen Wachstums im europäischen TIC-Markt zu erfassen.
Geografische Analyse
Deutschland hielt im Jahr 2025 26,95 % des Umsatzes, gestützt durch seine dichte Konzentration an Automobil-, Luft- und Raumfahrt- sowie Chemieproduktion und eine regulatorische Kultur, die TÜV-assoziierte Stellen als globale Benchmarks für die Konformitätsbewertung positioniert. Der Energiewende-Zeitplan und eine robuste Offshore-Wind-Pipeline halten die Nachfrage nach spezialisierten Material-, Netzintegrations- und Umweltprüfdienstleistungen hoch. Lokale Akteure gehen zunehmend Partnerschaften mit KI-Softwareanbietern ein, um die Feldprüfungsberichterstattung zu automatisieren und die Wettbewerbsdifferenzierung zu schärfen.
Spanien soll bis 2031 eine CAGR von 5,01 % verzeichnen, die schnellste unter den großen Volkswirtschaften, da die Finanzierung aus dem Aufbau- und Resilienzfonds (Recovery and Resilience Facility) die Ausbauprogramme für digitale Infrastruktur und erneuerbare Energien beschleunigt. Neue Batterieproduktionskapazitäten, insbesondere die 200-Millionen-EUR-Investition von Clarios, treiben die Nachfrage nach Sicherheits-, Umwelt- und Lieferkettenbeurteilungen an und führen zu mehrjährigen Rahmenverträgen für TIC-Anbieter. Der exportorientierte Agrarlebensmittelsektor Spaniens steigert ferner die Inspektionsmengen unter den EU-Farm-to-Fork-Rückverfolgbarkeitsvorschriften.
Frankreich, Italien und das Vereinigte Königreich halten jeweils hohe einstellige Anteile, gestützt durch diversifizierte Industriebasen und spezialisierte Nischen in Luft- und Raumfahrt, Luxusgütern und Biotechnologie, die fortgeschrittene Konformitätsdienste erfordern. Die Post-Brexit-Divergenz zwingt zu doppelter Zertifizierung bei UK-EU-Handelsströmen, was den gesamten adressierbaren Ausgabenbetrag für Anbieter erhöht, die beide Regelwerke effizient navigieren können. Osteuropäische Märkte bleiben kleiner, wachsen aber stetig, da EU-Beitritts- und Nearshoring-Trends die Lieferkettenlokalisierung vorantreiben und die positive Aussicht für den Europa-TIC-Markt bis 2031 stärken.
Regulatorisches Umfeld
Die TIC-Nachfrage in Europa wird zunehmend durch Konformitätsbewertungs- und Zertifizierungsanforderungen auf EU-Ebene geprägt, die Cyber-Sicherheit, Nachhaltigkeit und Produktsicherheit umfassen. Für digitale Produkte und vernetzte Geräte formalisiert der Cyber Resilience Act Verpflichtungen für Produkte mit digitalen Elementen und klärt, wann sich Hersteller auf interne Kontrollen verlassen können und wann eine benannte Stelle für die EU-Baumusterprüfung erforderlich ist, basierend auf der Kritikalität. Dies verankert Cybersicherheitstests und -zertifizierung tiefer in den Markteinführungsprozessen.
Die Zertifizierung im Bereich Cybersicherheit wird zudem im Rahmen der an die ENISA gebundenen Systeme des europäischen Rahmens für die Cybersicherheitszertifizierung standardisiert, einschließlich des EUCC-Systems (auf Common Criteria basierend), das auf den ISO/IEC Common Criteria beruht. Im Dezember 2025 verabschiedete die Europäische Kommission eine zweite Änderung des EUCC, mit der Definitionen und Kontinuitätsbestimmungen aktualisiert wurden. Im Januar 2026 brachte die Kommission COM(2026) 13 final voran, um den Rahmen des Cybersicherheitsgesetzes und das Mandat der ENISA zu überarbeiten und die Zertifizierung explizit als Compliance-Instrument neben umfassenderen Sicherheitspflichten zu positionieren.
Wertschöpfungskettenanalyse
Die europäische TIC-Wertschöpfungskette beginnt mit der Regulierung und Normsetzung (EU-Recht, harmonisierte Normen und Branchennormen wie IEC 62443 und Common Criteria), führt dann über Akkreditierung und Benennung von notifizierten Stellen und schließlich zur Leistungserbringung in Laboren, bei Vor-Ort-Inspektionen sowie über Fernabwicklung und digitale Bereitstellung. TIC-Anbieter sind auf Inputs wie kalibrierte Messgeräte, sichere Datenplattformen für die Nachweisverwaltung und knappe Fachkräfte (insbesondere NDT- und Cybersicherheitsprüfer) angewiesen, während die Nachfrage von OEMs, Netzbetreibern, Hyperscalern und Infrastrukturbetreibern kommt, die unabhängige Nachweise für Marktzugang und Risikotransfer benötigen.
Nachgelagert integrieren Käufer TIC-Leistungen zunehmend in Programme zur digitalen Transformation und zum Infrastruktur-Lebenszyklus, wodurch die Verzahnung zwischen technischen Arbeitsabläufen und der Erbringung von Prüfleistungen enger wird. Mehrere Ökosystembewegungen beeinflussen, wie TIC-Leistungen spezifiziert und in Anspruch genommen werden, darunter die Partnerschaft der Bouygues Group mit AWS (Februar 2025) zur Beschleunigung der KI-gestützten Transformation in Telekommunikations- und Medienbetrieben, die Einführung einer Telekom-Leasingverwaltungsplattform durch TCS mit Vantage Towers (März 2025) sowie die Unterzeichnung einer fünfjährigen F&E-Partnerschaft (März 2025) zwischen ASML und imec für fortschrittliche Halbleitertechnologie. Diese Initiativen erhöhen die Anforderungen an sichere Testdaten, wiederholbare Validierung und spezialisierte Zertifizierung über komplexe Lieferketten hinweg.
Wettbewerbslandschaft
Die fünf größten Betreiber, SGS, Bureau Veritas, Intertek, DEKRA und TÜV SÜD, machen zusammen rund 35 % des Umsatzes im Jahr 2024 aus, was eine moderate Konzentration aufzeigt und dennoch ausreichend Raum für Spezialisten und regionale Unternehmen lässt. SGS verzeichnete im Jahr 2024 einen Umsatz von 6,79 Milliarden CHF (7,47 Milliarden USD) und führte 11 Akquisitionen durch, die auf digitale und nachhaltigkeitsbezogene Nischen abzielten, beendete jedoch schließlich die Fusionsgespräche mit Bureau Veritas aufgrund kartellrechtlicher und bewertungsbezogener Hürden. Bureau Veritas erzielte unterdessen 6,24 Milliarden EUR (6,86 Milliarden USD) Umsatz und schloss 10 ergänzende Akquisitionen ab, während es nicht zum Kerngeschäft gehörende Lebensmitteltestaktiva veräußerte, um sich auf wachstumsstärkere Segmente zu konzentrieren.
Strategische Schwerpunktbereiche umfassen KI-gestützte Fehlererkennung, Cybersicherheitsabsicherung und ESG-Verifizierung. Intertek investiert in „Absicherung-als-Dienstleistung”-Plattformen, die Prüfung, Zertifizierung und kontinuierliche Überwachung in einem Abonnementmodell kombinieren. Regionale Konsolidatoren wie Nordic Inspekt Group erwerben Nischen-ZfP-Spezialisten, um knappe Talente und proprietäre Methoden zu sichern – ein Trend, der angesichts der alternden Belegschaft wahrscheinlich anhalten wird. Die Eintrittsbarrieren bleiben aufgrund der Akkreditierungsanforderungen und tief verwurzelter regulatorischer Beziehungen hoch; dennoch bestehen Chancen in den Bereichen Quantengeräteprüfung, Kreislaufwirtschaftszertifizierung und KI-Systemvalidierung, wo etablierte Anbieter noch keine ausgereiften Angebote haben, und ebnen neuen innovativen Marktteilnehmern den Weg, Marktanteile im europäischen TIC-Markt zu gewinnen.
Branchenführer des Europa-Marktes für Prüfung, Inspektion und Zertifizierung (TIC)
SGS SA
Bureau Veritas SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Konformitätsbewertung und Zertifizierung im Rahmen digitaler Regulierungspakete, die den Bedarf an unabhängiger Verifizierung über traditionelle physische Tests hinaus erweitern. Der EU AI Act schafft eine neue Prüfungsebene für Hochrisiko-KI-Systeme (Risikomanagement, Dokumentation und Compliance-Nachweise), während der Cyber Resilience Act den adressierbaren Umfang für Cybersicherheitstests erhöht und für bestimmte Kategorien die Einbindung Dritter über benannte Stellen vorsieht. Dies unterstützt TIC-Anbieter, die Produktcybersicherheitsbewertung, Nachweiserfassung über den Software-Lebenszyklus und sichere Remote-Audit-Workflows in einem einzigen Auftrag kombinieren können, insbesondere dort, wo Kunden doppelte Audits über sich überschneidende Regelwerke hinweg reduzieren möchten.
Die Modernisierung der Infrastruktur und die Vereinfachung der Regulierung schaffen zudem Freiraum für TIC-Angebote, die zwischen technischer Leistungserbringung und Compliance positioniert sind. Im Januar 2026 schlug die Europäische Kommission den Digital Networks Act vor, um zentrale konnektivitätsbezogene Rahmenwerke in einer einzigen Verordnung zusammenzuführen, was die Nachfrage nach integrierten Tests erhöht, die Netzbereitstellungsbereitschaft, Cybersicherheitskontrollen und operative Resilienz abdecken. Getrennt davon unterstreicht die geplante Übernahme von vier Eurofiber-Rechenzentren in Frankreich durch ETIX im Juni 2026 den anhaltenden Ausbau und die Konsolidierung souveräner digitaler Infrastruktur und fördert wiederkehrende Inspektionen, Inbetriebnahmetests und Compliance-Überwachung in Anlagen und kritischen Systemen.
Aktuelle Branchenentwicklungen
- März 2026: SGS schloss die Übernahme von Granite River Labs Services ab und erweiterte damit die Testkapazitäten für Hochgeschwindigkeitskonnektivität im Bereich Digital Trust and Connectivity. Die Übernahme erweitert die Abdeckung von SGS in den Bereichen drahtlose und kabelgebundene Konnektivität sowie Interoperabilitätsprüfung von Geräten, die von Herstellern zur Beschleunigung von Zertifizierung und Marktzugang in Europa genutzt werden.
- Januar 2026: SGS gab die Übernahme von Panacea Infosec in Indien bekannt, um die Digital-Trust-Angebote in den Bereichen Zahlungssicherheit und Informationssicherheitsprüfung zu stärken. Der Ausbau der Cybersicherheitsprüfkapazitäten unterstützt europäische Kunden mit global verteilten Produktentwicklungs- und Compliance-Programmen.
- Dezember 2025: Bureau Veritas, Advantech und MediaTek erreichten die IEC 62443-4-2-Zertifizierung für eine Arm-basierte Industrieplattform. Dieser Zertifizierungsmeilenstein spiegelt die Ausrichtung der Branche bei Produktsicherheitskontrollen an neu entstehende EU-Anforderungen zur Cybersicherheits-Compliance wider und erweitert den Pool zertifizierter Industrieplattformen, die für europäische Einsätze verfügbar sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Drittanbieter-Umsätze aus Prüf-, Inspektions- und Zertifizierungsdienstleistungen, die europäischen Kunden für Compliance-, Qualitäts-, Sicherheits- und Leistungsanforderungen erbracht werden, sowohl im industriellen als auch im Verbraucherbereich.
Ausgeschlossene Bereiche: Wir schließen interne (Inhouse-)Kostenstellen aus, wenn diese keine externen Dienstleistungsumsätze generieren, sowie reine Beratungsleistungen, die nicht an einen prüfbaren TIC-Auftrag gebunden sind.
Übersicht der Segmentierung
- Nach Servicetyp
- Prüfung
- Inspektion
- Zertifizierung
- Nach Bezugstyp
- Intern
- Ausgelagert
- Nach Branchenvertikale
- Konsumgüter und Einzelhandel
- IKT und Telekommunikation
- Automobil und Transport
- Luft- und Raumfahrt und Verteidigung
- Öl, Gas und Petrochemikalien
- Energie und Versorgung
- Industrielle Fertigung und Maschinenbau
- Chemikalien und Werkstoffe
- Bauwesen und Infrastruktur
- Biowissenschaften und Gesundheitswesen
- Lebensmittel, Landwirtschaft und Getränke
- Sonstige Branchenvertikalen (Umwelt, Nachhaltigkeit usw.)
- Nach Servicelieferungsmodus
- Vor Ort
- Außer Haus / Labor
- Ferngesteuert / Digital
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wird genutzt, um den Nachfragepool für europäische TIC-Dienstleistungen einzugrenzen und zu verstehen, wo Regulierung und Handel wiederkehrenden Bedarf an Prüfung und Zertifizierung schaffen. Öffentliche Quellen wie Eurostat-Industrieproduktionsdaten und Handelsreihen, Rechts- und Politikveröffentlichungen der Europäischen Kommission sowie nationale Statistikämter helfen dabei, die industrielle Basis zu quantifizieren, die am häufigsten Inspektionen und Audits auslöst.
Wir prüfen zudem Quellen wie europäische und nationale Register und Leitlinien von Akkreditierungsstellen, gegebenenfalls Listen benannter Stellen sowie Normveröffentlichungen von ISO und IEC, um nachzuvollziehen, welche Konformitätswege aktiv sind. Geschäftsberichte von Unternehmen, Investorenpräsentationen, Websites von Verbänden und seriöse Presseberichte werden herangezogen, um Verschiebungen im Dienstleistungsmix und die Preisentwicklung zu interpretieren; die Angaben werden anschließend mithilfe kostenpflichtiger Abonnements ausschließlich für Unternehmensfinanzdaten und Nachrichtenkontext gegengeprüft. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um zu validieren, wie ausgelagerte gegenüber inhouse durchgeführten Aktivitäten in der Praxis erfasst werden und wie Vertragsverlängerungen die Preisgestaltung für verschiedene TIC-Dienstleistungslinien in Europa beeinflussen. Wir befragen Teilnehmer aus Dienstleisterunternehmen, Akkreditierungs- und Qualitätsteams, Einkaufsfunktionen sowie operativen Anwendern in Branchen wie Fertigung, Energie und Konsumgütern, sodass Lücken aus der Schreibtischrecherche geschlossen und anschließend wieder in das Modell eingearbeitet werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 13% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 27% |
| Kleinere Marktteilnehmer: 14% | Manager: 60% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down- und Bottom-up-Ansatzes, bei dem regulierte Aktivitäten und Indikatoren der Industrieproduktion in Europa in einen bedienbaren TIC-Nachfragepool übersetzt und anschließend mithilfe realistischer Annahmen zu Auslastung und Preisen in Umsätze umgerechnet werden. Für den Top-down-Aufbau verknüpfen wir die Aktivität in den Endmärkten mit der TIC-Intensität anhand von Variablen wie dem Outsourcing-Anteil nach Branche, der Häufigkeit von Inspektionen oder Rezertifizierungen, dem Volumen an Audit-Tagen oder Proben sowie dem Anteil der Projekte, die eine Drittzertifizierung für den Marktzugang erfordern.
Selektive Bottom-up-Näherungen werden anschließend genutzt, um die Gesamtsummen zu untermauern, darunter Stichproben von Umsatzaufteilungen von Anbietern aus öffentlichen Angaben, länderbezogene Aggregationen, bei denen Finanzdaten sichtbar sind, sowie einfache Prüfungen von Volumen mal Durchschnittspreis für gängige Prüfungskategorien. Wo Angaben privater Unternehmen dünn sind, schließen wir Lücken anhand von Verhältniswerten, die sich an der Akkreditierungsabdeckung und der lokalen Branchenstruktur orientieren, und diese Verhältniswerte werden nach Expertenrückmeldung verfeinert.
Prognosen werden mittels Szenarioanalyse entwickelt, da die Nachfrage durch einige beobachtbare Treiber geprägt wird, die sich mit politischen und industriellen Zyklen verändern können. Zu den Inputs zählen üblicherweise die Entwicklung der Fertigungsproduktion, EU-Regulierungseinführungen, die den Konformitätsbedarf erweitern, Inspektionsanforderungen für Investitionen in erneuerbare Energien und Netze sowie handelsbedingte Komplexität, die den Prüfungsaufwand erhöht, wobei die Annahmen an die Erwartungen der Befragten hinsichtlich Kapazität und Preisgestaltung über den Prognosezeitraum angepasst werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen wie der Umsatzentwicklung der Anbieter, sichtbarer Akkreditierungsaktivität und der Frage, ob die Ländergesamtsummen mit der bekannten industriellen Konzentration übereinstimmen. Wenn eine Abweichung hoch erscheint, werden die Treiber erneut überprüft, und anschließend werden die Annahmen in einem zweiten Analystendurchgang vor der Freigabe geprüft.
Der Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie starke Währungsbewegungen, größere Änderungen der regulatorischen Durchsetzung oder sprunghafte Veränderungen im Outsourcing-Verhalten ausgelöst werden. Vor der Auslieferung führen wir eine erneute Prüfung der wichtigsten Eingaben und der aktuellsten öffentlichen Informationen durch, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgröße für Prüfung, Inspektion und Zertifizierung in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den europäischen TIC-Markt können voneinander abweichen, da der erfasste Dienstleistungsumfang nicht immer derselbe ist und da Autoren bei der Angabe von USD-Gesamtwerten unterschiedliche Jahre und Umrechnungsfenster als Bezugspunkt nehmen. Die Lücke vergrößert sich zudem, wenn eine Schätzung die Preisentwicklung gleichmäßig glättet, obwohl viele TIC-Verträge die Preisgestaltung im Rahmen von Verlängerungszyklen neu festlegen.
Die Aktualisierungsfrequenz spielt in diesem Markt eine wichtige Rolle, da Vertragsneupreisungen, Compliance-Fristen und Wechselkursfenster den ausgewiesenen USD-Wert innerhalb kurzer Zeit verändern können. Durch die erneute Überprüfung verlängerungsbedingter ASP-Schritte, die Abstimmung des Zeitpunkts der Währungsumrechnung mit dem Berichtsfenster des Basisjahres und die Durchführung von Abweichungsanalysen bei Ausreißer-Ländergesamtsummen hält Mordor Intelligence den Wert für 2025 näher an dem, was Anbieter für TIC-Dienstleistungen in Europa tatsächlich in Rechnung stellen könnten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 66,61 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 56,99 Mrd. USD (2025) | Diese Schätzung scheint ein breiteres TIC-ähnliches Bündel zu verwenden, das angrenzende Dienstleistungen wie Schulungen und Beratung einschließen kann, und wendet ein geringeres Wachstum sowie eine schwächere Preisentwicklung an, was den USD-Gesamtwert für 2025 verringern kann, wenn die verlängerungsbedingte Preisstufung geglättet wird und das Timing der Währungsumrechnung abweicht. |
| Regionale Beratungsgesellschaft B | 59,19 Mrd. USD (2024) | Dieser Wert ist an 2024 und nicht an ein Basisjahr 2025 verankert, sodass er spätere Vertragsneupreisungen und compliancebedingte Volumensteigerungen möglicherweise nicht erfasst. Unterschiede können auch daraus entstehen, wie ausgelagerte Umsätze bei der Ermittlung des Marktwerts von Inhouse-Aktivitäten abgegrenzt werden. |
Über alle Quellen hinweg erklärt sich die Streuung hauptsächlich durch die Verankerung an bestimmte Jahre, die Frage, was als TIC-Dienstleistungsumsatz im Gegensatz zu angrenzenden Supportleistungen gezählt wird, und wie die Preisentwicklung während Verlängerungsperioden gehandhabt wird. Die hier verwendete Methodik hält die Eingaben eng an beobachtbaren Nachfragesignalen und wiederholbaren Prüfungen, wodurch sich der endgültige Gesamtwert leichter auf klare Annahmen zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa-TIC-Markt im Jahr 2026?
Die Größe des Europa-TIC-Marktes wird im Jahr 2026 auf 69,27 Milliarden USD bewertet und soll bis 2031 mit einer CAGR von 4,00 % auf 84,28 Milliarden USD wachsen.
Welches Land trägt am meisten zum Umsatz der europäischen TIC-Dienstleistungen bei?
Deutschland führt mit einem Anteil von 26,95 %, gestützt durch seine große Industriebasis und eine strenge Qualitätssicherungskultur.
Welche Segmente wachsen innerhalb der europäischen TIC-Dienstleistungen am schnellsten?
Zertifizierungsdienstleistungen sollen mit einer CAGR von 4,58 % wachsen, während ferngesteuerte und digitale Lieferungsmodi mit einer CAGR von 4,72 % voranschreiten.
Warum lagern Hersteller TIC-Aktivitäten aus?
Die Auslagerung wandelt feste Prüfkosten in variable Ausgaben um, beschleunigt den Zugang zu globalen Akkreditierungen und überträgt die regulatorische Haftung auf Fachanbieter.
Wie treibt erneuerbare Energie die TIC-Nachfrage an?
Offshore-Wind-, Solar- und Netzintegrationsprojekte erfordern umfassende Sicherheits-, Leistungs- und Umweltzertifizierungen und etablieren damit einen langfristigen Wachstumsmotor für spezialisierte TIC-Dienstleistungen.
Seite zuletzt aktualisiert am:


