
Größe und Marktanteil des europäischen Dachziegelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
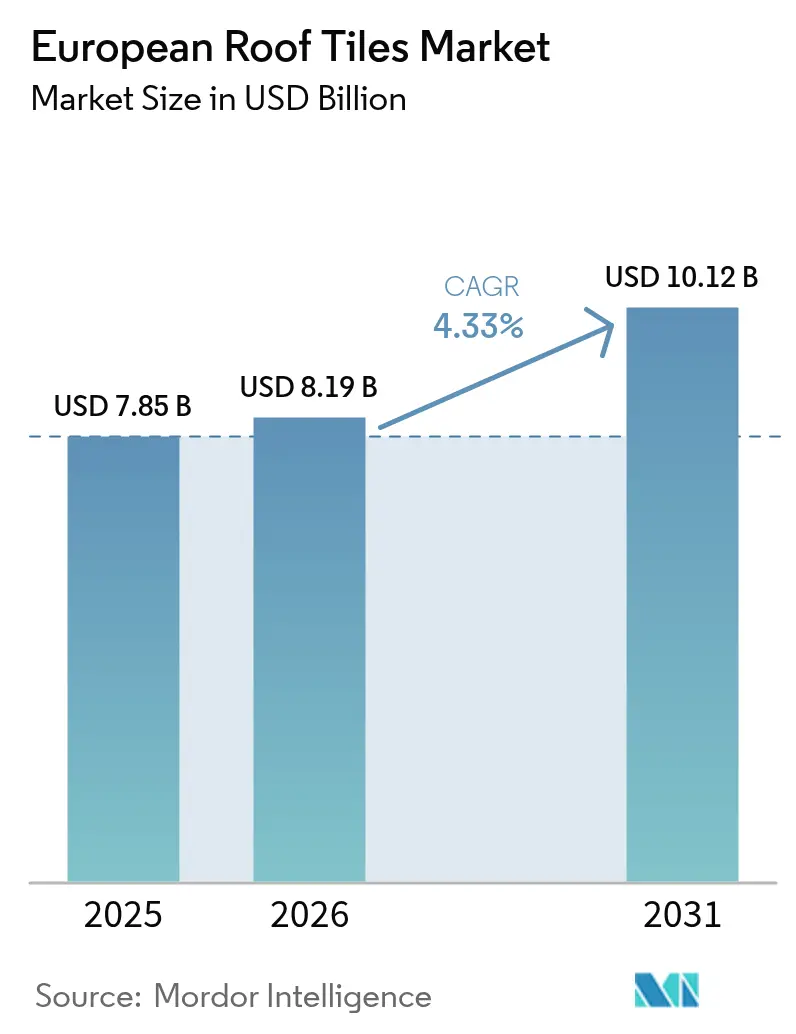
| Marktgröße im Basisjahr (2025) | 7.85 Milliarden US-Dollar |
| Marktgröße (2026) | 8.19 Milliarden US-Dollar |
| Marktgröße (2031) | 10.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.33 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Dachziegelmarkts durch Mordor Intelligence
Die Größe des europäischen Dachziegelmarkts wird im Jahr 2026 auf 8,19 Milliarden USD geschätzt und wächst vom Wert des Jahres 2025 in Höhe von 7,85 Milliarden USD, mit Projektionen für 2031, die 10,12 Milliarden USD zeigen, und wächst mit einer CAGR von 4,33 % im Zeitraum 2026–2031. Starker regulatorischer Druck zur Dekarbonisierung von Gebäuden, ein alternder Wohngebäudebestand, der systematische Renovierungen erfordert, sowie steigende wetterbedingte Risiken untermauern die stetige Expansion des europäischen Dachziegelmarkts. Die Nachfrage wird durch die Kosteneffizienz von Betonziegeln, die Langlebigkeit von Tonziegeln und die zunehmende Verlagerung hin zu gebäudeintegrierten photovoltaischen (BIPV) Formaten gestützt, die mit den verpflichtenden Anforderungen für Dach-Solaranlagen übereinstimmen. Der Wettbewerb konzentriert sich auf die Produktkonvergenz, bei der etablierte Hersteller Solar-Dachziegel-Spezialisten akquirieren, um sich an die EU-Vorgaben für umweltfreundliches Bauen anzupassen. Gleichzeitig bleiben Rohstoffkostenschwankungen und Engpässe bei qualifizierten Arbeitskräften unmittelbare Gegenwindstärken, die die Hersteller im europäischen Dachziegelmarkt bewältigen müssen, um ihre Margen zu schützen.
Wesentliche Erkenntnisse des Berichts
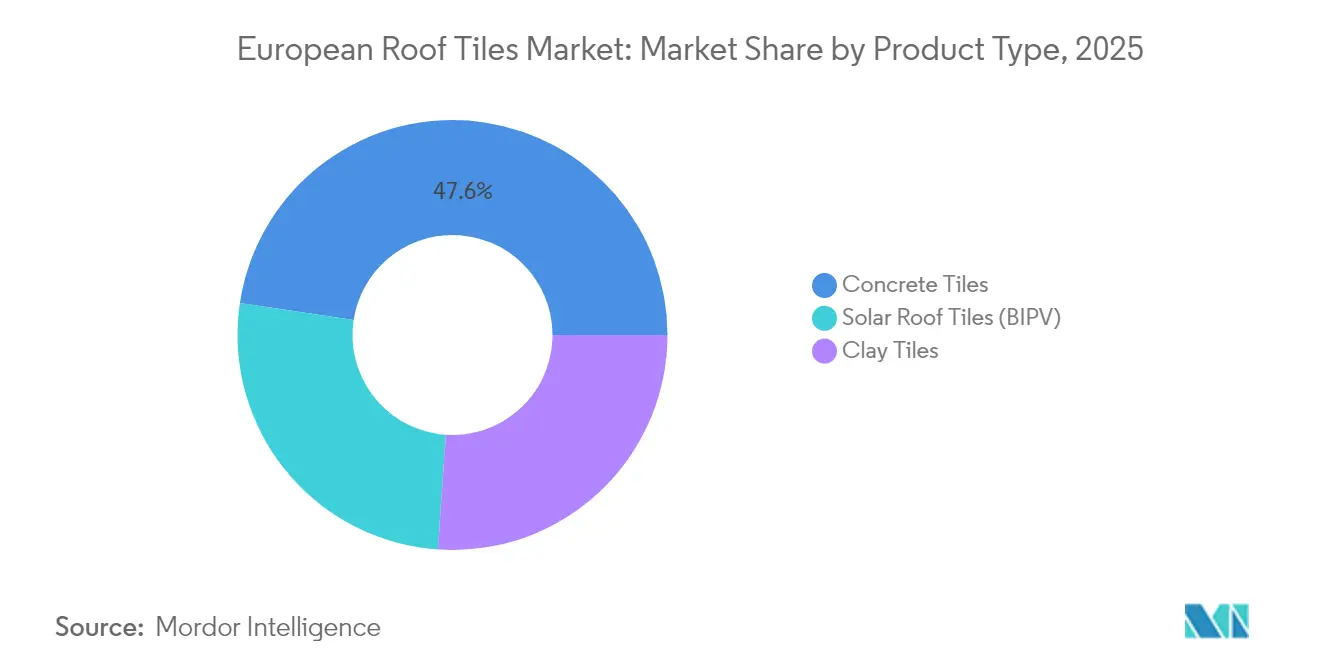
- Nach Produkttyp führten Betonziegel mit einem Marktanteil von 47,62 % am europäischen Dachziegelmarkt im Jahr 2025, während Solar-Dachziegel bis 2031 die schnellste CAGR von 6,85 % verzeichneten.
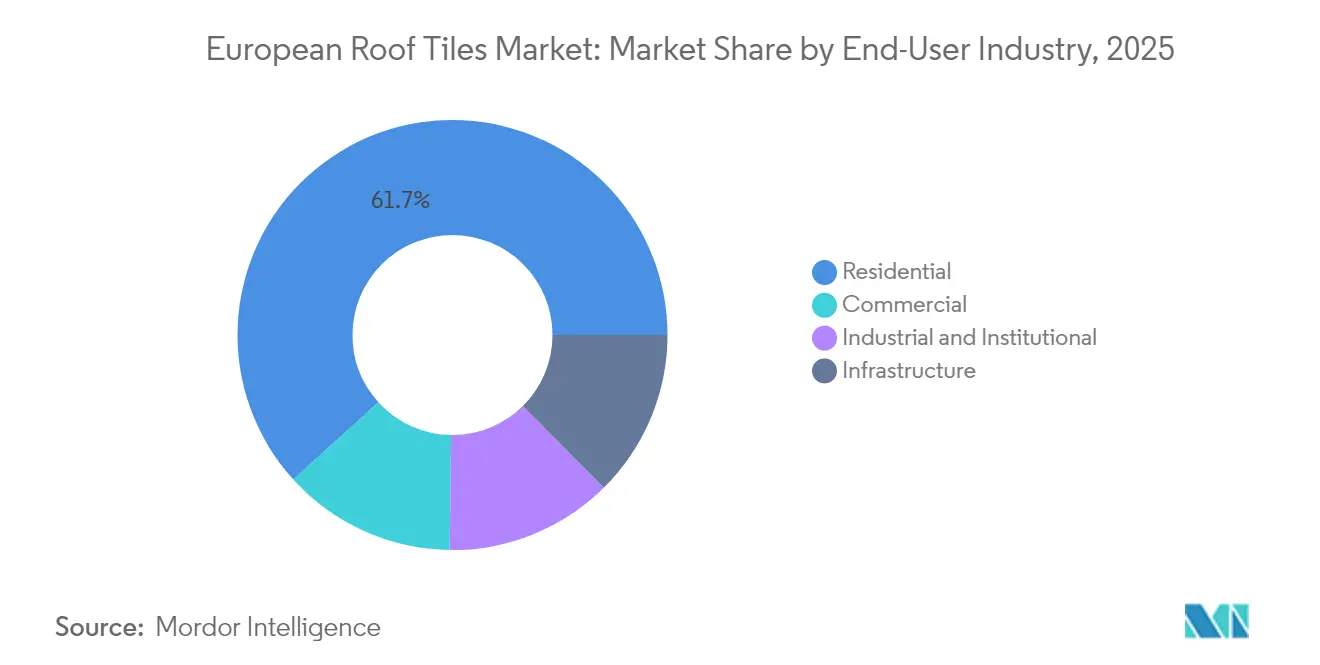
- Nach Endverbraucherbranche entfielen 61,73 % der Größe des europäischen Dachziegelmarkts im Jahr 2025 auf Wohnanwendungen; das Gewerbesegment entwickelt sich mit einer CAGR von 5,45 % bis 2031.
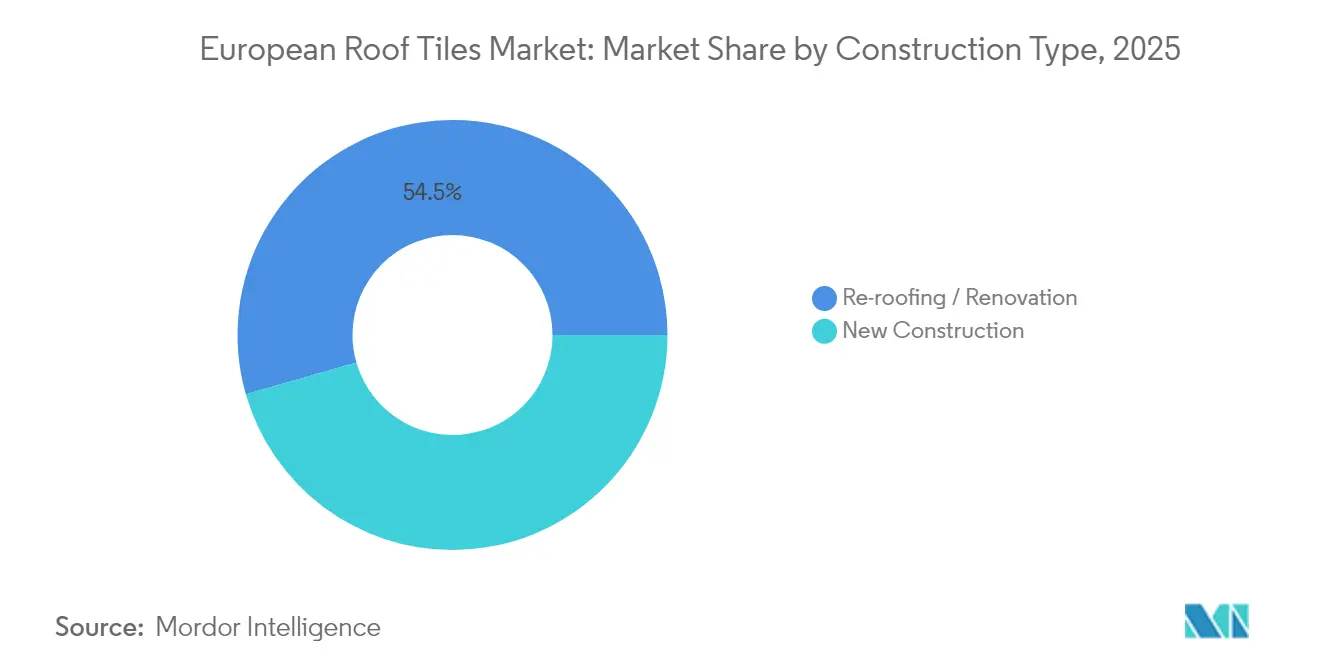
- Nach Bautyp entfielen 54,45 % des Marktanteils am europäischen Dachziegelmarkt im Jahr 2025 auf Dachsanierung und Renovierung, während der Neubaubereich voraussichtlich mit einer CAGR von 5,02 % bis 2031 wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2025 mit 18,55 % den größten Umsatzanteil, und die Türkei dürfte zwischen 2026 und 2031 mit einer CAGR von 5,26 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Dachziegelmarkt
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| EU-Vorgaben für umweltfreundliches Bauen beschleunigen die Akzeptanz | +1.20% | EU-weit; am stärksten in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Renovierungswelle im alternden Wohngebäudebestand | +1.80% | EU-weit; konzentriert in Westeuropa | Langfristig (≥ 4 Jahre) |
| Langlebigkeits- und Lebenszyklusvorteile von Ton-/Betonziegeln | +0.90% | Nord- und Mitteleuropa | Langfristig (≥ 4 Jahre) |
| Klimabedingte Dachsanierungen nach extremen Wetterereignissen | +0.70% | Südeuropa; Küstenregionen | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Dach-PV-Vorschriften fördern Solar-Dachziegel | +1.10% | Deutschland, Niederlande, Frankreich; EU-weite Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Vorgaben für umweltfreundliches Bauen beschleunigen die Akzeptanz von Dachziegeln
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet Gebäude mit einem Energieverbrauch von mehr als 290 kWh/m² jährlich, bis 2030 Energierenovierungen durchzuführen. Infolgedessen betonen Beschaffungsspezifikationen nun Dachsysteme, die hohe Dämmwerte bieten und Kapazitäten zur solaren Energieerzeugung integrieren. Beton- und Tonziegel, die die sich abzeichnenden U-Wert-Schwellenwerte erfüllen, werden in öffentlichen Ausschreibungen zur Standardwahl, da lokale Regierungen die Renovierungswellenstrategie umsetzen. Vorreiter-Hersteller bringen vorab BIPV-zertifizierte Ziegel auf den Markt und positionieren sich vor den stufenweisen Compliance-Fristen. Nachzügler riskieren den Ausschluss aus Projektvorauswahllisten, sobald die nationalen Umsetzungen der Richtlinie vollständig in Kraft sind.
Renovierungswelle im alternden europäischen Wohngebäudebestand
Drei von vier europäischen Wohngebäuden wurden vor 1990 gebaut und entsprechen nicht den heutigen Effizienzstandards. Brüssel strebt bis 2030 35 Millionen Renovierungen an, wobei Dächer an erster Stelle der Nachrüstungsprioritätslisten stehen, da sie sofortige Wärmeverlustreduzierungen bewirken. Betonziegel bleiben die Standardwahl für kostenempfindliche Eigentümer, da vertraute Verlegepraktiken den Arbeitsaufwand und die Projektunterbrechungen begrenzen. Hersteller nutzen vorhersehbare Ersatzzyklen, um Kapazitätserweiterungen mit regionalen Renovierungsförderungsprogrammen zu synchronisieren. Händler erweitern Just-in-time-Lagerhaltungsdienstleistungen und stellen sicher, dass Installateure enge, subventionsgebundene Projektzeitpläne einhalten können.
Langlebigkeits- und Lebenszyklusnachhaltigkeitsvorteile von Ton-/Betonziegeln
Eine Nutzungsdauer von 50 bis 100 Jahren positioniert Ton- und Betonprodukte als Lösungen mit niedrigeren Gesamtkosten, wenn die Lohninflation in die Ersatzszenarien eingerechnet wird. Unabhängige Lebenszyklusbewertungen zeigen, dass sich die eingebettete Kohlenstoffamortisation von Tonziegeln innerhalb von fünf Jahren vollzieht, dank ihrer überlegenen Wärmespeicherkapazität, während Betonziegel im Vergleich zu Asphaltschindeln über die typische Lebensdauer eines Gebäudes 40 % weniger Ersatz erfordern. Da die Klimarisiken zunehmen, überarbeiten Versicherungsgesellschaften die Prämien zugunsten geprüfter Produkte mit nachgewiesenen Wind-Auftrieb- und Hagelschlaginertia-Werten. Hersteller vermarkten daher Langlebigkeitskennzahlen sowohl als finanziellen als auch als ökologischen Mehrwert.
Integrierte Solar-Dachziegel durch verpflichtende Dach-PV-Vorschriften gefördert
Deutschlands Bundesländer verlangen ab 2025 Solaranlagen auf Neubauten, während Frankreich die Vor-Ort-Erzeugung für ausgewählte Gewerbedächer vorschreibt. Ästhetische Einschränkungen in Denkmalbezirken begünstigen BIPV-Ziegel, die traditionelle Profile nachahmen und dennoch eine Zelleffizienz von 25 % erreichen. Neue Marktteilnehmer kooperieren mit konventionellen Dachziegelhändlern, um bestehende Installateurbeziehungen zu nutzen und Verkaufszyklen zu verkürzen. Die Verlagerung von der Nische zum Mainstream hat die Amortisationszeiten des Systems in Regionen mit hoher Sonneneinstrahlung halbiert, was Skaleneffekte und weitere Preissenkungen antreibt.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Premium-Preisgestaltung gegenüber Asphalt und Blechdächern | -0.80% | EU-weit; am stärksten in Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei der Dachziegelverlegung | -0.60% | EU-weit; akut in Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Volatile Energie- und Rohstoffkosten | -0.90% | Fertigungsintensive Regionen in der gesamten EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Premium-Preisgestaltung gegenüber Asphalt- und Blechdächern
Ton- und Betonlösungen bleiben 40–60 % teurer als Asphaltalternativen, was die Marktdurchdringung in preissensiblen osteuropäischen Märkten einschränkt. Inflationäre Preissteigerungen bei Gas und Zement in den Jahren 2024–2025 haben diese Lücke vergrößert und Hersteller gezwungen, zwischen Kostenabsorption und Preiserhöhungen auf Kosten von Mengenverlusten zu wählen. Wo jedoch die Arbeitskosten die Materialkosten übersteigen, schätzen Eigentümer zunehmend die verlängerte Lebensdauer von Ziegeln, was die Erschwinglichkeitsdiskussion von den Vorabkosten auf die Lebenszyklusökonomie verlagert.
Fachkräftemangel bei der fachgerechten Dachziegelverlegung
Nahezu zwei Drittel der im Jahr 2025 befragten Dachdeckerbetriebe berichteten von Projektverzögerungen aufgrund eines Mangels an ausgebildeten Installateuren. Das Verlegen von Ziegeln, das Einbauen von Abflüssen und die BIPV-Integration erfordern präzise Fachkenntnisse, die Ausbildungsprogramme nicht schnell genug auffüllen. Lohnerhöhungen schmälern die Auftragnehmermargen und veranlassen einige, Kunden zu weniger qualifikationsintensiven Alternativen wie Bitumenbahnen zu lenken. Hersteller reagieren mit der Einführung von Steckdesigns und Augmented-Reality-Schulungsmodulen, doch ein demografischer Einschnitt durch den Renteneintritt von Handwerkern hält das Hemmnis akut.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Solarintegration treibt das Wachstum im Premiumsegment
Solar-Dachziegel wuchsen mit einer CAGR von 6,85 % und übertrafen damit alle anderen Formate, da die Verpflichtungen zur Dach-PV zunahmen. Beton hielt im Jahr 2025 einen Anteil von 47,62 % am europäischen Dachziegelmarkt, was seine Kostenvorteile und seine logistische Reichweite in renovierungsintensive Zonen widerspiegelt. Tonziegel haben den Markt für Denkmalsanierungen aufgrund ihrer authentischen Ästhetik und Langlebigkeitsansprüchen von 100 Jahren erschlossen. Hersteller kombinieren traditionelle Linien mit BIPV-Varianten, um Angrenzungsverkäufe zu erzielen, während geschwungene Solarformate frühere ästhetische Einwände beseitigen.
Der europäische Dachziegelmarkt bildet zunehmend eine dreistufige Wertehierarchie ab: Solar-Dachziegel zu Premiumpreisen, aber mit begrenztem Volumen, Beton als Massenprodukt und Ton für design- oder denkmalpflegeorientierte Kontexte. Die Werksmodernisierung konzentriert sich auf die digitale Ofensteuerung zur Reduzierung des Gasverbrauchs, was mit den unternehmensweiten Netto-Null-Roadmaps übereinstimmt. Grenzüberschreitende Akquisitionen beschleunigen sich und schaffen Plattformen, die Commodity-Betonkapazität mit patentgeschützten Solarportfolios verbinden, und festigen damit die europäische Dachziegelbranche weiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Gewerbliche Beschleunigung übertrifft die Stabilität im Wohnbereich
Wohnprojekte machten im Jahr 2025 61,73 % des Marktanteils am europäischen Dachziegelmarkt aus, da selbst genutzte Wohngebäude weiterhin Wert auf Attraktivität und Langlebigkeit legen. Gewerbedächer verzeichnen jedoch eine CAGR von 5,45 %, da ESG-Ziele von Unternehmen das Interesse an BIPV-Lösungen steigern, die Energiekosten ausgleichen. Industrie- und öffentliche Gebäude setzen auf leistungsbasierte Beschaffung und belohnen Lieferanten, die die Gesamtbetriebskosten quantifizieren können, anstatt nur den Angebotspreis.
Projektfinanzierungsstrukturen entwickeln sich weiter, wobei Dach-Leasingmodelle Installation, Wartung und Energieabnahme in einem einzigen Vertrag bündeln, der das Kapitalbudgetierungsrisiko für Facility Manager mindert. Hersteller reagieren darauf, indem sie eigene Energiedienstleistungsteams aufbauen oder mit Stromabnahmevereinbarungs-Aggregatoren kooperieren – ein Wandel, der die historischen Grenzen zwischen Baumaterialien und dezentralen Erzeugungssektoren verwischt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp: Renovierungsdominanz spiegelt die Marktreife wider
Dachsanierungen entfielen auf 54,45 % der Nachfrage im Jahr 2025, was das reife Profil europäischer Gebäude unterstreicht. Vorhersehbare Ersatzzyklen gewährleisten einen stabilen Auftragseingang, selbst wenn die Zahl der Neubaustarts schwankt, und ermöglichen es Herstellern, Chargenläufe und den Rohstoffeinkauf zu optimieren. Neubauten, für die eine CAGR von 5,02 % prognostiziert wird, profitieren von politikgebundenen Subventionen, die energiepositiven Gebäudehüllen von Beginn an erfordern.
Renovierungskunden bevorzugen häufig Beton aufgrund von Vertrautheit und schneller Verfügbarkeit, während Architekten von Neubauten mit integrierten Solarformaten experimentieren, die Kohlenstoffbudgets erfüllen, ohne die Gestaltungsabsicht zu beeinträchtigen. Softwarebasierte Konfiguratoren ermöglichen es Auftragnehmern nun, Traglast, Windzone und elektrische Leistung in einer einzigen Benutzeroberfläche zu bewerten, was den Verkaufsprozess verkürzt und die Spezifikationsgenauigkeit erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland hielt im Jahr 2025 18,55 % des europäischen Dachziegelmarkts, unterstützt durch strenge Energievorschriften und ein dichtes Installateurökosystem, das sowohl traditionelle als auch solare Formate nahtlos handhabt. Die in 2025 eingeführten Bundeslandmandate schreiben für die meisten Wohnungsneubauten die Nutzung erneuerbarer Energien vor Ort vor und garantieren damit eine Basisnachfrage nach BIPV-Ziegeln. Die Automatisierung in deutschen Fabriken steigert den Durchsatz bei gleichzeitiger Einhaltung der Maßhaltigkeit und ermöglicht Exporte, die diverse europäische Normen erfüllen.
Für die Türkei wird bis 2031 ein Wachstum mit einer CAGR von 5,26 % prognostiziert, angetrieben durch eine schnelle Urbanisierung und den Wiederaufbau nach Erdbeben, bei dem seismische Sicherheit und Energieeffizienz Priorität haben. Lokale Tonvorkommen reduzieren die Inputkosten und ermöglichen türkischen Herstellern, innerhalb der Zollunion wettbewerbsfähig zu kalkulieren. Die Nähe zu EU-Märkten bietet Exportoptionalität, und die staatliche Wohnungsbauinitiative sichert das Inlandsvolumen.
Italien, Spanien und Frankreich bilden ein reifes, aber politiksensibles Dreigestirn. Italiens Renovierungssubventionen haben 2025 zu einem Anstieg der Dachsanierungsgenehmigungen geführt, doch bleibt die Jahr-zu-Jahr-Volatilität bestehen, da sich die steuerlichen Anreize verschieben. Spaniens tourismusgetriebene Bauerholung konzentriert sich auf nachhaltige Hotelrenovierungen und bevorzugt Ziegel mit mediterraner ästhetischer Kontinuität. Frankreichs Dekret von 2024, das Solaranlagen auf großen Gewerbedächern vorschreibt, beschleunigt die BIPV-Akzeptanz, während strenge Denkmalschutzregeln Tonspezifikationen in Schutzzonen weiterhin sichern.
Nordeuropa weist eine langsamere, aber stetige Akzeptanz auf, die durch hohe Arbeitskosten angetrieben wird, welche die Lebenszyklusökonomie zugunsten langlebiger Ziegel verschieben. Osteuropa bleibt preislich eingeschränkt, obwohl EU-Kohäsionsfonds, die für Energieeffizienz vorgesehen sind, latente Nachfrage erschließen könnten, wenn das Subventionsdesign die anfängliche Erschwinglichkeitslücke adressiert. Insgesamt erfordern geografische Unterschiede flexible Markteinführungsmodelle – von Direktvertrieb in Deutschland bis hin zu händlergeführten Ansätzen in fragmentierten mediterranen Regionen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit mineralischen und energetischen Vorprodukten, darunter Ton aus lokalen Steinbrüchen, Sand und Zuschlagstoffe, Wasser, Pigmente und Zement für Betondachziegel, sowie Verpackungsmaterialien und palettierte Logistik. Die Fertigung wird üblicherweise in der Nähe von Tonvorkommen angesiedelt, um Transportkosten und Emissionen zu senken. Zu den zentralen Prozessschritten zählen die Rohstoffaufbereitung, das Strangpressen oder Formen, das Trocknen und das Ofenbrennen bei Ton, während die Betonherstellung auf Dosieren, Formen, Aushärten und Oberflächenveredelung beruht. Energie (Gas und Strom) sowie die Prozesssteuerung in Öfen und bei der Aushärtung sind wesentliche Kosten- und Dekarbonisierungshebel.
Sekundärrohstoffe und Zusatzstoffe (zum Beispiel Reststoffe zur Anpassung der Porosität oder zur Verbesserung des Brennverhaltens) werden zunehmend eingesetzt, um den CO2-Fußabdruck und die Leistungsfähigkeit zu steuern. Nachgelagert verkaufen die Hersteller über direkte Ausschreibungskanäle (Architekten, öffentliche Vergabeverfahren und Großunternehmer) sowie über händlergeführte Netzwerke, die kleine Installateure und Renovierungsarbeiten unterstützen. Die Installation ist eine zentrale Wertschöpfungsstufe, bei der die Verfügbarkeit von Fachkräften und deren Schulung den Durchsatz beeinflussen, insbesondere bei detaillierter Ziegelverlegung, Anschlussblechen und BIPV-Integration. Branchenverbände wie Tiles & Bricks Europe (TBE) fördern den fachlichen Austausch und Leitlinien zur Dachintegrität und PV-Integration, während sich Hersteller über Systemgarantien, technische Dokumentation (einschließlich EPDs) und Just-in-Time-Lieferprogramme differenzieren, die Installateuren helfen sollen, förderbezogene Renovierungsfristen einzuhalten.
Wettbewerbslandschaft
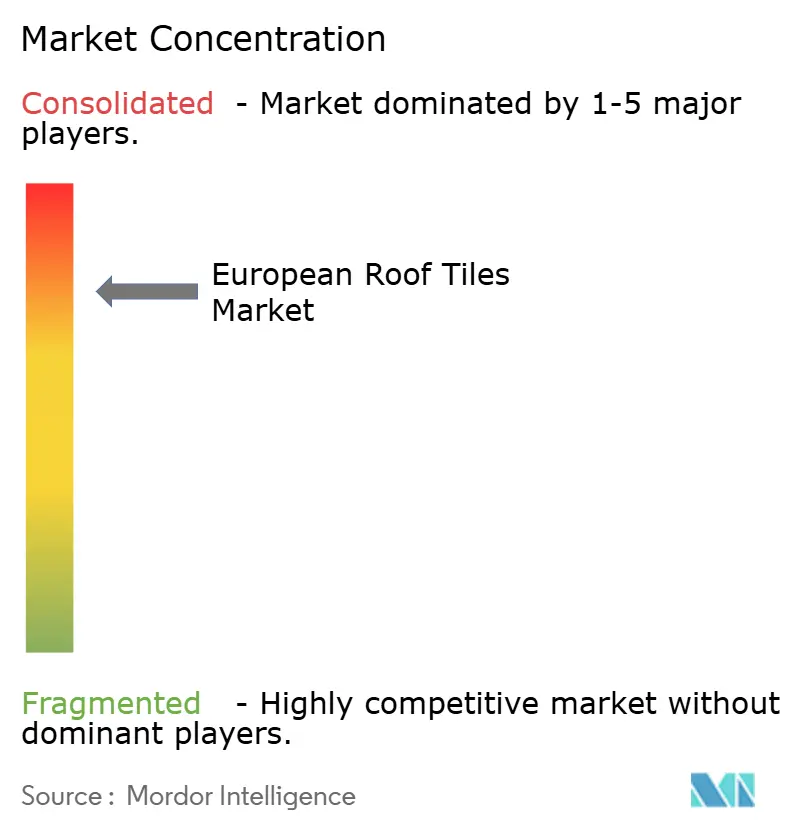
Der europäische Dachziegelmarkt weist eine konsolidierte Konzentration auf, wobei Wienerberger, Terreal und BMI Group einen bedeutenden Anteil halten, während Dutzende regionaler Spezialisten lokale Geschmäcker bedienen. Die Konsolidierungsdynamik verschärfte sich in den Jahren 2024–2025, als etablierte Unternehmen Solar-Dachziegel-Startups übernahmen, um dem Wettbewerb durch Photovoltaikmodulhersteller zuvorzukommen. Von Private Equity finanzierte Übernahmen zielen auf fragmentierte Installateurnetze ab und bündeln Dienstleistungen unter einheitlichen Marken, um nachgelagerte Margen zu erzielen.
Die Technologieakzeptanz ist ein wesentliches Differenzierungsmerkmal. Hersteller nutzen KI-gesteuerte Ofenoptimierung, um den Gasverbrauch um bis zu 8 % zu senken und damit ihre Scope-1-Emissionsziele zu erfüllen. Digitale Spezifikationstools integrieren BIM-Bibliotheken, die es Architekten ermöglichen, Ziegelstile mit integrierten Leistungsdaten per Drag-and-Drop zu verwenden. Kundenportale bieten nun Auftragsverfolgung und Ferngewährleistungsansprüche – eine Servicedimension, die kleinere Wettbewerber nur schwer replizieren können.
Strategische Themen drehen sich um Nachhaltigkeitsnachweise. EPD-zertifizierte Produkte und Cradle-to-Cradle-Ansprüche sprechen institutionelle Käufer an, während freiwillige Hagelwiderstandslabels von Dritten versicherungsgestützte Rabatte erschließen. Unternehmen erproben auch Betonziegel mit Recyclinganteil, um emissionsbedingte Kosten im Zusammenhang mit der Zementproduktion zu mindern. Da die regulatorischen Anforderungen steigen, eskalieren die Compliance-Kosten und verbreitern effektiv den Burggraben für etablierte Unternehmen mit ISO-akkreditierten Labors und zertifizierten Qualitätssystemen.
Marktführer der europäischen Dachziegelbranche
BMI Group
IKO Industries Ltd
Marley
EGGER
Wienerberger AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Dachbedeckungen mit geringerem grauen CO2-Gehalt und nachweisbaren Produktdeklarationen entwickeln sich zu aufkommenden Weißflächen, da Käufer und die öffentliche Beschaffung zunehmend EPD-gestützte Vergleiche verlangen. Aktuelle Produkt- und Materialentwicklungen zeigen kommerziell umsetzbare Wege auf. Marley brachte einen Betondachziegel (Edgemere 2.0) auf den Markt, positioniert rund um CO2-abscheidenden Zement von Heidelberg Materials Brevik (Norwegen), und im Werksmaßstab validierte Betondachziegel-Formulierungen mit graphenverstärktem Zement (FP McCann mit First Graphene) zeigen, wie die Zementintensität ohne Änderung der vorhandenen Anlagen reduziert werden kann. Ziegelhersteller und Rohstofflieferanten können diese Beispiele nutzen, um gemeinsam CO2-arme Bindemittel zu entwickeln, den Anteil recycelter oder sekundärer Inputs zu erhöhen und die EPD-Abdeckung auszuweiten, um den Zugang zu Ausschreibungen zu sichern.
BIPV bleibt weiterhin ein Premium-Wachstumsfeld, in dem Leistungsverbesserungen und Kompatibilität in der Formgebung die adressierbaren Dachflächen über Nischenästhetik hinaus erweitern können. Im April 2026 gab TNO Fortschritte bei Perowskit-Solardachziegeln bekannt, die flexible Solarfolien auf gebogenen Verbundziegeln nutzen und damit Photovoltaikmaterialien der nächsten Generation mit traditionellen Dachgeometrien verbinden. Dies unterstützt Partnerschaftsmöglichkeiten zwischen Ziegelherstellern, Innovatoren für PV-Materialien und Installateursnetzwerken, um Montage-, Verkabelungs- und Abdichtungsdetails zu standardisieren und Dach-plus-Erzeugungsangebote für Gewerbegebäude zu bündeln, die vor Ort-Erzeugungsvorschriften und strengeren Gebäudeenergieanforderungen gerecht werden müssen.
Aktuelle Branchenentwicklungen
- Juni 2026: Marley brachte den Betondachziegel Edgemere 2.0 auf den Markt, positioniert als erster britischer Betondachziegel mit CO2-abscheidender Zementtechnologie, unter Nutzung des evoZero-Zements von Heidelberg Materials aus dem CCS-fähigen Werk in Brevik (Norwegen). Der Schritt verknüpft die Dachziegel-Spezifikation mit Benchmarks für den grauen CO2-Gehalt und setzt Wettbewerber unter Druck, mit EPD-gestützten, CO2-ärmeren Formulierungen zu reagieren, die sich in bestehende Installationspraktiken einfügen.
- Juli 2025: Die BMI Group erweiterte die Prüfkapazität ihres Technischen Zentrums in Crawley durch die Integration von LK-Metrology-Laserscanning (7-Achsen-FREEDOM Arm Classic Scan), um die Maßprüfung für Dachsysteme zu verbessern. Höhere Messgenauigkeit unterstützt eine strengere Qualitätskontrolle und schnellere Produktvalidierungszyklen, was angesichts der zunehmenden Integration von PV und höheren Anforderungen an die Gebäudehülle in Ziegeln und Dachkomponenten zunehmend relevant wird.
- März 2024: Wienerberger schloss die Übernahme von Terreal (Frankreich, Italien, Spanien und die USA) und Creaton (Deutschland) ab und erweiterte damit seine Präsenz und Portfoliotiefe im Bereich Dachziegel in wichtigen europäischen Märkten. Die Transaktion stärkte die Skalenvorteile in Fertigung, Vertrieb und Ausschreibungsabdeckung und verstärkte die Konsolidierungsdynamik im europäischen Dachziegelmarkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der in Europa verkauften Dachziegel zur Dachdeckung und zum Wetterschutz, einschließlich Neubauten und Dachsanierungen. Die Werte werden auf Herstellerebene bis zum ersten Verkauf in USD erfasst.
Abgrenzung des Geltungsbereichs: Ausgeschlossen sind Nicht-Ziegel-Dachbedeckungen, die überwiegend aus Membranen oder flüssig aufgetragenen Systemen bestehen, sowie reine Installationsarbeitserlöse.
Übersicht der Segmentierung
- Nach Produkttyp
- Tonziegel
- Betonziegel
- Solar-Dachziegel (BIPV)
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Infrastruktur
- Industrie und institutionelle Einrichtungen
- Nach Bautyp
- Neubau
- Dachsanierung / Renovierung
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Türkei
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Abbildung, wie sich Dachaktivität in Ziegelnachfrage übersetzt, und mit der anschließenden Sicherstellung der Konsistenz dieser Abbildung über alle Länder hinweg. Wir stützten uns auf öffentliche Bauproduktions- und Genehmigungsindikatoren sowie auf Signale zur Renovierung des Wohnungsbestands, um zu ermitteln, wo Dachsanierungen typischerweise gegenüber Neubauten überwiegen.
Für Europa und wichtige Länder verwendeten wir Quellen wie die Bauproduktionsreihen von Eurostat, nationale Statistikämter, UN-Comtrade-Handelsdaten für keramische und Betonbauprodukte sowie Verbände der Bau- und Baustoffbranche, die Ausblicksberichte veröffentlichen. Wir prüften auch Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse, um Preismaßnahmen, Werksveränderungen und Verschiebungen im Produktmix zu verstehen. Soweit verfügbar, wurden ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und eine Handelsdatenbank auf Sendungsebene genutzt, um die Umsatzentwicklung und die Importabhängigkeit gegenzuprüfen. Diese Quellen sind beispielhaft, und wir nutzten auch weitere öffentliche und kostenpflichtige Referenzen, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, das, was die Sekundärindikatoren nahelegten, zu hinterfragen, insbesondere hinsichtlich Erneuerungszyklen, Premiumisierung (einschließlich solarintegrierter Ziegel) und der Geschwindigkeit, mit der Preisänderungen weitergegeben wurden. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Dachdeckerbetrieben und Planern in ganz Europa, um Annahmen an das tatsächliche Einkaufsverhalten anzupassen, und passten diese an, wo sich lokale Praktiken je Land unterschieden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 14% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 16% | Manager: 59% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basierte hauptsächlich auf einem Top-Down-Nachfragepool. Die Dachaktivität und Renovierungsintensität auf Länderebene wurden in Ziegelverbrauch umgerechnet und anschließend anhand länder- und produktmixbewusster durchschnittlicher Verkaufspreise bewertet. Wir bestätigten die Ergebnisse durch selektive Bottom-Up-Prüfungen, einschließlich stichprobenbasierter Aufteilung der Lieferantenerlöse nach Geografie, Kanalprüfungen der Distributoren zu Mengen sowie ASP-mal-Volumen-Berechnungen für die wichtigsten Ziegelmaterialien. Diese Prüfungen halfen, das Risiko einer Überschätzung in kleineren Märkten zu korrigieren.
Wichtige Treiber, die die Gesamtwerte beeinflussten, waren der Anteil von Wohn- gegenüber Nichtwohndächern, die Häufigkeit von Dachsanierungen im Zusammenhang mit dem Alter des Wohnungsbestands und der Wetterexposition, der Ton- gegenüber Betonmix je Land, der Importanteil bei Ziegelprodukten sowie die beobachtete Preisentwicklung im Zusammenhang mit Energie- und Rohstoffkostenschwankungen. Für die Prognose wurde eine Szenarioanalyse rund um Baukonjunkturzyklen und Renovierungsanreize verwendet, die anschließend anhand von in Interviews erfassten Expertenmeinungen gewichtet wurde. Wenn ein Bottom-Up-Signal unvollständig war, etwa bei eingeschränkter Offenlegung durch kleinere Hersteller, wurden Lücken durch konservative Kapazitäts- und Auslastungsproxys geschlossen und anhand von Handels- und Kanal-Feedback validiert.
Datenvalidierung und Aktualisierungszyklus
Jeder Schritt der Größenbestimmung wird gegen mindestens ein unabhängiges Signal geprüft, sodass das Modell nicht von einer einzigen Datenreihe abhängt. Große Abweichungen werden markiert, der Treiber wird auf die zugrunde liegende Annahme zurückgeführt, und eine Korrektur erfolgt erst, nachdem eine weitere Quelle oder Interviewbestätigung die Änderung stützt.
Vor der Freigabe werden die Ergebnisse länderübergreifend auf logische Konsistenz bei der Nachfrage pro Dach, der Preisgestaltung und der Handelsabhängigkeit überprüft, gefolgt von einer zweiten Analystenprüfung mit Fokus auf Ausreißer. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie starken Energiepreisschwankungen, politischen Änderungen mit Auswirkungen auf Renovierungen oder größeren Kapazitätsveränderungen. Kurz vor der Auslieferung führen wir einen letzten Durchlauf durch, um sicherzustellen, dass Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für europäische Dachziegel mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für europäische Dachziegel können weit voneinander abweichen, da die Abgrenzung des Geltungsbereichs nicht immer gleich gezogen wird und da die Ersatznachfrage länderübergreifend unterschiedlich gemessen wird. Unterschiede ergeben sich auch daraus, wie Solardachziegel behandelt werden, welches Jahr für die Währungsumrechnung verwendet wird und ob Preise konstant gehalten werden oder sich mit Energie- und Rohstoffkosten verändern dürfen.
Der Hauptunterschied ergibt sich daraus, ob angrenzende Dachprodukte in die Gesamtsumme einbezogen werden, denn im Modell von Mordor Intelligence werden nur Dachziegel (einschließlich Solardachziegel, sofern sie als Dachziegel verkauft werden) gezählt, während Nicht-Ziegel-Dachkategorien ausgeschlossen bleiben, selbst wenn sie im gleichen Budget eines Auftragnehmers enthalten sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,85 Mrd. USD (2025) | |
| Fachzeitschrift A | 5,24 Mrd. USD (2025) | Verwendet eine engere Produktperspektive und scheint die Nachfrage stärker an den gemeldeten Verkäufen einer begrenzten Anzahl von Ländern zu orientieren, was renovierungsintensive Märkte und kleinere Importströme unterschätzen kann. |
| Branchenbulletin B | 10,41 Mrd. USD (2022) | Verwendet ein älteres Basisjahr und wendet wahrscheinlich einen breiteren Dachdeckungsumfang sowie andere Preissteigerungsannahmen an, was die Gesamtsumme aufblähen kann, wenn inflationäre Jahre nicht normalisiert werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Wahl der Produktabgrenzung, den Zeitpunkt des Basisjahres und die Geschwindigkeit, mit der Preisanpassungen im Modell zugelassen werden. Durch die Verknüpfung der Nachfrage mit der Dachaktivität und der Intensität von Dachsanierungen sowie die anschließende Überprüfung anhand von Handels- und Kanalindikatoren bleibt die Schätzung an praktische Variablen gebunden, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des europäischen Dachziegelmarkts?
Der Markt wird im Jahr 2026 auf 8,19 Milliarden USD geschätzt und soll bis 2031 einen Wert von 10,12 Milliarden USD erreichen.
Welches Produktsegment führt beim Marktanteil?
Betonziegel halten im Jahr 2025 mit 47,62 % den höchsten Anteil.
Welche Geografie weist das schnellste Wachstum auf?
Für die Türkei wird bis 2031 eine CAGR von 5,26 % prognostiziert.
Warum gewinnen BIPV-Ziegel an Bedeutung?
Verpflichtende Dach-Solar-Vorschriften, verbesserte Ästhetik und eine Zelleffizienz von über 25 % treiben die Akzeptanz voran.
Was ist das wesentliche Hemmnis für Dachziegelinstallateure?
Ein Fachkräftemangel begrenzt die Installationskapazität in der gesamten Region.
Seite zuletzt aktualisiert am:



