
Marktgröße und Marktanteil für Heißwasserbereiter im Wohnbereich in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.73 Milliarden US-Dollar |
| Marktgröße (2026) | 9.15 Milliarden US-Dollar |
| Marktgröße (2031) | 11.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
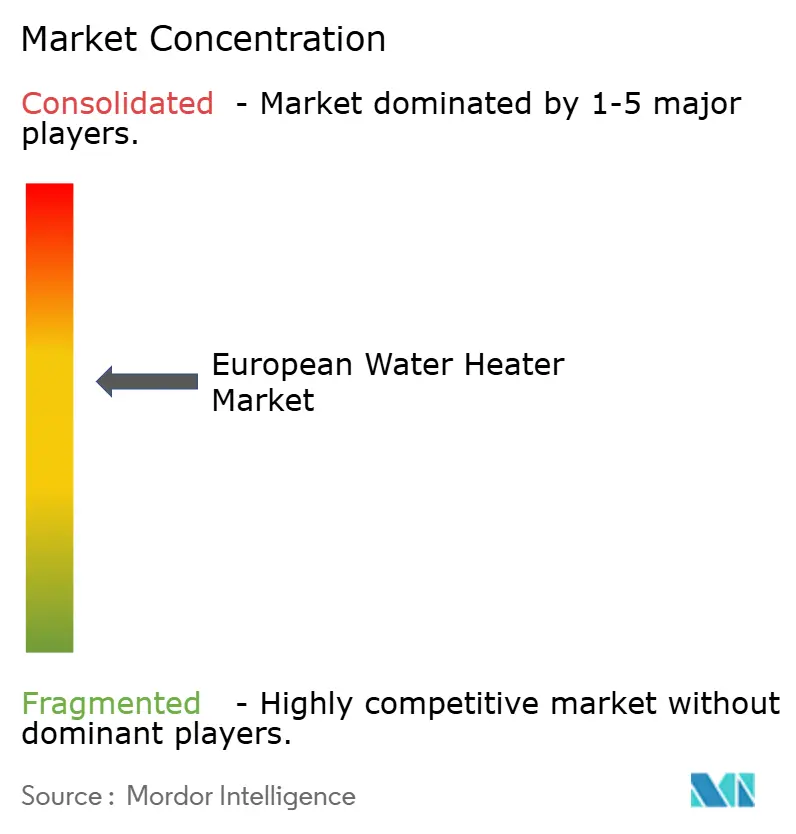
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Heißwasserbereiter im Wohnbereich durch Mordor Intelligence
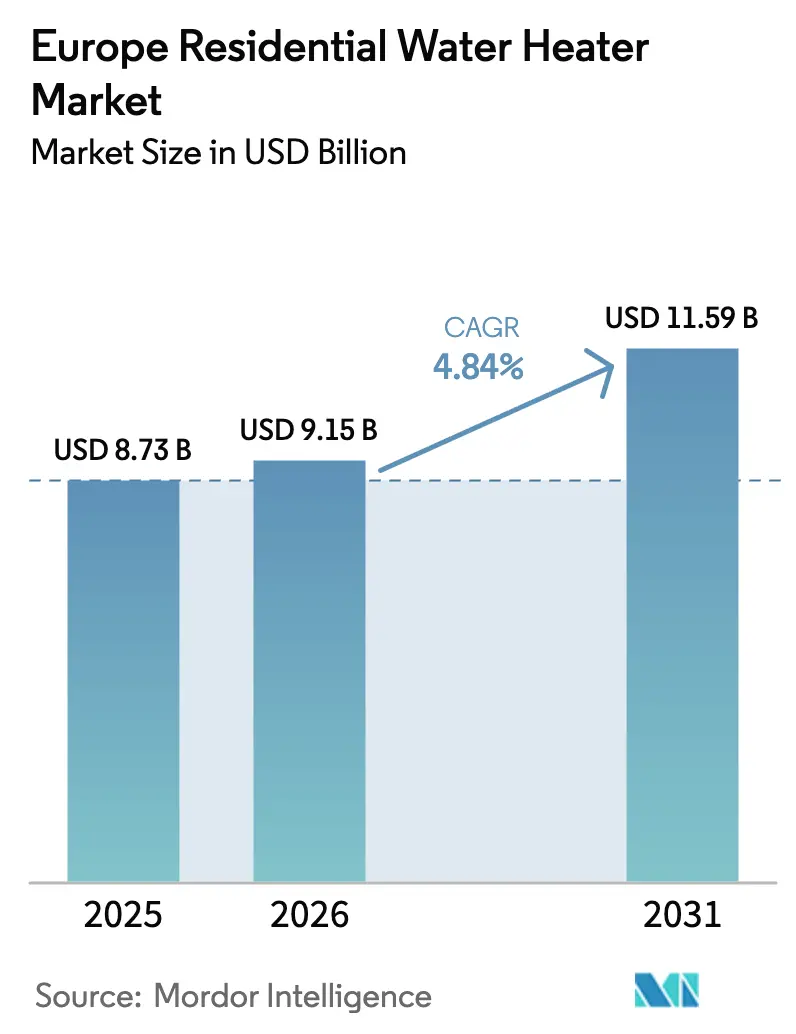
Die Marktgröße des europäischen Marktes für Heißwasserbereiter im Wohnbereich wurde im Jahr 2025 auf 8,73 Milliarden USD geschätzt und soll von 9,15 Milliarden USD im Jahr 2026 auf 11,59 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,84 % während des Prognosezeitraums (2026–2031).
Das Wachstum spiegelt strenge Dekarbonisierungsvorschriften, zunehmende Elektrifizierung und Förderprogramme wider, die fossile Heizgeräte rasch ersetzen. Die Nachfrage nimmt zu, da Verbraucher auf vernetzte Geräte umsteigen, die sich in Gebäudeenergiemanagementsysteme integrieren lassen, eine Teilnahme an der Laststeuerung ermöglichen und die Betriebskosten über die Lebensdauer senken. Der Wettbewerb konzentriert sich auf die Markteinführung von Wärmepumpen mit natürlichen Kältemitteln, softwaregesteuerte Optimierungsfunktionen und eine Lokalisierung der Lieferkette, die Komponentenengpässe abmildert. Die regulatorischen Zeitpläne unterscheiden sich von Land zu Land, doch Hersteller mit panregionalen Produktplattformen, die den EU-Ökodesign-Standards 2024/1781 entsprechen, sind gut positioniert, um überproportionale Gewinne zu erzielen.
Wichtigste Erkenntnisse des Berichts
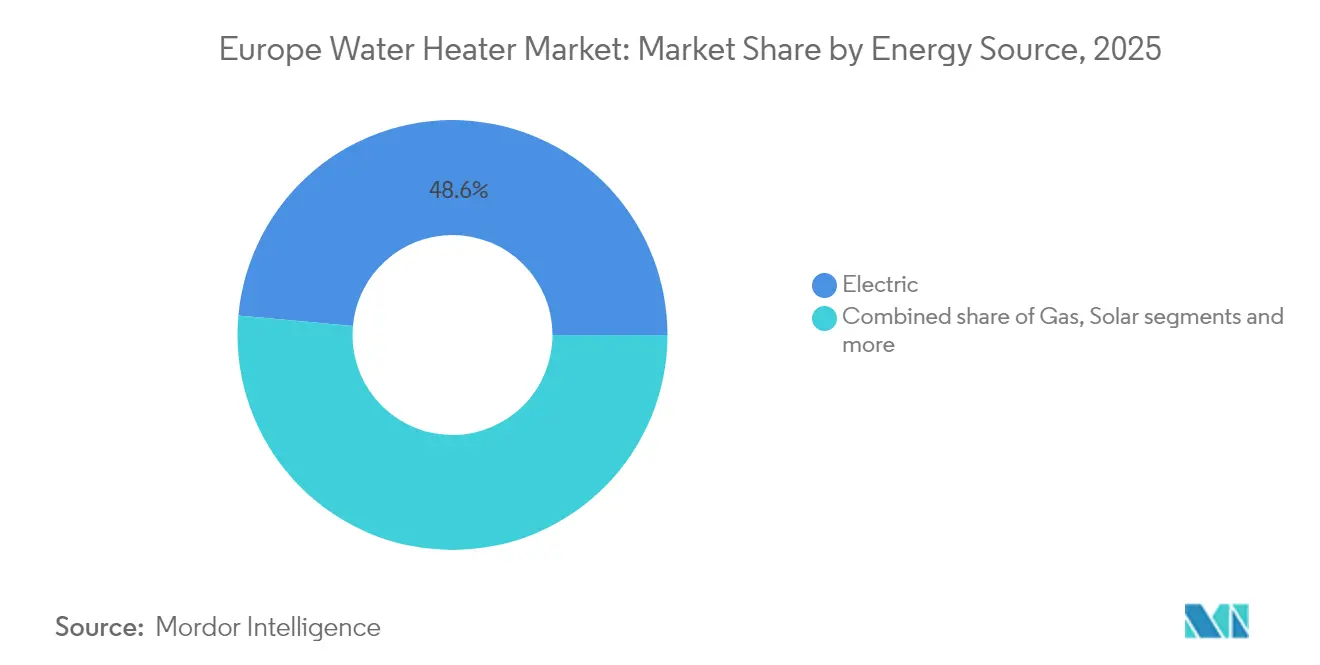
- Nach Energiequelle entfielen im Jahr 2025 48,55 % des Marktanteils am europäischen Markt für Heißwasserbereiter im Wohnbereich auf elektrische Heizgeräte, während für Solargeräte eine CAGR von 5,52 % für den Zeitraum 2026–2031 prognostiziert wird.
- Nach Produkttyp hielten Speichersysteme im Jahr 2025 einen Umsatzanteil von 67,10 % am europäischen Markt für Heißwasserbereiter im Wohnbereich; bei Durchlauferhitzern wird bis 2031 ein Wachstum von 5,48 % erwartet.
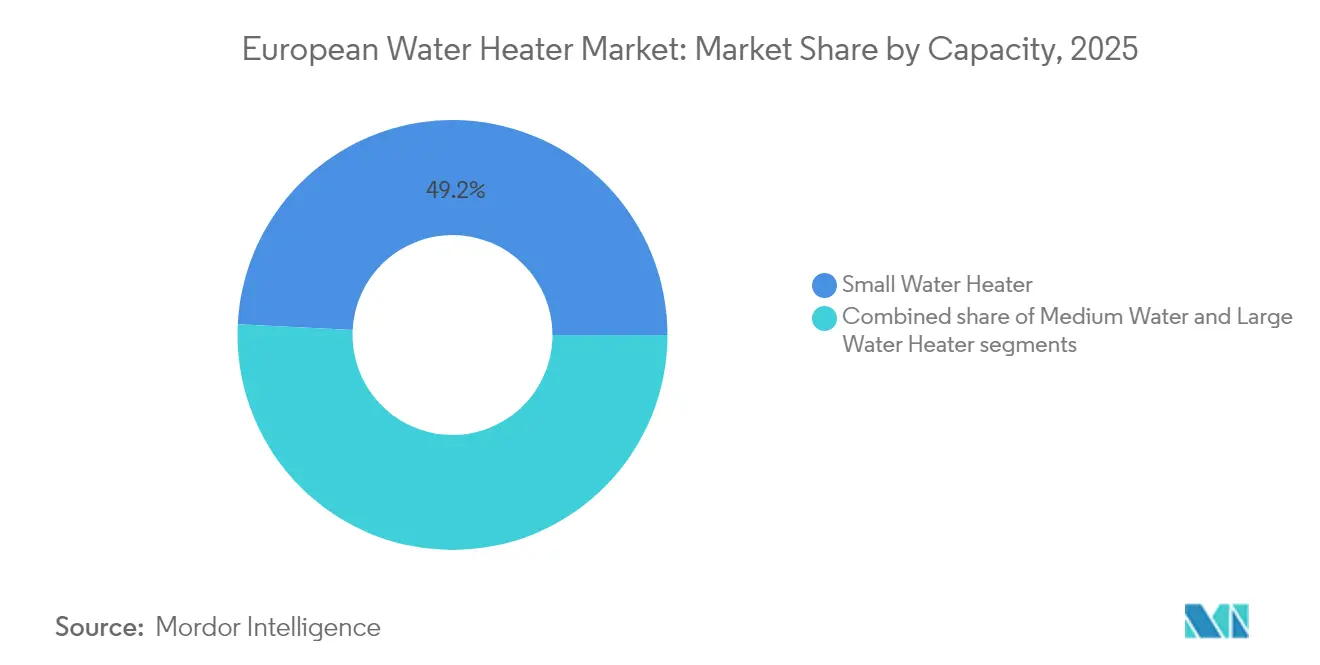
- Nach Kapazität machten kleine Systeme (unter 100 l) im Jahr 2025 49,20 % der Marktgröße für Heißwasserbereiter im Wohnbereich in Europa aus, während mittlere Geräte zwischen 2026 und 2031 voraussichtlich um 5,24 % wachsen werden.
- Nach Vertriebskanal hielt der Multi-Marken-Fachhandel im Jahr 2025 einen Anteil von 45,05 % am europäischen Markt für Heißwasserbereiter im Wohnbereich, während Online-Plattformen eine CAGR von 6,46 % verzeichnen dürften.
- Nach Land entfielen im Jahr 2025 18,20 % des europäischen Marktes für Heißwasserbereiter im Wohnbereich auf Deutschland, während die BENELUX-Länder mit einer CAGR von 5,76 % bis 2031 alle anderen Regionen übertreffen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der EU-Ökodesign- und Energiekennzeichnungsvorschriften | +1.2% | EU-weit, mit früher Umsetzung in Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Sanierungswellen-bedingte Ersetzung veralteter Heizkessel | +1.0% | Deutschland, Vereinigtes Königreich, Frankreich, mit Ausstrahlungseffekten nach Osteuropa | Langfristig (≥ 4 Jahre) |
| Beschleunigter Einsatz von Wärmepumpen-Wassererhitzern zur Dekarbonisierung | +0.9% | BENELUX, nordische Länder, mit Ausweitung auf Südeuropa | Mittelfristig (2–4 Jahre) |
| Elektrifizierungssubventionen und Mehrwertsteuerbefreiungen | +0.8% | Spanien, Italien, Vereinigtes Königreich, mit unterschiedlicher Umsetzung in der EU | Kurzfristig (≤ 2 Jahre) |
| Peer-to-Peer-Energiegemeinschaften, die Wassererhitzer als thermische Batterien nutzen | +0.4% | Deutschland, Niederlande, Dänemark mit Pilotprogrammen | Langfristig (≥ 4 Jahre) |
| Plug-and-Play-Monobloc-Wärmepumpen-Nachrüstkits | +0.3% | Frankreich, Deutschland, Vereinigtes Königreich mit Fokus auf Mehrfamilienhäuser | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Marktkonzentration in wenigen Ländern wie Deutschland, Frankreich und Italien
Die Verordnung 2024/1781 verbietet Modelle mit geringer Effizienz und schafft damit sofort weißen Raum für A-bewertete Geräte, die die besten Leistungsklassen erreichen[1]Europäische Kommission, „Renovierungswelle für Europa”, ec.europa.eu. Wärmepumpen mit natürlichen Kältemitteln profitieren am meisten, da ihr Treibhauspotenzial über den Lebenszyklus deutlich niedriger ist als bei HFC-Systemen, was Herstellern den Zugang zu grüner Finanzierung eröffnet. Eine strengere Sichtbarkeit des Energielabels lenkt Verbraucher selbst bei höheren Preisen auf Premiumgeräte und stärkt die Margen für Unternehmen, die Effizienz mit vernetzten Funktionen verbinden. Kleinere Hersteller, denen die F&E-Kapazität fehlt, sehen sich steigenden Compliance-Kosten gegenüber, was die Konsolidierung beschleunigt, da größere Marken angeschlagene Mitbewerber übernehmen. Marktteilnehmer, die digitale Steuerung und Laststeuerungsschnittstellen in den Vordergrund stellen, gewinnen zusätzlichen Einfluss, da intelligente Funktionalität nun die Labelbewertungen im Rahmen der überarbeiteten Prüfprotokolle verbessert.
Sanierungswellen-bedingte Ersetzung alternder Heizkessel
Rund 100 Millionen Heizkessel in Wohngebäuden sind in der EU mehr als 20 Jahre in Betrieb, und Sanierungspflichten erzwingen deren schrittweise Stilllegung. Das Gebäudeenergiegesetz schreibt erneuerbaren-fähige Ersatzgeräte vor, der englische Future Homes Standard verlangt CO₂-Einsparungen von mindestens 75 %, und Frankreich ergänzt dies mit Barprämien für den Ausstieg aus fossilen Brennstoffen. Diese Maßnahmen erweitern das adressierbare Volumen für den europäischen Wassererhitzermarkt und geben Herstellern eine planbare mehrjährige Nachfragesichtbarkeit. Die Finanzierungsunterstützung durch nationale Grünkreditprogramme beschleunigt den Wechsel zusätzlich und ermöglicht gebündelte Modernisierungen, die Wärmepumpen-Wassererhitzer, Dämmung und Aufdach-Photovoltaik umfassen. Dienstleister reagieren mit schlüsselfertigen Paketen, die Ausrüstung, Installation und Leistungsgarantien zusammenführen und so wiederkehrende Einnahmeströme sichern.
Beschleunigter Einsatz von Wärmepumpen zur Dekarbonisierung
Wärmepumpen-Wassererhitzer erzielen in gemäßigten Klimazonen Leistungszahlen (COP) von über 4,0 und halten die Effizienz durch drehzahlgeregelte Verdichter auch in Regionen mit Minustemperaturen aufrecht. Die Gerätekosten sinken weiter, da die Verdichterproduktion skaliert und europäische Gigafabriken die Versorgung mit elektronischen Baugruppen hochfahren. Der BENELUX-Block veranschaulicht das Aufwärtspotenzial: Die niederländischen Wärmepumpenverkäufe sollen 2025 nach Wiederherstellung der regulatorischen Klarheit um 41 % zurückspringen. Versorgungsunternehmen binden diese Anlagen in virtuelle Kraftwerksprogramme ein, zahlen Eigentümern für Spitzenlastsenkungsbeiträge und verkürzen die Amortisationszeiten auf 3–5 Jahre. Die Ökosystemkompatibilität mit Aufdach-Photovoltaik ermöglicht es Verbrauchern, den mittäglichen Überschuss in gespeichertes Warmwasser umzuwandeln, was das Wertversprechen von Wärmepumpen stärkt.
Elektrifizierungssubventionen und Mehrwertsteuerbefreiungen
Die Nullsatz-Mehrwertsteuer auf Wärmepumpeninstallationen im Vereinigten Königreich sowie Zuschüsse von 7.500 GBP beseitigen 40–60 % der anfänglichen Kostenbarrieren[2]Gov.uk, „Boiler Upgrade Scheme Statistics 2024”, gov.uk. Die kommunalen Programme Spaniens bieten zusätzlich 50 % IBI-Grundsteuerrabatt und 95 % ICIO-Gebührenermäßigung für Wärmepumpenanwender, was die Gesamtbetriebskosten entschieden zugunsten elektrischer Geräte verschiebt. Italiens Conto Termico 3.0 stellt jährlich 900 Millionen EUR bereit und erstattet bis zu 65 % der Projektkosten, wodurch Liquiditätshürden für Haushalte abgebaut werden. Absatzspitzen gehen häufig dem Auslaufen von Fördermaßnahmen voraus, weshalb Hersteller Pufferbestände und flexible Personalkapazitäten vorhalten, um Nachfrageschübe zu bewältigen. Grenzüberschreitend tätige Installateure nutzen Förderlücken aus, was Regulierungsbehörden dazu veranlasst, Wohnsitzprüfungen zu verschärfen, um lokale wirtschaftliche Vorteile zu erhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für kohlenstoffarme Systeme | -0.8% | EU-weit, mit besonderem Einfluss auf preissensible Segmente in Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Brennstoffpreisvolatilität, die die Amortisationssichtbarkeit verzerrt | -0.6% | Deutschland, Vereinigtes Königreich, Niederlande mit hoher Energiepreissensibilität | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei Installateuren für Technologien der nächsten Generation | -0.4% | Deutschland, Vereinigtes Königreich, Frankreich mit akutem Fachkräftemangel | Mittelfristig (2–4 Jahre) |
| EU-Cybersicherheitspflicht für vernetzte Heizgeräte | -0.3% | EU-weit, mit frühen Compliance-Anforderungen in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für kohlenstoffarme Systeme
Wärmepumpen-Wassererhitzer im Wohnbereich kosten nach Berücksichtigung von Installationsaufrüstungen 2.000–4.000 EUR mehr als Widerstands- oder Gasgeräte[3]Italienisches Ministerium für wirtschaftliche Entwicklung, „Conto Termico 3.0 Richtlinien”, mise.gov.it. Käufer bei Notfallersatz priorisieren Schnelligkeit und entscheiden sich für gleichwertige Ersatzlösungen, was Effizienzgewinne verzögert. Fachkräftemangel bei Installateuren treibt Angebote um 15–25 % in die Höhe, insbesondere in dicht besiedelten Stadtzonen. Leasingmodelle und Energiedienstleistungsverträge mindern den Preisschock teilweise durch monatliche Zahlungen, die durch Einsparungen bei den Energiekosten finanziert werden. Die Kostenparität im Massenmarkt hängt von modularen Nachrüstkits und vereinfachter Kältemittelbefüllung ab, die den Arbeitsaufwand ohne Sicherheitseinbußen reduzieren.
Brennstoffpreisvolatilität verzerrt Amortisationssichtbarkeit
Schwankende Strom- und Gaspreise im Einzelhandel erschweren Haushalten die ROI-Berechnung trotz der mechanischen Effizienzvorteile von Wärmepumpen[4]Eulerpool, „Bericht zu deutschen Wärmepumpenverkäufen 2024”, eulerpool.com. Verbraucher reagieren auf Energiepreis-Nachrichtenzyklen, was zu unregelmäßigen Kaufzeitpunkten und Kanalwechseln führt. Regierungen erproben Preisdeckel und Tarifreformen zugunsten der Elektrifizierung, doch politisch bedingte Volatilität bleibt ein Wahrnehmungsrisiko. Hersteller begegnen dem mit integrierten Überwachungs-Apps, die Einsparungen in Echtzeit darstellen und die Wertransparenz stärken. Eine breitere Verbreitung von Grünstrom-Festpreisverträgen verspricht, die langfristigen Wirtschaftlichkeitsberechnungen zu stabilisieren und zögerliche Käufer zu überzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Energiequelle:
Stärke der Elektrogeräte, Dynamik der SolargeräteElektrische Heizgeräte im Wohnbereich hielten im Jahr 2025 einen Anteil von 48,55 % am europäischen Markt für Heißwasserbereiter im Wohnbereich, was auf ausreichend verfügbaren erneuerbaren Strom und eine unkomplizierte Installation zurückzuführen ist. Solargeräte, gestützt durch historisch niedrige Photovoltaik-Modulpreise, stehen vor einer CAGR von 5,52 % bis 2031 und erschließen neuen Raum im europäischen Markt für Heißwasserbereiter im Wohnbereich. Gasmodelle befinden sich weiter auf dem Rückzug, da CO₂-Bepreisungssysteme ihre Wettbewerbsfähigkeit untergraben. Elektrische Wärmepumpendesigns qualifizieren sich für EU-Grüntaxonomie-Kredite und senken die Kapitalkosten um bis zu 75 Basispunkte. Hybrid-Solarthermie-Wärmepumpen überbrücken Leistungslücken an bewölkten Tagen und maximieren die Eigenverbrauchsquoten.
Speicherfokussierte Elektroheizgeräte fungieren als thermische Batterien, die es Versorgungsunternehmen ermöglichen, Windstromabfälle durch nächtliche Ladesteuerung zu reduzieren. Solarthermische Kollektoren lassen sich mit Pufferspeichern integrieren und senken die Verdichterlaufzeit um 20–25 %. Die Konformität mit natürlichen Kältemitteln macht Produktportfolios zukunftssicher gegenüber den ab 2027 in Kraft tretenden strengeren F-Gas-Obergrenzen und erhält die Produktrelevanz im europäischen Markt für Heißwasserbereiter im Wohnbereich. Gas-Booster-Hybride halten sich in einigen nachrüstungsschwierigen Mehrfamilienhäusern, verlieren aber jährlich Marktanteile. Das künftige Wachstum hängt von Solar-Photovoltaik- und Wärmepumpenpaketen ab, die unter einer einzigen Genehmigung gebündelt werden, um den Verwaltungsaufwand für Hauseigentümer zu verringern.
Notiz: Segmentanteile aller einzelnen Segmente beim Berichtskauf verfügbar


Nach Produkttyp:
Dominanz der Speichergeräte, Aufwärtstrend bei DurchlauferhitzernMit einem Umsatzanteil von 67,10 % dominieren Speicherwassererhitzer und halten den europäischen Wassererhitzermarkt stabil, da sie Spitzenentnahmen abpuffern und mit dynamischen Tarifen harmonieren. Durchlauferhitzer sind das am schnellsten wachsende Segment mit einer CAGR von 5,48 % und stoßen in platzsparenden Wohnungen auf Resonanz, wie sie in städtischen Zentren typisch sind. Speichermodelle nutzen Phasenwechseldämmung, die Bereitschaftsverluste unter 0,8 kWh/Tag senkt und sich der Effizienz von Durchlauferhitzern annähert. Durchlauferhitzer werden mit modulierenden Brennern und SPS-basierten Durchflusssensoren aufgerüstet, die Temperaturschwankungen und Verbrühungsrisiken eliminieren.
Premium-Speichertanks integrieren Legionellenschutzzyklen und WLAN-Diagnose, die Installateure vor einem Ausfall warnen und so die Nachmarkterlöse stärken. Durchlauferhitzer erfreuen sich bei Heimwerkern großer Beliebtheit; allerdings kann die erforderliche Dreiphasenverkabelung die Installationseinsparungen aufwiegen. Hybridkonfigurationen entstehen, die 40–60 l speichern und gleichzeitig Bedarfs-Booster für Duschspitzen bereitstellen, wodurch Vorteile im gesamten europäischen Markt für Heißwasserbereiter im Wohnbereich kombiniert werden. Regulatorisch bedingte hydraulische Balancierung bei Mehrfamilienhaussanierungen verschiebt den Anteil leicht zurück zu Tanks, da zentrale Pufferlösungen die Komplexität der Rohrleitungsänderungen reduzieren.
Nach Kapazität:
Kleine Geräte führen, mittlere Geräte auf dem VormarschIm Jahr 2025 entfielen 49,20 % der Lieferungen auf kleine Wassererhitzer (unter 100 l), ein Trend, der durch die Verbreitung von Einbad-Wohnungen und Studios in europäischen Städten angetrieben wird. Diese kompakten Geräte sind besonders in städtischen Gebieten beliebt, wo Platzmangel ein wesentlicher Faktor ist, und bieten eine effiziente Lösung für begrenzte Wohnflächen. Mittlere Geräte (100–200 l) sollen bis 2031 mit einer CAGR von 5,24 % wachsen. Dieses Wachstum ist auf den gestiegenen Warmwasserbedarf von Haushalten durch Heimarbeit und die zunehmende Verbreitung von Wärmepumpen zurückzuführen, die von größeren Pufferspeichern profitieren, um ihre Leistungszahl (COP) aufrechtzuerhalten. Mittlere Geräte gewinnen auch in Vorstadthäusern an Bedeutung, wo Familien eine Balance zwischen Kapazität und Energieeffizienz benötigen.
Durch Vakuumisolierpaneele können kompakte Zylinder in 60-cm-Schränke passen, was sie ideal für Sanierungsbeschränkungen macht. Diese Merkmale entsprechen dem wachsenden Trend der Modernisierung älterer europäischer Gebäude, bei denen eine optimale Raumnutzung entscheidend ist. Mittlere Wärmepumpensysteme sind jetzt mit intelligenten Trennvorrichtungen ausgestattet, die eine unabhängige Versorgung der Dusch-, Geschirrspüler- und Waschbereiche ermöglichen. Diese Innovation steigert den Komfort bei gleichzeitiger Minimierung der Energieverschwendung und entspricht dem Fokus der Region auf Energieeffizienz und Nachhaltigkeit. Große Zylinder integrieren Mehrspulen-Architekturen, die Anschlüsse an Solar-, Heizkessel- und Tauchsieder-Backup-Kreisläufe ermöglichen und sie so für komplexe Standorte zukunftssicher machen. Diese Systeme eignen sich besonders für Mehrfamilienhäuser und gewerbliche Einrichtungen, die vielseitige und zuverlässige Warmwasserlösungen benötigen.
Notiz: Segmentanteile aller einzelnen Segmente beim Berichtskauf verfügbar
Nach Vertriebskanal:
Stärke des stationären Handels, Aufschwung des Online-HandelsMulti-Marken-Fachhandlungen hielten 2025 einen Kanalanteil von 45,05 %, gestützt durch die Loyalität von Installateuren, sofortige Lagerverfügbarkeit und physische Vorführungen, die Endverbraucher überzeugen. Online-Kanäle werden jährlich um 6,46 % zulegen, da transparente Preisgestaltung, Produktvergleicher und Lieferung vor die Haustür jüngere Hauseigentümer ansprechen. Exklusivmarken-Boutiquen zielen auf Premiumsegmente ab, die persönliche Beratung und Kundendienst suchen, während Großhändler Massenbestellungen von Immobilienentwicklern dominieren. Der europäische Markt für Heißwasserbereiter im Wohnbereich setzt auf Omnichannel-Taktiken, die E-Commerce-Komfort mit stationärer Kompetenz durch Click-and-Collect-Modelle verbinden. Augmented-Reality-Apps ermöglichen es Käufern, den Platzbedarf von Heizgeräten zu simulieren und die Auswahl vor dem Ladenbesuch einzugrenzen.
Click-and-Collect verbindet Web-Komfort mit physischer Abholung und senkt die Kosten auf der letzten Meile um 30 %. Händler bündeln Finanzierung und zertifizierte Installation, um dem E-Commerce-Wettbewerb entgegenzuwirken. Online-Händler antworten mit Virtual-Reality-Produktvorführungen und Installateurvermittlungsalgorithmen, die den Aufwand bei Wärmepumpenprojekten reduzieren. Omnichannel-Treueprogramme verfolgen Seriennummern und ermöglichen Upselling durch vorausschauende Wartung, was den Lebenszeitwert im europäischen Markt für Heißwasserbereiter im Wohnbereich steigert.
Geografische Analyse
Deutschland Markt für Warmwasserbereiter im Wohnbereich
Deutschland hatte im Jahr 2025 einen Anteil von 18,20 % am europäischen Markt für Warmwasserbereiter im Wohnbereich und profitiert dabei von seiner fortschrittlichen Fertigungsbasis und progressiven Gebäudevorschriften. Die Wärmepumpenverkäufe gingen 2024 infolge politischer Debatten über das Gebäudeenergiegesetz um 21 % zurück, doch politische Klarheit und Bundesförderungen von bis zu 70 % der Projektkosten dürften die Nachfrage 2025 wieder ankurbeln. Die heimischen Marktführer Vaillant und Viessmann investieren weiterhin in Forschung und Entwicklung; Vaillant eröffnete in Remscheid eine Elektronikfertigung, um die Abhängigkeit von Halbleiterlieferketten zu reduzieren. Netzinteraktive Pilotprojekte in Bayern demonstrieren die Möglichkeit zur Erlösstapelung, bei der Wärmepumpen-Warmwasserbereiter Vergütungen als virtuelle Kraftwerke erzielen, die die Amortisationszeiten verkürzen. Deutsche technische Normen werden häufig zu faktischen Vorlagen für kontinentale Zertifizierungsregime.
BENELUX Markt für Warmwasserbereiter im Wohnbereich
Der BENELUX-Block ist auf dem Weg, bis 2031 eine CAGR von 5,76 % zu erzielen – die höchste innerhalb des europäischen Marktes für Warmwasserbereiter im Wohnbereich –, getragen von ambitionierten Dekarbonisierungsgesetzen und umfangreichen Subventionen. Niederländische Vorschläge, die nach 2026 für Neubauten Hybrid- oder vollelektrische Heizungen vorschreiben, sowie revolvierende Kreditfonds, die auch die Installateurschulung abdecken, fördern eine rasche Kanalexpansion. Belgien ergänzt die föderalen Anreize durch regionale Zuschüsse, die es Hausbesitzern ermöglichen, bis zu 70 % der Investitionskosten zurückzuerhalten. Luxemburg nutzt das hohe verfügbare Einkommen, um den Anteil von Premium-Wärmepumpen bis 2027 auf über 60 % der Neuverkäufe zu steigern. Hersteller betrachten den BENELUX-Raum als Testfeld für Prototypen mit höchster Effizienz vor einer breiteren Einführung in der EU.
Breitere europäische Märkte
Das Vereinigte Königreich, Frankreich, Spanien und Italien bilden gemeinsam ein bedeutendes Wachstumscluster für die europäische Warmwasserbereiter-Branche im Wohnbereich. Das britische Boiler Upgrade Scheme verzeichnete 2024 einen Anstieg der Anträge um 75 %, nachdem die Förderwerte auf 7.500 GBP angehoben wurden, was robuste Auftragsbücher für 2025 unterstützt. Frankreich bietet über MaPrimeRénov' und Abwrackprämien für Gasheizkessel aggregierte Anreize von bis zu 11.000 EUR pro Haushalt und beschleunigt damit den Ausstieg aus fossilen Brennstoffen. Spanien schließt Heizkessel ab 2025 von kommunalen Fördermaßnahmen aus und ergänzt dies durch eine 50-prozentige IBI-Steuerentlastung, was unmittelbare Ersatzzyklen auslöst. Italiens Conto Termico 3.0 leitet jährlich 900 Millionen EUR in erneuerbare Heizgeräte und sichert damit einen nachhaltigen mittelfristigen Schwung. Die nordischen Länder weisen bereits eine hohe Durchdringungsrate auf, rüsten jedoch weiterhin auf R290-Kältemittel und intelligentere Steuerungen um und erhalten so einen stabilen Ersatzmarkt.
Regulatorisches Umfeld
Wohnwarmwasserbereiter in Europa unterliegen vor allem den EU-Vorschriften zu Ökodesign und Energieverbrauchskennzeichnung, insbesondere der Verordnung (EU) Nr. 814/2013 der Kommission (Ökodesign) und der Delegierten Verordnung (EU) Nr. 812/2013 der Kommission (Energieverbrauchskennzeichnung). In der Praxis müssen Anbieter erfasste Produkte im europäischen Produktregister für die Energieverbrauchskennzeichnung (EPREL) registrieren, wobei die Compliance sich auf die Energieeffizienz der Warmwasserbereitung sowie Parameter wie NOx-Emissionen und Schallleistung konzentriert.
Das Regelwerk befindet sich in einem aktiven Überarbeitungszyklus. Die Europäische Kommission startete am 28. November 2025 öffentliche Konsultationen zu überarbeiteten Ökodesign- und Energieverbrauchskennzeichnungsvorschriften für Wasser- und Raumheizgeräte, mit einem Abschlussdatum am 23. Januar 2026. Die Rahmenverordnung zur Energieverbrauchskennzeichnung (EU) 2017/1369 verankert zudem eine vorgeschriebene Überprüfung hin zu einer einheitlichen Skala von A bis G, wobei Entwurfszeitpläne auf einen Überprüfungsmeilenstein im August 2026 verweisen. Dies hält aktualisierungsbereite Produktplattformen und die zugehörigen Dokumentationsprozesse weiterhin hoch auf der Prioritätenliste der Hersteller in der gesamten Region.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen wie Stahl für Tanks, Kupfer für Wärmetauscher und Dämmstoffen, ergänzt durch spezialisierte Komponenten wie Heizelemente, Thermostate, Steuerplatinen, Sensoren und Verdichter für Wärmepumpen-Warmwasserbereiter. OEMs und Markeninhaber integrieren diese Teile anschließend in Speicher-, Durchlauferhitzer- und Wärmepumpensysteme, schließen die Compliance-Arbeit durch Tests und technische Unterlagen ab und übermitteln EPREL-bezogene Produktinformationen, bevor die Mengen über HLK-Fachhändler, Großhändler/Händler und Multi-Marken-Einzelhandel verteilt werden. Bei Standard-Elektrogeräten und Kompaktgeräten wird zudem ein wachsender Anteil über Online-Kanäle abgewickelt.
Die wichtigsten Engpässe zeigen sich bei hocheffizienten Bauweisen. Begrenzte Bezugsquellen für Verdichterplattformen mit natürlichen Kältemitteln und Elektronik können die Produktion einschränken, während Schwankungen bei Kupfer- und Stahlpreisen sich direkt auf die Stücklisten für Tanks und Wärmetauscher auswirken. Installation und Service stellen einen weiteren Wertschöpfungspunkt für Premium- und vernetzte Systeme dar, wobei herstellergeführte Schulungs- und Zertifizierungsprogramme helfen, Qualifikationslücken bei Installateuren zu schließen und die Inbetriebnahmezeit zu verkürzen. Dies unterstützt wiederum den Ersatzteilmarkt und Garantieleistungen und stärkt das Argument für softwaregestützte Optimierungsdienste.
Wettbewerbslandschaft
Der europäische Markt für Heißwasserbereiter im Wohnbereich zeigt eine moderate Konzentration, wobei die fünf größten Anbieter 2024 einen bedeutenden Marktanteil an den Umsätzen halten. Die Übernahme von Viessmann Climate Solutions durch Carrier skaliert Carriers Aktivitäten und stärkt die Markenintegration, insbesondere im Premium-Wärmepumpensegment. Vaillant integriert Elektronik und Verdichter, um sich gegen Komponentenpreisschwankungen abzusichern. Ariston treibt derweil Software-Ökosysteme voran und setzt auf Optimierungsabonnements nach dem Verkauf. Disruptoren wie EcoFlow sorgen mit direkter Solarwassererwärmung für Bewegung und veranlassen etablierte Anbieter, ihre Hybrid-Photovoltaik-plus-Wärmepumpen-Angebote zu beschleunigen. Wettbewerbsvorteile werden heute zunehmend durch vernetzte Dienstleistungsplattformen erzielt, die Kunden durch proprietäre Überwachungs- und Wartungsverträge binden.
Strategische Allianzen nehmen zu: Viessmann kooperiert mit IBM für KI-basierte Fehlerprognose, Ariston arbeitet mit Enel X im Bereich der Laststeuerungsaggregation zusammen, und Bosch Thermotechnology pilotiert blockchain-verifizierte Energie-Sharing-Gemeinschaften. Die Verwendung natürlicher Kältemittel unterscheidet europäische Marken von vielen asiatischen Wettbewerbern, die noch auf HFKW-Gemische setzen, was regulatorische Vorsprungsvorteile verschafft. Hersteller, die umfassende Installateur-Akademien anbieten, mindern den regionalen Fachkräftemangel und schaffen gebundene Kanalökosysteme, die ihre Produktlinien begünstigen. White-Label-OEM-Deals erweitern die Reichweite in Budgetsegmente, ohne die Flagship-Marke zu verwässern. Finanzielle Stärke ermöglicht es größeren Akteuren, Halbleiter und Wärmetauscher-Legierungen vorzukaufen und so die Produktion bei Lieferengpässen aufrechtzuerhalten.
Produkt-Roadmaps konvergieren auf drei Säulen: R290-Kältemittel, netzkommunikationsfähige Geräte und modulares Design für Nachrüstungsflexibilität. Vaillants ISH-Präsentation 2025 enthüllte einsteckbare Elektronikplatinen, die die Kältemittelfüllung automatisch konfigurieren und die Inbetriebnahmezeit um 30 % senken. Aristons Cloud-Dashboard bietet stündliche Tarifoptimierung und Wasserverbrauchsanalysen, was die Kundenbindung und das Upselling-Potenzial für Energiedienstleistungen steigert. Carrier investiert in gemeinsame Komponentenplattformen über sein Multi-Marken-Portfolio, um Einkaufssynergien zu nutzen und Entwicklungszyklen zu verkürzen. EcoFlow setzt auf Direktvertriebs-Social-Media-Taktiken und kultiviert eine Prosumer-Community, die Funktions-Updates per Crowdsourcing entwickelt. Der Preiswettbewerb bleibt in oberen Effizienzklassen gedämpft, wo Garantie, Servicenetzwerk und digitale Zusatzleistungen eine Premiumpositionierung rechtfertigen.
Marktführer der europäischen Branche für Heißwasserbereiter im Wohnbereich
Ariston Holding N.V.
Robert Bosch GmbH (Bosch Thermotechnology)
Vaillant Group
Groupe Atlantic
Viessmann Werke GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für Warmwasserbereiter im Wohnbereich
- Ariston Holding N.V.
- Robert Bosch GmbH (Bosch Thermotechnology)
- Vaillant Group
- Groupe Atlantic
- Viessmann Werke GmbH & Co. KG
- A.O. Smith Corporation
- NIBE Industrier AB
- Stiebel Eltron GmbH & Co. KG
- BDR Thermea Group
- Glen Dimplex Group
- Rinnai Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Noritz Corporation
- Panasonic Corporation
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Ferroli S.p.A.
- Thermowatt S.p.A.
- Atlantic Thermex (Eldom)
Lesen Sie die Analyse der Europäischer Markt für Warmwasserbereiter im Wohnbereich-Unternehmen

Marktchancen und Zukunftsaussichten
Der Überarbeitungszyklus von Ökodesign und Energieverbrauchskennzeichnung schafft ein kurzfristiges Zeitfenster für Produktauffrischungen, die höhere Leistungsschwellen erfüllen und klarere Offenlegungs- und Digitalfunktionen bieten. Der Konsultationszeitraum der Europäischen Kommission (28. November 2025 bis 23. Januar 2026) konzentriert sich auf Effizienzmessung, Kennzeichnungsformat und Compliance-Mechanik, und die EPREL-Sichtbarkeit lenkt Käufer und Vertriebskanäle weiterhin zu Modellen mit konsistenter Dokumentation und starker gemessener Leistung.
Zwei Chancenfelder liegen im Schnittpunkt von Elektrifizierung und digitaler Energie. Netzinteraktive Warmwasserbereiter, die eine Teilnahme an Demand-Response-Programmen unterstützen können, gewinnen an Aufmerksamkeit, und solargestützte Wärmepumpenkonfigurationen, die PV-Überschuss in gespeichertes Warmwasser umwandeln, stärken die Wirtschaftlichkeit des Eigenverbrauchs. Branchenverbände wie EHI haben sich 2026 aktiv mit politischen Entscheidungsträgern zum Rahmen für Ökodesign und Energieverbrauchskennzeichnung ausgetauscht und unterstützen klarere Vermarktungswege für vernetzte, hocheffiziente Plattformen, die mit Gebäudeenergiemanagementsystemen und netzseitigen Flexibilitätsprogrammen zusammenwirken.
Recent Industry Developments in Europa Markt für Warmwasserbereiter im Wohnbereich
- März 2026: Die Vaillant Group kündigte auf der SHK+E 2026 in Essen mehrere neue Wärmepumpenmodelle an, die sowohl auf Neubauten als auch auf Modernisierungsprojekte ausgerichtet sind. Die Aktualisierung erweitert Vaillants Angebotsbreite bei elektrifizierten Heizplattformen, die mit Warmwasserlösungen und installateurgeführten Nachrüstpaketen in ganz Europa kombiniert werden können.
- September 2025: Die Vaillant Group startete den Verkauf der überarbeiteten Luft-Wasser-Wärmepumpe aroTHERM plus in Deutschland und Österreich, positioniert für Einfamilienhäuser und kleinere Mehrfamilienhäuser. Der Marktstart unterstützt die ersatzgetriebene Nachfrage, da Haushalte und Installateure nach effizienteren elektrifizierten Systemen suchen, die den strenger werdenden EU-Leistungsanforderungen entsprechen.
- März 2025: Die Bosch Home Comfort Group präsentierte auf der ISH 2025 Produktinnovationen aus ihrem gesamten Home-Comfort-Portfolio. Der Fokus auf aktualisierte Systemdesigns und effizienzorientierte Funktionen unterstreicht die Wettbewerbsintensität bei Premium-, regelkonformen Heiz- und Warmwasserlösungen für Wohngebäude, die über spezialisierte Vertriebskanäle vertrieben werden.


Europa Markt für Warmwasserbereiter im Wohnbereich Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Wohnwarmwasserbereiter in Europa Geräte, die in Haushalten zur Wassererwärmung verwendet werden, einschließlich Geräten, die Warmwasser speichern, und Geräten, die Wasser bei Bedarf erwärmen, verkauft in den europäischen Ländern.
Ausschlüsse des Anwendungsbereichs: Gewerbliche und industrielle Warmwasserbereitungssysteme, Fernwärmeanlagen und Umsätze aus reinem Kundendienst nach dem Verkauf werden in dieser Marktgrößenbestimmung nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Energiequelle
- Elektrisch
- Gas
- Solar
- Sonstige Energiequellen
- Nach Produkttyp
- Durchlauferhitzer
- Speicherwassererhitzer
- Hybrid-Wassererhitzer
- Nach Kapazität
- Kleiner Wassererhitzer
- Mittlerer Wassererhitzer
- Großer Wassererhitzer
- Nach Vertriebskanal
- Multi-Marken-Fachhandel
- Exklusivmarken-Fachhandel
- Online
- Weitere Vertriebskanäle
- Nach Land
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grundstruktur des Modells aufzubauen, insbesondere den Nachfragepool nach Land und die wahrscheinliche Aufteilung nach Energiequelle und Produkttyp. Wir bezogen uns auf öffentliche Quellen wie Eurostat-Indikatoren zu Wohnungsbau und Bauwesen, EU-Veröffentlichungen zu Energieeffizienz und Elektrifizierung, nationale Statistikämter und Zollhandelsmeldungen, soweit relevant für Gerätebewegungen.
Um das Modell fundiert zu halten, überprüften wir zudem Jahresberichte und Investorenpräsentationen von Herstellern, Produktregister und Normaktualisierungen sowie glaubwürdige Fachpresse, die Ersatzzyklen für Heizkessel und Warmwasserbereiter in Europa behandelt. An einigen Stellen nutzten wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzen, Patente und Import-/Export-Prüfungen auf Versandebene, um Richtungstrends zu validieren. Die hier aufgeführten Quellen sind lediglich beispielhaft, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen genutzt, um Annahmen gegenzuprüfen und Datenlücken zu schließen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was in Haushalten je Land installiert wird und was Käufer tatsächlich ersetzen, wenn alte Geräte ausfallen, ein zentraler Nachfragetreiber in reifen europäischen Märkten. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Installateuren und Interessenvertretern für Energieeffizienz in wichtigen europäischen Teilregionen, damit die Annahmen zu Mix, Preisgestaltung und Einführungszeitpunkt bei Bedarf korrigiert werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 12 % |
| Mittleres Segment: 49 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte über einen Top-down-Ansatz, bei dem der Haushaltsnachfragepool je Land aus Wohnungsbestand, Ersatzraten und Fertigstellungen neuer Wohnungen rekonstruiert und dann durch den typischen Technologiemix gefiltert wird, um den Pool in jährliche Stückzahlnachfrage und Wert umzurechnen. Sobald diese Gesamtsumme gebildet war, überprüften wir sie mithilfe selektiver Bottom-up-Näherungen, wie z. B. stichprobenbasierten Preisen nach Kapazitätsband multipliziert mit implizierten Volumina, Kanalprüfungen zur Stückbewegung und Plausibilitätsprüfungen der Lieferantenumsätze, um eine Doppelzählung zu vermeiden.
Einige marktspezifische Eingaben, die in Europa wichtig sind, wurden genau verfolgt, wie Altersprofile des installierten Bestands und Ersatzzyklen, der Anteil elektrischer gegenüber gasbetriebener Geräte je Land, das Tempo der Marktdurchdringung von Wärmepumpen-Warmwasserbereitern, die Entwicklung der durchschnittlichen Verkaufspreise nach Technologie (Speicher-, Nicht-Speicher- und Hybridgeräte) sowie die mit Renovierungsaktivitäten verbundene Saisonalität. Wo für kleinere Länder Daten fehlten, wurden Lücken durch Proxy-Verhältnisse aus ähnlichen Märkten (zum Beispiel ähnlichem Klima und ähnlichen Wohnungstypen) geschlossen und anschließend erneut mit Feldrückmeldungen überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politische Ausrichtung und Energiepreise die Einführungsgeschwindigkeit in Europa auf unterschiedliche Weise verändern können. Die Szenarien wurden an der erwarteten Wohnbautätigkeit und Ersatznachfrage verankert, gefolgt von Anpassungen für die Auswirkungen der Effizienzregulierung und Technologiesubstitution. Die endgültige Linie wurde basierend darauf ausgewählt, was primäre Befragte als das wahrscheinlichste Kaufverhalten in den nächsten Jahren beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modellsummen mit unabhängigen Signalen verglichen wurden, wie Wohnungsfertigstellungen, Indikatoren zur Elektrifizierung der Heizung und sichtbaren Verschiebungen im Produktmix in wichtigen Ländern. Alle starken Sprünge bei Volumen, Preis oder Länderanteil wurden markiert, gegen den zugrunde liegenden Treiber erneut geprüft und dann von einem weiteren Analysten überprüft, bevor die Freigabe erfolgte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Regulierungsänderungen oder ungewöhnlich starke Schwankungen der Energiepreise, die das Verbraucherverhalten verändern können. Vor der Auslieferung führen wir eine finale Überprüfung des Modells durch, damit der Kunde den aktuellsten Satz an Annahmen und Ergebnissen erhält, der zu diesem Zeitpunkt verfügbar ist.
Vergleich der Marktgröße für Wohnwarmwasserbereiter in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wohnwarmwasserbereiter in Europa können unterschiedlich ausfallen, da die zugrunde liegenden Definitionen nicht immer übereinstimmen, selbst wenn der Titel ähnlich klingt. Unterschiede ergeben sich meist daraus, welche Produkte enthalten sind, welche Länder als Europa gezählt werden, und ob der Wert ab Werk oder auf Basis nachgelagerter Verkaufspreise gemessen wird.
Die Tabelle zeigt, wie Entscheidungen zum Anwendungsbereich und Preismethoden die Endzahl verändern, insbesondere wenn manche Schätzungen benachbarte Hausheizgeräte mischen oder Installations- und Serviceumsätze einbeziehen. Ein weiterer häufiger Faktor ist der Zeitpunkt, da manche Quellen ältere Wechselkursannahmen beibehalten oder Änderungen im Technologiemix (wie Wärmepumpen-Warmwasserbereiter) nicht überprüfen, sobald neue politische Signale auftreten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,73 Mrd. USD (2025) | |
| Branchenverband A | 7,95 Mrd. USD (2025) | Spiegelt oft den Versandwert der Geräte anhand einer engeren Länderabdeckung wider und kann Hybridkategorien ausschließen, was den Wert in Märkten mit Verschiebung zu Premium-Effizienzprodukten unterschätzen kann. |
| Fachzeitschrift B | 9,60 Mrd. USD (2025) | Vermischt manchmal Wohnwarmwasserbereiter mit benachbarten Haushaltsheizgeräten und kann Preise auf Einzelhandelsebene anwenden, was den Wert im Vergleich zu Herstellerverkaufspreisen erhöht. |
Die Tabelle zeigt eine deutliche Spanne für dasselbe Jahr, und im Modell von Mordor Intelligence wird der Wert ausschließlich für Wohnwarmwasserbereiter-Ausrüstung über den festgelegten europäischen Länderkreis hinweg erfasst, wobei die Preisgestaltung vor der Prognose auf einheitliche Verkaufspunkt-Annahmen normalisiert wird. Da diese Entscheidungen explizit gemacht und anschließend anhand von Wohnungsbau- und Ersatznachfragesignalen überprüft werden, bleibt das Ergebnis auf wiederholbare Eingaben rückführbar und nicht auf breite Kategoriedurchschnitte.


Im Bericht beantwortete Schlüsselfragen
Welche Größe wird der europäische Wassererhitzermarkt im Jahr 2031 erreichen?
Es wird prognostiziert, dass er 11,59 Milliarden USD erreicht, was eine CAGR von 4,84 % widerspiegelt.
Welche Technologie führt derzeit die Verkäufe an?
Elektrische Modelle machen 48,55 % des Umsatzes 2025 aus, angetrieben durch Netz-Dekarbonisierungsziele.
Warum sind Wärmepumpen-Wassererhitzer zunehmend beliebt?
COP-Werte über 4,0, großzügige Förderungen und Einnahmen aus virtuellen Kraftwerksprogrammen verkürzen die Amortisationszeit auf 3–5 Jahre.
Welche Region wächst am schnellsten?
BENELUX soll bis 2031 mit einer CAGR von 5,76 % wachsen und alle anderen europäischen Teilmärkte übertreffen.
Wie beeinflussen Online-Kanäle die Kaufentscheidungen?
E-Commerce ist der am schnellsten wachsende Kanal mit einer CAGR von 6,46 %, da Käufer transparente Preisgestaltung und Lieferung nach Hause schätzen.
Welcher Kältemitteltrend dominiert neue Produkteinführungen?
R290-Propan wird zum Standard, um die Anforderungen an geringes Treibhauspotenzial im Rahmen des aktuellen Ökodesign-Rahmens zu erfüllen.
Seite zuletzt aktualisiert am:



