
Größe und Marktanteil des europäischen Marktes für Online-Lebensmittellieferungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 0.32 Billionen US-Dollar |
| Marktgröße (2031) | 0.76 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 18.57 % |
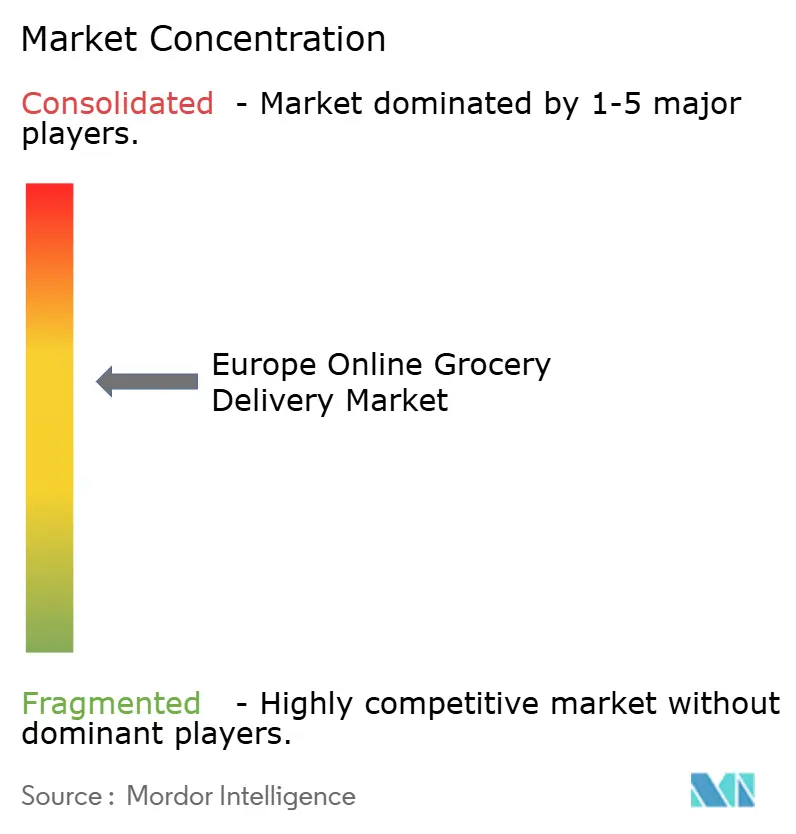
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Online-Lebensmittellieferungen durch Mordor Intelligence
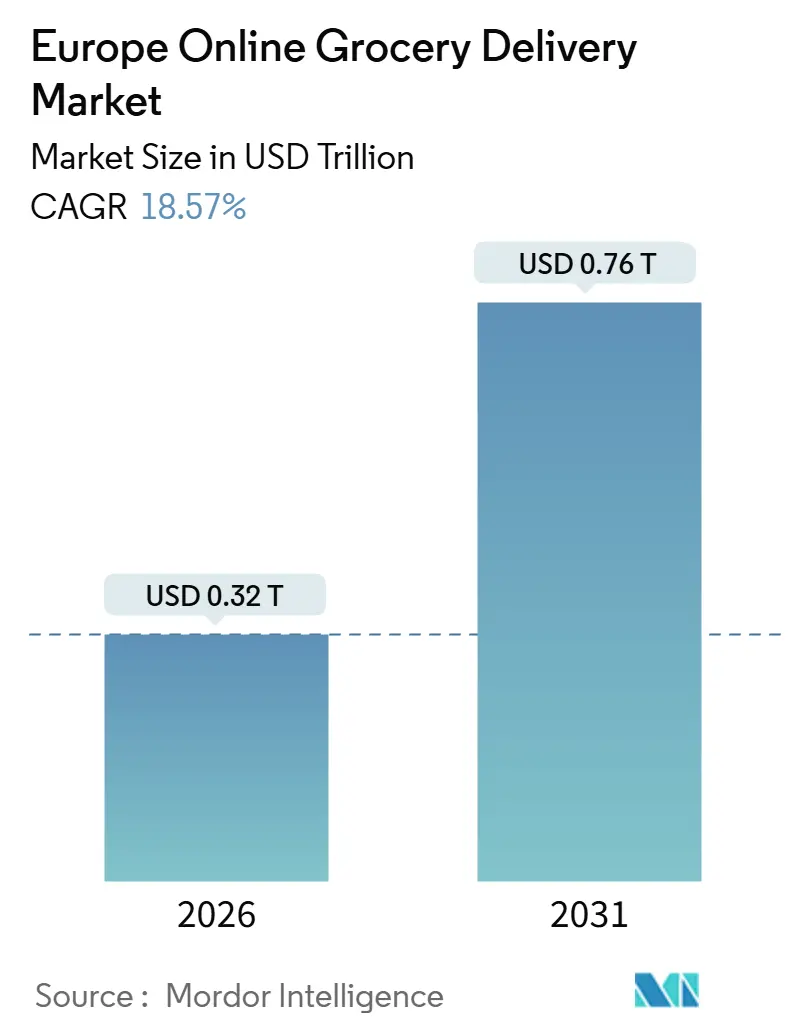
Die Marktgröße des europäischen Marktes für Online-Lebensmittellieferungen wird im Jahr 2026 auf 0,32 Billionen USD geschätzt und soll bis 2031 einen Wert von 0,76 Billionen USD erreichen, was einer CAGR von 18,57 % über den Prognosezeitraum entspricht. Die Dynamik ergibt sich aus der Umwandlung von Filialen durch Omnichannel-Lebensmittelhändler in Mikro-Fulfillment-Hubs, einer disziplinierten Kapitalumschichtung durch überlebende Quick-Commerce-Spezialisten sowie dem raschen Ausbau von Retail-Media-Monetarisierungsplattformen. Die geplante Lieferung bleibt das Rückgrat des europäischen Marktes für Online-Lebensmittellieferungen dank überlegener Routendichte, während die Sofortlieferung nun in dichten urbanen Kernen skaliert, wo durchschnittliche Warenkorbwerte höhere Gebühren rechtfertigen. Investitionen in die Kühlkettenautomatisierung verringern die Qualitätslücke zwischen im Geschäft kommissionierter und online kommissionierter Frischware und verbreitern damit die adressierbare Zielgruppe. Die Wachstumsführerschaft auf Länderebene konzentriert sich auf Spanien, wo eine späte Digitalisierung und mobilfirst-orientierte Verbrauchersegmente den europäischen Markt für Online-Lebensmittellieferungen tief in den Massenmarkt vordringen lassen.
Wesentliche Erkenntnisse des Berichts
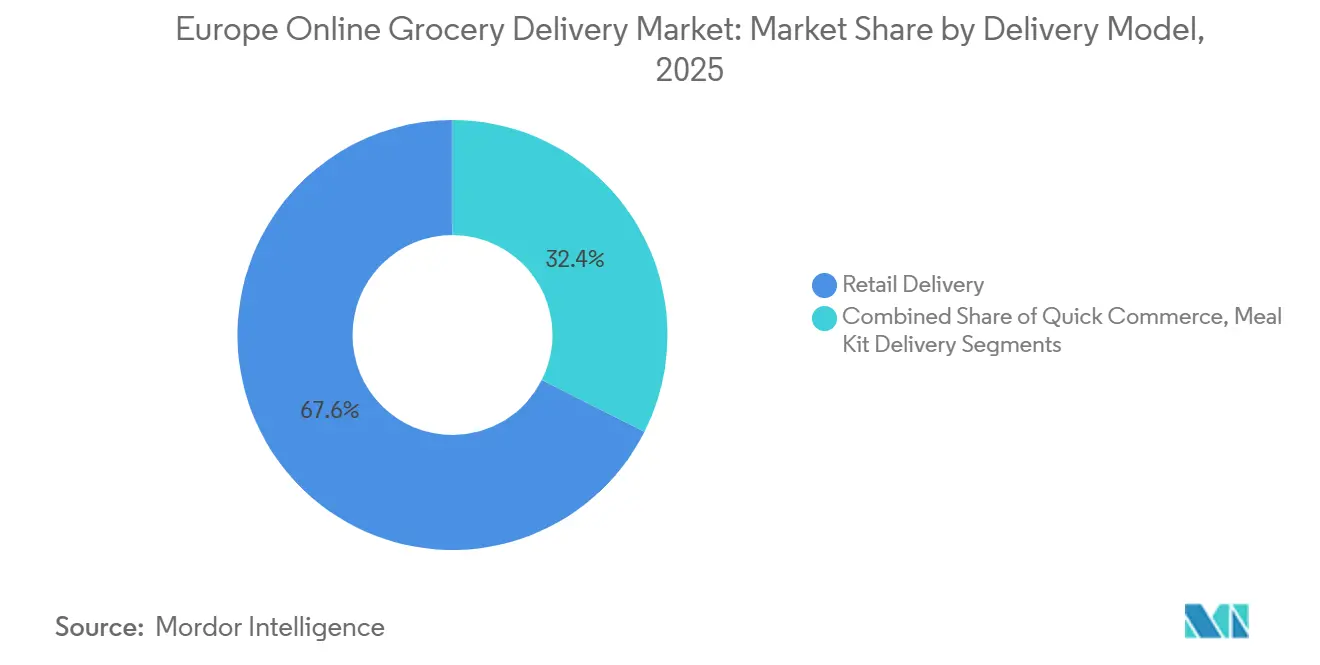
- Nach Liefermodell entfiel 2025 ein Umsatzanteil von 67,57 % auf die Einzelhandelslieferung, während der Quick Commerce bis 2031 mit einer CAGR von 19,43 % wächst.
- Nach Plattformtyp hielten Omnichannel-Betreiber 2025 einen Anteil von 46,32 % am europäischen Markt für Online-Lebensmittellieferungen, während reine Plattformen voraussichtlich mit einer CAGR von 19,63 % wachsen werden.
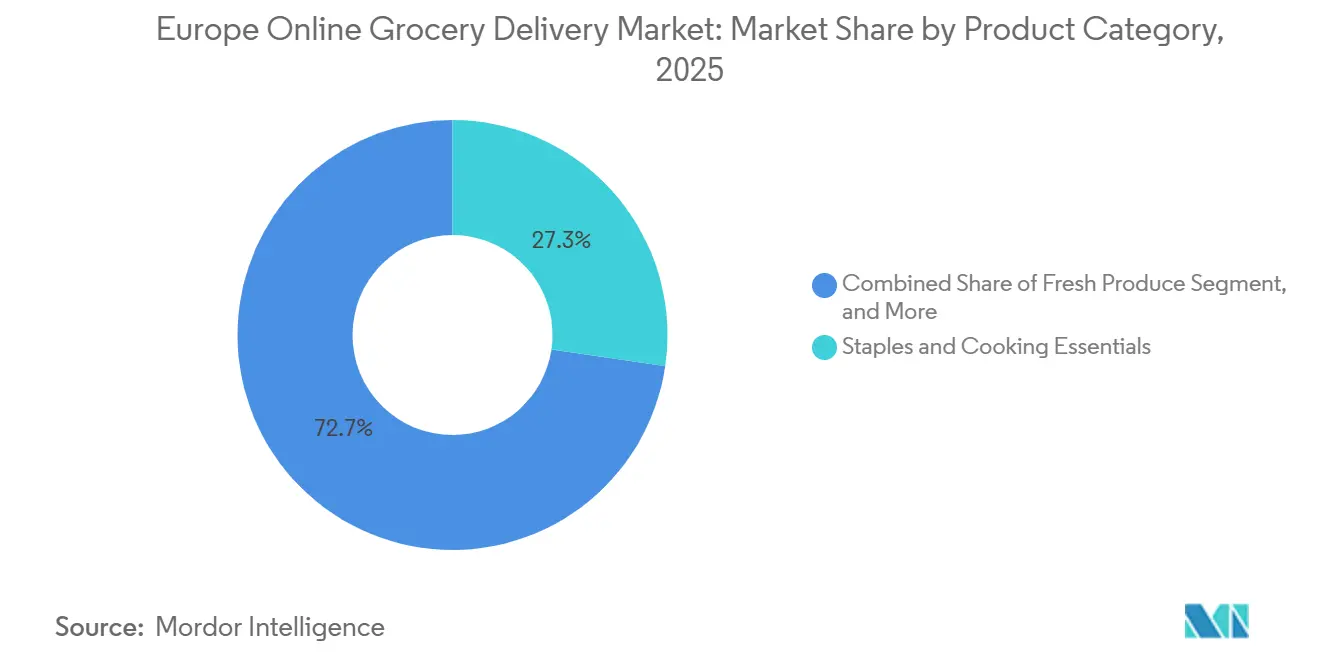
- Nach Produktkategorie vereinten Grundnahrungsmittel und Kochzutaten 2025 einen Umsatzanteil von 27,31 %; Frischobst und -gemüse soll bis 2031 mit einer CAGR von 20,12 % wachsen.
- Nach Lieferart entfielen 2025 auf geplante Zeitfenster 59,63 % des Marktanteils, und die Sofort- bzw. On-demand-Lieferung steigt mit einer CAGR von 19,72 %.
- Nach Land führte Deutschland 2025 mit 21,42 % des regionalen Umsatzes, und Spanien wird bis 2031 voraussichtlich die höchste CAGR von 20,04 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung der Einkaufspräferenzen hin zu digitalen Kanälen | +4.2% | Deutschland, Vereinigtes Königreich, Frankreich, Spanien, Italien | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Same-Day-Logistikinfrastruktur in ganz Europa | +3.8% | Deutschland, Vereinigtes Königreich, Niederlande, städtisches Frankreich und Spanien | Kurzfristig (≤ 2 Jahre) |
| Integration von Retail-Media-Netzwerken zur Steigerung der Plattformrentabilität | +3.1% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Erweiterung des Online-Eigenmarkensortiments durch führende Lebensmittelhändler | +2.9% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Personalisierung zur Steigerung von Warenkorbgröße und Kundenbindung | +2.7% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Wachsendes Investoreninteresse an nachhaltigen Last-Mile-Lösungen | +1.9% | Niederlande, Deutschland, Vereinigtes Königreich, Nordische Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Einkaufspräferenzen hin zu digitalen Kanälen
Mobilfirst-Konsumenten betrachten wöchentliche Vorrats- und Ergänzungseinkäufe heute als einheitlichen digitalen Ablauf, was die Bindungswirkung traditioneller Ladenbesuche untergräbt. Omnichannel-Lebensmittelhändler reagieren darauf, indem sie Click-and-Collect, Same-Day-Lieferung und Treueprogramme kombinieren, die kanalübergreifendes Engagement belohnen. Deutschland und das Vereinigte Königreich verzeichnen eine nachlassende Neukundengewinnung und stellen auf die Optimierung des Lifetime Value um, während Spanien und Italien sich noch in der Phase der Nutzergewinnung befinden. In Südeuropa erschließt eine Smartphone-Durchdringung von über 90 % app-zentrierte Erlebnisse, die Entscheidungsfenster verkürzen und die Bestellfrequenz erhöhen. Höheres digitales Engagement erzeugt mehr Datenmaterial, das Empfehlungsmaschinen speist und die Kundenbindung stärkt.
Beschleunigung der Same-Day-Logistikinfrastruktur in ganz Europa
Mikro-Fulfillment-Center innerhalb von 10 Kilometern von Verbrauchern versenden Bestellungen nun in weniger als zwei Stunden und verringern damit ein Serviceversprechen, das früher ganze Tage umfasste. Automatisierung hebt die Kommissionierrate auf über 200 Einheiten pro Stunde und ermöglicht es Lebensmittelhändlern, bei Warenkörben unter 50 GBP (63 USD) profitabel zu wirtschaften.[1]Ocado Group, „Jahresergebnisse 2025”, Ocadogroup.com Finanzierungsrunden im Zusammenhang mit Same-Day-Infrastruktur werden trotz eines schwierigeren Kapitalzyklus fortgesetzt, da Investoren greifbare Durchsatzgewinne gegenüber Skalierungs-um-jeden-Preis-Modellen bevorzugen. Regulierungsbehörden erzwangen die Verlagerung von Dark Stores in hybride Laden-Lager-Formate, doch Betreiber gleichen die Marge durch den Einsatz von maschinenlernbasierter Routenoptimierung aus, die zusätzliche Stopps je Fahrerschicht ermöglicht. Die Schnelllieferung verlagert sich daher von einer flächendeckenden Abdeckung hin zu selektiven urbanen Korridoren mit den dichtesten Bestellheatmaps.
Integration von Retail-Media-Netzwerken zur Steigerung der Plattformrentabilität
Erstpartei-Kundendaten haben sich zu einer hochrentablen Anlageklasse entwickelt. Die Ausgaben für Retail-Media in Europa befinden sich auf einem steilen Wachstumspfad, und Lebensmittelmarken erzielen überproportionale Anteile, da Einblicke auf Warenkorbebene eine geschlossene Attributionsmessung ermöglichen.[2]Tesco PLC, „Jahresbericht 2025”, Tescoplc.com Tesco und Sainsbury's haben jeweils hauseigene Werbestudios auf Basis generativer KI eingeführt, die Kreativvorlaufzeiten drastisch verkürzen und die Teilnahme für kleine Lieferanten demokratisieren. Medieneinnahmen verbessern das Plattform-EBITDA um 200 bis 400 Basispunkte und verringern die Rentabilitätslücke gegenüber stationären Kanälen. Der Skaleneffekt verstärkt den Vorteil weiter und schafft Eintrittsbarrieren für kleinere reine Plattformbetreiber, denen Reichweite und angemeldete Nutzerbasis fehlen.
Erweiterung des Online-Eigenmarkensortiments durch führende Lebensmittelhändler
Eigenmarken-SKUs erstrecken sich online von haltbaren Grundnahrungsmitteln auf frische, Bio- und verzehrfertige Formate. Ein Bruttomargengewinn von 5 bis 10 Prozentpunkten gegenüber Markenartikeln finanziert eine Aktionspreisstrategie, die Abonnementkunden bindet. Digitale Regalanalysen ermöglichen es Lebensmittelhändlern, Mikrosortimente schnell zu testen und langsam drehende Artikel ohne physische Preisabschriften auszulisten. Die Strategie resoniert in preissensiblen Haushalten, die Eigenmarken mit wertorientierter Haushaltsdisziplin gleichsetzen. Frühe Anwender berichten von steigenden Wiederholungsraten und einem höheren Wallet-Share, da Verbraucher ganze Vorratseinkäufe auf Hausmarken verlagern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fulfillment- und Last-Mile-Kosten in dünn besiedelten Gebieten | -2.8% | Ländliche und stadtnahe Gebiete Spaniens, Italiens, Frankreichs, Osteuropas | Kurzfristig (≤ 2 Jahre) |
| Steigende Preissensibilität infolge anhaltender Lebensmittelinflation | -2.3% | Spanien, Italien, Vereinigtes Königreich, Deutschland | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von Dark Stores und städtischer Verkehrsüberlastung | -1.9% | Frankreich, Niederlande, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kühlkettenstandards mit Auswirkungen auf die Frischwarenqualität | -1.6% | Südeuropa und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fulfillment- und Last-Mile-Kosten in dünn besiedelten Gebieten
Eine Bestelldichte von weniger als 0,8 Stopps pro Kilometer bricht die Kostenkurve auf und macht es unmöglich, Kraftstoff- und Personalgemeinkosten zu absorbieren. Quick-Commerce-Pioniere zogen sich zurück oder schränkten ihr Angebot ein, nachdem sie feststellten, dass eine bundesweite Abdeckung Subventionsverbrennungsraten erforderte, die die Kapitalmärkte nicht mehr tolerieren.[3]Reuters Staff, „Europäischer Quick Commerce steht vor Konsolidierung und Regulierung”, Reuters.com Omnichannel-Lebensmittelhändler sichern sich teilweise durch Click-and-Collect ab, doch reine Plattformen müssen hohe Mindestbestellschwellen einführen, die die Konversion dämpfen. Technologische Lösungen – dynamisches Routing und Elektrofahrzeuge – lindern den Schmerz, können jedoch dünn besiedelte Nachfragetaschen nicht vollständig kompensieren und begrenzen damit das gesamte adressierbare Segment des europäischen Marktes für Online-Lebensmittellieferungen außerhalb von Ballungsräumen.
Steigende Preissensibilität infolge anhaltender Lebensmittelinflation
Obwohl die Lebensmittelinflation bis Februar 2025 auf 1,5 % im Jahresvergleich gesunken ist, wirkt die Erinnerung an zweistellige Preissteigerungen nach. Haushalte prüfen nun Liefergebühren genau und wechseln zu Eigenmarkenlinien, was den Bruttogewinn des Warenkorbs senkt und den Deckungsbeitrag unter Druck setzt. Discounter nutzen größere Filialnetze, um Last-Mile-Kosten querzusubventionieren, und drängen Betreiber, die ausschließlich auf Gebühren angewiesen sind, in die Enge. Abonnementstufen mit kostenloser Lieferung verbreiten sich, doch nur Lebensmittelhändler mit ausreichender Skalierung können den anfänglichen Umsatzausfall absorbieren. Das Ergebnis ist eine Flucht in den Wert, die Platzhirschen nützt und dünn kapitalisierte Spezialisten verdrängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Liefermodell:
Geplante Zeitfenster dominieren das Volumen, während Quick Commerce auf städtische Premiumsegmente abzieltDie Einzelhandelslieferung hielt 2025 einen Umsatzanteil von 67,57 % und unterstreicht damit den Wunsch der Verbraucher nach vorhersehbaren Zeitfenstern, die sich mit Haushaltsroutinen decken. Der europäische Markt für Online-Lebensmittellieferungen verzeichnet in diesem Modell höhere Warenkorbgewichte, was die Last-Mile-Kosten amortisiert und den Bruttodeckungsbeitrag um 8 bis 12 Prozentpunkte gegenüber Schnellformaten steigert. Quick Commerce, das mit einer CAGR von 19,43 % wächst, beschränkt den Ausbau auf wohlhabende Stadtgebiete, in denen Kunden Aufschläge für Bequemlichkeit zahlen. Plattformen, die ihren geografischen Fokus einschränkten und den durchschnittlichen Bestellwert über 25 EUR (28 USD) anhoben, berichteten Anfang 2026 von positiver Einheitswirtschaftlichkeit und bestätigten damit eine Strategie selektiver Dichte. Mahlzeitenbausatzlieferdienste, nach wie vor eine Nische, konkurrieren durch die Bündelung von Rezepten mit proprietären Zutatenpackungen, stehen jedoch dem Vordringen von Lebensmittelhändlern gegenüber, die Koch-fertige Boxen in ihr Kernsortiment aufnehmen.
Die geplante Lieferung wird weiterhin als Anker des europäischen Marktes für Online-Lebensmittellieferungen fungieren, da KI-Routenmaschinen die Flottenauslastung steigern, während On-demand-Lieferungen inkrementelle Einkaufsanlässe wie vergessene Abendessenzutaten bedienen werden. Regulatorische Änderungen, insbesondere die Plattformarbeitsrichtlinie, erhöhen die Kurierarbeitskosten um bis zu 30 %, doch Omnichannel-Händler absorbieren dies durch kanalübergreifende Margenpools. Quick-Commerce-Spezialisten müssen daher hohe Dichte aufrechterhalten oder Terrain an größere Wettbewerber abgeben, die Volatilität über eine breitere Kostenbasis glätten können.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Nach Plattformtyp:
Omnichannel-Skalierung trifft auf den Fokus reiner PlattformbetreiberOmnichannel-Betreiber kontrollierten 2025 einen Anteil von 46,32 % und monetarisierten ihre Filialen als Mikro-Fulfillment-Netze, die Lieferradien verkleinern und einen rentablen Unter-Drei-Stunden-Service ermöglichen. Ihre Kombination aus transaktionalen Einnahmen und Werbeeinnahmen steigert die Rentabilität und erlaubt eine stetige Reinvestition in die Automatisierung. Reine Apps, die voraussichtlich mit einer CAGR von 19,63 % wachsen werden, konzentrieren sich auf eine kleine Anzahl von Märkten, in denen Elektroflotten und Dark-Store-Fußabdrücke bereits vorhanden sind, was den Mitteleinsatz begrenzt und die Kundennähe vertieft. Die Marktgröße des europäischen Marktes für Online-Lebensmittellieferungen für reine Plattformbetreiber bleibt bedeutend, doch die Konsolidierung reduziert die Anzahl der Wettbewerber.
Retail-Media-Netzwerke stellen einen strukturellen Burggraben dar. Tesco und Sainsbury's verkaufen mittlerweile Zielgruppensegmente auf Basis von Echtzeit-Kaufverhalten und erzielen damit Zusatzgewinne, die mit Logistikgewinnen vergleichbar sind. Ohne vergleichbare Datenskalierung setzen reine Plattformbetreiber auf Abonnementprogramme und gestaffelte Gebühren. Marktbeobachter erwarten weitere Fusionen, da Apps entweder Omnichannel-Partner oder paneuropäische Reichweite suchen, um relevant zu bleiben.
Nach Produktkategorie:
Frischobst und -gemüse gewinnt an Fahrt, da die Zuverlässigkeit der Kühlkette steigtGrundnahrungsmittel und Kochzutaten erzielten 2025 einen Umsatzanteil von 27,31 % und profitieren weiterhin von vorhersehbaren Nachfüllzyklen und geringem Verderb. IoT-Sensoren und Blockchain-Rückverfolgbarkeit halten Temperaturabweichungen nun unter 1,5 % und ermutigen Käufer, erstmals online Frischware zu kaufen. Die daraus resultierenden Marktanteilsverschiebungen positionieren Frischwaren als die am schnellsten wachsende Kategorie mit einer CAGR von 20,12 %, wobei Bio-Produkte und herkunftszertifiziertes Fleisch Preisaufschläge von 20–40 % erzielen. Diese Entwicklung vergrößert den Marktanteil des europäischen Marktes für Online-Lebensmittellieferungen für hochmargige Frischwarenregale.
Süd- und Osteuropa hinken aufgrund fragmentierter Kühlketteninfrastruktur hinterher, doch der regulatorische Druck durch die EU-Strategie „Vom Hof auf den Tisch” erzwingt Aufrüstungen, die das Spielfeld ebnen. Betreiber, die die Logistik vollständig kontrollieren, wie Ocado und Rohlik, übertreffen Marktplatzmodelle, die die Auftragsabwicklung an Drittanbieter-Kuriere auslagern. Im Gegenzug steigen die durchschnittlichen Bestellwerte, da Käufer frische und trockene Waren in einem einzigen Einkauf bündeln.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Lieferart:
Sofortlieferung gewinnt in städtischen Gebieten an DynamikGeplante Zeitfenster hielten 2025 einen Anteil von 59,63 %, da sie eine überlegene Flottenproduktivität bieten. Sofortlieferdienste, die mit einer CAGR von 19,72 % wachsen, erfordern mindestens 15 Bestellungen pro Quadratkilometer pro Stunde, um die Gewinnschwelle zu erreichen – eine Hürde, die in weniger als 30 europäischen Städten überwunden wird. KI-gestützte Dispatch-Tools integrieren Echtzeit-Verkehrs- und Wetterdaten, um Zykluszeiten zu verkürzen und die durchschnittliche Lieferzeit in Kernmärkten auf unter 45 Minuten zu senken. Der europäische Markt für Online-Lebensmittellieferungen reagiert mit hybriden Angeboten, die ausgewählte SKUs in unter einer Stunde und vollständige Warenkörbe noch am selben Tag versprechen.
Regulierung beschleunigt die Elektrifizierung der Flotten, was die anfänglichen Kapitalausgaben erhöht, aber die Betriebskosten über die Lebensdauer um bis zu 40 % senkt. Frühe Anwender sichern sich die Versorgung mit mittelgroßen Elektrotransportern und handeln günstige Ladetarife aus, was einen Kostenvorteil schafft, der gegenüber Nachzüglern anhält. Die geplante Lieferung bleibt somit Mainstream, doch Sofortoptionen werden die Markenwahrnehmung unter urbanen digitalen Eingeborenen prägen.
Geografische Analyse
Markt für Online-Lebensmittellieferung in Westeuropa
Deutschland trug 2025 mit 21,42 % zum Umsatz bei, begünstigt durch dichte Filialnetze und ein hohes verfügbares Einkommen. Flinks urbaner Fokus, kombiniert mit den Click-and-Collect-Plänen von REWE und Edeka, trägt ein zweigleisiges Wachstum, bei dem Sofortbestellungen und wöchentliche Vorratseinkäufe nebeneinander bestehen. Das Vereinigte Königreich beherbergt ein reifes Ökosystem, in dem Tesco, Sainsbury's und Ocado gemeinsam mehr als 60 % des nationalen Online-Volumens abdecken. Frankreich fügt durch Beschränkungen für Dark Stores regulatorische Komplexität hinzu, was Carrefour dazu veranlasst, Lagerbestände zu höheren Kapitalkosten in Vorstadtverteilzentren zu verlagern.
Markt für Online-Lebensmittellieferung in Süd- und Mitteleuropa
Spanien veranschaulicht eine Beschleunigung in der Spätphase des Zyklus und verzeichnet eine prognostizierte CAGR von 20,04 % bis 2031, da der Lebensmittel-E-Commerce von unter 2 % des Gesamteinzelhandels ansteigt. Die Expansion hängt davon ab, Lücken in der Kühlkette zu schließen und die Konnektivität im ländlichen Raum zu verbessern. Italien behält eine Click-and-Collect-Präferenz bei, da Verbraucher die Nähe zu Geschäften bevorzugen, während die Niederlande und die Tschechische Republik durch rein App-basierte Modelle wie Picnic und Rohlik Rentabilität in mittelgroßen Städten demonstrieren. Zusammen verstärken diese Dynamiken das geografische Mosaik, das den europäischen Markt für Online-Lebensmittellieferung prägt.
Markt für Online-Lebensmittellieferung in Deutschland, dem Vereinigten Königreich und Frankreich
Deutschland steht im Epizentrum des europäischen Marktes für Online-Lebensmittellieferung und verbindet hohe urbane Dichte mit Käufern, die bereit sind, Serviceaufschläge zu akzeptieren. Einzelhändler nutzen mehr als 30.000 Filialen als Knotenpunkte für die letzte Meile und reduzieren die durchschnittlichen Lieferdistanzen auf unter acht Kilometer. Das Vereinigte Königreich folgt dicht dahinter und profitiert von einer langen Geschichte des Online-Supermarktgeschäfts sowie proprietären Automatisierungsanlagen, die 225 Einheiten pro Stunde erreichen. Frankreich leidet unter Kostendruck durch obligatorische Standortgenehmigungen und Verkehrsbeschränkungen, doch die nationale Abdeckung wächst, da Carrefour mit Mobilitätsplattformen kooperiert, um Skalierung und Compliance in Einklang zu bringen.
Markt für Online-Lebensmittellieferung in den nordischen Ländern und Mitteleuropa
Spaniens digitaler Sprung bietet das deutlichste Aufwärtspotenzial. Mobile-First-Millennials nutzen Lebensmittel-Apps inzwischen standardmäßig und erschließen damit eine weitgehend ungenutzte südeuropäische Chance. Allerdings erfordert die intensive Sommerhitze Investitionen in Kühlfahrzeuge und isolierte Transporttaschen, was die Markteintrittsbarrieren erhöht. Italiens Verbraucherpräferenz für häufige, kleinere Einkäufe hält Click-and-Collect dominant, obwohl steigende Kraftstoffpreise Haushalte dazu bewegen, konsolidierte Warenkörbe an die Haustür liefern zu lassen. In den nordischen und mitteleuropäischen Märkten florieren Elektrofahrzeugflotten dank großzügiger Grünsubventionen und strengerer Emissionszonen, was Betreiber wie Picnic für eine Margenausweitung positioniert.
Markt für Online-Lebensmittellieferung in der EU
Die regulatorische Angleichung innerhalb der EU beschleunigt die Ziele für emissionsfreien Betrieb und setzt strengere Arbeitnehmerklassifizierungen durch, was kurzfristig die Arbeits- und Compliance-Kosten erhöht. Plattformen mit tieferen Bilanzen führen Elektrofahrzeuge und Mikro-Fulfillment-Automatisierung frühzeitig ein und festigen ihre Marktführerschaft, während die Regulierungen strenger werden. Kleinere Akteure müssen sich möglicherweise auf regionale Nischen konzentrieren oder sich zu skalierten Betreibern zusammenschließen, die in der Lage sind, den regulatorischen Aufwand über eine größere Ertragsbasis zu amortisieren.
Regulatorisches Umfeld
Der Markt für Online-Lebensmittellieferungen in Europa wird durch EU-weite Vorschriften geprägt, die die Compliance- und Arbeitskosten erhöhen und zugleich den Verbraucherschutz und die Rechenschaftspflicht der Plattformen verbessern. Ein wichtiger kurzfristiger Fixpunkt ist die Plattformarbeitsrichtlinie (Richtlinie (EU) 2024/2831), die eine Umsetzung durch die Mitgliedstaaten bis zum 2. Dezember 2026 verlangt und eine widerlegbare Vermutung des Beschäftigungsstatus sowie Beschränkungen für automatisiertes Management einführt, einschließlich einer verpflichtenden menschlichen Aufsicht bei wesentlichen Entscheidungen zu Konten.
Im Bereich der Plattform-Governance legt das Gesetz über digitale Dienste (Verordnung (EU) 2022/2065) Transparenz- und Berichtspflichten für Online-Plattformen fest, was Auswirkungen darauf hat, wie Marktplätze und Lieferdienst-Apps mit nutzerseitigen Informationen, Beschwerdebearbeitung und Risikokontrollen umgehen. Auch die rechtliche Auslegung im angrenzenden Bereich der Lieferregulierung bleibt in Bewegung, darunter der Fall C-762/25 (Foodinho Srl gegen AGCOM) auf EU-Ebene, der sich je nach Klassifizierung der Lieferdienste im bestehenden Rechtsrahmen auf Genehmigungs- und Lizenzierungspflichten auswirken könnte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Beschaffung von Lebensmitteln und den Bestandsbesitz (Einzelhändler, Großhändler und Marken), die digitale Nachfragegenerierung (Apps, Websites und Retail-Media-Platzierungen), die Auftragsabwicklung (Store-Picking, Dark Stores und Mikro-Fulfillment), den Streckentransport und die Kühlkettenabwicklung sowie die Last-Mile-Lieferung über eigene Flotten, Drittanbieter-Logistik oder Kurierdienste. Omnichannel-Lebensmittelhändler wandeln zunehmend Filialflächen in Mikro-Fulfillment-Hubs um, während reine Online-Anbieter und Quick-Commerce-Spezialisten auf dichte urbane Knotenpunkte und eine höherfrequente Nachbestückung angewiesen sind, um Pick- und Lieferkosten unter Kontrolle zu halten.
Regulierung verändert die Arbeits- und Technologieebenen der letzten Meile und veranlasst Plattformen, ihre Kurierverträge, Einsatzplanung und algorithmischen Dispositionsprozesse anzupassen. Die Anforderungen der Plattformarbeitsrichtlinie zur Arbeitnehmereinstufung und zum automatisierten Management verschärfen die Funktionsweise von Zuweisungs- und Deaktivierungssystemen und fügen Compliance-Schritte hinzu, die sich auf Disposition, Kundensupport und Zahlungsabwicklung auswirken. Parallel dazu fördern die Anforderungen zur Einhaltung des Digital Services Act formalisiertere Transparenz- und Berichtsprozesse innerhalb des Plattformbetriebs und stärken Investitionen in Governance-, Identitäts- und auditfähige Datensysteme neben der eigentlichen Logistikausführung.
Wettbewerbslandschaft
Der europäische Markt für Online-Lebensmittellieferungen weist eine moderate Fragmentierung auf. Die fünf größten Akteure – Tesco, Carrefour, Ahold Delhaize, Ocado und Delivery Hero – kontrollieren ungefähr 35–40 % des regionalen Umsatzes, was erheblichen Anteil für nationale Champions und spezialisierte Apps lässt. Die Wettbewerbsintensität verlagerte sich 2025 hin zur Datenmonetarisierung, als Lebensmittelhändler Treueprogramme in Werbenetzwerke umwandelten. Tescos generatives-KI-Studio und Sainsbury's Pollen-Plattform demonstrieren, wie Erstpartei-Daten EBITDA-Gewinne von über 300 Basispunkten erzielen können – Mittel, die in Fulfillment-Innovationen und Wettbewerbsfähigkeit bei Preisen reinvestiert werden.
Die Konsolidierung reiner Plattformbetreiber prägt die andere Achse des Wandels. DoorDashs ausstehende Übernahme von Deliveroo und Prosus' Übernahme von Just Eat Takeaway signalisieren ein neues, von Skalierung geprägtes Kapitel. Überlebende schränken den geografischen Geltungsbereich ein und investieren in tiefe Dichte statt in Flächenausdehnung. Technologie bleibt der entscheidende Hebel: Ocados Grid-Automatisierung und Picnics Optimierung der Elektroflotte stechen als verteidigbare Wettbewerbsvorteile hervor, die die variablen Kosten pro Bestellung senken.
White-Space-Chancen bestehen in mittelgroßen Städten, in denen Dichte Kosten und Nachfrage in Einklang bringt. Betreiber, die hauseigene Logistik nutzen, sichern sich inkrementelle Margen gegenüber jenen, die die letzte Meile an Dritte auslagern. Das Zusammenwachsen von Logistikeffizienz, datengetriebenem Merchandising und Retail-Media-Einnahmen bildet ein Schwungrad, das frühe Infrastrukturinvestitionen belohnt und verzögerte Investitionen bestraft.
Führende Unternehmen des europäischen Marktes für Online-Lebensmittellieferungen
Flink SE
Just Eat Takeaway.com N.V.
Delivery Hero SE
Uber Technologies Inc. (Uber Eats)
Gorillas Technologies GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Online-Lebensmittellieferung in Europa
- Flink SE
- Just Eat Takeaway.com N.V.
- Delivery Hero SE
- Uber Technologies Inc. (Uber Eats)
- Gorillas Technologies GmbH
- DoorDash Inc.
- Amazon.com Inc.
- REWE Group
- Getir B.V.
- Ocado Group plc
- Tesco plc
- Koninklijke Ahold Delhaize N.V.
- Carrefour S.A.
- HelloFresh SE
- Picnic B.V.
- Rohlik Group
- J Sainsbury plc
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Waitrose Ltd.
Lesen Sie die Analyse der Markt für Online-Lebensmittellieferung in Europa-Unternehmen

Marktchancen und Zukunftsaussichten
Betriebliche Freiräume konzentrieren sich dort, wo die Kosten pro Auftrag strukturell gesenkt werden können oder wo die Monetarisierung über Liefergebühren hinausgehen kann. Retail-Media ist einer der klarsten Gewinnpools, die bereits von skalierten Lebensmittelhändlern wie Tesco und Sainsbury's aktiviert werden, indem First-Party-Kaufdaten genutzt werden, um gezielte Werbung zu verkaufen und die Reinvestition in Fulfillment-Automatisierung und Preiswettbewerbsfähigkeit zu finanzieren. Eine zweite Chance liegt in der qualitätsgeführten Expansion frischer Online-Warenkörbe, bei der eine bessere Kühlkettenausführung und Rückverfolgbarkeitstools die Lücke zwischen im Geschäft und online kommissionierten Produkten verringern und eine höhere margenstarke Durchdringung bei verderblichen Waren unterstützen.
Regulatorischer Wandel schafft neben Reibungspunkten auch Chancen für differenzierte Betriebsmodelle. Die Umsetzungsfrist der Plattformarbeitsrichtlinie zum 2. Dezember 2026 treibt die Umstrukturierung bei der Kuriereinbindung und dem algorithmischen Management voran und begünstigt Betreiber, die Arbeitsmodelle, Einsatzplanung und Routenführung neu gestalten können, während sie das Servicelevel aufrechterhalten. Die politische Aufmerksamkeit für Liefer- und Paketrahmenwerke, einschließlich der geplanten EU-Delivery-Act-Initiative der Europäischen Kommission (angepeilt für Q4 2026), erhöht zudem den Wert standardisierter Verbraucherschutzmaßnahmen und skalierbarer Compliance-Prozesse, die paneuropäische Plattformen und große Omnichannel-Gruppen anwenden können, wenn sie ihre Abdeckung und Partnerschaften ausbauen.
Recent Industry Developments in Markt für Online-Lebensmittellieferung in Europa
- Juli 2026: Irland trieb die Umsetzung der EU-Plattformarbeitsrichtlinie voran und hob die nahende Umsetzungsfrist zum 2. Dezember 2026 in den Mitgliedstaaten hervor. Dies beschleunigt die Prüfung der Kuriereinstufung und der algorithmischen Managementpraktiken und veranlasst Lieferplattformen und Quick-Commerce-Betreiber, Kostenstrukturen, Aufsichtsprozesse und Dispositions-Governance anzupassen.
- März 2026: Just Eat Takeaway.com kündigte eine Zusammenarbeit mit Amazon Alexa+ an, um sprachgestützte Bestellungen über sein Partnernetzwerk zu ermöglichen. Die Integration verringert die Bestellreibung und unterstützt eine höhere Wiederholungsfrequenz bei Lebensmittel- und Convenience-Warenkörben innerhalb app-gestützter Einzelhandels-Lieferökosysteme.
- Dezember 2025: Just Eat Takeaway.com erweiterte seine Einzelhandelspartnerschaft mit CeX auf Irland und Spanien und fügte in beiden Märkten zusätzliche Filialabdeckung hinzu. Die Ausweitung des Non-Food-Einzelhandels neben Lebensmitteln und Convenience stärkt das Multi-Vertical-Engagement und verbessert die Auslastung der Last-Mile-Kapazität über mehr Bestellanlässe hinweg.


Markt für Online-Lebensmittellieferung in Europa Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der europäische Markt für Online-Lebensmittellieferungen den Wert von Lebensmitteln, die über digitale Kanäle bestellt und an den Kunden geliefert werden, in den wichtigsten europäischen Ländern. Er umfasst sowohl einzelhändlergeführte als auch plattformgeführte Auftragsabwicklung, einschließlich Trockensortiment, Kühl- und Tiefkühlwaren.
Ausgeschlossene Bereiche: Von dieser Marktgrößenbestimmung ausgeschlossen sind Mahlzeiten, die in Restaurants bestellt werden, reine Foodservice-Lieferungen und ausschließlich im Geschäft getätigte Lebensmittelverkäufe.
Übersicht der Segmentierung
- Nach Liefermodell
- Einzelhandelslieferung
- Quick Commerce
- Mahlzeitenbausatzlieferung
- Nach Plattformtyp
- Reine E-Grocery-Plattformen
- Multi-Kategorie-Marktplätze
- Omnichannel-Händler
- Nach Produktkategorie
- Fleisch und Meeresfrüchte
- Frühstücks- und Molkereiprodukte
- Snacks und Getränke
- Frischobst und -gemüse
- Grundnahrungsmittel und Kochzutaten
- Nach Lieferart
- Geplante Lieferungen
- Sofort-/On-demand-Lieferungen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die Marktstruktur festzulegen und das Modell an wiederholbare öffentliche Signale zu Lebensmitteleinzelhandel, E-Commerce und Last-Mile-Betrieb zu verankern. Wir stützten uns hauptsächlich auf öffentliche Statistiken und politische Quellen wie Eurostat, nationale Statistikämter (zum Beispiel ONS im Vereinigten Königreich und Destatis in Deutschland), die Europäische Kommission sowie ausgewählte Veröffentlichungen von Zentralbanken oder Finanzministerien zum Kontext von Inflation und Verbraucherausgaben.
Um diese Signale in lieferspezifische Inputs umzuwandeln, überprüften wir Jahresberichte von Einzelhändlern, Investorenpräsentationen und seriöse Fachpresse-Updates zu Kapazitätserweiterungen, Fulfillment-Modellen und Lieferabdeckung nach Land. Zusätzlich wurde eine kostenpflichtige Abonnementdatenbank selektiv für Unternehmensfinanzdaten und Patentrecherchen genutzt, um die Investitionsintensität im digitalen Lebensmittelhandel und die Automatisierungsintensität zu überprüfen. Die oben aufgeführten Desk-Quellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung erfolgte durch Experteninterviews und Umfragen mit Online-Lebensmittelhändlern, Drittanbietern von Lieferdiensten, Fulfillment- und Logistikteams sowie Kategoriemanagern, gefolgt von Gesprächen mit Käufern, die häufig Online-Lebensmittel einkaufen. Da es sich um einen Markt mit mehreren Ländern handelt, wurden die Eingaben in West-, Nord- und Südeuropa überprüft, sodass Unterschiede bei Liefergebühren, Warenkorbgröße und Servicemix normalisiert werden konnten, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 15% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 20% | Manager: 47% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die Ausgaben im Lebensmitteleinzelhandel und die Online-Durchdringung je Land verwendet werden, um den digitalen Lebensmittel-Nachfragepool zu rekonstruieren, der anschließend anhand der beobachteten Aufteilung zwischen Lieferung und Selbstabholung auf den reinen Lieferwert gefiltert wird. Danach gleichen wir die Gesamtsummen mittels selektiver Bottom-up-Prüfungen ab, hauptsächlich durch Stichproben von Betreiberumsätzen, Überprüfung der Servicereichweite sowie Nutzung von durchschnittlichem Bestellwert und Bestellhäufigkeitsspannen, um zu prüfen, ob die implizierten Mengen realistisch sind.
Wesentliche Inputs, die das Modell maßgeblich beeinflussen, umfassen die Durchdringungsraten des Online-Lebensmittelhandels, den Anteil geplanter Lieferung gegenüber Sofortlieferung, den durchschnittlichen Warenkorbwert nach Land, das Verhalten bei Liefergebühren und Servicegebühren sowie inflationsbedingte Preisänderungen in Lebensmittelkategorien. Wo sich Datenlücken bei kleineren Ländern oder neueren Sofortlieferungsmodellen zeigten, wurden Annahmen anhand vergleichbarer Länder überbrückt, gefolgt von Nachprüfungen mit Interview-Feedback.
Die Prognose erfolgt mittels szenariogeführter Trendprojektion, unterstützt durch multivariate Regression auf Basis von Treibern wie Trends beim verfügbaren Einkommen, E-Commerce-Adoption, urbanen Dichte-Proxys und Lebensmittelinflation, und wird anschließend mit Primärfeedback zu Kapazitätsplänen und Lieferökonomie angepasst. Dies hält die Prognose an dem ausgerichtet, was Betreiber tatsächlich umsetzen können, und nicht nur an der theoretisch möglichen Nachfrage.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen wie Gesamtbewegungen im Lebensmitteleinzelhandel, Veränderungen des E-Commerce-Anteils sowie öffentlich diskutiertem Online-Bestellwachstum und Lieferausbauplänen abgeglichen. Zeigt ein Länderergebnis eine ungewöhnliche Schwankung, werden die zugrunde liegenden Annahmen überprüft, und bei Bedarf wird eine Nachverfolgung ausgelöst, falls sich die Abweichung nicht durch Preis-, Durchdringungs- oder Mixänderungen erklären lässt.
Vor der Veröffentlichung durchläuft der Datensatz und die Berechnungen eine mehrstufige Analystenprüfung, um sicherzustellen, dass Einheitenlogik, Währungsbehandlung und Jahresvergleiche konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Preisänderungen, Serviceeinstellungen oder bedeutende regulatorische Änderungen, die den Lieferbetrieb betreffen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den europäischen Markt für Online-Lebensmittellieferungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für europäische Online-Lebensmittellieferungen unterscheiden sich oft, da die zugrunde liegenden Definitionen nicht übereinstimmen, selbst wenn der Marktname ähnlich erscheint. Unterschiede ergeben sich meist daraus, was als Lebensmittel gezählt wird, ob Selbstabholung eingeschlossen ist und wie jede Quelle Gebühren, Steuern und Währungszeitpunkte behandelt.
Einige externe Zahlen fassen Online-Lebensmittel mit Click-and-Collect zusammen und verwenden möglicherweise auch einen breiteren E-Grocery-Wert, der Lieferung mit angrenzenden Einzelhandelsdienstleistungen vermischt. Bei Mordor Intelligence beschränkt sich das Modell auf Lebensmittelbestellungen, die an den Kunden geliefert werden, wobei der Länderaufbau auf der Aufteilung des Lieferanteils verankert und durch Prüfungen bei Betreibern und Einzelhändlern validiert wird, sodass Selbstabholung die Gesamtsumme nicht aufbläht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 320,00 Mrd. USD (2026) | |
| Fachzeitschrift A | 178,51 Mrd. USD (2024) | Diese Zahl wird als Online-Lebensmittel dargestellt und schließt ausdrücklich Click-and-Collect ein, was die Zahl im Vergleich zu einer reinen Liefergrößenbestimmung erhöht. Basisjahr und Währungszeitpunkt unterscheiden sich ebenfalls, sodass ein direkter Vergleich mit einem gelieferten Lebensmittelwert für 2026 eine Normalisierung erfordert. |
| Branchenpublikation B | 151,88 Mrd. USD (2023) | Die Schätzung basiert auf einem Online-Lebensmittel-Umfang mit begrenzter Klarheit hinsichtlich reiner Lieferung gegenüber Selbstabholungsmix und verwendet ein früheres Basisjahr. Sie kann den gelieferten Wert unter- oder überschätzen, abhängig vom angenommenen Lieferanteil und der Behandlung von Gebühren und Steuern. |
Die Spannbreite in der Tabelle erklärt sich hauptsächlich durch Umfang- und Jahresabgleich und weniger durch reine Rechenunterschiede. Wenn Selbstabholung eingeschlossen wird oder Basisjahre nicht für Inflation und Adoptionsverschiebungen normalisiert werden, verschieben sich die Gesamtsummen schnell. Unser Ansatz hält die Definition von geliefertem Lebensmittel über alle Länder hinweg konsistent, und derselbe Input-Datensatz kann erneut ausgeführt werden, sobald neue Durchdringungs- und Mixdaten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Online-Lebensmittellieferungen im Jahr 2026?
Er beläuft sich auf 0,32 Billionen USD und soll bis 2031 einen Wert von 0,76 Billionen USD erreichen.
Welches Liefermodell dominiert derzeit Online-Lebensmittelbestellungen in Europa?
Die geplante Einzelhandelslieferung macht 67,57 % des Umsatzes 2025 aus und spiegelt die Verbraucherpräferenz für vorhersehbare Zeitfenster wider.
Welches Land weist die günstigste Wachstumsprognose auf?
Spanien wird bis 2031 voraussichtlich mit einer CAGR von 20,04 % wachsen, da mobilfirst-orientierte Konsumenten die Akzeptanz beschleunigen.
Wie verbessern Händler ihre Online-Rentabilität?
Sie monetarisieren Erstpartei-Daten über Retail-Media-Netzwerke und steigern damit die EBITDA-Margen um bis zu 400 Basispunkte.
Was ist die größte logistische Herausforderung für Betreiber außerhalb von Großstädten?
Niedrige Bestelldichte erhöht die Last-Mile-Kosten und macht es schwierig, die Gewinnschwelle in ländlichen und stadtnahen Gebieten zu erreichen.
Warum gewinnt Frischobst und -gemüse online an Dynamik?
IoT-gestützte Kühlketten und Blockchain-Rückverfolgbarkeit reduzieren Verderb und ermutigen Käufer, der Qualität zu vertrauen und verderbliche Waren digital zu bestellen.
Seite zuletzt aktualisiert am:



