
Größe und Marktanteil des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
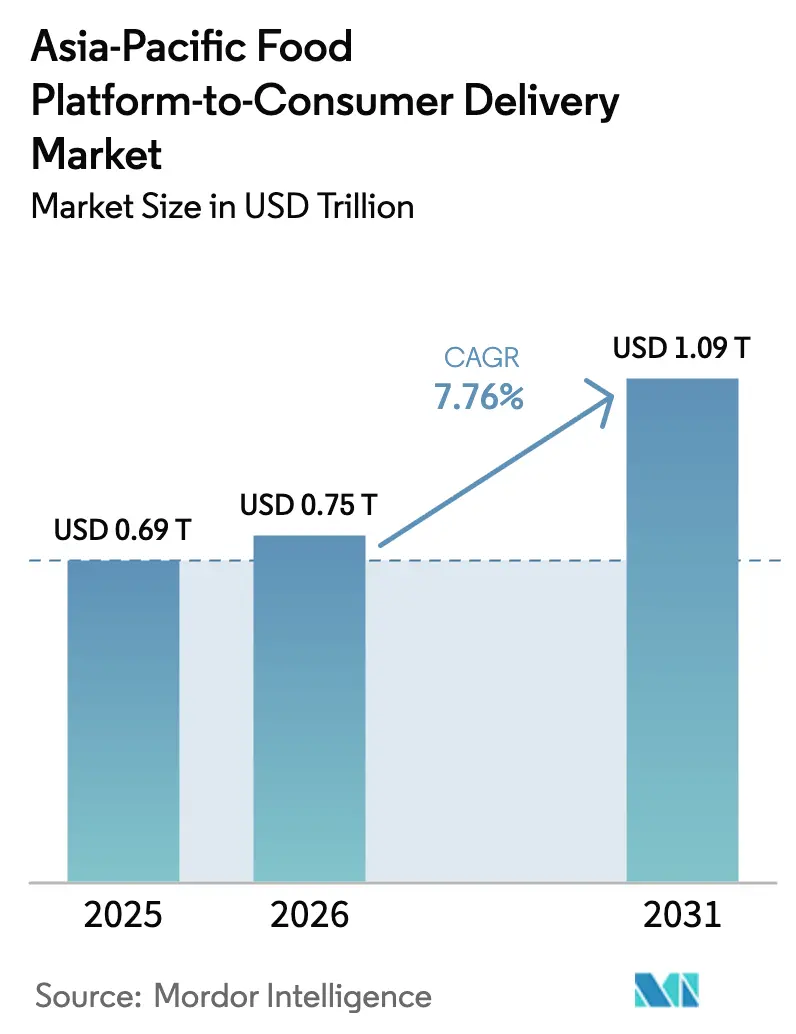
| Marktgröße im Basisjahr (2025) | 0.69 Billionen US-Dollar |
| Marktgröße (2026) | 0.75 Billionen US-Dollar |
| Marktgröße (2031) | 1.09 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung von Mordor Intelligence
Die Größe des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung wird voraussichtlich von USD 0,69 Billionen im Jahr 2025 auf USD 0,75 Billionen im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,76 % über den Zeitraum 2026–2031 USD 1,09 Billionen erreichen. Infrastrukturinvestitionen in Dark-Kitchen-Netzwerke, rasche 4G- und 5G-Ausbauten sowie Super-App-Bündelung gestalten den Zugang zu zubereiteten Mahlzeiten für 2,3 Milliarden regionale Verbraucher neu. Express-Lieferversprechen unter 30 Minuten haben sich von einem Premium-Novum zur Basiserwartung entwickelt, während Social-Commerce-Verknüpfungen Unterhaltungsstreams in hochfrequente Transaktionen mit marginalen Marketingkosten umwandeln. Wettbewerbstaktiken drehen sich weiterhin um subventionsfinanzierte Nutzerakquise, doch führende Betreiber schwenken auf vertikale Integration und autonome Logistik um, um Margen zu schützen. Regulierungsbehörden erhöhen gleichzeitig den Kostenboden durch Schutzmaßnahmen für Gig-Arbeiter, Datenlokalisierungsvorschriften und Verbote von Einwegplastik, was eine Neubewertung langjähriger Wachstumsannahmen erzwingt.
Wichtigste Erkenntnisse des Berichts
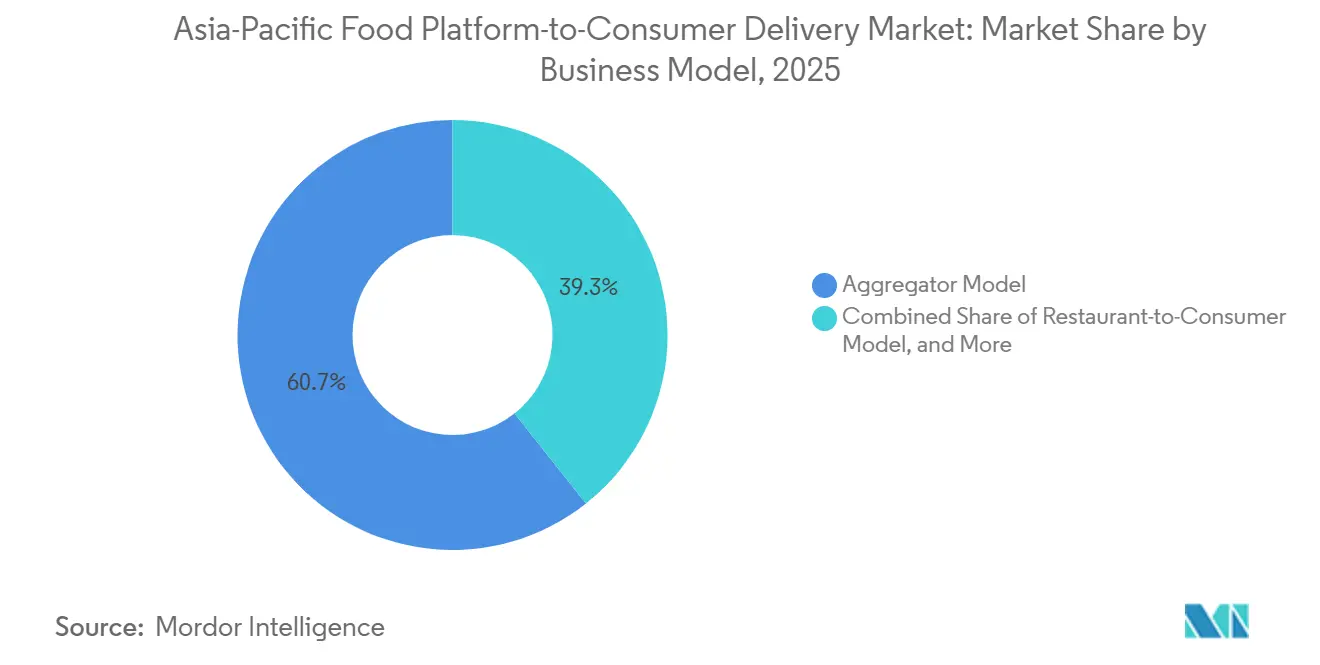
- Nach Geschäftsmodell führte das Aggregator-Format im Jahr 2025 mit einem Umsatzanteil von 60,66 %; Hybrid- und Cloud-Küchen-Eigenplattformen entwickeln sich bis 2031 mit einem CAGR von 9,40 %.
- Nach Geografie erfasste China im Jahr 2025 54,48 % des Marktanteils des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung, während Indonesien bis 2031 voraussichtlich mit einem CAGR von 8,10 % expandieren wird.
- Nach Bestellplattform entfielen im Jahr 2025 82,55 % der Bestellungen auf mobile Apps, die bis 2031 mit einem CAGR von 8,80 % wachsen.
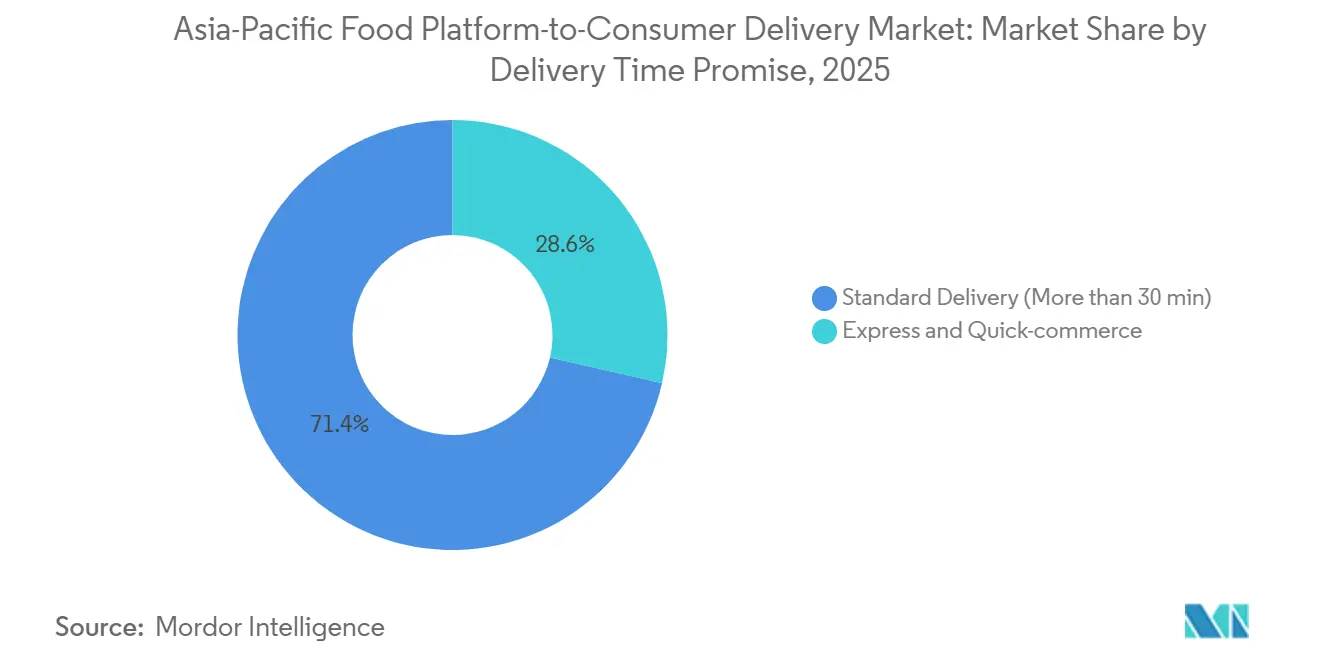
- Nach Lieferzeitversprechen repräsentierte die Express-Lieferung im Jahr 2025 28,6 % der Bestellungen und wächst mit einem CAGR von 8,6 %, was die Standardlieferung übertrifft.
- Nach Verbrauchersegment hielten Haushaltsnutzer im Jahr 2025 einen Volumenanteil von 71,05 %; das Studentensegment verzeichnet bis 2031 den schnellsten CAGR von 8,50 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Dark-Kitchen- Netzwerke ermöglichen Lieferungen in weniger als 30 Minuten | +2.8% | Indien, Indonesien, Städte der Klasse 2 und 3 in China | Mittelfristig (2–4 Jahre) |
| Social-Commerce- Verschenken von Lebensmittelbestellungen während Live-Stream-Events | +1.9% | China, Südkorea, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Explosives Smartphone-Wachstum in Städten der Klasse 2 und 3 im asiatisch-pazifischen Raum | +1.6% | Indien, Indonesien, Vietnam, Philippinen | Langfristig (≥ 4 Jahre) |
| Rabattgetriebene Nutzerakquisitionskämpfe unter Super-Apps | +1.2% | Die meisten Märkte im asiatisch-pazifischen Raum, insbesondere Indien und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Erschwinglichkeit von 4G/5G-Datentarifen | +1.40% | Indien, Indonesien, Vietnam, Philippinen | Langfristig (≥ 4 Jahre) |
| Schnelle urbane Lebensstiländerungen bei Millennials | +1.70% | China, Indien, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dark-Kitchen-Netzwerke ermöglichen Lieferungen in weniger als 30 Minuten
Cloud-Küchen haben sich zur Infrastrukturgrundlage entwickelt, die Lieferungen unter 30 Minuten wirtschaftlich tragfähig macht. Rebel Foods betreibt 450 Einrichtungen und sicherte sich 2024 USD 210 Millionen von KKR für die Expansion nach Indonesien und in den Nahen Osten, was das institutionelle Vertrauen in anlagenleichte Netzwerke signalisiert, die näher an der Nachfrage positioniert sind. Hangry sammelte USD 10,5 Millionen ein, um sekundäre indonesische Städte zu erschließen, in denen die traditionelle Restaurantdichte gering ist, und demonstriert damit die Arbitragemöglichkeit in unterversorgten Standorten. In China hat Meituan 500 autonome Fahrzeuge eingesetzt, die täglich jeweils 20 Bestellungen abwickeln und die Kosten der letzten Meile um 30 % senken. Durch die Entkopplung von Produktion und Gastraum ermöglichen Dark Kitchens den Plattformen eine dynamische Neupositionierung des Angebots, die Komprimierung der Lieferradien und die Erfüllung steigender Serviceniveaus ohne Abhängigkeit von der Compliance der Partner. Das Modell findet den stärksten Anklang in Clustern der Klasse 2 und 3, wo die Smartphone-Nutzung zunimmt, aber stationäre Optionen hinterherhinken.
Social-Commerce-Verschenken von Lebensmittelbestellungen während Live-Stream-Events
Live-Stream-Einzelhandel generierte im Jahr 2024 in China einen GMV von USD 807 Milliarden, wobei Lebensmittel und Getränke nach Volumen den zweiten Platz belegten. Die Integration von Ele.me mit Taobao Live im Jahr 2025 ermöglichte es Influencern, während der Übertragung Rabattcodes einzuspielen, was die Neunutzerzuwächse während Kampagnenfenstern um 40 % steigerte.[1]Alibaba Group, "Aktualisierung der Taobao-Live-Händler-Tools 2025," alibaba.com Südkoreas Baemin spiegelte die Funktion über Naver Live wider und ermöglichte es Moderatoren, Mahlzeitenpakete zusammenzustellen, die mit einem einzigen Klick einlösbar sind. Social Gifting verwandelt Unterhaltung in reibungslosen Checkout und verlagert Marketingbudgets von bezahlter Suche hin zu Influencer-Ökosystemen, die höhere Konversionsraten zu geringeren Kosten liefern. Da Zuschauer Gutscheine als Erlebnisgeschenke betrachten, liegen die durchschnittlichen Bestellwerte 12–15 % über dem Plattformdurchschnitt, was die Rentabilität der Taktik unterstreicht.
Explosives Smartphone-Wachstum in Städten der Klasse 2 und 3 im asiatisch-pazifischen Raum
Der Smartphone-Besitz in indischen Städten der Klasse 2 und 3 erreichte im Jahr 2025 68 %, gegenüber 52 % zwei Jahre zuvor, angetrieben durch Geräte unter USD 150 und günstigere Datentarife. Indonesien erreichte in Sekundärstädten eine Durchdringung von 71 %,[2]Telecom Regulatory Authority of India, "The Indian Telecom Services Performance Indicators October-December 2025," trai.gov.in unterstützt durch subventionierte 4G-Expansion. Swiggy gab bekannt, dass 38 % des Bruttobestellwerts im dritten Quartal des Geschäftsjahres 2025 aus diesen Hinterland-Zonen stammten, ein Anstieg um 10 Prozentpunkte in zwei Jahren. Zomato verzeichnete in Städten der Klasse 2 einen Anstieg der Bestellhäufigkeit um 22 % im Jahresvergleich, sobald die Lieferzeiten unter 40 Minuten fielen. Das Zusammenspiel von erschwinglichen Geräten, zuverlässiger Netzabdeckung und expandierenden Dark-Kitchen-Netzwerken erweitert die gesamte adressierbare Basis außerhalb von Megastädten schneller und verlagert die Plattformwachstumsstrategien hin zu neuen regionalen Einzugsgebieten.
Rabattgetriebene Nutzerakquisitionskämpfe unter Super-Apps
Super-Apps setzen Lebensmittellieferung als Einstieg in höhermargige Fintech- und Mobilitätsdienste ein. Grabs Liefersegment erzielte im dritten Quartal 2024 einen Umsatz von USD 664 Millionen, blieb jedoch verlustbringend, während die Finanzsparte einen operativen Gewinn von USD 93 Millionen auswies, was eine bewusste Quersubventionierung unterstreicht. GoTo buchte im dritten Quartal 2024 einen GMV von USD 3,9 Milliarden, meldete jedoch nach 50 %-Rabatten zur Verteidigung des indonesischen Marktanteils einen operativen Verlust von USD 87 Millionen. Meituans Vertriebs- und Marketingaufwand stieg im Jahresvergleich um 18 %, obwohl das Bestellwachstum stagnierte, was auf geringe Wechselkosten und fragile Kundentreue hindeutet. Wettbewerbsparität erzwingt dauerhafte Subventionen, und kein etablierter Anbieter kann sich einseitig zurückziehen, ohne Volumen abzugeben. Der Kreislauf erodiert die Stückmargen und veranlasst die Suche nach alternativen Umsatzhebeln wie eigenen Küchen und Logistikautomatisierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Regulierung der Fahrergehälter und Sozialversicherungskosten | -1.4% | Singapur, Malaysia, Indien, China | Mittelfristig (2–4 Jahre) |
| Schwache Stückökonomie inmitten von Subventionskriegen | -1.1% | Regionweit, am stärksten in Indien und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Strengere Datenlokalisierungs- und Datenschutzvorschriften | -0.6% | China, Indien, Indonesien, Vietnam | Langfristig (≥ 4 Jahre) |
| ESG-Druck auf Einwegverpackungen | -0.5% | Singapur, Japan, Australien, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Regulierung der Fahrergehälter und Sozialversicherungskosten
Obligatorische Schutzmaßnahmen für Gig-Arbeiter setzen die Arbeitsökonomie neu. Malaysias Gig-Arbeiter-Gesetz von 2025 verpflichtet Plattformen zur Finanzierung von Vorsorge- und Sozialversicherungskonten und fügt monatlich MYR 200–300 (USD 45–67) pro aktivem Fahrer hinzu. Singapurs Plattformarbeitergesetz schreibt Unfallversicherungsschutz und Vertretungsrechte vor und erhöht die Kosten pro Bestellung um 8–10 %. Indiens schrittweise umgesetzter Sozialversicherungskodex ermöglicht es den Bundesstaaten, Gig-Kuriere als Arbeitnehmer einzustufen, was Compliance-Unsicherheit schafft.[3]Ministerium für Arbeit und Beschäftigung der Regierung Indiens, "Umsetzungsstatus des Sozialversicherungskodex," labour.gov.in In China verpflichten provinzielle Durchsetzungsmaßnahmen der Leitlinien von 2023 Plattformen zur Garantie von Mindestlöhnen und Unfallversicherung. Betreiber stehen damit vor einem Margendruck: die Kosten absorbieren, an Restaurants weitergeben oder das Nachfrageelastizitätsrisiko eingehen, indem Verbrauchergebühren erhöht werden.
Schwache Stückökonomie inmitten von Subventionskriegen
Trotz Skalierung bleibt die Rentabilität selten. Swiggys Verlust im zweiten Quartal des Geschäftsjahres 2026 weitete sich auf Rs 1.092 Crore (USD 130 Millionen) aus, obwohl der Bruttobestellwert um 15 % stieg. Delivery Hero erzielte im dritten Quartal 2024 einen Umsatz von EUR 2,9 Milliarden, wies jedoch weiterhin einen bereinigten EBITDA-Verlust von EUR 47 Millionen (USD 50 Millionen) aus. Meituans Kernmarge im lokalen Handel sank auf 20,6 %, da Fahrervergütungen und Restaurantanreize erhöht wurden. Wachsende Bestellhäufigkeit reicht nicht aus, um steigende Marketing- und Compliance-Kosten auszugleichen, was auf eine strukturelle Fragilität in provisionszentrischer Wirtschaft hindeutet. Plattformen reagieren mit einem Schwenk zu Quick-Commerce und Lebensmittelhandel, doch diese Segmente erfordern Frischlagerung und Ausgaben für Dark Stores, was den Break-even-Horizont verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Vertikale Integration gewinnt an Boden
Hybrid- und Cloud-Küchen-Eigenformate expandieren bis 2031 mit einem CAGR von 9,40 %, was fast dem Dreifachen der Wachstumsrate des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung entspricht. Die Aggregator-Struktur hielt im Jahr 2025 noch einen Anteil von 60,66 %, getragen von etablierten Anbietern wie Meituan, Zomato und GrabFood, doch ihre Dominanz schwindet, da Betreiber nach Margen auf Restaurantniveau streben, die einst durch Provisionen verdeckt wurden. Rebel Foods' Kapitalaufnahme von USD 210 Millionen von KKR unterstrich die Überzeugung der Investoren, dass eigene Küchen schneller über Grenzen hinweg skalieren können als Marktplatzlistings. Zomatos Provisionsrate sank von 22 % im Geschäftsjahr 2023 auf 19 % im Geschäftsjahr 2025, nachdem Ketten niedrigere Gebühren forderten, was die schwindende Preissetzungsmacht verdeutlicht. Plattformen reagieren, indem sie Aggregation mit eigenem Angebot verbinden, Spitzennachfrage zu Eigenmarken umleiten und algorithmisches Lastausgleich einsetzen, um Service-Level-Vereinbarungen zu schützen.
Der asiatisch-pazifische Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung priorisiert nun Bestandskontrolle gegenüber Homepage-Traffic. Swiggy Access betreibt 80 Küchen in 15 Städten und füllt Nachfragelücken, wo die Restaurantdichte gering ist. Meituans autonome Lieferwagenflotte komprimiert die Kosten der letzten Meile weiter und ermöglicht es dem Unternehmen, Aktionspreise aufrechtzuerhalten, ohne die Deckungsmarge zu opfern. Restaurant-zu-Verbraucher-Flotten von Domino's und KFC, die im Jahr 2025 gemeinsam rund 15 % Marktanteil hielten, bestätigen, dass direkte Kanäle mit Marktplatzreichweite koexistieren können, wenn Dateneigentum strategisch ist. Der hybride Entwurf balanciert daher Entdeckungsskalierung mit Kostentransparenz und schafft einen verteidigbaren Weg zur Rentabilität.


Nach Bestellplattform: Mobile Apps dominieren und beschleunigen sich
Mobile Anwendungen erfassten im Jahr 2025 82,55 % des Bestellanteils und wachsen mit einem CAGR von 8,80 %. Super-App-Designs, die Lebensmittellieferung in Zahlungen, Lebensmittelhandel und Mitfahrdienste einweben, verlängern die Sitzungsdauer und erhöhen die Cross-Selling-Wahrscheinlichkeit. Grab verzeichnete einen Anstieg der Multi-Service-Nutzung um 28 %, wenn Nutzer Mahlzeiten bestellten, während GoTos Kooperation mit TikTok Shop im Jahr 2024 GoFood-Warenkörbe in Kurzvideostreams einbettet, die täglich 120 Millionen Indonesier ansehen. Der asiatisch-pazifische Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung für mobile Bestellungen wird bis 2031 voraussichtlich USD 900 Milliarden überschreiten, was die zentrale Bedeutung des Kanals unterstreicht.
Website- und Desktop-Abläufe, einst entscheidend für Unternehmens-Catering, sanken im Jahr 2025 auf einen Anteil von 13 %, da mobile Nutzung zum Mainstream wurde. Konversationsschnittstellen machen aufgrund inkonsistenter Spracherkennung in regionalen Dialekten nur 3 % aus. Zomatos WhatsApp-Bestellexperiment zielt auf die 200 Millionen indischen Nutzer ohne dedizierte Lebensmittel-Apps ab und spiegelt einen Randansatz zur Förderung der digitalen Migration wider. Meituans prädiktive Menü-Engine, die die Bestellhäufigkeit um 14 % steigerte, zeigt, dass die mobile Vorherrschaft nun auf datengesteuerter Personalisierung statt auf reiner Bequemlichkeit beruht.
Nach Lieferzeitversprechen: Express-Lieferung gestaltet Erwartungen neu
Express- und Quick-Commerce-Angebote mit Versprechen einer Lieferung unter 30 Minuten entwickeln sich mit einem CAGR von 8,6 % und sind damit das am schnellsten wachsende Teilsegment im asiatisch-pazifischen Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung. Standardfenster beherrschen noch 71 % des Anteils, erodieren jedoch, da Verbraucher sich an sofortige Befriedigung durch nahe gelegene Dark Kitchens gewöhnen. Swiggy Instamart und Zomato Blinkit bieten in dicht besiedelten Stadtteilen 10-Minuten-Lieferung für zubereitete Mahlzeiten an, während BigBasket plant, das Modell über seine 400 Dark Stores zu replizieren.
Der Kompromiss liegt in höherer Fahrerdichte und Küchendurchsatz. Meituan reduzierte die durchschnittliche Lieferzeit im Jahresvergleich von 38 auf 32 Minuten, doch die Arbeitskosten pro Bestellung stiegen aufgrund von Spitzenboni um 12 %. Reliance Industries wird über JioMart in den Quick-Commerce eintreten und eine 15-Minuten-Lieferung in 20 indischen Städten anstreben, was zeigt, wie Konglomerate Geschwindigkeit als wichtigsten Disruptor betrachten. Folglich müssen Plattformen Kapitalausgaben in Mikro-Fulfillment-Hubs gegen eine potenzielle Kannibalisierung langsamerer, aber höhermargiger Standardlieferungen abwägen.
Nach Verbrauchersegment: Studenten treiben inkrementelles Wachstum
Haushalte trugen 2025 71 % des Volumens bei, was eine tiefe Durchdringung bei Familiengästen widerspiegelt, doch das Wachstum verlangsamt sich, da die Sättigung in Metropolen naht. Studenten hingegen expandieren mit einem CAGR von 8,50 % und liefern überproportionale Bestellhäufigkeit trotz niedrigerer Ticketgrößen. GrabStudent bietet nach 22 Uhr und bei Campus-Abholung 30 % Rabatt und steigerte die Studentenbestellzahlen in Malaysia um 45 %. GoFoods Ratenzahlungsfunktion reduzierte den Warenkorbabbruch indonesischer Studenten um 22 % und beweist, dass Ratenzahlungsbedingungen eingeschränkte Geldbörsen erschließen können.
Die Büro- und Unternehmensnachfrage mit einem Anteil von 18 % im Jahr 2025 profitiert davon, dass Unternehmen Kantinenprogramme auslagern, um die Flexibilität zu verbessern. Zomato for Enterprise liefert bereits 12 % des Unternehmensumsatzes, und Swiggy Corporate treibt den durchschnittlichen Bestellwert 35 % über die individuelle Ausgabe. Dennoch signalisiert der Marktanteilsgewinn des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung unter Studenten, dass der Lifetime Value durch frühzeitige Gewohnheitsbildung entsteht, was jugendorientierte Promotionen zu einem strategischen Gebot macht.
Geografische Analyse
China dominierte im Jahr 2025 mit einem Marktanteil von 54,48 % im asiatisch-pazifischen Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung, doch das Wachstum verlangsamt sich, da die städtische Durchdringung 85 % übersteigt. Meituan und Ele.me dringen nun in Städte der Klasse 3 und ländliche Kreise vor, wo die Smartphone-Abdeckung auf 68 % verbessert wurde. Meituans 360.000 Drohnenlieferungen in Shenzhen demonstrieren Logistikversuche, die die Kosten der letzten Meile im ländlichen Raum um 30 % senken können. Datenlokalisierungsvorschriften gemäß dem Gesetz zum Schutz personenbezogener Informationen von 2025 erhöhen den Compliance-Aufwand für ausländische Marktteilnehmer und stärken inländische Platzhirsche.
Indonesien beansprucht das schnellste Wachstum der Region. GoFoods TikTok-Integration verbindet soziale Feeds mit Lebensmittelbestellungen und ermöglicht Impulskäufe innerhalb von Unterhaltungssessions. GrabFood hält 54 % Marktanteil, sieht sich jedoch aggressiven Rabatten von ShopeeFood gegenüber, das E-Commerce-Wallets quernutzt. Die Smartphone-Nutzung in sekundären indonesischen Städten stieg unter staatlich geförderten 4G-Subventionen auf 71 % und erweitert den Verbrauchertrichter. Gleichzeitig verschärfte BPOM im Jahr 2024 die Küchenhygieneanforderungen und verpflichtete Plattformen, Lieferantenzertifizierungen vor dem Onboarding zu überprüfen.
Indien, Japan, Südkorea, Australien und der breitere Südostasien-Block machten zusammen mehr als 40 % des Wertes von 2025 aus. Indien ist der zweitgrößte Markt, wobei Zomato durch Blinkit Quick-Commerce erstmals Rentabilität erzielte und Swiggy USD 1,2 Milliarden für die Expansion von Dark Kitchens aufnahm. Japans Landschaft bleibt fragmentiert, da Uber Eats und Demae-can ihren Marktanteil unter strengen Liefergebührenobergrenzen verteidigen. Südkoreas Baemin hält 60 % Marktanteil, sieht sich jedoch dem Logistikvorteil von Coupang Eats gegenüber. In Australien hinterließ Deliveroos Rückzug im Jahr 2022 DoorDash, Uber Eats und Menulog im Kampf in einem stagnierenden Wachstumsumfeld, in dem Rentabilität schwer erreichbar bleibt.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Raum wird in Bezug auf Preisverhalten, Plattformwettbewerb und Arbeitnehmerschutz strenger, was die Compliance- und Betriebskostenuntergrenzen für Lebensmittellieferungsmarktplätze erhöht. In China ist die State Administration for Market Regulation (SAMR) im Jahr 2026 gegen Subventionsmissbrauch vorgegangen, unter anderem durch den Entwurf von Vorschriften, die langfristige Großsubventionen und Verkäufe unter Kosten verbieten, die die Marktordnung stören, zusammen mit Durchsetzungsmaßnahmen im Zusammenhang mit Lizenzierung und Betrieb. Auch in Korea ist die Wettbewerbsprüfung aktiv, wo die Korea Fair Trade Commission angebliches Verhalten im Stil der Meistbegünstigung und damit verbundene Plattformpraktiken großer Betreiber wie Baemin und Coupang Eats geprüft hat, während Gesetzgeber über Gebührenobergrenzen für Lieferdienst-Apps debattieren.
Die grenzüberschreitende Aufsicht und die Überwachung der Marktstruktur nehmen parallel zur Konsolidierung und zu Fragen der ausländischen Beteiligung zu. In Taiwan prüft die Fair Trade Commission seit Juli 2026 den vorgeschlagenen Zusammenschluss von Grab und foodpanda Taiwan, begleitet von paralleler Prüfung durch andere Regierungsstellen und öffentlichen Bedenken hinsichtlich Wettbewerb und Arbeitnehmerrechten. In Thailand hat das Department of Business Development mehrere Lebensmittellieferungs-Apps auf mögliche Verstöße gegen den Foreign Business Act untersucht, mit Schwerpunkt auf Eigentumsstrukturen und Nominee-Vereinbarungen, was auf eine fortgesetzte Prüfung von Markteintrittsmodellen und Unternehmensstrukturierung für Plattformen und ihre lokalen Betriebseinheiten hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Versorgung durch Restaurants und Cloud-Küchen, die Nachfragegenerierung der Plattform über Apps und Super-App-Einstiegspunkte, Zahlungsabwicklung, Dispositions- und Routenoptimierung, Last-Mile-Zustellung (Fahrer und aufkommende autonome Systeme) sowie Nachbestellservice (Rückerstattungen, Kundensupport sowie Sicherheits- und Compliance-Workflows). Da Express-Zustellung an Bedeutung gewinnt, verstärken Plattformen die Kontrolle über zentrale Phasen, einschließlich eigener oder von Partnern verwalteter Dark Kitchens zur Reduzierung der Schwankungen bei der Zubereitungszeit, einer dichteren Fahrerabdeckung und Automatisierungsbemühungen zur Verbesserung der Wirtschaftlichkeit pro Einheit, während die Anforderungen an die Arbeitskonformität steigen.
Die Konsolidierung rückt auch Übergangsdienstleistungen und operative Kontinuität in den Vordergrund. Die Vereinbarung von Grab zur Übernahme des foodpanda-Lieferdienstgeschäfts von Delivery Hero SE in Taiwan umfasst eine Support Services Agreement, die den Übergang von Delivery Hero zu Grab unterstützen soll, was die Bedeutung von Datensystemen, Onboarding-Tools für Händler, Fahrerbetrieb und Kundenservice-Prozessen innerhalb der Wertschöpfungskette unterstreicht. Der regulatorische Druck auf Subventionen und die Einstufung von Arbeitskräften in der Gig-Economy komprimiert die Margen weiter und verschiebt die Plattformausgaben von Anreizen zu Effizienzhebeln wie Dispositionsoptimierung, Sicherheitsprogrammen und einer höheren Auslastung von Küchen- und Zustellressourcen.
Wettbewerbslandschaft
Der asiatisch-pazifische Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung ist durch moderate Konzentration gekennzeichnet, wobei die fünf größten Akteure – Meituan, Ele.me, GrabFood, Zomato und Swiggy – im Jahr 2025 rund 65 % des GMV kontrollierten. Jeder genießt Dominanz nur in seinem Heimatmarkt, was zu einem Flickenteppich lokalisierter Oligopole führt. Die Wettbewerbsintensität wird durch Subventionsschleifen, schnelle Funktionsimitation und Super-App-Hebelwirkung erhöht, die Mahlzeiten als Kundenakquisitionshaken für höhermargige Dienste behandelt. Meituans autonome Fahrzeuge und Drohneneinsätze senken die Kosten der letzten Meile und verteidigen den städtischen Marktanteil gegen Douyins aufkeimenden Lieferdienst. Zomatos Blinkit-Schwenk unterstreicht den branchenweiten Schritt hin zu Bestandseigentum und schnelleren Zyklen.
Disruptoren entstehen an den Rändern des Ökosystems. Douyin und TikTok Shop versehen kaufbare Videos mit Ein-Klick-Mahlzeitengutscheinen und erzielen Konversionsraten, mit denen traditionelle Apps kaum mithalten können. Reliance Industries plant bis 2026 einen Quick-Commerce-Rollout über JioMart in 20 indischen Metropolen, unterstützt durch Kapitalausgaben von USD 500 Millionen. Plattformen konvergieren auf drei Imperative: mehr Dienste bündeln, um den Lifetime Value zu steigern, in Dark Kitchens für Versorgungssicherheit investieren und KI-Personalisierung einsetzen, um die Häufigkeit zu steigern. Eine Gefangenendilemma-Landschaft besteht jedoch weiterhin, in der das Lockern von Rabatten sofortigen Marktanteilsverlust riskiert und dünne Margen trotz Skalierung verlängert.
Marktführer im asiatisch-pazifischen Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung
Meituan Inc.
ELEME Inc (Alibaba)
Grab Holdings Inc.
Delivery Hero SE
Foodpanda GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Konsolidierung und grenzüberschreitende Expansion schaffen Raum für Betreiber, die Händlernetzwerke, Dispositionssysteme und Compliance-Workflows in großem Maßstab integrieren können. Grab gab eine Vereinbarung zur Übernahme des foodpanda-Lieferdienstgeschäfts von Delivery Hero SE in Taiwan für 600,00 Millionen USD bekannt, wodurch Taiwan zum neunten Markt von Grab wird und den ersten Markteintritt außerhalb Südostasiens darstellt. Da die Transaktion einer regulatorischen Prüfung unterliegt, zeigt sie auf, wo Integrationsarbeit in Ostasien die Netzwerkdichte, Preisdisziplin und Servicezuverlässigkeit durch Plattformintegration und operative Playbooks verbessern kann.
Die regulatorische Verschärfung in Bezug auf Subventionsmissbrauch und Plattformpraktiken verschiebt die Chancen hin zu effizienzgetriebenem Wachstum statt anreizgetriebener Expansion. In China erhöhen SAMR-Maßnahmen und Regelungsentwürfe zur Eindämmung langfristiger Großsubventionen und Verkäufe unter Kosten den Wert von Automatisierung, intelligenterer Routenplanung und operativen Kontrollen, die die Kosten pro Bestellung senken, ohne auf Rabatte angewiesen zu sein. Gleichzeitig erhöhen anhaltende Wettbewerbs- und Gebührenpolitik-Debatten in Korea sowie die Prüfung der Eigentumsstrukturen in Thailand die Prämie auf konforme Markteintrittsstrukturen, transparente Händlerbedingungen sowie Programme für Arbeitssicherheit und -unterstützung, die dazu beitragen, das Serviceniveau zu schützen, während sich Arbeitnehmerschutz und Durchsetzung intensivieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Meituan startet Pilotprogramm für Fahrersicherheit Deng Deng Ting Biao in Suzhou mit Datenintegration. Die Initiative verbessert die Zuverlässigkeit der Zustellung und ermöglicht eine datengestützte Optimierung der Logistiknetzwerke.
- März 2026: Grab Holdings Inc. übernimmt das foodpanda-Lieferdienstgeschäft von Delivery Hero SE in Taiwan für 600,00 Millionen USD in bar. Der Schritt stärkt die regionale Präsenz und die Wettbewerbsposition von Grab in Ostasien, mit potenziellen Preis- und Integrationseffekten auf die Margen.
- März 2026: Delivery Hero SE verkauft das Lebensmittellieferungsgeschäft in Taiwan an Grab für 600,00 Millionen USD. Die Veräußerung stärkt die Bilanz und beschleunigt die regionale Konsolidierung mit Grab.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Mahlzeiten und zubereiteten Lebensmitteln, die über digitale Plattformen bestellt und an Endverbraucher im asiatisch-pazifischen Raum geliefert werden, einschließlich plattformgestützter Bestellungen, Disposition und Last-Mile-Zustellungsprozesse.
Umfangsausschlüsse: Wir schließen den offline erfolgenden Take-away- und Vor-Ort-Konsum aus, der nicht über eine Plattform bestellt wird, sowie reine Lebensmitteleinzelhandelskörbe und andere nicht zubereitete Warenkörbe.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- Aggregator-Modell
- Restaurant-zu-Verbraucher-Modell
- Hybrid / Cloud-Küchen-Eigenmodell
- Nach Bestellplattform
- Mobile App
- Website / Desktop
- Konversationsbasiert (Chatbot / Anruf)
- Nach Lieferzeitversprechen
- Standardlieferung (über 30 Minuten)
- Express / Q-Commerce (≤ 30 Minuten)
- Nach Verbrauchersegment
- Haushaltsnutzer
- Büro / Unternehmen
- Studenten
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um den Nachfragepool für gelieferte Mahlzeitenanlässe abzubilden und einheitliche Definitionen dafür festzulegen, was in jedem Land als Plattform-zu-Verbraucher-Lieferung gilt. Wir stützten uns auf öffentliche Datensätze und Referenzen wie nationale Statistikbehörden für Konsum- und Haushaltsausgaben, Veröffentlichungen der Zentralbanken zu Inflation und Wechselkursen, Zoll- oder Handelsportale für ausgewählte Bewegungen verpackter Lebensmittel, soweit relevant, sowie Branchenpublikationen von Verbänden aus Gastronomie und Restaurantwesen.
Wir haben zudem Unternehmensmeldungen, Investorenpräsentationen, Transkripte von Ergebniskonferenzen und seriöse Presseberichterstattung geprüft, um Veränderungen bei der Bestellhäufigkeit, Gebührenstrukturen und Werbeintensität zu verstehen, die notwendig sind, um Umsatz gegenüber GMV-artiger Berichterstattung zu interpretieren. Zusätzlich nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie eine Patentdatenbank, um Signale rund um Lieferzeitversprechen und Logistikautomatisierung zu erfassen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der landesspezifischen Akzeptanz, der Bestellwerte und der Frage, wie Plattformgebühren, Liefergebühren und Rabatte im ausgewiesenen Wert behandelt werden. Wir sprachen mit Interessenvertretern aus Plattformbetrieb, Restaurantgruppen, Cloud-Küchen-Betreibern, Logistikpartnern und Branchenberatern in den wichtigsten APAC-Märkten, damit Annahmen mit dem aktuellen Geschehen vor Ort abgeglichen werden konnten.
Umfrageergebnisse halfen uns, die Signale der Schreibtischrecherche zur Mischung der Lieferzeitversprechen, zur Konzentration von Bestellungen in Spitzenzeiten und zum Tempo der Veränderungen bei Provisionssätzen und Verbrauchergebühren zu überprüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 12% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 20% | Manager: 60% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Lieferdienstleistungen im Gastronomiebereich anhand landesspezifischer Verbraucherausgabensignale und des plattformgestützten Anteils gelieferter Anlässe rekonstruiert wird, der dann als Wert in USD ausgedrückt wird. Das Modell wird anschließend durch selektive Bottom-up-Prüfungen bestätigt, etwa durch den durchschnittlichen Bestellwert einer Stichprobe multipliziert mit geschätzten Bestellvolumina, sowie Kanalprüfungen der Provisions- und Liefergebührenspannen, wobei Abweichungen korrigiert werden, wenn die beiden Betrachtungen über vertretbare Grenzen hinaus voneinander abweichen.
Zu den wichtigsten Eingaben (beispielhaft) gehören die Durchdringung aktiver Nutzer nach Land, die Bestellhäufigkeit pro aktivem Nutzer, die Entwicklung des durchschnittlichen Bestellwerts, die Mischung der Lieferzeitversprechen (einschließlich Angeboten unter 30 Minuten) und die Rabattintensität, die den realisierten Wert beeinflusst. Wir verfolgen zudem Inflation, den Zeitpunkt der Währungsumrechnung und Änderungen der Gebührenstrukturen, damit der ausgewiesene Marktwert nicht überhöht wird, wenn Werbeaktionen zunehmen.
Für die Prognose wenden wir eine Szenarioanalyse an, unterstützt durch kurze Zeitreihenglättung für Landestrends, und die zukunftsgerichteten Treiber werden anhand von Interview-Feedback zu Verbrauchervertrauen, regulatorischen Veränderungen, die die Kosten der Gig-Zustellung betreffen, und der erwarteten Normalisierung des subventionsgetriebenen Wachstums angepasst. Besteht für eine kleinere Region eine Datenlücke, verwenden wir Proxy-Indikatoren aus vergleichbaren Märkten und überprüfen anschließend die implizite Bestellwirtschaftlichkeit erneut mit Expertenfeedback, bevor die Schätzung festgelegt wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich Konsistenzprüfungen zwischen implizierten Bestellvolumina, implizierter Wirtschaftlichkeit pro Bestellung und öffentlichen Indikatoren wie der Ausgabenrichtung im Gastronomiebereich. Ausreißer werden überprüft, und wenn eine Zahl mit beobachteten Gebühren- oder Rabattmustern nicht übereinstimmt, werden die Annahmen überarbeitet und, falls erforderlich, Gespräche mit relevanten Experten erneut aufgenommen.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Landesannahmen, Währungsbehandlung und Wachstumstreiber hinterfragt und abgestimmt werden. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen wie regulatorischen Gebührenänderungen, starken Inflationsschwankungen oder Sprungveränderungen bei der Plattformpreisgestaltung. Vor der Auslieferung führen wir eine erneute Prüfung durch, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße des Mordor Intelligence Asien-Pazifik-Marktes für Plattform-zu-Verbraucher-Lieferung von Lebensmitteln im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Plattform-zu-Verbraucher-Lieferung von Lebensmitteln im APAC-Raum können weit voneinander abweichen, da der Umfang nicht immer einheitlich definiert wird und die Wertmetrik oft vermischt wird (GMV versus Nettoumsatz sowie die Behandlung von Rabatten). Unterschiede zeigen sich auch, wenn Unternehmen die Landeswährung zu unterschiedlichen Zeitpunkten umrechnen oder wenn ihre Länderabdeckung stark auf eine Subregion ausgerichtet ist.
Einige Schätzungen tendieren dazu, die Lebensmittellieferung im Gastronomiebereich als Kanalzahl zu betrachten und können offline aufgegebene Telefonbestellungen, direkte Restaurantlieferungen und sogar breitere Take-away-Aktivitäten vermischen. Bei Mordor Intelligence wird der Marktwert nur dann gezählt, wenn die Bestellung über eine digitale Plattform aufgegeben und an den Verbraucher ausgeliefert wird, wobei die Landesgesamtwerte vor der Zusammenführung anhand von Annahmen zu Bestellwert und -häufigkeit überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,69 Billionen USD (2025) | |
| Fachzeitschrift A | 303,00 Milliarden USD (2025) | Diese Zahl bildet die Lebensmittellieferung im Gastronomiebereich im asiatisch-pazifischen Raum als Kanal ab und erfasst den plattformgestützten Bestellwert möglicherweise nicht vollständig, zudem wird nicht klargestellt, ob der Wert netto von Rabatten und Plattformgebühren ausgewiesen wird. |
| Branchenbericht B | 19,30 Milliarden USD (2024) | Diese Zahl beschränkt sich auf Südostasien und wird typischerweise als Plattform-GMV für diese Subregion dargestellt, weshalb sie nicht mit einer APAC-weiten Zusammenführung vergleichbar ist und je nach Länderabdeckung und Zeitpunkt der Währungsumrechnung niedriger ausfallen kann. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch die geografische Abdeckung und die Definition des als Lieferwert gezählten Betrags erklärt wird, und nicht durch geringe rechnerische Unterschiede. Indem das Modell an klare, bestellgetriebene Variablen gebunden bleibt und dieselben Einschlussregeln über alle APAC-Länder hinweg angewendet werden, bleibt die endgültige Zahl nachvollziehbar und leichter reproduzierbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Markt für Lebensmittel-Plattform-zu-Verbraucher-Lieferung im Jahr 2026?
Die Größe des asiatisch-pazifischen Marktes für Lebensmittel-Plattform-zu-Verbraucher-Lieferung erreichte im Jahr 2026 USD 0,75 Billionen.
Welche Wachstumsrate wird für den Sektor bis 2031 prognostiziert?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 7,76 % expandieren.
Welche Geografie wächst am schnellsten?
Indonesien entwickelt sich mit einem CAGR von 8,10 %, dem höchsten unter den wichtigsten regionalen Volkswirtschaften.
Welches Lieferzeitversprechen-Segment expandiert am schnellsten?
Express- und Quick-Commerce-Bestellungen unter 30 Minuten wachsen mit einem CAGR von 8,6 %.
Warum investieren Plattformen in Dark Kitchens?
Eigene Küchen positionieren Bestände näher an der Nachfrage, verringern die Abhängigkeit von Immobilien und ermöglichen Lieferungen unter 30 Minuten.
Welche wichtige Regulierung erhöht die Kosten für Plattformen der Gig-Economy?
Neue Sozialversicherungsvorschriften wie Singapurs Plattformarbeitergesetz und Malaysias Gig-Arbeiter-Gesetz erhöhen die Arbeitskosten pro Bestellung.
Seite zuletzt aktualisiert am:



