
Taille et parts du marché européen de la livraison de courses en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
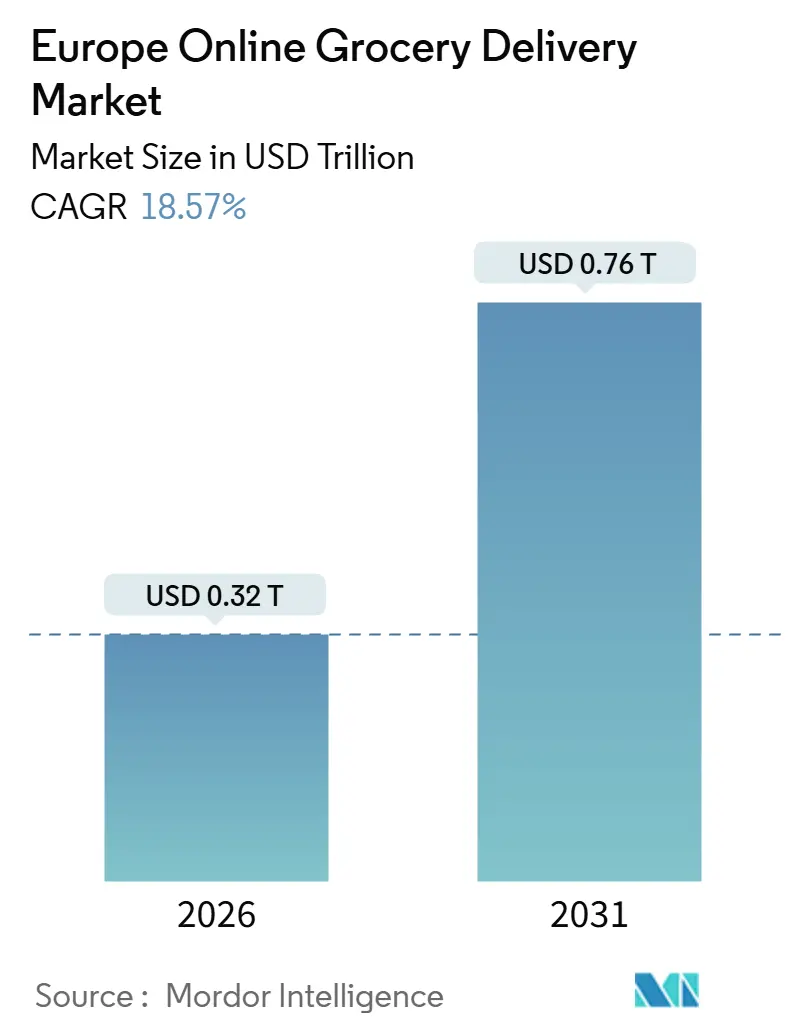
| Taille du Marché (2026) | 0.32 Trillions de dollars américains |
| Taille du Marché (2031) | 0.76 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 18.57 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la livraison de courses en ligne par Mordor Intelligence
La taille du marché européen de la livraison de courses en ligne est évaluée à 0,32 billion USD en 2026 et devrait atteindre 0,76 billion USD d'ici 2031, reflétant un TCAC de 18,57 % sur la période de prévision. La dynamique est portée par des épiciers omnicanaux qui transforment leurs parcs de magasins en centres de micro-préparation des commandes, par une réallocation disciplinée du capital de la part des spécialistes du commerce rapide encore en activité, et par le déploiement rapide de moteurs de monétisation des médias de détail. La livraison programmée reste l'épine dorsale du marché européen de la livraison de courses en ligne grâce à une densité d'itinéraires supérieure, tandis que l'exécution instantanée des commandes monte désormais en puissance dans les centres urbains denses où les valeurs moyennes des paniers justifient des frais plus élevés. Les investissements dans l'automatisation de la chaîne du froid réduisent l'écart de qualité entre les produits frais préparés en magasin et ceux préparés en ligne, élargissant davantage l'audience adressable. La surperformance au niveau des pays est davantage marquée en Espagne, où la numérisation tardive et les segments de consommateurs privilégiant le mobile poussent le marché européen de la livraison de courses en ligne vers le grand public.
Principaux enseignements du rapport
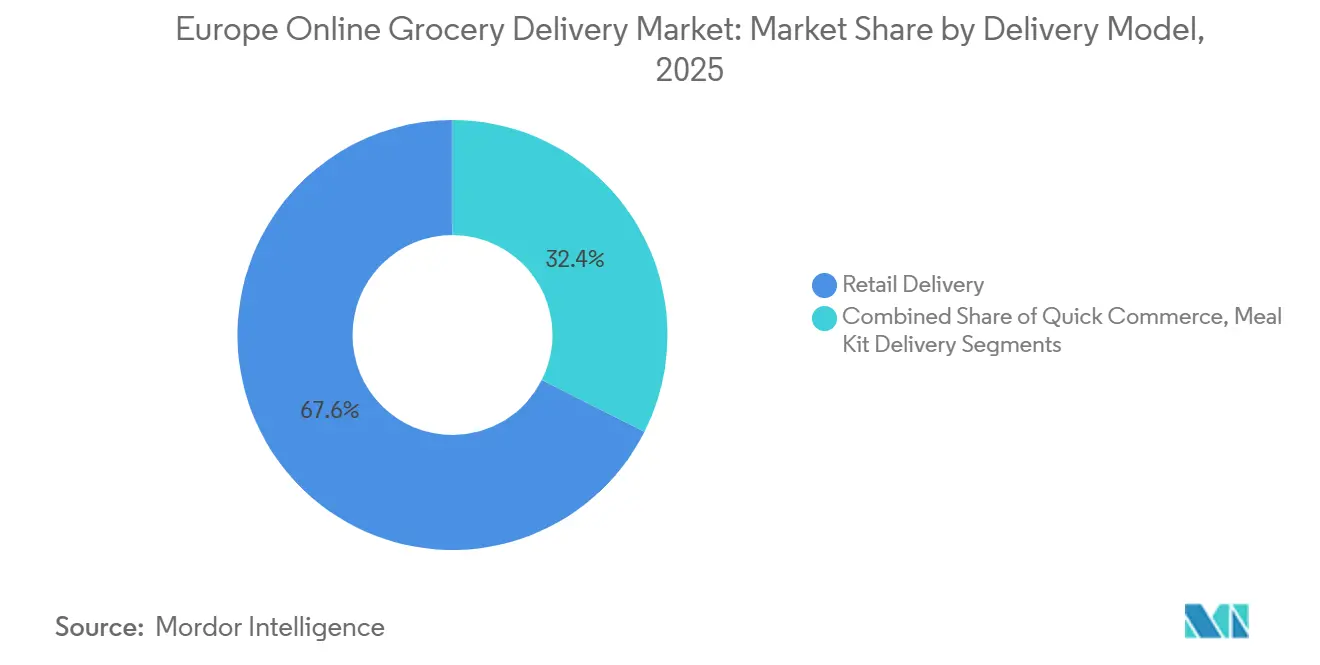
- Par modèle de livraison, la livraison en commerce de détail a représenté 67,57 % du chiffre d'affaires en 2025, tandis que le commerce rapide progresse à un TCAC de 19,43 % jusqu'en 2031.
- Par type de plateforme, les opérateurs omnicanaux détenaient 46,32 % du marché européen de la livraison de courses en ligne en 2025, tandis que les plateformes pure player devraient se développer à un TCAC de 19,63 %.
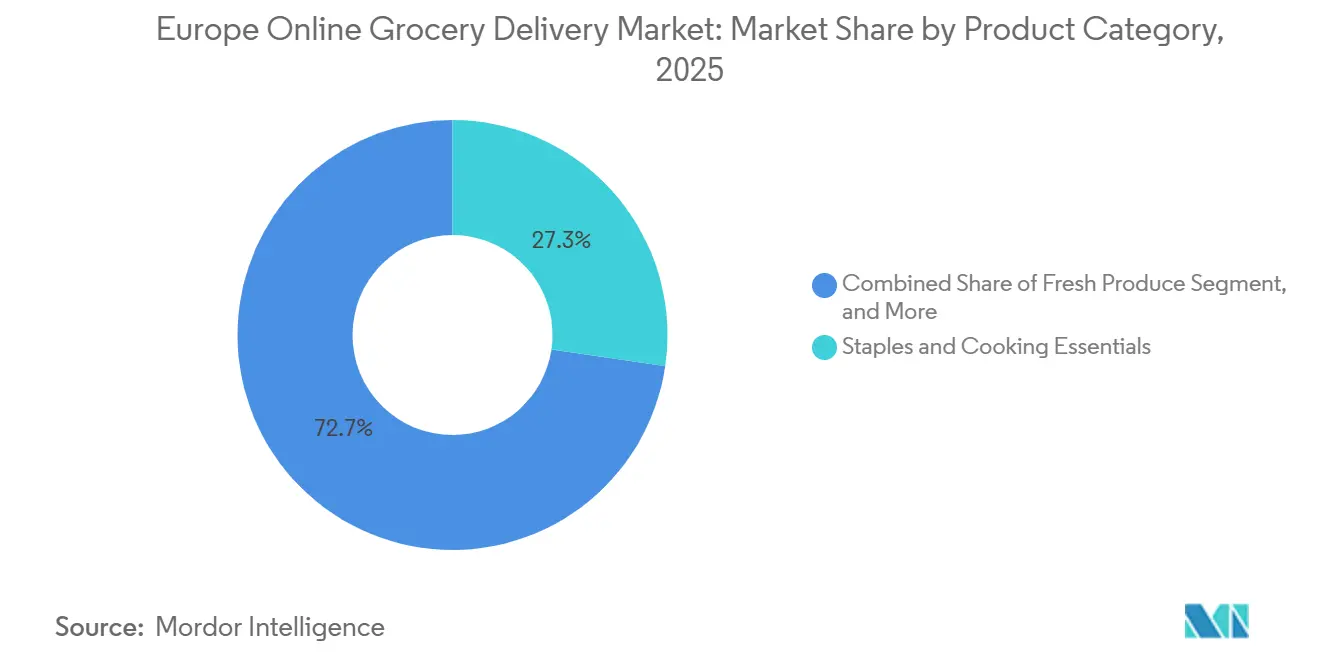
- Par catégorie de produits, les produits de base et les essentiels culinaires ont capté 27,31 % du chiffre d'affaires en 2025 ; les produits frais devraient croître à un TCAC de 20,12 % jusqu'en 2031.
- Par type de livraison, les créneaux programmés représentaient 59,63 % des parts en 2025, et l'exécution instantanée ou à la demande progresse à un TCAC de 19,72 %.
- Par pays, l'Allemagne était en tête avec 21,42 % du chiffre d'affaires régional en 2025, et l'Espagne devrait afficher le TCAC le plus rapide, à 20,04 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Évolution des préférences en matière de mode d'achat vers les canaux numériques | +4.2% | Allemagne, Royaume-Uni, France, Espagne, Italie | Moyen terme (2-4 ans) |
| Accélération de l'infrastructure logistique le jour même à travers l'Europe | +3.8% | Allemagne, Royaume-Uni, Pays-Bas, zones urbaines de France et d'Espagne | Court terme (≤ 2 ans) |
| Intégration des réseaux de médias de détail pour renforcer la rentabilité des plateformes | +3.1% | Royaume-Uni, Allemagne, France, Pays-Bas | Moyen terme (2-4 ans) |
| Expansion des assortiments en ligne sous marque propre par les principaux épiciers | +2.9% | Royaume-Uni, Allemagne, France | Moyen terme (2-4 ans) |
| Personnalisation pilotée par l'IA augmentant la taille des paniers et la fidélisation | +2.7% | Allemagne, Royaume-Uni, France, Pays-Bas | Moyen terme (2-4 ans) |
| Intérêt croissant des investisseurs pour les solutions durables de livraison du dernier kilomètre | +1.9% | Pays-Bas, Allemagne, Royaume-Uni, pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution des préférences en matière de mode d'achat vers les canaux numériques
Les consommateurs privilégiant le mobile traitent désormais les missions d'approvisionnement hebdomadaire et de complément comme un flux numérique unique, fragilisant l'attractivité des visites traditionnelles en magasin. Les épiciers omnicanaux répondent en combinant le click-and-collect, la livraison le jour même et des écosystèmes de fidélité qui récompensent l'engagement multicanal. L'Allemagne et le Royaume-Uni affichent un ralentissement de l'acquisition de nouveaux acheteurs et se tournent vers l'optimisation de la valeur à vie, tandis que l'Espagne et l'Italie sont encore en phase d'acquisition d'utilisateurs. En Europe du Sud, un taux de pénétration des smartphones supérieur à 90 % ouvre la voie à des expériences centrées sur les applications mobiles qui raccourcissent les fenêtres de décision et augmentent la fréquence des commandes. Un engagement numérique plus élevé génère davantage de données, qui alimentent les moteurs de recommandation et améliorent la fidélisation.
Accélération de l'infrastructure logistique le jour même à travers l'Europe
Les centres de micro-préparation des commandes situés à moins de 10 kilomètres des consommateurs expédient désormais les commandes en moins de deux heures, réduisant une promesse de service qui couvrait autrefois des journées entières. L'automatisation porte les cadences de préparation au-delà de 200 unités par heure, permettant aux épiciers de dégager des bénéfices sur des paniers inférieurs à 50 GBP (63 USD).[1]Ocado Group, "Résultats annuels 2025," Ocadogroup.com Les cycles de financement liés à l'infrastructure de livraison le jour même se poursuivent malgré un cycle de capital plus difficile, les investisseurs favorisant des gains de débit tangibles plutôt que des modèles de croissance à tout prix. Les régulateurs ont contraint à la relocalisation des dark stores vers des formats hybrides magasin-entrepôt, mais les opérateurs récupèrent leur marge en appliquant une optimisation des itinéraires par apprentissage automatique qui comprime les livraisons supplémentaires par quart de chauffeur. La livraison rapide migre donc d'une couverture générale vers des corridors urbains sélectifs présentant les cartes thermiques de commandes les plus denses.
Intégration des réseaux de médias de détail pour renforcer la rentabilité des plateformes
Les données acheteurs en première partie sont devenues une classe d'actifs à haut rendement. Les dépenses européennes en médias de détail suivent une trajectoire ascendante marquée, et les enseignes d'épicerie captent une part disproportionnée car les données au niveau du panier permettent une attribution en boucle fermée.[2]Tesco PLC, "Rapport annuel 2025," Tescoplc.com Tesco et Sainsbury's ont chacun lancé des studios publicitaires internes utilisant l'IA générative qui raccourcit les délais de création et démocratise la participation pour les petits fournisseurs. Les revenus médias améliorent l'EBITDA des plateformes de 200 à 400 points de base, réduisant l'écart de rentabilité par rapport aux circuits physiques. L'effet d'échelle renforce encore davantage cet avantage, créant des barrières pour les opérateurs pure player de plus petite taille qui manquent d'audience et de bases d'utilisateurs connectés.
Expansion des assortiments en ligne sous marque propre par les principaux épiciers
Les références sous marque propre s'étendent des essentiels à longue conservation aux formats frais, biologiques et prêts à consommer en ligne. La hausse de la marge brute de 5 à 10 points de pourcentage par rapport aux produits de marque finance une tarification promotionnelle qui fidélise les clients abonnés. Les analyses du linéaire numérique permettent aux épiciers de tester rapidement des micro-assortiments, en retirant les références à faible rotation sans démarques physiques. La stratégie résonne auprès des foyers sensibles à l'inflation qui associent la marque propre à la maîtrise des coûts. Les précurseurs rapportent une accélération des taux de réachat et une plus grande part de portefeuille à mesure que les consommateurs migrent l'ensemble de leurs missions d'approvisionnement vers les marques maison.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés de préparation des commandes et de livraison du dernier kilomètre dans les zones à faible densité | -2.8% | Zones rurales et péri-urbaines d'Espagne, d'Italie, de France, d'Europe de l'Est | Court terme (≤ 2 ans) |
| Sensibilité croissante aux prix dans un contexte de pressions inflationnistes persistantes sur les produits alimentaires | -2.3% | Espagne, Italie, Royaume-Uni, Allemagne | Moyen terme (2-4 ans) |
| Surveillance réglementaire des dark stores et congestion du trafic urbain | -1.9% | France, Pays-Bas, Allemagne | Court terme (≤ 2 ans) |
| Fragmentation des normes de la chaîne du froid affectant la qualité des produits frais | -1.6% | Europe du Sud et Europe de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de préparation des commandes et de livraison du dernier kilomètre dans les zones à faible densité
Une densité de commandes inférieure à 0,8 livraison par kilomètre brise la courbe des coûts, rendant impossible l'absorption des frais de carburant et de main-d'œuvre. Les pionniers du commerce rapide se sont retirés ou ont réduit leur activité après avoir découvert qu'une couverture nationale nécessitait des taux de subvention que les marchés de capitaux ne tolèrent plus.[3]Reuters Staff, "Le commerce rapide européen face à la consolidation et à la réglementation," Reuters.com Les épiciers omnicanaux se couvrent partiellement avec le click-and-collect, mais les pure players doivent imposer des seuils élevés de commande minimale qui freinent la conversion. Les solutions technologiques — routage dynamique et véhicules électriques — atténuent la difficulté sans pouvoir compenser entièrement les poches de demande clairsemées, ce qui limite la part totale adressable du marché européen de la livraison de courses en ligne en dehors des métropoles.
Sensibilité croissante aux prix dans un contexte de pressions inflationnistes persistantes sur les produits alimentaires
Bien que l'inflation alimentaire ait ralenti à 1,5 % en glissement annuel en février 2025, le souvenir des hausses à deux chiffres persiste. Les ménages scrutent désormais les frais de livraison et se rabattent sur les marques propres, réduisant la marge brute des paniers et pesant sur les marges de contribution. Les discounters s'appuient sur un parc de magasins plus important pour subventionner en croisé les coûts du dernier kilomètre, fragilisant les opérateurs qui dépendent exclusivement des frais de service. Les formules d'abonnement offrant la livraison gratuite se multiplient, mais seuls les épiciers disposant d'une grande échelle peuvent absorber l'impact initial sur les revenus. Il en résulte une fuite vers la valeur qui favorise les acteurs établis et écarte les spécialistes aux capitaux insuffisants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de livraison :
les créneaux programmés dominent le volume tandis que le commerce rapide cible les primes urbainesLa livraison en commerce de détail a conservé 67,57 % du chiffre d'affaires de 2025, soulignant l'appétit des consommateurs pour des créneaux prévisibles qui s'accordent aux routines du foyer. Le marché européen de la livraison de courses en ligne enregistre des poids de paniers plus élevés dans ce modèle, ce qui amortit les coûts du dernier kilomètre et améliore la contribution brute de 8 à 12 points de pourcentage par rapport aux formats rapides. Le commerce rapide, en expansion à un TCAC de 19,43 %, restreint son déploiement aux quartiers aisés où les acheteurs paient des suppléments pour la commodité. Les plateformes ayant réduit leur couverture géographique et porté les valeurs moyennes des tickets au-dessus de 25 EUR (28 USD) ont déclaré une économie unitaire positive dès début 2026, validant une stratégie de densité sélective. Les services de kits repas, encore une niche, se concurrencent en associant des recettes à des packs d'ingrédients propriétaires, mais font face à l'empiètement des épiciers qui intègrent des boîtes prêtes à cuisiner dans leurs assortiments principaux.
L'exécution programmée continuera d'ancrer le marché européen de la livraison de courses en ligne à mesure que les moteurs d'itinéraires par IA améliorent l'utilisation des flottes, tandis que la livraison à la demande servira des missions supplémentaires telles que les ingrédients oubliés pour le dîner. Les changements réglementaires, notamment la directive sur le travail via les plateformes, font augmenter les charges salariales des coursiers de jusqu'à 30 %, mais les distributeurs omnicanaux absorbent cela grâce à des réserves de marge multicanales. Les spécialistes du commerce rapide doivent donc maintenir une densité élevée ou céder du terrain à des concurrents plus importants capables de lisser la volatilité sur une base de coûts plus large.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de plateforme :
l'échelle omnicanale rencontre la concentration pure playerLes opérateurs omnicanaux contrôlaient 46,32 % des parts en 2025, monétisant leurs parcs de magasins comme des grilles de micro-préparation des commandes qui réduisent les rayons de livraison et rendent possible un service rentable en moins de trois heures. Leurs combinaisons de revenus transactionnels et de revenus publicitaires améliorent la rentabilité et permettent un réinvestissement régulier dans l'automatisation. Les applications pure player, dont la croissance est attendue à un TCAC de 19,63 %, se concentrent sur un petit ensemble de marchés où des flottes électriques et des empreintes de dark stores existent déjà, limitant ainsi les dépenses et approfondissant l'intimité avec le client. La taille du marché européen de la livraison de courses en ligne pour les pure players reste significative, mais la consolidation comprime le nombre de concurrents.
Les réseaux de médias de détail représentent un avantage structurel. Tesco et Sainsbury's vendent désormais des segments d'audience construits sur le comportement d'achat en temps réel, générant des profits supplémentaires qui rivalisent avec les gains logistiques. Sans une échelle de données comparable, les pure players s'appuient sur des plans d'abonnement et des frais échelonnés. Les observateurs du marché s'attendent à d'autres fusions à mesure que les applications recherchent soit des partenaires omnicanaux, soit une envergure paneuropéenne pour rester pertinentes.
Par catégorie de produits :
les produits frais s'accélèrent à mesure que la fiabilité de la chaîne du froid s'amélioreLes produits de base et les essentiels culinaires ont généré 27,31 % du chiffre d'affaires de 2025, continuant de bénéficier de cycles de réapprovisionnement prévisibles et d'une faible détérioration. Les capteurs IoT et la traçabilité par blockchain maintiennent désormais les excursions de température en dessous de 1,5 %, incitant les acheteurs à essayer pour la première fois les produits frais en ligne. Les transferts de parts qui en résultent positionnent les articles frais comme la catégorie la plus rapide avec un TCAC de 20,12 %, les produits biologiques et les viandes certifiées par leur provenance commandant des primes de prix de 20 à 40 %. Cette évolution élargit les parts du marché européen de la livraison de courses en ligne pour les rayons de produits périssables à haute marge.
L'Europe du Sud et l'Europe de l'Est accusent un retard en raison d'infrastructures fragmentées de la chaîne du froid, mais la pression réglementaire de la stratégie De la ferme à la table de l'UE impose des mises à niveau qui nivelleraient les conditions. Les opérateurs qui contrôlent la logistique de bout en bout, tels qu'Ocado et Rohlik, surpassent les modèles de places de marché qui sous-traitent l'exécution à des coursiers tiers. En conséquence, la valeur moyenne des commandes augmente à mesure que les acheteurs regroupent produits frais et produits ambiants dans un seul ticket.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de livraison :
l'exécution instantanée gagne du terrain dans les zones urbainesLes créneaux programmés ont maintenu 59,63 % des parts en 2025 car ils offrent une productivité de flotte supérieure. Les services instantanés, progressant à un TCAC de 19,72 %, nécessitent au moins 15 commandes par kilomètre carré par heure pour atteindre le seuil de rentabilité, un obstacle atteint par moins de 30 villes européennes. Des outils de répartition améliorés par l'IA intègrent des flux de trafic et de météo en direct pour réduire les temps de cycle, ramenant la livraison moyenne en dessous de 45 minutes dans les marchés principaux. Le marché européen de la livraison de courses en ligne répond avec des propositions hybrides qui promettent des références sélectionnées en moins d'une heure et des paniers complets dans la même journée.
La réglementation accélère l'électrification des flottes, augmentant les dépenses d'investissement initiales mais réduisant les coûts opérationnels sur la durée de vie jusqu'à 40 %. Les pionniers sécurisent l'approvisionnement en fourgonnettes électriques de capacité moyenne et négocient des tarifs de recharge favorables, capturant un avantage de coût qui persiste par rapport aux retardataires. La livraison programmée restera donc dominante, mais les options instantanées définiront la perception de la marque parmi les natifs numériques urbains.
Analyse géographique
Marché de la livraison de courses en ligne en Europe occidentale
L'Allemagne a contribué à hauteur de 21,42 % des ventes de 2025, grâce à des réseaux de magasins denses et à un revenu disponible élevé. La stratégie urbaine de Flink, combinée aux projets de click-and-collect de REWE et d'Edeka, soutient une croissance à deux vitesses où les missions instantanées et les approvisionnements hebdomadaires coexistent. Le Royaume-Uni abrite un écosystème mature avec Tesco, Sainsbury's et Ocado couvrant conjointement plus de 60 % du volume national en ligne. La France ajoute une complexité réglementaire via des restrictions sur les dark stores, ce qui pousse Carrefour à déplacer ses stocks vers des hubs périurbains à un coût en capital plus élevé.
Marché de la livraison de courses en ligne en Europe méridionale et centrale
L'Espagne illustre une accélération en fin de cycle, affichant une projection de CAGR de 20,04 % jusqu'en 2031, alors que le commerce électronique alimentaire progresse depuis moins de 2 % du commerce de détail total. L'expansion dépend de la réduction des lacunes de la chaîne du froid et de l'amélioration de la connectivité rurale. L'Italie conserve un biais en faveur du click-and-collect, les consommateurs privilégiant la proximité des magasins, tandis que les Pays-Bas et la République tchèque démontrent la rentabilité dans les villes de taille moyenne grâce à des modèles exclusivement applicatifs tels que Picnic et Rohlik. Ensemble, ces dynamiques renforcent la mosaïque géographique qui définit le marché européen de la livraison de courses en ligne.
Marché de la livraison de courses en ligne en Allemagne, au Royaume-Uni et en France
L'Allemagne se trouve à l'épicentre du marché européen de la livraison de courses en ligne, associant une forte densité urbaine à des consommateurs disposés à absorber des suppléments de service. Les détaillants s'appuient sur plus de 30 000 magasins comme nœuds de dernier kilomètre, réduisant la distance de livraison moyenne à moins de huit kilomètres. Le Royaume-Uni suit de près, bénéficiant d'une longue tradition de services de supermarché en ligne et de grilles d'automatisation propriétaires atteignant 225 unités par heure. La France subit une pression sur les coûts due aux permis de site obligatoires et aux restrictions de circulation, mais la couverture nationale s'étend à mesure que Carrefour s'associe à des plateformes de mobilité pour équilibrer échelle et conformité.
Marché de la livraison de courses en ligne dans les pays nordiques et en Europe centrale
Le bond numérique de l'Espagne offre le potentiel de hausse le plus clair. Les millennials adeptes du mobile traitent désormais les applications de courses comme leur option par défaut, révélant une opportunité largement inexploitée en Europe méridionale. Cependant, la chaleur estivale intense nécessite des investissements dans des camionnettes réfrigérées et des sacs isothermes, ce qui élève les barrières à l'entrée. La préférence des consommateurs italiens pour des achats fréquents et en petites quantités maintient le click-and-collect dominant, bien que la hausse des prix du carburant incite les ménages à opter pour des paniers consolidés livrés à domicile. Dans les marchés nordiques et d'Europe centrale, les flottes électriques prospèrent grâce à de généreuses subventions vertes et à des zones d'émissions plus strictes, positionnant des opérateurs tels que Picnic en vue d'une expansion de leurs marges.
Marché de la livraison de courses en ligne dans l'UE
L'harmonisation réglementaire au sein de l'UE accélère les objectifs zéro émission et impose une classification plus stricte des travailleurs, ce qui augmente les coûts de main-d'œuvre et de conformité à court terme. Les plateformes disposant de bilans plus solides déploient des véhicules électriques et l'automatisation des micro-entrepôts en avance sur le calendrier, consolidant leur leadership à mesure que les réglementations se renforcent. Les acteurs plus modestes pourraient devoir se concentrer sur des niches régionales ou fusionner avec des opérateurs à grande échelle capables d'amortir les charges réglementaires sur une base de revenus plus large.
Paysage réglementaire
Le marché européen de la livraison de produits d'épicerie en ligne est façonné par des règles au niveau de l'UE qui augmentent les coûts de conformité et de main-d'œuvre tout en améliorant la protection des consommateurs et la responsabilité des plateformes. Un point d'ancrage clé à court terme est la directive relative au travail via plateforme (directive (UE) 2024/2831), qui exige une transposition par les États membres avant le 2 décembre 2026 et introduit une présomption réfragable de statut d'emploi ainsi que des limites sur la gestion automatisée, y compris une supervision humaine obligatoire pour les décisions significatives concernant les comptes.
Du côté de la gouvernance des plateformes, le règlement sur les services numériques (règlement (UE) 2022/2065) fixe des obligations de transparence et de reporting pour les plateformes en ligne, ce qui affecte la manière dont les places de marché et les applications de livraison gèrent les informations destinées aux utilisateurs, le traitement des plaintes et les contrôles de risque. L'interprétation juridique reste également en évolution dans la réglementation connexe de la livraison, y compris l'affaire C-762/25 (Foodinho Srl contre AGCOM) au niveau de l'UE, qui pourrait affecter les obligations d'autorisation et de licence selon la manière dont les services de livraison sont classés dans les cadres existants.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'approvisionnement en produits d'épicerie et la propriété des stocks (détaillants, grossistes et marques), la génération de demande numérique (applications, sites web et placements de retail media), l'exécution des commandes (préparation en magasin, dark stores et micro-fulfillment), le transport longue distance et la gestion de la chaîne du froid, ainsi que la livraison du dernier kilomètre via des flottes détenues en propre, la logistique tierce ou des réseaux de coursiers. Les épiciers omnicanaux convertissent de plus en plus leur parc de magasins en centres de micro-fulfillment, tandis que les spécialistes du pure-play et du quick-commerce dépendent de nœuds urbains denses et d'un réapprovisionnement à fréquence plus élevée pour maîtriser les coûts de préparation et de livraison.
La réglementation remodèle les couches de main-d'œuvre et de technologie du dernier kilomètre, incitant les plateformes à ajuster leurs processus de contractualisation des coursiers, de planification et de répartition algorithmique. Les exigences de la directive relative au travail via plateforme concernant la classification des travailleurs et la gestion automatisée resserrent le fonctionnement des systèmes d'attribution et de désactivation, ajoutant des étapes de conformité qui se répercutent sur la répartition, le support client et les paiements. Parallèlement, les exigences de conformité au titre du DSA encouragent des processus de transparence et de reporting plus formalisés au sein des opérations des plateformes, renforçant l'investissement dans la gouvernance, l'identité et les systèmes de données prêts pour l'audit, en complément de l'exécution logistique de base.
Paysage concurrentiel
Le marché européen de la livraison de courses en ligne présente une fragmentation modérée. Les cinq premiers acteurs — Tesco, Carrefour, Ahold Delhaize, Ocado et Delivery Hero — contrôlent environ 35 à 40 % du chiffre d'affaires régional, laissant une part notable aux champions nationaux et aux applications spécialisées. L'intensité concurrentielle s'est déplacée en 2025 vers la monétisation des données, les épiciers ayant transformé leurs programmes de fidélité en réseaux publicitaires. Le studio d'IA générative de Tesco et la plateforme Pollen de Sainsbury's démontrent comment les données en première partie peuvent générer des gains d'EBITDA supérieurs à 300 points de base, des fonds qui sont réinvestis dans l'innovation en matière d'exécution et la compétitivité tarifaire.
La consolidation des pure players définit l'autre axe de changement. L'acquisition en cours de Deliveroo par DoorDash et le rachat de Just Eat Takeaway par Prosus signalent un nouveau chapitre axé sur l'échelle. Les survivants réduisent leur couverture géographique, investissant dans une densité profonde plutôt que dans une expansion de surface. La technologie reste le levier décisif : l'automatisation par grille d'Ocado et l'optimisation de la flotte électrique de Picnic se distinguent comme des avantages défendables qui réduisent les coûts variables par commande.
Des opportunités d'espaces non exploités persistent dans les villes de taille moyenne où la densité équilibre coût et demande. Les opérateurs qui exploitent une logistique en interne sécurisent une marge supplémentaire par rapport à ceux qui sous-traitent le dernier kilomètre à des tiers. La convergence de l'efficacité logistique, de la marchandisation basée sur les données et des revenus des médias de détail sous-tend un effet de volant d'inertie qui récompense les investissements précoces dans l'infrastructure et pénalise les investissements tardifs.
Leaders du secteur de la livraison de courses en ligne en Europe
Flink SE
Just Eat Takeaway.com N.V.
Delivery Hero SE
Uber Technologies Inc. (Uber Eats)
Gorillas Technologies GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la livraison de courses en ligne
- Flink SE
- Just Eat Takeaway.com N.V.
- Delivery Hero SE
- Uber Technologies Inc. (Uber Eats)
- Gorillas Technologies GmbH
- DoorDash Inc.
- Amazon.com Inc.
- REWE Group
- Getir B.V.
- Ocado Group plc
- Tesco plc
- Koninklijke Ahold Delhaize N.V.
- Carrefour S.A.
- HelloFresh SE
- Picnic B.V.
- Rohlik Group
- J Sainsbury plc
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Waitrose Ltd.
Lire l’analyse des entreprises de marché européen de la livraison de courses en ligne

Opportunités de marché et perspectives d'avenir
Les espaces d'opportunité opérationnelle se concentrent là où le coût de service peut être structurellement réduit ou là où la monétisation peut s'étendre au-delà des frais de livraison. Le retail media est l'un des viviers de profit les plus clairs déjà activés par des épiciers de grande envergure comme Tesco et Sainsbury's, qui utilisent des données d'achat de première partie pour vendre de la publicité ciblée et financer le réinvestissement dans l'automatisation de l'exécution et la compétitivité tarifaire. Une deuxième opportunité réside dans l'expansion qualitative des paniers frais en ligne, où une meilleure exécution de la chaîne du froid et des outils de traçabilité réduisent l'écart entre les produits préparés en magasin et ceux préparés en ligne, et soutiennent une pénétration plus rentable des produits périssables.
Le changement réglementaire crée également des ouvertures pour des modèles d'exploitation différenciés, en plus des frictions. L'échéance de transposition de la directive relative au travail via plateforme, fixée au 2 décembre 2026, entraîne une restructuration de l'engagement des coursiers et de la gestion algorithmique, favorisant les opérateurs capables de repenser les modèles de main-d'œuvre, la planification et le routage tout en maintenant les niveaux de service. L'attention politique portée aux cadres de livraison et de colis, y compris l'initiative prévue de la Commission européenne pour un EU Delivery Act (visée pour le T4 2026), accroît également la valeur des protections normalisées des consommateurs et des processus de conformité évolutifs que les plateformes paneuropéennes et les grands groupes omnicanaux peuvent appliquer à mesure qu'ils étendent leur couverture et leurs partenariats.
Recent Industry Developments in Marché européen de la livraison de courses en ligne
- Juillet 2026 : l'Irlande a fait progresser la mise en œuvre de la directive de l'UE relative au travail via plateforme, mettant en lumière l'échéance de transposition approchante du 2 décembre 2026 dans les États membres. Cela accélère l'examen des pratiques de classification des coursiers et de gestion algorithmique, poussant les plateformes de livraison et les opérateurs de quick-commerce à adapter leurs structures de coûts, leurs processus de supervision et leur gouvernance de répartition.
- Mars 2026 : Just Eat Takeaway.com a annoncé une collaboration avec Amazon Alexa+ pour permettre la commande assistée par voix sur l'ensemble de son réseau de partenaires. Cette intégration réduit les frictions liées à la commande et favorise une fréquence de répétition plus élevée pour les paniers d'épicerie et de proximité au sein des écosystèmes de livraison de détail pilotés par application.
- Décembre 2025 : Just Eat Takeaway.com a élargi son partenariat de détail avec CeX en l'étendant à l'Irlande et à l'Espagne, ajoutant une couverture de magasins dans les deux marchés. L'élargissement du commerce non alimentaire aux côtés de l'épicerie et de la proximité renforce l'engagement multi-vertical et améliore l'utilisation de la capacité du dernier kilomètre pour un plus grand nombre d'occasions de commande.


Marché européen de la livraison de courses en ligne Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché européen de la livraison de produits d'épicerie en ligne couvre la valeur des produits d'épicerie commandés via des canaux numériques et livrés au client, dans les principaux pays européens. Il inclut l'exécution pilotée par les détaillants et par les plateformes, couvrant les paniers ambiants, réfrigérés et surgelés.
Exclusions de périmètre : les repas commandés auprès de restaurants, la livraison de restauration pure et les ventes d'épicerie uniquement en magasin sont exclus de ce dimensionnement de marché.
Aperçu de la segmentation
- Par modèle de livraison
- Livraison en commerce de détail
- Commerce rapide
- Livraison de kits repas
- Par type de plateforme
- Plateformes d'épicerie en ligne pure player
- Places de marché multi-catégories
- Distributeurs omnicanaux
- Par catégorie de produits
- Viande et fruits de mer
- Produits du petit-déjeuner et produits laitiers
- Snacks et boissons
- Produits frais
- Produits de base et essentiels culinaires
- Par type de livraison
- Livraisons programmées
- Livraisons instantanées/à la demande
- Par pays
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure du marché et ancrer le modèle sur des signaux publics reproductibles concernant le commerce de détail alimentaire, le e-commerce et les opérations de dernier kilomètre. Nous nous sommes principalement appuyés sur des statistiques publiques et des sources politiques telles qu'Eurostat, les offices nationaux de statistiques (par exemple l'ONS au Royaume-Uni et Destatis en Allemagne), la Commission européenne, ainsi que des publications sélectionnées de banques centrales ou de ministères des Finances pour le contexte de l'inflation et des dépenses de consommation.
Pour convertir ces signaux en données spécifiques à la livraison, nous avons examiné les rapports annuels des détaillants, les présentations aux investisseurs et des mises à jour de la presse spécialisée réputée sur les ajouts de capacité, les modèles d'exécution et la couverture de livraison par pays. En complément, une base de données payante par abonnement a été utilisée de manière sélective pour les données financières des entreprises et les recherches de brevets afin de vérifier la cohérence de l'investissement dans l'épicerie numérique et l'intensité d'automatisation. Les sources documentaires listées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé via des entretiens et des enquêtes d'experts auprès d'épiciers en ligne, d'opérateurs de livraison tiers, d'équipes d'exécution et de logistique, et de category managers, suivis de discussions du côté acheteur avec des utilisateurs fréquents de l'épicerie en ligne. S'agissant d'un marché multi-pays, les données ont été vérifiées à travers l'Europe occidentale, du Nord et du Sud afin que les différences en matière de frais de livraison, de taille de panier et de mix de services puissent être normalisées avant de finaliser les hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25% | Cadres dirigeants (CXO) : 15% |
| Rang intermédiaire : 55% | Responsables fonctionnels/d'unité : 38% |
| Petits acteurs : 20% | Managers : 47% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les dépenses de détail alimentaire et la pénétration en ligne par pays sont utilisées pour reconstituer le pool de demande d'épicerie numérique, qui est ensuite filtré pour n'obtenir que la valeur liée à la livraison en fonction des répartitions observées entre livraison et retrait. Ensuite, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, principalement en échantillonnant les revenus des opérateurs, en examinant la couverture des services, et en utilisant la valeur moyenne des commandes et des plages de fréquence de commande pour vérifier si les volumes implicites sont réalistes.
Les principales données qui font significativement évoluer le modèle comprennent les taux de pénétration de l'épicerie en ligne, la part de la livraison programmée par rapport à la livraison instantanée, la valeur moyenne du panier par pays, le comportement des frais de livraison et des frais de service, ainsi que les variations de prix des catégories alimentaires induites par l'inflation. Lorsque des lacunes de données apparaissent dans des pays plus petits ou des modèles instantanés plus récents, les hypothèses ont été comblées à l'aide d'analogues de pays comparables, suivis de recontrôles avec les retours d'entretiens.
Les prévisions sont établies à l'aide d'une projection de tendance guidée par scénarios, appuyée par une régression multivariée sur des facteurs tels que les tendances du revenu disponible, l'adoption du e-commerce, les proxys de densité urbaine et l'inflation alimentaire, puis ajustée avec les retours primaires sur les plans de capacité et l'économie de la livraison. Cela permet de maintenir la prévision liée à ce que les opérateurs peuvent réellement exécuter, et non simplement à ce que la demande pourrait théoriquement représenter.
Validation des données et cycle de mise à jour
Les résultats du modèle sont recoupés avec des signaux indépendants tels que les mouvements globaux du commerce de détail alimentaire, les évolutions de la part du e-commerce, et les plans de croissance des commandes en ligne et d'expansion de la livraison publiquement évoqués. Lorsqu'un résultat national présente une variation inhabituelle, les hypothèses de facteurs sont réexaminées, et une prise de contact de suivi est déclenchée si l'écart ne peut pas être expliqué par des changements de prix, de pénétration ou de mix.
Avant publication, l'ensemble de données et les calculs passent par une révision analyste en plusieurs étapes afin que la logique des unités, le traitement des devises et les évolutions d'une année sur l'autre soient cohérents. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de prix majeurs, des arrêts de service ou des changements réglementaires importants affectant les opérations de livraison. Juste avant la livraison, une dernière passe d'actualisation est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison de l'estimation de Mordor Intelligence du marché européen de la livraison de produits d'épicerie en ligne avec d'autres estimations publiées
Les chiffres de marché publiés pour la livraison de produits d'épicerie en ligne en Europe diffèrent souvent car les définitions sous-jacentes ne s'alignent pas, même lorsque le nom du marché paraît similaire. Les différences proviennent généralement de ce qui est comptabilisé comme épicerie, de l'inclusion ou non du retrait, et de la manière dont chaque source traite les frais, les taxes et le calendrier des devises.
Certains chiffres externes regroupent l'épicerie en ligne avec le click and collect, et peuvent également utiliser une valeur d'e-grocery plus large qui mélange la livraison avec des services de détail connexes. Chez Mordor Intelligence, le modèle est limité aux commandes d'épicerie livrées au client, la construction par pays étant ancrée sur les répartitions de part de livraison et validée par des vérifications auprès des opérateurs et des détaillants afin que le retrait ne gonfle pas le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 320,00 milliards USD (2026) | |
| Revue professionnelle A | 178,51 milliards USD (2024) | Ce chiffre est présenté comme relevant de l'épicerie en ligne et inclut explicitement le click and collect, ce qui augmente le chiffre par rapport à un dimensionnement limité à la livraison. L'année de base et le calendrier des devises diffèrent également, de sorte qu'une comparaison directe avec une valeur d'épicerie livrée en 2026 nécessite une normalisation. |
| Publication sectorielle B | 151,88 milliards USD (2023) | L'estimation repose sur un périmètre d'épicerie en ligne avec une clarté limitée quant au mix livraison uniquement versus retrait, et utilise une année de base antérieure. Elle peut sous-estimer ou surestimer la valeur livrée selon la part de livraison supposée et la manière dont les frais et taxes sont traités. |
L'écart observé dans le tableau s'explique principalement par l'alignement du périmètre et de l'année plutôt que par de pures différences de calcul. Lorsque le retrait est inclus ou que les années de base ne sont pas normalisées pour tenir compte de l'inflation et des évolutions d'adoption, les totaux évoluent rapidement. Notre approche maintient une définition cohérente de l'épicerie livrée dans tous les pays, et le même ensemble de données peut être réexécuté à mesure que de nouvelles données de pénétration et de mix deviennent disponibles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen de la livraison de courses en ligne en 2026 ?
Il s'élève à 0,32 billion USD et devrait atteindre 0,76 billion USD d'ici 2031.
Quel modèle de livraison domine actuellement les commandes d'épicerie en ligne en Europe ?
La livraison programmée en commerce de détail représente 67,57 % du chiffre d'affaires de 2025, reflétant la préférence des consommateurs pour des créneaux prévisibles.
Quel pays affiche les meilleures perspectives de croissance ?
L'Espagne devrait croître à un TCAC de 20,04 % jusqu'en 2031 à mesure que les acheteurs privilégiant le mobile accélèrent leur adoption.
Comment les distributeurs améliorent-ils leur rentabilité en ligne ?
Ils monétisent les données en première partie via des réseaux de médias de détail, améliorant les marges d'EBITDA jusqu'à 400 points de base.
Quel est le principal défi logistique pour les opérateurs en dehors des grandes villes ?
La faible densité de commandes fait augmenter les coûts du dernier kilomètre, rendant difficile l'atteinte du seuil de rentabilité dans les zones rurales et péri-urbaines.
Pourquoi les produits frais gagnent-ils du terrain en ligne ?
La chaîne du froid optimisée par l'IoT et la traçabilité par blockchain réduisent la détérioration, incitant les acheteurs à faire confiance à la qualité et à commander des articles périssables en ligne.
Dernière mise à jour de la page le:



