
Taille et part du marché européen du financement hypothécaire résidentiel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
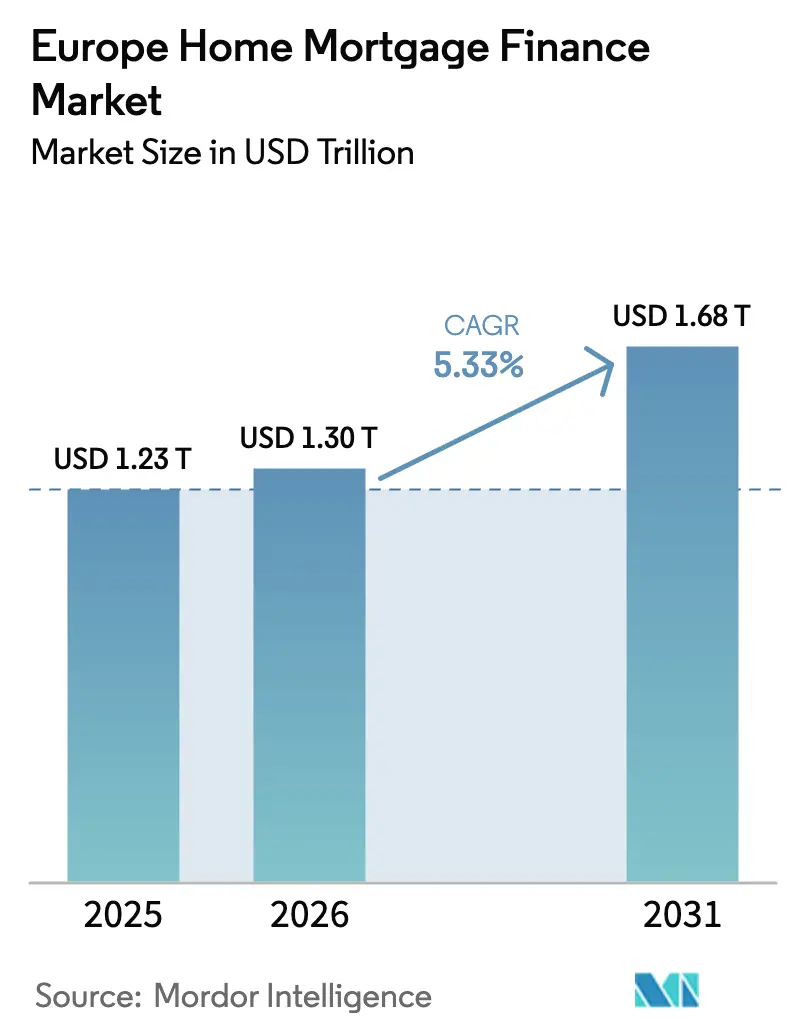
| Taille du marché de l'année de base (2025) | 1.23 Trillions de dollars américains |
| Taille du Marché (2026) | 1.3 Trillions de dollars américains |
| Taille du Marché (2031) | 1.68 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 5.33 % |
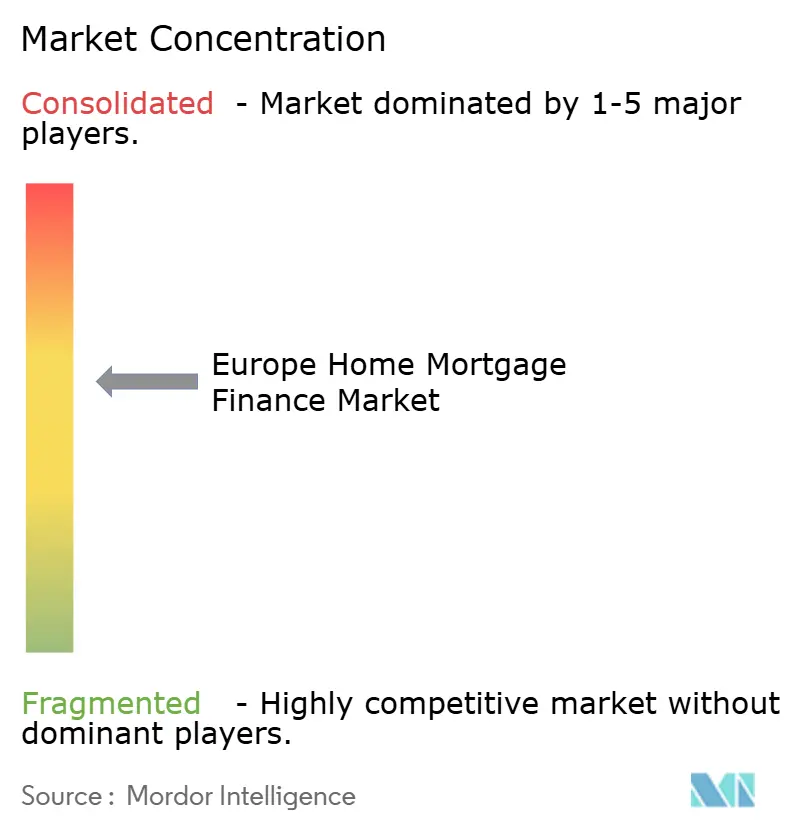
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du financement hypothécaire résidentiel par Mordor Intelligence
Le marché européen du financement hypothécaire résidentiel devrait progresser de 1 230 milliards USD en 2025 à 1 300 milliards USD en 2026 et est prévu d'atteindre 1 680 milliards USD d'ici 2031, avec un CAGR de 5,33 % sur la période 2026-2031. L'assouplissement de la politique de la Banque centrale européenne (BCE), l'expansion des incitations liées aux prêts hypothécaires verts et les pénuries persistantes de logements soutiennent cette croissance régulière[1]Banque centrale européenne, "Communiqué de presse sur les décisions de politique monétaire," ecb.europa.eu. La transmission monétaire divergente entre les États membres génère des environnements de taux mixtes : les emprunteurs à taux variable en Italie et en Espagne subissent des ajustements de coûts rapides, tandis que les emprunteurs à taux fixe en France et en Allemagne connaissent une répercussion plus lente. Les garanties publiques telles que le Bezpieczny Kredyt 2 % polonais ou les prêts KfW allemands pour la rénovation climatique continuent d'amortir les chocs sur l'accessibilité et de stimuler des segments de niche. La consolidation — illustrée par la prise de contrôle en cours de TSB par Santander — remodèle la dynamique concurrentielle, tandis que les acteurs fintech exploitent les rails de la banque ouverte pour réduire les délais de souscription et attirer des emprunteurs férus de numérique. Des règles climatiques plus strictes restreignent simultanément les prêts dans les zones inondables et débloquent des avantages tarifaires sous forme de remises de 10 à 25 points de base pour les biens immobiliers à haute efficacité énergétique.
Principaux enseignements du rapport
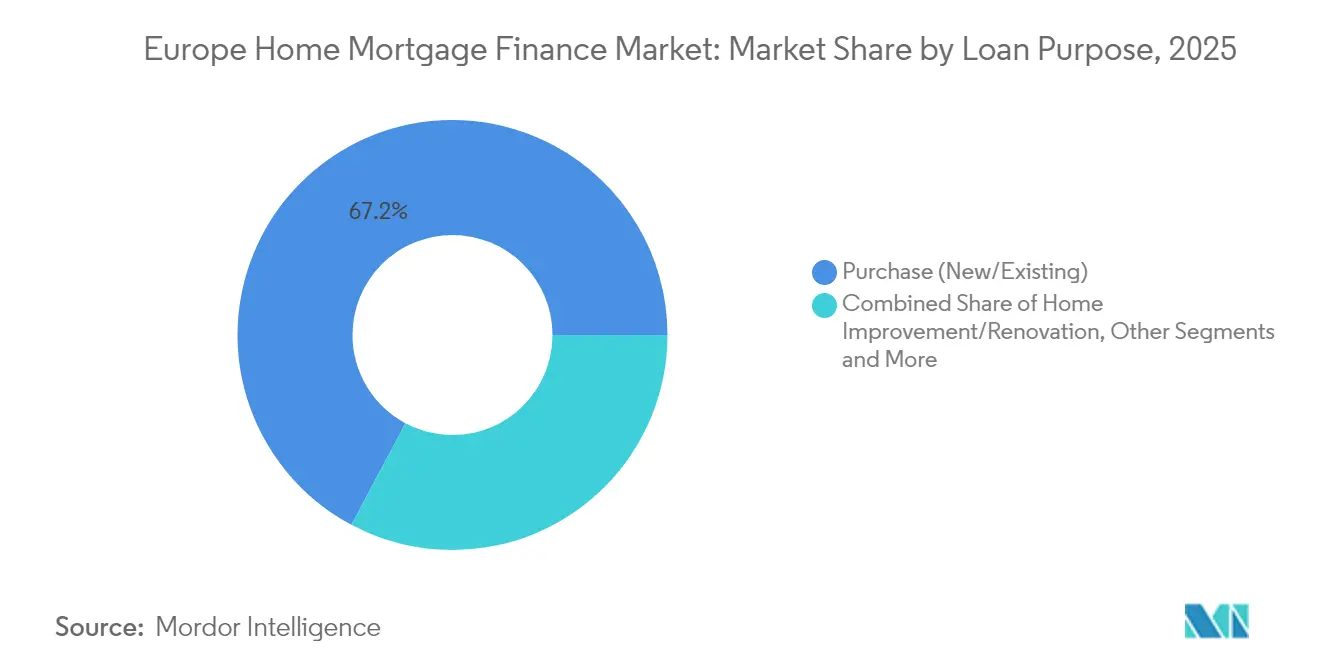
- Par objet du prêt, l'acquisition (neuf/ancien) représentait 67,21 % de la part du marché européen du financement hypothécaire résidentiel en 2025, tandis que l'amélioration/rénovation du logement devrait progresser à un CAGR de 6,55 % jusqu'en 2031.
- Par prestataire, les banques représentaient 83,05 % de la taille du marché européen du financement hypothécaire résidentiel en 2025 ; les sociétés de financement du logement devraient enregistrer le CAGR prévisionnel le plus élevé, à 7,14 %, jusqu'en 2031.
- Par taux d'intérêt, les taux d'intérêt fixes dominaient avec une part de 77,02 % du marché européen du financement hypothécaire résidentiel en 2025, tandis que les taux d'intérêt variables devraient s'élargir à un CAGR de 6,92 % sur la période 2026-2031.
- Par durée de prêt, les prêts hypothécaires de plus de 20 ans représentaient 46,01 % de la taille du marché européen du financement hypothécaire résidentiel en 2025 et progresseront à un CAGR de 5,82 %.
- Par pays, le Royaume-Uni représentait 22,74 % de la part du marché européen du financement hypothécaire résidentiel en 2025 ; le reste de l'Europe est la région à la croissance la plus rapide, avec un CAGR de 6,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Environnement de taux d'intérêt bas avant le resserrement de la BCE | +1.2% | Cœur de la zone euro, répercussion sur le Royaume-Uni | Court terme (≤ 2 ans) |
| Dispositifs publics de garantie hypothécaire | +0.8% | Pologne, Allemagne, Royaume-Uni | Moyen terme (2-4 ans) |
| Hausse du revenu disponible des ménages dans les économies centrales de l'UE | +0.9% | Allemagne, France, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Pénurie de logements dans les principaux centres urbains | +1.1% | Londres, Paris, Amsterdam, Stockholm, Munich | Long terme (≥ 4 ans) |
| Développement des prêts hypothécaires verts liés aux logements à haute efficacité énergétique | +0.6% | Pays-Bas, Allemagne, France | Long terme (≥ 4 ans) |
| Souscription instantanée rendue possible par la banque ouverte | +0.4% | Royaume-Uni, Pays-Bas, pays nordiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Environnement de taux d'intérêt très bas avant le resserrement de la BCE
Les prêts originés à moins de 2 % couvrent encore environ 60 % des encours, créant un réservoir d'emprunteurs à deux vitesses sur le marché européen du financement hypothécaire résidentiel. Les ménages verrouillés dans une dette ultra-bon marché maintiennent leur pouvoir d'achat même alors que les nouveaux entrants font face à des taux proches de 4 %. Les emprunteurs en Italie et en Espagne dont les périodes fixes sont plus courtes font face à des hausses de paiement de 150 à 200 points de base, tandis que 77 % des prêts hypothécaires français sont à taux fixe sur plus de 15 ans[2]Banque de France, "Enquête sur la banque de détail 2025," banque-france.fr. Les prêteurs compensent la compression des marges en réévaluant les nouveaux prêts et en accélérant les stratégies de couverture. L'optimisation du portefeuille — cession de blocs de prêts à taux fixe anciens et origination de produits hybrides — renforce les rendements ajustés au risque tout en préservant la présence sur le marché européen du financement hypothécaire résidentiel.
Dispositifs publics de garantie hypothécaire
Le Bezpieczny Kredyt 2 % polonais abaisse les taux effectifs de 8,46 % à 2 % pendant une décennie, réduisant de moitié les mensualités et revitalisant la demande des primo-accédants. Le KfW allemand alloue 762 millions EUR en 2025 aux prêts hypothécaires pour la rénovation énergétique, combinant soutien budgétaire et objectifs climatiques. Le dispositif du Royaume-Uni a soutenu 39 000 acquisitions après son extension en 2024, bien que les prêts proposés à 99 % du ratio prêt/valeur suscitent des inquiétudes de surchauffe. Ces programmes réduisent les écarts de risque, catalysent la construction dans les tranches éligibles et injectent une stabilité contracyclique sur le marché européen du financement hypothécaire résidentiel.
Hausse du revenu disponible des ménages dans les économies centrales de l'UE
L'Espagne a enregistré une hausse de 8,2 % du revenu disponible des ménages en 2024, portée par de larges gains salariaux. L'inflation allemande s'est modérée à 1,3 %, maintenant les revenus réels positifs malgré les vents contraires dans le secteur de la construction. La croissance du PIB danois de 3,6 %, portée par le secteur pharmaceutique, a soutenu les trajectoires de revenus nordiques. Les ratios dette/revenu se sont ainsi stabilisés, ancrant des volumes d'origination durables et soutenant la croissance sur l'ensemble du marché européen du financement hypothécaire résidentiel.
Pénurie de logements dans les principaux centres urbains
Les permis de construire allemands ont chuté de 31,9 % en glissement annuel à 21 200 en avril 2024, aggravant un déficit projeté de 700 000 logements d'ici 2025. À Londres et Amsterdam, l'âge médian des primo-accédants atteint respectivement 34 ans, avec une faible vacance locative. Les prêteurs réagissent en allongeant les durées au-delà de 25 ans et en proposant des produits d'étirement du revenu conformes aux critères prudentiels d'accessibilité. La rareté persistante maintient la valeur des biens immobiliers à un niveau élevé, élargissant les coussins de garantie et soutenant les indicateurs de qualité des actifs sur l'ensemble du marché européen du financement hypothécaire résidentiel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausses des taux directeurs de la BCE renchérissant le coût du crédit | -1.8% | Zone euro ; réservoirs de prêts à taux variable en Italie et en Espagne | Court terme (≤ 2 ans) |
| Durcissement des tests de résistance à l'accessibilité hypothécaire | -0.7% | Royaume-Uni, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Risque de surévaluation des prix immobiliers sur certains marchés | -0.5% | Londres, Amsterdam, Stockholm, Munich | Moyen terme (2-4 ans) |
| Réglementations climatiques limitant les prêts dans les zones inondables | -0.3% | Pays-Bas, Allemagne, régions côtières du Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les hausses des taux directeurs de la BCE renchérissent le coût du crédit
Les mensualités moyennes italiennes ont augmenté de 200 à 300 EUR sur des prêts de 150 000 EUR en 2024, poussant 46 % des emprunteurs hypothécaires à réduire leur consommation[3]BNP Paribas, "Perspectives du marché hypothécaire italien 2024," group.bnpparibas. La part des prêts à taux variable a atteint 60,9 % en Italie, les primes de taux fixe s'élargissant à 96 points de base. Alors que la BCE abaisse ses taux directeurs courant 2025, les appétits pour le refinancement reviennent tout en restant supérieurs aux niveaux de référence de l'ère des taux ultra-bas, réancrant les attentes de prix sur l'ensemble du marché européen du financement hypothécaire résidentiel.
Durcissement des tests de résistance à l'accessibilité hypothécaire
Les règles néerlandaises plafonnant le ratio prêt/revenu ont contrarié une demande au plus haut depuis des décennies, même en période de hausse des salaires. Les prêteurs britanniques appliquent désormais des tests de résistance à 300 points de base au-dessus des taux en vigueur[4]Banque d'Angleterre, "Statistiques des prêteurs hypothécaires T4 2024," bankofengland.co.uk. Les superviseurs nordiques surveillent un endettement atteignant 235 % du revenu disponible en Norvège. Ces filtres prudentiels réduisent les approbations marginales mais renforcent la résilience des portefeuilles, tempérant l'expansion du marché européen du financement hypothécaire résidentiel sans compromettre la stabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objet du prêt :
le financement de la rénovation accélère les objectifs énergétiquesLes prêts hypothécaires pour l'acquisition (neuf/ancien) représentaient 67,21 % du marché européen du financement hypothécaire résidentiel en 2025. Cette part reflète la culture profondément enracinée de l'accession à la propriété et un flux régulier de reventes. L'amélioration/rénovation du logement affiche cependant un CAGR prévisionnel de 6,55 %, dépassant tous les autres objets à mesure que les mandats d'efficacité énergétique de l'UE orientent les ménages vers les rénovations. La taille du marché européen du financement hypothécaire résidentiel pour le financement de la rénovation est appelée à augmenter sensiblement sur la période 2026-2031, soutenue par des besoins d'investissement annuels de 150 milliards EUR au titre de la directive sur la performance énergétique des bâtiments.
La demande de prêts pour la rénovation remodèle la souscription. Les prêteurs doivent évaluer à la fois les économies d'énergie futures et la revalorisation de la garantie. Le programme BEI–Deutsche Bank, d'une valeur de 600 millions EUR, illustre comment l'apport de capitaux concessionnels réduit les coûts d'emprunt pour les projets éligibles. La combinaison de prêts à la rénovation avec des subventions soutient les rendements ajustés au risque, ancrant davantage la durabilité dans le marché européen du financement hypothécaire résidentiel.


Par prestataire :
les sociétés de financement du logement agiles érodent l'hégémonie des banquesLes banques ont conservé 83,05 % de la taille du marché européen du financement hypothécaire résidentiel en 2025, tirant parti du financement par les dépôts et de la vente croisée multi-produits. Cependant, les sociétés de financement du logement visent un CAGR de 7,14 % grâce à une souscription spécialisée et à une origination numérique. Les plateformes alimentées par l'intelligence artificielle réduisent les ratios coûts/revenus et améliorent la segmentation des risques, permettant aux nouveaux entrants de capter des emprunteurs de niche négligés par les banques universelles.
Les établissements en place réagissent par des partenariats et des mises à niveau des systèmes bancaires centraux. La pile d'origination native du cloud de Santander, déployée après l'intégration de TSB, vise à traiter les demandes en moins de 48 heures. Les alliances avec les fintechs offrent des gains de rapidité et d'expérience client qui aident les volumes des établissements en place à croître parallèlement à l'intensification de la concurrence sur le marché européen du financement hypothécaire résidentiel.
Par taux d'intérêt :
le regain des taux variables reflète les anticipations du cycle monétaireLes prêts hypothécaires à taux fixe représentaient 77,02 % de la taille du marché européen du financement hypothécaire résidentiel en 2025. Alors que les opérateurs intègrent des baisses successives de la BCE, les prêts à taux variable affichent un CAGR prévisionnel de 6,92 %. La part du marché européen du financement hypothécaire résidentiel pour les produits à taux variable a bondi en Italie, passant de 15,8 % à 60,9 % en 12 mois, à mesure que les écarts entre taux fixe et variable s'élargissaient à près de 100 points de base.
Les emprunteurs se couvrent via des options à taux plafonné qui limitent le risque à la hausse tout en préservant la participation à la baisse. La culture française favorise toujours les durées fixes longues, maintenant la stabilité au sein du marché européen du financement hypothécaire résidentiel. Les prêteurs gèrent le risque de base via une couverture dynamique et des clauses de prêt permettant des conversions de taux ultérieures une fois que l'assouplissement de la politique monétaire se concrétise.

Par durée de prêt :
les durées longues compensent les contraintes d'accessibilitéLes prêts de plus de 20 ans représentent 46,01 % des volumes de 2025 et surpassent les autres tranches avec un CAGR de 5,82 %. L'amortissement étendu réduit les mensualités, soutenant l'accession à la propriété en entrée de gamme même lorsque les prix progressent. Dans les capitales onéreuses telles que Londres, le ratio médian prix/revenu dépasse 9x, rendant les échéanciers sur 30 ans courants.
L'allongement des durées accroît la charge d'intérêts sur la durée de vie du prêt et le risque de duration. Les superviseurs scrutent désormais la capacité de remboursement des emprunteurs à l'âge de la retraite. Les prêteurs adoptent des fonctionnalités de remboursement échelonné — escalades progressives ou options ballon — pour aligner les flux de trésorerie sur le revenu du cycle de vie, préservant ainsi la qualité du crédit sur l'ensemble du marché européen du financement hypothécaire résidentiel.
Analyse géographique
Marché du financement hypothécaire résidentiel au Royaume-Uni
Le Royaume-Uni détient 22,74 % du marché européen du financement hypothécaire résidentiel. Un paysage de produits diversifié — taux variable indexé, hypothèque compensatoire, viager — soutient une segmentation granulaire, tandis que des fusions telles que Santander–TSB renforcent les économies d'échelle. Les réformes réglementaires post-Brexit harmonisent les exigences en fonds propres avec Bâle III, offrant aux grands prêteurs une flexibilité de bilan. Malgré les tests de résistance à l'accessibilité de 2024, les volumes d'origination au Royaume-Uni demeurent résilients grâce à des marchés du travail robustes et à une demande de logements refoulée.
Marché du financement hypothécaire résidentiel en Allemagne, en France et dans les pays nordiques
L'Allemagne et la France constituent des piliers structurels. Le goulot d'étranglement de l'offre en Allemagne, mis en évidence par l'effondrement des permis de construire, intensifie la concurrence pour un parc immobilier rare et prolonge l'appréciation des prix. Les marchés français bénéficient d'une baisse progressive des taux hypothécaires moyens — de 4,21 % à 3,60 % au cours de 2024 — stimulant le refinancement même dans un contexte de sentiment des consommateurs prudent. Les prêteurs nordiques accroissent leurs volumes malgré une hausse modérée des prix ; Nordea a enregistré une croissance de 6 % de ses crédits hypothécaires au premier trimestre 2025, attestant de l'appétit de la région pour le crédit immobilier à dimension numérique.
Marché du financement hypothécaire résidentiel en Europe du Sud et de l'Est
L'Espagne et l'Italie offrent un potentiel de hausse cyclique. L'expansion du PIB espagnol de 3,2 % en 2024 a soutenu les ventes de logements à hauteur de 15 % en glissement annuel. Les conditions de crédit en Italie s'assouplissent à mesure que les banques déploient les synergies issues de la consolidation ; Intesa Sanpaolo a facilité 30 milliards EUR de prêts à moyen et long terme sur neuf mois de 2024, stimulant la croissance des crédits hypothécaires. Le reste de l'Europe, couvrant les États d'Europe centrale et orientale, affiche la croissance la plus rapide avec un CAGR de 6,28 % jusqu'en 2031. Les programmes de garantie et les fonds de l'UE accélèrent la pénétration du crédit formel, élargissant la portée du marché européen du financement hypothécaire résidentiel. Les dispositifs soutenus par la BEI en Lettonie et les grandes acquisitions transfrontalières — telles que la participation d'Erste Group dans Santander Polska — apportent les capitaux et la technologie indispensables à une expansion rapide.
Paysage réglementaire
La réglementation du financement hypothécaire résidentiel en Europe est façonnée par les cadres prudentiels et de crédit à la consommation au niveau de l'UE, ainsi que par des mesures spécifiques à chaque pays basées sur l'emprunteur. En 2026, l'Autorité bancaire européenne (ABE) a publié ses lignes directrices finales pour les expositions liées à l'acquisition, au développement et à la construction (ADC) de biens résidentiels, incluant un seuil de fonds propres abaissé à 20% pour certains projets de logement public. Cela affecte les pondérations de risque des hypothèques liées à la construction et la planification du capital bancaire dans les États membres. Parallèlement, la Fédération européenne du financement hypothécaire-Conseil européen des obligations garanties (EMF-ECBC) a poursuivi son plaidoyer concernant le traitement CRR des hypothèques résidentielles à faible risque, y compris la discussion des dispositions transitoires de l'article 465(5), reflétant l'attention du secteur portée à l'harmonisation des résultats en matière de capital et à la continuité du marché de financement.
Le Royaume-Uni suit une trajectoire de surveillance distincte post-Brexit, menée par la Financial Conduct Authority (FCA) et la Prudential Regulation Authority (PRA). La FCA a modifié les règles hypothécaires en juillet 2025 pour permettre davantage de flexibilité dans les évaluations d'abordabilité et les parcours de renégociation de prêt, y compris les réductions de durée, tandis que les prêteurs continuent d'appliquer des tests de résistance et des contrôles de prêt responsable. À travers l'Europe, les autorités nationales utilisent également des outils basés sur l'emprunteur tels que les limites de taux d'endettement sur revenu et les exigences de taux fixe sur certains marchés, ce qui aide à gérer la transmission des taux d'intérêt et le levier des ménages lors des changements de cycle de taux.
Analyse de la chaîne de valeur
La chaîne de valeur du financement hypothécaire résidentiel en Europe commence par l'acquisition de clients (agences, courtiers et parcours en ligne) et la collecte de données, de plus en plus soutenue par les entrées d'open banking pour la vérification des revenus et de l'abordabilité. La souscription et la tarification intègrent ensuite les contraintes réglementaires (tests de résistance, limites LTV/LTI, règles de capital), l'évaluation immobilière, ainsi que les contrôles de fraude et d'identité, avant de passer à l'émission de l'offre, aux processus de transfert de propriété et notariaux, puis à la finalisation. La gestion (recouvrements, gestion des impayés, mesures de tolérance) et la gestion de portefeuille se situent en aval, les banques et prêteurs spécialisés utilisant l'analytique pour gérer les expositions à taux fixe versus variable et pour orienter les propositions de retarification et de refinancement.
Le financement et la distribution du risque sont au cœur de la chaîne. Les prêteurs octroient des crédits au bilan en utilisant les dépôts et le financement de gros, puis optimisent le capital et la liquidité via un financement garanti, y compris les cadres d'obligations garanties promus par les membres de l'EMF-ECBC, ainsi que des techniques d'allègement de capital telles que le transfert de risque synthétique (SRT) et l'émission à terme lorsque applicable. La consolidation stratégique remodèle également la chaîne en internalisant l'échelle dans l'origination et la gestion, comme l'illustre Santander UK développant sa plateforme hypothécaire par l'acquisition de TSB, ce qui élargit le levier opérationnel dans les programmes de souscription, de gestion et de financement.
Paysage concurrentiel
Le marché hypothécaire européen présente une concentration modérée avec une dynamique concurrentielle qui s'intensifie sous l'effet de la consolidation stratégique et de la disruption technologique. L'opération TSB de Santander à 2,65 milliards USD porte ses actifs hypothécaires britanniques à 45 milliards USD, lui conférant une part locale de 6 % et une meilleure diversification du financement. La proposition d'acquisition de Virgin Money par Nationwide hisserait la mutuelle au deuxième rang en termes de dépôts et de prêts hypothécaires, indiquant que la consolidation demeure une voie privilégiée vers l'efficience des coûts. Les acquisitions transfrontalières telles que la participation d'Erste Group à hauteur de 6,8 milliards EUR dans Santander Polska soulignent la convergence régionale visant l'alignement des infrastructures numériques.
Les challengers fintech intensifient la pression. Revolut entend lancer des prêts hypothécaires assistés par intelligence artificielle en 2025, combinant des extractions de données de banque ouverte avec une prise de décision instantanée qui surpasse les établissements en place sur l'expérience utilisateur. Les banques traditionnelles répondent par des développements internes : le déploiement d'interface de programmation d'application de Legal & General Home Finance rationalise le traitement des prêts hypothécaires viagers, tandis que l'outil de tarification verte granulaire d'ING se différencie sur la durabilité.
L'innovation dans les espaces vierges façonne également la rivalité. Les produits viagers et de libération de capital répondent aux besoins des populations vieillissantes, les prêts hypothécaires verts bénéficient de tarifications de ratio prêt/valeur premium, et la souscription instantanée attire les emprunteurs plus jeunes. Les établissements capables d'intégrer l'analyse ESG et l'apprentissage automatique dans leurs modèles de crédit sont bien positionnés pour gagner une part du marché européen du financement hypothécaire résidentiel.
Leaders du secteur du financement hypothécaire résidentiel en Europe
Lloyds Banking Group
Banco Santander
BNP Paribas
Crédit Agricole
Barclays plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du financement hypothécaire résidentiel
- Lloyds Banking Group
- Banco Santander
- BNP Paribas
- Crédit Agricole
- Barclays plc
- HSBC UK
- ING Group
- Rabobank
- Deutsche Bank
- Commerzbank
- UniCredit
- Intesa Sanpaolo
- Nordea Bank
- Danske Bank
- Swedbank
- CaixaBank
- Nationwide Building Society
- Aareal Bank
- DNB ASA
- Bank of Ireland
Lire l’analyse des entreprises de marché européen du financement hypothécaire résidentiel

Opportunités de marché et perspectives d'avenir
Le financement de la rénovation et de l'efficacité énergétique représente un espace blanc spécifique dans le prêt hypothécaire européen, car la souscription et la conception des produits doivent relier l'état du bien, l'ampleur de la rénovation et les gains d'efficacité attendus. Cette orientation est déjà démontrée par des programmes de tarification verte pilotés par les banques, dont le lancement par ING d'une tarification hypothécaire échelonnée selon l'étiquette énergétique aux Pays-Bas en mai 2025. Des ambitions de rénovation à grande échelle, telles que l'objectif de BNP Paribas de réaliser 400 000 rénovations énergétiques de logements en Europe d'ici fin 2026, soutiennent la demande pour des structures combinées hypothèque-plus-rénovation, des solutions de paiement des entrepreneurs et des modèles d'évaluation tenant compte de la valorisation post-rénovation du bien en garantie.
Une deuxième opportunité concerne l'origination et la gestion plus rapides et à moindre coût, fondées sur l'open banking et l'automatisation, en particulier là où les cycles de refinancement sont actifs et où les contraintes d'abordabilité se durcissent. BNP Paribas est passée à l'émission électronique des offres de prêt hypothécaire grâce à l'IA, avec environ 20% des demandes les plus simples traitées sans intervention du back-office, ce qui soutient la concurrence sur le délai de réponse, la collecte de documents et le coût opérationnel par prêt. Sur le plan des politiques et du capital, les propositions de l'EMF-ECBC pour un concept harmonisé de garantie hypothécaire de « 28e régime » esquissent une approche visant à mobiliser le capital privé et à réduire la fragmentation, tandis que la modernisation des plateformes est renforcée par les intégrations des acteurs historiques, dont l'intégration de TSB par Santander UK, qui peut standardiser la connectivité des courtiers et les gammes de produits sur des portefeuilles plus importants.
Recent Industry Developments in Marché européen du financement hypothécaire résidentiel
- Mai 2026 : Lloyds Banking Group a lancé un produit hypothécaire pour primo-accédants nécessitant un dépôt de 5 000 GBP, disponible via Lloyds Bank, Halifax et Bank of Scotland pour des logements évalués jusqu'à 300 000 GBP. Cette offre élargit l'accès pour les primo-accédants sur le marché du logement au Royaume-Uni et pourrait capter une part incrémentale dans le segment du financement du logement britannique. Cette initiative marque une évolution vers des options axées sur l'abordabilité dans le paysage hypothécaire concurrentiel britannique.
- Mai 2026 : Lloyds Banking Group a lancé un produit hypothécaire pour primo-accédants nécessitant un dépôt de 5 000 GBP, disponible via Lloyds Bank, Halifax et Bank of Scotland pour des logements évalués jusqu'à 300 000 GBP. Le programme cible l'abordabilité sur le marché britannique et pourrait capter une part incrémentale dans le segment du financement du logement. L'initiative souligne la volonté plus large de Lloyds d'élargir les points d'entrée pour les jeunes emprunteurs sur un marché immobilier tendu.
- Janvier 2026 : BNP Paribas a lancé une phase d'émission électronique des offres hypothécaires utilisant l'IA pour traiter environ 20% des demandes les plus simples sans intervention du back-office. Cette initiative accélère la souscription numérique dans la zone euro et pourrait réduire les délais et les coûts de traitement. Elle établit une base pour un traitement hypothécaire davantage assisté par l'IA sur le marché européen.


Marché européen du financement hypothécaire résidentiel Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché européen du financement hypothécaire résidentiel est défini comme la valeur des prêts hypothécaires résidentiels accordés aux ménages pour l'achat de logements et d'autres besoins liés au logement à travers les pays européens.
Exclusions de périmètre : ce dimensionnement exclut le financement immobilier commercial et le crédit à la consommation non garanti qui n'est pas lié à un prêt immobilier résidentiel.
Aperçu de la segmentation
- Par objet du prêt
- Acquisition (neuf/ancien)
- Amélioration/rénovation du logement
- Prêt sur hypothèque
- Autres (construction, refinancement, etc.)
- Par prestataire
- Banques
- Sociétés de financement du logement
- Autres
- Par taux d'intérêt
- Taux d'intérêt fixe
- Taux d'intérêt variable
- Par durée de prêt
- ≤ 10 ans
- 11 – 20 ans
- Plus de 20 ans
- Par pays
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Benelux (Belgique, Pays-Bas et Luxembourg)
- Pays nordiques (Suède, Norvège, Danemark, Finlande et Islande)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'une image cohérente du financement du logement à travers l'Europe en utilisant des statistiques publiques et des divulgations réglementaires, puis en convertissant ces séries en séries chronologiques comparables par pays.
Nous nous référons principalement à des sources telles que les tableaux de la Fédération européenne du financement hypothécaire (Hypostat), les statistiques de prêt de la Banque centrale européenne, les publications des banques centrales nationales, les offices nationaux de statistiques pour les indicateurs des ménages et du logement, et les publications des registres fonciers ou des indices officiels de prix des logements lorsque disponibles.
Ces séries sont complétées par les divulgations des prêteurs telles que les rapports annuels, les présentations aux investisseurs et les commentaires des associations bancaires, ce qui aide à interpréter les évolutions des volumes d'origination, des cycles de refinancement et de la composition des produits au fil du temps. Certaines bases de données payantes sont utilisées avec précaution pour les données financières des entreprises et la surveillance de l'actualité. Les bases de données de brevets sont également consultées lorsque la numérisation des processus hypothécaires est abordée à un niveau large.
Les sources citées ci-dessus ne sont qu'illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour tester les hypothèses du modèle documentaire, notamment concernant ce qui est considéré comme un nouveau prêt par rapport à l'encours, et la manière dont les mouvements de taux et les évolutions de durée influencent le comportement des emprunteurs. Nous échangeons avec des prêteurs, des intermédiaires hypothécaires et des conseillers du secteur dans les principaux marchés européens afin que les structures de produits locales ne soient pas moyennées dans une hypothèse unique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29% | Cadres dirigeants : 20% |
| Rang intermédiaire : 49% | Responsables fonctionnels/d'unité : 30% |
| Acteurs plus petits : 22% | Managers : 50% |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où les encours officiels de prêt et les flux de nouveaux prêts sont reconstitués par pays, puis normalisés en USD selon les mêmes règles temporelles. Pour garantir un total réaliste, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des consolidations d'échantillons de bilans de prêteurs, des vérifications de canaux sur la direction de l'origination, et des tailles moyennes de prêt échantillonnées multipliées par les volumes de transactions et d'approbations lorsqu'une série pays présente des retards de déclaration.
Les principaux intrants utilisés dans le modèle incluent l'encours des prêts résidentiels, le prêt hypothécaire résidentiel brut, les niveaux et réinitialisations des taux d'intérêt hypothécaires (part fixe versus variable), la distribution typique de la durée des prêts, et les signaux du logement tels que les volumes de transactions et les indices de prix des logements. Pour les prévisions, une analyse de scénarios est appliquée sur les trajectoires de taux et le renouvellement du parc immobilier, puis les perspectives par pays sont consolidées en un total européen après vérifications de cohérence.
Lorsque des références ascendantes ne sont pas disponibles pour les marchés plus petits, les écarts sont traités par une allocation proportionnelle basée sur les encours de prêt observables et la relation historique entre les encours et les nouveaux prêts dans des pays comparables.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que les valeurs aberrantes soient détectées tôt et revérifiées avant la publication. Les résultats du modèle sont comparés à des signaux indépendants tels que les agrégats de prêt des banques centrales, les tendances rapportées de production hypothécaire et les évolutions par pays de l'objet des prêts et de la composition des types de taux d'intérêt. Les écarts importants sont examinés par des vérifications documentaires supplémentaires et des entretiens de suivi.
Une seconde revue par un analyste est utilisée pour confirmer que les hypothèses sur les taux de change, les pondérations par pays et le calendrier sont alignées avec la définition du marché. Une revue finale est ensuite réalisée avant la publication.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les attentes de taux ou la dynamique des prêts. Avant livraison, une actualisation des données est réalisée afin que les clients reçoivent la dernière vue disponible à ce moment.
Taille du marché européen du financement hypothécaire résidentiel selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs publiées pour le financement hypothécaire résidentiel en Europe divergent souvent car chaque éditeur peut mesurer une base différente, telle que les nouvelles originations, les encours ou une vue mixte du prêt. Les éditeurs peuvent également appliquer des calendriers de conversion de devises différents.
Des différences apparaissent également lorsque le traitement du refinancement varie et lorsque la couverture par pays est élargie ou restreinte.
Les principaux facteurs d'écart sur ce marché sont généralement de savoir si le chiffre reflète l'encours ou le flux, comment la retarification à taux fixe et variable est saisie dans la sélection de la période, et à quelle vitesse les hypothèses sont actualisées lorsque les taux et les transactions immobilières évoluent au cours de l'année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,23 billion USD (2025) | |
| Association sectorielle A | 11,40 billions USD (2023) | Généralement présenté comme le total des prêts hypothécaires résidentiels en cours sur un ensemble de pays plus large et rapporté en EUR, ce qui peut augmenter le chiffre converti en USD et peut également refléter une vue uniquement d'encours plutôt que l'activité de prêt sur l'année. |
| Cabinet de conseil mondial B | 0,86 billion USD (2025) | Souvent plus proche de la production annuelle de nouveaux prêts hypothécaires et peut exclure le refinancement et les transferts de portefeuille, ce qui réduit la valeur par rapport aux approches qui comptent un ensemble plus large d'activités de financement du logement. |
Le tableau montre que l'écart s'explique en grande partie par des totaux basés sur l'encours d'un côté et des totaux axés sur l'origination de l'autre. Dans le périmètre de Mordor Intelligence, la valeur de 2025 est construite à partir de séries de prêts par pays qui comptent le financement hypothécaire résidentiel lié aux besoins de logement, tout en excluant le prêt immobilier commercial et le crédit à la consommation non lié, avant conversion en USD.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen du financement hypothécaire résidentiel ?
Le marché est valorisé à 1 300 milliards USD en 2026 et devrait atteindre 1 680 milliards USD d'ici 2031.
Quel pays détient la plus grande part du marché européen du financement hypothécaire résidentiel ?
Le Royaume-Uni domine avec une part de 22,74 % en 2025.
Pourquoi les prêts à la rénovation progressent-ils plus rapidement que les prêts à l'acquisition ?
Les mandats d'efficacité énergétique de l'UE et les remises sur les prêts hypothécaires verts pouvant atteindre 25 points de base génèrent un CAGR de 6,55 % pour les prêts d'amélioration/rénovation du logement.
Comment les dispositifs de garantie publique influencent-ils l'accessibilité hypothécaire ?
Des programmes tels que le Bezpieczny Kredyt 2 % polonais réduisent les taux effectifs de 8,46 % à 2 %, diminuant les mensualités d'environ 50 % pour les emprunteurs éligibles.
Quels changements technologiques redéfinissent la souscription hypothécaire ?
L'intégration de la banque ouverte et les plateformes alimentées par l'intelligence artificielle réduisent les délais d'approbation de plusieurs semaines à quelques heures, améliorant l'expérience des emprunteurs et la précision de l'évaluation des risques.
Les prêts hypothécaires à taux variable deviennent-ils plus populaires ?
Oui, à mesure que les emprunteurs anticipent des baisses continues des taux de la BCE, les produits à taux variable devraient croître à un CAGR de 6,92 % jusqu'en 2031, notamment en Italie et en Espagne.
Dernière mise à jour de la page le:



