
Dimensão e Quota do Mercado de Financiamento Hipotecário Residencial na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
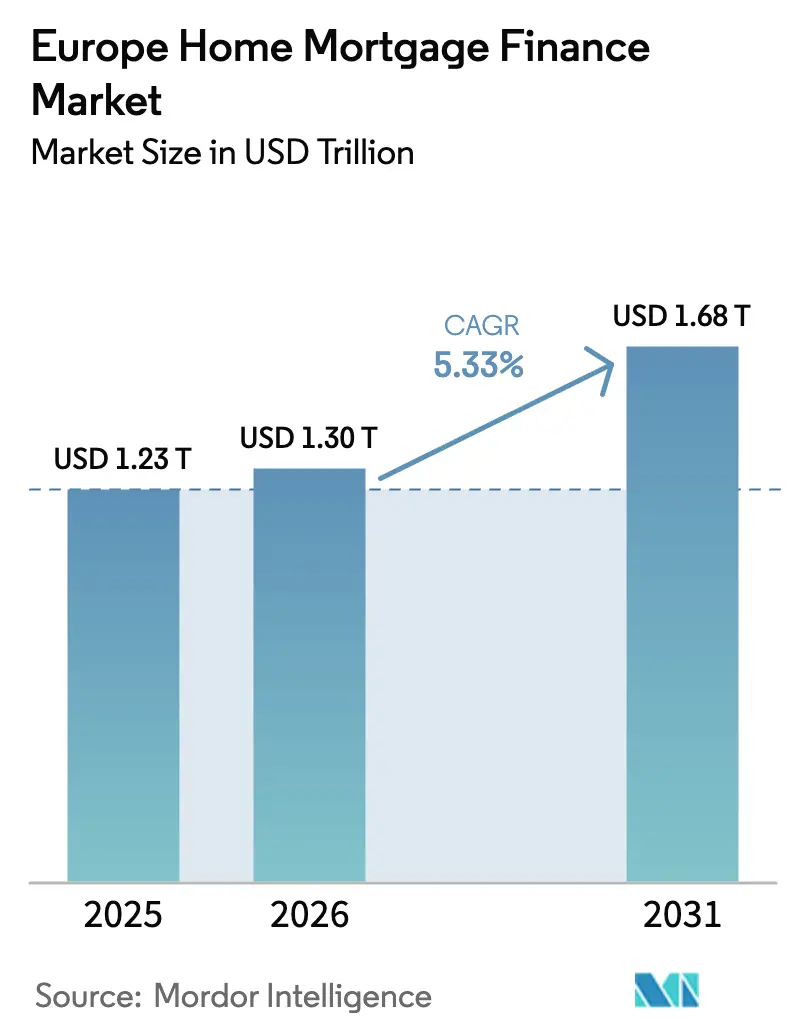
| Tamanho do mercado no ano base (2025) | 1.23 Trilhões de dólares |
| Tamanho do Mercado (2026) | 1.3 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.68 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.33 % |
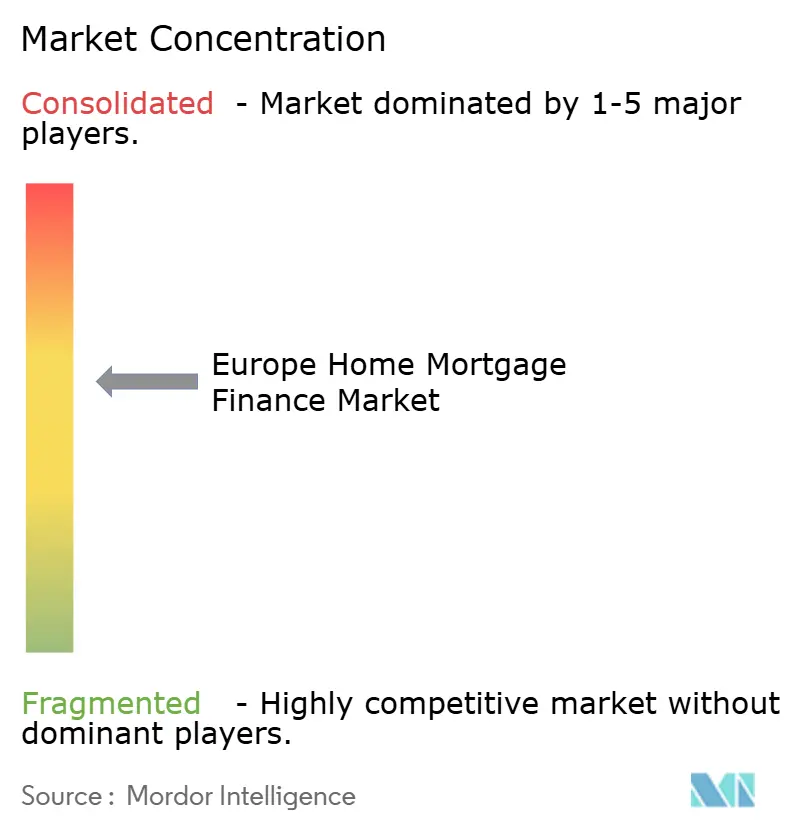
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento Hipotecário Residencial na Europa por Mordor Intelligence
Espera-se que o mercado de financiamento hipotecário residencial na Europa cresça de USD 1,23 trilião em 2025 para USD 1,30 trilião em 2026, com previsão de atingir USD 1,68 trilião até 2031 a um CAGR de 5,33% no período 2026-2031. O relaxamento da política do Banco Central Europeu (BCE), a expansão dos incentivos a hipotecas verdes e a persistente escassez de oferta habitacional sustentam este crescimento estável[1]Banco Central Europeu, "Comunicado de Imprensa sobre Decisões de Política Monetária," ecb.europa.eu. A divergência na transmissão monetária entre os estados-membros gera ambientes de taxas mistos: os mutuários com taxa variável em Itália e em Espanha sentem ajustamentos rápidos de custos, ao passo que os mutuários com taxa fixa em França e na Alemanha experimentam uma transmissão mais lenta. As garantias apoiadas pelo Estado, como o Bezpieczny Kredyt 2% da Polónia ou os empréstimos de reabilitação climática KfW da Alemanha, continuam a amortecer os choques de acessibilidade e a estimular segmentos de nicho. A consolidação — ilustrada pela aquisição pendente do TSB pelo Santander — reconfigura a dinâmica competitiva, enquanto os novos participantes fintech aproveitam as infraestruturas de open banking para reduzir os tempos de subscrição e atrair mutuários com perfil digital. Regras climáticas mais rigorosas restringem simultaneamente a concessão de crédito em regiões propensas a inundações e desbloqueiam vantagens de preços com descontos de 10 a 25 pontos base para imóveis de elevada eficiência energética.
Principais Conclusões do Relatório
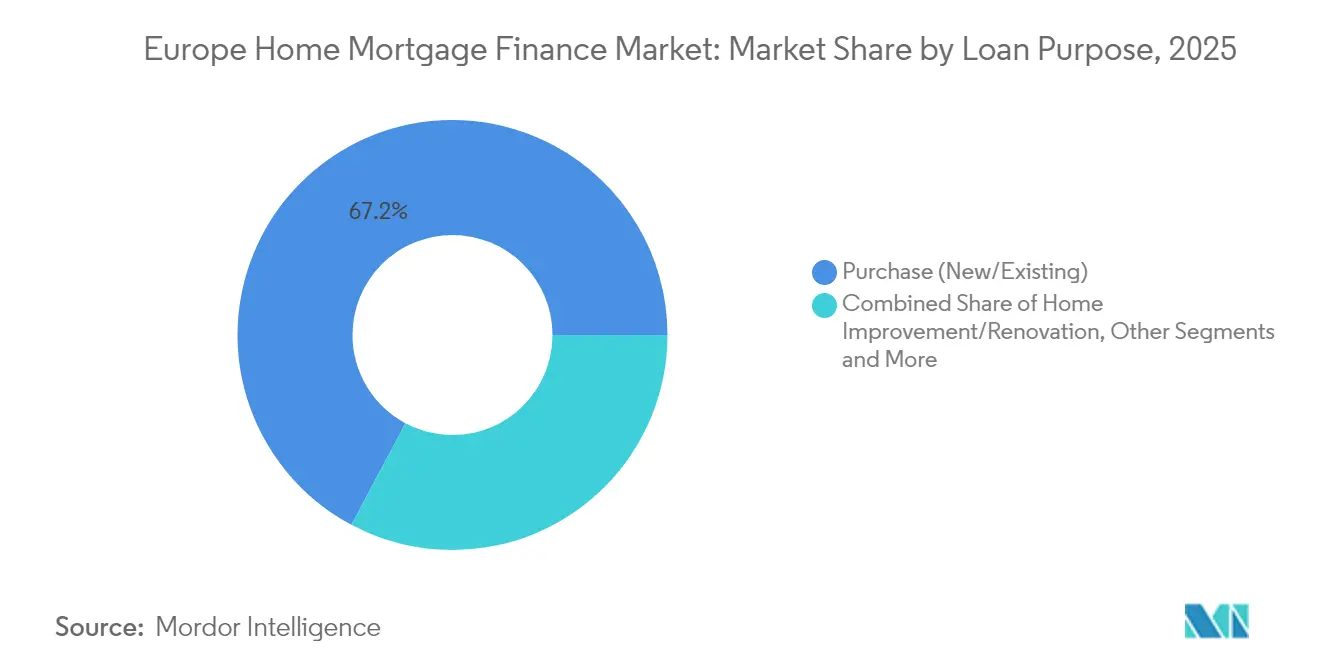
- Por finalidade do empréstimo, a Compra (Novo/Existente) detinha 67,21% da quota do mercado de financiamento hipotecário residencial europeu em 2025, enquanto se prevê que a Melhoria/Renovação do Imóvel cresça a um CAGR de 6,55% até 2031.
- Por fornecedor, os Bancos representavam 83,05% da dimensão do mercado de financiamento hipotecário residencial europeu em 2025; espera-se que as Empresas de Financiamento Habitacional registem o CAGR projetado mais elevado, de 7,14%, até 2031.
- Por taxas de juro, as Taxas de Juro Fixas lideravam com uma quota de 77,02% do mercado de financiamento hipotecário residencial europeu em 2025, enquanto se prevê que as Taxas de Juro Variáveis se expandam a um CAGR de 6,92% no período 2026-2031.
- Por prazo do empréstimo, as hipotecas com prazo superior a 20 anos representavam 46,01% da dimensão do mercado de financiamento hipotecário residencial europeu em 2025 e avançarão a um CAGR de 5,82%.
- Por país, o Reino Unido captou 22,74% da quota do mercado de financiamento hipotecário residencial europeu em 2025; o Resto da Europa é a região de crescimento mais rápido, com um CAGR de 6,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Ambiente de baixas taxas de juro anterior ao aperto do BCE | +1.2% | Núcleo da Zona Euro, efeito indireto no Reino Unido | Curto prazo (≤ 2 anos) |
| Regimes de garantia hipotecária apoiados pelo Estado | +0.8% | Polónia, Alemanha, Reino Unido | Médio prazo (2-4 anos) |
| Aumento do rendimento disponível das famílias nas economias centrais da UE | +0.9% | Alemanha, França, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Escassez de oferta habitacional nos principais centros urbanos | +1.1% | Londres, Paris, Amsterdão, Estocolmo, Munique | Longo prazo (≥ 4 anos) |
| Crescimento das hipotecas verdes associadas a imóveis energeticamente eficientes | +0.6% | Países Baixos, Alemanha, França | Longo prazo (≥ 4 anos) |
| Subscrição instantânea habilitada por open banking | +0.4% | Reino Unido, Países Baixos, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixo ambiente de baixas taxas de juro anterior ao aperto do BCE
Os empréstimos originados abaixo de 2% ainda cobrem cerca de 60% dos saldos em dívida, criando um conjunto de mutuários a dois níveis no mercado de financiamento hipotecário residencial europeu. As famílias com dívida de custo ultra-baixo mantêm poder de compra mesmo enquanto os novos entrantes enfrentam taxas próximas de 4%. Os mutuários em Itália e Espanha com períodos fixos mais curtos enfrentam saltos de pagamento de 150 a 200 pontos base, ao passo que 77% das hipotecas francesas têm taxas fixas superiores a 15 anos[2]Banque de France, "Inquérito ao Setor Bancário de Retalho 2025," banque-france.fr. Os mutuantes compensam a compressão das margens através da revalorização de novos empréstimos e da aceleração das estratégias de cobertura. A otimização da carteira — venda de blocos de taxa fixa consolidados e originação de produtos híbridos — fortalece os retornos ajustados ao risco, preservando a presença no mercado de financiamento hipotecário residencial europeu.
Regimes de garantia hipotecária apoiados pelo Estado
O Bezpieczny Kredyt 2% da Polónia reduz as taxas efetivas de 8,46% para 2% durante uma década, reduzindo a metade os pagamentos mensais e estimulando a procura por parte de compradores de primeira habitação. O KfW alemão alocou EUR 762 milhões em 2025 para hipotecas de reabilitação energética que combinam apoio fiscal com objetivos climáticos. O regime do Reino Unido apoiou 39.000 aquisições após a sua expansão em 2024, embora os empréstimos propostos com rácio empréstimo-valor de 99% levantem preocupações de sobreaquecimento. Estes programas estreitam os spreads de risco, catalisam a construção nas faixas elegíveis e injetam estabilidade contracíclica no mercado de financiamento hipotecário residencial europeu.
Aumento do rendimento disponível das famílias nas economias centrais da UE
A Espanha registou um aumento de 8,2% no rendimento disponível das famílias em 2024, impulsionado por ganhos salariais generalizados. A inflação alemã moderou-se para 1,3%, mantendo os salários reais positivos apesar dos ventos contrários no setor da construção. O crescimento do PIB da Dinamarca de 3,6%, impulsionado pelos produtos farmacêuticos, elevou as trajetórias de rendimento nos países nórdicos. Os rácios dívida-rendimento estabilizaram-se assim, ancorando volumes de originação sustentáveis e sustentando o crescimento em todo o mercado de financiamento hipotecário residencial europeu.
Escassez de oferta habitacional nos principais centros urbanos
As licenças na Alemanha caíram 31,9% em termos homólogos para 21.200 em abril de 2024, agravando um défice projetado de 700.000 unidades até 2025. Em Londres e Amsterdão, a idade média dos compradores de primeira habitação aproxima-se dos 34 anos e a taxa de desocupação de arrendamento é reduzida, respetivamente. Os mutuantes respondem alargando os prazos para além dos 25 anos e lançando produtos de alavancagem de rendimento que satisfazem os testes de acessibilidade prudentes. A escassez persistente mantém os valores dos imóveis firmes, aumentando as reservas de garantias e sustentando as métricas de qualidade dos ativos em todo o mercado de financiamento hipotecário residencial europeu.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Subida das taxas de juro do BCE a aumentar os custos de financiamento | -1.8% | Zona Euro; carteiras de taxa variável em Itália e Espanha | Curto prazo (≤ 2 anos) |
| Testes de esforço de acessibilidade hipotecária mais rigorosos | -0.7% | Reino Unido, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Risco de sobrevalorização dos preços da habitação em mercados selecionados | -0.5% | Londres, Amsterdão, Estocolmo, Munique | Médio prazo (2-4 anos) |
| Regulamentos de risco climático a limitar a concessão de crédito em zonas de inundação | -0.3% | Países Baixos, Alemanha, regiões costeiras do Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A subida das taxas de juro do BCE está a aumentar os custos de financiamento
Os pagamentos médios italianos aumentaram EUR 200-300 em empréstimos de EUR 150.000 em 2024, levando 46% dos mutuários hipotecários a reduzir o consumo[3]BNP Paribas, "Perspetivas do Mercado Hipotecário Italiano 2024," group.bnpparibas. A adoção de taxa variável atingiu 60,9% em Itália, uma vez que os prémios de taxa fixa se alargaram para 96 pontos base. À medida que o BCE reduz as taxas de política ao longo de 2025, os apetites de refinanciamento regressam, embora se mantenham acima dos referenciais da era ultra-baixa, ancorando novamente as expetativas de preços em todo o mercado de financiamento hipotecário residencial europeu.
Testes de esforço de acessibilidade hipotecária mais rigorosos
As regras holandesas que limitam o rácio empréstimo-rendimento perturbam a procura em máximos históricos, mesmo em contexto de crescimento salarial. Os mutuantes do Reino Unido realizam agora testes de esforço a 300 pontos base acima das taxas vigentes[4]Banco de Inglaterra, "Estatísticas de Mutuantes Hipotecários T4 2024," bankofengland.co.uk. Os supervisores nórdicos monitorizam a dívida a 235% do rendimento disponível na Noruega. Estes filtros prudenciais suprimem aprovações marginais, mas elevam a resiliência das carteiras, moderando a expansão do mercado de financiamento hipotecário residencial europeu sem comprometer a estabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Finalidade do Empréstimo:
O Financiamento de Renovação Acelera os Objetivos EnergéticosAs hipotecas de Compra (Novo/Existente) representavam 67,21% do mercado de financiamento hipotecário residencial europeu em 2025. A quota reflete a cultura enraizada de habitação própria e um pipeline estável de revenda. A Melhoria/Renovação do Imóvel, no entanto, apresenta uma perspetiva de CAGR de 6,55%, superando todas as outras finalidades, uma vez que os mandatos de eficiência energética da UE orientam as famílias para as reabilitações. A dimensão do mercado de financiamento hipotecário residencial europeu para o financiamento de renovação está preparada para aumentar materialmente no período 2026-2031, apoiada por requisitos de investimento anual de EUR 150 mil milhões ao abrigo da Diretiva sobre o Desempenho Energético dos Edifícios.
A procura de empréstimos para reabilitação reconfigura a subscrição. Os mutuantes devem avaliar tanto as futuras poupanças de energia como a valorização das garantias. O programa BEI–Deutsche Bank, no valor de EUR 600 milhões, ilustra como o capital concecional de atração estreita os custos de financiamento para os projetos qualificados. A agregação de empréstimos de renovação com subsídios sustenta os retornos ajustados ao risco, incorporando ainda mais a sustentabilidade no mercado de financiamento hipotecário residencial europeu.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Fornecedor:
As Ágeis Empresas de Financiamento Habitacional Corroem a Hegemonia dos BancosOs Bancos retiveram 83,05% da dimensão do mercado de financiamento hipotecário residencial europeu em 2025, alavancando o financiamento por depósitos e a venda cruzada de múltiplos produtos. No entanto, as Empresas de Financiamento Habitacional almejam um CAGR de 7,14% graças à subscrição especializada e à originação digital. As plataformas impulsionadas por inteligência artificial reduzem os rácios custo-rendimento e melhoram a segmentação do risco, permitindo aos novos operadores captar mutuários de nicho ignorados pelos bancos universais.
Os incumbentes respondem com parcerias e atualizações do sistema bancário central. A plataforma de originação nativa em nuvem do Santander, implementada após a integração do TSB, visa processar candidaturas em menos de 48 horas. As alianças fintech proporcionam ganhos de velocidade e experiência do cliente que ajudam os volumes dos incumbentes a crescer a par da crescente concorrência no mercado de financiamento hipotecário residencial europeu.
Por Taxas de Juro:
A Recuperação da Taxa Variável Reflete as Expetativas do Ciclo MonetárioAs hipotecas de taxa fixa detinham uma quota de 77,02% da dimensão do mercado de financiamento hipotecário residencial europeu em 2025. À medida que os operadores de mercado antecipam cortes sequenciais do BCE, os empréstimos de taxa variável preveem um CAGR de 6,92%. A quota do mercado de financiamento hipotecário residencial europeu para produtos de taxa variável disparou em Itália, passando de 15,8% para 60,9% em 12 meses, à medida que os spreads entre taxa fixa e variável se alargaram para quase 100 pontos base.
Os mutuários cobrem-se através de opções de taxa com teto que limitam o risco ascendente, preservando a participação descendente. A cultura francesa ainda favorece prazos fixos longos, mantendo a estabilidade no mercado de financiamento hipotecário residencial europeu. Os mutuantes gerem o risco de base através de cobertura dinâmica e cláusulas contratuais que permitem conversões de taxa ulteriores quando o afrouxamento da política monetária se materializar.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Prazo do Empréstimo:
Prazos Mais Longos Compensam as Pressões de AcessibilidadeOs empréstimos com prazo superior a 20 anos detêm 46,01% dos volumes de 2025 e superam as restantes faixas com um CAGR de 5,82%. A amortização alargada reduz os pagamentos mensais, apoiando a aquisição de habitação de entrada mesmo à medida que os preços sobem. Em capitais de custo elevado como Londres, a mediana do rácio preço-rendimento excede 9x, tornando os prazos de 30 anos habituais.
O alargamento dos prazos aumenta a despesa com juros ao longo da vida e o risco de duração. Os supervisores analisam agora a capacidade de reembolso dos mutuários na idade de reforma. Os mutuantes adotam funcionalidades de reembolso faseado — escalonamentos progressivos ou opções de pagamento em balão — para alinhar os fluxos de caixa com o rendimento ao longo do ciclo de vida, salvaguardando a qualidade do crédito em todo o mercado de financiamento hipotecário residencial europeu.
Análise Geográfica
Mercado do Reino Unido de Financiamento Hipotecário Residencial
O Reino Unido lidera com uma fatia de 22,74% do mercado europeu de financiamento hipotecário residencial. Um panorama diversificado de produtos — indexado, compensação, vitalício — suporta uma segmentação granular, enquanto fusões como a da Santander com o TSB ampliam a escala. As reformas regulatórias pós-Brexit harmonizam os encargos de capital com Basileia III, conferindo aos grandes credores flexibilidade no balanço patrimonial. Apesar dos testes de acessibilidade de 2024, os volumes de originação no Reino Unido permanecem resilientes devido a mercados de trabalho robustos e à procura habitacional reprimida.
Mercado de Financiamento Hipotecário Residencial da Alemanha, França e Países Nórdicos
A Alemanha e a França são pilares estruturais. O estrangulamento da oferta na Alemanha, evidenciado pelo colapso das licenças de construção, intensifica a concorrência pelo escasso stock disponível e prolonga a valorização dos preços. Os mercados franceses beneficiam de um declínio progressivo nas taxas médias de crédito à habitação — de 4,21% para 3,60% ao longo de 2024 — estimulando o refinanciamento mesmo em meio a um sentimento cauteloso dos consumidores. Os credores nórdicos aumentam os volumes apesar de subidas de preços moderadas; o Nordea registou um crescimento de 6% nos créditos hipotecários no primeiro trimestre de 2025, comprovando o apetite da região pelo crédito digitalmente habilitado.
Mercado de Financiamento Hipotecário Residencial do Sul e Leste da Europa
A Espanha e a Itália proporcionam uma valorização cíclica. A expansão do PIB espanhol de 3,2% em 2024 impulsionou as vendas de habitação em 15% em termos homólogos. As condições de crédito italianas suavizam-se à medida que os bancos aproveitam as sinergias de consolidação; o Intesa Sanpaolo facilitou 30 mil milhões de EUR em crédito de médio e longo prazo ao longo de nove meses de 2024, impulsionando o crescimento do crédito hipotecário. O restante da Europa, abrangendo os estados da Europa Central e Oriental, é o de crescimento mais rápido, com um CAGR de 6,28% até 2031. Os programas de garantia e os fundos da UE aceleram a penetração formal do crédito, alargando o alcance do mercado europeu de financiamento hipotecário residencial. Os esquemas apoiados pelo BEI na Letónia e as grandes aquisições transfronteiriças — como a participação do Erste Group na Santander Polska — fornecem o capital e a tecnologia essenciais para uma expansão acelerada.
Panorama regulatório
A regulamentação do financiamento imobiliário residencial na Europa é moldada por estruturas prudenciais e de crédito ao consumidor de nível da UE, além de medidas específicas por país baseadas no mutuário. Em 2026, a Autoridade Bancária Europeia (EBA) publicou diretrizes finais para exposições de Aquisição, Desenvolvimento e Construção (ADC) relacionadas a imóveis residenciais, incluindo um limite mínimo de capital próprio de 20% para determinados projetos de habitação pública. Isso afeta as ponderações de risco de hipotecas vinculadas à construção e o planejamento de capital dos bancos em todos os Estados-membros. Paralelamente, a Federação Europeia de Hipotecas-Conselho Europeu de Obrigações Cobertas (EMF-ECBC) continuou a defender o tratamento no âmbito do CRR para hipotecas residenciais de baixo risco, incluindo discussões sobre os acordos transitórios do Artigo 465(5), refletindo o foco do setor em resultados de capital harmonizados e continuidade do mercado de financiamento.
O Reino Unido segue um caminho de supervisão distinto pós-Brexit, liderado pela Financial Conduct Authority (FCA) e pela Prudential Regulation Authority (PRA). A FCA alterou as regras hipotecárias em julho de 2025 para permitir maior flexibilidade nas avaliações de acessibilidade financeira e nos caminhos de renegociação de hipotecas, incluindo reduções de prazo, enquanto os credores continuam a aplicar testes de estresse e controles de concessão responsável de crédito. Em toda a Europa, as autoridades nacionais também utilizam ferramentas baseadas no mutuário, como limites de relação dívida-renda e exigências de taxa fixa em mercados selecionados, o que ajuda a gerenciar a transmissão das taxas de juros e a alavancagem das famílias durante mudanças no ciclo de taxas.
Análise da cadeia de valor
A cadeia de valor do financiamento imobiliário residencial europeu começa com a aquisição de mutuários (agências, corretores e jornadas on-line) e a coleta de dados, cada vez mais apoiada por dados de open banking para verificação de renda e acessibilidade financeira. A subscrição e a precificação incorporam então restrições regulatórias (testes de estresse, limites de LTV/LTI, regras de capital), avaliação de imóveis e verificações de fraude e identidade, antes de avançar para a emissão de ofertas, os fluxos de transmissão de propriedade e cartório, e a conclusão. O atendimento (cobranças, gestão de inadimplência, tolerância) e a gestão de carteiras ficam a jusante, com bancos e credores especializados usando análises para gerenciar exposições fixas versus variáveis e orientar propostas de reprecificação e refinanciamento.
O financiamento e a distribuição de risco são centrais para a cadeia. Os credores originam operações em seu balanço patrimonial usando depósitos e financiamento no atacado, e depois otimizam capital e liquidez por meio de financiamento garantido, incluindo estruturas de obrigações cobertas defendidas por membros da EMF-ECBC, além de técnicas de alívio de capital, como transferência sintética de risco (SRT) e emissão a prazo, quando aplicável. A consolidação estratégica também remodela a cadeia ao internalizar escala na originação e no atendimento, como ilustrado pelo Santander UK ampliando sua plataforma hipotecária por meio da aquisição do TSB, o que expande a alavancagem operacional nos programas de subscrição, atendimento e financiamento.
Panorama Competitivo
O mercado hipotecário europeu apresenta uma concentração moderada com dinâmicas competitivas em intensificação, impulsionadas pela consolidação estratégica e pela disrupção tecnológica. O acordo de USD 2,65 mil milhões do Santander para o TSB eleva os seus ativos hipotecários no Reino Unido para USD 45 mil milhões, conferindo uma quota local de 6% e uma melhor diversificação do financiamento. A proposta de aquisição do Virgin Money pelo Nationwide elevaria a mútua para segundo lugar em depósitos e hipotecas, indicando que a consolidação permanece uma via preferida para a eficiência de custos. As aquisições transfronteiriças, como a participação de EUR 6,8 mil milhões do Erste Group na Santander Polska, sublinham a convergência regional orientada para o alinhamento da infraestrutura digital.
Os desafiantes fintech intensificam a pressão. A Revolut pretende lançar hipotecas assistidas por inteligência artificial em 2025, combinando extração de dados de open banking com tomada de decisão instantânea que supera os incumbentes na experiência do utilizador. Os bancos tradicionais respondem com desenvolvimentos internos: o lançamento de API da Legal & General Home Finance agiliza o processamento de hipotecas vitalícias, enquanto a ferramenta granular de preços verdes do ING se diferencia pela sustentabilidade.
A inovação em espaços inexplorados também molda a rivalidade. Os produtos vitalícios e de libertação de capital respondem ao envelhecimento demográfico, as hipotecas verdes impõem preços de rácio empréstimo-valor premium, e a subscrição instantânea atrai mutuários mais jovens. As instituições capazes de integrar análise ESG e aprendizagem automática nos modelos de crédito estão em posição de ganhar quota no mercado de financiamento hipotecário residencial europeu.
Líderes do Setor de Financiamento Hipotecário Residencial na Europa
Lloyds Banking Group
Banco Santander
BNP Paribas
Crédit Agricole
Barclays plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Financiamento Hipotecário Residencial
- Lloyds Banking Group
- Banco Santander
- BNP Paribas
- Crédit Agricole
- Barclays plc
- HSBC UK
- ING Group
- Rabobank
- Deutsche Bank
- Commerzbank
- UniCredit
- Intesa Sanpaolo
- Nordea Bank
- Danske Bank
- Swedbank
- CaixaBank
- Nationwide Building Society
- Aareal Bank
- DNB ASA
- Bank of Ireland

Oportunidades de mercado e perspectivas futuras
O financiamento para renovação e eficiência energética é um nicho específico dentro do crédito hipotecário europeu, pois a subscrição e o design de produtos precisam conectar a condição do imóvel, o escopo da reforma e os ganhos de eficiência esperados. As evidências já mostram essa direção por meio de programas de precificação verde liderados por bancos, incluindo o ING lançando precificação hipotecária escalonada por rótulo energético na Holanda em maio de 2025. Ambições de renovação em escala, como a meta do BNP Paribas de 400.000 reformas residenciais eficientes em termos energéticos na Europa até o final de 2026, apoiam a demanda por estruturas combinadas de hipoteca mais reforma, soluções de pagamento a empreiteiros e modelos de avaliação que considerem a valorização da garantia após a reforma.
Uma segunda oportunidade envolve originação e atendimento mais rápidos e de menor custo, construídos sobre open banking e automação, particularmente onde os ciclos de refinanciamento estão ativos e as restrições de acessibilidade financeira estão se apertando. O BNP Paribas passou a emitir ofertas de hipoteca eletronicamente usando IA, com cerca de 20% das solicitações mais simples processadas sem intervenção do back-office, o que apoia a competição em tempo até a aprovação, captura de documentos e custo operacional por empréstimo. No lado das políticas e do capital, propostas da EMF-ECBC para um conceito harmonizado de garantia hipotecária de "28º regime" delineiam uma abordagem para mobilizar capital privado e reduzir a fragmentação, enquanto a modernização de plataformas é reforçada por integrações de players estabelecidos, incluindo a integração do TSB pelo Santander UK, que pode padronizar a conectividade de corretores e os conjuntos de produtos em carteiras maiores.
Recent Industry Developments in Mercado Europeu de Financiamento Hipotecário Residencial
- Maio de 2026: O Lloyds Banking Group lançou um produto hipotecário para compradores de primeira viagem que exige um depósito de 5.000 GBP, disponível através do Lloyds Bank, Halifax e Bank of Scotland para imóveis avaliados em até 300.000 GBP. A oferta amplia o acesso para compradores de primeira viagem no mercado imobiliário do Reino Unido e pode capturar participação incremental no segmento de financiamento habitacional do Reino Unido. Esse movimento sinaliza uma mudança em direção a opções focadas em acessibilidade financeira no cenário hipotecário competitivo do Reino Unido.
- Maio de 2026: O Lloyds Banking Group lançou um produto hipotecário para compradores de primeira viagem que exige um depósito de 5.000 GBP, disponível através do Lloyds Bank, Halifax e Bank of Scotland para imóveis avaliados em até 300.000 GBP. O programa tem como alvo a acessibilidade financeira no mercado do Reino Unido e pode capturar participação incremental no segmento de financiamento habitacional. A iniciativa reforça o impulso mais amplo do Lloyds para ampliar os pontos de entrada para mutuários mais jovens em um mercado imobiliário restrito.
- Janeiro de 2026: O BNP Paribas iniciou a fase de emissão eletrônica de ofertas de hipoteca usando IA para processar cerca de 20% das solicitações mais simples sem intervenção do back-office. O movimento acelera a subscrição digital em toda a zona do euro e pode reduzir os tempos e custos de processamento. Isso estabelece uma base para o avanço do processamento hipotecário habilitado por IA no mercado europeu.


Mercado Europeu de Financiamento Hipotecário Residencial Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado europeu de financiamento imobiliário residencial é definido como o valor do crédito hipotecário residencial concedido às famílias para a compra de imóveis e outras necessidades relacionadas à habitação em todos os países europeus.
Exclusões do escopo: Este dimensionamento exclui o crédito imobiliário comercial e o crédito ao consumidor não garantido que não esteja vinculado a um empréstimo hipotecário residencial.
Visão geral da segmentação
- Por Finalidade do Empréstimo
- Compra (Novo/Existente)
- Melhoria/Renovação do Imóvel
- Empréstimo com Garantia Imobiliária
- Outros (Construção, Refinanciamento, etc.)
- Por Fornecedor
- Bancos
- Empresas de Financiamento Habitacional
- Outros
- Por Taxas de Juro
- Taxas de Juro Fixas
- Taxas de Juro Variáveis
- Por Prazo do Empréstimo
- ≤ 10 Anos
- 11 – 20 Anos
- Mais de 20 Anos
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de um panorama consistente do financiamento habitacional em toda a Europa, usando estatísticas públicas e divulgações regulatórias, e, em seguida, convertendo essas séries em séries temporais comparáveis por país.
Recorremos principalmente a fontes como as tabelas da Federação Europeia de Hipotecas (Hypostat), estatísticas de crédito do Banco Central Europeu, publicações de bancos centrais nacionais, institutos nacionais de estatística para indicadores domiciliares e habitacionais, e publicações de registros de imóveis ou índices oficiais de preços de imóveis, quando disponíveis.
Essas séries são complementadas com divulgações de credores, como relatórios anuais, apresentações a investidores e comentários de associações bancárias, o que ajuda a interpretar mudanças nos volumes de originação, ciclos de refinanciamento e composição de produtos ao longo do tempo. Bases de dados pagas selecionadas são utilizadas com cautela para dados financeiros de empresas e triagem de notícias. Bases de dados de patentes também são verificadas quando a digitalização do processo hipotecário é discutida em um nível amplo.
As fontes mencionadas acima são apenas ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas do modelo documental, especialmente em relação ao que é tratado como novo crédito versus estoque, e como as mudanças nas taxas e nos prazos estão influenciando o comportamento dos mutuários. Conversamos com credores, intermediários hipotecários e consultores do setor nos principais mercados europeus, de modo que as estruturas de produtos locais não sejam diluídas em uma única premissa.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 20% |
| Nível médio: 49% | Líderes funcionais/de unidade: 30% |
| Players menores: 22% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os estoques oficiais de crédito e os novos fluxos de concessão são reconstruídos por país e depois normalizados em USD sob as mesmas regras de temporalidade. Para manter os totais realistas, os resultados são corroborados com verificações seletivas bottom-up, como consolidações amostrais de balanços de credores, verificações de canais sobre a direção da originação, e tamanhos médios de empréstimo amostrados multiplicados por volumes de transação e aprovação quando uma série de país apresenta defasagens de reporte.
As principais entradas usadas no modelo incluem o estoque de empréstimos residenciais pendentes, a concessão bruta de hipotecas residenciais, os níveis e reajustes das taxas de juros hipotecárias (participação fixa versus variável), a distribuição típica do prazo dos empréstimos, e sinais habitacionais como volumes de transação e índices de preços de imóveis. Para as previsões, é aplicada uma análise de cenários em torno das trajetórias de taxas e da rotatividade habitacional, e depois as perspectivas de cada país são consolidadas em um total europeu após verificações de consistência.
Quando não há referências bottom-up disponíveis para mercados menores, as lacunas são tratadas por meio de alocação proporcional com base em estoques de crédito observáveis e na relação histórica entre estoques e novos empréstimos em países comparáveis.
Validação de dados e ciclo de atualização
A validação é realizada em etapas, de modo que valores discrepantes sejam identificados precocemente e reverificados antes da publicação. Os resultados do modelo são comparados com sinais independentes, como agregados de crédito de bancos centrais, tendências reportadas de produção hipotecária e movimentos por país na finalidade do empréstimo e na composição do tipo de taxa de juros. Grandes discrepâncias são investigadas por meio de verificações documentais adicionais e conversas de acompanhamento.
Uma segunda revisão por analista é usada para confirmar que as premissas sobre taxas de câmbio, ponderações por país e temporalidade estão alinhadas com a definição de mercado. Em seguida, uma revisão final é concluída antes da publicação.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram as expectativas de taxas ou o ritmo de concessão de crédito. Antes da entrega, é realizada uma nova passagem de dados para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do mercado europeu de financiamento imobiliário residencial da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para o financiamento imobiliário residencial na Europa frequentemente divergem porque cada publicador pode dimensionar uma base diferente, como novas originações, saldos pendentes ou uma visão combinada de crédito. Os publicadores também podem aplicar diferentes temporalidades de câmbio.
As diferenças também aparecem quando o tratamento do refinanciamento varia e quando a cobertura de países é ampliada ou reduzida.
Os principais fatores de discrepância neste mercado geralmente são se o número reflete estoque versus fluxo, como a reprecificação de taxas fixas e variáveis é capturada na seleção do período, e com que rapidez as premissas são atualizadas quando as taxas e as transações imobiliárias mudam dentro do ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,23 trilhão de USD (2025) | |
| Associação Setorial A | 11,40 trilhões de USD (2023) | Normalmente apresentado como o total de empréstimos hipotecários residenciais pendentes em um conjunto mais amplo de países e reportado em EUR, o que pode elevar o valor convertido em USD e também pode refletir uma visão apenas de estoque, em vez de atividade de crédito ao longo do ano. |
| Consultoria Global B | 0,86 trilhão de USD (2025) | Frequentemente mais próximo da produção anual de novas hipotecas e pode excluir refinanciamentos e transferências de carteiras, o que reduz o valor em comparação com abordagens que contabilizam um conjunto mais amplo de atividades de financiamento habitacional. |
A tabela mostra que a disparidade é em grande parte explicada por totais baseados em estoque de um lado e totais focados em originação do outro. No escopo da Mordor Intelligence, o valor de 2025 é construído a partir de séries de crédito por país que contabilizam o financiamento hipotecário residencial vinculado a finalidades habitacionais, excluindo o crédito imobiliário comercial e o crédito ao consumidor não relacionado antes da conversão para USD.


Questões-Chave Respondidas no Relatório
Qual é o valor atual do mercado de financiamento hipotecário residencial europeu?
O mercado está avaliado em USD 1,30 trilião em 2026 e está projetado para atingir USD 1,68 trilião até 2031.
Qual país detém a maior quota do mercado de financiamento hipotecário residencial europeu?
O Reino Unido lidera com uma quota de 22,74% em 2025.
Por que razão os empréstimos de renovação crescem mais rapidamente do que os empréstimos de compra?
Os mandatos de eficiência energética da UE e os descontos em hipotecas verdes de até 25 pontos base impulsionam um CAGR de 6,55% para empréstimos de Melhoria/Renovação do Imóvel.
Como é que os regimes de garantia governamentais influenciam a acessibilidade hipotecária?
Programas como o Bezpieczny Kredyt 2% da Polónia reduzem as taxas efetivas de 8,46% para 2%, diminuindo os pagamentos mensais em cerca de 50% para os mutuários qualificados.
Que mudanças tecnológicas estão a reconfigurar a subscrição hipotecária?
A integração de open banking e as plataformas impulsionadas por inteligência artificial reduzem os tempos de aprovação de semanas para horas, melhorando a experiência do mutuário e a precisão da avaliação do risco.
As hipotecas de taxa variável estão a tornar-se mais populares?
Sim, à medida que os mutuários antecipam cortes contínuos do BCE, prevê-se que os produtos de taxa variável cresçam a um CAGR de 6,92% até 2031, particularmente em Itália e Espanha.
Página atualizada pela última vez em:



