
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
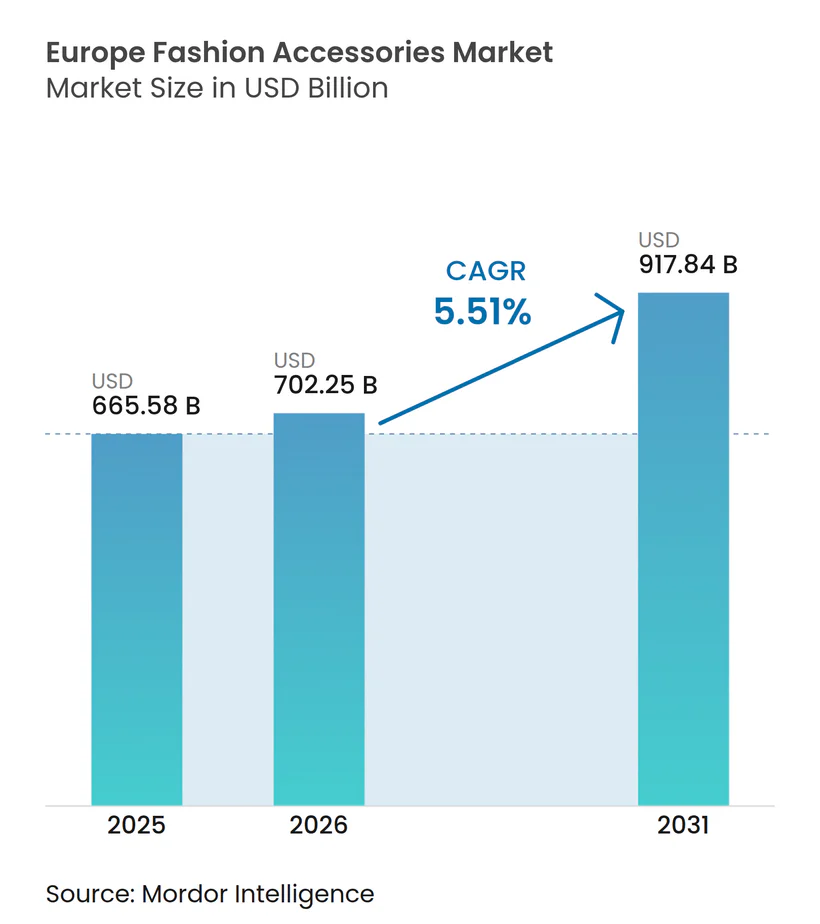
| Marktgröße im Basisjahr (2025) | 665.58 Milliarden US-Dollar |
| Marktgröße (2026) | 702.25 Milliarden US-Dollar |
| Marktgröße (2031) | 917.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Markts für Modezubehör von Mordor Intelligence
Die Größe des europäischen Markts für Modezubehör wird im Jahr 2026 auf 702,25 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 665,58 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 917,84 Milliarden USD zeigen, was einem Wachstum von 5,51 % CAGR im Zeitraum 2026–2031 entspricht. Die Expansion des Markts wird durch mehrere Faktoren angetrieben, darunter Veränderungen in den Lebensstilen der Verbraucher, gestiegene Haushaltsausgaben, günstige demografische Entwicklungen sowie die steigende Nachfrage nach Markenprodukten. Europa behauptet seine Position als widerstandsfähiges Zentrum des Luxuskonsums trotz globaler wirtschaftlicher Herausforderungen, wobei der Markt von technologischen Innovationen und Nachhaltigkeitsvorgaben profitiert. Der Sektor zeigt eine bemerkenswerte Preissetzungsmacht und Markentreue, die ihn vor typischen Kürzungen bei den Ermessensausgaben schützen. Die wachsende Bedeutung von Öko-Mode stärkt das Marktwachstum zusätzlich und spiegelt die sich wandelnden Verbraucherpräferenzen hin zu nachhaltigen und umweltbewussten Produkten wider.
Wichtigste Erkenntnisse des Berichts
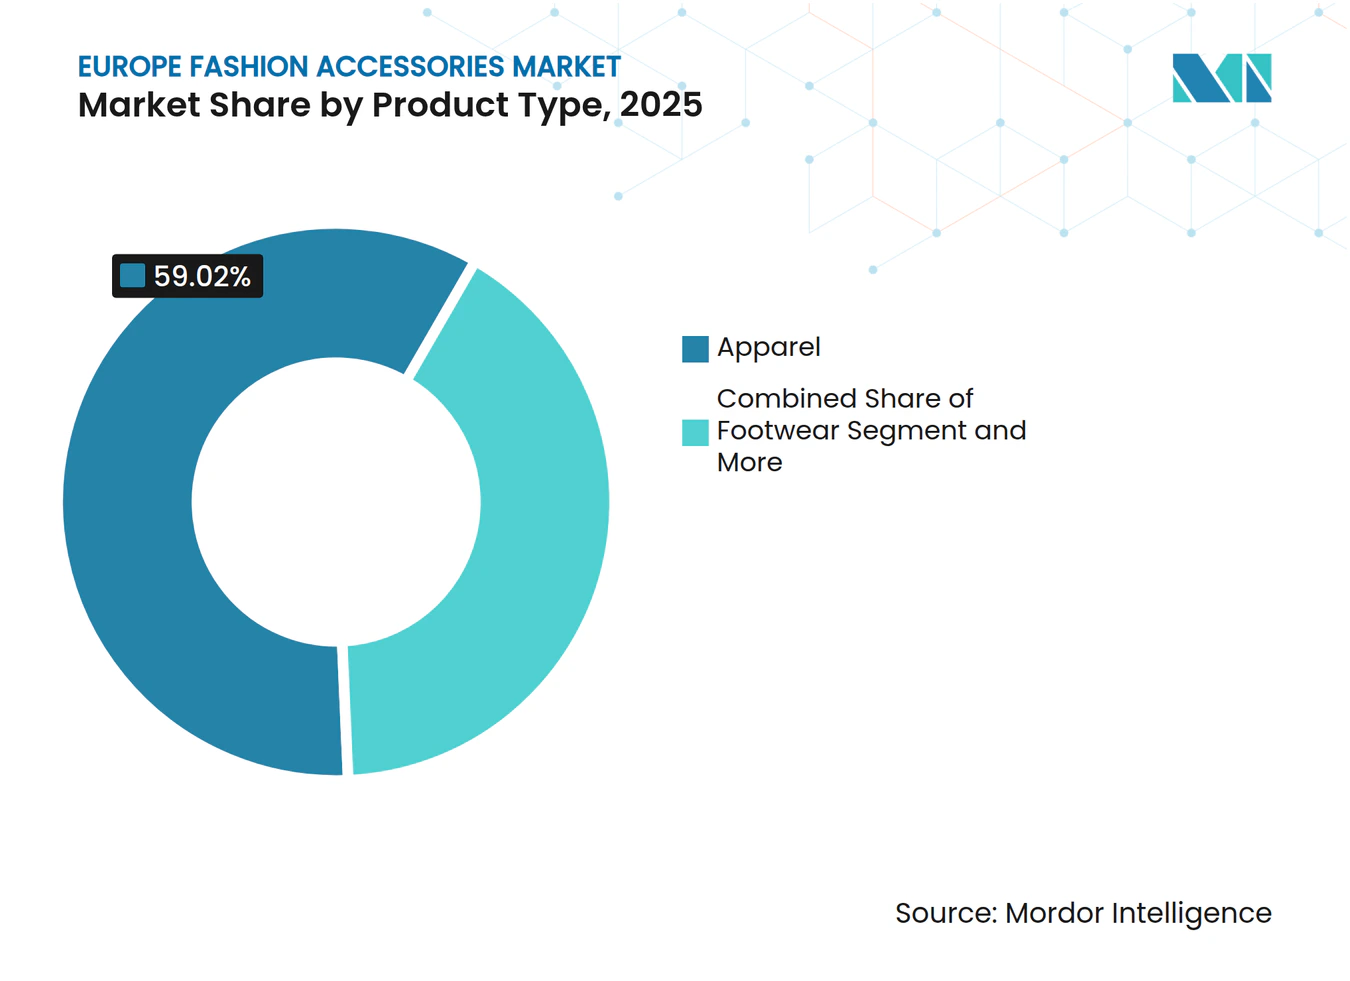
- Nach Produkttyp führte Bekleidung im Jahr 2025 mit einem Marktanteil von 59,02 % am europäischen Markt für Modezubehör, während Uhren mit einer CAGR von 5,78 % bis 2031 das stärkste Wachstum verzeichnen dürften.
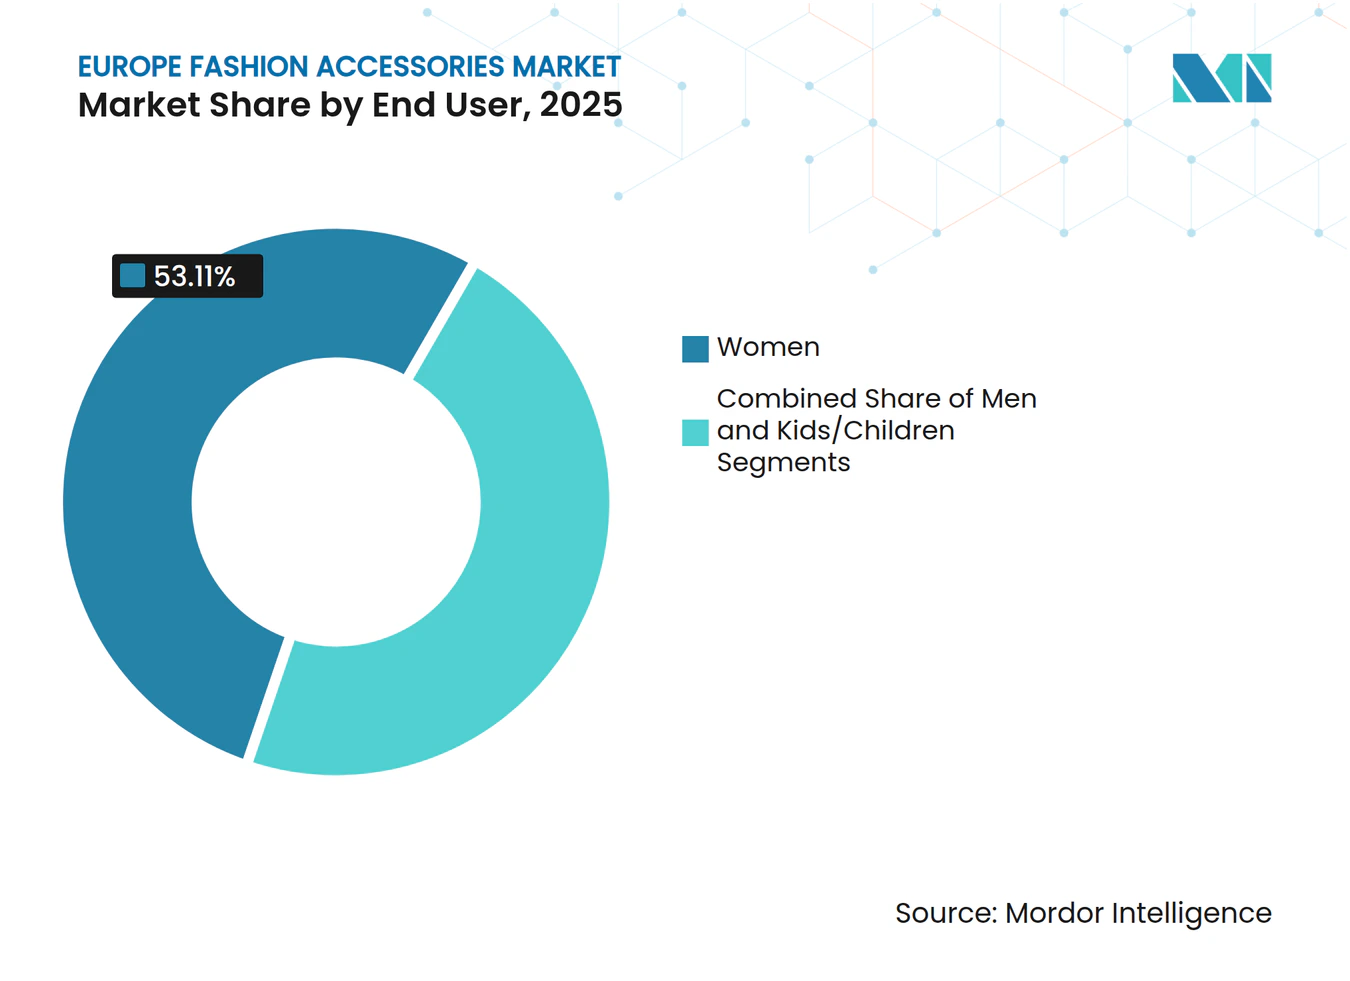
- Nach Endnutzer entfielen im Jahr 2025 53,11 % des europäischen Markts für Modezubehör auf Frauen; das Kindersegment soll bis 2031 mit einer CAGR von 6,14 % wachsen.
- Nach Kategorie hielt Massenzubehör im Jahr 2025 einen Anteil von 63,92 % an der Größe des europäischen Markts für Modezubehör, während Premium-Angebote mit einer CAGR von 6,45 % bis 2031 zulegen.
- Nach Vertriebskanal hielten stationäre Geschäfte im Jahr 2025 einen Anteil von 65,98 % am europäischen Markt für Modezubehör, wobei Online-Plattformen bis 2031 eine CAGR von 6,86 % erzielen dürften.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 16,63 % am europäischen Markt für Modezubehör, und Spanien soll bis 2031 die höchste CAGR von 7,25 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Technologische Fortschritte in Design und Rohmaterialien | 1.2% | Regional, mit Schwerpunkt in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage durch einreisende Touristen | 1.8% | Urlaubsmärkte in Vereinigtem Königreich, Frankreich, Italien und Spanien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Luxusprodukten | 1.5% | Kernmärkte Vereinigtes Königreich, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Sportbekleidung von fitnessorientierten Verbrauchern | 0.9% | Deutschland, Niederlande, nordische Länder | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit und ethische Produktion | 0.8% | EU-weit, am stärksten in Deutschland und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Einfluss von sozialen Medien und Prominentenempfehlungen | 1.1% | Regional, besonders stark in Vereinigtem Königreich und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologische Fortschritte in Design und Rohmaterialien
Die Integration von künstlicher Intelligenz und 3D-Drucktechnologien verändert den europäischen Modemarkt grundlegend, indem sie die Produktentwicklungszyklen von Monaten auf Wochen verkürzt und den Materialabfall minimiert. Der 3D-Druck ermöglicht es Herstellern, aufwendige Designs zu erstellen, schnell Prototypen zu entwickeln und individuelle Accessoires mit reduziertem Materialverschnitt zu produzieren. Die Technologie erlaubt komplexe Geometrien und innovative Materialkombinationen, die mit herkömmlichen Fertigungsmethoden bisher nicht möglich waren. Die Verbindung von Technologie und Mode setzt sich fort mit der im April 2025 eingegangenen Partnerschaft von Dolce Vita mit HILOS für On-Demand-Schuhwerk im 3D-Druckverfahren, die die Entwicklung des Markts hin zur Massenanpassung verdeutlicht. Diese technologischen Integrationen ermöglichen es Modemarken, durch vernetzte Accessoires personalisierte Erlebnisse anzubieten und gleichzeitig zusätzliche Einnahmequellen in traditionell handwerklich geprägten Segmenten zu erschließen.
Starke Nachfrage durch einreisende Touristen
Die Erholung des Tourismus in Europa hat den Markt für Modezubehör durch einen Multiplikatoreffekt beim Luxuskonsum erheblich beeinflusst. Die Verschiebung der Verbraucherpräferenzen hin zu Erlebnisluxus hat Accessoires als tragbare Statussymbole und Reisesouvenirs positioniert und die Nachfrage nach leichten, vielseitigen Stücken für verschiedene Anlässe angekurbelt. Der Duty-free-Einzelhandel hat sich weiterentwickelt, wobei Marken Flagship-Stores in Flughäfen und Urlaubsorten errichten, um Touristenausgaben abzuschöpfen, bevor diese in lokale Märkte abfließen. Laut UN-Tourismus verzeichnete Europa im Jahr 2024 747 Millionen internationale Ankünfte, was einem Anstieg von 5 % gegenüber 2023 entspricht, getragen von einer starken intraregionalen Nachfrage [1]. Allerdings setzt die geografische Konzentration der Touristenausgaben die Marken Risiken durch geopolitische Spannungen und Reisebeschränkungen aus, sodass die Diversifizierung über verschiedene Quellmärkte für europäische Modezubehörmarken unerlässlich ist.
Steigende Nachfrage nach Luxusprodukten
Der Luxusgütermarkt für Accessoires zeigt in Europa eine bemerkenswerte Widerstandsfähigkeit, angetrieben durch generationsübergreifende Vermögenstransfers und die zunehmende Akzeptanz bei jüngeren Bevölkerungsgruppen. Das steigende verfügbare Einkommen der Region und die wachsende Präferenz für Luxusprodukte, verbunden mit einem BIP pro Kopf von 59,05 Tausend USD im Jahr 2024 laut Internationalem Währungsfonds, beflügeln die Marktexpansion[2]. Die starke Präsenz etablierter Luxusmodehäuser wie Louis Vuitton, Gucci und Prada beeinflusst das Kaufverhalten der Verbraucher, während die Ambitionen der wachsenden Mittelschicht für Premium-Modezubehör das Marktwachstum in den europäischen Ländern weiter ankurbeln. Die digitale Transformation des Luxuseinzelhandels, einschließlich verbesserter E-Commerce-Plattformen und virtueller Anprobeoptionen, hat zusätzliche Kanäle für die Marktdurchdringung und Kundenbindung geschaffen. Darüber hinaus stimuliert der zunehmende Fokus auf nachhaltig und ethisch produziertes Luxuszubehör, der dem Umweltbewusstsein der europäischen Verbraucher entspricht, die Nachfrage nach verantwortungsvoll hergestellten Premium-Produkten.
Steigende Nachfrage nach Sportbekleidung von fitnessorientierten Verbrauchern
Die Präferenzen der Verbraucher für technologisch integrierte Accessoires gestalten den europäischen Markt für Modezubehör neu. Das Marktwachstum zeigt eine bemerkenswerte Verlagerung über traditionelle Sportkategorien hinaus, wobei Athleisure-Accessoires wie Leistungsuhren und Fitness-Tracking-Schmuck zu Lifestyle-Statements werden. Diese Entwicklung hat eine Nachfrage nach sportspezifischen Accessoires geschaffen, die Funktionalität mit modischer Anziehungskraft verbinden. Nachhaltigkeitsbedenken beeinflussen die Produktentwicklung, da Marken auf recycelte und biobasierte Materialien setzen, die Leistungsanforderungen erfüllen und gleichzeitig dem Umweltbewusstsein Rechnung tragen. Die Integration von Gesundheitsüberwachungsfunktionen in die Mode eröffnet Chancen für Accessoires, die biometrisches Feedback liefern und dabei ästhetisch ansprechend bleiben, wodurch Wellness als Luxus-Lifestyle-Kategorie positioniert wird. Dieser Trend wird durch die im Dezember 2024 eingegangene Kooperation zwischen Gucci und Ōura veranschaulicht, aus der ein Smartring aus 18-karätigem Gold hervorging. Die Fähigkeit des Rings, wichtige Gesundheitswerte wie Herzfrequenz, Atemfrequenz, Temperatur und Schlafphasen zu verfolgen und dabei Premium-Ästhetik zu bewahren, verdeutlicht die Entwicklung des Markts hin zu technologisch integrierten Modezubehörartikeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verbreitung gefälschter Produkte | -0.8% | Regional, besonders den Online-Handel betreffend | Kurzfristig (≤ 2 Jahre) |
| Störungen der Lieferkette | -1.2% | Regional, mit gravierenden Auswirkungen auf Italien und Deutschland | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise | -0.6% | Regional, besonders das Leder- und Textilsegment betreffend | Kurzfristig (≤ 2 Jahre) |
| Steigende Handelsbarrieren und Zölle | -1.1% | EU-US-Handelskorridor, breitere globale Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung gefälschter Produkte
Produktfälschungen richten erhebliche Schäden in der Modeindustrie an, wie der im Januar 2024 veröffentlichte Bericht des Amts der Europäischen Union für geistiges Eigentum (EUIPO) belegt, der jährliche Verluste von 16 Milliarden EUR in den europäischen Sektoren Bekleidung, Kosmetik und Spielzeug aufzeigt, was 5,2 % ihrer Gesamteinnahmen entspricht [3]. Die Verbreitung preisgünstigerer Fälschungen spricht kostenbewusste Verbraucher an, schwächt die Marktposition authentischer Luxusmarken und mindert deren langfristigen Markenwert. Die Herausforderung verschärft sich, da Fälschungsoperationen Produktionsstätten in der Nähe der Zielmärkte errichten und fortschrittliche Fertigungsmethoden einsetzen, die die Grenze zwischen echten und gefälschten Produkten verwischen und damit das Marktwachstum hemmen. Der Aufstieg von E-Commerce-Plattformen hat dieses Problem weiter verkompliziert, indem Fälschern zusätzliche Vertriebskanäle bereitgestellt werden und es für Verbraucher zunehmend schwieriger wird, die Echtheit von Produkten zu überprüfen. Darüber hinaus gehen die finanziellen Auswirkungen über direkte Umsatzverluste hinaus, da legitime Marken erhebliche Ressourcen für Maßnahmen zur Fälschungsbekämpfung und rechtliche Schritte zum Schutz ihrer geistigen Eigentumsrechte aufwenden müssen.
Störungen der Lieferkette
Die Schifffahrtsstörungen im Roten Meer haben erheblichen Inflationsdruck auf die europäischen Modezubehör-Lieferketten ausgeübt und dabei insbesondere Italiens Modensektor getroffen, der in hohem Maße von asiatischen Faser- und Gewebeimporten im Wert von über 50 Milliarden EUR jährlich abhängig ist. Die OECD prognostiziert, dass diese Störungen zusätzliche 0,4 Prozentpunkte zur Verbraucherpreisinflation beitragen könnten, was Auswirkungen auf die Preisgestaltung für Accessoires und die Verbrauchernachfrage hätte [4]. Die Situation ist für das Accessoiresegment besonders herausfordernd, da die Lieferketten mehrere Länder für verschiedene Komponenten umspannen. Während europäische Marken zunehmend auf Nearshoring-Strategien setzen, um Produktionsstätten näher an den Verbrauchsmärkten zu errichten, erfordert der Übergang erhebliche Investitionen und Zeit, um lokale Fertigungskapazitäten zu entwickeln, die mit den Kosteneffizienzen etablierter asiatischer Liefernetzwerke mithalten können. Die verlängerten Versandzeiten und gestiegenen Frachtkosten haben viele Modemarken gezwungen, höhere Lagerbestände vorzuhalten, was ihr Umlaufkapital und ihre betriebliche Effizienz beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz der Bekleidung steht Uhreninnovation gegenüberBekleidung dominiert den Markt mit einem Anteil von 59,02 % im Jahr 2025, angetrieben durch Athleisure-Trends und saisonale Auffrischungszyklen, die konsistente Käufe über alle Preissegmente hinweg generieren. Das Schuhsegment profitiert von der Sneaker-Kultur und der Konvergenz von Sport und Mode, während Uhren mit einer CAGR von 5,78 % bis 2031 das höchste Wachstumspotenzial aufweisen und dabei traditionelles Handwerk mit intelligenter Technologie verbinden. Handtaschen behalten ihre Premium-Positionierung trotz geringerem Volumenwachstum bei, und Geldbörsen passen sich durch multifunktionale Designs an Trends im digitalen Zahlungsverkehr an.
Der Accessoiremarkt entwickelt sich im Zuge sich wandelnder Verbraucherpräferenzen weiter, wobei Schmuck durch Anlageattraktivität und Personalisierungstrends, einschließlich des Aufstiegs von im Labor gezüchteten Diamanten und nachhaltigen Materialien, Widerstandsfähigkeit zeigt. Sonnenbrillen behalten ihre ganzjährige Relevanz jenseits des saisonalen Nutzens, was durch erfolgreiche Kooperationen wie Saint Laurent x Ray-Ban veranschaulicht wird. Diese Transformation spiegelt umfassendere Veränderungen im Lebensstil wider, bei denen Accessoires sowohl funktionalen als auch identitätsausdrückenden Zwecken dienen, wobei die Technologieintegration Premium-Preisgestaltung und Differenzierung in allen Kategorien ermöglicht.



Nach Kategorie:
Stabilität im Massenmarkt versus Premium-WachstumDas Massensegment dominiert mit einem Marktanteil von 63,92 % im Jahr 2025 und nutzt etablierte Modeeinzelhandel-Netzwerke sowie preissensible Verbrauchersegmente, um die Volumenstabilität aufrechtzuerhalten. Das Premiumsegment wächst jedoch bis 2031 mit einem CAGR von 6,45 %, angetrieben durch die Bereitschaft der Verbraucher, in Qualität, Nachhaltigkeit und Markenprestige zu investieren. Diese Marktbifurkation stellt Marken im mittleren Preissegment vor strategische Herausforderungen, da sie zunehmendem Druck sowohl durch Wettbewerber im Niedrigpreissegment als auch durch zugängliche Luxusalternativen ausgesetzt sind.
Das Wachstum im Bereich der Premiumzubehörteile wird dadurch gestützt, dass Verbraucher hochwertige Artikel als langfristige Investitionen betrachten, die ihren Wert erhalten und gleichzeitig emotionale Befriedigung bieten. Unterdessen konzentrieren sich Akteure im Massenmarkt auf schnelle Produktzyklen und wertorientiertes Engineering, um Modetrends zu zugänglichen Preisen zu bedienen. Beide Segmente verfolgen unterschiedliche Nachhaltigkeitsansätze – Premiummarken betonen Handwerkskunst und Langlebigkeit, während Massenhersteller recycelte Materialien und zirkuläre Geschäftsmodelle einsetzen, um regulatorische Anforderungen und Verbrauchererwartungen zu erfüllen.
Nach Endnutzer:
Frauen führen, Kinder holen aufFrauen machen im Jahr 2025 53,11 % der Marktnachfrage aus und weisen höhere Konsumraten bei Handtaschen, Schmuck und Modezubehör auf. Während Herrenacccessoires durch zunehmendes Modebewusstsein und sich wandelnde Dresscodes am Arbeitsplatz an Dynamik gewinnen, zeigt das Kinder-Segment mit einer CAGR von 6,14 % bis 2031 das stärkste Wachstumspotenzial, angetrieben durch frühe Luxusexposition und die Investitionsbereitschaft der Eltern in qualitativ hochwertige Accessoires für besondere Anlässe.
Generationenpräferenzen beeinflussen die Produktentwicklung erheblich, wobei die Generation Z nachhaltige Materialien und authentische Markenerzählungen priorisiert und dabei gleichzeitig Luxusambitionen pflegt. Diese Verschiebung deckt sich mit breiteren demografischen Trends, insbesondere im Kindersegment, wo die verzögerte Elternschaft unter wohlhabenden Verbrauchern, die ihre Ausgaben auf weniger Kinder konzentrieren, Möglichkeiten zur Premium-Positionierung in traditionell preisorientierten Kategorien schafft.

Nach Vertriebskanal:
Widerstandsfähigkeit des stationären Handels trifft auf digitales WachstumStationäre Geschäfte dominieren den Accessoiremarkt weiterhin mit einem Anteil von 65,98 % im Jahr 2025 und unterstreichen damit die Präferenz der Verbraucher für physische Einkaufserlebnisse, bei denen sie Produkte anfassen und persönlichen Service erhalten können. Während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 6,86 % wachsen werden, stellt dies eher eine ergänzende Verlagerung als einen Ersatz dar, da erfolgreiche Marken digitale Fähigkeiten mit dem traditionellen Einzelhandel integrieren, um das gesamte Einkaufserlebnis zu verbessern.
Die Einzelhandelslandschaft entwickelt sich durch technologische Integration weiter, wobei E-Commerce-Plattformen virtuelle Anprobeoptionen, Augmented-Reality-Tools und Social-Commerce-Funktionen implementieren, um das Online-Engagement zu verbessern. Physische Geschäfte wandeln sich gleichzeitig zu Erlebnisräumen, die Markengeschichten und Kundeninteraktion in den Vordergrund stellen. Trotz der beschleunigten digitalen Akzeptanz während der Pandemie erhalten die haptische Natur von Accessoires und ihre Bedeutung beim Verschenken die Relevanz des stationären Einzelhandels aufrecht, insbesondere in Luxus- und Premium-Segmenten, wo personalisierter Service ein entscheidender Bestandteil des Kaufprozesses bleibt.
Geografische Analyse
Modezubehörmarkt Vereinigtes Königreich
Das Vereinigte Königreich dominiert mit einem Marktanteil von 16,63 % im Jahr 2025 und nutzt dabei Londons Position als globale Modemetropole sowie seine robuste Luxuseinzelhandelsinfrastruktur. Der britische Markt zeigt Widerstandsfähigkeit durch seine vermögende Verbraucherbasis und etablierte Einkaufsviertel, die den Tourismusausgaben zugutekommen, während er sich durch angepasste Lieferketten und Preisstrategien erfolgreich an die Handelsanpassungen nach dem Brexit angepasst hat.
Europäischer Modezubehörmarkt
Spanien führt das Marktwachstum mit einem prognostizierten CAGR von 7,25 % bis 2031 an, angetrieben durch die Erholung des Tourismus und den wachsenden inländischen Wohlstand. Dieses Wachstum ergänzt die etablierten Märkte in Deutschland, Frankreich und Italien, wo starke wirtschaftliche Fundamentaldaten, traditionsreiche Luxusmarken und herausragende Fertigungsqualität die Zubehörlandschaft weiterhin prägen – trotz Herausforderungen wie den Schifffahrtsstörungen im Roten Meer, die die italienischen Lieferketten beeinträchtigen.
Der Markt diversifiziert sich weiter durch aufkommende Chancen in den Niederlanden, Polen, Belgien und Schweden. Polens wachsende Importe von Lederzubehör, die fortgeschrittene E-Commerce-Nutzung in den Niederlanden, die Luxuseinzelhandelskompetenz Belgiens und Schwedens Vorreiterrolle in der Nachhaltigkeit tragen gemeinsam zur Weiterentwicklung und zum Wachstumspotenzial des Marktes bei.
Regulatorisches Umfeld
Die europäische Modeaccessoire-Branche agiert im Rahmen einer sich verschärfenden EU-Agenda für Nachhaltigkeit und Produktkonformität, die sich von Materialien und Chemikalien auf Lebenszyklusvorschriften und digitale Rückverfolgbarkeit ausweitet. Ein wichtiger jüngster Schritt ist die Inbetriebnahme des Digital Product Passport (DPP)-Registers durch die Europäische Kommission am 20. Juli 2026, das Unternehmen einen praktischen Einstiegspunkt bietet, um Datensysteme zur Erfüllung der kommenden Anforderungen im Rahmen der EU-Ökodesign-Verordnung für nachhaltige Produkte (ESPR, Verordnung (EU) 2024/1781) vorzubereiten.
Textil- und Accessoire-Marken bewegen sich zudem in einem zunehmend engeren Rahmen für Produkt- und Marketingvorgaben. Im Rahmen der ESPR gilt für große Unternehmen ab dem 19. Juli 2026 ein Verbot der Vernichtung unverkaufter Textilprodukte und Bekleidungsaccessoires, während sich die Anforderungen an Chemikalien und Sicherheit durch in der Branche verwendete Rahmenwerke und Normen weiter verschärfen, darunter REACH-verknüpfte Beschränkungen (mit einem neuen Formaldehyd-Grenzwert ab dem 6. August 2026) sowie ab dem 1. Juni 2026 geltende OEKO-TEX-Grenzwerte. Zudem gilt in Frankreich ab dem 1. Januar 2026 ein PFAS-Verbot für Textilien, was für Marken und Zulieferer, die in diesen Markt liefern, zusätzliche Compliance-Komplexität auf nationaler Ebene schafft.
Wertschöpfungskettenanalyse
Die Wertschöpfung im europäischen Modeaccessoire-Markt umfasst Materialien und Komponenten (Leder, Textilien, Metalle, Steine, Besätze, Gläser), Design und Produktentwicklung, Fertigung und Veredelung (einschließlich spezialisierter Ateliers und Lohnfertiger), Qualitätssicherung und Compliance sowie den Vertrieb über Markenfilialen, Kaufhäuser, Fachgeschäfte, Travel Retail und E-Commerce. Die Branchendynamik spiegelt zunehmend eine länderübergreifende Beschaffung wider, bei der sich Leistungs-, Ästhetik- und Compliance-Anforderungen überschneiden und bei der Störungen in der globalen Logistik zu längeren Vorlaufzeiten und höherem Lagerbedarf für Marken führen können, die europaweit tätig sind.
Große Konzerne wie LVMH, Kering und Richemont stärken die Kontrolle über die Wertschöpfungskette und das Risikomanagement durch konzernweite Nachhaltigkeits- und Berichterstattungsrahmen. Diese Rahmenwerke prägen Beschaffungsstandards, das Onboarding von Zulieferern und die Prüftiefe. Da die Anforderungen an Sorgfaltspflichten und Rückverfolgbarkeit zunehmen, verlangen Marken detailliertere Lieferantendaten, einschließlich Offenlegungen auf Anlagenebene, sowie eine strukturierte Berichtsausrichtung, wie sich am Beispiel von Richemont zeigt, das sich in seiner nichtfinanziellen Berichterstattung mit Stand Mai 2026 auf die GRI-Standards (2021) und das Schweizer Obligationenrecht (Art. 964a-c) bezieht. Diese Verschiebung erhöht das operative Gewicht auf vorgelagerte Partner, einschließlich Gerbereien, Textilfabriken und Komponentenlieferanten, verifizierbare Daten für das Chemikalienmanagement, die Herkunftsnachweise und die Emissionsberichterstattung bereitzustellen.
Wettbewerbslandschaft
Marktkonzentration
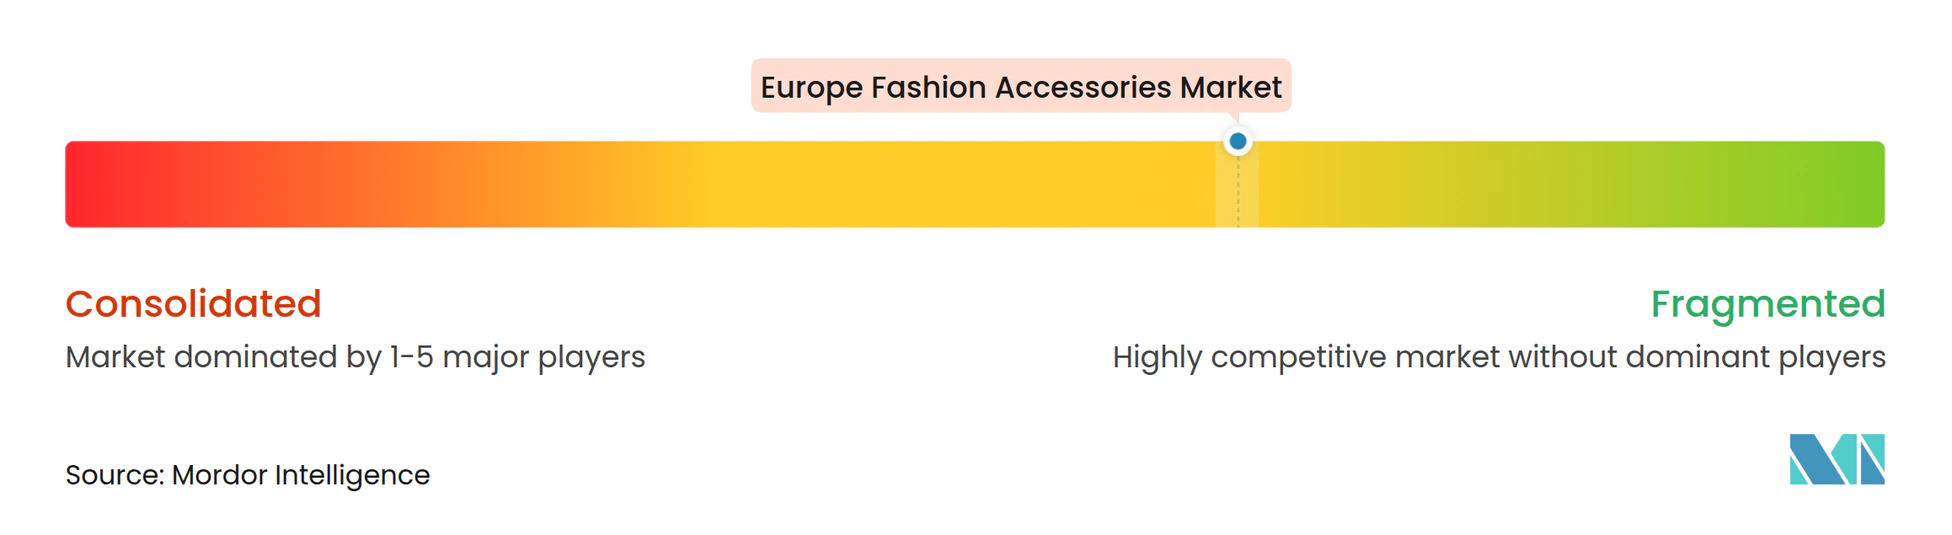
Der europäische Markt für Modezubehör weist eine moderate Fragmentierung auf, wobei etablierte Luxuskonglomerate wie LVMH, Kering und Richemont die Premium-Segmente durch Diversifizierung von Markenportfolios und vertikale Integration dominieren. Anbieter im mittleren Marktsegment stehen zunehmendem Wettbewerb durch Direct-to-Consumer-Marken ausgesetzt, die traditionelle Einzelhandelsaufschläge umgehen, während aufstrebende Disruptoren durch Nachhaltigkeitspositionierung und digital-native Strategien Marktanteile gewinnen, insbesondere bei jüngeren demografischen Gruppen, die Markenwerte über Tradition stellen.
Die Technologieakzeptanz ist zu einem entscheidenden Differenzierungsmerkmal im Markt geworden, wobei Unternehmen in Blockchain-Authentifizierung, KI-gestützte Personalisierung und Augmented-Reality-Erlebnisse investieren, um die Kundenbindung und betriebliche Effizienz zu steigern. Strategische Partnerschaften zwischen Modemarken und Technologieunternehmen gewinnen für Innovationen zunehmend an Bedeutung und ermöglichen die Verbindung von traditionellem Handwerk mit modernen Fähigkeiten zur Schaffung unverwechselbarer Wertangebote.
Der Markt erlebt bedeutende Veränderungen in Einzelhandelsstrategie und Vertriebsmodellen. Der Aufstieg von Miet- und Wiederverkaufsplattformen stellt sowohl Herausforderungen als auch Chancen dar und erfordert von den Marken eine Balance zwischen Exklusivität und Zugänglichkeit, während gleichzeitig Anforderungen der Kreislaufwirtschaft erfüllt werden müssen. Unternehmen setzen ihre Expansion im stationären Einzelhandel fort, wie die Neueröffnung eines Birkenstock-Stores in der King's Road in Chelsea, London im März 2025 zeigt, der darauf ausgerichtet ist, Kunden umfassende Produkterlebnisse zu bieten.
Marktführer des europäischen Markts für Modezubehör
-
Inditex SA
-
Kering SA
-
Richemont SA
-
Chanel SA
-
LVMH Moët Hennessy Louis Vuitton SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Modezubehör Unternehmen in diesem Bericht
- Industria de Diseño Textil S.A
- Kering SA
- Richemont SA
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel SA
- H & M Hennes & Mauritz AB
- Adidas AG
- Nike Inc.
- Hermes International SCA
- Prada SpA
- Burberry Group PLC
- Fossil Group Inc.
- Giorgio Armani SpA
- Swatch Group AG
- EssilorLuxottica SA
- Pandora A/S
- Moncler SpA
- PVH Corp.
- Hugo Boss AG
- Marks & Spencer Group PLC
Lesen Sie die Analyse der europäischer Markt für Modezubehör-Unternehmen
Marktchancen und Zukunftsaussichten
Die operative Compliance verschiebt die Branche von Nachhaltigkeitsversprechen hin zur Umsetzung und schafft Raum für Lösungen und Partnerschaften, die Kosten und Komplexität von Rückverfolgbarkeit und Produktdatenmanagement über alle Accessoire-Kategorien hinweg reduzieren. Mit der Inbetriebnahme des DPP-Registers durch die Europäische Kommission am 20. Juli 2026 verfügen Marken, Einzelhändler und Zulieferer über einen konkreten Mechanismus, um mit der Organisation produktbezogener Datenflüsse zu beginnen. Dies eröffnet Chancen im Bereich interoperabler Kennzeichnung, Authentifizierung und Lieferantendatenplattformen, die sowohl das Massen- als auch das Premiumsegment bedienen können.
Materialinnovation und verifizierte Beschaffung werden ebenfalls zu kommerziellen Differenzierungsmerkmalen, da große Luxuskonzerne ihre Anforderungen an Zulieferer verschärfen. Öffentlich dargelegte Nachhaltigkeitsrahmen und Ziele führender Konzerne wie LVMH und Kering verstärken die Nachfrage nach rückverfolgbaren Inputs und glaubwürdigen Umweltaussagen, während strengere Vorschriften zur Produktvernichtung und Chemikalien-Compliance, einschließlich ESPR-bezogener Anforderungen und REACH-verknüpfter Grenzwerte, den Wert von Kreislaufprogrammen erhöhen. Dazu zählen Reparaturdienste, wiederverkaufsfähiges Produktdesign und Bestandsoptimierung. Marken, die digitale Transparenz zur DPP-Bereitschaft mit Maßnahmen zur Resilienz der Lieferkette wie Nearshoring und verbesserter Lieferantendiversifizierung kombinieren, verfügen über klarere Wege, die Verfügbarkeit zu sichern und die Markenwerte in einem Markt zu verteidigen, der sowohl mit Fälschungen als auch mit verschärfter Compliance-Prüfung konfrontiert ist.
Neueste Industrielle Entwicklungen in Europäischer Markt für Modezubehör
- Juli 2026: Gucci und L'Oréal schließen eine 50-jährige exklusive Beauty-Lizenzvereinbarung für Gucci-Duft- und Beautyprodukte ab. Der Lizenzdeal erweitert Gucci in die Bereiche Duft und Beauty mit langfristigem Potenzial für margenstärkere Produkte. Die Vereinbarung erweitert Guccis Kategoriepräsenz in Europa und festigt die Markenwerte über Luxus-Beauty-Kanäle hinweg.
- Juli 2026: Chanel übernimmt das vollständige Eigentum an Charvet, dem historischen französischen Hemdenhersteller. Die vertikale Integration stärkt Chanels Kontrolle über Handwerkskunst und Flagship-Einzelhandelspräsenz in Europa. Der Schritt konsolidiert die Lieferkettenwerte für Chanels traditionelles Bekleidungs- und Accessoire-Angebot.
- Mai 2026: LVMH Moet Hennessy Louis Vuitton (Marke Marc Jacobs) schließt eine endgültige Vereinbarung zum Verkauf der Marke Marc Jacobs an WHP Global und G-III Apparel Group. Die Veräußerung fokussiert den Konzern verstärkt auf seine Kern-Luxusmarken und kann die Vertriebs- und Kostenstruktur innerhalb des Portfolios verändern. Der Verkauf stärkt den strategischen Fokus auf Flagship-Luxusmarken und optimiert die Portfolioleistung.
Europäischer Markt für Modezubehör Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Europa an Verbraucher verkauften Modezubehörteile, einschließlich des Einzel- und Online-Handels für Artikel, die hauptsächlich aus stilistischen Gründen, für den persönlichen Gebrauch und den täglichen Einsatz erworben werden.
Ausschlüsse aus dem Geltungsbereich: Kernbekleidung und Schuhwerk sowie nicht modebezogene Schutzausrüstungen und industrielle Zubehörteile, die nicht als Modeprodukte erworben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Schuhe
- Bekleidung
- Geldbörsen
- Handtaschen
- Uhren
- Sonnenbrillen
- Schmuck
- Nach Endnutzer
- Männer
- Frauen
- Kinder
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Stationäre Geschäfte
- Online-Shops
- Nach Geografie
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen, den nachfrageseitigen Kontext auf Länderebene zu etablieren und jährliche Verschiebungen zu validieren, die die Ausgaben für Zubehör beeinflussen können. Wir nutzten öffentliche Statistiken und Handelsströme, um zu erfassen, wo relevante Produkte hergestellt und verkauft werden, und verwendeten diese Daten anschließend zur Plausibilitätsprüfung von Größe und Wachstumsmustern.
Zu den Quellen zählten offizielle und frei zugängliche Referenzen wie Eurostat (Einzelhandel und Außenhandel), nationale Statistikämter der wichtigsten europäischen Volkswirtschaften, die Europäische Kommission (Verbraucher- und Makroindikatoren) sowie OECD-Datensätze zum privaten Konsum. Darüber hinaus wurden Quellen wie UN Comtrade, Veröffentlichungen von Branchen- und Handelsverbänden (beispielsweise Lederwaren und Textilien), Geschäftsberichte und Investorenpräsentationen von Unternehmen sowie seriöse Wirtschaftspresse herangezogen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie import- und exportbezogene Datensätze auf Sendungsebene genutzt, um Lücken zu schließen, die nicht durchgängig an einer öffentlichen Stelle verfügbar sind. Die hier aufgeführten Quellen sind illustrativ und nicht abschließend.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die auf Basis der Sekundärforschung gewonnenen Erkenntnisse zu überprüfen und allgemeine Indikatoren in Größenannahmen zu übersetzen, einschließlich Kategorienaufteilungen, Kanalmix und typischer Preisstaffelungen in den einzelnen Ländern. Wir führten Gespräche mit einer Mischung aus Marken, Distributoren, Einzelhändlern und unterstützenden Experten in wichtigen europäischen Märkten, damit das Modell sowohl das Kaufverhalten im Premium- als auch im Massensegment widerspiegelt. Eingaben wurden erneut überprüft, wenn die Antworten zwischen den Ländern voneinander abwichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 19 % |
| Mittlere Ebene: 52 % | Bereichs-/Abteilungsleiter: 22 % |
| Kleinere Akteure: 21 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Verbraucherausgaben für Zubehör nach Ländern anhand von Signalen zum privaten Konsum und der Richtung des Einzelhandels rekonstruiert und anschließend auf Zubehörkategorien und Vertriebskanäle abgebildet werden. Um die Gesamtwerte realistisch zu halten, wird dies durch selektive Bottom-up-Schätzungen ergänzt, die auf Stichproben von Preispunkten und Volumina aus dem Einzelhandel, Importintensitätsprüfungen für zubehörintensive Kategorien sowie einer Zusammenfassung sichtbarer Umsätze aus verfügbaren Unternehmensangaben basieren.
Zu den wichtigsten Eingangsgrößen zählten Trends bei den frei verfügbaren Haushaltseinkommen, die Online-Durchdringung im Zubehörbereich, die Entwicklung der durchschnittlichen Verkaufspreise nach Kategorie (Premium gegenüber Massenmarkt), saisonale Einkaufsspitzen im Zusammenhang mit Feiertagen und Tourismusströmen sowie länderspezifische Unterschiede im Distributionsmix zwischen Fachgeschäften und Mehrsortimentseinzelhandel. Für die Prognose wurde eine Szenarioanalyse eingesetzt und mit einer leichten multivariaten Regression verknüpft, die das Wachstum mit der Entwicklung der Verbraucherausgaben, der Preisinflation und Verschiebungen im E-Commerce-Anteil in Beziehung setzt. Die Annahmen wurden vor der Finalisierung mit Primärbefragten überprüft. Bei Ländern oder Kategorien mit wenigen Datenpunkten wurden Lücken mithilfe von Vergleichsländer-Proxys geschlossen und anschließend durch Kanalprüfungen angepasst, damit das Modell kleinere Märkte nicht überschätzt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, sodass keine einzelne Datenreihe das Ergebnis allein bestimmt. Wir führen Varianzprüfungen auf Länder- und Kategorieebene durch, überprüfen Ausreißer anhand von Handelsdaten und Einzelhandelsindikatoren und überarbeiten Annahmen, wenn der implizierte Preis oder das implizierte Volumen nicht mit den realen Kaufmustern übereinstimmt.
Vor der Freigabe durchläuft das Modell mehrstufige Analystenprüfungen mit Plausibilitätschecks anhand von Makrotrends und kategoriespezifischen Nachfrageindikatoren, gefolgt von erneuten Kontaktaufnahmen, wenn neue Informationen früheren Eingaben widersprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, die Preisgestaltung oder die Kanalstruktur beeinflussen. Unmittelbar vor der Auslieferung wird ein aktueller Datendurchlauf durchgeführt, damit die veröffentlichte Einschätzung die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der von Mordor Intelligence ermittelten Größe des europäischen Marktes für Modezubehör mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäisches Modezubehör weichen häufig voneinander ab, da das einbezogene Produktspektrum nicht einheitlich ist, Jahr und Währungszeitpunkt unterschiedlich behandelt werden und Preisannahmen zu verschiedenen Zeitpunkten aktualisiert werden. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Handelsströmen basiert, während eine andere stärker auf Einzelhandelsabverkaufssignalen oder Verbraucherausgaben beruht.
Schuhwerk und vollständige Bekleidungspakete sind die größten Ausschlüsse, die die Streuung erklären, da diese Kategorien außerhalb des Geltungsbereichs von Mordor Intelligence für diesen Markt liegen und die Gesamtwerte erheblich aufblähen können, wenn sie mit Zubehör zusammengefasst werden. Lücken entstehen auch, wenn Studien eine aggressive Preisentwicklung bei Premiumartikeln anwenden, ohne Verschiebungen im Kanalmix zu berücksichtigen, sowie wenn ältere Basisjahre fortgeschrieben werden, ohne die Nachfrageelastizität nach Inflation in wichtigen europäischen Ländern neu zu validieren.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 665,58 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 214,22 Mrd. USD (2025) | Verwendet einen engeren Produktkorb, der näher an ausgewählten Zubehörtypen zu liegen scheint, und kann Massenmarktkategorien sowie breitere Einzelhandelskanäle in Europa unterbewerten. |
| Handelsverband B | 5,20 Mrd. USD (2024) | Gibt den Importmarktwert statt des gesamten Verbrauchermarktumsatzes an, was inländisch produzierte und innerhalb der Region verkaufte Artikel nicht erfasst, und ist zudem anfällig für Reexporteffekte. |
Ein Blick auf die Tabelle zeigt, dass die höhere Zahl einer vollständigen Verbrauchersicht über Kategorien und Kanäle hinweg entspricht, während die kleineren Zahlen entweder eine engere Zubehördefinition oder eine reine Importperspektive widerspiegeln. Indem Einschlüsse und Ausschlüsse explizit gemacht und das Wachstum an beobachtbaren Ausgaben-, Preis- und Kanalsignalen ausgerichtet wird, bleibt die endgültige Zahl auf klare Eingaben zurückführbar, die bei veränderten Rahmenbedingungen erneut überprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Markts für Modezubehör?
Der Markt wird im Jahr 2026 auf 702,25 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 5,51 % wachsen.
Welche Produktkategorie hat den größten Marktanteil?
Bekleidung führt mit 59,02 % des Umsatzes im Jahr 2025 aufgrund konstanter Garderobe-Auffrischungszyklen und der Beliebtheit von Athleisure.
Welches Segment wird voraussichtlich am schnellsten wachsen?
Uhren sollen bis 2031 mit der höchsten CAGR von 5,78 % wachsen, befeuert durch intelligente Analog-Hybride.
Welche Rolle spielen Online-Kanäle beim Verkauf von Accessoires?
Online entfiel im Jahr 2025 auf 34,02 % des Umsatzes und soll mit einer CAGR von 6,86 % zunehmen, wobei der stationäre Handel ergänzt statt ersetzt wird.
Welches Land ist der größte Markt innerhalb Europas?
Das Vereinigte Königreich hält einen Anteil von 16,63 % dank der Konzentration des Luxuseinzelhandels in London und einer widerstandsfähigen wohlhabenden Verbraucherbasis.
Wie begegnen Marken den Störungen der Lieferkette?
Unternehmen beschleunigen das Nearshoring nach Osteuropa, investieren in digitale Bestandstransparenz und diversifizieren Lieferanten, um Frachtkostenschwankungen abzufedern.