
Europa Jeans-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
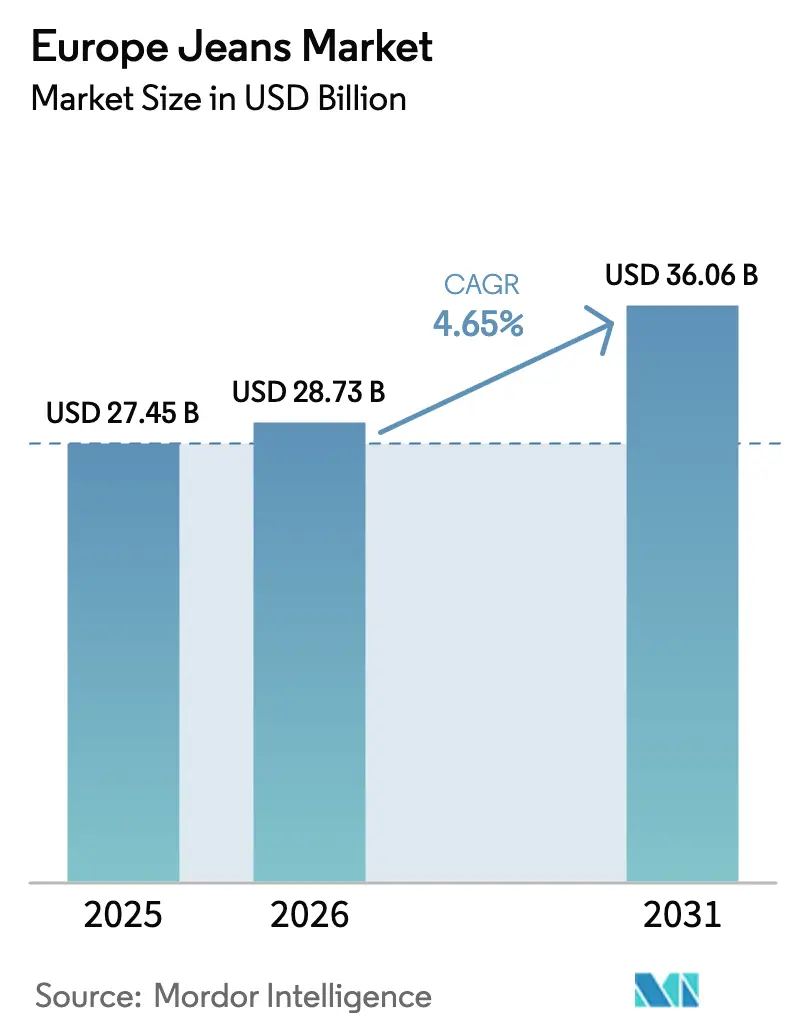
| Marktgröße im Basisjahr (2025) | 27.45 Milliarden US-Dollar |
| Marktgröße (2026) | 28.73 Milliarden US-Dollar |
| Marktgröße (2031) | 36.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.65 % |
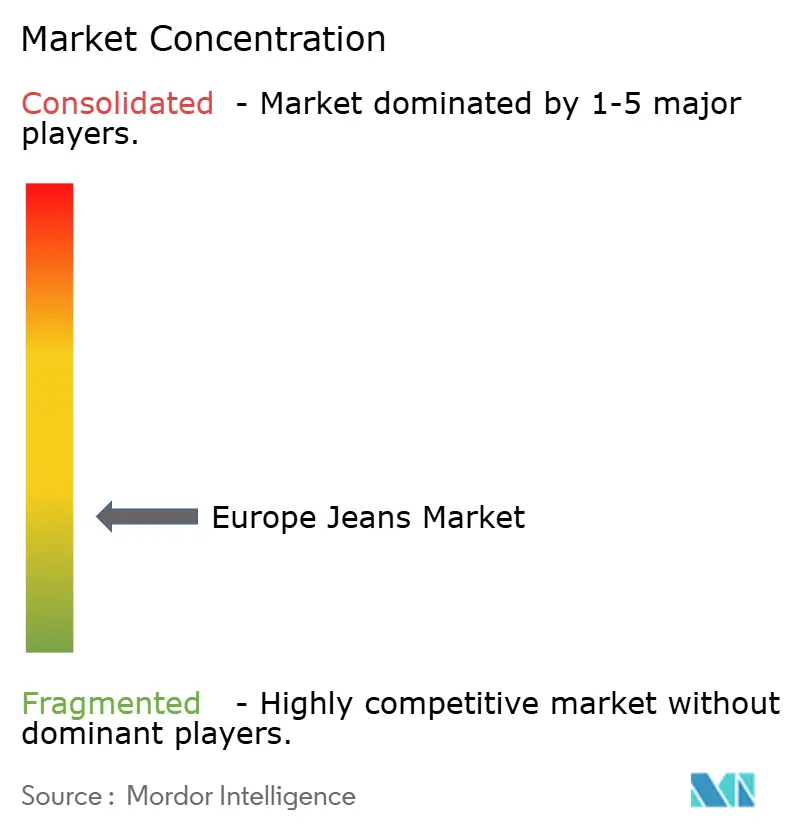
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Jeans-Markt Analyse von Mordor Intelligence
Die Größe des Europa Jeans-Marktes im Jahr 2026 wird auf USD 28,73 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 27,45 Milliarden, mit Projektionen für 2031 von USD 36,06 Milliarden, wachsend mit einem CAGR von 4,65 % über den Zeitraum 2026–2031. Der Markt profitiert von der anhaltenden Beliebtheit urbaner Modetrends und der Durchsetzung von Nachhaltigkeitsvorschriften in ganz Europa, die dazu beitragen, eine stabile Nachfrage aufrechtzuerhalten. Allerdings sieht sich der Jeans-Markt starkem Wettbewerb durch das wachsende Athleisure-Segment gegenüber. Zu den wichtigsten Wachstumstreibern zählen der zunehmende Fokus auf Premiumprodukte, der Anstieg des Online-Shoppings sowie die Einhaltung regulatorischer Standards. Unternehmen konzentrieren sich auf innovative Beschaffungsmethoden und wassereffiziente Produktionstechnologien, um wettbewerbsfähig zu bleiben. Während erschwingliche Jeans für den Massenmarkt nach wie vor den Großteil des Umsatzes ausmachen, gewinnen Premium- und Nischenmarken an Zugkraft, indem sie hochwertige europäische Handwerkskunst mit umweltfreundlichen Produktionspraktiken verbinden. Marken, die Produktinnovation priorisieren und sich an Zielen der Kreislaufwirtschaft ausrichten, sichern sich mehr Handelsmöglichkeiten, insbesondere in Westeuropa. Die steigende Nachfrage aus osteuropäischen Ländern trägt zum Wachstum des Marktes bei. Der Europa Jeans-Markt bleibt stark fragmentiert, mit zahlreichen Akteuren wie Levi Strauss & Co. und H&M Group, die um Marktanteile konkurrieren.
Wichtigste Erkenntnisse des Berichts
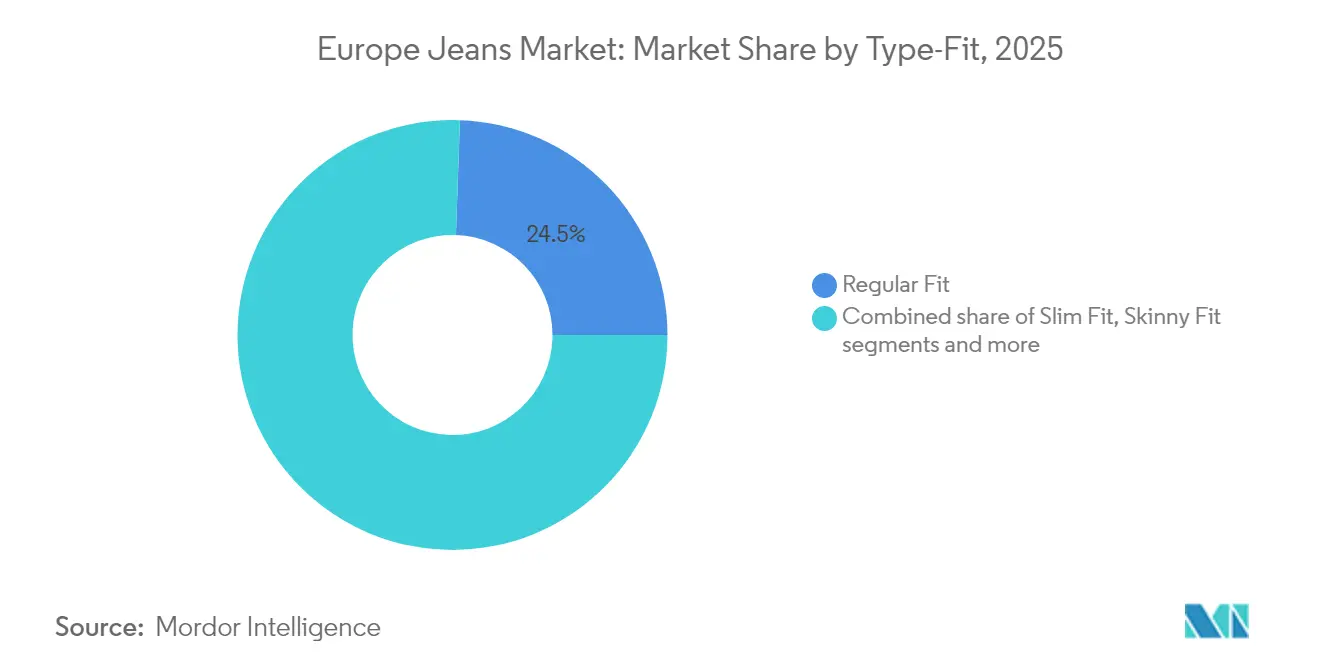
- Nach Typ/Passform hielt Regular Fit im Jahr 2025 einen Anteil von 24,45 % am Europa Jeans-Markt, während Slim Fit bis 2031 mit einem CAGR von 6,58 % wächst.
- Nach Preisklasse entfiel auf Massenmarktsortimente im Jahr 2025 ein Anteil von 47,85 % am Europa Jeans-Markt, während Premium-Denim mit einem CAGR von 6,42 % bis 2031 expandiert.
- Nach Endnutzer dominierten Herrenstile im Jahr 2025 mit einem Umsatzanteil von 53,10 %, während Damenjeans im gleichen Zeitraum voraussichtlich einen CAGR von 6,25 % erzielen werden.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte im Jahr 2025 42,40 % des Umsatzes, und der Online-Einzelhandel verzeichnet mit einem CAGR von 7,05 % das stärkste Wachstum.
- Nach Land führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 26,40 %; die Niederlande weisen mit einem CAGR von 6,05 % bis 2031 das höchste prognostizierte Wachstum auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Europa Jeans-Markt Trends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGS- ZEITRAHMEN |
|---|---|---|---|
| Verbraucherpräferenzen und Modetrends | +1.2% | Stärkerer Einfluss in Deutschland, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach hochwertigen und markenbewussten Denim-Produkten | +0.9% | Westeuropa als Kernmarkt, Ausweitung auf Osteuropa | Langfristig (≥ 4 Jahre) |
| Fortschritte in der Gewebetechnologie und Veredelungstechniken | +0.8% | Europäische Fertigungszentren, türkische Lieferkette | Mittelfristig (2–4 Jahre) |
| Fortschritte in nachhaltigen und umweltfreundlichen Praktiken | +1.1% | Niederlande, Deutschland, Frankreich als führende Länder bei der Einführung | Langfristig (≥ 4 Jahre) |
| Maßgeschneiderte Lösungen und individualisierte Erlebnisse | +0.5% | Große Stadtzentren in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Partnerschaften mit Prominenten und Influencern | +0.4% | Vereinigtes Königreich, Deutschland, Frankreich als Modemetropolen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenzen und Modetrends
Europäische Verbraucher betrachten Denim-Jeans zunehmend als festen Bestandteil ihrer Garderobe, da sie eine Balance zwischen lässigem und halbformellem Stil bieten. Dieser Trend hat sich verstärkt, da immer mehr Menschen bei ihrer Kleidungswahl Komfort priorisieren. Eigenschaften wie dehnbare Stoffe und feuchtigkeitsableitende Materialien, die mehr Flexibilität und Komfort bieten, werden immer beliebter, da Verbraucher nach vielseitigen Optionen suchen. Modeschauen in Städten wie Mailand und Paris heben weiterhin stilvolle Denim-Outfits hervor, während Fortschritte bei nachhaltigen Materialien und Kooperationen zwischen Designern aus verschiedenen Kulturen den Denim-Produkten mehr Wert verleihen. Laut der Europäischen Kommission bleibt Bekleidung im Jahr 2024 die am häufigsten online gekaufte Produktkategorie, was zeigt, dass Denim sowohl in physischen Geschäften als auch auf Online-Plattformen gut abschneidet[1]Quelle: Europäische Kommission, Beliebteste Online-Käufe im Jahr 2024: Bekleidung führt die Liste an,
ec.europa.eu. Der Fokus auf umweltfreundlichen und hochwertigen Denim, kombiniert mit der Bereitschaft der Verbraucher, mehr für nachhaltige Mode auszugeben, treibt ein stetiges Wachstum des Denim-Marktes in ganz Europa voran.
Fortschritte in der Gewebetechnologie und Veredelungstechniken
Technologische Fortschritte transformieren die Denim-Produktion in Europa, indem sie Nachhaltigkeit mit verbesserter Effizienz verbinden. Neue Technologien wie Laserveredelung, Robotik und geschlossene chemische Kreislaufprozesse helfen Herstellern, den Wasser- und Chemikalienverbrauch erheblich zu reduzieren. So importierte Deutschland im Jahr 2023 Denim-Baumwollstoffe im Wert von USD 8,99 Millionen für Gewichte über 200 Gramm pro Quadratmeter. Dies platzierte Deutschland gemäß dem Observatorium der wirtschaftlichen Komplexität (OEC) weltweit auf Rang 31 bei den Denim-Stoffimporten und unterstreicht Europas Abhängigkeit von hochwertigen Rohstoffen zur Unterstützung seiner lokalen Fertigungsindustrie[2]Quelle: Observatorium der wirtschaftlichen Komplexität (OEC), Denim-Baumwolle: 85 %; 200 g/m2,
oec.world. Nachhaltigkeitsinitiativen wie Jeanologias Mission Zero spielen bei diesem Wandel eine entscheidende Rolle. Bis 2024 verhinderte dieses Programm erfolgreich die Verschmutzung von 20,9 Millionen Kubikmetern Wasser. Diese Bemühungen bieten europäischen Herstellern einen praktischen und skalierbaren Ansatz zur Erreichung ökologischer Nachhaltigkeit, während sie in Märkten mit höheren Produktionskosten wettbewerbsfähig bleiben.
Wachsende Nachfrage nach hochwertigen und markenbewussten Denim-Produkten
Europäische Verbraucher mit einer vergleichsweise hohen Kaufkraft von USD 21,18 Tausend gemäß der Kaufkraftparität des Internationalen Währungsfonds entscheiden sich zunehmend für Premium- und Markendenim[3]Quelle: Internationaler Währungsfonds, BIP auf Basis der Kaufkraftparität, Anteil am Weltmarkt,
imf.org. Sie bevorzugen Produkte, die langlebig, ethisch produziert und besonders komfortabel sind. Um diesen Anforderungen gerecht zu werden, werden Innovationen wie LYCRA FitSense® Garne eingesetzt, um gezielte Formgebung und Unterstützung ohne unnötige Fülle zu bieten und Denim sowohl funktional als auch stilvoll zu machen. Levi's® hat in Europa ein bemerkenswertes Wachstum erzielt und im zweiten Quartal 2025 einen Umsatzanstieg von 15 % verzeichnet. Dieses Wachstum ist maßgeblich auf den Fokus des Unternehmens auf die Einführung neuer Geschäftsmodelle zurückzuführen, die dazu beigetragen haben, seine Marktpräsenz in Europa zu stärken und die globale Expansion voranzutreiben. Diese Entwicklungen zeigen, dass der Erfolg von Premium-Denim in Europa von einer Kombination aus Faktoren abhängt, darunter innovative Produktdesigns, Nachhaltigkeitsinitiativen und maßgeschneiderte Marketingstrategien.
Fortschritte in nachhaltigen und umweltfreundlichen Praktiken
Der europäische Jeans-Markt bewegt sich in Richtung nachhaltigerer und umweltfreundlicherer Praktiken. Hersteller übernehmen Techniken wie wassersparende Technologien, schadstoffarme Farbstoffe und kreislauforientierte Produktionsprozesse, um ihren ökologischen Fußabdruck zu minimieren. Diese Bemühungen tragen nicht nur zum Umweltschutz bei, sondern stärken auch den Markenruf und sprechen Verbraucher an, die Nachhaltigkeit priorisieren. Eine Umfrage von IfD Allensbach aus dem Jahr 2024 ergab, dass 21,91 % der Deutschen bereit sind, einen Aufpreis für umweltfreundliche Produkte zu zahlen, was die steigende Nachfrage nach nachhaltiger Mode widerspiegelt. Dieser Trend drängt Denim-Marken in Europa dazu, umweltbewusste Praktiken in ihre Produktdesigns und Marketingstrategien zu integrieren. Auf diese Weise richten sich Unternehmen nach den Verbrauchererwartungen aus und sichern gleichzeitig ihre Wettbewerbsfähigkeit auf dem Markt. Diese nachhaltigen Initiativen entwickeln sich zu einem wichtigen Wachstums- und Differenzierungsfaktor im sich wandelnden europäischen Jeans-Markt.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGS- ZEITRAHMEN |
|---|---|---|---|
| Starker Wettbewerb durch alternative Bekleidung | -0.8% | Betrifft insbesondere Segmente der Freizeitbekleidung | Mittelfristig (2–4 Jahre) |
| Wachstum von gefälschten und minderwertigen Produkten | -0.6% | Europaweit, konzentriert auf Online-Kanäle | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten | -0.7% | Fertigungszentren in Westeuropa | Langfristig (≥ 4 Jahre) |
| Unsicherheiten bei Zoll- und Handelspolitiken | -0.5% | Europa-Türkei-Asien- Handelskorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch alternative Bekleidung
Der europäische Denim-Markt sieht sich zunehmendem Wettbewerb durch die wachsenden Athleisure- und Sportbekleidungssektoren gegenüber, die aufgrund ihres Komforts, ihrer Vielseitigkeit und Praktikabilität an Popularität gewinnen. Verbraucher bevorzugen heute Kleidung, die nahtlos zwischen Freizeitkleidung und aktivem Gebrauch wechseln kann. So eröffnete die Schweizer Sportbekleidungsmarke On im Jahr 2023 ihr erstes Flagship-Store in Paris und präsentierte dabei innovative Sportbekleidungsdesigns. Ähnlich führte Adidas im Dezember 2023 seine Fear of God Athletics-Kollektion ein, die Funktionalität mit Luxus verbindet, um modernen Verbraucheranforderungen gerecht zu werden. Diese Veränderungen in den Präferenzen fordern traditionelle Denim-Marken heraus, sich anzupassen. Um wettbewerbsfähig zu bleiben, konzentrieren sich Denim-Hersteller auf die Entwicklung innovativer Produkte wie dehnbare oder hybride Designs und verfolgen gleichzeitig neue Marketingstrategien. Diese Verschiebung unterstreicht die Notwendigkeit für Denim-Marken, sich als Reaktion auf das dynamische Marktumfeld weiterzuentwickeln.
Unsicherheiten bei Zoll- und Handelspolitiken
Der europäische Denim-Markt steht vor Herausforderungen durch Änderungen in der Zoll- und Handelspolitik, die Kosten, Lieferketten und den Marktzugang beeinflussen. Im Jahr 2024 führte die Europäische Union die Ökodesign-Verordnung für nachhaltige Produkte (ESPR) ein, die vorschreibt, dass auf dem Markt verkaufte Textilien recycelte Materialien enthalten müssen[4]Quelle: Europäische Union, Ökodesign-Verordnung für nachhaltige Produkte,
europa.eu. Diese Verordnung hat neue Anforderungen an die Compliance für Hersteller und Importeure geschaffen und zwingt sie, ihre Produktionsprozesse anzupassen. Die ESPR umfasst den Digitalen Produktpass (DPP), der vorschreibt, dass detaillierte Produktinformationen wie Materialzusammensetzung und Umweltauswirkungen während des gesamten Produktlebenszyklus zugänglich sein müssen. Darüber hinaus verpflichtet der CO₂-Grenzausgleichsmechanismus (CBAM) der EU Importeure, die mit importierten Waren verbundenen CO₂-Emissionen zu melden und möglicherweise dafür zu bezahlen. Diese Politik betrifft besonders Branchen wie die Textilindustrie und erhöht die Kosten sowie den administrativen Aufwand für Unternehmen, die im Denim-Markt tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ/Passform: Slim Fit gewinnt an Bedeutung
Regular Fit-Jeans blieben im Jahr 2025 die beliebteste Wahl auf dem europäischen Markt und machten 24,45 % des gesamten Marktanteils aus. Dieser Stil zieht Verbraucher weiterhin aufgrund seiner Vielseitigkeit an und bietet eine komfortable und allgemein vorteilhafte Passform, die für verschiedene Altersgruppen und Körpertypen geeignet ist. Das klassische und lässige Design lässt sich leicht mit alltäglichen und halbformellen Outfits kombinieren und sichert seinen Platz als unverzichtbares Kleidungsstück. Einzelhändler haben für eine breite Verfügbarkeit sowohl in physischen Geschäften als auch auf Online-Plattformen gesorgt und damit die Nachfrage weiter angekurbelt. Die anhaltende Beliebtheit von Regular Fit-Jeans unterstreicht, wie Komfort und Vertrautheit weiterhin wichtige Faktoren sind, die die Verbraucherpräferenzen im Denim-Markt beeinflussen.
Gleichzeitig gewinnen Slim Fit-Jeans als der am schnellsten wachsende Stil in Europa rasch an Bedeutung, mit einem CAGR von 6,58 % bis 2031, getrieben durch eine wachsende Präferenz für schlanke, maßgeschneiderte Looks. Dieses Segment wird bis 2031 voraussichtlich erheblich wachsen, was einen Wandel hin zu moderneren und körperbetonten Designs widerspiegelt. Slim Fit-Jeans werden zunehmend in Modekampagnen und auf Laufstegen präsentiert und steigern damit ihre Beliebtheit bei modebewussten Verbrauchern. Marken innovieren auch mit Stoffen, die Dehnbarkeit, Strapazierfähigkeit und Komfort kombinieren und machen diese Jeans noch attraktiver. Die steigende Nachfrage nach Slim Fit-Jeans diversifiziert nicht nur den Denim-Markt, sondern ergänzt auch die anhaltende Beliebtheit von Regular Fit und bedient die sich wandelnden Verbrauchergeschmäcker, während eine Balance zwischen klassischen und zeitgenössischen Stilen gewahrt wird.


Nach Preisklasse: Premium beschleunigt sich
Massenmarkt-Denim dominierte den europäischen Markt im Jahr 2025 weiterhin und machte 47,85 % des gesamten Marktanteils aus. Seine Popularität ist in erster Linie auf seine Erschwinglichkeit zurückzuführen, was ihn zur bevorzugten Wahl für eine breite Palette von Verbrauchern macht. Diese Produkte sind über Supermärkte, Hypermärkte und große Einzelhandelsketten weit verbreitet verfügbar und gewährleisten einfachen Zugang für Käufer. Saisonale Rabatte und Werbekampagnen treiben den Umsatz weiter an und ziehen preisbewusste Käufer an. Massenmarkt-Denim richtet sich an jene, die praktische, alltägliche Jeans suchen, die angemessene Qualität zu einem vernünftigen Preis bieten. Die starke Leistung dieses Segments unterstreicht die Bedeutung wertorientierter Angebote zur Erfüllung der Bedürfnisse der Mehrheit der europäischen Verbraucher.
Premium-Denim gewinnt rasch als das am schnellsten wachsende Segment an Bedeutung, mit einer prognostizierten Wachstumsrate von 6,42 % CAGR von 2026 bis 2031. Verbraucher werden zunehmend von Premium-Optionen angezogen, aufgrund ihrer überlegenen Stoffqualität, ethischen Produktionsmethoden und verbesserten Komfortmerkmale. Marken konzentrieren sich auf Innovationen wie dehnbare Materialien und feuchtigkeitsableitende Technologien, um Funktionalität und Attraktivität zu verbessern. Premium-Denim wird über exklusive Kanäle wie Fachgeschäfte und Online-Plattformen vermarktet und schafft ein Gefühl der Einzigartigkeit. Das Wachstum dieses Segments spiegelt einen Wandel in den Verbraucherpräferenzen hin zu stilvollen, langlebigen und sozial verantwortlichen Produkten wider, da immer mehr Käufer bereit sind, in hochwertigen Denim zu investieren.
Nach Endnutzer: Damenstile beschleunigen sich
Im Jahr 2025 dominierte Herrenjeans weiterhin den europäischen Markt mit einem signifikanten Anteil von 53,10 %. Diese starke Leistung wird durch eine konstante Nachfrage über verschiedene Altersgruppen und Anlässe hinweg angetrieben, da Männer vielseitige Stile bevorzugen, die sowohl für lässige als auch halbformelle Umgebungen geeignet sind. Marken konzentrieren sich auf klassische Passformen, strapazierfähige Materialien und praktische Eigenschaften, die männliche Verbraucher ansprechen und einen stabilen Absatz sichern. Die weite Verfügbarkeit von Herrenjeans sowohl im stationären als auch im Online-Einzelhandel erhöht deren Zugänglichkeit. Diese anhaltende Präferenz unterstreicht die Bedeutung männlicher Verbraucher als primäre Zielgruppe für Denim-Hersteller in Europa.
Damenjeans hingegen entwickeln sich als das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,25 % bis 2031. Weibliche Käufer suchen zunehmend nach Jeans, die maßgeschneiderte Passformen, moderne Designs und hochwertige Stoffe kombinieren und sowohl Komfort als auch Stil bieten. Dieses Wachstum wird weiter durch gezielte Marketingkampagnen, Kooperationen mit Influencern und die wachsende Präsenz von Damendenim auf Online-Plattformen angekurbelt, die besonders jüngere Zielgruppen ansprechen. Da die Nachfrage nach Damenjeans steigt, wird das Segment voraussichtlich erheblich zur gesamten Marktexpansion beitragen und Marken Möglichkeiten bieten, zu innovieren und auf Premium- und hochwertige Verbrauchergruppen einzugehen.

Nach Vertriebskanal: Online-Handel boomt
Supermärkte/Hypermärkte führten den europäischen Jeans-Markt im Jahr 2025 weiterhin an und trugen 42,40 % des Gesamtumsatzes bei. Diese Verkaufsstellen bleiben aufgrund ihrer Bequemlichkeit, Erschwinglichkeit und häufiger Aktionsangebote wie Rabatte und Kombi-Angebote beliebt. Sie bedienen eine breite Kundenbasis, insbesondere preisbewusste Käufer, die auf der Suche nach zuverlässigen und funktionalen Denim-Optionen sind. Mit ihrer weiten Verbreitung in städtischen und vorstädtischen Gebieten gewährleisten Supermärkte und Hypermärkte einen einfachen Zugang zu Jeans für einen großen Teil der Bevölkerung. Diese Dominanz unterstreicht die anhaltende Bedeutung des stationären Einzelhandels bei der Erzielung hoher Umsatzvolumina in der Region.
Der E-Commerce entwickelt sich rasch zum am schnellsten wachsenden Kanal für Jeans-Verkäufe in Europa, mit einer erwarteten Wachstumsrate von 7,05 % CAGR bis 2031. Online-Plattformen ziehen Verbraucher mit ihrer Bequemlichkeit, einem umfangreichen Produktsortiment und der Möglichkeit, Preise und Bewertungen zu vergleichen, an. Jüngere und technikaffine Käufer werden besonders von Funktionen wie virtuellen Anproben und personalisierten Empfehlungen angezogen, die viele E-Commerce-Seiten anbieten. Marken konzentrieren sich auch auf die Verbesserung des Online-Shopping-Erlebnisses durch gezieltes Marketing und nahtlose Lieferoptionen. Da der E-Commerce weiter wächst, gestaltet er die Art und Weise um, wie europäische Verbraucher Denim kaufen, und bietet Marken neue Möglichkeiten, ein breiteres Publikum zu erreichen.
Geografische Analyse
Westeuropa führt die Denim-Nachfrage in der Region weiterhin an, wobei Deutschland im Jahr 2025 26,40 % des Gesamtumsatzes beiträgt. Deutschlands starke Wirtschaft, weit verbreitete Einzelhandelspräsenz und staatliche Maßnahmen zur Förderung nachhaltiger Beschaffung bis 2026 haben es zu einem dominierenden Akteur auf dem Markt gemacht. Frankreich, Italien und Spanien spielen ebenfalls eine entscheidende Rolle bei der Gestaltung des Marktes. Frankreich hat mit seiner frühen Einführung von Gebühren im Rahmen der erweiterten Herstellerverantwortung ein Beispiel für nachhaltige Praktiken gesetzt. Italien ist bekannt für seinen Premium-Denim, unterstützt durch seine integrierten Webereien und renommierten Design-Expertise. Spaniens Fast-Fashion-Industrie treibt unterdessen hohe Umsatzvolumina an, indem sie ein breites Spektrum an Preisklassen bedient.
Die Niederlande entwickeln sich mit dem höchsten prognostizierten Wachstum von 6,05 % CAGR zum Vorreiter bei nachhaltigem Denim. Die Regierungsinitiativen wie der Denim Deal zielen darauf ab, kreislauffähige Mode zu fördern, indem die Produktion von 1 Milliarde Denim-Einheiten mit recyceltem Inhalt bis 2030 angestrebt wird. Im Jahr 2023 erreichten die Niederlande eine Kreislaufmaterialnutzungsrate von über 20 % und demonstrierten damit ihr Engagement für Nachhaltigkeit. Dies hat das Land als Testgelände für skalierbare grüne Praktiken positioniert. Die Ausweitung des Denim Deals auf Frankreich unterstreicht seinen wachsenden Einfluss in ganz Europa und fördert die Einführung nachhaltiger Denim-Produktion.
Mittel- und Osteuropa entwickeln sich als wichtige Wachstumsbereiche für Denim, angetrieben durch die expandierende städtische Mittelklasse. So stiegen Polens Denim-Importe zwischen 2018 und 2023 jährlich um 12,3 %, was eine stabile Nachfrage in der Region widerspiegelt. Preissensibilität bleibt jedoch ein wesentlicher Faktor, wobei die meisten Verbraucher erschwingliche Massenmarkenmarken bevorzugen. Da die Vorschriften der Europäischen Union zunehmend auf nachhaltige Praktiken drängen, müssen Einzelhändler in diesen Regionen sich anpassen, indem sie umweltfreundlichere Optionen anbieten. Dieser Wandel dürfte die Lieferketten verbessern und neue Wachstumsmöglichkeiten im Denim-Markt schaffen.
Regulatorisches Umfeld
Der europäische Jeansmarkt unterliegt zunehmend strengeren EU-Vorschriften zu Textilnachhaltigkeit und Transparenz, die von der Europäischen Kommission vorangetrieben werden. Ein zentraler kurzfristiger Compliance-Anker ist die Ökodesign-Verordnung für nachhaltige Produkte (ESPR), einschließlich eines Verbots der Vernichtung unverkaufter Bekleidung, Bekleidungszubehör und Schuhe, das am 19. Juli 2026 in Kraft tritt. Dies wird voraussichtlich Marken und Einzelhändler dazu zwingen, die Handhabung von Saisonendbeständen und Reverse-Logistik-Prozesse neu zu gestalten.
Textilien und Bekleidung werden im ersten ESPR-Arbeitsplan (2025-2030) priorisiert, und der delegierte Rechtsakt, der produktspezifische Ökodesign-Anforderungen und die Anforderungen des Digitalen Produktpasses (DPP) festlegt, wird für eine Verabschiedung um 2027 verfolgt, mit einer Mindestübergangsfrist von 18 Monaten vor der Durchsetzung. Parallel dazu trat die Überarbeitung der Abfallrahmenrichtlinie, die eine erweiterte Herstellerverantwortung (EPR) für Textilien einführt, am 16. Oktober 2025 in Kraft, wobei die EU-Mitgliedstaaten die Umsetzung und den Aufbau von EPR-Organisationen voranbringen. Sobald diese Gebühren- und Berichtsstrukturen etabliert sind, werden Haltbarkeit und Recyclingfähigkeit durch Öko-Modulation belohnt.
Wettbewerbslandschaft
Der europäische Jeans-Markt ist stark fragmentiert, mit großen Akteuren wie Levi Strauss und Inditex, die den Markt dominieren, Trends setzen und Verbrauchererwartungen beeinflussen. Levi Strauss verzeichnete im vierten Quartal 2024 ein Wachstum des europäischen Umsatzes von 15 % im Jahresvergleich, getrieben durch eine starke Leistung im Direktvertrieb an Verbraucher. Inditex, ein Marktführer im Bereich Fast Fashion, erzielte im Jahr 2024 einen Umsatz von EUR 38,6 Milliarden, wobei 73 % seiner Textilien nun aus Fasern mit geringerer Umweltauswirkung hergestellt werden. Diese großen Unternehmen gestalten den Markt, indem sie sich auf Nachhaltigkeit und Schnelligkeit konzentrieren und kleinere Marken dazu zwingen, einzigartige Wege zu finden, um sich abzuheben.
Investitionen in Technologie werden zu einem entscheidenden Erfolgsfaktor im europäischen Jeans-Markt. Unternehmen, die Innovationen wie Laserveredelung, Robotik und digitale Produktpässe einsetzen, sind besser gerüstet, um neuen Compliance-Anforderungen der Europäischen Union zu begegnen. Zum Beispiel vereinfacht die Software von Carbonfact, die von mehreren europäischen Marken genutzt wird, die Berichterstattung über den CO₂-Fußabdruck und hilft Unternehmen, die Offenlegungsfristen bis 2027 effizient einzuhalten. Fusionen und Übernahmen nehmen zu, wie die Übernahme eines 70-prozentigen Anteils an Grey Mer durch Chanel zeigt, um italienische Fertigungskapazitäten zu sichern, sowie die Integration der Martinetto Group durch Maison Neyret, um den Zugang zu Besätzen und Etiketten zu erweitern, die für die Premium-Jeans-Produktion unerlässlich sind.
Der Markt wird voraussichtlich eine schrittweise Konsolidierung erleben, da kleinere, unabhängige Marken entweder Partnerschaften mit größeren Unternehmen eingehen oder von diesen übernommen werden. Diese größeren Unternehmen verfügen über die finanziellen Ressourcen, um in Nachhaltigkeit, digitale Transformation und Omnichannel-Marketing zu investieren, was zunehmend unerlässlich ist, um wettbewerbsfähig zu bleiben. Da die Verbrauchernachfrage nach umweltfreundlichen und innovativen Produkten wächst, wird die Fähigkeit zur schnellen Anpassung darüber entscheiden, welche Akteure in diesem sich wandelnden Markt erfolgreich sind. Dieser Trend dürfte die Wettbewerbslandschaft neu gestalten und Möglichkeiten für Wachstum und Zusammenarbeit schaffen.
Führende Unternehmen der Europa Jeans-Branche
Gap Inc
H&M Group
Nudie Jeans Co.
Levi Strauss & Co
Inditex
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Das ab dem 19. Juli 2026 geltende ESPR-Verbot der Vernichtung unverkaufter Bekleidung verschiebt den kommerziellen Fokus auf die Wertrückgewinnung von Beständen. Speziell für Jeans erweitert dies die Möglichkeiten für strukturierte Weiterverkaufs-, Reparatur-, Rücknahme- und Wiederaufbereitungsprogramme. Marken und Einzelhändler mit Direktvertrieb an Verbraucher und Filialnetzen können diese Kreislaufwege nutzen, um Abschreibungen zu reduzieren und gleichzeitig die Compliance-Bereitschaft zu verbessern und den Erwartungen der Kreislaufwirtschaft in ganz Westeuropa zu entsprechen.
Digitale Rückverfolgbarkeit wird ebenfalls zu einer Investitionspriorität, da Textilien eine vorrangige Kategorie im ESPR-Arbeitsplan (2025-2030) darstellen und im Rahmen der DPP-Welle um 2027 verfolgt werden. Der Aufbau produktbezogener Datenfähigkeiten (Materialien, Recyclinganteil und Wirkungsmerkmale) und die Vernetzung von Zulieferern in Europa und angrenzenden Beschaffungskorridoren helfen Teams, sich auf delegierte Rechtsakte vorzubereiten. Dies unterstützt zudem differenzierte Produktaussagen im Premium-Denim-Segment und kann die Ergebnisse öko-modulierter EPR-Gebühren beeinflussen, bei denen Haltbarkeit und Recyclingfähigkeit die Compliance-Kosten senken.
Aktuelle Branchenentwicklungen
- Juli 2026: Gap Inc brachte die limitierte Denim-Kapselkollektion The Hailey Jean mit zwei Schnitten, Extra Baggy und 90s Low Rise Loose, zum Preis von 89 auf den Markt, verfügbar ab dem 16. Juli 2026 online und in ausgewählten internationalen Filialen in Großbritannien, Frankreich, China und Japan. Die Denim-Kapselkollektion richtet sich an den europäischen und globalen Massenmarkt. Der Launch nutzt nostalgiegetriebenes Upselling mit Premium-Positionierung, um das internationale Denim-Wachstum zu unterstützen.
- Juni 2026: Die H&M Group veröffentlichte ihren Halbjahresbericht für 2026, der die Optimierung des Filialportfolios mit einem Nettoplan von rund 90 Eröffnungen und etwa 170 Schließungen für 2026 bestätigt, sowie eine erweiterte digitale Präsenz und aktive Leasingverhandlungen für etwa ein Drittel der Filialmietverträge. Das Unternehmen skizzierte zudem den Ausbau des Omnichannel-Geschäfts und die Optimierung des Filialportfolios in Europa. Dies unterstützt einen schnelleren digitalen Wandel und ein strafferes Filialflächenmanagement, da sich die Einzelhandelslandschaft für europäische Jeans weiterentwickelt.
- August 2025: Levi Strauss & Co führte seine Blue Tab Collection in Europa ein, die japanische Denim-Handwerkskunst und innovatives, auf den europäischen Markt zugeschnittenes Design hervorhebt. Markengetriebene Innovation im europäischen Denim-Segment. Stärkt die Positionierung von Levi's auf dem EU-Markt angesichts von Nachhaltigkeits- und Premiumisierungstrends.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Jeans, die in ganz Europa verkauft werden, erfasst am Verkaufspunkt an Endverbraucher über Einzelhandels- und Online-Kanäle. Er umfasst gängige Jeansstile und -schnitte, die hauptsächlich aus Denim und ähnlichen Baumwollmischungen bestehen, für Männer, Frauen und Kinder.
Umfangsausschlüsse: Wir schließen Denim-Bekleidung, die keine Jeans sind (wie Jacken und Röcke), sowie Second-Hand- oder Verleihtransaktionen aus, sofern diese nicht als Verkäufe neuer Produkte verbucht werden.
Übersicht der Segmentierung
- Nach Typ/Passform
- Regular Fit
- Slim Fit
- Skinny Fit
- Bootcut
- Ausgestellt
- Sonstige
- Nach Preisklasse
- Massenmarkt
- Premium
- Nach Endnutzer
- Herren
- Damen
- Kinder
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Schweiz
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Leitplanken für Geografie, Kanäle und makroökonomische Nachfragesignale festzulegen, bevor wir das Modell erstellten. Wir stützten uns auf öffentliche Quellen wie Eurostat für Indikatoren zum Haushaltskonsum und Einzelhandel, die Europäische Kommission für die Ausrichtung der Textilpolitik, UN Comtrade für Handelsströme im Zusammenhang mit Denim- und Baumwollkategorien sowie das International Cotton Advisory Committee für den vorgelagerten Faserkontext.
Wir prüften auch Geschäftsberichte und Investorenpräsentationen von Unternehmen, um zu verstehen, wie Marken die Denim-Performance, Preisbewegungen und den Kanalmix beschreiben. Wir überprüften angesehene Wirtschaftsmedien und Verbandswebsites auf Saisonalitäts- und Aktionsmuster. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzen und Marktdaten, Nachrichten und Finanzinformationen sowie sendungsbezogene Import- und Exportprüfungen, wo dies half, Richtung und Umfang zu bestätigen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche halfen uns zu validieren, was sich derzeit gut verkauft und was sich im Prognosezeitraum wahrscheinlich ändern wird, mit Fokus auf Preisgestaltung, Aktionen und Kanalverschiebungen. Wir sprachen mit Teilnehmern aus Markeninhabern, Bekleidungseinzelhändlern, Distributoren sowie Beschaffungs- oder Kategorieexperten. Die Abdeckung erstreckte sich über die wichtigsten europäischen Nachfragezentren, damit regionale Unterschiede nicht verwässert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 19% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 22% | Manager: 54% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mittels eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem ein europäischer Bekleidungsausgabenpool nach Land rekonstruiert und dann anhand von Signalen zum Bekleidungsmix und Kanalaufteilungen auf Jeans eingeengt wird. Die Gesamtwerte werden mit gezielten Bottom-up-Prüfungen belastbarkeitsgetestet, etwa durch stichprobenhafte Preisbänder multipliziert mit geschätzten Stückvolumina aus Einzelhandelskanalprüfungen, und anschließend angepasst, wenn Lücken durch Handelsintensität oder Aktionstiefe erklärt werden können.
Zu den wichtigsten Eingangsgrößen zählten die Dynamik der Einzelhandelsumsätze im Bekleidungssektor, Verschiebungen im Kategoriemix hin zu Freizeitbekleidung, Bewegungen der durchschnittlichen Verkaufspreise nach Preissegment, die Online-Durchdringung im Bekleidungssektor sowie die Intensität saisonaler Aktionen (die sich auf die tatsächlich erzielten Preise auswirkt). Wir nutzten auch die Import- und Exportrichtung für relevante Bekleidungscodes als Plausibilitätsprüfung, da starke Handelsschwankungen sich typischerweise in Verfügbarkeit und Preisdruck niederschlagen.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die die Nachfrage mit Verbraucherausgaben und Einzelhandelsindikatoren für Bekleidung verknüpft und dann expertenvalidierte Annahmen zur Preisentwicklung und zu Veränderungen im Kanalmix anwendet. Wo Bottom-up-Signale für kleinere Länder dünn waren, füllten wir Lücken mit Proxy-Verhältnissen aus ähnlichen Märkten und überprüften anschließend die implizierten Pro-Kopf-Ausgaben für Jeans anhand des Interview-Feedbacks.
Datenvalidierung & Aktualisierungszyklus
Die Validierung beginnt mit grundlegenden Abweichungsprüfungen, damit die Ländertotale nicht im Widerspruch zu unabhängigen Signalen wie Wachstum im Bekleidungseinzelhandel, Handelsrichtung und Kategoriepreisbewegungen stehen. Tritt ein Ausreißer auf, wird die dahinterstehende Annahme erneut überprüft, und Experten werden erneut kontaktiert, wenn sich die Abweichung nicht durch Aktionen, Kanalmix oder Währungszeitpunkt erklären lässt.
Vor der endgültigen Freigabe werden Modell und Logik schrittweise von einem anderen Analysten überprüft, damit Berechnungsfehler und inkonsistente Annahmen frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen wie starken Inflationsverschiebungen, Textilien betreffenden politischen Änderungen oder ungewöhnlichen Einzelhandelsstörungen erfolgen Zwischenaktualisierungen. Unmittelbar vor der Auslieferung führen wir eine erneute Durchsicht der neuesten öffentlichen Indikatoren durch, damit die endgültigen Zahlen die aktuellsten Marktbedingungen widerspiegeln.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den europäischen Jeansmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Jeans können erheblich voneinander abweichen, da die Umfangsgrenzen nicht einheitlich gezogen werden und da die Preis- und Volumenannahmen nicht immer gegen reale Nachfragesignale getestet werden. Unterschiede zeigen sich auch, wenn eine Schätzung jünger aktualisiert wurde als eine andere, insbesondere in einer Kategorie, in der Aktionen die tatsächlich erzielten Preise schnell verändern können.
Second-Hand- und Wiederverkaufs-Jeans liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was andere veröffentlichte Gesamtwerte in Jahren, in denen Aktivitäten der Kreislaufmode gemeinsam mit Verkäufen neuer Bekleidung ausgewiesen werden, nach oben treiben kann. Die Spanne kann auch daher stammen, ob die Mehrwertsteuer enthalten ist, wie Online-Käufe über Grenzen hinweg den Ländern zugeordnet werden, und ob durchschnittliche Verkaufspreise konstant gehalten oder für Rabatte und Mixverschiebungen über Preissegmente hinweg angepasst werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,45 Mrd. USD (2025) | |
| Fachzeitschrift A | 30,10 Mrd. USD (2025) | Vermischt häufig den Verkauf neuer Jeans mit Weiterverkaufsaktivitäten und verwendet Momentaufnahmen der Verbraucherausgaben, die möglicherweise die Mehrwertsteuer enthalten, was den Abverkaufswert im Vergleich zu Einzelhandelsverkäufen ohne Mehrwertsteuer aufbläht. |
| Regionale Beratungsgesellschaft B | 24,90 Mrd. USD (2025) | Verwendet ein konservatives Basisszenario mit langsamerer Preiserholung und wendet eine engere Kanalsicht an, die den Online- und Off-Price-Beitrag in mehreren westeuropäischen Märkten unterschätzt. |
Die Tabelle zeigt, dass Umfang und Preisrealisierung in der Regel die beiden größten Treiber der Abweichung sind. Indem das Modell an den Abverkauf neuer Produkte gebunden bleibt, die Ländertotale gegen Einzelhandelsindikatoren und Handelsrichtung geprüft werden und Annahmen bei Veränderungen der Aktionstiefe angepasst werden, bleibt die resultierende Zahl nachvollziehbar auf klare Schritte zurückführbar, die Jahr für Jahr wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa Jeans-Markt im Jahr 2026?
Er wird auf USD 28,73 Milliarden geschätzt, mit einem prognostizierten CAGR von 4,65 % bis 2031.
Welche Passformkategorie wächst am schnellsten?
Slim Fit soll mit einem CAGR von 6,58 % wachsen und damit Regular Fit übertreffen.
Welcher Vertriebskanal weist die stärkste Wachstumsdynamik auf?
Der Online-Einzelhandel führt mit einem CAGR von 7,05 %, angetrieben durch virtuelle Anprobetools und QR-Code-Produktpässe.
Warum gewinnt Premium-Denim bei europäischen Verbrauchern an Beliebtheit?
Käufer verbinden höhere Preise zunehmend mit Nachhaltigkeitszertifikaten, fortschrittlichen Komforttechnologien und europäischer Handwerkskunst.
Seite zuletzt aktualisiert am:



