
Größe und Marktanteil des kanadischen Marktes für Endoskopiegeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.44 Milliarden US-Dollar |
| Marktgröße (2026) | 1.52 Milliarden US-Dollar |
| Marktgröße (2031) | 1.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
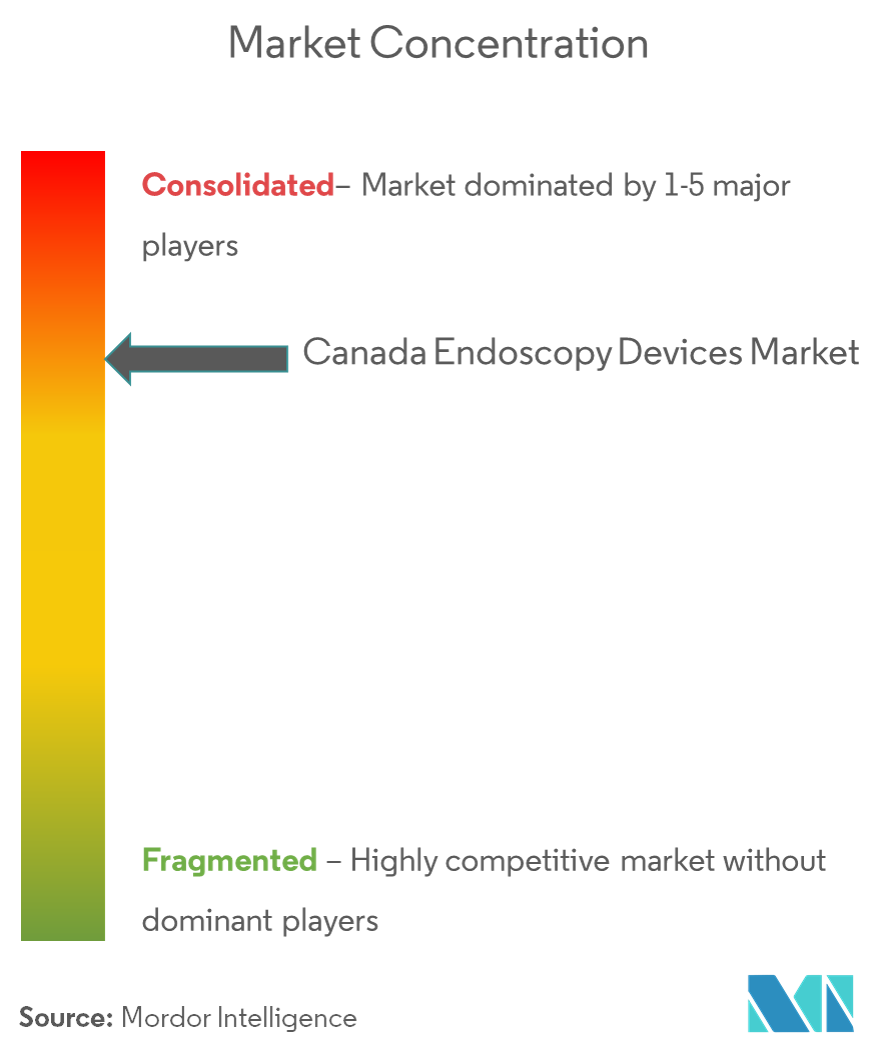
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Marktes für Endoskopiegeräte von Mordor Intelligence
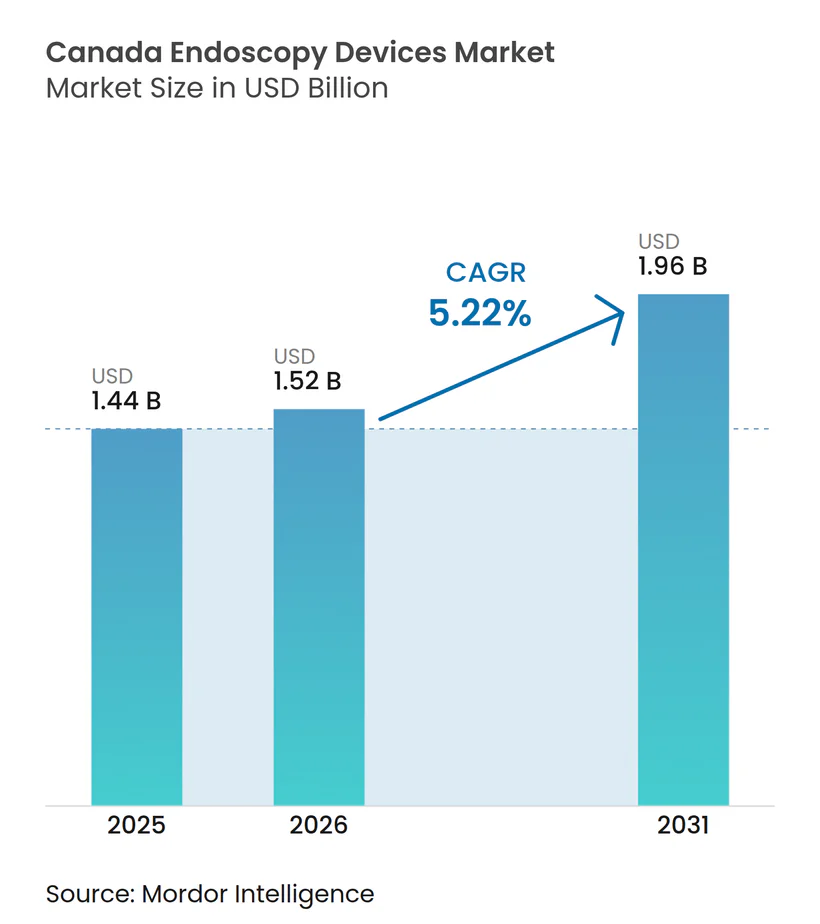
Die Größe des kanadischen Marktes für Endoskopiegeräte wird voraussichtlich von 1,44 Milliarden USD im Jahr 2025 auf 1,52 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,22 % über den Zeitraum 2026–2031 einen Wert von 1,96 Milliarden USD erreichen.
Die COVID-19-Pandemie hatte Auswirkungen auf das Wachstum des Marktes für Endoskopiegeräte in Kanada. Laut einer im Mai 2022 im Journal of Gastroenterology and Hepatology veröffentlichten Studie gab es während der COVID-19-Pandemie Veränderungen in der Verfügbarkeit endoskopischer Leistungen. Patienten, die während der ersten Welle der Pandemie wegen einer oberen gastrointestinalen Blutung (UGIB) hospitalisiert wurden, erhielten mit geringerer Wahrscheinlichkeit eine Endoskopie. Während der Epidemie zeigten endoskopische Eingriffe höher als erwartete Raten an gastrointestinalen Blutungen und Krebserkrankungen. Initiativen wie Produkteinführungen werden jedoch voraussichtlich das Marktwachstum ankurbeln. Beispielsweise erweiterte PENTAX Medical im Januar 2021 die Verfügbarkeit des CapsoCam Plus Videokapsel-Systems mit einer Health Canada-Zulassung in Partnerschaft mit CapsoVision, Inc. Diese Produkterweiterung ermöglicht die Heimverabreichung des CapsoCam Plus Kapselendoskops für den Dünndarm während der COVID-19-Pandemie für berechtigte Patienten, was ein vollständig ferngesteuertes Kapselendoskopieverfahren ermöglicht und den Bedarf an persönlichen Interaktionen zwischen Klinikern und ihren Patienten effektiv eliminiert. Solche Erweiterungen werden daher voraussichtlich das Marktwachstum ankurbeln.
Zu den Faktoren, die das Marktwachstum antreiben, zählen eine wachsende Präferenz für minimal-invasive Chirurgie und technologische Fortschritte. Minimal-invasive Chirurgie (MIS) verursacht weniger postoperative Schmerzen, sodass Patienten geringere Dosen an Schmerzmitteln erhalten. Da nur minimale Schnitte oder Nähte erforderlich sind, ist der Krankenhausaufenthalt relativ kürzer und Patienten müssen das Krankenhaus nicht häufig aufsuchen. Derzeit zeigen Menschen ein wachsendes Interesse an minimal-invasiven Verfahren anstatt für traditionelle offene Operationen zu optieren, die lange Schnitte durch die Muskeln erfordern und bei denen diese Muskeln eine erhebliche Zeit zur Heilung benötigen. Minimal-invasive Chirurgie (MIS) umfasst kleinere Schnitte, was zu einer schnelleren Genesung führt. Darüber hinaus sind die Körpernarben bei minimal-invasiver Chirurgie (MIS) kaum wahrnehmbar. Beispielsweise berichtete Olympus im Juni 2022 über die erste kommerzielle Behandlung der benignen Prostatahyperplasie (BPH) in Kanada unter Verwendung der minimal-invasiven iTind™-Methode.
Darüber hinaus wird die steigende Prävalenz chronischer Erkrankungen erwartet, den Markt im Prognosezeitraum anzukurbeln. Laut Globocan 2020 lag die Inzidenz von Magenkrebs in Kanada im Jahr 2020 bei 3.505 und wird voraussichtlich bis 2040 auf 5.230 ansteigen. Diese steigende Krebslast weist auf den hohen Bedarf an Endoskopiegeräten hin, was voraussichtlich die Marktforschung in der Zukunft vorantreiben wird.
Darüber hinaus wird die steigende Produktzulassung im Segment ebenfalls zum Marktwachstum beitragen. Beispielsweise erhielt Ambu Inc. im April 2021 eine Health Canada-Zulassung für den aScope 4 Cysto, die einzigartige flexible Zystoskopie-Plattform des Unternehmens für die Urologie. Urologen in ganz Kanada haben schnellen Zugang zu einem Einwegzystoskop zur Erkennung, Kontrolle und Behandlung von Erkrankungen der unteren Harnwege wie Hämaturie, Inkontinenz und Blasenkrebs.
Somit werden alle vorgenannten Faktoren voraussichtlich den Markt im Prognosezeitraum ankurbeln. Allerdings können durch Endoskope verursachte Infektionen das Marktwachstum hemmen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum kanadischen Markt für Endoskopiegeräte
Die Gastroenterologie wird voraussichtlich einen bedeutenden Marktanteil im Prognosezeitraum halten
Die gastrointestinale Endoskopie ist eine Art endoskopisches Verfahren, das Ärzten ermöglicht, das Verdauungssystem zu untersuchen, indem ein langes, flexibles, beleuchtetes Gerät, bekannt als Endoskop, durch den Enddarm oder durch den Hals eingeführt wird. Diese gastrointestinalen endoskopischen Verfahren können zur Diagnose und Behandlung von Problemen des Speiseröhren-, Magen-, Dünndarm-, Dickdarm-, Bauchspeicheldrüsen- und Gallengangbereichs eingesetzt werden. Die gestiegene Inzidenz gastrointestinaler Erkrankungen bei jungen, erwachsenen und geriatrischen Bevölkerungsgruppen ist einer der Hauptfaktoren für das Wachstum des Gastroenterologiesegments in Kanada. Die steigende Prävalenz gastrointestinaler Erkrankungen in Kombination mit einer alternden Bevölkerung steigert die Nachfrage nach gastrointestinaler Endoskopie.
Gastrointestinale Tumoren sind die häufigste Ursache krebsbedingter Todesfälle in Kanada. Die Endoskopie ist der Goldstandard für die Diagnose gastrointestinaler Malignome. Daher wird das Wachstum endoskopischer Behandlungen zur Früherkennung gastrointestinaler Malignome voraussichtlich den Markt in den kommenden Jahren vorantreiben. Die Mehrheit der gastrointestinalen Stromatumoren beginnt im Enddarm, Dickdarm oder Speiseröhre. Die Mehrheit der Patienten mit gastrointestinalen Stromatumoren ist älter als 50 Jahre. Die steigende Prävalenz bösartiger Krebserkrankungen wird den Markt vorantreiben. Laut Aktualisierungen der Regierung Kanadas im März 2021 ist Darmkrebs der dritthäufigste Krebs in Kanada. 93 % der Fälle treten bei Erwachsenen über 50 Jahren auf, und etwa 26.900 Kanadier wurden im Jahr 2020 mit Darmkrebs diagnostiziert. 47 % der Darmkrebsfälle werden frühzeitig in ihrer Entwicklung in den Stadien I und II diagnostiziert. Die Wahrscheinlichkeit, Darmkrebs mindestens fünf Jahre nach der Diagnose zu überleben, beträgt in Kanada etwa 65 %. Das Screening auf Darmkrebs wird für durchschnittlich risikobehaftete Erwachsene im Alter von 50 bis 74 Jahren empfohlen. Eine solch hohe Krebslast schafft den Bedarf an Endoskopiegeräten und treibt damit das Wachstum des Segments voran.
Darüber hinaus wird die steigende Produktzulassung im Segment ebenfalls zum Marktwachstum beitragen. Beispielsweise erhielt Medtronic Canada ULC, ein Teil von Medtronic plc, im November 2021 eine Health Canada-Zulassung für das GI Genius intelligente endoskopische Modul. GI Genius ist ein computergestütztes Erkennungssystem (CADe), das künstliche Intelligenz (KI) einsetzt, um Abschnitte des Dickdarms zu identifizieren, bei denen der Verdacht besteht, dass sie visuelle Merkmale aufweisen, die mit verschiedenen Formen von Schleimhautanomalien übereinstimmen.
Somit werden alle oben genannten Faktoren voraussichtlich das Segmentwachstum im Prognosezeitraum ankurbeln.
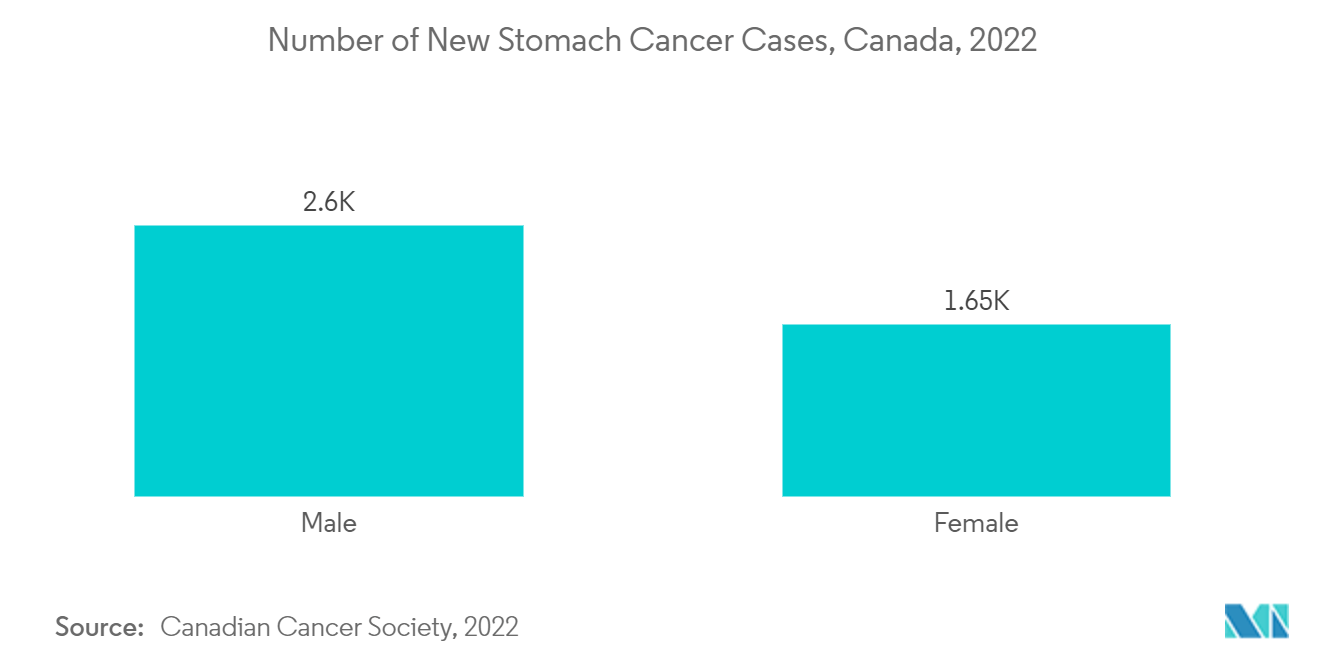
Das Neurologiesegment wird voraussichtlich ein signifikantes Wachstum im Prognosezeitraum verzeichnen
Die Neuroendoskopie ist ein minimal-invasives chirurgisches Verfahren, bei dem der Chirurg ein Endoskop verwendet, um auf das Gehirn, die Wirbelsäule und das periphere Nervensystem zuzugreifen. Faktoren wie steigende neurologische Erkrankungen und minimal-invasive Chirurgie werden voraussichtlich das Marktwachstum steigern. Beispielsweise veröffentlichte die Alzheimer Society of Canada im September 2022 einen neuen Bericht über Demenz in Kanada, in dem festgestellt wurde, dass im Jahr 2020 geschätzt 597.300 Personen in Kanada mit Demenz lebten. Bis 2030 können wir erwarten, dass diese Zahl nahezu 1 Million erreichen wird. Im Hinblick auf neu diagnostizierte Personen pro Jahr – was Epidemiologen als jährliche Inzidenz bezeichnen – gab es im Jahr 2020 124.000 neue Demenzdiagnosen (10.333 pro Monat; 348 pro Tag; 15 pro Stunde). Bis 2030 wird die jährliche Inzidenz auf 187.000 neue Fälle pro Jahr ansteigen (15.583 pro Monat; 512 pro Tag; 21 pro Stunde). Die perkutane endoskopische Gastrostomie (PEG) wird als Alternative zum traditionellen operativen Verfahren eingesetzt und wurde schnell zum bevorzugten Verfahren. Steigende neurologische Erkrankungen werden daher voraussichtlich das Segmentwachstum im Prognosezeitraum steigern.
Ebenso ist die zunehmende chirurgische Behandlung im Land ein weiterer Faktor für das Marktwachstum. Beispielsweise begann Verita Neuro im März 2022, seine Dienstleistungen in Calgary, Kanada, anzubieten. In Partnerschaft mit dem etablierten lokalen Neuro-Rehabilitationszentrum Synaptic wird dies Verita Neuros erstes Rehabilitationsunterstützungszentrum in Nordamerika sein. Als Teil der in Singapur ansässigen Verita Healthcare Group hat das Unternehmen Pionierarbeit in der Forschung zu Rückenmarksverletzungen, traumatischen Hirnverletzungen und neurologischen Erkrankungen geleistet. Steigende Initiativen wie Partnerschaften und zunehmende neurologische Erkrankungen werden daher voraussichtlich das Segmentwachstum im Prognosezeitraum steigern.
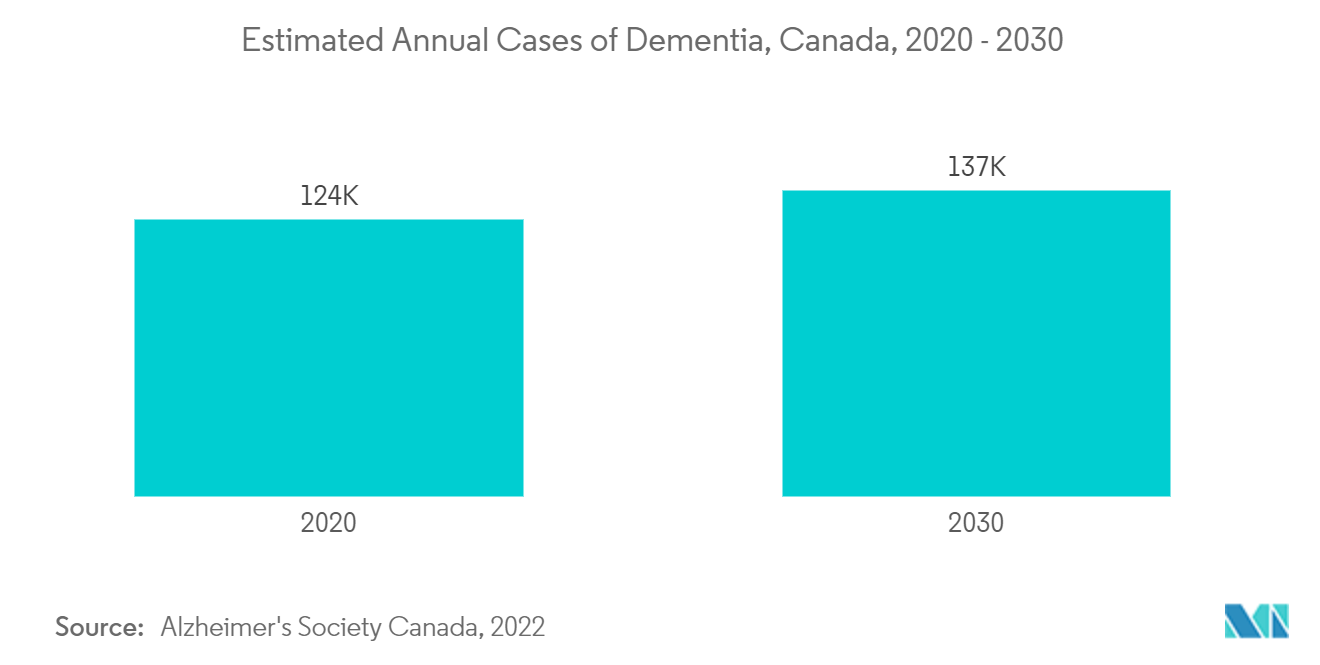
Wettbewerbslandschaft
Der kanadische Markt für Endoskopiegeräte ist konsolidiert und besteht aus mehreren bedeutenden Akteuren. Verschiedene globale sowie lokale Unternehmen sind in diesem Geschäft tätig. Der größte Marktanteil wird von globalen Unternehmen gehalten, während lokale Unternehmen ebenfalls intensiven Wettbewerb ausüben, um Marktanteile zu gewinnen. Einige der wichtigsten Akteure auf diesem Markt sind Karl Storz, Medtronic PLC, Hoya Corporation, Cook Medical und Olympus Corporation, unter anderem.
Marktführer der kanadischen Endoskopiegerätebranche
-
Karl Storz
-
Medtronic PLC
-
Hoya Corporation (Pentax Medical)
-
Cook Medical
-
Olympus Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Von Krankenhäusern geführte Kapazitätserweiterungen und Erneuerungszyklen bei Geräten schaffen kurzfristig neuen Spielraum für Anbieter von Endoskopen, Visualisierungsgeräten und endoskopischen Operationsinstrumenten. Vitalite Health Network kündigte beispielsweise eine Investition von 30 Millionen CAD (November 2025) an, um eine 1.280 Quadratmeter große Endoskopie-Suite am Dr. Georges-L.-Dumont University Hospital Centre in Moncton zu errichten, wodurch die Anzahl der Eingriffsräume von sieben auf zwölf erweitert wird. Auch das Queensway Carleton Hospital stellte 2025 auf eine neue Flotte von Endoskopiegeräten um, die Videotürme und KI-gestützte Technologie umfasste.
Auch die Technologie-Roadmaps in Kanada verschieben sich hin zu integrierten Umgebungen für Eingriffe mit höherer Akuität und plattformbasierten Upgrades, wodurch sich die Nachfrage über routinemäßige diagnostische gastrointestinale Eingriffe hinaus ausweitet. Im November 2025 eröffnete das Jewish General Hospital eine fortschrittliche gastroenterologische Einrichtung, die Endoskopie, Fluoroskopie und endoskopische Ultraschallbildgebungstechnologien in einem einzigen Raum integriert. Bei Arnprior Regional Health (Januar 2026) wurde die Installation neuer Endoskopiegeräte so positioniert, dass sie mehr als 2.100 Eingriffe pro Jahr unterstützt. Neben diesen Einrichtungsinitiativen berücksichtigt der Markt weiterhin Lösungen, die das Infektionsrisiko und den Wiederaufbereitungsaufwand verringern (einschließlich Einwegendoskope und -komponenten), sowie Upgrades im Zusammenhang mit KI-gestützter Erkennung und fortschrittlicher Bildgebung, im Einklang mit Beschaffungsmustern, die von lokalen Krankenhausstiftungen und spendenfinanzierten Kapitalkampagnen unterstützt werden.
Aktuelle Branchenentwicklungen
- Juni 2026: PENTAX Medical erneuerte seine Zusammenarbeit im Bereich endoskopischer Ultraschall (EUS) mit Fujifilm im Rahmen einer ab April 2026 gültigen Vereinbarung. Die fortgesetzte EUS-Technologieverknüpfung unterstützt die Verfügbarkeit kompatibler Ultraschallscanner, die mit PENTAX-EUS-Endoskoplinien verwendet werden, und stärkt so die Plattformkontinuität für Krankenhäuser, die EUS-Workflows standardisieren.
- Mai 2026: Olympus kündigte die Einführung des einweg-flexiblen Videorhinolaryngoskops Vathin E-SteriScope für HNO-Eingriffe in Kanada an. Der Markteintritt eines Einweg-Rhinolaryngoskops erweitert die Optionen für Kliniken und Krankenhäuser, die Wiederaufbereitungsschritte reduzieren und die Kontaminationskontrolle bei der Endoskopie der oberen Atemwege verbessern möchten.
- Oktober 2025: Olympus Canada Inc. brachte die EZ1500-Serie von Endoskopen mit Extended-Depth-of-Field-Technologie (EDOF) als Teil des EVIS-X1-Endoskopiesystems auf den Markt. Die Einführung stärkt den Upgrade-Pfad der installierten Olympus-Basis, indem die neue Endoskopleistung an einen umfassenderen Erneuerungszyklus für Verarbeitungs- und Bildgebungsplattformen gebunden wird.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die in Kanada erzielten Umsätze aus Endoskopiegeräten, die zur Visualisierung, Diagnose und Behandlung innerer Erkrankungen bei endoskopischen Eingriffen in den wichtigsten klinischen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Krankenhauskapitalprojekte, die nicht mit der Endoskopie zusammenhängen, sowie Verfahrensgebühren und sonstige klinische Dienstleistungserlöse aus.
Segmentierungsübersicht
- Nach Gerätetyp
- Endoskope
- Starres Endoskop
- Flexibles Endoskop
- Kapselendoskop
- Robotergestütztes Endoskop
- Endoskopisches Operationsgerät
- Visualisierungsausrüstung
- Endoskope
- Nach Anwendung
- Gastroenterologie
- Pulmonologie
- Orthopädische Chirurgie
- Kardiologie
- HNO-Chirurgie
- Gynäkologie
- Neurologie
- Urologie
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Modells aufzubauen und realistische Grenzen dafür festzulegen, was als Verkauf eines Endoskopiegeräts in Kanada gilt. Wir stützten uns auf öffentliche und offizielle Quellen, die helfen, die Nachfrage nach Eingriffen und die Beschaffungsmuster im Gesundheitswesen zu erklären, wie Statistics Canada, das Canadian Institute for Health Information (CIHI), Gesundheitspublikationen der Regierung Kanadas sowie Geräte- und Sicherheitsmitteilungen von Health Canada.
Wir haben auch unterstützende Materialien wie Jahresberichte von Unternehmen, Investorenpräsentationen, Aktualisierungen klinischer Fachgesellschaften und renommierte medizinische Fachzeitschriften ausgewertet, um Veränderungen im Eingriffsmix und bei der Technologieakzeptanz zu verstehen. Für ausgewählte Gegenprüfungen wurden kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten, Patentaktivitäten und handelsseitige Versandsignale aggregieren, um die Trendrichtung zu validieren und plötzliche Veränderungen zu erkennen, die einer näheren Betrachtung bedurften. Diese Beispiele sind lediglich illustrativ, und für die Datenerhebung, Validierung und Klärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Distributoren, Beschaffungsteams, Klinikern und Servicepartnern, die Endoskopieprogramme in ganz Kanada unterstützen. Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um zu bestätigen, welche Produktgruppen typischerweise in Angeboten gebündelt werden, wie sich Ersatzzyklen und Preisgestaltung verhalten und wo sich Beschaffungsverschiebungen zwischen Krankenhäusern und ambulanten Einrichtungen vollzogen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die Eingriffstätigkeit in Kanada und die Kapazität der Versorgungseinrichtungen genutzt wurden, um den adressierbaren Nachfragepool für Endoskopiegerätekäufe zu rekonstruieren und diesen anschließend anhand typischer Ersatzmuster und Preisspannen in Umsätze umzurechnen. Die Ergebnisse wurden dann durch selektive Bottom-up-Näherungen überprüft – hauptsächlich eine Stichprobe aus Durchschnittsverkaufspreis multipliziert mit dem Volumen für wichtige Gerätegruppen sowie Distributionskanalprüfungen, um sicherzustellen, dass die Gesamtwerte realistisch blieben.
Zu den praktischen Eingangsgrößen, die im Modell von Bedeutung waren, gehörten Endoskopieverfahrensvolumina nach Fachgebiet, Auffrischungs- und Reparaturzyklen des installierten Bestands, Marktanteilsverschiebungen hin zu minimalinvasiven Ansätzen, Mixveränderungen zwischen flexibler und starrer Nutzung sowie die Auswirkungen der Einführung von Einwegprodukten auf das Kaufverhalten. Wenn eine Variable nicht auf einer sauberen Kanada-Ebene verfügbar war, wurden Proxy-Reihen verwendet (beispielsweise Krankenhausaktivitätsindikatoren) und die Annahme dann während Expertengesprächen angepasst, sodass die endgültige Zahl weiterhin der tatsächlichen Funktionsweise der Beschaffung in der Praxis entsprach.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage von einer kleinen Anzahl verknüpfter Treiber beeinflusst wird, die sich gemeinsam bewegen können, wie z. B. Eingriffsstaus, Budgetzyklen und Technologie-Upgrades. Jedes Szenario wurde mit Feldeingaben überprüft, und der zentrale Fall wurde ausgewählt, wenn er am besten mit dem beobachteten Beschaffungsrhythmus und den kurzfristigen Kapazitätssignalen übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Gegenprüfungen mit unabhängigen Signalen validiert, gefolgt von einer Abweichungsüberprüfung auf Segment- und Gesamtmarktebene, sodass ungewöhnliche Sprünge vor der Freigabe erklärt werden konnten. Wenn Preisgestaltung, Ersatzzyklen oder der Mix der Versorgungseinrichtungen zu Konflikten zwischen den Quellen führten, wurden die Annahmen überprüft und ausgewählte Experten erneut kontaktiert, um zu bestätigen, was sich geändert hatte.
Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die die Eingriffsnachfrage, die Verfügbarkeit des Angebots oder die Beschaffungsmuster verändern können. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, um sicherzustellen, dass die Zahlen die neuesten verfügbaren öffentlichen Aktualisierungen und bestätigten Marktsignale widerspiegeln.
Marktgröße für kanadische Endoskopiegeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für dasselbe kanadische Endoskopiethema zu sehen, da Herausgeber nicht immer denselben Gerätekorb zählen und möglicherweise auch unterschiedliche Basisjahre oder Prognosezeiträume verwenden. Unterschiede können auch aus der Handhabung der Preisgestaltung resultieren, insbesondere wenn Investitionsgüter und zugehörige Systeme als ein Paket behandelt werden.
Durch die Verfolgung von Auffrischungszyklen und eingriffsbezogenen Nachfrageindikatoren hält Mordor Intelligence den Gesamtwert der kanadischen Endoskopiegeräte an dem gebunden, was tatsächlich als Endoskope, operative Geräte und Visualisierungsausrüstung gekauft wird, anstatt breitere Eingriffsumsätze oder nicht verwandte chirurgische Kategorien einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,44 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 1,29 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und trennt den Verkauf vollständiger Gerätesysteme nicht klar von reinen Geräteausgaben, was dazu führen kann, dass ersatzgetriebene Upgrades in späteren Jahren unterschätzt werden. |
| Fachzeitschrift B | 1,45 Mrd. USD (2024) | Verfolgt Endoskope als Kernproduktgruppe und neigt dazu, operative Geräte und Visualisierungsausrüstung auszuschließen, was den Umfang einschränkt und die Gesamtsumme je nach Produktmixannahmen verschiebt. |
Die Streuung der Werte ergibt sich hauptsächlich daraus, was in den Umfang einbezogen wird und wie das Basisjahr gewählt wird. Wenn der Gerätekorb konsistent definiert und mit der Eingriffstätigkeit sowie dem Auffrischungsverhalten verknüpft wird, ergibt sich eine Zahl, die über Aktualisierungszyklen hinweg leichter abzugleichen und zu wiederholen ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Markt für Endoskopiegeräte?
Die Größe des kanadischen Marktes für Endoskopiegeräte wird voraussichtlich im Jahr 2026 1,52 Milliarden USD erreichen und mit einer CAGR von 5,22 % bis 2031 auf 1,96 Milliarden USD anwachsen.
Wie groß ist der aktuelle kanadische Markt für Endoskopiegeräte?
Im Jahr 2026 wird die Größe des kanadischen Marktes für Endoskopiegeräte voraussichtlich 1,52 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im kanadischen Markt für Endoskopiegeräte?
Karl Storz, Medtronic PLC, Hoya Corporation (Pentax Medical), Cook Medical und Olympus Corporation sind die wichtigsten Unternehmen, die auf dem kanadischen Markt für Endoskopiegeräte tätig sind.
Welche Jahre deckt der kanadische Markt für Endoskopiegeräte ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des kanadischen Marktes für Endoskopiegeräte auf 1,44 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des kanadischen Marktes für Endoskopiegeräte für die Jahre 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des kanadischen Marktes für Endoskopiegeräte für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.