
Aufzug- und Fahrtreppemarkt Größe und Anteil
Aufzug- und Fahrtreppemarkt Analyse von Mordor Intelligence
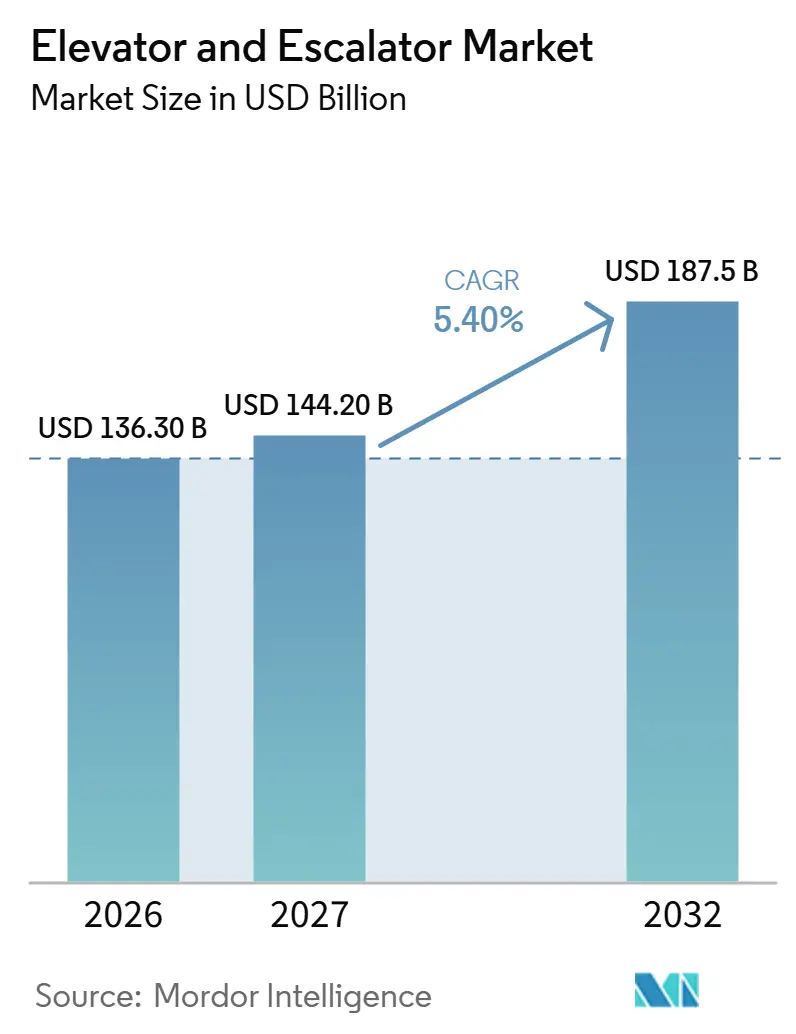
Die Größe des Aufzug- und Fahrtreppemarkts wird im Jahr 2026 auf 136,3 Milliarden USD geschätzt und soll im Jahr 2027 144,2 Milliarden USD betragen und bis 2032 187,5 Milliarden USD erreichen, mit einem CAGR von 5,4 % von 2027 bis 2032.
Die Stadterneuerung in Indien und die Modernisierung alternder Aufzugsanlagen schaffen parallele Quellen der Geräteanfrage. Sicherheitsverpflichtungen können festgestellte Mängel in geplante Arbeiten umwandeln, während erhebliche Kapitalverpflichtungen die Umwandlung von Bedarf in Aufträge einschränken. Anbieter, die Gerätelieferung, Wartung und Modernisierung kombinieren, können sowohl Bauprojekte als auch bestehende Gebäude bedienen. Ein Anbieter, der ausschließlich auf Neugeräte beschränkt ist, ist auf Baubeginne in Märkten wie Indien angewiesen, während ein Anbieter mit Service- und Modernisierungsverträgen auch vom alternden Bestand in Hochhäusern und im öffentlichen Nahverkehr profitiert.
Wichtigste Erkenntnisse des Berichts
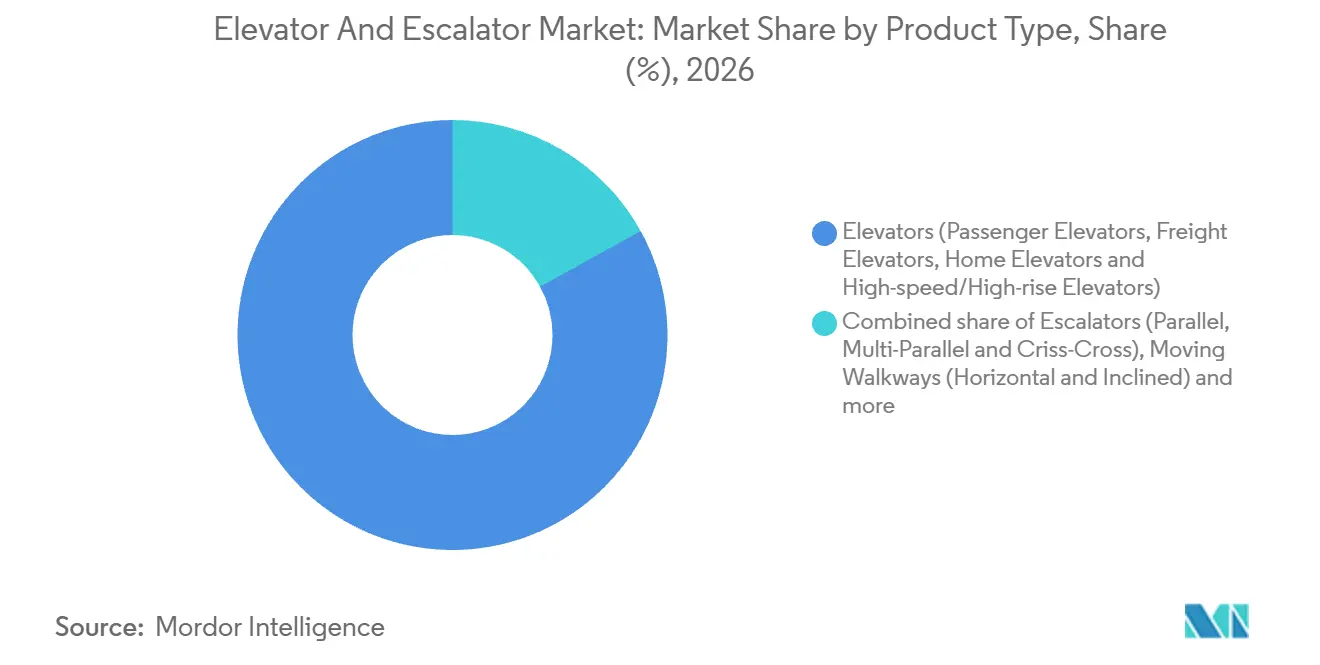
- Nach Produkttyp hielten Aufzüge im Jahr 2026 einen Marktanteil von 83,03 % am Aufzug- und Fahrtreppemarkt, während Fahrsteige mit einem CAGR von 7,05 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
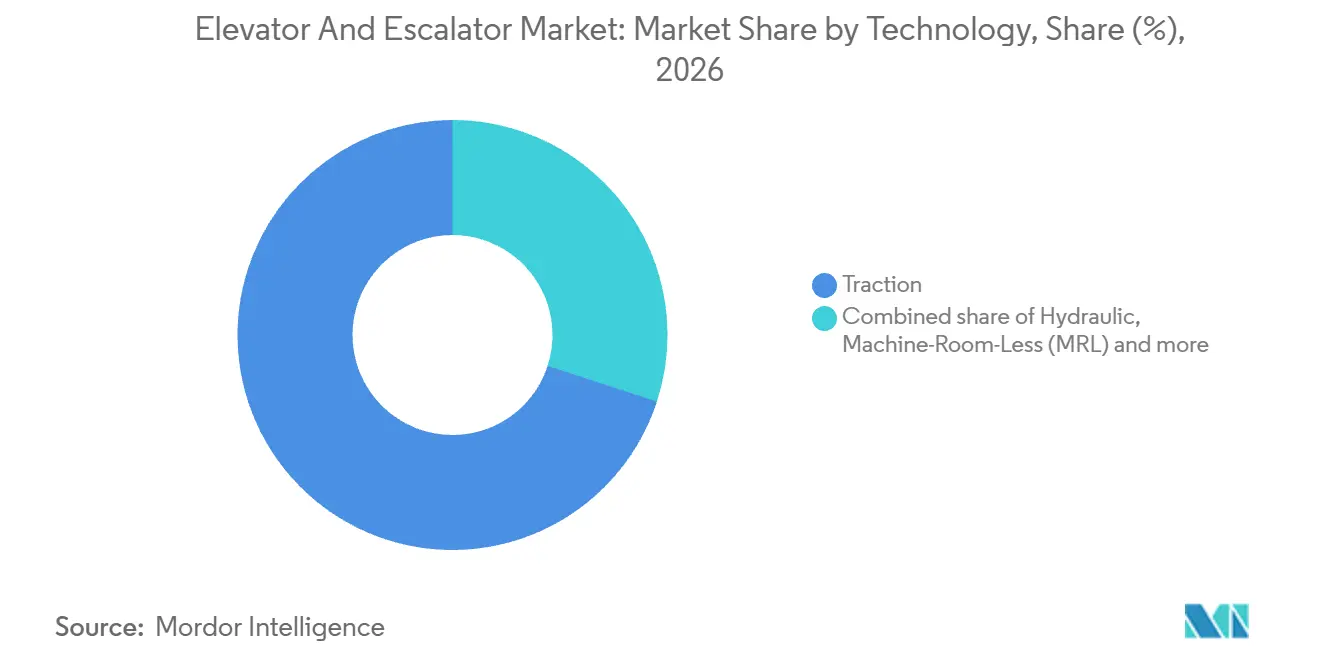
- Im Bereich Technologie führte Traktion im Jahr 2026 mit 70 % des Umsatzes, und maschinenraumlose Aufzüge sollen mit einem CAGR von 7,4 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Dienstleistungen entfiel im Jahr 2026 ein Anteil von 47,65 % der Aufzug- und Fahrtreppemarktgröße auf Neuinstallationen, während Modernisierungen mit einem CAGR von 7,6 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Nach Endnutzer hielt der Wohnbereich im Jahr 2026 mit 43,24 % den größten Umsatzanteil, wobei die Infrastruktur mit einem CAGR von 6,6 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
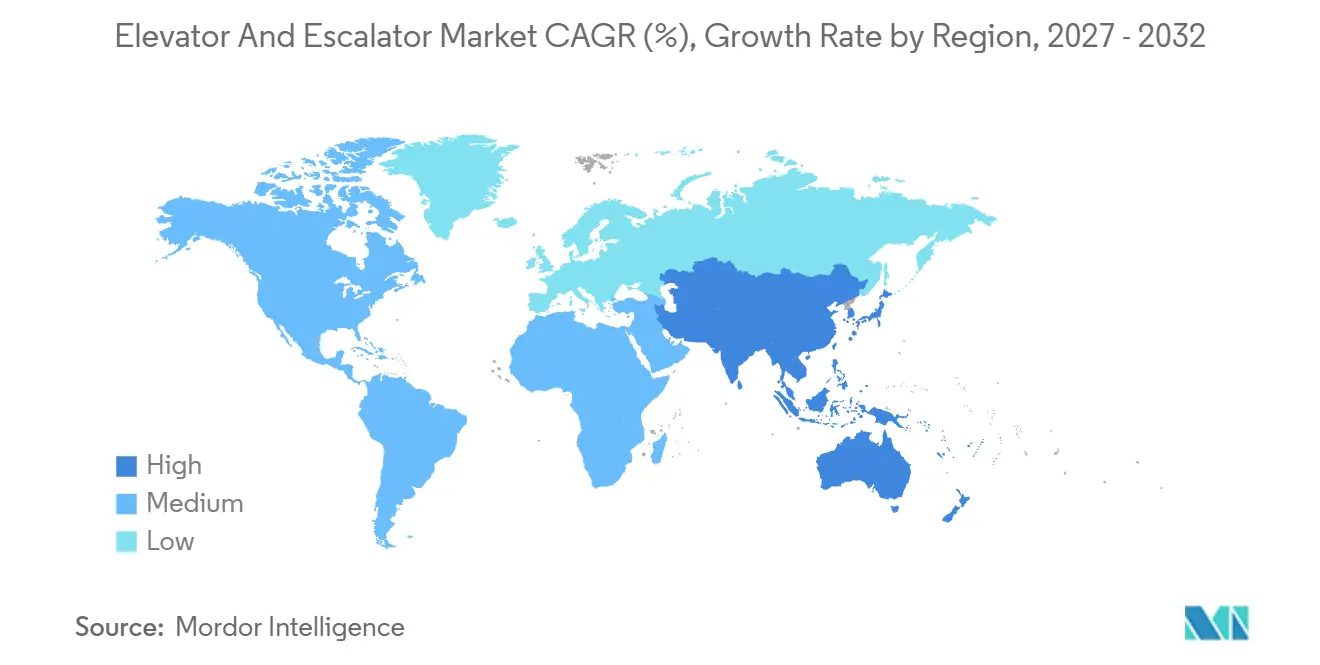
- Geografisch führte Asien-Pazifik im Jahr 2026 mit 63,14 % des Umsatzes und soll mit einem CAGR von 6 % von 2027 bis 2032 auch die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Urbanisierung und Hochhausbauboom | +2.1% | Indien, Nigeria, Pakistan, Ägypten und Bangladesch | Langfristig (≥ 4 Jahre) |
| Alternder installierter Bestand, der Modernisierungen erfordert | +2.5% | Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strengere Sicherheitsvorschriften beschleunigen Ersatzinvestitionen | +1% | Autonome Gemeinschaften Spaniens | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach umweltzertifizierten Produkten | +0.8% | Wohnbauprojekte in Singapur | Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter vorausschauender Wartung | +0.5% | Krankenhäuser in Südfinnland | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach berührungslosen und antimikrobiellen Bedienelementen | +0.2% | Gesundheitseinrichtungen in Griechenland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Urbanisierung und Hochhausbauboom
Begrenztes städtisches Bauland kann die Baunachfrage in die Höhe konzentrieren und so Gerätechancen innerhalb von Hochhausentwicklungsstandorten schaffen. Turner & Townsend berichtete in seinem Bauleitfaden 2026, dass sich der Bestand an Gebäuden mit einer Höhe von 200 Metern in Mumbai seit 2020 verdreifacht hat. Das Beratungsunternehmen verknüpfte die vertikale Expansion der Stadt mit begrenztem Bauland, hohen Grundstückskosten und zunehmender städtischer Verdichtung. Der Council on Vertical Urbanism verzeichnete im Jahr 2025 weltweit 141 fertiggestellte Gebäude mit einer Höhe von über 200 Metern. Diese Ergänzungen vergrößern den Bestand an Hochhäusern, um den herum Anbieter Aufzugsinstallations-, laufende Service- und spätere Modernisierungsarbeiten entwickeln können.
Alternder installierter Bestand, der Modernisierungen erfordert
Gebäudeeigentümer schaffen unabhängig von Neubauten Modernisierungsbedarf, wenn sie eine bestehende Anlage aufrüsten. In der Region Europa, Naher Osten und Afrika von Otis waren im Jahr 2025 in vielen Ländern mehr als die Hälfte der Aufzüge mindestens 25 Jahre alt. Otis berichtete außerdem, dass seine Modernisierungs- und Sanierungsaufträge im Jahr 2025 um 26 % gestiegen sind, da Gebäudeeigentümer in die Modernisierung alternder Aufzugsanlagen investierten.[1] Das regionale Altersprofil identifiziert eine umfangreiche potenzielle Kundenbasis, während die Aufträge des Unternehmens belegen, dass Eigentümer Arbeiten in Auftrag geben. Modernisierungsanbieter können ein Geschäftsmodell aufbauen, das darauf ausgerichtet ist, den Bedarf bestehender Gebäude in Projekte umzuwandeln, mit geringerer Abhängigkeit von der Eröffnung neuer Gebäude.
Strengere Sicherheitsvorschriften beschleunigen Ersatzinvestitionen
Inspektionsgebundene Sicherheitsanforderungen wandeln festgestellte Gerätmängel in geplante Modernisierungsarbeiten für Gebäudeeigentümer um. Das spanische Königliche Dekret 355/2024, das seit Juli 2024 in Kraft ist, schreibt den Ersatz bestimmter veralteter Führungsschienen an betroffenen bestehenden Aufzügen vor. Ausnahmen gelten für Aufzüge mit bestimmten CE/EU-Konformitätserklärungen sowie für solche, die als historisch-künstlerisches Erbe eingestuft sind. Die Fristen reichen von 3 bis 10 Jahren nach der Feststellung bei der ersten regelmäßigen Inspektion, abhängig von der Installationskohorte und dem Führungsschienentyp. Wenn objektive technische Bedingungen die Einhaltung verhindern, müssen Eigentümer bei der Regionalbehörde eine Ausnahmegenehmigung beantragen und gleichwertige Sicherheitsmaßnahmen vorschlagen. Für Modernisierungsunternehmen konzentriert sich die daraus resultierende Chance auf die Behebung eines festgestellten Mangels innerhalb der geltenden Frist, was Inspektionsergebnisse zu einem präziseren kommerziellen Auslöser macht als das Gerätealter allein.
Steigende Nachfrage nach umweltzertifizierten Produkten
Wohnbauträger, die eine Umweltzertifizierung für Gebäude anstreben, haben einen Grund, die Energieeffizienz von Aufzügen in die Geräteauswahl einzubeziehen. Der Green-Mark-Bewertungsbogen für Wohngebäude in Singapur vergibt einen Punkt für Aufzüge mit Wechselstrom-Frequenzumrichter-Antrieb (VVVF) oder gleichwertigem Antrieb sowie energieeffizienten Funktionen wie einem Schlafmodus. Dies ist ein optionaler Zertifizierungsanreiz und keine verbindliche Kaufbedingung. Ein Bauträger, der den Punkt anstrebt, muss qualifizierende Merkmale in jedem Aufzug des Projekts festlegen. Bei einem Wohngebäude mit mehreren Aufzügen gibt dies einem Anbieter einen Grund, VVVF-Antriebe und Schlafmodusfunktionen für jeden Aufzug im Paket anzubieten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen | -0.7% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Volatile Rohstoffpreise (Stahl, Chips) | -0.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Halbleiterkomponenten | -0.3% | Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Technikern in Städten der zweiten und dritten Reihe | -0.2% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen
Die Kapitalbelastung durch Modernisierungen kann Aufrüstungen einschränken, selbst wenn ein bestehender Aufzug Investitionen benötigt. TK Elevator gibt an, dass die Modernisierung von Aufzügen häufig erhebliche finanzielle Investitionen erfordert. Eine Haushaltsüberprüfung vom Mai 2025 ergab, dass der vorgeschlagene Haushaltsplan der San Diego Convention Center Corporation für das Geschäftsjahr 2026 Modernisierungsarbeiten an Fahrtreppen und Aufzügen im Wert von 18,2 Millionen USD auf die Geschäftsjahre 2029 und 2030 sowie darüber hinaus verschob, bis eine größere Finanzierungssicherheit besteht. Im Oktober 2026 stärkte Schindler ein spanisches Programm, das Eigentümergemeinschaften ermöglicht, Modernisierungsinvestitionen auf bis zu 120 Monate zu verteilen, vorbehaltlich einer Bonitätsprüfung und der Genehmigung durch den Kreditgeber. Die Finanzierungsoption ändert den Zahlungszeitpunkt, lässt die Kapitalverpflichtung des Projekts jedoch beim Eigentümer.
Volatile Rohstoffpreise (Stahl, Chips)
Rohstoffpreisschwankungen belasten die Margen der Anbieter, wie die eigenen Angaben von Otis zeigen. In seinem Bericht für 2025 erklärte Otis, dass hohe Rohstoffpreise seine Kosten und Margen zeitweise unter Druck gesetzt hätten, wobei Stahl als einer seiner Einsatzstoffe genannt wurde, während für die nahe Zukunft keine wesentlichen nachteiligen Auswirkungen durch Materialpreise oder -verfügbarkeit erwartet wurden. Die Weitergabe von Kosten kann die Erschwinglichkeit eines Angebots schwächen, während deren Absorption die Last auf die Marge des Herstellers verlagert. In seinem Formular 10-Q für das am 30. Juni 2026 endende Quartal erwartete Otis, dass 5 Millionen USD an Vorsteuerergebnissen aus Rohstoff- und Devisensicherungsgeschäften innerhalb der nächsten 12 Monate in die Produktkosten einfließen würden, sofern die Marktbedingungen anhalten. Ein solcher bedingter Schutz fixiert einen Teil der Einsatzkosten von Otis nur für einen begrenzten Zeitraum und überlässt spätere Erhöhungen der Preisgestaltung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aufzugserneuerung verbreitert die GeräteanfrageAufzüge machten im Jahr 2026 einen Anteil von 83,03 % an der Aufzug- und Fahrtreppemarktgröße aus. Das Segment umfasst Personen-, Lasten-, Heim- sowie Hochgeschwindigkeits- und Hochhausaufzüge. Otis schätzte, dass Ende 2025 weltweit 9 Millionen alternde Aufzüge modernisierungsbereit waren. Diese Population schafft eine Geräteerneuerungschance rund um bereits in Gebäuden eingesetzte Systeme, zusätzlich zur Nachfrage nach Aufzügen in Neubauten.
Fahrsteige (horizontal und geneigt) sollen das am schnellsten wachsende Produktsegment sein, mit einem CAGR von 7,05 % von 2027 bis 2032. Im Jahr 2025 schloss Schindler eine Modernisierung am Miami International Airport ab, bei der bestehende Fahrsteige durch grubenlose Schindler-9500-20-Einheiten ersetzt wurden, begleitet von Aufzugs- und Fahrtreppenarbeiten. Das Projekt mit 22 Einheiten kombinierte Modernisierung, Ersatz und umfangreiche Reparaturen an den Aufzügen, Fahrtreppen und Fahrsteigen des Flughafens. Für bestehende Flughäfen schafft dies einen ersatzgetriebenen Beschaffungsweg für Fahrsteige und gibt Anbietern eine kommerzielle Öffnung, die mit der Terminalerneuerung und nicht mit dem Bau eines völlig neuen Flughafens verbunden ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Projektanforderungen bestimmen KonfigurationsentscheidungenTraktion repräsentierte im Jahr 2026 einen Marktanteil von 70 % am Aufzug- und Fahrtreppemarkt. Im November 2025 kooperierte TK Elevator Canada mit PCL Construction bei einer Erweiterung eines Krankenhauses in Halifax, die 19 Traktionsaufzüge umfassen soll.[2] Die Geräte wurden für den neuen Akutversorgungsturm der QEII Halifax Infirmary-Erweiterung spezifiziert. Der Einbau soll 2027 beginnen. Das Intervall zwischen Anbieterauswahl und Installation macht das Traktionspaket zu einer vorausschauenden Arbeitslastbindung und knüpft die Gerätechance an den Ablauf eines großen institutionellen Bauprogramms.
Maschinenraumlose (MRL) Aufzüge sollen das am schnellsten wachsende Technologiesegment sein, mit einem CAGR von 7,4 % von 2027 bis 2032. Im August 2025 verpflichtete sich Otis, 14 maschinenraumlose Gen2-Aufzüge zusammen mit 50 Skyrise- und 12 Arise-Einheiten in einem 76-Aufzug-Projekt für das Riverside-Crescent-Projekt des Bauträgers Sobha Realty in Dubai zu liefern und zu installieren. Hydraulische Aufzüge werden üblicherweise in Niedriggebäuden mit geringer Nutzung von 2 bis 5 Stockwerken eingesetzt, typischerweise bei Geschwindigkeiten von bis zu 150 Fuß pro Minute. Die Dubai-Verpflichtung gibt MRL-Geräten eine Öffnung innerhalb eines gemischten Wohngebäudepakets, getrennt von der typischen Niedriggebäudeanwendung hydraulischer Geräte.

Nach Service:
Installationsvolumen trifft auf ModernisierungswachstumNeuinstallation war das größte Servicesegment und machte im Jahr 2026 47,65 % des Gesamtumsatzes aus. Otis berichtete, dass die weltweiten Neugeräteeinheiten der Branche im Jahr 2025 um 6 % auf 735.000 zurückgingen, getrieben durch einen Rückgang von 13 % in China. Der Rückgang wurde durch China verursacht, sodass der Druck auf die Installationsvolumina in einem Markt konzentriert ist und nicht gleichmäßig über die Regionen verteilt ist. Das kurzfristige Volumen eines installationsfokussierten Anbieters hängt daher stärker von seiner China-Gewichtung ab als vom globalen Durchschnitt.
Modernisierung soll das am schnellsten wachsende Servicesegment sein, mit einem CAGR von 7,6 % von 2027 bis 2032. Der Modernisierungsumsatz von Kone Oyj wuchs im Zeitraum Januar bis Juni 2026 gegenüber Januar bis Juni 2025 um 8,8 % zu vergleichbaren Wechselkursen. Kone berichtete von einem signifikanten Wachstum der Modernisierungsaufträge im Zeitraum April bis Juni 2026 gegenüber April bis Juni 2025, mit signifikantem Wachstum bei Volumenaufträgen und deutlichem Wachstum bei Großprojekten. Für Wartung und Reparatur genehmigte der Stadtrat von Berkeley, Kalifornien, am 14. Juli 2026 eine Änderung in Höhe von 300.000 USD, die die Obergrenze des stadtweiten Wartungs-, Reparatur- und Notfallreaktionsvertrags von Metro Elevator auf 650.000 USD anhob. Kones Auftragsmix weist auf zwei Größenordnungen der Modernisierungsnachfrage für Modernisierungsanbieter hin, wobei sowohl Volumenarbeiten als auch Großprojekte zum Wachstum beitragen.
Nach Endnutzer:
Wohnungserneuerung und Verkehrsinfrastrukturaufrüstungen schaffen unterschiedliche KäuferDer Wohnbereich war das größte Endnutzersegment mit 43,24 % des Gesamtumsatzes im Jahr 2026. China installierte im Jahr 2025 im Rahmen seiner Stadterneuerungsarbeiten 14.000 Aufzüge in alten Wohngebäuden, laut Daten des Ministeriums für Wohnungsbau und städtisch-ländliche Entwicklung. Die Installationen verbesserten die Mobilität von mehr als 4,7 Millionen Bewohnern und verknüpften Aufzugsergänzungen mit verbessertem Zugang für eine bestehende Wohnbevölkerung. Die Bedienung dieser Nachfrage verbindet Geräteaufträge mit dem Nutzen bestehender Wohngebäude, sodass ein Wohnbereichsanbieter Aufträge nach Abschluss der ursprünglichen Bauphase eines Gebäudes gewinnen kann.
Infrastruktur (Flughäfen, U-Bahn und Schiene) soll das am schnellsten wachsende Endnutzersegment sein, mit einem CAGR von 6,6 % von 2027 bis 2032. Die Airport Authority Hong Kong vergab am 22. Juni 2026 einen Auftrag an TK Elevator Hong Kong Limited zur Modernisierung von Fahrtreppen am Hong Kong International Airport. Die Vergabe veranschaulicht die Geräteerneuerungsnachfrage innerhalb einer bestehenden Verkehrsanlage und schafft eine Projektchance rund um die installierten Systeme. Die gewerbliche Büronachfrage umfasste die Vergabe eines Auftrags an Fujitec Co. Ltd. im Juli 2025 über seine Tochtergesellschaft Fujitec UK Ltd. für 26 Aufzüge und Fahrtreppen im Rahmen der Sanierung des Gebäudes 60 Gracechurch Street in London. Infrastrukturbieter benötigen ein Fahrtreppen-Erneuerungsangebot für den Flughafenauftrag, während die Londoner Sanierung ein kombiniertes Aufzugs- und Fahrtreppenpaket erfordert.
Geografische Analyse
Aufzug- und Fahrtreppemarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 63,14 % an der Aufzug- und Fahrtreppemarktgröße und soll von 2027 bis 2032 mit einem CAGR von 6 % wachsen. Schindler berichtete, dass China etwa die Hälfte des weltweiten installierten Aufzug- und Fahrtreppebestands ausmachte und dass sein Servicemarkt im Jahr 2025 expandierte. Neuinstallationen wuchsen im Jahr 2025 in Indien und Südostasien kräftig, begleitet von einem deutlichen Rückgang in China.[3] Service- und Modernisierungsmärkte waren in Asien-Pazifik im Jahr 2025 stark, unterstützt durch Wartungs- und Aufrüstungsanforderungen. Diese Aufteilung gibt regionalen Anbietern separate Vertriebswege, mit baubezogener Geräteanfrage in wachsenden Ländern und Lebenszyklusarbeiten rund um Chinas großen Gerätebestand.
Nordamerika und Europa bieten Anbietern unterschiedliche Kombinationen aus projektgroßen Geräteaufträgen und breiterer Installationstätigkeit. Schindlers kanadischer Vertrag vom April 2025 mit South Fraser Station Partners als Stationsauftragnehmer umfasste 20 Aufzüge und 40 Fahrtreppen an 8 Surrey-Langley-SkyTrain-Stationen in British Columbia. Der Europäische Aufzugverband berichtete von 151.400 Neuinstallationen von Aufzügen im Jahr 2025 in seinem 32-Länder-Europasektor. Das kanadische Paket konzentriert die Lieferung auf Verkehrsstationen, während die Zählung des europäischen Verbands auf eine breitere jährliche Installationspipeline hinweist.
In Südamerika gewann Schindler im August 2025 einen Auftrag als Alleinlieferant von Aufzügen und Fahrtreppen für die Bogotá-Metro-Linie 1 in Kolumbien. Diese Vergabe konzentriert die Chance für vertikale Mobilitätsgeräte des Projekts bei einem einzigen Anbieter und macht den Vertrag kommerziell bedeutsam über eine einzelne Station hinaus. Naher Osten und Afrika umfassen einen anderen Weg über Wohnbauentwicklungen, veranschaulicht durch die ägyptischen Compound-Projekte von Mountain View. Im September 2025 wählte der Bauträger Otis aus, um 265 Gen2-Prime-Aufzugsanlagen für diese Projekte zu liefern und zu installieren. Eine Einzellinien-Metro-Vergabe und ein über die Compounds eines Bauträgers verteilter Auftrag erfordern unterschiedliche Angebotsstrukturen in den beiden Regionen.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen Konformitätswege für Aufzugsinstallateure und Modernisierungsunternehmen, wobei Kalifornien innerhalb der Vereinigten Staaten und São Paulo innerhalb Brasiliens herangezogen werden. Inspektions-, Konformitäts- und Auftragnehmerqualifikationsanforderungen bestimmen die Arbeiten, die erforderlich sind, um eine Neuinstallation oder eine abgedeckte Aufrüstung in Betrieb zu nehmen. Die kommerzielle Unterscheidung liegt zwischen definierten Wegen zu konformer Arbeit und der erforderlichen Koordination mit Inspektoren, Betreibern oder bestehenden Dienstleistern.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Aufzugeinheit der California Division of Occupational Safety and Health (Cal/OSHA) | Bundesstaatliche Produktüberwachungsbehörden | Staatliche Verwaltung für Marktregulierung (SAMR) und lokale Marktregulierungsbehörden | Abteilung für die Kontrolle der Gebäudenutzung (CONTRU), São Paulo | Saudi-Arabische Organisation für Normen, Metrologie und Qualität (SASO) für die technische Regulierung; zuständige Behörden für die Wartungslizenzierung |
| Wichtige Instrumente oder Richtungen | California Elevator Safety Orders; vorgeschlagene Aktualisierung der Gruppe V | 12. ProdSV; TRBS 3121; EU-Produktsicherheitsübergang am 20. Januar 2027 | SAMR-Hinweis zu veralteten Fahrsteigen; empfohlene GB/T 18775-2025; Überarbeitung der Baunorm in Prüfung | Portaria 03/11-CONTRU/SEHAB; vorgeschlagenes nationales Wartungsqualifikationsgesetz PL 6.125/2013 | Geänderte technische Regulierung für abgedeckte elektrische Aufzüge |
| Kommerzielle Auswirkung | Zertifizierte Installateure beantragen Inspektionen für neue und abgedeckte geänderte Aufzüge vor der öffentlichen Inbetriebnahme | CE-Konformität für neue Aufzüge; vom Betreiber arrangierte Inspektion durch eine anerkannte Stelle nach Änderungen, die einer Pflichtinspektion unterliegen | Schutzaufrüstungen und jährliche Überprüfung für Fahrsteige, die nach GB 16899-1997 oder früher gebaut wurden und keinen Schutz gegen fehlende Stufen aufweisen | Schriftliche Modernisierungsmitteilung; andere Unternehmen benötigen die Zustimmung und Aufsicht des verantwortlichen Konservators; Hersteller und Installateure benötigen keine CONTRU-Registrierung | Konformitäts-, Installations- und Inspektionspflichten für abgedeckte elektrische Aufzüge; lizenzierte Wartungsunternehmen |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die vorgeschlagenen Überarbeitungen der Gruppe V in Kalifornien würden Mitteilungen, Inspektionen und Zertifizierungen ändern, aber vom Installateur beantragte Inspektionen bleiben der operative Weg, was die mittlere Attraktivität und keine Änderung unterstützt. Deutschlands hohe Bewertung und der Ausblick auf keine Änderung beruhen auf der beibehaltenen CE-Konformität für neue Aufzüge und bedingten, vom Betreiber arrangierten Inspektionen, obwohl die EU-Maschinenverordnung (EU) 2023/1230 die Maschinenrichtlinie am 20. Januar 2027 ersetzt und eine zusätzliche Bewertung neuer oder geänderter Aufzugs- und Sicherheitsbauteilanforderungen erfordert. Chinas verbindliche Fahrsteigschutzpflichten koexistieren mit empfohlenen Normen und einer in Prüfung befindlichen Überarbeitung, während São Paulos Benachrichtigungs- und Aufsichtsverfahren neben Brasiliens vorgeschlagenem nationalen Wartungsgesetz fortbesteht, was mittlere Bewertungen und die Kontinuität ihrer operativen Wege unterstützt. Saudi-Arabiens mittlere Bewertung und der Kontinuitätsausblick spiegeln einen etablierten Konformitätsrahmen für elektrische Aufzüge und die Lizenzierung von Wartungsanbietern durch zuständige Behörden wider.
Wertschöpfungskettenstufen
Die Wertschöpfung verlagert sich von spezialisierten Komponentenverkäufen hin zu Komplettlieferungen und Lebenszyklusdienstleistungen, wenn Geräte die Kette durchlaufen. Otis kombiniert in der Regel Geräte und Installation in einem einzigen Vertrag für eine vollständig installierte Aufzugs- oder Fahrtreppeneinheit. Schindler wartet, repariert und modernisiert Geräte auch nach der Installation. Das kombinierte Angebot verknüpft einen Projektverkauf mit der Installationsleistung und gibt einem integrierten Anbieter eine potenzielle Kundenbeziehung, die durch spätere Servicearbeiten fortgeführt werden kann.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Komponentenversorgung | Türlieferanten wie Wittur Group, Traktionsmaschinenhersteller wie Montanari Group und Seilhersteller wie BRUGG Liny Stalowe | Komponentenverkäufe | Risiko nicht verfügbarer erforderlicher Komponenten | Alternative Quellen für kritische Komponenten qualifizieren |
| Systemproduktion und -montage | Systemproduzenten wie Schindler Group und Kone Oyj | Geräteverkäufe | Komponentenverfügbarkeit kann die Produktionssequenz unterbrechen | Langfristige Liefervereinbarungen vor der Montage sichern |
| Installation | Geräteinstallateure wie Otis Worldwide Corporation und Kone Oyj | Installationsanteil des Projektvertragserlöses | Koordinierung der Gerätelieferung mit der Installation | Lieferungen an Installationsmeilensteinen ausrichten |
| Wartung, Reparatur und Modernisierung | Lebenszyklusdienstleister wie Schindler Group und Kone Oyj | Wartungsverträge, Reparaturgebühren und Modernisierungserlöse | Ausgleich zwischen Routineservice und umfangreichen Modernisierungsarbeiten | Routineservicepläne von geplanten Modernisierungsprojekten trennen |
| Quelle: Mordor Intelligence | ||||
Kone Oyj warnte in seinem Halbjahresbericht 2026, dass das Scheitern bei der Beschaffung erforderlicher Materialien oder Komponenten das Geschäft stören, Aufträge verschieben und Kosten erhöhen könnte. Seine Einkaufsprozesse im Jahr 2025 zielten darauf ab, die Versorgungsverfügbarkeit durch alternative Quellen, langfristige Vereinbarungen und Last-Buy-Optionen zu schützen. Solche Optionen können die vorgelagerte Beschaffung mit der nachgelagerten Servicefähigkeit verbinden und machen die Komponentenplanung für Erträge aus der Geräteunterstützung lange nach der ursprünglichen Installation relevant.
Wettbewerbslandschaft
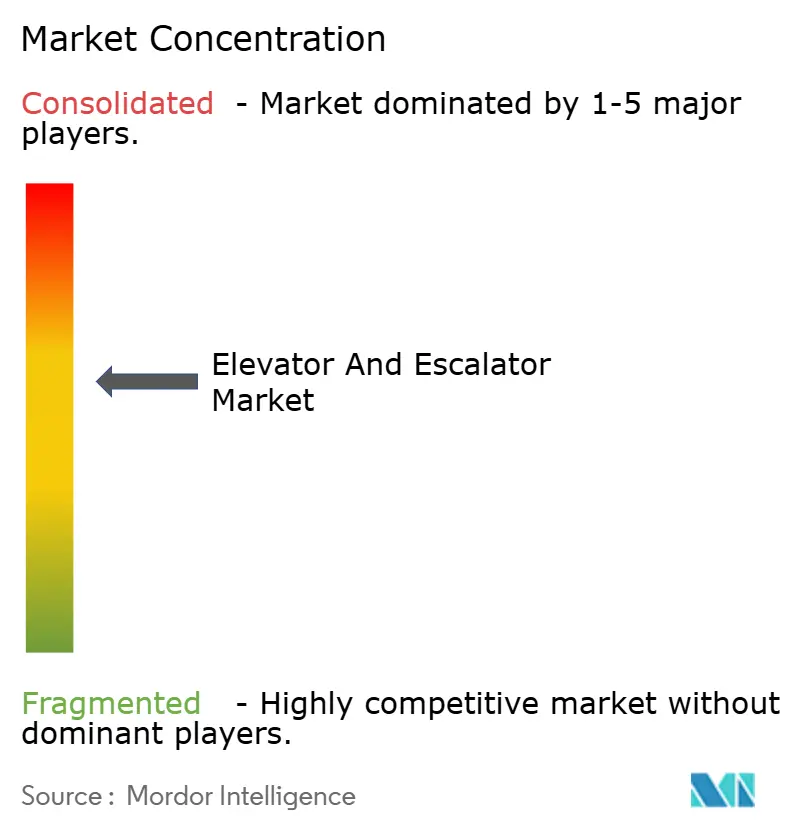
Der Wettbewerb weist eine konzentrierte internationale Anbieterebene auf, zu deren wichtigsten Teilnehmern Schindler Group, Otis Worldwide Corporation, Kone Oyj, Mitsubishi Electric Corp. und TK Elevator gehören. Otis beendete das Jahr 2025 mit rund 2,5 Millionen Einheiten unter Wartungsverträgen weltweit nach einem Portfoliowachstum von 4 %, dem vierten aufeinanderfolgenden Wachstumsjahr. Das Portfolio umfasst Otis-Geräte und Einheiten anderer Hersteller. Diese Mehrmarkenreichweite macht den Zugang zu installierten Geräten zu einem wichtigen Wettbewerbsvorteil und hält Servicechancen über die ursprüngliche Gerätemarke hinaus offen. Herausforderer können folglich einen installierten Bestand durch Servicekompetenz verfolgen, ohne zunächst den ursprünglichen Geräteauftrag des Kunden zu gewinnen.
Im Mai 2026 einigten sich Mitsubishi Electric Corp. und seine Tochtergesellschaft Mitsubishi Electric Building Solutions mit der Shanghai Electric Group darauf, das Gemeinschaftsunternehmen Shanghai Mitsubishi Elevator ab Dezember 2026 um 20 Jahre zu verlängern. Das Unternehmen stellt Aufzüge in China her, verkauft, installiert und wartet sie. Neben solchen lokalen Betriebsvereinbarungen machten vernetzte Aufzüge Ende Juni 2026 44 % der Servicebasis von Kone Oyj aus. Diese Ansätze adressieren unterschiedliche Teile des Kundenzugangs, wobei das Gemeinschaftsunternehmen eine langfristige lokale Betriebspräsenz bewahrt und die Konnektivität ein digital gestütztes Serviceangebot innerhalb eines gewarteten Gerätebestands unterstützt.
Vorgeschlagene Konsolidierungen fügen dem Umfang des Lebenszykluswettbewerbs eine regulatorische Dimension hinzu. Die Wettbewerbs- und Verbraucherschutzkommission Singapurs nahm am 29. September 2026 einen Antrag für die vorgeschlagene Übernahme von Vertical Topco II, der Holdinggesellschaft von TK Elevator, durch Kone Oyj an. Im Oktober 2026 berichteten die Parteien von Überschneidungen bei Neuinstallation, Modernisierung, Wartung und Reparatur von Aufzügen und Fahrtreppen. Die Übernahme war zum 20. Oktober 2026 noch vorgeschlagen und in Prüfung. Eine Kombination könnte die Gruppe der Unternehmen verändern, die ein integriertes Installations- und Servicepaket anbieten, und macht den Zugang zu alternativen Lebenszyklusanbietern zu einem zentralen kommerziellen Thema für Geräteeigentümer.
Aufzug- und Fahrtreppebranche Marktführer
-
Schindler Group
-
Otis Worldwide Corporation
-
Kone Oyj
-
Mitsubishi Electric Corp.
-
TK Elevator
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aufzug- und Rolltreppemarkt Unternehmen in diesem Bericht
- Otis Worldwide Corporation
- Kone Oyj
- Schindler Group
- TK Elevator
- Mitsubishi Electric Corp.
- Hitachi Ltd.
- Fujitec Co. Ltd.
- Toshiba Elevator & Building Systems
- Hyundai Elevator Co. Ltd.
- Sigma Elevator (Otis Worldwide Corporation)
- Canny Elevator Co. Ltd.
- Johnson Lifts Pvt Ltd.
- Orona S. Coop.
- Wittur Group
- Kleemann Hellas
- Stannah Lifts Holdings Ltd.
- Eita Elevator (M) Sdn Bhd
- Gulf Elevator & Escalator Co.
- Alpine Elevator Co.
- Savaria Corporation
- Hitachi Yungtay Elevator (Taiwan)
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen den laufenden Geräteservice mit Modernisierungsarbeiten an bestehenden öffentlichen Einrichtungen. Otis Worldwide Corporation bietet Wartung, Reparatur und Modernisierung für Aufzüge und Fahrtreppen an. Diese Kompetenz schafft zwei unterschiedliche kommerzielle Angebote, wobei die Wartung auf die kontinuierliche Gerätepflege und die Modernisierung auf eine definierte Änderung des installierten Systems ausgerichtet ist.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wartung gemischter Geräte am Flughafen | Aktuelle Flughafenwartungschance | Raleigh-Durham Airport Authority / Infrastruktur | Wartungsabdeckung für Aufzüge, Fahrtreppen und Fahrsteige anbieten | Abdeckung des gemischten Geräteumfangs | Schindler Group |
| Modernisierung von Stationsaufzügen | Angebotsabgabe bis 10. November 2026 | BART, Coliseum Station, Oakland / Infrastruktur | Ein dediziertes Modernisierungsangebot einreichen | Lieferkompetenz für Stationsmodernisierung | Otis Worldwide Corporation; Schindler Group |
| Modernisierung von Lastenaufzügen in Kongresszentren | Geplante Ausschreibung Oktober 2026 | Stadt Minneapolis, Minneapolis Convention Center / Gewerbliche Einrichtungen | Ein Modernisierungsangebot für Lastenaufzüge für die geplante Ausschreibung vorbereiten | Fachkenntnisse zur Modernisierung von Lastenaufzügen | Otis Worldwide Corporation; Schindler Group |
| Quelle: Mordor Intelligence | |||||
Die terminierten Ausschreibungen konzentrieren die Anbietervorbereitung auf die Modernisierung von Stations- und Lastenaufzügen. Der Beschaffungszeitplan trennt BARTs Angebotsfenster vom 10. November 2026 von Minneapolis' geplanter Ausschreibung im Oktober 2026. Anbieter können Stationsmodernisierungsreferenzen für BART und Lastenaufzugsaufrüstungsreferenzen für Minneapolis vorbereiten und jede Einreichung auf die Geräte der Einrichtung ausrichten, anstatt ein allgemeines Wartungsangebot zu unterbreiten.
Neueste Industrielle Entwicklungen in Aufzug- und Rolltreppemarkt
- Sep 2026: Die Wettbewerbs- und Verbraucherschutzkommission Singapurs nahm einen Antrag für die vorgeschlagene Übernahme von Vertical Topco II, der Muttergesellschaft von TK Elevator, durch Kone Oyj an. Die Transaktion war zum 20. Oktober 2026 in Prüfung.
- Sep 2026: TK Elevator wurde ausgewählt, rund 60 vertikale Transporteinheiten, darunter Personen- und Lastenaufzüge, Plattformlifte und Fahrtreppen, für den neuen Pavillon Zero der Fira Barcelona in Spanien zu installieren.
- Mai 2026: Mitsubishi Electric Corp. und seine Tochtergesellschaft Mitsubishi Electric Building Solutions einigten sich mit der Shanghai Electric Group darauf, das Gemeinschaftsunternehmen Shanghai Mitsubishi Elevator ab seinem Ablauf im Dezember 2026 um 20 Jahre zu verlängern.
Aufzug- und Rolltreppemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Aufzug- und Fahrtreppemarkt misst die jährlichen Ausgaben für Geräte und Lebenszyklusdienstleistungen für Systeme, die Menschen oder Güter in Gebäuden und öffentlicher Infrastruktur weltweit bewegen. Er umfasst Erlöse aus der Lieferung und Installation dieser Systeme sowie aus deren Wartung, Reparatur und Modernisierung.
Ausschlüsse aus dem Geltungsbereich: Gebäudebau und Tiefbauarbeiten, die nicht mit der Lieferung oder Installation eines abgedeckten Systems zusammenhängen, Stahl, Seltenerdmagnete, Halbleiter und andere separat verkaufte Materialien oder Komponenten sowie separat von Wartungs-, Reparatur- oder Modernisierungsarbeiten verkaufte Ersatzteile sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Aufzüge (Personenaufzüge, Lastenaufzüge, Heimaufzüge und Hochgeschwindigkeits-/Hochhausaufzüge)
- Fahrtreppen (Parallel, Mehrfach-Parallel und Kreuzweise)
- Fahrsteige (Horizontal und Geneigt)
- Nach Technologie
- Traktion
- Hydraulik
- Maschinenraumlos
- Vakuum/Pneumatik
- Nach Service
- Neuinstallation
- Wartung und Reparatur
- Modernisierung
- Nach Endnutzer
- Wohnbereich
- Gewerbe (Büros, Einzelhandel und Einkaufszentren sowie Gastgewerbe)
- Infrastruktur (Flughäfen sowie U-Bahn und Schiene)
- Industrie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Da sich Städte ausdehnen und städtische Bevölkerungen in Richtung dichterer Wohn- und Verkehrsinfrastruktur verlagern, liefern Quellen wie die Weltbank und die Bevölkerungsabteilung der Vereinten Nationen Urbanisierungs- und Bevölkerungsreihen zur Bewertung der regionalen Gebäudenachfrage. Wenn Sicherheitsanforderungen und der installierte Bestand den Ersatzbedarf bestimmen, helfen Quellen wie das Aufzugsmaterial der Europäischen Kommission und der Jahresbericht 2025 von Otis Worldwide bei der Bewertung von Konformitätsanforderungen, Geräten, installiertem Bestand und Lebenszyklusserviceaktivitäten.
Unternehmensberichte, Investorenmaterialien und seriöse Fach- oder Wirtschaftspresse können diese Indikatoren durch Projektaufträge, Produktmix, Serviceaktivitäten und Einsatzkostenentwicklungen ergänzen und dann überprüfen, wie diese Signale mit den Ausgaben für abgedeckte Systeme zusammenhängen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews oder strukturierte Umfragen mit Aufzugs- und Fahrtreppeherstellern, Installations- und Serviceanbietern, Händlern, Gebäude- und Infrastruktureigentümern sowie relevanten Branchenspezialisten können die Sekundärnachweise zu Gerätmix, Serviceerlösen und regionaler Nachfrage testen. Analysten können diese Gespräche nutzen, um fehlende Preis-, Volumen- und Bestandseingaben zu klären, unterschiedliche Definitionen abzugleichen und Markt- und Segmentschätzungen mit öffentlichen Unternehmensangaben und Projektindikatoren zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | EMEA: 28 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen Jahresumsatz in USD, indem zunächst ein Top-down-Gesamtwert aus Geräte- und Lebenszyklusserviceausgaben aufgebaut und dann auf Produkt-, Technologie-, Service-, Endnutzer- und geografische Kategorien verteilt wird. Nützliche Indikatoren umfassen städtische Bevölkerung und Bauaktivität für die Nachfrage nach neuen Systemen, Installationslieferungen und Projektaufträge für Gerätevolumina, Bestandsalter und Serviceverträge für Wartung und Modernisierung, Sicherheits- und Energievorschriften für den Ersatzzeitpunkt sowie Anbietererlöse und realisierte Verkaufspreise für Wert und Produktmix. Segmentanteile werden aus offengelegten Unternehmens- und Projektmixes, regionalen Installations- und Serviceindikatoren sowie selektiven Überprüfungen von Stichprobengerätevolumina multipliziert mit Verkaufspreisen abgeleitet, und diese Überprüfungen helfen, die Top-down-Zuteilung zu testen, anstatt sie durch eine vollständig Bottom-up-Gesamtsumme zu ersetzen. Historische Beobachtungen können eine multivariate Regression des Umsatzes gegenüber Bau-, Installations- und Bestandsindikatoren für die Prognose 2027–2032 unterstützen, mit Szenarioanalysen für Projektzeitplanung, Modernisierungsvorschriften und Preis- oder Mixänderungen, wenn die Beziehungen instabil sind. Experten können überprüfen, ob jeder Prognosetreiber den Kauf- und Ersatzentscheidungen in ihren Märkten entspricht, während Lücken in öffentlichen Zahlen mit den nächstvergleichbaren regionalen, unternehmens- oder projektbezogenen Nachweisen überbrückt und von gemessenen Beobachtungen getrennt gehalten werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterangaben, Installations- und Projektsignale, Serviceindikatoren und veröffentlichte Wirtschaftsdaten und vergleichen dann die implizierten Gesamtwerte und Segmentanteile über unabhängige Quellen hinweg. Sie untersuchen ungewöhnliche Jahres-zu-Jahres-Bewegungen, inkonsistente Einheiten und wesentliche Unterschiede zwischen Bottom-up-Überprüfungen und der Top-down-Schätzung, dokumentieren den Grund für jede Anpassung und nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine Definition, ein Eingabewert oder ein Prognosetreiber unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Sicherheits-, Bau- oder Anbieterereignisse die Nachfrage verändern, und vor der Lieferung erneut gegen die neuesten verfügbaren Nachweise geprüft.
Schätzung des Aufzug- und Fahrtreppemarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Aufzug- und Fahrtreppemarkt misst die jährlichen Ausgaben für Geräte und Lebenszyklusdienstleistungen für Systeme, die Menschen oder Güter in Gebäuden und öffentlicher Infrastruktur weltweit bewegen.
Zu den wichtigsten Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Nützliche Indikatoren umfassen städtische Bevölkerung und Bauaktivität für die Nachfrage nach neuen Systemen, Installationslieferungen und Projektaufträge für Gerätevolumina, Bestandsalter und Serviceverträge für Wartung und Modernisierung, Sicherheits- und Energievorschriften für den Ersatzzeitpunkt sowie Anbietererlöse und realisierte Verkaufspreise für Wert und Produktmix.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 144,2 Mrd. USD (2027) | |
| Marktforschungsanbieter A | 99,77 Mrd. USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 30,8 % unter dem Wert dieses Berichts für 2027 von 144,2 Mrd. USD, ein Jahr später. Sein veröffentlichter Basiswert für 2026 liegt vor dem Vergleichsjahr, und sein angegebener Prognosepfad steigt von diesem Basiswert aus. |
| Marktforschungsanbieter B | 76,55 Mrd. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 46,9 % unter dem Wert dieses Berichts für 2027 von 144,2 Mrd. USD, zwei Jahre später. Sein veröffentlichter Wert für 2025 liegt vor dem Vergleichsjahr, und seine angegebene Prognose projiziert ein anhaltendes Marktwachstum. |
Die Analysten von Mordor Intelligence triangulieren Anbieterangaben, Installations- und Projektsignale, Serviceindikatoren und veröffentlichte Wirtschaftsdaten und vergleichen dann die implizierten Gesamtwerte und Segmentanteile über unabhängige Quellen hinweg.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Aufzug- und Fahrtreppemarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 144,2 Milliarden USD und bis 2032 auf 187,5 Milliarden USD prognostiziert. Der prognostizierte CAGR beträgt 5,4 % von 2027 bis 2032.
Was treibt die Nachfrage nach Aufzügen und Fahrtreppen an?
Alternde Anlagen und Sicherheitsaufrüstungen stützen die Nachfrage, wobei Otis im Jahr 2025 ein Wachstum von 26 % bei Modernisierungs- und Sanierungsaufträgen berichtete, da Eigentümer alternde Systeme aufrüsteten.
Welche Produktkategorie führt die Aufzug- und Fahrtreppebranche an?
Aufzüge hielten im Jahr 2026 einen Umsatzanteil von 83,03 %. Fahrsteige sollen mit einem CAGR von 7,05 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Aufzug- und Fahrtreppelieferanten?
Zu den wichtigsten Lieferanten gehören Schindler Group, Otis Worldwide Corporation, Kone Oyj, Mitsubishi Electric Corp. und TK Elevator.
Wie wirken sich Kapitalkosten auf die Aufzugsmodernisierung aus?
Erhebliche Investitionen können Aufrüstungen einschränken. Schindlers spanisches Programm ermöglicht monatliche Raten für bis zu 120 Monate, vorbehaltlich einer Bonitätsprüfung und der Genehmigung durch den Kreditgeber.
Welche Region führt die Aufzug- und Fahrtreppeanfrage an?
Asien-Pazifik führte im Jahr 2026 mit 63,14 % des Umsatzes und soll mit einem CAGR von 6 % von 2027 bis 2032 auch am schnellsten wachsen.