
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 566.52 Milliarden US-Dollar |
| Marktgröße (2031) | 985.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.68 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitales Verleihen von Mordor Intelligence
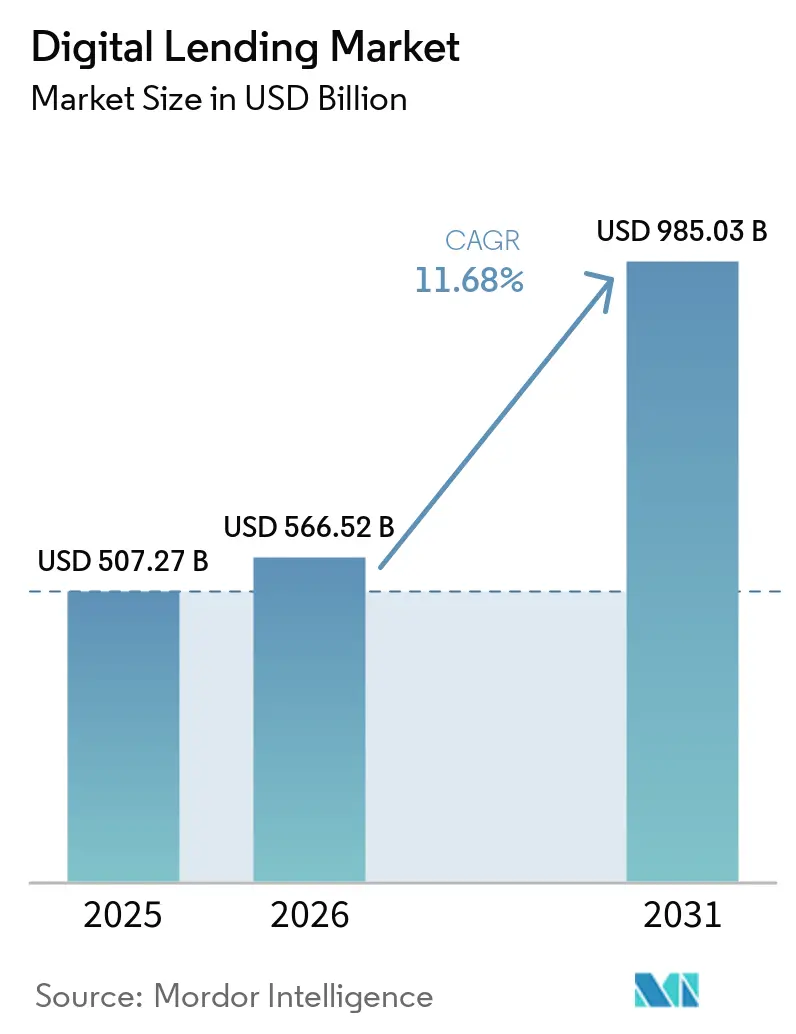
Der Markt für digitales Verleihen wurde im Jahr 2025 auf 507,27 Milliarden USD bewertet und wird voraussichtlich von 566,52 Milliarden USD im Jahr 2026 auf 985,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,68 % während des Prognosezeitraums (2026–2031). Dieses Wachstumsprofil unterstreicht stetige Zugewinne bei der technologievermittelten Kreditvergabe, steigende Volumina im Bereich Embedded Finance sowie eine breitere institutionelle Akzeptanz der KI-gestützten Kreditzeichnung. Echtzeit-Kreditentscheidungen, Open-Banking-Datentransfers und Jetzt-kaufen-später-zahlen-Optionen (BNPL) ziehen weiterhin Kreditnehmer aus Filialkanälen ab. Institute investieren in Cloud-native Kreditvergabesysteme, die Verarbeitungskosten senken und die Auszahlungszeiten von Wochen auf Minuten verkürzen. Neue Umsatzmöglichkeiten haben sich rund um Kunden mit dünnen Kreditakten und grenzüberschreitende Finanzierung kleiner Unternehmen ergeben, unterstützt durch die Kreditbewertung mittels alternativer Daten. Die Wettbewerbsintensität verstärkt sich, da Fintechs, traditionelle Banken und BigTech-Plattformen in jeder wichtigen Region auf identische Kundensegmente konvergieren.
Wichtigste Erkenntnisse des Berichts
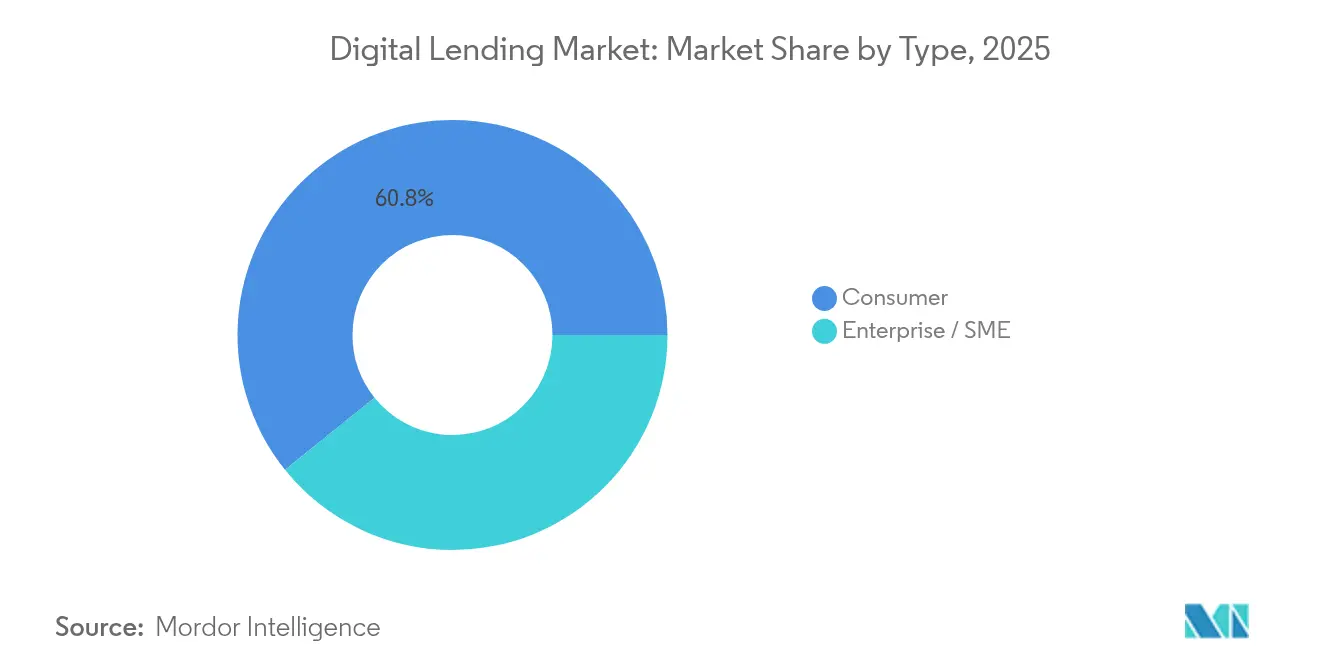
- Nach Typ führte die Verbraucherkreditvergabe im Jahr 2025 mit einem Marktanteil von 60,78 % im Markt für digitales Verleihen, während die Unternehmens- und KMU-Kreditvergabe bis 2031 mit einer CAGR von 16,08 % voranschreitet.
- Nach Bereitstellungsmodus beherrschten Cloud-Plattformen im Jahr 2025 68,62 % der Marktgröße für digitales Verleihen, und hybride Architekturen expandieren mit einer CAGR von 14,55 %.
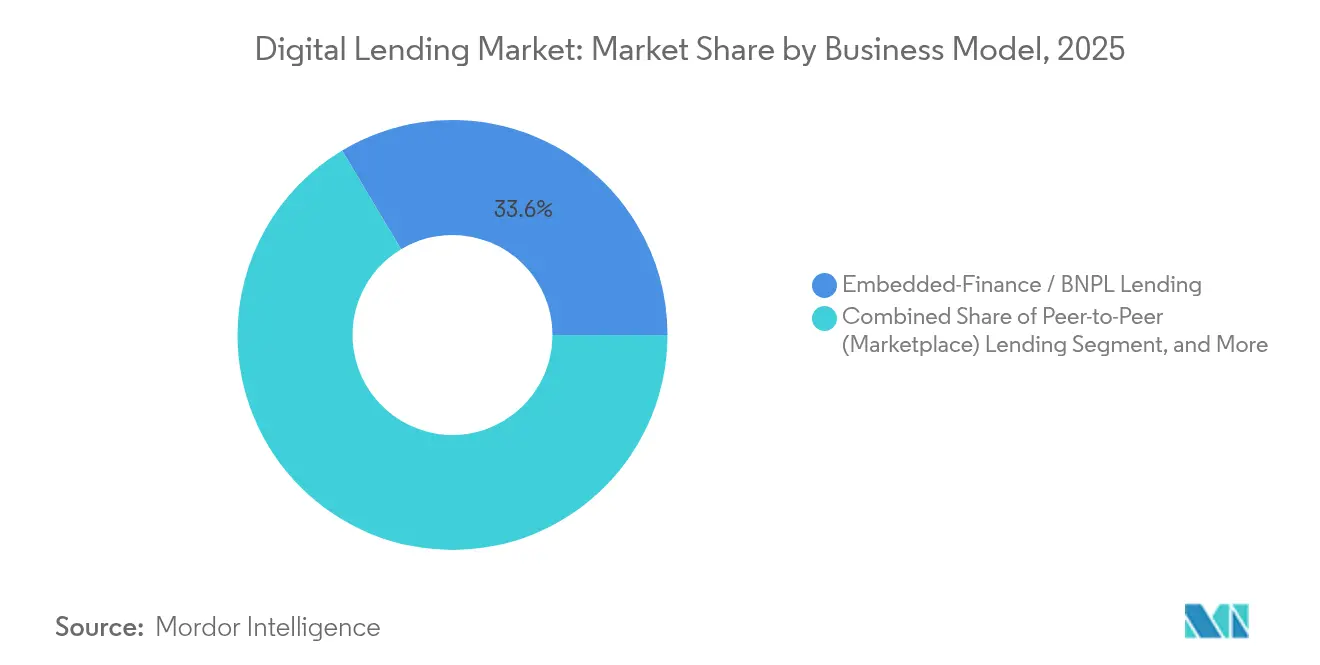
- Nach Geschäftsmodell erfassten BNPL- und andere Embedded-Finance-Strukturen im Jahr 2025 einen Umsatzanteil von 33,58 %; dasselbe Segment wird bis 2031 voraussichtlich mit einer CAGR von 19,52 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 39,35 % der Marktgröße für digitales Verleihen auf den asiatisch-pazifischen Raum, während Afrika auf dem Weg zur schnellsten CAGR von 21,85 % bis 2031 ist.
- Nach Technologie kontrollierten KI-gesteuerte Kreditzeichnungsprozesse im Jahr 2025 43,62 % des Marktes für digitales Verleihen und steigerten die Genehmigungsquoten um 25 %, ohne das Risiko zu erhöhen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smartphone- und Internetverbreitung | +2.8% | Asiatisch-pazifischer Raum, Afrika | Mittelfristig (2–4 Jahre) |
| Sofortgenehmigungs-Plattformen von Fintechs | +2.1% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Open-Banking- und E-KYC-Regulierungen | +1.9% | Europa, asiatisch-pazifischer Raum, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage von KMU nach schnellen Betriebsmittelkrediten | +1.7% | Global | Kurzfristig (≤2 Jahre) |
| Kreditbewertung mittels alternativer Daten | +1.5% | Unterversorgte Regionen | Langfristig (≥4 Jahre) |
| Aufstieg der Embedded-Finance-Kreditvergabe | +1.4% | Asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Anstieg der Smartphone- und Internetverbreitung beschleunigt die Mobile-First-Kreditvergabe
Die Anzahl der globalen Smartphone-Nutzer belief sich im Jahr 2024 auf 6,8 Milliarden und verschafft Kreditgebern über mobile Apps einen direkten Zugang zu Kreditnehmern. Allein im asiatisch-pazifischen Raum erreichten Zahlungen über digitale Geldbörsen einen Wert von 9,8 Billionen USD, was die Bereitschaft der Kunden für In-App-Kreditangebote unterstreicht[1]. Kreditgeber nutzen jetzt Geolokalisierung, Gerätemetadaten und Verhaltenssignale, um Risiken in Sekundenschnelle zu bewerten und Kreditlinien für Millionen von Erstkreditnehmern zu eröffnen. Regulierungsbehörden wie das indische Datenschutzgremium und der KI-Rechtsakt der EU standardisieren die Datennutzung, was Kreditgebern hilft, konforme Mobile-First-Modelle zu skalieren.
Die Proliferation von Sofortgenehmigungs-Plattformen der Fintechs verändert die Erwartungen der Kreditnehmer
Mehr als 90 % der Anträge auf digitale Kredite werden inzwischen über automatisierte Kreditzeichnungsmaschinen geleitet, und Upstart meldet 80 % Sofortgenehmigungen ohne Dokumenten-Uploads. Modelle des maschinellen Lernens verarbeiten in Echtzeit Hunderte von Kreditnehmerattributen, senken die Origination-Kosten und steigern die Kundenzufriedenheit. Banken, die nicht in der Lage sind, Genehmigungsfenster von unter fünf Minuten einzuhalten, entscheiden sich zunehmend für White-Label-Partnerschaften mit Fintech-Anbietern, um ihren Marktanteil zu sichern.
Günstige Open-Banking- und E-KYC-Regulierungen ermöglichen datengesteuerte Kreditzeichnung
Die europäischen PSD3-Regeln und ähnliche Vorschriften in Asien verpflichten Banken, Kundenkontodaten über sichere APIs bereitzustellen und Kreditgebern damit verifizierte Einkommens-, Cashflow- und Verbindlichkeits-Feeds zu liefern[2]. Digitale Identitätsschienen wie Indiens E-KYC-Schnittstelle verkürzen das Onboarding auf unter 60 Sekunden, während Experians Cashflow-Score eine um 25 % höhere Vorhersagekraft gegenüber herkömmlichen Bureaubewertungen demonstriert.
Die KMU-Nachfrage nach schnellen Betriebsmittelkrediten treibt die B2B-Akzeptanz an
Kleine Unternehmen sehen sich einer globalen Finanzierungslücke von 5,7 Billionen USD gegenüber. Digitale Kreditgeber schließen dieses Defizit mit umsatzbasierten Finanzierungs- und Rechnungsfaktorierungsprodukten, die auf der Grundlage von Echtzeit-Umsatzdaten gezeichnet werden. Plattformen wie Novo und Bitty Advance zahlen Kapital innerhalb von 24 Stunden aus und unterstützen so die Lieferkettenkontinuität für Händler in Lateinamerika, Südostasien und den Vereinigten Staaten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Datenschutzrisiken | –1.8% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Regulatorische Zinsobergrenzen | –1.2% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Investorenermüdung in Peer-to-Peer-Märkten | –0.9% | Europa, Nordamerika | Kurzfristig (≤2 Jahre) |
| Konzentrationsrisiko bei Cloud-Anbietern | –0.7% | Europa, asiatisch-pazifischer Raum | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Datenschutzrisiken stellen die Plattformskalierbarkeit vor Herausforderungen
Finanzinstitute verwenden lediglich 13 % ihrer IT-Budgets für die Sicherheit, obwohl die API-Präsenz zunimmt. Im Jahr 2024 verzeichneten 62 % der befragten Kreditgeber zunehmende Betrugsfälle, und Regulierungsbehörden fordern nun Zero-Trust-Architekturen im Rahmen der DSGVO- und CCPA-Regelungen. Höhere Cyberversicherungsprämien und obligatorische Datenpannenmeldungen erhöhen die Compliance-Kosten, insbesondere für grenzüberschreitende Plattformen.
Investorenermüdung in Peer-to-Peer-Märkten schränkt das Kapitalangebot ein
Historische Ausfallspitzen bei mehreren europäischen Peer-to-Peer-Plattformen haben die durchschnittlichen Zahlungsrückstände auf 6 % ansteigen lassen und zur Insolvenz ehemals hochkarätiger Plattformen geführt. Risikoscheue Privatanleger haben daraufhin reagiert, indem sie Gelder auf versicherte Einlagen umgeleitet haben, was Marktplatzkreditgeber zwingt, Renditen anzuheben oder institutionelle Käufer anzusprechen. Die daraus resultierende Finanzierungsvolatilität schränkt den Kreditbestand ein und verlangsamt die Plattformexpansion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Verbraucherkreditvergabe hält die Größenordnung, während KMU-Kredite schnellere Gewinne verzeichnenVerbraucherkredite hielten im Jahr 2025 60,78 % des Marktes für digitales Verleihen, angetrieben durch die Nachfrage nach Privatkrediten und BNPL. Gleichzeitig werden KMU-Fazilitäten voraussichtlich mit einer CAGR von 16,08 % bis 2031 wachsen, was auf Betriebsmittelengpässe und die Akzeptanz von alternativen Datenmodellen zurückzuführen ist, die die Sichtbarkeit von Echtzeit-Cashflows belohnen. Die Marktgröße für digitales Verleihen bei KMU-Produkten wird bis 2031 voraussichtlich 246,09 Milliarden USD erreichen. Kreditgeber integrieren APIs mit Buchhaltungssoftware, um Rechnungen, Gehaltsabrechnungen und Steuerdaten zu erfassen und so die Kreditzeichnungszyklen von Wochen auf 48 Stunden zu verkürzen. Da lokalisierte Plattformen Kreditverlustquoten auf dem Niveau von Verbraucherportfolios erreichen, gehen globale Banken Umsatsbeteiligungspartnerschaften ein, um die Distribution zu sichern.
Im Verbraucherbereich setzen eingebettete Kreditangebote innerhalb von E-Commerce-Checkouts ihren Expansionskurs in einkommensschwächere Bevölkerungsgruppen fort. Ein wachsender Anteil von angestellten Millennials nutzt jetzt Lohnzeitraumdaten, um Gehaltsvorschussoptionen freizuschalten. Fortschrittliche erklärbare KI-Modelle mindern Verzerrungen und deuten auf einen Abwärtsdruck bei Abschreibungen in großen Peer-Kohorten hin. Zusammen sichern diese Kräfte eine solide Basis für Verbraucherkreditvolumina, während sie eine noch schneller wachsende KMU-Spur eröffnen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Darlehensart:
Privatkredite dominieren; Betriebsmittelkredite verzeichnen die schnellste CAGRPrivatkredite repräsentierten im Jahr 2025 35,44 % der Marktgröße für digitales Verleihen, angetrieben durch Sofortentscheidungsmodelle und niedrige Akquisitionskosten. Autokredite folgen und nutzen Point-of-Sale-Integrationen, die die Zeit am Händlertisch auf unter 60 Sekunden verkürzen [UPSTART.COM]. Hypotheken-, Eigenheimkredit- und Studienkreditkategorien durchlaufen aufgrund komplexer Sicherheitenprüfungen und Subventionsregeln eine langsamere digitale Migration.
Betriebsmittelkredite an kleine Unternehmen werden voraussichtlich eine CAGR von 10,52 % verzeichnen. Umsatzbasierte Finanzierungen passen Rückzahlungen an die täglichen Karteneinnahmen an und bieten Händlern Flexibilität bei Nachfrageschwankungen. Rechnungsfaktorierungsplattformen, die innerhalb von Enterprise-Resource-Planning-Dashboards verankert sind, erschließen Liquidität innerhalb von 24 Stunden nach Rechnungsausstellung. Dieser Embedded-Finance-Weg zieht globale Logistik-, Landwirtschafts- und Freelancer-Ökosysteme an, denen es historisch an Sicherheiten für traditionelle Kreditlinien mangelte.
Nach Bereitstellungsmodus:
Cloud führt; hybride Strukturen holen aufCloud-Installationen kontrollierten im Jahr 2025 68,62 % der Einnahmen, nachdem Banken auf containerisierte, API-First-Kreditvergabe-Stacks umgeschwenkt sind. Eine beträchtliche Teilmenge von Tier-1-Instituten schreibt weiterhin die Vor-Ort-Speicherung sensibler Daten vor. Hybride Bereitstellungen schreiten daher mit einer CAGR von 14,55 % voran, da Banken Arbeitslasten aufteilen, personenbezogene Daten hinter Firewalls halten und gleichzeitig öffentliche Clouds für rechen-intensive KI-Modelltrainings nutzen.
Das Risiko der Anbieterabhängigkeit hat Regulierungsbehörden veranlasst, systemische Konzentration zu untersuchen. Die EBA Europas und die Bank of England fördern Multi-Cloud-Strategien, die die operative Kontinuität aufrechterhalten. Kreditgeber reagieren mit einer Diversifizierung über Hyperscaler und der Einbindung von Kubernetes-Portabilitätsschichten. Eine solche Architektur unterstützt Echtzeit-Kreditentscheidungen auf mobilen Geräten auch in bandbreitenbeschränkten Märkten und erweitert die Kundenreichweite.
Nach Geschäftsmodell:
Embedded Finance definiert die Kreditverteilung neuBNPL- und Embedded-Finance-Vereinbarungen erfassten im Jahr 2025 33,58 % des Umsatzes und werden voraussichtlich jährlich um fast 19,52 % wachsen. Nicht-Bank-Händler integrieren Kreditschaltflächen innerhalb von Checkout-Abläufen über Banking-as-a-Service-Schienen und steigern so Ticketgrößen und Kundenbindung. Peer-to-Peer-Plattformen behalten eine treue Investorennische, sehen sich aber mit Finanzierungsvolatilität konfrontiert, während bilanzierende Fintech-Kreditgeber Lagerhauslinien von Banken erhalten, um Originations ohne Verwässerung zu skalieren.
Die Durchdringung von Embedded Finance in B2B-Kanäle ist das nächste Grenzgebiet, wobei Logistik- und Beschaffungsportale Lieferantenkreditlinien einbetten. Partnerschaften zwischen Kartennetzwerken und E-Commerce-Softwareunternehmen beschleunigen diesen Trend und machen Kredit zu einem Standardmerkmal statt zu einem Add-on. Die Branche für digitales Verleihen misst den Erfolg zunehmend an Zeit-bis-zur-Zusage-Kennzahlen und nicht mehr allein an der Nettozinsspanne.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
KI-Kreditzeichnung führt die Akzeptanz an; Blockchain bleibt in der ErkundungsphaseKI-gestützte Kreditzeichnungsmaschinen hielten im Jahr 2025 43,62 % der Technologieausgaben und trieben 25 % mehr Genehmigungen gegenüber herkömmlichen Scorecards an. Open-Banking-APIs sorgen für eine kontinuierliche Datenaktualisierung und stärken die Frühwarnsignale für Kreditverschlechterungen. Generative KI-Piloten tauchen in der Dokumentenklassifizierung und Kreditnehmerkommunikation auf, machen jedoch weniger als 10 % der Produktionsarbeitslasten aus.
Blockchain-basierte Smart Contracts haben im Bereich der besicherten Mikrokreditvergabe an Bedeutung gewonnen, liegen aber unter 2 % des gesamten Kreditvolumens. Banken zitieren Oracle-Risiken und regulatorische Unklarheiten. Big-Data-Analysen untermauern derweil alternative Datenmodelle, die Versorgungszahlungen, Social-Media-Fußabdrücke und E-Commerce-Bewertungen anzapfen und damit den Zugang für unterversorgte Verbraucher erweitern.
Geografische Analyse
Markt für digitales Kreditwesen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 39,35 % am Markt für digitales Kreditwesen, unterstützt durch mehr als 235 lizenzierte Digitalbanken und staatlich geförderte Zahlungsinfrastrukturen wie Indiens UPI, das im Jahr 2025 durchschnittlich 12 Milliarden monatliche Transaktionen verzeichnete. Chinas Super-Apps schichten Kreditangebote über Wallets, Fahrdienste und Essenslieferdienste, wodurch leistungsstarke Datenschleifen entstehen. Die Regierungen in Singapur und Australien betreiben regulatorische Sandboxes, die Produkttestzyklen auf sechs Monate verkürzen und so den Markteintritt für Herausforderer-Kreditgeber beschleunigen.
Markt für digitales Kreditwesen in Afrika
Afrika verzeichnete die höchste CAGR von 21,85 % und soll bis 2028 Einnahmen von 47 Milliarden USD erreichen. Mobile-Money-Infrastrukturen, die in Kenia und Ghana entwickelt wurden, bilden das Rückgrat von Mikrokreditmaschinen, die Prepaid-Guthaben-Käufe und Peer-to-Peer-Überweisungen zur Risikobewertung heranziehen. Start-ups in Nigeria und Ägypten ziehen internationales Risikokapital an und entwickeln grenzüberschreitende Gehaltsvorschusslösungen für die afrikanische Diaspora.
Markt für digitales Kreditwesen in Nordamerika, Europa und Lateinamerika
Nordamerika und Europa weisen eine hohe Durchdringung, aber ein langsameres Gesamtwachstum auf. Die US-amerikanische BNPL-Gesetzgebung bleibt im Fluss, dennoch übertraf PayPal 30 Milliarden USD an kumulierten Kreditvergaben und demonstrierte damit die Skalierbarkeit für etablierte Marktteilnehmer. In Europa schaffen die PSD3-Aktualisierungen und der EU-KI-Act einheitliche Regeln, die das grenzüberschreitende Passporting verbessern, obwohl Zinsobergrenzen in mehreren Verbraucherkreditrichtlinien ertragstarke Segmente einschränken. Lateinamerika verzeichnet wachsende Embedded-Finance-Deals, die auf Echtzeitzahlungen wie Brasiliens PIX aufbauen, und schafft damit eine Grundlage für zweistelliges Kreditwachstum trotz makroökonomischer Volatilität.
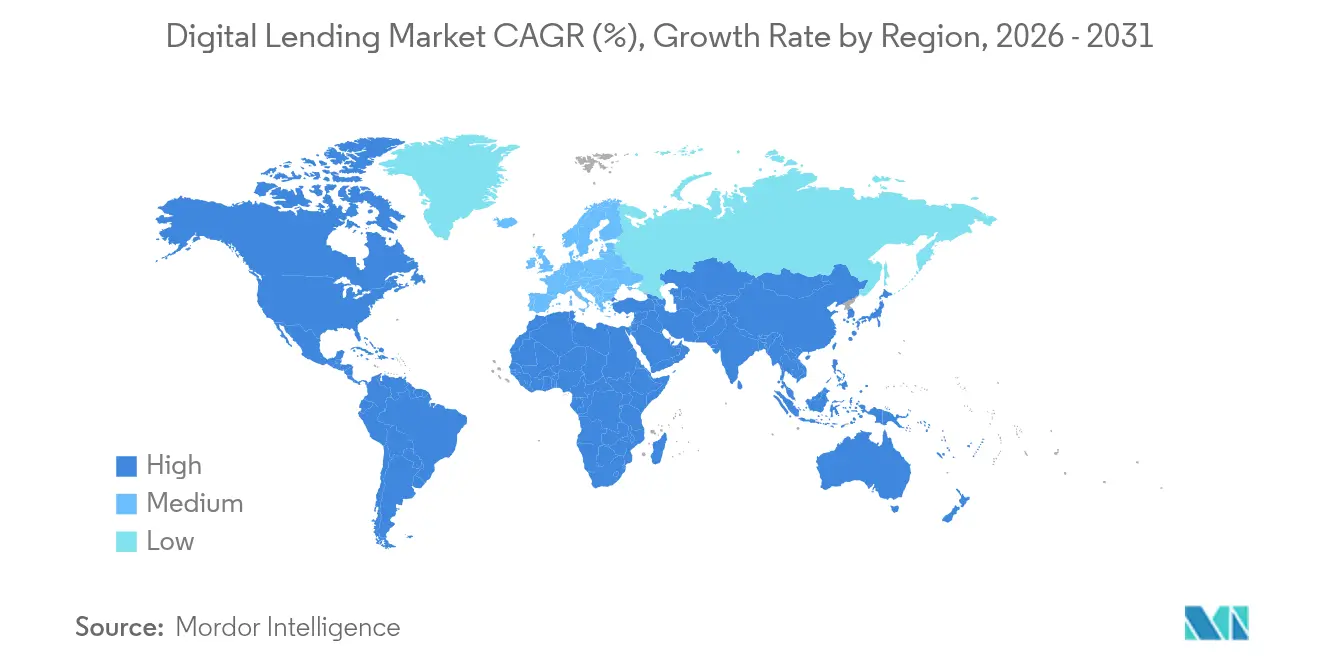
Regionale Ausgaben
Regulatorisches Umfeld
Die Regulierung des digitalen Kreditwesens konvergiert zunehmend um Verbraucherdatenrechte, die Aufsicht über Drittanbieter-Kreditökosysteme und die Prüfbarkeit automatisierter Kreditentscheidungen. In der Europäischen Union klassifiziert das EU-KI-Gesetz (Verordnung (EU) 2024/1689) die Kreditwürdigkeitsprüfung und das Kredit-Scoring als Hochrisiko-KI-Anwendungsfälle, mit verbindlichen Anforderungen für Finanzdienstleistungen ab August 2026. Dies erhöht die Governance-Erwartungen hinsichtlich Modell-Dokumentation, Überwachung und menschlicher Aufsicht.
In den Vereinigten Staaten hat das Consumer Financial Protection Bureau (CFPB) seine für das digitale Kreditwesen relevante Regelsetzung fortgesetzt, einschließlich Änderungen an Regulation B (ECOA) und paralleler Aktivitäten, die den Open-Banking-artigen Datenzugang und die Behandlung von BNPL im Rahmen der Verbraucherkreditvorschriften betreffen. In wachstumsstarken Schwellenmärkten verschärfen Regulierungsbehörden Lizenzierung, Offenlegungspflichten und Berichterstattung für digitale Kredit-Apps und Kreditdienstleister. Die Reserve Bank of India konsolidierte ihren Rahmen durch die Reserve Bank of India (Digital Lending) Directions 2025, die strukturierte Anforderungen für Vereinbarungen zwischen regulierten Einrichtungen und Kreditdienstleistern (RE-LSP) einführen und die Meldung von Digital Lending Apps (DLAs) vorschreiben, einschließlich DLA-Datenuploads bis zum 15. Juni 2025, mit zusätzlichen Bestimmungen, die ab dem 1. November 2025 für LSPs gelten, die mit mehreren regulierten Einrichtungen zusammenarbeiten. Auch Nigeria brachte digitale Kredite über die FCCPC Digital, Electronic, Online, or Non-traditional Consumer Lending Guidelines 2025, wirksam ab 18. November 2025, weiter in den regulatorischen Anwendungsbereich und stärkte damit die Offenlegungs- und Verhaltenserwartungen für app-basierte Kreditvergabe.
Wertschöpfungskettenanalyse
Die Wertschöpfung im digitalen Kreditwesen beginnt mit der Kundenakquise und eingebetteten Vertriebswegen, führt dann über Onboarding und E-KYC, Datenaggregation (Bankkonto-, Cashflow-, Geräte- und alternative Daten), automatisiertes Underwriting und Preisgestaltung, Finanzierung bzw. Kapitalbereitstellung sowie Servicing bzw. Inkasso, wobei Compliance und Berichterstattung den gesamten Lebenszyklus begleiten. Der Markt organisiert sich zunehmend um modulare, API-gestützte Architekturen, in denen Banken, NBFCs, Fintech-Kreditgeber und Drittanbieter-Kreditdienstleister (LSPs) zusammenwirken, um Origination, Entscheidungsfindung und Servicing skalierbar bereitzustellen, während Cloud-Plattformen elastische Rechenleistung für Echtzeitentscheidungen und Modelltraining bereitstellen.
Wesentliche Engpässe treten an den Übergängen zwischen Aufnahme, Underwriting, Genehmigung und Finanzierung auf, wenn Institute mit unverbundenen Legacy-Tools arbeiten, die eine manuelle Neueingabe erfordern, was die Zeit bis zur Zusage verlangsamt und das operative Risiko erhöht. KI-gestütztes Underwriting und die Datenkonnektivitätsebene sind zu Engpässen geworden, da sie Genehmigungsgeschwindigkeit, Erklärbarkeit und Betrugskontrollen bestimmen, während Finanzierungswege (Warehouse-Linien, Forward-Flow und Verbriefung) die skalierbare Origination begrenzen. Regulatorische Anforderungen prägen auch die Ökosystemgestaltung; so verstärken beispielsweise die RBI Digital Lending Directions 2025 in Indien die Rechenschaftspflicht bei RE-LSP-Vereinbarungen sowie DLA-Offenlegungen und Berichterstattung (einschließlich CIMS-Portal-Meldungen bis zum 15. Juni 2025), was den Bedarf an prüfbaren Workflows, standardisierter Datenerfassung und API-basierter Berichterstattung erhöht.
Wettbewerbslandschaft
Marktkonzentration
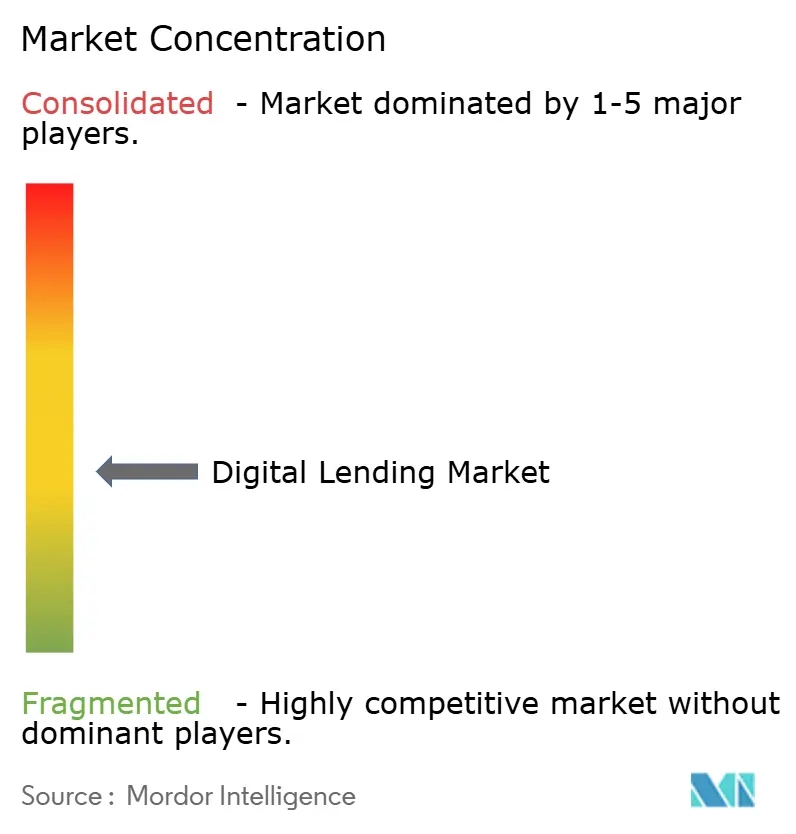
Der Wettbewerb ist moderat und fragmentiert. Etablierte Zahlungsmarken wie PayPal und Square nutzen Händlerbeziehungen, um Kreditnehmer zu niedrigen Akquisitionskosten zu gewinnen. Reine Digitalverleiher wie Upstart und LendingClub differenzieren sich durch proprietäre KI-Modelle, die 90 % automatisierte Genehmigungen liefern. Herausforderer-Banken wie Nubank expandieren von Kreditkarten in Gehaltsvorschussprodukte, während traditionelle Institute Legacy-Portfolios auf Cloud-Kreditvergabesysteme migrieren, um relevant zu bleiben.
Fusionen und Übernahmen gehen weiter. Gen Digital vereinbarte die Übernahme von MoneyLion für 1 Milliarde USD und fügte damit 9 Millionen Nutzer und Analysevermögenswerte hinzu. Amazons Übernahme des indischen Unternehmens Axio bietet eine Embedded-Credit-Engine für sein E-Commerce-Ökosystem. Moody's erwarb Numerated, um Origination-Technologie in seine Kreditbewertungssuite zu integrieren, was einen Trend zu End-to-End-Plattformen signalisiert, die Daten, Bewertung und Workflow miteinander verbinden.
Technologische Wettrüsten prägen die Strategie. Anbieter konzentrieren sich auf erklärbare KI, um bevorstehenden Prüfungsanforderungen gerecht zu werden. Multi-Cloud-Fähigkeit, Low-Code-Konfiguration und prädiktive Wartung von Kreditportfolios entwickeln sich zu grundlegenden Voraussetzungen. Die fünf größten Originatoren kontrollierten im Jahr 2024 etwa 28 % der Volumina, was Spielraum für Konsolidierung, aber auch erhebliche Einstiegsmöglichkeiten für spezialisierte Anbieter signalisiert.
Marktführer im Bereich digitales Verleihen
-
Funding Circle Limited (Funding Circle Holdings PLC)
-
On Deck Capital Inc.
-
Prosper Marketplace, Inc.
-
Bizfi LLC
-
LendInvest Plc
-
PayPal Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitales Lending Unternehmen in diesem Bericht
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- PayPal Holdings, Inc.
- Klarna Bank AB (publ)
- LendingClub Corporation
- Upstart Holdings, Inc.
- Funding Circle Holdings plc
- On Deck Capital, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Kabbage, Inc. (American Express Co.)
- LendInvest plc
- Zopa Bank Ltd.
- Kaspi.kz JSC
- Ferratum Oyj
- CAN Capital, Inc.
- International Personal Finance plc
- Faircent Tech Pvt. Ltd.
- LenDenClub Techserve Pvt. Ltd.
- CapFloat Financial Services Pvt. Ltd.
- Oriente Group Limited
- Mercado Libre, Inc.
- Square Loans (Block, Inc.)
- PayU Finance India Pvt. Ltd.
- PagSeguro Digital Ltd.
Marktchancen und Zukunftsaussichten
Weißraum entsteht rund um agentenbasierte KI und Workflow-Automatisierung, die Zykluszeiten verkürzt und Compliance-Kontrollen innerhalb der digitalen Kreditvergabe verschärft. Im März 2026 führte Blend Blend Autopilot ein, um Antragsdaten und Compliance-Prüfungen in Sekunden zu überprüfen, und ähnliche Plattformbewegungen haben dazu geführt, dass mehr Entscheidungen in Straight-Through-Processing statt in ausnahmereiche Back-Offices verschoben wurden. Für Kreditgeber und Plattformanbieter entsteht dadurch Nachfrage nach konfigurierbarer Entscheidungsfindung, Tools zur Erklärung ablehnender Entscheidungen und kontinuierlicher Modellüberwachung, da die Kontrolle KI-gestützter Kreditentscheidungen zunimmt.
Eingebettete Kredite und Kredite für Kleinunternehmen bieten ebenfalls Raum für Produkt- und Infrastrukturerweiterungen, insbesondere dort, wo Finanzierungslücken groß bleiben und das Underwriting von Echtzeit-Cashflow-Daten abhängt. Die im Marktkontext genannte globale Finanzierungslücke für Kleinunternehmen (5,7 Billionen USD) unterstützt die Nachfrage nach umsatzbasierten Finanzierungs- und Betriebskapitalprodukten, die auf Basis von Zahlungs- und Buchhaltungsdaten unterzeichnet werden können. Auf der Infrastrukturseite standardisieren immer mehr Institute auf Cloud- und Hybrid-Bereitstellungen, wobei Cloud im Jahr 2025 einen Anteil von 68,62 % hält, um API-Integrationen und elastische Rechenleistung für Underwriting-Modelle zu unterstützen. Regulatorische Änderungen wie die RBI Digital Lending Directions 2025 und die FCCPC Consumer Lending Guidelines 2025 in Nigeria erhöhen die Anforderungen an Offenlegung, App-Registrierung bzw. Berichterstattung und Drittanbieteraufsicht und schaffen damit Chancen für Compliance-by-Design-Plattformen und eingebettete RegTech-Funktionen in Kreditvergabe- und Servicing-Stacks.
Neueste Industrielle Entwicklungen in Markt für digitales Lending
- Juli 2026: Prosper Marketplace erweiterte die Rückzahlungsfristen für Privatkredite auf bis zu sechs Jahre (72 Monate). Die Änderung erhöht die Produktflexibilität für Kreditnehmer und kann die Konversion in preissensiblen Segmenten durch niedrigere monatliche Zahlungen verbessern. Längere Laufzeiten erhöhen zudem die Bedeutung des Lebenszyklus-Risikomonitorings und der Inkasso-Analytik im Plattformbetrieb.
- Juni 2026: Funding Circle schloss SBOLT 2026-1 ab, seine zehnte öffentliche Verbriefung von Investorenkrediten, und verwies auf die Beteiligung der British Business Bank an einer öffentlichen Verbriefung von Funding Circle. Die Transaktion stärkt den Zugang zu skalierbarer, kapitalmarktbasierter Finanzierung, die eine nachhaltige Origination-Kapazität unterstützt. Sie zeigt außerdem die anhaltende Institutionalisierung von Finanzierungsstrukturen für digitale KMU-Kreditplattformen.
- Dezember 2024: Gen Digital gab eine Vereinbarung zur Übernahme von MoneyLion für 1 Milliarde USD bekannt. Der Deal erweitert Gen Digital um Vertriebskapazitäten im Bereich Verbraucherfinanzen und datengestützte Geldverwaltungsfunktionen, die in digitalen Kreditprozessen genutzt werden können. Er verdeutlicht zudem die anhaltende Konsolidierung, da Plattformen nach durchgängigem Engagement, Underwriting-Erkenntnissen und Cross-Selling-Möglichkeiten streben.
Markt für digitales Lending Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für digitales Lending als der Wert der Kreditvergabe und -auszahlung definiert, der über digitale Kanäle und Arbeitsabläufe ermöglicht wird, einschließlich der digitalen oder App-basierten Kreditnehmeraufnahme, Kreditentscheidung, Dokumentation und Betreuung.
Ausschlüsse aus dem Umfang: Wir schließen traditionelle filialbasierte Kreditvergabe aus, die nicht über einen digitalen Prozess initiiert oder abgewickelt wird, sowie reine Software-Erlöse, die kein Kreditvolumen repräsentieren.
Segmentierungsübersicht
- Nach Typ
- Verbraucher
- Unternehmen / KMU
- Nach Darlehensart
- Privatkredite
- Autokredite
- Studienkredite
- Hypotheken / Eigenheimkredite
- Betriebsmittelkredite für kleine Unternehmen
- Nach Bereitstellungsmodus
- Cloud-basierte Plattformen
- Vor-Ort-Lösungen
- Hybrid
- Nach Geschäftsmodell
- Peer-to-Peer-(Marktplatz-)Kreditvergabe
- Bilanzkreditvergabe (Direktkreditvergabe)
- Embedded-Finance / BNPL-Kreditvergabe
- Crowdfunding und umsatzbasierte Finanzierung
- Nach Technologie
- KI / Machine-Learning-gesteuerte Kreditzeichnung
- API- und Open-Banking-Plattformen
- Blockchain-basierte Kreditvergabe
- Big-Data-Analysen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells aufzubauen und sicherzustellen, dass unsere Definitionen mit der Art und Weise übereinstimmen, wie Kreditvergabe in öffentlichen Statistiken erfasst wird. Wir stützten uns auf frei zugängliche Quellen wie die Weltbank, den IWF, die BIZ und die OECD für makroökonomische und Kredittrend-Indikatoren sowie auf Veröffentlichungen von Zentralbanken und Finanzaufsichtsbehörden in wichtigen Ländern zu Bankkrediten, Verbraucherkrediten und Aufsichtshinweisen.
Wir haben außerdem Quellen wie SEC-Einreichungen und Jahresberichte börsennotierter Kreditgeber und Finanzplattformen, Investorenpräsentationen, Zahlungsverkehrs- und Digital-Finance-Updates von Zentralbanken sowie seriöse Finanzpresse ausgewertet, um zu verstehen, wie die digitale Kreditvergabe innerhalb des gesamten Kreditgeschäfts zunimmt. Für Gegenprüfungen der Aktivitäten in bestimmten Korridoren haben wir eine Datenbank auf Sendungsebene für Import und Export nur dort verwendet, wo sie dabei hilft, Nachfragesignale für Geräte und Infrastruktur im Zusammenhang mit dem Rollout digitaler Finanzdienstleistungen zu validieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung von Eingaben und Klärung von Annahmen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des Anteils der digital initiierten Kreditvergabe, die Veränderungen bei Zeichnungs- und Genehmigungsquoten sowie die Entwicklung der Stückkosten über verschiedene Kreditnehmertypen hinweg. Wir haben mit einer Mischung aus Kreditgebern, fintech-Plattformen, Risiko- und Compliance-Spezialisten sowie Kanalpartnern in den wichtigsten Regionen gesprochen, damit Annahmen zu Akzeptanz, Preisgestaltung und Kreditqualität einem Stresstest unterzogen werden konnten.
Wenn öffentliche Datensätze keine klaren digitalen Aufschlüsselungen zeigten, wurden Experteneingaben verwendet, um realistische Penetrationsbereiche festzulegen und die Richtung der Veränderung zu plausibilisieren, bevor das Modell finalisiert wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 17 % | APAC: 46 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 23 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Rekonstruktion des Nachfragepools, bei der das gesamte Kreditvergabe- und ausstehende Kreditvolumen nach Geografie mithilfe von Penetrationsraten, die aus öffentlichen Signalen und Interviewvalidierungen abgeleitet werden, in digital initiierte Volumina umgerechnet wird. Anschließend wird das Gesamtergebnis durch selektive Bottom-up-Näherungen plausibilisiert, wie z. B. Stichproben zur Kreditdurchsatzprüfung bei einzelnen Kreditgebern, Muster bei der durchschnittlichen Kredithöhe und Produktmix-Aufschlüsselungen nach Kreditnehmertyp, die angepasst werden, wenn die beiden Perspektiven nicht übereinstimmen.
Zu den wichtigsten Modelleingaben gehören die digitale Origination-Penetration nach Kreditkategorie, Genehmigungs- und Abschlussquoten, durchschnittliche Kredithöhe nach Kreditnehmerkohorte, Richtung der Entwicklung bei Zahlungsrückständen und Abschreibungen, politische und regulatorische Änderungen, die das Onboarding betreffen, sowie Smartphone- und Internetpenetration als praktischer Adoptions-Proxy. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da Akzeptanz und Kreditzyklen sich schnell verschieben können; die Szenarien wurden an Experteneinschätzungen zu Zinsszyklen, Verfügbarkeit von Finanzmitteln und Risikobereitschaft verankert. Wenn Bottom-up-Signale für kleinere Geographien fehlten, wurden Lücken mithilfe von Vergleichsmärkten mit ähnlicher Banktiefe und digitalem Nutzungsverhalten geschlossen, gefolgt von konservativen Obergrenzen, um eine Überschätzung des Wachstums zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden anhand unabhängiger Signale überprüft, darunter Kreditwachstumstrends, Offenlegungen zum Produktmix bei der Kreditvergabe und gemeldete Nutzung digitaler Kanäle; anschließend werden Abweichungen in einem zweiten Analysedurchgang geprüft, bevor die Freigabe erfolgt. Ausreißer werden durch erneute Prüfung der Eingabereihen, Währungsumrechnungen und etwaiger Stufenänderungen in der Regulierung oder den Berichtsdefinitionen untersucht; eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wichtige Annahme ein erwartetes Band überschreitet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. größeren regulatorischen Änderungen, starken Zinsbewegungen oder Störungen auf den Finanzierungsmärkten. Vor der Auslieferung führt ein Analyst eine aktuelle Überprüfung durch, damit die Kunden eine aktualisierte Sichtweise erhalten, die den neuesten verfügbaren Daten und Validierungshinweisen entspricht.
Marktgröße des Marktes für digitales Lending von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für digitales Lending weichen häufig voneinander ab, weil Unternehmen unterschiedliche Messgrößen verwenden – manche erfassen den Wert der Kreditvergabe, andere die Erlöse von Plattformen oder Software –, und auch das für Währung und Inflation verwendete Jahr kann die Gesamtwerte verschieben. Wir halten die Logik transparent, damit ein Leser jeden Schritt auf klare Nachfrageindikatoren und interviewgestützte Adoptionsbereiche zurückverfolgen kann.
Die größten Unterschiede entstehen in der Regel dadurch, ob Hypotheken und andere besicherte Kredite einbezogen werden, ob die Zahlen Auszahlungen oder ausstehende Salden darstellen und ob Penetrationsraten ohne Überprüfung des Kreditmix und des Genehmigungsverhaltens einheitlich über Regionen hinweg angewendet werden. Wenn der Umfang auf Plattformerlöse oder eine enge Auswahl von Kreditprodukten beschränkt ist, fällt die Zahl deutlich kleiner aus – ein Muster, das bei einigen häufig zitierten Zahlen zu beobachten ist und das von Mordor Intelligence anders gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 566,52 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 450,00 Mrd. USD (2023) | Häufig als Einjahrsbewertung dargestellt, die an eine breite Akzeptanz digitaler Finanzdienstleistungen geknüpft ist, mit begrenzter Klarheit darüber, ob der Origination-Wert, der ausstehende Kredit oder nur ausgewählte Kreditkategorien gemessen werden, was die Gesamtwerte im Vergleich zu einem origination-basierten Modell komprimieren kann. |
| Fachzeitschrift B | 15,26 Mrd. USD (2024) | Diese Zahl erfasst typischerweise Digitalisierungs- und Workflow-Lösungen rund um die Kreditvergabe und nicht den Wert der digital initiierten Kredite; dabei wird möglicherweise eine Technologieausgaben-Perspektive angewendet, die das zugrunde liegende Kreditvolumen ausschließt. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als Markteinheit gezählt wird – entweder der über digitale Kanäle fließende Kreditwert oder die Ausgaben für die zugrunde liegende Technologie. Indem wir die Definition an der Kreditvergabe festhalten und die Penetrations- und Kredithöhenannahmen mit Interviews gegenchecken, gelangen wir zu einer praktischen Schätzung, die mit klaren Eingaben wiederholt und aktualisiert werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitales Verleihen im Jahr 2026?
Der Markt für digitales Verleihen belief sich im Jahr 2026 auf 566,52 Milliarden USD und ist auf dem Weg zu 985,03 Milliarden USD bis 2031.
Welche Region verzeichnet das schnellste Wachstum bei digitalem Verbraucherkredit?
Afrika führt mit einer prognostizierten CAGR von 21,85 % bis 2031, dank Mobile-Money-Schienen und unterstützender regulatorischer Sandkästen.
Welcher Anteil der digitalen Kredite nutzt heute KI-Kreditzeichnung?
KI-gestützte Maschinen bearbeiten etwa 43,62 % der Kredite und haben die Genehmigungsquoten um 25 % gesteigert, ohne das Portfoliorisiko zu erhöhen.
Warum werden hybride Cloud-Bereitstellungen bei Kreditgebern immer beliebter?
Eine globale Betriebsmittelfinanzierungslücke von 5,7 Billionen USD treibt die Nachfrage an, während APIs in Buchhaltungssysteme die Kreditzeichnung auf unter 48 Stunden beschleunigen.
Wie gestaltet Embedded Finance die Kreditverteilung neu?
BNPL- und Embedded-Finance-Produkte betten Kreditangebote direkt in Kaufprozesse ein, halten bereits einen Umsatzanteil von 33,58 % und wachsen jährlich um fast 19,52 %.