
Diatomeenerde-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
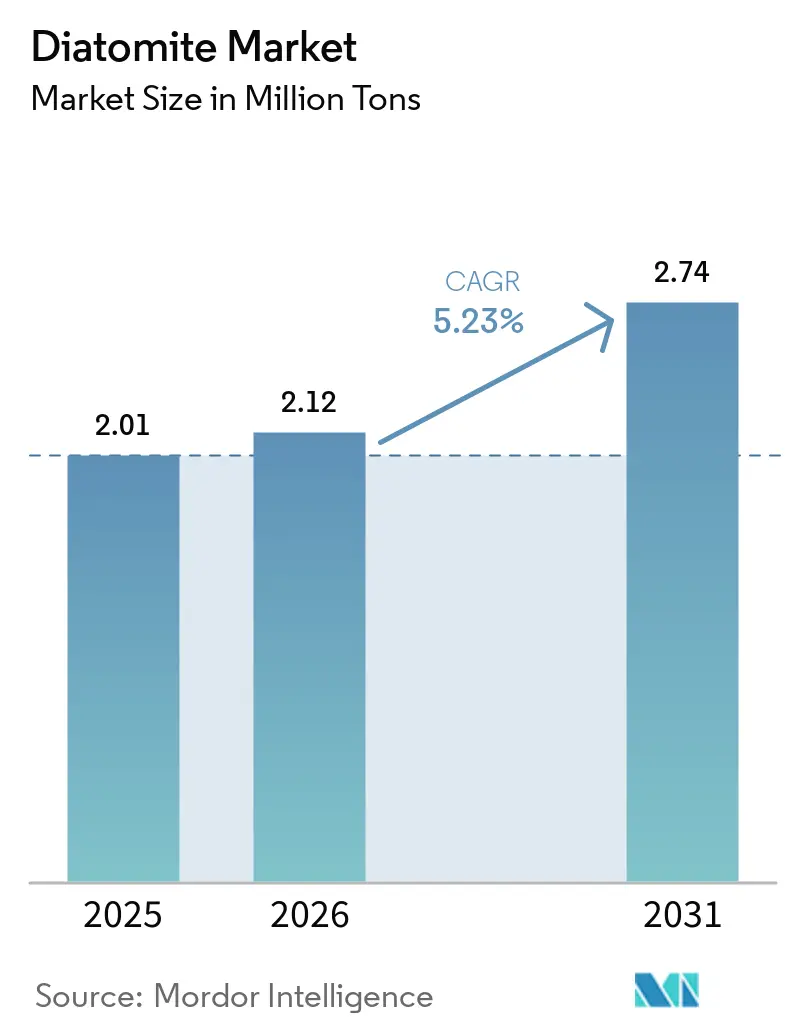
| Marktvolumen (2026) | 2.12 Millionen Tonnen |
| Marktvolumen (2031) | 2.74 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
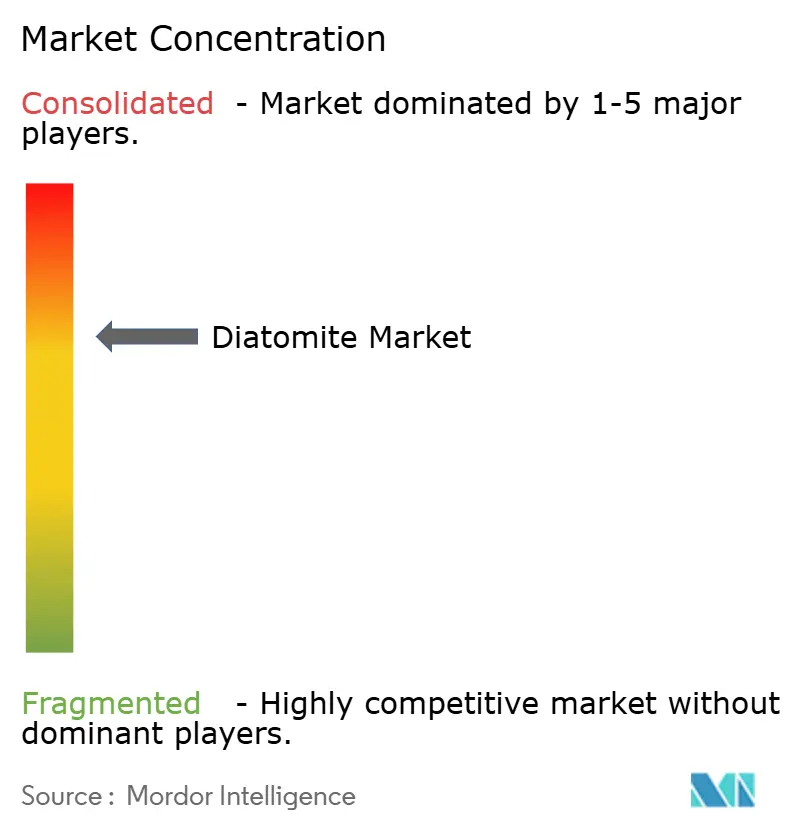
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Diatomeenerde-Marktanalyse von Mordor Intelligence
Die Größe des Diatomeenerde-Marktes wird voraussichtlich von 2,01 Millionen Tonnen im Jahr 2025 auf 2,12 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,23 % über den Zeitraum 2026–2031 ein Volumen von 2,74 Millionen Tonnen erreichen. Strukturelle Verschiebungen in der Getränkefiltration, der Wasseraufbereitung und im Leichtbau gestalten die Nachfrage neu, während die Erschöpfung von Lagerstätten im Westen der USA die Erschließung mariner Quellen beschleunigt. Der Asien-Pazifik-Raum dominiert die aktuellen Handelsströme, liefert fast die Hälfte der weltweiten Tonnage und nimmt erhebliche Mengen für Zementadditive und kommunale Wasserversorgungssysteme auf. Flussmittelkalzinierte Qualitäten verdrängen standardmäßig kalziniertes Material in Hochdurchsatz-Brauereianlagen, und das Insektizidsegment profitiert von Vorschriften zur ökologischen Landwirtschaft. Der Wettbewerb bleibt moderat, da der Minenbesitz regional und logistikintensiv ist, doch Skalenvorteile bei der Ofensteuerung und im technischen Service ermöglichen es den fünf größten Lieferanten, die profitabelsten Verträge für Lebensmittelqualitäten zu gewinnen.
Wichtigste Erkenntnisse des Berichts
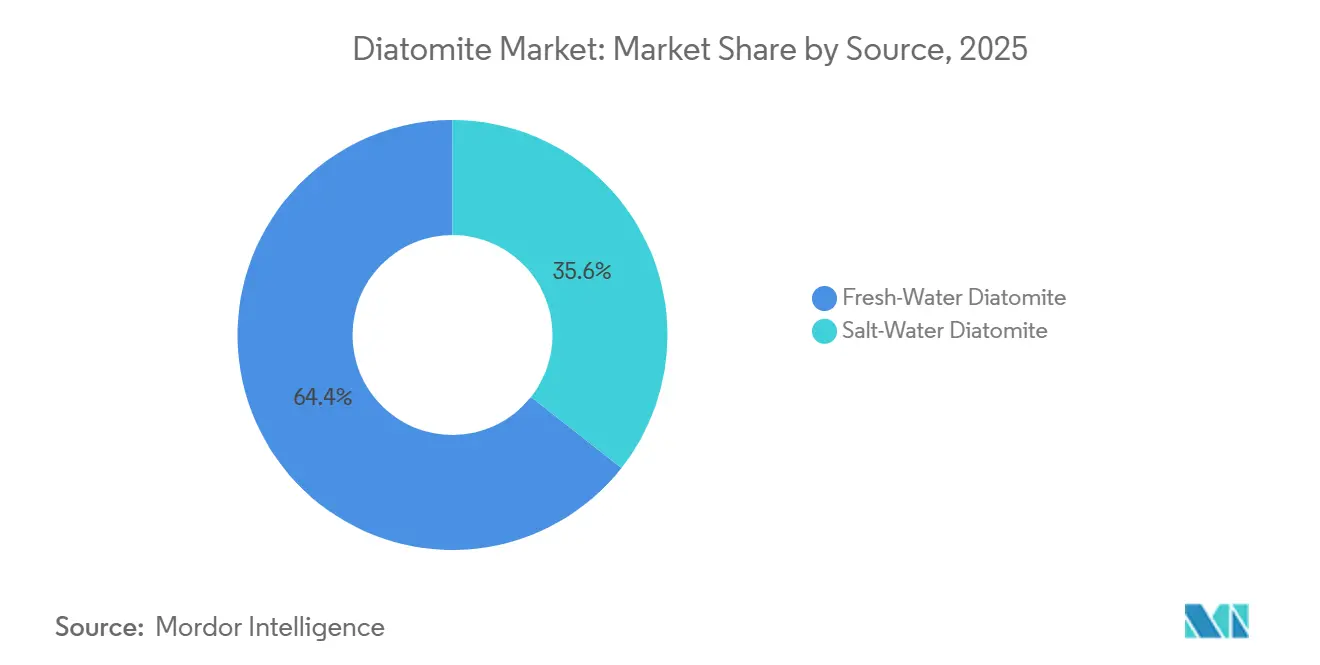
- Nach Quelle entfielen 64,38 % des Volumens von 2025 auf Süßwassermaterial, während Salzwasserqualitäten bis 2031 voraussichtlich mit einer CAGR von 5,84 % wachsen werden.
- Nach Prozess führten kalzinierte Qualitäten mit 46,27 % des Angebots von 2025, wobei flussmittelkalzinierte Varianten die höchste CAGR von 6,18 % verzeichnen.
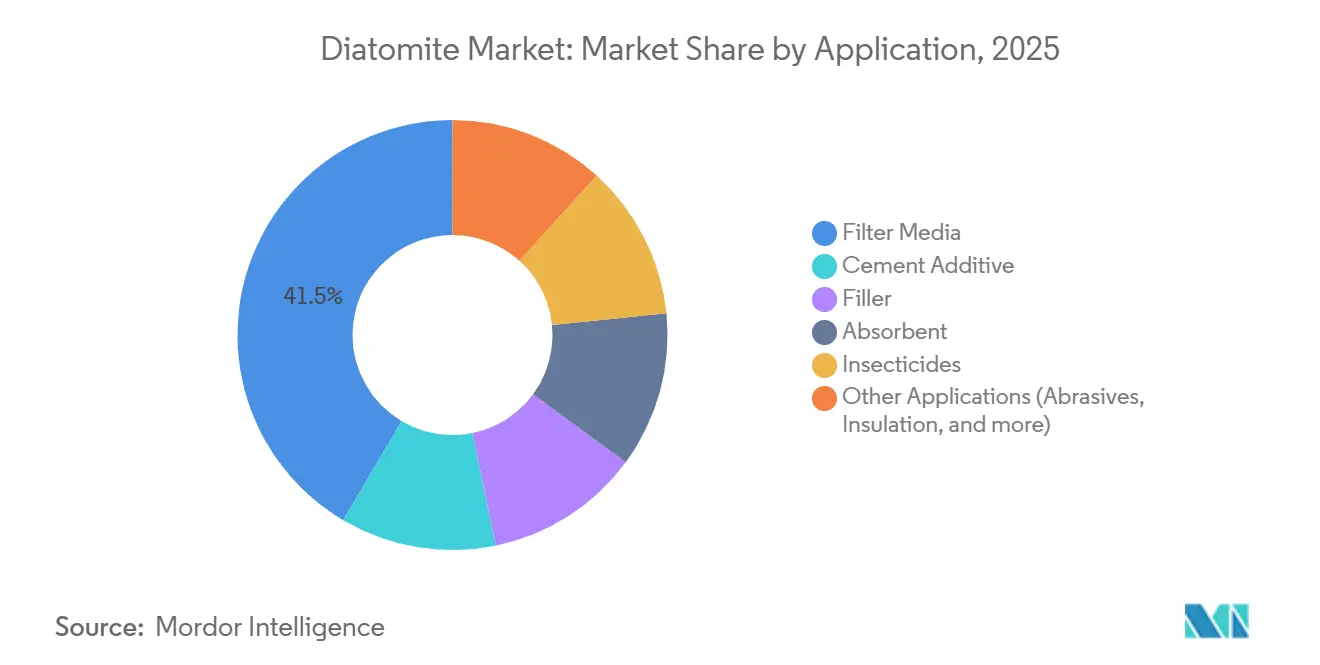
- Nach Anwendung entfielen 41,52 % der Nachfrage von 2025 auf Filtermedien; Insektizide verzeichnen eine CAGR von 6,27 %.
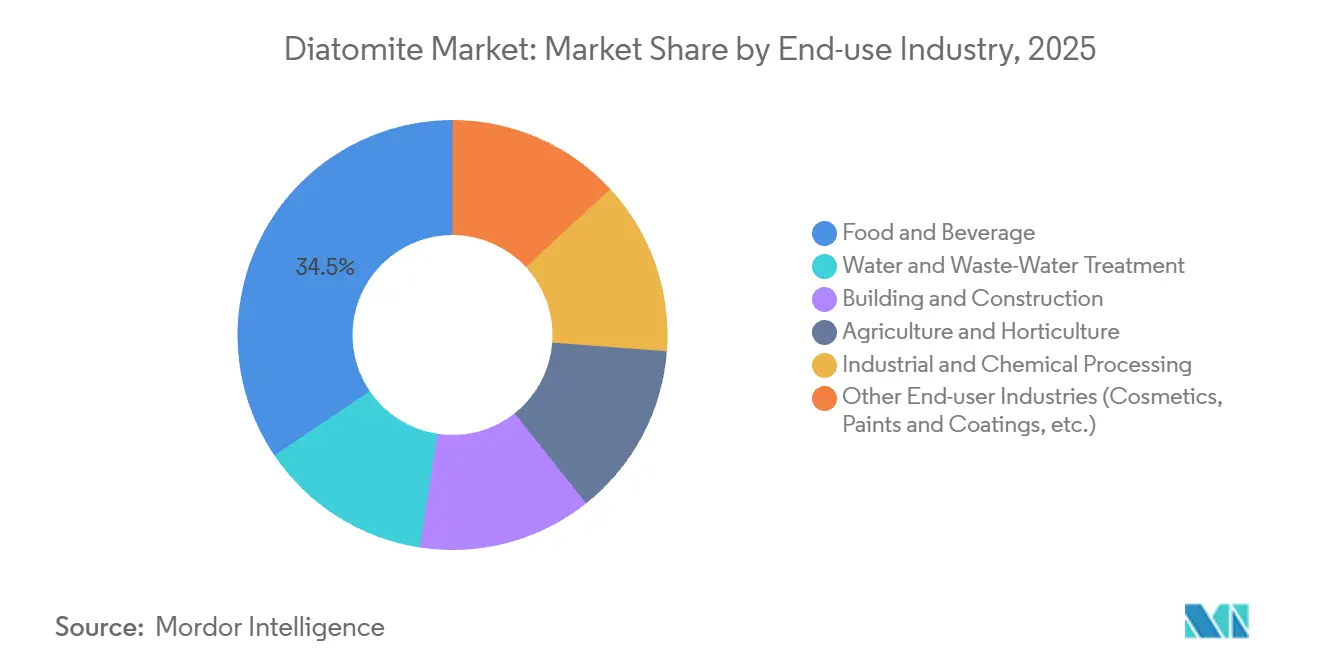
- Nach Endverbrauchsbranche hielt Lebensmittel und Getränke 34,46 % der Tonnage von 2025, doch Wasser- und Abwasserbehandlung expandiert mit dem schnellsten Tempo von 6,34 %.
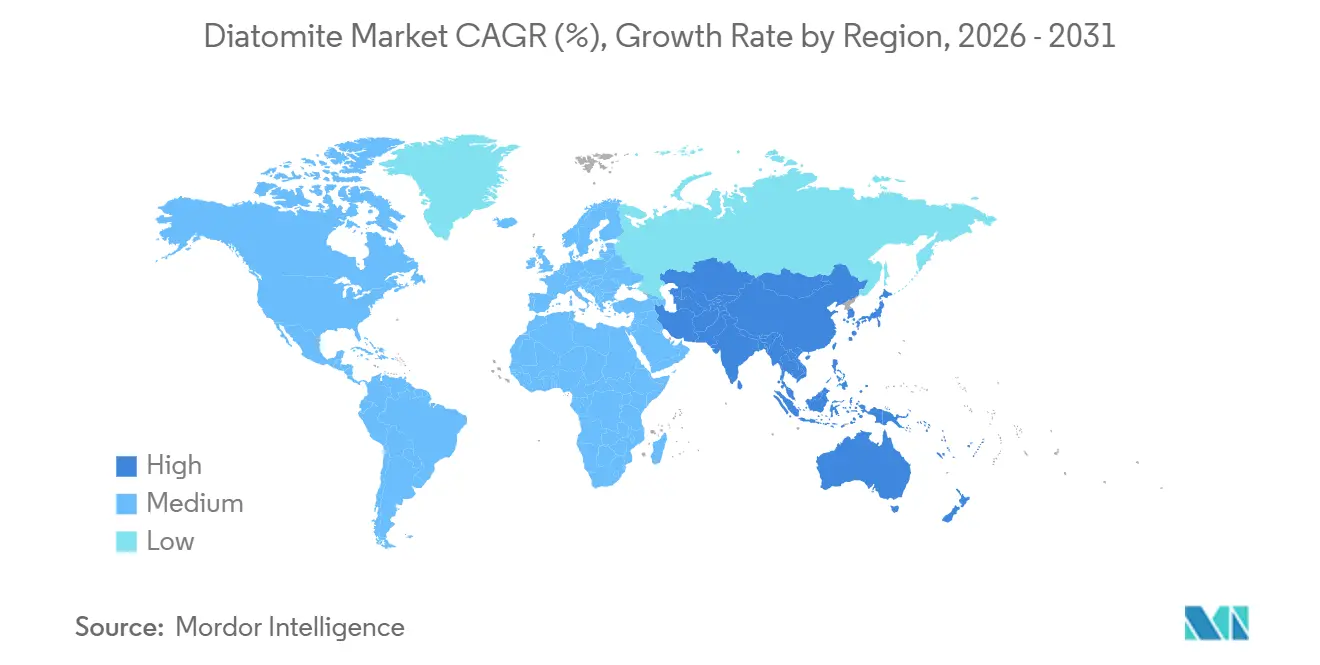
- Der Asien-Pazifik-Raum erfasste 47,63 % der Lieferungen von 2025 und soll bis 2031 mit einer CAGR von 5,91 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Diatomeenerde als Filtermedium in Getränken und der Wasseraufbereitung | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik (Indien, China) und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Wasser- und Abwasserbehandlungsinfrastruktur weltweit | +1.4% | Asien-Pazifik (Indien, Südostasien), Naher Osten, Nordafrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung kalzinierter Qualitäten in Leichtbeton und Zementadditiven | +0.9% | Asien-Pazifik (China, Indien), Europa (Deutschland, Italien, Spanien) | Langfristig (≥ 4 Jahre) |
| Steigender Verbrauch als Absorptionsmittel in landwirtschaftlichen Produkten und Katzenstreu | +0.7% | Nordamerika, Europa, aufstrebende Märkte in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Hochskalierung von aus Diatomeenerde gewonnenem Silizium für Li-Ionen-Batterieanoden | +0.6% | Asien-Pazifik (China, Japan, Südkorea), Nordamerika (Batterie-Gigafabriken) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Diatomeenerde als Filtermedium in Getränken und der Wasseraufbereitung
Brauereien und Weingüter setzen Diatomeenerde ein, weil ihre mehrstufige Porenstruktur Hefe, Bakterien und Trübstoffe entfernt und dabei Geschmack erhält sowie bei niedrigem Druck arbeitet. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde bestätigt das Material weiterhin als GRAS für die Lebensmittelfiltration, und die Internationale Organisation für Rebe und Wein hält ihre Zulassung aufrecht, was den Herstellern regulatorische Sicherheit gibt[1]. Kommunale Versorgungsunternehmen verwenden Diatomeenerde-Vorbeschichtungsfilter, die den 3-Log-Standard der US-amerikanischen Umweltschutzbehörde für die Entfernung von Protozoen erfüllen, und Indiens Jal-Jeevan-Mission stellt mehr als 50 Milliarden USD für ländliche Systeme bereit, die wartungsarme Filtermedien vorschreiben. Die geringere Schlammproduktion im Vergleich zu Koagulationsverfahren senkt zudem die Entsorgungskosten in wasserarmen Regionen.
Ausbau der Wasser- und Abwasserbehandlungsinfrastruktur weltweit
Programme wie Indiens AMRUT 2.0, Chinas Mandat zur ländlichen Abwasserbehandlung und Modernisierungen von Entsalzungsanlagen im Nahen Osten stützen gemeinsam die langfristige Nachfrage. Diatomeenerde-Filter eignen sich für dezentrale Anlagen, die kleinere Bevölkerungsgruppen versorgen, da sie minimale Energie und kurze Austauschintervalle erfordern und so einen stabilen Absatz für die Hersteller schaffen. Pilotdaten aus Saudi-Arabien zeigen eine Reduzierung der Umkehrosmoseverschmutzung, die die Wassergestehungskosten um bis zu 12 % senkt.
Zunehmende Verwendung kalzinierter Qualitäten in Leichtbeton und Zementadditiven
Kalzinierte Diatomeenerde reagiert mit Calciumhydroxid unter Bildung dichter Calciumsilikathydrate, wodurch die Wärmeleitfähigkeit von Beton um 20–30 % reduziert wird, ohne nennenswerte Festigkeitsverluste – eine Eigenschaft, die von europäischen Bauvorschriften mit Fokus auf Energieeffizienz begrüßt wird. Chinas Programm für nachhaltiges Bauen fördert ebenfalls den puzzolanischen Ersatz. Die Konsistenz hängt von einem engen Brennfenster ab; Hersteller, die in Echtzeit-Röntgendiffraktionsüberwachung investieren, sichern sich höherwertige Verträge.
Steigender Verbrauch als Absorptionsmittel in landwirtschaftlichen Produkten und Katzenstreu
Die US-amerikanische Umweltschutzbehörde führt Diatomeenerde als Pestizid mit minimalem Risiko auf, was es ökologischen Landwirten ermöglicht, synthetische Wirkstoffe zu ersetzen. Premium-Katzenstreus in Nordamerika und Westeuropa wechseln zu Diatomeenerde-Mischungen, die Gerüche und Staub unterdrücken und den Wert pro Tonne steigern. Der Wettbewerb durch superabsorbierende Polymere besteht dort weiter, wo eine extrem hohe Aufnahmekapazität erforderlich ist, doch Entsorgungsvorteile halten Diatomeenerde bei Anwendungen mit moderatem Volumen kostenwettbewerbsfähig[2].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitutionsbedrohung durch expandierten Perlit, Quarzsand und synthetische Medien | -0.8% | Global, mit höherer Intensität in Europa und Nordamerika (reife Märkte) | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit hochreiner Lagerstätten treibt Kosteninflation an | -0.5% | Nordamerika (Westen der USA), Europa (Spanien, Frankreich) | Mittelfristig (2–4 Jahre) |
| Zunehmende ESG-getriebene Kontrollen der Exposition gegenüber kristallinem Siliziumdioxid | -0.4% | Nordamerika, Europa, Australien (strenge OSHA/EU-Durchsetzung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitutionsbedrohung durch expandierten Perlit, Quarzsand und synthetische Medien
Expandierter Perlit bietet ähnliche Isolierung bei geringerer Dichte, während Quarzsand Diatomeenerde bei Füllstoffanwendungen preislich unterbietet. Keramische und polymere Membranen locken pharmazeutische Anwender an, die sterile, geschlossene Systeme benötigen, die die Chargenvariabilität reduzieren. Diese Drücke sind am stärksten in reifen westlichen Märkten, die Lebenszykluskosten und versiegelte Betriebsweise betonen.
Begrenzte Verfügbarkeit hochreiner Lagerstätten treibt Kosteninflation an
Oberflächennahe Zonen in Kalifornien und Nevada erschöpfen sich, was die Abraumverhältnisse und Tonverunreinigungen erhöht und das Angebot für Lebensmittelqualitätskunden verknappt. Die Versandwirtschaftlichkeit begrenzt die profitable Reichweite auf etwa 500 km per Lkw und 1.500 km per Bahn, was die Erschließung mariner Lagerstätten in der Türkei, Peru und Mexiko fördert, die jedoch noch kostspielige Waschvorgänge zur Entfernung löslicher Salze erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Süßwasserdominanz verdeckt aufstrebendes KüstenpotenzialSüßwasserlagerstätten hielten 64,38 % des Volumens von 2025, was ihre überlegene Reinheit und gut dokumentierte Leistung in der Getränkefiltration widerspiegelt. Marine Ressourcen expandieren mit einer CAGR von 5,84 %, da hochreine Binnenbecken reifen. Investoren finanzieren Küstenprojekte in Peru, der Türkei und Mexiko, um den Inlandstransport zu reduzieren, trotz zusätzlicher Aufbereitungskosten von 20–35 USD pro Tonne. Artenvariation erfordert eine enge Aufbereitung, um die von langjährigen Kundenspezifikationen geforderten Porengrößenprofile zu erfüllen.
Marine Hersteller können die Hafennähe nutzen, um direkt an asiatische Käufer zu liefern und so höhere Verarbeitungskosten auszugleichen. Die Standardisierung der Qualität bleibt das Haupthindernis; Brauereien führen strenge Validierungen durch, und jede Abweichung von etablierten Qualitäten riskiert Produktionsausfallzeiten. Lieferanten, die Vor-Ort-Labore und ISO-zertifizierte Protokolle integrieren, erhalten als erste Zulassungen. Langfristig könnte eine breitere Akzeptanz von Salzwassermaterial das regionale Angebot neu ausbalancieren und die Preise stabilisieren.
Nach Prozess:
Flussmittelkalzinierte Qualitäten gewinnen an Bedeutung in der HochdurchsatzfiltrationKalziniertes Material machte 46,27 % des Angebots von 2025 aus, aufgrund seiner mechanischen Festigkeit und geringen Trübung im Filtrat. Flussmittelkalzinierte Qualitäten sind das am schnellsten wachsende Segment und steigen jährlich um 6,18 %, da Brauereien einen um 30–50 % niedrigeren Druckabfall anstreben. Die Zugabe von Soda während des Brennens verschmilzt die Frusteln teilweise und erzeugt breitere Kanäle, ohne die Struktur zu kollabieren. Hersteller müssen das Restnatrium unter 0,5 % für die Weinkonformität halten, was eine präzise Flussmittelkontrolle und Waschung erfordert.
Die Kapitalintensität beschränkt die Flussmittelkalzinierung auf einige wenige multinationale Unternehmen, die mit automatisierten Öfen und Echtzeit-Röntgendiffraktion ausgestattet sind. Diese Unternehmen erzielen Prämienmargen, indem sie technischen Support bündeln, der den Durchsatz an Kundenstandorten verbessert. Kleinere Akteure konzentrieren sich auf natürliche Qualitäten für Absorptionsmittel und Füllstoffe, wo der Preis und nicht die Porenarchitektur die Kaufentscheidungen bestimmt.
Nach Anwendung:
Insektizidsegment profitiert von der Welle der ökologischen LandwirtschaftFiltermedien behielten den Spitzenplatz mit 41,52 % der Nachfrage von 2025, gestützt durch die Lebensmittel- und Getränkeverarbeitung sowie kommunale Wasserprojekte. Insektizide verzeichnen jedoch die schnellste CAGR von 6,27 %, da regulatorische Verbote von Neonikotinoiden und die Verbraucherpräferenz für rückstandsfreie Produkte die Nachfrage ankurbeln. Diatomeenerde wirkt mechanisch, indem sie Insektenskelette abreibt und Resistenzprobleme vermeidet, die chemische Wirkstoffe plagen.
Europas ökologische Anbaufläche und Kaliforniens Spezialkultursektor veranschaulichen dieses Wachstum, während tropische Regionen Diatomeenerde zum Schutz von gelagertem Getreide einsetzen, wo die Kühlketteninfrastruktur spärlich ist. Die Wirksamkeit hängt von einem Partikelband von 10–50 µm und niedrigem kristallinen Gehalt für die Arbeitssicherheit ab, was Lieferanten dazu veranlasst, Luftklassifizierungslinien zu verfeinern.

Nach Endverbrauchsbranche:
Wasseraufbereitung übertrifft Lebensmittel und GetränkeLebensmittel und Getränke hielten 34,46 % der Tonnage von 2025, verlangsamen sich jedoch, da große Brauereien Zentrifugen und trübungsreduzierende Rezepturen einsetzen. Wasser- und Abwasserbehandlung beschleunigt sich jährlich um 6,34 % auf der Grundlage von Indiens 50-Milliarden-USD-Initiative für ländliche Wasserversorgung und der überarbeiteten Blei- und Kupferregel der US-amerikanischen Umweltschutzbehörde, die Filtrationsnachrüstungen vorschreibt. Bauunternehmen verwenden weiterhin Diatomeenerde in Zement und Leichtbaupaneelen, doch Klinkerreduzierungsrichtlinien lenken einen Teil der Nachfrage auf alternative Bindemittel.
Geografische Analyse
APAC-Diatomitenmarkt
Asien-Pazifik deckte 47,63 % der Nachfrage im Jahr 2025 und wird voraussichtlich mit einer CAGR von 5,91 % bis 2031 wachsen, da China jährlich rund 1,5 Millionen Tonnen abbaut und die Ausgaben für Abwasserbehandlung im Rahmen des 14. Fünfjahresplans erhöht. Indiens Jal Jeevan Mission und AMRUT 2.0 generieren wiederkehrende Aufträge für Filtermedien, während Japan und Südkorea Diatomit-basiertes Silizium für Batterien erproben. Südostasien setzt Diatomit zur Abwasserreinigung im Textilsektor ein, wo geringer Energiebedarf und moderater Kapitaleinsatz zur Clusterökonomie passen.
Nordamerika-Diatomitenmarkt
Nordamerika wächst langsamer, da etablierte Anwender auf Membranen umsteigen. Die Mine von U.S. Silica in Lovelock, Nevada, bleibt die weltweit größte, und jüngste betriebliche Verbesserungen erzielten im ersten Quartal 2024 einen Segmentumsatz von 142,8 Millionen USD. Kanada importiert Diatomit für die Ölsandfiltration, und Mexiko verbraucht ihn zur Tequila-Klärung – zwei Nischenanwendungen, die von gleichmäßigen Porenprofilen profitieren.
Europa-Diatomitenmarkt
Der europäische Marktanteil sieht sich regulatorischen Gegenwind ausgesetzt. Die Übernahme der Chemviron-Vermögenswerte durch Imerys im Jahr 2025 konsolidiert das regionale Angebot mit drei neuen Standorten in Frankreich und Italien und einem Umsatz von rund 50 Millionen EUR (56,53 Millionen USD), was eine kundennähere Lieferung und den Querverkauf von Perlit ermöglicht. Ultrahocheffiziente Gebäudeenergievorschriften fördern kalzinierte Puzzolan-Mischungen, doch kostenlose Flugasche und Schlacke begrenzen das Wachstum. Strenge Vorschläge zur Begrenzung der Exposition gegenüber kristallinem Siliziumdioxid könnten die Kosten weiter erhöhen.
Südamerika- und MEA-Diatomitenmarkt
Südamerika sowie der Nahe Osten und Afrika bleiben Schwellenmärkte. Der brasilianische Wohnungsbau setzt Diatomit-leichte Platten zur Wärmedämmung ein, und Argentiniens Weinsektor importiert Diatomit zur Klärung. Saudi-Arabien untersucht Diatomit als ergänzendes zementartiges Material zur Reduzierung des Klinkeranteils in seiner Zementindustrie mit 52,4 Millionen Tonnen. Südafrikanische Mineralverarbeiter verwenden Diatomit-Absorptionsmittel, doch lokaler Perlit und Vermiculit dämpfen die Mengen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Diatomit beginnt mit der Lagerstättenexploration und Genehmigung, gefolgt vom Tagebau des Diatomeenerde-Erzes und der primären Aufbereitung zur Entfernung von Tonen und löslichen Salzen, insbesondere bei Salzwasserquellen. Der zentrale Umwandlungsschritt ist die thermische Verarbeitung (natürliche Trocknung, Kalzinierung und Fluss-Kalzinierung), die auf zuverlässiger Brennstoffversorgung und präziser Ofensteuerung beruht, um trübungsarme, anwendungsspezifische Porenstrukturen zu liefern. Infolgedessen integrieren viele führende Anbieter Bergbau mit Kalzinierung und Aufbereitung, um die Qualitätsanforderungen für Lebensmittel und Getränke sowie kommunale Filtration zu sichern.
Fertigprodukte gelangen über zwei Hauptwege zum Markt: den Direktvertrieb an Kunden für Filtrationsanwendungen (Brauereien, Weingüter und Wasserversorger), unterstützt durch technischen Vor-Ort-Service, sowie den Vertriebshändler-geführten Weg für Absorptionsmittel, Füllstoffe und Landwirtschaft. Die Logistik stellt einen strukturellen Engpass dar, da Diatomit für viele Qualitäten sperrig und im Verhältnis zum Gewicht von niedrigem bis mittlerem Wert ist, sodass die Nähe zu Bahnanschlüssen, Häfen und regionalen Lagerhäusern die Kostenwettbewerbsfähigkeit unterstützen kann. Branchenverbände spielen ebenfalls eine sichtbare Rolle bei der Abstimmung sicherer Anwendung und im regulatorischen Dialog, darunter die International Diatomite Producers Association (IDPA), die die Koordination von Handhabungspraktiken und Expositionskontrollen über produzierende Regionen hinweg unterstützt.
Wettbewerbslandschaft
Der Diatomeenerde-Markt ist mäßig konsolidiert. Vertikale Integration und technischer Service differenzieren die Marktführer. Unternehmen, die Gleisanschlüsse oder Küstenterminals besitzen, erzielen Frachtersparnisse von 15–25 %, was entscheidend ist, da die Logistik den Grubentor-Wert übersteigen kann. Vor-Ort-Prozessoptimierungsteams helfen Brauereien und Wasserversorgungsunternehmen bei der Feinabstimmung der Dosierung und stärken die Kundenbindung. Innovationsfelder umfassen Silizium in Batteriequalität, photokatalytische Luftfilter und Tiefenfilterblätter mit integrierten Zellulosefasern. Asiatische Herausforderer rüsten ihre Säurelaugungskapazität auf, um in Premium-Getränkequalitäten vorzudringen, doch Zertifizierungsbarrieren bleiben bestehen.
Marktführer im Diatomeenerde-Bereich
-
EP Minerals
-
Showa Chemical Industry Co., Ltd
-
Imerys
-
Dicalite Management Group, LLC
-
Diatomit CJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Diatomeenerde-Markt Unternehmen in diesem Bericht
- American Diatomite Inc.
- Calgon Carbon Corporation
- Caltron Clays
- Chuanshan International
- Diatomit CJSC
- Diatomite Direct
- Dicalite Management Group, LLC
- Domolin
- EP Minerals
- Imerys
- Jilin Yuan Tong Mineral Co., Ltd.
- Nova Filtration Technologies Inc.
- Perma-Guard, Inc.
- Qingdao Best Diatomite Co., Ltd.
- Reade
- Seema Minerals & Metals
- Shengzhou Huali Diatomite Products Co., Ltd
- Shenzhou Xinglong Products of Diatomite Co,.Ltd
- Showa Chemical Industry Co., Ltd.
Marktchancen und Zukunftsaussichten
Die Chancen bleiben an die Erweiterung nicht traditioneller Versorgungs- und Aufwertungswege gebunden, da hochreine Binnenbecken ausgereift sind und die Frachtökonomie den Langstreckentransport sperriger Mineralien einschränkt. Der Berichtskontext verweist auf die Erschließung mariner Lagerstätten in der Türkei, Peru und Mexiko trotz zusätzlicher Aufbereitungskosten, was Chancen für Produzenten mit hafennaher Verarbeitung, ISO-zertifizierten Qualitätssystemen und Anwendungslabors schafft, um Salzwasserqualitäten für Filtration und andere Premiumsegmente zu qualifizieren und gleichzeitig die Handelsströme im asiatisch-pazifischen Raum zu bedienen.
Leistungsorientiertes Produktdesign geht auch über Standardfüllstoffe hinaus, insbesondere dort, wo Kunden für Konsistenz und Compliance zahlen. In der Filtration und Wasseraufbereitung schreiben Käufer zunehmend enge Partikelgrößenverteilungen und niedrige Verunreinigungsprofile vor, was Investitionen in automatisierte thermische Steuerung, Echtzeit-Qualitätsüberwachung und technische Serviceteams begünstigt, die Dosierung und Durchsatz beim Kunden optimieren. Der Bericht weist außerdem auf Differenzierungswege wie diatomitbasiertes Silizium für Li-Ionen-Batterieanoden und funktionalisierte Qualitäten für Polymerkompatibilität oder katalytische Funktionalität hin, bei denen wiederholbare Reinheit, Porenarchitektur und qualifikationsreife Dokumentation Anbietern helfen können, neue Spezifikationen zu gewinnen.
Neueste Industrielle Entwicklungen in Diatomeenerde-Markt
- April 2026: Imerys ging eine verbindliche Vereinbarung zur Übernahme von Great Lakes Minerals ein, einem US-amerikanischen Verarbeiter und Vertreiber, der die Feuerfest- und Schleifmittelmärkte bedient. Obwohl es sich nicht um einen reinen Diatomit-Schritt handelt, erweitert dies den Fußabdruck von Imerys im Bereich Mineralstofflösungen und stärkt die nachgelagerten Verarbeitungs- und Vertriebskapazitäten, die über verschiedene Industriemineralportfolios hinweg genutzt werden können.
- Februar 2025: Imerys schloss die Übernahme der europäischen Diatomit- und Perlit-Aktivitäten von Chemviron ab und fügte Produktionsanlagen in Frankreich und Italien hinzu. Der Deal stärkt Imerys' Zugang zu erstklassigem europäischem Angebot und verbessert die Nähe zu Filtrations- und Industriekunden, die konsistente, zertifizierte Qualitäten schätzen.
- April 2024: Calgon Carbon Corporation (über ihre Tochtergesellschaft Chemviron) gab den Verkauf ihrer Diatomeenerde- und Perlit-Vermögenswerte an Imerys bekannt. Die Veräußerung signalisierte eine weitere Konsolidierung um integrierte Mineralstoffplattformen und veränderte die europäische Wettbewerbspositionierung für Diatomit und angrenzende Perlitprodukte.
Diatomeenerde-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Diatomeenerde (Kieselgur), die als mineralischer Rohstoff geliefert und in gängigen industriellen und Verbraucheranwendungen eingesetzt wird, gemessen anhand der in den wichtigsten Regionen verkauften und verbrauchten Mengen.
Ausschlüsse aus dem Umfang: Wir schließen den Wert nachgelagerter Fertigwaren (wie verpackte Filterpatronen oder Marken-Katzenstreu) aus und konzentrieren uns ausschließlich auf die Diatomeenerde-Volumina, die durch die Lieferkette fließen.
Segmentierungsübersicht
- Nach Quelle
- Süßwasser-Diatomeenerde
- Salzwasser-Diatomeenerde
- Nach Prozess
- Natürliche Qualitäten
- Kalzinierte Qualitäten
- Flussmittelkalzinierte Qualitäten
- Nach Anwendung
- Filtermedien
- Zementadditiv
- Füllstoff
- Absorptionsmittel
- Insektizide
- Sonstige Anwendungen (Schleifmittel, Isolierung usw.)
- Nach Endverbrauchsbranche
- Lebensmittel und Getränke
- Wasser- und Abwasserbehandlung
- Bauwesen und Konstruktion
- Landwirtschaft und Gartenbau
- Industrielle und chemische Verarbeitung
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau der Faktenbasis für Angebot und Verbrauch von Diatomeenerde, d. h. wo das Material abgebaut wird, wo es verarbeitet wird (natürlich, kalziniert und flussmittelkalziniert) und wo es als Rohstoff in verschiedenen Regionen eingesetzt wird. Wir stützen uns auf öffentliche Quellen wie die USGS-Mineralrohstoffdaten, UN-Comtrade-Handelsstatistiken, staatliche Bergbau- und Geologiebehörden sowie Umwelt- oder Wasserbehörden, die Filtrations- und Behandlungsindikatoren veröffentlichen. Begutachtete Fachaufsätze und Patente werden ebenfalls geprüft, um Gütenwechsel (natürlich, kalziniert, flussmittelkalziniert) und das Adoptionsniveau bei Filtrations- und Bauadditiven zu verstehen.
Anschließend gestalten wir die Angebotsseite mithilfe von Unternehmensberichten, Investorenpräsentationen, Verbandswebseiten und seriösen Pressemitteilungen zu Kapazitätsänderungen, Werkswiederanläufen und neuen Anwendungen. Wo es hilfreich ist, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Zeitpläne und Richtungsvolumina zu bestätigen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das Volumenmodell auf Belastbarkeit zu prüfen und Lücken zu schließen, die öffentliche Daten nicht gut erklären, wie etwa die Gütenzusammensetzung, typische Verlustfaktoren bei der Verarbeitung und die Entwicklung der Nachfrage in Abhängigkeit von Filtrations- und Bautätigkeit. Wir sprechen mit einer Mischung aus Produzenten, Verarbeitern, Distributoren und großen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika, damit die Annahmen über verschiedene Lieferketten und Anwendungsmuster hinweg Bestand haben.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten den scheinbaren Verbrauchspool nach Region rekonstruieren, der anschließend anhand anwendungsbezogener Nachfragesignale angepasst wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie etwa Stichproben bei Lieferanten und Distributoren, typische Gütenaufteilungen und in Interviews erörterte Volumenbereiche.
Einige wenige Eingangsgrößen sind in diesem Markt besonders bedeutsam und werden daher sorgfältig verfolgt. Dazu gehören die Abbaumenge und die Auslastung der Verarbeitungskapazitäten, Import- und Exportströme über wichtige Häfen, Gütenmixverschiebungen hin zu kalziniertem und flussmittelkalziniertem Material, die Nachfrage nach Filtermedien im Zusammenhang mit Getränken und der kommunalen Wasseraufbereitung sowie Bau- und Zementadditivtrends, die die Nutzungsintensität verändern. Für die Prognose wird eine Szenarioanalyse rund um diese Variablen eingesetzt, da die Diatomeenerde-Nachfrage mit der Industrieproduktion und Wasseraufbereitungsprojekten schwanken kann; anschließend wird der endgültige Pfad am Expertenkonsens zu realistischen Hochlaufraten ausgerichtet. Wenn lokale Daten dünn sind, werden Lücken mit Proxy-Indikatoren wie regionalen Handelsmustern und installierter Verarbeitungskapazität geschlossen, gefolgt von einer erneuten Überprüfung mit Primäreingaben vor der Finalisierung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit Darstellung und Rechnung übereinstimmen. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie Handelsbilanzen, Kapazitätsankündigungen und wichtigen Endverbrauchsaktivitätsindikatoren; anschließend werden Ausreißer auf die spezifische Annahme zurückverfolgt, die den Sprung verursacht hat. Wenn eine Abweichung zu groß ist, um sie mit bekannten Ereignissen zu erklären, nehmen wir erneut Kontakt zu den Quellen auf und überprüfen die Desk-Eingaben vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (wie Kapazitätserweiterungen, den Bergbau betreffende politische Änderungen oder starke Handelsverschiebungen). Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang der Schlüsselzahlen durch, damit die Kunden die aktuellste verfügbare Sicht zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der Diatomeenerde-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Diatomeenerde zu sehen, da nicht alle dasselbe messen und der Zeitpunkt der Zahlen variieren kann. Die Unterschiede entstehen in der Regel dadurch, ob die Schätzung volumen- oder umsatzbasiert ist, wie Gütendefinitionen gehandhabt werden und wie intensiv die Überprüfung anhand realer Angebots- und Nachfragesignale erfolgt.
Die wesentlichen Ursachen für Abweichungen in diesem Markt betreffen hauptsächlich die Einheitenwahl und die Abgrenzung des Umfangs. Einige Veröffentlichungen berichten USD-Werte, die stark von angenommenen Preisniveaus, Gütenprämien und Währungszeitpunkten abhängen, und diese Annahmen können die Gesamtzahl schnell verschieben. Andere bündeln zudem angrenzende verarbeitete Produkte oder den Wert nachgelagerter Fertigwaren, was die Gesamtsumme größer erscheinen lässt, selbst wenn die Basis der abgebauten und verarbeiteten Tonnage ähnlich ist.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,12 Mio. USD (2026) | |
| Branchenpublizist A | 1,25 Milliarden USD (2025) | Dies ist umsatzbasiert und hängt von Preis- und Gütenprämienannahmen ab, sodass es nicht mit einem Tonnagemodell übereinstimmt, wenn die durchschnittlichen Verkaufspreise je nach Region und Verarbeitungsstufe variieren. |
| Branchenpublizist B | 1,40 Milliarden USD (2024) | Die Schätzung ist wertbasiert mit einem anderen Basisjahr, und der implizierte Preispfad kann die Ergebnisse auseinanderziehen, wenn er eine schnellere Preissteigerung oder eine breitere Einbeziehung verarbeiteter Güten annimmt. |
Handelsflussüberprüfungen und regionale Kapazitätsauslastungsgrenzen sind die Belege, die Mordor Intelligence an einen physischen Tonnagepool für 2026 binden, weshalb die Tabelle eine einheitenbedingte Spreizung gegenüber USD-basierten Zahlen zeigt, die auf Preisannahmen beruhen. Wenn der Umfang auf abgebaute und verarbeitete Diatomeenerde-Volumina beschränkt wird, bleiben die Schritte transparent und können mit denselben öffentlichen Signalen und Intervieweingaben wiederholt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Diatomeenerde-Markt im Jahr 2026 und wie schnell wächst er?
Die Größe des Diatomeenerde-Marktes beträgt 2,12 Millionen Tonnen im Jahr 2026 und soll mit einer CAGR von 5,23 % wachsen, um bis 2031 ein Volumen von 2,74 Millionen Tonnen zu erreichen.
Welche Region führt den globalen Verbrauch an?
Der Asien-Pazifik-Raum hält 47,63 % des Volumens von 2025, angetrieben durch Chinas Nachfrage in den Bereichen Zement, Filtration und Wasseraufbereitung.
Welches Anwendungssegment expandiert am schnellsten?
Die Verwendung von Diatomeenerde als Insektizid steigt mit einer CAGR von 6,27 %, da sich die ökologische Landwirtschaft ausbreitet.
Warum gewinnen flussmittelkalzinierte Qualitäten Marktanteile?
Brauereien und Weingüter setzen flussmittelkalzinierte Diatomeenerde ein, weil ihre größeren Porenkanäle den Filtrationsdruck um 30–50 % senken und den Durchsatz erhöhen.
Welche Endverbrauchsbranche bietet das schnellste Wachstum?
Wasser- und Abwasserbehandlung führt mit einer CAGR von 6,34 %, unterstützt durch große Infrastrukturprogramme in Indien und regulatorische Nachrüstungen in Nordamerika.
Wer sind die wichtigsten Akteure in diesem Sektor?
Wer sind die wichtigsten Akteure in diesem Sektor?