
Dänemark Strommarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
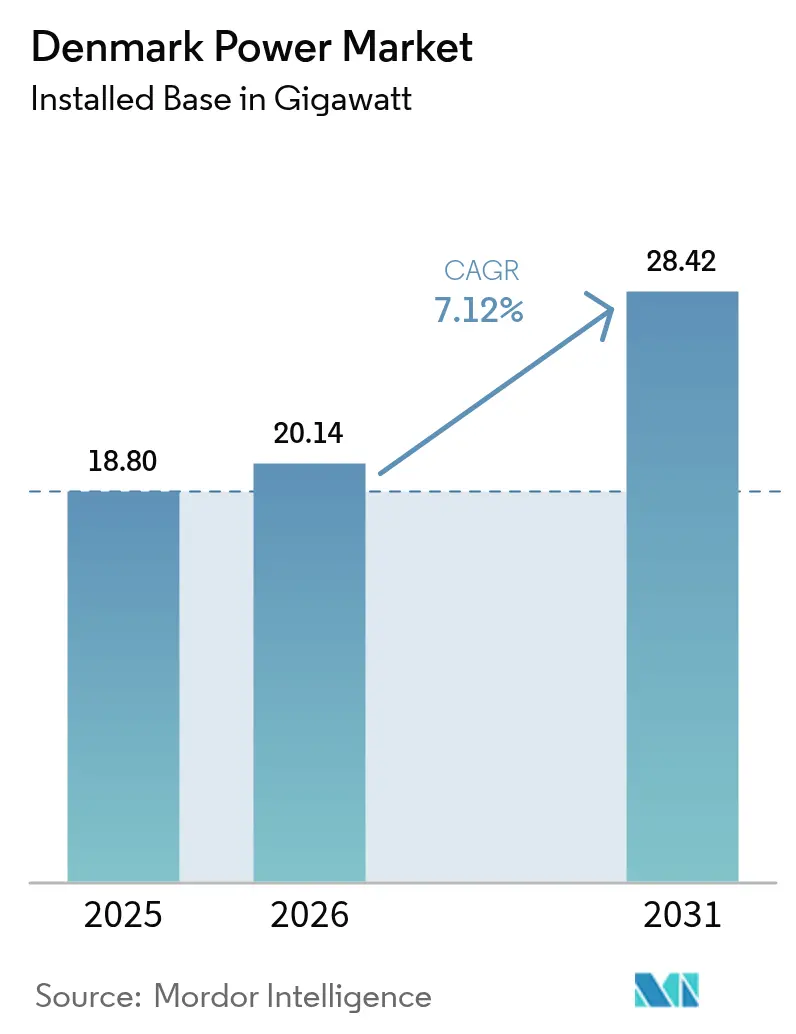
| Marktgröße im Basisjahr (2025) | 18.80 Gigawatt |
| Marktvolumen (2026) | 20.14 Gigawatt |
| Marktvolumen (2031) | 28.42 Gigawatt |
| Wachstumsrate (2026 - 2031) | 7.12 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dänemark Strommarkt Analyse von Mordor Intelligence
Die Größe des dänischen Strommarkts soll von 18,80 Gigawatt im Jahr 2025 auf 20,14 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,12 % über den Zeitraum 2026–2031 28,42 Gigawatt erreichen.
Das Wachstum wird durch staatlich geförderte Offshore-Windausschreibungen, eine rasch zunehmende erneuerbare Energiebeschaffung durch Unternehmen und die aufkommende Rolle des Landes als Power-to-X-Exportdrehscheibe vorangetrieben. Investitionen in die Digitalisierung des Netzes, hybride Anlagen für erneuerbare Energien und Batteriespeicher halten den Schwung hoch, auch wenn die Standortbeschränkungen an Land enger werden.[1] Der dänische Strommarkt integriert bereits 58,7 % Windenergie in seinen Erzeugungsmix und macht das Netz zu einem lebenden Labor für flexible Technologien und grenzüberschreitenden Energiehandel, Dänische Energiebehörde. Die Elektrifizierung der Industrie und die Expansion von Rechenzentren schaffen neue Nachfrage, während groß angelegte Energieinsel-Projekte Überschussstromexporte nach Kontinentaleuropa versprechen. Die politischen Entscheidungsträger stimmen weiterhin Kohlenstoffsteuern, Genehmigungsreformen und die Finanzierung von Verbindungsleitungen aufeinander ab, was das Investitionsrisiko senkt und die langfristige Entwicklung des dänischen Strommarkts unterstützt.[2]
Wichtigste Erkenntnisse des Berichts
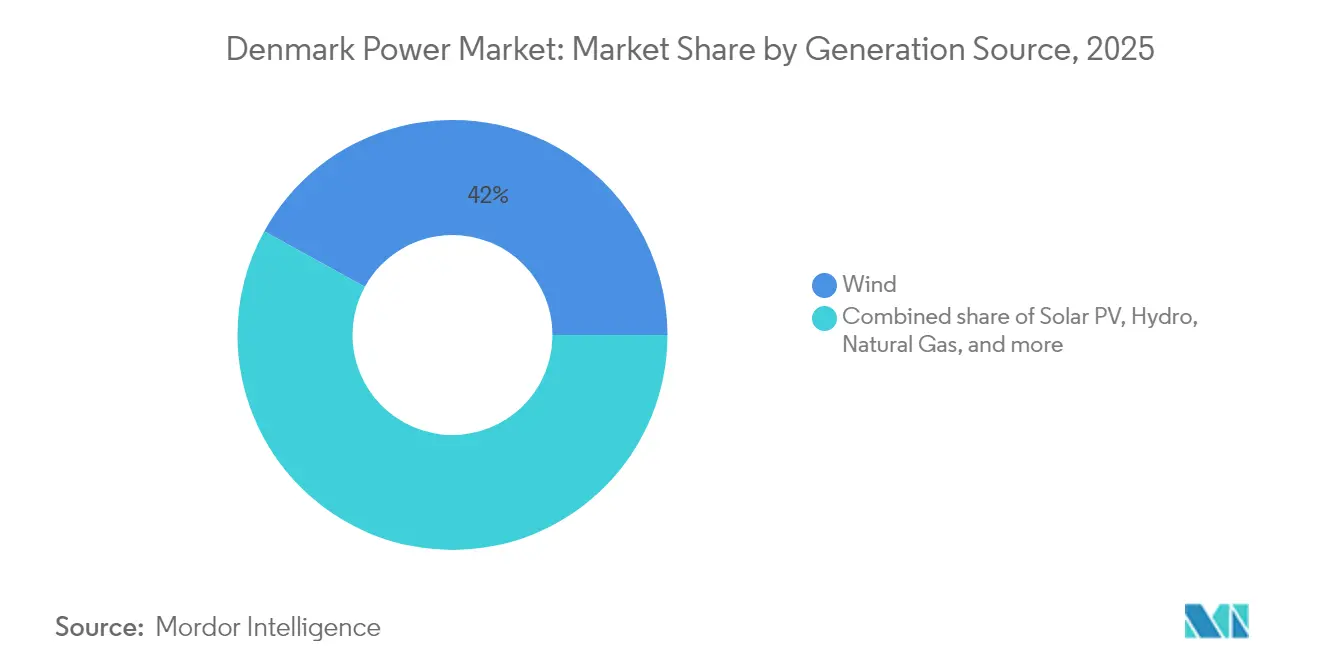
- Nach Erzeugungsquelle führte Windenergie im Jahr 2025 mit einem Umsatzanteil von 41,98 %; Solar-PV wird voraussichtlich bis 2031 mit einer CAGR von 8,74 % wachsen und damit den am schnellsten wachsenden Bereich im dänischen Strommarkt belegen.
- Nach Endverbraucher hielt das Segment der Versorgungsunternehmen im Jahr 2025 einen Anteil von 59,35 % am dänischen Strommarkt; das Segment Gewerbe und Industrie verzeichnet bis 2031 die höchste prognostizierte CAGR von 8,12 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von Zielen für erneuerbare Energien | +1.2% | Nordseeregionen | Mittelfristig (2–4 Jahre) |
| Zunehmende Unternehmens-Stromabnahmeverträge und grüne Beschaffung | +0.8% | Hauptstadtregion, Mitteljütland | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Ausschreibungsprozess für Offshore-Wind | +1.5% | Nordseeküste, Bornholm Energieinsel | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Fernwärmenetzen | +0.7% | Großraum Kopenhagen | Mittelfristig (2–4 Jahre) |
| EU-vorgeschriebene Fristen für den Kohleausstieg | +0.6% | Regionen mit bestehenden Wärmekraftwerken | Kurzfristig (≤ 2 Jahre) |
| Nachfragesog nach Überschussstrom für Elektrokraftstoffe | +0.9% | Westdänemark | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von Zielen für erneuerbare Energien
Sektorkopplung, Speicherung und 18 GW geplante Offshore-Windkapazität machen die systemweite Optimierung zum Rückgrat des dänischen Dekarbonisierungsmodells. Marktmodell 3.0 klärt Eigentumsregeln für netzunterstützende Anlagen und erschließt private Finanzierung für Batterien, Wasserstoffelektrolyseure und flexible Nachfrage. Überschussproduktion in Stunden mit hohem Windaufkommen wird zunehmend in Exportleitungen, Fernwärmekessel oder Power-to-X-Anlagen gelenkt, was dem dänischen Strommarkt hilft, Abregelung zu reduzieren und Preise zu stabilisieren.
Zunehmende Unternehmens-Stromabnahmeverträge und grüne Strombeschaffung
Dänemarks transparentes Zertifizierungssystem und stabile Verträge ziehen globale Marken in langfristige Stromabnahmeverträge. Better Energys 12 zusätzliche Abschlüsse im Jahr 2024 und Bloombergs 15-Jahres-Vereinbarung mit Ørsted veranschaulichen einen Wandel von compliance-getriebenem Kauf hin zu strategischer Kontrolle des CO₂-Fußabdrucks. [3] Diese Pipeline sichert vorhersehbare Cashflows für neue erneuerbare Kapazitäten und stärkt den dänischen Strommarkt gegenüber der Volatilität der Großhandelspreise.
Beschleunigter Ausschreibungsprozess für Offshore-Wind
Ausschreibungen, die Innovation und die Integration hybrider Energieinseln betonen, unterscheiden Dänemark von reinen Niedrigpreisauktionen. Das 6-GW-Programm knüpft Kapazitätsvergaben an die Bereitschaft für Power-to-X und lokale Lieferketteninhalte und fördert neuartige Kabel-, Konverter- und Schwimmfundamentlösungen. RWEs Thor-Projekt, das durch ein EIB-Darlehen in Höhe von 1,2 Milliarden EUR unterstützt wird, signalisiert Vertrauen, dass der dänische Strommarkt diese Konzepte zur kommerziellen Realität skalieren kann.
Elektrifizierung von Fernwärmenetzen
HOFOR und Danfoss haben datenzentrierte Pilotprojekte gestartet, bei denen Wärmepumpen den Verbrauch modulieren, um überschüssige erneuerbare Erzeugung aufzunehmen und die Sektorkopplung zu stärken. Da die Hälfte der dänischen Wärme über Fernwärmesysteme geliefert wird, fügt die Elektrifizierung eine beträchtliche, steuerbare Last hinzu, die das Netzgleichgewicht unterstützt und gleichzeitig die städtischen Emissionen senkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung in Westdänemark | -0.8% | Halbinsel Jütland | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Standorte an Land und lokaler Widerstand | -0.5% | Ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Lange Vorlaufzeiten für Unterwasser-Hochspannungskabel | -1.1% | Offshore-Windgebiete, Verbindungsleitungen | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Windkraftanlagentechnikern | -0.6% | Offshore-Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung in Westdänemark
Das windreiche Jütland produziert oft mehr Strom, als seine Leitungen nach Osten transportieren können, was zu Abregelungen führt und die Wirtschaftlichkeit von Neubauten untergräbt. Energinets 172 km lange Westküstenverbindung wird einen Teil des Drucks abbauen, doch die Fertigstellung erstreckt sich bis in die späten 2020er Jahre und setzt dem Ausbau erneuerbarer Energien kurzfristig eine Obergrenze.[4]
Lange Vorlaufzeiten für Unterwasser-Hochspannungskabel
Die weltweite Nachfrage nach XLPE- und HVDC-Exportkabeln hat die Lieferfristen auf über vier Jahre ausgedehnt. Dänemarks Energieinsel-Vision hängt von der rechtzeitigen Verfügbarkeit von Kabeln ab, weshalb Entwickler Verträge frühzeitig abschließen, Kapital binden und Risikoprofile erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erzeugungsquelle:
Winddominanz treibt Netzinnovation voranWinds Anteil von 41,98 % im Jahr 2025 unterstreicht seine Position als Anker des dänischen Strommarkts. Der bevorstehende Nordsee-Energieinsel-Hub und schrittweise Offshore-Runden treiben die installierte Windkapazität bis 2030 auf über 18 GW. Die CAGR von 8,74 % bei Solar gleicht die Tageserzeugung aus, insbesondere dort, wo Dach-PV städtische Umspannwerke speist. Die Marktgröße des dänischen Strommarkts für Wind wird sich voraussichtlich weiter vergrößern, da hybride Anordnungen Turbinen, Batterien und Elektrolyseure in der Nähe von Bornholm kombinieren, die Variabilität dämpfen und Einnahmen aus Systemdienstleistungen erschließen. Biomasse und Biogas halten eine nahezu konstante Produktion aufrecht, indem sie landwirtschaftliche Reststoffe und die Kompatibilität mit der Fernwärme nutzen. Gas- und Ölanlagen wechseln in den Reservemodus und liefern Trägheit und Schwarzstartfähigkeit, wenn der Wind nachlässt. Mit dem vollständigen Kohleausstieg priorisiert die dänische Stromindustrie netzbildende Wechselrichter, Synchronkondensatoren und batteriebasierte virtuelle Trägheit, um eine stabile Frequenz ohne fossile Kraftwerke zu gewährleisten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Übertragungs- und Verteilungsinfrastruktur:
Transformation zum intelligenten NetzDie Hochspannungsübertragungsinfrastruktur boomt und spiegelt Dänemarks Fokus auf die Entwicklung des Netzrückgrats zur Unterstützung der Integration erneuerbarer Energien und der regionalen Verbindung wider. Die intelligente Messinfrastruktur wächst rasant, angetrieben durch regulatorische Vorgaben und die Nachfrage der Verbraucher nach Energiemanagementfähigkeiten. Mittelspannungsverteilungsnetze erfordern erhebliche Upgrades, um dezentrale Erzeugung und Ladeinfrastruktur für Elektrofahrzeuge aufzunehmen, was nachhaltige Investitionsmöglichkeiten schafft. Niederspannungssysteme stehen vor zunehmender Komplexität durch bidirektionale Leistungsflüsse und die Integration von Prosumenten, was fortschrittliche Steuerungssysteme und Überwachungsgeräte erfordert.
Investitionen in Übertragungsleitungen priorisieren die Integration von Offshore-Wind und die grenzüberschreitende Verbindungskapazität, wobei Projekte wie die Viking Link Dänemarks Rolle als regionaler Energiedrehscheibe stärken, Energinet. Umspannwerks- und Transformatorenaufrüstungen konzentrieren sich auf Netzflexibilität und Fähigkeiten zur Integration erneuerbarer Energien und integrieren fortschrittliche Leistungselektronik und Steuerungssysteme. Die Transformation zum intelligenten Netz umfasst Infrastrukturhardware und digitale Systeme und schafft Möglichkeiten für Technologieanbieter und Systemintegratoren. Die Digitalisierung des Netzes ermöglicht neue Geschäftsmodelle und Dienstleistungen, von Peer-to-Peer-Energiehandel bis hin zu netzweiten Optimierungsalgorithmen.
Nach Endverbrauch:
Dominanz der Versorgungsunternehmen trifft auf gewerbliche ElektrifizierungVersorgungsunternehmen deckten im Jahr 2025 etwa 59,35 % des dänischen Stromverbrauchs ab, was ein integriertes System widerspiegelt, in dem Übertragungs- und Verteilungsunternehmen das Netz betreiben und den Großhandel überwachen. Ihr Anteil wächst, da sie Netze modernisieren, digitale Steuerungen hinzufügen und neue Einnahmen aus Netzunterstützungsdienstleistungen erzielen.
Der Fokus verlagert sich jedoch auf Unternehmen. Der Stromverbrauch in den Segmenten Gewerbe und Industrie steigt bis 2031 mit einer CAGR von 8,12 %, einem Tempo, das durch Unternehmen angetrieben wird, die fossile Brennstoffanlagen durch elektrische Alternativen ersetzen und langfristige Verträge für erneuerbare Energie abschließen. Rechenzentren stehen im Mittelpunkt dieses Anstiegs: Sie erzeugen dichte, rund um die Uhr laufende Lasten, die maßgeschneiderte Anschlüsse und garantierte grüne Versorgung benötigen. Privathaushalte zeigen eine stabilere Nachfragelinie. Effizienzverbesserungen, intelligentere Geräte und die weit verbreitete Einführung von Wärmepumpen halten den Wohnverbrauch stabil, auch wenn die Bevölkerung leicht zunimmt. Insgesamt treiben diese Verschiebungen Dänemarks Netz in eine intelligentere, flexiblere Zukunft, in der Laststeuerung, Sektorkopplung und rasantes Wachstum erneuerbarer Energien zusammenwirken, um ein kohlenstoffarmes Stromsystem zu liefern.
Geografische Analyse
Dänemarks fünf NUTS-2-Regionen bilden ein zunehmend vernetztes Netz anstelle isolierter Lastinseln. Die Hauptstadtregion allein machte 2025 38,10 % der Nachfrage aus, gestützt durch die fortschrittliche Fertigungs- und Digitaldienstleistungsbranche der Kopenhagener Metropole. Die CAGR von 7,43 % in Seeland signalisiert einen Wandel, da neue 220-kV-Leitungen den Offshore-Hub Bornholms in das Festlandsnetz Seelands einbinden und die Insel in eine Erzeugungs- und Wasserstoffexport-Drehscheibe verwandeln. Mitteljütland und Nordjütland sichern sich den Löwenanteil der Onshore- und Küstenwindturbinen, kämpfen jedoch mit windbedingten Überlastungen. Laufende 132-kV-Verstärkungen und synchronisierte Abregelungsplattformen sollen Leistungsflüsse zu Lastzentren an der Ostküste freischalten und sicherstellen, dass der dänische Strommarkt schrittweise erneuerbare Ausbauten ohne Destabilisierung aufnehmen kann. Süddänemark kombiniert Biomasse-Kraft-Wärme-Kopplung, hafenseitige Grünammoniak-Pilotprojekte und Industrieverbrauch. Grenzüberschreitende Kapazitäten mit Deutschland bieten Preisarbitrage-Möglichkeiten, während die Öresundverbindung die Hauptstadtregion als Ausgleichsknoten zwischen den nordischen und kontinentalen Zonen positioniert. Zusammen unterstreichen diese geografischen Dynamiken, wie der dänische Strommarkt von einem inländischen Versorgungssystem zu einer regionalen Handels- und Flexibilitätsplattform heranreift.
Regulatorisches Umfeld
Dänemarks Strommarkt wird in erster Linie durch das Elektrizitätsversorgungsgesetz (Elforsyningsloven) geregelt. Die Dänische Energieagentur (ENS) legt die Sektorpolitik und die Marktregeln fest, während Forsyningstilsynet (die dänische Versorgungsaufsicht) den Wettbewerb, den Verbraucherschutz und die Ökonomie der regulierten Netze überwacht. Ab dem 1. Januar 2026 stärken Änderungen den Verbraucherschutz im Einzelhandelsmarkt durch strengere Anforderungen an Lieferanten, einschließlich einer obligatorischen elektronischen Identifizierung und schriftlichen Zustimmung für Verträge sowie Aufzeichnungen von Verkaufsgesprächen, was die Compliance-Anforderungen für im dänischen Einzelhandelsmarkt tätige Lieferanten erhöht.
Im Bereich System- und Marktbetrieb aktualisiert Energinet weiterhin die Mechanismen für Marktzugang und Engpassmanagement zusammen mit Reformen der Netztarife. Im Oktober 2025 wurde die flussbasierte Kapazitätsberechnung für die Jahresvorschau-Kapazität eingeführt, und im Jahr 2026 wird sie für die Monatsvorschau-Berechnungen integriert, wodurch die grenzüberschreitende Kapazitätsfestlegung an das nordisch-kontinentale Handelsumfeld angepasst wird. Parallel dazu verändert der Übergang der Netztarife von energiebasierter zu kapazitätsbasierter Preisgestaltung die Anreize für das Spitzenlastmanagement, während Eintrittsbedingungen wie die Datahub-Registrierungskaution (1 Million DKK) einen Solvenzfilter für neue Marktteilnehmer darstellen.
Wettbewerbslandschaft
Erstklassige Akteure halten beträchtliche, aber nicht monopolistische Positionen und schaffen eine konzentrierte Arena, in der Innovation zählt. Ørsted überschritt 2025 10 GW installierter Offshore-Windkapazität, kombinierte Anlagen mit gemeinsam platzierten Batterien und trat bei ausgeweiteten Risikoprofilen selektiv aus Projekten aus. Vestas lieferte 2024 17 GW Turbinen und entwickelt Serviceverträge zu abonnementbasierten Leistungspaketen weiter. Vattenfall und RWE setzen auf integrierte Erzeugungs-bis-Einzelhandels-Modelle und nutzen hybride Ausschreibungsplätze, die Speicher- und Grünwasserstoff-Ergänzungen belohnen.
Mittelgroße Entwickler wie Better Energy und Eurowind diversifizieren durch Solar-plus-Speicher-Anlagen und verbraucherseitige Stromabnahmevertrag-Strukturen, die die Finanzierung ohne Marktpreisrisiko verankern. Netztechnikhersteller – ABB, Siemens Grid Software, Hitachi Energy – integrieren virtuelle Trägheit und synthetische Netzdienstleistungen und verkaufen wertschöpfenden Betrieb und Wartung, der den Umsatz pro installiertem Megawatt steigert. Die dänische Stromindustrie beherbergt auch Nischenspezialisten: Topsoes SOEC-Elektrolyseure positionieren das Unternehmen, um Europas Grünwasserstoffwelle zu nutzen, während NKTs Fabrikerweiterung die Kabelversorgungssicherheit für inländische und Exportprojekte verbessert.
Der Wettbewerb dreht sich nun um Datenvorteil und Lebenszyklusoptimierung. Prädiktive Analysen reduzieren Turbinenausfallzeiten, während algorithmischer Handel die Prognosegenauigkeit über Nord Pool und GB-Hubs monetarisiert. Unternehmen, die Anlagenbesitz, digitales geistiges Eigentum und flexiblen Marktzugang kombinieren, werden überproportionale Gewinne erzielen und den dänischen Strommarkt technologiegetrieben und global relevant halten.
Marktführer der dänischen Stromindustrie
-
Ørsted A/S
-
Vattenfall A/S
-
Energinet (TSO)
-
European Energy A/S
-
Better Energy A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dänischer Strommarkt Unternehmen in diesem Bericht
- Orsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy SA
- Vattenfall A/S
- Energinet
- European Energy A/S
- Better Energy A/S
- Norlys Energy Trading
- Verdo A/S
- HOFOR
- SEAS-NVE Holding
- Bigadan A/S
- Arcon-Sunmark A/S
- Evida
- TotalEnergies Denmark
- Equinor Denmark
- Ostkraft Net A/S
- ABB A/S (Grids)
- Nexans Denmark
- NKT A/S
Marktchancen und Zukunftsaussichten
Dänemarks Offshore-Wind-Ausbau und das Hybrid-Hub-Modell schaffen Nachfrage in den Bereichen Netzanschlussarbeiten, offshore-elektrische Systeme und flexibilitätsfördernde Anlagen. Das von der Regierung genehmigte 3-GW-Offshore-Wind-Ausschreibungsprogramm (Mai 2025) und der gesetzgeberische Vorstoß im Jahr 2026, Rahmenwerke für Offshore-Stromerzeugungsanlagen mit internationalen Netzanbindungen fertigzustellen, unterstützen Hybridprojekte und Energieinsel-Architekturen. Die Energieinsel Bornholm, verankert auf 3 GW Offshore-Wind mit einer Option auf zusätzliche 800 MW und 525-kV-HGÜ-Verbindungen nach Dänemark und Deutschland, schafft eine mehrjährige Nachfrage nach HGÜ-Konvertern, Exportkabeln, Onshore-Umspannwerken und Systemdienstleistungen, die ein windintensives System unterstützen.
Die Netzzugangsdisziplin und die Tarifreform prägen ebenfalls investierbare Wege für Speicherung, Nachfragesteuerung und datengestützte Optimierung. Energinet schloss 2025 29 Netzinbetriebnahme- und Infrastrukturprojekte ab, und neue, strengere Netzanschlussanforderungen für Industrieprojekte, Batterieparks und Rechenzentren (angekündigt im Mai 2026, wirksam ab 3. Juni 2026) erhöhen den Wert ausgereifter, gut dokumentierter Projekte und technischer Lösungen, die das Anschlussrisiko verringern. Kapazitätsbasierte Netztarife und flussbasierte Kapazitätsberechnungen stärken die Wirtschaftlichkeit von Spitzenlastglättung und steuerbarer Last und unterstützen kommerzielle Wege für BESS, flexible Elektrifizierung der Fernwärme und Unternehmensbeschaffungsstrukturen, die erneuerbare Versorgung mit Ausgleichsfähigkeiten bündeln.
Neueste Industrielle Entwicklungen in Dänischer Strommarkt
- Januar 2026: Ørsted beteiligte sich an der Unterzeichnung des gemeinsamen Offshore-Wind-Investitionspakts für die Nordseen auf dem North Sea Summit 2026 in Hamburg. Der Pakt formalisiert die grenzüberschreitende Koordination beim Offshore-Wind-Ausbau und der Risikoteilung, stärkt Dänemarks Rolle in der Nordsee-Ausbau-Pipeline und verbessert die Sichtbarkeit für verbindungsbereite Projektkonzepte.
- Februar 2025: Ørsted installierte Schlüsselkomponenten für den Kalundborg-CO2-Hub an den Kraftwerken Asnæs und Avedøre. Das Projekt verbindet Kohlenstoffabscheidung mit bestehender Strom- und Wärmeinfrastruktur und unterstützt die Dekarbonisierung von KWK-gebundenen Systemen, während die mit dem breiteren Strommarkt verbundenen Fernwärme-Wertschöpfungsketten erhalten bleiben.
- August 2024: Ørsted schloss sein letztes Kohlekraftwerk, das Kraftwerk Esbjerg, endgültig. Diese Maßnahme vollendet den Ausstieg des Unternehmens aus der Kohle in Dänemark und erhöht die Abhängigkeit des Systems von Wind, Solar, Verbindungsleitungen und Flexibilitätsressourcen für Zuverlässigkeit und Ausgleich.
Dänischer Strommarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der dänische Strommarkt als das nationale Elektrizitätssystem des Landes definiert, gemessen hauptsächlich anhand der installierten Erzeugungskapazität, mit ergänzenden Perspektiven auf die Übertragung, Verteilung und den abschließenden Verbrauch von Strom.
Ausschlüsse aus dem Umfang: Die Marktgröße umfasst weder die vorgelagerte Brennstoffgewinnung noch nachgelagerte Energieeinzelhandelsdienstleistungen als Teil des Gesamtmarktes für Elektrizität.
Segmentierungsübersicht
- Erzeugung (nach Energiequelle)
- Wind (Onshore und Offshore)
- Solar-PV
- Biomasse und Biogas
- Wasserkraft
- Kohle
- Erdgas und Öl
- Übertragung und Verteilung (qualitative Analyse)
- Endverbrauch
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die anfängliche Faktenbasis aufzubauen und die Terminologie in den Bereichen Kapazität, Erzeugung und Netzthemen zu vereinheitlichen. Das Modell wurde auf öffentlichen Energiestatistiken und systemweiten Berichten verankert und entspricht der Art und Weise, wie Dänemark Kapazitäts- und Netzleistungsdaten in offiziellen Publikationen erfasst.
Zu den typischen Quellen zählten offizielle Energie- und Netzpublikationen wie die Dänische Energiebehörde, Markt- und Systemberichte von Energinet, IEA-Elektrizitätsdatensätze, Eurostat-Energiebilanzen sowie IRENA-Reihen zu erneuerbaren Kapazitäten. Diese wurden durch begutachtete Fachliteratur zur Energiewende ergänzt. Jahresberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden ebenfalls herangezogen, um Projektpipelines, Stilllegungen und politische Zeitpläne zu verstehen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Patenttracking half dabei, die Investitionsintensität und den Technologiefokus zu plausibilisieren. Diese Liste ist lediglich illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Feldarbeit umfasst Experteninterviews und Umfragen mit Stromerzeugern, Netzteilnehmern, Projektentwicklern, Händlern und Stromverbrauchern, die in Dänemark tätig sind. Die Befragten klären erwartete Kapazitätszuwächse, Inbetriebnahmeverzögerungen, Stilllegungsannahmen, Preisentwicklungen sowie die Auswirkungen von Interkonnektoren und Projekten im Bereich erneuerbarer Energien. Ihre Angaben werden genutzt, um Lücken in den Desk-Research-Daten zu schließen und das endgültige Marktmodell zu triangulieren.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte der obersten Ebene: 20 % |
| Mittlere Ebene: 45 % | Bereichs-/Abteilungsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung wurde mithilfe einer Top-down-Rekonstruktion der installierten Stromerzeugungskapazität Dänemarks nach Technologie erstellt, bei der offizielle Kapazitätsreihen und angekündigte Projektzeitpläne Jahr für Jahr fortgeschrieben werden. Um die Gesamtsumme realistisch zu halten, wurde sie anschließend durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben großer Projektzugänge, Stilllegungen und Repowering-Ereignisse sowie durch die Überprüfung implizierter Ausbauraten anhand bekannter Netzanschluss- und Auktionsaktivitäten.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, zählen Kapazitätszugänge und -abgänge nach Brennstofftyp, Inbetriebnahmepläne für Wind- und Solaranlagen, Schließungen thermischer Einheiten, Interkonnektorentwicklungen sowie Signale zum Wachstum der Stromnachfrage, die sich in Last- und Handelsbilanztrends widerspiegeln. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, bei denen Basisfall-Ausbaupläne anhand von Interviewrückmeldungen zu Genehmigungsgeschwindigkeit, Lieferkettenverfügbarkeit sowie erwartetem Curtailment oder Netzengpässen angepasst wurden. Wenn Projektdaten unvollständig waren, wurden Lücken durch konservative Zeitverschiebungen und kapazitätsfaktorbasierte Plausibilitätsprüfungen geschlossen, und die Gesamtwerte wurden anschließend auf die zuverlässigsten offiziellen Reihen zurückabgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Gegenprüfungen, damit die Endwerte mit dem Verhalten des dänischen Systems konsistent blieben. Die Ergebnisse wurden mit unabhängigen Signalen wie nationaler Last, Produktion und Nettoimportmustern verglichen, und anschließend wurden starke Jahres-zu-Jahres-Sprünge anhand bekannter Inbetriebnahme- und Stilllegungsereignisse überprüft.
Vor der Freigabe wurde das Modell schrittweise geprüft, einschließlich einer internen Analystenprüfung auf Einheitenkonsistenz und Logik, gefolgt von einer Abweichungsüberprüfung über Quellen und Interviewnotizen hinweg. Traten große Diskrepanzen auf, wurden die Befragten erneut kontaktiert, um Annahmen wie Zeitplanung, Kapazitätsstatus oder Technologieklassifizierung zu bestätigen. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie Politikänderungen, größere Projektverzögerungen oder plötzliche Stilllegungen können Zwischenrevisionen auslösen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, um sicherzustellen, dass die neuesten öffentlichen Daten berücksichtigt sind.
Marktgröße des dänischen Strommarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den dänischen Strommarkt können weit auseinanderliegen, da der Begriff Markt in verschiedenen Studien unterschiedlich behandelt wird – einige messen die installierte Kapazität, während andere umsatzähnliche Werte messen, die an Tarife, Handel oder Einzelhandelsaktivitäten geknüpft sind. Unterschiede entstehen auch durch das als Basis verwendete Jahr, die Frage, ob Importe als Angebot behandelt werden, und die angenommene Geschwindigkeit, mit der erneuerbare Energien an das Netz angeschlossen werden.
Nach unserer Einschätzung sind die größten Treiber der Abweichungen die Wahl der Einheit (GW gegenüber USD), der Umfang dessen, was als Teil des Stromsystems gezählt wird, und die Art und Weise, wie Projektpipelines hinsichtlich Verzögerungen, Stornierungen und Repowering gefiltert werden. Einige Quellen fassen auch Erzegungs-, Übertragungs- und Einzelhandelswertpools in einer einzigen Zahl zusammen oder wenden aggressive Ausbauraten an, ohne diese gegen Genehmigungs- und Netzrestriktionen zu prüfen, was dazu neigt, die ausgewiesene Marktgröße zu erhöhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,80 GW (2025) | |
| Regionale Unternehmensberatung A | 9,21 Milliarden USD (2025) | Verwendet eine wertbasierte Definition in USD und bündelt möglicherweise Annahmen zu Handel, Einzelhandel und Netzausgaben, was einen direkten Vergleich mit einer kapazitätsbasierten Größenbestimmung nicht ermöglicht. |
| Branchendatenpublisher B | 40,30 Milliarden USD (2025) | Verwendet die Stromlast in TWh als Hauptindikator, was als Marktgröße fehlinterpretiert werden kann und Vergleiche gegenüber Maßen der installierten Kapazität aufbläht. |
Die Streuung spiegelt hauptsächlich wider, dass eine Kennzahl die physische Kapazität verfolgt, während die anderen wert- oder energiedurchsatzbasierte Näherungswerte verwenden, sodass sich die Zahlen aus unterschiedlichen Gründen verändern. Indem die Gesamtsumme an Kapazitätszugänge und -abgänge gebunden und anschließend anhand von Last- und Handelssignalen überprüft wird, bleibt die Marktgröße auf nachvollziehbare und wiederholbare Schritte zurückführbar – dies ist der Grund, warum Mordor Intelligence den kapazitätsorientierten Ansatz anwendet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der dänische Strommarkt derzeit?
Der Markt erreichte 2026 20,14 GW und soll bis 2031 bei einer CAGR von 7,12 % auf 28,42 GW anwachsen.
Welche Erzeugungsquelle dominiert den dänischen Strommarkt?
Windenergie führt mit einem Anteil von 41,98 % im Jahr 2025, unterstützt durch starke Offshore-Ausbaupläne.
Wie schnell steigt der Strombedarf im Gewerbe- und Industriesektor?
Der Verbrauch in Gewerbe und Industrie soll bis 2031 mit einer CAGR von 8,12 % wachsen, angetrieben durch den Boom der digitalen Infrastruktur in Kopenhagen.
Wie wichtig sind Offshore-Windausschreibungen für künftige Kapazitätszuwächse?
Staatliche Ausschreibungen über mindestens 6 GW bis 2031 – zuzüglich Energieinsel-Projekte – bilden den Anker für den größten Teil der neuen Kapazitäten und ziehen erhebliche ausländische Investitionen an.
Warum werden langfristige Stromabnahmeverträge für Unternehmen immer zentraler für das Marktwachstum?
Langfristige Stromabnahmeverträge geben Industrie- und Digitaldienstleistungsunternehmen Preissicherheit und Nachhaltigkeitsgutschriften und helfen, neue Wind- und Solarparks zu finanzieren.
Welche Maßnahmen gibt es zur Entlastung der Netzüberlastung in Westdänemark?
Energinets 172 km lange Westküstenverbindung und weitere 400-kV-Aufrüstungen sollen überschüssigen Windstrom nach Osten transportieren und das Abregelungsrisiko deutlich senken.