
Tamanho e Participação do Mercado de Gestão de Compostos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
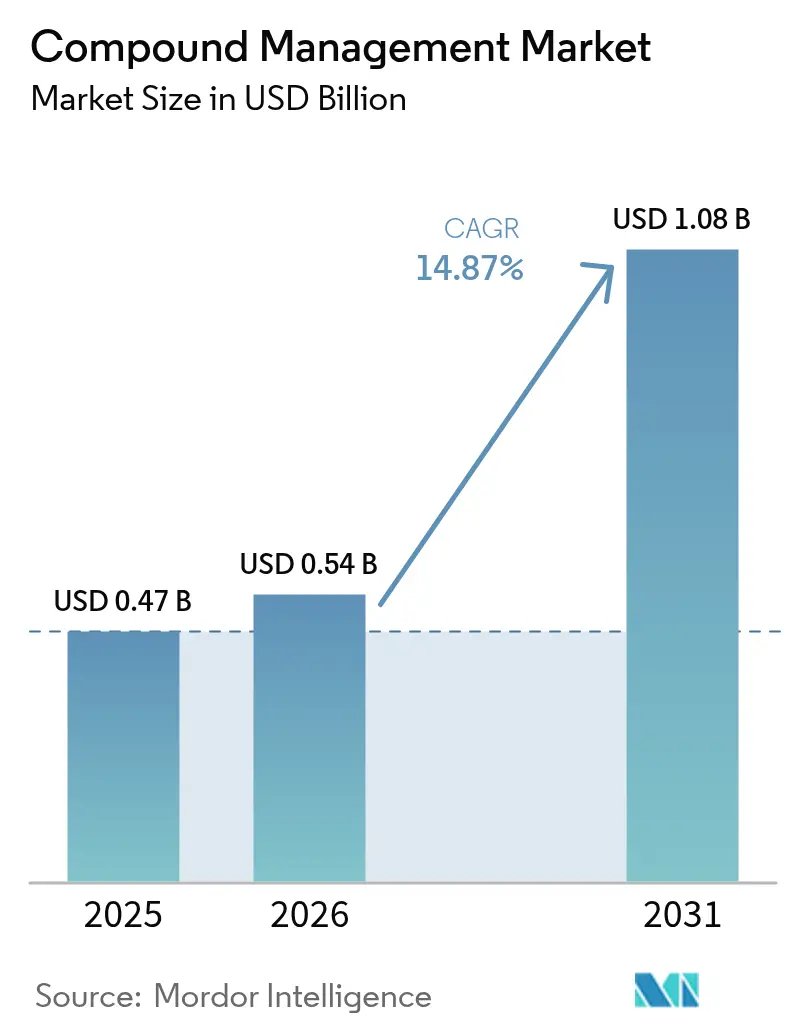
| Tamanho do Mercado (2026) | 0.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
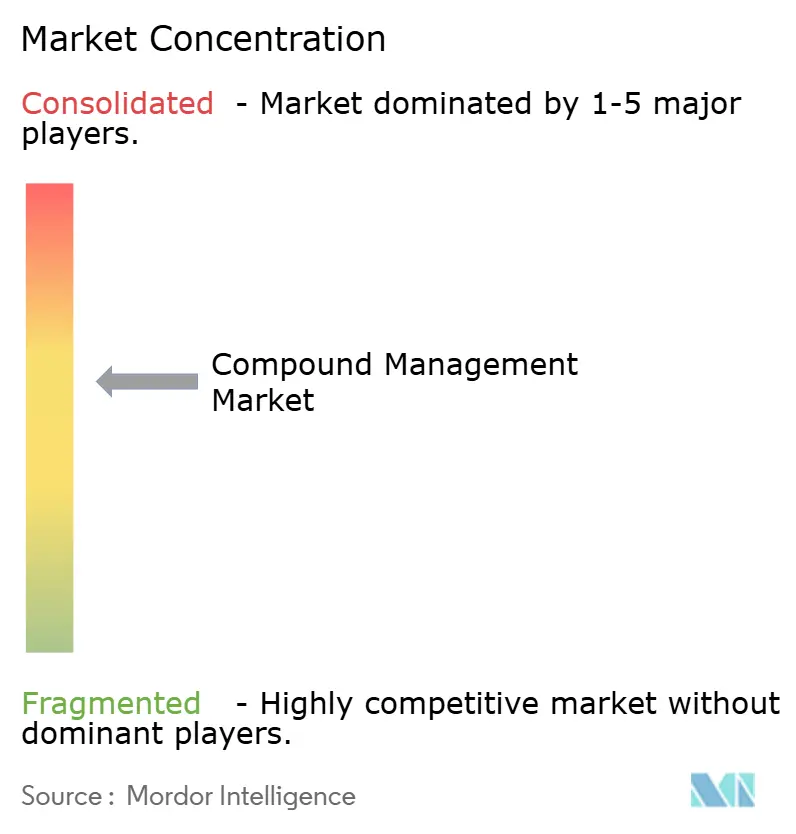
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Compostos por Mordor Intelligence
O tamanho do mercado de gestão de compostos está projetado em USD 0,47 bilhão em 2025, USD 0,54 bilhão em 2026, e deve atingir USD 1,08 bilhão até 2031, crescendo a uma CAGR de 14,87% de 2026 a 2031. A expansão robusta reflete o esforço das empresas farmacêuticas e de biotecnologia para encurtar os ciclos de descoberta por meio da terceirização de bibliotecas físicas, adoção de triagem de alto conteúdo habilitada por IA e automação da logística de cadeia fria. Fornecedores que combinam freezers robóticos com análises de imagem estão garantindo acordos-quadro de longo prazo, enquanto investidores de capital de risco canalizam mais de USD 150 milhões em startups que prometem infraestrutura modular e definida por software. Atualizações regulatórias — como a orientação mais rigorosa da FDA sobre desvios de temperatura e os requisitos de dados revisados da União Europeia — estão transformando a conformidade em um gatilho de compra, acelerando a substituição de sistemas manuais por plataformas prontas para auditoria. Ao mesmo tempo, os compromissos de ESG estão direcionando os compradores para freezers energeticamente eficientes e modelos de armazenamento por frasco que reduzem as emissões de Escopo 1 e 2. A concentração moderada entre os cinco principais fornecedores deixa espaço para players de nicho em síntese enzimática de DNA, microfluídica e armazenamento de baixo carbono.
Principais Conclusões do Relatório
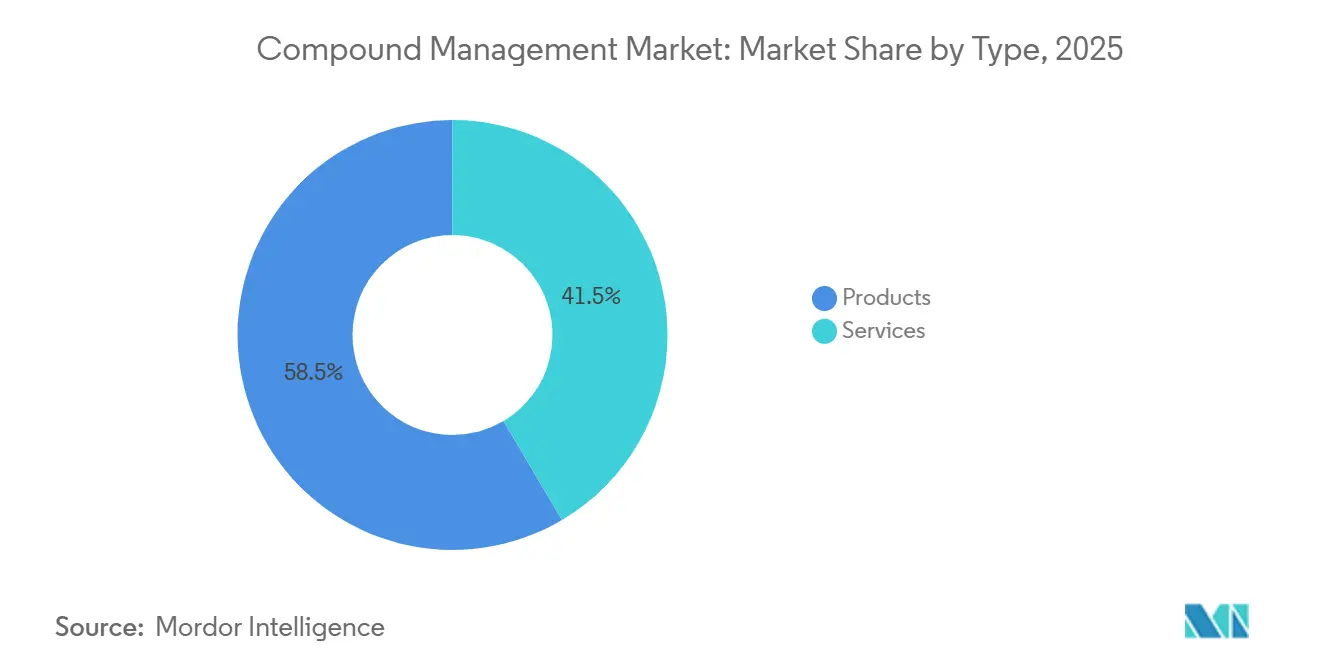
- Por tipo, os produtos lideraram com 58,55% de participação na receita em 2025; os serviços devem avançar a uma CAGR de 16,25% até 2031.
- Por tipo de amostra, os compostos químicos representaram 52,53% da participação do mercado de gestão de compostos em 2025, enquanto as bioamostras devem se expandir a uma CAGR de 17,75% até 2031.
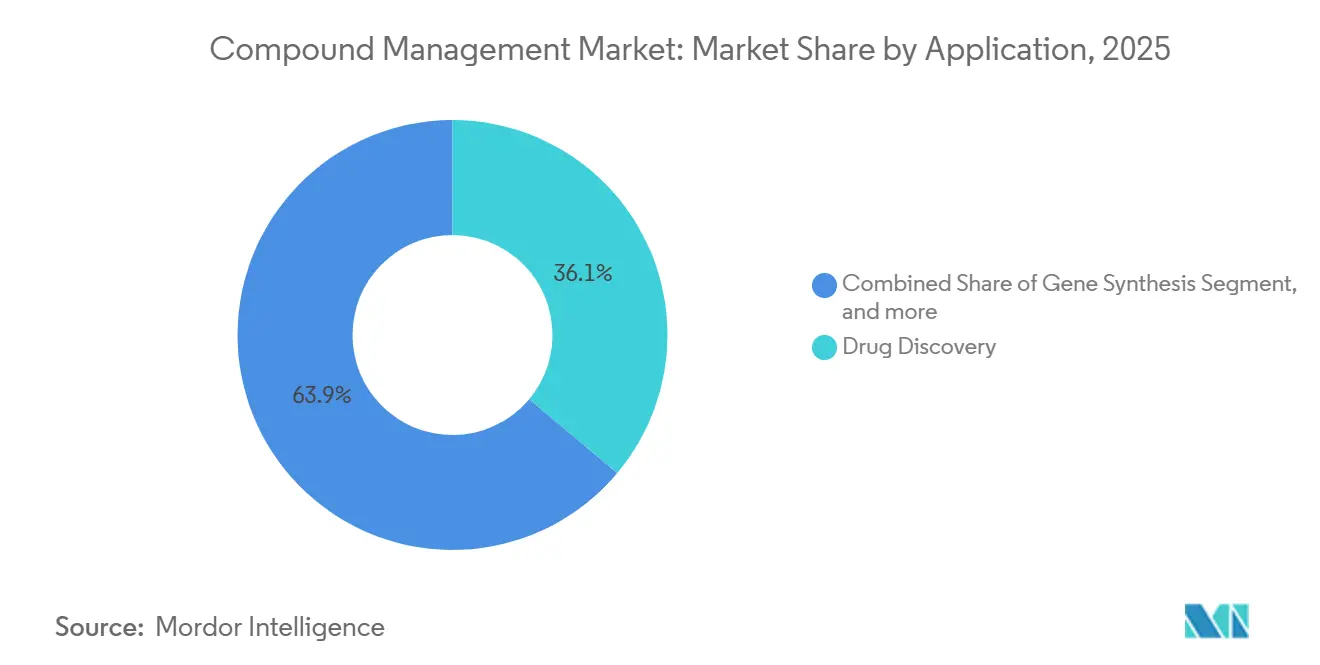
- Por aplicação, a descoberta de fármacos capturou 36,15% da receita de 2025; o biobanco está projetado para crescer a uma CAGR de 17,82% até 2031.
- Por usuário final, as empresas farmacêuticas contribuíram com 35,65% das vendas de 2025, enquanto as organizações de pesquisa contratada estão posicionadas para uma CAGR de 15,32% até 2031.
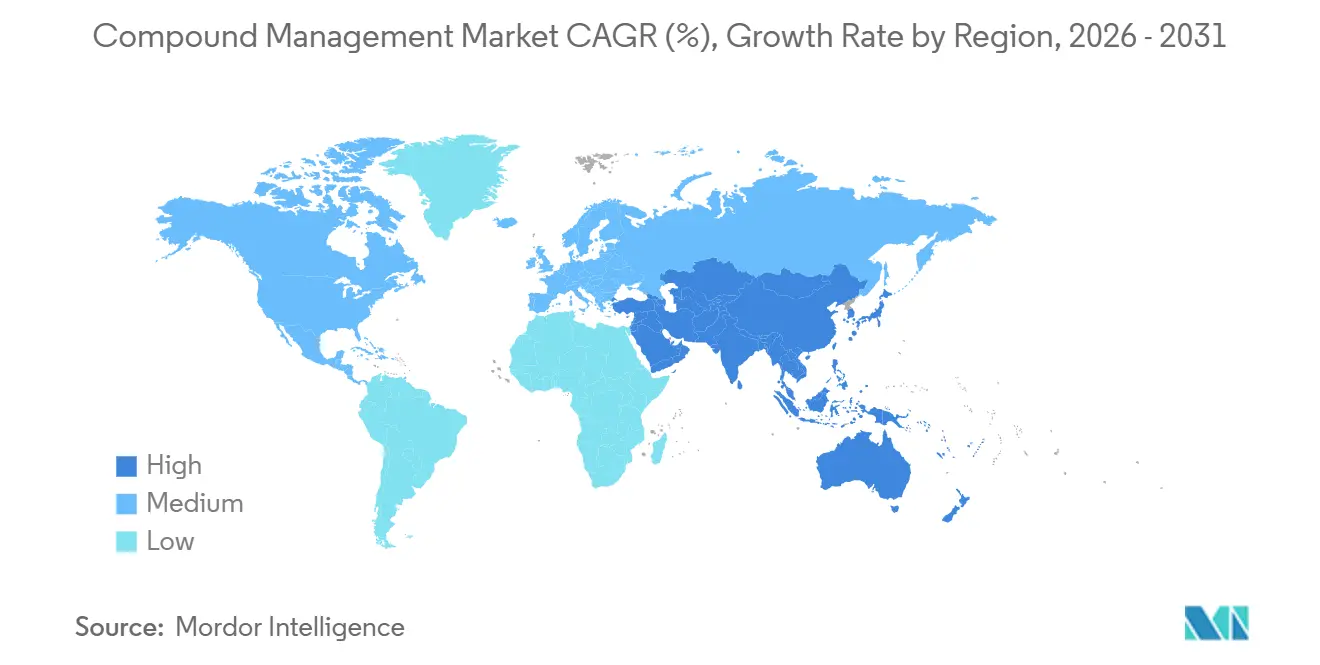
- Por geografia, a América do Norte deteve 38,23% em 2025, e a Ásia-Pacífico deve registrar a CAGR mais rápida de 16,42% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de plataformas de triagem de alto conteúdo habilitadas por IA | +3.2% | Global, América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento acelerado de pipelines de biológicos e terapias celulares/gênicas | +4.1% | Global, liderado pela América do Norte, em ascensão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Terceirização de bibliotecas de amostras para biorrepositórios especializados | +2.8% | América do Norte e Europa como núcleo, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Mandatos de automação de cadeia fria em mercados regulamentados | +2.3% | América do Norte e UE, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aportes de capital de risco em infraestrutura robótica | +1.9% | América do Norte como primário, Europa como secundário | Curto prazo (≤ 2 anos) |
| Operações laboratoriais descarbonizadas impulsionadas por ESG | +1.4% | Europa e América do Norte, início na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Plataformas de Triagem de Alto Conteúdo Habilitadas por IA
Sistemas avançados de imagem que incorporam modelos de aprendizado de máquina agora reduzem os prazos de identificação de candidatos em até 40%, impulsionando a demanda por freezers robóticos capazes de entregar placas de 384 poços em minutos. O ImageXpress HCS.ai da Molecular Devices, lançado em 2024, permitiu a triagem oncológica de 1,2 milhão de compostos em seis semanas. A ZEISS seguiu com o arivis Cloud em 2025, conectando análises em 3D a bancos de dados de compostos via APIs RESTful para insights em tempo real sobre relações estrutura-atividade[1]ZEISS, "Anúncio do arivis Cloud," zeiss.com. Pipelines de código aberto como o PhenoProfiler validam a triagem por IA prevendo bioatividade com 82% de precisão, reduzindo pela metade o consumo de reagentes. Startups como a Automata integram agendadores que reduzem as transferências manuais em 70%. Em conjunto, esses avanços redirecionam os gastos do armazenamento estático para suítes de descoberta integradas.
Crescimento Acelerado de Pipelines de Biológicos e Terapias Celulares/Gênicas
A Sociedade Americana de Terapia Gênica e Celular contabilizou 4.418 programas ativos no primeiro trimestre de 2025, um aumento de 12% em relação ao ano anterior[2]Sociedade Americana de Terapia Gênica e Celular, "Panorama do 1º Trimestre de 2025," asgct.org. A precisão criogênica é fundamental: a WuXi Biologics adicionou três suítes automatizadas de descongelamento de frascos em 2024 para reduzir a contaminação durante a expansão de bancos de células-mestre. A parceria de EUR 15 milhões da Evotec com a Halozyme tem como alvo biológicos de alta concentração que exigem condições de armazenamento inertes. A Novartis colabora com a Isomorphic Labs para arquivar rapidamente milhares de sequências de anticorpos projetadas por IA. O aumento dos volumes de construtos eleva, portanto, a necessidade de soluções escaláveis de gestão de compostos orientadas por código de barras.
Terceirização de Bibliotecas de Amostras para Biorrepositórios Especializados
Os patrocinadores transferem cada vez mais a custódia para instalações de terceiros a fim de converter despesas de capital em taxas de serviço. A BioAscent investiu EUR 20 milhões em seu hub de Edimburgo em 2024, adicionando 12 milhões de posições para frascos e prazo de entrega de quatro horas. A Charles River gerencia 1,4 milhão de compostos únicos em três continentes com cadeia de custódia em conformidade com a FDA. O biorrepositório da Syngene em Bangalore oferece armazenamento 40% mais barato do que os concorrentes norte-americanos. A Azenta garantiu contratos de quatro das 20 maiores empresas farmacêuticas usando seus freezers automatizados BioStore III. Essa bifurcação permite que os patrocinadores retenham a química central enquanto terceirizam o arquivamento e a reformatação de placas.
Mandatos de Automação de Cadeia Fria em Mercados Regulamentados
Os reguladores agora insistem em monitoramento contínuo e trilhas de auditoria eletrônicas. A orientação da FDA de janeiro de 2025 fixa os limites de desvio em ±2°C, além das capacidades de registro manual. A revisão do Anexo 11 da UE, em vigor a partir de junho de 2025, estende controles semelhantes a sistemas informatizados. Os fornecedores respondem com incubadoras ricas em sensores, como a série STX da LiCONiC, que transmite dados a cada 30 segundos. As unidades arktic habilitadas por RFID da SPT Labtech reduzem os picos de temperatura em 85%. A validação obrigatória está, portanto, acelerando as atualizações em todo o mercado de gestão de compostos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CapEx para armazéns automatizados a −80°C e LN₂ | −1.8% | Global, agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Exposição à integridade de dados e à cibersegurança do LIMS em nuvem | −1.3% | América do Norte e Europa como primários, Ásia-Pacífico como secundário | Médio prazo (2-4 anos) |
| Escassez de competências em gestão de compostos | −0.9% | Ásia-Pacífico, Oriente Médio, América do Sul | Longo prazo (≥ 4 anos) |
| Fornecimento volátil de CO₂/N₂ de grau laboratorial | −0.7% | Global, escassez regional episódica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CapEx para Armazéns Automatizados a −80°C e LN₂
Sistemas criogênicos totalmente robóticos custam entre USD 1,5 e 3 milhões cada, um obstáculo para CROs com receita abaixo de USD 50 milhões. O BioStore III da Azenta é listado próximo a USD 2,5 milhões antes da validação, enquanto o SampleStore legado da Brooks exige reformas em salas limpas que acrescentam 30 a 40% ao total do projeto. Matrizes de seis tanques de LN₂ podem elevar os orçamentos de redundância além de USD 2 milhões[3]Nexus Cryogenic Solutions, "Guia de Preços 2024," nexuscryo.com . Modelos de arrendamento com opção de compra da Heraeus oferecem alívio, mas têm dificuldade de adoção porque os patrocinadores desejam a propriedade de bibliotecas sensíveis à propriedade intelectual. A intensidade de capital concentra, portanto, a demanda entre empresas com grande disponibilidade de caixa.
Exposição à Integridade de Dados e à Cibersegurança do LIMS em Nuvem
Uma pesquisa de 2025 revelou que 38% dos gerentes de TI citam o medo de ransomware como a principal barreira à migração para a nuvem. O Anexo 11 agora obriga os sistemas em nuvem a manter trilhas de auditoria e controles baseados em funções, aumentando os gastos com conformidade para pequenos fornecedores. O Mosaic 2025 da Titian traz criptografia de ponta a ponta e autenticação multifator, mas a implantação requer pessoal versado em GxP e cibersegurança, escasso em regiões em desenvolvimento. As auditorias da FDA 21 CFR Parte 11 podem estender a validação em até 12 meses, retardando a adoção. Como resultado, apenas 28% das empresas farmacêuticas haviam migrado mais da metade de suas bibliotecas para a nuvem até o final de 2024.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Serviços Ganham Velocidade à Medida que os Patrocinadores TerceirizamOs produtos entregaram 58,55% da receita de 2025, ancorados por freezers robóticos, manipuladores de líquidos e scanners de inventário. No entanto, os serviços superarão o hardware com uma CAGR de 16,25% até 2031, à medida que as CROs absorvem as responsabilidades de custódia que antes residiam internamente. Os sistemas de armazenamento automatizado — exemplificados pelo Fluent da Tecan e pelo Microlab STAR da Hamilton — reduzem os erros manuais em 95%, sustentando a demanda mesmo enquanto a comoditização estreita as margens. Os patrocinadores redirecionam o capital para análises de IA, permitindo que biorrepositórios externos financiem a infraestrutura de cadeia fria.
Os contratos de arquivamento de amostras convertem a depreciação fixa em taxas variáveis e garantem o cumprimento em quatro horas. A atualização de Edimburgo da BioAscent adicionou 12 milhões de posições para frascos, enquanto a instalação da Syngene em Bangalore supera os preços dos EUA em 40%. Esses modelos expandem o tamanho do mercado de gestão de compostos para serviços mesmo quando as vendas de hardware se estabilizam.


Por Tipo de Amostra:
As Bioamostras se Aceleram com as Terapias AvançadasOs compostos químicos detinham 52,53% em 2025, mas as bioamostras crescerão a uma CAGR de 17,75% à medida que as terapias celulares e gênicas proliferam. Cada produto em investigação gera milhares de crioviais que devem permanecer a −80°C ou em LN₂ com metadados de cadeia de custódia. A WuXi Biologics adicionou suítes automatizadas de descongelamento de frascos que reduzem a contaminação em bancos de células-mestre. As startups de síntese enzimática de genes também aumentam a demanda por armazenamento de plasmídeos.
Catálogos virtuais como o REAL da Enamine reduzem as pegadas físicas de pequenas moléculas, desacelerando o crescimento químico. Por outro lado, coortes populacionais e registros de doenças raras estendem os horizontes de retenção de bioamostras para 50 anos, elevando o planejamento de capacidade de freezers em todo o setor de gestão de compostos.
Por Aplicação:
O Biobanco Avança Rapidamente, a Descoberta de Fármacos Permanece CentralA descoberta de fármacos reteve 36,15% das vendas de 2025 graças à triagem de alto rendimento e à triagem por IA. No entanto, o biobanco registrará uma CAGR de 17,82% até 2031, à medida que os consórcios de genômica escalam para milhões de bioespecímenes. A plataforma arktic da SPT Labtech reduz as aberturas de portas em 85%, preservando a integridade das amostras por décadas. As taxas de armazenamento de longo prazo e o software de gestão de consentimento elevam o tamanho do mercado de gestão de compostos neste segmento.
Os fluxos de trabalho de síntese de genes, embora menores, se beneficiam de escritores enzimáticos de DNA que entregam construtos no mesmo dia para triagens de CRISPR. Outros nichos — ciência de materiais ou síntese química — adotam robótica semelhante de manuseio de placas, beneficiando-se da inovação transbordante.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
As CROs Capturam Gastos IncrementaisAs empresas farmacêuticas geraram 35,65% do faturamento de 2025, operando bibliotecas centralizadas para segurança de propriedade intelectual. No entanto, as CROs alcançarão uma CAGR de 15,32% à medida que os patrocinadores terceirizam a reformatação de placas e o arquivamento de longo prazo. A Charles River já supervisiona 1,4 milhão de compostos globalmente, enviando sob logística monitorada por temperatura em conformidade com as auditorias da FDA. Os desenvolvedores contratados na Índia e na China aproveitam a arbitragem de mão de obra para oferecer recuperação 24 horas por dia, 7 dias por semana a menor custo, aumentando sua participação na receita do mercado de gestão de compostos.
Institutos acadêmicos como o UK Biobank contribuem com demanda de base estável, mas operam sob subsídios limitados, favorecendo sistemas de inventário de código aberto. As empresas biofarmacêuticas que buscam terapias de RNA e celulares exigem precisão de LN₂, impulsionando as vendas de freezers premium e contratos de serviço.
Análise Geográfica
Mercado de Gestão de Compostos da América do Norte
A América do Norte liderou com 38,23% da receita de 2025, impulsionada pelas diretrizes da FDA que exigem alertas de temperatura em tempo real e pelo robusto financiamento de capital de risco para start-ups de automação laboratorial, como a Automata. Grandes players como a Thermo Fisher, que adquiriu a Olink por 3,1 bilhões de USD em 2024, integram ensaios de biologia espacial com fluxos de trabalho de armazenamento, reforçando a dominância da região. Canadá e México crescem como centros satélites de OPCs; a BioAscent planeja um site em Toronto com capacidade para 5 milhões de frascos até 2027.
Mercado de Gestão de Compostos da Europa
A Europa se beneficia de um quadro unificado do Anexo 11 em vigor desde junho de 2025, estimulando redes de biorrepositórios multinacionais. A Evotec e a Lonza ilustram o dinamismo regional, sendo que esta última registrou uma redução de 12% nas emissões após a modernização de seus freezers. Alemanha, Reino Unido e França permanecem como mercados de referência, enquanto Suíça e os países nórdicos se especializam em síntese genética e biobancagem de precisão.
Mercado de Gestão de Compostos da Ásia-Pacífico
A Ásia-Pacífico registrará o CAGR mais elevado, de 16,42%, até 2031. CDMOs chinesas como a WuXi AppTec reportaram receita de 3,89 bilhões de USD em 2024 e estão implantando suítes automatizadas de descongelamento de frascos para atender patrocinadores globais. A Syngene, da Índia, oferece armazenamento em conformidade com a FDA a um custo 40% inferior, atraindo ensaios clínicos multinacionais. O sistema RAPID-Lab da Yokogawa se alinha aos frameworks legados de ERP do Japão, facilitando a adoção. Clusters emergentes em Singapura e Taiwan atraem investimentos com automação modular e regulamentação favorável.
Mercado de Gestão de Compostos do Oriente Médio, África e América do Sul
O Oriente Médio, a África e a América do Sul representam, em conjunto, uma parcela menor, porém crescente. O Instituto Nacional de Câncer do Brasil modernizou seu biobanco em 2024, e o CSIR da África do Sul inaugurou uma unidade de síntese genética em 2025. A fragilidade da cadeia de suprimentos e a escassez de mão de obra qualificada limitam o crescimento no curto prazo, mas criam um potencial de recuperação no longo prazo.

Panorama regulatório
Os requisitos regulatórios na gestão de compostos concentram-se cada vez mais no controle validado da cadeia de frio, nos registros eletrônicos e na rastreabilidade documentada em todo o armazenamento, reformatação e envio. Nos Estados Unidos, a supervisão da FDA relevante para o manuseio terceirizado e centralizado é moldada pelas políticas da Seção 503B, incluindo a orientação final de janeiro de 2025 sobre a política interina para compounding usando substâncias medicamentosas a granel sob a 503B. Essa orientação intensificou as expectativas enquanto a agência continua o desenvolvimento formal de sua lista de substâncias medicamentosas a granel.
Na Europa, as atualizações das diretrizes da EMA expandem o escopo de conformidade para a gestão de compostos e biamostras vinculadas a modalidades avançadas e químicas complexas. A EMA atualizou sua orientação de Perguntas e Respostas para medicamentos biológicos em dezembro de 2025, adicionando detalhes sobre a qualificação de padrões de referência, testes de biocarga e determinação do conteúdo de proteína, o que aumenta a necessidade de metadados de amostra consistentes e manuseio controlado. Revisões adicionais das orientações em 2026, incluindo atualizações sobre a química das substâncias ativas e a Diretriz sobre o Desenvolvimento e Fabricação de Peptídeos Sintéticos, com vigência a partir de 1º de junho de 2026, elevam o nível de controle de impurezas (incluindo N-nitrosaminas) e das práticas de documentação, aumentando indiretamente os requisitos para inventários de amostras conformes e integridade de dados em laboratórios e prestadores de serviços de apoio.
Cenário Competitivo
O mercado de gestão de compostos é moderadamente concentrado: Thermo Fisher, Azenta, Tecan, Hamilton e Beckman Coulter juntos detêm uma participação significativa, mas dezenas de especialistas de médio porte competem por inovação de nicho. A aquisição da Olink pela Thermo Fisher conecta leituras proteômicas a frotas de freezers, oferecendo uma plataforma do início à percepção. A Tecan gastou USD 576 milhões na Paramit e EUR 75 milhões na Cellenion para fundir o manuseio de líquidos com a dispensação de células individuais. A Azenta aproveita as unidades BioStore III certificadas pela ISO 9001 para conquistar contratos de arquivamento plurianuais de quatro dos 20 maiores patrocinadores farmacêuticos.
Os disruptores atraem financiamento de capital de risco: a rodada de USD 65 milhões da Ansa avança a síntese enzimática de DNA, eliminando resíduos de fosforamidita. O LINQ da Automata orquestra robôs de múltiplos fornecedores por meio de um único agendador, captando USD 45 milhões. Os chips microfluídicos da Trilobio prometem diluição descartável, reduzindo a contaminação cruzada. A diferenciação competitiva está migrando da robustez do hardware para a interoperabilidade de software e a prontidão em cibersegurança; o Mosaic 2025 da Titian adiciona autenticação multifator e criptografia em resposta ao temor de ransomware de 38% dos gerentes de TI.
A expertise em conformidade torna-se um fosso protetor: o mandato de trilha de auditoria do Anexo 11 sobrecarrega pequenos fornecedores sem equipes de qualidade dedicadas, enquanto grandes multinacionais constroem assuntos regulatórios internos. A arbitragem geográfica também influencia a estratégia; o site de Bangalore da Syngene oferece armazenamento em conformidade com 40% de economia, e o hub de Xangai da WuXi AppTec oferece proximidade à Ásia-Pacífico sob as regras de biossegurança da China.
Líderes do Setor de Gestão de Compostos
Hamilton Company
Azenta Life Sciences
Danaher (Beckman Coulter Life Sciences)
Thermo Fisher Scientific
Tecan Trading AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Compostos
- Abcam Compound Libraries
- AXXAM S.p.A.
- Azenta
- Beckman Coulter Life Sciences
- BioAscent
- Biosero
- Brooks Automation (SampleStore)
- Evotec
- FluidX (Azenta)
- Hamilton Company
- Heraeus CryoPac
- HighRes Biosolutions
- Inheco GmbH
- LiCONiC
- NEXUS Cryogenic Solutions
- SPT Labtech
- Tecan Group
- Thermo Fisher Scientific
- Titian Software
- WuXi App Tec
- Yokogawa RAPID-Lab
- Ziath

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo é mais visível na rastreabilidade de ponta a ponta que abrange a custódia física, o armazenamento automatizado e a reformatação em fluxos de trabalho multissite, particularmente quando os patrocinadores dividem o trabalho entre laboratórios internos, CROs e biorrepositórios especializados. Os compradores estão padronizando em pilhas integradas que conectam armazenamento automatizado e manuseio de líquidos a softwares de banco de amostras, reduzindo a perda de dados e o atrito de conformidade sob controles de sistemas computadorizados. A mudança da EU-OPENSCREEN em 2025 para um fluxo de trabalho totalmente automatizado para gerenciar mais de 100.000 compostos também indica demanda institucional por dissolução, alíquotagem, armazenamento e reformatação padronizados, em vez de compras isoladas de equipamentos.
A oportunidade também está concentrada em módulos de armazenamento escaláveis e de alta densidade e em modelos de serviço que permitem que biotechs menores e polos regionais de P&D acessem capacidade conforme sem absorver todo o ônus de capital da automação em temperatura ultrabaixa e criogênica. A inovação de produtos está avançando para formatos de capacidade muito alta e integração de automação mais estreita, incluindo o lançamento em 2024 do BioArc Ultra pela Azenta Life Sciences, com capacidade superior a 16 milhões de tubos de 0,9 mL. No lado dos serviços, prestadores que enfatizam a rastreabilidade em todo o processo e a gestão centralizada, como a WuXi AppTec DMPK (atualização de plataforma em julho de 2026), e novos entrantes focados em logística, como a Tangible Scientific (início das operações em fevereiro de 2026), refletem gastos ativos voltados para eliminar gargalos na logística de compostos, reduzir o tempo de resposta e melhorar a auditabilidade para programas de descoberta distribuídos.
Recent Industry Developments in Mercado de Gestão de Compostos
- Maio de 2026: a Hamilton anunciou uma combinação estratégica com a Cerillo para integrar a tecnologia compacta de leitor de microplacas às plataformas de manuseio de líquidos e automação da Hamilton. A combinação fortalece a ligação entre o manuseio de amostras e as leituras subsequentes, apoiando fluxos de trabalho automatizados mais integrados em ambientes de descoberta e triagem.
- Março de 2026: a Azenta concluiu a aquisição da UK Biocentre Limited por 20,5 milhões de GBP para expandir sua presença europeia em gestão de amostras e biorrepositórios. A aquisição aumenta a capacidade de serviço da Azenta e a infraestrutura local para armazenamento e logística de amostras terceirizadas, alinhando-se aos patrocinadores que estão transferindo a gestão para prestadores especializados.
- Agosto de 2025: a Nanyang Biologics fez parceria com a Equinix e a HPE para lançar a Vecura, uma plataforma de descoberta orientada por IA, e delineou planos para construir uma grande biblioteca de compostos naturais em Singapura. A colaboração destaca o investimento em infraestrutura em torno da integração de dados e computação com bibliotecas físicas, reforçando a demanda por gestão moderna de compostos vinculada a fluxos de trabalho de descoberta habilitados por IA.


Mercado de Gestão de Compostos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de gestão de compostos abrange produtos e serviços pagos usados para receber, registrar, armazenar, recuperar, rastrear e distribuir amostras químicas e biológicas que apoiam fluxos de trabalho de pesquisa e descoberta de medicamentos.
Exclusões de escopo: excluímos consumíveis de laboratório internos e serviços gerais de laboratório que não alteram materialmente a integridade da amostra, a rastreabilidade ou os fluxos de trabalho de manuseio automatizado.
Visão geral da segmentação
- Por Tipo
- Produtos
- Sistemas Automatizados de Armazenamento de Compostos/Amostras
- Sistemas Automatizados de Manuseio de Líquidos
- Outros Sistemas de Armazenamento/Manuseio
- Serviços
- Produtos
- Por Tipo de Amostra
- Compostos Químicos
- Bioamostras
- Por Aplicação
- Descoberta de Fármacos
- Síntese de Genes
- Biobanco
- Outras Aplicações
- Por Usuário Final
- Empresas Farmacêuticas
- Empresas Biofarmacêuticas
- Organizações de Pesquisa Contratada
- Institutos Acadêmicos e Governamentais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com dados públicos que ajudam a ancorar o conjunto de demanda e o contexto operacional. Analisamos fontes como as notas de orientação da FDA dos EUA e da EMA que influenciam a rastreabilidade de amostras, publicações do NIH e da OCDE sobre a intensidade de P&D em ciências da vida, e bancos de dados públicos de patentes para entender as inovações em automação e armazenamento.
Para fundamentar o modelo em atividades reais, também utilizamos registros de empresas, apresentações a investidores e coberturas de imprensa confiáveis para mapear a presença de serviços, expansões de unidades e padrões de terceirização. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bancos de dados de patentes e um rastreador global de contratos e licitações para agilizar a verificação do momento das transações e da intenção dos compradores. Os exemplos listados acima são apenas ilustrativos, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar as suposições da pesquisa documental e traduzir os fluxos de trabalho em insumos de dimensionamento mensuráveis. Conversamos com uma combinação de prestadores de serviços, especialistas em automação e armazenamento e usuários finais em farmacêuticas, biotechs, CROs e centros de pesquisa, e depois reconciliamos as diferenças por região e pela maturidade dos programas de triagem.
O feedback focou na combinação típica de armazenamento (ambiente, refrigerado, congelado), na penetração esperada de automação, nas estruturas comuns de preços (taxas de serviço versus equipamento mais manutenção) e nos níveis práticos de utilização que moldam o volume faturável.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos: 12% | APAC: 49% |
| Nível médio: 46% | Líderes funcionais/de unidade: 38% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 50% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído primeiro reconstruindo o conjunto de demanda endereçável a partir da atividade de P&D em ciências da vida e da intensidade de triagem, convertendo isso em volumes de amostra esperados que requerem armazenamento e manuseio gerenciados. A partir daí, aplicamos as taxas de adoção e terceirização para dividir o que é tratado internamente versus o que é colocado com prestadores especializados, antes de converter os volumes em valor usando taxas de serviço observadas e a captura de receita relacionada a equipamentos.
Os insumos usados no modelo incluem o número de programas de descoberta ativos, o tamanho e a taxa de renovação das bibliotecas de compostos, a penetração da automação no armazenamento e recuperação, as adições de capacidade de armazenamento frio e as metas típicas de utilização e tempo de resposta que restringem a produtividade. Como os dados públicos podem ser irregulares, corroboramos os resultados com verificações seletivas de baixo para cima, como amostragem de composições de receita reportadas, revisão de pipelines de projetos e validação dos preços implícitos em relação aos pacotes de serviço comumente citados.
Para a previsão, executamos análises de cenários em torno de um caso central, já que o crescimento é sensível aos orçamentos de P&D, ao apetite por terceirização e à velocidade de adoção da automação de laboratório. Na prática, avançamos as suposições usando o consenso de especialistas sobre a rapidez com que o armazenamento automatizado se expande, como os preços mudam com maior produtividade e como as expectativas de documentação regulatória afetam os fluxos de trabalho gerenciados.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo expansões de capacidade divulgadas, anúncios de contratação e instalações, e mudanças observadas em direção a operações de descoberta terceirizadas. Quando os resultados parecem inconsistentes, revisitamos as suposições dos direcionadores e acionamos uma segunda rodada de acompanhamento com especialistas para explicar a variação.
Antes da aprovação final, o trabalho é revisado em várias etapas de análise, incluindo verificações de lógica na conversão de volume para valor, verificações de sanidade da divisão regional e consistência do momento cambial. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes adições de capacidade, redefinições de preços ou mudanças regulatórias que alterem as necessidades de documentação. Imediatamente antes da entrega, realizamos uma passagem final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Gestão de Compostos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para gestão de compostos nem sempre coincidem porque cada publicador faz escolhas diferentes sobre o que é contabilizado, como o preço é construído e qual ano é tratado como ponto de partida. As diferenças também aparecem quando uma estimativa se baseia mais em envios de equipamentos, enquanto outra se baseia mais em receita de serviços, embora os compradores frequentemente adquiram esses itens juntos em pacotes.
O maior fator de disparidade é se as receitas de hardware de automação de laboratório relacionado são contabilizadas de forma ampla ou apenas quando estão diretamente vinculadas aos fluxos de trabalho de armazenamento, rastreamento e recuperação de compostos. Na prática, a Mordor Intelligence trata isso contabilizando valor apenas quando ele apoia essas atividades definidas, e validando essas ligações com verificações de utilização e preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,54 bilhão de USD (2026) | |
| Editor de Setor A | 0,64 bilhão de USD (2026) | Frequentemente inclui uma cesta mais ampla de gastos com automação de laboratório e informática junto com o manuseio de compostos, o que pode elevar os totais quando equipamentos empacotados são contabilizados pelo valor integral. |
| Editor de Setor B | 0,56 bilhão de USD (2025) | Usa um ano-base anterior e pode converter os volumes de amostra em valor usando preços médios mais amplos, o que pode diferir quando a penetração de automação e a utilização não são normalizadas por usuário final. |
Nos três números, a diferença é explicada principalmente por decisões de escopo e pela forma como os preços são convertidos da atividade de fluxo de trabalho em receita. Quando o modelo é vinculado ao volume de biblioteca, à adoção de automação e à utilização realista, o tamanho de mercado resultante permanece rastreável a um conjunto repetível de insumos e verificações.


Principais Perguntas Respondidas no Relatório
O que abrange a gestão de compostos e por que ela é cada vez mais vital para a descoberta de fármacos?
Ela reúne freezers robóticos, manipuladores de líquidos e software de inventário para armazenar e recuperar produtos químicos ou bioamostras sob demanda, reduzindo os prazos de identificação de candidatos em até 40% por meio da integração perfeita com sistemas de imagem de IA.
Com que rapidez os gastos com bibliotecas de amostras terceirizadas estão se expandindo?
Os serviços que arquivam, reformatam e enviam amostras para patrocinadores estão projetados para crescer a uma CAGR de 16,25% entre 2026 e 2031, à medida que as empresas convertem custos fixos de armazenamento em taxas de pagamento por uso.
Qual tipo de amostra está crescendo mais rapidamente e o que está impulsionando o crescimento?
As bioamostras devem crescer a uma CAGR de 17,75% até 2031, porque os pipelines de terapia celular e gênica exigem precisão criogênica para bancos de células, vetores virais e plasmídeos.
Como regulamentações como a orientação de temperatura da FDA e o Anexo 11 da UE afetam a adoção?
Essas regras exigem monitoramento contínuo de temperatura, trilhas de auditoria e assinaturas eletrônicas, levando os laboratórios a substituir freezers manuais e registros em papel por sistemas automatizados e controlados por software.
De que maneiras os laboratórios estão reduzindo a pegada energética do armazenamento a temperatura ultrabaixa?
Medidas como elevar os pontos de ajuste de -80 °C para -70 °C e instalar compressores de velocidade variável reduzem o consumo de eletricidade dos freezers em 15 a 28%, ajudando empresas como a Lonza a reduzir as emissões de Escopo 1 e 2 em 12% em 2024.
Página atualizada pela última vez em:



