
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
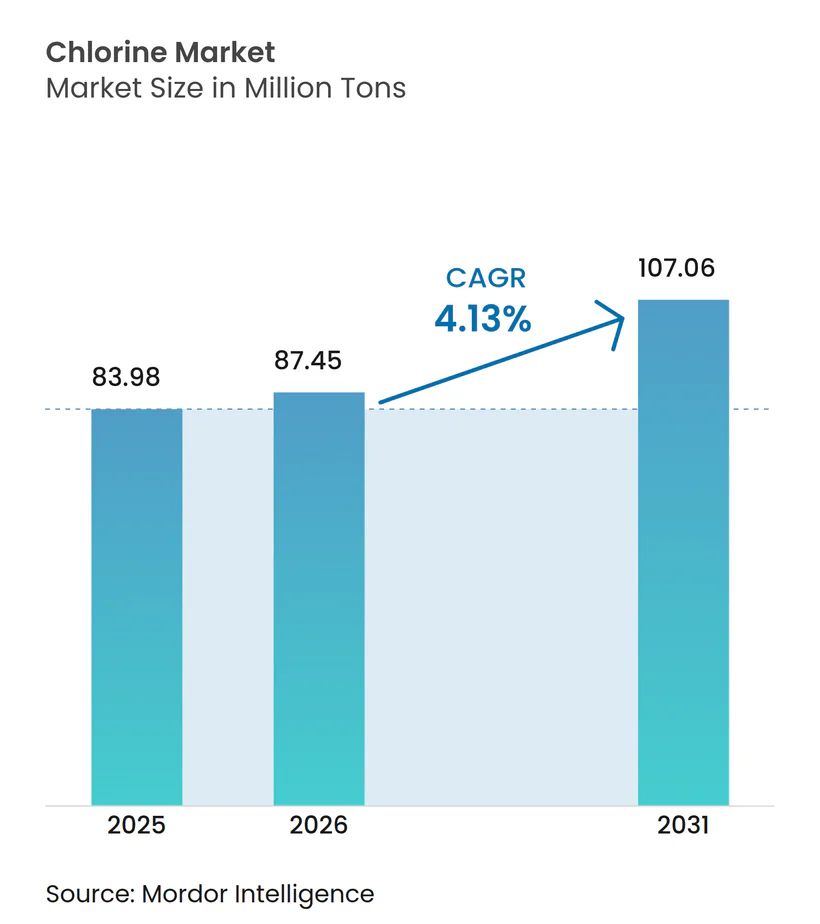
| Marktvolumen (2026) | 87.45 Millionen Tonnen |
| Marktvolumen (2031) | 107.06 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chlor-Marktanalyse von Mordor Intelligence
Die Chlor-Marktgröße wurde im Jahr 2025 auf 83,98 Millionen Tonnen bewertet und soll von 87,45 Millionen Tonnen im Jahr 2026 auf 107,06 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 4,13 % während des Prognosezeitraums (2026–2031). Erhöhte Membranzellenkapazitäten in China, die Integration in Polyvinylchlorid (PVC)-Ketten im Nahen Osten sowie groß angelegte kommunale Wasserprogramme in Indien stützen gemeinsam die Volumensexpansion im Chlor-Markt. Preisschwankungen bei Handelsqualitäten sind ausgeprägter geworden, da Überangebote bei Ätznatron die Betriebsentscheidungen der Anlagen stärker beeinflussen als die Chlornachfrage, was die Spotpreise in Teilen Europas im Jahr 2024 kurzzeitig ins Negative trieb. Die strukturelle Wettbewerbsfähigkeit verlagert sich weiterhin in Richtung Asien-Pazifik und den Golfkooperationsrat, wo Salz- und Stromkosten weit unter dem westlichen Durchschnitt liegen, während Spezialqualitätsnischen für Halbleiter und Batterien Premiumsegmente innerhalb des breiteren Chlor-Marktes schaffen. Parallel dazu erodiert die dezentrale Vor-Ort-Elektrochlorierung die Schüttgutmengen im Schienenverkehr in Nordamerika und Europa, da Versorgungsunternehmen die Transportrisiken für Gefahrgüter mindern wollen, die durch die Wintersturmausfälle im Februar 2021 in den Fokus gerückt sind.
Wichtigste Erkenntnisse des Berichts
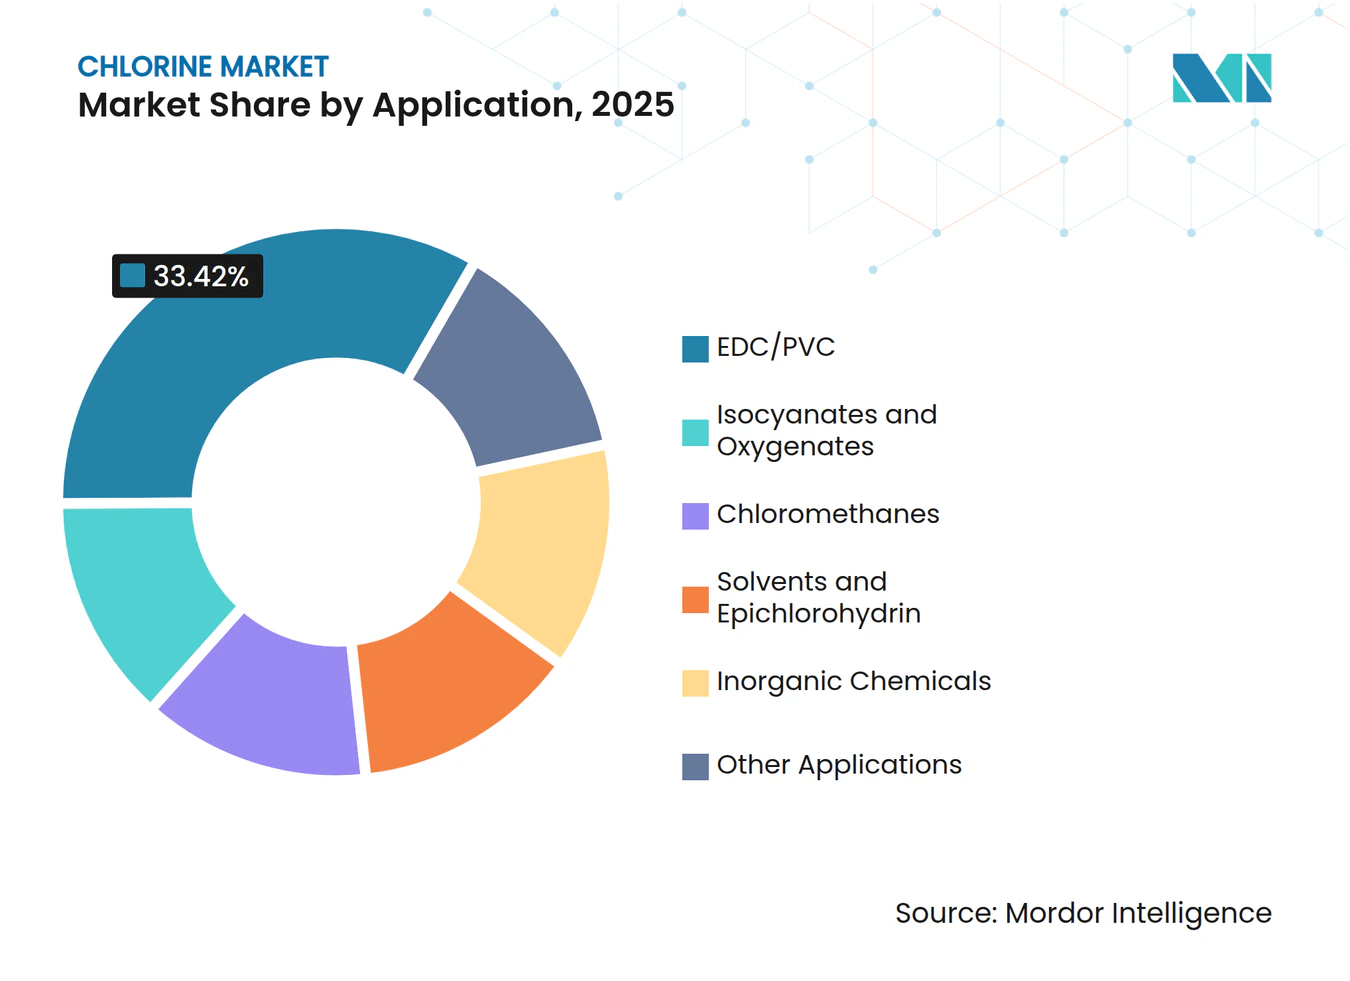
- Nach Anwendung entfiel auf EDC/PVC im Jahr 2025 ein Chlor-Marktanteil von 33,42 %; Isocyanate und Oxygenate sollen bis 2031 mit einer CAGR von 4,46 % wachsen.
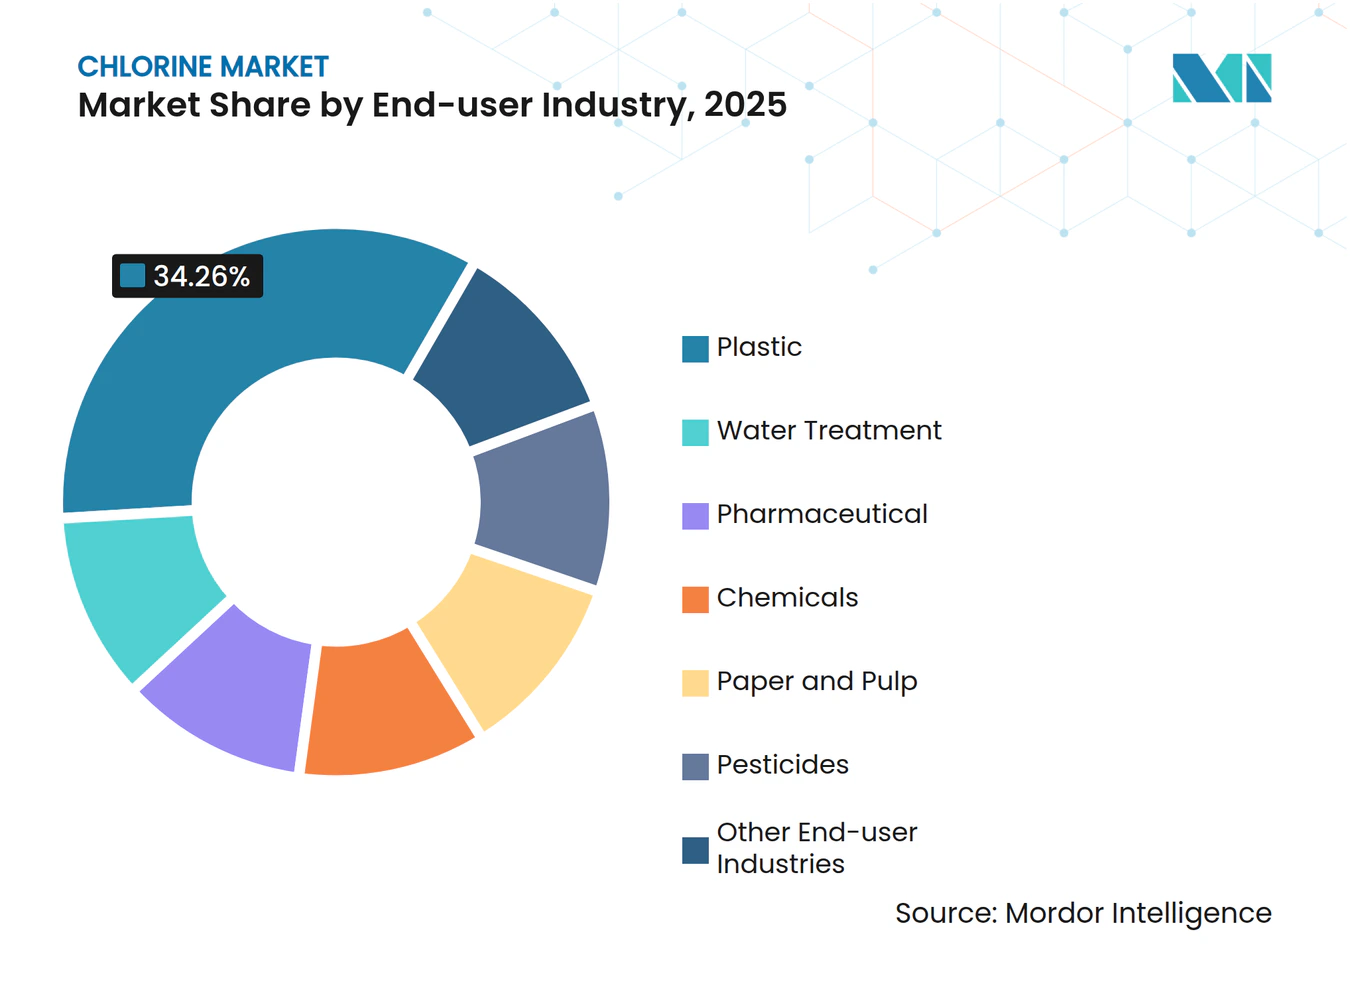
- Nach Endverbraucher hielten Kunststoffe im Jahr 2025 einen Nachfrageanteil von 34,26 %, während die Wasseraufbereitung im gleichen Zeitraum mit der höchsten CAGR von 4,66 % wachsen soll.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 64,17 % des globalen Volumens und soll bis 2031 die höchste CAGR von 4,76 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende PVC-Nachfrage im Bau- und Verpackungsbereich | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Rasche kommunale und industrielle Abwasserinvestitionen | +1.0% | Global, mit frühen Gewinnen in Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Boom bei pharmazeutischen Generika (nach Patentabläufen) | +0.6% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Metallchloride in Batteriequalität für Festkörper-Elektrofahrzeugzellen | +0.5% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Halbleiterätzlösungen aus Sub-5-nm-Fertigungsanlagen | +0.4% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende PVC-Nachfrage im Bau- und Verpackungsbereich
Die PVC-Harzherstellung absorbierte im Jahr 2025 33,42 % des weltweiten Chlors, da Chinas Urbanisierungsschub und Indiens Infrastrukturausgaben von INR 10 Billionen (USD 120 Milliarden) die Nachfrage nach Rohren, Profilen und Folien auf hohem Niveau hielten[1]. Die Lücken bei den Betriebsraten bleiben groß, wobei Europa bei 65–72 % verharrt und Qatar Vinyl Company im Jahr 2025 350.000 t/Jahr PVC-Kapazität hinzufügt. Vorschriften zu Recyclinganteilen in der Europäischen Union steigern paradoxerweise den Absatz von Primär-PVC überall dort, wo mechanisches Recycling Polymerketten abbaut. Integrierte Vinylketten innerhalb des Chlor-Marktes dämpfen die Preisvolatilität, da gebundenes Chlor intern neu ausbalanciert werden kann – ein Vorteil, den reine Händler nicht besitzen.
Rasche kommunale und industrielle Abwasserinvestitionen
Die kommunale Desinfektion verbrauchte im Jahr 2019 1.039 Millionen kg US-amerikanisches Chlor, und die Jal Jeevan Mission hat bis Januar 2025 bereits 146,3 Millionen indische Haushalte mit Leitungswasser versorgt – eine Entwicklung, die die regionale Chlor-Marktnachfrage voraussichtlich überdurchschnittlich steigern wird[2]. Die Trinkwasserrichtlinie 2020/2184 der EU zwingt Versorgungsunternehmen, die Chloratgrenzwerte bis 2026 zu verschärfen, was Vor-Ort-Hypochloritgeneratoren begünstigt, die weiterhin Chlor als Ausgangsstoff benötigen. Die industrielle Abwasserbehandlung für Zellstoff-, Textil- und Petrochemieanlagen setzt zunehmend auf Elektrochlorierung und verankert Chlor damit weiter in Compliance-Fahrplänen.
Boom bei pharmazeutischen Generika (nach Patentabläufen)
Patentabläufe leiten eine neue Welle patentfreier Arzneimittel ein und treiben den indischen Markt für Wirkstoffvorprodukte bis 2030 auf USD 38,76 Milliarden. Die Chlorierung bleibt zentral für die Synthese von Zwischenprodukten wie Chlorchinolin-Derivaten, und Durchflussreaktoren, die den ICH-Q3D-Verunreinigungsnormen entsprechen, werden sowohl in Indien als auch in China hochskaliert. Effizienzverbesserungen senken die Chlorintensität pro Kilogramm, doch das gesamte Volumenwachstum hält den Chlor-Markt innerhalb der Lieferkette der Biowissenschaften auf Expansionskurs.
Metallchloride in Batteriequalität für Festkörper-Elektrofahrzeugzellen
Chlorid-Festkörperelektrolyte mit ionischen Leitfähigkeiten von 13,7 mS/cm bilden die Grundlage für aufkommende Festkörperdesigns, die bis 2028 Pilotmaßstab erreichen könnten. Wenn 5 % der weltweiten Elektrofahrzeugproduktion bis 2031 Chloridchemien übernimmt, könnte die Nachfrage nach Spezialqualitäten um 50.000–100.000 t Chloräquivalent steigen. Hersteller mit Reinigungslinien in Pharmaqualität können sich so von Massenvinylprodukten diversifizieren und höhermargige Nischen innerhalb des Chlor-Marktes erschließen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überangebot bei Ätznatron drückt integrierte Margen | -0.80% | Global, akut in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Substitution durch brombasierte Biozide in Kühltürmen | -0.30% | Nordamerika und Europa, aufkommend in asiatisch-pazifischen Industriesektoren | Mittelfristig (2–4 Jahre) |
| Vor-Ort-Elektrochlorierungsanlagen reduzieren den Schüttgut-Cl₂-Transport | -0.50% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überangebot bei Ätznatron drückt integrierte Margen
Weltweite Kapazitätserweiterungen drückten die Ätznatronpreise im Jahr 2024 auf Mehrjahrestiefststände und zwangen einige europäische Verkäufer dazu, Käufern tatsächlich Geld zu zahlen, damit diese Chlor abnehmen – eine beispiellose Verzerrung im Chlor-Markt. Olins Chlor-Alkali-Umsatz fiel von USD 632,8 Millionen im dritten Quartal 2023 auf USD 572,8 Millionen ein Jahr später und bestätigte damit den Margendruck. Werksschließungen in Frankreich und Deutschland veranschaulichen, wie Energiepreise über EUR 150/MWh die integrierte Wirtschaftlichkeit zerstören, während Einheiten im Nahen Osten mit Stromkosten von USD 20–30/MWh profitabel bleiben.
Vor-Ort-Elektrochlorierungsanlagen reduzieren den Schüttgut-Cl₂-Transport
Städte und Industrieparks stellen auf Solelektrolyseeinheiten um, die Chlorlieferungen per Eisenbahnwaggon überflüssig machen, die Gefahrgutexposition reduzieren und die für Händler verfügbaren Chlor-Marktvolumina verringern. Chlorum Solutions investierte über USD 70 Millionen in seinen Hypochloritstandort in Arizona, und ähnliche Salz-zu-Bleichmittel-Projekte schreiten in Kalifornien voran. Amortisationszeiten von 3–5 Jahren und niedrigere Compliance-Kosten fördern die Einführung für jeden Standort, der mehr als 100 t pro Jahr verbraucht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
PVC-Ketten bleiben der Anker der NachfrageEDC und PVC absorbierten im Jahr 2025 33,42 % des weltweiten Chlors und bestätigten damit, dass die Vinylintegration die Chlor-Marktgröße gegen Koppelproduktsschwankungen stabilisiert. Parallelinvestitionen wie PT Chandra Asris 1,1-Millionen-t/Jahr-EDC-Anlage in Indonesien zielen darauf ab, den PVC-Fehlbedarf in Südostasien zu decken. Der Chlor-Marktanteil für Isocyanate und Oxygenate soll am schnellsten wachsen, angetrieben durch den Bedarf an Dämmstoffen und Leichtbauschäumen für die Automobilindustrie. Phosgenreaktoren, die auf Durchflussbetrieb umgestellt wurden, erhöhen die Sicherheit und senken gleichzeitig den Chlorverbrauch pro Tonne MDI, doch das absolute Wachstum begünstigt weiterhin höhere Basisvolumina.
Sekundäre Verwendungen umfassen Chlormethane, Lösungsmittel, Epichlorhydrin und anorganische Reagenzien. Regulatorische Maßnahmen, darunter das Kigali-Amendment, reduzieren schrittweise einige Kältemittelwege, doch die Titandioxid- und Eisenchloridproduktion in China und Indien bleibt diversifiziert und stützt den Chlor-Markt. Die Energieintensität von Membranzellenanlagen beträgt heute durchschnittlich 2.000–2.200 kWh/t, und Pilotprojekte mit sauerstoffdepolarisierten Kathoden versprechen weitere Einsparungen von 20–30 %, was potenziell Kapazitäten ohne neue Solezufuhr freisetzt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Wasseraufbereitung gewinnt an DynamikKunststoffe dominierten den Chlor-Markt mit einem Anteil von 34,26 % im Jahr 2025, doch die Wasseraufbereitungsbranche ist der am schnellsten wachsende Bereich mit einer prognostizierten CAGR von 4,66 % bis 2031, da Indiens Jal Jeevan Mission auf eine universelle Versorgung hinarbeitet. Halbleiterfabriken und Pharmaunternehmen, beide chlorintensiv, verschieben den Qualitätsmix zunehmend in Richtung Elektronik- und Pharmaqualitäten und erhöhen damit den durchschnittlichen Wert pro Tonne innerhalb des Chlor-Marktes.
Das Bleichen von Papier und Zellstoff stützt sich hauptsächlich auf Chlordioxid, ist aber weiterhin auf Chlorvorläuferchemikalien angewiesen und sichert damit einen stabilen, reifen Nachfrageanteil. Bei Pestiziden zeigen sich divergierende Trends: Herkömmliche Organochlorverbindungen nehmen ab, doch neue Wirkstoffe wie Chlorantraniliprol beinhalten weiterhin chlorierte Zwischenprodukte, was die gesamte volumetrische Auswirkung abfedert.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Chlormarkt
Der asiatisch-pazifische Raum dominiert den Chlormarkt mit einem Anteil von 64,17 % am globalen Volumen im Jahr 2025 und ist auf einen CAGR von 4,76 % bis 2031 ausgerichtet, gestützt durch Chinas Natronlauge-Produktion von 42,16 Millionen Tonnen und nahezu vollständiger Membranzellenabdeckung. Indiens Wasserprogramm im Wert von INR 70.163 Crore (8,4 Milliarden USD) hält die kommunale Nachfrage stetig steigend, während 42 hochmoderne Halbleiterfabriken im Bau in Taiwan und Südkorea einen Teil des Chlors in Richtung Reinheitskategorien von 5N und höher verlagern.
Nordamerika und Europa Chlormarkt
Nordamerikas durch Schiefergas bedingter Energiekostenvorteil hält integrierte Komplexe an der Golfküste wettbewerbsfähig, selbst wenn die Natronlaugepreise nachgeben. Die Blue Water Alliance von Olin und Mitsui ist ein Modell für die Bündelung von Vermögenswerten, das die Chlormarktvolumina mit dem regionalen Natronlaugebedarf in Einklang bringt. Europa, das mit dreistelligen Stromkosten konfrontiert ist, rationalisiert weiterhin, wobei Dow und Arkema die kombinierte Kapazität zwischen 2024 und 2027 um über 400.000 Tonnen reduzieren. Die Zölle des CO₂-Grenzausgleichsmechanismus, die 2026 in Kraft treten, könnten den Importdruck dämpfen, doch die langfristige Kostenparität bleibt ungewiss.
MEA und Südamerika Chlormarkt
Brasilien, Saudi-Arabien und Südafrika bilden das Fundament kleinerer, aber strategisch relevanter Chlormärkte. Die 350.000-Tonnen-pro-Jahr-PVC-Anlage der Qatar Vinyl Company nutzt gasbasierte Stromkosten von 20–30 USD pro MWh, was den Golfexporteuren einen frachtparitätischen Vorteil gegenüber Afrika und Südasien verschafft. Südafrikas Lastabwurf hält die inländischen Preise volatil und eröffnet Importfenster aus dem Nahen Osten.
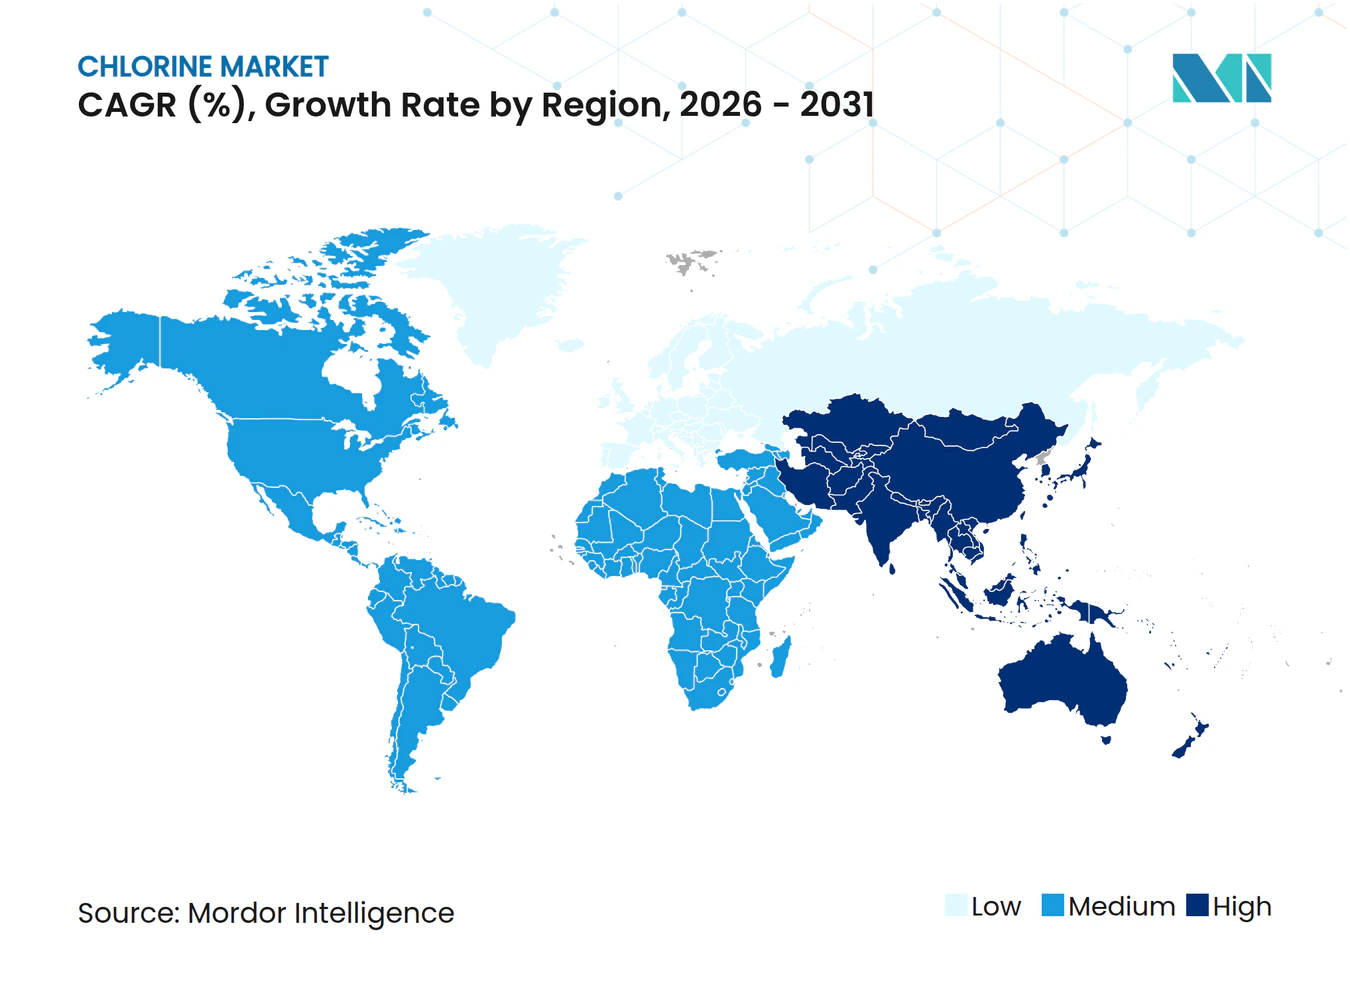
Regionale Ausgaben
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Chlor beginnt mit vorgelagerten Inputs wie Salz (Sole), Wasser und hochzuverlässiger Elektrizität, die die Chloralkali-Elektrolyse versorgen, wobei die Membranzellentechnologie die Produktion dominiert. Die Chlorproduktion ist eng mit der Koppelproduktion von Natronlauge und Wasserstoff verknüpft, sodass Auslastungsraten und Profitabilität ebenso stark von der Balance dieser Koppelprodukt-Absatzwege wie von der Chlornachfrage abhängen, wie die Volatilität bei Handelsware im Jahr 2024 zeigte, als kaustik-getriebene Betriebsentscheidungen die Chlor-Spotpreise in Teilen Europas kurzzeitig in den negativen Bereich drückten.
Midstream-Umwandlungsrouten verbrauchen den Großteil des Chlors captive in integrierten Ketten wie EDC/VCM/PVC, während Handelschlor in die Wasseraufbereitung und eine Reihe anorganischer und organischer Zwischenprodukte fließt. Die nachgelagerte Verteilung wird durch Anforderungen an den Umgang mit Gefahrstoffen geprägt, was eine Aufteilung zwischen Massentransport (Waggon, Lastkahn, Zylinder) und lokalisierten Modellen wie der Vor-Ort-Elektrochlorierung unterstützt, bei der Sole am oder nahe dem Einsatzort in Hypochlorit umgewandelt wird, wodurch die Massenlogistik für Cl2 reduziert wird, während weiterhin auf dieselbe elektrolytische Fähigkeit und das zugehörige Dienstleistungsökosystem zurückgegriffen wird.
Wettbewerbslandschaft
Marktkonzentration
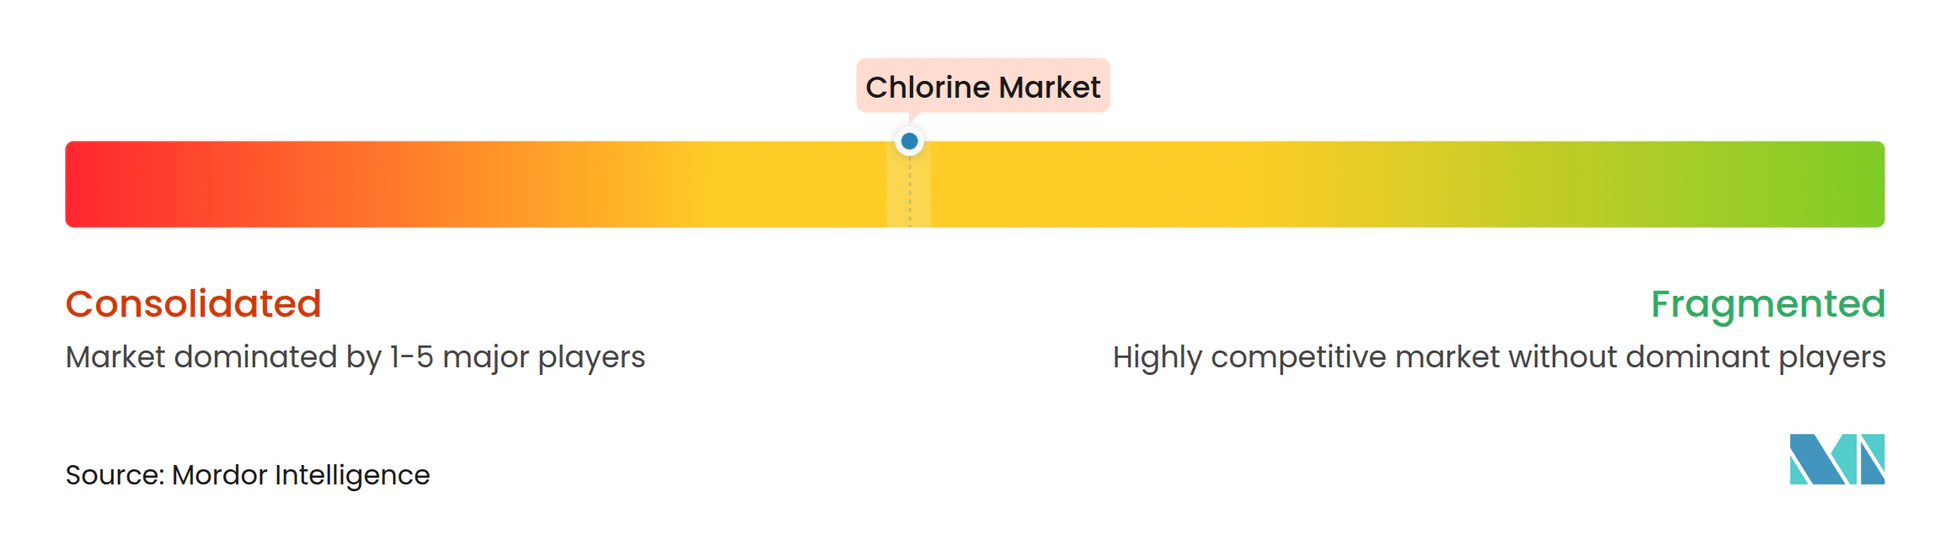
Der Chlor-Markt ist mäßig konsolidiert. Formosa Plastics, Hanwha Solutions und Westlake unterhalten integrierte PVC-Ketten, die Margenschwankungen abpuffern. Reine Händler wie Nobian sind stärkeren Ergebnisschwankungen ausgesetzt, die an die Ätznatronpreise gebunden sind, was Investitionen in Vor-Ort-Elektrochlorierung und Spezialqualitätsreinigung antreibt. Jüngste strukturelle Schritte umfassen Olins und Mitsuis Blue Water Alliance, Arkemas Schließung des französischen Werks und Dows geplanten Rückzug aus Deutschland – allesamt Signale einer Verlagerung hin zur Fußabdruckoptimierung statt Kapazitätswachstum in Hochkostenregionen. Ansa McALs Kauf von Bleachtech für USD 327 Millionen verschafft dem Unternehmen karibische Größenordnung zu einem Zeitpunkt, an dem Händlervolumina schrumpfen, aber die Bündelung von Dienstleistungen zunimmt.
Marktführer der Chlorbranche
-
Formosa Plastics Group
-
INEOS
-
Occidental Petroleum Corporation
-
Olin Corporation
-
Westlake Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chlor-Markt Unternehmen in diesem Bericht
- Anwil (Orlen)
- Arkema
- Covestro AG
- DOW
- Ercros S.A
- Formosa Plastics Group
- Hanwha Solutions
- INEOS
- Kem One
- Kuhlmann Europe
- Nobian
- Occidental Petroleum Corporation
- Olin Corporation
- Shivtek Spechemi Industries Ltd
- Spolchemie (KAPRAIN a.s.)
- Tata Chemicals Limited
- Tosoh Corporation
- Vencorex
- Vynova Group (ICIG HOLDING SE)
- Westlake Corporation
Marktchancen und Zukunftsaussichten
Die Investitionstätigkeit zeigt zwei Hauptbereiche mit Potenzial im Chlormarkt: (1) Modernisierung und Kapazitätsmaßnahmen im Zusammenhang mit energieeffizienter Membranzellentechnologie und (2) Wege zu höherer Reinheit und Zirkularität, die den Wert pro Tonne über die reine Vinyl-Rohstoffexposition hinaus steigern. Dies zeigt sich in der Inbetriebnahme der erweiterten Chloralkali-Anlage von AGC Vinythai in Map Ta Phut, Thailand, im Februar 2026, unter Einsatz der Thyssenkrupp-Nucera-Elektrolysetechnologie e-BiTAC v7 (berichtet mit 220.000 Tonnen pro Jahr neuer Natronlauge-Kapazität), sowie im Post-Erweiterungsstatus der Cubatao-Anlage von Unipar Carbocloro in Brasilien, unterstützt durch eine BNDES-Finanzierung, was zusammen auf fortlaufende Ersatz- und Modernisierungszyklen statt reines Greenfield-Wachstum hindeutet.
Auch die Nachfrageentwicklung im Spezialsegment ist erkennbar. Im Mai 2026 erweiterte PKC die Kapazität für hochreines Chlor in Halbleiterqualität um 50 %, um Samsung Electronics zu unterstützen, was eine Premium-Nische neben den Themen Halbleiter-Ätzmittel und Chlorid in Batteriequalität festigt. Auf der Rohstoffseite konzentrieren sich die Chancen auf integrierte Vinylketten und regionale Selbstversorgungsprojekte wie das Chloralkali- und EDC-Projekt von Chandra Asri in Indonesien (im Februar 2026 mit einem Fertigstellungsgrad von 50 % gemeldet). Parallel dazu unterstützt die Verschiebung hin zu Vor-Ort-Elektrochlorierung und zirkulärer Wiederverwendung, wie etwa die Rückgewinnung und Wiederverwendung von Chlor-Nebenprodukten durch OxyChem in LaPorte, Texas, im Juni 2025, differenzierte Servicemodelle und eine geringere Nettorohstoffintensität für große, compliance-getriebene Endnutzer.
Neueste Industrielle Entwicklungen in Chlor-Markt
- Juli 2026: PPG kündigte Pläne an, mit dem Bau eines Chlorumwandlungsprojekts in Louisiana im Wert von 80 Millionen USD zu beginnen, mit einer angestrebten Kapazität von 275.000 Tonnen pro Jahr. Das Projekt verweist auf eine anhaltende Kapitalallokation für die Modernisierung von Chloralkali-Anlagen und Umwandlungsarbeiten in Nordamerika, wo Zuverlässigkeits- und Compliance-Updates ebenso wichtig sein können wie zusätzliche Nennkapazität.
- September 2025: DCM Shriram Ltd und Aarti Industries Ltd unterzeichneten eine langfristige Chlorliefervereinbarung im Zusammenhang mit Aartis neuer nachgelagerter Chemikalienanlage in Zone IV, Jhagadia, Gujarat. Die Vereinbarung strafft die captive-artige Versorgung in Indien, verringert die Abhängigkeit vom Handelsmarkt und unterstützt den Ausbau nachgelagerter chlorierter Zwischenprodukte im Zusammenhang mit dem Wachstum der heimischen Fertigung.
- November 2024: ADAMA nahm in Israel eine neue Membranzell-Chloralkali-Anlage in Betrieb und erhöhte die Jahreskapazität auf 40.000 Tonnen. Die Investition unterstützt den fortgesetzten Übergang zur Membrantechnologie im Hinblick auf Effizienz und Umweltleistung und erweitert gleichzeitig die lokale Verfügbarkeit von Chlor und Natronlauge für integrierten agrochemischen und industriellen Bedarf.
Chlor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die Händler- und Eigenversorgung mit Chlor, das produziert und in den wichtigsten industriellen Anwendungen verbraucht wird. Die Messung erfolgt anhand des physischen Volumens, das innerhalb eines bestimmten Jahres geliefert oder verbraucht wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen den nachgelagerten Wert chlorbasierter Derivate (wie PVC oder Lösungsmittel) aus und berücksichtigen ausschließlich das Chlorvolumen selbst.
Segmentierungsübersicht
- Nach Anwendung
- EDC/PVC
- Isocyanate und Oxygenate
- Chlormethane
- Lösungsmittel und Epichlorhydrin
- Anorganische Chemikalien
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Wasseraufbereitung
- Pharmazeutika
- Chemikalien
- Papier und Zellstoff
- Kunststoff
- Pestizide
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung der Chlorproduktionswege und der nachfrageseitigen Endverwendung, damit das Modell an realen Kapazitäten und Verbrauchsmustern verankert bleibt und nicht allein an Preiszyklen. Wir stützen uns auf öffentliche Quellen wie USGS-Mineral- und Chemikaliendaten, UN-Comtrade-Handelsstatistiken, Eurostat-Industrieindikatoren, US-EPA-Informationen zu Handhabung und Umweltkontext sowie Energie- und Kraftstoffbenchmarks der Internationalen Energieagentur, die die Chlor-Alkali-Wirtschaft beeinflussen.
Wir prüfen außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, regulatorische Einreichungen, Veröffentlichungen von Branchenverbänden und seriöse Presseberichte, um Anlagenstarts, Abschaltungen und die Integration mit Ätznatron zu plausibilisieren. Bei Bedarf nutzen wir ein genehmigtes kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen, um Eigentümerwechsel und Betriebsstandorte zu bestätigen. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Gegenprüfung und Klärung von Annahmen haben wir weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was Desk-Quellen nicht vollständig auflösen können, wie etwa Auslastungsbandbreiten, die Aufteilung zwischen Eigenverbrauch und Händlerversorgung sowie die Richtung der Vertragsvolumina nach Region. Wir sprechen mit Produzenten, Distributoren, großen Industrieabnehmern und anlagenspezifischen Funktionen in APAC, EMEA und Amerika. Diese Rückmeldungen der Befragten helfen, Lücken zu schließen, und bestätigen die Annahmen, die bei der abschließenden Größenbestimmung verwendet werden.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % | Amerika: 25 % |
Marktgröße und Prognose
Der Kernaufbau verwendet eine Top-down-Rekonstruktion, bei der regionale Chlor-Alkali-Kapazitäten, typische Auslastungsraten und die Produktionsverknüpfung zwischen Chlor und Ätznatron in den Chlorausstoß übersetzt und anschließend mit den Nachfragesignalen der Endverwendung abgeglichen werden. Da Chlor häufig durch Transport und Sicherheitshandhabung eingeschränkt ist, verfolgt das Modell auch die Händlerverfügbarkeit im Verhältnis zum Eigenverbrauch, damit die Gesamtwerte nicht überschätzt werden.
Um die Zahlen zu erden, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie etwa aggregierte Anlagenkapazitäten nach Region, Kanalprüfungen zur Händlerbewegung und Volumen-zu-Nachfrage-Verhältnisse für wichtige Nachfragebereiche wie EDC/PVC und Wasseraufbereitung. Als Orientierungsgrößen dienen angekündigte Membranzellerweiterungen und -schließungen, von Branchenteilnehmern diskutierte Auslastungsbandbreiten, PVC-Betriebstrends, Verbrauchsmuster bei Wasser- und Sanitärchemikalien sowie Handelsströme, wo grenzüberschreitende Bewegungen möglich sind. Die Prognose verwendet eine Szenarioanalyse, gestützt durch einfache Zeitreihenglättung bei Auslastungs- und Kapazitätsentwicklungen, ergänzt durch Anpassungen auf Basis von Expertenerwartungen zu Inbetriebnahme-Zeitplänen und Betriebsdisziplin. Wenn die Bottom-up-Sichtbarkeit für kleinere Standorte unvollständig ist, werden Lücken mithilfe regionaler Kapazitätsanteile und konservativer Auslastungsbandbreiten geschlossen, und die Gesamtwerte werden gegen bekannte Versorgungsengpässe gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit sich das Modell wie der reale Markt verhält. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Kapazitätsankündigungen, Handelsrichtungen nach Region und impliziten Auslastungsraten. Ungewöhnliche Sprünge werden vor der Freigabe zur Überprüfung durch Analysten markiert.
Wenn eine Abweichung nicht erklärt werden kann, nehmen wir erneut Kontakt zu den relevanten Interviewpartnern auf und überprüfen die Annahme, die den Ausschlag verursacht hat – häufig Auslastung, Eigenverbrauchsanteil oder Inbetriebnahme-Timing. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn größere Anlagenereignisse, regulatorische Änderungen oder Nachfrageschocks den Ausblick wesentlich verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang über die wichtigsten Eingaben durch, damit die Kunden die aktuellste Sichtweise erhalten.
Chlor-Marktschätzung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Chlor können weit auseinanderliegen, selbst wenn sie scheinbar dieselbe Branche beschreiben, weil die Autoren nicht immer dasselbe in derselben Einheit messen. Unterschiede entstehen in der Regel dadurch, ob die Zahl als Volumen oder Umsatz angegeben wird, ob die Eigenproduktion einbezogen wird und wie klar die Definition Chlor von seinen nachgelagerten Derivaten trennt.
In dieser Studie wird der Gesamtwert in Tonnen ausgedrückt und folgt der Kapazitäts- und Auslastungslogik. Viele wertbasierte Schätzungen beziehen Preisannahmen ein und erstrecken sich mitunter auf Derivatketten. Die Streuung wird auch dadurch beeinflusst, wie Währungszeitpunkte und die Entwicklung der durchschnittlichen Verkaufspreise während volatiler Energie- und Chlor-Alkali-Zyklen behandelt werden und ob Aktualisierungen jüngste Kapazitätsänderungen widerspiegeln oder auf älteren Basisjahrsbedingungen beruhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 83,98 Mio. Tonnen (2025) | |
| Global Consultancy A | 41,20 Milliarden USD (2024) | Angabe in USD-Umsatzgrößen, die stark vom Chlorpreis und energiebedingten Kostenweitergaben abhängen; zudem können Chlor und ausgewählte Derivatumsätze zusammengefasst sein, anstatt das reine Chlorvolumen zu isolieren. |
| Industry Publisher B | 44,18 Milliarden USD (2026) | Definiert den Markt rund um Chlorgas zuzüglich Derivaten, die in mehreren nachgelagerten Produkten verwendet werden, sodass der Wertpool über Chlortonnen hinausgeht, und die Jahreswahl kann das Ergebnis verschieben, wenn Preise und Vertragsresets sich bewegen. |
Die Tabelle spiegelt größtenteils eine Einheiten- und Geltungsbereichsdiskrepanz wider: Eine tonnenbasierte Betrachtung bleibt näher an Kapazität, Auslastungsraten und Endverwendungsnachfrage, während eine USD-basierte Betrachtung mit Preisen und dem steigt und fällt, was in die Definition einbezogen wird. Durch die Beibehaltung der Messung in physischem Volumen und die Gegenprüfung von Auslastung und Eigenverbrauchsanteilen bei Aktualisierungen wird die Streuung für Chlor reduziert – eine Modellierungsentscheidung, die Mordor Intelligence gegen Ende des Prozesses anwendet.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Chlor-Markt bis 2031 prognostiziert?
Der weltweite Verbrauch soll bis 2031 107,06 Millionen Tonnen erreichen.
Welche Region führt sowohl beim Volumen als auch bei der Wachstumsrate?
Asien-Pazifik hielt im Jahr 2025 64,17 % der Nachfrage und soll bis 2031 mit einer CAGR von 4,76 % wachsen.
Welche Anwendungskategorie verbraucht derzeit das meiste Chlor?
EDC/PVC macht 33,42 % des Verbrauchs aus und bildet den Kern des globalen Volumens.
Welches Endverbrauchersegment wächst am schnellsten?
Die Wasseraufbereitung weist mit 4,66 % die höchste CAGR auf, bedingt durch den Ausbau der kommunalen Infrastruktur.
Wie beeinflussen Umweltvorschriften die Produktionstechnologie?
Quecksilberzelleneinheiten werden zugunsten von Membranzellenlinien stillgelegt, die eine höhere Energieeffizienz und regulatorische Compliance bieten.
Welcher Spezialbereich bietet neues Wachstumspotenzial?
Lithiummetallchlorid in Batteriequalität für Festkörper-Elektrofahrzeugbatterien stellt eine Premiumnische mit starken langfristigen Aussichten dar.