
Größe und Marktanteil des chinesischen Pharma-Verpackungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
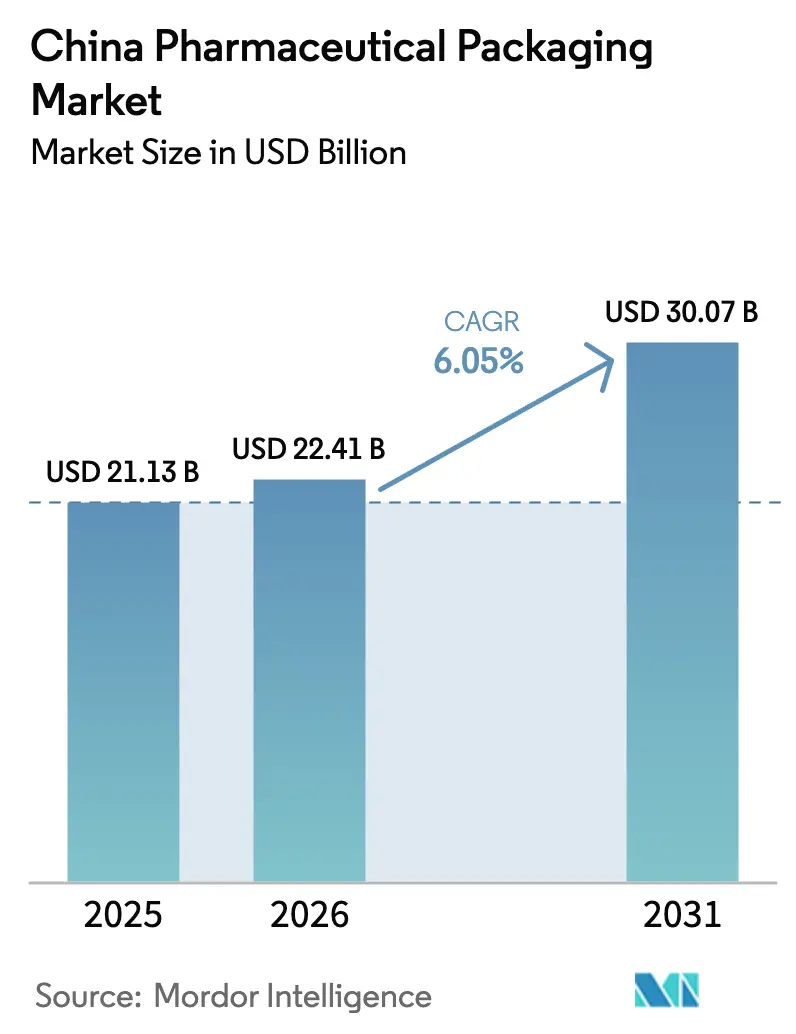
| Marktgröße im Basisjahr (2025) | 21.13 Milliarden US-Dollar |
| Marktgröße (2026) | 22.41 Milliarden US-Dollar |
| Marktgröße (2031) | 30.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.05 % |
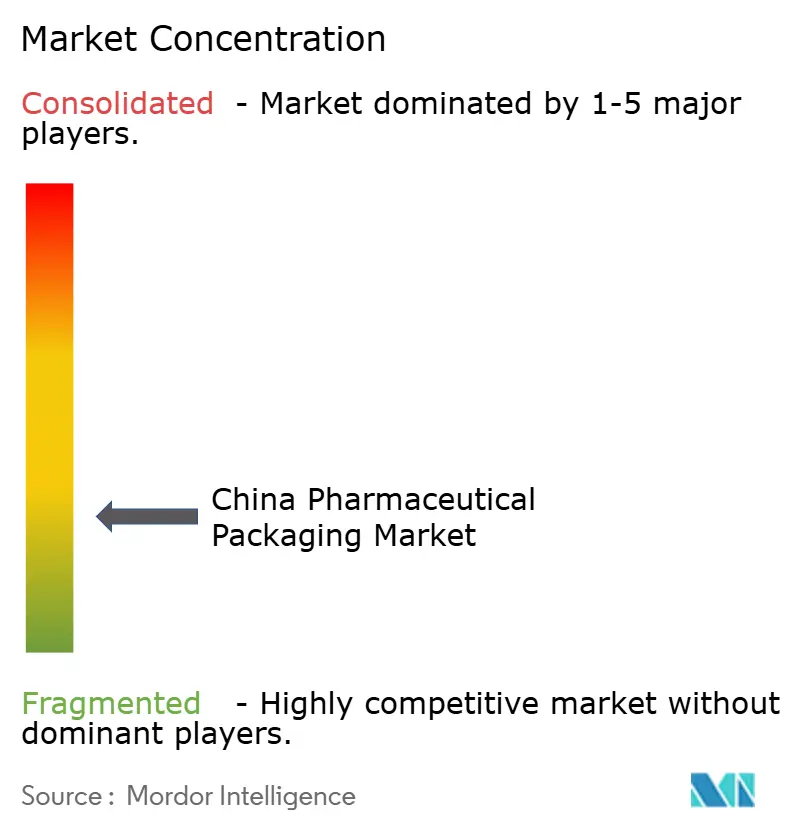
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Pharma-Verpackungsmarktes durch Mordor Intelligence
Die Größe des chinesischen Pharma-Verpackungsmarktes soll von 21,13 Milliarden USD im Jahr 2025 auf 22,41 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 30,07 Milliarden USD erreichen, bei einer CAGR von 6,05 % über den Zeitraum 2026–2031. Angebotsseitige Investitionen in Biologika-Kapazitäten, Zusagen zur CO₂-Neutralität, die recyclingfähige Formate vorantreiben, sowie verschärfte Vorschriften zur Fälschungsbekämpfung beschleunigen gemeinsam die Einführung hochwertiger Verpackungen im gesamten chinesischen Pharma-Verpackungsmarkt. Die regulatorische Angleichung an die Leitlinien des Internationalen Rates für Harmonisierung schreibt nun die Serialisierung auf Einheitenebene vor, was Kapitalausgaben für intelligente Linien antreibt, während Schwankungen der Rohstoffkosten die Gewinnmargen belasten. Intensivierte Biopharmazeutika-Programme – vom Ministerium für Industrie und Informationstechnologie mit einem Aufwand von 4,17 Milliarden USD für 2025 – bis hin zu multinationalen Forschungs- und Entwicklungszentren in Peking steigern die Nachfrage nach sterilen Fläschchen, vorgefüllbaren Spritzen und zusammengesetzten Barrierematerialien. Gleichzeitig erhöht die Expansion der grenzüberschreitenden E-Pharmazie auf 21,4 Billionen CNY (3,3 Billionen USD) den Bedarf an paketversandfähigen Sekundär- und Tertiärverpackungen, die längeren Lieferketten standhalten.
Zentrale Erkenntnisse des Berichts
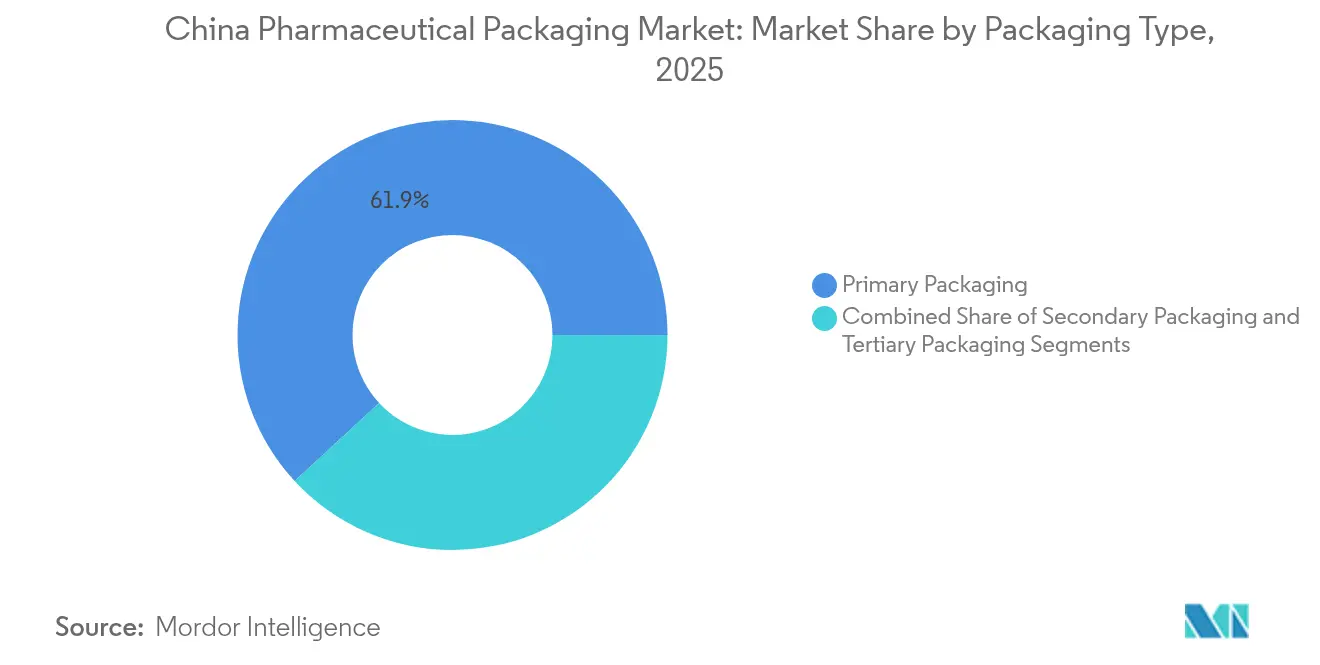
- Nach Verpackungsart hielt die Primärverpackung im Jahr 2025 einen Marktanteil von 61,88 % am chinesischen Pharma-Verpackungsmarkt; parenterale Formate sind bis 2031 für eine Expansion mit einer CAGR von 9,12 % positioniert.
- Nach Material erzielte Kunststoff im Jahr 2025 einen Umsatzanteil von 50,05 %, während Papier und Karton voraussichtlich mit einer CAGR von 8,35 % bis 2031 wachsen werden.
- Nach Arzneimittelform kontrollierten feste orale Darreichungsformen im Jahr 2025 einen Anteil von 42,12 % an der Größe des chinesischen Pharma-Verpackungsmarktes, wobei parenterale Formulierungen das Wachstum mit einer CAGR von 9,12 % anführen.
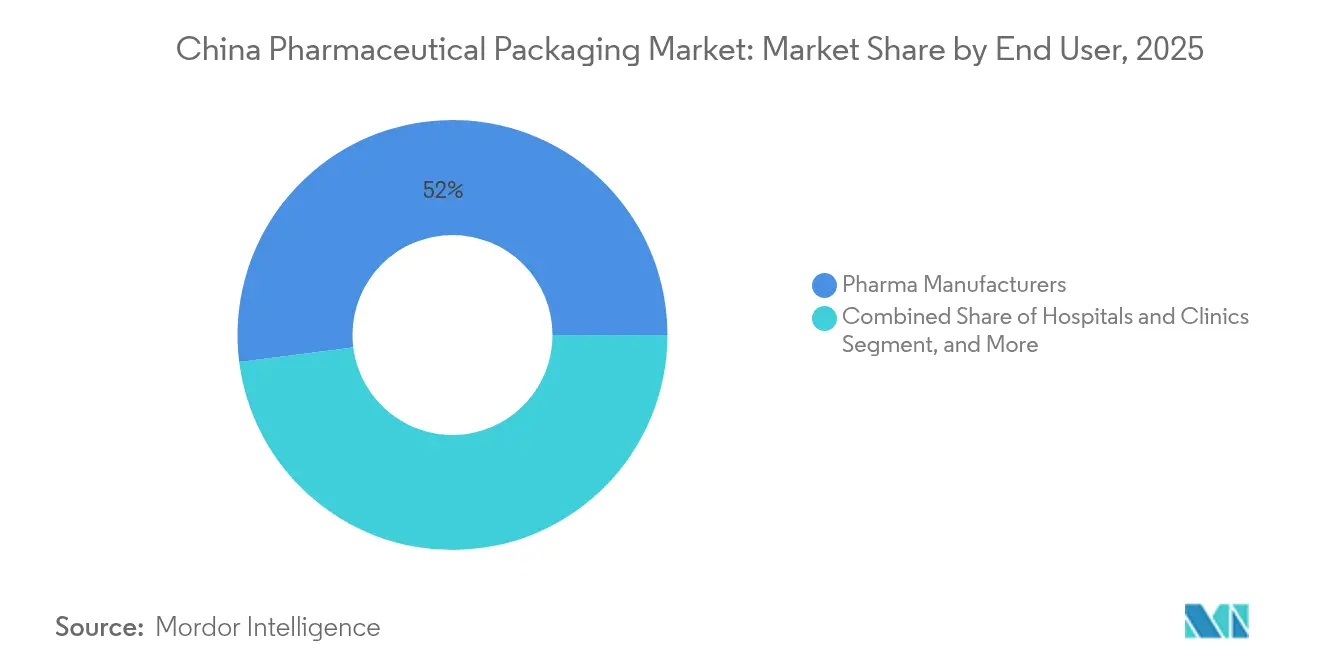
- Nach Endanwender entfielen im Jahr 2025 52,01 % des Marktanteils auf Pharmahersteller, während Krankenhäuser und Kliniken im Zeitraum 2026–2031 voraussichtlich die schnellste CAGR von 9,12 % verzeichnen werden.
- Nach Technologie hielten konventionelle Formate im Jahr 2025 einen Anteil von 59,85 %, während intelligente Verpackungslösungen mit integriertem NFC oder RFID mit einer CAGR von 8,47 % wachsen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Pharma-Verpackungsmarktes
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont |
|---|---|---|---|
| Strenge regulatorische Maßnahmen gegen gefälschte Arzneimittel | +1.2% | National, erste Gewinne in Städten der Klasse 1 | Mittelfristig (2–4 Jahre) |
| Ausbau der inländischen Generika- und Biologika-Produktionsbasis | +1.8% | National, konzentriert in Jiangsu, Shandong, Guangdong | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung treibt das Volumen bei Medikamenten für die chronische Versorgung an | +1.5% | National, beschleunigt in nordöstlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Provinzielle Erstattungspolitik zugunsten patientenfreundlicher Formate | +0.9% | Provinzielle Unterschiede, am stärksten in entwickelten Regionen | Mittelfristig (2–4 Jahre) |
| Boom der grenzüberschreitenden E-Pharmazie mit Bedarf an paketversandfähigen Verpackungen | +0.7% | National, konzentriert in Küstenhandelszentren | Kurzfristig (≤ 2 Jahre) |
| CO₂-Neutralitätsziele fördern recyclingfähige und biobasierte Kunststoffverpackungen | +0.6% | National, angeführt von Peking, Shanghai, Shenzhen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Maßnahmen gegen gefälschte Arzneimittel
Die verstärkte Aufsicht erstreckt sich nun von den Wirkstoffen auf jede Verpackungsschicht und wird durch die YY 1001-2024-Standards der Nationalen Medizinprodukteadministration für Vollglas-Spritzen untermauert. Die obligatorische Serialisierung jeder verkaufsfähigen Einheit hat die Intransparenz in der Lieferkette eingeschränkt und größere Konverter dazu veranlasst, interoperable Rückverfolgungssysteme zu installieren, die mit den EU-FMD- und US-DSCSA-Vorschriften harmonieren. Provinzbehörden in Shanghai und Shenzhen setzen blockchain-gestützte Zollkanäle ein, die die Abfertigungszeiten verkürzen und gleichzeitig serialisierte Codes authentifizieren. Frühe Anwender offener Architekturlösungen verzeichnen weniger Produktrückrufvorfälle und verhandeln Premiumpreise mit multinationalen Kunden, während kleine und mittlere Unternehmen mit hohen Anfangsinvestitionen und Wartungsgebühren zu kämpfen haben. Das Ausscheiden nicht konformer Produktlinien vom Markt beseitigt Niedrigpreiskapazitäten und hebt allmählich die durchschnittlichen Verkaufspreise für serialisierte Verpackungen im chinesischen Pharma-Verpackungsmarkt an.
Ausbau der inländischen Generika- und Biologika-Produktionsbasis
Der Biopharmazeutika-Wert Chinas überstieg im Jahr 2024 650,6 Milliarden CNY (91,5 Milliarden USD) und soll sich bis 2029 verdoppeln, was einen Wandel von einfachen Flaschen hin zu sterilen Barrieresystemen antreibt.[1]Sina Finance, "Panorama der chinesischen Biopharmazeutika-Branche 2024", finance.sina.com.cn Provinzielle Cluster in Jiangsu, Shandong und Guangdong verankern integrierte Liefernetzwerke, in denen Rohstoffharzlieferanten, Behälterkonverter und Abfüll- und Endverarbeitungsanlagen gemeinsam angesiedelt sind, um Logistikkosten zu senken. Die US-FDA-Zulassung von Luye Pharma für ERZOFRI®, ein lang wirkendes injizierbares Präparat, unterstreicht die steigende Nachfrage inländischer Innovatoren nach Spritzen aus zyklischen Olefinpolymeren, die der Lagerung bei niedrigen Temperaturen standhalten. Multinationale Unternehmen vertiefen ihre lokale Präsenz durch Forschungs- und Entwicklungsinkubatoren und Joint Ventures und verschärfen den Wettbewerb um Verpackungspartner, die nach US- und EU-Arzneibuchstandards zertifiziert sind. Das daraus resultierende Kapazitätswettrennen kurbelt die Kapitalausgaben für ISO-5-Reinräume und verschachtelte Fläschchenschalen an und stärkt die Wachstumsaussichten für den chinesischen Pharma-Verpackungsmarkt.
Alternde Bevölkerung treibt das Volumen bei Medikamenten für die chronische Versorgung an
Einwohner im Alter von 65 Jahren und älter überschritten 2024 die 15 %-Marke der Bevölkerung, wodurch die Last chronischer Erkrankungen zunimmt und Verpackungen gefragt sind, die die tägliche Einnahmetreue unterstützen. Die nationale Krankenversicherungs-Arzneimittelliste 2024 erstattet nun rund 3.900 Produkte und verpflichtet zu einer einheitlichen Kennzeichnung, die älteren Nutzern das Verständnis des Einnahmeschemas erleichtert. Nordöstliche Provinzen erproben farbkodierte Blisterabdeckungen mit vergrößerten Schriftarten zur Verbesserung der Lesbarkeit, während Krankenhäuser der höchsten Versorgungsstufe in Peking NFC-fähige Arzneimittelfläschchen einsetzen, die Dosierungserinnerungen an Betreuungs-Apps übermitteln. Injektionstherapien gewinnen an Beliebtheit und verschieben das Volumen hin zu sterilen Spritzen und Infusionsbeuteln, die hochtransparentes Polypropylen oder Borosilikatglas Typ I erfordern. Diese demografische Welle sichert eine stetige Zunahme der Stücknachfrage im gesamten chinesischen Pharma-Verpackungsmarkt.
Provinzielle Erstattungspolitik zugunsten patientenfreundlicher Formate
Die Integration der Krankenversicherungspools für städtische Beschäftigte und für das städtisch-ländliche Gebiet rationalisiert die Finanzierung, lässt jedoch Spielraum für regionale Ausschreibungskriterien. Wohlhabendere Gemeinden erstatten Einzeldosis- und Compliance-Hilfsverpackungen auch zu Premiumpreisen, was Hersteller dazu veranlasst, Doppel-SKU-Strategien anzubieten: hochkomfortable Formate für wohlhabende Städte und Großflaschen für preissensible Landkreise. Kartonkonverter passen sich an, indem sie Brailleschrift und Abziehetiketten hinzufügen, wie von provinziellen Arzneimittellisten gefordert. Die unterschiedlichen Provinzpolitiken schaffen so Mikromärkte innerhalb des breiteren chinesischen Pharma-Verpackungsmarktes.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont |
|---|---|---|---|
| Volatile Petrochemie-Rohstoffpreise verteuern Kunststoffverpackungskosten | -1.4% | National, konzentriert in Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Kapitalaufwand für Serialisierungs-/Fälschungsschutzlinien für kleine und mittlere Unternehmen | -0.8% | National, am stärksten in Städten der Klassen 2 und 3 | Mittelfristig (2–4 Jahre) |
| Bevorstehende PFAS-Beschränkungen bedrohen die Obsoleszenz von Blisterfolien | -0.6% | National, erste Auswirkungen in exportorientierten Einrichtungen | Mittelfristig (2–4 Jahre) |
| Mangel an GMP-Verpackungsdesign-Fachkräften verlangsamt Innovationen | -0.5% | National, akut in aufstrebenden Biotech-Clustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Petrochemie-Rohstoffpreise verteuern Kunststoffverpackungskosten
Hochdichtes Polyethylen erzielte 2024 im Durchschnitt 910 USD pro Tonne, doch ein Kapazitätszufluss von 5 Millionen Tonnen im Jahr 2025 verzerrt die Preisgestaltung unvorhersehbar. Gleichzeitig stiegen die PVC-Importzölle von 1 % auf 5,5 %, was 23 USD pro Tonne zusätzlich bedeutet und Konverter belastet, die auf spezielle Foliengüten angewiesen sind. Währungsvolatilität und Rohölpreisschwankungen erschweren langfristige Harzverträge und zwingen Verpackungshersteller dazu, auf Glas- oder Fasersubstrate auszuweichen, wenn dies möglich ist. Hersteller, die die Harzexposition nicht absichern können, sehen sich im chinesischen Pharma-Verpackungsmarkt mit schrumpfenden Margen konfrontiert.
Kapitalaufwand für Serialisierungs-/Fälschungsschutzlinien für kleine und mittlere Unternehmen
Schlüsselfertige Serialisierungssuiten, die Sichtprüfung, Cloud-Datenbanken und Blockchain-Ledger integrieren, übersteigen häufig 2 Millionen USD pro Linie – ein Betrag, der den Jahresumsatz vieler Konverter der Klasse 3 übersteigt. Nach dem US-DSCSA-Termin im Jahr 2024 haben sich mehrere unterkapitalisierte Unternehmen aus den Exportkanälen zurückgezogen und ihr Volumen an größere Wettbewerber abgegeben. Inländische Finanzierungsengpässe treiben Konsolidierungswellen an, da größere Gruppen KMU-Vermögenswerte absorbieren und die Marktkonzentration des chinesischen Pharma-Verpackungsmarktes schrittweise erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungsart: Primärverpackung dominiert bei Innovationen
Primärbehälter hielten 2025 einen Anteil von 61,88 % und sollen bis 2031 mit einer CAGR von 8,96 % wachsen, da die Arzneimittelverabreichungsfunktionalität mit der Umhüllung verschmilzt. Die TOPPAC-Polymerspritzenserie von SCHOTT Pharma verzeichnete 2024 ein Umsatzwachstum von 54 % und signalisiert damit die Nachfrage nach zyklischen Olefinlösungen, die für mRNA-Impfstoffe geeignet sind. Innerhalb der Größe des chinesischen Pharma-Verpackungsmarktes für parenterale Verpackungen verkürzen verschachtelte gebrauchsfertige Konfigurationen die aseptische Einrichtungszeit in Abfüll- und Endverarbeitungsanlagen. Sekundär- und Tertiärverpackungen entwickeln sich parallel zum boomenden E-Commerce weiter; Wellpappe-Versandkartons integrieren Stoßsensoren und ermöglichen so paketversandfähige Compliance für globale Exporthubs in den Freizonen Shanghais.
Sekundärverpackungen wachsen im mittleren einstelligen Bereich, angetrieben durch die Nachfrage nach Faltkartons, die serialisierten QR-Codes und farbkodierten Logistiketiketten begleiten. Tertiäre Formate integrieren sich in KI-gestützte intelligente Zollscanner, die Paletten schneller abfertigen und so die Lagergebühren im Zollverschluss reduzieren. Zusammen verankern diese Verschiebungen die primärverpackungszentrierte Innovation als Motor des chinesischen Pharma-Verpackungsmarktes.


Nach Material: Nachhaltigkeit gestaltet die Materialauswahl neu
Kunststoffe behielten 2025 einen Anteil von 50,05 %, gestützt durch kostengünstige HDPE-Flaschen und Polypropylen-Blister. Doch Fasersubstrate verzeichnen eine CAGR von 8,35 %, da CO₂-Bepreisungssysteme und grüne Beschaffungsrichtlinien von Krankenhäusern an Bedeutung gewinnen. DS Smiths TailorTemp-Versandverpackung zeigt, dass Formfaser die thermische Leistung erreichen und gleichzeitig CO₂ um 40 % reduzieren kann. Die Größe des chinesischen Pharma-Verpackungsmarktes für Glasfläschchen und -kartuschen wächst stetig aufgrund des Biologikawachstums und der Premium-Positionierung.
Aluminium bleibt für Kaltform-Blister unverzichtbar, wenn die Barriereintegrität die Kosten überwiegt. Kleine und mittlere Unternehmen erkunden Poly(propylencarbonat)-Mischungen, um bevorstehende PFAS-Verbote einzuhalten, ohne die Feuchtigkeitsbeständigkeit zu beeinträchtigen. Materialsubstitutionsentscheidungen balancieren so regulatorischen Gegenwind, CO₂-Bilanzierung und Arzneimittelstabilitätserfordernisse im gesamten chinesischen Pharma-Verpackungsmarkt.
Nach Arzneimittelform: Wachstum bei parenteralen Darreichungsformen beschleunigt sich
Feste orale Darreichungsformen machten 2025 42,12 % des Umsatzes aus, doch parenterale Einheiten wachsen mit einer CAGR von 9,12 %, angetrieben durch onkologische Infusionen und lang wirkende injizierbare Präparate. Krankenhäuser bevorzugen gebrauchsfertige vorgefüllte Spritzen, die das Risiko beim Mischen und den Zeitaufwand reduzieren, was den Verbrauch von zyklischen Olefinen und Borosilikat im chinesischen Pharma-Verpackungsmarkt steigert. Topische Pflaster gewinnen Marktanteile bei städtischen Asthma- und COPD-Patienten und treiben die Nachfrage nach Inhalationsdosen-Kanistern und Folienbeuteln.
Ophthalmologische Lösungen verwenden mehrere Dosen enthaltende konservierungsmittelfreie Flaschen, die durch Blas-Füll-Verschluss-Technologie ermöglicht werden – ein Bereich, in dem TekniPlex 2024 die italienische Kapazität erweitert hat. Diese Diversifizierung unterstreicht die wachsende Komplexität der darreichungsformspezifischen Verpackung im chinesischen Pharma-Verpackungsmarkt.
Nach Endanwender: Krankenhaussegment treibt Wachstum an
Hersteller kauften 2025 noch immer 52,01 % der Verpackungen, doch die Krankenhausbeschaffung steigt mit einer CAGR von 9,12 %, da volumensbasierte Ausschreibungen die Verpackungsausgaben über provinzielle Gruppen kanalisieren. Zentralisierte Bestellungen bevorzugen Massen-Infusionsbeutel und verschachtelte Spritzensätze, die Stationsabläufe rationalisieren, und veranlassen Konverter zur Skalierung von ISO-7-Reinräumen. Haleons Investition von 615 Millionen USD zur Aufstockung seiner Tianjin-Beteiligung sichert die lokale Versorgung für Produkte im Institutionskanal. Auftragsfertigungsorganisationen passen sich an, indem sie Spätstadium-Anpassungen anbieten, um verschiedenen provinziellen Barcode-Regeln gerecht zu werden, und erhalten so spezialisierte Nischen innerhalb der breiteren chinesischen Pharma-Verpackungsbranche.
Nach Technologie: Integration intelligenter Verpackungen beschleunigt sich
Konventionelle Formate machten 2025 noch 59,85 % des Umsatzes aus, doch vernetzte Verpackungen steigen mit einer CAGR von 8,47 %, da Adherence-Monitoring und Transparenz der Kühlkette zum Standard werden. Gerresheimers Gx Cap, erprobt in lokalen onkologischen Studien, enthält einen NFC-Tag, der jedes Öffnungsereignis aufzeichnet und so die Genauigkeit der Dosierungszeit verbessert. Fälschungsschutzschichten – UV-Tinten, Manipulationsschutzhülsen und dynamische Hologramme – werden erweitert, um der landesweiten Einführung der Serialisierung zu entsprechen. Nachhaltigkeit überschneidet sich mit Technologie: Amcors recycelte Aluminium-Stelvin-Kapsel verbindet CO₂-Einsparungen mit scanbaren Authentizitätsmarkierungen. Diese konvergierenden Trends beschleunigen die digitale Adoptionsrate im gesamten chinesischen Pharma-Verpackungsmarkt.
Geografische Analyse
Die Küstenprovinzen führen die Produktion an, wobei Jiangsu, Shandong und Guangdong exportorientierte Arzneimittel- und Verpackungsanlagen verankern, die mit Seehäfen und Bonded Zones verbunden sind. Die Größe des chinesischen Pharma-Verpackungsmarktes für diese Regionen profitiert von etablierten Harzlieferketten, Reinraum-Clustern und lokalen Steueranreizen. Der Biowissenschaftskorridor des Yangtze-Flussdeltas beherbergt SCHOTT, Gerresheimer und inländische Glasgiganten und ermöglicht die schnelle Einrichtung gebrauchsfertiger Fläschchenkapazitäten, die EU-GMP-Anforderungen erfüllen.
Im Inland nutzen Sichuan und Hubei staatliche Zuschüsse, um Abfüll- und Endverarbeitungsprojekte anzulocken, hinken jedoch bei GMP-geschulten Verpackungsingenieuren hinterher, was die Lokalisierung von Materialien verlangsamt. Westliche Provinzen nutzen zentrale Mittel für die Krankenhauserweiterung und steigern so die Nachfrage nach kostengünstigen Großflaschen, die für zentralisierte Beschaffungsbudgets geeignet sind. Gleichzeitig verkürzen intelligente Zollsysteme in 71 Städten die Inspektionszeit für serialisierte Exportsendungen und ermöglichen einen schnelleren Durchlauf für E-Pharmazie-Pakete, die die Flughäfen Shenzhen oder Shanghai verlassen.
Peking und Shanghai bündeln Forschungs- und Entwicklungsinvestitionen – AstraZenecas Zentrum im Wert von 2,5 Milliarden USD und Eli Lillys Inkubator – und schaffen Pilotfelder für hochwertige nachhaltige und intelligente Verpackungen für frühe klinische Phasen. Grenzüberschreitende E-Commerce-Anbieter nutzen diese Zentren für den Direktversand hochwertiger Biologika und benötigen ultraisolierte Kartons und die Integration von Datenloggern. Das geografische Mosaik aus Politik, Fachkräften und Infrastruktur prägt so die Wachstumsverläufe im chinesischen Pharma-Verpackungsmarkt.
Regulatorisches Umfeld
Die pharmazeutische Verpackung in China wird von der National Medical Products Administration (NMPA) reguliert. Der Anhang zu Arzneimittelverpackungsmaterialien der Good Manufacturing Practice for Drugs (Revision 2010) tritt am 1. Januar 2026 in Kraft. Die im Dezember 2025 überarbeiteten Durchführungsbestimmungen zum Arzneimittelverwaltungsgesetz der Volksrepublik China treten am 15. Mai 2026 in Kraft. Artikel 41 verpflichtet Verpackungshersteller zur Einhaltung der GMP und zur Aufrechterhaltung eines soliden Qualitätsmanagementsystems, während die provinziellen Arzneimittelaufsichtsbehörden Inspektionen unter Nutzung der NMPA-Registrierungsplattform und der damit verbundenen A-Status-Dokumentationspraktiken für pharmazeutische Verpackungsmaterialien durchführen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und Substraten wie Kunststoffharzen für Flaschen und Blisterfolien, Glasröhren und Formglas für Vials und Ampullen, Aluminiumfolien und Laminaten sowie Papier und Karton gemäß GB/T 35594-2023. Diese Vorprodukte fließen in die Konversion und Komponentenfertigung ein, wo GMP-konforme Systeme und Dokumentationsbereitschaft die nachgelagerte Registrierung von Arzneimitteln und Audits unterstützen.
Im Midstream-Bereich liefern Spezialisten für Primärverpackungen Behälter und Komponenten für die Arzneimittelabgabe an Pharmahersteller und CMOs. Konverter für Sekundär- und Tertiärverpackungen fügen dann Druck, Etikettierung und versandfertigen Schutz hinzu, um eine breitere Distribution zu unterstützen. Ein repräsentatives Beispiel ist Gerresheimer Shuangfeng in Danyang und Zhenjiang, das über mehr als 900 Mitarbeitende, 100 Produktionslinien und 40.000 Quadratmeter Produktionsfläche an drei Standorten verfügt und verdeutlicht, wie Kapazität, Reinraumfähigkeit und Compliance-Infrastruktur Lieferanten für Biologika, Impfstoffe und andere sterile Anwendungen in China differenzieren.
Wettbewerbslandschaft
Der chinesische Pharma-Verpackungsmarkt ist fragmentiert, doch steigende Compliance-Kosten treiben die Konsolidierung voran. Internationale Akteure – Amcor, SCHOTT Pharma, Gerresheimer – beherrschen Premium-Biologikasegmente dank proprietärer Polymere, Formglas-Know-how und globaler Validierung. Inländische Unternehmen kontern mit Kosteneffizienz und Vertrautheit mit sich wandelnden provinziellen Ausschreibungen.
Strategische Schritte verdeutlichen diese Divergenz. Gerresheimer verzeichnete ein organisches Wachstum von 9,2 % bei Arzneimittelverabreichungssystemen durch den Ausbau der Spritzlinien aus zyklischen Olefinen in Changzhou.[3]Gerresheimer, "Vorläufige Zahlen GJ 2024", gerresheimer.com TekniPlex steigerte die europäische Blisterfolienkapazität und leitete dann asiengebundene Volumina über Freizonen um, um chinesische Biotech-Exporte zu bedienen. DS Smith führte faserbasierte Kühlboxen ein, die auf Spezialpharmazie-Kuriere abzielen, und drängte in Segmente, die einst von expandiertem Polystyrol dominiert wurden.
Derweil verfolgen chinesische Konverter Fusionen: Die Übernahme von Hupan Pharmaceutical durch Lakeside Holding erweitert die Lohnverpackungskapazitäten für feste und flüssige orale Darreichungsformen. Da Serialisierungsfristen die Reihen der kleinen und mittleren Unternehmen ausdünnen, häufen erstklassige Unternehmen Marktanteile an und stärken schrittweise ihre Verhandlungsmacht gegenüber vor- und nachgelagerten Akteuren. Diese Entwicklung verändert die Wettbewerbsintensität in der chinesischen Pharma-Verpackungsbranche.
Führende Unternehmen der chinesischen Pharma-Verpackungsbranche
Gerresheimer Shuangfeng Pharmaceutical Glass (Danyang) Co. Ltd (Gerresheimer AG)
West Pharmaceutical Services Inc.
Taishan Xinhua Pharmaceutical Packaging Co. Ltd
Ningbo Zhengli Pharmaceutical Packaging
Amcor Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die 2026 in Kraft tretende Überarbeitung der Durchführungsbestimmungen zum Arzneimittelverwaltungsgesetz, gültig ab 15. Mai 2026, verschärft die Rückverfolgbarkeitsanforderungen für pharmazeutische Verpackungen. Das Chinesische Arzneibuch 2025 (2025 ChP) führt außerdem ein modernisiertes 1+4+58-Rahmenwerk für Verpackungen ein, das den Fokus auf Lebenszyklusmanagement und Sicherheitsbewertungen einschließlich Extraktions- und Migrationsstudien (Extractables und Leachables) legt. Diese Ausrichtung verschiebt die Lieferantenqualifizierung hin zu serialisierten Verpackungen und umfassenderen Datenpaketen.
Gerresheimer Shuangfeng betreibt spezialisierte Anlagen in Danyang und Zhenjiang, die sich auf hochwertige Verpackungen für Biologika, Lyophilisation, Impfstoffe und Blutpräparate konzentrieren und dabei Reinräume der Klasse 100.000 nutzen. Die Verfügbarkeit des West Synchrony Fertigspritzensystems in China im Juni 2026 unterstützt den Trend zu hochwertigen parenteralen Darreichungsformen, im Einklang mit der Expansion von Biologika und der Krankenhausnachfrage nach gebrauchsfertigen Injektabilien.
Aktuelle Branchenentwicklungen
- Juli 2026: Amcor erweitert seine Verpackungsanlage in Dongguan, China, um 7.000 m² Fertigungsfläche und ein automatisiertes Lager, mit Fertigstellung bis 2027. Die Erweiterung stärkt die lokale Versorgung mit Premiumverpackungen im Bereich Biopharma und unterstützt Nachhaltigkeitsziele. Der Schritt vergrößert Amcors Präsenz in China und ermöglicht eine schnellere Auftragsabwicklung entlang regionaler Lieferketten.
- Juli 2026: Amcor begann ein Erweiterungsprojekt an seiner Anlage für flexible Verpackungen in Dongguan, China, mit einer 7.000 Quadratmeter großen Fertigungsanlage und einem automatisierten Lager, dessen Fertigstellung bis Juli 2027 erwartet wird. Der Kapazitätsausbau stärkt das Angebot an hochwertigen flexiblen Verpackungen in der Region. Das Projekt vertieft die lokalen Fertigungskapazitäten und erhöht die nachgelagerte Flexibilität für Verpackungsbedarfe.
- Juni 2026: Das West Synchrony Fertigspritzensystem ist in China verfügbar, um das Biopharma-Ökosystem zu unterstützen. Die Einführung erweitert die Verbreitung von Fertigspritzen in China. Sie stärkt lokale Versorgungsoptionen für Injektabilien und unterstützt die Verpackung von Biologika.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der chinesische Markt für pharmazeutische Verpackungen als der Wert von Verpackungen definiert, die zum Schutz, zur Aufbewahrung, Kennzeichnung und Distribution von Fertigarzneimitteln in China eingesetzt werden, über Primär-, Sekundär- und Tertiärverpackungen in regulierten pharmazeutischen Lieferketten.
Umfangsausschlüsse: Verpackungen, die ausschließlich für Nutraceuticals, Nahrungsergänzungsmittel, Kosmetika und nicht-pharmazeutische Körperpflegeprodukte verwendet werden, sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Verpackungsart
- Primärverpackung
- Kunststoffflaschen (HDPE, PET)
- Blisterverpackungen (PVC, Kaltform-Aluminium)
- Vorgefüllbare Spritzen
- Fläschchen und Ampullen
- Infusionsbehälter
- Inhalatoren
- Sonstige Primärverpackungen
- Sekundärverpackung
- Faltkartons
- Wellpappe-Versandkartons
- Beutel und Säcke
- Klappschalen und Trays
- Tertiärverpackung
- Primärverpackung
- Nach Material
- Kunststoffe
- Glas
- Aluminiumfolie / Laminat
- Papier und Karton
- Nach Arzneimittelform
- Feste orale Darreichungsform
- Parenteral
- Topisch / Transdermal
- Inhalation
- Ophthalmologisch
- Sonstige Arzneimittelformen
- Nach Endanwender
- Pharmahersteller
- Auftragsfertigungsorganisationen (CMOs)
- Krankenhäuser und Kliniken
- Nach Technologie
- Konventionell
- Aseptisch und steril
- Intelligent und vernetzt (NFC/RFID)
- Fälschungsschutz / Serialisierung
- Nachhaltige / recyclingfähige Lösungen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird genutzt, um die Faktenbasis rund um die chinesische Pharmaproduktion, die Handelsströme wichtiger Verpackungsmaterialien und den politischen Zeitplan, der die Verpackungsanforderungen verändert, aufzubauen. Wir stützen uns hauptsächlich auf öffentliche Quellen wie Veröffentlichungen des National Bureau of Statistics of China, chinesische Zollstatistiken für Import und Export, Mitteilungen der National Medical Products Administration (NMPA) und Publikationen der Weltgesundheitsorganisation für den Kontext von Qualität und Sicherheit.
Wir prüfen zudem Quellen wie peer-review-geprüfte Fachzeitschriften zur Leistungsfähigkeit pharmazeutischer Verpackungen, öffentliche Patentdatenbanken, um die Innovationsintensität bei Barrierematerialien und Fälschungsschutzmerkmalen zu erfassen, sowie Investorenpräsentationen oder Jahresberichte börsennotierter Verpackungs- und Pharmaunternehmen, um Kapazitätserweiterungen und Auslastung zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, sendungsbezogene Handelsprüfungen und Patentlandschaftsanalysen genutzt, um Lücken in der Abdeckung zu verringern. Die hier aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um die Nachfragetreiber und die Preislogik zu überprüfen, die die Sekundärforschung nicht vollständig erklären kann, insbesondere bei Injektabilien, oralen Feststoffen und kühlkettenempfindlichen Therapien. Wir sprechen mit einer Mischung aus Verpackungskonvertern, Materiallieferanten, Pharmaherstellern und Akteuren auf der Vertriebsseite in wichtigen Produktionsprovinzen und zentralen Importknotenpunkten, was hilft, Annahmen zu Volumina, Spezifikationen und erwarteten Preisänderungen abzugleichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 19 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Akteure: 22 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einer Top-Down-Nachfragerekonstruktion, bei der die Pharmaproduktion und die Verpackungsintensität pro Produkt genutzt werden, um einen Nachfragepool nach wichtigen Arzneiformen zu bilden, der dann anhand von Verpackungsmix- und Durchschnittsverkaufspreis-(ASP-)Annahmen in einen Wert umgerechnet wird. Um die Genauigkeit zu sichern, wird die Gesamtsumme mit selektiven Bottom-up-Näherungen abgeglichen, etwa Hochrechnungen von Umsätzen stichprobenartig erfasster Konverter, Kanalprüfungen bei Formaten mit hohem Volumen und Stichprobenkontrollen von ASP mal Volumen für einige repräsentative Verpackungstypen.
Wichtige Eingabegrößen, die das Modell beeinflussen, umfassen die Produktionstrends für Tabletten und Kapseln im Vergleich zu Injektabilien, die Verschiebung des Mixes hin zu Fertigspritzen und gebrauchsfertigen sterilen Verpackungen, Änderungen der Preise für Glas- und Polymerrohstoffe, den zeitlichen Ablauf der Einführung von Serialisierung und Rückverfolgbarkeit sowie exportgetriebene Verpackungsanforderungen, die den Anteil von Sekundär- und Tertiärverpackungen erhöhen. Wenn Eingabedaten nicht als saubere Zeitreihe vorlagen, wurden Lücken durch die Nutzung angrenzender Indikatoren geschlossen (zum Beispiel durch Ableitung des Formatwachstums aus Verschiebungen im Therapiemix) und anschließend die implizierte Einheitswirtschaftlichkeit mit Rückmeldungen aus Interviews erneut überprüft.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch kurzzyklische Indikatoren, da politische Änderungen und Materialpreisschwankungen den Verpackungswert schnell verändern können. Variablen werden mithilfe einer Mischung aus öffentlichen Prognosen und Primärkonsens projiziert, und der Marktwert wird dann mit expliziten Volumen- und ASP-Pfaden fortgeschrieben, anstatt mit einer einzigen pauschalen Wachstumsrate.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit Plausibilitätstests gegenüber unabhängigen Signalen wie dem Wachstum der Pharmaproduktion, Handelsbewegungen von Verpackungsmaterialien und bekannten Kapazitätserweiterungen. Größere Abweichungen werden überprüft, Annahmen werden überarbeitet, und bei Branchenteilnehmern werden Rückfragen ausgelöst, wenn das Modell ungewöhnliche Preis- oder Mixänderungen impliziert.
Vor der endgültigen Freigabe wird das Modell schrittweise überprüft, wobei Berechnungen geprüft, Jahr-zu-Jahr-Sprünge erläutert und Segmentgesamtwerte mit dem Gesamtmarkt abgeglichen werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie regulatorische Änderungen, große Kapazitätserweiterungen oder anhaltende Rohstoffpreisschocks. Kurz vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die veröffentlichte Sichtweise die aktuellsten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für pharmazeutische Verpackungen in China von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für pharmazeutische Verpackungen in China können weit voneinander abweichen, da Studien ihre Währungsumrechnungen oft zu unterschiedlichen Zeitpunkten vornehmen und Preisannahmen zu verschiedenen Zeitpunkten im Jahr aktualisieren, was bei Schwankungen der Kosten für Polymere, Glas und Aluminium eine Rolle spielt. Die Spanne vergrößert sich zudem, wenn manche Quellen benachbarte Nachfragepools wie breitere Gesundheitsverpackungen mit einbeziehen oder wenn sie Sekundär- und Tertiärverpackungen mit einer anderen Einschlussschwelle behandeln.
In unserer Arbeit lassen sich die Hauptursachen für Abweichungen in der Regel darauf zurückführen, wie die ASP-Entwicklung modelliert wird, ob Verpackungen für den Krankenhaus- und Einzelhandelsvertrieb konsistent gezählt werden und wie strikt politisch bedingte Aufwertungen wie die Serialisierung in eine Wertsteigerung übersetzt werden. Ein aktualisierungsgeleiteter Arbeitsablauf, bei dem der Zeitpunkt der RMB-zu-USD-Umrechnung, wichtige Materialpreisbewegungen und interviewbasierte Validierungsprüfungen kurz vor der Veröffentlichung erneut durchgeführt werden, ist ein praktischer Grund dafür, dass die Schätzung für 2025 in diesem Bericht abweicht — eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,13 Mrd. USD (2025) | |
| Branchenverlag A | 10,11 Mrd. USD (2024) | Verwendet in der Praxis ein früheres Basisjahr und einen engeren erfassten Umfang, und die veröffentlichte Sichtweise gibt nur begrenzte Details darüber, wie Verpackungsmix und ASP aktualisiert werden, wenn sich Materialkosten und Formatmix verändern. |
| Branchenfachzeitschrift B | 16,94 Mrd. USD (2022) | Stützt sich auf eine ältere Momentaufnahme und trennt pharmazeutische Verpackungen nicht klar von benachbarten Verpackungskategorien ab, was Aufwertungen durch neuere Compliance- und Rückverfolgbarkeitsanforderungen unterbewerten kann. |
Insgesamt lassen sich die Unterschiede weitgehend durch Zeitpunkt- und Abgrenzungsentscheidungen erklären, nicht durch Rechenfehler. Wenn Währungszeitpunkte, Annahmen zum Verpackungsinhalt und Zeitpunkte der Preisaktualisierung explizit gemacht und dann mit realen Marktteilnehmern überprüft werden, wird die resultierende Marktgröße leichter nachvollziehbar und in späteren Zyklen einfacher zu aktualisieren.


Im Bericht beantwortete zentrale Fragen
Wie groß ist der chinesische Pharma-Verpackungsmarkt derzeit?
Der Markt beläuft sich 2026 auf 22,41 Milliarden USD und soll bis 2031 auf 30,07 Milliarden USD steigen, bei einer CAGR von 6,05 %.
Welche Verpackungsart führt den Umsatz in China an?
Primärverpackungen dominieren mit einem Anteil von 61,88 % im Jahr 2025, da die Nachfrage nach sterilen Fläschchen, Spritzen und Hochbarriere-Blistern zunimmt.
Wie schnell wächst die intelligente Verpackung in China?
Intelligente und vernetzte Formate, die NFC oder RFID verwenden, sollen im Zeitraum 2026 bis 2031 eine CAGR von 8,47 % verzeichnen.
Welche Rohstoffrisiken betreffen chinesische Konverter?
Volatile Polyethylen- und PVC-Preise in Verbindung mit höheren Importzöllen belasten die Margen und zwingen zur Diversifizierung in Glas- und Fasersubstrate.
Warum sind parenterale Verpackungen das am schnellsten wachsende arzneimittelformspezifische Segment?
Die Biologika-Expansion und die Krankenhausnachfrage nach gebrauchsfertigen injizierbaren Präparaten treiben das Volumen der parenteralen Verpackungen mit einer CAGR von 9,12 % bis 2031.
Wie beeinflussen CO₂-Neutralitätsziele die Materialauswahl?
Provinzielle grüne Beschaffungsrichtlinien begünstigen recyclingfähige oder faserbasierte Verpackungen und fördern eine CAGR von 8,35 % für Papier- und Kartonlösungen.
Seite zuletzt aktualisiert am:



