
中国医薬品包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
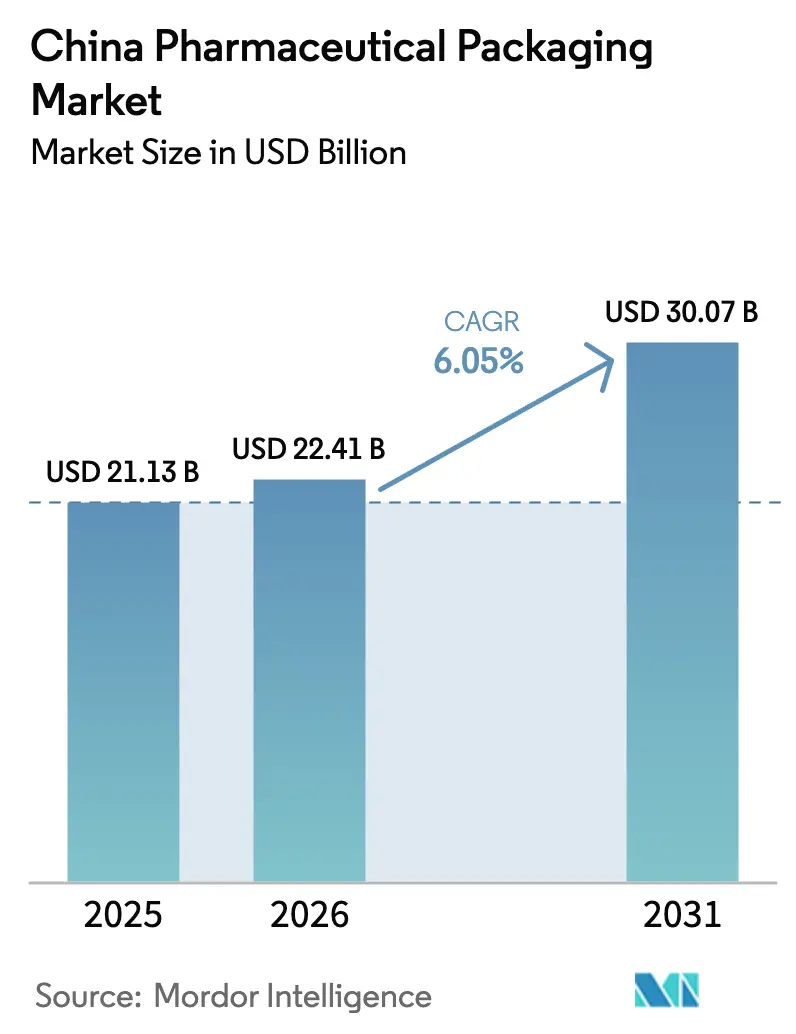
| 基準年の市場規模 (2025) | 21.13 十億米ドル |
| 市場規模 (2026) | 22.41 十億米ドル |
| 市場規模 (2031) | 30.07 十億米ドル |
| Growth Rate (2026 - 2031) | 6.05 % |
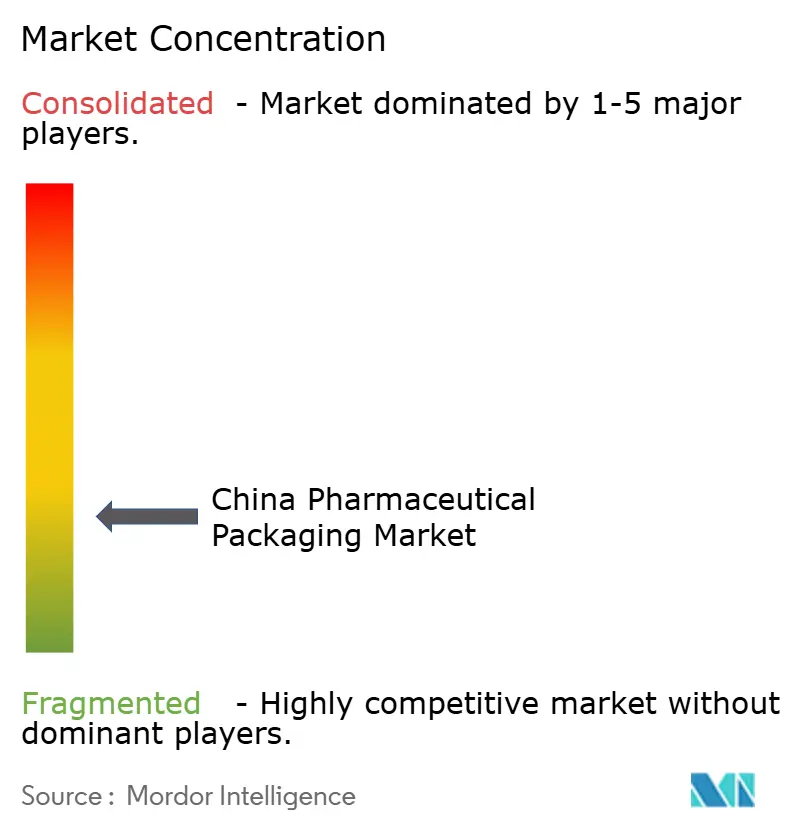
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国医薬品包装市場分析
中国医薬品包装市場規模は、2025年の211億3,000万米ドルから2026年には224億1,000万米ドルへと成長し、2026年〜2031年のCAGR 6.05%で2031年までに300億7,000万米ドルに達すると予測されています。バイオロジクス生産能力に対する供給側の投資、リサイクル可能なフォーマットを推進するカーボンニュートラル誓約、そして偽造防止規制の強化が相まって、中国医薬品包装市場全体でプレミアム包装の普及が加速しています。医薬品規制調和国際会議(ICH)ガイドラインへの規制整合化により、販売単位レベルのシリアライゼーションが義務付けられ、原材料コストの変動が利益率を圧迫する中でも、スマートラインへの設備投資が促進されています。工業情報化部による2025年向け41億7,000万米ドルの支出をはじめとするバイオ製造プログラムの強化から、北京における多国籍企業の研究開発拠点の集積に至るまで、無菌バイアル、プレフィラブルシリンジ、複合バリア材料への需要が高まっています。一方、越境電子薬局の人民元21兆4,000億元(米ドル3兆3,000億ドル)規模への拡大により、長距離サプライチェーンに耐えうる輸送対応の二次包装・三次包装への需要が高まっています。
レポートの主要ポイント
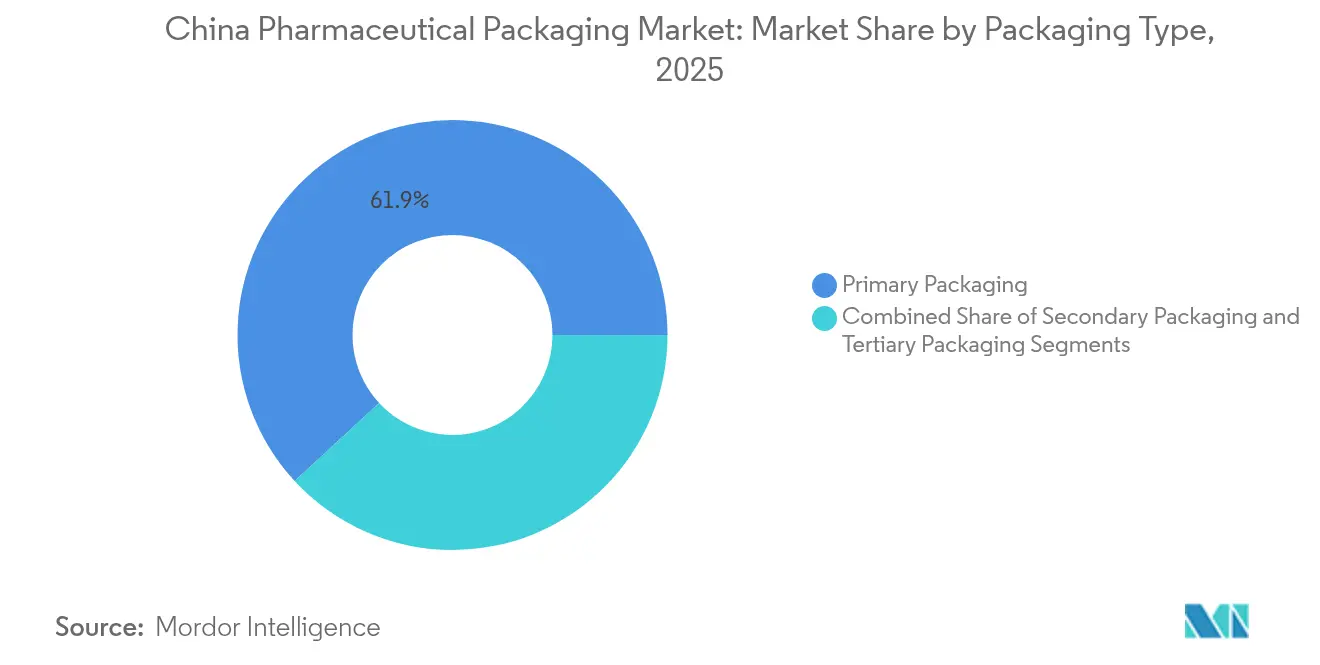
- 包装タイプ別では、一次包装が2025年の中国医薬品包装市場シェアの61.88%を占め、非経口向けフォーマットは2031年にかけてCAGR 9.12%で拡大する見込みです。
- 材料別では、プラスチックが2025年に売上高の50.05%を獲得し、紙・板紙は2031年にかけてCAGR 8.35%で成長すると予測されています。
- 剤形別では、固形経口剤が2025年の中国医薬品包装市場規模の42.12%のシェアを占めたものの、非経口製剤がCAGR 9.12%で最も高い成長率をリードしています。
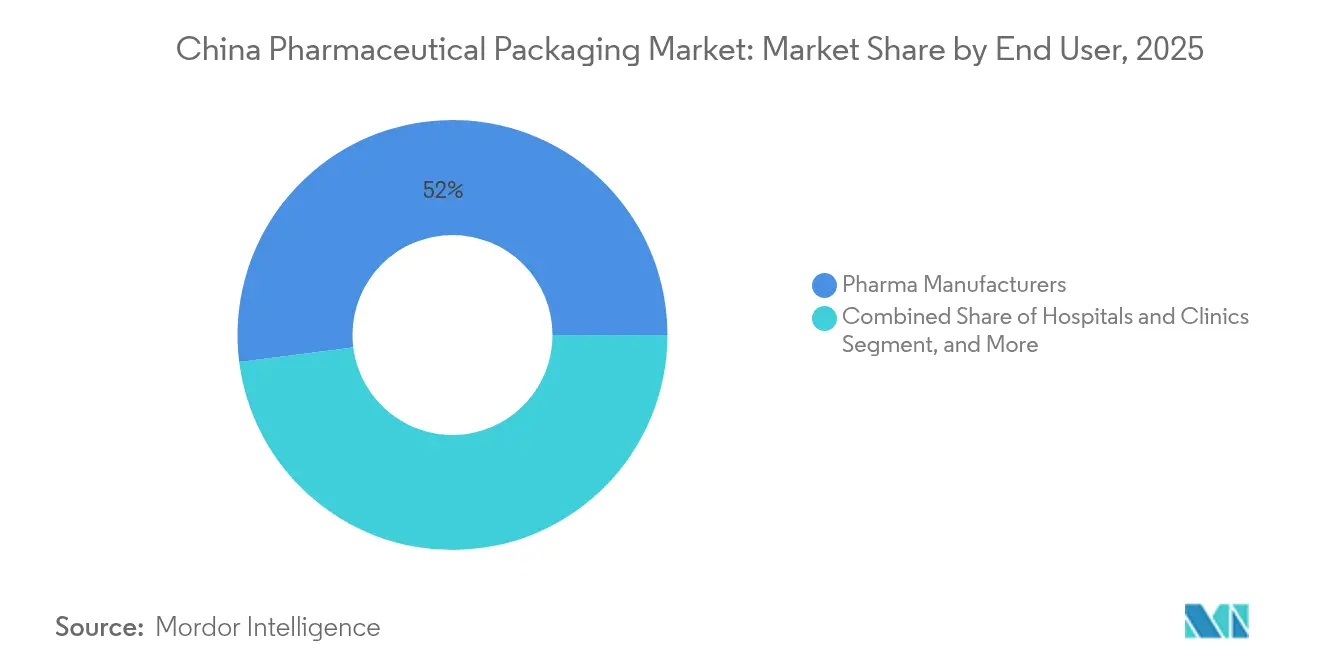
- エンドユーザー別では、医薬品製造業者が2025年に52.01%のシェアを占め、病院・クリニックは2026年〜2031年にかけて最速のCAGR 9.12%を記録すると予想されています。
- 技術別では、従来型フォーマットが2025年に59.85%のシェアを保持し、NFCまたはRFIDを統合したスマート包装ソリューションはCAGR 8.47%で進展すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国医薬品包装市場の動向と洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造医薬品に対する厳格な規制取り締まり | +1.2% | 全国、主要都市での早期成果 | 中期(2〜4年) |
| 国内ジェネリック薬・バイオロジクス製造基盤の拡大 | +1.8% | 全国、江蘇省・山東省・広東省に集中 | 長期(4年以上) |
| 高齢化による慢性疾患治療薬の需要増大 | +1.5% | 全国、東北部の各省で加速 | 長期(4年以上) |
| 患者にやさしいフォーマットへの地方保険償還傾向 | +0.9% | 地方ごとに差異あり、発展地域で最も顕著 | 中期(2〜4年) |
| 越境電子薬局の急成長による輸送対応包装の需要 | +0.7% | 全国、沿岸部の貿易拠点に集中 | 短期(2年以内) |
| リサイクル可能・バイオポリマー包装を推進するカーボンニュートラル目標 | +0.6% | 全国、北京・上海・深圳がリード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造医薬品に対する厳格な規制取り締まり
強化された監視体制は、有効成分からすべての包装層にまで及び、全ガラスシリンジに関する国家薬品監督管理局(NMPA)のYY 1001-2024基準により裏付けられています。各販売単位における義務的なシリアライゼーションによってサプライチェーンの不透明性が抑制され、大手コンバーターはEU医薬品偽造指令(FMD)および米国医薬品サプライチェーン安全法(DSCSA)ルールと調和する相互運用可能なトラック・アンド・トレースシステムの導入を推進しています。上海・深圳の地方当局は、ブロックチェーン対応の税関チャネルを展開し、通関時間を短縮しつつシリアライゼーションコードを認証しています。オープンアーキテクチャソリューションの早期導入企業は製品回収の事案が減少し、多国籍クライアントとプレミアム価格を交渉できる一方、中小企業は初期投資とメンテナンス費用に苦慮しています。非準拠ラインの市場退出により低価格帯の生産能力が除去され、中国医薬品包装市場においてシリアライゼーション対応包材の平均販売価格が緩やかに上昇しています。
国内ジェネリック薬・バイオロジクス製造基盤の拡大
中国のバイオファーマの価値は2024年に6,506億元(910億米ドル)を超え、2029年までに倍増すると予測されており、汎用ボトルから無菌バリアシステムへの転換を促進しています。[1]新浪財経、「2024年中国バイオ医薬品産業全景図」、finance.sina.com.cn江蘇省・山東省・広東省の地方クラスターは、原料樹脂サプライヤー・容器コンバーター・充填仕上げプラントが集積した統合的なサプライネットワークを構築し、物流コストの削減を実現しています。緑葉製薬(Luye Pharma)が長時間作用型注射剤ERZOFRI®で米国FDA承認を取得したことは、国内イノベーターが低温保存に耐性のあるシクロオレフィンポリマーシリンジへの需要を高めていることを裏付けています。多国籍企業は研究開発インキュベーターおよびジョイントベンチャーを通じて現地拠点を深化させ、米国・EU薬局方に認定された包装パートナーをめぐる競争が激化しています。これにより生じた生産能力競争は、ISO 5クリーンルームおよびネスト型バイアルトレイへの設備投資を促し、中国医薬品包装市場の成長見通しを強固なものにしています。
高齢化による慢性疾患治療薬の需要増大
2024年時点で65歳以上の居住者が人口の15%を超え、慢性疾患の負担が拡大し、日常的な服薬アドヒアランスをサポートする包装への需要が高まっています。2024年の国家医療保険薬品リストは約3,900品目の償還を認め、高齢者が服薬レジメンを理解しやすいよう統一ラベルの整備が義務付けられています。東北部の各省ではカラーコード付きブリスタースリーブと拡大フォントを試験導入して視認性を高め、北京の上位病院ではNFC対応の服薬ボトルを導入し、介護者アプリへ服薬リマインダーを送信しています。注射療法が普及し、高透明度ポリプロピレンまたはタイプIホウケイ酸ガラスを必要とする無菌シリンジや点滴バッグへの需要が高まっています。この人口動態的な波は、中国医薬品包装市場における単位需要の安定した増加を確保しています。
患者にやさしいフォーマットへの地方保険償還傾向
都市部従業員保険と都市・農村統合保険制度の統合は資金調達を効率化しつつも、地域の入札基準に一定の裁量を残しています。富裕層の多い自治体では、単回投与・服薬補助包装をプレミアム価格でも償還し、製造業者は富裕都市向けの高利便性フォーマットと価格敏感な地方向けの大容量ボトルというデュアルSKU戦略を採用するよう促しています。カートンコンバーターは地方の医薬品処方集が要請する点字ラベルおよびピールオフラベルを追加することで対応しています。こうした地方ごとに多様な政策が、より広範な中国医薬品包装市場の内部にマイクロ市場を生み出しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチック包装コストを押し上げる石油系原料価格の変動 | -1.4% | 全国、製造拠点に集中 | 短期(2年以内) |
| 中小企業によるシリアライゼーション・偽造防止ラインへの設備投資負担 | -0.8% | 全国、第2・第3都市で最も深刻 | 中期(2〜4年) |
| ブリスターフィルムの陳腐化を招く差し迫ったPFAS規制 | -0.6% | 全国、輸出志向施設で早期影響 | 中期(2〜4年) |
| GMP包装設計人材不足がイノベーションを鈍化 | -0.5% | 全国、新興バイオテッククラスターで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチック包装コストを押し上げる石油系原料価格の変動
高密度ポリエチレン(HDPE)は2024年に平均1トンあたり910米ドルであったが、2025年に500万トンの新規設備が稼働することで価格は予測困難な状況にあります。同時に、PVC輸入関税が1%から5.5%に引き上げられ、1トンあたり23米ドルが上乗せされ、特殊フィルムグレードに依存するコンバーターの収益を圧迫しています。為替変動と原油価格の乱高下が長期的な樹脂契約を複雑にし、包装メーカーは可能な場合にはガラスや繊維基材への多様化を余儀なくされています。樹脂エクスポージャーをヘッジできない製造業者は、中国医薬品包装市場において利益率の縮小に直面しています。
中小企業によるシリアライゼーション・偽造防止ラインへの設備投資負担
ビジョン検査・クラウドデータベース・ブロックチェーン台帳を統合したターンキー型シリアライゼーションスイートは、1ラインあたり200万米ドルを超えることが多く、第3層コンバーターの多くにとって年間売上高を上回るコストとなっています。2024年の米国医薬品サプライチェーン安全法(DSCSA)の期限到来後、資本力の乏しい企業のいくつかが輸出チャネルから撤退し、より大手の競合他社に市場シェアを譲渡しました。国内の資金調達制約が中小企業資産を大手グループが吸収する形での統合の波を促進し、中国医薬品包装市場の市場集中度を徐々に高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:一次包装がイノベーションを主導
一次容器は2025年に61.88%のシェアを獲得し、薬物送達機能と封じ込め機能が融合する中で2031年にかけてCAGR 8.96%で成長すると予測されています。SCHOTT PharmaのTOPPACポリマーシリンジシリーズは2024年に販売が54%増加し、mRNAワクチンに適したシクロオレフィンソリューションへの需要を示しています。中国医薬品包装市場規模における非経口包装部門では、ネスト型レディトゥユース仕様が充填仕上げプラントでの無菌セットアップ時間を短縮しています。二次・三次包装は電子商取引の急成長に伴い進化しており、段ボール輸送箱には衝撃センサーが統合され、上海自由貿易区のグローバル輸出ハブにおける輸送対応コンプライアンスを実現しています。
二次包装は、シリアライゼーション対応QRコードおよびカラーコード付き物流ラベルを伴う折りたたみカートン需要に支えられ、中一桁台の中頃の成長で前進しています。三次フォーマットはAI対応スマート通関スキャナーと連携し、パレットの通関を迅速化して保税倉庫管理手数料を削減しています。これらの変化が総合的に、一次包装中心のイノベーションを中国医薬品包装市場の成長エンジンとして確立しています。
注記: 全個別セグメントのシェアはレポート購入後に取得可能


材料別:持続可能性が材料選択を変革
プラスチックは2025年に50.05%のシェアを維持し、コスト効率の高いHDPEボトルおよびポリプロピレンブリスターに支えられています。しかし、炭素価格制度と病院の環境配慮型調達政策が浸透するにつれ、繊維基材はCAGR 8.35%で成長しています。DS SmithのTailorTempシッパーは、成型繊維が熱性能を維持しながらCO₂を40%削減できることを示しています。中国医薬品包装市場規模においてガラスバイアルとカートリッジはバイオロジクスの成長とプレミアムポジショニングに牽引されて着実に拡大しています。
アルミニウムは、バリア完全性がコストを上回る場合のコールドフォームブリスターにとって依然として不可欠です。中小企業は差し迫ったPFAS禁止への対応として、水分遮断性を損なわずにポリ(プロピレンカーボネート)ブレンドの採用を模索しています。材料の代替決定は、中国医薬品包装市場全体における規制上の逆風、カーボン会計、および医薬品安定性の要件のバランスを取る必要があります。
剤形別:非経口剤の成長が加速
固形経口剤は2025年の売上高の42.12%を形成しましたが、非経口製剤は腫瘍内科向け点滴や長時間作用型注射剤を背景にCAGR 9.12%で成長しています。病院はコンパウンディングリスクと作業時間を削減するレディトゥユースプレフィラブルシリンジを好み、中国医薬品包装市場におけるシクロオレフィンおよびホウケイ酸塩の消費量を増加させています。局所用パッチは都市部の喘息・COPD患者の間でシェアを拡大し、吸入器キャニスターおよびホイルポーチへの需要を促進しています。
眼科用溶液は、ブロー・フィル・シール技術を活用した多回投与防腐剤フリーボトルを採用しており、TekniPlexが2024年にイタリアの設備を拡張したのはこの分野です。このような多様化は、中国医薬品包装市場における剤形固有の包装の複雑性の高まりを裏付けています。
エンドユーザー別:病院セグメントが成長を牽引
製造業者は2025年に包装の52.01%を購入していましたが、出来高ベースの入札が包装支出を地方グループを通じて流通させることで、病院調達はCAGR 9.12%で拡大しています。集中発注は大容量点滴バッグとネスト型シリンジキットを優遇し、病棟ワークフローを合理化することで、コンバーターにISO 7クリーンルームの規模拡大を促しています。HaleonによるCAD 6億1,500万ドルの天津への投資拡大は、施設向けチャネル製品の現地供給を確保しています。医薬品受託製造機関(CMO)は後期段階のカスタマイズを提供することで多様な地方バーコードルールに対応し、より広範な中国医薬品包装産業の内部で専門ニッチを維持しています。
注記: 全個別セグメントのシェアはレポート購入後に取得可能
技術別:スマート包装の統合が加速
従来型フォーマットは2025年に依然として売上高の59.85%を占めていましたが、服薬アドヒアランス監視とコールドチェーン可視性が標準化する中で、コネクテッドパックはCAGR 8.47%で成長しています。Gerresheimのエンジン交換プログラムGx Capは、現地の腫瘍科試験でパイロット導入され、各開封イベントを記録するNFCタグを埋め込み、服薬時間の精度を高めています。全国的なシリアライゼーション展開への準拠に向け、UVインク・改ざん防止スリーブ・ダイナミックホログラムといった偽造防止レイヤーが拡充されています。持続可能性と技術が重複する事例として、Amcorのリサイクルアルミニウム製Stelvinカプセルは炭素削減とスキャン対応の真正性マーカーを融合しています。これらの収束するトレンドが、中国医薬品包装市場全体でのデジタル採用率を加速させています。
地域分析
東沿岸部の省が生産をリードしており、江蘇省・山東省・広東省が海港および保税ゾーンに接続された輸出志向の医薬品・包装プラントを担っています。これらの地域における中国医薬品包装市場規模は、確立された樹脂サプライチェーン、クリーンルームクラスター、および現地税制優遇措置から恩恵を受けています。長江デルタのライフサイエンス回廊はSCHOTT・Gerresheimer・国内ガラス大手を迎え入れ、EU GMPを満たすレディトゥフィルバイアル生産能力の迅速な展開を可能にしています。
内陸部では、四川省・湖北省が政府補助金を活用して充填仕上げプロジェクトを誘致していますが、GMP教育を受けた包装エンジニアの不足から材料のローカライゼーションが遅れています。西部の各省は中央政府資金を活用して病院整備を推進し、集中調達予算に見合った低コストの大容量ボトルへの需要を高めています。同時に、71都市のスマート通関システムがシリアライゼーション対応輸出貨物の検査時間を短縮し、深圳・上海の空港を出発する電子薬局の小包の迅速な折り返し対応を可能にしています。
北京・上海はアストラゼネカの25億米ドルセンターやイーライリリーのインキュベーターなど研究開発投資を集積し、初期臨床試験を対象とした高品質のサステナブル・スマート包装の試験場となっています。越境電子商取引業者はこれらのハブを活用して高価値バイオロジクスをドロップシッピングし、超断熱カートンとデータロガー統合を求めています。このように政策・人材・インフラの地理的モザイクが、中国医薬品包装市場内の成長軌道を形成しています。
規制環境
中国の医薬品包装は国家薬品監督管理局(NMPA)によって規制されている。医薬品の製造品質管理規範(2010年改訂)の医薬品包装材料附則は2026年1月1日に施行される。2025年12月に改正された中華人民共和国薬品管理法実施条例は2026年5月15日に発効する。第41条は包装製造業者にGMPの遵守と健全な品質管理システムの維持を求めており、一方で各省の薬品監督部門はNMPA登録プラットフォームおよび医薬品包装材料に関連するA区分文書の運用実務を用いて査察を実施している。
バリューチェーン分析
バリューチェーンは、ボトルやブリスターフィルム用樹脂、バイアルやアンプル用のガラスチューブおよび成形ガラス、アルミ箔・積層材、そしてGB/T 35594-2023に準拠した紙・板紙といった上流の原料・基材から始まる。これらの原料は加工・部品製造工程へと移行し、GMPに準拠したシステムと文書対応の整備が下流の医薬品登録や査察対応を支えている。
中流では、一次包装の専門企業が容器や薬剤投与用部品を製薬メーカーやCMOに供給している。二次・三次包装の加工業者はその後、印刷、ラベリング、配送対応の保護加工を施し、より広範な流通を支援する。代表的な拠点として丹陽と鎮江のGerresheimer Shuangfengが挙げられ、3拠点で従業員900名超、生産ライン100本、生産面積40,000平方メートルを有すると報告されており、中国におけるバイオ医薬品、ワクチン、その他無菌用途向けサプライヤーの差別化要因として、生産能力、クリーンルーム対応力、コンプライアンス基盤の重要性を示している。
競争環境
中国医薬品包装市場は断片化していますが、コンプライアンスコストの上昇が統合を促進しています。国際的プレイヤーであるAmcor・SCHOTT Pharma・Gerresheimは、独自のポリマー・成型ガラスの専門知識・グローバル認証を武器にバイオロジクスのプレミアムセグメントを制しています。国内企業はコスト競争力と変化する地方入札への精通で対抗しています。
戦略的動向はこの乖離を示しています。Gerresheimは常州でシクロオレフィンシリンジラインを拡大することで薬物送達システムで9.2%のオーガニック成長を記録しました。[3]Gerresheimer、「2024年度通期暫定業績」、gerresheimer.comTekniPlexは欧州のブリスターフィルム生産能力を増強した後、自由貿易ゾーンを経由してアジア向け数量を流通させ、中国バイオテック輸出に対応しました。DS Smithは特殊薬局の宅配業者をターゲットとした繊維ベースのチルボックスを導入し、かつて発泡ポリスチレンが支配していたセグメントに参入しました。
一方、中国のコンバーターは合併・買収を進めています。Lakeside HoldingによるHupan Pharmaceuticalの買収は、固形剤・液剤にわたる医薬品受託製造能力を拡大しています。シリアライゼーションの期限が中小企業の数を絞り込む中、上位企業がシェアを積み上げ、川上・川下での交渉力を着実に高めています。この進化は中国医薬品包装産業における競争の激しさを再構築しています。
中国医薬品包装産業のリーディングカンパニー
Gerresheimer Shuangfeng Pharmaceutical Glass (Danyang) Co. Ltd(Gerresheimer AG)
West Pharmaceutical Services Inc.
Taishan Xinhua Pharmaceutical Packaging Co. Ltd
Ningbo Zhengli Pharmaceutical Packaging
Amcor Plc
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2026年5月15日に発効する薬品管理法実施条例の2026年改訂版は、医薬品包装の追跡可能性要件を強化する。2025年版中国薬典(2025 ChP)もまた、包装に関する近代化された1+4+58フレームワークを導入し、抽出物・浸出物評価を含むライフサイクル管理と安全性評価を重視している。この方向性により、サプライヤー認定はシリアル化された包装とより強固なデータパッケージへとシフトしている。
Gerresheimer Shuangfengは丹陽と鎮江に専門施設を運営し、10万グレードのクリーンルームを活用してバイオ医薬品、凍結乾燥製剤、ワクチン、血液製剤向けの高品質包装に注力している。2026年6月に中国で提供が始まったWest Synchronyのプレフィルドシリンジシステムは、高付加価値の非経口製剤フォーマットへの移行を支えており、バイオ医薬品の拡大や病院からの即使用可能な注射剤需要と整合している。
最近の業界動向
- 2026年7月:Amcorが中国・東莞の包装施設を拡張し、7,000平方メートルの製造スペースと自動化倉庫を追加、2027年までに完成予定。この拡張はバイオ医薬品向け高付加価値包装の現地供給を強化し、持続可能性目標の達成を支える。この動きによりAmcorの中国における事業基盤が拡大し、地域サプライチェーン全体での供給対応が迅速化する。
- 2026年7月:Amcorは中国・東莞のフレキシブル包装施設で拡張プロジェクトを開始し、7,000平方メートルの製造施設と自動化倉庫を含み、2027年7月までの完成が見込まれている。この生産能力の追加は、当該地域における高付加価値フレキシブル包装の提供力を強化する。本プロジェクトは現地製造能力を深化させ、包装ニーズに対する下流の対応力を高める。
- 2026年6月:West Synchronyのプレフィルドシリンジシステムが中国で利用可能となり、バイオ医薬品エコシステムを支援。この発売により中国でのプレフィルドシリンジの採用が拡大する。注射剤向けの現地供給選択肢を強化し、バイオ医薬品包装を支援する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、中国医薬品包装市場は、規制対象の医薬品サプライチェーンにおいて使用される一次、二次、三次包装を通じて、中国国内で最終医薬品を保護、収容、識別、流通させるために使用される包装の価値として定義される。
範囲の除外:栄養補助食品、食品サプリメント、化粧品、および医薬品以外の personal care 製品にのみ使用される包装は本市場規模算定から除外される。
セグメンテーション概要
- 包装タイプ別
- 一次包装
- プラスチックボトル(HDPE・PET)
- ブリスターパック(PVC・コールドフォームアルミ)
- プレフィラブルシリンジ
- バイアルおよびアンプル
- IV容器
- 吸入器
- その他の一次包装
- 二次包装
- 折りたたみカートン
- 段ボール輸送箱
- バッグおよびポーチ
- クラムシェルおよびトレイ
- 三次包装
- 一次包装
- 材料別
- プラスチック
- ガラス
- アルミホイル・ラミネート
- 紙および板紙
- 剤形別
- 固形経口剤
- 非経口剤
- 局所・経皮剤
- 吸入剤
- 眼科用製剤
- その他の剤形
- エンドユーザー別
- 医薬品製造業者
- 医薬品受託製造機関(CMO)
- 病院・クリニック
- 技術別
- 従来型
- 無菌・滅菌
- スマート・コネクテッド(NFC/RFID)
- 偽造防止・シリアライゼーション
- サステナブル・リサイクル可能ソリューション
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、中国の医薬品生産、主要包装材料の貿易フロー、および包装要件を変更する政策の時系列に関するファクトベースを構築するために用いられる。主に中国国家統計局の発表、中国税関の輸出入統計、国家薬品監督管理局(NMPA)の通知、および品質・安全性の文脈における世界保健機関(WHO)の刊行物などの公開情報源に依拠している。
また、医薬品包装性能に関する査読付き学術誌、バリア材料や偽造防止機能におけるイノベーションの強度を確認するための公開特許データベース、上場包装・製薬企業の生産能力追加や稼働状況を把握するための投資家向け説明資料や年次報告書などの情報源も参照している。必要に応じて、企業財務・インテリジェンス、出荷単位の貿易確認、特許動向分析のための有料サブスクリプションを利用し、カバレッジのギャップを縮小している。ここに挙げたデスクリサーチの情報源は例示であり、データ収集、検証、確認のために他の多くの公開情報源および有料情報源が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に説明できない需要要因や価格ロジックを検証するために用いられ、特に注射剤、経口固形製剤、コールドチェーンに敏感な治療薬において重要である。主要生産省および主要輸入拠点にわたる包装加工業者、材料サプライヤー、製薬メーカー、流通側関係者と対話することで、量、仕様、予想される価格変動に関する前提の整合性を高めている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:38% | CXO:19% |
| ミッドティア:40% | 機能/部門リーダー:23% |
| 小規模プレーヤー:22% | マネージャー:58% |
市場規模算定と予測
中核モデルはトップダウン方式の需要再構築を用いて構築されており、医薬品生産量と包装対製品比率を用いて主要剤形別の需要プールを形成し、それを包装ミックスと平均販売価格(ASP)の前提を用いて価値に変換する。この総額を裏付けるため、サンプル抽出した加工業者収益の積み上げ、大量流通フォーマットのチャネル確認、代表的な包装タイプについてのASP×量のスポットチェックといった選択的なボトムアップ的近似も併用している。
モデルに影響を与える主要な入力要素には、錠剤・カプセルと注射剤の生産動向、プレフィルドおよび即使用可能な無菌包装へのミックスシフト、ガラスおよびポリマー原料価格の変動、シリアル化・トレーサビリティ導入のタイミング、そして二次・三次包装の内容を増加させる輸出主導の包装需要が含まれる。入力データがきれいな時系列として存在しない場合には、隣接する指標(例えば治療薬ミックスの変化からフォーマット成長を代理推定するなど)を用いてギャップを処理し、その後インタビューからのフィードバックを用いて示唆される単位経済性を再確認している。
予測は、政策変更や原材料価格の変動が包装価値を急速に変化させる可能性があるため、短期指標に支えられたシナリオ分析を用いて行われる。変数は公開見通しと一次調査から得られたコンセンサスを組み合わせて推計され、単一の一律成長率ではなく、明示的な量とASPの経路を用いて市場価値が将来に向けて積み上げられる。
データ検証と更新サイクル
出力結果は複数のチェックを通じて検証され、まず医薬品製造の成長、包装材料の貿易動向、既知の生産能力拡張といった独立した指標との整合性テストから始まる。大きな差異があれば見直しが行われ、前提が再検討され、モデルが異常な価格やミックスの変化を示唆する場合には業界関係者への追加質問が実施される。
承認前には、モデルは段階的に見直され、計算内容が確認され、年次の変動が説明され、セグメント合計が全体の市場と整合していることが確認される。レポートは毎年更新され、規制変更、大規模な生産能力追加、持続的な原材料価格の急変などの重要な出来事が発生した場合には中間更新が行われる。提供直前には最終レビューが実施され、公開版が最新の入手可能な情報を反映するようにしている。
Mordor Intelligenceの中国医薬品包装市場規模と他の公表推定値との比較
中国医薬品包装の公表市場価値が大きく異なって見えることがあるのは、各調査が異なる時点で通貨換算を行い、また異なる時点で価格前提を更新することが多いためであり、これはポリマー、ガラス、アルミニウムのコストが変動する場合に特に重要となる。より広範なヘルスケア包装のような隣接需要プールを混合している情報源がある場合や、二次・三次包装を異なる包含基準で扱っている場合にも、その差はさらに拡大する。
当社の分析では、主なギャップの要因は通常、ASPの進行がどのようにモデル化されているか、病院・小売流通向け包装が一貫してカウントされているか、そしてシリアル化のような政策主導のアップグレードがどの程度厳密に価値の上昇として反映されているかに帰着する。人民元から米ドルへの換算タイミング、主要材料価格の変動、インタビューに基づく検証チェックを公開直前に再実行する更新主導のワークフローは、Mordor Intelligenceが適用したモデリング上の選択であり、本レポートにおける2025年推定値が他と異なる実務的な理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 21.13 B (2025) | |
| 業界出版社A | USD 10.11 B (2024) | 実際にはより早い基準年とより小さな対象範囲を用いており、公表内容では原材料コストやフォーマットミックスの変化に応じて包装ミックスとASPがどのように更新されているかについて限られた詳細しか示されていない。 |
| 業界誌B | USD 16.94 B (2022) | 古い時点のデータに依拠しており、医薬品包装を隣接する包装カテゴリーから明確に区別していないため、新しいコンプライアンスおよびトレーサビリティ要件によるアップグレードを過小評価する可能性がある。 |
総合すると、これらの差異は算術的なものではなく、主にタイミングと範囲設定の選択によって説明できる。通貨換算のタイミング、包装内容の前提、価格更新の時点が明示的にされ、実際の市場参加者との確認を経ることで、結果として得られる市場規模は追跡しやすくなり、後続のサイクルでの更新も容易になる。


レポートで回答される主要な質問
中国医薬品包装市場の現在の規模はどのくらいですか?
市場は2026年に224億1,000万米ドルで、2031年までにCAGR 6.05%で300億7,000万米ドルへの上昇が予測されています。
中国で売上高をリードする包装タイプはどれですか?
一次包装が2025年に61.88%のシェアで首位を占めており、無菌バイアル・シリンジ・高バリアブリスターへの需要が加速しています。
中国におけるスマート包装の成長速度はどのくらいですか?
NFCまたはRFIDを使用したスマート・コネクテッドフォーマットは、2026年から2031年にかけてCAGR 8.47%を記録すると予想されています。
中国のコンバーターに影響を与える原材料リスクは何ですか?
ポリエチレンおよびPVC価格の変動と、輸入関税の引き上げが相まって利益率を圧迫し、ガラスおよび繊維基材への多様化を余儀なくさせています。
非経口包装が最も急成長している剤形セグメントである理由は何ですか?
バイオロジクスの拡大と病院によるレディトゥユース注射剤への選好が、非経口包装の需要量を2031年にかけてCAGR 9.12%で押し上げています。
カーボンニュートラル目標が材料選択にどのように影響していますか?
地方の環境配慮型調達政策がリサイクル可能または繊維ベースの包装を優遇し、紙・板紙ソリューションのCAGR 8.35%を促進しています。
最終更新日:



