
Marktgröße und Marktanteil des chinesischen Fungizidmarkts
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
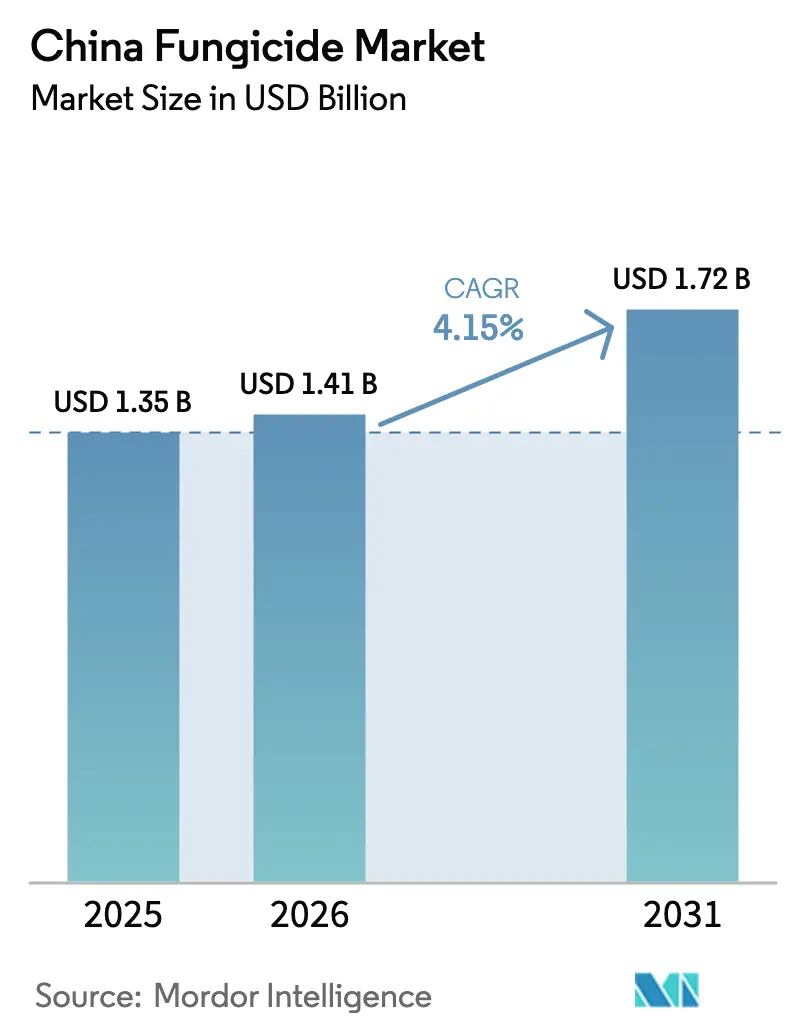
| Marktgröße im Basisjahr (2025) | 1.35 Milliarden US-Dollar |
| Marktgröße (2026) | 1.41 Milliarden US-Dollar |
| Marktgröße (2031) | 1.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.15 % |
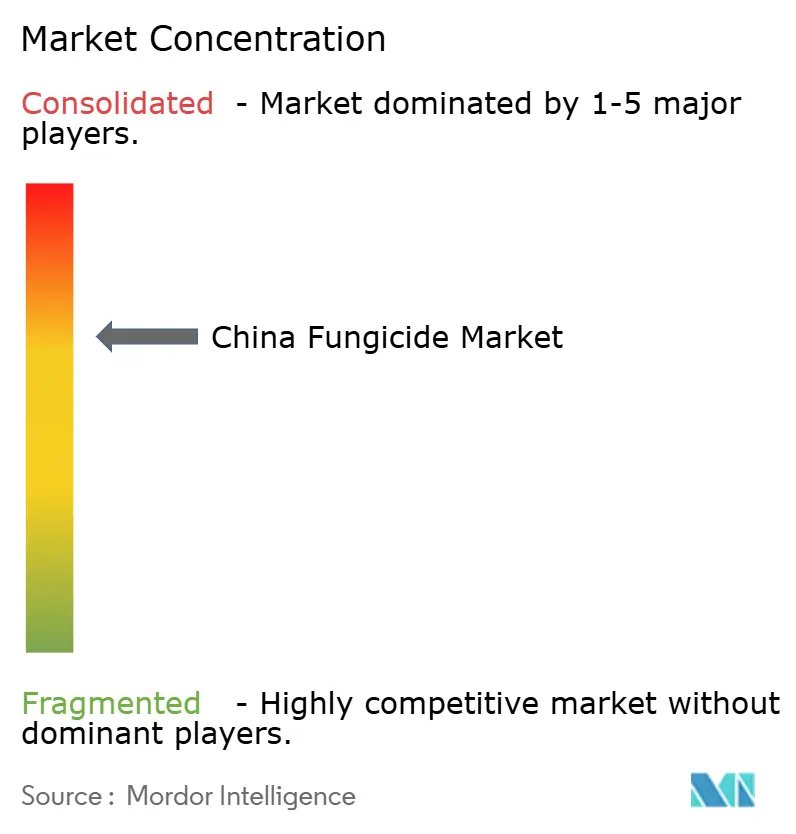
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Fungizidmarkts durch Mordor Intelligence
Die Marktgröße des chinesischen Fungizidmarkts wird voraussichtlich von USD 1,35 Milliarden im Jahr 2025 auf USD 1,41 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,15 % über den Zeitraum 2026–2031 USD 1,72 Milliarden erreichen. Die konsequente Durchsetzung von Höchstmengen für Rückstände (MRL), steigende Zulassungen biologischer Mittel im Rahmen der Ziele der Nationalen Entwicklungs- und Reformkommission für „Grüne Lebensmittel” sowie die Ausweitung der Gewächshausflächen in den Küstenprovinzen unterstützen das Wachstum gemeinsam. Die Konsolidierung unter Händlern, eine breitere Durchdringung des E-Commerce und Subventionen für intelligente Sprühsysteme verbessern weiterhin die Reichweite auf der letzten Meile, während die Volatilität der Rohstoffkosten und die Pathogenresistenz gegenüber Triazol- und Strobilurin-Molekülen die Marktdynamik dämpfen. Multinationale Konzerne verteidigen Premiumportfolios durch schnelle Markteinführungen neuer Wirkstoffe, während inländische Unternehmen sich durch lokalisierte biologische Lösungen und preissensible Angebote differenzieren.
Wesentliche Erkenntnisse des Berichts
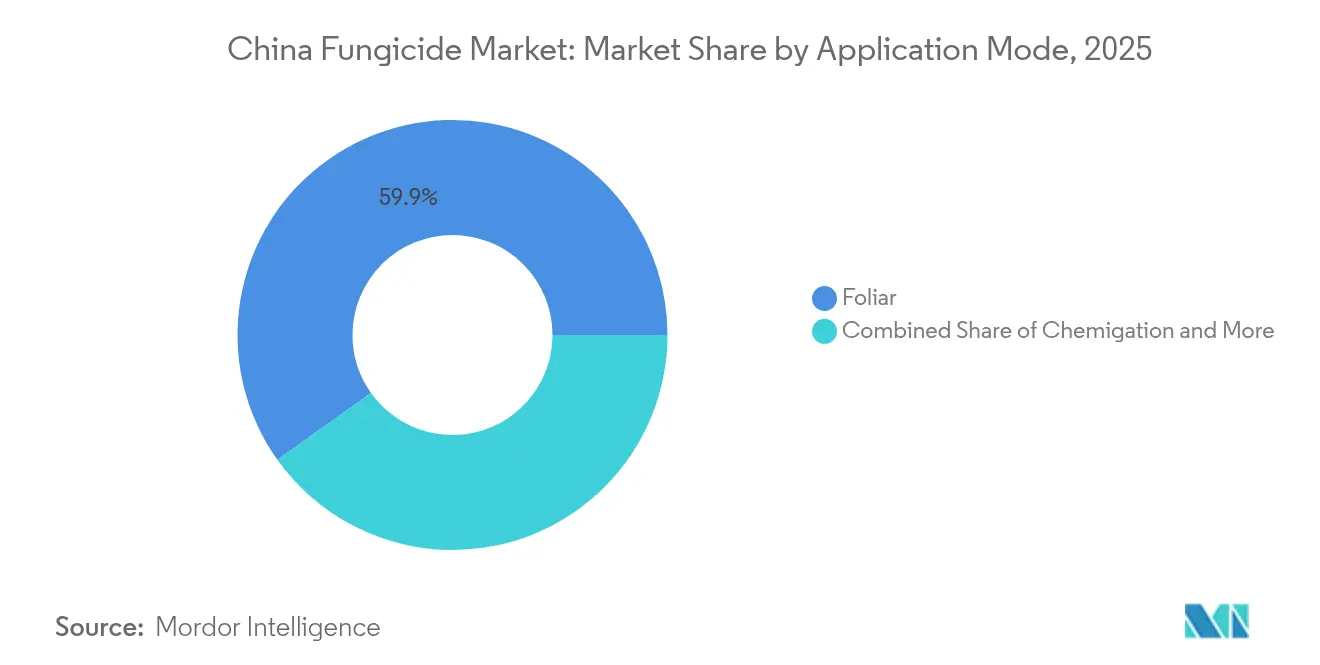
- Nach Anwendungsart führte die Blattapplikation im Jahr 2025 mit einem Marktanteil von 59,85 % am chinesischen Fungizidmarkt und weist bis 2031 die schnellste Entwicklungsdynamik mit einer CAGR von 4,23 % auf.
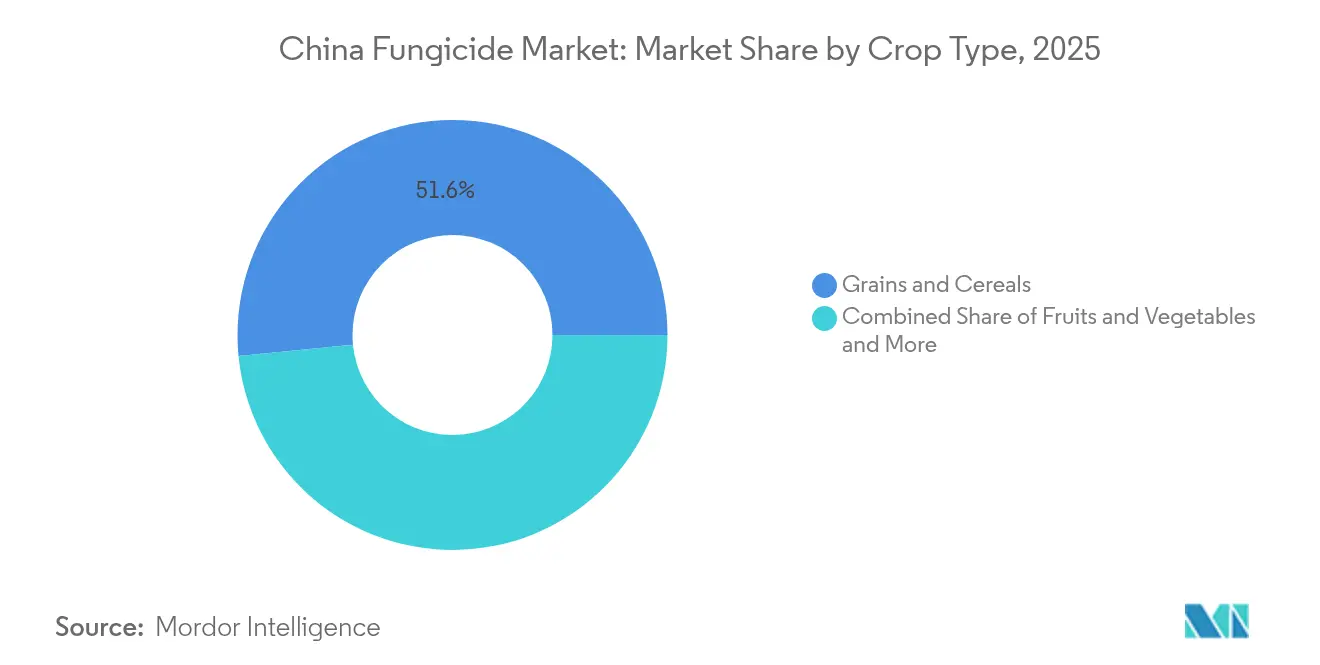
- Nach Kulturpflanzenart hielten Getreide und Zerealien im Jahr 2025 einen Marktanteil von 51,55 % am chinesischen Fungizidmarkt, während Obst und Gemüse bis 2031 mit einer CAGR von 4,33 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Fungizidmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge MRL-Durchsetzung steigert die Nachfrage nach Premium-Fungiziden | +1.2% | Ostchina, Küstenprovinzen Südchinas | Mittelfristig (2–4 Jahre) |
| Beschleunigter Übergang zu biologischen Wirkstoffen nach den „Grüne Lebensmittel”-Zielen der Nationalen Entwicklungs- und Reformkommission für 2027 | +0.8% | National, mit früher Einführung in Jiangsu, Shandong | Langfristig (≥ 4 Jahre) |
| Ausweitung hochwertiger Gewächshausflächen in den Küstenprovinzen | +0.6% | Ostchina, Südchina | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für die Einführung intelligenter Sprühsysteme in Großbetrieben | +0.5% | Nordchina, Getreideregionen Nordostchinas | Kurzfristig (≤ 2 Jahre) |
| Rasche Konsolidierung der Vertriebsketten zur Senkung der Kosten auf der letzten Meile | +0.4% | Zentralchina, ländliche Gebiete Südwestchinas | Mittelfristig (2–4 Jahre) |
| Investitionen von E-Commerce-Plattformen in Marktplätze für Agrarbetriebsmittel | +0.3% | National, konzentriert in digital-affinen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge MRL-Durchsetzung steigert die Nachfrage nach Premium-Fungiziden
Chinas verschärfte Überwachung von Höchstmengen für Rückstände schafft überzeugende wirtschaftliche Anreize für die Einführung von Premium-Fungiziden in exportorientierten Agrarregionen. Das Ministerium für Landwirtschaft und ländliche Angelegenheiten hat 2024 strengere Testprotokolle eingeführt, bei denen Verstöße sofortige Exportverbote auslösen können, die einzelne Erzeuger USD 50.000 bis USD 200.000 pro Vorfall kosten können [1]. Dieser regulatorische Druck betrifft insbesondere Obst- und Gemüsebauern in den Küstenprovinzen, wo die Exporteinnahmen die Kosten von Premiumprodukten rechtfertigen. Der Übergang zu rückstandsarmen Formulierungen beschleunigt die Einführung biologischer Fungizide, wobei die Zulassungsgenehmigungen 2024 im Vergleich zu konventionellen Wirkstoffen um 40 % gestiegen sind. Exportorientierte Genossenschaften schreiben inzwischen zertifizierte rückstandsarme Produkte vor und schaffen so eine vorhersehbare Nachfrage für Hersteller, die konforme Lösungen anbieten.
Beschleunigter Übergang zu biologischen Wirkstoffen nach den „Grüne Lebensmittel”-Zielen der Nationalen Entwicklungs- und Reformkommission für 2027
Die „Grüne Lebensmittel”-Zertifizierungsziele der Nationalen Entwicklungs- und Reformkommission für 2027 gestalten die Prioritäten der Fungizidentwicklung grundlegend um, indem sie eine Reduzierung des Einsatzes synthetischer Wirkstoffe um 30 % in zertifizierten Betrieben fordern. Diese Politik schafft einen zweigeteilten Markt, in dem biologische Produkte Premiumpreise erzielen, während konventionelle Fungizide unter Mengendruck stehen. Frühe Einführer in den Provinzen Jiangsu und Shandong berichten von Ertragssteigerungen von 15 % bis 25 %, wenn biologische Fungizide mit integriertem Schädlingsmanagement kombiniert werden, was den wirtschaftlichen Fall für den Übergang belegt. Der Regulierungsrahmen bietet 5-jährige Steuervorteile für Hersteller biologischer Produkte, was inländische Forschungs- und Entwicklungsinvestitionen ankurbelt und die Markteinführungszeit für neue Formulierungen beschleunigt.
Ausweitung hochwertiger Gewächshausflächen in den Küstenprovinzen
Die Ausweitung von Gewächshäusern in den Küstenprovinzen treibt die spezialisierte Fungizidnachfrage an, da kontrollierter Umgebungsanbau andere Ansätze des Krankheitsmanagements erfordert als Freilandkulturen. Die Gewächshausflächen in den Provinzen Shandong, Jiangsu und Guangdong stiegen 2024 um 18 %, wobei neue Anlagen auf hochwertige Kulturen wie Tomaten, Paprika und Blattgemüse abzielen, die Premiumpreise erzielen. Diese Betriebe verwenden 3- bis 5-mal mehr Fungizid pro Hektar als Freilandkulturen, erzielen aber 8- bis 12-mal höhere Einnahmen pro Flächeneinheit, was die Einführung von Premiumprodukten rechtfertigt. Gewächshausbetreiber bevorzugen zunehmend systemische Fungizide und biologische Lösungen, die unter kontrollierten Bedingungen eine gleichbleibende Wirksamkeit gewährleisten und gleichzeitig die Lebensmittelsicherheitsanforderungen für den Direktverkauf an Verbraucher erfüllen.
Staatliche Subventionen für die Einführung intelligenter Sprühsysteme in Großbetrieben
Staatliche Subventionen, die 40 % bis 60 % der Kosten für Präzisionsapplikationsanlagen abdecken, beschleunigen die Einführung intelligenter Sprühsysteme bei großflächigen Getreideproduzenten und verändern grundlegend die Wirtschaftlichkeit der Fungizidapplikation. Das Ministerium für Landwirtschaft stellte 2024 CNY 2,8 Milliarden (USD 390 Millionen) für Präzisionslandwirtschaftsanlagen bereit, wobei intelligente Sprühsysteme die größte Kategorie darstellen. Diese Systeme reduzieren den Fungizideinsatz um 25 % bis 35 % und verbessern gleichzeitig die Gleichmäßigkeit der Abdeckung, wodurch Kosteneinsparungen entstehen, die Premiumproduktpreise ausgleichen. Großbetriebe in Heilongjiang und Innerer Mongolei berichten nach der Einführung von Applikationstechnologie mit variablen Aufwandmengen von einer Reduktion der Gesamtkosten für den Pflanzenschutz um 20 % bis 30 %, was die Nachfrage nach konzentrierten Formulierungen antreibt, die für die Präzisionsausbringung optimiert sind.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Pathogenresistenz gegenüber Triazol- und Strobilurin-Molekülen | -0.7% | National, konzentriert in intensiven Anbaugebieten | Langfristig (≥ 4 Jahre) |
| Verbot hochgiftiger Wirkstoffe ab 2026 | -0.6% | National, betrifft bestehende Produktportfolios | Kurzfristig (≤ 2 Jahre) |
| Volatile Rohstoffpreise für wichtige Zwischenprodukte | -0.4% | National, Auswirkung auf inländische Hersteller | Mittelfristig (2–4 Jahre) |
| Preissensibilität von Kleinbauern schränkt die Akzeptanz von Premiumprodukten im Landesinneren ein | -0.3% | Zentralchina, Südwestchina, Nordwestchina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Pathogenresistenz gegenüber Triazol- und Strobilurin-Molekülen
Die zunehmende Pathogenresistenz gegenüber etablierten Fungizidklassen erzwingt kostspielige Produktumformulierungen und schränkt die Behandlungsoptionen für wichtige Krankheiten an Chinas wichtigsten Kulturpflanzen ein. Die Resistenz von Reisscheidenbrand gegenüber Triazol-Fungiziden stieg 2024 in wichtigen Produktionsregionen um 25 %, was Kombinationsprodukte oder alternative Chemistries erforderlich macht, die die Behandlungskosten um 40 % bis 60 % erhöhen [2]. Weizenmehltaupopulationen in Nordchina zeigen Kreuzresistenzmuster, die mehrere Produktoptionen gleichzeitig ausschalten und Landwirte zu teuren biologischen Alternativen oder unerprobten chemischen Kombinationen zwingen. Dieser Resistenzdruck beschleunigt den Bedarf an der Entwicklung neuer Wirkstoffe, schafft aber Marktunsicherheit, da etablierte Produkte an Wirksamkeit verlieren, was das Gesamtmarktwachstum möglicherweise einschränkt, da Landwirte Kaufentscheidungen in Erwartung neuer Lösungen aufschieben.
Verbot hochgiftiger Wirkstoffe ab 2026
Das 2026 in Kraft tretende Verbot hochgiftiger fungizider Wirkstoffe macht etwa 15 % der aktuellen Produktzulassungen hinfällig und zwingt Marktteilnehmer, bestehende Produkte umzuformulieren oder bestimmte Kultursegmente aufzugeben. Die Liste verbotener Stoffe des Ministeriums für Landwirtschaft umfasst mehrere kosteneffiziente Wirkstoffe, die in der Getreideproduktion eingesetzt werden, und schafft Versorgungslücken, die alternative Chemistries möglicherweise nicht sofort schließen können. Hersteller sehen sich Umformulierungskosten von USD 10 Millionen bis USD 50 Millionen pro wichtiger Produktlinie gegenüber, ohne Garantie, dass Ersatzprodukte gleichwertige Wirksamkeit oder Kostenstrukturen erreichen. Kleinere inländische Hersteller ziehen sich möglicherweise aus dem Markt zurück, anstatt in Umformulierungen zu investieren, was den Wettbewerbsdruck möglicherweise verringert, aber auch die Produktverfügbarkeit in preissensiblen Segmenten einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendungsart: Präzisionstechnologie treibt die Dominanz der Blattapplikation
Die Blattapplikation hält 2025 einen Marktanteil von 59,85 % und spiegelt Chinas rasche Einführung von Präzisionslandwirtschaftstechnologien und staatliche Subventionen für intelligente Sprühsysteme wider. Die CAGR des Segments von 4,23 % bis 2031 übertrifft andere Anwendungsmethoden, da großflächige Getreideproduzenten in Applikationsanlagen mit variablen Aufwandmengen investieren, die die Fungizidplatzierung optimieren und Verluste reduzieren. Diese Dominanz wird durch die Wirksamkeit der Blattapplikation bei der gezielten Behandlung der oberirdischen Pflanzenteile vorangetrieben, wo pilzliche Schaderreger sich häufig ansiedeln und vermehren.
Die fungizide Blattapplikation bietet durch schnelle Absorptions- und Translokationseigenschaften innerhalb der Pflanze eine schnelle Wirkung gegen pilzliche Schaderreger, wodurch Fungizide befallenes Gewebe effizient erreichen und Pilze hemmen oder abtöten können. Das Segment erlebt ein robustes Wachstum, das durch die zunehmende Einführung integrierter Schädlingsmanagementansätze gestützt wird, die gezielte und präzise Applikationsmethoden betonen. Das Wachstum des Segments wird durch technologische Fortschritte bei Sprühgeräten und Formulierungstechnologien weiter gestärkt, die die Effizienz der Blattapplikation verbessern und gleichzeitig die Umweltauswirkungen minimieren.

Nach Kulturpflanzenart: Getreide treibt das Volumen, während Obst Premiumpreise erzielt
Getreide und Zerealien dominieren 2025 mit einem Marktanteil von 51,55 %, gestützt durch Chinas Ernährungssicherheitsprioritäten und intensive Reis-Weizen-Anbausysteme, die ein konsistentes Krankheitsmanagement erfordern. Obst und Gemüse entwickeln sich zum am schnellsten wachsenden Segment und profitieren von steigenden Verbrauchereinkommen und der Entwicklung von Exportmärkten, die Premium-Fungizideinvestitionen rechtfertigen. Zu den wichtigsten Getreideanbauregionen gehören die Provinzen Heilongjiang, Jilin, Liaoning, Hebei, Henan, Shandong und Anhui. Diese Regionen stehen vor erheblichen Herausforderungen durch Pilzkrankheiten wie Weizenstreifenrost, Weizenmehltau, Reisbrand, Maisbrand, Gerstenblattseuche und Haferkronenrost, die einen umfangreichen Fungizideinsatz erfordern, um die Ernteerträge zu schützen und die Ernährungssicherheit zu gewährleisten.
Das Segment Obst und Gemüse wird voraussichtlich während des Prognosezeitraums bis 2031 die höchste Wachstumsrate von etwa 4,33 % aufweisen. Dieses Wachstum wird durch die Ausweitung der Anbauflächen, die steigende Nachfrage nach frischen Produkten und den zunehmenden Pilzkrankheitsdruck in diesem Sektor angetrieben. Die Nordchinesische Tiefebene, das Jangtse-Flussdelta, das Perlflussdelta, die Provinz Yunnan, die Provinz Xinjiang und die Provinz Hainan erleben eine signifikante Ausweitung des Obst- und Gemüseanbaus. Diese Regionen stehen vor Herausforderungen durch verschiedene Pilzkrankheiten, darunter Zitrus-Huanglongbing (HLB), Apfelschorf, Falscher Mehltau der Weinrebe, Krautfäule der Tomate, Gurkenmosaikvirus, Fusarium-Welke und Pfirsichkräuselkrankheit, was die verstärkte Einführung von Pflanzenfungiziden zum Pflanzenschutz vorantreibt.
Geografische Analyse
Ostchina dominiert den Fungizidmarkt durch konzentrierte landwirtschaftliche Aktivitäten, fortschrittliche Anbaupraktiken und die Nähe zu wichtigen chemischen Produktionszentren, die die Vertriebskosten senken und die Produktverfügbarkeit verbessern. Die Ausweitung von Gewächshäusern und die exportorientierte Produktion der Region treiben die Einführung von Premium-Fungiziden voran, wobei Landwirte bereit sind, in Hochleistungsprodukte zu investieren, die internationale Rückstandsstandards erfüllen und die Erntequalität maximieren. Die Provinzen Jiangsu und Shandong führen bei der Einführung biologischer Fungizide an, unterstützt durch staatliche Anreize und technische Beratungsdienste, die die Ausbildung der Landwirte und den Produktübergang erleichtern. Die etablierten Vertriebsnetze der Region gewährleisten eine schnelle Einführung neuer Produkte und umfassende technische Unterstützung, die die Einführung von Innovationen in verschiedenen Kultursegmenten beschleunigt.
Die Getreideproduktionsregionen in Nordchina und Nordostchina verzeichnen ein stetiges Nachfragewachstum, das durch staatliche Subventionen für Präzisionslandwirtschaftsanlagen und integrierte Schädlingsmanagementpraktiken gestützt wird. Großflächige Landwirtschaftsbetriebe in Heilongjiang und Innerer Mongolei setzen zunehmend Applikationstechnologien mit variablen Aufwandmengen ein, die die Fungizidplatzierung optimieren und Verluste reduzieren, und schaffen so Nachfrage nach konzentrierten Formulierungen und biologischen Alternativen. Die harten Winterbedingungen der Region begrenzen die Saisonalität des Krankheitsdrucks, schaffen jedoch Lagerungs- und Handhabungsherausforderungen, die stabile Flüssigformulierungen gegenüber Pulverprodukten begünstigen. Fruchtwechselpraktiken in diesen Regionen unterstützen vielfältige Fungizidnachfragemuster, da Landwirte verschiedene Krankheitskomplexe in Weizen-, Mais- und Sojabohnenproduktionssystemen managen.
Die Regionen Zentral- und Südchina profitieren von Kulturpflanzendiversifizierung, ganzjährigen Wachstumsperioden und steigenden Verbrauchereinkommen, die die Einführung von Premiumprodukten unterstützen. Das tropische Klima Südchinas erzeugt anhaltenden Krankheitsdruck, der konsistente Fungizidapplikationen erfordert, insbesondere für biologische Produkte, die ihre Wirksamkeit unter hohen Temperatur- und Feuchtigkeitsbedingungen aufrechterhalten. Die Reis-Weizen-Rotationssysteme Zentralchinas treiben die spezialisierte Produktnachfrage bei Krankheiten wie Reisscheidenbrand und Weizenmehltau voran, während die zunehmende Gemüseproduktion die Einführung von Premium-Fungiziden unterstützt. Südwestchina und Nordwestchina stellen aufstrebende Märkte dar, in denen Infrastrukturentwicklung und Kulturpflanzenintensivierung ein inkrementelles Nachfragewachstum vorantreiben, obwohl die Preissensibilität von Kleinbauern die Durchdringung von Premiumprodukten in diesen Regionen begrenzt.
Wettbewerbslandschaft
Der chinesische Fungizidmarkt weist eine moderat konsolidierte Struktur auf, in der eine Mischung aus inländischen und internationalen Akteuren um Marktanteile konkurriert. Nutrichem Co., Ltd., Syngenta AG Group, Bayer AG, UPL Limited und BASF SE behaupten eine bedeutende Marktpräsenz durch ihre fortschrittlichen technologischen Fähigkeiten und umfassenden Produktportfolios. Der Markt hat strategische Konsolidierungen durch Fusionen und Übernahmen erlebt, insbesondere unter inländischen Akteuren, die ihre Marktposition stärken und ihre technologischen Fähigkeiten ausbauen möchten.
Die Wettbewerbsdynamik ist geprägt von einer Balance zwischen großen integrierten Anbietern landwirtschaftlicher Lösungen und spezialisierten Fungizidherstellern. Unternehmen mit integrierten Abläufen, die Forschung, Produktion und Vertrieb umfassen, haben Vorteile hinsichtlich Kosteneffizienz und Marktreichweite. Der Markt hat eine verstärkte Zusammenarbeit zwischen inländischen und internationalen Akteuren erlebt, die lokales Markt-Know-how mit globaler technologischer Expertise verbindet. Dies hat zur Entwicklung ausgefeilterer Produkte und einer verbesserten Dienstleistungserbringung für Landwirte geführt. Die Branchenstruktur entwickelt sich weiterhin, da Unternehmen sich auf vertikale Integration und die Ausweitung ihrer Wertschöpfungskettenposition konzentrieren.
Für etablierte Akteure ist es entscheidend, sich auf nachhaltige Produktentwicklung und verbesserte Formulierungstechnologien zu konzentrieren, um ihren Marktanteil zu halten und auszubauen. Unternehmen müssen in die Entwicklung biologischer Fungizide und umweltfreundlicher Lösungen investieren, um dem zunehmenden Regulierungsdruck und den sich ändernden Präferenzen der Landwirte gerecht zu werden. Der Aufbau starker Beziehungen zu landwirtschaftlichen Gemeinschaften durch technischen Support und Bildungsprogramme hilft, Markentreue und Marktstabilität zu schaffen. Etablierte Akteure müssen sich auch auf die digitale Integration und Präzisionslandwirtschaftslösungen konzentrieren, um über traditionelle Fungizidprodukte hinausgehende Mehrwertdienstleistungen anzubieten. Investitionen in lokale Produktions- und Forschungs- und Entwicklungsanlagen helfen Unternehmen, Produkte an spezifische regionale Anforderungen und Kulturpflanzenmuster anzupassen.
Marktführer der chinesischen Fungizidbranche
-
Nutrichem Co., Ltd.
-
Syngenta AG Group
-
Bayer AG
-
UPL Limited
-
BASF SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2024: UPL Limited eröffnete seine neue Formulierungsanlage im Wert von CNY 800 Millionen (USD 111 Millionen) in der Provinz Anhui, die automatisierte Produktionslinien für flüssige Suspensionskonzentrate und Kapazitäten zur Herstellung biologischer Produkte umfasst.
- Februar 2024: Syngenta Group kündigte eine Investition von CNY 1,2 Milliarden (USD 167 Millionen) in Produktionskapazitäten für biologische Fungizide in seiner Anlage in Nantong an, mit angestrebtem Produktionsstart 2027 für neuartige Bacillus-basierte Produkte, die für Reis- und Weizenanwendungen konzipiert sind.
Berichtsumfang des chinesischen Fungizidmarkts
Bewässerungsdüngung, Blattapplikation, Begasung, Saatgutbehandlung, Bodenbehandlung sind als Segmente nach Anwendungsart abgedeckt. Handelskulturen, Obst und Gemüse, Getreide und Zerealien, Hülsenfrüchte und Ölsaaten, Rasen und Zierpflanzen sind als Segmente nach Kulturpflanzenart abgedeckt.| Bewässerungsdüngung |
| Blattapplikation |
| Begasung |
| Saatgutbehandlung |
| Bodenbehandlung |
| Handelskulturen |
| Obst und Gemüse |
| Getreide und Zerealien |
| Hülsenfrüchte und Ölsaaten |
| Rasen und Zierpflanzen |
| Anwendungsart | Bewässerungsdüngung |
| Blattapplikation | |
| Begasung | |
| Saatgutbehandlung | |
| Bodenbehandlung | |
| Kulturpflanzenart | Handelskulturen |
| Obst und Gemüse | |
| Getreide und Zerealien | |
| Hülsenfrüchte und Ölsaaten | |
| Rasen und Zierpflanzen |
Marktdefinition
- Funktion - Fungizide sind Chemikalien, die zur Bekämpfung oder Prävention von Pilzen eingesetzt werden, die Kulturpflanzen schädigen und Ertragsverluste verursachen.
- Anwendungsart - Blattapplikation, Saatgutbehandlung, Bodenbehandlung, Bewässerungsdüngung und Begasung sind die verschiedenen Arten von Anwendungsarten, durch die Pflanzenschutzmittel auf Kulturpflanzen aufgebracht werden.
- Kulturpflanzenart - Dies repräsentiert den Verbrauch von Pflanzenschutzmitteln nach Zerealien, Hülsenfrüchten, Ölsaaten, Obst, Gemüse, Rasen und Zierpflanzen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Integriertes Unkrautmanagement (IWM) | Integriertes Unkrautmanagement (IWM) ist ein Ansatz zur Einbeziehung mehrerer Unkrautbekämpfungstechniken während der gesamten Wachstumsperiode, um den Erzeugern die beste Möglichkeit zu geben, problematische Unkräuter zu bekämpfen. |
| Wirt | Wirte sind Pflanzen, die Beziehungen mit nützlichen Mikroorganismen eingehen und ihnen helfen, sich anzusiedeln. |
| Pathogen | Ein krankheitsverursachender Organismus. |
| Herbigierung | Herbigierung ist eine wirksame Methode zur Ausbringung von Herbiziden über Bewässerungssysteme. |
| Höchstmengen für Rückstände (MRL) | Höchstmengen für Rückstände (MRL) sind die maximal zulässigen Grenzwerte für Pestizidrückstände in Lebensmitteln oder Futtermitteln aus Pflanzen und Tieren. |
| IoT | Das Internet der Dinge (IoT) ist ein Netzwerk miteinander verbundener Geräte, die sich mit anderen IoT-Geräten und der Cloud verbinden und Daten austauschen. |
| Herbizidtolerante Sorten (HTS) | Herbizidtolerante Sorten sind Pflanzenarten, die gentechnisch so verändert wurden, dass sie gegenüber Herbiziden resistent sind, die auf Kulturpflanzen eingesetzt werden. |
| Bewässerungsdüngung | Bewässerungsdüngung ist eine Methode zur Ausbringung von Pestiziden auf Kulturpflanzen über ein Bewässerungssystem. |
| Pflanzenschutz | Pflanzenschutz ist eine Methode zum Schutz von Ernteerträgen vor verschiedenen Schädlingen, darunter Insekten, Unkräuter, Pflanzenkrankheiten und anderen, die landwirtschaftliche Kulturen schädigen. |
| Saatgutbehandlung | Die Saatgutbehandlung hilft dabei, Samen oder Setzlinge von samen- oder bodenbürtigen Schädlingen zu desinfizieren. Pflanzenschutzmittel wie Fungizide, Insektizide oder Nematizide werden häufig für die Saatgutbehandlung eingesetzt. |
| Begasung | Begasung ist die Applikation von Pflanzenschutzmitteln in Gasform zur Schädlingsbekämpfung. |
| Köder | Ein Köder ist ein Nahrungs- oder anderes Material, das dazu verwendet wird, einen Schädling anzulocken und ihn durch verschiedene Methoden, einschließlich Vergiftung, zu töten. |
| Kontaktfungizid | Kontaktpestizide verhindern die Kontamination von Kulturpflanzen und bekämpfen pilzliche Schaderreger. Sie wirken auf Schädlinge (Pilze) nur, wenn sie in Kontakt mit diesen kommen. |
| Systemisches Fungizid | Ein systemisches Fungizid ist eine Verbindung, die von einer Pflanze aufgenommen und dann innerhalb der Pflanze transportiert wird, wodurch die Pflanze vor Angriffen durch Schaderreger geschützt wird. |
| Massenmedikamentenverwaltung (MDA) | Massenmedikamentenverwaltung ist die Strategie zur Kontrolle oder Eliminierung vieler vernachlässigter Tropenkrankheiten. |
| Weichtiere | Weichtiere sind Schädlinge, die sich von Kulturpflanzen ernähren und Ernteschäden sowie Ertragsverluste verursachen. Zu den Weichtieren gehören Tintenfische, Kalmare, Schnecken und Nacktschnecken. |
| Vorauflaufherbizid | Vorauflaufherbizide sind eine Form der chemischen Unkrautbekämpfung, die verhindert, dass gekeimte Unkrautsämlinge sich etablieren. |
| Nachauflaufherbizid | Nachauflaufherbizide werden auf das Anbaufeld ausgebracht, um Unkräuter nach dem Auflaufen (Keimung) von Samen oder Sämlingen zu bekämpfen. |
| Wirkstoffe | Wirkstoffe sind die Chemikalien in Pestizidprodukten, die Schädlinge töten, bekämpfen oder abschrecken. |
| Landwirtschaftsministerium der Vereinigten Staaten (USDA) | Das Landwirtschaftsministerium bietet Führung in den Bereichen Ernährung, Landwirtschaft, natürliche Ressourcen und verwandte Themen. |
| Unkrautwissenschaftliche Gesellschaft von Amerika (WSSA) | Die WSSA, eine gemeinnützige Berufsgesellschaft, fördert Forschungs-, Bildungs- und Erweiterungsaktivitäten im Zusammenhang mit Unkräutern. |
| Suspensionskonzentrat | Suspensionskonzentrat (SC) ist eine der Formulierungen von Pflanzenschutzmitteln mit festen Wirkstoffen, die in Wasser dispergiert sind. |
| NetzmittelhaltigesPulver | Ein netzmittelhaltiges Pulver (WP) ist eine Pulverformulierung, die beim Mischen mit Wasser vor dem Sprühen eine Suspension bildet. |
| Emulgierbares Konzentrat | Emulgierbares Konzentrat (EC) ist eine konzentrierte flüssige Pestizidformulierung, die mit Wasser verdünnt werden muss, um eine Sprühlösung herzustellen. |
| Pflanzenparasitäre Nematoden | Parasitäre Nematoden ernähren sich von den Wurzeln von Kulturpflanzen und verursachen Wurzelschäden. Diese Schäden ermöglichen eine einfache Infektion der Pflanze durch bodenbürtige Schaderreger, was zu Ernte- oder Ertragsverlusten führt. |
| Australische Unkrautstrategie (AWS) | Die Australische Unkrautstrategie, die dem Ausschuss für Umwelt und invasive Arten gehört, bietet nationale Leitlinien zum Unkrautmanagement. |
| Unkrautwissenschaftliche Gesellschaft von Japan (WSSJ) | Die WSSJ zielt darauf ab, zur Prävention von Unkrautschäden und der Nutzung des Unkrautwerts beizutragen, indem sie Möglichkeiten für Forschungspräsentationen und Informationsaustausch bietet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Wichtige Variablen identifizieren: Um eine robuste Prognosemethodik aufzubauen, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Ein Marktmodell aufbauen: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: Validieren und abschließen: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




