
Größe und Marktanteil des chinesischen Mischfuttermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 109 Milliarden US-Dollar |
| Marktgröße (2026) | 113.90 Milliarden US-Dollar |
| Marktgröße (2031) | 141.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.50 % |
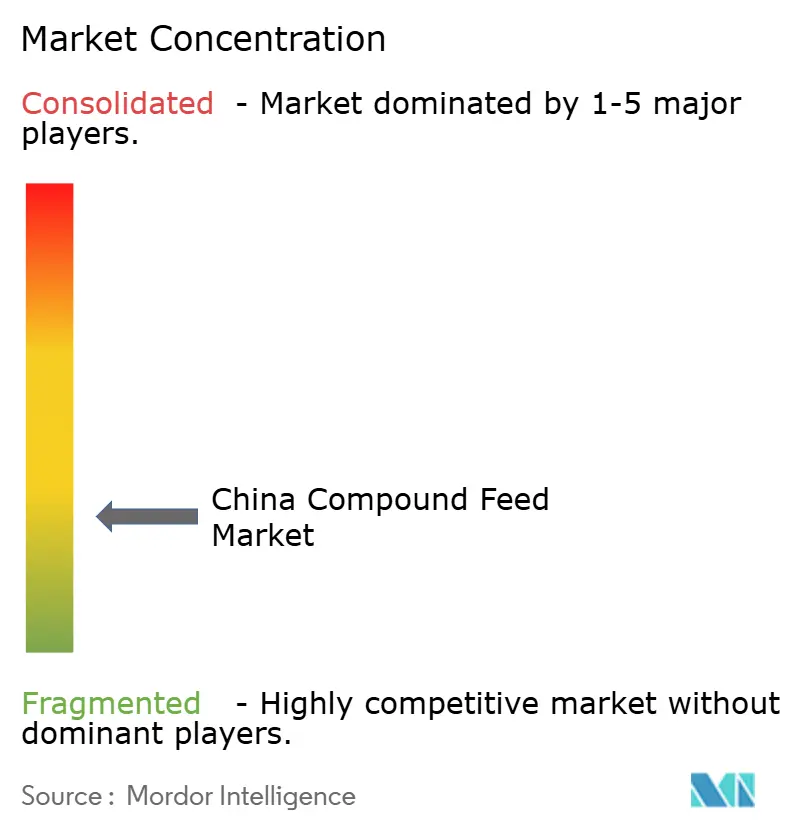
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Mischfuttermarkts von Mordor Intelligence
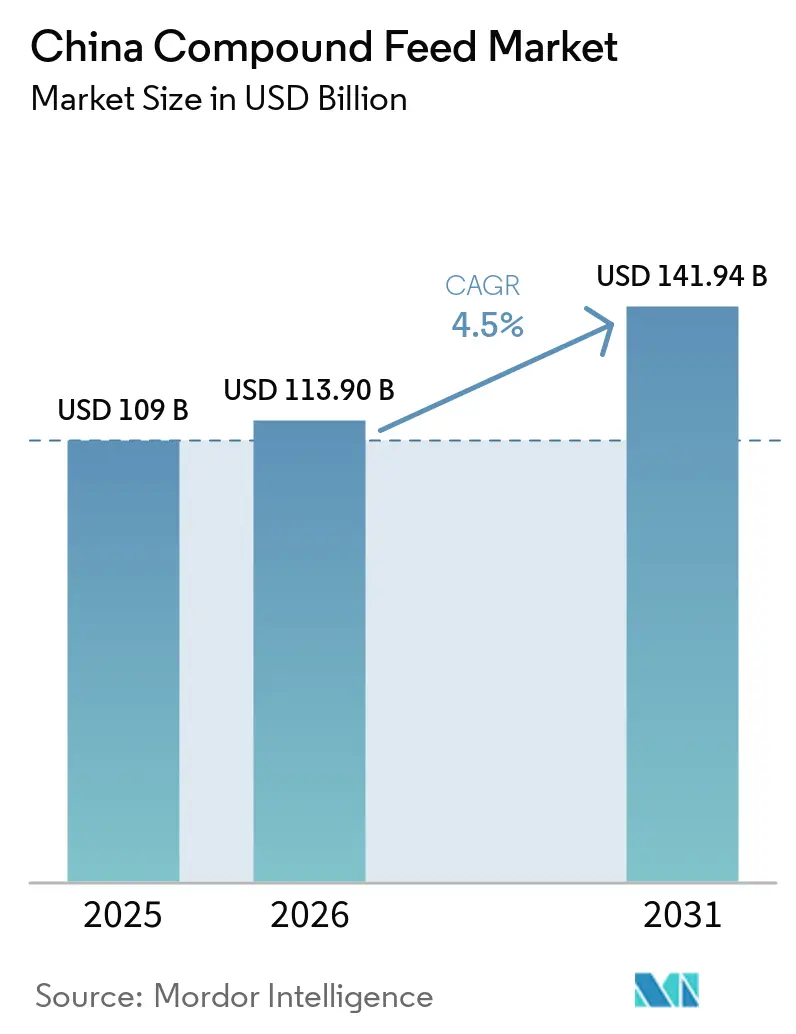
Der Mischfuttermarkt in China hatte im Jahr 2025 ein Volumen von 109,00 Milliarden USD und wird voraussichtlich von 113,90 Milliarden USD im Jahr 2026 auf 141,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,50 % von 2026 bis 2031. Der Markt wird durch eine sich erholende Futternachfrage, einen steigenden Konsum tierischer Proteine, die Expansion der kommerziellen Aquakultur sowie eine Verlagerung von selbst gemischtem Futter hin zu standardisierten kommerziellen Produkten gestützt. Laut dem Auslandsdienst des US-Landwirtschaftsministeriums (USDA FAS) im Jahr 2026 wird der gesamte Futter- und Restverbrauch Chinas voraussichtlich 293 Millionen Tonnen im Vermarktungsjahr 2026/27 erreichen, etwas höher als im VJ 2025/26, unterstützt durch eine erwartete höhere Futternachfrage aus dem Geflügel- und AquakultursektorGrain and Feed Update-China - People's Republic of , apps.fas.usda.gov">[1]. Große Anbieter investieren in Aquafutter-Kapazitäten, Formulierungskompetenzen und digitale Produktionssysteme, während die Volatilität bei Sojabohnen- und Maispreisen weiterhin die Margen belastet.
Wichtigste Erkenntnisse des Berichts
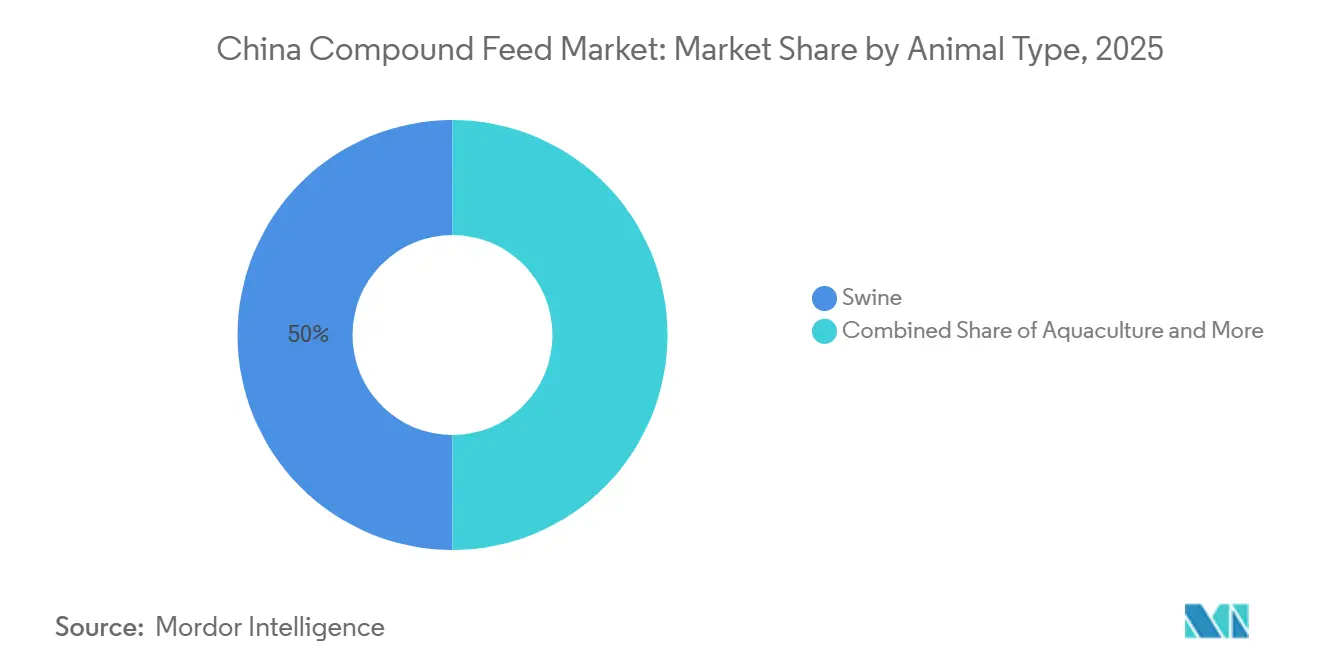
- Nach Tierart war Schwein das größte Segment und machte 2025 einen Anteil von 50,0 % am China-Mischfuttermarkt aus, während Aquakultur das am schnellsten wachsende Segment ist und voraussichtlich mit einer CAGR von 6,2 % von 2026 bis 2031 expandieren wird.
- Nach Inhaltsstoff waren Getreide das größte Segment und machten 2025 einen Anteil von 41,0 % am Marktvolumen des China-Mischfuttermarkts aus, während Supplemente das am schnellsten wachsende Segment sind und voraussichtlich mit einer CAGR von 6,4 % von 2026 bis 2031 expandieren werden.
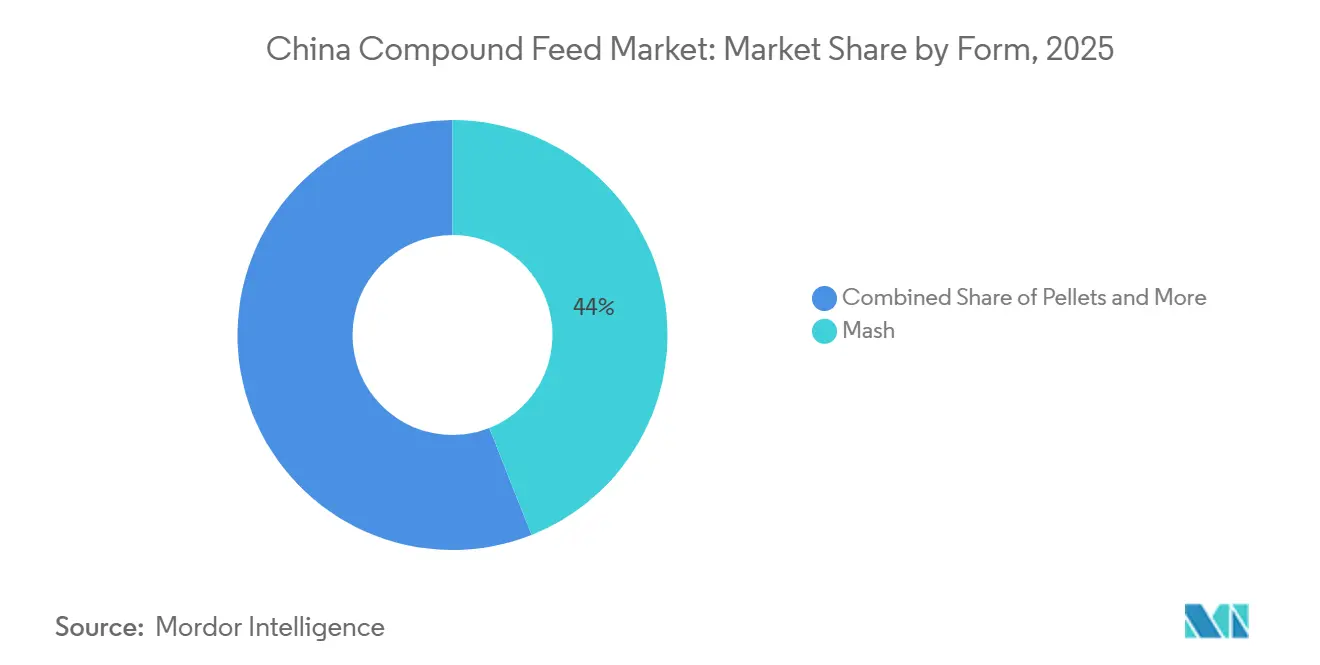
- Nach Form war Mehlmischfutter das größte Segment und machte 2025 einen Anteil von 44,0 % am Markt aus, während Pellets das am schnellsten wachsende Segment sind und voraussichtlich mit einer CAGR von 6,0 % von 2026 bis 2031 expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im chinesischen Mischfuttermarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach tierischen Proteinen in China | +0.9% | Chinaweit, mit Ost-, Süd- und Zentralchina als Nachfragezentren | Langfristig (≥ 4 Jahre) |
| Industrialisierung der Geflügel- und Schweinehaltung | +0.8% | Zentralchina, Nordchina und Südwestchina | Mittelfristig (2–4 Jahre) |
| Expansion der kommerziellen Aquakultur und spezialisierter Aquafuttermittel | +0.7% | Guangdong, Fujian und Hubei | Langfristig (≥ 4 Jahre) |
| Einführung von Niedrigprotein- und Präzisionsernährungsformulierungen | +0.5% | Guangdong, Shandong und Jiangsu | Mittelfristig (2–4 Jahre) |
| Wachstum integrierter Nutztierhaltungs- und Futtermittelbetriebe | +0.5% | Henan, Sichuan und Shandong | Langfristig (≥ 4 Jahre) |
| Digitalisierung und Automatisierung von Futtermühlen und Betriebsfütterung | +0.4% | Jiangsu, Guangdong und Shandong | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach tierischen Proteinen in China
Die steigende Nachfrage nach tierischem Protein stützt den China-Mischfuttermarkt, da Futter ein wesentlicher Produktionsfaktor für die kommerzielle Nutztierhaltung, Geflügelproduktion und Aquakultur ist. Die anhaltende Expansion und Kommerzialisierung dieser Tierproduktionssektoren erhöhen den Bedarf an formulierten Futtermitteln, die auf verschiedene Tierarten, Wachstumsphasen und Produktionssysteme zugeschnitten sind. Insbesondere die Entwicklung der kommerziellen Aquakultur stützt die Nachfrage nach spezialisierten Aquafutter-Formulierungen, während die Geflügel- und Nutztierproduktion weiterhin Nachfrage nach Mischfutter in allen wichtigen Tierkategorien erzeugt. Die zunehmende Kommerzialisierung der Tierproduktion und die Verlagerung hin zu standardisierteren Fütterungspraktiken fördern zusätzlich die Akzeptanz kommerziell hergestellter Futtermittel. Infolgedessen profitiert der China-Mischfuttermarkt von einer diversifizierten tierischen Proteinproduktionsbasis, die Nutztierhaltung, Geflügel und Aquakultur umfasst, anstatt sich ausschließlich auf die Schweinefutternachfrage zu stützen.
Industrialisierung der Geflügel- und Schweinehaltung
Der Übergang von kleinen und gemischten Landwirtschaftssystemen hin zu größeren, stärker kommerzialisierten Nutztierbetrieben erweitert den Kundenstamm für kommerzielle Futtermittelhersteller und erhöht die Nutzung standardisierter Fütterungsprogramme. Laut der China Feed Industry Association im Jahr 2026 machte Schüttgut-Mischfutter 53,4 % der gesamten Mischfutterproduktion im Jahr 2025 aus, ein Anstieg von 4,1 Prozentpunkten gegenüber 2024, was auf eine anhaltende Verlagerung hin zu kommerziell geliefertem Futter und zentralisierter Beschaffung hindeutetOverview of the National Feed Industry Development in 2025, chinafeed.org.cn">[2]. Das wachsende Ausmaß der Geflügelproduktion stützt ebenfalls die Nachfrage nach formuliertem Futter, während größere Schweinebetriebe zunehmend auf standardisierte Ernährung und professionell verwaltete Fütterungssysteme angewiesen sind. Gleichzeitig könnten Chinas Bemühungen zur Steuerung der Sauenbestände die Schweinefutternachfrage kurzfristig dämpfen, was zu einem ausgewogeneren Wachstumsausblick über die Nutztiersegmente hinweg führt. USDA FAS berichtete, dass die Sauenbestände bis Ende 2025 auf 39,61 Millionen Tiere gesunken waren, nahe dem Regierungsziel, während schwache Schweinepreise und engere Margen eine weitere Herdenexpansion voraussichtlich begrenzen werden. Insgesamt fördern die zunehmende Größe, Standardisierung und Professionalisierung der Geflügel- und Schweinehaltung die Akzeptanz von kommerziellem Mischfutter, insbesondere bei Großproduzenten.
Expansion der kommerziellen Aquakultur und spezialisierter Aquafuttermittel
Die kommerzielle Aquakultur stellt einen wichtigen Wachstumskanal für den China-Mischfuttermarkt dar, da die Produktion verschiedener Fisch- und Wasserlebewesen spezialisierte Ernährungsformulierungen erfordert. Die anhaltende Entwicklung und Kommerzialisierung der chinesischen Aquakulturindustrie stützt die Nachfrage nach artspezifischen Futterformulierungen, insbesondere für hochwertige und Meeresarten. Die zunehmende Einführung intensiver Produktionssysteme und die Diversifizierung der gezüchteten Wasserlebewesen schaffen ebenfalls Nachfrage nach Futtermitteln, die auf verschiedene Arten, Wachstumsphasen und Produktionsanforderungen zugeschnitten sind. BioMar gab im Februar 2026 bekannt, seine Produktionsanlage in Wuxi um 50.000 Tonnen Kapazität zu erweitern, wobei die neue Linie für Hochpreisarten konzipiert ist und spezialisierte Futtermittel für japanischen Aal, Zackenbarsch, Mandarinfisch und Fische in frühen Lebensphasen produzieren soll, mit einer geplanten Inbetriebnahme im ersten Quartal 2027. Die Erweiterung spezialisierter Aquafutter-Kapazitäten deutet auf zunehmende Chancen für höherwertige Futterprodukte hin, da Chinas Aquakulturindustrie stärker kommerzialisiert und diversifiziert wird.
Einführung von Niedrigprotein- und Präzisionsernährungsformulierungen
Futtermittelhersteller in China setzen zunehmend auf proteinreduzierte, aminosäurebalancierte Formulierungen, um die Abhängigkeit von Sojaschrot zu verringern und gleichzeitig die Ernährungsanforderungen von Nutz- und Geflügeltieren zu erfüllen. Laut dem Ministerium für Landwirtschaft und ländliche Angelegenheiten Chinas (MARA) im Jahr 2023 zielte ein Drei-Jahres-Aktionsplan darauf ab, den Anteil von Sojaschrot in Tierfutter von 14,5 % im Jahr 2022 auf unter 13 % bis 2025 zu senken. Die Verlagerung hin zu proteinreduzierten Diäten wird durch synthetische Aminosäuren, alternative Proteinmehle und Präzisionsformulierungstechniken unterstützt, die es Futtermittelherstellern ermöglichen, Ernährungsanforderungen mit weniger Sojaschrot zu erfüllen. Laut MARA im Jahr 2024 sank der Anteil von Sojaschrot an den Futterinhaltsstoffen im Zeitraum Januar bis Oktober 2024 um 0,5 % im Vergleich zum entsprechenden Vorjahreszeitraum. Diese Formulierungspraktiken können die Abhängigkeit der Futtermittelhersteller von importierten Sojakosten verringern und gleichzeitig die Nachfrage nach Futterzusatzstoffen, Aminosäuren, Formulierungsexpertise und technisch differenzierten Mischfutterprodukten steigern. Die Einführung von Präzisionsernährung unterstützt daher die Entwicklung ressourceneffizienterer Futterformulierungen, insbesondere bei größeren kommerziellen Betrieben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität im Schweinezyklus und periodische Herdenreduzierung | -0.7% | Sichuan, Henan und Hunan mit nationalen Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importiertem Sojaschrot und volatilen Maiskosten | -0.8% | Shandong, Henan und Jiangsu | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für Futtermittelsicherheit, Umwelt und Antibiotikaabbau | -0.5% | Guangdong, Shandong, Jiangsu und landesweit | Mittelfristig (2–4 Jahre) |
| Krankheitsausbrüche und Biosicherheitsstörungen | -0.6% | Liaoning, Sichuan und Hunan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importiertem Sojaschrot und volatilen Maiskosten
Rohstoffe machen einen wesentlichen Anteil der Mischfutterproduktionskosten aus, wodurch Schwankungen bei Sojabohnen- und Maispreisen eine wichtige Einschränkung für die Margen der Futtermittelhersteller darstellen. China bleibt für seine Futtermittelindustrie stark von importierten Sojabohnen abhängig, wobei die Sojabohnenimporte im Jahr 2024 rund 105 Millionen Tonnen erreichten und Brasilien den größten Lieferantenanteil ausmachteBiotechnology and Other New Production Technologies Annual, apps.fas.usda.gov">[3]. Gleichzeitig können Maispreise mit dem inländischen Angebot, den Lagerbeständen und der Futternachfrage schwanken. Der Auslandsdienst des US-Landwirtschaftsministeriums (USDA FAS) erwartete, dass große chinesische Futtermühlen in den ersten sieben Monaten des Jahres 2025 6 % mehr Mais in Futterrationen verwendeten als im Durchschnitt des Vorjahres, was die Bedeutung der Mailverfügbarkeit und -preisgestaltung für Futtermittelhersteller unterstreicht. Die Kombination aus importierter Sojabohnenexposition und sich ändernden inländischen Maisanforderungen kann die Formulierungskosten erhöhen und es für Futtermittelhersteller schwieriger machen, stabile Margen aufrechtzuerhalten. Dieser Kostendruck kann auch Entscheidungen zur Inhaltsstoffsubstitution und Formulierung beeinflussen, insbesondere wenn sich die relativen Preise von Sojaschrot, Mais und alternativen Protein- oder Energiequellen ändern.
Volatilität im Schweinezyklus und periodische Herdenreduzierung
Schweinefutter bleibt eine wichtige Volumenkategorie in Chinas Mischfutterbranche, was die Futternachfrage empfindlich gegenüber Veränderungen im nationalen Schweinebestand und im Zuchtsauenbestand macht. Periodische Schwankungen bei Schweinepreisen, Erzeugerrentabilität und Zuchtkapazität können Zyklen der Herdenexpansion, Wiederauffüllung und Reduzierung auslösen, was zu entsprechenden Veränderungen in der Schweinefutternachfrage führt. Das Ministerium für Landwirtschaft und ländliche Angelegenheiten (MARA) hat ebenfalls Maßnahmen eingeführt, um die Zuchtkapazität zu steuern und das Gleichgewicht zwischen Schweineangebot und Marktnachfrage zu verbessern. Während diese Maßnahmen darauf abzielen, überschüssige Produktionskapazitäten zu reduzieren und künftige Angebotsschwankungen zu dämpfen, können Anpassungen der Herdengröße dennoch kurzfristige Volatilität im Futterverbrauch erzeugen. Folglich bleiben Mischfutterhersteller zyklischen Veränderungen in der Schweinebranche ausgesetzt, die Produktionsvolumina, Kapazitätsauslastung und Umsatzstabilität beeinflussen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart: Schwein führt den Markt an, während Aquakultur das Wachstum unterstützt
Schwein machte 2025 50,0 % des China-Mischfuttermarkts nach Volumen aus und ist damit das größte Tierartsegment. Seine erhebliche Produktionsbasis verleiht Schweinefutter einen maßgeblichen Einfluss auf die Auslastung der Futtermühlen und die Rohstoffnachfrage. Geflügelfutter stellt ebenfalls ein bedeutendes Segment der chinesischen Mischfutterindustrie dar, während Wiederkäuerfutter eine kleinere, aber etablierte Position beibehält. Die große Schweinefutterbasis spiegelt die anhaltende Bedeutung der Schweinefleischproduktion in Chinas Nutztierhaltungssektor wider, obwohl das Segment weiterhin Schwankungen bei Schweinebeständen, Erzeugerrentabilität und dem Schweineproduktionszyklus ausgesetzt ist.
Aquakultur wird voraussichtlich das am schnellsten wachsende Tierartsegment sein und zwischen 2026 und 2031 mit einer CAGR von 6,2 % expandieren. Das Segment wird durch die anhaltende Kommerzialisierung der Aquakultur und die steigende Nachfrage nach artspezifischen Formulierungen gestützt. Premiumfutter für Garnelen, marine Knochenfische, Aal und andere hochwertige Arten erfordert spezialisierte Ernährungsformulierungen und Verarbeitungskapazitäten, was Chancen für höherwertige Aquafutterprodukte schafft. Die Expansion der Aquakultur bietet daher einen zusätzlichen Wachstumskanal für Chinas Mischfutterindustrie neben seiner großen Schweinefutterbasis.


Nach Inhaltsstoff: Getreide bleibt das größte Segment, während Ergänzungsstoffe das schnellste Wachstum verzeichnen
Getreide machte 2025 41,0 % des China-Mischfuttermarkts nach Anteil aus und ist damit das größte Segment, da Mais und Weizen weiterhin wichtige Energiequellen in Nutz- und Geflügelfutterformulierungen sind. Laut dem Auslandsdienst des US-Landwirtschaftsministeriums (USDA FAS) wird der Mais-Futter- und Restverbrauch in China im VJ 2026/27 voraussichtlich um 0,4 % gegenüber dem vorherigen Vermarktungsjahr steigen. Die chinesische Regierung fördert auch eine stärkere Diversifizierung der Futterinhaltsstoffe mit dem langfristigen Ziel, den kombinierten Anteil von Getreide und Ölsaaten im Futter zu reduzieren. Kuchen und Mehle bleiben wichtige Proteinquellen, während Änderungen bei relativen Inhaltsstoffpreisen und staatlichen Maßnahmen Futtermittelhersteller dazu veranlassen, alternative Protein- und Energiequellen zu evaluieren.
Supplemente werden voraussichtlich das am schnellsten wachsende Inhaltsstoffsegment sein und zwischen 2026 und 2031 mit einer CAGR von 6,4 % expandieren. Aminosäuren, Enzyme, Vitamine und andere Futterzusatzstoffe ermöglichen es Herstellern, Diäten mit größerer Ernährungspräzision zu formulieren und die Entwicklung proteinreduzierter Formulierungen zu unterstützen. Die zunehmende Einführung von Präzisionsernährung ist besonders relevant, da Futtermittelhersteller bestrebt sind, den Sojaschrotanteil zu reduzieren und gleichzeitig die Tierleistung aufrechtzuerhalten. Supplemente ermöglichen es Futtermühlen auch, Formulierungen entsprechend Tierart, Alter, Produktionsphase und Ernährungsanforderungen anzupassen, was die anhaltende Nachfrage nach spezialisierten Futterformulierungen unterstützt. Die Verlagerung hin zu effizienteren und technisch optimierten Diäten wird daher voraussichtlich das schnellere Wachstum des Supplementsegments unterstützen.
Nach Form: Schrot behält eine große Basis, während Pellets an Boden gewinnen
Mehlmischfutter machte 2025 44,0 % des China-Mischfuttermarkts nach Form aus und ist damit das größte Segment. Seine anhaltende Nutzung wird durch etablierte Fütterungspraktiken in der Nutztierhaltung und seine relativ einfachen Handhabungs- und Produktionsanforderungen gestützt. Mehlmischfutter kann in loser Schüttung geliefert und in bestehende Betriebsfütterungssysteme integriert werden, was seine anhaltende Akzeptanz bei kommerziellen Nutztierproduzenten unterstützt. Krümel dienen spezialisierteren Anwendungen, insbesondere bei der Geflügelfütterung in frühen Phasen, während Flüssigfutter aufgrund seiner höheren Handhabungs- und Vertriebsanforderungen ein kleineres Segment bleibt. Die etablierte Nutzung von Mehlmischfutter im chinesischen Nutztierhaltungssektor verschafft dem Segment eine erhebliche installierte Basis trotz zunehmender Akzeptanz verarbeiteter Futterformen.
Pellets werden voraussichtlich das am schnellsten wachsende Formsegment sein und zwischen 2026 und 2031 mit einer CAGR von 6,0 % expandieren. Pelletierung bietet eine größere Einheitlichkeit in der Futterzusammensetzung und Partikelgröße und verbessert gleichzeitig die Handhabungs-, Lager- und Futterverteilungseffizienz. Diese Eigenschaften sind besonders relevant für Aquakultur, Geflügel und andere kommerzielle Fütterungssysteme, die eine gleichbleibende Futterqualität erfordern. Die anhaltende Verlagerung hin zu standardisierter kommerzieller Futterversorgung und die Expansion größerer, professionell geführter Betriebe stützen die Nachfrage nach pelletierten Produkten. Da Futtermittelhersteller und Produzenten zunehmend Konsistenz, Logistikeffizienz und präzise Nährstoffversorgung priorisieren, wird erwartet, dass pelletiertes Futter im Prognosezeitraum Marktanteile gewinnt.
Geografische Analyse
Geografische Analyse
Shandong war der größte Provinzmarkt für Mischfutter in China, gestützt durch seine große Nutzvieh- und Geflügelproduktionsbasis, die etablierte Futtermittelherstellungsindustrie und gut entwickelte landwirtschaftliche Lieferketten. Guangdong war der am schnellsten wachsende Provinzmarkt, gestützt durch seine starke Aquakulturbranche, umfangreiche Futtermittelherstellungskapazitäten und den Zugang zu etablierten Küstenlieferketten. Die geografische Struktur des chinesischen Mischfuttermarkts variiert zwischen den Provinzen, da Viehkonzentration, Aquakulturaktivität, Getreideproduktion und Futterlogistik je nach Region erheblich unterschiedlich sind.
Fujian und Guangxi profitieren von etablierter Aquakultur und Nutztierhaltungsproduktion, was Nachfrage nach konventionellen und spezialisierten Futterprodukten schafft. Fujians marine Aquakulturbasis stützt die Nachfrage nach spezialisierten Diäten für marine Knochenfische, Garnelen und Aal, während Guangxi Schweine-, Geflügel- und Süßwasseraquakulturproduktion kombiniert. Sichuan bleibt aufgrund seiner großen Schweineproduktionsbasis ebenfalls ein wichtiger Markt. Andere wichtige Agrarprovinzen, darunter Hunan, Jiangxi, Hubei, Henan, Jiangsu und Anhui, weisen diversifizierte Kombinationen aus Nutzvieh-, Geflügel-, Aquakultur- und Getreideproduktion auf, was die Nachfrage über mehrere Futterkategorien hinweg stützt.
Investitionen in integrierte Nutztierhaltungsproduktion können die regionale Nachfrage nach kommerziellem Futter unterstützen, wenn Schweine- und Geflügelproduktionskapazitäten expandieren. Im Gegensatz dazu können reifere Futtermärkte in Provinzen wie Hebei und Liaoning vergleichsweise geringere inkrementelle Nachfrage durch weitere Betriebsformalisierung bieten, während geografisch verstreute Märkte in nordöstlichen, nordwestlichen und autonomen Regionen größere Logistikherausforderungen und anhaltende Nutzung von selbst gemischtem Futter aufweisen können. Folglich bieten Küstenaquakulturcluster und integrierte Nutztierhaltungsregionen unterschiedliche Wachstumschancen innerhalb des chinesischen Mischfuttermarkts.
Wettbewerbslandschaft
Der China-Mischfuttermarkt ist fragmentiert, wobei Guangdong Haid Group Co., Limited, New Hope Liuhe Co., Ltd., Wens Foodstuff Group Co., Ltd., Tongwei Co., Ltd. und Beijing Dabeinong Technology Group Co., Ltd. im Jahr 2025 zu den wichtigsten Marktteilnehmern zählen. Der Wettbewerb konzentriert sich auf Mischfutterproduktion, artspezifische Ernährung, Aquafutter, Nutztierfutter, Futterformulierung, Vertrieb und integrierte Produktionsdienstleistungen. Guangdong Haid Group Co., Limited und New Hope Liuhe Co., Ltd. konkurrieren durch großangelegte Futterproduktion und breite Produktportfolios, die Nutztierhaltung, Geflügel und Aquakultur abdecken, während Wens Foodstuff Group Co., Ltd. die Futterproduktion mit integrierten Nutztierbetrieben kombiniert. Tongwei Co., Ltd. hat eine starke Position im Aquafutter- und Aquakulturproduktionsbereich.
Die Wettbewerbsdifferenzierung verlagert sich zunehmend vom reinen Futtervolumen hin zu spezialisierter Ernährung, Aquafutter-Formulierungen, Produktionseffizienz und digitalisierten Futterbetrieben. Guangdong Haid Group Co., Limited und New Hope Liuhe Co., Ltd. profitieren von Größenvorteilen, breiten Vertriebsnetzen und diversifizierten Tierfutterportfolios, während Tongwei Co., Ltd. und BioMar Group durch spezialisierte Aquafutterprodukte für höherwertige Wasserlebewesen konkurrieren. BioMar Group und Tongwei Co., Ltd. erweitern ihre gemeinsame Produktionsanlage in Wuxi im Jahr 2026 durch Hinzufügen einer zweiten Produktionslinie und 50.000 Tonnen zusätzlicher Kapazität, was spezialisierte Diäten für Arten wie japanischen Aal, Zackenbarsch und Mandarinfisch unterstützt. Wens Foodstuff Group Co., Ltd. setzt auch digitale Technologien ein, darunter sein Zhiliao-Tong-System zur Futtervorhersage und -planung, das Bedarfsprognosen, Futtermühlenplanung und Logistikmanagement integriert. Diese Entwicklungen deuten auf eine zunehmende Betonung von Formulierungsexpertise, betrieblicher Effizienz und spezialisierten Futterlösungen hin.
Der Markt bietet Unternehmen auch Möglichkeiten, Futterprodukte an Chinas vielfältige Nutztierhaltungs- und Aquakulturproduktionssysteme anzupassen. Küstenprovinzen mit großen Aquakulturindustrien schaffen Chancen für spezialisiertes Meeres- und Süßwasseraquafutter, während wichtige Schweine- und Geflügelproduktionsregionen die Nachfrage nach konventionellem Mischfutter stützen. Größere integrierte Betriebe bieten Chancen für Unternehmen, die standardisierte Formulierungen, technische Dienstleistungen, digitale Planung und zuverlässige Schüttgutversorgung anbieten, während spezialisierte Aquakulturoperationen die Nachfrage nach hochwertigen artspezifischen Diäten unterstützen können. Folglich wird der Wettbewerbsvorteil zunehmend durch die Fähigkeit eines Unternehmens bestimmt, Produktionsvolumen mit spezialisierter Ernährung, Formulierungskompetenzen, Vertriebsnetzen, digitalem Betrieb und technischem Support zu kombinieren, anstatt allein durch die Futtermittelherstellungskapazität.
Marktführer der chinesischen Mischfutterbranche
-
Guangdong Haid Group Co., Limited
-
New Hope Liuhe Co., Ltd. (New Hope Group Co., Ltd.)
-
Wens Foodstuff Group Co., Ltd.
-
Tongwei Co., Ltd. (Tongwei Group Co., Ltd.)
-
Beijing Dabeinong Technology Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Tongwei Agricultural Development Co., Ltd. stellte seine Produktionsbasis für Garnelenfutter-Mikropartikel bei Jiangsu Tongwei vor und lancierte die Tongwei-Beyond-Serie von Garnelenbrutfutter. Der Ausbau umfasste vier hochwertige Brutfutter-Produktionslinien, unterstützt durch eine zusätzliche Investition von 15 Millionen CNY (2,08 Millionen USD), die im Jahr 2025 getätigt wurde, und erweitert Tongweis Kapazität für spezialisierte Frühstadium-Garnelenernährung.
- Februar 2026: BioMar Group gab durch sein Joint Venture mit Tongwei Co., Ltd. die Erweiterung seiner Aquafutteranlage in Wuxi mit einer zweiten Produktionslinie bekannt. Die Erweiterung wird 50.000 Tonnen Kapazität hinzufügen und die Produktion von fortschrittlichem Aufzuchtfutter und spezialisierten Futtermitteln für hochwertige Arten wie japanischen Aal, Zackenbarsch und Mandarinfisch ermöglichen. Die Inbetriebnahme ist für Q1 2027 geplant.
- April 2025: Chinas Ministerium für Landwirtschaft und ländliche Angelegenheiten (MARA) veröffentlichte den Umsetzungsplan für die Getreideeinsparungsaktion im Nutztierhaltungssektor, der Präzisionsfutterformulierung, proteinärmere Diäten, alternative Nicht-Getreide-Futterressourcen sowie digitalisierte Fütterungs- und Futterformulierungssysteme fördert. Der Plan zielt darauf ab, den Getreideanteil im vom Nutztierhaltungssektor verbrauchten Futter bis 2030 auf rund 60 % und Sojaschrot auf rund 10 % zu reduzieren.


Berichtsumfang des chinesischen Mischfuttermarkts
Mischfutter ist eine Mischung aus Rohstoffen und Ergänzungsstoffen, die dem Nutzvieh verfüttert wird und aus pflanzlichen, tierischen, organischen oder anorganischen Substanzen oder industrieller Verarbeitung gewonnen wird, unabhängig davon, ob Zusatzstoffe enthalten sind. Während Sojabohnen, Mais, Gerste, Weizen und Sorghum die am häufigsten verwendeten Rohstoffe sind, sind Vitamine, Mineralien und Aminosäuren die häufigsten Zusatzstoffe, die zur Bildung von Mischfutter gemischt werden.
Der Bericht über den chinesischen Mischfuttermarkt ist nach Tierart (Wiederkäuer, Geflügel, Schweine, Aquakultur und andere Tierarten), nach Inhaltsstoff (Getreide, Kuchen und Schrot, Nebenprodukte und Ergänzungsstoffe) sowie nach Form (Pellets, Schrot, Krümel und Flüssig) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Wiederkäuer |
| Geflügel |
| Schweine |
| Aquakultur |
| Andere Tierarten (Equiden usw.) |
| Getreide |
| Kuchen und Schrot |
| Nebenprodukte |
| Ergänzungsstoffe |
| Pellets |
| Schrot |
| Krümel |
| Flüssig |
| Nach Tierart | Wiederkäuer |
| Geflügel | |
| Schweine | |
| Aquakultur | |
| Andere Tierarten (Equiden usw.) | |
| Nach Inhaltsstoff | Getreide |
| Kuchen und Schrot | |
| Nebenprodukte | |
| Ergänzungsstoffe | |
| Nach Form | Pellets |
| Schrot | |
| Krümel | |
| Flüssig |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der China-Mischfuttermarkt im Jahr 2026 und welche Größe wird für 2031 prognostiziert?
Der China-Mischfuttermarkt wird im Jahr 2026 auf 113,90 Milliarden USD geschätzt und wird voraussichtlich bis 2031 141,94 Milliarden USD erreichen, mit einer CAGR von 4,50 % während des Prognosezeitraums.
Welche Tierfutterkategorie hat den größten Anteil in China?
Schweinefutter machte 2025 einen Anteil von 50,0 % am China-Mischfuttermarkt aus.
Welche Futterkategorie wird voraussichtlich am schnellsten wachsen?
Aquakulturfutter wird voraussichtlich mit einer CAGR von 6,2 % von 2026 bis 2031 wachsen, unterstützt durch die steigende Nachfrage nach spezialisierten Diäten für gezüchtete Wasserlebewesen.
Warum reduzieren Futtermühlen den Sojaschrotanteil?
Ein geringerer Sojaschrotanteil kann die Abhängigkeit von importierten Sojabohnen verringern, während Aminosäuren und Ergänzungsstoffe helfen, Ernährungsziele aufrechtzuerhalten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

