
Autokredit-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.66 Billionen US-Dollar |
| Marktgröße (2031) | 2.49 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
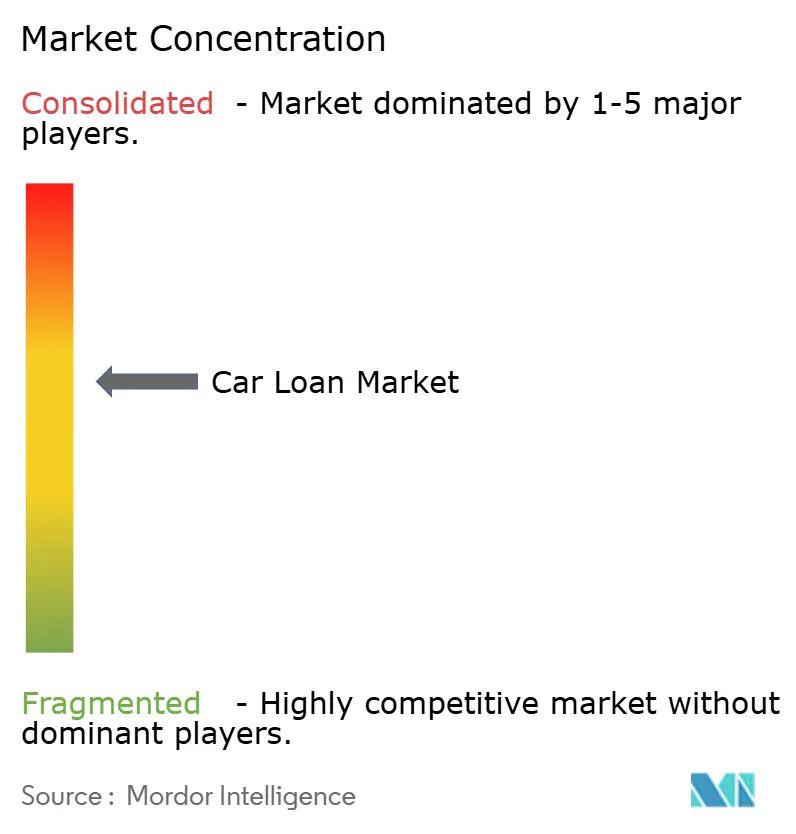
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Autokredit-Marktanalyse von Mordor Intelligence
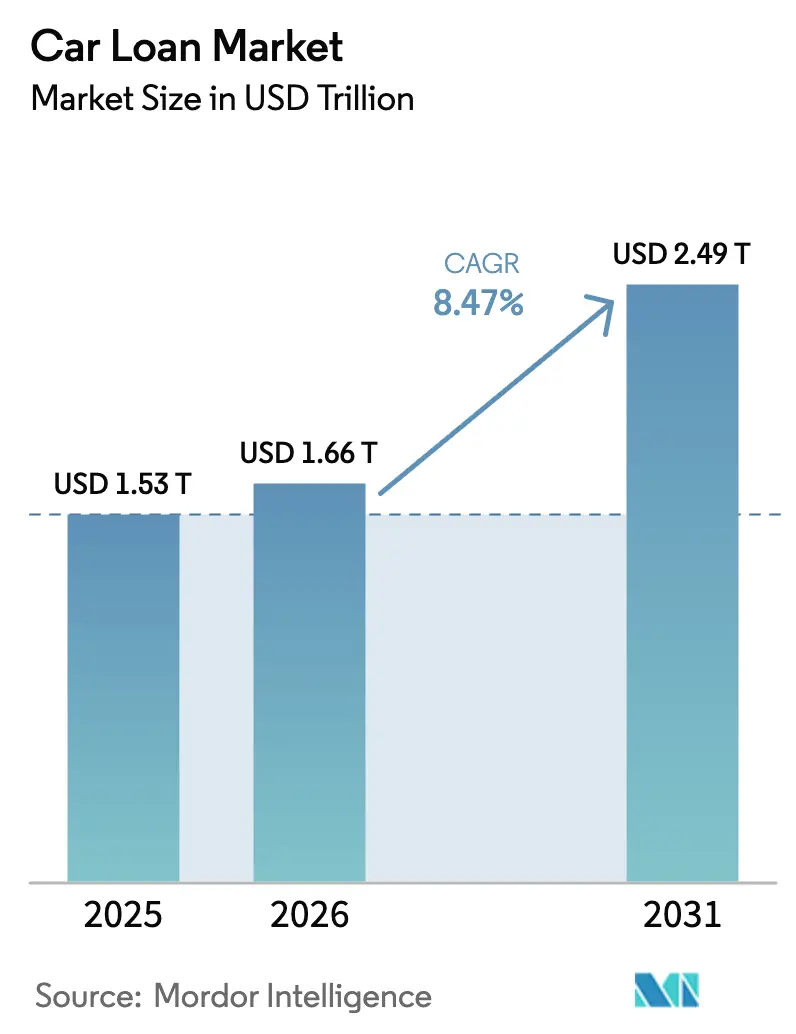
Die Autokredit-Marktgröße wird voraussichtlich von USD 1,53 Billionen im Jahr 2025 auf USD 1,66 Billionen im Jahr 2026 steigen und bis 2031 USD 2,49 Billionen erreichen, mit einer CAGR von 8,47 % über den Zeitraum 2026–2031.
Das Wachstum folgt der raschen Digitalisierung des Kreditwesens, regulatorischen Erleichterungen in großen Schwellenländern und veränderten Verbraucherpräferenzen, die eine bequeme, technologiegestützte Finanzierung bevorzugen. Asien-Pazifik führt die aktuelle Nachfrage und das Wachstum an, angetrieben durch die Abschaffung der Pflichtanzahlungen in China und Zinsobergrenzen in Indien, die die Kreditnehmerkosten senken. Digitale Kreditgeber erweitern Sofortgenehmigungsprodukte, die die Kreditentscheidungszeiten von Tagen auf Minuten verkürzen, während konzerneigene Finanzierungsgesellschaften skalieren, um durchgängige Kundenbeziehungen zu sichern. Die Gebrauchtwagenfinanzierung steigt schnell, da Online-Plattformen Fahrzeughistorie und Preise transparenter machen, und die Elektrifizierung von Nutzfahrzeugen treibt innovative Kreditstrukturen voran, die hohe Anschaffungskosten und Restwertrisiken berücksichtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Autokredit-Marktanteil von 70,22 % im Jahr 2025, während Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 9,05 % wachsen werden.
- Nach Eigentümerschaft hielten Neuwagen im Jahr 2025 einen Anteil von 60,37 % am Autokredit-Markt; Gebrauchtwagen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 10,03 % bis 2031 verzeichnen.
- Nach Anbietertyp behielten Banken im Jahr 2025 einen Anteil von 46,41 % am Autokredit-Markt, während Fintech-Anbieter die höchste prognostizierte CAGR von 14,12 % aufweisen.
- Nach Laufzeit erfassten Kredite mit 3–5 Jahren im Jahr 2025 einen Anteil von 51,99 % am Autokredit-Markt; Kredite mit einer Laufzeit von mehr als fünf Jahren wachsen mit einer CAGR von 10,18 %.
- Nach Region kontrollierte Asien-Pazifik im Jahr 2025 einen Anteil von 34,25 % am Autokredit-Markt und soll mit einer CAGR von 9,74 % wachsen – die schnellste aller Regionen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Luxusfahrzeugen in Schwellenländern | +1.3% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der konzerneigenen Finanzierungsgesellschaften der Fahrzeughersteller | +1.0% | Global, Schwerpunkt auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Verbreitung von Online-Gebrauchtwagenplattformen | +1.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digitale Kreditvergabe und Sofortgenehmigungen über Fintech-APIs | +1.7% | Global, angeführt von Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Abonnementbasierte Eigentumsmodelle fördern gebündelte Finanzierung | +0.7% | Europa und Nordamerika, Pilotprogramme in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| An CO₂-Zertifikate gekoppelte Zinsnachlässe für den Kauf von Elektrofahrzeugen | +0.5% | Europa und Kalifornien, Ausweitung auf China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Luxusfahrzeugen in Schwellenländern
Das Wachstum des verfügbaren Einkommens in China und Indien übertrifft die Fahrzeugpreisinflation und rückt Premiummodelle in den Mainstream. Pekings Entscheidung, die langjährige Mindestanzahlungspflicht für private Autokredite abzuschaffen, hat den Zugang zu hochpreisigen Fahrzeugen erweitert[1]Reuters Staff, „China schafft Mindestanzahlungen für Autokredite ab”, reuters.com. Fahrzeughersteller reagieren auf den politischen Kurswechsel mit aggressiven Angeboten konzerneigener Finanzierungsgesellschaften, die auf Luxuskäufer zugeschnitten sind, oft zu Vorzugszinsen, die das geringere Ausfallrisiko widerspiegeln. Banken reagieren mit der Entwicklung von Zeichnungsmodellen, die auf höhere Kreditbeträge und längere Vermögenslebenszyklen ausgerichtet sind. Kreditgeber, die sich frühzeitig in diesem Segment positionieren, gewinnen Markentreue und Cross-Selling-Potenzial, wenn Käufer auf höherwertige Modelle umsteigen.
Ausbau der konzerneigenen Finanzierungsgesellschaften der Fahrzeughersteller
Erstausrüster skalieren Finanzierungstöchter wie Ford Credit, das im Jahr 2023 Forderungen in Höhe von USD 133,2 Milliarden verwaltete [2]Securities and Exchange Commission, „Ford Motor Company Formular 10-K 2024”, sec.gov. Die Kontrolle über Restwertdaten und Wartungseinblicke ermöglicht es konzerneigenen Kreditgebern, Kredite präziser zu bepreisen als unabhängige Banken. Vorzugspakete, die Versicherung, Software und Serviceverträge kombinieren, differenzieren Angebote und sichern wiederkehrende Einnahmen. Wettbewerber sind gezwungen, sich auf Nischenkreditnehmersegmente zu konzentrieren oder Geschwindigkeit und Einfachheit durch Technologieallianzen zu verbessern. Diese tiefere Integration liefert Fahrzeugherstellern auch granulare Rückkopplungsschleifen, die Produktdesign und Marketing informieren.
Wachsende Verbreitung von Online-Gebrauchtwagenplattformen
Carvana meldete im Jahr 2024 einen Umsatz von USD 13,67 Milliarden, nachdem Kredit, Fahrzeugauswahl und Lieferung in eine einzige Nutzerreise integriert wurden. Algorithmusgesteuerte Preisgestaltung und sofortige Kreditentscheidungen beseitigen Händleraufschläge und ziehen jüngere Kreditnehmer an, die Transparenz schätzen. Kreditgeber kooperieren mit Marktplätzen oder riskieren, den primären digitalen Datenverkehr zu verlieren. Das Modell liefert auch reichhaltigere Kreditperformanzdaten, die die Risikobewertung verfeinern. Die Skaleneffekte bei der Aufbereitung und Logistik senken die Stückkosten und stärken die Attraktivität des Online-First-Kanals.
Digitale Kreditvergabe und Sofortgenehmigungen über Fintech-APIs
Partnerschaften wie NXTsoft und Upstart verbinden Banken und Kreditgenossenschaften mit KI-gesteuerten Zeichnungsmaschinen, die manuelle Prüfungen um mehr als 70 % reduzieren. Kreditnehmer erhalten innerhalb von Minuten eine Genehmigung, und Institute senken die Bearbeitungskosten pro Kredit. Die globale Akzeptanz beschleunigt sich, angeführt von Nordamerika, wo regulatorische Klarheit offene Bankschnittstellen begünstigt. Anbieter ohne API-Fähigkeiten verlieren Volumen an schnellere Wettbewerber. Da immer mehr Kreditgenossenschaften offene APIs nutzen, verbessern standardisierte Datenflüsse die Betrugserkennung und die Compliance-Berichterstattung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zinssätze und restriktivere Geldpolitik | -2.1% | Global, Schwerpunkt auf entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohes Ausfallrisiko bei Kreditnehmern mit schlechter Bonität | -1.3% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunahme der gemeinsamen Mobilität reduziert Fahrzeugkäufe | -0.8% | Städtische Zentren weltweit, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Strengere Schulden-Einkommens-Obergrenzen in wichtigen Märkten | -0.6% | Europa und Asien-Pazifik, ausgewählte US-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zinssätze und restriktivere Geldpolitik
Erhöhte Leitzinsen haben die durchschnittlichen Autokreditzinsen auf Mehrjahrzehnthochs getrieben. Im April 2025 verzeichnete die Europäische Zentralbank einen zusammengesetzten Kreditkostensatz von 3,27 % für neue Haushaltskredite, nur 5 Basispunkte unter dem Vormonat[3]Europäische Zentralbank, „Zusammengesetzte Kreditkosten April 2025”, ecb.europa.eu. Nordamerikanische Verbraucher reagieren mit der Verlängerung der Kreditlaufzeiten, um ihre monatlichen Budgets zu schützen. Kreditgeber sehen sich einem Margendruck ausgesetzt, da die Finanzierungskosten die Renditegewinne übersteigen, was zu überarbeiteten Preisrastern und strengeren Schulden-Einkommens-Obergrenzen führt. Händler bieten Zinszuschussanreize an, aber diese Maßnahmen gleichen die steigenden monatlichen Verpflichtungen nur teilweise aus.
Hohes Ausfallrisiko bei Kreditnehmern mit schlechter Bonität
Die Ausfallraten in den niedrigsten Bonitätsstufen stiegen im Laufe des Jahres 2024, was zu strengeren Zeichnungsstandards und höheren Verlustvorsorgen führte. Europäische Regulierungsbehörden empfehlen Banken, IFRS-9-Modelle zu verbessern, um neue geopolitische und klimabezogene Risiken zu erfassen. US-amerikanische Kreditgeber setzen KI-Tools ein, um Risiken feiner zu segmentieren, schränken jedoch das Engagement im Bereich schlechter Bonität ein, was Kreditlücken für gefährdete Kreditnehmer schafft. Die Portfolioumschichtung unterstützt die langfristige Stabilität, begrenzt jedoch vorübergehend die Kreditvergabevolumina. Investoren am Sekundärmarkt verlangen höhere Spreads auf forderungsbesicherte Wertpapiere, die durch Kredite mit schlechter Bonität gedeckt sind, was die Finanzierungskosten für Spezialfinanzierer erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
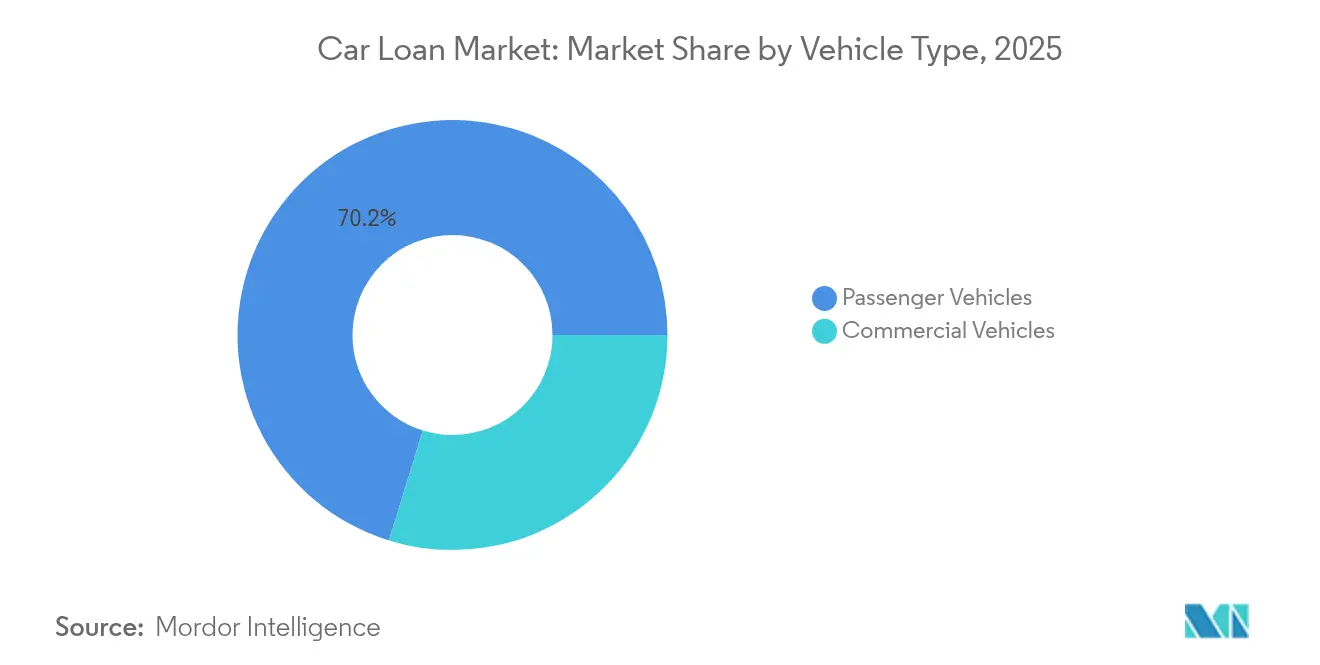
Nutzfahrzeuge treiben das Wachstum anPersonenkraftwagen behielten im Jahr 2025 einen Anteil von 70,22 % am Autokredit-Markt und profitierten von etablierten Händlernetzwerken und breitem Verbraucherinteresse. Die Nutzfahrzeugfinanzierung verzeichnete eine CAGR-Prognose von 9,05 % für 2026–2031 und übertrifft damit das Wachstum der Personenkraftwagenfinanzierung, obwohl sie eine kleinere Umsatzbasis ausmacht. Flottenelektrifizierungsmandate und der boomende Lieferverkehr auf der letzten Meile erweitern die Nachfrage nach forderungsbesicherten Krediten, die Betriebsdaten einbeziehen.
Regulatorische Ziele zur CO₂-Reduzierung drängen Transportunternehmen zu Elektrotransportern und -lkw mit höheren Listenpreisen. Kreditgeber entwickeln nutzungsbasierte Rückzahlungsmodelle und Restwertgarantien zur Minderung des Technologierisikos. Kreditgeber für Personenkraftwagen konzentrieren sich auf die digitale Kreditvergabe und Treueprogramme, die Versicherung, Wartung und Konnektivität unter einem einzigen Rechnungsplan bündeln.


Nach Eigentümerschaft:
Gebrauchtwagen beschleunigen die digitale TransformationNeuwagenkredite hielten im Jahr 2025 einen Anteil von 60,37 % am globalen Autokredit-Markt, während die Gebrauchtwagenfinanzierung voraussichtlich mit einer CAGR von 10,03 % wachsen wird und damit das Wachstum der Neuwagenkredite übertrifft. Online-Marktplätze erweitern die Bestandstransparenz, während verbesserte Aufbereitungsstandards das Käufervertrauen stärken. Die Autokredit-Marktgröße für Gebrauchtwagen ist bereit, sich auszuweiten, da Plattformen Kredit- und Garantieprodukte in der App integrieren.
Die Neuwagen-Finanzierung stützt sich auf Fahrzeugherstelleranreize und konzerneigene Finanzierungsgesellschaften, steht jedoch aufgrund steigender unverbindlicher Preisempfehlungen und Zinssätze unter Erschwinglichkeitsdruck. Da sich die Kreditbedingungen verschärfen, wenden sich preisbewusste Verbraucher neueren Gebrauchtwagen zu, was den Schwung bei der Gebrauchtwagenfinanzierung antreibt. Kreditgeber diversifizieren Portfolios über beide Eigentümerschaftssegmente hinweg, um Wachstum und Risiko auszubalancieren.
Nach Anbietertyp:
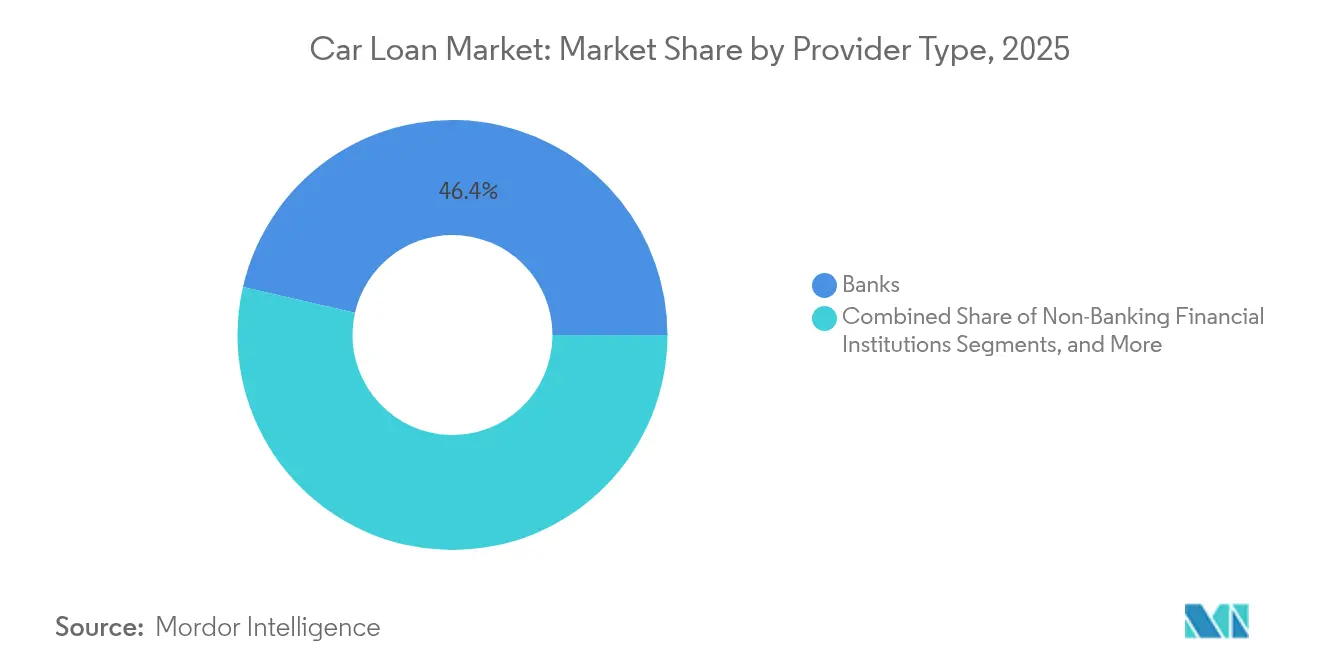
Fintech-Disruption beschleunigt sichBanken hielten im Jahr 2025 einen Anteil von 46,41 % am globalen Autokredit-Markt, aber Fintech-Kreditgeber werden voraussichtlich mit einer CAGR von 14,12 % wachsen, indem sie API-gesteuerte Kreditvergabe und automatisierte Risikomodelle skalieren. Die Autokredit-Branche sieht Allianzen, bei denen traditionelle Banken Fintech-Tools integrieren, um Kunden zu halten, die sofortige Entscheidungen erwarten.
Nichtbanken-Finanzierungsgesellschaften entwickeln Finanzierungsmixe weiter, nachdem Regulierungsbehörden in Schwellenländern die Großhandelsaufnahme liberalisiert haben. Konzerneigene Kreditgeber nutzen proprietäre Telematik- und Wartungsdaten zur Schärfung der Preisgestaltung, während Fintechs bei Nutzererfahrung und Geschwindigkeit konkurrieren. Wettbewerbslücken verringern sich, da etablierte Anbieter digitalisieren, aber der Vorteil des Erstbewegers begünstigt agile Plattformen.
Nach Laufzeit:
Verlängerte Laufzeiten spiegeln Erschwinglichkeitsdruck widerKredite mit 3–5 Jahren machten im Jahr 2025 einen Anteil von 51,99 % am Autokredit-Markt aus, doch Verträge mit einer Laufzeit von mehr als fünf Jahren wachsen mit einer CAGR von 10,18 %, da Verbraucher hohe Zinssätze und Fahrzeugpreise durch gestreckte Zahlungen ausgleichen. Die Autokredit-Marktgröße für Produkte mit verlängerter Laufzeit gewinnt angesichts des inflationsbedingten Einkommensdrucks an Bedeutung.
Längere Laufzeiten erhöhen die kumulierten Zinsen und das Ausfallrisiko. Kreditgeber führen stufenweise Zahlungspläne und regelmäßige Bonitätsprüfungen ein, um das Risiko zu steuern. Kreditnehmer mit guter Bonität bevorzugen weiterhin kürzere Laufzeiten, um die Kosten zu minimieren, was eine gesunde Nachfrage im Segment unter 3 Jahren aufrechterhält. Die Produktvielfalt ermöglicht es Instituten, Angebote auf die Cashflow-Profile der Haushalte abzustimmen.
Geografische Analyse
APAC Autokredit-Markt
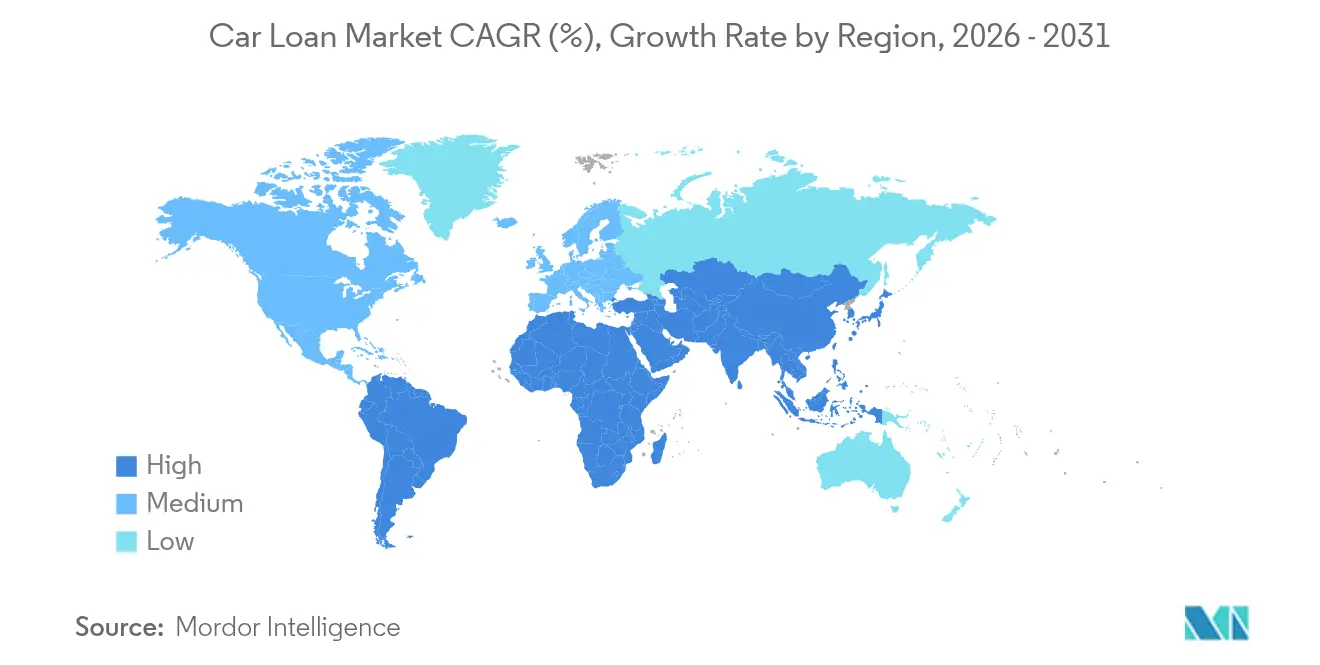
Der asiatisch-pazifische Raum führte mit einem Anteil von 34,25 % am Autokredit-Markt im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 9,74 % wachsen. Die Abschaffung der Anzahlungspflicht in China öffnete den Kredit für neue Segmente, während Indiens Verbot von Vorfälligkeitsentschädigungen bei variabel verzinsten Krediten die Flexibilität der Kreditnehmer erhöht. Die wachsende Fahrzeugbesitzquote der Mittelschicht, die zunehmende Verbreitung von Elektrofahrzeugen und die breitere Nutzung von fintech-Lösungen stützen die regionale Dynamik.
Nordamerika Autokredit-Markt
Nordamerika bleibt ein reifer, aber innovativer Markt. Umfangreiche Kreditauskunfteien ermöglichen eine granulare risikobasierte Preisgestaltung, und Unternehmen wie Ford Credit nutzen ihre Größe, um Forderungen in Höhe von 133,2 Milliarden USD zu finanzieren. Elektrofahrzeug-Anreize und digitale Banken wie Ally Financial erweitern die Produktauswahl und fördern wettbewerbsfähige Preise.
Europa Autokredit-Markt
Europa navigiert durch einen komplexen Politikmix aus Verbraucherschutz und grenzüberschreitenden Bankenreformen. Die Europäische Zentralbank fördert integrierte Kapitalmärkte und ermutigt Kreditgeber, über nationale Grenzen hinaus zu wachsen. Abonnementmodelle und an CO₂-Gutschriften gekoppelte Zinsnachlässe verbreiten sich schnell, da die Regulierungsbehörden die Ziele zur Emissionsfreiheit beschleunigen. Die Zinsentlastung bleibt moderat, aber stabile Beschäftigung und Nachhaltigkeitspolitiken stützen eine stetige Kreditnachfrage.

Regulatorisches Umfeld
Die Regulierung von Autokrediten konzentriert sich auf Verbraucherschutz, faire Kreditvergabe, Kreditauskunft sowie Kontrollen der Kreditbetreuung und des Inkassos, wobei die Durchsetzung auf mehrere Stellen verteilt ist und die Aufsicht auf Bundesstaatsebene zunimmt. In den Vereinigten Staaten werden die Vergabepraktiken von Kreditgebern und händlerverbundenen Stellen durch den ECOA und den TILA für Kreditbedingungen und Offenlegungen, den FCRA für die Kreditauskunft, den FDCPA für Inkassotätigkeiten sowie den SCRA-Schutz für Militärangehörige geprägt. Die Prüfung geht über Bundesbehörden hinaus, da Generalstaatsanwälte in Bundesstaaten wie New York, Massachusetts, Illinois, Colorado und Maryland Praktiken im Zusammenhang mit Kreditvergabe, Zusatzprodukten und Gebührentransparenz verfolgen.
Das operative Umfeld wird 2026 zudem durch neue und sich entwickelnde politische Maßnahmen beeinflusst. Das CFPB veröffentlichte im Juli 2026 seine Regulierungsagenda für 2026, einschließlich geplanter Rechtsetzungsaktivitäten, die die Aufsicht über die Autofinanzierung betreffen, während die FTC Anfang 2026 eine Kampagne mit Warnschreiben an nahezu 100 Autohändler durchführte, die sich auf Compliance-Risiken bei Werbung und Preisgestaltung konzentrierte, welche sich auf die Finanzierung auswirken können. Auf Ebene der Bundesstaaten soll Kaliforniens CARS Act im Oktober 2026 in Kraft treten und die Standards für Gebührenoffenlegung, Werbung und Finanzierungsbedingungen verschärfen, während New Yorks FAIR Business Practices Act die Möglichkeiten erweitert, unfaire oder irreführende Praktiken einschließlich versteckter Gebühren anzufechten. Dies erhöht die Compliance-Anforderungen für Kreditgeber, Kreditbetreuer und Händlernetzwerke, die den Automarkt für Kredite beliefern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Autokredite reicht von der Kundengewinnung und Kreditvergabe (Händler, OEM-Captive-Kanäle, Banken, Fintech-Apps und Gebrauchtwagenmarktplätze) über Vorqualifizierung, Kreditprüfung, Verifizierung, Auszahlung und Abschluss bis hin zu Kreditbetreuung, Inkasso und Verwertung von Vermögenswerten. Captive-Finanzierungsgesellschaften wie Toyota Financial Services und Ford Credit sind häufig eng in die OEM- und Händler-Ökosysteme eingebunden, um Neuwagenverkäufe und Bündelangebote zu unterstützen, während Banken und Nichtbanken in indirekten und digitalen Kanälen konkurrieren, insbesondere bei Gebrauchtfahrzeugen und Segmenten mit höherem Risiko.
Technologieebenen sind zunehmend durchgängig eingebettet, einschließlich eKYC/KYB und Betrugsprüfungen, API-basierter Entscheidungsfindung und Preisverteilung sowie digitaler Dokumentationsabläufe (einschließlich elektronischer Chattel Paper und eVaulting, sofern zutreffend), zusammen mit automatisierten Prozessen zur Titelübertragung und Pfandrechtsverwaltung. Finanzierung und Bilanzmanagement stehen hinter dem Umfang der Kreditvergabe, wobei Verbriefung (Auto-ABS) und Kapitalmarktemissionen wichtige Kanäle für Nichtbanken und Captives bleiben, während Banken sich stärker auf Einlagen und Großhandelsfinanzierung stützen. Da offene APIs Daten über Händler, OEMs, Kreditgeber und Dienstleister hinweg synchronisieren, sinken Durchlaufzeiten und Bearbeitungskosten pro Kredit, während gleichzeitig die Anforderungen an Compliance, Prüfbarkeit und Data Governance angesichts der Vielzahl der am Kreditlebenszyklus beteiligten Akteure steigen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da etablierte Finanzierungsgesellschaften, Banken und Fintech-Neueinsteiger um Marktanteile konkurrieren. Die beträchtliche Forderungsbasis von Ford Credit veranschaulicht die Größe der etablierten Anbieter, obwohl das Ergebnis vor Steuern im Jahr 2023 aufgrund höherer Finanzierungskosten auf USD 1.322 Millionen sank. Der Rückzug von GM Financial aus einem Bankantrag unterstreicht die regulatorische Unsicherheit, die die Strategie prägt.
Fintech-Plattformen betonen nutzerzentriertes Design und KI-Risikobewertung; Upstarts Bankpartnerschaften automatisieren mehr als 70 % der Kreditworkflows. Konzerneigene Kreditgeber vertiefen die Kundenbindung mit gebündelten Dienstleistungen und datengesteuerter Preisgestaltung. Traditionelle Banken reagieren mit Investitionen in APIs oder dem Erwerb von Technologieunternehmen, um die Geschwindigkeit zu verbessern.
Weißflecken-Chancen umfassen die Finanzierung von Elektro-Nutzfahrzeugen, Abonnement-Eigentümerschafts-Kreditpakete und grenzüberschreitende Kredite, die durch regulatorische Harmonisierung ermöglicht werden. Der Wettbewerbsvorteil beruht nun auf der Kombination von Größe, Technologie und Compliance. Anbieter, die eine kosteneffiziente digitale Kreditvergabe beherrschen und gleichzeitig das Vermögensrisiko managen, erzielen nachhaltige Margen im sich entwickelnden Autokredit-Markt.
Marktführer der Autokredit-Branche
Toyota Financial Services
Ford Credit
Ally Financial
Chase Auto Finance
Wells Fargo Auto
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Autokredit-Markt
- Toyota Financial Services
- Ford Credit
- Ally Financial
- Chase Auto Finance
- Wells Fargo Auto
- Bank of America
- Capital One Auto Finance
- Santander Consumer USA
- BMW Financial Services
- Honda Financial Services
- Hyundai Capital Services
- Nissan Motor Acceptance Corp.
- GM Financial
- Volkswagen Financial Services
- TD Auto Finance
- Société Générale – ALD Automotive
- HSBC Auto Loans
- Westlake Financial Services
- Lithia Driveway Finance
- Carvana Finance (Bridgecrest)

Marktchancen und Zukunftsaussichten
Chancen eröffnen sich in der skalierten digitalen Distribution und in indirekten Kanälen, in denen etablierte Marktteilnehmer bereits eine starke Dynamik bei der Kreditvergabe zeigen. Im zweiten Quartal 2026 meldete Wells Fargo Auto ein Wachstum der Kreditvergabe von 40,6% gegenüber dem Vorjahr und Chase Auto einen Anstieg von 8,9% gegenüber dem Vorjahr, während U.S. Bank einen Anstieg der indirekten Kredit- und Leasingvergabe von 61,2% gegenüber dem Vorjahr verzeichnete, was auf einen aktiven Wettbewerb um händler- und plattformgesteuertes Volumen hinweist. Dies steht im Einklang mit der Marktverschiebung hin zu API-gestützter Kreditvergabe und Sofortgenehmigungen, bei denen Kreditgeber Berechtigungs-, Preis- und Dokumentenabläufe in Händlersysteme und Online-Gebrauchtwagen-Journeys einbetten können, was die Konversion verbessert und Reibungsverluste reduziert.
Ein weiterer Freiraum ist die Finanzierung, die sich an der Nutzung von Fahrzeugen orientiert, nicht nur am Besitz, einschließlich Abonnement- und servicebasierter Mobilitätsmodelle, die Versicherung und Wartung zusammen mit dem Kredit bündeln. Die Erweiterung der Zugangsprogramme für elektrifizierte Fahrzeuge für Fahrer von Mitfahrdiensten durch Toyota Motor Europe und Toyota Financial Services (im Rahmen einer Uber-Partnerschaft in mehreren Ländern) zeigt, wie Captives Finanzierung und Leasing an die Nachfrage der Plattform und Anwendungsfälle mit höherer Auslastung anknüpfen können. Gleichzeitig erhöht die regulatorische Aktivität im Jahr 2026, einschließlich verstärkter Durchsetzung auf Bundesstaatsebene und neuer Standards wie Kaliforniens CARS Act, der im Oktober 2026 in Kraft tritt, die Nachfrage nach konformer Gebühren- und Konditionstransparenz, Händleraufsicht und prüfbarer Entscheidungsfindung. Dies schafft Raum für Kreditgeber und Fintech-Enabler, die konforme digitale Verkaufs-, Betreuungs- und Beschwerdemanagementprozesse in großem Maßstab operationalisieren können.
Recent Industry Developments in Autokredit-Markt
- Juli 2026: Toyota Motor Europe / Toyota Financial Services startete eine Partnerschaft mit Uber in zehn europäischen Ländern, um flexible Finanzierungs-, Leasing- und Versicherungslösungen für Fahrer von Mitfahrdiensten anzubieten, damit diese Zugang zu elektrifizierten Fahrzeugen erhalten. Der Start erweitert die Automobilfinanzierung für den Mitfahrmarkt in Europa. Vertieft die Integration der Captive-Finanzierung mit Mobilitätsplattformen, um die EV-Einführung und die Auslastung der Anlagen voranzutreiben.
- Juli 2026: Wells Fargo Auto meldete einen Anstieg der Autokreditvergabe im zweiten Quartal um 40,6% gegenüber dem Vorjahr. Der Anstieg signalisiert eine starke Nachfrage und Kapazitätserweiterung bei der Verbraucher-Autofinanzierung in einem volatilen Umfeld.
- Juli 2026: Chase Auto Finance meldete einen Anstieg der Autokreditvergabe im zweiten Quartal um 8,9% gegenüber dem Vorjahr. Das Wachstum unterstützt die Wettbewerbsdynamik und deutet auf aktive Preis- und Risikostrategien im Markt hin.


Autokredit-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst den Wert der ausstehenden und neu vergebenen Autokredite zur Finanzierung von Personenkraftwagen und leichten Nutzfahrzeugen bei Banken, Captive-Kreditgebern, Kreditgenossenschaften und Nichtbank-Finanzierungsunternehmen, gemessen in USD auf Jahresbasis.
Ausgeschlossen vom Umfang: Fahrzeugleasing, Händler-Einkaufsfinanzierung (Floorplan Financing), Refinanzierungsgebühren, die nicht Teil des Kreditwerts sind, sowie breitere Verbraucherkreditprodukte, die nicht an einen Fahrzeugkauf gebunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeug
- Nach Eigentümerschaft
- Neuwagen
- Gebrauchtwagen
- Nach Anbietertyp
- Banken
- Nichtbanken-Finanzinstitute
- Erstausrüster
- Andere Anbietertypen (Fintech-Unternehmen)
- Nach Laufzeit
- Weniger als 3 Jahre
- 3–5 Jahre
- Mehr als 5 Jahre
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordische Länder (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Marktabgrenzung festzulegen, den anfänglichen Nachfragepool aufzubauen und Plausibilitätsprüfungen vorzunehmen, bevor wir mit Branchenteilnehmern sprachen. Wir bezogen uns auf öffentliche Wirtschafts- und Kreditindikatoren, die die Nachfrage und Preisgestaltung bei Autokrediten beeinflussen, wie Daten der Federal Reserve zu Zinssätzen, makroökonomische Reihen der Weltbank und des IWF, OECD-Indikatoren sowie Veröffentlichungen zu Verbraucherkrediten von Zentralbanken und Aufsichtsbehörden.
Wir haben zudem nicht kostenpflichtige Quellen überprüft, die helfen, das Fahrzeugkaufverhalten und Kreditrisikobewegungen zu erklären, wie nationale Statistikämter, Verkehrs- und Fahrzeugzulassungsbehörden sowie Einreichungen und Investorenpräsentationen von Kreditgebern mit Autoexponierung. Wo hilfreich, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenberichterstattung sowie eine Patentdatenbank, um Themen der Kreditprüfung und digitalen Kreditvergabe zu verfolgen. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Größenlogik und der Prognoseparameter, die sich allein aus öffentlichen Daten nur schwer ablesen lassen, wie z. B. wie Kreditgeber Genehmigungsgrenzen, Preisspannen und Laufzeiten nach Bonitätsstufe anpassen. Wir deckten eine Mischung aus Kreditgebertypen, Vertriebspartnern (einschließlich händlerverbundener Kanäle) und unterstützenden Ökosystemrollen ab und nutzten das Feedback anschließend, um Grauzonen im Umfang abzugleichen und die Plausibilität wichtiger Annahmen über Regionen hinweg zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 12% | APAC: 43% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 42% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 46% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem Fahrzeugverkäufe und Fahrzeugbestandssignale in finanzierte Einheiten umgerechnet werden, die anschließend anhand beobachteten Beleihungsverhaltens und durchschnittlicher Ticketgrößen in Kreditwerte übersetzt werden. Um die Gesamtsummen realistisch zu halten, überprüfen wir das Ergebnis mit selektiven Bottom-up-Näherungen wie stichprobenartigen Zusammenfassungen von Kreditgeberportfolios, Kanalprüfungen zur Durchdringung bei Neu- und Gebrauchtfahrzeugen sowie Kreuzprüfungen von durchschnittlichem Verkaufspreis mal Volumen für wichtige Regionen.
Zu den wichtigsten Modelleingaben gehören Verkaufsvolumina von Neu- und Gebrauchtfahrzeugen, durchschnittliche Fahrzeugtransaktionspreise, durchschnittlicher Kreditbetrag pro finanziertem Fahrzeug, typische Kreditlaufzeiten und deren Mixverschiebungen, Zinsniveaus, die die monatlichen Zahlungen beeinflussen, sowie Zahlungsausfalltrends, die das Kreditangebot verknappen können. Die Prognose verwendet Szenarioanalysen, die durch Expertenmeinungen zu Zinspfaden, Erschwinglichkeit und Kreditvergabestrenge gestützt werden, und wird anschließend in ein Basisszenario übersetzt, indem die Szenarien gewichtet werden, die in Interviews am konsistentesten bestätigt wurden. Wo Bottom-up-Daten für kleinere Märkte lückenhaft sind, werden Lücken durch Proxy-Durchdringungsraten und Ticketgrößen behandelt, die an ähnlichen Ländern verankert sind, gefolgt von einer Plausibilitätsprüfung gegenüber makroökonomischen und Kreditindikatoren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen überprüft, damit große Abweichungen frühzeitig erkannt und vor der Freigabe erklärt werden. Die Modellsummen werden mit unabhängigen Signalen wie Verbraucherkreditsalden, Hinweisen zur Finanzierungsdurchdringung und Trends bei Offenlegungen von Kreditgebern verglichen, und ungewöhnliche Sprünge werden anschließend erneut geprüft, indem eine kleine Anzahl von Einflussfaktoren angepasst wird, statt das gesamte Modell neu zu schreiben.
Wenn sich eine Annahme wesentlich ändert, werden die Befragten erneut kontaktiert und die Schreibtischdaten aktualisiert, um zu bestätigen, was sich geändert hat und warum. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Ereignisse Zinssätze, Fahrzeugerschwinglichkeit oder Kreditverfügbarkeit beeinflussen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, um sicherzustellen, dass die neuesten Daten berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Autokredite mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zur Größe des Autokreditmarktes können stark variieren, da der zugrunde liegende Zeitpunkt für Wechselkurse, die Behandlung der Entwicklung des durchschnittlichen Kreditbetrags und der Umgang mit Refinanzierungen und Verlängerungen nicht immer übereinstimmen. Unterschiede zeigen sich auch, wenn ein Herausgeber nur Neuvergaben zählt, während ein anderer sich auf ausstehende Salden stützt, was die Gesamtsummen bei längeren Kreditlaufzeiten aufblähen kann.
In dieser Studie ist der Aktualisierungsrhythmus an die neuesten verfügbaren Eingaben für 2026 gekoppelt, und das Timing der Währung sowie die Logik der Ticketgröße werden gegenüber zinsgetriebenen Zahlungsverschiebungen erneut geprüft, bevor das Modell finalisiert wird. Daher liegt die Zahl von Mordor Intelligence dort, wo sie liegt, im Vergleich zu Quellen, die sich auf ältere FX-Durchschnittswerte oder eine pauschale Kreditbetragsannahme stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,66 Bio. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,38 Bio. USD (2026) | Verwendet eine konservativere Kurve für den durchschnittlichen Kreditbetrag und wendet ältere Währungsdurchschnitte für länderübergreifende Zusammenfassungen an, was den Wert unterschätzen kann, wenn sich Fahrzeugpreise und Zinssätze innerhalb des Jahres ändern. |
| Branchenverband B | 1,92 Bio. USD (2026) | Orientiert sich stärker an einer Bilanzierung nach Art des ausstehenden Saldos und umfasst in einigen Regionen breitere Kategorien von Autokrediten, was die Gesamtsummen im Vergleich zu einer an Neuvergaben ausgerichteten Kreditwertbetrachtung erhöhen kann. |
Die Tabelle zeigt, dass sich der Großteil der Spannbreite darauf zurückführen lässt, was gezählt wird (Neuvergaben versus Salden) und wie schnell Kreditgrößen und Wechselkurse aktualisiert werden. Indem die Eingaben nachvollziehbar an die Fahrzeugnachfrage, die Finanzierungsdurchdringung und realistische Ticketgrößen gekoppelt bleiben, bleibt die endgültige Schätzung reproduzierbar und über Länder und Jahre hinweg leichter überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Autokredit-Markts bis 2031?
Der Markt wird voraussichtlich mit einer CAGR von 8,47 % wachsen und von USD 1,53 Billionen im Jahr 2025 auf USD 2,49 Billionen bis 2031 steigen.
Welche Region wird das schnellste Wachstum zeigen?
Asien-Pazifik wird voraussichtlich eine CAGR von 9,74 % verzeichnen, unterstützt durch regulatorische Erleichterungen und wachsende Nachfrage der Mittelschicht.
Warum gewinnen Fintech-Kreditgeber Marktanteile in der Fahrzeugfinanzierung?
Fintechs bieten Sofortgenehmigungen durch API-basiertes Zeichnungswesen und erzielen damit eine CAGR von 14,12 %, die traditionelle Banken übertrifft.
Wie wirken sich steigende Zinssätze auf die Erschwinglichkeit von Autokrediten aus?
Erhöhte Zinssätze verlängern die Kreditlaufzeiten und komprimieren die Kreditgeberspannen, wobei die Kreditkostenkennzahlen noch über dem Niveau vor 2022 liegen.
Welche Faktoren treiben das Wachstum in der Gebrauchtwagenfinanzierung an?
Online-Marktplätze verbessern die Preistransparenz und die Geschwindigkeit der Kreditentscheidung und treiben das Wachstum der Gebrauchtwagenkredite auf über 10 % CAGR.
Wie beeinflussen Elektrofahrzeugtrends Kreditprodukte?
Kreditgeber führen an CO₂-Zertifikate gekoppelte Zinsnachlässe und längere Laufzeiten ein, um höherpreisige Elektrofahrzeugkäufe zu unterstützen und gleichzeitig Nachhaltigkeitsziele zu erfüllen.
Seite zuletzt aktualisiert am:



