
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.58 Gigawatt |
| Marktvolumen (2026) | 7.12 Gigawatt |
| Marktvolumen (2031) | 10.25 Gigawatt |
| Wachstumsrate (2026 - 2031) | 7.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des kanadischen Solarenergie-Marktes von Mordor Intelligence
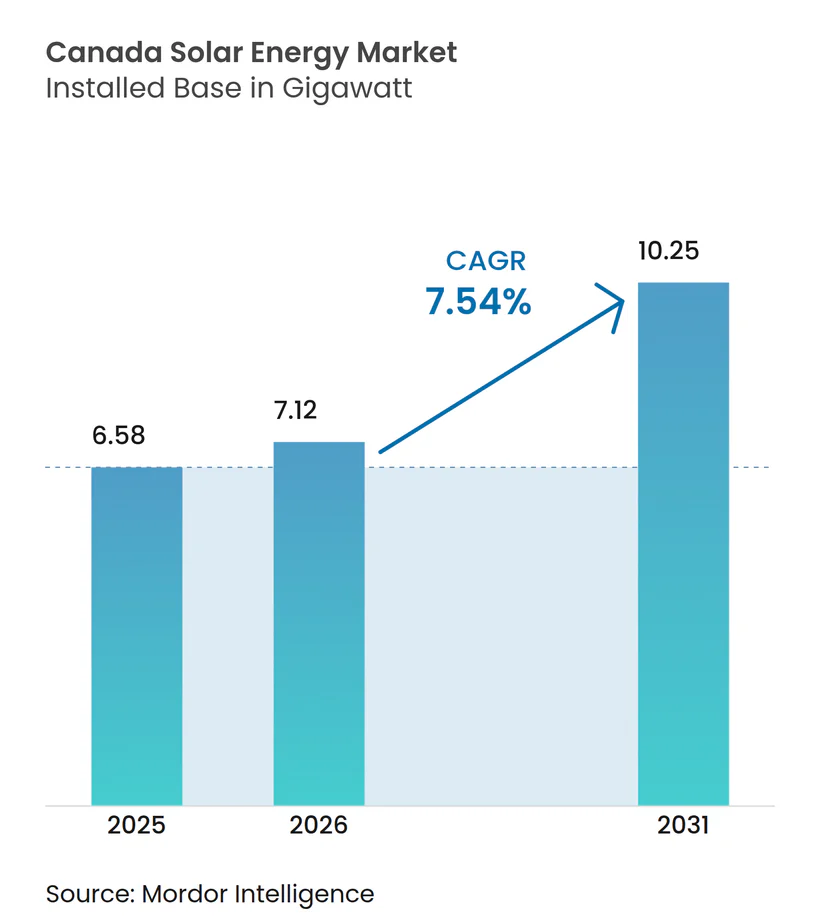
Der kanadische Solarenergie-Markt in Bezug auf den installierten Bestand wurde im Jahr 2025 auf 6,58 Gigawatt bewertet und soll von 7,12 Gigawatt im Jahr 2026 auf 10,25 Gigawatt bis 2031 wachsen, mit einem CAGR von 7,54 % während des Prognosezeitraums (2026–2031).
Bundesinvestitionssteuervorteile, beschleunigte Stilllegungen von Kohlekraftwerken und ein Anstieg bei Unternehmens-Stromabnahmeverträgen beschleunigen die Beschaffungspläne für Versorgungsanlagen, auch wenn die Provinzregulatoren die Netzanschlussverfahren verschärfen. Albertas Entscheidung Anfang 2025, eine siebenmonatige Pause bei der Genehmigung erneuerbarer Energien zu beenden, hat sofort mehr als 2 GW baureifen Kapazität freigesetzt und unterstreicht, dass Genehmigungsfristen die Ausbaugeschwindigkeit nun stärker bestimmen als Technologiekosten. Die 30-prozentige Steuergutschrift des Bundes für die Herstellung sauberer Technologien, die seit März 2024 gilt, senkt die Modulkosten bereits um bis zu 12 % und verkürzt die Vorlaufzeiten in der Lieferkette für erstklassige Entwickler auf unter zehn Wochen. Versorgungsgroßprojekte dominieren weiterhin den installierten Bestand, doch das netzunabhängige Segment wächst mit einem CAGR von 9,9 %, da indigene Gemeinschaften Solar-plus-Speicher-Mikronetze einsetzen, um Diesel zu ersetzen. Der Wettbewerbsdruck steigt, da vertikal integrierte Hersteller die inländische Produktion nutzen, um unabhängige Stromerzeuger auf Levelized-Cost-Basis um fast 8 % zu unterbieten.
Wichtigste Erkenntnisse des Berichts
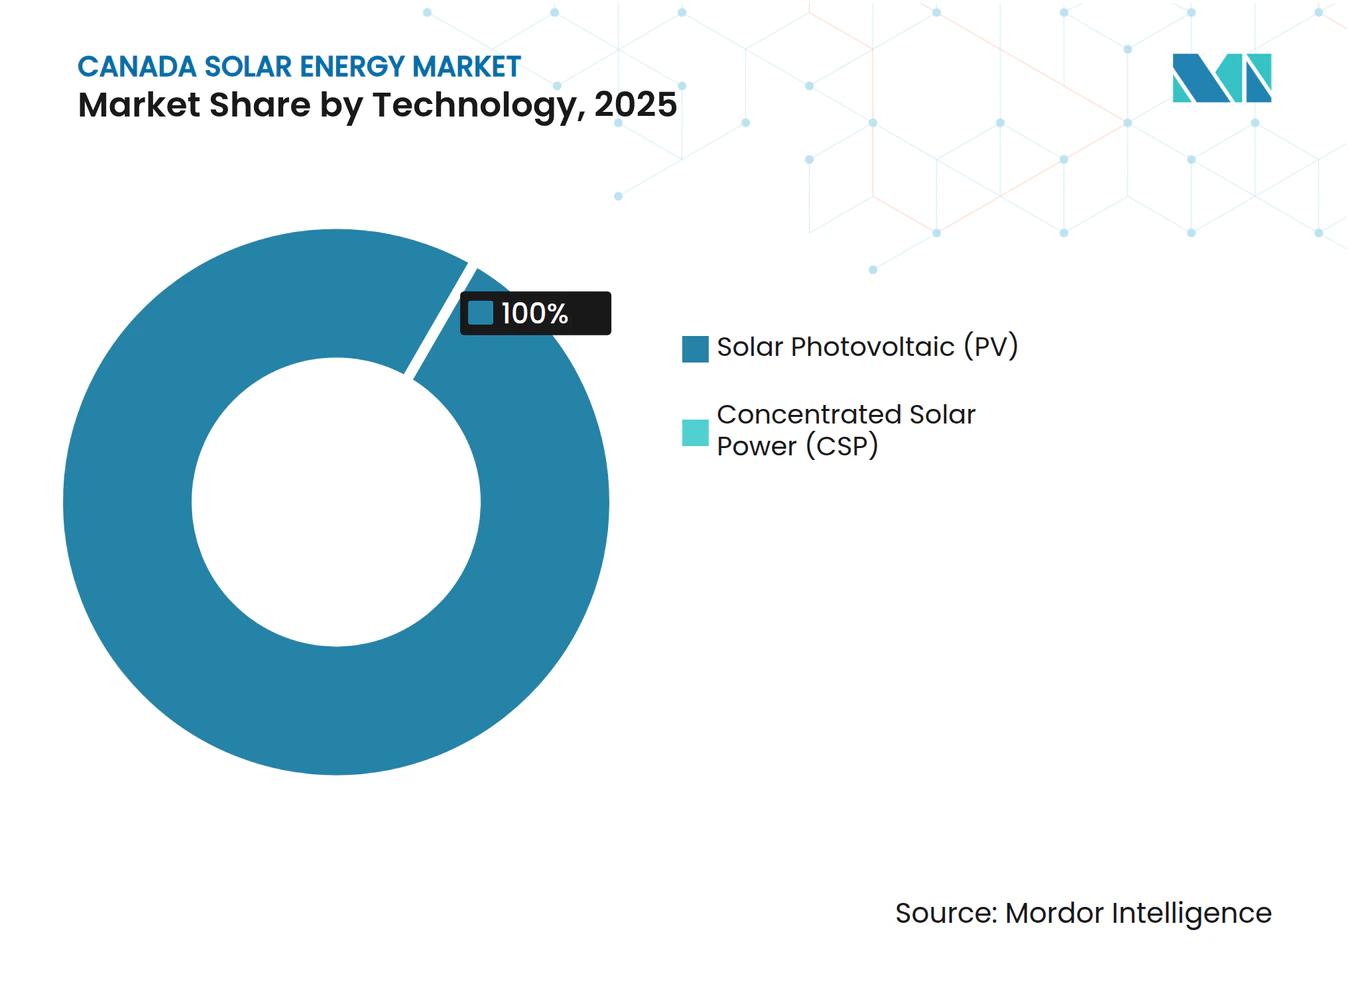
- Nach Technologie hielt Solarphotovoltaik im Jahr 2025 einen Marktanteil von 100 % am kanadischen Solarenergie-Markt; bifaziale Upgrades erweitern das Segment bis 2031 mit einem CAGR von 7,54 %.
- Nach Netztyp entfielen netzgebundene Anlagen im Jahr 2025 auf 67,1 % der installierten Kapazität, während netzunabhängige Systeme mit einem CAGR von 9,9 % wachsen, da die Verdrängung von Diesel in den nördlichen Territorien zunimmt.
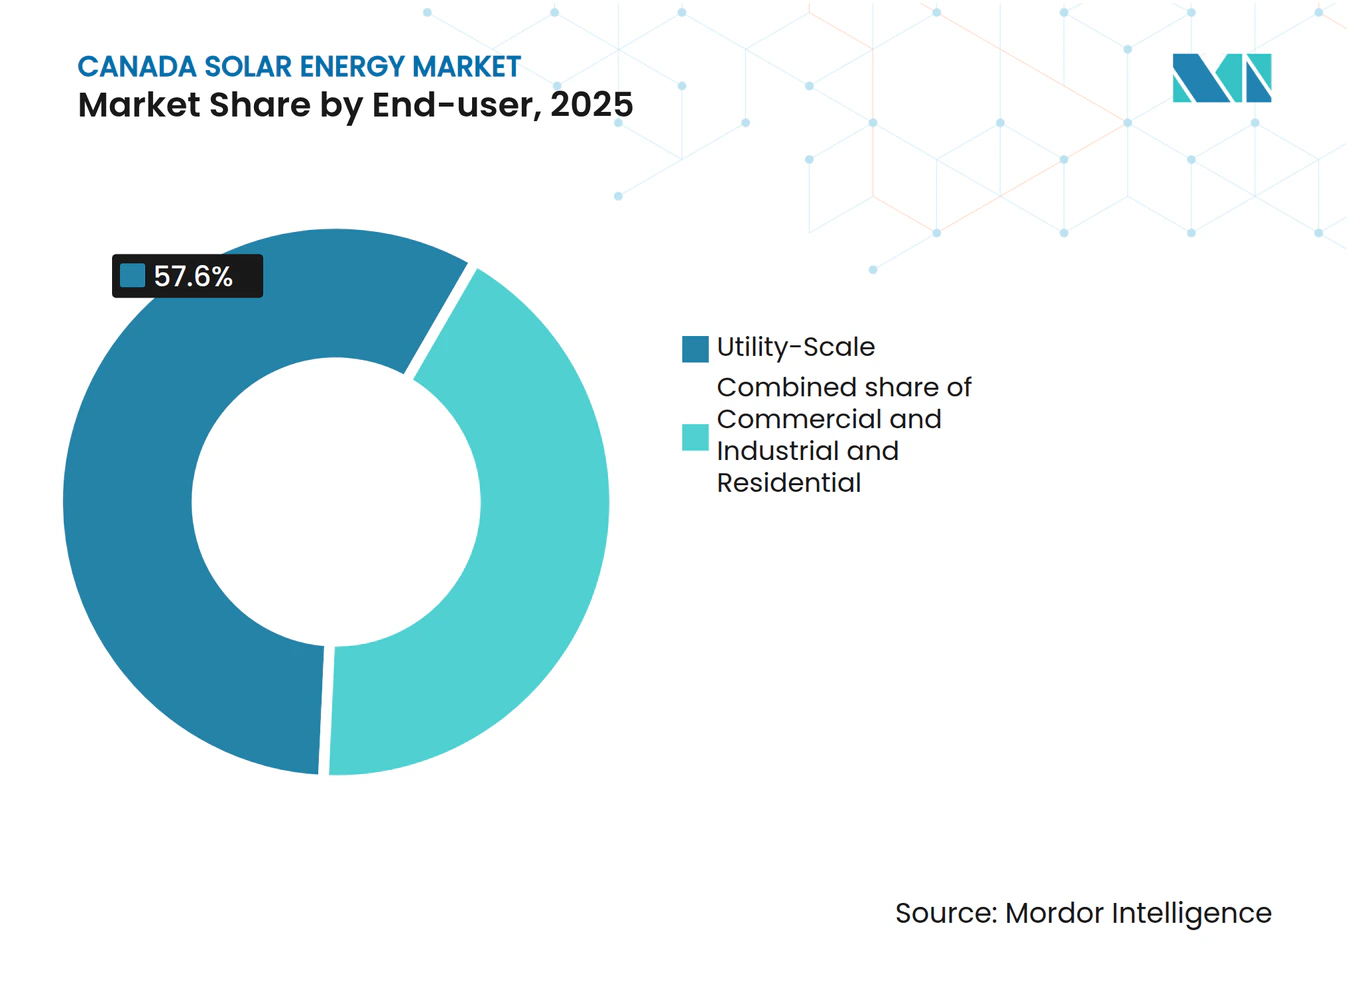
- Nach Endnutzer repräsentierten Versorgungsgroßanlagen im Jahr 2025 57,6 % der Kapazität, doch Wohndächer wachsen mit einem CAGR von 10,2 % am schnellsten, gestützt durch verstärkte Netto-Messungsprogramme in Ontario und British Columbia.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Solarenergie-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der provinziellen Portfoliostandards für erneuerbare Energien und Ausschreibungen für saubere Energie | +1.8% | Alberta, Saskatchewan, Ontario | Mittelfristig (2–4 Jahre) |
| Beschleunigtes Mandat zur Verdrängung von Kohle durch erneuerbare Energien | +1.5% | Alberta, Saskatchewan, Nova Scotia | Kurzfristig (≤ 2 Jahre) |
| Sinkende Stromgestehungskosten bifazialer und TOPCon-Photovoltaikmodule | +1.2% | National, mit frühen Gewinnen in Alberta und Ontario | Langfristig (≥ 4 Jahre) |
| Unternehmens- Stromabnahmeverträge aus den Bereichen Rechenzentren und Bergbau | +1.0% | Ontario, Quebec, British Columbia | Mittelfristig (2–4 Jahre) |
| Bundesweite 30-prozentige Investitionssteuerförderung für die Herstellung sauberer Technologien (Haushalt 2024) | +0.9% | National, Fertigungszentren in Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Einführung KI-optimierter Netzintegrationssoftware | +0.6% | Alberta, Ontario (IESO-, AESO-Netze) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der provinziellen Portfoliostandards für erneuerbare Energien und Ausschreibungen für saubere Energie
Wettbewerbliche Ausschreibungen in Alberta, Saskatchewan und Ontario drücken die Angebotspreise weiterhin unter 50 CAD pro MWh und bieten Entwicklern langfristige Einnahmesicherheit, die die Fremdkapitalkosten um bis zu 50 Basispunkte senkt. Zwei Jahre im Voraus veröffentlichte Ausschreibungskalender ermöglichen es Lieferanten, Modulverträge frühzeitig abzuschließen, was wiederum das Baurisiko reduziert und Bilanzverpflichtungen institutioneller Investoren beschleunigt.[1] Indexierte Preismechanismen, bei denen Tarife mit der Inflation gleiten, aber die jährliche Eskalation begrenzen, schützen die Cashflows für Pensionsfonds-Finanzierer zusätzlich.
Beschleunigtes Mandat zur Verdrängung von Kohle durch erneuerbare Energien
Bundesvorschriften, die die Kohlestromgewinnung bis 2030 beenden, zwingen Versorgungsunternehmen in Alberta und Saskatchewan, Ersatz-Solar- und Speicheranlagen schneller als ursprünglich geplant in Betrieb zu nehmen. Stillgelegte Kohlekraftwerksstandorte stellen bestehende Übertragungskorridore bereit und senken die Anschlusskosten um bis zu 200 Millionen CAD pro GW. Neue Solarparks, die neben stillgelegten Anlagen errichtet werden, nutzen bereits vorhandene Umspannwerke, verkürzen die Projektzeitpläne um neun bis zwölf Monate und erhöhen die internen Renditen für Sponsoren wie TransAlta und Capital Power um etwa zwei Prozentpunkte.
Sinkende Stromgestehungskosten bifazialer und TOPCon-Photovoltaikmodule
Die inländische Produktion bifazialer TOPCon-Module mit einem Wirkungsgrad von 24,5 % begann in Ontario Ende 2024 und brachte die Modulpreise nach Bundesanreizen unter 0,16 USD pro Watt. Höhere Erträge heben die Kapazitätsfaktoren in Süd-Alberta über 20 % und ermöglichen es der Solarenergie, direkt mit Gaskraftwerken zu konkurrieren, die Albertas energiebasiertem Markt 2025 durchschnittlich 87 CAD pro MWh erzielten. Die Systemnebenkosten sinken um 10 % pro installiertem Watt, da weniger Module benötigt werden, um die gleiche Leistung zu erreichen.
Unternehmens-Stromabnahmeverträge aus den Bereichen Rechenzentren und Bergbau
Hyperscale-Betreiber buchten bis Ende 2025 2,3 GW langfristiger Solarverträge, wobei AWS und Microsoft jeweils Verträge über mehr als 200 MW zu Preisen unter 50 CAD pro MWh unterzeichneten. Diese Vereinbarungen stabilisieren die Cashflows und ermöglichen es Projekten, Non-Recourse-Darlehen zu Zinssätzen zu erhalten, die 100 Basispunkte günstiger sind als bei Handelskraftwerken. Im abgelegenen Bergbau zeigte Teck Resources, dass ein 20-MW-Solar-plus-Speicher-System jährlich 12 Millionen Liter Diesel einsparen und die Betriebsausgaben um 18 Millionen CAD senken kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überlastung der Netzanschlusswarteliste in Alberta und Ontario | -0.8% | Alberta, Ontario – Provinzen mit zentralisierten Netzbetreibern und kapazitätsbeschränkten Übertragungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Saisonale Strahlungsungleichgewichte, die Kapazitätsfaktoren beeinflussen | -0.5% | National, mit akuten Auswirkungen im nördlichen Ontario, Quebec und den atlantischen Provinzen, wo die Kapazitätsfaktoren im Winter unter 12 % fallen | Langfristig (≥ 4 Jahre) |
| Zunehmende Antidumping-Wachsamkeit gegenüber asiatischen Moduleinfuhren | -0.8% | National, mit erhöhter Kontrolle gegenüber südostasiatischen Herstellern mit mutmaßlichen chinesischen Eigentumsverbindungen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in abgelegenen Provinzen | -0.5% | Saskatchewan, Manitoba, atlantische Provinzen und nördliche Territorien – Regionen mit begrenzter Belegschaft für die Solarinstallation | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überlastung der Netzanschlusswarteliste in Alberta und Ontario
Systemauswirkungsstudien dauern in Alberta 18 Monate und in Ontario 24 Monate, was Projekt-Cashflows verzögert und die Renditen der Entwickler schmälert.[2] Schnellverfahren für Projekte unter 50 MW verkürzen die Zeitpläne auf neun Monate, doch Versorgungsgroßanlagen, die 58 % der provinziellen Kapazitätszuwächse ausmachen, unterliegen weiterhin langwierigen Prüfungen. Cluster-Studienpiloten, die mehrere Projekte gemeinsam bewerten, könnten die Kosten pro Projekt um 30 % senken, doch eine vollständige Einführung ist vor 2027 unwahrscheinlich.
Saisonale Strahlungsungleichgewichte, die Kapazitätsfaktoren beeinflussen
Kanadas Profil in hohen Breitengraden erzeugt ein sechsmonatiges Leistungsungleichgewicht, das Netzbetreiber zwingt, Gaskraftwerke für Winterbedarfsspitzen vorzuhalten, was die Systemkosten um bis zu 12 CAD pro MWh erhöht. Vier-Stunden-Lithium-Ionen-Batterien können tägliche Rampen abdecken, reichen aber bei wochenlangen sonnenarmen Perioden nicht aus. Entwickler reagieren, indem sie Solar mit Wind kombinieren, das im Winter seinen Höchststand erreicht, und heben kombinierte Kapazitätsfaktoren in Hybridprojekten wie Boralex' 150-MW-Apuiat-Projekt auf über 38 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Photovoltaik dominiert, konzentrierte Solarenergie fehlt
Photovoltaiksysteme repräsentierten 2025 den gesamten installierten Bestand und werden bis 2031 die einzige kommerzielle Technologie bleiben, die sich im Gleichschritt mit dem gesamten kanadischen Solarenergie-Markt entwickelt. Durchbrüche bei bifazialen TOPCon-Zellen haben den Modulwirkungsgrad auf 24,5 % gesteigert und die Installationskosten für Versorgungsgroßanlagen auf 1.200 CAD pro kW gesenkt. Festmontierte Projekte weichen Einachsnachführsystemen, die den jährlichen Energieertrag um 20 % steigern – ein Gewinn, der die Strahlungsverluste im Winter ausgleicht.
Kosten- und Leistungskennzahlen machen konzentrierte Solarenergie wirtschaftlich nicht rentabel, da die direkte Normalstrahlung im Durchschnitt nur 1.300 kWh pro Quadratmeter beträgt, verglichen mit dem Referenzwert von 2.000 kWh, der für die Wettbewerbsfähigkeit konzentrierter Solarenergie erforderlich ist.[3] Halbgeschnittene Zellformate, Mehrfachsammelschienen-Verbindungen und Stringwechselrichter steigern die Produktionseffizienz weiter und senken den Wartungsaufwand.



Nach Netztyp: Netzunabhängige Systeme steigen in abgelegenen Regionen stark an
Netzgebundene Installationen hielten 2025 67,1 % der Kapazität, angetrieben durch Ausschreibungspipelines in Alberta und Ontario. Dennoch steigen netzunabhängige Systeme mit einem CAGR von 9,9 %, da Gemeinschaften nördlich des 60. Breitengrades Diesel verdrängen, der 0,45 CAD pro kWh kostet. Natural Resources Canada finanzierte 2025 18 Mikronetze mit insgesamt 35 MW, die jeweils 4-Stunden- bis 8-Stunden-Batterien mit Photovoltaikanlagen zwischen 500 kW und 5 MW kombinieren.
Dieseleinsparungen führen zu Amortisationszeiten von sechs bis neun Jahren, noch vor Kohlenstoffpreisgutschriften. Bergbaubetreiber wie Agnico Eagle haben die Wirtschaftlichkeit bestätigt, indem sie am Meadowbank-Standort in Nunavut jährlich 8 Millionen Liter Kraftstoff einsparen – eine Vorlage, die sich nun in Yukon und den Nordwest-Territorien repliziert.
Nach Endnutzer: Wohnbereich übertrifft das Wachstum im Versorgungsmaßstab
Versorgungsgroßanlagen hielten 2025 noch 57,6 % der Gesamtkapazität, doch der Wohnbereichsanteil wächst mit einem CAGR von 10,2 % am schnellsten. In Ontario und British Columbia eingeführte Netto-Messungsreformen ermöglichen es Haushalten, überschüssige Erzeugung bis zu einem Jahr zu speichern, was die Amortisationszeiten für ein 5-kW-System zum Preis von rund 2,50 CAD pro Watt auf sechs Jahre verkürzt.
Gewerbe- und Industriekunden folgen dicht dahinter, motiviert durch zeitabhängige Tarife, die zwischen Spitzen- und Nebenzeiten um 0,12 CAD pro kWh schwanken können. Integratoren wie Saturn Power bündeln Dach-Photovoltaik mit 2-Stunden-Batterien und Lastmanagement-Software und schaffen neue Einnahmequellen in Ontarios Kapazitätsauktion und Hilfsdienste-Märkten.

Geografische Analyse
Alberta verfügte 2025 über 42 % der nationalen Solarkapazität dank überlegener Sonneneinstrahlung und eines energiebasierten Marktes, der flexible Anlagen in Hochpreiszeiten belohnt. Die Aufhebung der Genehmigungspause 2024–2025 hat 2 GW baureifer Projekte freigesetzt, und die Provinz erwartet, dass Solarergänzungen bis 2030 35 % bis 40 % aller neuen Erzeugungskapazitäten ausmachen werden. Ontario folgte mit 28 %, unterstützt durch eine Ausschreibung für 2 GW saubere Kapazität, die möglicherweise die Hälfte des vergebenen Volumens Solar-plus-Speicher-Anlagen zuweist, die für den Start 2028 vorgesehen sind.
Saskatchewan steigt von einer kleineren Basis rasch auf, da SaskPowers 300-MW-Ausschreibung auf Brownfield-Standorte an stillgelegten Kohlekraftwerken abzielt, wo die Übertragungsinfrastruktur bereits vorhanden ist, was die Netzanschlusskosten um bis zu 50 % senkt.[4] British Columbia und Quebec haben sich historisch auf Wasserkraft gestützt, verzeichnen aber nun eine schnellere Dachinstallation nach Netto-Messungsrevisionen im Jahr 2025, die die Gutschriftsübertragungsregeln für Haushalte und Rechenzentrumsbetreiber erweitert haben.
Abgelegene nördliche Territorien setzen Solar-plus-Speicher-Mikronetze ein, um importierten Diesel zu verdrängen. Achtzehn geförderte Projekte mit insgesamt 35 MW stützten sich auf die Initiative von Natural Resources Canada für indigene Gemeinden ohne Diesel, erzielten Kraftstoffeinsparungen von bis zu 75 % und senkten die Erzeugungskosten um 0,30 CAD pro kWh. Die atlantischen Provinzen hinken aufgrund geringerer Sonneneinstrahlung und eingeschränkter Übertragungskapazität hinterher, obwohl Nova Scotia Powers 100-MW-Ausschreibung aus dem Jahr 2025 auf frühe Dynamik hindeutet, da die letzte Kohleeinheit 2030 stillgelegt wird.
Regulatorisches Umfeld
Der Ausbau der Solarenergie in Kanada wird durch bundesweite Dekarbonisierungsvorschriften und rückerstattungsfähige Steuergutschriften geprägt, ergänzt durch provinzspezifische Genehmigungs- und Netzanschlussanforderungen. Auf Bundesebene legen die Clean Electricity Regulations (SOR/2024-263), veröffentlicht im Dezember 2024, einen Netto-Null-Pfad für das Elektrizitätssystem bis 2035 durch jährliche Emissionsgrenzen für fossile Kraftwerke fest. Dies untermauert den Ausstieg aus der Kohleverstromung und steigert den Wert emissionsfreier Erzeugung und hybrider Systeme. Die Investitionsförderung wird durch die rückerstattungsfähige Clean Technology Investment Tax Credit (bis zu 30%) für förderfähige Photovoltaik-Erzeugungsanlagen, die zwischen dem 28. März 2023 und dem 31. Dezember 2034 erworben und einsatzbereit sind, gestützt, ergänzt durch die Clean Electricity Investment Tax Credit (bis zu 15%) mit technischer Anleitung durch Natural Resources Canada.
Provinziale Rahmenwerke bestimmen die Umsetzungsgeschwindigkeit und den Compliance-Aufwand. In Alberta unterliegen Projekte der Aufsicht der Alberta Utilities Commission und werden über das Digital Regulatory Assurance System (DRAS) im Rahmen des Code of Practice for Solar and Wind Renewable Energy Operations registriert, der die Anforderungen an Landnutzung, Rekultivierung und Betrieb erhöht, da die Entwicklungspipelines nach der Genehmigungspause 2024-2025 wieder anlaufen. In British Columbia erweitert der Renewable Energy Projects (Streamlined Permitting) Act (in Kraft seit 1. Juli 2025) die Rolle des BC Energy Regulator, und die B.C. Regulation 28/2026 im Rahmen des Energy Resource Activities Act führt Standards für Solarprojekte ein, einschließlich Blendschutz. In Nova Scotia schreiben die Renewable Electricity Regulations vor, dass Nova Scotia Power Inc. von 2025 bis 2027 jährlich mindestens 160 GWh an regelbarer erneuerbarer Elektrizität beschaffen muss. Dies unterstützt gesicherte Beschaffungsstrukturen für erneuerbare Energien, bei denen Solarenergie über speichergestützte oder hybride Konfigurationen teilnehmen kann.
Wettbewerbslandschaft
Marktkonzentration
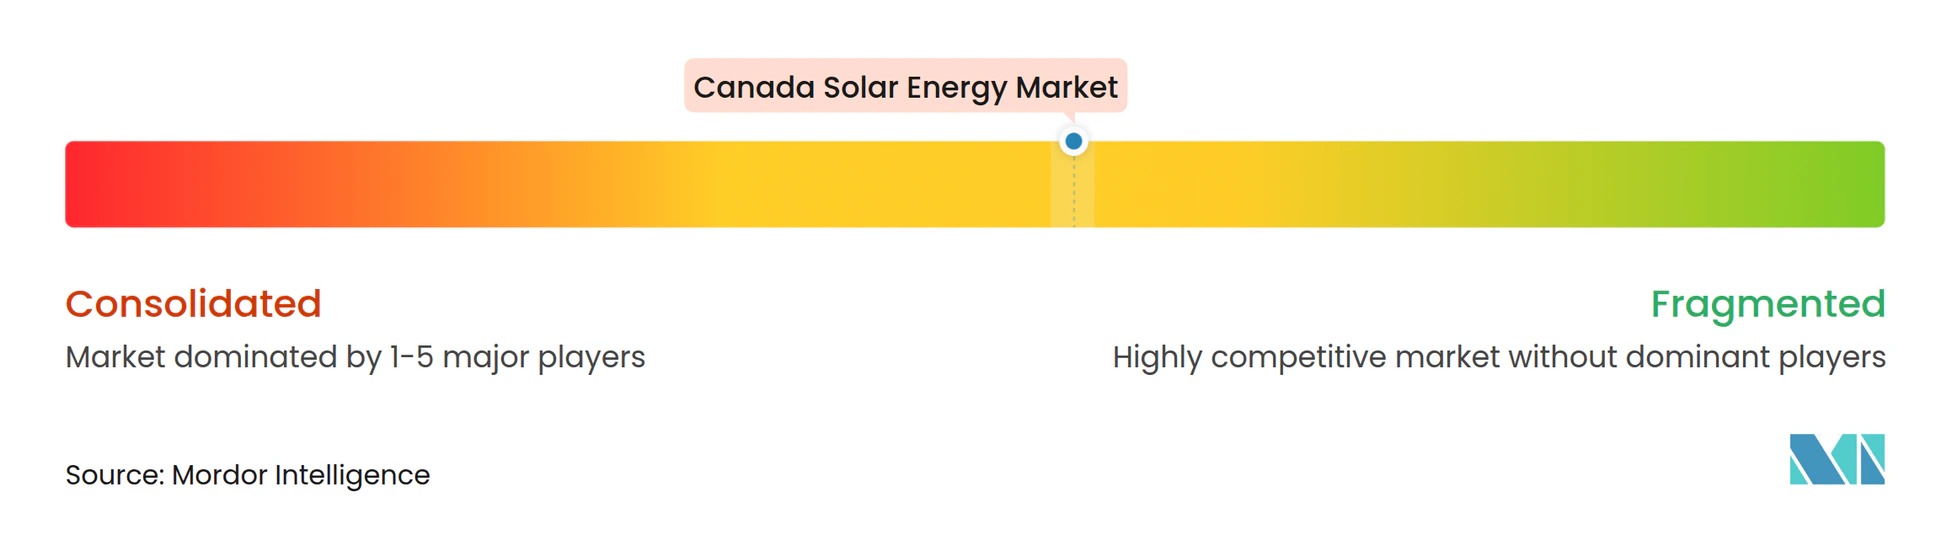
Der kanadische Solarenergie-Markt ist mäßig fragmentiert. Die fünf größten Akteure – Canadian Solar, Brookfield Renewable, Boralex, Innergex und EDF Renewables – kontrollierten 2025 gemeinsam etwa 48 % der installierten Kapazität, doch kein einzelner Teilnehmer überschritt einen Anteil von 12 %. Vertikal integrierte Hersteller nutzen die inländische Modulproduktion, um unabhängige Entwickler auf Basis der Stromgestehungskosten um bis zu 8 % zu unterbieten, während internationale Unternehmen wie EDF Renewables globale Beschaffung nutzen, um günstigere Finanzierungen zu sichern.
Strategische Schritte konzentrieren sich auf die Lokalisierung der Lieferkette. Canadian Solar hat unter der 30-prozentigen Investitionssteuerförderung 1 GW jährliche Montagekapazität in Ontario hinzugefügt, und Siemens Energy wird 2026 eine 500-MW-Wechselrichterlinie in Quebec eröffnen. Brookfield Renewable expandierte durch die Übernahme eines 150-MW-Alberta-Portfolios im Jahr 2024 und signalisiert damit einen schrittweisen Konsolidierungspfad. Indigene Entwickler wie Lumos Energy erschließen weiterhin Nischen-Netzunabhängigkeitsprojekte mit gemeinschaftlichen Eigenkapitalmodellen, die bei Bundesförderprogrammen Anklang finden.
Technologieführerschaft wird zum Differenzierungsmerkmal. Northland Powers 200-MW-Claresholm-Anlage setzt KI-gesteuerte Einsatzplanung ein, um die Batterieentladung auf Preissprünge abzustimmen, was die Projektrenditen im Handelsmarkt Albertas um drei Prozentpunkte steigert. Patentanmeldungen für bifaziale Optimierung stiegen von 2023 bis 2025 um 35 %, wobei Canadian Solar und Siemens Energy 40 % der Anmeldungen einreichten.
Marktführer der kanadischen Solarenergie-Branche
-
Canadian Solar Inc.
-
Brookfield Renewable Partners
-
Boralex Inc.
-
Innergex Renewable Energy Inc.
-
EDF Renewables Canada
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der Bedarf an Versorgungsunternehmensverträgen und Regelleistung erweitert den adressierbaren Markt über eigenständige PV-Anlagen hinaus auf Solar-plus-Speicher- und Hybridprojekte, insbesondere in Provinzen mit wettbewerblichen Ausschreibungen. Ontario bietet ein klares Beispiel: Im April 2026 sicherte sich Neoen Canada in Partnerschaft mit Garden River First Nation einen 20-jährigen Vertrag vom Independent Electricity System Operator für ein 200-MWac (253-MWp)-Solarprojekt in der Nähe von Sault Ste. Marie. Der Deal zeigt, wie langfristige Abnahmeverträge die Entwicklung großflächiger Solarprojekte beschleunigen und wie indigene Partnerschaftsmodelle zur Strukturierung von Projekten eingesetzt werden. Auch Saskatchewan treibt den Ausbau im Versorgungsmaßstab im Zusammenhang mit dem Bedarf an Systemumstellung voran, wobei der Bau der Turning Sun Solar-Anlage in Estevan (SaskPower/Greenwood Sustainable Infrastructure) begonnen hat. Das Projekt erhielt 15 Millionen CAD an Bundesförderung über das im Juni 2026 angekündigte Smart Renewables and Electrification Pathways Program.
Die Lokalisierung der Lieferkette entwickelt sich neben der bestehenden föderalen ITC-Struktur zu einem Wettbewerbsfaktor. Die Clean Technology ITC (bis zu 30%) und die Clean Electricity ITC (bis zu 15%) unterstützen Investitionen in Projekte und Ausrüstung, während die Bundesregierung im Februar 2026 Konsultationen zu möglichen Anforderungen an inländische Wertschöpfung für diese Gutschriften eröffnete. Dies veranlasst Entwickler, EPC-Unternehmen und Hersteller, ihre Beschaffungsstrategien und Dokumentation anzupassen, um förderfähig zu bleiben. Im dezentralen Bereich ist der Weißraum am stärksten bei integrierten Angeboten, die Dach-PV mit Batterien und EV-Infrastruktur bündeln. Dieses Muster zeigt sich im Juli 2026, als Stardust Solar Energy Inc. einen neuen Franchise-Standort in der Region Kitchener-Waterloo eröffnete, um Privat- und Gewerbekunden mit Solar-, Speicher- und EV-Ladelösungen zu bedienen.
Aktuelle Branchenentwicklungen
- Juni 2026: SaskPower und Greenwood Sustainable Infrastructure begannen mit dem Bau eines bedeutenden Solarprojekts im Versorgungsmaßstab in Estevan, Saskatchewan, unterstützt durch 15 Millionen CAD aus dem Smart Renewables and Electrification Pathways Program. Das Projekt verankert die kurzfristige großflächige Solarentwicklung in Saskatchewan und veranschaulicht die Zusammenarbeit zwischen Bund und Provinz zur Förderung des Solarausbaus.
- November 2025: e-STORAGE von Canadian Solar Inc. erhielt den Auftrag, schlüsselfertige EPC-Dienstleistungen und 1,86 GWh Batterie-Energiespeicher für das Skyview 2 Energy Storage Project in Ontario zu liefern. Der Zuschlag stärkt die Position von e-STORAGE beim Ausbau der Netzstabilisierung in Ontario und verknüpft Canadian Solar noch direkter mit dem Bedarf an langfristigem Systemausgleich, der eine höhere Durchdringung mit Solar-PV unterstützt.
- Dezember 2024: Die Regierung Kanadas kündigte eine Förderung von 152 Millionen CAD für neun Projekte für saubere Elektrizität in Alberta über das Smart Renewables and Electrification Pathways Program an. Das Förderpaket unterstützt die Modernisierung des Netzes und die Integration erneuerbarer Energien in Kanadas größter Solarprovinz und verstärkt die Verknüpfung zwischen Initiativen zur Übertragungsbereitschaft und den Zeitplänen für die Umsetzung von Solarprojekten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der kanadische Solarenergiemarkt als die in Kanada installierte Solarstromkapazität definiert, gemessen in Gigawatt, über Solar-PV- und CSP-Systeme, die Strom für die netzgebundene und netzunabhängige Nutzung erzeugen.
Ausschlüsse aus dem Umfang: Nicht-solare erneuerbare Kapazitäten sowie eigenständige Netzausrüstungen, die nicht direkt mit Kapazitätszuwächsen aus der Solarstromerzeugung verbunden sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie (G&I)
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Paneele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systemnebenkomponenten und Elektrik
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgröße und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um das sachliche Grundgerüst des Marktes zu erstellen und das Modell anschließend an den kanadaspezifischen politischen Rahmenbedingungen und Netzrealitäten zu verankern. Wir stützten uns auf öffentliche und offizielle Quellen wie Natural Resources Canada für den Energiekontext, Statistics Canada für makroökonomische Basisdaten, den Canada Energy Regulator für systemweite Übersichten sowie auf provinzielle Systembetreiber für Kapazitäts- und Netzanschlusssignale. Um die Marktdarstellung zu fundieren, wurden zudem öffentliche Ausschreibungs- und Programmseiten für bundesstaatliche und provinzielle Anreize herangezogen, ergänzt durch seriöse Presse- und Verbandsmitteilungen, die den Zeitplan von Vergaben und Inbetriebnahmen im Versorgungsmaßstab bestätigen.
Ein zweiter Desk-Research-Durchgang konzentrierte sich auf Daten, die dabei helfen, Kapazitätsbewegungen in konsistente jährliche Zuwächse zu übersetzen – hierbei sind Einreichungen, Projektankündigungen und Investorenmaterialien nützlich, auch wenn einige Zahlen unvollständig sind. Parallel dazu wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Patent- und Innovationsverfolgung selektiv genutzt, um Annahmen zur Lieferkettenentwicklung und Preistrends zu validieren, ohne sich zu stark auf eine einzelne Quelle zu stützen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente und Datenpunkte wurden für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, was tatsächlich gebaut und angeschlossen wird und wie Preis- und Beschaffungskonditionen im aktuellen Zyklus aussehen. Wir sprachen mit einer Mischung aus Projektentwicklern, EPC- und Installationsteilnehmern, Kontakten im Gerätevertrieb, auf Versorgungsunternehmen ausgerichteten Teams sowie großen Gewerbe- und Industriekunden. Die Abdeckung war ausgewogen über die wichtigsten Nachfrageschwerpunkte in Kanada verteilt, sodass Annahmen korrigiert werden konnten, wenn Desk-Quellen veraltet waren. Diese Erkenntnisse wurden genutzt, um Netztyp-Aufteilungen, typische Systemgrößen, Inbetriebnahme-Verzögerungen und das realistische Tempo der Kapazitätszuwächse zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Erstklassige Unternehmen: 27 % | CXOs: 21 % |
| Mittelgroße Unternehmen: 52 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 54 % |
Marktgröße und Prognose
Die Größenbestimmung basiert auf einer Top-down-Rekonstruktion der in Kanada installierten Solarbasis, bei der jährliche Kapazitätszuwächse aus Inbetriebnahme-Zeitplänen und Netzanschlussindikatoren abgeleitet und anschließend in die gesamte GW-Basis eingerechnet werden. Diese Gesamtgröße wird anschließend mithilfe selektiver Bottom-up-Näherungen überprft, einschließlich der Stichprobenerhebung typischer Projektgrößen nach Endnutzer, der Verwendung gemeldeter Zuwächse, sofern diese öffentlich zugänglich sind, sowie der Belastungsprüfung des impliziten Bautempos anhand von Rückmeldungen aus dem Vertriebskanal vor Ort.
Einige wenige praktische Eingangsgrößen bestimmen den Großteil des Modells, darunter jährliche installierte Kapazitätszuwächse in GW, die Aufteilung zwischen Solar-PV und CSP, der Mix aus netzgebundener und netzunabhängiger Nutzung sowie typische Projektgrößenmuster bei Versorgungsmaßstab- und dezentralen Installationen. Politische Indikatoren wie Steuergutschriften und provinzielle Beschaffungssignale wurden ebenfalls als Frühindikatoren behandelt, da sie das Bestellverhalten verändern, bevor Kapazitäten im Feld erscheinen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, wobei der Basisfall durch den Expertenkonsens zu Netzanschluss-Warteschlangen, erwarteten Genehmigungsvorlaufzeiten und wahrscheinlichen Preisentwicklungen für Module und Balance-of-System geprägt wurde, was wiederum das Tempo wirtschaftlich rentabler Bauprojekte beeinflusst.
Wo die Bottom-up-Transparenz unvollständig ist, werden Lücken durch konservative Interpolation geschlossen, die an den bekannten Inbetriebnahme-Rhythmus gebunden ist und durch Rückfragen bei Installations- und Projektentwicklungs-Befragten überprüft wird; anschließend erfolgt eine Anpassung, wenn die implizierte Laufrate mit Netz- und Politiksignalen in Konflikt steht.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Querprüfungen, sodass kein einzelner Datensatz das Ergebnis verfälschen kann. Modellergebnisse werden mit unabhängigen Signalen wie Netzanschluss-Aktualisierungen, angekündigten Inbetriebnahmedaten und beobachteten Veränderungen in der Beschaffungsaktivität verglichen; Ausreißer werden vor der Freigabe untersucht. Bei großen Abweichungen nehmen wir erneut Kontakt zu relevanten Befragtengruppen auf, um zu bestätigen, ob die Verschiebung auf Timing, Umfang oder einen einmaligen Projekteffekt zurückzuführen ist.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen politischen Änderungen, größeren Beschaffungsrunden oder Preisschocks, die die Bauökonomie verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang der wichtigsten Eingangsgrößen durch, sodass Kunden die aktuellste Einschätzung erhalten, die durch nachvollziehbare Annahmen belegt werden kann.
Vergleich der Marktgröße des kanadischen Solarenergiemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den kanadischen Solarmarkt können weit auseinanderliegen, da die Maßeinheit nicht immer dieselbe ist und der Zeitbezug hinter den Zahlen häufig unklar ist. Einige Quellen berichten Umsätze, andere berichten Kapazitäten, und selbst innerhalb der Kapazität kann die Abgrenzung variieren, je nachdem, ob Pipeline-Projekte vor der Inbetriebnahme mitgezählt werden.
Die größten praktischen Treiber für Abweichungen sind der Aktualisierungsrhythmus und der Währungszeitpunkt, gefolgt davon, wie Preise angewendet und validiert werden. Wenn Schätzungen einen festen Durchschnittspreis für ein ganzes Jahr verwenden oder einen älteren Wechselkurs beibehalten, können Umsatzgesamtwerte in Perioden, in denen sich Modulpreise und Beschaffungskonditionen bewegen, schnell abweichen. In unserem Ansatz wird die Konvertierungslogik anhand aktueller Preis-Checkpoints und inbetriebnahmebasierter Validierung aktualisiert; der endgültige Wert wird dann unter Verwendung des jüngsten konsistenten Devisenfensters festgelegt – weshalb Mordor Intelligence den Markt für diesen Titel als installierte Kapazität in GW und nicht als Umsatzgesamtwert ausweist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,58 GW (2025) | |
| Branchenpublikation A | 2,20 Milliarden USD (2024) | Dieser Wert wird als Umsatzgröße dargestellt, was denselben Markt unter- oder überschätzen kann, wenn Preisannahmen und der Devisenzeitpunkt nicht mit dem für die Kapazität verwendeten Inbetriebnahmekalender übereinstimmen. |
| Branchenpublikation B | 6,80 Milliarden USD (2026) | Diese Schätzung scheint PV-Systeme als Umsatzmarkt abzudecken, sodass angrenzende Umfangsentscheidungen – wie etwa was als System gezählt wird und wie EPC- und Balance-of-System-Preise behandelt werden – die Gesamtwerte im Vergleich zu einer auf installierter Kapazität basierenden Betrachtung verschieben können. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Vermischung von Umsatz- und Kapazitätsbetrachtungen sowie aus Unterschieden darin, wie häufig Annahmen aktualisiert werden und welches Zeitfenster für Preis- und Währungsumrechnung verwendet wird. Indem das Modell an inbetriebnahmegesteuerten Kapazitätszuwächsen ausgerichtet und wiederholbare Prüfungen eingesetzt werden, bleibt die Größenbestimmung leichter auf reale Bauaktivitäten und jahresspezifische Annahmen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Solarenergie-Markt im Jahr 2026?
Die installierte Kapazität ist auf dem Weg, bis 2026 7,12 GW zu erreichen, im Einklang mit der CAGR-Trajektorie von 7,54 %.
Welche Provinz baut Solarkapazität am schnellsten aus?
Alberta führt den Ausbau aufgrund hoher Sonneneinstrahlung und eines energiebasierten Marktes an, der Finanzierung und Einsatzplanung vereinfacht.
Welcher Anreiz unterstützt die inländische Solarproduktion?
Eine im Jahr 2024 eingeführte rückerstattbare Investitionssteuerförderung von 30 % senkt die Kapitalkosten für die Herstellung von Modulen, Wechselrichtern und Montagesystemen.
Sind netzunabhängige Solarsysteme in Nordkanada wirtschaftlich?
Ja, Mikronetze senken den Dieselverbrauch bereits um bis zu 75 % und erzielen Amortisationszeiten von sechs bis neun Jahren, noch vor Kohlenstoffgutschriften.
Wie gestalten Unternehmens-Stromabnahmeverträge neue Projekte?
Rechenzentren und Bergbauunternehmen haben bis 2025 2,3 GW an Stromabnahmeverträgen abgeschlossen und damit bankfähige Einnahmen gesichert, die die Kreditkosten um bis zu 100 Basispunkte senken.