
Calciumnitrat-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.90 Milliarden US-Dollar |
| Marktgröße (2031) | 17.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Calciumnitrat-Marktanalyse von Mordor Intelligence
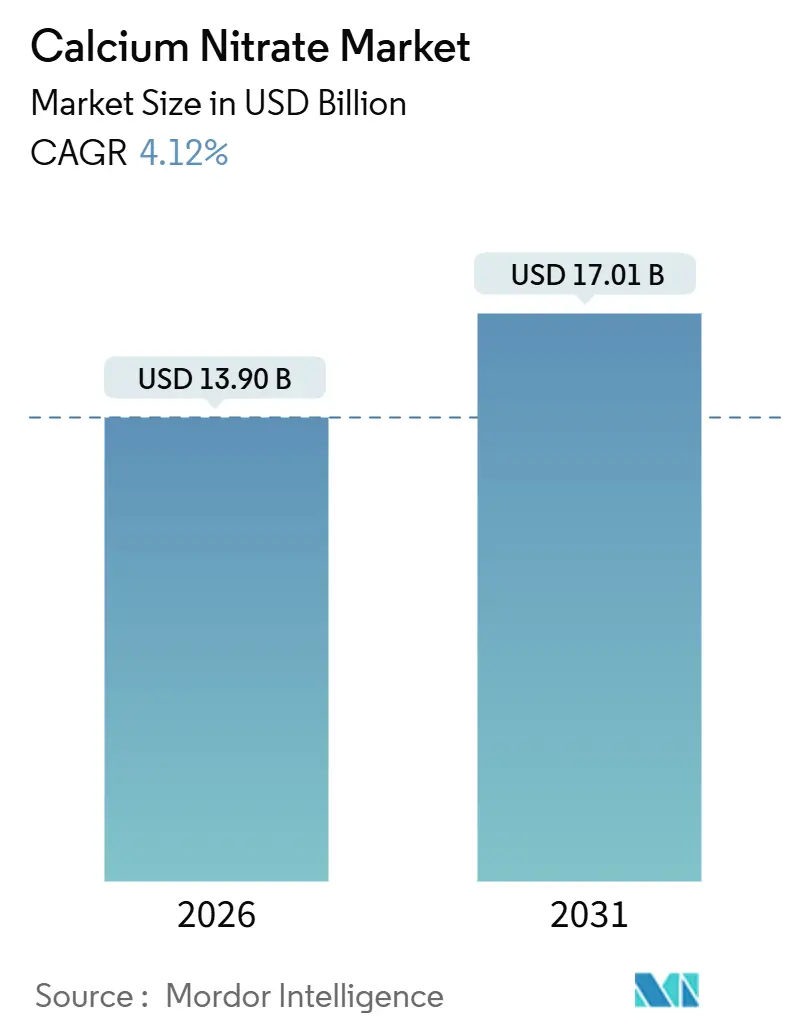
Die Größe des Calciumnitrat-Marktes wird im Jahr 2026 auf USD 13,90 Milliarden geschätzt und soll bis 2031 USD 17,01 Milliarden erreichen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Die weitverbreitete Einführung von Tropf-, Mikrosprinkler- und Pivot-Systemen lenkt Landwirte hin zu vollständig wasserlöslichen Nitratquellen, die sich reibungslos in Fertigationsanlagen integrieren lassen. Die Kohlenstoff-Grenzausgleichsabgabe der Europäischen Union auf emissionsintensive Stickstoffdüngemittel vergrößert die Preislücke zwischen konventionellen und kohlenstoffarmen Optionen und belohnt Produzenten, die in Wege über erneuerbares Ammoniak oder Kohlenstoffabscheidung investiert haben. Betreiber städtischer Vertikalfarmen und Gewächshausgemüseproduzenten in Asien-Pazifik und Nordamerika bevorzugen chloridfreie Calciumnitratlösungen, um Blütenendenfäule und Blattrandverbrennung bei Premiumprodukten zu verhindern. Gleichzeitig skalieren Abwasserversorgungsunternehmen weltweit die Nitratdosierung zur Eindämmung der Schwefelwasserstofferzeugung hoch, wodurch ein ergänzender industrieller Nachfragestrom entsteht.
Wichtigste Erkenntnisse des Berichts
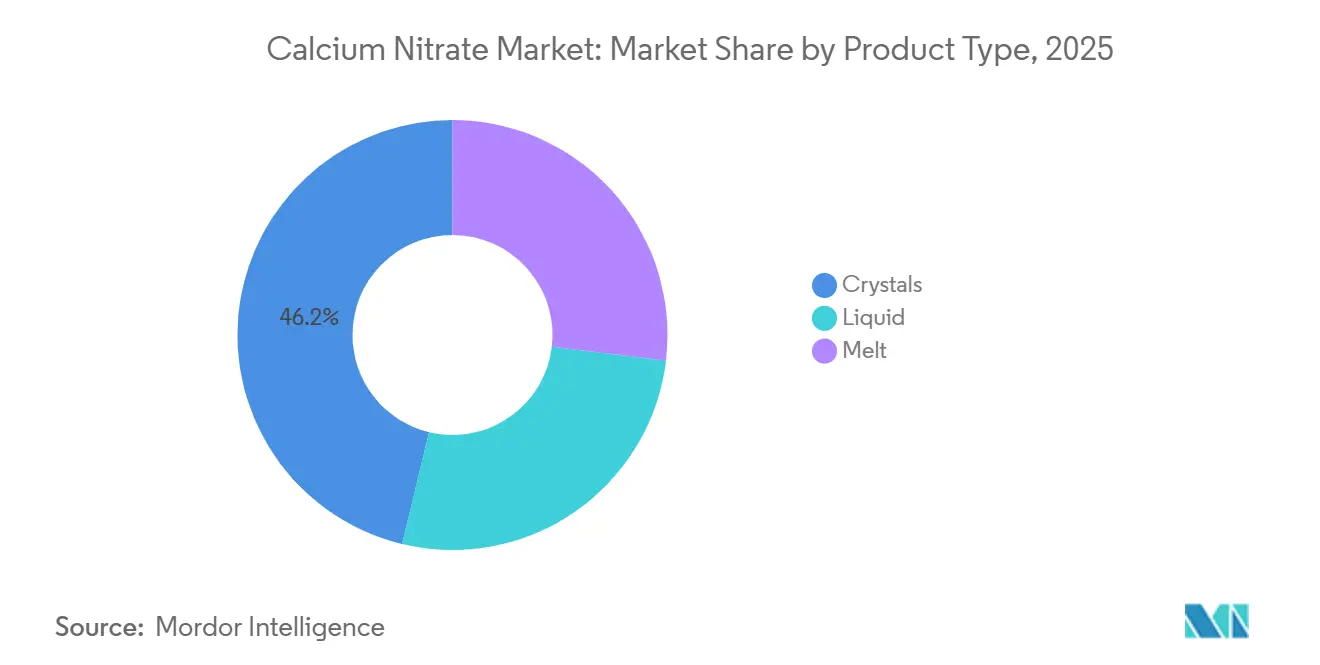
- Nach Produkttyp entfielen im Jahr 2025 46,22 % des Umsatzanteils auf Kristalle im Calciumnitrat-Markt; Flüssigkeit expandiert bis 2031 mit einer CAGR von 4,21 %.
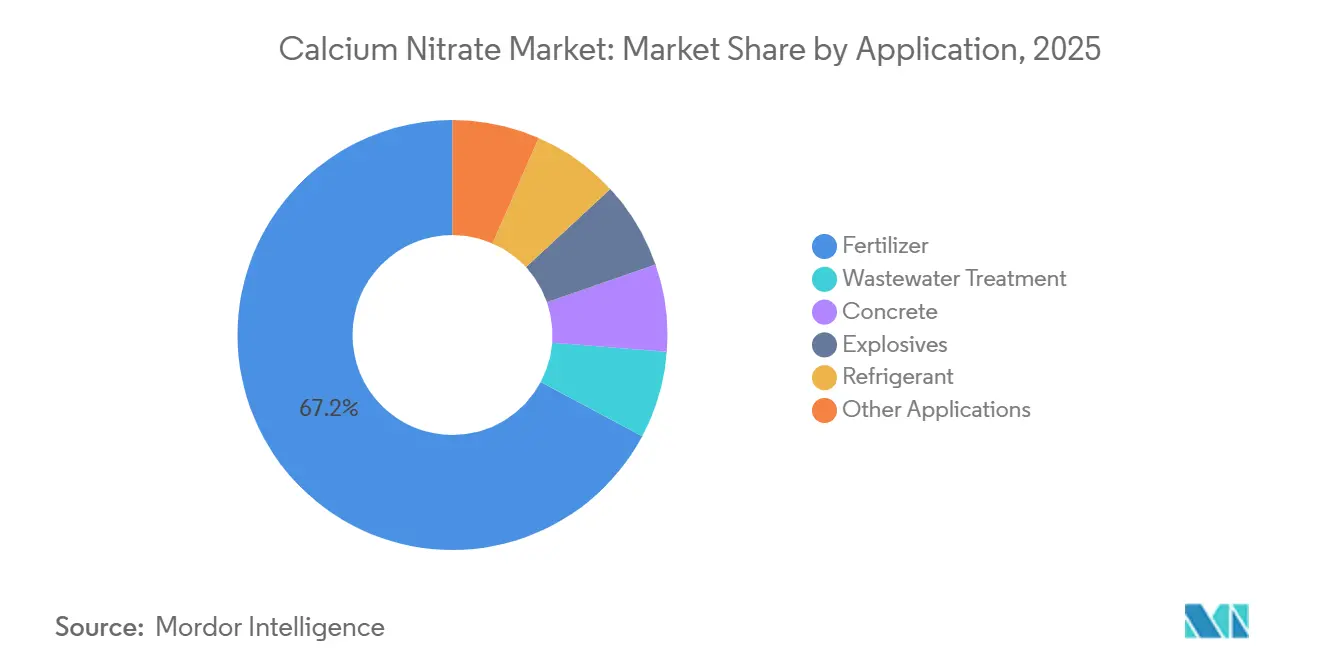
- Nach Anwendung entfielen im Jahr 2025 67,18 % der Nachfrage auf Düngemittel, während die Abwasserbehandlung bis 2031 mit einer CAGR von 4,78 % voranschreitet.
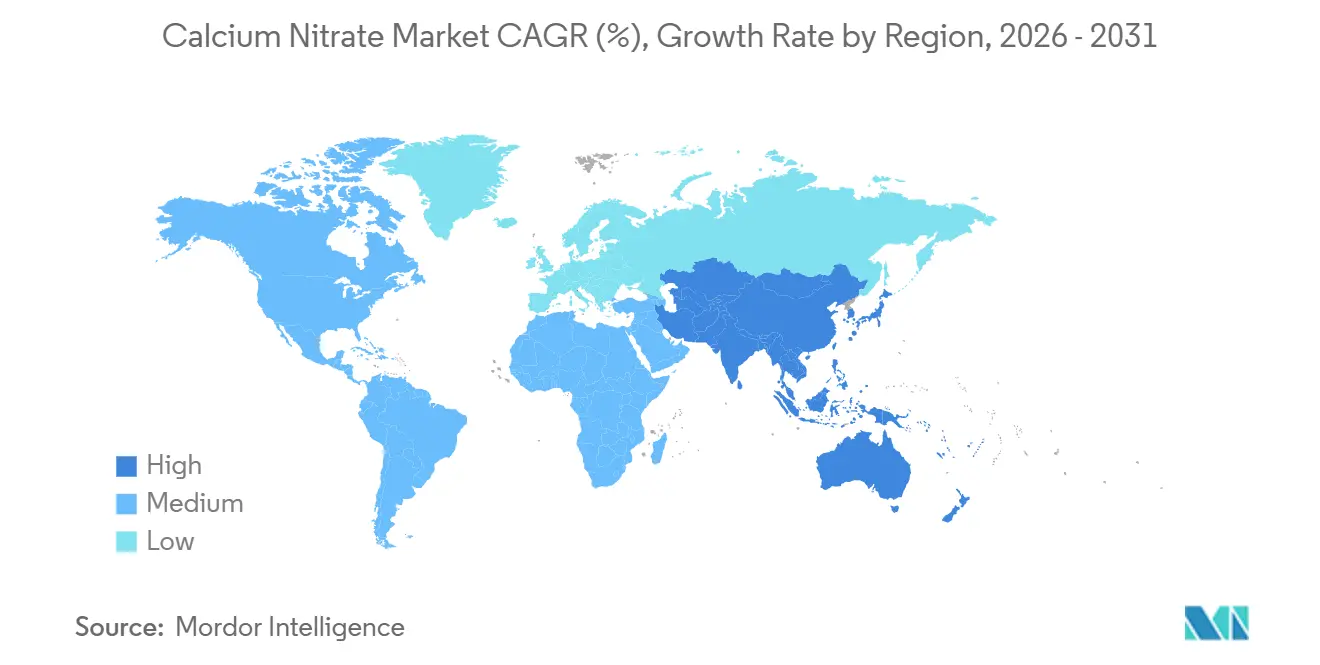
- Nach Geographie führte Asien-Pazifik im Jahr 2025 mit einem Calciumnitrat-Marktanteil von 41,98 % und soll bis 2031 mit 5,41 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei speziellen wasserlöslichen Düngemitteln | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fertigationsbedarf städtischer Vertikalfarmen | +0.8% | Nordamerika, Europa, städtische ASEAN-Cluster | Mittelfristig (2–4 Jahre) |
| Calciummangelerkrankungen bei hochwertigen Kulturen | +0.7% | Global, insbesondere im Mittelmeerraum und in tropischen Zonen | Kurzfristig (≤ 2 Jahre) |
| EU-CBAM-konformer Vorstoß für kohlenstoffarme Nitrate | +0.6% | Europa, mit Ausstrahlungswirkung auf exportorientierte Produzenten weltweit | Langfristig (≥ 4 Jahre) |
| Vor-Ort-Herstellung von wasserfreiem Calciumnitrat für CSP-Salze | +0.3% | Naher Osten, Nordafrika, Südwesten der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei speziellen wasserlöslichen Düngemitteln
Präzisionsbewässerung ersetzt das Breitflächenausbringen in wasserarmen Regionen. Da Calciumnitrat vollständig auflöst und kein Chlorid enthält, ist es die bevorzugte Stickstoff- und Calciumquelle für die Fertigation. Handelsübliche Qualitäten wie Haifas Cal Prime liefern 17,0 % Gesamtstickstoff – nahezu vollständig in Nitratform – und 23,5 % wasserlösliches Calcium, was konzentrierte Stammlösungen ermöglicht, die Frachtkosten senken und den Nährstoff-pH-Wert stabilisieren. Regierungen im Asien-Pazifik-Raum subventionieren Mikrobewässerung im Rahmen von Chinas 14. Fünfjahresplan und Indiens Pradhan Mantri Krishi Sinchayee Yojana, was die Nachfrage nach vollständig löslichen Qualitäten steigert. Formulierungsinnovationen, exemplarisch durch Croda Agricultures PiNT-Technologie, die die Freisetzung von harnstoffhaltigem Stickstoff verlangsamt, fördern die allgemeine Einführung ergänzender Calciumnitrat-Inputs.
Fertigationsbedarf städtischer Vertikalfarmen
Vertikalfarmen, Dachgewächshäuser und Pflanzenfabriken betreiben geschlossene hydroponische oder aeroponische Systeme, die ultrareinen Nährstoffsalze erfordern. Calciumnitrat, das typischerweise in zweiteiligen Rezepturen geliefert wird, um Phosphat- oder Sulfatausfällungen zu vermeiden, ist zentral für diese Formulierungen. Yaras Calcinit in Gewächshausqualität löst sich bei 20 °C mit 1.200 g L⁻¹ auf und hinterlässt keinen Rückstand, der Emitter verstopfen könnte. Neue Anlagen in Singapur, den Niederlanden und den Vereinigten Staaten verbrauchen 5–10 kg Calciumnitrat pro Kubikmeter Nährstofflösung pro Erntezyklus und sorgen für eine stetige, saisonunabhängige Nachfrage. Risikokapitalfinanzierungen und Unternehmensinvestitionen in die städtische Lebensmittelproduktion verstärken diesen strukturellen Nachfragesog.
Calciummangelerkrankungen bei hochwertigen Kulturen
Physiologische Störungen wie Blütenendenfäule und Blattrandverbrennung entstehen, wenn schnell wachsendes Gewebe an Calcium mangelt, selbst in calciumreichen Böden. Blatt- oder Fertigationsbehandlungen mit Calciumnitrat adressieren sowohl den Nährstoffmangel als auch die Nitratversorgung, verbessern die Translokationseffizienz und die Zellwandstärke. Ases Chemical Works empfiehlt Vorpflanzungsanwendungen von 4–8 kg Acre⁻¹ und Blattsprays bei 15 % Gewicht pro Volumen zur Vorbeugung dieser Störungen. Die wirtschaftlichen Einsätze sind hoch: Ein einzelnes Blütenendenfäule-Ereignis kann bis zu 40 % einer Tomatenernte unvermarktbar machen, was zur konsequenten Aufnahme von Calciumnitrat in Gewächshaus- und Freilandernährungsprogramme veranlasst.
Vor-Ort-Herstellung von wasserfreiem Calciumnitrat für CSP-Salze
Solarthermische Kraftwerke in ariden Regionen mischen wasserfreies Calciumnitrat mit Natrium- und Kaliumnitraten, um ternäre eutektische Salze zu erzeugen, die nahe 130 °C schmelzen. Obwohl diese Mischungen die Gefrierpunkte senken, begrenzen sie die obere Betriebstemperatur auf etwa 450 °C, was ein sorgfältiges Thermozyklusdesign erfordert[1]Nationale Ozean- und Atmosphärenbehörde (National Oceanic and Atmospheric Administration), „Chemische Gefahren – Calciumnitrat”, noaa.gov . Neue Projekte im Nahen Osten und Nordafrika setzen auf die Vor-Ort-Nitratsynthese zur Versorgungssicherung und schaffen damit eine inkrementelle Nachfrage nach industriellem Calciumnitrat.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu organischen und biobasierten Düngemitteln | -0.5% | Europa, Nordamerika, Nischensegmente in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Ammoniak/Salpetersäure | -0.7% | Global, mit akuter Exposition in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Denitrifizierende Bioreaktoren ersetzen Nitratdosierung | -0.2% | Nordamerika (Mittlerer Westen), Europa (landwirtschaftliche Drainagezonen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu organischen und biobasierten Düngemitteln
Politische Anreize und Verbraucherpräferenzen drängen Anbauflächen in Europa und Nordamerika hin zur zertifizierten biologischen Produktion, wo die ökologische Anbaufläche in den letzten Jahren um bis zu 10 % jährlich gewachsen ist. Biozertifizierungsstandards verbieten synthetische Nitrate und lenken die Nachfrage zu Komposten und mikrobiellen Inokulanten um. Die europäische Strategie „Vom Hof auf den Tisch” strebt eine Reduzierung des Düngereinsatzes um 20 % bis 2030 an, mit Subventionen, die inputarme Betriebsweisen belohnen. Obwohl organische Nährstoffquellen noch einen kleinen Anteil am gesamten Stickstoffverbrauch ausmachen, verdrängen sie Calciumnitrat bei Premiumgemüse, Obst und Weintrauben, insbesondere in Nordeuropa und Kalifornien.
Denitrifizierende Bioreaktoren ersetzen Nitratdosierung
Einige Drainageprojekte im Mittleren Westen der USA und in Europa installieren Holzschnitzel- oder substratgefüllte Bioreaktoren, die denitrifizierende Bakterien fördern und den Bedarf an chemischer Nitratzufuhr in kommunalen Abwasserkanälen reduzieren. Während die Einführung lokalisiert bleibt, zeigen erfolgreiche Pilotprojekte eine Schwefelwasserstoffreduktion von 50 % und mehr ohne externes Nitrat, was eine langfristige Substitutionsbedrohung für Calciumnitrat in Geruchsbekämpfungsanwendungen darstellt[2]US-Geologische Untersuchungsbehörde (U.S. Geological Survey), „Holzschnitzel-Bioreaktoren zur Nitratentfernung”, usgs.gov . Die Skalierung hängt von der Flächenverfügbarkeit und den Wartungskosten ab, sodass die Marktauswirkungen sich schrittweise entfalten werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kristalle dominieren den Massenmarkt, Flüssigkeiten gewinnen in PräzisionssystemenKristalle hielten im Jahr 2025 46,22 % des Umsatzes und unterstreichen damit ihre Rolle in Breitflächen- und Obstgartenernährungsprogrammen. Anbauer schätzen die Kosteneffizienz von kristallinem Calciumnitrat-Tetrahydrat, das in feuchtigkeitsbeständigen Säcken geliefert wird und sich schnell in Mischtanks auflöst. Die Calciumnitrat-Marktgröße für Kristalle soll sich stetig ausweiten, unterstützt durch Gewächshausbetreiber, die Kristalle in Vorratstanks auflösen. Flüssigformulierungen, die mit 9 %–11 % Stickstoff und 14 %–19 % Calcium verkauft werden, wachsen mit einer CAGR von 4,21 %. Anwender von Präzisionsfertigation schätzen die Arbeitseinsparungen und Gleichmäßigkeit, die vorgelöste Lösungen bieten, insbesondere wenn sie über computergesteuerte Dosierpumpen injiziert werden. Norkems Einführung von granuliertem Calciumnitrat im Jahr 2024 veranschaulicht die anhaltende Innovation in der Kristallkategorie durch ein langsameres Nährstofffreisetzungsprofil, das die Auswaschung in Hochregenzonen mindert.
Industrielle Abnehmer bilden ein Nischen-, aber stabiles Absatzsegment. Wasserfreie Calciumnitratschmelze mischt sich in ternäre CSP-Salze wie Hitec XL ein und ermöglicht niedrigere Schmelzpunkte, begrenzt aber die Betriebstemperaturen auf 450 °C. Betonzusatzmittelhersteller verlassen sich auf Calciumnitrat als chloridfreien Abbindebeschleuniger gemäß ASTM C494 Typ C und Typ E, eine Verwendung, die im technischen Merkblatt der Bundesstraßenverwaltung (Federal Highway Administration) von 2024 bestätigt wurde. Insgesamt diversifizieren diese Industriekanäle die Nachfrage und puffern den Calciumnitrat-Markt gegen landwirtschaftliche Zyklen ab.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Düngemittel dominiert, Abwasserbehandlung wächst starkDüngemittel repräsentierten im Jahr 2025 67,18 % des Gesamtverbrauchs und spiegeln den doppelten Nährstoffnutzen von Calciumnitrat im intensiven Gartenbau wider. Die Calciumnitrat-Marktgröße für Düngemittelanwendungen wird weiter steigen, da Anbauer eine höhere Nährstoffnutzungseffizienz anstreben. Die Abwasserbehandlung ist die am schnellsten wachsende Anwendung mit 4,78 % bis 2031. Versorgungsunternehmen dosieren 50–200 mg L⁻¹ Nitratstickstoff, um sulfatreduzierende Bakterien zu unterdrücken und leicht verfügbaren Kohlenstoff für die Denitrifikation bereitzustellen – eine Praxis, die von mehreren US-amerikanischen staatlichen Wasserbehörden befürwortet wird. Beton, Sprengstoffe und Kältetechnik machen jeweils kleinere, aber persistente Anteile aus, wobei die Nachfrage nach Betonzusatzmitteln durch die FHWA-Leitlinien von 2024, die eine ordnungsgemäße Dosierkontrolle betonten, neue Bestätigung erhalten hat.
Die industrielle Vielseitigkeit stützt den Calciumnitrat-Markt während landwirtschaftlicher Abschwünge. So mischen Sprengstoffhersteller Calciumnitrat in Ammoniumnitrat-Heizöl-Gemische (ANFO) ein, um die Detonationsgeschwindigkeit zu steigern, während Kältetechnikingenieure eutektische Phasenwechselschlammstoffe erforschen, die die latenten Wärmeeigenschaften von Calciumnitrat für die Kühlkettendistribution nutzen. Dieser Portfolioeffekt stützt einen widerstandsfähigen Wachstumsausblick, auch angesichts regulatorischer und Rohstoffgegenwind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC Calciumnitrat-Markt
Der asiatisch-pazifische Raum kontrollierte 2025 41,98 % des Calciumnitrat-Marktes und wird voraussichtlich bis 2031 mit 5,41 % wachsen. Chinas Gewächshausbasis von 1,2 Millionen Hektar orientiert sich zunehmend auf bodenlose Systeme, die auf hochreines Calciumnitrat in Hydroponik-Mischungen angewiesen sind. Nationale Subventionen für wassersparende Bewässerung beschleunigen die Einführung von Fertigationssystemen. Indiens Fläche für geschützten Anbau wächst im Rahmen der Nationalen Gartenbaumission, mit hoher Akzeptanz in Maharashtra und Rajasthan. Investitionen in vertikale Landwirtschaft in Japan und Südkorea, gepaart mit expandierenden Gewächshauscluster in Vietnam und Thailand, stützen die regionale Nachfrage zusätzlich.
Nordamerika Calciumnitrat-Markt
Nordamerika bleibt ein Kernmarkt. Gewächshauscluster in Arizona, Kalifornien und der Region der Großen Seen setzen Calciumnitrat in Ernährungsprogrammen für Tomaten und Paprika ein, um Blütenendenfäule zu verhindern. Kommunen in Florida und Texas dosieren kontinuierlich Nitrat, um Schwefelwasserstoffgerüche in langen Abwasserdruckleitungen zu bekämpfen. Kanadas Gewächshausgürtel in Ontario und British Columbia bezieht Calciumnitrat sowohl aus dem Inland als auch von europäischen Lieferanten. Mexikos tropfbewässerte Gemüseexporte aus Sinaloa und Baja California sind zunehmend auf flüssige Qualitäten angewiesen, die sich leicht in vorhandene Injektionsanlagen integrieren lassen.
EMEA und Südamerika Calciumnitrat-Markt
Der europäische Markt ist durch fortschrittliche Gewächshaustechnologie und eine verschärfte Kohlenstoffpolitik gekennzeichnet. Niederländische Anbauer verlangen hochreines Calciumnitrat, um die elektrischen Leitfähigkeitsschwellenwerte in rezirkulierenden Nährstoffsystemen aufrechtzuerhalten, während deutsche und französische Produzenten nachziehen. Der CBAM-Rahmen, der 2026 in Kraft tritt, begünstigt lokale kohlenstoffarme Produzenten und fördert nordische Investitionen in Grünammoniak-Projekte, die künftig die Nitratproduktion versorgen werden. Südamerikas aufkommende Rolle wird durch Yaras Abnahmevertrag für erneuerbares Calciumammoniumnitrat aus Paraguay unterstrichen, was das Potenzial des Mercosur als kohlenstoffarmes Versorgungszentrum signalisiert. Im Nahen Osten und Afrika übernehmen Saudi-Arabiens Vision 2030 und Südafrikas exportorientierte Gewächshauscluster Calciumnitratlösungen, um eine wassereffiziente und ertragreiche Kultivierung zu unterstützen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Calciumnitrat beginnt mit vorgelagerten Rohstoffen, die sowohl die Kosten als auch die CO2-Intensität prägen, darunter aus Ammoniak gewonnene Salpetersäure (Ostwald-Verfahren) und Calciumquellen wie Kalkstein/Calciumcarbonat oder Calciumhydroxid. Integrierte Stickstoffunternehmen mit eigener Ammoniak- und Salpetersäurekapazität, darunter Yara, Nutrien, EuroChem, URALCHEM JSC und Haifa Negev Technologies, haben tendenziell einen Vorteil bei der Sicherung der Versorgung und der Steuerung der Preisschwankungen bei Salpetersäure und Ammoniak. Nicht integrierte Hersteller sind stärker kurzfristigen Rohstoffschwankungen und Logistikkosten ausgesetzt.
Die vorgelagerte Verarbeitung konzentriert sich auf die Neutralisation von Salpetersäure mit Calciumcarbonat oder Calciumhydroxid, gefolgt von Verdampfung, Konzentration und der Endverarbeitung zu Flüssigkeiten, Kristallen oder Granulaten. Nachgelagert gelangt das Produkt über Düngemittelvertriebe, spezialisierte Gewächshaus- und Hydroponik-Kanäle sowie Industriechemikalienhändler in Endanwendungen wie Fertigationsdünger, kommunale Geruchskontrolle im Abwasser durch Nitratdosierung, Betonzusatzmittel als chloridfreie Abbindebeschleuniger und Sprengstoffmischungen. Verpackung, Feuchtigkeitskontrolle und Reinheitsmanagement sind ebenfalls von Bedeutung, da lösliche Gartenbau- und Kreislaufsysteme rückstandsarme, gleichmäßige Qualitäten erfordern, die ein Verstopfen der Tropfer und Ausfällungen verhindern helfen.
Wettbewerbslandschaft
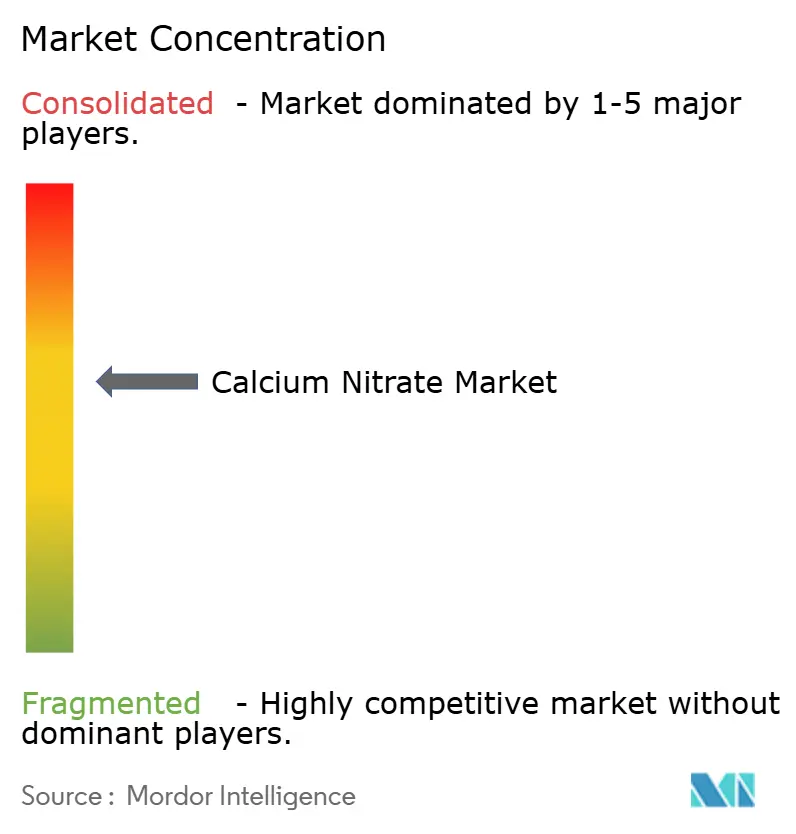
Der Calciumnitrat-Markt ist mäßig konzentriert. Yara, Nutrien, EuroChem, URALCHEM JSC und Haifa Negev Technologies nutzen vertikal integrierte Ammoniak- und Salpetersäurekapazitäten, um Rohstoffkostenvorteile zu sichern. Yaras Vereinbarung über 165.000 t/Jahr kohlenstoffarmen Dünger mit PepsiCo Europe sowie die vollständige Abnahme der geplanten 264.000 t/Jahr erneuerbaren Calciumammoniumnitrat-Anlage von ATOME verdeutlichen die Vorreiterposition im Bereich zertifizierter emissionsarmer Premiumprodukte. Nutrien und EuroChem modernisieren ihre Salpetersäureeinheiten mit Lachgasminderungstechnologie, um verschärfte Emissionsgrenzwerte zu erfüllen, während Haifa sich auf Formulierungen mit extrem niedrigem Ammoniumgehalt für Gewächshausmärkte konzentriert.
Kleinere Marktteilnehmer differenzieren sich durch spezialisierte Produktformen oder regionale Distribution. Norkems granulierte Qualität richtet sich an Anbauer, die eine saisonübergreifende Nährstofffreisetzung anstreben, und Spezialvertriebshändler im asiatisch-pazifischen Raum bieten mikronisierte Pulver an, die auf Blattsprays zugeschnitten sind. Digitale Agronomie-Tools verändern die Servicemodelle: Yaras AtFarm-Plattform bietet Satellitenbildgebung und Bodenanalyseintegration zur Optimierung der Calciumnitrat-Dosierung und bettet die Produktnutzung in ein umfassenderes Beratungsökosystem ein. Zu den aufkommenden Disruptoren zählen Start-ups, die biobasierte Calciumquellen erforschen, sowie Abwassertechnologieunternehmen, die denitrifizierende Bioreaktoren fördern, welche die chemische Nitratdosierung reduzieren – ein Signal für allmähliche Wettbewerbsverschiebungen.
Führende Unternehmen der Calciumnitrat-Branche
URALCHEM JSC
Yara
Nutrien
EuroChem Group
Haifa Negev technologies LTD
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Calciumnitrat-Markt
- ADOB
- Acron
- Airedale Group
- CF Industries Holdings, Inc.
- Eastman Chemical Corporation
- EuroChem Group
- GFS Chemicals, Inc.
- Haifa Negev Technologies LTD
- Noah Chemicals
- Nutrien
- PJSC Acron
- Prathista Industries Limited
- ProChem, Inc.
- RLF AgTech
- SABIC
- Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd.
- Shanxi Leixin Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- SWISS FORMULATIONS
- URALCHEM JSC
- Van Iperen International
- WEGO Chemical Group
- Yara

Marktchancen und Zukunftsaussichten
Der auffälligste Weißraum liegt bei Premium-wasserlöslichen und Spezialqualitäten, die sich für Fertigation und kontrollierte Landwirtschaftsumgebungen eignen. Käufer suchen zunehmend nach chloridfreien, vollständig löslichen Inputs und strengeren Verunreinigungsspezifikationen, und Produktdesign sowie Servicemodelle spiegeln dies wider, darunter Yara-Formulierungen für Gewächshausqualität und digitale Agronomie-Tools wie Yara AtFarm, die Dosierungsempfehlungen mit Produktverkäufen für Hydroponik, umlaufende Gewächshaussysteme und vertikale Farmen verbinden.
Eine zweite Chancenlinie ergibt sich aus der industriellen Nachfrage, die weniger an die Saisonalität landwirtschaftlicher Flächen gebunden ist. Abwasserbetriebe, die Nitratdosierung zur Unterdrückung von Schwefelwasserstoff und zur Unterstützung der biologischen Nährstoffentfernung einsetzen, schaffen wiederkehrende Abnahme für Lösungsqualitäten, während chloridfreie Betonbeschleuniger gemäß ASTM C494 Typ C und Typ E Calciumnitrat bei Kaltwettergüssen und Schnellbauprojekten relevant halten. In Europa wird die Positionierung als kohlenstoffarmes Nitrat unter der CBAM-Durchsetzung ab 2026 zu einem kommerziellen Hebel, und Partnerschaften wie die von Yara und Atome rund um kohlenstoffarmes Calciumammoniumnitrat zeigen, wie Hersteller zertifizierte, emissionsärmere Stickstoffketten aufbauen, die sich auf verwandte Nitratproduktportfolios auswirken können.
Recent Industry Developments in Calciumnitrat-Markt
- Juni 2026: EuroChem hob einen angepeilten Startzeitplan für das dritte Quartal 2026 für seine Kingisepp-Erweiterung in Russland hervor, wodurch vorgelagerte Stickstoffkapazitäten hinzugefügt werden, die das breitere Stickstoffproduktportfolio unterstützen. Das Update stärkt die Integration und kann die regionale Verfügbarkeit und Kostenpositionierung für nitratbasierte Produkte beeinflussen, die gemeinsame Rohstoffe und Zwischenprodukte nutzen.
- Mai 2026: Nutrien meldete Ergebnisse für das erste Quartal 2026 mit soliden Stickstoff-Fundamentaldaten und verwies auf nordamerikanische Ammoniak-Auslastungsraten von 92%. Hohe Auslastungsraten bei Kern-Stickstoffanlagen stärken die Rohstoffzuverlässigkeit für nachgelagerte Nitratprodukte und unterstützen die Versorgungskontinuität während Nachfrageschwankungen.
- Juli 2024: Yara und Atome unterzeichneten ein Term Sheet, wonach Yara Calciumammoniumnitrat aus Atomes Villeta-Projekt in Paraguay unter der Produktlinie YaraBela vermarkten und verkaufen würde. Die Vereinbarung formalisiert einen Weg zur Kommerzialisierung kohlenstoffärmerer Stickstoffdünger in großem Maßstab und erweitert die Rolle Südamerikas in erneuerbaren Stickstoff-Lieferketten, die mit nitratbasierten Portfolios verbunden sind.


Calciumnitrat-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Calciumnitrat-Markt als Verkaufswert von Calciumnitrat gemessen, das als eigenständiges Produkt geliefert wird, und umfasst gängige feste und flüssige Formen, die in der Landwirtschaft und in industriellen Anwendungen eingesetzt werden.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen gemischtes Calciumammoniumnitrat und Verbunddünger aus, bei denen Calciumnitrat nur ein untergeordneter Bestandteil ist.
Segmentierungsübersicht
- Nach Produkttyp
- Kristalle
- Flüssigkeit
- Schmelze
- Nach Anwendung
- Düngemittel
- Abwasserbehandlung
- Beton
- Sprengstoffe
- Kältemittel
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung der sichtbaren Calciumnitrat-Nachfrage und deren Abgleich mit veröffentlichten Signalen. Öffentliche Quellen wie FAOSTAT, USDA, Eurostat und UN Comtrade werden genutzt, um Düngemittelintensität, Anbaumuster und Handelsbewegungen zu verstehen, die die regionale Nachfragerichtung erklären helfen.
Wir beziehen uns auch auf Quellen wie USGS für den vorgelagerten Kontext sowie auf Umweltbehörden und Abwasserverbände für Geruchsbekämpfungs- und Behandlungsdosierungsreferenzen. Unternehmensberichte, Investorenpräsentationen und seriöse Branchenpresse werden verwendet, um Kapazitätsangaben, Produktmix und regionale Exposition zu validieren. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-/Exportansichten auf Sendungsebene genutzt, um Annahmen zu Angebot, Produktformen und Warenströmen zu verfeinern. Die hier genannten Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das Modell mit Branchenteilnehmern aus Produktion, Distribution und wichtigen Endanwendungen – einschließlich Düngemittel, Abwasserbehandlung und Bauchemikalien – zu überprüfen. Interviews helfen auch dabei, Preisspannen, typische Vertragsbedingungen und die Art und Weise zu bestätigen, wie sich die Nachfrage mit Erntzyklen und industriellen Projektzeitplänen in APAC, EMEA und Amerika verschiebt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 21 % | APAC: 37 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 40 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Indikatoren für die Nachfrage nach Düngemittelnährstoffen und die Abwasserbehandlungsaktivität in einen adressierbaren Calciumnitrat-Bedarf umgerechnet und anschließend mit regionsspezifischen Preisen bewertet werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Umsatzzusammenstellungen von Lieferanten, Kanalprüfungen zu typischen Mengen nach Form (flüssig gegenüber fest) und durch Interviews bestätigte durchschnittliche Verkaufspreisbereiche.
Zu den modellprägenden Eingangsgrößen zählen Verschiebungen im Anbaupflanzenspektrum hin zu hochwertigem Gartenbau, die Verbreitung von Fertigationssystemen, saisonale Ausbringungsmuster, die Dosierungsintensität zur Geruchsbekämpfung in der Abwasserbehandlung, Bauaktivitäten für die Betonbeschleunigung sowie beobachtete Handelsströme, die auf einen regionalen Versorgungsausgleich hinweisen. Prognosen werden mittels Szenarioanalyse erstellt, bei der Nachfragetreiber für landwirtschaftliche und industrielle Anwendungen separat belastet und anschließend zu einem Gesamtausblick zusammengeführt werden. Wo direkte Mengensignale dünn sind, werden Lücken mithilfe von Proxy-Indikatoren – wie regionalen Düngemittelausgaben und Erweiterungen von Abwassernetzen – geschlossen und nach primärem Feedback angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Handelstrends, Bewegungen bei vorgelagerten Rohstoffen und anwendungsbezogenen Nachfrageentwicklungen aus Interviews. Große Abweichungen werden überprüft, die zugrunde liegenden Annahmen werden erneut betrachtet, und Folgegespräche werden ausgelöst, wenn Preise oder Nutzungsraten nicht mit dem Marktverhalten übereinstimmen.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungen, um die rechnerische Integrität, eine einheitliche Währungsbehandlung und angemessene regionale Anteile zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter Kapazitätsänderungen, regulatorische Verschiebungen oder starke Preisbewegungen. Vor der Auslieferung wird ein erneuter Validierungsdurchlauf abgeschlossen, damit die Kunden eine aktuelle Übersicht erhalten.
Vergleich der Calciumnitrat-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Calciumnitrat können voneinander abweichen, selbst wenn das Thema gleich bezeichnet wird, da die erfasste Produktgrenze und das für die Preisgestaltung verwendete Jahr nicht immer übereinstimmen. Die nachstehende Tabelle zeigt, wie die Handhabung des Anwendungsbereichs, die Abdeckung von Anwendungen und der Währungszeitpunkt die endgültige Zahl nach oben oder unten verschieben können.
Die Vergleichstabelle zeigt eine merkliche Streuung; im Modell von Mordor Intelligence ist der Wert an den Verkauf von Calciumnitrat als eigenständiges Produkt in Düngemittel- und Industrieanwendungen gebunden, während gemischtes Calciumammoniumnitrat und Verbunddünger, bei denen es nur als untergeordneter Bestandteil vorkommt, ausgeschlossen sind.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,90 Milliarden USD (2026) | |
| Branchenpublikation A | 12,40 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet einen breiten Durchschnittspreis an, der jüngste Preisänderungen unterschätzen kann; die Abdeckung konzentriert sich häufig auf die landwirtschaftlich geprägte Nachfrage, ohne industrielle Endanwendungen wie Geruchsbekämpfung in der Abwasserbehandlung und Betonbeschleunigung vollständig zu modellieren. |
| Handelsveröffentlichung B | 11,80 Milliarden USD (2023) | Stützt sich auf ein kürzeres historisches Ankerjahr und kann eine uneinheitliche Währungsumrechnungszeitplanung über Regionen hinweg aufweisen, was das globale Gesamtergebnis komprimieren kann, wenn rohstoffgebundene Preisgestaltung und regionale Mixverschiebungen auftreten. |
In der Praxis lässt sich die Differenz zwischen veröffentlichten Zahlen meist darauf zurückführen, was als Calciumnitrat gegenüber benachbarten Nitratzprodukten gezählt wird, sowie darauf, wie Preise aktualisiert und regional normalisiert werden. Indem das Modell auf einen definierten Nachfragepool und ein klares Preisgestaltungsjahr zurückgeführt wird, bleibt die Schätzung leichter reproduzierbar und erklärbar, wenn Kunden sie mit anderen öffentlichen Zahlen vergleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Calciumnitrat-Marktes?
Die Größe des Calciumnitrat-Marktes erreichte im Jahr 2026 USD 13,90 Milliarden und soll bis 2031 USD 17,01 Milliarden erreichen.
Welche Region führt die Nachfrage nach Calciumnitrat an?
Asien-Pazifik entfiel im Jahr 2025 auf 41,98 % der weltweiten Nachfrage und soll bis 2031 mit einer CAGR von 5,41 % expandieren.
Warum sind Vertikalfarmen an Calciumnitrat interessiert?
Betreiber von Vertikalfarmen bevorzugen chloridfreies Calciumnitrat, das sich vollständig auflöst, Emitterverstopfungen verhindert und gleichzeitig Nitratstickstoff und Calcium liefert.
Wie beeinflusst CBAM den Calciumnitrat-Handel?
Der EU-Kohlenstoff-Grenzausgleichsmechanismus (CBAM) erhebt Abgaben auf emissionsintensive Importe und verschafft kohlenstoffarmem Calciumnitrat, das innerhalb Europas oder mit zertifiziertem emissionsarmem Ammoniak hergestellt wird, einen Kostenvorteil.
Seite zuletzt aktualisiert am:



