
Marktgröße und -anteil für stoßfestes Glas
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 34.67 Milliarden US-Dollar |
| Marktgröße (2031) | 46.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.08 % |
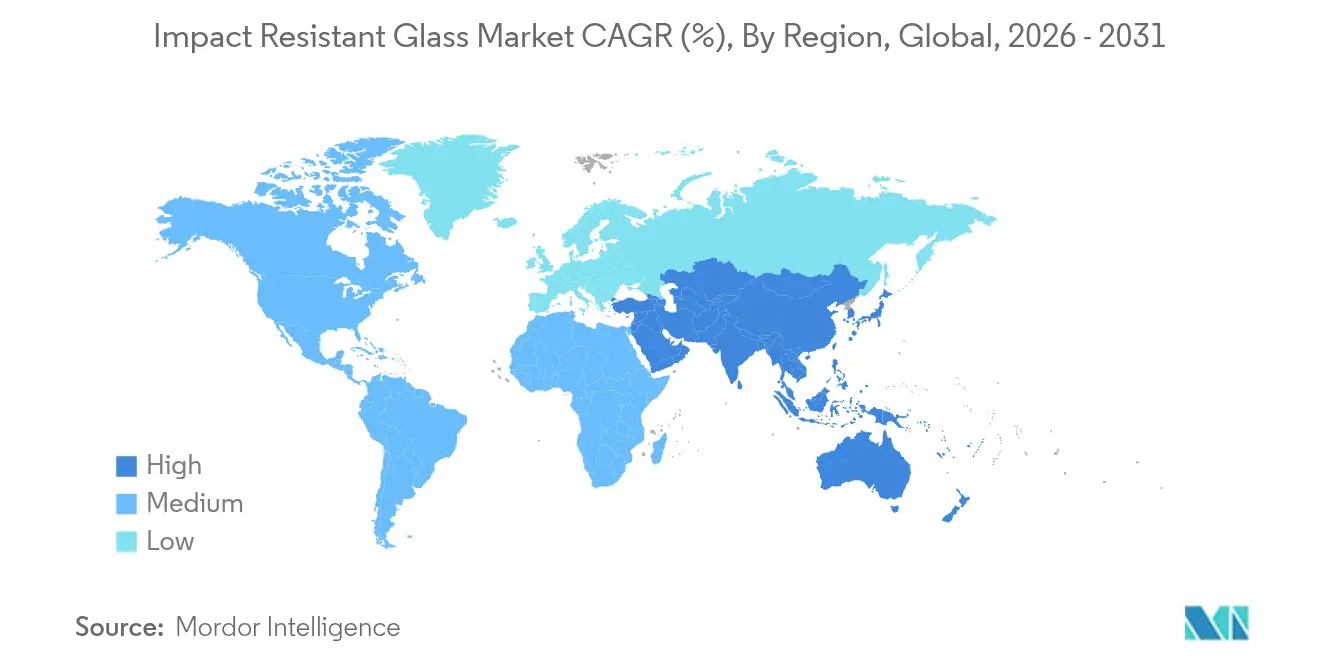
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
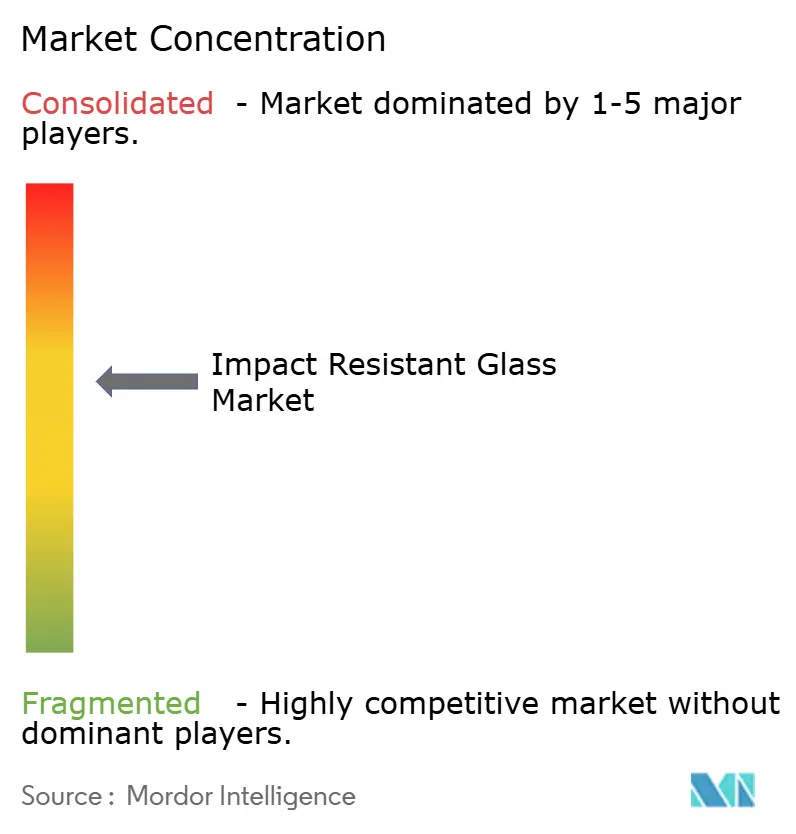
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für stoßfestes Glas von Mordor Intelligence
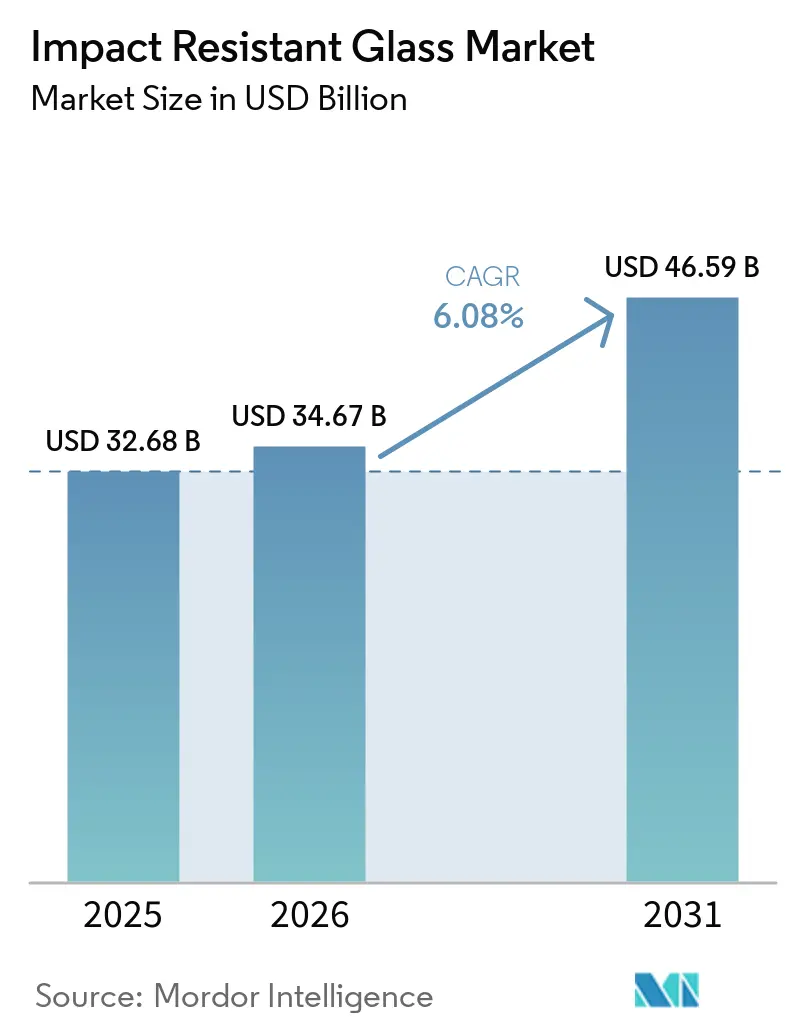
Der Markt für stoßfestes Glas wurde im Jahr 2025 auf einen Wert von 32,68 Milliarden USD geschätzt und soll von 34,67 Milliarden USD im Jahr 2026 auf 46,59 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,08 % während des Prognosezeitraums (2026–2031). Zunehmende Sturmintensität, strengere Verglasungsvorschriften im Bau- und Automobilbereich sowie steigende Versicherungsanreize halten die Nachfrage stabil, auch wenn die Kapitalkosten hoch bleiben. Asien-Pazifik führt beim Volumen dank umfangreicher Bauprogramme, während Nordamerika durch preislich attraktives Wachstum punktet, da Florida, Texas und Louisiana die durch Wind getragenen Trümmerzonen ausweiten. Das Verbundglassegment bleibt aufgrund seiner Splitterrückhalteeigenschaften dominant, während kostenoptimierte Härtungslinien an Dynamik gewinnen. Automobil-OEMs installieren leichteres, sensorkompatibles Glas, um die Effizienzanforderungen von Elektrofahrzeugen zu erfüllen, während Regierungen in sprengstoffresistente Infrastruktur investieren, die die Technologiegrenze verschiebt. Insgesamt gewinnen Hersteller mit umfangreichen F&E-Pipelines und mehrfachen Ofenaufrüstungen Marktanteile, da kleinere Verarbeiter mit Energiepreisschwankungen und höherem Betriebskapitalbedarf zu kämpfen haben.
Wesentliche Erkenntnisse des Berichts
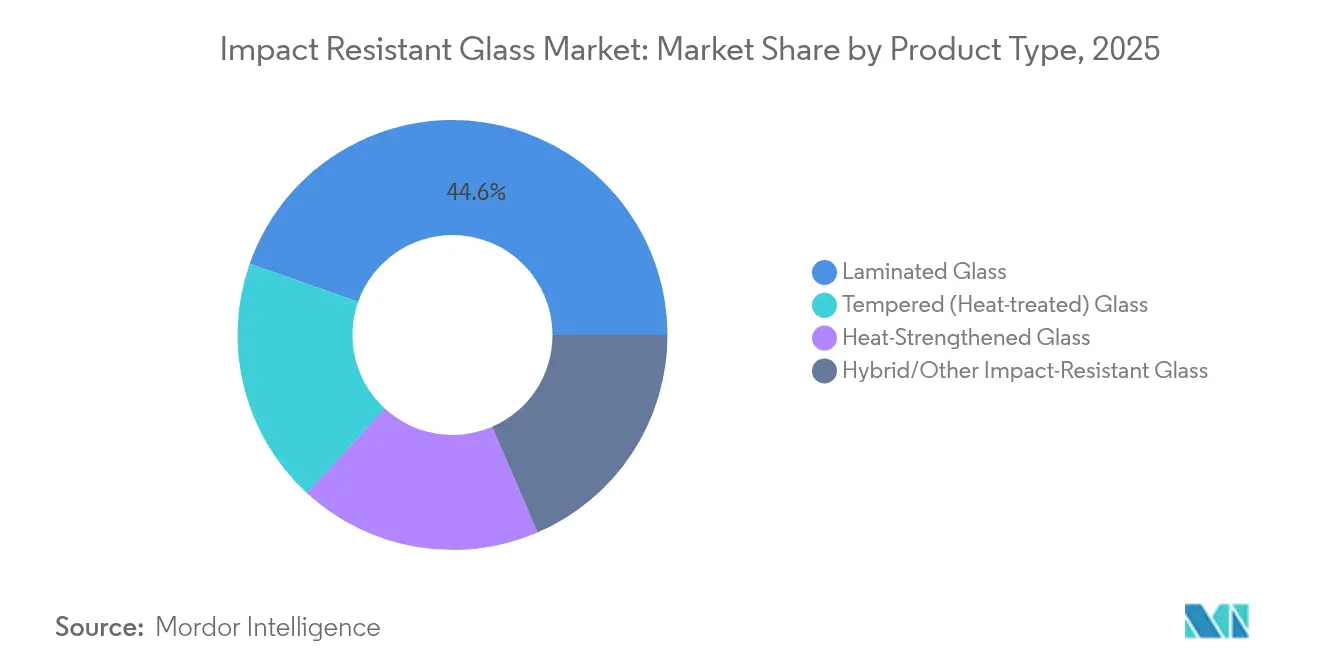
- Nach Produkttyp entfiel auf Verbundglas im Jahr 2025 ein Marktanteil am Markt für stoßfestes Glas von 44,62 %, während Einscheibensicherheitsglas bis 2031 voraussichtlich mit einem CAGR von 7,39 % wächst.
- Nach Zwischenschicht erfasste Polyvinylbutyral im Jahr 2025 einen Umsatzanteil von 48,63 %; Ionoplast-Zwischenschichten verzeichnen mit einem CAGR von 7,46 % bis 2031 das schnellste Wachstum.
- Nach Anwendung entfielen auf Fassaden, Vorhangfassaden und Fenster im Jahr 2025 40,74 % der Marktgröße für stoßfestes Glas, während Windschutzscheiben und Seitenscheiben bis 2031 voraussichtlich mit einem CAGR von 6,58 % zulegen.
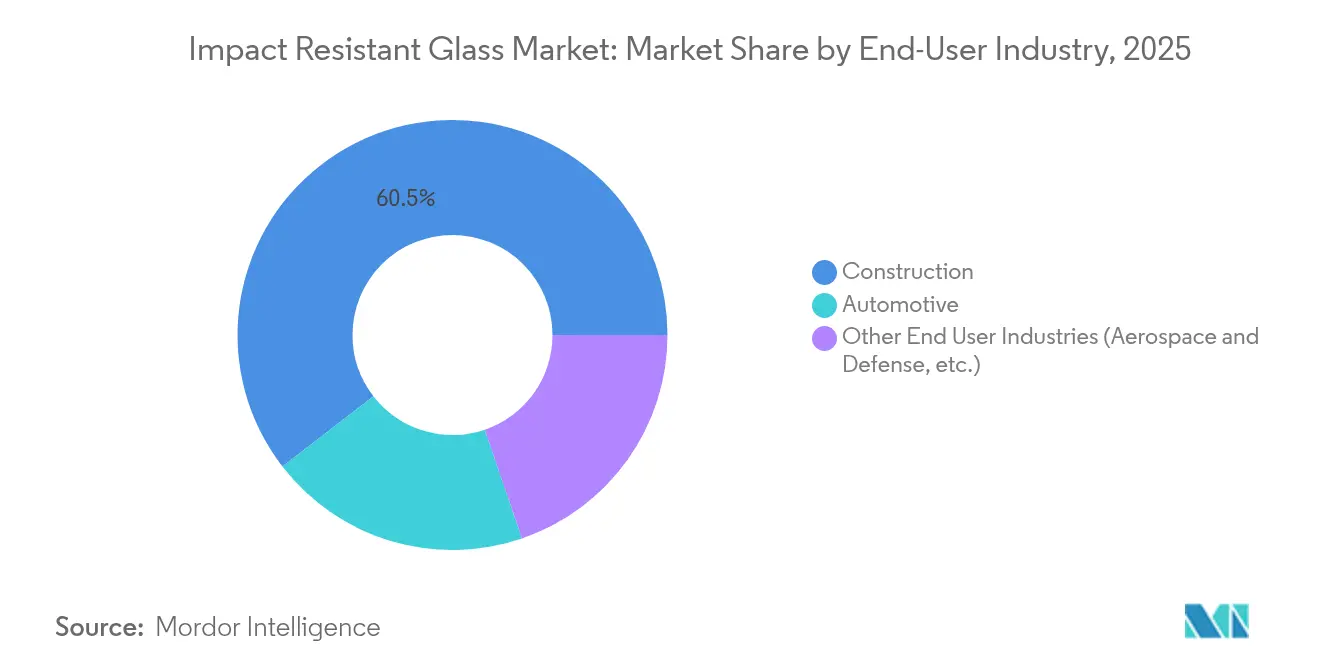
- Nach Endverbrauchsbranche entfiel auf das Bauwesen im Jahr 2025 ein Anteil von 60,47 % an der Marktgröße für stoßfestes Glas, während der Automobilbereich mit einem CAGR von 7,18 % bis 2031 am schnellsten wächst.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 39,88 %; die Region wächst bis 2031 mit einem CAGR von 7,62 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz im Bauwesen in hurrikangefährdeten Regionen | +1.8% | Golfküste Nordamerikas, Karibik, Südostasien | Mittelfristig (2–4 Jahre) |
| Strengere Sicherheitsvorschriften für Kraftfahrzeugverglasungen | +1.5% | Weltweit, mit früher Umsetzung in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Investitionen in die Infrastruktursicherheit | +1.2% | Weltweit, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Klimaresilienz-Nachrüstung von Bestandsgebäuden | +1.0% | Nordamerika, Europa, entwickelter Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Versicherungsanreize für Fassaden mit Stoßfestigkeitsbewertung | +0.9% | Hurrikanbetroffene Regionen, vorwiegend Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz im Bauwesen in hurrikangefährdeten Regionen
Weitreichendere durch Wind getragene Trümmerzonen gemäß dem Florida Building Code 2023 verpflichten Bauträger, Verglasungen vorzuschreiben, die Windeinwirkungen von 193 km/h standhalten können[1]Florida Building Commission, "Florida Building Code Achte Ausgabe," Florida Building Commission, flrules.org. Louisiana und Texas übernehmen diese Aktualisierungen, sodass die Nachfrage über die traditionellen Hochgeschwindigkeits-Hurrikanzonen hinausgeht. Schadendaten nach Hurrikan Ian zeigten 75 % weniger Auszahlungen für Gebäude mit vorschriftskonformen Fenstern. Bauträger sehen eine doppelte Rendite: geringere Schäden sowie bis zu 55 % Versichererrabatte, die die zusätzlichen Investitionskosten ausgleichen. Infolgedessen findet der Markt für stoßfestes Glas kontinuierliche Spezifikation in neuen Küsten-Mehrfamilienprojekten und öffentlichen Schulen. Lieferanten skalieren Verbundglaslinien in Georgia und Texas, um Frachtkosten zu senken und Just-in-time-Lieferungen an Baustellen in der Sturmsaison zu gewährleisten.
Strengere Sicherheitsvorschriften für Kraftfahrzeugverglasungen
Die US-amerikanische Bundesvorschrift Federal Motor Vehicle Safety Standard 205 fordert nun höhere Aufprallschwellen, die in Windschutzscheiben eingebettete Kameras und Lidar-Einheiten berücksichtigen[2]US-Verkehrsministerium, "Federal Motor Vehicle Safety Standard 205," National Highway Traffic Safety Administration, nhtsa.gov. Cornings Fusion5-Laminat erfüllt diese Tests und reduziert gleichzeitig das Gewicht um 12 %, um die Reichweitenziele von Elektrofahrzeugen zu unterstützen. Europa orientiert sich an ECE R43-Aktualisierungen, und OEM-Plattformen, die 2026 auf den Markt kommen, setzen bereits auf laminierte Seitenscheiben. Daher profitiert der Markt für stoßfestes Glas von synchronisierten globalen Markteinführungen, die die Amortisationszeit bei neuen Autoklavenainvestitionen verkürzen. Erstklassige Glashersteller verhandeln Mehrjahresverträge mit EV-Startups, die dünne Ionoplastschichten für Optik und Steifigkeit bevorzugen.
Investitionen in die Infrastruktursicherheit
Überarbeitete Kriterien des US-amerikanischen Verteidigungsministeriums legen Verglasungen fest, die explosiven Schockwellen ohne katastrophales Versagen standhalten. Forscher der Universität von Missouri erreichten dieselbe Splitterrückhaltung bei halber Stärke, was die Gewichtsbeschränkungen von Vorhangfassaden erleichtert. Staatliche Gerichtsgebäude, Rechenzentren und Flughäfen übernehmen diese Lösungen und erhöhen den durchschnittlichen Verkaufspreis pro Quadratfuß. Der Markt für stoßfestes Glas erfasst somit Aufträge, die einst Nischenverteidigungsprojekte waren, nun aber im städtischen Erneuerungsbereich zum Mainstream gehören. Hersteller integrieren automatisierte Sprengtest-Anlagen, um große Paneele schnell zu validieren und Genehmigungen für öffentliche Beschaffungen zu sichern.
Klimaresilienz-Nachrüstung von Bestandsgebäuden
INOVUES-Nachrüstmodule wandeln Zweischeiben-Einheiten in dreifach verglaste stoßfeste Glas-Einheiten um und reduzieren dabei den Wärmeverlust um 50 %, während der Straßenlärm gedämpft wird. Versorgungsunternehmen-Anreize in Massachusetts verkürzen die Amortisationszeit auf unter fünf Jahre und regen Nachrüst-Pipelines in Boston und Cambridge an. Project Drawdown berechnet ein Potenzial von 8,82 Gigatonnen CO₂-Einsparung durch weitverbreitete Hochleistungsglas-Nachrüstungen bis 2050. Immobilienfonds bündeln nun Verglasungsaufrüstungen mit Dachdämmung und HVAC-Austauschen, um Green-Bond-Zertifizierungen zu erlangen, was stoßfestes Glas zu einem Eckpfeiler von Energie-Plus-Renovierungen macht. Für den Markt für stoßfestes Glas stellen veraltete Fassaden einen wiederkehrenden Umsatzpool dar, der sich von volatilen Neubauzyklen unterscheidet.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und Kapitalkosten | -1.4% | Weltweit, mit besonders starker Auswirkung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohstoff- und Energiepreisen | -1.1% | Weltweit, stärkere Auswirkung in energieintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Laminat-Recycling- und Deponieverbote | -0.8% | Europa, Nordamerika, entwickelter Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Kapitalkosten
Ofenaufrüstungen für Verbund- oder Einscheibensicherheitsglas-Linien kosten 30–40 % mehr als einfache Floatglas-Anlagen, was den Markteintritt kleiner Verarbeiter einschränkt. Die US-amerikanische Energieinformationsbehörde berichtet, dass Glasanlagen 73 % Erdgas und 24 % Strom verbrauchen, was sie zwei Brennstoffpreiskurven aussetzt[3]US-Energieinformationsbehörde, "Erhebung zum Energieverbrauch in der Fertigung," US-Energieinformationsbehörde, eia.gov. Daten des Erzeugerpreisindex zeigen einen Anstieg von 4,5 % im Jahr 2024, den Auftragnehmer nicht an Eigentümer weitergeben wollen, was die Margen drückt. Folglich können nur multiregionale Unternehmen wie AGC aufeinanderfolgende Kapitalinvestitionen rechtfertigen, die pro Standort 300 Millionen USD übersteigen. Daher besteht im Markt für stoßfestes Glas das Risiko von Kapazitätsengpässen, wenn ein großer Ofen für einen Wiederaufbau abgeschaltet wird.
Volatilität bei Rohstoff- und Energiepreisen
Polyvinylbutyral-Preise entwickeln sich parallel zu Petrochemikalien, und Ionoplast-Folien verlangen einen Aufpreis, der Budgetprojekte herausfordert. Erdgas-Spotpreisspitzen erhöhen die Schmelzkosten, da Glasbäder ohne Unterbrechung bei 1.500 °C betrieben werden. Das US-amerikanische Handelsministerium leitete Antidumpingverfahren gegen chinesisches und malaysisches Floatglas ein und fügte der Lieferplanung ein Zollrisiko hinzu. Angesichts der Unsicherheit halten Verarbeiter zusätzliche Zwischenschichtvorräte, die Kapital binden. Diese Faktoren schränken aggressive Preisstrategien ein und mäßigen die Expansion im Markt für stoßfestes Glas während Rohstoffaufschwungphasen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verbundglas führt trotz Beschleunigung bei EinscheibensicherheitsglasVerbundglas behielt 44,62 % des Umsatzes im Jahr 2025 und verankert den Markt für stoßfestes Glas dank Polyvinylbutyral-Schichten, die Scherben nach einem Aufprall zusammenhalten. Bauträger in Küstenzonen und Automobilhersteller, die Windschutzscheiben-Substrate auswählen, verlassen sich auf diese Eigenschaft, um Vorschriften und Sicherheitsprüfungen zu erfüllen. Einscheibensicherheitsglas gewinnt mit einem CAGR von 7,39 % bis 2031 an Fahrt, da neue Rollenabschreckdesigns die Ebenheit verbessern und den Energieverbrauch senken. Produktionsinnovationen ermöglichen es Verarbeitern, große Paneele zu niedrigeren Stückkosten zu liefern, was Architekten dazu bewegt, gehärtete Wände in mittelhohen Bürogebäuden vorzuschreiben. Teilvorgespanntes Glas schließt eine enge Lücke zwischen geglühtem und vollständig gehärtetem Glas und wird für übergroße Scheiben bevorzugt, die thermischer Beanspruchung ausgesetzt sind. AGCs Temperlite-Plattform bietet fünffache Stoßfestigkeit bei gleichzeitiger Beibehaltung der Optik in Automobilqualität. Spezielle Hybridscheiben, die Faserverbundstoffe einbetten, kommen in Sprengschutz- und Militäranlagen zum Einsatz, bilden heute jedoch noch einen kleinen Anteil der Branche für stoßfestes Glas.
Verbundglasformate der zweiten Generation integrieren Ionoplast-Schichten, die Baugruppen genug versteifen, um die Dicke zu reduzieren. Diese Neugestaltung verringert das Fassadengewicht und reduziert die Größe von Aluminium-Pfosten-Riegel-Profilen. Die Umstellung erzielt messbare Einsparungen bei der Vorhangfassadenrahmung und der Installationsarbeit und verbessert die Wirtschaftlichkeit von Verbundglas, selbst wenn Zwischenschicht-Preisaufschläge bestehen bleiben. Obwohl die Volumina bei Einscheibensicherheitsglas möglicherweise schneller steigen, bleibt der Umsatz bei Verbundglas robust und unterstützt einen Großteil der Marktgröße für stoßfestes Glas bis 2031.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Zwischenschicht:
PVB-Dominanz durch Ionoplast-Innovation herausgefordertPolyvinylbutyral beherrschte 48,63 % der Nachfrage im Jahr 2025. Seine Bewährung bei Autoklav-Zyklen und seine Recyclingfähigkeit halten es zur bevorzugten Zwischenschicht für Windschutzscheiben und Wohnungstüren. Eastmans neueste Variante Saflex LiteCarbon Clear reduziert den eingebetteten Kohlenstoff und zielt auf LEED-Credits für Geschäftstürme ab. Ionoplast-Formulierungen sollten jedoch mit einem CAGR von 7,46 % zulegen, da ihr hoher Schubmodul dünnere Glasstapel und leichtere Fahrzeugverglasungen ermöglicht. OEMs wählen Ionoplast, wo optische Geräte eine präzise Ausrichtung benötigen. EVA-Zwischenschichten gewinnen Marktanteile bei Photovoltaikglas und intelligenten Fassaden mit Verkabelung, da EVA-Verbindungen höhere lokalisierte Temperaturen bewältigen. Akademische Tests bestätigen, dass die EVA-Steifigkeit mit PVB vergleichbar ist, was auf eine breitere Akzeptanz hindeutet, sobald das Angebot skaliert. TPU und mehrlagige Laminate besetzen premium sprengstoffresistente Nischen, wo der Spezifikationswert die Materialkosten bei weitem übersteigt und den Markt für stoßfestes Glas weiter diversifiziert.
Bauträger in Europa erkunden Biopolymere, um Kreislaufwirtschaftsrichtlinien zu erfüllen, die die Entsorgung von PVB-Abfällen auf Deponien einschränken. Recyclingpilotprojekte mahlen gebrauchte Zwischenschichten zu Rohstoffen für Bodenbeläge und Dichtmittel und könnten Entsorgungsengpässe beseitigen, die die EHS-Budgets von Glasanlagen belasten. Bis kommerzielle Mengen entstehen, bleibt PVB dominant, aber Ionoplast-Marketing unterstreicht seine Transparenzerhaltung bei erhöhter UV-Belastung, ein Faktor, der bei tropischen Installationen Anklang findet.
Nach Anwendung:
Fassaden führen, während Windschutzscheiben an Tempo gewinnenFassaden, Vorhangfassaden und Fenster machten 2025 einen Anteil von 40,74 % der Nutzung aus. Stadtarchitekten planen raumhohe Verglasungen, um die Tageslichtausbeute zu maximieren und gesundheitsorientierte Designstandards zu erfüllen – eine Entwicklung, die den Markt für stoßfestes Glas fest in jeder größeren Pipeline für gemischt genutzte Projekte verankert. Auch Renovierungen spielen eine wichtige Rolle: Vermieter rüsten ältere Fassaden nach, um Grünkredite zu sichern und den betrieblichen CO₂-Ausstoß zu senken. Fahrzeugwindschutzscheiben und Seitenscheiben bilden das am schnellsten wachsende Segment mit einem CAGR von 6,58 %. Aktualisierte FMVSS-205-Tests und die Integration von Head-up-Displays treiben die Nachfrage nach Verbundglas an und erhöhen die durchschnittliche Glasfläche pro Fahrzeug. Elektrische SUVs verstärken diesen Trend, da die Nachfrage nach Panoramadächern und Akustikglas den Fahrkomfort steigert, ohne die Sicherheit zu beeinträchtigen. Strukturelle Verglasung und kratzfestes Glas als Bodenbelag bleiben Nischenanwendungen, demonstrieren jedoch die ultimative Festigkeit und Steifigkeit, die mit fortschrittlichen Zwischenschichten erreichbar ist, und fördern langfristig die Wahrnehmung von Glas als strukturelles und schützendes Element.
Nach Endverbrauchsbranche:
Stärke im Bauwesen trifft auf Schwung im AutomobilbereichDas Bauwesen erzielte im Jahr 2025 60,47 % des weltweiten Umsatzes, angetrieben durch Anforderungen des Hurrikan-Baureglements in Florida, Texas und der Karibik. Hochhausentwickler setzen auf durchgehende Verglasung, um sich in wettbewerbsintensiven Stadtsilhouetten abzuheben, und speisen stetiges Volumen in den Markt für stoßfestes Glas ein. Versicherungsrabatte von bis zu 55 % verschieben die Lebenszyklusökonomie zugunsten von Verbundfassaden und stärken die Akzeptanz. Der Automobilbereich ist zwar kleiner, aber der am schnellsten wachsende mit einem CAGR von 7,18 % bis 2031. Fuyao Glass unterstützt diesen Ausblick mit 5,8 Milliarden USD neuer Schmelzöfen, die hauptsächlich Elektrofahrzeuge bedienen, die leichtere Scheiben für die Reichweite benötigen. Dünne Ionoplast-Windschutzscheiben und laminierte Seitenfenster reduzieren den Kabinengeräuschpegel, verbessern die Kameraklarheit und erfüllen aufkommende Fußgänger-Aufprallkriterien. Luft-, Raumfahrt- und Verteidigungsaufträge umfassen ballistische Kabinen und Pilotenkanzelscheiben, wo Budgets exotische Mehrlagenstapel rechtfertigen, die weit über dem Mainstream liegen.
Öffentliche Nachrüstprogramme in den Vereinigten Staaten und Europa erhöhen ebenfalls die Baunachfrage, da Stadträte Genehmigungen an sturmhärtende und energiesparende Ergebnisse knüpfen. Dieser Trend gleicht die Schwäche bei den nach eigenem Ermessen handelnden Hausbesitzerausgaben aus, wenn die Zinssätze steigen, und hilft, den Markt für stoßfestes Glas zu stabilisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für stoßfestes Glas
Der asiatisch-pazifische Raum trug 2025 39,88 % des Gesamtwerts bei und sollte ein CAGR von 7,62 % verzeichnen. Chinesische Infrastrukturprogramme, darunter weitläufige Hochgeschwindigkeitsbahnhöfe, integrieren große laminierte Oberlichter, die kontinuierliche Ofenauslastungen sichern. Indiens Vorstoß in Richtung Smart Cities und der Boom bei Gewerbegebäuden steigern das Volumen, während Sturmschutzrichtlinien auf den Philippinen und in Vietnam die Spezifikation von stoßfesten Scheiben in Schulen und Krankenhäusern fördern. Fuyaos Expansion an mehreren Standorten im Wert von 9,1 Milliarden USD erhöht die Floatkapazität sowie die nachgelagerte Laminierung und gewährleistet regionale Frachtoptimierung und schnelle Versorgung für Automobilexportplattformen. Daher prägen die dortigen Lieferanten Preisnormen, die in globale Ausschreibungen einfließen und die Entwicklung des Marktes für stoßfestes Glas beeinflussen.
Nordamerika-Markt für stoßfestes Glas
Nordamerika belegt den zweiten Platz nach Größe. Floridas erweiterte Vorschriften zu windgetragenem Trümmerschutz gelten nun auch für Landkreise, die bisher als risikoarm eingestuft wurden, was die Planungssicherheit in der Pipeline stärkt. Versicherungsrabatte verstärken den finanziellen Anreiz sowohl für Neubauten als auch für Nachrüstungen. Das inländische Floatglasangebot bleibt knapp; das Federal Register vermerkt Antidumping-Untersuchungen gegen asiatische Importe, was auf mögliche Kostenweitergaben hindeutet, die die lokale Preissetzungsmacht stützen. Automobilhersteller in Michigan und Tennessee rüsten Windschutzscheibenlinien auf laminierte Formate um, die ADAS-Sensoren integrieren, und stärken so die Nachfrage über den Küstenbau hinaus. Zusammengenommen sichern diese Kräfte ein stabiles Wachstum, selbst wenn die Energiekosten schwanken.
Europa-Markt für stoßfestes Glas
Europa entwickelt sich als Nachhaltigkeitsführer. Saint-Gobains hybrider Elektroschmelzofen in Frankreich reduziert den CO₂-Ausstoß um 75 %, und die Produktion qualifiziert sich für CO₂-arme Gebäudezertifizierungen. Die EU-Renovierungswellenprogramme stellen Mittel für Fassadensanierungen bereit und leiten mehr laminierte Paneele in den Altbaubestand. Deutschland und Österreich fördern die Integration erneuerbarer Energien, sodass EVA-laminierte Photovoltaikverglasung frühe Anwender findet. Gleichzeitig gewinnen Spezifikationen für sprengstoffsicheres Glas für Botschaften und Bahnhöfe angesichts sich verändernder Sicherheitsbewertungen an Bedeutung. Lieferketten profitieren von strengen Recyclingvorgaben, die Hersteller zur Innovation bei End-of-Life-PVB-Lösungen drängen und die Produktdesignentscheidungen im gesamten Markt für stoßfestes Glas beeinflussen.

Regulatorisches Umfeld
Die Nachfrage nach schlagfestem Glas wird durch Anforderungen an Sicherheitsverglasung und Schlagprüfungen geprägt, die regional unterschiedlich sind und häufig in Bauvorschriften integriert werden. In den Vereinigten Staaten wird die Konformität für architektonische Verglasungen in Gefahrenbereichen üblicherweise durch CPSC 16 CFR Part 1201 oder ANSI Z97.1 nachgewiesen, wie im International Building Code (IBC) referenziert. ASTM-Aktualisierungen verschärfen zudem die technische Grundlage, die Hersteller für Qualifikation und werksinterne Kontrolle nutzen, darunter ASTM F3007-24 (Oktober 2024) für Kugelfall-Schlagprüfungen von laminiertem Flachglas und ASTM F3006-25 (Mai 2025) für Kugelfall-Schlagfestigkeitsspezifikationen für laminierte architektonische Verglasungen.
Aktualisierungszyklen von Vorschriften und Normen in Asien und bei internationalen Gremien schaffen neue Konformitätspunkte für Exporteure und multiregionale Lieferanten. China veröffentlichte GB/T 15763.2-2025 für gehärtete Sicherheitsverglasungsmaterialien (Ablösung der Version von 2005, mit einem Umsetzungszeitplan zum 1. August 2026), was die Bedeutung länderspezifischer Zertifizierungsplanung für gehärtete Produkte erhöht. Auf internationaler Ebene veröffentlichte die ISO im Mai 2026 die ISO 19916-4:2026, die standardisierte Pendelschlagprüfungen und Sicherheitsklassifizierungen auf Vakuumisolierglas (VIG) ausdehnt, was den Prüf- und Dokumentationsbedarf erhöht, wenn Schlagfestigkeit mit hoher thermischer Leistung kombiniert wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Mineralien und Zusatzstoffen für Flachglas (Quarzsand, Soda, Kalk, Dolomit) und recyceltem Bruchglas, gefolgt von energieintensivem Schmelzen und Formen auf Floatlinien. Verarbeiter erzeugen schlagfeste Formate durch Wärmebehandlung (Härten oder Vorspannen) und Laminierung, wobei die Zwischenschichtversorgung (PVB, Ionoplast/Ionomer, EVA und andere Polymere) zu einem wichtigen Differenzierungsmerkmal für die Integrität nach Bruch, Dickenreduzierung und optische oder Sensorkompatibilität wird. Verarbeitungsschritte wie Autoklav-Laminierung, Kantenbearbeitung und Prüfung sind eng mit den Schlagprüfungs- und Kennzeichnungsanforderungen regionsspezifischer Sicherheitsglasnormen verknüpft.
Nachgelagert begünstigen die Wirtschaftlichkeit von Distribution und Installation tendenziell lokalisierte Float- und Fertigungsstandorte. Großformatige architektonische Scheiben sind teuer im Transport und anfälliger für Beschädigungen, was Hersteller zu regionalen Hubs und Just-in-Time-Versorgung für Bau- und Automobilwerke drängt. Konformität und Spezifikation fließen über Architekten, Fassadeningenieure und OEM-Verglasungsteams, wobei Normen und Gestaltungsrichtlinien die Produktauswahl beeinflussen, darunter CEN/TS 19100-4:2024 in Europa (veröffentlicht im Mai 2024) für die Glasauswahl im Zusammenhang mit dem Verletzungsrisiko für Personen. Die Beschaffung wird zunehmend auch durch Umweltdokumentation beeinflusst, wobei EPD-Angaben in gewerblichen Projekten genutzt werden, um die CO2-Bilanz über Float-, beschichtete und laminierte Produktangebote hinweg zu vergleichen.
Wettbewerbslandschaft
Der Markt für stoßfestes Glas zeigt eine moderate Konsolidierung. AGC, Saint-Gobain und Fuyao verfügen über Fertigungsstandorte auf mindestens drei Kontinenten, was Mehrregionen-Bezugsvereinbarungen mit globalen Bauunternehmen ermöglicht. Corning differenziert sich durch proprietäre Fusionsprozesse, die ultradünne, hochklare Laminate erzeugen. Eastman stärkt den Zwischenschicht-Mehrwert mit kohlenstoffärmeren PVB-Linien, die auf Ziele für gebundene Emissionen ausgerichtet sind.
Gemeinsame F&E-Vorhaben erweitern die digitale Modellierung, die Bruchmodi bei Laminaten mit gemischten Temperaturen vorhersagt und Testzyklen verkürzt. Recyclingallianzen wie AGCs Kooperation mit ROSI zielen auf die Nutzung von geschlossenem Solar- und Architekturglas-Cullet ab und erfüllen EU-Kreislaufwirtschaftsmandate. Mittelgroße regionale Akteure konzentrieren sich auf Härtungsaufrüstungen und lokales Regelwerk-Know-how, um Auftragnehmer zu bedienen, die Just-in-time-Versorgung suchen. Die hohen Ofenkapitalkosten halten jedoch die gesamten Markteintrittsbarrieren hoch, sodass der Markt für stoßfestes Glas weiterhin von einigen F&E-reichen Betreibern geprägt wird und nicht von fragmentierten Kleinbetrieben.
Branchenführer im Bereich stoßfestes Glas
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Vitro Architectural Glass
Guardian Industries Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für stoßfestes Glas
- AGC Inc.
- CGS Holding
- Eastman Chemical Company
- Fuyao Glass Industry Group
- Guardian Industries Holdings
- MITER Brands
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- Schott AG
- Şişecam
- Trulite
- Vitro Architectural Glass
- Xinyi Glass Holdings Limited.

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraumbereich ist harmonisierte Konformitätsdokumentation für globale Projekte, die mehrere Sicherheitsglasregelungen erfüllen müssen (zum Beispiel ANSI Z97.1 in den Vereinigten Staaten, CAN/CGSB-12.1 in Kanada und länderspezifische Bauvorschriften-Referenzen). Im Jahr 2026 schuf die Normungsaktivität einen klaren Anstoß für Lieferanten und Prüflabore, Qualifikations- und Kennzeichnungsabläufe zu aktualisieren: Kanada veröffentlichte CAN/CGSB-12.1-2026 (März 2026) und ANSI veröffentlichte eine aktualisierte ANSI Z97.1-2026 (Juli 2026), die Anwendungsbereiche wie Vakuumisolierverglasung (VIG) erweitert und bestimmte Bewitterungsreferenzen konsolidiert. Diese Aktualisierungen schaffen Raum für Hersteller, die Rezertifizierungszyklen verkürzen und vorschriftskonforme Dokumentationspakete für Fassadenbauer und nationale Einzelhändler bereitstellen können.
Lokalisierung der Lieferkette und CO2-ärmere Produktplattformen führen zu konkreten Investitions- und Produktdifferenzierungspfaden bei schlagfester Verglasung. Im Juli 2026 nahm Asahi India Glass (AIS) ein Automobil-Flachglaswerk in Rajasthan in Betrieb und skizzierte eine breitere Investitionsoffensive zur Lokalisierung der Versorgung für den indischen Automobilsektor, was kürzere Lieferzeiten für laminierte Windschutzscheiben und Seitenscheiben bei steigendem Fahrzeugverglasungsanteil unterstützt. Parallel dazu werden Initiativen für CO2-arme Float-Herstellung und zirkuläres Bruchglas (einschließlich recycelter Rohstoffe) in Käuferspezifikationen für Gewerbegebäude zunehmend sichtbar, was einen Weg für schlagfeste laminierte Systeme schafft, die Sicherheit nach Bruch mit dokumentierten CO2-Reduktionen verbinden.
Recent Industry Developments in Markt für stoßfestes Glas
- Juli 2026: Asahi India Glass (AIS) nahm ein Automobil-Flachglaswerk in Rajasthan in Betrieb und skizzierte ein breiteres Investitionsprogramm zur Lokalisierung der indischen Automobilglas-Lieferkette. Die zusätzliche Float-Kapazität unterstützt den nachgelagerten Laminierungsbedarf für Windschutzscheiben und Seitenscheiben, verringert die Abhängigkeit von Importen und verbessert die Lieferzeiten für OEM-Programme. Der Schritt stärkt auch lokale Beschaffungsoptionen für schlagfeste Verglasung, die in Fahrzeugen mit größerer Glasfläche und strengeren optischen Anforderungen eingesetzt wird.
- April 2026: NSG Group brachte Pilkington Mirai One auf den Markt, ein architektonisches Flachglas mit über 35% geringerer CO2-Bilanz als Standard-Flachglas. Durch die Erweiterung der Verfügbarkeit von CO2-ärmerem Substrat unterstützt die Einführung schlagfeste laminierte Baugruppen, die in Fassaden- und Fensterspezifikationen verwendet werden und zunehmend Umweltdokumentation neben der Sicherheitsleistung erfordern. Sie erweitert auch die Materialbasis für Verarbeiter, die Schlagfestigkeitsklassen mit Beschaffungskriterien für nachhaltiges Bauen kombinieren möchten.
- Oktober 2024: ASTM International veröffentlichte ASTM F3007-24, eine Kugelfall-Schlagfestigkeitsprüfmethode für laminiertes architektonisches Flachglas. Die aktualisierte Prüfmethode stärkt die werkseigene Qualitätskontrolle und hilft Herstellern, Produktionsprüfungen mit der in Sicherheitsglasspezifikationen geforderten Schlagleistung abzustimmen. Sie beeinflusst auch, wie Verarbeiter die Konformität für Projekte dokumentieren, bei denen Kugelfallprüfungen als Screening- oder Qualifikationswerkzeug für laminierte Produkte verwendet werden.


Markt für stoßfestes Glas Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus stoßfestem Glas, das so konstruiert ist, dass es nach einem starken Aufprall weitgehend intakt bleibt und damit Menschen und Eigentum in Gebäuden und Fahrzeugen schützt.
Ausschlüsse aus dem Umfang: Nicht enthalten sind eigenständige Kunststoffverglasungsplatten wie monolithisches Polycarbonat oder Acryl, die nicht mit Glas kombiniert werden.
Segmentierungsübersicht
- Nach Produkttyp
- Verbundglas
- Einscheibensicherheitsglas (wärmebehandelt)
- Teilvorgespanntes Glas
- Hybrid-/Sonstiges stoßfestes Glas
- Nach Zwischenschicht
- Polyvinylbutyral (PVB)
- Ionoplast-Polymer
- Ethylen-Vinylacetat (EVA)
- Sonstige Zwischenschichten (Thermoplastisches Polyurethan (TPU) usw.)
- Nach Anwendung
- Fassaden, Vorhangfassaden und Fenster
- Strukturverglasung und Glasböden
- Windschutzscheiben und Seitenscheiben
- Sicherheits- und sprengstoffresistente Installationen
- Nach Endverbrauchsbranche
- Bauwesen
- Automobil
- Sonstige Endverbrauchsbranchen (Luft- und Raumfahrt sowie Verteidigung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den messbaren Nachfragepool zu definieren und das Modell mit öffentlichen, reproduzierbaren Eingaben zu verankern. Wir stützten uns auf Quellen wie Baugenehmigungen und Bauproduktionsstatistiken nationaler Behörden, Aktualisierungen von Energie- und Gebäudesicherheitsvorschriften öffentlicher Stellen sowie Handelsdaten, die Glas- und Zwischenschichtmaterialflüsse abbilden.
Um Nachfragetreiber in monetäre Größen zu übersetzen, haben wir umfassendere Quellen ausgewertet, darunter Unternehmensberichte, Investorenpräsentationen, Verbandswebseiten sowie anerkannte Presseberichte zu Hurrikanen, Sturmsaisons und Resilienz-Nachrüstprogrammen. Wo sinnvoll, haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import- und Export-Datenbank auf Sendungsebene genutzt, um Versorgungsverfügbarkeit und Preisbewegungen zu plausibilisieren. Diese Beispiele sind nicht abschließend; wir haben weitere öffentliche Quellen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche dienten dazu, zu bestätigen, was tatsächlich als stoßfestes Glas verkauft wird, wie sich Verglasungsspezifikationen je nach Endanwendung unterscheiden und wie sich die Preisgestaltung bei Verbundkonstruktionen und Zwischenschichtoptionen verhält. Wir sprachen mit einem ausgewogenen Mix aus Herstellern, Verarbeitern, Händlern und anwendungsseitigen Stakeholdern, damit Annahmen aus der Sekundärforschung korrigiert und anschließend regionsübergreifend trianguliert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 18 % | APAC: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 31 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Bau- und Fahrzeugproduktionskennzahlen in einen realistischen Verglasungsnachfragepool übersetzt und anschließend anhand der Adoptionsraten für aufprallgeprüfte Spezifikationen in Hochrisikogebieten angepasst werden. Sobald dieser Nachfragepool klar ist, werden durchschnittliche Verkaufspreisbandbreiten angewendet, die Verbundkonfigurationen, Dicken- und Leistungsanforderungen sowie den Mix aus Neubau und Ersatz widerspiegeln.
Um die Gesamtwerte zu plausibilisieren, führen wir selektive Bottom-up-Prüfungen durch, beispielsweise stichprobenartige Umrechnungen von Glasfläche auf Projektwert, Prüfungen der Händlerkanäle sowie angebotsseitige Kapazitäts- und Auslastungssignale, soweit beobachtbar. Zu den typischerweise relevanten Variablen in diesem Markt zählen Hurrikan- und Sturmexpositionskarten, die die Durchsetzung von Vorschriften prägen, der Anteil von Gebäuden mit Verbundsicherheitsglas, Ersatzzykluszeiten nach Extremwetterereignissen, Verschiebungen im Zwischenschichtmix (PVB, EVA, Ionoplast) sowie regionale Bauausgabentrends.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit das Modell einen Basisfall von aggressiveren Nachrüstwellen nach schweren Stürmen trennen kann; dies wird durch Expertenmeinungen darüber gestützt, wie schnell Vorschriften und Versicherungsanforderungen verschärft werden. Wo öffentliche Daten eine Variable nicht vollständig quantifizieren können, verwenden wir klar formulierte Annahmebandbreiten, die später durch Interview-Feedback und Gegenprüfungen mit beobachteten Preis- und Mengensignalen eingegrenzt werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, da kein einzelner Datenpunkt diesen Markt vollständig erklärt. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie Bauaktivitäten, angekündigten Kapazitätserweiterungen sowie Import- und Exportbewegungen und untersuchen jede Abweichung, die zu groß erscheint, um durch Preis- oder Mixeffekte erklärt zu werden.
Vor der Freigabe durchläuft das Modell ein Peer-Review, bei dem Annahmen auf Quellen und Interviewnotizen zurückgeführt werden; Ausreißer führen zu einer erneuten Kontaktaufnahme mit den Befragten zur Klärung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Vorschriftenänderungen, größeren Sturmschäden oder starken Rohstoffpreisbewegungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit Kunden eine aktuelle Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgröße für stoßfestes Glas von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für stoßfestes Glas können unterschiedlich aussehen, selbst wenn das Thema dasselbe zu sein scheint, da Teams unterschiedliche Entscheidungen darüber treffen, was einbezogen wird, auf welches Jahr sie sich stützen und wie sie Preis- und Mixveränderungen handhaben. Unterschiede entstehen auch dadurch, wie eng der Umfang an reale Nachfragesignale aus dem Bau- und Fahrzeugbereich geknüpft ist, anstatt nur übergeordnete Wachstumsannahmen zu verwenden.
Die Hauptlücke ergibt sich daraus, ob Kunststoffverglasungen ohne Glasanteil neben Verbund- und behandeltem Glas mitgezählt werden; Mordor Intelligence hält den Wert an glasbasierten Aufpralllösungen fest und schließt monolithische Polycarbonat- und Acrylplatten aus, die in breiteren Definitionen die Gesamtwerte aufblähen können. Ein weiterer Treiber ist die Basisjahr- und Preisentwicklungslogik, da einige Schätzungen von einem anderen Ankerjahr ausgehen und möglicherweise eine schnellere Nachrüstrampe oder einen höheren gemischten Durchschnittsverkaufspreis anwenden, ohne diesen gegen Projektspezifikationen und regionale Zeitpläne zur Durchsetzung von Vorschriften zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,67 Milliarden USD (2026) | |
| Global Consultancy A | 32,11 Milliarden USD (2025) | Verankert die Reihe ein Jahr früher und wendet möglicherweise eine höhere Wachstumsrampe für 2026 und danach an, was die Gesamtwerte verschieben kann, wenn Nachrüstzeitpläne und vorschriftengetriebene Adoption nicht aus lokalen Nachfrageindikatoren neu aufgebaut werden. |
| Industry Publisher B | 31,78 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein anderes Prognosefenster und mischt möglicherweise Endverbraucherumfang und Preisannahmen unterschiedlich, insbesondere in Bezug auf den Zwischenschichtmix und Projektspezifikationsniveaus in verschiedenen Regionen. |
Zusammen betrachtet lässt sich die Streuung größtenteils durch Umfangsentscheidungen und das zur Verankerung von Preisen und Adoption verwendete Jahr erklären, und nicht durch einen einzelnen Nachfragetreiber. Indem das Modell auf Bau- und Fahrzeugnachfragepools zurückführbar bleibt und praktische Prüfungen des Durchschnittsverkaufspreises und der Zwischenschichtmixverschiebungen einbezieht, bleibt die endgültige Zahl leichter reproduzierbar und bei der Planung erklärbar.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Marktes für stoßfestes Glas?
Der Markt wird im Jahr 2026 auf 34,67 Milliarden USD geschätzt und soll bis 2031 einen Wert von 46,59 Milliarden USD erreichen, was einem CAGR von 6,08 % entspricht.
Welches Segment führt nach Produkttyp?
Verbundglas hat den größten Anteil mit 44,62 %, da seine Zwischenschicht Scherben zusammenhält und strenge Sicherheits- und Hurrikan-Baureglement-Anforderungen erfüllt.
Welches ist die am schnellsten wachsende Region im Markt für stoßfestes Glas?
Asien-Pazifik führte mit 39,88 % des Umsatzes im Jahr 2025 und soll mit einem CAGR von 7,62 % wachsen, angetrieben durch Chinas Infrastrukturprogramme und Indiens expandierende Bau-Pipeline.
Warum ist der Automobilsektor die am schnellsten wachsende Endverbrauchsbranche?
Aktualisierte FMVSS-205-Vorschriften, Leichtbau-Ziele für Elektrofahrzeuge sowie die Notwendigkeit, Kameras und Sensoren in Windschutzscheiben zu integrieren, treiben die Nachfrage nach Automobilverglasungen auf einen CAGR von 7,18 % bis 2031.
Seite zuletzt aktualisiert am:



