
Marktgröße und Marktanteil für Atemkreislaufsysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.87 Milliarden US-Dollar |
| Marktgröße (2032) | 2.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Atemkreislaufsysteme von Mordor Intelligence
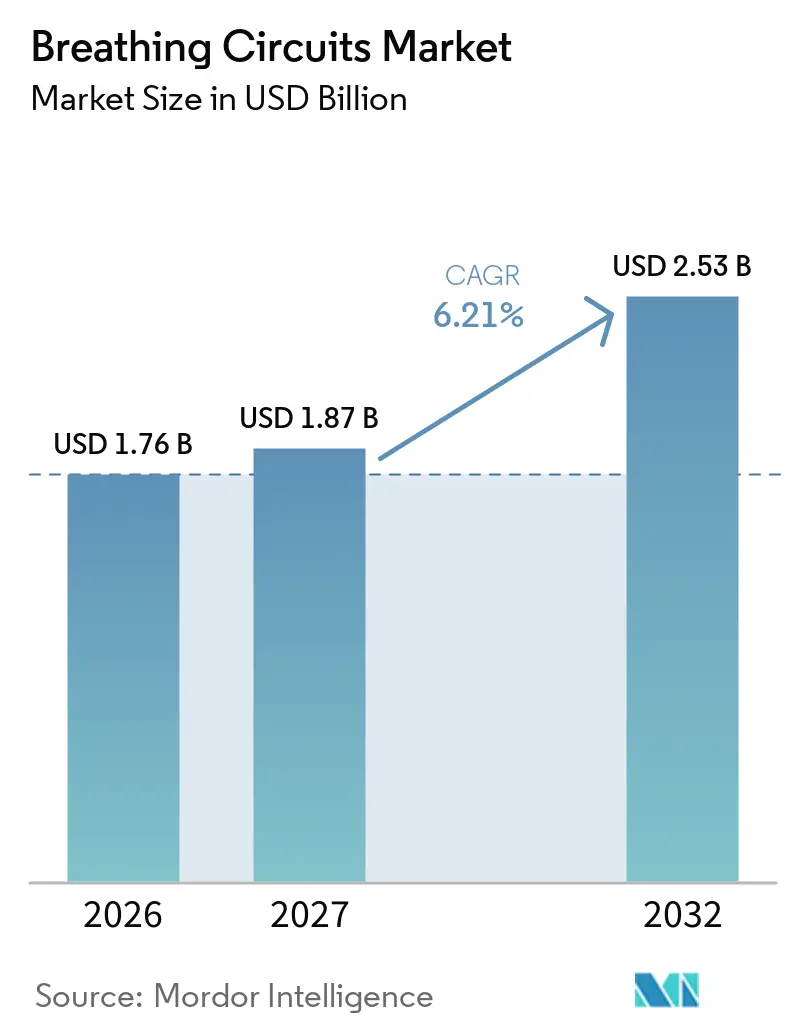
Die Marktgröße für Atemkreislaufsysteme wird voraussichtlich von 1,76 Milliarden USD im Jahr 2026 auf 1,87 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,53 Milliarden USD erreichen, was einer CAGR von 6,21 % über den Zeitraum 2027–2032 entspricht.
Steigende postpandemische Operationsvolumina, der Ausbau von Intensivkapazitäten im asiatisch-pazifischen Raum und im Golfkooperationsrat sowie stetige technologische Verbesserungen im Kreislaufdesign stärken gemeinsam die Wachstumsdynamik des Marktes für Atemkreislaufsysteme. Krankenhäuser machten weiterhin den größten Teil der Stückvolumina aus, doch tragbare Geräte für den Heimgebrauch expandieren rasch, während Nachhaltigkeitsvorgaben die Käufer in Richtung geschlossener Niedrigflusssysteme lenken. Hersteller stehen unter Margendruck durch volatile Silikon- und PVC-Preise, doch das Lieferkettenrisiko treibt auch die regionalisierte Produktion und strategische Beschaffungsprogramme voran. Die Wettbewerbsdifferenzierung konzentriert sich zunehmend auf Heizdrahttechnologie, sensorgestützte „intelligente” Kreislaufsysteme und kohlenstoffarme Materialien, die den verschärften regulatorischen Anforderungen in Europa und Nordamerika gerecht werden.
Wichtigste Erkenntnisse des Berichts
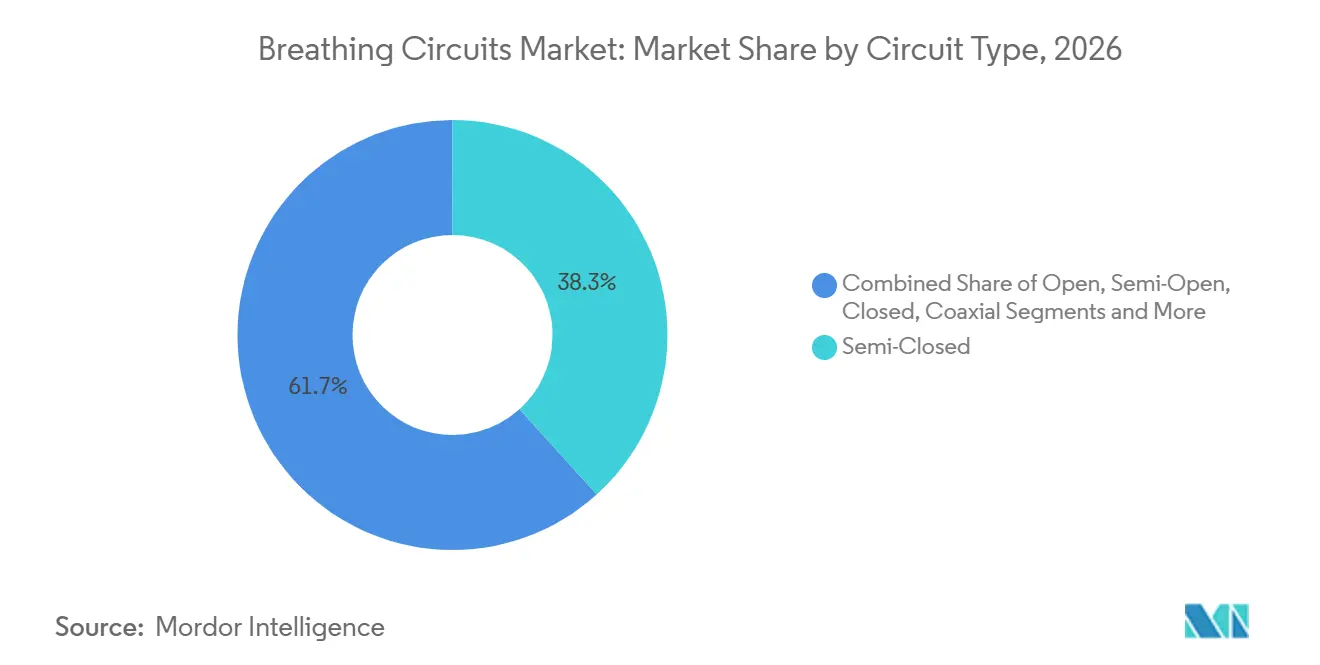
- Nach Kreislauftyp führten halbgeschlossene Kreislaufsysteme mit einem Marktanteil von 38,3 % im Jahr 2026; geschlossene Kreislaufsysteme werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen.
- Nach Verwendbarkeit entfielen 2026 auf Einwegsysteme 64,2 % des Marktvolumens für Atemkreislaufsysteme, während Mehrwegsysteme mit einer CAGR von 6,4 % bis 2032 zulegen.
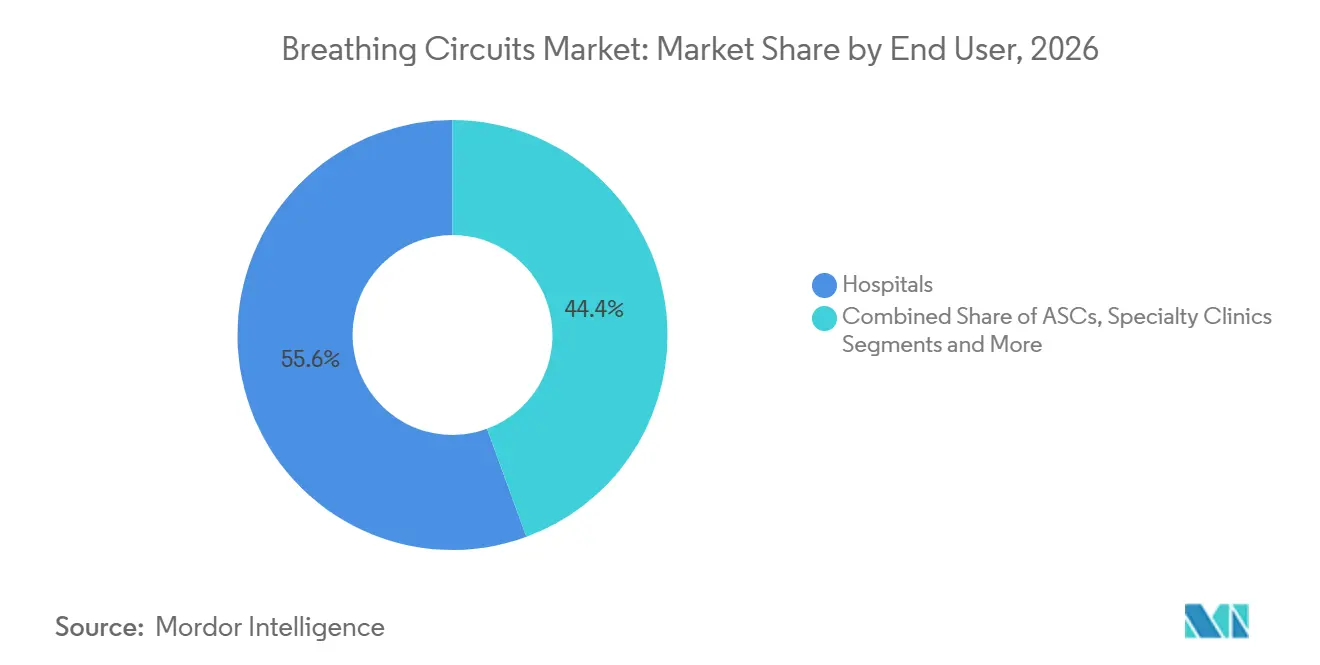
- Nach Endnutzer hielten Krankenhäuser 2026 einen Anteil von 55,6 % am Volumen; für den Heimversorgungsbereich wird bis 2032 eine CAGR von 8,3 % prognostiziert.
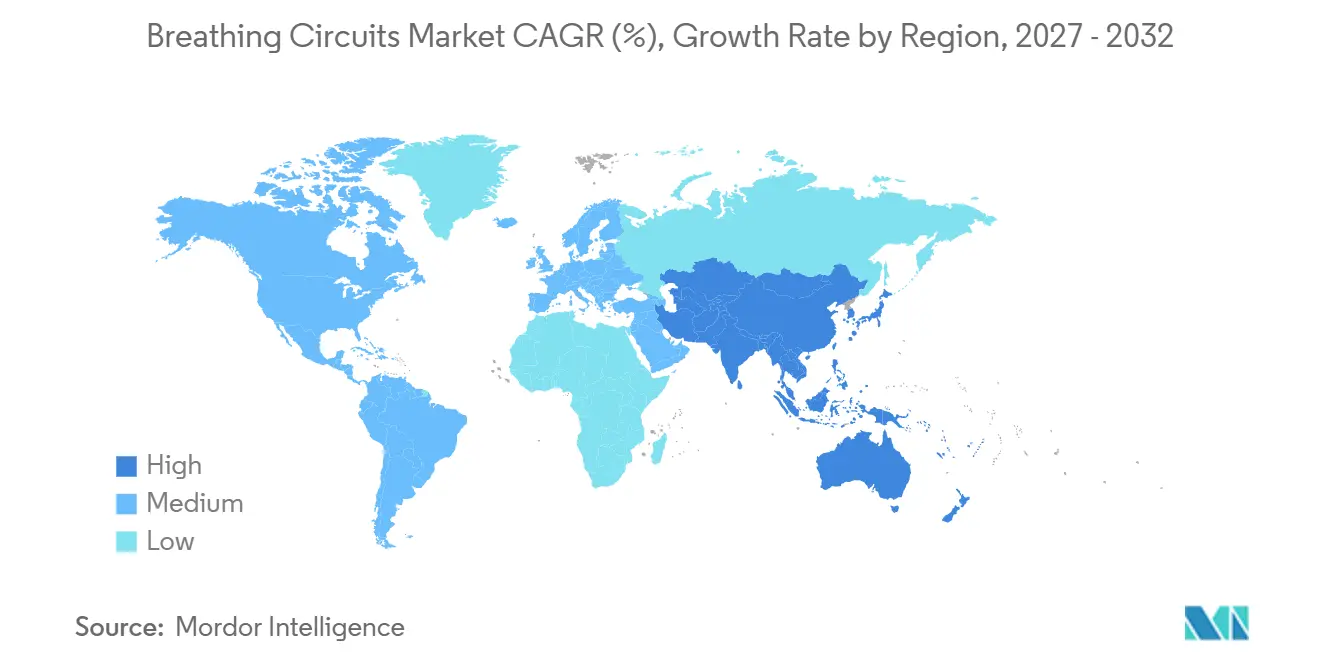
- Nach Geografie führte Nordamerika 2026 mit einem Marktanteil von 34 %, während für den asiatisch-pazifischen Raum zwischen 2027 und 2032 eine CAGR von 7,3 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Rückstau elektiver Eingriffe nach COVID-19 steigert die Nachfrage nach Atemkreislaufsystemen | +1.20% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Ausbau von Intensivbetten in privaten Krankenhäusern in Asien und im GCC | +0.90% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Heizdrahtkreislaufsystemen zur Reduzierung beatmungsassoziierter Pneumonie (VAP) | +0.80% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorschriften treiben den Wechsel zu Niedrigfluss-Kreislaufsystemen mit geschlossenem Kreislauf voran | +0.60% | Europa und Nordamerika führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| KI-gestützte „intelligente Kreislaufsysteme” mit integrierter Durchflusssensor-Telemetrie | +0.40% | Nordamerika und Europa, schrittweise Einführung in der Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Raumfahrterprobte Mini-Kreislaufsysteme dringen in den neonatalen Transportmarkt vor | +0.20% | Global, spezialisierte Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Rückstau elektiver Eingriffe nach COVID-19 steigert die Nachfrage nach Atemkreislaufsystemen
Während der Pandemie verschobene elektive Eingriffe überstiegen weltweit 28 Millionen Fälle, und die Abarbeitung dieses Rückstaus hält die Operationssäle dauerhaft auf hohem Auslastungsniveau.[1] Gesundheitssysteme haben im Jahr 2020 die Kapazitäten für die Intensivpflege ausgebaut und einen Großteil dieser zusätzlichen Kapazitäten beibehalten, sodass der Markt für Atemkreislaufsysteme von einer erhöhten Basisnachfrage profitiert. Anästhesieteams standardisieren halbgeschlossene Kreislaufsysteme, um den Frischgasfluss bei hohem Fallaufkommen zu schonen, wodurch die Kosten pro Eingriff gesenkt und gleichzeitig die Sicherheit gewährleistet wird. Hersteller, die gebündelte Kits mit integrierten Filtern, Verteilern und Anschlüssen anbieten, helfen Krankenhäusern, die Rüstzeiten zu verkürzen. Da sich die Operationsvolumina normalisieren, verhandeln Beschaffungsmanager mehrjährige Rahmenverträge und sichern hybride Einweg-Wiederverwendbar-Kombinationen, die Infektionskontrolle und Nachhaltigkeitsziele in Einklang bringen.
Beschleunigter Ausbau von Intensivbetten in privaten Krankenhäusern in Asien und im GCC
China und Indien bauen im Rahmen umfassenderer Aufrüstungen der Intensivmedizin Beatmungskapazitäten aus, während gut kapitalisierte Privatkrankenhäuser im Golfkooperationsrat (GCC) auf die universelle Krankenversicherungsabdeckung reagieren, indem sie ihre Intensivkapazitäten erweitern.[2]Beatmungsbereite Betten erfordern einen stetigen Nachschub an Einwegkreislaufsystemen, doch wiederverwendbare Mehrpatienten-Sets gewinnen an Marktanteilen, da die Sterilisationskapazitäten reifen. Die Premiumnachfrage konzentriert sich auf städtische Maximalversorgungszentren, die Heizdrahtkreislaufsysteme zur Feuchtigkeitskontrolle vorschreiben. Globale Lieferanten gehen Partnerschaften mit regionalen Distributoren ein, um unterschiedliche Gerätezulassungswege zu navigieren und lokale Lagerbestände aufzubauen, die Lieferverzögerungen abfedern.
Einführung von Heizdrahtkreislaufsystemen zur Reduzierung beatmungsassoziierter Pneumonie (VAP)
Die VAP-Inzidenz liegt in Hocheinkommensländern bei 1,4 bis 7,0 Episoden pro 1.000 Beatmungstagen und ist in ressourcenarmen Umgebungen noch höher.[3] Die Heizdrahttechnologie hält das eingeatmete Gas auf nahezu physiologischer Feuchtigkeit (≈ 90 %) und Temperatur (≈ 36 °C) und reduziert dadurch deutlich das Kondensat, das als Nährboden für Krankheitserreger dienen kann. Pädiatrische und neonatale Intensivstationen waren frühe Anwender, und Intensivstationen für Erwachsene folgen gebündelten Infektionspräventionsprotokollen, die die Gerätewahl mit Qualitätskennzahlen verknüpfen. Obwohl die Listenpreise für Heizdraht-Sets höher sind, helfen Ergebnisstudien, die kürzere Beatmungstage belegen, die Beschaffung zu rechtfertigen. Anbieter integrieren Temperatursensoren und Regelkreisregler, die Kliniker auf Feuchtigkeitsungleichgewichte hinweisen, und unterstützen so die Premiumpositionierung im Markt für Atemkreislaufsysteme.
Nachhaltigkeitsvorschriften treiben den Wechsel zu Niedrigfluss-Kreislaufsystemen mit geschlossenem Kreislauf voran
Das Gesundheitswesen trägt etwa 4–5 % der globalen Treibhausgasemissionen bei, und Anästhesiegase wie Sevofluran besitzen ein hohes Treibhauspotenzial. Europäische Krankenhäuser erfassen nun Scope-3-Emissionen innerhalb der Beschaffungskriterien, was geschlossene Systeme begünstigt, die den Verbrauch flüchtiger Wirkstoffe um bis zu 90 % senken können. Moderne computergesteuerte Regelkreise stabilisieren die endtidale Konzentration bei minimalem Frischgasfluss, sodass Operationsmanager sowohl Kosteneinsparungen als auch Nachhaltigkeitsvorteile anführen. Umweltproduktdeklarationen (EPDs) werden in Ausschreibungsunterlagen zunehmend obligatorisch und begünstigen Lieferanten, die Cradle-to-Grave-Kohlenstoffdaten bereitstellen. Ähnliche Regelungen entstehen in Kanada und mehreren US-Bundesstaaten, was auf eine globale Verbreitung von Niedrigflusspraktiken hindeutet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Silikon- und PVC-Rohstoffpreise komprimieren die Margen | -0.70% | Global, besonders in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenge Verbote von Einwegkunststoffen in EU-Operationssälen | -0.40% | Europa führend, Ausweitung auf andere entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Engpässe in der Sterilisationsverarbeitung begrenzen die Nutzung wiederverwendbarer Kreislaufsysteme | -0.30% | Global, stärker ausgeprägt in ressourcenbeschränkten Einrichtungen | Mittelfristig (2–4 Jahre) |
| Lieferketteninstabilität bei medizinischen CO₂-Absorbern | -0.20% | Global, mit akuten Auswirkungen in spezialisierten Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Silikon- und PVC-Rohstoffpreise komprimieren die Margen
Die durchschnittlichen Silikonpreise schwankten zwischen 2023 und 2024 um mehr als 20 %, angetrieben durch Energiekostensteigerungen und geopolitische Störungen, die die Harzproduktion einschränkten. Kreislaufsystemhersteller reservieren nun bis zu einem Fünftel des Umsatzes für Lieferkettengemeinkosten, was die Wettbewerbsfähigkeit der Preise untergräbt. Auftragshersteller weiten Direktkaufvereinbarungen aus und setzen auf doppelte Bezugsquellen für Formen, um die Abhängigkeit zu verringern. Kleine Unternehmen ohne ausreichende Skalierung sind überproportionalen Kostenschocks ausgesetzt, was sie zu Fusionen oder OEM-Allianzen drängt und so die Konzentration im Markt für Atemkreislaufsysteme schrittweise erhöht.
Strenge Verbote von Einwegkunststoffen in EU-Operationssälen
Die Richtlinie (EU) 2019/904 verpflichtet Krankenhäuser zur Reduzierung von Einwegkunststoffen und lenkt Einkaufsausschüsse in Richtung wiederverwendbarer oder recycelbarer Alternativen. Die Verpackungs- und Verpackungsabfallverordnung fordert bis 2032 vollständig recycelbare Verpackungen, wobei Ausnahmen für den Gesundheitsbereich noch geprüft werden. Der Übergang zu Mehrwegsystemen erfordert Kapitalaufwendungen für Waschmaschinen, Tracking-Software und Mitarbeiterschulungen, was die Akzeptanz verlangsamt. Dennoch erhalten frühzeitig konforme Lieferanten Zugangspräferenzen, während Nachzügler Redesignkosten tragen oder riskieren, aus EU-Ausschreibungen gestrichen zu werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kreislauftyp:
Geschlossene Systeme treiben Nachhaltigkeitsgewinne voranGeschlossene Systeme verzeichneten zwar noch ein geringeres Volumen, wiesen jedoch mit einer CAGR von 7,8 % das stärkste Wachstum auf und verbrauchten pro Eingriff 90 % weniger flüchtige Anästhetika als offene Systeme. Halbgeschlossene Systeme hielten 2026 aufgrund ihrer Vertrautheit und Sicherheitspuffer einen Marktanteil von 38,3 %. Verbesserte Mikroprozessorsteuerungen ermöglichen es geschlossenen Kreislaufsystemen nun, den Frischgasfluss und die endtidale Konzentration automatisch anzupassen, was die Arbeitsbelastung der Kliniker reduziert und die weitere Akzeptanz fördert. Koaxiale und offene Kreislaufsysteme bleiben unverzichtbar für das Notfall-Atemwegsmanagement, wo Einfachheit über Effizienz steht, doch schrittweise Verbesserungen wie knickresistente Schläuche verlängern ihren Lebenszyklus. Hersteller heben Daten zum CO₂-Fußabdruck und Einsparungen bei Anästhesiemitteln bei Wertanalyseausschuss-Prüfungen hervor und verankern geschlossene Kreislaufsysteme fest in den Dekarbonisierungsfahrplänen der Krankenhäuser.
Die breiteren Marktdynamiken deuten auf eine anhaltende zweigleisige Nachfrage hin. Kostenbewusste Einrichtungen standardisieren halbgeschlossene Sets für Routinefälle, während Tertiärkrankenhäuser auf geschlossene Systeme umsteigen, um Netto-Null-Ziele zu erreichen. In Anästhesieinformationssoftware eingebettete Schulungsmodule vereinfachen das Kreislaufmanagement und verkürzen die Lernkurve. Zusammen erhalten diese Faktoren die Vielfalt im Markt für Atemkreislaufsysteme, auch wenn Umweltaspekte das Wachstum in Richtung geschlossener Systeme lenken.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verwendbarkeit:
Wiederverwendbare Systeme gewinnen trotz Dominanz der Einwegsysteme an BodenEinwegsets behielten 2026 mit 64,2 % den größten Anteil am Marktvolumen für Atemkreislaufsysteme, dank schlüsselfertiger Infektionskontroll-Workflows. Dennoch steigen Mehrwegsets mit einer CAGR von 6,4 %, angetrieben durch Lebenszykluskosten-Modelle, die der Reduzierung von Kunststoffabfällen einen finanziellen Wert beimessen. Langlebige Silikonformulierungen halten nun über 80 Autoklavierzyklen ohne Verlust der Compliance stand, was die Kosten pro Anwendung senkt. Krankenhäuser setzen RFID-Tagging ein, um Zyklusanzahlen zu verfolgen und die Dekontamination zu verifizieren, wodurch historische Sicherheitsbedenken ausgeräumt werden. Hybride Einpatienten-Kits, die Einwegschenkel mit wiederverwendbaren Konnektoren kombinieren, bieten eine Übergangsstrategie für Einrichtungen ohne vollständige Aufbereitungsinfrastruktur.
Einkaufsausschüsse berücksichtigen den regulatorischen Gegenwind bei Einwegkunststoffen und verhandeln gebündelte Preisgestaltungen, die Sterilisationsgeräte über langfristige Verträge amortisieren. Heizdrahtfunktionalität erzielt Premiumpreise sowohl bei Einweg- als auch bei Mehrweglösungen, was ihre Verbindung mit der Reduzierung beatmungsassoziierter Pneumonien widerspiegelt. Da die Nachhaltigkeitsberichterstattung zur Pflicht wird, dürfte die Durchdringung von Mehrwegsystemen zunehmen, wenn auch von einer niedrigeren Ausgangsbasis.
Nach Endnutzer:
Das Aufkommen der Heimversorgung verändert die MarktdynamikKrankenhäuser machten 2026 mit 55,6 % den größten Anteil am Marktvolumen für Atemkreislaufsysteme aus, gestützt durch hohen chirurgischen Durchsatz und etablierte Intensivinfrastruktur. Ambulante Operationszentren gewinnen an Bedeutung, da Kostenträgeranreize ambulante Eingriffe begünstigen. Das stärkste Wachstum liegt jedoch in der häuslichen Atemunterstützung. Telemedizin-fähige tragbare Beatmungsgeräte und Sauerstoffkonzentratoren erfordern leichte, knickfeste Kreislaufsysteme, die für die unbeaufsichtigte Handhabung ausgelegt sind. Gerätehersteller integrieren ergonomische Konnektoren und Einweg-Bakterienfilter, um die Patientenanwendung zu vereinfachen. Versicherer erstatten Fernüberwachungs-Add-ons, die Kreislaufokklusionen oder Leckagen melden und so die Therapietreue verbessern.
Fachkliniken für Schlafapnoe und chronisch obstruktive Lungenerkrankung stellen eine weitere Nische dar, die häufig Einpatienten-Sets bevorzugt, um Kreuzkontaminationen zu minimieren. Hersteller, die benutzerfreundliche, farbkodierte Verpackungen gestalten und Anleitungsvideos bereitstellen, gewinnen Kundentreue im Verbraucherkanal und erschließen neues Terrain im Markt für Atemkreislaufsysteme.

Geografische Analyse
Nordamerika Atemkreislauf-Markt
Nordamerika bleibt der bedeutendste regionale Block für den Atemkreislauf-Markt, gestützt durch robuste Eingriffszahlen und die frühe Einführung sensorgesteuerter Geräte. Die Initiativen zur Stärkung der Lieferkettenwiderstandsfähigkeit in der Region fördern lokale Auftragsfertigungscluster und dämpfen Rohstoffschocks. Krankenhauskonsolidierungen in den USA führen zu bundesstaatenübergreifenden Rahmenverträgen für Einkaufsgemeinschaften, die großen und planbaren Ausschreibungen für führende Anbieter bieten. Die bundesweite Angleichung an ISO 13485 ab 2026 wird neue Gerätezulassungen vereinfachen und schrittweise Innovationen fördern.
Europa Atemkreislauf-Markt
Nachhaltigkeitsvorgaben und harmonisierte Medizinprodukteregelungen prägen den europäischen Atemkreislauf-Markt. Beschaffungsrahmen vergeben zunehmend Öko-Punkte für geschlossene Systeme mit validierter Niedrigfluss-Leistung. Krankenhäuser in Deutschland, Frankreich und den nordischen Ländern haben Systeme zur Erfassung flüchtiger Gase erprobt, die Anästhetika-Recyclingprogramme speisen und eine komplementäre Nachfrage nach kompatiblen Atemkreisläufen erzeugen. Die durch den Brexit bedingten Doppelregistrierungsvorschriften erhöhen den Verwaltungsaufwand, doch paneuropäische Distributoren puffern Lagerbestände, um eine reibungslose Versorgung aufrechtzuerhalten.
APAC und GCC Atemkreislauf-Markt
Der asiatisch-pazifische Raum verzeichnet die stärkste CAGR, da demografische Verschiebungen, Urbanisierung und Medizintourismus-Korridore die Expansion der Intensivversorgung vorantreiben. Japanische Krankenhäuser legen Wert auf die Integration intelligenter Sensoren, was mit dem digitalen Gesundheitsplan des Landes übereinstimmt. Im Golfkooperationsrat skalieren hohe Kapitalausgaben des Privatsektors Beatmungsgeräteflotten in großen Tertiärzentren und fördern die Nachfrage nach Premium-Heizdrahtsystemen. Unterschiedliche regulatorische Wege – von der australischen TGA bis zur indischen CDSCO – erfordern von Anbietern gestaffelte Einführungspläne, doch das schiere Patientenvolumen verankert den asiatisch-pazifischen Raum als primären Wachstumsmotor für den Markt für Atemkreislaufsysteme.
Wettbewerbslandschaft
Marktkonzentration
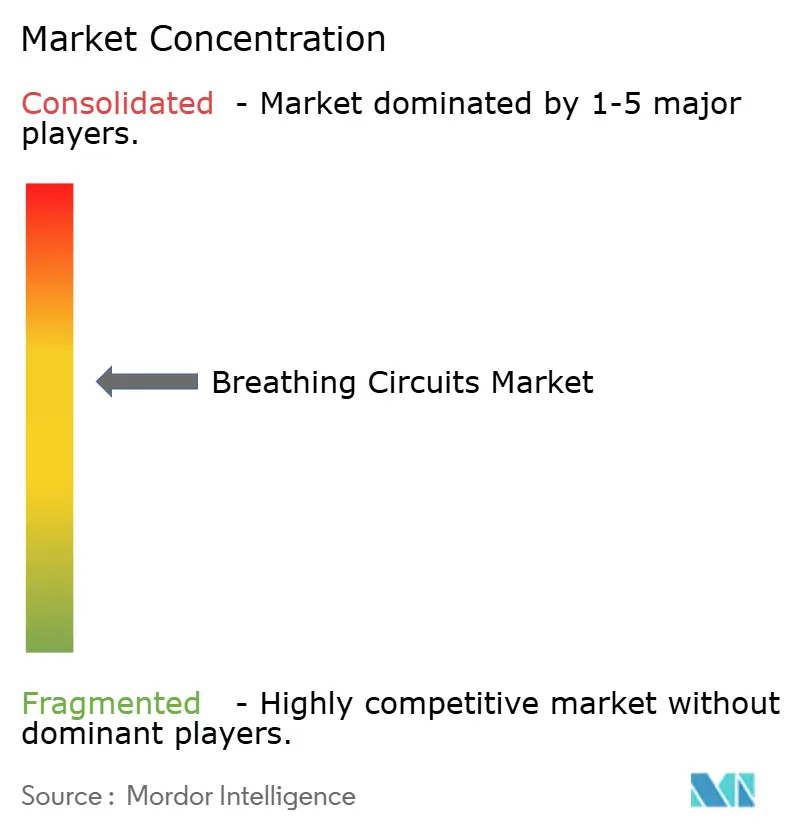
Der Markt für Atemkreislaufsysteme weist eine moderate Konzentration auf: Die fünf führenden Marken halten zusammen etwas mehr als 40 % des globalen Umsatzes. Medtronic, Drägerwerk und Fisher & Paykel Healthcare nutzen integrierte Produktportfolios, die Kreislaufsysteme mit Anästhesiearbeitsplätzen und Befeuchtern bündeln. Patente rund um Befeuchtungskammern und Temperaturregelungsalgorithmen stärken die Differenzierung. Heizdrahtkreislaufsysteme bleiben die am stärksten verteidigbare Nische, in der proprietäre Mikroheizelemente und eingebettete Sensoren hohe Wechselkosten erzeugen.
Mittelständische Hersteller verankern ihr Wachstum häufig auf regionalen Stärken, wie starken Distributornetzwerken in Lateinamerika oder spezialisierten neonatalen Linien in Europa. Strategische Partnerschaften – veranschaulicht durch jüngste OEM-Vereinbarungen zur gemeinsamen Entwicklung wiederverwendbarer Kits – bringen kleinere Unternehmen mit der Nachhaltigkeitsagenda in Einklang und erweitern gleichzeitig die Skalierung. Lieferkettenturbulenzen treiben die vertikale Integration voran: Mehrere Akteure formen nun Schläuche intern, um Harzversorgungen zu sichern und Margen zu festigen.
Die Fusions- und Übernahmeaktivität hält an. Ein bedeutendes Geschäft im Jahr 2024 sah einen führenden Anbieter im Bereich Atemwegsversorgung, der seine Beatmungseinheit veräußerte, um sich auf wachstumsstarke Verbrauchsmaterialien zu konzentrieren, während eine Akquisition im Jahr 2025 im Bereich der interventionellen Kardiologie eine breitere Diversifizierung unter großen Medizintechnikgruppen signalisierte. Auf allen Ebenen sticht die Investition in KI-fähige Telemetrie und Cloud-Konnektivität als einigendes Thema hervor und positioniert Anbieter, um die langfristige Digitalisierungswelle im Markt für Atemkreislaufsysteme zu nutzen.
Marktführer in der Branche der Atemkreislaufsysteme
-
Drägerwerk AG & Co. KGaA
-
Medtronic plc
-
Fisher & Paykel Healthcare
-
Philips Healthcare
-
Hamilton Medical AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Atemkreislauf-Markt Unternehmen in diesem Bericht
- Medtronic
- Dragerwerk
- Fisher & Paykel Healthcare Corp. Ltd.
- Teleflex
- Koninklijke Philips
- Hamilton Medical
- GE Healthcare Technologies Inc.
- Vyaire Medical
- Intersurgical Ltd.
- Ambu
- Smiths Medical (-ICU Medical)
- Flexicare Medical
- Armstrong Medical Ltd.
- SunMed LLC
- Mindray Bio-Medical Electronics Co. Ltd.
- Beijing Aeonmed Co. Ltd.
- Parker Hannifin
- Terumo Corp.
- ICU Medical
- Becton Dickinson & Co.
Neueste Industrielle Entwicklungen in Atemkreislauf-Markt
- Februar 2025: Teleflex Incorporated gab die Übernahme des Geschäftsbereichs Gefäßintervention von BIOTRONIK für rund 760 Millionen EUR (820 Millionen USD) bekannt, was das interventionelle Portfolio stärkt und die Kapazitäten im geschätzten 10 Milliarden USD schweren Markt für interventionelle Kardiologie erweitert und den strategischen Fokus auf wachstumsstarke Medizinproduktesegmente demonstriert.
- Oktober 2024: Vyaire Medical schloss den Verkauf seiner Beatmungsgeschäftseinheit an ZOLL Medical Corporation ab und übertrug wichtige Produktlinien, darunter bellavista, fabian und LTV-Beatmungsgeräte sowie zugehörige Verbrauchsmaterialien und Serviceangebote. Dies stellt eine bedeutende Marktkonsolidierung im Bereich der Atemwegsversorgungsgeräte dar.
- September 2024: Medtronic brachte das VitalFlow ECMO-System auf den Markt, das für ein verbessertes Management kritisch kranker Patienten mit Bedarf an Atemunterstützung konzipiert ist, basierend auf dem bewährten Nautilus ECMO-Oxygenatordesign mit einer benutzerfreundlichen Oberfläche, die den Bedarf der Kliniker nach Einfachheit und Leistung bei der extrakorporalen Membranoxygenierung adressiert.
- Juli 2024: Beyond Air erhielt die CE-Kennzeichnungsgenehmigung für das LungFit PH-System, das erste Gerät zur Erzeugung von Stickstoffmonoxid (NO) zur Behandlung von hypoxischem Atemversagen und pulmonaler Hypertonie. Das System nutzt patentierte Ionizer-Technologie, um NO aus der Umgebungsluft zu erzeugen und es über Beatmungskreislaufsysteme zu verabreichen.
Umfang des globalen Berichts über den Markt für Atemkreislaufsysteme
Segmentierungsübersicht
| Offene Kreislaufsysteme |
| Halboffene Kreislaufsysteme |
| Halbgeschlossene Kreislaufsysteme |
| Geschlossene Kreislaufsysteme |
| Koaxiale Kreislaufsysteme |
| Einwegkreislaufsysteme |
| Wiederverwendbare Kreislaufsysteme |
| Einzelpatienten-Kits |
| Heizdrahtkreislaufsysteme |
| Befeuchtete Kreislaufsysteme |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Kreislauftyp | Offene Kreislaufsysteme | |
| Halboffene Kreislaufsysteme | ||
| Halbgeschlossene Kreislaufsysteme | ||
| Geschlossene Kreislaufsysteme | ||
| Koaxiale Kreislaufsysteme | ||
| Nach Verwendbarkeit | Einwegkreislaufsysteme | |
| Wiederverwendbare Kreislaufsysteme | ||
| Einzelpatienten-Kits | ||
| Heizdrahtkreislaufsysteme | ||
| Befeuchtete Kreislaufsysteme | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte globale Wert von Atemkreislaufsystemen bis 2032?
Die Ausgaben werden voraussichtlich 2,53 Milliarden USD erreichen, was einer CAGR von 6,21 % über den Zeitraum 2027–2032 entspricht.
Welche Region wird in den nächsten fünf Jahren das höchste Wachstum verzeichnen?
Die Asien-Pazifik-Region wird voraussichtlich mit rund 7,3 % CAGR wachsen, getragen durch den Ausbau von Intensivkapazitäten und die Nachfrage aus dem Medizintourismus.
Warum gewinnen geschlossene Atemkreislaufsysteme bei Anästhesisten an Bedeutung?
Nachhaltigkeitsvorschriften und Niedrigflusstechniken senken den Verbrauch flüchtiger Wirkstoffe um bis zu 90 %, was dem Segment eine CAGR von 7,8 % beschert.
Wie schnell wächst die häusliche Nutzung von Atemkreislaufsystemen?
Die Heimversorgungsvolumina steigen mit einer CAGR von 8,3 %, da tragbare Beatmungsgeräte und Fernüberwachung in chronische Versorgungspfade vordringen.
Warum sind Heizdrahtdesigns für die Infektionskontrolle wichtig?
Sie halten das eingeatmete Gas bei etwa 36 °C und 90 % Luftfeuchtigkeit, senken das Risiko beatmungsassoziierter Pneumonie und rechtfertigen Premiumpreise.
Wie beeinflussen EU-Vorschriften zu Einwegkunststoffen die Krankenhausbeschaffung?
Die Richtlinie 2019/904 lenkt Käufer zu wiederverwendbaren oder recycelbaren Niedrigfluss-Sets und begünstigt Anbieter mit verifizierten Öko-Nachweisen.