
Marktgröße und Marktanteil für tragbare Beatmungsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.10 Milliarden US-Dollar |
| Marktgröße (2031) | 1.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für tragbare Beatmungsgeräte von Mordor Intelligence
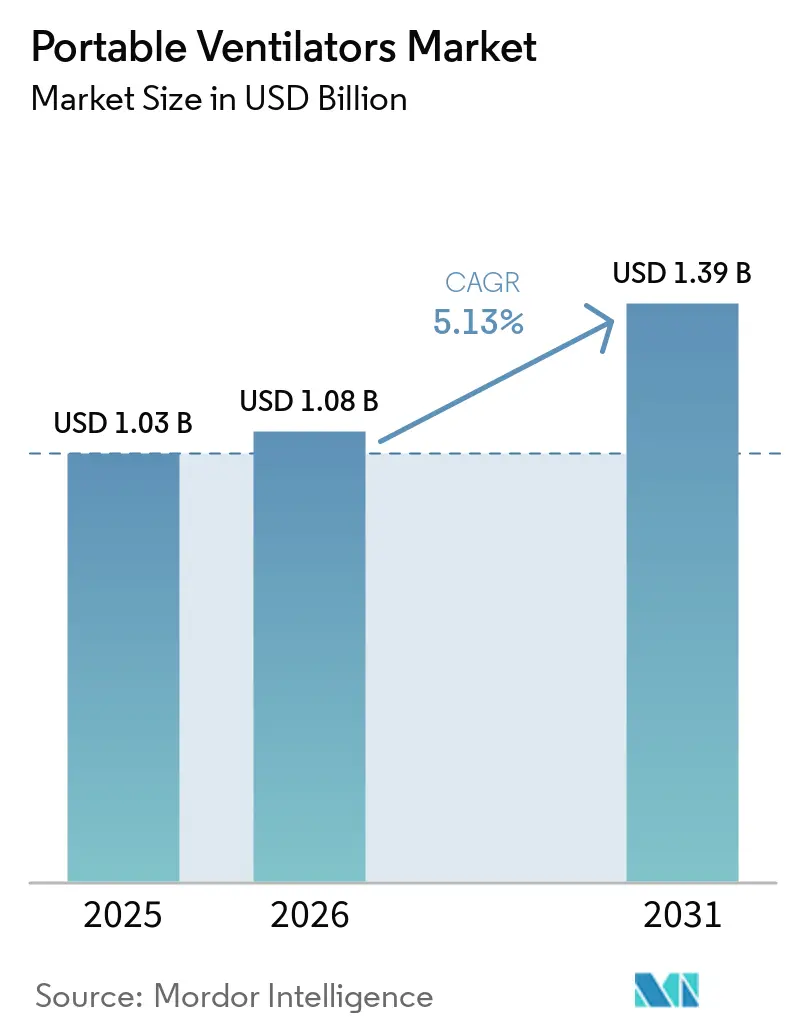
Die Größe des Marktes für tragbare Beatmungsgeräte wird für 2025 auf 1,03 Milliarden USD und für 2026 auf 1,10 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,52 Milliarden USD erreichen, was einer CAGR von 6,72 % von 2026 bis 2031 entspricht.
Die Verlagerung nach der Pandemie von der Notfallbeschaffung hin zu strukturierten Investitionen in die häusliche und ländliche Notfallversorgung hält den Markt für tragbare Beatmungsgeräte auf einem stetigen Expansionskurs. Die Nachfrage bleibt widerstandsfähig, da das Management chronischer Atemwegserkrankungen, die alternde Bevölkerung und eine ununterbrochene Notfallbereitschaft die Beschaffungsbudgets sowohl in entwickelten als auch in aufstrebenden Gesundheitssystemen stärken. Gleichzeitig senken energieeffiziente Turbinenplattformen, durch künstliche Intelligenz unterstütztes Monitoring und vereinfachte Benutzeroberflächen die Einstiegshürden für Anbieter. Die Hersteller reagieren darauf, indem sie Designportabilität mit cloudbasierten Analysen kombinieren, die Klinikern helfen, Beatmungsparameter zu optimieren und Wiederaufnahmen zu reduzieren.
Wichtigste Erkenntnisse des Berichts
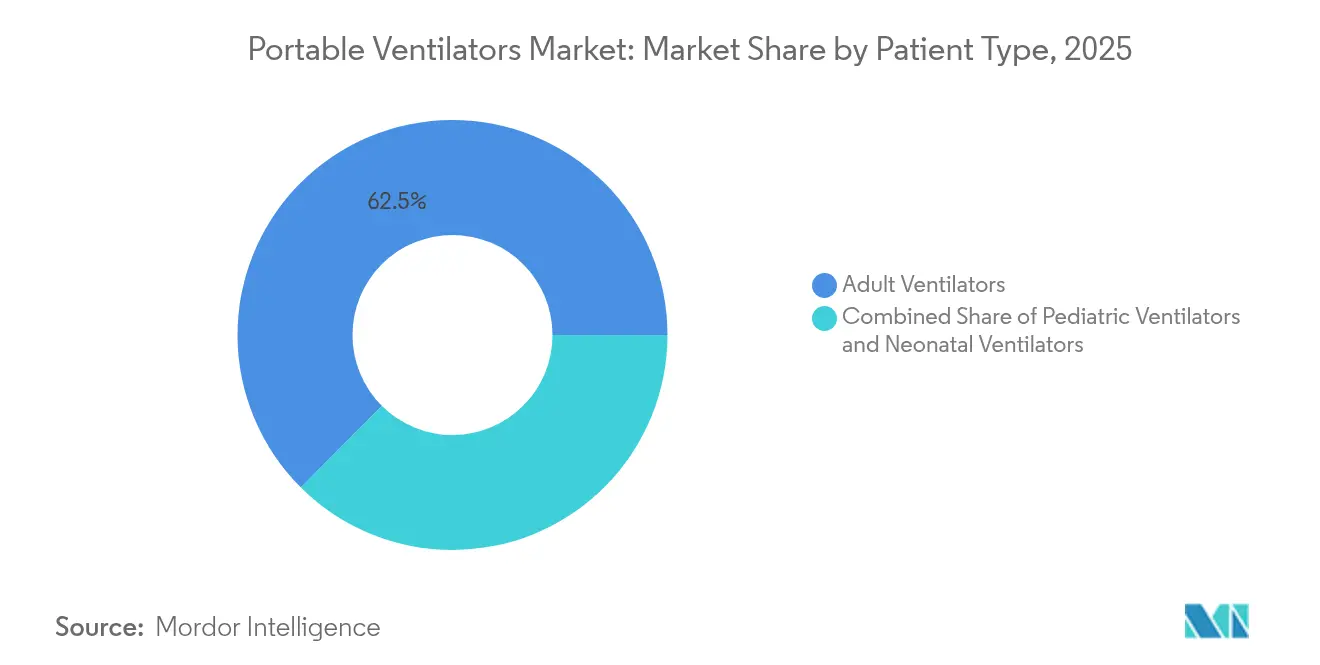
- Nach Patientenart hielten Geräte für Erwachsene im Jahr 2025 einen Marktanteil von 62,54 % am Markt für tragbare Beatmungsgeräte, während Neonatalgeräte bis 2031 mit einer CAGR von 8,63 % am schnellsten wachsen sollen.
- Nach Schnittstelle entfiel im Jahr 2025 ein Umsatzanteil von 57,74 % am Markt für tragbare Beatmungsgeräte auf die nicht-invasive Beatmung; die invasive Beatmung soll bis 2031 die höchste CAGR von 8,98 % verzeichnen.
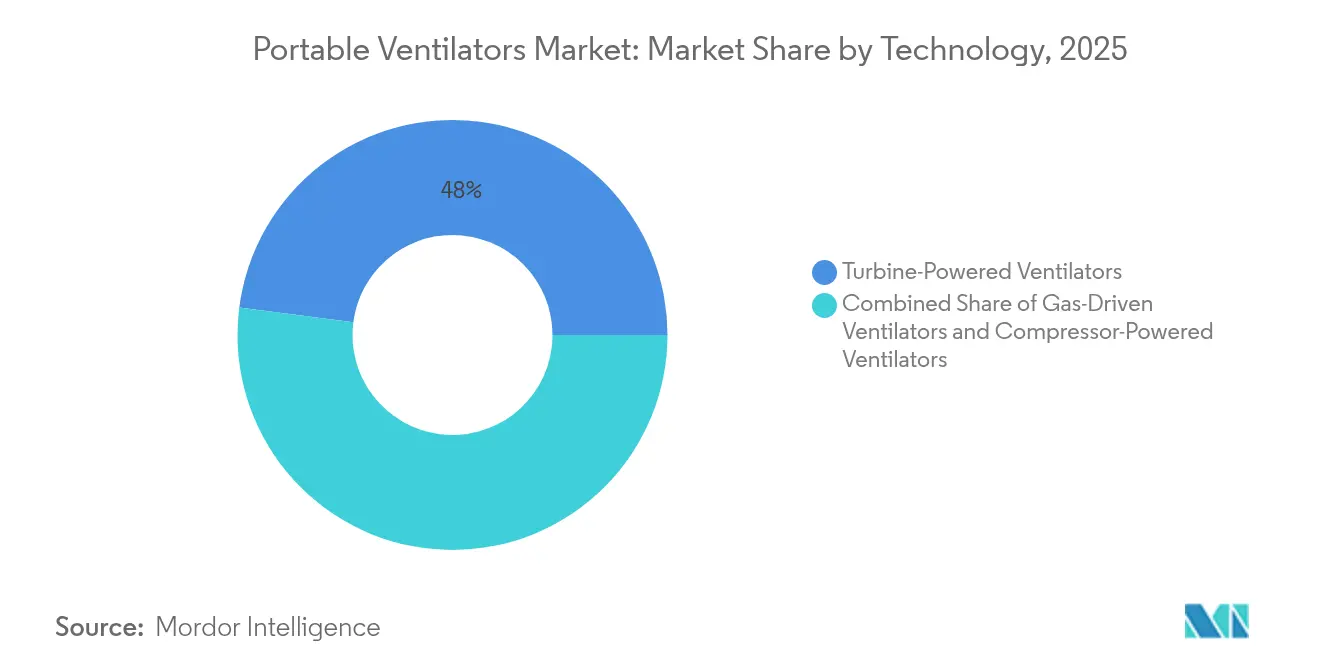
- Nach Technologie erfassten Turbinen-Plattformen im Jahr 2025 einen Marktanteil von 47,96 % am Markt für tragbare Beatmungsgeräte und sollen mit einer CAGR von 9,78 % wachsen.
- Nach Endnutzer repräsentierten Krankenhäuser und Kliniken im Jahr 2025 49,86 % des Marktes für tragbare Beatmungsgeräte, während häusliche Pflegeeinrichtungen bis 2031 eine CAGR von 9,89 % verzeichnen sollen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 43,32 %, während der asiatisch-pazifische Raum die schnellste CAGR von 7,29 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Prävalenz chronischer Atemwegserkrankungen | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende alternde Bevölkerung und COPD-Inzidenz | +0.9% | Global, insbesondere asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachwirkende COVID-19-Vorsorgeausgaben | +0.8% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen Atemwegsversorgung | +1.1% | Global, mit frühen Gewinnen in den USA, Kanada und Deutschland | Mittelfristig (2–4 Jahre) |
| Ausbau des Rettungsdienstes in ländlichen Gebieten einkommensschwacher Regionen | +0.6% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Miniaturturbinenund Batterieinnovationen zur Reduzierung von Ausfallzeiten | +0.7% | Global, mit Technologieführerschaft in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Prävalenz chronischer Atemwegserkrankungen
Chronische Lungenerkrankungen wie Asthma, COPD und postinfektiöse Folgeerscheinungen erhöhen weiterhin den Grundbedarf an tragbarer Beatmungsunterstützung. Eine Resolution der Weltgesundheitsversammlung vom Mai 2025 fordert integrierte nationale Lungengesundheitsstrategien, die den Zugang zu erschwinglichen Atemwegstechnologien erweitern, und gibt öffentlichen Beschaffungsstellen ein politisches Mandat zur Finanzierung tragbarer Systeme [1]. Staatliche Programme bündeln zunehmend Präventionsscreening, Maßnahmen zur Luftqualität und den Zugang zu mechanischer Beatmung in einzelnen Finanzierungsrahmen. Klinische Teams schätzen tragbare Geräte, weil sie Krankenhausaufenthalte verkürzen und stabilen Patienten ermöglichen, die Therapie zu Hause fortzusetzen. In moderne Beatmungsgeräte eingebettete Vorhersagetools auf Basis künstlicher Intelligenz personalisieren Luftstromeinstellungen, indem sie benutzerspezifische Atemmuster erlernen, was die Therapietreue verbessert und Exazerbationen minimiert. Zusammen halten diese Faktoren den Markt für tragbare Beatmungsgeräte auf einem unterstützenden Nachfragepfad.
Zunehmende alternde Bevölkerung und COPD-Inzidenz
Die Bevölkerungsalterung erhöht die COPD-Prävalenz und steigert den Anteil der Patienten, die außerhalb von Krankenhausmauern auf Atemunterstützung angewiesen sind. ResMed meldete im dritten Quartal 2025 hohe Umsätze und führte die Gewinne auf eine höhere Nachfrage nach digital vernetzten Atemgeräten zurück, einschließlich tragbarer Beatmungsgeräte, die sich mit Therapietreue-Apps synchronisieren. Medicare erwägt eine umfassendere Erstattung für nicht-invasive Beatmung bei chronischer COPD, ein Schritt, der Kostenhürden für Senioren abbauen würde. Ländliche Krankenhäuser, in denen die Sterblichkeit bei beatmeten Patienten durchschnittlich 37 % beträgt, suchen nach tragbaren Geräten, die Patienten in tertiäre Zentren transportieren und dabei die Lungen unterstützen. Gesundheitsplaner betrachten tragbare Beatmungsgeräte daher als zentrale Enabler einer gerechten Versorgung älterer Erwachsener mit chronischen Atemwegsbeeinträchtigungen.
Nachwirkende COVID-19-Vorsorgeausgaben
Regierungen ergänzen weiterhin strategische Reserven mit tragbaren Beatmungsgeräten, die vom Routinebetrieb auf den Feldeinsatz bei Katastrophen umgestellt werden können. Der Strategische Nationale Vorrat der USA hält Modelle von GE, Hamilton und Philips auf Bereitschaftslisten und finanziert Schulungsmodule für Kliniker zur schnellen Aktivierung [2]. Lieferkettenüberprüfungen im Rahmen des Gesamtgefahrenplans des Ministeriums für Gesundheit und Soziale Dienste empfehlen diversifizierte Beschaffung und lokale Montage, um künftige Engpässe zu vermeiden. Tragbare Geräte erhalten Beschaffungspräferenz, weil sie leicht transportierbar sind, mit Batteriestrom betrieben werden können und eine doppelte Funktionalität für die tägliche Versorgung und den Kriseneinsatz bieten. Solche Vorsorgebudgets glätten die Umsatzsichtbarkeit für Hersteller, auch wenn die akute Pandemienachfrage nachlässt.
Ausbau der häuslichen Atemwegsversorgung
Die Versorgung verlagert sich aus Krankenhäusern heraus, um Kosten zu senken und den Patientenpräferenzen gerecht zu werden. VieMed Healthcare erzielte im Jahr 2023 ein Umsatzwachstum von 35 %, wobei 58 % auf Beatmungsdienstleistungen in Wohnhäusern entfielen. Die Aktualisierungen der prospektiven Vergütung für häusliche Gesundheitsversorgung für 2025 umfassen klarere Kodierungen für langlebige Beatmungsgeräte, die es Anbietern ermöglichen, Erstattungen für die Einleitung der Heimtherapie ohne verlängerte Krankenhausaufenthalte zu sichern. Tragbare Geräte werden jetzt mit Telemedizin-Dashboards kombiniert, die es Therapeuten ermöglichen, Einstellungen aus der Ferne anzupassen, was ungeplante Wiederaufnahmen minimiert. Hersteller wie Vapotherm führen heimspezifische Beatmungsgeräte ein, die weniger als 5 kg wiegen und geräuschlos laufen, was eine kontinuierliche Therapie in Wohnzimmern ermöglicht.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Servicekosten | -0.7% | Global, insbesondere Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und qualitätsbezogene Compliance-Anforderungen | -0.5% | Global, mit Schwerpunkt in der EU und den USA | Mittelfristig (2–4 Jahre) |
| Volatilität der Halbleiterversorgung für Kernchips | -0.4% | Global, mit kritischen Auswirkungen auf Nordamerika und den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücken und Schulungsdefizite bei Pflegepersonal | -0.3% | Global, insbesondere ländliche Gebiete und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Servicekosten
Der Kaufpreis tragbarer Beatmungsgeräte und die obligatorischen mehrjährigen Serviceverträge belasten die Krankenhausbudgets, insbesondere dort, wo Erstattungen hinterherhinken. Medtronic zog seine Puritan-Bennett-Linie im Februar 2024 zurück und erklärte, dass die Serviceverpflichtungen die Margen in einem preissensiblen Markt überwiegen. Für Anbieter verpflichtet die Kategorie „häufige und wesentliche Wartung” von Medicare zu einem Wartungsregime, das die Gesamtbetriebskosten erhöht. Störungen in der Halbleiterversorgung treiben die Komponentenpreise weiterhin in die Höhe und bringen einige Projekte über die Zielbudgets hinaus. Einrichtungen in Schwellenmärkten, die oft mit begrenztem Kapital arbeiten, können Upgrades aufschieben oder sich für generalüberholte Geräte entscheiden.
Strenge regulatorische und qualitätsbezogene Compliance-Anforderungen
Regulierungsbehörden verschärfen Qualitätsstandards, um Gerätefehlfunktionen zu verhindern. Die FDA aktualisierte ihre Qualitätssystemverordnung im Jahr 2024, um sie an ISO 13485 anzupassen, und verpflichtet Hersteller zu zusätzlicher Dokumentation und Audits. Breas Medical rief im Juni 2025 8.186 Beatmungsgeräte des Typs Vivo 45 LS wegen Formaldehydbedenken zurück, was die hohen Einsätze bei Compliance-Verstößen unterstreicht. Chinas GB 9706.212-2020 führt parallele Designverifizierungsebenen ein, die die Entwicklungszyklen für internationale Unternehmen verlängern, die Zugang suchen. Für kleinere Marktteilnehmer können die Kosten und die Komplexität der Erfüllung unterschiedlicher regionaler Anforderungen prohibitiv sein, was Produktpipelines einschränkt und Innovationen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Patientenart:
Spezialisiertes Neugeborenen-Wachstum innerhalb einer großen ErwachsenenbasisGeräte für Erwachsene bleiben weiterhin der Haupttreiber der Nachfrage und hielten im Jahr 2025 einen Marktanteil von 62,54 % am Markt für tragbare Beatmungsgeräte, da Krankenhäuser, Transportdienste und Langzeitpflegeeinrichtungen auf vielseitige Systeme angewiesen sind, die einen nahtlosen Übergang zwischen verschiedenen Versorgungsumgebungen ermöglichen. Die Integration von Algorithmen des bestärkenden Lernens wie VentAI hilft Klinikern, die Sauerstoffversorgung zu optimieren und die Beatmungszeit zu verkürzen, was das Interesse von Intensivpflegeteams steigert. Das neonatale Teilsegment, das mit einer CAGR von 8,63 % wachsen soll, profitiert von miniaturisierten Gebläsen und berührungslosen Monitoren, die Hautverletzungen verhindern. Studien an Säuglingen mit extrem niedrigem Gestationsalter zeigen, dass hochfrequente perkussive Beatmung die Schweregrad-Scores für Atemwegserkrankungen um nahezu 50 % senken kann, was die Akzeptanz in tertiären Neonataleinheiten fördert. Pädiatrische Volumina liegen zwischen den beiden Extremen und werden durch erweiterte FDA-Zulassungswege für kinderspezifische Hochrisikoprodukte unterstützt, die historisch gesehen mit Zulassungsverzögerungen konfrontiert waren.
Hochakute Transportdienste veranschaulichen die altersübergreifende Funktionalität; Hamiltons HAMILTON-T1 eignet sich sowohl für Neugeborene als auch für Erwachsene, indem er Tidalvolumina automatisch anpasst und gleichzeitig die Turbinenautonomie beibehält. Diese Flexibilität stärkt die Marktentwicklung für tragbare Beatmungsgeräte, da Gesundheitsnetzwerke ihre Gerätebestände standardisieren können, anstatt separate altersgerechte Modelle zu kaufen, und so Kostenkontrolle mit klinischer Präzision in Einklang bringen.



Nach Schnittstelle:
Schnell wachsende invasive Nachfrage neben nicht-invasiver DominanzNicht-invasive Geräte erzielten im Jahr 2025 einen Umsatzanteil von 57,74 %, da sie stabile COPD und schlafbezogene Atemstörungen ohne Intubation behandeln. Die ausstehende Ausweitung der Medicare-Erstattung für chronische COPD soll langfristige häusliche Verschreibungen steigern und den adressierbaren Markt der Branche für tragbare Beatmungsgeräte erweitern. Invasive Geräte, die bei Traumata und Krankentransporten zwischen Einrichtungen bevorzugt werden, sollen eine CAGR von 8,98 % verzeichnen, da Rettungsdienste ihre Ausrüstung zur Sicherstellung einer definitiven Atemwegskontrolle aufrüsten. Vapotherms Hochgeschwindigkeitstherapiegerät ist ein Beispiel für nicht-invasive Innovation, die empfindliche neonatale Lungen schützt und gleichzeitig die Geräuschentwicklung reduziert, was es für Intermediate-Care-Einheiten attraktiv macht.
Kliniker verlagern Patienten während des Weanings häufig von invasiver auf nicht-invasive Unterstützung, was komplementäre statt konkurrierende Anwendungsfälle demonstriert. Aktualisierte Intensivpflegeleitlinien der Koreanischen Gesellschaft für Intensivmedizin formalisieren solche phasenweisen Ansätze, die Intensivstationsaufenthalte verkürzen und Hochakutbetten für neue Aufnahmen freihalten können. Dieses Kontinuum stärkt die stetige Nachfrage über beide Schnittstellen hinweg und schützt den Markt für tragbare Beatmungsgeräte vor dem Risiko technologischer Obsoleszenz.
Nach Technologie:
Turbinenführerschaft sichert BetriebseffizienzTurbinen-Plattformen kontrollieren 47,96 % der Verkäufe im Jahr 2025 und sollen bis 2031 jährlich um 9,78 % wachsen, ein Tempo, das durch leichte Designs und Batterien mit einer Laufzeit von bis zu acht Stunden unterstützt wird. Der MEDUVENT Standard wiegt 2,1 kg, ist unabhängig von Gasflaschen und eignet sich daher für Luftrettungseinsätze, bei denen die Zylinderbeschaffung schwierig ist. Hamiltons T1 hat mittlerweile einen Marktanteil von 71 % unter europäischen Intensivpflegehubschraubern, da seine Turbinen Höhenänderungen automatisch kompensieren und die Sauerstoffsättigung bei schnellen Steigflügen schützen. Kompressorgestützte Geräte sind weiterhin in ambulanten Kliniken beliebt, die bereits Druckluft vorhalten, während gasgetriebene Designs Nischenrollen bei militärischen Einsätzen behalten, wo die Stromerzeugung unzuverlässig sein kann.
Gebläselieferanten wie ASPINA verkleinern kontinuierlich Bauform und Geräuschentwicklung und erweitern so die Marktgröße für tragbare Beatmungsgeräte mit Turbinengeräten in den Bereich der Schlafapnoe-Hilfsmittel und der pädiatrischen Heimversorgung. Da prädiktive Wartungsalgorithmen mit Batteriezustandsindikatoren kombiniert werden, gewinnen Anbieter Vertrauen in die Langlebigkeit von Turbinen und planen Wartungen vorausschauend, was die Lebenszykluskosten weiter senkt.

Nach Endnutzer:
Häusliche Pflege steigt innerhalb krankenhausorientierter UmsätzeKrankenhäuser und Kliniken erzielten im Jahr 2025 einen Wertanteil von 49,86 % und bestätigen damit ihre Rolle als primäre Beatmungsgerätekäufer. Sie entscheiden sich zunehmend für Mehrmodusbetrieb-Systeme, die von invasiver auf nicht-invasive Beatmung umschalten können, wodurch Investitionsbudgets geschont und variable Akutversorgungsanforderungen erfüllt werden. Die Akzeptanz in der Heimversorgung, die mit einer CAGR von 9,89 % prognostiziert wird, beschleunigt sich, da Kostenträger frühzeitige Entlassungsprotokolle fördern. Movairs 3,6 kg schweres Luisa-Beatmungsgerät mit 18-Stunden-Akku und FDA-Zulassung für chronische COPD veranschaulicht die Designmerkmale, die eine häusliche Therapie praktikabel machen. Fernüberwachungs-Dashboards senden Adhärenz- und Alarmdaten an Atemtherapeuten, sodass diese eingreifen können, bevor sich der Gesundheitszustand verschlechtert.
Ambulante Operationszentren profitieren ebenfalls, da tragbare Geräte sichere ambulante Eingriffe ermöglichen, indem sie eine Notfallbeatmung ohne vollständige Intensivpflegeinfrastruktur bieten. Ländliche Versorgungsprogramme nutzen breitbandfähige Überwachung, um beatmete Patienten zu betreuen, die weit von städtischen Krankenhäusern entfernt leben, und überbrücken so geografische Lücken und vergrößern die Marktbasis für tragbare Beatmungsgeräte.
Geografische Analyse
Markt für tragbare Beatmungsgeräte in Nordamerika
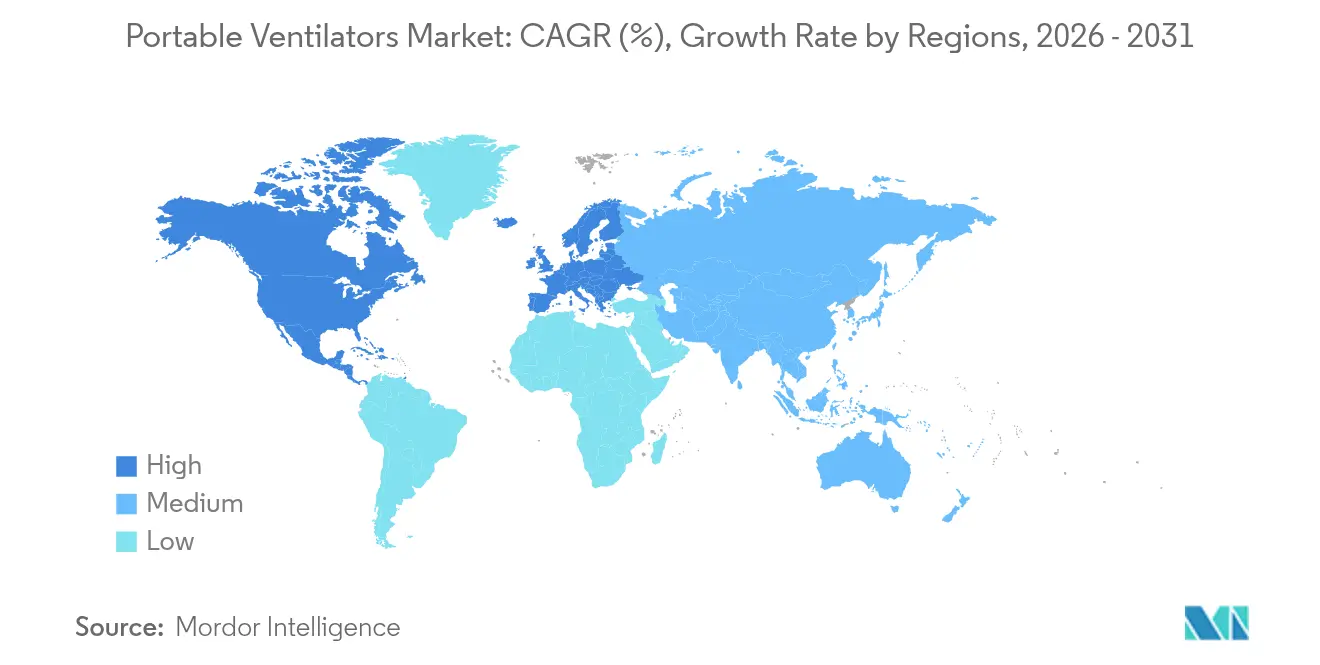
Nordamerika führte 2025 mit einem Marktanteil von 43,32 %, da Bundesbehörden der Notfallbereitschaft und Initiativen zur Versorgungskontinuität Priorität einräumten. Das Ministerium für Gesundheit und Soziale Dienste führt tragbare Beatmungsgeräte in seinen Gerätelisten des Allgefahren-Plans auf und stellt damit Haushaltsmittel für die regelmäßige Erneuerung sicher. Aktualisierungen der Medicare-Erstattung ermutigen Kliniker, bei der Entlassung tragbare Geräte auszugeben, wenn dies medizinisch gerechtfertigt ist, um unnötige Wiederaufnahmen zu vermeiden. Kanadas provinziell finanzierte Programme für kommunale Notfallmedizin statten Krankenwagen mit Turbinen-Beatmungsgeräten aus, die die Sauerstoffversorgung während langer Transporte durch abgelegene Gebiete aufrechterhalten. Mexiko gleicht seine Gerätezulassungsprotokolle an nordamerikanische Standards an und vereinfacht so die grenzüberschreitende Versorgung und Wartung.
Markt für tragbare Beatmungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,29 % bis 2031 das schnellste Wachstum, gestützt durch Indiens Aufstieg zu einem Medizingerätesektor im Wert von 50 Milliarden USD und Chinas strengere GB-Standards, die hochwertige Importe begünstigen. Die staatliche Beschaffung in Indien subventioniert tragbare Beatmungsgeräte für Bezirkskrankenhäuser, denen es bisher an mechanischer Unterstützung mangelte, während private Versicherer die Erstattung für Heimbeatmung ausweiten. Chinas abgestuftes Krankenhaussystem setzt höhere Erstattungssätze für KI-fähige Geräte an, was lokale Hersteller dazu motiviert, Turbinenkomponenten von globalen Lieferanten zu lizenzieren. Japan bleibt selektiv, doch im Jahr 2024 hinzugefügte beschleunigte Zulassungswege verkürzen die Genehmigungsfristen für Intensivpflegeinnovationen und ziehen damit ausländische Anbieter mit nachgewiesenen Sicherheitsnachweisen an.
Markt für tragbare Beatmungsgeräte in EMEA und Südamerika
Europa weist eine ausgereifte Nachfrage auf, die in der universellen Gesundheitsversorgung und strengen Sicherheitsvorschriften verwurzelt ist. Deutschlands DRG-basierte Vergütungen decken tragbare Turbinen-Beatmungsgeräte ab, wenn Patienten die Schwellenwerte für Sauerstoffabhängigkeit erfüllen, was Krankenhausbestellungen aufrechterhält. Frankreich schloss 2024 eine Bestandsprüfung ab und ersetzte zylindergetriebene Transportbeatmungsgeräte durch Batteriemodelle, die den EN-794-3-Standards entsprechen. Der Nahe Osten leitet Öleinnahmen in die Modernisierung der Traumaversorgung, wobei die Mitglieder des Golfkooperationsrats einheitliche Beschaffungsrahmen übernehmen, die die Einhaltung von ISO 80601 vorschreiben. Afrika und Südamerika sind heute noch volumenbeschränkt, doch das WHO-Kompendium 2024 hebt ressourcenarme tragbare Beatmungsgeräte hervor, die für Kliniken ohne stabile Stromversorgung geeignet sind, und kündigt damit durch Geberfinanzierung unterstützte Einführungen an. Die regionale Diversifizierung schützt den Markt für tragbare Beatmungsgeräte daher vor lokalen Abschwüngen und regulatorischen Schocks.
Wettbewerbslandschaft
Marktkonzentration
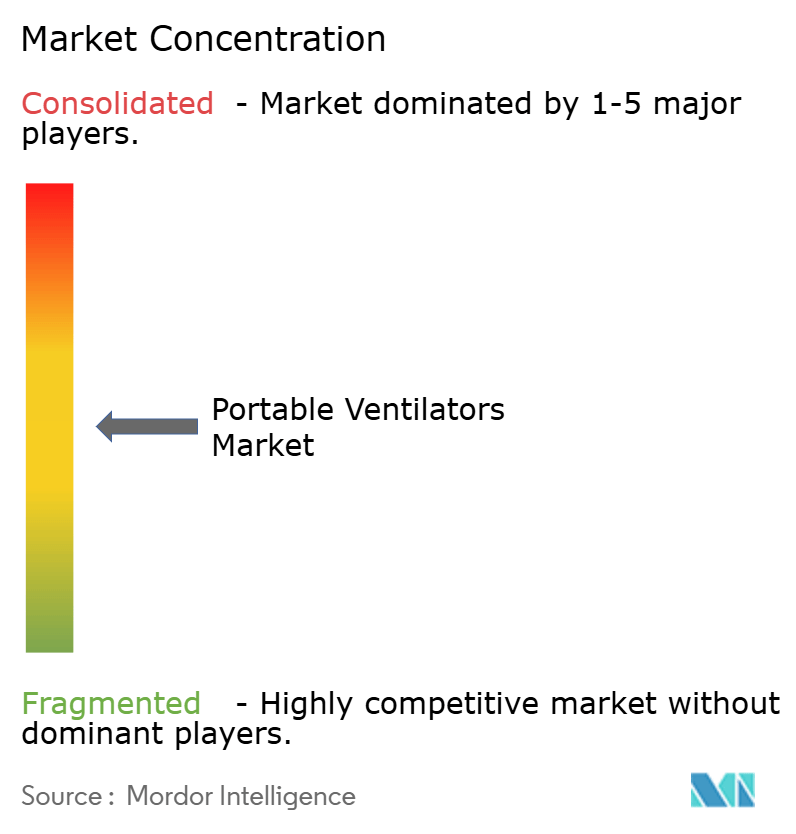
Die Branchenkonsolidierung ist moderat, da etablierte Unternehmen Portfolios bereinigen, während auf den Rettungsdienst ausgerichtete Käufer expandieren. ZOLL zahlte im Oktober 2024 37 Millionen USD für Vyaires Linien bellavista, fabian, LTV und 3100 HFOV und fügte seinem defibrillatorzentrierten Krankenhausangebot Tiefe in der Intensivpflege hinzu. Die Transaktion stärkt ZOLLs Präsenz in Transport- und Neugeborenendomänen, wo komplementäre Vertriebskanäle bereits bestehen. Medtronics Rückzug entfernte eine etablierte Marke, öffnete aber Freiraum für mittelgroße Innovatoren, die auf spezialisierte Teilsegmente wie die Neugeborenenversorgung mit firmware-gesteuerten lungenschützenden Modi abzielen.
Der Technologiewettbewerb konzentriert sich auf Software-Intelligenz und Batterieautonomie. ResMed integriert seine tragbaren Beatmungsgeräte in die AirView-Cloud und ermöglicht es Klinikern, Therapietreue zu verfolgen und Einstellungen von jedem Browser aus zu ändern. Hamilton Medical bettet adaptive Auslösealgorithmen ein, die Atemzüge in Echtzeit anpassen, und veröffentlicht von Fachleuten begutachtete Belege für Ergebnisverbesserungen, was das Vertrauen der Kliniker stärkt. Philips positioniert Trilogy Evo als altersübergreifende Plattform, die invasive, nicht-invasive und hybride Modi ermöglicht, was Anbieter anspricht, die eine Bestandsrationalisierung anstreben.
Neue Marktteilnehmer verfolgen Nischen-Wertversprechen statt direkten Skalenwettbewerb. Vapotherm konzentriert sich auf spätstadige hyperkapnische COPD und vermarktet eine Druckfluss-Schnittstelle, die Maskenunverträglichkeit reduziert. Movair zielt auf den Heimübergang mit integrierten Sauerstoffkonzentratoren ab, während Weinmann Felddauerhaftigkeit und verlängerte Batterielaufzeit für Such- und Rettungsteams betont. Da die Beschaffung zunehmend digitale Servicepakete und ergebnisbasierte Garantien erfordert, genießen Unternehmen, die Hardware mit Analysen und Fernunterstützungs-Ökosystemen verbinden, eine Differenzierung jenseits des Preises.
Marktführer für tragbare Beatmungsgeräte
-
Drägerwerk AG & Co.
-
Getinge AB
-
Koninklijke Philips NV
-
Medtronic PLC
-
Fosun Pharmaceutical (Breas Medical)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tragbare Beatmungsgeräte Unternehmen in diesem Bericht
- Medtronic
- Koninklijke Philips
- Hamilton Medical
- Dragerwerk
- Getinge
- Resmed
- Vyaire Medical
- Smiths Group
- GE HealthCare Technologies Inc.
- Fisher & Paykel Healthcare
- Nihon Kohden
- Mindray Bio-Medical Electronics
- Ventec Life Systems
- Percussionaire Corporation
- Bio-Med Devices, Inc.
- Airon
- Breas Medical (Fosun Pharma)
- Zoll Medical (Asahi Kasei)
Neueste Industrielle Entwicklungen in Markt für tragbare Beatmungsgeräte
- Mai 2024: WEINMANN Emergency erweiterte die Fähigkeiten des MEDUVENT Standard zur Unterstützung erweiterter Beatmungsmodi für Teams des Rettungsdienstes.
- März 2024: Vapotherm brachte Access365 auf den Markt, ein Heimbeatmungsgerät, das entwickelt wurde, um die Lebensqualität von Patienten mit spätstadiger hyperkapnischer COPD zu verbessern.
Markt für tragbare Beatmungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den Markt für tragbare Beatmungsgeräte als den Wert, der durch neue, kompakte, batteriebetriebene Transport- oder Heimgeräte zur Beatmung erzeugt wird, die invasive oder nicht-invasive Atemunterstützung bieten und weltweit über Krankenhäuser, Rettungsdienstflotten, ambulante Zentren und Heimversorgungskanäle vertrieben werden. Die Definition umfasst turbinengetriebene, kompressorbasierte oder gasbetriebene Modelle, die unabhängig von Wandgasanschlüssen betrieben werden können und mit Zubehör wie Atemkreisläufen und Befeuchtern geliefert werden.
Ausschluss aus dem Geltungsbereich: Stationäre Beatmungsgeräte der Intensivpflegeklasse, die dauerhaft an Intensivpflegebetten installiert sind, sind nicht Gegenstand dieser Studie.
Segmentierungsübersicht
- Nach Patientenart
- Beatmungsgeräte für Erwachsene
- Beatmungsgeräte für Kinder
- Beatmungsgeräte für Neugeborene
- Nach Schnittstelle
- Invasive Beatmung
- Nicht-invasive Beatmung
- Nach Technologie
- Turbinengetriebene Beatmungsgeräte
- Kompressorgetriebene Beatmungsgeräte
- Gasgetriebene Beatmungsgeräte
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Ambulante Versorgungszentren
- Häusliche Pflegeeinrichtungen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Das Team von Mordor Intelligence befragte Kliniker in Tertiärkrankenhäusern, Rettungssanitäter sowie Beschaffungsmanager in Nordamerika, Europa, dem asiatisch-pazifischen Raum und den GCC-Staaten. Diese Gespräche klärten durchschnittliche Verkaufspreise, Präferenzen hinsichtlich der Akkulaufzeit und die Adoptionsraten der Heimversorgung nach der Pandemie, wodurch wir Desk-Research-Ergebnisse gegenseitig überprüfen und Annahmen in Graubereichen anpassen konnten.
Desk Research
Die Analysten erhoben zunächst Nutzungsstatistiken und Preisreferenzen aus öffentlichen Datensätzen wie dem WHO Global Health Observatory, den OECD-Tabellen zu Gesundheitsausgaben, der 510(k)-Datenbank der US-amerikanischen FDA sowie Handelsströmdaten aus UN Comtrade. Liefermengenstatistiken für Atemschutzgeräte von Branchenverbänden, darunter die American Association for Respiratory Care und MedTech Europe, lieferten Basiswerte für Stückbewegungen. Finanzoffenlegungen aus D&B Hoovers sowie aktuelle Gerätezulassungen aus Dow Jones Factiva schlossen Lücken bei Umsätzen und Entwicklungspipelines. Patentanalysen von Questel zeigten das Innovationstempo bei Turbinenmodulen und Batteriemanagementsystemen auf. Diese Auflistung ist illustrativ; zahlreiche weitere offene und kostenpflichtige Quellen flossen in die Validierung und Klärung ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt länderspezifische Akutversorgungsaufnahmen, COPD-Prävalenz, Rettungsdienstflottengrößen und Erstattungseinschreibungen für die Heimbeatmung in Nachfragepools für Beatmungsgeräte um, die anschließend mit beobachteten Durchdringungsraten abgeglichen werden. Ausgewählte Bottom-up-Prüfungen – Lieferantenkonsolidierungen in umsatzstarken Ländern und stichprobenartige Berechnungen aus Durchschnittsverkaufspreis multipliziert mit Volumen – gleichen die Gesamtwerte ab. Zu den wichtigsten Variablen, die die Prognosen steuern, gehören: 1) jährliche COPD-Inzidenz, 2) Zuwachs an Rettungsfahrzeugen, 3) mittlere Preisentwicklung bei tragbaren Beatmungsgeräten, 4) Kostentrends bei Lithium-Ionen-Akkus und 5) regulatorische Schnellzulassungen. Eine multivariate Regression, abgestimmt auf den Expertenkonsens zu diesen Treibern, projiziert die Werte bis 2030; eine Szenarioanalyse kennzeichnet Lieferketten- oder Pandemierisiken.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden einer Anomalieerkennung anhand von Importstatistiken, Auftragsrückständen bei Investitionsgütern und Preisausreißern unterzogen, gefolgt von einer Peer-Review durch leitende Analysten. Berichte werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Rückrufe, wegweisende Zulassungen oder makroökonomische Schocks ausgelöst werden, um sicherzustellen, dass Kunden unsere aktuellste Einschätzung vor der Lieferung erhalten.
Warum die Ausgangsbasis von Mordor Intelligence für tragbare Beatmungsgeräte Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen unterschiedliche Gerätekombinationen, Preisbenchmarks und Aktualisierungsrhythmen wählen.
Zu den wesentlichen Ursachen für diese Abweichungen zählen engere Geltungsbereiche, die sich auf „nur Heimgeräte” beschränken, nicht verifizierte Annahmen zum Durchschnittsverkaufspreis, Währungsumrechnungsdaten sowie weniger häufige Aktualisierungen – all dies führt dazu, dass Gesamtwerte im Vergleich zu Mordor Intelligences ausgewogener Kombination aus Versorgungsumgebungen und validierten Preisen über- oder unterschätzt werden.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 1,03 Milliarden USD (2025) | Mordor Intelligence | |
| 0,98 Milliarden USD (2024) | Globales Beratungsunternehmen A | Schließt Rettungsdienstkäufe aus; verwendet Durchschnittspreise von 2023 |
| 0,79 Milliarden USD (2024) | Branchenpublikation B | Nur Heimversorgungsgeräte; ohne Lieferungen aus dem asiatisch-pazifischen Raum |
| 0,33 Milliarden USD (2025) | Fachzeitschrift C | Konzentriert sich ausschließlich auf Transportbeatmungsgeräte für Krankenwagen |
Werte auf zwei Dezimalstellen gerundet. Der Vergleich zeigt, dass sich Abweichungen deutlich verringern, sobald Geltungsbereich und Preiseingaben harmonisiert werden – was unterstreicht, wie Mordor Intelligences disziplinierte Variablenauswahl und jährliche Aktualisierung eine verlässliche, entscheidungsreife Ausgangsbasis liefern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für tragbare Beatmungsgeräte?
Die Größe des Marktes für tragbare Beatmungsgeräte soll im Jahr 2026 einen Wert von 1,10 Milliarden USD erreichen und mit einer CAGR von 6,72 % auf 1,52 Milliarden USD bis 2031 wachsen.
Welche Region trägt den größten Umsatz bei?
Nordamerika dominiert mit 43,32 % des Umsatzes im Jahr 2025, unterstützt durch staatliche Vorsorgeförderung und günstige Erstattungsbedingungen.
Wer sind die wichtigsten Akteure im Markt für tragbare Beatmungsgeräte?
Drägerwerk AG & Co., Getinge AB, Koninklijke Philips NV, Medtronic PLC und Fosun Pharmaceutical (Breas Medical) sind die wichtigsten Unternehmen, die im Markt für tragbare Beatmungsgeräte tätig sind.
Welches ist die am schnellsten wachsende Region im Markt für tragbare Beatmungsgeräte?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2026–2031) mit einer CAGR von 7,29 % wachsen.