
Marktgröße und Marktanteil für Diabetes-Geräte in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
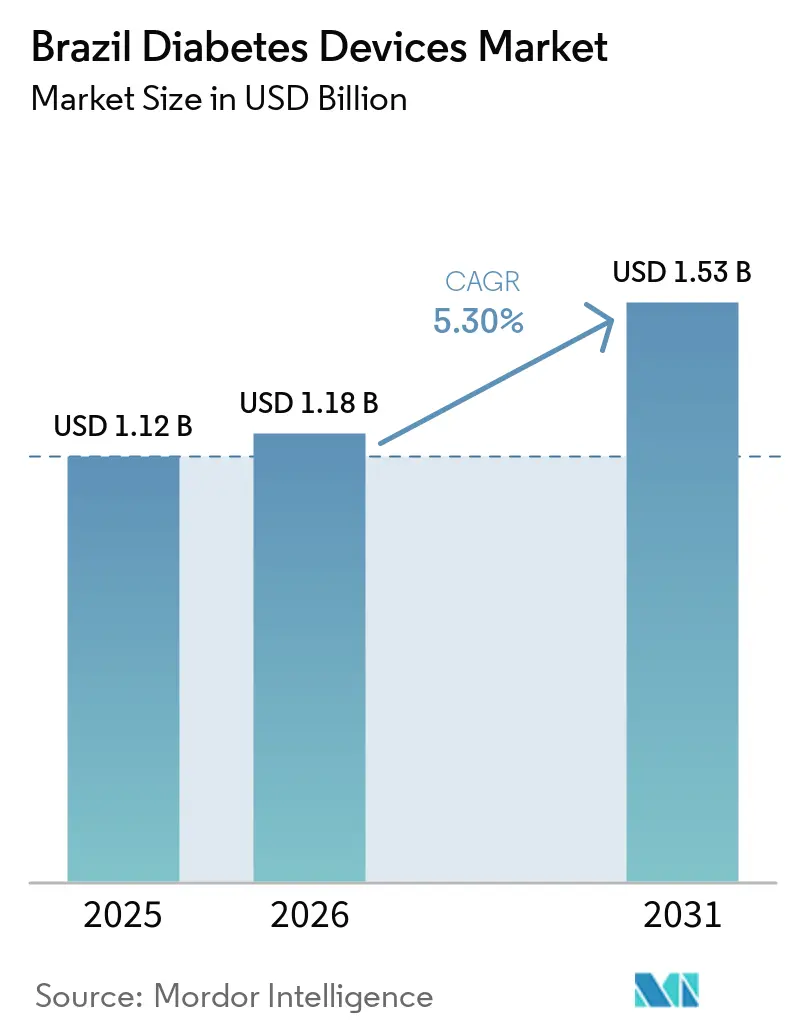
| Marktgröße im Basisjahr (2025) | 1.12 Milliarden US-Dollar |
| Marktgröße (2026) | 1.18 Milliarden US-Dollar |
| Marktgröße (2031) | 1.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.30 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Diabetes-Geräte in Brasilien von Mordor Intelligence
Die Marktgröße für Diabetes-Geräte in Brasilien wird voraussichtlich von 1,12 Milliarden USD im Jahr 2025 auf 1,18 Milliarden USD im Jahr 2026 wachsen und bis 2031 prognostizierte 1,53 Milliarden USD bei einer CAGR von 5,3 % im Zeitraum 2026-2031 erreichen. Das Wachstum wird durch eine steigende diabetische Bevölkerung von 16,8 Millionen Menschen im Jahr 2024, breitere nationale Screening-Programme und die rasche Einführung digitaler Gesundheitstools vorangetrieben, die die Einbindung von Patienten und den Datenaustausch optimieren. Gerätehersteller lokalisieren die Produktion, um inländische Vorschriften einzuhalten und gleichzeitig die steigende Nachfrage nach innovativen Glukosemonitoren und Insulinverabreichungssystemen zu decken. Gleichzeitig erweitern staatliche Subventionsprogramme die Kostenerstattung, verbessern die Erschwinglichkeit in Regionen mit niedrigerem Einkommen und steigern den Absatz. Der Wettbewerbsdruck verschärft sich, da multinationale und inländische Unternehmen hybride Lösungen verfolgen, die Erschwinglichkeit mit erweiterten Funktionen verbinden – eine Kombination, die gut zu den unterschiedlichen Einkommensniveaus und Pflegeumgebungen in Brasilien passt.
Wichtigste Erkenntnisse des Berichts
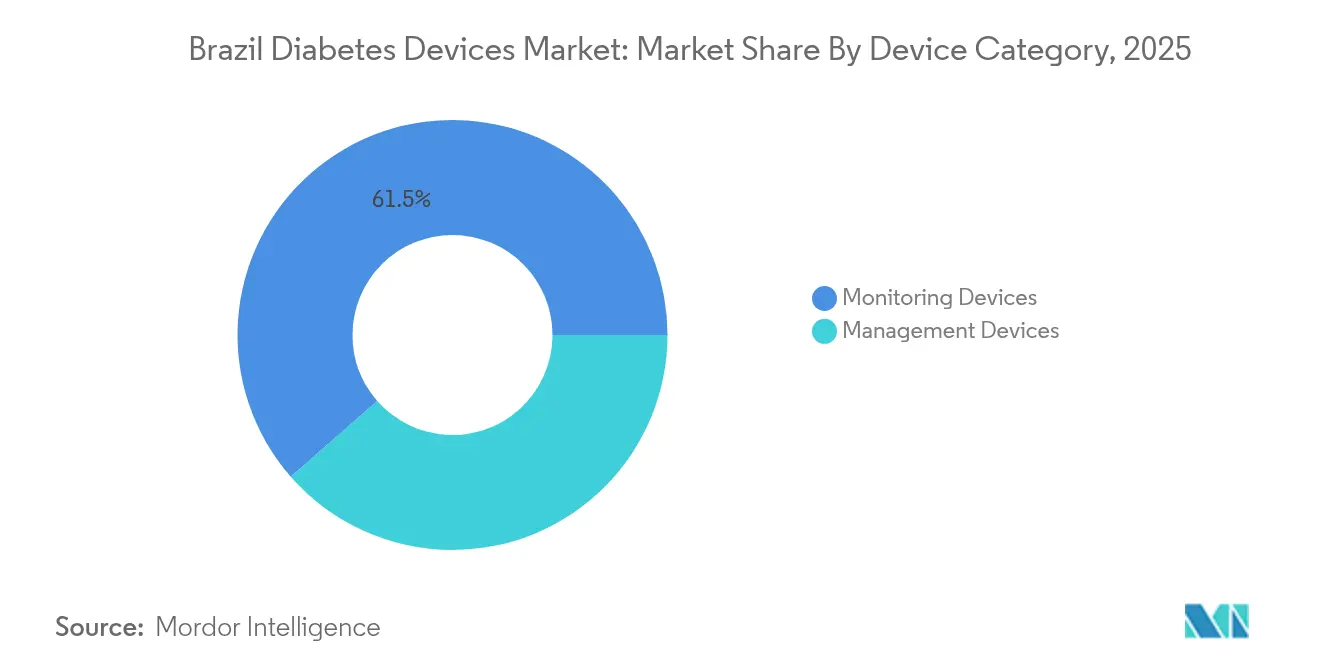
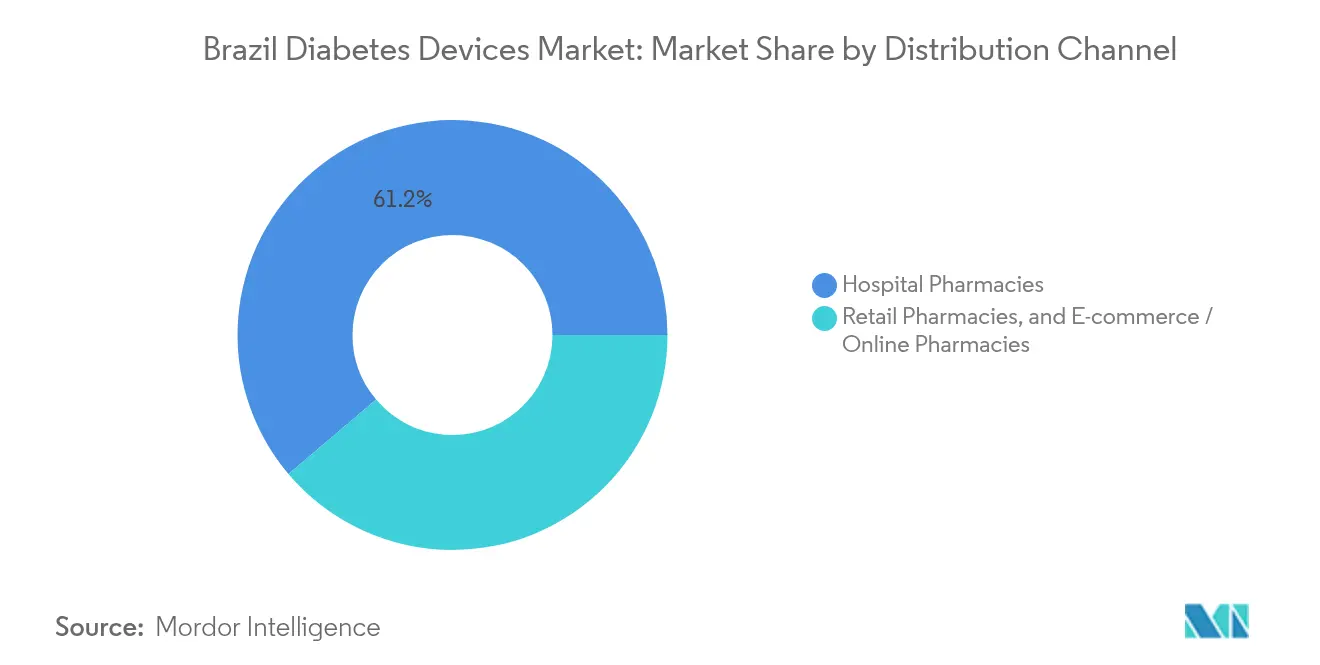
Nach Gerätekategorie führten SMBG-Produkte im Jahr 2025 mit 61,45 % des Marktanteils für Diabetes-Geräte in Brasilien, wohingegen CGM-Systeme bis 2031 mit einer CAGR von 6,12 % voranschreiten.Nach Managementgerät eroberten Einweg-Insulinpens im Jahr 2025 einen Anteil von 44,32 % an der Marktgröße für Diabetes-Geräte in Brasilien, während Insulinpumpen bis 2031 mit 5,57 % die schnellste CAGR verzeichnen.Nach Endverbraucher hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 54,38 %; für häusliche Pflegeumgebungen wird zwischen 2026 und 2031 ein Wachstum mit einer CAGR von 5,78 % prognostiziert.Nach Vertriebskanal machten Krankenhausapotheken im Jahr 2025 61,18 % der Marktgröße für Diabetes-Geräte in Brasilien aus, während der E-Commerce bis 2031 mit einer CAGR von 6,24 % expandiert.Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Markt für Diabetes-Geräte in Brasilien
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Zunehmende Prävalenz von Fettleibigkeit und Diabetes | +0.9% | Südosten und Süden | Langfristig (≥ 4 Jahre) |
| Wachsende ältere Bevölkerung | +1.2% | Urbane Zentren landesweit | Langfristig (≥ 4 Jahre) |
| Integration digitaler Gesundheitslösungen | +1.4% | Urban, Ausweitung ins Landesinnere | Mittelfristig (2-4 Jahre) |
| Rasche CGM-Einführung nach Aufnahme in die ANVISA-Erstattung (SUS & privat) | +1.0% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anstieg brasilianischer E-Pharmacy-Plattformen, die den D-to-C-Geräteverkauf ermöglichen | +0.7% | Großstädte und Metropolregionen | Mittelfristig (2-4 Jahre) |
| Ausweitung des nationalen Diabetes-Screenings | +0.8% | Hauptstädte der Bundesstaaten landesweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Fettleibigkeit und Diabetes
Die Adipositasrate bei brasilianischen Erwachsenen soll bis 2044 auf 48% steigen, ausgehend von 28,2% im Jahr 2022 [1]Eduardo Augusto F. Nilson, "Almost Half of Brazilian Adults Will Be Living With Obesity Within 20 Years," World Obesity Federation, worldobesity.org. Dieser Trend ist eng mit einem modellierten Anstieg der Typ-2-Diabetes-Prävalenz von 9,2% auf 27,0% bis 2036 verbunden. Die zunehmende Krankheitslast führt zu einer stärkeren Nachfrage nach anspruchsvollen Überwachungsgeräten, insbesondere CGM-Systemen, die sich mit Apps zur Gewichtskontrolle integrieren und kontinuierliche Einblicke bieten. Jüngere Erwachsene werden nun früher diagnostiziert, was ein Verbrauchersegment schafft, das Mobilität, Konnektivität und präventive Analysen schätzt. Die Hersteller reagieren mit integrierten Plattformen, die die Glukoseverfolgung mit Lifestyle-Coaching verknüpfen – eine Produktmix-Verschiebung, die den durchschnittlichen Gerätewert steigert. Der Einfluss dieses Treibers ist in den stärker industrialisierten Regionen Südost und Süd am ausgeprägtesten, wo Adipositasraten und verfügbare Einkommen am höchsten sind.
Wachsende ältere Bevölkerung
Die Bevölkerung Brasiliens im Alter von 65 Jahren und älter soll sich bis 2050 verdoppeln, wobei aktuelle Studien eine Diabetesprävalenz von 18,5% bei Senioren gegenüber 6,4% auf nationaler Ebene zeigen. [2]Adriana Amorim de Farias Leal, "Access to Medicines for Hypertension and Type 2 Diabetes in Brazil," Cad Saude Publica, pubmed.ncbi.nlm.nih.gov Diese Bevölkerungsgruppe benötigt Geräte mit größeren Displays, vereinfachten Benutzeroberflächen und pflegegerechter Datenweitergabe. Ältere Nutzer bevorzugen häufig ein hybrides Monitoring – eine Kombination aus manueller Protokollierung und digitalen Dashboards – was Anbieter dazu veranlasst, CGM-Empfänger und SMBG-Messgeräte hinsichtlich Übersichtlichkeit und taktiler Rückmeldung neu zu gestalten. Die verlängerte Lebenserwartung bedeutet längere Behandlungshorizonte und damit einen steigenden kumulativen Geräteverbrauch. Städtische Zentren verzeichnen die größten Auswirkungen, da Fachkliniken und Telegesundheits-Infrastruktur die Einbindung älterer Menschen erleichtern. Langfristig werden Gerätehersteller, die auf ergonomische und Benutzerfreundlichkeitsanforderungen eingehen, ihren Marktanteil in dieser wachsenden Bevölkerungsgruppe festigen.
Integration digitaler Gesundheitslösungen
Die behördliche Zulassung der Telemedizin im Jahr 2022 beschleunigte Remote-Management-Plattformen wie GlucoTrends, die Lösungsraten von 85 % bei Konsultationen melden. Die nahtlose Kopplung von CGM-Warnungen mit mobilen Apps ermöglicht es Ärzten, die Therapie ohne persönliche Besuche anzupassen – eine Fähigkeit, die im geografisch verstreuten Landesinneren Brasiliens geschätzt wird. Digitale Therapeutika schaffen auch Möglichkeiten für eine Premium-Preisgestaltung: Vernetzte Messgeräte und smarte Pens werden etwa 30 % teurer verkauft als Basisgeräte, profitieren jedoch von schnelleren Therapieoptimierungen. Lieferkettendaten zeigen, dass Krankenhäuser und private Versicherer zu integrierten Ökosystemen tendieren, was Anbieter dazu ermutigt, Hardware, Cloud-Analysen und Coaching-Services zu bündeln. Da sich Infrastrukturlücken in ländlichen Zonen mittelfristig schließen, wird die digitale Gesundheit voraussichtlich der größte inkrementelle Beitrag zum Marktwachstum für Diabetes-Geräte in Brasilien sein.Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Zunehmende Prävalenz von Fettleibigkeit und Diabetes | +0.9% | Südosten und Süden | Langfristig (≥ 4 Jahre) |
| Wachsende ältere Bevölkerung | +1.2% | Urbane Zentren landesweit | Langfristig (≥ 4 Jahre) |
| Integration digitaler Gesundheitslösungen | +1.4% | Urban, Ausweitung ins Landesinnere | Mittelfristig (2-4 Jahre) |
| Ausweitung des nationalen Diabetes-Screenings | +0.8% | Hauptstädte der Bundesstaaten landesweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des nationalen Diabetes-Screenings
Das brasilianische Gesundheitsministerium standardisiert die Protokolle für Hochrisikopatienten, um die Früherkennung zu verbessern, und reagiert damit auf die Tatsache, dass derzeit nur 36,5 % des Fachpersonals einheitliche Kriterien anwenden. Ein breiteres Screening erhöht die Diagnoseraten und leitet Patienten direkt in den subventionierten Farmácia-Popular-Kanal, aus dem bereits 53,6 % der Anwender oraler Medikamente ihre Vorräte beziehen. Eine frühe Diagnose erhöht die lebenslangen Ausgaben für Geräte, insbesondere für SMBG-Starter-Kits und Einstiegs-Glukometer. Die Akzeptanz ist in den Hauptstädten der Bundesstaaten, in denen sich zentralisierte Labore und Einkaufszentren des öffentlichen Sektors befinden, am schnellsten. In den nächsten vier Jahren wird das Screening die Basis-Stückzahlen vorhersehbarer erhöhen, sodass die Hersteller ihre Nachfrageprognosen und Bestandsstrategien verfeinern können.Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Strenge Vorschriften | -0.7% | Landesweit; stärker bei Importen | Kurzfristig (≤ 2 Jahre) |
| Geringe Endokrinologendichte | -0.6% | Norden, Landesinneres im Nordosten | Mittelfristig (2-4 Jahre) |
| Hohe Kosten | -0.4% | Regionen mit niedrigerem Einkommen | Mittelfristig (2-4 Jahre) |
| Einfuhrzölle (14-16 %) auf CGM-Transmitter | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Endokrinologendichte
Fachkräftemangel begrenzt die Einführung fortschrittlicher Geräte in Gemeinden im Landesinneren; viele komplexe CGM- oder Pumpensysteme erfordern eine Verschreibung und Nachsorge durch Endokrinologen. Telemedizinische Pilotprojekte wie UBS+Digital erzielten eine Lösungsrate von 85% über 6.312 Sitzungen, was eine teilweise Entlastung anzeigt [3].Celina de Almeida Lamas, "Telehealth Initiative to Enhance Primary Care Access in Brazil," Journal of Medical Internet Research, jmir.orgDennoch dämpfen inkonsistentes Breitband und mangelnde digitale Kompetenz die Ergebnisse und hinterlassen eine ungleichmäßige Nutzung außerhalb großer Städte. Hersteller kooperieren mit Pflegenetzwerken und Hausärzten, um die Schulungsreichweite zu erweitern, doch die Einführungsgeschwindigkeit bleibt an die Fachkapazität gebunden.
Strenge Vorschriften
Der strenge Zulassungsprozess der ANVISA verlängert die Zeitpläne für die Markteinführung von Geräten um bis zu 18 Monate; eine technische Mitteilung aus dem Jahr 2024 untersagte nicht-invasive SmartWatch-Glukosesensoren aus Sicherheitsbedenken. Ausländische Neueinsteiger müssen lokale Vertreter benennen und oft inländische Montagelinien aufbauen, was die Kosten im ersten Jahr in die Höhe treibt. Während Reformen auf eine stärkere gegenseitige Anerkennung mit ausländischen Regulierungsbehörden bis 2029 abzielen, begünstigen die aktuellen Engpässe etablierte multinationale Unternehmen, die über brasilianische GMP-Zertifikate (Good Manufacturing Practice) verfügen. Kleinere Innovatoren sehen sich mit Kapitalengpässen konfrontiert, wenn sie sich mit Dokumentations-, klinischen Validierungs- und Sprachanforderungen auseinandersetzen. Diese Hürden verlangsamen den Erneuerungszyklus von High-End-Technologien und drosseln die kurzfristige Marktbeschleunigung.Hohe Kosten
Premium-CGM-Kits und Insulinpumpen werden im Einzelhandel zum 3- bis 4-Fachen des Preises grundlegender SMBG-Bundles verkauft, was die Budgets von Patienten übersteigt, die auf das einheitliche Gesundheitssystem (SUS) angewiesen sind. Obwohl Farmácia Popular den Zugang zu Teststreifen und Spritzen erweitert, bleibt die Abdeckung für Echtzeit-CGM begrenzt. Gerätehersteller führen wertanalytisch optimierte Modelle mit wiederverwendbaren Sensoren und verlängerten Tragezeiten ein, um die Kosten pro Tag zu senken, aber die Ausweitung von Subventionen bleibt entscheidend. Bis sich die Kostenerstattung ausweitet, wird die Preissensibilität die Marktdurchdringung in Segmenten des brasilianischen Marktes für Diabetes-Geräte, die einkommensschwache Nutzer bedienen, begrenzen.*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätekategorie - Überwachungsgeräte: CGM gewinnt an Zugkraft
Die Blutzucker-Selbstkontrolle dominierte im Jahr 2025 mit einem Umsatzanteil von 62 % weiterhin den brasilianischen Markt für Diabetesgeräte. Die verbrauchbaren Teststreifen des Segments erzielen stetige Umsätze, während Blutzuckermessgeräte und Lanzetten längere Ersatzzyklen aufweisen. CGM-Systeme hingegen werden bis 2030 voraussichtlich eine CAGR von 6,2 % verzeichnen und den Monitoring-Mix neu gestalten. Die Marktgröße für CGM im brasilianischen Markt für Diabetesgeräte soll sich parallel zur Nachfrage nach rund um die Uhr verfügbaren Erkenntnissen ausweiten, die mit Arzt-Dashboards verbunden sind – ein Merkmal, das sowohl von öffentlichen als auch privaten Versicherern wegen seines Potenzials zur Senkung komplikationsbedingter Kosten geschätzt wird.
Die Blutzucker-Selbstkontrolle bleibt unverzichtbar, wo Farmácia Popular Teststreifen und Messgeräte abdeckt und so eine hohe Durchdringung über alle Einkommensgruppen hinweg fördert. Anbieter integrieren nun Bluetooth in erschwingliche Messgeräte, damit Daten in mobile Apps einfließen und die Funktionslücken zu CGM verringert werden. Infolgedessen entstehen hybride Produkte: Fingerstich-Messgeräte, die über Smartphones automatisiertes Coaching auslösen und Patienten einen zugänglichen Einstiegspunkt bieten, der sie schrittweise zur kontinuierlichen Messung führt. Dieser stufenweise Upgrade-Pfad unterstützt eine schrittweise Umsatzsteigerung, während die anfänglichen Eigenkosten moderat bleiben.
Einweg-Insulinpens erzielten im Jahr 2025 einen Anteil von 44,32 % am brasilianischen Markt für Diabetesgeräte dank ihrer Dosiergenauigkeit und breiten Erstattungsfähigkeit. Insulinpumpen, obwohl eine kleinere Basis, werden bis 2030 voraussichtlich mit einer CAGR von 5,57 % wachsen, da Closed-Loop-Algorithmen und vereinfachte Benutzeroberflächen die Patientenakzeptanz verbessern. Der Marktanteil von Pumpen im brasilianischen Markt für Diabetesgeräte wird durch Partnerschaften gestärkt, die Abbott-Sensoren mit Medtronic-Verabreichungshardware integrieren und so eine nahezu automatisierte glykämische Kontrolle ermöglichen.
Wiederverwendbare Pens mit Insulinkartuschen sprechen umweltbewusste Nutzer und Einrichtungen an, die eine Abfallreduzierung anstreben. Spritzen und Jet-Injektoren, einst vorherrschend, dienen heute kostenorientierten Umgebungen. Über alle Kategorien hinweg ist eine Konvergenz im Gange: Hersteller bündeln Pen-Geräte mit Cloud-Apps, die Injektionen aufzeichnen und die Protokolle mit Glukosedaten kombinieren, um Ärzte bei Titrationsentscheidungen und der Adhärenzberichterstattung zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Endverbraucher - Häusliche Pflegeumgebungen gestalten die Versorgung neu
Krankenhäuser und Kliniken hielten im Jahr 2025 54,38 % des Geräteumsatzes, da sie der Einstiegspunkt für Diagnose, akutes Management und die Einführung fortschrittlicher Technologien bleiben. Häusliche Pflegeumgebungen wachsen jedoch mit einer CAGR von 5,78 %, angetrieben durch Telemedizinvorschriften, die Fernbehandlung und elektronische Rezepte ermöglichen. Die Marktgröße für häusliche Pflege im brasilianischen Markt für Diabetesgeräte wächst am schnellsten in Ballungsräumen, wo die Internetinfrastruktur die Echtzeit-Datenübertragung von CGM-Sensoren an Pflegeteams unterstützt.
Apotheken im Einzelhandel und spezialisierte Diabeteszentren fungieren als Zwischenknotenpunkte, indem sie Geräteschulungen ohne Krankenhausaufwand anbieten. Studien zu FreeStyle-Libre-Nutzern im brasilianischen öffentlichen System zeigen, dass Schulungsprogramme, die über diese Zentren angeboten werden, die Zeit-im-Zielbereich-Metriken erheblich verbessern, was die Bedeutung zugänglicher Unterstützung unterstreicht. Im Laufe der Zeit werden Gerätedaten, die von Haushalten in Kliniken fließen, populationsweite Analysen ermöglichen, die öffentliche Gesundheitsstrategien informieren.
Nach Vertriebskanal - E-Commerce stört die traditionelle Versorgung
Krankenhausapotheken machten im Jahr 2025 62,08 % der Marktgröße des brasilianischen Marktes für Diabetesgeräte aus, gestützt durch integrierte Entlassungsprotokolle und Erstattungsverknüpfungen. Online-Kanäle entwickeln sich mit einer CAGR von 6,24 %, angetrieben durch die Präferenzen jüngerer Patienten und ein bundesstaatliches Digitalisierungsprogramm im Wert von 200 Millionen USD, das elektronische Rezepte unterstützt. Städtische Verbraucher schätzen die Lieferung nach Hause, insbesondere für die monatliche Nachbestellung von Teststreifen und den Austausch von Sensoren.
Einzelhandelsketten bleiben eine wichtige stationäre Option, insbesondere dort, wo Farmácia-Popular-Subventionen gelten. Sie dienen als Abholpunkte für subventionierte Versorgungsmaterialien und erleichtern den Zugang auf der letzten Meile in mittelgroßen Städten. Für Hersteller wird Omnichannel-Kohärenz – einheitliche Preisgestaltung, Authentifizierung und Kundendienst über physische und digitale Kanäle hinweg – zu einem Wettbewerbsdifferenziator.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
Südostbrasilien beansprucht den größten regionalen Anteil am brasilianischen Markt für Diabetesgeräte aufgrund höherer Haushaltseinkommen, dichter Spezialistennetzwerke und 68 % der nationalen Geräteherstellungskapazität in São Paulo[4]Internationale Handelsverwaltung, "Brasilien – Gesundheitswesen," Internationale Handelsverwaltung, trade.gov. Die Krankenhäuser der Region treiben die Einführung von CGM-Pumpen-Integrationen voran und nehmen an Pilot-Erstattungsprogrammen teil, die Maßstäbe setzen, die später anderswo übernommen werden. Telemedizinplattformen wie der Dienst des Sírio-Libanês-Krankenhauses bereichern das Ökosystem der Region weiter und ermöglichen datengesteuerte Versorgung, die den Gerätewert steigert.
Der Süden profitiert von starken öffentlichen Gesundheitsausgaben und weist daher eine höhere CGM-Durchdringung als der nationale Durchschnitt auf. Der Nordosten hingegen zeigt eine niedrigere Ausgangsbasis, aber das schnellste regionale Wachstum, da gezielte Bundesprojekte historische Unterinvestitionen adressieren. Die Ausweitung von Subventionen durch Farmácia Popular, gekoppelt mit Aufklärungskampagnen, verringert Zugangslücken, obwohl der Mangel an Endokrinologen den Einsatz von Hightech-Geräten in ländlichen Gebieten weiterhin einschränkt.
Nord- und Zentralwestbrasilien stellen Frühphasenchancen mit zweistelligem Wachstum auf kleiner Basis dar. Geografische Barrieren behindern die Logistik, und die Internetabdeckung ist lückenhaft, aber Telehealth-Pilotprojekte wie UBS+Digital zeigen latente Nachfrage; 85 % der Konsultationen wurden ohne Überweisung abgeschlossen, was auf ein effektives Fernmanagementpotenzial hinweist. Mit verbesserter Infrastruktur könnten Anbieter, die sich auf robuste Geräte konzentrieren, die Hitze und Feuchtigkeit standhalten, aufnahmebereite Märkte finden.
Regulatorisches Umfeld
Diabetesgeräte in Brasilien werden von ANVISA im Rahmen eines risikobasierten Regelwerks reguliert, das von der RDC No. 751/2022 für Medizinprodukte angeführt wird, mit spezifischen Zulassungswegen für In-vitro-Diagnostik-Selbsttestsysteme wie Blutzuckermessgeräte und teststreifenbasierte Systeme, die unter dem IVD-Rahmenwerk (RDC No. 830/2023) geregelt sind. Im März 2024 erließ ANVISA die RDC No. 848/2024, die grundlegende Sicherheits- und Leistungsanforderungen für Medizinprodukte festlegte und die Erwartungen an klinische Nachweise verschärfte, wenn Design, Rohmaterialien oder Verwendungszweck innovativ sind, wodurch die Anforderungen für Einreichungen von CGM-Systemen der nächsten Generation und vernetzten Insulinabgabesystemen steigen.
Die Anforderungen an Rückverfolgbarkeit und öffentliche Beschaffung wurden 2026 verschärft. Die Normative Instruction No. 426/2026 von ANVISA setzte das System zur eindeutigen Geräteidentifikation (UDI) (SIUD) in Kraft, das ab 1. März 2026 gilt, und fügt fortlaufende Pflichten zur Datenverwaltung für Registrierungsinhaber hinzu. Separat erließ das Gesundheitsministerium am 23. Juni 2026 die Portaria GM/MS No. 11.694, die Planung und Ausrichtung für die Beschaffung diagnostischer und therapeutischer Geräte durch das SUS standardisiert und eine Registrierung der Käufe auf der Plattform BPS (Banco de Precos em Saude) vorschreibt. Dies erhöht die Bedeutung konformer Kennzeichnung, Dokumentation und Lebenszyklusaufzeichnungen für Lieferanten, die über öffentliche Beschaffung verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Diabetesgeräte in Brasilien beginnt mit importierten und lokalen Vorprodukten (Sensorkomponenten, Kunststoffe, Elektronik und Reagenzien), geht über lokale Montage oder Fertigung, durchläuft dann die ANVISA-Registrierung und Qualitätskonformität, bevor sie über Krankenhausapotheken, Einzelhandelsapothekenketten und schnell wachsende E-Commerce- oder Online-Apotheken verteilt wird. Die Nachfrage im öffentlichen Sektor wird stark von der Beschaffung durch das SUS und Programmen wie Farmacia Popular beeinflusst, die die Mengen an SMBG-Verbrauchsmaterialien (Teststreifen, Lanzetten) und grundlegenden Zubehör zur Verabreichung prägen, während private Versicherer und Facharztkliniken tendenziell die Akzeptanz vernetzter CGM-Ökosysteme und höherwertiger Insulinabgabegeräte vorantreiben, die sich in digitale Plattformen integrieren lassen.
Regulatorische und handelsbezogene Reibungspunkte bleiben zentrale Engpässe entlang der Kette. Glukoseüberwachungssysteme müssen für die Registrierung analytische Leistungsanforderungen erfüllen, die mit ISO 15197:2013 übereinstimmen, und die ANVISA-Prüfung war in Bereichen wie nichtinvasiven Glukoseangaben für Smartwatches sichtbar (Technical Note 12/2024/SEI/GQUIP/GGTPS/DIRE3/ANVISA). Dies bestätigte, dass solche Softwareangaben eine Registrierung erfordern und dass bisher kein nichtinvasives Glukoseüberwachungsgerät auf diesem Weg zugelassen wurde. Auf der Angebotsseite verzeichnete Brasilien 2024 ein Handelsdefizit bei Medizinprodukten von 8,62 Milliarden USD (Importe 9,79 Milliarden USD gegenüber Exporten von 1,17 Milliarden USD), was die Abhängigkeit von externer Versorgung und das Wechselkursrisiko bei komplexen Komponenten für CGM- und Pumpensysteme unterstreicht. Die Volatilität der Handelspolitik beeinflusst auch die vorgelagerte Planung und die exportbezogene Skaleneffizienz, was zu einem stärkeren Fokus auf lokalisierte Produktion, Vertriebspartnerschaften und Kundendienstnetzwerke beiträgt, die Schulung, Sensor-Adhärenz und Gerätewartung unterstützen können.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für Diabetes-Geräte in Brasilien ist moderat und wird von Abbott, Roche und Medtronic angeführt, die globale Forschung und Entwicklung (F&E) sowie lokale Montagestandorte nutzen. Medtronic kontrolliert etwa 20,5 % der Nische für Insulinpumpen, während Abbotts FreeStyle Libre die Versorgung öffentlicher Kliniken mit Flash-CGM dominiert. Zu den Lokalisierungsstrategien gehört Novo Nordisks 6,4-Milliarden-USD-Erweiterung des Werks in Montes Claros, die im Einklang mit der Productive Development Partnership der Regierung steht, um den Technologietransfer zu sichern. Entwickler digitaler Ökosysteme tauchen als wettbewerbsfähige Unbekannte (Wildcards) auf. Plattformen wie GlucoTrends aggregieren Daten von Messgeräten, Sensoren und Pens und liefern den Ärzten dann Erkenntnisse, was die Kundenbindung (Stickiness) für jegliche vom Patienten verwendete Hardware erhöht. Multinationale Unternehmen investieren in offene APIs, während inländische Firmen preisgünstigere Hybride verfolgen, die die Lücke zwischen grundlegender Überwachung und kontinuierlicher Sensorik schließen. Die Regulierung prägt die Rivalität: Die strengen Überprüfungen der ANVISA begünstigen Unternehmen mit regulatorischen Teams im Land – eine Hürde, die Neueinsteiger durch Partnerschaften oder Auftragsfertigung überwinden müssen. Wachstumspotenzial (White-Space) bleibt bei vernetzten SMBG-Messgeräten im mittleren Preissegment und Einstiegspumpen, die mit Schulungsmodulen auf Portugiesisch gebündelt sind. Unternehmen, die Erstattungscodierung und Schulungen für medizinisches Fachpersonal in Produkteinführungen integrieren, gewinnen an Dynamik. Über den Prognosehorizont hinweg werden die Breite des Portfolios, die Widerstandsfähigkeit der Lieferkette und die Integration mit Telemedizin-Portalen die Anteilsverschiebungen diktieren.
Branchenführer für Diabetes-Geräte in Brasilien
-
Abbott Diabetes Care
-
Medtronic PLC
-
Eli Lilly and Company
-
Roche Diabetes Care
-
LifeScan Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Strengere Anforderungen an Rückverfolgbarkeit, Qualität und Aufsicht über Selbsttests schaffen einen klareren kurzfristigen Impuls, der mit der breiteren Digitalisierung von Versorgung und Beschaffung einhergeht. Die Umsetzung des SIUD-UDI-Systems gemäß der Normative Instruction No. 426/2026 von ANVISA (in Kraft seit 1. März 2026) erhöht die Nachfrage nach konformer Kennzeichnung, Datenaustausch und Stammdatenmanagement und begünstigt Lieferanten, die Produktkennungen mit Bestandskontrollen, Rückrufbereitschaft und Überwachung nach der Markteinführung über Krankenhaus- und E-Commerce-Kanäle verknüpfen können. Parallel dazu unterstützt die Signalisierung der ANVISA-Prioritäten für 2026-2027, einschließlich Überprüfungsanforderungen für Blutzucker-Selbsttestsysteme, Produktauffrischungen und konformitätsgetriebene Upgrades bei Blutzuckermessgeräten, Teststreifen und Kalibratoren. Diese Kombination schafft Raum für mittelpreisige vernetzte SMBG-Systeme, die Genauigkeitsanforderungen erfüllen und sich in Telemedizin-Workflows einfügen.
Lokalisierung ist auch ein praktischer Weg, um Volumen im Zusammenhang mit öffentlichen Programmen zu erfassen und die Versorgung zu stabilisieren. Brasilien nahm die nationale Insulinherstellung nach 20 Jahren durch einen vom Gesundheitsministerium unterstützten Technologietransfer mit Partnern wie Biomm und Funed wieder auf, mit Lieferungen, die Pen-Formate für das SUS in 2025-2026 umfassen. Dies bestärkt eine breitere politische Richtung hin zu inländischer Produktionskapazität und strukturierter Beschaffung. Für Gerätehersteller unterstützt dieser Wandel Partnerschaften rund um Insulinabgabehardware, Schulungsmodule in portugiesischer Sprache und Vertriebsmodelle, die sich an den Beschaffungsmustern des SUS und der Nachschubmuster von Farmacia Popular orientieren, während gleichzeitig die Nachfrage des Privatsektors nach integrierten Überwachungs- und Adhärenzlösungen adressiert wird.
Aktuelle Branchenentwicklungen
- Juni 2026: Das Gesundheitsministerium erließ die Portaria GM/MS No. 11.694, die verbindliche Planungs- und Ausrichtungsregeln für die Beschaffung diagnostischer und therapeutischer Geräte durch das SUS festlegt und eine Registrierung der Käufe auf der BPS-Plattform vorschreibt. Dies stärkt die Rolle zentralisierter Beschaffungsprozesse und erhöht die Bedeutung von Dokumentation, Rückverfolgbarkeit und konformen Produktstammdaten für Anbieter von Diabetesgeräten, die über öffentliche Kanäle verkaufen.
- Juli 2025: Das Gesundheitsministerium und die Partner Biomm und Funed erhielten die erste Charge im Inland produzierten Insulins und nahmen die nationale Insulinherstellung nach 20 Jahren durch Technologietransfer wieder auf. Die Lieferungen umfassen Ampullen und Pen-Formate für das SUS in den Jahren 2025 und 2026, was die lokale Versorgungssicherheit stärkt und ein günstigeres Umfeld für Insulinabgabegeräte-Ökosysteme schafft, die auf die öffentliche Verteilung abgestimmt sind.
- Oktober 2024: Brasilien erweiterte die Abdeckung von Farmacia Popular für Diabetes-Verbrauchsmaterialien und weitete den subventionierten Zugang über Einzelhandelsapothekennetze aus. Die Änderung unterstützte eine höhere Durchsatzrate bei der Abgabe von zentralen Überwachungsverbrauchsmaterialien und grundlegendem Zubehör zur Verabreichung, was das Volumen in Richtung standardisierter SKUs verschieben und apothekengeführte Vertriebsmodelle stärken kann.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der brasilianische Markt für Diabetesgeräte als der Wert der in Brasilien für das menschliche Diabetesmanagement verkauften Diabetes-Monitoring- und Insulinverabreichungsgeräte definiert, gemessen in aktuellen USD über institutionelle und häusliche Nutzungsumgebungen.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen veterinärmedizinische Nutzung, ausschließlich für die Forschung bestimmte Analysegeräte sowie informelle oder Graumarkt-Importkits aus, die in Kanaldaten nicht zuverlässig erfasst werden.
Segmentierungsübersicht
-
Nach Gerätekategorie
-
Überwachungsgeräte
-
Geräte zur Blutzuckerselbstkontrolle (SMBG)
- Glukometer
- Teststreifen
- Lanzetten
-
Geräte zur kontinuierlichen Glukoseüberwachung (CGM)
- Sensoren
- Langlebige Komponenten (Empfänger & Transmitter)
-
Geräte zur Blutzuckerselbstkontrolle (SMBG)
-
Managementgeräte
-
Insulinverabreichungsgeräte
- Insulinpumpen
- Einweg-Insulinpens
- Insulin-Kartuschen in Mehrweg-Pens
- Insulinspritzen & Jet-Injektoren
-
Insulinverabreichungsgeräte
-
Überwachungsgeräte
-
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Häusliche Pflegeumgebungen
- Einzelhandelsapotheken & Diabeteszentren
-
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- E-Commerce / Online-Apotheken
-
Nach Region (Brasilien)
- Südosten
- Süden
- Nordosten
- Norden
- Mittelwesten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur für das Modell festzulegen und es mit realen brasilianischen Gesundheits- und Handelssignalen zu verankern. Wir beziehen uns typischerweise auf Quellen wie Datenveröffentlichungen des brasilianischen Gesundheitsministeriums, demografische Tabellen des IBGE sowie regulatorische und Produktregistrierungsinformationen der ANVISA, um zu verstehen, was zugelassen und aktiv vermarktet wird.
Um Volumina und Importe zu überprüfen, analysieren wir auch öffentliche Handelsstatistiken (wie Comex Stat) und zollbezogene Kategorientrends, gefolgt von Referenzen zur Diabeteslast und Versorgungspfaden aus Quellen wie der WHO und begutachteten klinischen Fachzeitschriften. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung wurden verwendet, um Verschiebungen im Produktmix (beispielsweise Sensoren gegenüber Teststreifen) und Änderungen der Kanalstrategie zu verstehen. Wo verfügbar, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und importierte und exportierte Sendungsaufzeichnungen genutzt, um Querprüfungen zu beschleunigen. Dies sind nur illustrative Beispiele, und viele weitere öffentliche und kostenpflichtige Quellen wurden während der Datenerhebung und Validierung konsultiert.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um zu bestätigen, was Desk-Quellen nicht klar zeigen können, insbesondere Adoptionsraten, Preisbewegungen und Kanalaufteilungen in ganz Brasilien. Wir sprechen mit Herstellern, Distributoren, Klinikern, Diabetesberatern, Apothekenbeteiligten und Beschaffungsverantwortlichen, damit Annahmen wie das Nachfüllverhalten bei Teststreifen und Sensoreraustauschzyklen korrigiert werden können.
Feedback wird auch in ganz Brasilien gesammelt, um Unterschiede in Zugang und Erstattungsmustern zwischen großen städtischen Zentren und dem Rest des Landes widerzuspiegeln. Das Modell wird dann angepasst, wenn mehrere Befragte in dieselbe Richtung weisen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXO): 16 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 24 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den brasilianischen Nachfragepool anhand von Diabetespopulationssignalen, dem behandelten Patientenmix und typischen Gerätenutzungsmustern rekonstruiert, die Patienten in jährliche Verbrauchs- und Dauerbedarf übersetzen. Die Ergebnisse werden dann mit selektiven Bottom-up-Prüfungen verglichen, wie z. B. dem Stichproben-Durchschnittsverkaufspreis (ASP) multipliziert mit den impliziten Volumina nach Kanal und einer Plausibilitätszusammenfassung anhand des öffentlich diskutierten Umsatzengagements der Lieferanten in Brasilien. Dies hilft uns, Gesamtwerte anzupassen, wenn der erste Durchgang abweichend erscheint.
Relevante Eingaben in diesem Markt umfassen den Anteil der Patienten mit Insulintherapie, die Aufteilung zwischen Blutzucker-Selbstkontrolle und CGM-Nutzung, den Teststreifenverbrauch pro aktivem Nutzer, die Sensoreraustauschfrequenz, die Pumpendurchdringung und lokale Preisunterschiede zwischen Einzelhandelsapotheken und institutionellem Einkauf. Da Erstattung und Erschwinglichkeit die Nachfrage beeinflussen können, verfolgen wir auch Signale öffentlicher Gesundheitsprogramme und das Tempo neuer Produktregistrierungen als praktische Indikatoren für Zugang und Verfügbarkeit.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Basisfall-Wachstum auf der Grundlage realistischer Adoptionspfade für CGM, inflationsbedingter ASP-Bewegungen und der Kanalexpansion in der Online-Apotheke angepasst werden kann. Wenn die Datenlage für einen Teilbereich dünn ist, wird die Lücke durch Verankerung an einem besser beobachteten Proxy geschlossen (beispielsweise durch Verwendung der Nutzerzahlen von Monitoring-Geräten zur Rahmung der Verbrauchsmittelnachfrage) und dann in Folgegesprächen erneut überprüft, bevor die endgültige Zeitreihe festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit die endgültigen Zahlen nicht von einer einzigen Annahme abhängen. Wir vergleichen modellierte Ergebnisse mit unabhängigen Signalen wie der Richtung des Importtrends, geschätzten aktiven Nutzerpools und dem, was mehrere Kanalteilnehmer als Jahresveränderung bei Volumina und Preisen beschreiben.
Ausreißer werden überprüft, und wenn eine große Abweichung auftritt, werden Annahmen überarbeitet und Befragte erneut kontaktiert, um zu klären, was sich geändert hat (beispielsweise eine Änderung der Erstattungspolitik oder eine Versorgungsunterbrechung). Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, die sich auf Logikprüfungen und interne Konsistenz über Gertekategorien und Kanäle hinweg konzentrieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die kurzfristige Entwicklung verändern kann, gefolgt von einem abschließenden Überprüfungsdurchgang vor der Lieferung, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße des brasilianischen Marktes für Diabetesgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für brasilianische Diabetesgeräte können variieren, weil der enthaltene Produktkorb nicht immer derselbe ist und weil Preis- und Nutzungsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Unterschiede treten auch auf, wenn eine Schätzung eher einer Lieferansicht entspricht, während eine andere stärker auf Patientenzahlen und Ersatzzyklen basiert.
Die Vergleichstabelle zeigt eine Streuung, die größtenteils durch Umfang und Zählregeln erklärt wird. Im Modell von Mordor Intelligence wird Diabetesmanagementsoftware nicht in die Gerätegesamtsumme einbezogen, und der CGM-Wert ist an Sensor- und Dauerersatzmuster gebunden, die in Brasilien beobachtet wurden, anstatt an einen einzigen gemischten jährlichen Ausgabenbetrag pro Patient.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,12 Milliarden USD (2025) | |
| Branchenpublisher A | 1,20 Milliarden USD (2025) | Verwendet häufig einen etwas breiteren Produktumfang und kann einen allgemeineren ASP-Aufschlag über Kanäle hinweg anwenden, was dazu neigt, den Gesamtwert für 2025 gegenüber einer reinen Gerätezählung nach oben zu ziehen. |
| Beratungsunternehmen B | 1,00 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und kann Geräte mit angrenzenden Kategorien vermischen; der implizierte Preis- und Adoptionspfad kann hinter aktuellen CGM-Mix-Änderungen zurückbleiben, was den Ausgangswert niedriger halten kann. |
Zusammengenommen legt der Vergleich nahe, dass der konsistenteste Weg zur Marktbetrachtung darin besteht, von einer klaren Nur-Geräte-Definition auszugehen und dann jede Kategorie an beobachtbaren Nutzungsraten, Ersatzzyklen und Kanalpreisen zu verankern. Dieser Ansatz hält die endgültige Marktzahl auf einige praktische Hebel zurückführbar, die überprüft und aktualisiert werden können, wenn sich der brasilianische Versorgungspfad weiterentwickelt.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Markt für Diabetes-Geräte in Brasilien?
Die Marktgröße für Diabetes-Geräte in Brasilien wird im Jahr 2026 voraussichtlich 1,18 Milliarden USD erreichen und mit einer CAGR von 5,30 % wachsen, um bis 2031 1,53 Milliarden USD zu erreichen.
Welches Segment der Überwachungsgeräte wächst am schnellsten?
Systeme zur kontinuierlichen Glukoseüberwachung (CGM) expandieren zwischen 2026 und 2031 mit einer CAGR von 6,12 %.
Wie bedeutend ist die Rolle von Krankenhausapotheken im Gerätevertrieb?
Krankenhausapotheken machen 61,18 % des Gesamtumsatzes aus, obwohl der E-Commerce mit einer CAGR von 6,24 % an Dynamik gewinnt.
Welche Regierungsinitiative verbessert die Erschwinglichkeit am meisten?
Das Programm Farmácia Popular subventioniert Teststreifen, Spritzen und Medikamente, wobei 53,6 % der Anwender oraler Diabetesmedikamente ihre Vorräte über diesen Kanal beziehen.
Seite zuletzt aktualisiert am:



