
Marktgröße und Marktanteil für verhaltensbiometrische Daten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
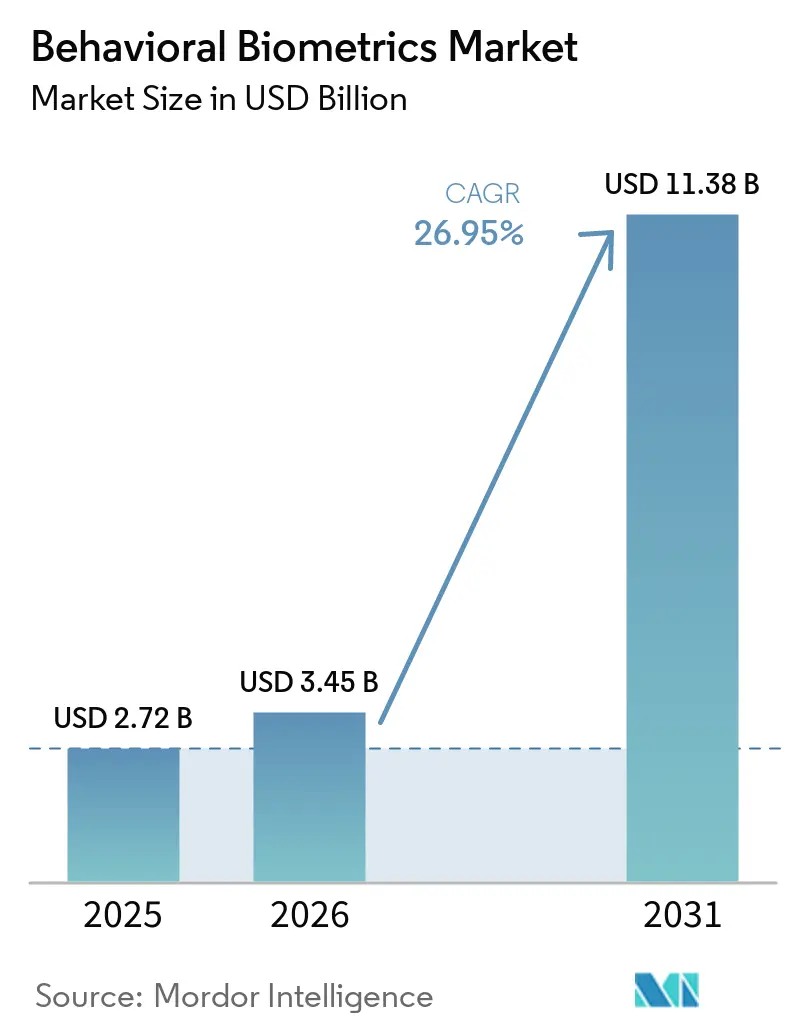
| Marktgröße (2026) | 3.45 Milliarden US-Dollar |
| Marktgröße (2031) | 11.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.95 % |
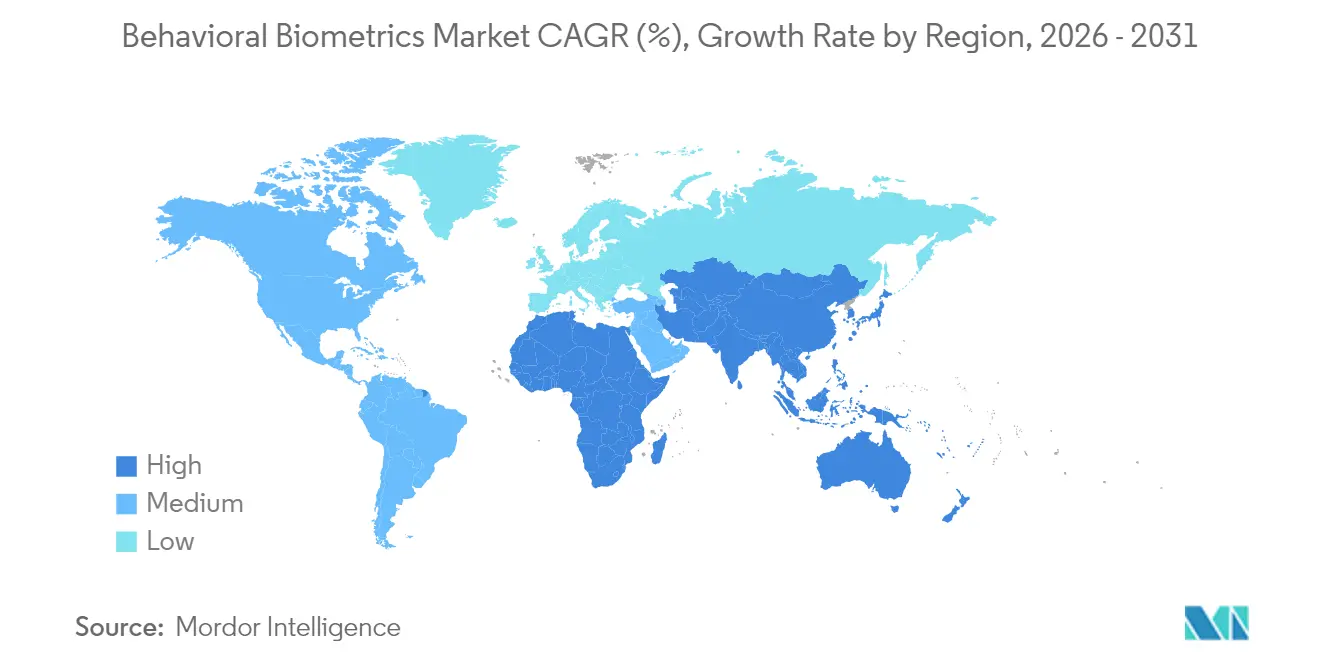
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
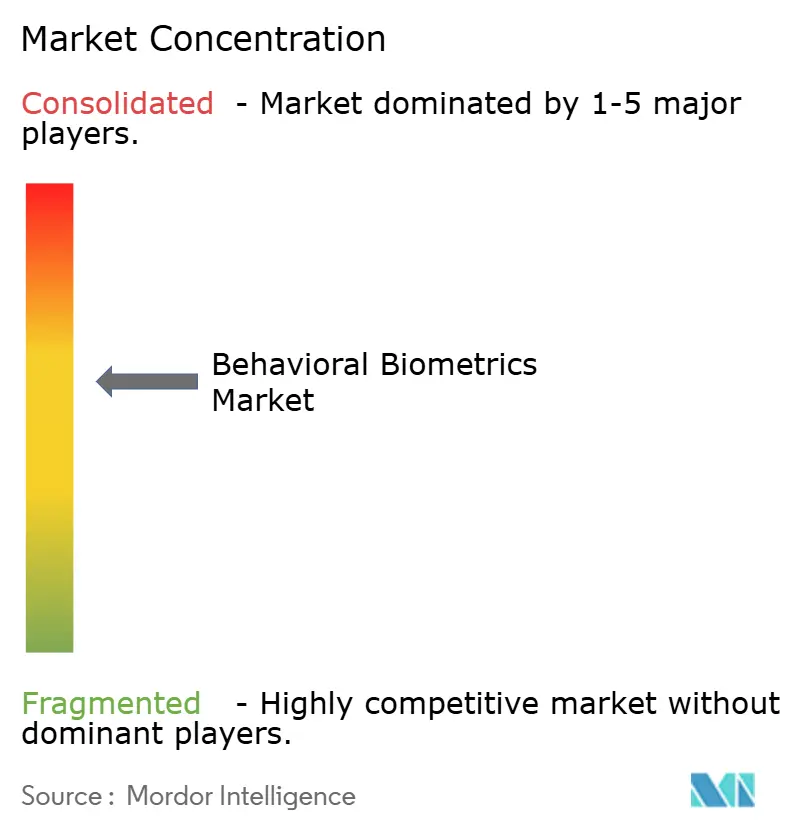
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verhaltensbiometrische Daten von Mordor Intelligence
Es wird erwartet, dass der Markt für verhaltensbiometrische Daten von 2,72 Milliarden USD im Jahr 2025 auf 3,45 Milliarden USD im Jahr 2026 wächst und bis 2031 mit einer CAGR von 26,95 % im Zeitraum 2026–2031 voraussichtlich 11,38 Milliarden USD erreichen wird. Die rasche Akzeptanz ist darauf zurückzuführen, dass Unternehmen statische Zugangsdaten durch kontinuierliche, passive Verifikation ersetzen, die Tastenanschlagdynamik, Mausbewegungen und Gangsignale in Echtzeit analysiert. Die zunehmende Cloud-Akzeptanz, ein Anstieg von Kontoübernahmebetrug und die von Regulierungsbehörden vorgeschriebene starke Kundenauthentifizierung beschleunigen gemeinsam die Bereitstellung von Verhaltensanalysen im Finanz-, E-Commerce- und Gesundheitssektor. Anbieter differenzieren sich durch algorithmische Genauigkeit, reibungsarme Benutzererlebnisse und nahtlose Integration in Identitätsplattformen, während Edge-AI-Chips die Inferenzlatenz verkürzen und eine On-Device-Analyse ermöglichen, die die Privatsphäre der Nutzer schützt. Gleichzeitig steigt die Implementierungskomplexität, da Unternehmen die DSGVO, den CCPA und ähnliche Rahmenbedingungen einhalten müssen, die die Verarbeitung biometrischer Daten streng regeln.
Wichtigste Erkenntnisse des Berichts
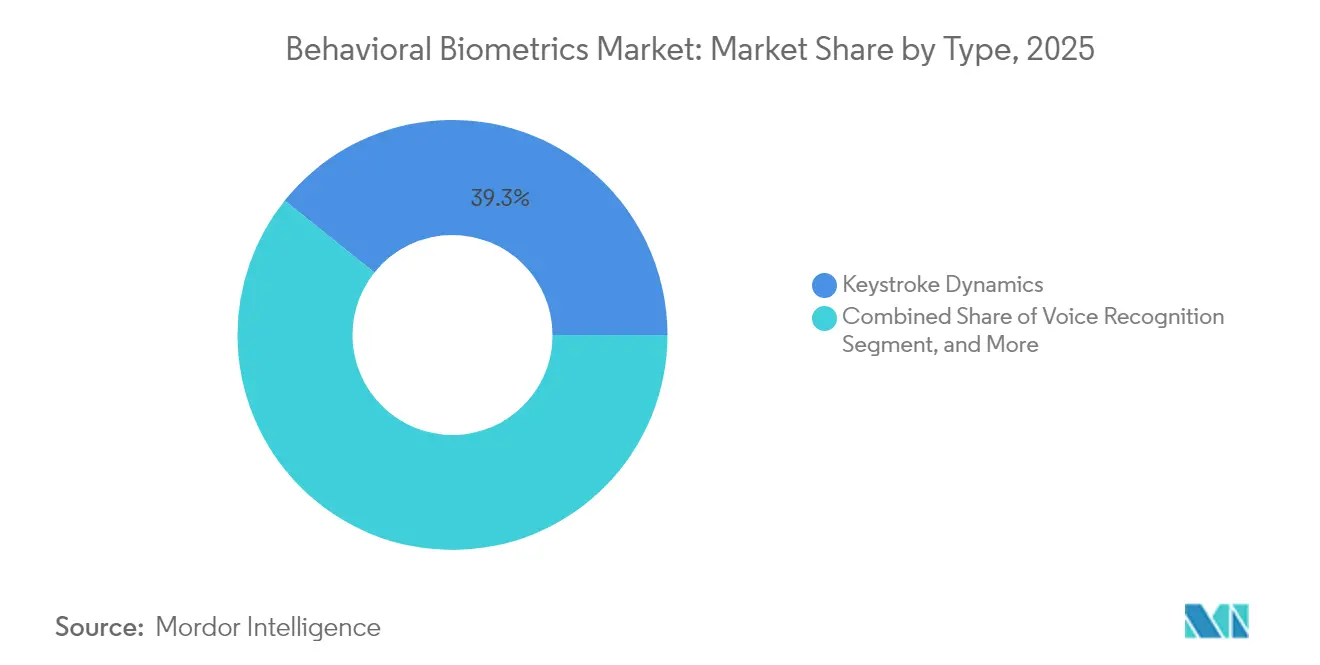
- Nach Typ führte die Tastenanschlagdynamik mit einem Umsatzanteil von 39,25 % am Markt für verhaltensbiometrische Daten im Jahr 2025; die Ganganalyse wird voraussichtlich bis 2031 mit einer CAGR von 27,45 % wachsen.
- Nach Bereitstellung entfielen Cloud-Lösungen im Jahr 2025 auf 55,85 % des Marktanteils für verhaltensbiometrische Daten, während dieses Modell bis 2031 die schnellste CAGR von 28,20 % verzeichnen soll.
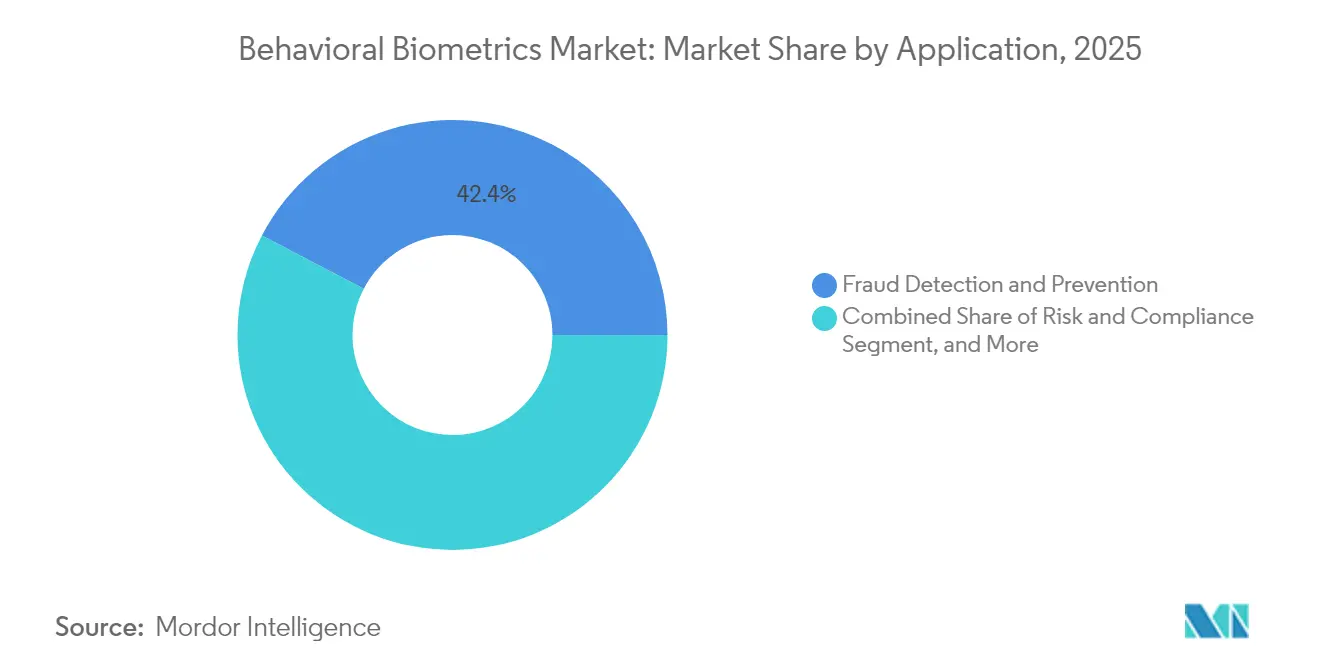
- Nach Anwendung erfasste Betrugserkennung und -prävention im Jahr 2025 einen Anteil von 42,35 % am Marktvolumen für verhaltensbiometrische Daten und soll bis 2031 mit einer CAGR von 26,95 % wachsen.
- Nach Endnutzer hielt BFSI im Jahr 2025 einen Anteil von 44,10 % am Umsatz des Marktes für verhaltensbiometrische Daten, während das Gesundheitswesen voraussichtlich die höchste CAGR von 27,30 % von 2025 bis 2031 erzielen wird.
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf 37,20 % des Umsatzes des Marktes für verhaltensbiometrische Daten; die Asien-Pazifik-Region wird voraussichtlich mit der schnellsten Rate mit einer CAGR von 27,10 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung der passiven Lebenderkennung im Mobile Banking | +4.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg von Kontoübernahmebetrug im E-Commerce | +3.8% | Global, insbesondere Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration verhaltensbiometrischer Daten in passwortlose Authentifizierungsstandards (FIDO2) | +3.5% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Remote-Belegschaften und Einführung von Zero-Trust-Sicherheit | +3.1% | Global, frühzeitige Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für starke Kundenauthentifizierung in Europa und Asien | +2.9% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Erhöhte Rechenleistung von Edge-AI-Chips, die Echtzeit-Verhaltensanalysen ermöglichen | +2.7% | Global, Technologieführerschaft in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung der passiven Lebenderkennung im Mobile Banking
Mobilbanken integrieren passive Lebenderkennung, die Tipprhythmus, Berührungsdruck und Gerätebedienung beobachtet, um die Identität ohne explizite Nutzeraktion zu bestätigen. Finanzinstitute, die diese Funktionen einsetzen, berichten von bis zu 85 % weniger Fehlalarmen und einer reibungsloseren Einrichtung, die die Kundenzufriedenheit erhöht.[1] Die Bereitstellungskosten werden durch geringere Betrugsverluste und reduzierten Mehrfaktor-Aufwand ausgeglichen, was Banken in Nordamerika und Europa dazu ermutigt, Verhaltensanalysen in native Apps zu integrieren.
Anstieg von Kontoübernahmebetrug im E-Commerce
Globale E-Commerce-Betrugsverluste überstiegen 2024 6,4 Milliarden USD und veranlassten Händler, Verhaltensanalysen einzuführen, die anomale Mauswege und Kaufprozesse in Millisekunden erkennen.[2] Plattformen, die verhaltensbiometrische Daten integrieren, berichten von 70 % weniger Credential-Stuffing-Angriffen während der Hochsaison im Einzelhandel, während die Konversionsraten erhalten bleiben, was den umsatzschützenden Wert der Technologie unterstreicht.
Integration verhaltensbiometrischer Daten in passwortlose Authentifizierungsstandards (FIDO2)
Die FIDO-Allianz fügte verhaltensbiometrische Metriken zu FIDO2 hinzu, sodass Organisationen kontinuierliche Verifikation mit Public-Key-Kryptografie verbinden können.[3] Unternehmen, die FIDO2-konforme verhaltensbiometrische Daten einsetzen, verzeichneten 60 % weniger Helpdesk-Authentifizierungstickets und eine um 40 % höhere Abschlussrate bei der Einrichtung, da Passwortzurücksetzungen entfallen, was greifbare operative Gewinne belegt.
Ausweitung von Remote-Belegschaften und Einführung von Zero-Trust-Sicherheit
Dauerhaft hybride Belegschaften veranlassen Sicherheitsteams zur Einführung von Zero-Trust-Architekturen, die Benutzerrechte auf Basis von Echtzeit-Verhaltenswerten neu kalibrieren. In Zero-Trust-Workflows eingebettete Verhaltensanalysen verkürzen die Reaktionszeiten bei Vorfällen um 45 % und gewährleisten sicheren Remote-Zugriff ohne Produktivitätseinbußen. Frühe Anwender in den Vereinigten Staaten und Westeuropa verfeinern weiterhin Automatisierungsregeln, die den Zugriff in Echtzeit anpassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbraucherschutzklagen unter DSGVO und CCPA | -2.1% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Falschabweisungsraten in multikulturellen Nutzerbasen | -1.8% | Global, vielfältige Märkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bekanntheit bei Sicherheitsteams in kleinen und mittleren Unternehmen | -1.5% | Global, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Integrierungskomplexität mit veralteter Authentifizierungsinfrastruktur | -1.3% | Global, etablierte Unternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbraucherschutzklagen unter DSGVO und CCPA
Verhaltensdaten gelten als biometrische Informationen und erfordern ausdrückliche Einwilligung sowie strikte Datensparsamkeit. Im Jahr 2024 wurden Bußgelder von über 50 Millionen EUR für den unsachgemäßen Umgang mit solchen Daten verhängt, was risikoaverse Unternehmen dazu veranlasste, Einführungen zu verzögern, bis Datenschutz-Folgenabschätzungen und die Freigabe durch Datenschutzbeauftragte abgeschlossen sind. Das Fingerabdruckerkennungs-Sensormodul dominiert weiterhin den Markt für Verbraucherbiometrie und macht 2024 rund 59 % des gesamten Marktanteils aus. Compliance-Schritte verlängern Zeitpläne und Projektkosten, insbesondere bei multinationalen Implementierungen.
Hohe Falschabweisungsraten in multikulturellen Nutzerbasen
Auf westlichem Verhalten trainierte Algorithmen zeigen in kulturell vielfältigen Bevölkerungen 15–20 % Falschabweisungen, was Diskriminierungsbedenken aufwirft und die Benutzererfahrung beeinträchtigt. Unternehmen, die globale Zielgruppen bedienen, müssen Modelle mit regionalen Daten neu trainieren oder multimodale Ansätze einsetzen, was Entwicklungszyklen und Budgetanforderungen verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Tastenanschlagdynamik behält die Vorrangstellung, während die Ganganalyse an Fahrt gewinntDie Tastenanschlagdynamik hielt 2025 einen Anteil von 39,25 % am Umsatz und unterstreicht damit ihre Reife und Kompatibilität mit bestehenden Tastaturen und Touchscreens. Das Marktvolumen für verhaltensbiometrische Daten bei Tastenanschlaglösungen wächst weiter, da Unternehmen Tippanalysen in Web- und Mobilkanäle neben Risikoengines integrieren. Das Wachstum ist stetig, da die Nachrüstung keine Hardware-Upgrades erfordert und Algorithmen bei Unternehmensdatensätzen bereits Falschakzeptanzraten unter 2 % erzielen.
Die Ganganalyse verzeichnet bis 2031 die höchste CAGR von 27,45 %. Smartphone-Beschleunigungsmesser und Wearables erfassen nun stabile Gangsignaturen bei normalen Bewegungen und ermöglichen passive Verifikation für mobile Geldbörsen, Ticketing und sicheren Gebäudezugang. Anbieter fusionieren Gang- mit Stimm- oder Tippmerkmalen, um Spoofing einzudämmen und Umgebungslärm zu reduzieren, was die multimodale Akzeptanz im weiteren Markt für verhaltensbiometrische Daten vorantreibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Cloud-Bereitstellung treibt Skalierung und InnovationCloud-Plattformen kontrollierten 2025 55,85 % des Umsatzes, da Organisationen auf SaaS-Authentifizierung umstellen, die sich kontinuierlich aktualisiert und geografisch skaliert. Der Marktanteil für verhaltensbiometrische Daten bei der Cloud-Bereitstellung soll steigen, da Microservices-Architekturen und API-Gateways die Einführung in digitalen Banking-, Einzelhandels- und Gesundheitsportalen vereinfachen. Abonnementmodelle senken Kapitalausgaben und ermöglichen eine schnelle Anpassung von Algorithmen auf Basis globaler Betrugstelemetrie.
On-Premise-Lösungen bleiben für Regierungen und stark regulierte Sektoren unverzichtbar, die eine souveräne Kontrolle über biometrische Daten fordern. Hybriddesigns entstehen, um Datenschutz und Leistung in Einklang zu bringen, indem Rohereignisse lokal verarbeitet werden, während anonymisierte Merkmale zur Bedrohungskorrelation an Cloud-Analysen gesendet werden. Dieser ausgewogene Ansatz sichert die Relevanz von On-Premise-Lösungen, unterstreicht aber gleichzeitig den Kosten- und Agilitätsvorteil, den Cloud-Anbieter dem Markt für verhaltensbiometrische Daten liefern.
Nach Anwendung:
Betrugserkennung dominiert, während der Identitätsnachweis an Bedeutung gewinntDie Betrugserkennung erfasste 2025 42,35 % des Umsatzes durch die Verhinderung von Kontoübernahmen, Bot-Automatisierung und synthetischen Identitäten in digitalen Kanälen. Kontinuierliche Risikobewertung schützt Kaufprozesse und Banking-Sitzungen ohne Einmalpasswörter, die Nutzer frustrieren. Unternehmen führen zweistellige Rückgänge bei manuellen Prüfwarteschlangen und Rückbuchungen auf Verhaltenserkenntnisse zurück.
Der Identitätsnachweis wächst mit einer CAGR von 27,60 %, da Organisationen das Onboarding durch die Kombination von Dokumentenverifikation mit Verhaltenssignalen modernisieren. Neue Nutzer tippen Verifizierungscodes, unterzeichnen Formulare oder lesen Phrasen vor und erstellen dabei Verhaltensabdrücke, die für zukünftige Anmeldungen gespeichert werden. Diese Methode erfüllt Know-Your-Customer-Anforderungen und reduziert gleichzeitig Abbrüche, was dem Marktvolumen für verhaltensbiometrische Daten bei Identitätsnachweisworkflows zusätzlichen Schwung verleiht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
BFSI führt, aber das Gesundheitswesen gewinnt an BedeutungBFSI-Branchen hielten 2025 einen Umsatzanteil von 44,10 %. Banken integrieren Verhaltensanalysen mit Gerätefingerabdrücken und Transaktionsüberwachung, um die starken Kundenauthentifizierungsanforderungen der PSD2 zu erfüllen und Mule-Konten zu verhindern. Analysten schreiben Verhaltensebenen 25 % schnellere Betrugserkennungszyklen im Vergleich zu alten Regelengines zu.
Das Gesundheitswesen verzeichnet mit 27,30 % die schnellste CAGR, da die Telemedizin zunimmt und elektronische Patientenakten manipulationssicheren Zugriff erfordern. Anbieter setzen Tipp- und Gangsignale ein, um Kliniker an gemeinsamen Workstations zu verifizieren und Patientendaten ohne Smartcards zu schützen. Versicherer integrieren Verhaltensrisikobewertungen in Portale, um HIPAA-Prüfanforderungen zu erfüllen, was die Durchdringung des Marktes für verhaltensbiometrische Daten ausweitet.
Geografische Analyse
Markt für verhaltensbasierte Biometrie in Nordamerika
Nordamerika erzielte 2025 37,20 % des Umsatzes, gestützt auf eine frühe Marktdurchdringung und proaktive Cybersicherheitsvorschriften. US-amerikanische Finanzaufsichtsbehörden befürworten verhaltensbasierte Metriken innerhalb mehrschichtiger Abwehrsysteme, was Banken, Versicherungen und Kartennetzwerke dazu veranlasst, Implementierungen auszuweiten. Bundesbehörden integrieren Tastenanschlag- und Mausmuster in Workstations mit privilegiertem Zugang und verdeutlichen damit das staatliche Engagement für kontinuierliche Verifizierung. Die kanadische Einführung konzentriert sich auf die Modernisierung des Gesundheitswesens und datenschutzkonforme Cloud-Authentifizierung.
Markt für verhaltensbasierte Biometrie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 27,10 % den steilsten CAGR bis 2031. Chinas Super-Apps integrieren Gang- und Sprachanalysen in QR-basierte Zahlungen, während Indiens fintech-Boom Tastenanschlagdynamiken nutzt, um Transaktionen über das Unified Payments Interface abzusichern. Die Regierungen Singapurs, Südkoreas und Australiens vergeben Fördermittel für die Forschung und Entwicklung digitaler Identitäten, die auf verhaltensbasierten Signalen beruhen, die über mobile Geräte und IoT-Sensoren erfasst werden. Japanische Elektronikhersteller installieren verhaltensbasierte SDKs auf Flaggschiff-Smartphones vor und schaffen damit eine Hardware-Grundlage für die regionale Expansion des Marktes für verhaltensbasierte Biometrie.
Markt für verhaltensbasierte Biometrie in Europa
Europa verzeichnet ein starkes Wachstum aufgrund von PSD2 und DSGVO. Banken integrieren verhaltensbasierte Authentifizierung, um die Anforderungen an eine starke Kundenauthentifizierung zu erfüllen, ohne den Benutzerkomfort zu beeinträchtigen, und Telekommunikationsanbieter fügen verhaltensbasierte Profile zur SIM-Registrierung zur Betrugskontrolle hinzu. Das Risiko datenschutzrechtlicher Klagen verlangsamt die Einführungsgeschwindigkeit, doch Anbieter begegnen dem mit geräteseitiger Verarbeitung und datenschutzverbessernder Kryptografie, die den regionalen Standards entsprechen. Deutschland und das Vereinigte Königreich führen Unternehmenspilotprojekte in den Bereichen Finanzierung, Einzelhandel und öffentliche Dienstleistungen an.
Regulatorisches Umfeld
Der Einsatz von Verhaltensbiometrie wird durch Datenschutzvorschriften für biometrische Daten und Standards zur digitalen Identitätssicherung in den wichtigsten Märkten geprägt. In Australien formalisieren der Digital ID Act 2024 und die Digital ID (Accreditation) Data Standards 2024 die Anforderungen an Tests und Betriebskontrollen für biometrischen Abgleich und die Erkennung von Präsentationsangriffen und heben damit die Messlatte für akkreditierte Identitätsdienste, die Verhaltenssignale einbeziehen. In den Vereinigten Staaten verstärkt die Rechtsetzungstätigkeit von DHS/USCIS vom November 2025 zur Erhebung und Nutzung von biometrischen Daten die Kontrolle darüber, wie biometrische Modalitäten in behördenbezogenen Arbeitsabläufen erfasst, gespeichert und verwendet werden.
Auch die Sicherheits- und Identitätsrichtlinien erweitern sich in Richtung kontinuierlicher Authentifizierung. NIST SP 800-63-4 (Juli 2025) führt die Sitzungsüberwachung als anerkannte Kontrolle ein und bringt kontinuierliche Verhaltenssignale (zum Beispiel Tipprhythmus) in die gängigen Richtlinien zur digitalen Identität, die von Bundesbehörden und vielen regulierten Unternehmen verwendet werden. In Europa bleibt die durch PSD2 vorangetriebene starke Kundenauthentifizierung weiterhin ein Ankerpunkt für das Design der Bankenauthentifizierung, während neuere Normenaktivitäten wie CEN/TR 18241:2026 die Erwartungen an Privacy-by-Design über den gesamten Lebenszyklus der biometrischen Zugangskontrolle hinweg verstärken und die Implementierungspraktiken mit den Verpflichtungen aus Artikel 25 der DSGVO in Einklang bringen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Erfassung und Instrumentierung von Verhaltenssignalen, einschließlich mobiler und Web-SDKs, die Tastaturdynamik, Touch- und Gestentelemetrie, Mausbewegungen und Muster von Trägheitssensoren für den Gang erfassen. Diese Eingaben werden innerhalb von Modellentwicklungs-Pipelines (Anbieter-Datenwissenschaft und MLOps) normalisiert und feature-engineered, dann als Cloud-Dienste, On-Premise-Stacks oder hybride Bereitstellungen bereitgestellt. Standards und Sicherungsrahmenwerke (zum Beispiel NIST-Richtlinien zur digitalen Identität und Biometrieanforderungen der FIDO Alliance) wirken als vorgelagerte Vorgaben, die die Datenverarbeitung, Bewertungsmethoden und akzeptable Authentikator-Designs prägen.
Auf der nachgelagerten Seite wird Verhaltensbiometrie zunehmend in umfassendere Plattformen für Identität, Betrug und Risikoentscheidungen eingebunden, anstatt als eigenständige Punktlösung eingesetzt zu werden. Orchestrierungsschichten kombinieren Verhaltensbewertungen mit Geräteinformationen und netzwerkbasierten Risikosignalen (wie SIM-Status und Sitzungsintegrität), um Echtzeitentscheidungen im Bankwesen, E-Commerce, Gesundheitszugang und in Behördenportalen zu unterstützen. Vertrieb und Skalierung erfolgen häufig über Partnerschaften mit digitalen Bankplattformen, KYC/AML- und Betrugssuiten sowie Cloud-Ökosystemen, wobei Anbieter wie BioCatch, LexisNexis Risk Solutions (BehavioSec), IBM, AU10TIX, IDnow und Facephi in den Rollen Erfassung, Bewertung und Plattformintegration auftreten.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. BioCatch, Mastercards NuData Security, BehavioSec und TypingDNA führen Angebote an, die kontinuierliche Sitzungsüberwachung, passive Lebenderkennung und multimodale Fusion umfassen. Etablierte Anbieter profitieren von globalen Kundenpräsenzen und Integrations-Pipelines mit führenden Identitätsplattformen, während Spezialisten Nischen in hochgenauer Tastenanschlag- oder Sprachanalyse besetzen.
Strategische Allianzen prägen den Wettbewerb. IBM hat sich mit SecureAuth zusammengetan, um Verhaltensanalysen in sein Security-Verify-Produkt zu integrieren, während OneSpan europäische Technologie erwarb, um die mobile Authentifizierung zu stärken. Cloud-native Herausforderer differenzieren sich durch entwicklerfreundliche APIs und nutzungsbasierte Preisgestaltung, die digital-affine Unternehmen anziehen.
Produkt-Roadmaps konzentrieren sich auf die Reduzierung von Falschabweisungen, die Unterstützung von Edge-Bereitstellungen und die Ermöglichung datenschutzerhaltenden föderalen Lernens. Anbieter, die messbare Reduzierungen von Betrugsverlusten und mühelose Benutzererfahrung demonstrieren, erhalten den Beschaffungsvorzug und geben den Ton für künftige Konsolidierungen im Markt für verhaltensbiometrische Daten an.
Marktführer für verhaltensbiometrische Daten
-
BioCatch Ltd.
-
Mastercard Incorporated (NuData Security)
-
Nuance Communications Inc.
-
SecureAuth Corporation
-
BehavioSec Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verhaltensbasierte Biometrie Unternehmen in diesem Bericht
- BioCatch Ltd.
- Mastercard Incorporated (NuData Security)
- Nuance Communications Inc.
- SecureAuth Corporation
- BehavioSec Inc.
- ThreatMark S.R.O.
- UnifyID Inc.
- Zighra Inc.
- Plurilock Security Solutions Inc.
- SecuredTouch Inc.
- TypingDNA Inc.
- Callsign Inc.
- Deepnet Security Ltd.
- DataVisor Inc.
- Experian PLC (CrossCore)
- OneSpan Inc.
- IBM Corporation
- NEC Corporation
- Samsung SDS Co. Ltd.
- HID Global Corporation
Lesen Sie die Analyse der verhaltensbasierte Biometrie-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt an der Schnittstelle von Verhaltensbiometrie, Geräteinformationen und betrugsspezifischen Kontrollen gegen Scams, wo Unternehmen kontinuierliche, reibungsarme Verteidigungsmaßnahmen wünschen, die die Abhängigkeit von OTP- und Step-up-Challenges verringern. Produktschritte wie die Einführung von Scams360 durch BioCatch (Juli 2025) deuten auf eine Nachfrage nach Verhaltensanalysen hin, die Muster autorisierter Push-Zahlungen und Social-Engineering-Angriffe während der Sitzung erkennen, nicht nur bei der Anmeldung. Dies wiederum drängt Anbieter dazu, Verhaltenstelemetrie in Arbeitsabläufe zu verpacken, die Betrugsteams über Fallmanagement-Signale, Erklärbarkeit und Richtlinienkontrollen operationalisieren können, während gleichzeitig eine saubere Integration in bestehende Risiko-Engines gewährleistet wird.
Geografische Expansion und langfristigere Plattformverpflichtungen sind ein weiterer Chancenbereich, unterstützt durch jüngste Geschäftsabschlüsse und Programme im Identitäts-Ökosystem. Facephi gab einen fünfjährigen Bankvertrag in Mittelamerika bekannt (März 2026), der die Erkennung von Mule-Konten und Verhaltensbiometrie umfasst, was die Beschaffungspräferenz für gebündelte, multifunktionale Fähigkeiten unterstreicht, die sowohl Onboarding als auch laufendes Sitzungsrisiko abdecken. Auf der politischen und ökosystemischen Seite schaffen die Formalisierung der Sitzungsüberwachung durch NIST SP 800-63-4 (Juli 2025) und EU-Initiativen zur digitalen Identität wie die EUDI-Wallet einen klareren Weg zur Einbettung kontinuierlicher Risikoanalytik neben der Identitätsprüfung und bieten Raum für Anbieter, die die Erwartungen an Privacy-by-Design erfüllen und gleichzeitig messbare Ergebnisse bei der Betrugsprävention liefern können.
Neueste Industrielle Entwicklungen in Markt für verhaltensbasierte Biometrie
- März 2026: Facephi gab einen fünfjährigen Vertrag mit einem mittelamerikanischen Finanzinstitut zur Bereitstellung von Mule-Konten-Erkennung und Verhaltensbiometrie bekannt. Der Gewinn unterstreicht die Nachfrage nach mehrjährigen Verpflichtungen auf Plattformebene, die kontinuierliche Verhaltensbewertung mit Betrugsanwendungsfällen jenseits der Anmeldung bündeln, wie zum Beispiel die Erkennung illegaler Kontonutzungsmuster.
- Juli 2025: BioCatch führte Scams360 ein, eine Verhaltensanalysefunktion, die darauf abzielt, autorisierte Push-Zahlungsbetrügereien durch Überwachung von Mustern innerhalb der Sitzung wie Tippverhalten, Mausbewegung und Zögern zu erkennen. Die Veröffentlichung erweitert die Verhaltensbiometrie von der Authentifizierung hin zu Arbeitsabläufen zur Abwehr von Betrug und Social Engineering, die von Betrugsteams der Banken genutzt werden.
- Dezember 2024: BioCatch kündigte eine Integration mit der Q2 Digital Banking Platform an, wodurch Verhaltensbiometrie in eine weit verbreitete digitale Bankumgebung eingebettet wird. Diese Art der plattformnativen Integration verringert die Bereitstellungshürden für Banken und beschleunigt die Skalierung von kontinuierlicher Authentifizierung und Betrugssignalen über die Nutzerreisen im Privatkundengeschäft hinweg.
Markt für verhaltensbasierte Biometrie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für verhaltensbasierte Biometrie Software und zugehörige Dienste, die einen Benutzer anhand von Verhaltenssignalen (wie Tipprhythmus, Berührungsmuster, Mausbewegung und Gang) über digitale Kanäle identifizieren oder kontinuierlich authentifizieren.
Ausschlüsse aus dem Umfang: Hardware für die physische Zugangskontrolle und nicht verhaltensbasierte biometrische Modalitäten (wie Fingerabdruck- oder Gesichtserkennung, die als eigenständige Systeme verkauft werden) werden nicht berücksichtigt, es sei denn, sie sind als Teil eines Angebots für verhaltensbasierte Biometrie gebündelt.
Segmentierungsübersicht
- Nach Typ
- Unterschriftenanalyse
- Tastenanschlagdynamik
- Spracherkennung
- Ganganalyse
- Nach Bereitstellung
- On-Premise
- Cloud-basiert
- Nach Anwendung
- Identitätsnachweis
- Kontinuierliche Authentifizierung
- Risiko und Compliance
- Betrugserkennung und -prävention
- Nach Endnutzer
- BFSI
- Einzelhandel und E-Commerce
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung einer übersichtlichen Angebots- und Nachfragekarte für verhaltensbasierte Biometrie in Cybersicherheits- und Identitätsstacks und überprüft anschließend, wie die Akzeptanz in öffentlichen Daten diskutiert wird. Wir prüfen Quellen wie NIST-Leitlinien zu digitaler Identität und Authentifizierung, Veröffentlichungen der FTC und anderer Regulierungsbehörden zu Identitätsdiebstahl und Betrug sowie staatliche Cyberbehörden, die Bedrohungshinweise und Sicherheitsverletzungsberichte veröffentlichen.
Um das Modell in realen Kaufmustern zu verankern, ziehen wir auch Kontext aus Quellen wie SEC-Einreichungen und Ergebnispräsentationen relevanter Lösungsanbieter heran. Wir nutzen vertrauenswürdige Presseberichterstattung zu Betrugs- und Kontoübernahmetrends sowie begutachtete Fachbeiträge, die die Genauigkeit von Verhaltenssignalen und Datenschutz-Kompromisse erörtern. Patentdatenbanken werden genutzt, um zu verstehen, worauf sich Innovationen konzentrieren und wie schnell sich Modalitäten weiterentwickeln. Ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen und -informationen wird selektiv eingesetzt, um Lücken bei Umsatzaufteilungen und regionaler Präsenz zu schließen. Dies sind illustrative Quellen, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Ergebnisse der Desk Research zu überprüfen, insbesondere hinsichtlich Preislogik, Verpackung (Plattform versus Einzellösung) und der Art und Weise, wie Käufer verhaltensbasierte Analysen in Betrugs- und Zugriffsabläufe integrieren. Wir haben mit einer Mischung aus Lösungsanbietern, Kanal- und Implementierungspartnern sowie Sicherheits- und Betrugsleitern auf Endnutzerseite in wichtigen Regionen gesprochen, damit Annahmen vor der Finalisierung der Gesamtzahlen korrigiert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 14 % | APAC: 40 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 35 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe von Top-down- und Bottom-up-Prüfungen, sodass die endgültige Zahl realistisch und reproduzierbar bleibt. Auf der Top-down-Seite werden Ausgaben für Sicherheit und Betrugsprävention durch Anwendung von Annahmen zur Akzeptanz und Anbindungsrate für kontinuierliche Authentifizierung und Betrugspräventionsabläufe in einen adressierbaren Pool umgewandelt und dann auf der Grundlage der tatsächlichen Nutzung von Verhaltenssignalen (Mobile Banking, E-Commerce-Checkout, Kontowiederherstellung und Step-up-Verifizierung) eingegrenzt.
Das Modell wird durch praktische Eingaben gesteuert, die im Laufe der Zeit verfolgt werden können, darunter das Wachstum digitaler Transaktionen, die Häufigkeit von Kontoübernahmen und Bot-Betrug, der regulatorische Druck für eine starke Kundenauthentifizierung, der Anteil der Nutzer auf Mobilgeräten gegenüber Desktop-Geräten sowie typische Preisstrukturen wie Abonnements pro Nutzer, pro Transaktion oder als Plattformabonnement. Die Prognose erfolgt hauptsächlich durch Szenarioanalysen, bei denen Akzeptanz- und Preispfade rund um das erwartete Betrugsumfeld und die Sicherheitsbudgets von Unternehmen variiert und dann an der von den primären Befragten geteilten Konsensmeinung ausgerichtet werden. Bottom-up-Näherungen werden als Gegenprüfung verwendet, indem Umsatzsignale von Anbietern abgetastet, wichtige Anwendungsfälle kartiert und angemessene durchschnittliche Verkaufspreise auf geschätzte Volumina angewendet werden. Wenn ein Datenpunkt fehlt, wird die Lücke durch Proxy-Verhältnisse geschlossen, die in Interviews validiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit ungewöhnliche Sprünge nicht unbemerkt bleiben. Wir vergleichen implizierte Durchdringungsgrade mit unabhängigen Signalen wie Kommentaren zu Betrugsverlusten, öffentlichen Verletzungsmustern und Implementierungstrends für Identitäts- und Zugriffstools und untersuchen dann Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird für wichtige Annahmen durchgeführt, einschließlich Währungszeitpunkt und Preisentwicklung, und eine erneute Kontaktaufnahme wird ausgelöst, wenn das Interview-Feedback im Widerspruch zur Modellrichtung steht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder sprunghafte Veränderungen bei Betrugstaktiken. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für verhaltensbasierte Biometrie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für verhaltensbasierte Biometrie unterscheiden sich häufig, weil Teams nicht dieselben Dinge zählen und unterschiedliche Akzeptanz- und Preispfade anwenden. In der Praxis ergibt sich die Streuung in der Regel daraus, was als rein verhaltensbasiert gegenüber breiterer Betrugsanalyse behandelt wird, welches Jahr als Ausgangspunkt gewählt wird und wie aggressiv die Skalierung von Cloud-Implementierungen angenommen wird.
Einige externe Schätzungen bündeln angrenzende Identitätskategorien und breitere Analyse-Tools in dieselbe Zahl, was den Gesamtwert schnell erhöhen kann. Mordor Intelligence zählt ausschließlich Umsätze aus verhaltensbasierter signalgestützter Authentifizierung und kontinuierlicher Verifizierung (einschließlich zugehöriger Software und Dienste) und hält angrenzende nicht verhaltensbasierte Biometrie und allgemeine Betrugsplattformen außerhalb des Gesamtwerts, es sei denn, sie werden als Teil des verhaltensbasierten Pakets verkauft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,72 Mrd. USD (2025) | |
| Global Research Desk A | 3,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wird als eine breitere Sicherheits- und Identitätsgeschichte präsentiert, mit Umfangsformulierungen, die breitere Ausgaben für Betrug und Zero-Trust einbeziehen können, was den adressierbaren Pool aufbläht. |
| Industry Research Desk B | 4,50 Mrd. USD (2024) | Berichtet einen höheren Ausgangswert, der wahrscheinlich eine breitere Kategorieeinbeziehung und unterschiedliche Währungszeitpunkte widerspiegelt, und die Preiskurve scheint sich schneller zu bewegen, als Käufer und Anbieter in Interviews typischerweise bestätigen. |
Die Benchmark-Streuung lässt sich hauptsächlich auf die Jahreswahl und die Frage zurückführen, was in den gezählten Umsatz gebündelt wird. Durch die Verknüpfung der Gesamtwerte mit beobachtbaren Nachfragesignalen und anschließende Plausibilitätsprüfung mit Anbieter- und Käufereingaben bleibt die endgültige Schätzung auf klare Schritte zurückführbar, die bei zukünftigen Aktualisierungen wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für verhaltensbiometrische Daten bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 26,95 % wachsen und von 2,72 Milliarden USD im Jahr 2025 auf 11,38 Milliarden USD bis 2031 steigen.
Welches Bereitstellungsmodell gewinnt im Bereich verhaltensbiometrischer Authentifizierung den größten Marktanteil?
Die Cloud-Bereitstellung führt mit 55,85 % des Umsatzes im Jahr 2025 und verzeichnet die schnellste CAGR von 28,20 %, da Unternehmen Skalierbarkeit und schnelle Aktualisierungen schätzen.
Warum sind Finanzinstitute frühe Anwender verhaltensbiometrischer Daten?
Banken nutzen kontinuierliche Verhaltenssignale, um gesetzliche Anforderungen an die starke Kundenauthentifizierung zu erfüllen und Kontoübernahmebetrug einzudämmen, was 85 % weniger Falschalarme und eine schnellere Bedrohungserkennung unterstützt.
Was hemmt die weitverbreitete Einführung bei globalen Nutzerbasen?
Auf westlichen Daten trainierte Algorithmen weisen bei multikulturellen Bevölkerungsgruppen höhere Falschabweisungen auf und erreichen Fehlerquoten von 15–20 %, was kostspielige Nachschulungen erfordert.
Welche Region weist das höchste künftige Wachstumspotenzial auf?
Asien-Pazifik führt mit einer prognostizierten CAGR von 27,10 %, angetrieben durch mobile Zahlungen, staatliche Projekte zur digitalen Identität und rasche E-Commerce-Expansion.
Wie fügen sich verhaltensbiometrische Daten in die Zero-Trust-Sicherheit ein?
Kontinuierliche Verhaltensbewertung liefert dynamische Vertrauenssignale, die Benutzerrechte in Echtzeit anpassen und die Reaktionszeiten bei Vorfällen in frühen Bereitstellungen um 45 % reduzieren.