
Marktanalyse für Batterie-Energiespeichersysteme (BESS) von Mordor Intelligence
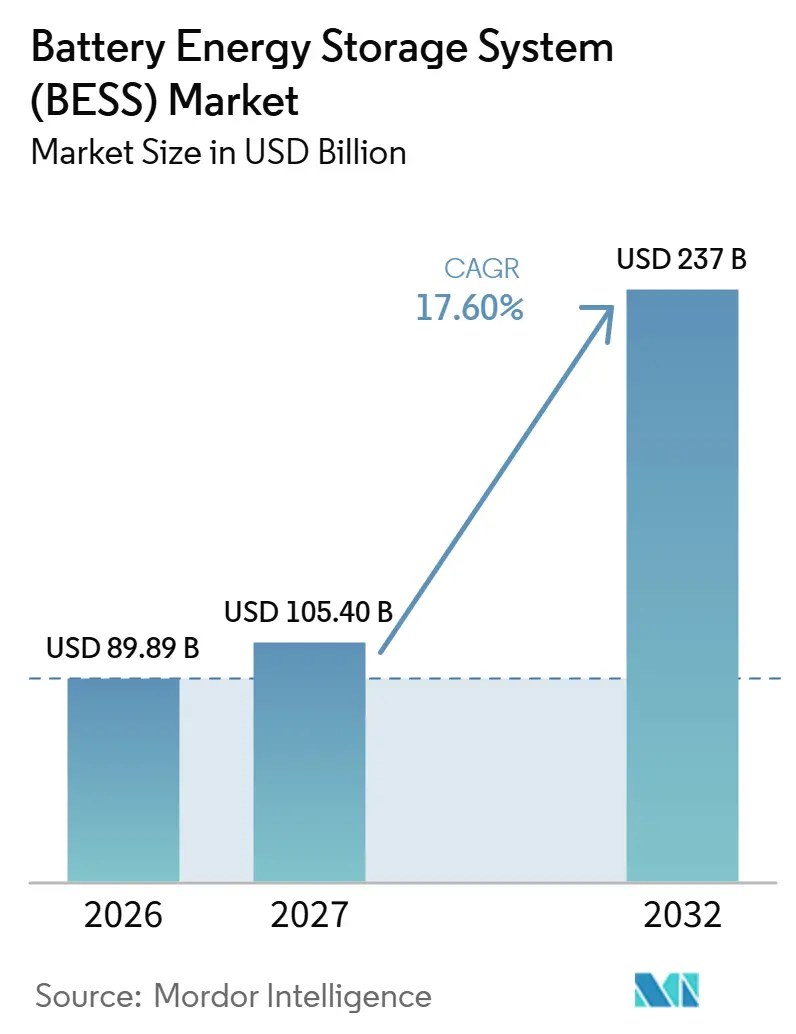
Die Batterie-Energiespeichersystem (BESS) Marktgröße soll von 89,89 Milliarden USD im Jahr 2026 auf 105,4 Milliarden USD im Jahr 2027 wachsen und wird bis 2032 voraussichtlich 237 Milliarden USD bei einer CAGR von 17,6 % über 2027–2032 erreichen.
Wiederkehrende Versorgungsunternehmen-Beschaffungen und die Nachfrage nach dispatchbarer erneuerbarer Energie unterstützen Speicherinvestitionen, wobei Australien die kommerzielle Rolle netzbildender Batteriesysteme veranschaulicht. Separat vertraglich vereinbarte Systemstärke-Dienstleistungen geben Entwicklern einen zusätzlichen Anreiz, netzbildende Speicher neben einem Energieabnahmevertrag zu beschaffen. Regionale Fertigungsanreize können qualifizierte Komponentenlieferanten begünstigen, während Brandprüfpflichten und konzentrierte Materialverarbeitung die Möglichkeiten zur Projektversorgung und -installation einschränken. Die Lieferantenqualifizierung und die Installationsgenehmigung entscheiden darüber, wie viel der vertraglich vereinbarten Nachfrage umgesetzt werden kann.
Wichtigste Erkenntnisse des Berichts
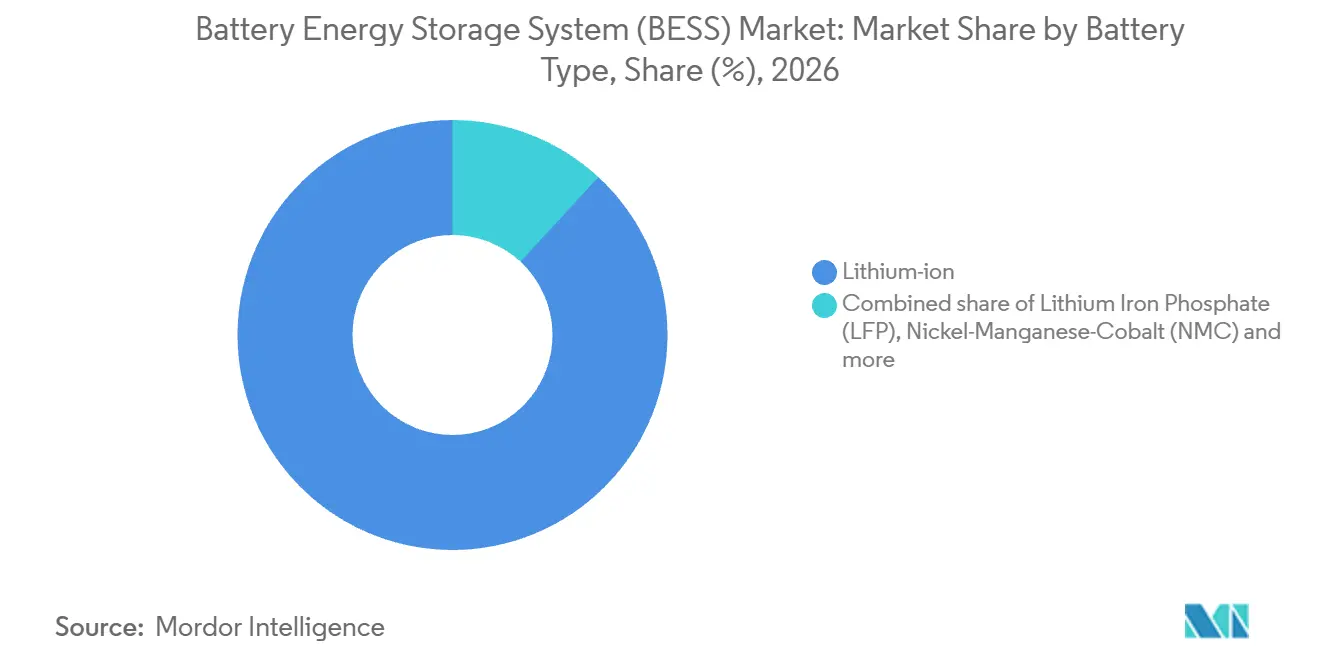
- Nach Batterietyp hielt Lithium-Ionen im Jahr 2026 einen Marktanteil von 88,12 % am Batterie-Energiespeichersystem (BESS) Markt, während Lithiumeisenphosphat (LFP) mit einer prognostizierten CAGR von 19 % über 2027–2032 am schnellsten wachsen soll.
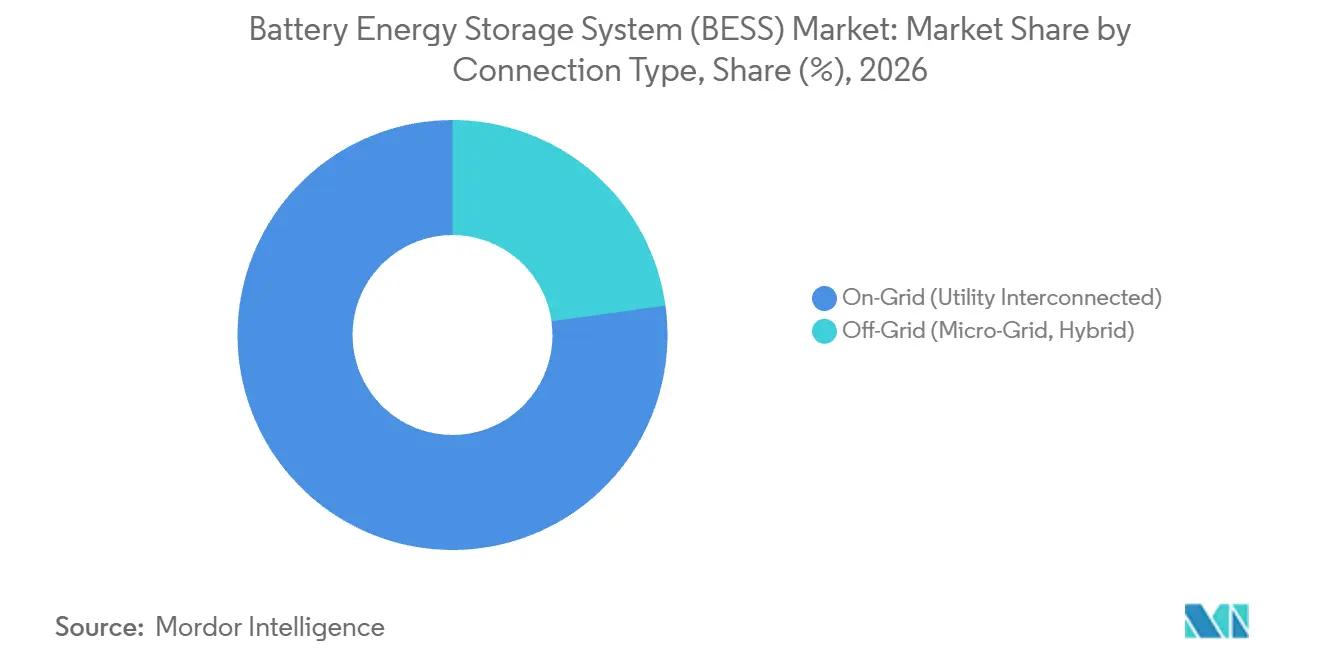
- Der Verbindungstyp wurde von netzgekoppelten Systemen mit einem Anteil von 77,19 % an der Batterie-Energiespeichersystem (BESS) Marktgröße im Jahr 2026 angeführt, wobei netzunabhängige Mikronetz- und Hybridsysteme mit einer prognostizierten CAGR von 18,4 % über 2027–2032 am schnellsten expandieren sollen.
- Unter den Komponenten führten Batteriepacks und Gestelle mit einem Marktanteil von 62,08 % im Jahr 2026, während Energiemanagementsoftware (EMS) mit einer prognostizierten CAGR von 19,8 % über 2027–2032 am schnellsten wachsen soll.
- Nach Energiekapazitätsbereich hielten Systeme von 101 bis 500 MWh den größten Marktanteil mit 45,3 % im Jahr 2026, während Systeme über 500 MWh mit einer prognostizierten CAGR von 18,25 % über 2027–2032 am schnellsten expandieren sollen.
- Bei den Endnutzeranwendungen entfielen auf Versorgungsunternehmen-Systeme der führende Marktanteil von 56,01 % im Jahr 2026, während Hausspeicher mit einer prognostizierten CAGR von 19,35 % über 2027–2032 am schnellsten wachsen sollen.
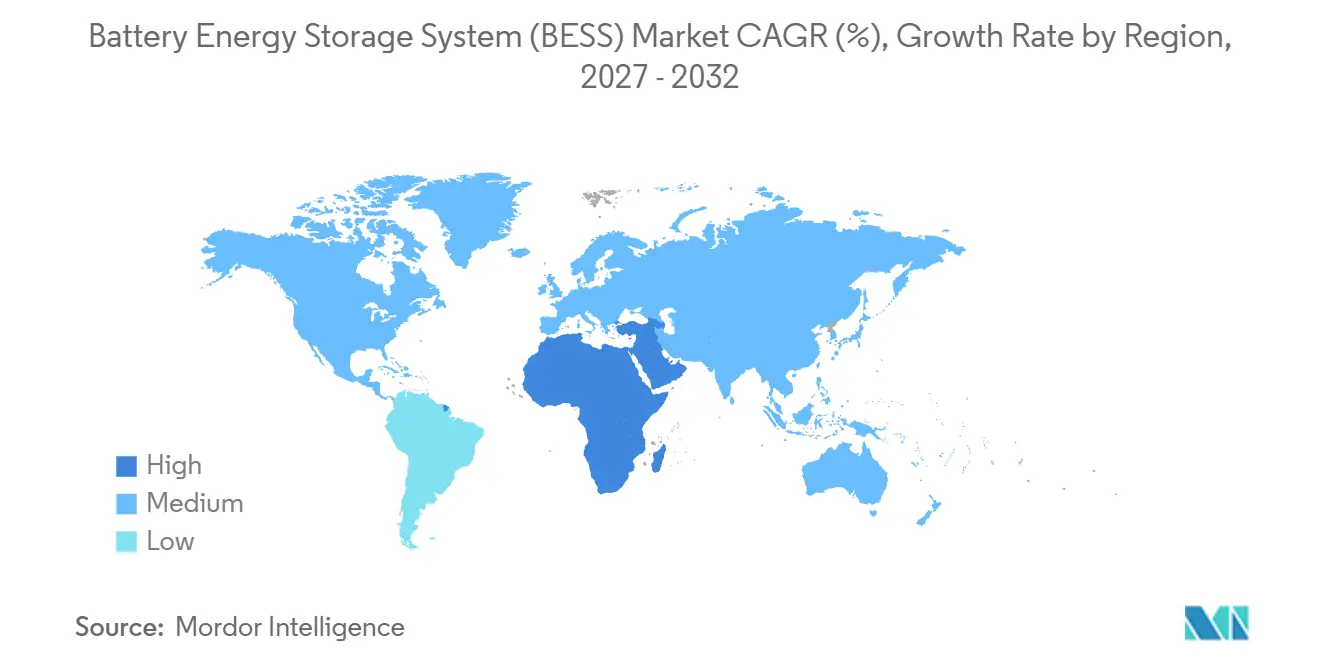
- Geografisch führte Asien-Pazifik mit einem Marktanteil von 50,09 % im Jahr 2026, und der Nahe Osten und Afrika soll mit einer prognostizierten CAGR von 19,45 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschaffungsmandate für Versorgungsunternehmen im US-amerikanischen Maßstab beschleunigen Gigawatt-Aufträge | +5.2% | Bundesstaat New York | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an netzbildende Wechselrichter erschließen Mehrwert durch gemeinsame Standortnutzung | +4.5% | Australien und Indien | Mittelfristig (2–4 Jahre) |
| PV-plus-Speicher-PPA-Preisparität in Australien und Chile | +4.2% | Australien und Chile | Mittelfristig (2–4 Jahre) |
| EU- und US-Gesetze zur Batterielieferkette schaffen inländischen Fertigungsbedarf | +3.8% | Vereinigte Staaten und Europäischer Wirtschaftsraum | Mittelfristig (2–4 Jahre) |
| Datencenter- und KI-Lastwachstum treibt Speichernachfrage in Nordamerika an | +2.5% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Zweitnutzungs-Elektrofahrzeugbatterien senkt Investitionskosten in Asien | +1.1% | Republik Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschaffungsmandate für Versorgungsunternehmen im US-amerikanischen Maßstab beschleunigen Gigawatt-Aufträge
Wiederkehrende öffentliche Beschaffungen geben Speicherentwicklern einen definierten Weg von einem politischen Ziel zu einem Projektangebot. Die Public Service Commission von New York wies NYSERDA an, mindestens 3 Massenenergiespeicher-Beschaffungen durchzuführen, die mindestens jährlich abgehalten werden, um 3 GW zu beschaffen. New York veröffentlichte am 28. Juli 2025 eine Angebotsanfrage für 1 GW Massenenergiespeicher im Rahmen seines landesweiten 6-GW-Speicherziels für 2030.[1] Am 23. September 2026 gab NYSERDA Verträge für 8 Massenspeicherprojekte mit insgesamt 950 MW und 4.360 MWh bekannt. Im September 2026 plante NYSERDA eine zweite jährliche Ausschreibung bis Jahresende. Ein Entwickler kann seine Angebote über wiederkehrende Runden staffeln, was dem Mandat über die erste Ausschreibung hinaus Wert verleiht.
Anforderungen an netzbildende Wechselrichter erschließen Co-Lokalisierungs-Wertschöpfungsketten
Vertraglich vereinbarte Systemstärke-Dienstleistungen geben Speicherentwicklern ein kommerzielles Angebot, das über die stündliche Stromverschiebung hinausgeht. Im Juli 2025 meldete Edify Energy, dass Koorangie in Victoria, Australien, mit 185 MW/370 MWh und netzbildenden Wechselrichtern vollständig in Betrieb war. Das von Edify entwickelte und von Sostoneo Infrastructure Partners betriebene Projekt sicherte sich eine 20-jährige AEMO-Vereinbarung für 125 MW Systemstärke-Dienstleistungen. Ein separater 15-jähriger Abnahmevertrag mit Shell Energy Australia unterstützte die Energieseite des Projekts. Für Entwickler zeigen diese separaten Verträge, wie eine Netzdienstleistungsanforderung den Kauf einer bestimmten Wechselrichterfähigkeit neben der Speicherkapazität unterstützen kann. Edify erklärte, dass die netzbildende Technologie es der Batterie ermöglicht, sowohl Energiespeicherung als auch Systemstärke-Dienstleistungen in der Murray-River-Region in Victoria bereitzustellen, wo Netzengpässe den Export erneuerbarer Energie begrenzt haben.
PV-Plus-Speicher-PPA-Preisparität in Australien und Chile
Wenn Solar-plus-Speicher den Preis eines konkurrierenden Stromangebots erreichen kann, wird Speicherung Teil des vertraglich vereinbarten Stromdienstleistungsangebots. Für Käufer in Australien und Chile muss ein sinnvoller Vergleich das Lieferprofil konstant halten, anstatt unterschiedlich zeitlich gestaffelten Strom zu vergleichen. Ein kombiniertes Projekt, das diesen Test besteht, kann um einen Stromvertrag konkurrieren, ohne dass der Käufer eine separate Batterieinvestition rechtfertigen muss. Die Chance des Speicheranbieters hängt dann davon ab, den für das vereinbarte Profil erforderlichen Batteriebeitrag innerhalb des kombinierten Preises zu liefern. Wo eine solche Parität gilt, würden Speichervolumina der Größe und dem Zeitplan der Stromverträge folgen, die Solarentwickler gewinnen, anstatt eigenständigen Batterieausschreibungen.
EU- und US-amerikanische Batterielieferkettengesetze schaffen inländische Fertigungsnachfrage
Fertigungsanreize machen den Standort und die Förderfähigkeit der Komponentenproduktion für Speicherlieferanten kommerziell bedeutsam. Der US-amerikanische Abschnitt 45X gewährt Gutschriften für qualifizierte inländisch produzierte Batteriekomponenten, die an nicht verbundene Käufer verkauft werden, vorbehaltlich der Beschränkungen für Materialhilfe durch verbotene ausländische Unternehmen für Steuerjahre, die nach dem 4. Juli 2025 beginnen. Der IF25-Aufruf der Europäischen Kommission von 2025 umfasste die Fertigung von Energiespeicherkomponenten unter den förderfähigen sauberen Technologieaktivitäten, wobei Zuschüsse im ersten Quartal 2027 erwartet werden. Fertigungsprojekte müssen Investitionsausgaben von mehr als 2,5 Millionen EUR (2,92 Millionen USD) überschreiten, um unter diesem Thema zu qualifizieren. Für Speicherentwickler kann ein durch Produktionsgutschriften oder Fertigungszuschüsse unterstützter Lieferant ein stärkeres inländisches Beschaffungsangebot machen. Diese Anreize können Aufträge zu qualifizierenden Batterieanlagen lenken und so die Fertigungsunterstützung mit der Beschaffung von Speichersystemen verbinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Lithium- und Graphitverarbeitung in Indonesien und Afrika | -1.2% | Mosambik, Madagaskar, Simbabwe, Demokratische Republik Kongo und China | Langfristig (≥ 4 Jahre) |
| Verschärfung der Brandschutznormen (UL 9540A, NFPA 855) erhöht die Gleichgewichtsanlagenkosten | -1.1% | Zuständigkeitsbereich des Brandschutzbezirks San Diego County | Kurzfristig (≤ 2 Jahre) |
| Lange Netzanschlusswartelisten in US-amerikanischen unabhängigen Systembetreibern verzögern Einnahmen aus Projekten vor dem Zähler | -0.9% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Hohes Zinsumfeld komprimiert Einnahmestapel für Händler | -0.5% | Bundesrepublik Deutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lithium- und Graphitverarbeitungsengpässe in Indonesien und Afrika
Im Jahr 2025 berichtete die britische Regierung, dass Mosambik und Madagaskar Graphit produzierten, während die gesamte nachgelagerte Verarbeitung in China erfolgte. Derselbe Bericht identifizierte einen Mangel an afrikanischer Lithiumraffinierungskapazität neben aufkommender Produktion in Simbabwe und der Demokratischen Republik Kongo. Für Zellhersteller und Speicherintegratoren, die über diese Routen beziehen, stellt die berichtete Struktur die Graphitverarbeitung außerhalb der Produktionsländer und macht Lithiumchemikalien von Raffinierungskapazitäten abhängig, die über die afrikanische Minenproduktion hinausgehen.
Verschärfung der Brandschutznormen (UL 9540A, NFPA 855) erhöht die Gleichgewichtsanlagenkosten
Die Brandschutzkonformität kann die Bereitstellungskosten an die vorgeschlagene Installation und nicht nur an das Batteriepaket knüpfen. Die Ausgabe 2026 von NFPA 855 und der Internationale Brandschutzcode 2024 verlangen in bestimmten Situationen repräsentative Systemfeuertests unter Verwendung von UL 9540A als Testmethode. Die Richtlinien des Brandschutzbezirks San Diego County vom April 2026 für überdachte Lithium-Ionen-BESS-Anlagen mit mehr als 600 kWh verlangen Testergebnisse und ergänzende Berichte.[2] Ein zusätzlicher großmaßstäblicher Brandtest auf Einheitenebene gilt, wenn Tests auf Zell- oder Modulebene eine brennbare Gasentwicklung zeigen. Projekte, die sich ausschließlich auf die Ausgabe 2019 von UL 9540A stützen, können mit zusätzlichen Schutzmaßnahmen und frühzeitiger Bezirkskonsultation berücksichtigt werden. Dieser bedingte Weg setzt Entwickler dem Standortschutz und Validierungsarbeiten aus, sodass ein niedrigerer Batteriepreis die für eine akzeptable Installation erforderlichen Ausgaben nicht eliminieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Installierte Technologieskala und projektspezifische ChemieentscheidungenLithium-Ionen war das größte Segment mit einem Marktanteil von 88,12 % im Jahr 2026. Die Nationale Energieverwaltung Chinas berichtete, dass Lithium-Ionen am Ende des Jahres 2025 96,1 % der installierten neuen Energiespeicherkapazität des Landes lieferte. Die NEA gruppierte Druckluft-, Durchflussbatterie- und Schwungradspeicher innerhalb des kleinen Rests der installierten neuen Energiespeicherkapazität.
Lithiumeisenphosphat (LFP) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19 % über 2027–2032. Das 2.000-MWh-Standalone-Speicherprojekt Tongliao in der Inneren Mongolei nahm im November 2025 den Betrieb auf und verwendet das 5-MWh-LFP-Batterie-Energiespeichersystem von Contemporary Amperex Technology Co. Ltd. (CATL). Die Station wurde als Spitzenlastausgleichsquelle entwickelt, die die große Basis erneuerbarer Energien im östlichen Teil der Inneren Mongolei unterstützt. Hier dient die LFP-Wahl einer Spitzenlastausgleichsfunktion auf Anlagenebene, wobei das 5-MWh-System von Contemporary Amperex Technology Co. Ltd. (CATL) die Ausrüstungseinheit innerhalb der Station ist.



Nach Verbindungstyp:
Bereitstellungsmaßstab für Versorgungsunternehmen und unabhängige StromsystemeNetzgekoppelte Systeme repräsentierten im Jahr 2026 einen Marktanteil von 77,19 % am Batterie-Energiespeichersystem (BESS) Markt. Die IEA berichtete, dass Batterien im Versorgungsunternehmen-Maßstab im Jahr 2025 rund 80 % der weltweiten neuen Batteriekapazität ausmachten. Innergex' Solar-plus-Speicher-Projekt Hale Kuawehi nahm am 25. März 2025 den kommerziellen Betrieb auf und liefert bis zu 30 MW erneuerbarer Energie an das Stromnetz der Insel Hawai'i mit einem 120-MWh-Batteriesystem. Innergex verkauft die Energie des Projekts im Rahmen eines 25-jährigen Stromabnahmevertrags an Hawaiian Electric, wodurch diese Batterieanwendung an eine langfristige Versorgungsbeziehung geknüpft wird.
Netzunabhängige (Mikronetz-, Hybrid-)Speicher sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,4 % über 2027–2032. Saudi-Arabiens netzunabhängiges Red-Sea-Multi-Versorgungsprojekt erreichte im August 2026 den vollständigen kommerziellen Betrieb mit 1.225,4 MWh Batteriespeicher. Dieser Meilenstein vervollständigte das umfassendere Versorgungspaket, während seine Solar- und Speicheranlagen seit 2023 schrittweise in Betrieb genommen worden waren. Das Projekt betreibt unabhängig vom nationalen Übertragungsnetz, um ein Touristikziel und die unterstützende Infrastruktur zu versorgen. Die Batterienachfrage in diesem unabhängigen Netz folgt den Anforderungen des vollständigen Versorgungsdienstleistungsangebots des Ziels.

Nach Komponente:
Batterieversorgung verankert Systeme, während Software eine längere Rolle gewinntBatteriepacks und Gestelle machten im Jahr 2026 einen Anteil von 62,08 % an der Batterie-Energiespeichersystem (BESS) Marktgröße aus. Im März 2025 unterzeichnete LG Energy Solution Ltd. eine Vereinbarung zur Lieferung von 981 MWh netzmaßstäblicher ESS-Batterien an PGE für Żarnowiec, Polen, mit geplanten Lieferungen für 2026–2027. Die Vereinbarung umfasste auch containerisierte Batteriesysteme und EPC-Dienstleistungen mit europäischen Partnern. Dies stellt die Batteriekomponente in einen umfassenderen Anlagenlieferungsumfang und verbindet den Ausrüstungsauftrag mit Implementierungsverantwortlichkeiten.
Energiemanagementsoftware (EMS) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,8 % über 2027–2032. Im August 2026 wählte die Solarmarkt Group Stems PowerTrack EMS im Rahmen einer 5-Jahres-Vereinbarung für 2 ungarische Hybridprojekte aus. Jedes Projekt fügt einem bestehenden Solarpark ein 80-MWh-BESS hinzu, wobei Solarmarkt als Eigentümer und Pannonwatt als EPC-Partner fungiert. Die ausgewählte Plattform kombiniert Energiemanagement, Kraftwerksteuerung und SCADA-Funktionen innerhalb dieses Solar-und-Speicher-Umfangs. Die 5-Jahres-Laufzeit deckt beide Projekte ab, sodass der Softwareanbieter eine vertragliche Rolle hat, wenn Speicher zu den bestehenden Solaranlagen hinzugefügt wird.
Nach Energiekapazitätsbereich:
Mittelgroße Betriebsanlagen und Langzeit-MegaprojekteDer Bereich 101 bis 500 MWh war das größte Segment mit einem Marktanteil von 45,3 % im Jahr 2026. Apex Clean Energy gab im Februar 2025 den kommerziellen Betrieb des 100-MW/200-MWh-Speichers Great Kiskadee in Texas bekannt, das erste Betriebsasset von SA Grid Solutions, seinem Gemeinschaftsunternehmen mit SK Gas und SK Eternix. Im Juli 2025 nahm AMEA Power Ägyptens ersten Versorgungsunternehmen-BESS in Betrieb, eine 300-MWh-Anlage im Gouvernement Assuan, die vollständig durch Solar-PV betrieben wird. Great Kiskadee eröffnete das Betriebsportfolio eines Gemeinschaftsunternehmens, und Assuan führte Versorgungsunternehmen-Speicher in Ägypten ein, sodass dieser Bereich als Einstiegspunkt für einen neuen Eigentümer und eine nationale Bereitstellungskategorie diente.
Über 500 MWh ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,25 % über 2027–2032. Im Februar 2026 wurden 6 BESS-Projekten in New South Wales Langzeit-Energiedienstleistungsvereinbarungen zuerkannt. Ihre aufgeführten maximalen Kapazitäten reichten von 870 MWh bis 3.500 MWh, mit 12 GWh erwartetem kombiniertem Speicher und kontinuierlichem Dispatch von mehr als 8 Stunden. Separat erweiterte Adani Green Energy die betriebliche BESS-Kapazität in Khavda, Indien, von 3,55 GWh im Juni 2026 auf 6,63 GWh im Oktober 2026. Die New-South-Wales-Vergaben verbinden Projekte über 500 MWh mit prospektivem Dispatch über 8 Stunden hinaus, während Khavda die betriebliche Multi-GWh-Kapazität an einem Standort demonstriert.
Nach Endnutzeranwendung:
Abschlusszyklen bei Versorgungsunternehmen und ungleichmäßige HaushaltsadoptionVersorgungsunternehmen-Anwendungen waren das größte Segment mit einem Marktanteil von 56,01 % im Jahr 2026. Die Installationen von Batterien im Versorgungsunternehmen-Maßstab in den USA überstiegen 2,3 GW und erreichten im ersten Quartal 2026 6,8 GWh. Die American Clean Power Association führte einen Großteil des Wachstums dieses Quartals auf Projekte zurück, die aus dem Jahr 2025 verzögert wurden, als sich Entwickler auf Fristen für die Förderfähigkeit von Steueranreizen konzentrierten, sodass die Installationen im ersten Quartal eher verzögerte Fertigstellungen als ein gleichmäßiges Quartalstempo widerspiegeln.
Hausspeicher ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,35 % über 2027–2032. Australien verzeichnete in der antragsbasierten Reihe des Clean Energy Council 276.011 Batterieinstallationen von Januar bis Juni 2026, die einige Anträge umfasst, die sich im Compliance-Prüfungsprozess befinden. Die Reihe stieg um 52 % gegenüber Juli–Dezember 2025 und demonstriert eine erhebliche Akzeptanz im Kontext eines nationalen Hausspeicherprogramms. Deutschland zeigte ein anderes jüngeres Nachfragemuster, wobei die vorläufige Bilanz von BSW-Solar einen Rückgang der Hausspeichernachfrage im Jahr 2025 gegenüber 2024 um etwa 8 % meldete. Diese divergierenden Ländermessungen zeigen, dass die Hausspeichernachfrage von Land zu Land variiert, sodass die Lieferantenchance von aktiven Adoptionskanälen und nicht von einem einheitlichen Haushaltstrend abhängt.
Geografische Analyse
Asien-Pazifik Batterie-Energiespeichersystem (BESS) Markt
Asien-Pazifik machte im Jahr 2026 einen Anteil von 50,09 % an der Batterie-Energiespeichersystem (BESS) Marktgröße aus. China fügte im Jahr 2025 knapp über 63 GW Batteriekapazität hinzu, etwa ein Drittel mehr als im Jahr 2024. Australiens Cheaper Home Batteries Program hatte bis Ende des zweiten Quartals 2026 78.000 Installationen vom April 2026 genehmigt, die 2,8 GWh repräsentieren. Zusammen zeigen diese Beispiele, dass die Nachfrage über 2 Kanäle eintrifft – großmaßstäbliche Ergänzungen in China und ein genehmigungsbasiertes Hausspeicherprogramm in Australien –, sodass Lieferanten sowohl Projektentwickler als auch Haushaltskäufer erreichen.
Naher Osten und Afrika Batterie-Energiespeichersystem (BESS) Markt
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 19,45 % über 2027–2032. Im Juli 2026 gab AMEA Power die Inbetriebnahme des 600-MWh-BESS und der 500-kV-Umspannstation in seinem 1.000-MW-Solar-plus-Speicher-Projekt in Benban, Ägypten, bekannt. Phasenweiser Dispatch an das Netz der Egyptian Electricity Transmission Company war bei dieser Ankündigung im Gange, während die vollständige Inbetriebnahme des Gesamtprojekts noch ausstand. Die Batterie und ihre Netzinfrastruktur bilden einen verknüpften Lieferungsumfang, da einzelne Projektblöcke mit dem Dispatch beginnen können, bevor der gesamte erneuerbare Komplex vollständig in Betrieb genommen ist.
Die Betriebsbasis Nordamerikas umfasste am Ende des Jahres 2025 43,6 GW Batteriekapazität im Versorgungsunternehmen-Maßstab in den Vereinigten Staaten. In Europa nahm European Energy im Dezember 2025 den kommerziellen Betrieb des dänischen Solar- und Batterieparks Kvosted mit 200 MWh Speicher auf. Die eigenständige Bereitstellung in Südamerika umfasste Atlas Renewable Energys BESS del Desierto in Chile, das im April 2025 eingeweiht wurde. Die dänischen und chilenischen Beispiele unterscheiden das Hinzufügen von Speicher innerhalb eines Erzeugungsprojekts von der Entwicklung eines separaten Speicherassets, während die US-amerikanische Messung eine erhebliche Versorgungsunternehmen-Flotte belegt.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive integrierter Batteriehersteller, die stationäre BESS-Projekte beliefern und entwickeln. Der Eintrag für die Vereinigten Staaten deckt den privaten, nicht-opt-in-Genehmigungsweg im nicht eingemeindetem San Diego County ab, mit der County Fire Authority als Vollzugsbehörde außerhalb von Brandschutzbezirken und den Bezirksfeuerwehrchefs als Verantwortliche innerhalb ihrer Bezirke. Die Bewertungen vergleichen die Auswirkungen der Anforderungen auf den Marktzugang und die Projektökonomie, während die Richtung erlassene oder vorgeschlagene Änderungen widerspiegelt, die für diesen Teilnehmer relevant sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Ägypten |
|---|---|---|---|---|---|
| Primäre Behörde | San Diego County für private Nicht-opt-in-Genehmigungen; County Fire Authority oder Bezirksfeuerwehrchefs für die jeweiligen lokalen Brandschutzbereiche | stiftung ear für die Herstellerregistrierung | NEA-Zweigstellen und provinzielle Energiebehörden für Verbindungs- und Dispatch-Aufsicht | ANEEL für die Speichergenehmigung | EgyptERA für Batteriespeichergenehmigungen und -lizenzen |
| Wichtige Instrumente oder Richtung | County-Brandschutzcode 2026; vorgeschlagene BESS-Zonenänderung | BattDG-Registrierung und Anforderungen des EU-Batterienreglements für Batteriepässe | Fünfjährige Verbindungsankündigung mit Wirkung vom April 2024; netzseitiger unabhängiger Speicherkapazitäts-Preismechanismus gemeldet im Juli 2026 | Normative Resolution 1.161/2026 und optionaler DRO-SAE-Weg | Rundschreiben Nr. 5 von 2026 gemäß Stromgesetz Nr. 87 von 2015 |
| Kommerzielle Auswirkung | Technische Studie für BESS bei oder über 600 kWh in den abgedeckten County-Codebereichen | Hersteller oder autorisierter Produzenten-Verantwortungsvertreter registriert sich vor der ersten Marktplatzierung; Industriebatterien über 2 kWh benötigen Pässe ab dem 18. Februar 2027 | Netzunternehmen und Dispatch-Institutionen legen Verfahren und Tests fest, arrangieren Abnahme- und Dispatch-Vereinbarungen | Antragsteller können die Genehmigung direkt ohne vorherige DRO-SAE-Registrierung beantragen | Studien, Netzdiagramm und genehmigte Sicherheitszertifikate; integrierte Gebühren für Solar-/Windkraft-Hybride, MWh-basierte Gebühren für eigenständigen Netzdienstleistungsspeicher, vorbehaltlich bestimmter Ausnahmen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Lockernd | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Der lokale Weg in den Vereinigten Staaten sieht eine technische Studienpflicht vor, während San Diego Countys Zonenänderungsentwurf 2026 vorschlug, überdachte Anlagen über 600 kWh in Wohngebieten zu verbieten. Deutschland kombiniert die Registrierung mit einer geplanten Passverpflichtung für Industriebatterien über 2 kWh ab dem 18. Februar 2027, was seine verschärfende Richtung unterstützt. Chinas Lockerungsbewertung spiegelt den Kapazitäts-Preismechanismus für netzseitigen unabhängigen neuen Energiespeicher wider, den die NEA am 20. Juli 2026 als durch eine nationale Bekanntmachung etabliert zitierte und die Kostendeckung neben dem Verbindungsrahmen unterstützt. Brasilien und Ägypten behalten identifizierbare Genehmigungswege für 2026 bei, was die Kontinuität ihrer Genehmigungsanforderungen unterstützt, während Brasiliens Entwurf einer Auktionskonsultation vom Juli 2026 die eigenständige Kapazitätsbeschaffung und nicht den Ersatz der Genehmigung betraf.
Wertschöpfungskettenstufen
Der Vergleich folgt der Wertschöpfung von der Systemlieferung über die Inbetriebnahme bis hin zur Betriebsunterstützung. Im Jahr 2025 wählte NTR Fluence Energy Inc. zur Lieferung von Gridstack Pro 5000 für das Uusnivala-Projekt in Finnland aus, das die Ankündigung vom April 2025 als baureif beschrieb. Diese Vereinbarung trennt die Rolle des Projektinvestors von der Ausrüstungslieferung, während die Angebote von Fluence Energy Inc. für Engineering, Installation, Inbetriebnahme und Service zeigen, wie zusätzliche Lieferungsverantwortlichkeiten mit einem Speichersystem gebündelt werden können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Systemlieferung und -integration | BESS-Technologielieferanten wie Fluence Energy Inc. | Systemverkäufe und Integrationsarbeit | Festlegen, wo die Ausrüstungslieferung endet und die Implementierungsverantwortung beginnt | Den Lieferungsumfang neben dem Systemvertrag spezifizieren |
| Engineering, Installation und Inbetriebnahme | Implementierungsanbieter wie Fluence Energy Inc. | Engineering-, Installations- und Inbetriebnahme-Dienstleistungen | Koordinierung der verknüpften Aufgaben, die erforderlich sind, um das gelieferte System in Betrieb zu nehmen | Verantwortung über Engineering, Lieferung und Inbetriebnahme zuweisen |
| Betriebsunterstützung und Wartung | Speicherdienstleistungsanbieter wie Fluence Energy Inc. | Wartungs-, Überwachungs- und Schulungsdienstleistungen | Abstimmung der vertraglich vereinbarten Serviceabdeckung mit den verbleibenden Verantwortlichkeiten des Betreibers | Verwaltete Wartung oder Schulung entsprechend den intern verbleibenden Aufgaben auswählen |
| Quelle: Mordor Intelligence | ||||
Die Servicepläne von Fluence Energy Inc. können verwaltete Überwachung und Wartung oder Unterstützung umfassen, die Kundenteams durch Schulungen ausstattet. Verwaltete Wartung überträgt wiederkehrende Arbeiten an den Dienstleistungsanbieter, während Schulungen Aufgaben unterstützen, die vom Betreiber behalten werden. Die verbleibenden Personalverantwortlichkeiten des Betreibers bestimmen daher, welches Unterstützungspaket zu dieser Arbeitsteilung passt.
Wettbewerbslandschaft
Marktkonzentration
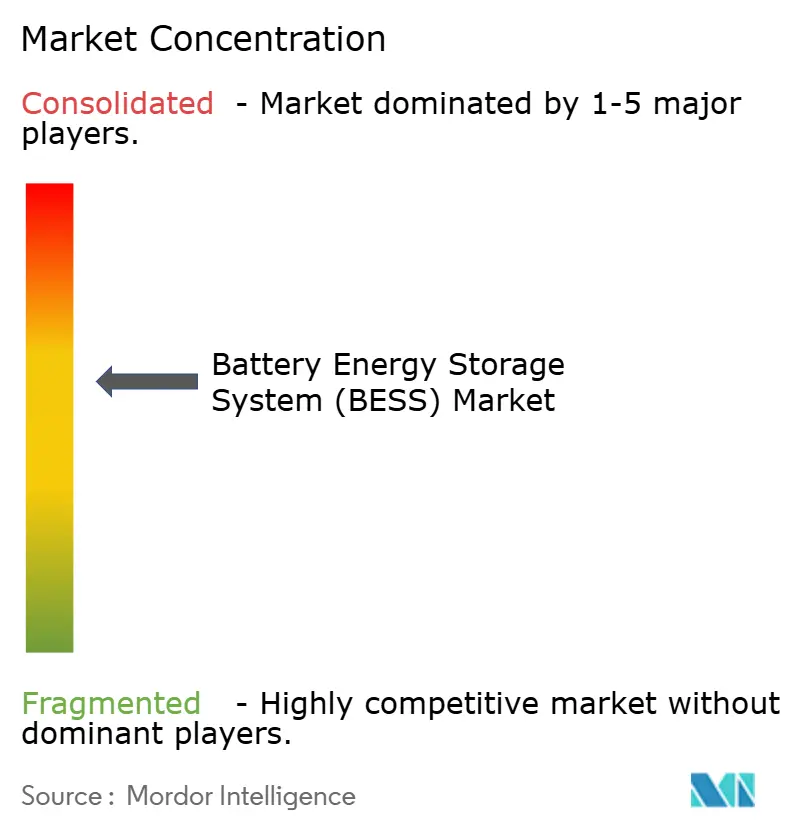
Die Wettbewerbsstruktur ist mäßig konzentriert und kombiniert große Batteriehersteller mit Unternehmen, die integrierte Systeme liefern können. Contemporary Amperex Technology Co. Ltd. (CATL), BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. und Samsung SDI Co. Ltd. sind wichtige Teilnehmer. Contemporary Amperex Technology Co. Ltd. (CATL) meldete im Jahr 2025 Energiespeicherbatterieverkäufe von 121 GWh, einen globalen Anteil von 30,4 %, der das Unternehmen zum fünften Mal in Folge auf den ersten Platz setzte. Tesla Inc. meldete im dritten Quartal 2026 den Einsatz von 13,7 GWh Energiespeicherprodukten und liefert damit ein Betriebsmaßstab-Beispiel unter den wichtigsten Teilnehmern. Für kleinere Lieferanten ist der Wettbewerb gegen diesen Maßstab eine andere Herausforderung als die Lieferung einer projektspezifischen Steuerungs- oder Lieferfunktion, was eine engere kommerzielle Öffnung rund um die Integrationsarbeit hinterlässt, die die Batteriebeschaffung begleitet.
BYD Energy Storage gab am 9. Juli 2026 bekannt, dass es eine Kooperationsvereinbarung über 11,28 GWh mit Masdar zur Bereitstellung von Speicherlösungen für das Round-The-Clock-Projekt in Abu Dhabi unterzeichnet hatte. Zuvor hatten BYD Company Limited und Saudi Electricity Company im Januar 2025 einen netzmaßstäblichen Speichervertrag über 12,5 GWh unterzeichnet. BYD Company Limited begann im April 2025 mit Lieferungen im Rahmen dieses Vertrags und lieferte 2.364 Sets von MC-Cube-T-Systemen an 5 Projektstandorte in Saudi-Arabien. Die Koordinierung der Lieferung über diese Standorte hinweg macht die Projektsequenzierung zu einem wichtigen Teil des kommerziellen Werts des Vertrags, da ein Mehrstandortauftrag in Ausrüstung an jedem Standort umgesetzt werden muss. Diese Struktur begünstigt Lieferanten, die in der Lage sind, einen großen Auftrag als verteiltes Lieferprogramm auszuführen, wobei die Implementierungsarbeit des Käufers davon abhängt, wann Systemsets eintreffen.
Regionale Fertigung fügt der Lieferungsskala eine weitere Wettbewerbsdimension hinzu, insbesondere wenn Käufer ein lokales Lieferangebot für ein definiertes Projekt benötigen. LG Energy Solution Ltd. meldete am Ende des Jahres 2025 einen ESS-Auftragsrückstand von 140 GWh neben nordamerikanischer LFP-Produktion und Systemintegrationskapazitäten.[3] Die Investorenpräsentation von Samsung SDI Co. Ltd. zur Überprüfung des Jahres 2025 skizzierte Pläne für die lokale US-amerikanische Massenproduktion seines LFP SBB 2.0 im vierten Quartal 2026. Die Produktion von LG Energy Solution Ltd. und die geplante Linie von Samsung SDI Co. Ltd. veranschaulichen verschiedene Lokalisierungsstufen, und die Förderfähigkeit für den Abschnitt-45X-Kredit hängt von mehr als dem Produktionsstandort ab, sodass jedes Unternehmen seine eigene Kreditposition für die US-amerikanische Produktion hat.
Branchenführer im Batterie-Energiespeichersystem (BESS) Bereich
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
BYD Company Limited
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
Samsung SDI Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Batterie-Energiespeichersystem (BESS) Markt Unternehmen in diesem Bericht
- BYD Company Limited
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Tesla Inc.
- Samsung SDI Co. Ltd.
- Fluence Energy Inc.
- ABB Ltd.
- Siemens Energy AG
- GE Vernova
- Hitachi Energy Ltd.
- Mitsubishi Power
- Sungrow Power Supply Co.
- Eaton Corporation plc
- Toshiba Corp.
- EVE Energy Co.
- VARTA AG
- Saft SAS (TotalEnergies)
- CellCube Energy Storage GmbH
- Enphase Energy Inc.
Wichtige Chancen für Marktteilnehmer
Der Vergleich trennt Speichermöglichkeiten nach der gekauften Dienstleistung, den bedienten Gegenparteien und der Verpflichtung, die ein Lieferant erfüllen muss. Jüngste Beschaffungen in Australien, Indien und Kanada liefern konkrete Nachfragesignale für Langzeitspeicher, vertraglich vereinbarte Energie und Versorgungsunternehmen-Flexibilität. Lieferanten können Ausrüstung, Projektentwicklung oder Betriebsdienstleistungen innerhalb dieser Anforderungen anvisieren, wobei die machbare kommerzielle Rolle durch die Lieferbedingungen des Vertrags bestimmt wird.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Langzeitspeicherlieferung in New South Wales | Ausschreibungsrunden im Mai 2026 suchten einen indikativen Wert von 12 GWh landesweitem Langzeitspeicher | Staatliche Beschaffung und Versorgungsunternehmen-Projektentwickler | Dauerspezifisches Systemdesign und eine definierte nachhaltige Dispatch-Verpflichtung anbieten | Erfüllung der Langzeit-Output-Anforderung im Projektmaßstab | Langzeit-BESS-Integratoren und Projektentwickler |
| Mittelfristige gespeicherte Energieversorgung in Maharashtra | MSEDCLs Bekanntmachung vom September 2026 suchte Energie durch 1.000 MW/4.000 MWh BESS für 5 Jahre bei einem Zyklus pro Tag, mit Angeboten fällig am 6. Oktober | MSEDCL als Energiekäufer und BESS-Entwickler als Lieferanten | Ein Energielieferungsangebot strukturieren, das durch angemessen dimensionierte Batterieausrüstung unterstützt wird | Durchführung des vertraglich vereinbarten täglichen Zyklus über die 5-jährige Lieferlaufzeit | Speicherentwickler, Betreiber und ihre Ausrüstungslieferanten |
| Versorgungsunternehmen-Zuverlässigkeit und -Flexibilität auf Vancouver Island | BC Hydros Qualifizierungsanfrage vom Juli 2026 suchte mindestens 100 MW, mit Einreichungen fällig am 16. September und einer dann später im Jahr 2026 erwarteten Angebotsanfrage | BC Hydros Versorgungsunternehmen-Speicherbeschaffung | Ein Versorgungsunternehmen-Qualifizierungspaket rund um einen definierten Stromlieferungs- und Implementierungsumfang aufbauen | Bestehen der Lieferantenqualifizierung vor der nachfolgenden wettbewerbsfähigen Angebotsanfrage | Qualifizierte Systemlieferanten und Implementierungsanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, Batteriekapazität rund um eine Pflicht zu bündeln, die ein Versorgungsunternehmen vertraglich vereinbaren und überprüfen kann. Energiebeschaffung gibt einem Entwickler eine andere kommerzielle Rolle als der Verkauf von Ausrüstung, da das vertraglich vereinbarte Produkt gelieferte Energie und nicht die Batterie selbst ist. Ausrüstungslieferanten können diesen Unterschied angehen, indem sie die Leistungsverpflichtung des Entwicklers unterstützen und Systemdesign und Betriebsumfang mit der gekauften Dienstleistung abstimmen.
Neueste Industrielle Entwicklungen in Batterie-Energiespeichersystem (BESS) Markt
- Oktober 2026: Adani Green Energy Ltd. erweiterte die betriebliche BESS-Kapazität in Khavda, Gujarat, Indien, auf 6,63 GWh von 3,55 GWh im Juni 2026.
- August 2026: Saudi-Arabiens netzunabhängiges Red-Sea-Versorgungspaket erreichte den vollständigen kommerziellen Betrieb mit 1.225,4 MWh Speicher, nach schrittweiser Solar- und Batterieinbetriebnahme seit 2023.
- Juli 2026: AMEA Power gab die Inbetriebnahme des 600-MWh-BESS und der 500-kV-Umspannstation innerhalb des 1.000-MW-Solar-plus-Speicher-Projekts in Benban, Ägypten, bekannt, mit phasenweisem Netz-Dispatch im Gange vor der vollständigen Projektinbetriebnahme.
Batterie-Energiespeichersystem (BESS) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Batterie-Energiespeichersystem (BESS) Markt misst die jährlichen weltweiten Käuferausgaben für wiederaufladbare Batteriesysteme, die Strom speichern und bei Bedarf zurückgeben. Er umfasst Systemausrüstung, Steuerungen, Gleichgewichtsanlagen und direkt zurechenbare Dienstleistungen über netzgekoppelte und netzunabhängige Installationen für Wohn-, Gewerbe- und Industrienutzung sowie Versorgungsunternehmen.
Ausschlüsse aus dem Umfang: Pumpspeicher-, Schwungrad- und Druckluftspeicher, kondensatorbasierte Geräte und Traktionsbatteriesysteme für Elektrofahrzeuge sind ausgeschlossen.
Segmentierungsübersicht
- Nach Batterietyp
- Lithium-Ionen
- Lithiumeisenphosphat (LFP)
- Nickel-Mangan-Kobalt (NMC)
- Blei-Säure
- Sonstige [Flussbatterien (Vanadium, Zink-Brom), Natriumbasiert (NaS, Na-Ionen)]
- Nach Anschlusstyp
- Netzgekoppelt (mit Versorgungsnetz verbunden)
- Netzunabhängig (Mikronetz, Hybrid)
- Nach Komponenten
- Batteriepacks und Gestelle
- Leistungsumwandlungssystem (PCS)
- Energiemanagementsoftware (EMS)
- Nebenanlagen und Dienstleistungen
- Nach Energiekapazitätsbereich
- Unter 100 MWh
- 101 bis 500 MWh
- Über 500 MWh
- Nach Endnutzeranwendung
- Wohnbereich
- Gewerbe und Industrie
- Versorgungsunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Reihen zu Betriebskapazität und geplanten Ergänzungen der US-amerikanischen Energy Information Administration, die zertifizierten Haushaltsinstallations- und Kostenstatistiken des Department for Energy Security and Net Zero sowie die UK Clean Flexibility Roadmap liefern Bereitstellungs-, Projektpipeline- und Endnutzernachweise. Die Bewertung der Batterielieferkette des US-amerikanischen Department of Energy und des Idaho National Laboratory informiert Überprüfungen zu Systemkomponenten, Lieferantenexposition und Fertigungsengpässen, während offizielle Projektausschreibungen und Netzanschlussunterlagen helfen, angekündigte Kapazität von in Betrieb genommenen Systemen zu unterscheiden. Wenn Quellenunterlagen Leistung, aber keine Energiekapazität melden, verwenden Analysten Projektdauernachweise zur Interpretation des Bereitstellungssignals.
Unternehmenseinreichungen, Investorenmaterialien, Beschaffungsbekanntmachungen und seriöse Energiebranchenberichte fügen Projektwerte, Lieferungskontext, Systempreise und Dienstleistungserlösdetails hinzu, und Analysten prüfen jeden Posten gegen den angegebenen Kunden, Systemumfang und Transaktionsstatus. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen mit Batterieherstellern, Systemintegratoren, Projektentwicklern, Versorgungsunternehmen, Engineering- und Dienstleistungsanbietern sowie Spezialisten für kommerzielle oder Wohnkanäle können die Transaktionsgrenze, Lieferantenrollen, Projektzeitplanung, installierte Systempreise und separat abgerechnete Serviceinhalte testen. Analysten nutzen diese Diskussionen, um Bereitstellungs- und Kostenannahmen auf Variablenebene zu hinterfragen, Lücken in Sekundäraufzeichnungen zu klären und Unterschiede über Geografien, Technologien, Verbindungstypen, Kapazitäten und Anwendungen hinweg zu triangulieren, bevor eine Schätzung überarbeitet wird.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 40 % | EMEA: 27 % |
| Kleinere Akteure: 17 % | Manager: 45 % | Amerika: 31 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt die jährlichen globalen Käuferausgaben in USD durch einen Top-down-Aufbau aus stationärer Batteriebereitstellung und Projektinvestitionen und überprüft dann die Gesamtsumme mit selektiven Lieferanten-Rollups und stichprobenartigen Systemverkaufspreisen multipliziert mit gelieferter Kapazität. Wichtige Inputs umfassen Versorgungsunternehmen- und hinter-dem-Zähler-Ergänzungen nach Leistungs- und Energiekapazität, Projektpipelines und Ausschreibungsvergaben, installierte Systemkosten nach Dauer und Projektmaßstab sowie beobachtete Chemie-, Verbindungs- und Endnutzermischung. Diese Inputs unterscheiden neue Installationen von Ankündigungen und erklären Änderungen in den jährlichen Ausgaben. Die Szenarioanalyse trägt diese Variablen nach Geografie, Kapazitätsbereich, Komponente, Chemie, Verbindung und Anwendung vorwärts, wobei Batteriehardwarepreise, Serviceinhalt und Bereitstellungszeitplanung den Wertpfad gestalten. Segmentanteile stützen sich auf veröffentlichte Bereitstellungsaufteilungen, offengelegte Projekteigenschaften, Produktmix der Lieferanten und Kanalnachweise, wobei Nachweise über Quellen hinweg verglichen werden, bevor Anteile mit der Marktgesamtsumme abgestimmt werden. Analysten können Primärbefragte bitten, Annahmen über Ausschreibungskonversion, Ausrüstungspreise, Projektzeitpläne und Serviceanbindung auf Variablenebene zu testen. Wo Lieferanten-Rollups oder stichprobenartige Preis-Volumen-Überprüfungen keine ausreichende Abdeckung haben, verwendet der Analyst offengelegte Peers und Bereitstellungsindikatoren, um die Überprüfung einzugrenzen, und trägt die Lücke in die Überprüfung ein, anstatt eine Teilstichprobe als vollständige Marktgesamtsumme zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen und Projektunterlagen gegen unabhängige Bereitstellungs-, Ausschreibungs-, Kosten- und Netzanschlusssignale und überprüfen, dass Systemverkäufe und separat fakturierte Komponenten oder Dienstleistungen nicht doppelt gezählt werden. Sie testen Ausreißer gegen frühere Perioden, Geografie- und Technologiemischung, Preis- und Kapazitätsbewegungen, Währung und Messjahr und untersuchen die zugrunde liegende Quelle und den Transaktionsstatus vor der Freigabe. Ein zweiter Analyst überprüft die Grenze, Berechnungen, Segmentgesamtsummen und Abstimmungen, gefolgt von einer methodischen Überprüfung durch einen Senior-Analysten. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn ein wesentlicher Quellenkonflikt, ein geänderter Projektstatus, eine unerklärliche Preisbewegung oder eine Grenzambiguität die Schätzung verändern könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Marktereignisse die Projektzeitplanung oder -ökonomie verändern, und erhält vor der Lieferung eine neue Überprüfung auf Quellenaktualisierungen und Konsistenz.
Mordor Intelligence's Batterie-Energiespeichersystem Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Batterie-Energiespeichersystem (BESS) Markt misst die jährlichen weltweiten Käuferausgaben für wiederaufladbare Batteriesysteme, die Strom speichern und bei Bedarf zurückgeben.
Wichtige Lücken-Treiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse trägt diese Variablen nach Geografie, Kapazitätsbereich, Komponente, Chemie, Verbindung und Anwendung vorwärts, wobei Batteriehardwarepreise, Serviceinhalt und Bereitstellungszeitplanung den Wertpfad gestalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 105,4 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 81,6 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 22,6 % unter dem Wert dieses Berichts für 2027 von 105,4 Milliarden USD, 1 Jahr später. Sein veröffentlichter Prognosepfad weist ein langsameres Wachstum auf als der Ausblick dieses Berichts, was den niedrigeren Vergleich unterstützt. |
| Globales Beratungsunternehmen B | 41,2 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 60,9 % unter dem Wert dieses Berichts für 2027 von 105,4 Milliarden USD, 1 Jahr später. Sein veröffentlichter Wachstumspfad ist langsamer als der Ausblick dieses Berichts, was den niedrigeren Vergleich unterstützt. |
Mordor Intelligence's Analysten triangulieren Lieferantenoffenlegungen und Projektunterlagen gegen unabhängige Bereitstellungs-, Ausschreibungs-, Kosten- und Netzanschlusssignale und überprüfen, dass Systemverkäufe und separat fakturierte Komponenten oder Dienstleistungen nicht doppelt gezählt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Batterie-Energiespeichersystem (BESS) Markt und wie ist der Wachstumsausblick?
Der Markt soll bis 2032 237 Milliarden USD erreichen, ausgehend von 105,4 Milliarden USD im Jahr 2027, bei einer CAGR von 17,6 % über 2027–2032.
Was treibt die Nachfrage nach stationären Batteriespeichern an?
NYSERDA gab im September 2026 Verträge für 950 MW und 4.360 MWh Massenspeicher bekannt, während Australiens Koorangie-Batterie vertraglich vereinbarte Systemstärke-Dienstleistungen mit einem Energieabnahmevertrag kombinierte.
Welche Batterietechnologie führt die stationäre Speichernachfrage an?
Lithium-Ionen hielt im Jahr 2026 einen Marktanteil von 88,12 %. LFP soll mit einer CAGR von 19 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im stationären Batteriespeicherbereich?
Contemporary Amperex Technology Co. Ltd. (CATL), BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. und Samsung SDI Co. Ltd. sind wichtige Teilnehmer.
Was könnte die Batteriespeicherbereitstellung verlangsamen?
Die Richtlinien des Brandschutzbezirks San Diego County für überdachte Lithium-Ionen-Anlagen über 600 kWh verlangen Tests und Berichte, mit einem zusätzlichen Test auf Einheitenebene, wenn Tests auf Zell- oder Modulebene eine brennbare Gasentwicklung zeigen.
Welche Regionen führen die stationäre Speichernachfrage an und welches Wachstum wird prognostiziert?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 50,09 %. Der Nahe Osten und Afrika soll mit einer CAGR von 19,45 % über 2027–2032 am schnellsten wachsen.