
Marktgröße und Marktanteil für automotive spezielle Logik-ICs
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
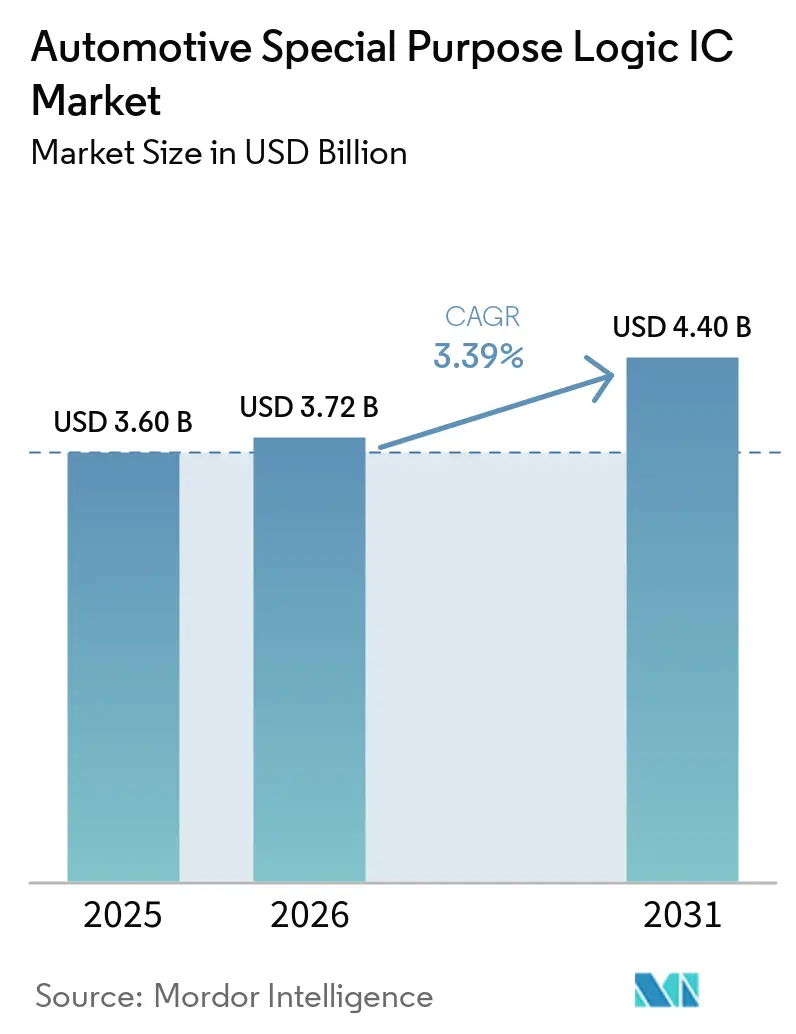
| Marktgröße (2026) | 3.72 Milliarden US-Dollar |
| Marktgröße (2031) | 4.40 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive spezielle Logik-ICs von Mordor Intelligence
Die Marktgröße für automotive spezielle Logik-ICs im Jahr 2026 wird auf USD 3,72 Milliarden geschätzt, was gegenüber dem Wert von USD 3,6 Milliarden im Jahr 2025 einem Wachstum entspricht, wobei die Prognosen für 2031 USD 4,4 Milliarden ausweisen – mit einem CAGR von 3,39 % über den Zeitraum 2026–2031. Die robuste Nachfrage resultiert aus der steigenden Durchdringung von ADAS, der zunehmenden Elektrifizierung von Antriebssträngen sowie dem stetigen Wandel hin zu zonalen elektrischen/elektronischen (E/E)-Architekturen, die höhere Integrationsdichten und Echtzeit-Verarbeitungskapazitäten erfordern. Automobilhersteller bevorzugen Logik-ICs, die geringe Latenzleistung mit strikter Einhaltung funktionaler Sicherheit verbinden, was Lieferanten dazu veranlasst, über Standardbauteile hinaus auf anwendungsspezifische Lösungen umzusteigen. Die Versorgungsresilienz bleibt ein strategischer Schwerpunkt, da die Wafer-Kapazität bei reifen Prozessknoten infolge geopolitischer Spannungen knapper wird, was OEMs dazu veranlasst, Teile aus mehreren Quellen zu beziehen und langfristige Foundry-Vereinbarungen zu sichern. Gleichzeitig senken Chiplet-orientierte System-in-Package (SiP)-Designs die Gesamtbetriebskosten, indem sie inkrementelle Funktionsupdates ohne vollständige Masken-Neuerstellungen ermöglichen.
Wichtigste Erkenntnisse des Berichts
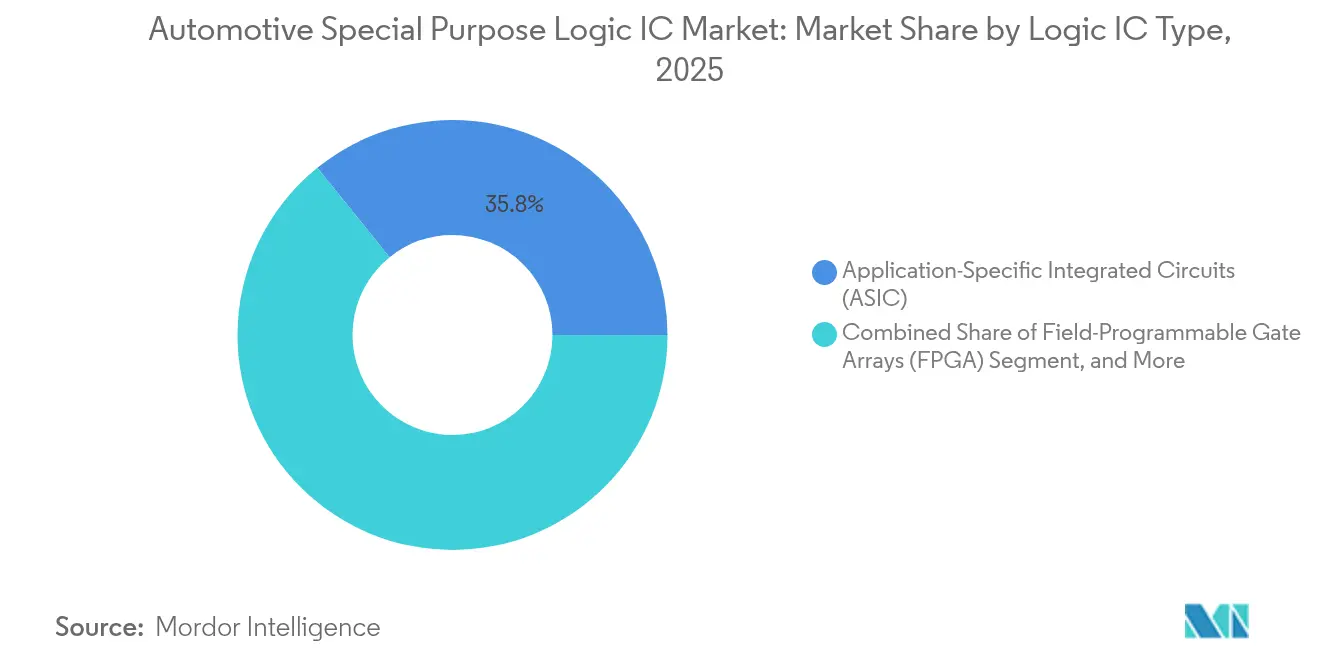
- Nach Logik-IC-Typ führten ASICs mit einem Umsatzanteil von 35,82 % im Jahr 2025; FPGAs werden voraussichtlich mit einem CAGR von 3,58 % bis 2031 expandieren.
- Nach Anwendung hielt ADAS im Jahr 2025 einen Marktanteil von 29,55 % am Markt für automotive spezielle Logik-ICs und wird voraussichtlich mit einem CAGR von 3,88 % bis 2031 wachsen.
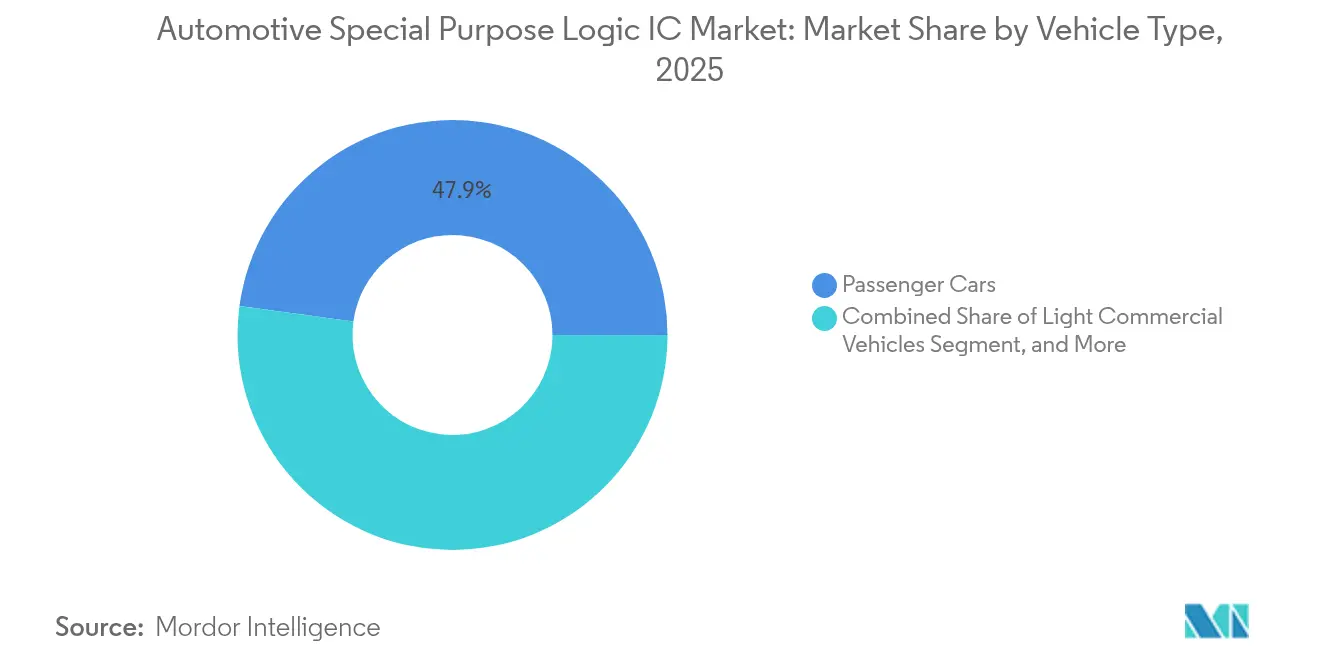
- Nach Fahrzeugtyp entfielen im Jahr 2025 47,85 % der Marktgröße für automotive spezielle Logik-ICs auf Personenkraftwagen, während Elektrofahrzeuge voraussichtlich mit einem CAGR von 3,95 % bis 2031 zulegen werden.
- Nach Verpackungstechnologie erfasste SiP im Jahr 2025 30,76 % des Umsatzes und wird voraussichtlich im Prognosezeitraum mit einem CAGR von 3,74 % steigen.
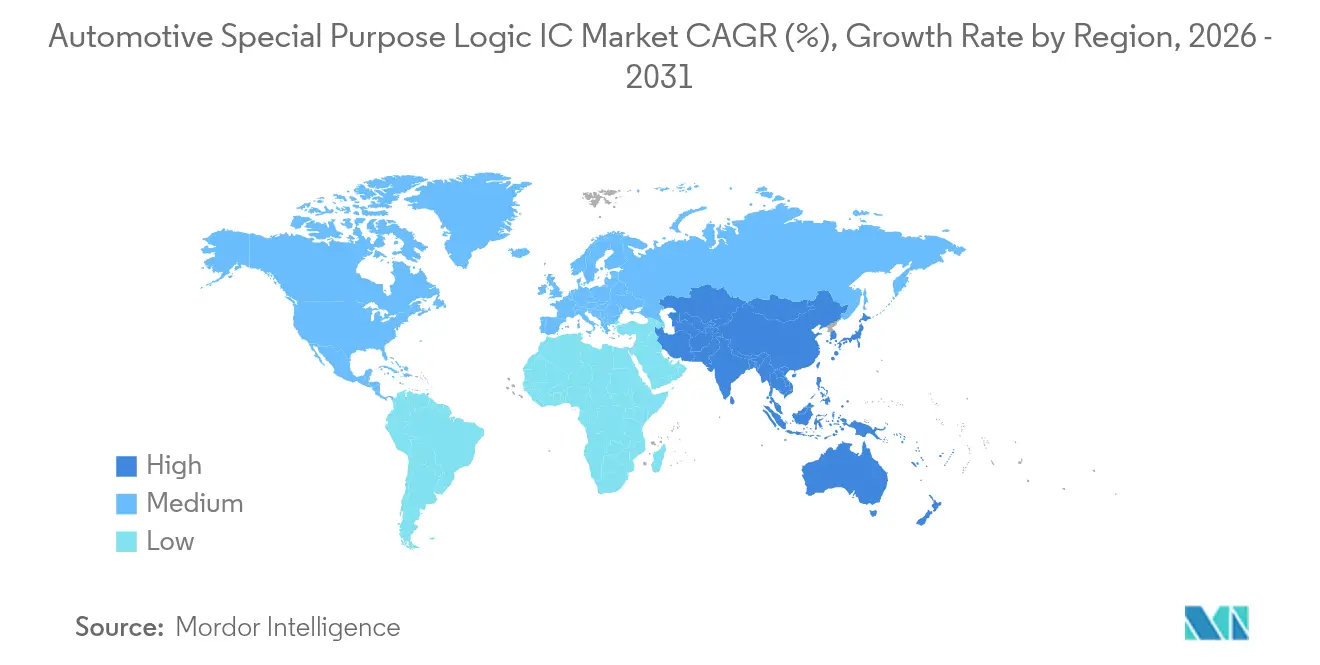
- Nach Geografie trug die Region Asien-Pazifik im Jahr 2025 32,05 % zum weltweiten Umsatz bei; es wird prognostiziert, dass sie mit einem CAGR von 3,46 % von 2025 bis 2031 das schnellste Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Starker Anstieg der ADAS- und autonomen Fahrdurchdringung | +0.8% | Global; frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Elektrifizierung von Antriebssträngen erhöht den Logik-IC-Inhalt | +0.6% | Kernbereich Asien-Pazifik; Übertragung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Sicherheitsvorschriften beschleunigen die Halbleiternachfrage | +0.4% | Global, angeführt vom europäischen Rahmenwerk | Kurzfristig (≤ 2 Jahre) |
| Übergang zu zonalen/zentralisierten E/E-Architekturen | +0.3% | Premium-Segmente in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Chiplet-basiertes SiP ermöglicht kosteneffiziente Anpassung | +0.2% | Globale Fertigungskonzentration im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Automotive-Ethernet-PHY-Einführung für Hochgeschwindigkeits-Datenbackbones | +0.1% | Premium- und Luxussegmente weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Anstieg der ADAS- und autonomen Fahrdurchdringung
Die Aktualisierungen des Euro NCAP-Protokolls schreiben nun automatische Notbremsungen bei Nutzfahrzeugen vor, was die Nachfrage nach Logikbauteilen, die Radar-, Kamera- und LiDAR-Eingaben zusammenführen und dabei ASIL-D-Sicherheitsziele erfüllen, unmittelbar steigert.[1]Mitarbeiter der Europäischen Kommission, „Straßensicherheit – Fahrzeugsicherheit”, Europäische Kommission, ec.europa.eu Die Umstellung auf Level-3-Autonomie hat Dual-Core-Lockstep-Architekturen normalisiert, was OEMs dazu veranlasst, kundenspezifische ASICs zu spezifizieren, die Leistungsbudgets und Stücklistenkosten im Vergleich zu Allzweck-MCUs reduzieren, da die Verfügbarkeit von ADAS der von Neuwagen in entwickelten Märkten nahekommt.
Schnelle Elektrifizierung von Antriebssträngen steigert den Logik-IC-Inhalt
Jedes batterieelektrische Modell führt höherwertige Logiksteuerungen für die Paketüberwachung, Motorwechselrichter und Bordladegeräte ein; allein das 4680-Zellendesign von Tesla fügt pro Fahrzeug USD 150–200 an Halbleiterlogik für das Batteriemanagement hinzu.[2]Tesla Investor Relations. „Vierteljährliche Gewinnberichte.” 2024. https://ir.tesla.com/quarterly-earnings Breitere 800-V-Architekturen in Premium-Elektrofahrzeugen schaffen neue Nachfrage nach isolierten Gate-Treibern und fehlertoleranter Logik, wobei SiC- und GaN-Komponenten Schaltfrequenzen und thermische Grenzen vorantreiben, die veraltete Bauteile nicht erreichen können.[3]Infineon Technologies. „Pressemitteilungen 2024.” https://www.infineon.com/cms/en/about-infineon/press/press-releases/2024/
Staatliche Sicherheitsvorschriften beschleunigen die Halbleiternachfrage
Die Allgemeine Sicherheitsverordnung der EU schreibt intelligente Geschwindigkeitsassistenz und automatisches Bremsen in allen Neufahrzeugen vor und wandelt gesetzliche Anforderungen in greifbare Siliziumbedarfe um. Diese Vorschriften zielen darauf ab, die Straßensicherheit zu erhöhen, indem Unfälle und Todesfälle durch den Einsatz fortschrittlicher Fahrzeugtechnologien reduziert werden. Gleichzeitig stärken die Vorschläge der NHTSA für schwere Nutzfahrzeugflotten und Japans Richtlinien zur funktionalen Sicherheit die Nachfrage nach Logik-ICs. Diese Maßnahmen sind darauf ausgelegt, die Einhaltung von Sicherheitsstandards zu gewährleisten und gleichzeitig die zunehmende Komplexität moderner Fahrzeuge zu berücksichtigen. Dieser Trend bietet Lieferanten eine bessere Transparenz ihrer Auftragsbücher, lindert die finanzielle Belastung durch Qualifizierungskosten und ermöglicht eine langfristige Planung für Produktion und Innovation.
Übergang zu zonalen/zentralisierten E/E-Architekturen
BMWs Schritt zur Konsolidierung von über 100 elektronischen Steuergeräten (ECUs) in nur fünf Zonensteuergeräten erfordert den Einsatz fortschrittlicher Logik-ICs. Diese ICs müssen vielfältige Aufgaben bewältigen und Gigabit-Daten über Automotive-Ethernet übertragen. Dieser Wandel spiegelt die Bemühungen der Branche wider, Fahrzeugarchitekturen zu vereinfachen, die Kabelkomplexität zu reduzieren und die Gesamtsystemeffizienz zu verbessern. Während Bridge-Logik, die die Kompatibilität mit älteren Systemen sicherstellt, einen Nachfrageschub erlebt, wird dieser voraussichtlich nachlassen, sobald die Branche vollständig auf zonale Architekturen umgestellt hat, die eine verbesserte Skalierbarkeit und Unterstützung für zukünftige technologische Fortschritte bieten.
Analyse der Hemmfaktorauswirkungen*
| HEMMFAKTOR | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Strenge Fertigungsprozess-Komplexität und Defektdichtegrenzen | –0.4% | Global; ausgeprägt bei Fertigungsanlagen mit reifen Prozessknoten | Langfristig (≥ 4 Jahre) |
| Langer AEC-Q-Qualifizierungszyklus verlängert die Markteinführungszeit | –0.3% | Global; regionale Testvarianz | Mittelfristig (2–4 Jahre) |
| Geopolitische Risiken rund um die Wafer-Versorgung bei reifen Prozessknoten | –0.2% | Asien-Pazifik-Hubs; globale Ausstrahlung | Kurzfristig (≤ 2 Jahre) |
| Eskalierende ASIC-NRE-Kosten für Fahrzeugprogramme mit geringem Volumen | –0.1% | Global, Premium-Fahrzeuge | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Fertigungsprozess-Komplexität und Defektdichtegrenzen
AEC-Q100 Grad 0 schreibt einstellige DPPM-Raten von –40 °C bis +150 °C vor. Diese Anforderung zwingt TSMC, spezialisierte Anpassungen in seinen Automobillinien vorzunehmen, was zu niedrigeren Auslastungsraten, erhöhten Stückkosten und eingeschränkten Reservekapazitäten bei Nachfrageschüben führt. Darüber hinaus können verlängerte Burn-in-Perioden und engere SPC-Schleifen die Fab-Zykluszeit um bis zu 60 % verlängern im Vergleich zu Prozessen, die für Consumer-Logik verwendet werden. Diese Faktoren tragen gemeinsam zur erhöhten Komplexität und den höheren Kosten im Zusammenhang mit Fertigungsprozessen für automobilgerechte Halbleiter bei.
Langer AEC-Q-Qualifizierungszyklus verlängert die Markteinführungszeit
Qualifizierungsfenster umfassen typischerweise 12 bis 18 Monate und verursachen zusätzliche Kosten von USD 2 bis 5 Millionen pro Gerätefamilie. Diese finanzielle Belastung drängt kleinere Innovatoren aus Nischenmärkten heraus und hält älteres Silizium länger in der Produktion, als es seine technologische Relevanz rechtfertigt. Solche Verzögerungen behindern die rasche Einführung sich schnell weiterentwickelnder Standards wie V2X und verwandeln potenzielle frühe Umsätze in aufgeschobene Gewinne. Der verlängerte Qualifizierungsprozess beeinträchtigt auch die Fähigkeit der Hersteller, schnell auf Marktanforderungen zu reagieren, was die Wettbewerbslandschaft weiter verkompliziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logik-IC-Typ:
ASIC-Lösungen verankern die KostenkontrolleASICs machten 35,82 % des Umsatzes im Jahr 2025 im Markt für spezielle Logik-ICs aus, was die OEM-Präferenz für Hochvolumenökonomien gegenüber der programmierbaren Flexibilität von FPGAs unterstreicht. Die FPGA-Nutzung steigt jedoch am schnellsten mit einer CAGR von 3,58 %, da Over-the-Air-Update-Anforderungen eine Rekonfigurierbarkeit ohne mechanische Rückrufe erzwingen. Intels neueste automotive FPGA-Familie senkt den Stromverbrauch um 30 % und verringert die Kostenlücke, was breitere Design-Ins ermöglicht, bei denen Algorithmusflexibilität von größter Bedeutung ist. Die Marktgröße für automotive spezielle Logik-ICs für FPGA-basierte Implementierungen wird voraussichtlich stetig zunehmen, da Level-3-Autonomieschichten Codeadaptierbarkeit für Sensorfusionsanpassungen erfordern.
CPLDs der zweiten Ebene übernehmen deterministische Aufgaben wie die Airbag-Auslöselogik, bei der Reaktionszeiten im Nanosekundenbereich und nahezu null Standby-Leistung die reine Rechenleistung überwiegen. ASSPs bleiben mittlere Standardauswahl, wenn die Wirtschaftlichkeit kundenspezifischer ASICs nachlässt, und bieten Tier-1-Zulieferern eine Balance zwischen Stückkosten und Terminrisiko. In allen Kategorien tendieren die Marktchancen für automotive spezielle Logik-ICs zu Bauelementen, die integrierte Sicherheitsmonitore und sichere Boot-Funktionen integrieren, die gemäß der UNECE-Cybersicherheitsverordnung vorgeschrieben sind.


Nach Anwendung:
ADAS behauptet die SpitzenpositionADAS generierte im Jahr 2025 29,55 % des Branchenumsatzes und ist mit einem CAGR von 3,88 % bis 2031 bereit für Wachstum, da weltweit Vorschriften für automatisches Notbremsen und Spurhaltung eingeführt werden. ADAS-Rechenlasten isolieren nicht mehr Vision oder Radar; zentralisierte Domänencontroller führen nun heterogene Sensorfusion und Entscheidungsschleifen innerhalb einer Latenz von 50 ms durch. Qualcomms Snapdragon Ride vereint Logikgewebe, KI-Beschleuniger und Konnektivitäts-PHYs in einem SoC, was den Konvergenztrend widerspiegelt und OEMs ermöglicht, die Leiterplattenfläche um bis zu 30 % zu reduzieren.
Infotainment und Konnektivität folgen dicht dahinter, angetrieben durch Doppelbildschirm-Cockpits und 5G-Telematik, die die Speicherbandbreite erweitern und mehrkernige Logik erfordern. Antriebsstrang- und Batteriemanagement-Logik-ICs expandieren rasch in Elektrofahrzeug-Lineups, insbesondere da 800-V-Plattformen über das Luxussegment hinaus verbreitet werden. Body-Elektronik hält ein stetiges Tempo, wobei featurereiche angetriebene Türen, Ambientebeleuchtung und HVAC-Zonalsteuerung die Logikdichte pro Fahrzeug weiter erhöhen. Sicherheits- und Schutzlogik-Segmente verlangen die höchsten ASIL-Einstufungen und erzielen daher Premium-ASPs, was den Umsatz abfedert, wenn Stückvolumina in zyklischen Märkten nachlassen.
Nach Fahrzeugtyp:
Elektrofahrzeuge steigern den SiliziumwertPersonenkraftwagen behielten im Jahr 2025 einen Anteil von 47,85 %, getrieben durch Mainstream-Volumen und inkrementellen ADAS-Inhalt. Elektrofahrzeuge sind das volumenmäßige Underdog, aber der Wachstumstreiber mit einem CAGR von 3,95 %, wobei jeder Paketcontroller, jede Wärmeschleife und jeder Wechselrichter über Isolationslogik verfügen muss – eine Innovation, die in Verbrennungsplattformen unbekannt ist. Teslas hauseigenes Silizium verkörpert die OEM-Vertikalisierung, indem es die Stücklistenvarianz reduziert und gleichzeitig die Firmware-Kohäsion optimiert. Der Marktanteil für automotive spezielle Logik-ICs, der derzeit von spezialisierten Elektrofahrzeug-Subsystemen dominiert wird, wird voraussichtlich zunehmen, da chinesische Marken lokalisierte Halbleiter-Ökosysteme nutzen, um Kosten zu senken.
Leichte Nutzfahrzeuge übernehmen ADAS und Telematik schneller als schwere Lastkraftwagen und profitieren von städtischen Lieferelektrifizierungsmandaten. Schwere Nutzfahrzeuge erfordern robuste Logik mit 15-jähriger Lebensdauer, was Lieferanten dazu zwingt, verlängerte Verfügbarkeitspläne zu garantieren, häufig bei reifen Prozessknoten, wo Feldzuverlässigkeitsdaten reichlich vorhanden bleiben.
Nach Verpackungstechnologie:
SiP komprimiert den FormfaktorSiP führte im Jahr 2025 mit einem Anteil von 30,76 %, und sein CAGR von 3,74 % unterstreicht den OEM-Appetit auf fußabdruckbegrenzte Module, die AEC-Q100 ohne mehrere Komponentenqualifizierungen erfüllen. Amkors neuestes automotive SiP reduziert die Leiterplattenfläche im Vergleich zu diskreten Baugruppen um die Hälfte und erleichtert die thermische Führung in dichten Batteriepaketen. Die Marktgröße für automotive spezielle Logik-ICs, die aus SiP-zentrischen Designs resultiert, wird weiter steigen, da Chiplet-Methoden Designern ermöglichen, kritische IP-Blöcke auf bekanntermaßen fehlerfreien Dies zu kombinieren.
MCM-Ansätze dominieren weiterhin Hochleistungs-Traktionswechselrichter, bei denen die Wärmeabfuhr kompakte Gehäuse ausschließt. Diskrete Gehäuse bestehen in kostendruckempfindlichen Einstiegsmodellen und Nachrüstungen, obwohl auch diese Segmente höhere Pin-Zahl-QFN-Formate gegenüber älteren SOIC-Fußabdrücken übernehmen.
Geografische Analyse
APAC-Markt für automotive spezielle Logik-ICs
Asien-Pazifik erwirtschaftete 2025 32,05 % des globalen Umsatzes und ist auf Kurs für einen CAGR von 3,46 % bis 2031, gestützt durch Chinas Produktionsvolumen von über 30 Millionen Fahrzeugen, aggressive EV-Subventionen und ein wachsendes inländisches Fabless-Ökosystem. Japan steuert technisches Know-how durch Renesas und Rohm bei und exportiert Logik-ICs, die globale Lieferketten verankern. Südkorea liefert Backend-Kapazitäten, tendiert jedoch zum Speicherbereich; dennoch ziehen Samsungs Automotive-Foundry-Dienste Design-Wins westlicher OEMs an.
Nordamerika-Markt für automotive spezielle Logik-ICs
Nordamerika belegt den zweiten Rang, gestützt durch strenge Federal Motor Vehicle Safety Standards und die Nachfrage der Verbraucher nach Premium-ADAS-Paketen. Das USMCA-Rahmenwerk schafft Anreize für eine lokalisierte Halbleiterbeschaffung, und CHIPS Act-Subventionen leiten Milliarden in automotive Kapazitäten für 28-nm- und 16-nm-Prozesse, obwohl greifbare Wafer-Starts bis zum Ende des Jahrzehnts auf sich warten lassen. Teslas Gigafactory in Austin treibt die Nachfrage nach Traktionswechselrichter-Logik und Hochspannungs-Gate-Treibern an, die teilweise von inländischen Zulieferern bezogen werden.
Europa-Markt für automotive spezielle Logik-ICs
Europa bleibt ein Technologiezentrum, angeführt von Deutschlands Luxusmarken. Strenge CO₂-Normen und der Green Deal beschleunigen den EV-Absatz und stärken damit die Nachfrage nach Batteriemanagementsystem-Logik-ICs und hocheffizienter Leistungselektronik. Herausforderungen bei der Versorgungsresilienz treten zutage, da der Brexit die kanalübergreifenden Komponentenflüsse erschwert; kontinentale OEMs diversifizieren jedoch ihre Wafer-Quellen durch Joint Ventures mit STMicroelectronics, NXP und GlobalFoundries, um die Produktion auf reifen Prozessknoten zu sichern.

Regulatorisches Umfeld
Die Nachfrage nach speziellen Logik-ICs für die Automobilindustrie wird durch Anforderungen an Sicherheit, Cybersicherheit und Software-Updates geprägt, die den Siliziumanteil erhöhen und die Qualifizierungsschwellen anheben. ISO 26262 (funktionale Sicherheit, einschließlich ISO 26262-11 für Halbleiter) bildet die Grundlage für ASIL-orientiertes Design und Verifikation, während ISO/SAE 21434 (Cybersicherheitstechnik) die Prozesse der Produktentwicklung und der Reaktion auf Vorfälle über den gesamten Fahrzeuglebenszyklus hinweg verbindet.
Auf der Ebene der Fahrzeugzulassung drängen die UNECE-WP.29-Regelungen R155 (Cybersecurity Management System) und R156 (Software Update Management System) OEMs und Zulieferer dazu, auditierbare Kontrollen für die Typgenehmigung einzuführen. Diese Anforderung ermutigt Anbieter von Logik-ICs dazu, Secure Boot, Hardware-Sicherheitsmonitore und update-sichere Architekturen in Domänen- und Zonalcontrollern zu integrieren. Auch die Industriepolitik beeinflusst die Lokalisierung der Lieferketten und die Resilienzplanung, und der EU Chips Act (Programmvolumen von 43 Milliarden EUR) wird von Interessengruppen als Hebel genannt, um die für automobilgerechte Bauteile relevante Halbleiterkompetenz auszubauen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von EDA und IP-Enablement über das Halbleiterdesign und die Wafer-Fertigung, häufig auf ausgereiften, automobiltauglichen 28/16-nm-Knoten, bis hin zu Montage und Test. Im nächsten Schritt integrieren Tier-1-Zulieferer diese Bauteile in Steuergeräte (ECUs) und aufkommende Zonalcontroller. Zulieferer wie Infineon, NXP, Renesas, STMicroelectronics und Texas Instruments verankern in der Regel langfristige Plattformverpflichtungen mit Tier-1-Unternehmen, wobei AEC-Q-Qualifizierung und ISO-26262-Konformität lange Änderungskontrollzyklen und verlängerte Umsatzausläufer für etablierte Bauteilfamilien unterstützen.
Auch die Fertigungs- und Lieferresilienz ist entscheidend. Die Abhängigkeit von Foundries ist für viele automobile Logik- und MCU-Bauteile von Bedeutung, und TSMC wird bei automobilgerechten Fertigungsabläufen häufig genannt, während einige Akteure, wie Renesas, mehr interne Fertigungskapazität behalten. Mit der Ausweitung der Elektrifizierung verschieben sich die Engpässe im Ökosystem zudem hin zu spezialisierten Verpackungs- und Montagefähigkeiten, einschließlich fortschrittlicher Interconnect- und hochzuverlässiger Prozesse. Dies erhöht die strategische Bedeutung von OSAT-Kapazitäten und automobiltauglichen Back-End-Linien neben der Front-End-Wafer-Versorgung.
Wettbewerbslandschaft
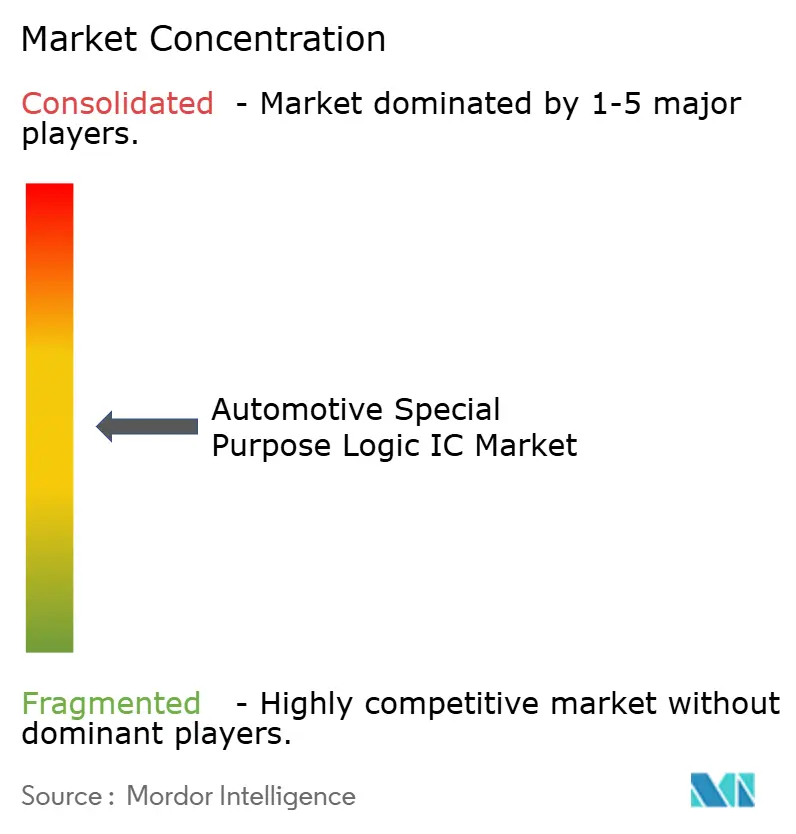
Der Markt ist moderat konsolidiert, wobei die führenden Akteure jahrzehntelange OEM-Beziehungen und umfangreiche AEC-Q-Portfolios nutzen. Die Akquisition von GaN Systems durch Infineon für USD 3,2 Milliarden im Oktober 2024 stärkt dessen Hochspannungslogik und Leistungsstapel für 800-V-Elektrofahrzeugantriebe. NXPs Kapazitätserweiterung von USD 2,8 Milliarden in Texas und Arizona, angekündigt im September 2024, sichert die inländische automotive Wafer-Versorgung inmitten von Foundry-Engpässen.
Renesas veröffentlichte seinen R-Car Gen4 SoC im August 2024, der Logik, KI-Beschleunigung und Netzwerksicherheit auf einem einzigen Chip kombiniert, um Level-3-Autonomie-Rechenlasten zu unterstützen. STMicroelectronics und CATL gründeten im Juli 2024 ein Gemeinschaftsunternehmen mit dem Ziel der Batteriemanagement-Logik, was eine captive Nachfrage vom dominanten Paketlieferanten Chinas sicherstellt. Nvidia, Qualcomm und Intel verschärfen den Wettbewerbsdruck, indem sie traditionelle Logik-ICs, GPU- und Konnektivitäts-IP in einheitliche automotive Rechenplattformen integrieren, wie durch Qualcomms Snapdragon Ride Flex-Debüt im Juni 2024 belegt. Patentanmeldungen für automotive Logik-ICs stiegen im Jahresvergleich um 40 %, was eine überfüllte IP-Landschaft signalisiert, in der Nischeninnovatoren sich durch ASIL-B/C-Optimierungen oder Ultra-Niedrig-Leckage-Prozesse für das Batteriemanagement differenzieren können.
Branchenführer im Bereich automotive spezielle Logik-ICs
Infineon Technologies AG
NXP Semiconductors N.V.
Renesas Electronics Corporation
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive spezielle Logik-ICs
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Qualcomm Incorporated
- Broadcom Inc.
- NVidia Corporation
- Marvell Technology, Inc.
- Intel Corporation
- ON Semiconductor Corporation
- Microchip Technology Inc.
- Rohm Co., Ltd.
- Lattice Semiconductor Corporation
- MediaTek Inc.
- Toshiba Electronic Devices & Storage Corporation
- Skyworks Solutions, Inc.
- Socionext Inc.
- Himax Technologies, Inc.
- Synaptics Incorporated
- HiSilicon Technologies Co., Ltd.
- Achronix Semiconductor Corporation
Lesen Sie die Analyse der automotive spezielle Logik-ICs-Unternehmen

Marktchancen und Zukunftsaussichten
In zonalen und zentralisierten E/E-Architekturen entsteht Freiraum für hochintegrierte, sicherheitskonforme Begleitlogik für Strom- und Netzwerkfunktionen, insbesondere dort, wo OEMs Steuergeräte konsolidieren und Latenz- sowie funktionale Sicherheitsziele verschärfen. System Basis Chips (SBCs) und Integrationspunkte rund um Energiemanagement, Netzwerkschnittstellen und Sicherheitsmonitore für Domänencontroller heben sich als kurzfristige Vermarktungsspur ab. Beobachtbare Lieferengpässe unterstützen dies, wobei die Lieferzeiten für SBC-bezogene Bauteile im Juni 2026 mit über 38 Wochen angegeben werden, was auf ungedeckte Nachfrage und Priorisierung durch OEMs und Tier-1-Unternehmen hinweist.
Auch die Lieferketten- und Kostendynamik schafft Raum für Anbieter, die automobiltaugliche Kapazitäten auf ausgereiften Knoten sichern können und dabei eine Integration bieten, die den Qualifizierungsaufwand reduziert. Preisanpassungen Mitte 2026 bei großen Automobilhalbleiteranbietern, darunter NXP, ST, TI, Infineon und Renesas, deuten auf einen Aufpreis für qualifizierte Kapazität, langfristige Unterstützung und validierte Zuverlässigkeit hin. Parallel dazu erhöhen softwaredefinierte Fahrzeuge und zentralisierte Computerarchitekturen die Nachfrage nach Logik-ICs mit eingebetteten Cybersicherheitsfunktionen, die auf die Arbeitsabläufe von UNECE R155/R156 und ISO/SAE 21434 abgestimmt sind, was Anbieter begünstigt, die auditierbare Sicherheit und update-sichere Hardware-Grundlagen zusammen mit Nachweisen zur funktionalen Sicherheit bieten können.
Recent Industry Developments in Markt für automotive spezielle Logik-ICs
- Juli 2026: Micron stärkt das Automobil-Ökosystem durch strategische Kundenabkommen mit großen Tier-1-Unternehmen, einschließlich Qualcomm, Visteon, HARMAN, JOYNEXT, DENSO, Astemo und Hyundai Mobis, um eine langfristige Speicherversorgung zu sichern. Sichert langfristige Speicherversorgung für ADAS und In-Cabin-Computing im Automobilbereich und stärkt die Speicherresilienz angesichts der KI-Datenanforderungen und sich entwickelnder Fahrzeugarchitekturen.
- Juli 2026: Micron und Ford unterzeichnen strategisches Abkommen zur Sicherung der Speicher-/Storage-Versorgung für die Produktion der nächsten Fahrzeuggeneration, unterstützt durch Kapazitätserweiterung im Werk Manassas. Sichert die Speicher-/Storage-Versorgung für Fords Plattformen der nächsten Generation und festigt Micron als Speicher-Rückgrat für Fords Vorstoß in Richtung softwaredefinierter Fahrzeuge.
- Juli 2026: Micron und General Motors unterzeichnen strategisches Abkommen zur Lieferung von LPDRAM-, NOR- und UFS-NAND-Speicher für KI-fähige In-Cabin- und ADAS-Systeme. Speicherplattformen für GMs KI-fähige Cockpit-/ADAS-Roadmap, die GMs datenzentrierte Rechenfähigkeiten mit sicherer Speicherversorgung verbessern.


Markt für automotive spezielle Logik-ICs Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus speziellen Logik-Integrierten Schaltkreisen, die in Fahrzeugen verwendet werden, wobei das Bauelement für eine definierte automotive Funktion konzipiert und in OEM- und mehrstufige Lieferketten für fahrzeuginterne Elektronik verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen handelsübliche Allzweck-Logik aus, die für nicht-automotive Endanwendungen verkauft wird. Wir schließen auch diskrete analoge Bauelemente, Sensoren, Speicher und Leistungsbauelemente aus, selbst wenn diese in Fahrzeuge geliefert werden.
Segmentierungsübersicht
- Nach Logik-IC-Typ
- Anwendungsspezifische Standardprodukte (ASSP)
- Anwendungsspezifische integrierte Schaltkreise (ASIC)
- Feldprogrammierbare Gate-Arrays (FPGA)
- Komplexe programmierbare Logikbausteine (CPLD)
- Nach Anwendung
- Fortschrittliche Fahrerassistenzsysteme (ADAS)
- Infotainment und Konnektivität
- Antriebsstrang- und Batteriemanagement
- Karosserieelektronik und Komfort
- Sicherheits- und Schutzsysteme
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Elektrofahrzeuge (BEV, PHEV, FCEV)
- Nach Verpackungstechnologie
- System-in-Package (SiP)
- Multi-Chip-Modul (MCM)
- Diskretes IC-Gehäuse
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Restlicher Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Restlicher Naher Osten
- Afrika
- Südafrika
- Ägypten
- Restliches Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Kartierung des Nachfragepools und der Regeln, die einen Logik-IC automotive-tauglich machen, und verknüpft dies dann mit dem Elektronikinhalt von Fahrzeugen. Wir stützen uns auf öffentliche Quellen wie OICA-Fahrzeugproduktionsdaten und IEA-Elektrifizierungsstatistiken sowie auf NHTSA- und UNECE-Sicherheitsvorschriften und Handelsdatenportale wie UN Comtrade, um Lieferrichtungen und Mixverschiebungen zu verstehen.
Wir prüfen außerdem Unternehmensberichte, Ergebnispräsentationen und seriöse Presseberichte, um Produktpositionierung, Kapazitätskommentare und Preisentwicklungen auf reifen Knoten zu verstehen. Darüber hinaus nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Lieferebene, um zu überprüfen, ob Stücktrends mit den Signalen aus öffentlichen Indikatoren übereinstimmen. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; viele weitere Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu bestätigen, was in der realen Beschaffung als spezielle Logik gilt, und um Stückvolumina, ASP-Bewegungen und Design-Zykluszeiten zu plausibilisieren. Wir sprechen mit Halbleiterteams, Stakeholdern der automotive Elektronik und kanalorientierten Experten in APAC, EMEA und Amerika, damit Annahmen anhand der tatsächlichen Programmvergabe und Teilequalifizierung überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 16 % | APAC: 41 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 24 % | EMEA: 34 % |
| Kleinere Anbieter: 16 % | Manager: 60 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem die Fahrzeugproduktion nach Region in einen adressierbaren Elektronik-Nachfragepool umgerechnet wird. Dieser Pool wird dann nach der Durchdringung wichtiger Anwendungen gefiltert, die spezielle Logik verwenden. ASP-Bereiche auf Kategorieebene werden auf geschätzte Stückbedarfe angewendet, um den Umsatz zu ermitteln, und die Gesamtwerte werden mit selektiven Bottom-up-Näherungen wie Stichprobengerätepreisen multipliziert mit impliziten Volumina gegengeprüft. Wo Abdeckung verfügbar ist, nutzen wir auch Lieferanten- und Kanalprüfungen.
Eingaben, die das Modell wesentlich beeinflussen, umfassen die Produktion von Pkw und Nutzfahrzeugen, die Übernahmerate von ADAS- und Konnektivitätsfunktionen, den Anteil elektrifizierter Antriebsstränge, der den Steuerungsinhalt verändert, Verpackungsmixverschiebungen hin zu SiP und ähnlichen Integrationsstilen sowie automotive Qualifizierungsvorlaufzeiten, die die Umsatzrealisierung in SOP-Jahre verzögern. Wo die Bottom-up-Sicht für kleinere Lieferanten dünn ist, werden Lücken durch Anteilsbänder geschlossen, die durch Interviews und durch Triangulation von Lieferrichtungen und öffentlichen Finanzberichten informiert werden.
Die Prognose verwendet eine Szenarioanalyse, die auf Fahrzeugproduktionsausblicken und Funktionsdurchdringung verankert ist. Anschließend glätten wir die ASP-Entwicklung, um Knotenreife und Kostensenkungsmuster widerzuspiegeln. Annahmen werden mit Primärbefragten überprüft, damit die Vorausschau mit dem Plattformrhythmus und der Programmvergabesichtbarkeit übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, einschließlich des Vergleichs der Modellausgabe mit unabhängigen Signalen wie Trends beim Halbleiterinhalt in Fahrzeugen, Handelsflussrichtungen und regionalen Produktionsschwankungen. Wenn große Abweichungen auftreten, überprüfen wir die Treiberannahmen, rechnen nach und nehmen dann erneut Kontakt mit relevanten Experten auf, wenn das Problem auf ein Umfangs- oder Preismissverständnis hindeutet.
Die Arbeit wird schrittweise von Analysten geprüft, bevor sie freigegeben wird, damit Inkonsistenzen frühzeitig beseitigt werden und späte Änderungen begrenzt bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Nachfrage, Angebot oder Preisgestaltung beeinflussen. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für automotive spezielle Logik-ICs von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für automotive spezielle Logik-ICs variieren häufig, da jeder Herausgeber die Grenze dessen, was gezählt wird, unterschiedlich zieht. Preis- und Fahrzeuginhaltsannahmen werden nicht immer klar angegeben, was eine weitere Unsicherheitsebene hinzufügt. Unterschiede bei der Auswahl des Basisjahres und beim Währungszeitpunkt fügen ebenfalls Rauschen hinzu, selbst wenn Herausgeber einer ähnlichen Wachstumserzählung folgen.
Wesentliche Lücken entstehen in der Regel dadurch, ob angrenzende Logikkategorien eingemischt werden, wie das Modell interne Transfers gegenüber externen Händlerverkäufen behandelt und wie schnell ASPs auf reifen Prozessknoten angenommen werden zu sinken. Ein weiteres häufiges Problem ist die Prognoseposition, bei der einige Zahlen einen aggressiven Anstieg der ADAS-Durchdringung widerspiegeln, ohne Qualifizierungsvorlaufzeiten und Plattformzyklen zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,72 Milliarden USD (2026) | |
| Industry Research Desk A | 6,20 Milliarden USD (2024) | Verwendet einen breiteren Logik-IC-Bereich und ein früheres Basisjahr und scheint breiteren automotive Logikumsatz einzumischen, der nicht auf spezielle Bauelemente beschränkt ist, was die Gesamtsumme aufbläht. |
| Global Consultancy B | 9,59 Milliarden USD (2025) | Sieht eher wie ein automotive Logik-IC-Gesamtwert aus, und der Aufschlag ist konsistent mit der Zählung von Allzweck-Logik und verwandtem IC-Inhalt pro Fahrzeug mit höheren angenommenen ASPs und schnellerem Funktionsanstieg. |
Die Tabelle zeigt eine große Streuung, die hauptsächlich auf Kategoriengrenzen zurückzuführen ist. Im Modell von Mordor Intelligence wird der Umsatz nur für spezielle Logik-ICs gezählt, die in definierten automotive Anwendungen verkauft werden, und die Gesamtwerte werden anhand von Fahrzeugproduktion, ADAS- und Elektrifizierungsübernahmeraten sowie Verpackungsmixsignalen gegengeprüft, damit breitere automotive Logikkategorien nicht doppelt gezählt werden.


Im Bericht beantwortete Schlüsselfragen
Was ist die Bewertung für automotive spezielle Logik-ICs im Jahr 2026?
Der Markt ist im Jahr 2026 mit USD 3,72 Milliarden bewertet.
Welcher zusammengesetzte jährliche Wachstumsrate wird bis 2031 prognostiziert?
Ein CAGR von 3,39 % wird für den Zeitraum 2026 bis 2031 prognostiziert.
Welche Endverwendungsanwendung expandiert am schnellsten?
Fortschrittliche Fahrerassistenzsysteme generieren den stärksten Schwung und verzeichnen einen CAGR von 3,88 %.
Warum bevorzugen Automobilhersteller weiterhin ASIC-basierte Lösungen?
ASICs balancieren Hochvolumen-Kosteneffizienz mit funktionaler Sicherheitsanpassung und sind damit eine praktische Wahl trotz geringerer Flexibilität als FPGAs.
Wie hilft die System-in-Package-Technologie bei Fahrzeugelektronikprogrammen?
SiP konsolidiert mehrere Dies in einem Fußabdruck, reduziert die Leiterplattenfläche um bis zu 50 % und erfüllt gleichzeitig die AEC-Q100-Zuverlässigkeitsziele.
Welche geografische Region zeigt die schnellste Nachfrageexpansion?
Asien-Pazifik führt das Wachstum mit einem CAGR von 3,46 % an, dank Chinas Elektrofahrzeugproduktion und einer robusten lokalen Halbleiterlieferkette.
Seite zuletzt aktualisiert am:



