
Marktgröße und Marktanteil für Automobilabgassysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 62.51 Milliarden US-Dollar |
| Marktgröße (2031) | 82.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilabgassysteme von Mordor Intelligence
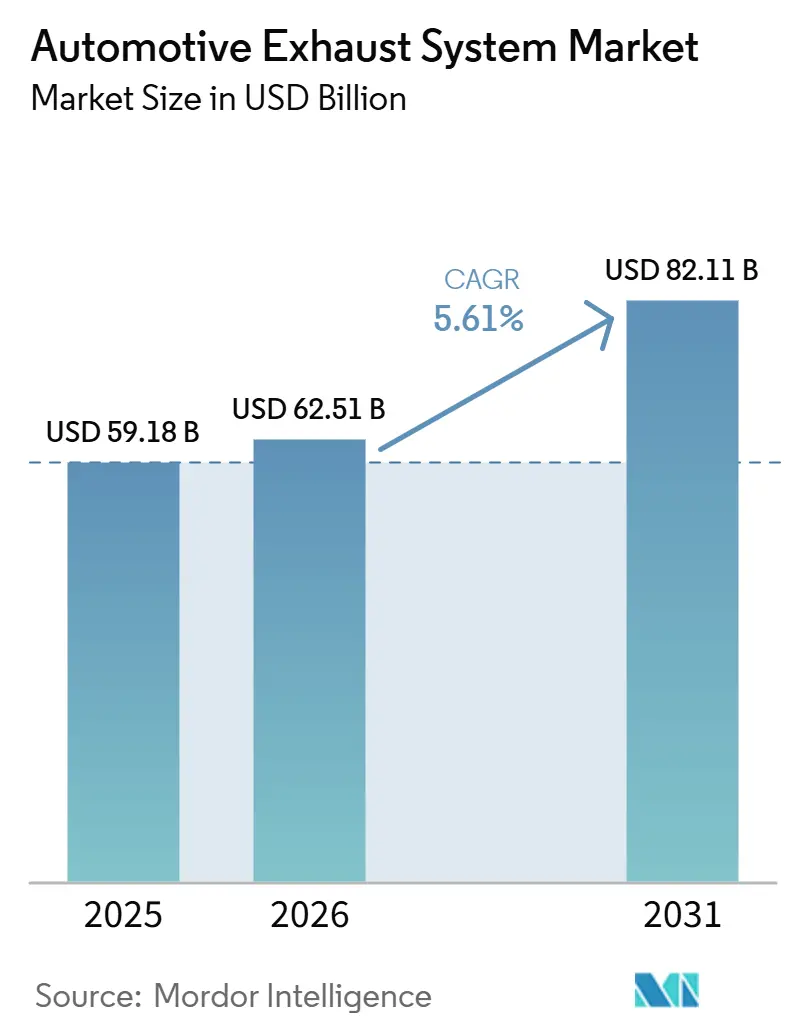
Die Größe des Marktes für Kraftfahrzeug-Abgassysteme wird voraussichtlich von 59,18 Milliarden USD im Jahr 2025 auf 62,51 Milliarden USD im Jahr 2025 wachsen und bis 2031 bei einem CAGR von 5,61 % über den Zeitraum 2025–2031 voraussichtlich 82,11 Milliarden USD erreichen. In Europa, China, Indien und Nordamerika verändert eine verschärfte regulatorische Kontrolle die Komponentenarchitektur grundlegend. Diese Kontrolle beschleunigt den Wandel hin zu hocheffizienten Katalysatoren, Benzinpartikelfiltern und Breitband-Lambdasonden. Gleichzeitig lenken OEM-Kostensenkungsmandate die Zulieferer in Richtung modularer Edelstahl- und Titanlösungen. Diese Lösungen erfüllen nicht nur die akustischen Grenzwerte der Euro-7-Norm, sondern gewährleisten auch eine hohe Haltbarkeit. Während die rasche Elektrifizierung Herausforderungen mit sich bringt, stärken das Wachstum von Hybridfahrzeugen und die Ausweitung von Niedrigemissionszonen die kurzfristige Nachfrage nach Euro-7-fähigen Systemen. Infolgedessen diversifizieren Zulieferer ihre Portfolios um Abwärmerückgewinnung und Batterie-Thermomanagementlösungen. Zudem verlagern sie ihren geografischen Schwerpunkt in Richtung Asien-Pazifik, das voraussichtlich einen erheblichen Beitrag zu den künftigen Umsätzen leisten wird. Der Wettbewerbsdruck nimmt zu. Etablierte Tier-1-Zulieferer veräußern margenschwache Diesel-Assets, während Nischen-Aftermarket-Anbieter Titan-Leichtbau und aktive Ventile nutzen, um Preisaufschläge zu erzielen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfielen auf Katalysatoren im Jahr 2025 34,46 % des Marktanteils für Kraftfahrzeug-Abgassysteme, während Lambdasonden im Zeitraum 2026 bis 2031 mit einem CAGR von 5,63 % das schnellste Wachstum unter allen Komponenten verzeichnen dürften.
- Nach Kraftstofftyp führten Benzinfahrzeuge im Jahr 2025 mit einem Umsatzanteil von 58,71 %, während Fahrzeuge mit alternativen Kraftstoffen bis 2031 voraussichtlich mit einem CAGR von 5,73 % wachsen werden.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 48,37 % der Marktgröße für Kraftfahrzeug-Abgassysteme, während Geländefahrzeuge bis 2031 mit einem CAGR von 5,76 % zulegen.
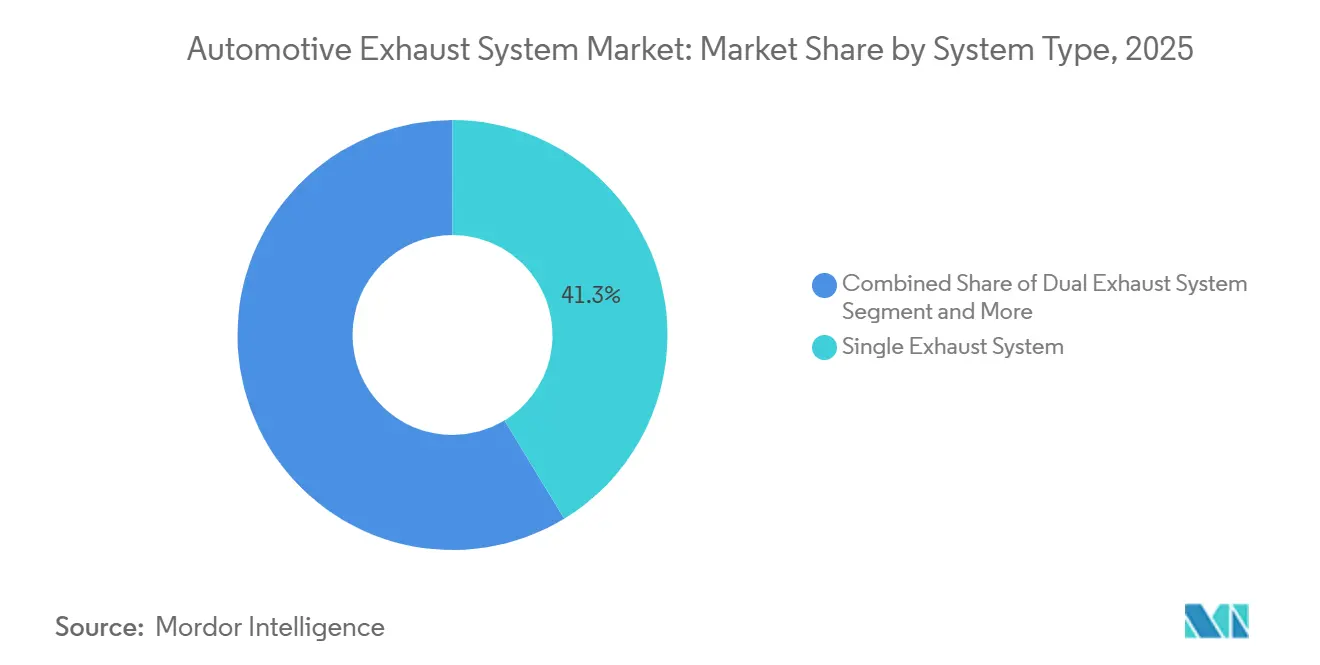
- Nach Systemtyp repräsentierten Einzelabgasanlagen im Jahr 2025 41,25 % des Umsatzes, während Fächerkrümmer-Systeme im Zeitraum 2026–2031 mit einem CAGR von 5,66 % wachsen werden.
- Nach Vertriebskanal hielt das OEM-Segment im Jahr 2025 73,37 % des Umsatzes im Markt für Kraftfahrzeug-Abgassysteme, während der Aftermarket mit einem CAGR von 5,68 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürfte.
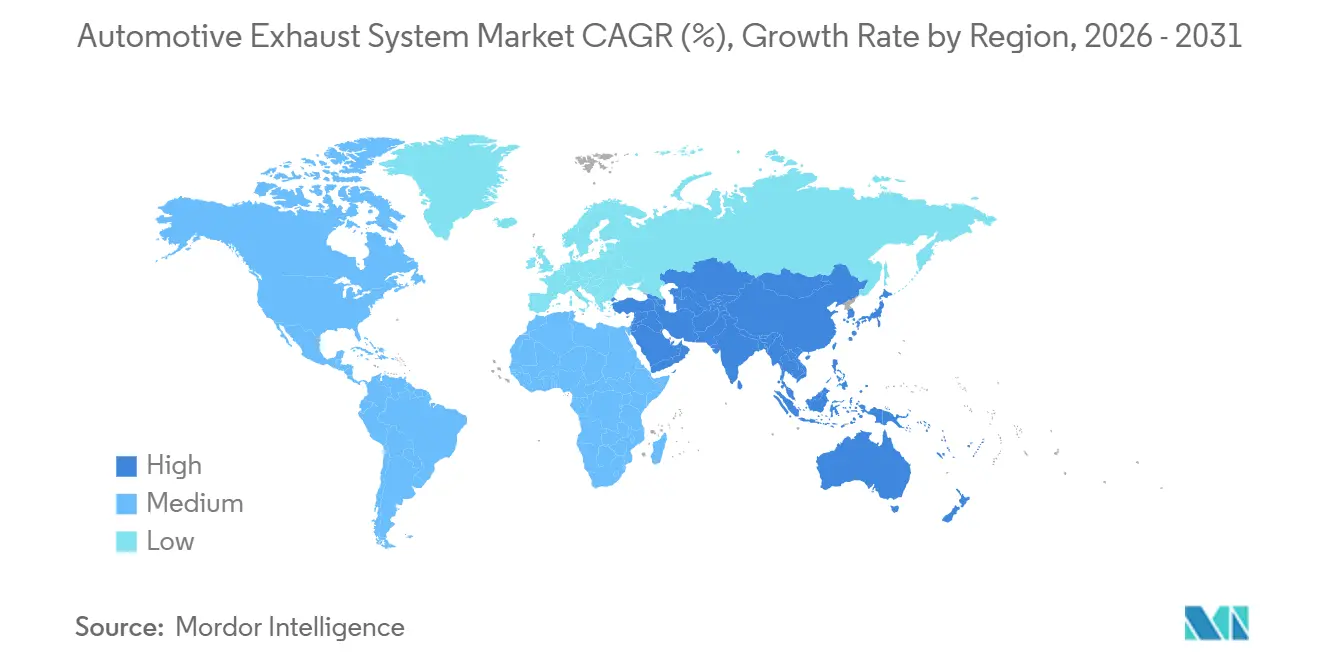
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 36,75 %, und die Region wird bis 2031 voraussichtlich mit einem CAGR von 5,71 % wachsen – die höchste Rate unter allen Regionen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Euro-7-/China-VII-Emissionsnormen | +1.2% | Europa, China, mit Ausstrahlungseffekten auf Indien (BS VII) und Südostasien | Mittelfristig (2–4 Jahre) |
| Starkes Wachstum bei turboaufgeladenen Benzin-Personenkraftwagen | +0.9% | Global, mit Schwerpunkt in Europa, Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Ausweitung städtischer Niedrigemissionszonen | +0.7% | Europa (> 500 Niedrigemissionszonen bis 2025), Asien (Pilotprojekte in Bangkok und Hanoi) | Kurzfristig (≤ 2 Jahre) |
| OEM-Umstieg auf leichte Edelstahl- und Titanlegierungen | +0.6% | Nordamerika, Europa, Japan (Premium- und Leistungssegmente) | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Aftermarket-Leistungspaketen | +0.5% | Nordamerika, Europa (Enthusiasten- und Tuning-Märkte) | Mittelfristig (2–4 Jahre) |
| Integration der Wärmerückgewinnung in Hybridfahrzeuge | +0.4% | Global, angeführt von Japan, Europa und den chinesischen Hybridmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Euro-7-/China-VII-Emissionsnormen
Ab Mitte 2027 wird Euro 7 Vorschriften für leichte Nutzfahrzeuge einführen, gefolgt von Regelungen für schwere Nutzfahrzeuge ab Mitte 2029. Diese Vorschriften führen die PN10-Messung ein, die auf Partikel bis in den Nanometerbereich abzielt. Darüber hinaus wird eine kontinuierliche Überwachung an Bord vorgeschrieben. Infolgedessen müssen Katalysatoren und Partikelfilter nun unter einem breiten Spektrum von Umgebungsbedingungen effizient arbeiten. Chinas „China VII”-Normen, die in naher Zukunft erwartet werden und für eine schrittweise Einführung über mehrere Jahre vorgesehen sind, zielen darauf ab, die NOx-Grenzwerte erheblich zu verschärfen. Diese Entwicklung veranlasst OEMs dazu, Doppel-SCR-Konfigurationen einzusetzen und Mehrgas-Lambdasonden zu integrieren[1].
Starkes Wachstum bei turboaufgeladenen Benzin-Personenkraftwagen
In den vergangenen Jahren wurde eine deutliche Mehrheit der Fahrzeuge mit Verbrennungsmotor mit turboaufgeladenen Direkteinspritzungs-Benzinmotoren ausgestattet. Diese Motoren erfordern aufgrund ihrer erhöhten Abgasenthalpie den Einsatz von Edelstahlkrümmern, Keramikbeschichtungen und Katalysatoren mit sehr kurzer Anspringzeit. Kürzlich begann Futaba mit der Serienproduktion von Edelstahlkrümmern speziell für Toyota und Lexus. Gleichzeitig sicherte sich NGK einen Vertrag zur Lieferung von Cordierit-Benzinpartikelfiltern (GPF) in Indien, in Übereinstimmung mit den bevorstehenden Emissionsvorschriften des Landes[2]. Darüber hinaus sind Breitband-Lambdasonden, die mittlerweile Standard für die transiente Luft-Kraftstoff-Regelung sind, in der Lage, extrem hohen Temperaturen standzuhalten.
Ausweitung städtischer Niedrigemissionszonen
Europa wird in naher Zukunft zahlreiche Niedrigemissionszonen einrichten, während in Asien Pilotprogramme in Bangkok und Hanoi Gestalt annehmen. Diese Initiativen beschleunigen die Stilllegung älterer Fahrzeuge, die aktuelle Emissionsstandards nicht erfüllen. Infolgedessen wächst die Nachfrage nach Nachrüst-SCR-auf-Filter-Lösungen, insbesondere von Branchenakteuren wie Tenneco und Eberspächer. Oxfords geplante Nullemissionszone für die Langfristperspektive deutet auf einen möglichen Rückgang der Fahrzeugvolumina im Laufe der Zeit hin. Die Möglichkeiten zur Nachrüstung bleiben jedoch in dieser Übergangsphase robust.
OEM-Umstieg auf leichte Edelstahl- und Titanlegierungen
Durch den Einsatz von Edelstahl 409/304 und Titan wird die Systemmasse erheblich reduziert, was OEMs dabei hilft, ihre Flotten-CO₂-Ziele zu erreichen. Akrapovič bietet Titan-Cat-Back-Kits für Lamborghini und Ferrari an, die bemerkenswerte Gewichtsreduzierungen erzielen, jedoch zu einem erheblichen Aufpreis. Da die Batterienachfrage den Verbrauch von Klasse-1-Nickel erhöht, investieren Zulieferer in die Forschung und Entwicklung nickelarmer ferritischer Legierungen. Futaba hat seine Legierungs-Forschungs- und Entwicklungsinvestitionen in den vergangenen Jahren erheblich gesteigert. Das Unternehmen kämpft jedoch mit den Euro-7-Schallvorschriften, die den Einbau zusätzlicher Resonatoren erfordern, um die vorgeschriebenen Schallgrenzwerte einzuhalten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Durchdringung durch batterieelektrische Antriebsstränge | -1.8% | Global, angeführt von China (50 % NEV-Anteil im Jahr 2025), Europa und Kalifornien | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Rohstoffen | -0.6% | Global, mit starker Exposition in Edelstahl-Lieferketten | Mittelfristig (2–4 Jahre) |
| Diebstahlrisiko bei Katalysatormetallen | -0.3% | Nordamerika, Europa (rückläufig, aber verbleibende Versicherungs- und Ersatzkosten) | Kurzfristig (≤ 2 Jahre) |
| Euro-7-Schallgrenzwerte schränken Sportabgasanlagen ein | -0.2% | Europa, mit Ausstrahlungseffekten auf Märkte, die gleichwertige Euro-7-Lärmstandards übernehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Durchdringung durch batterieelektrische Antriebsstränge
In den vergangenen Jahren haben batterieelektrische Fahrzeuge (BEV) im globalen Pkw-Absatz erheblich an Bedeutung gewonnen, wobei China den Markt bei der Einführung von Fahrzeugen mit neuer Energie anführt. Während die Nachfrage nach BEV in den USA nach dem Auslaufen einer bundesstaatlichen Steuergutschrift leicht zurückging, hält Kalifornien an seinem ehrgeizigen Ziel für emissionsfreie Fahrzeuge in der Zukunft fest. Zulieferer wie Futaba rechnen in den kommenden Jahren mit einem erheblichen Umsatzrückgang. Als Reaktion darauf verlagern sie ihre Investitionen in Richtung Batteriekühlplatten und Thermomodule für Elektrofahrzeuge.
Preisvolatilität bei Rohstoffen (Ni, Mo)
Im Prognosezeitraum stiegen die Aufschläge für Edelstahl monatlich erheblich an, angetrieben durch eine Verknappung der Klasse-1-Nickelversorgung infolge des Batteriewachstums. Während ferritische Legierungen und 200er-Serien-Legierungen zunehmend beliebter werden, birgt die Konzentration der Molybdänversorgung in China geopolitische Risiken. Magnas Einreichungen in diesem Zeitraum wiesen auf eine unvollständige Kostenweitergabe hin, was das Unternehmen dazu veranlasste, vertikales Recycling zu verfolgen und selektiv auf Aluminium umzusteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
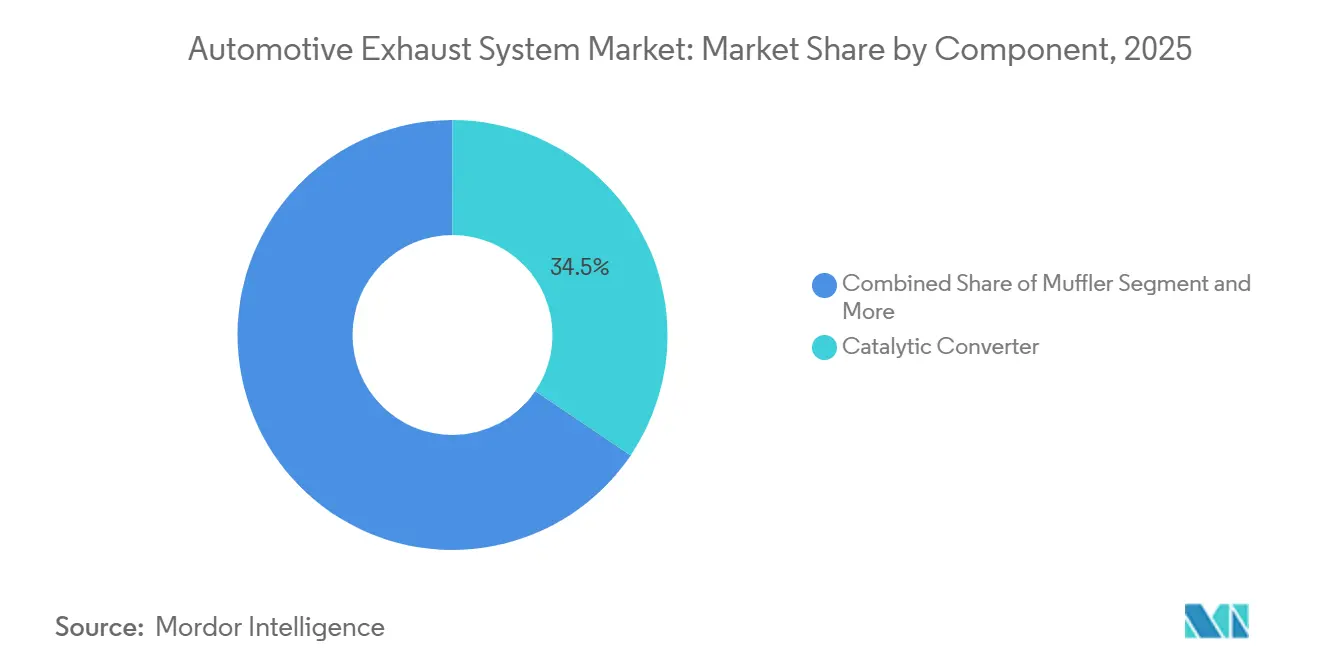
Katalysatoren und Sensoren treiben die Einhaltung von Vorschriften voranIm Jahr 2025 entfielen auf Katalysatoren 34,46 % des Gesamtumsatzes, was ihre Dominanz bei der Emissionskontrolle unterstreicht. Angetrieben durch Euro-7- und China-VII-Mandate, die eine kontinuierliche Lambda- und NOx-Überwachung betonen, werden Lambdasonden voraussichtlich das Wachstum mit einem CAGR von 5,63 % anführen. Boschs Breitbandeinheiten, die für extreme Temperaturen ausgelegt sind, erreichen die Betriebsbereitschaft in wenigen Sekunden. Da Doppel-SCR-Konfigurationen ihre Messpunkte ausweiten, steigt die Nachfrage nach Lambdasonden in Kraftfahrzeug-Abgassystemen stetig. Strengere Grenzwerte für Partikelzahlen ebnen den Weg für eine breitere Einführung von Benzinpartikelfiltern in turboaufgeladenen Benzinfahrzeugflotten. Während Schalldämpfer und Rohre zur Massenware tendieren, heben sich Premiummarken mit Titan-Endrohren ab.
Edelstahlkrümmer ersetzen nun Grauguss, um den thermischen Anforderungen turboaufgeladener Benzinmotoren gerecht zu werden. In einer bedeutenden Entwicklung erzielen Futabas neueste Modelle für Toyota und Lexus bemerkenswerte Gewichtsreduzierungen pro Fahrzeug. Obwohl modulare Schalldämpfer in der Entwicklung Werkzeugkosteneinsparungen versprechen, ist ihre Haltbarkeit noch nicht erwiesen. Endrohre, die oft als geringwertig angesehen werden, werden für Supersportwagen-Ausstattungen auf Titan aufgewertet und erzielen beeindruckende Preisaufschläge. Mit der regulatorischen Verlagerung hin zur Echtzeit-Compliance werden Katalysatoren und Sensoren an Wert gewinnen, während gestanzte Komponenten mit schrumpfenden Margen konfrontiert sind.

Nach Kraftstofftyp:
Dominanz von Benzin, alternative Kraftstoffe auf dem VormarschBenzinfahrzeuge erzielten im Jahr 2025 58,71 % des Umsatzes, begünstigt durch eine 70-prozentige Turbo-Direkteinspritzungs-Durchdringung. Obligatorische Benzinpartikelfilter stärken den Katalysatorbedarf. Alternative Kraftstoffe – CNG, LPG und Biomethan – werden den höchsten CAGR von 5,73 % verzeichnen. Indiens CNG-Fahrzeugflotte verzeichnet ein erhebliches jährliches Wachstum und treibt den Markt voran. Zu den wichtigsten Enablerkomponenten zählen Dreiwegekatalysatoren, die für die Methanoxidation optimiert sind, sowie adaptive Lambdasonden.
Während der Dieselanteil im Markt für Kraftfahrzeug-Abgassysteme aufgrund von Niedrigemissionszonen-Verboten zurückgeht, hält er in Geländefahrzeugen und schweren Nutzfahrzeugen noch eine bedeutende Position. Diese Fahrzeuge erfordern fortschrittliche Architekturen, insbesondere die Kombination aus Doppeldosierungs-SCR und Dieselpartikelfilter. Da Hybridfahrzeuge voraussichtlich in naher Zukunft einen erheblichen Anteil am globalen Absatz ausmachen werden, bleibt die Relevanz des Verbrennungsmotors bestehen. Dieser Trend stärkt die Nachfrage nach Lösungen mit geringer Wärmemasse und schneller Anspringzeit, die Kaltstartemissionen wirksam reduzieren.
Nach Fahrzeugtyp:
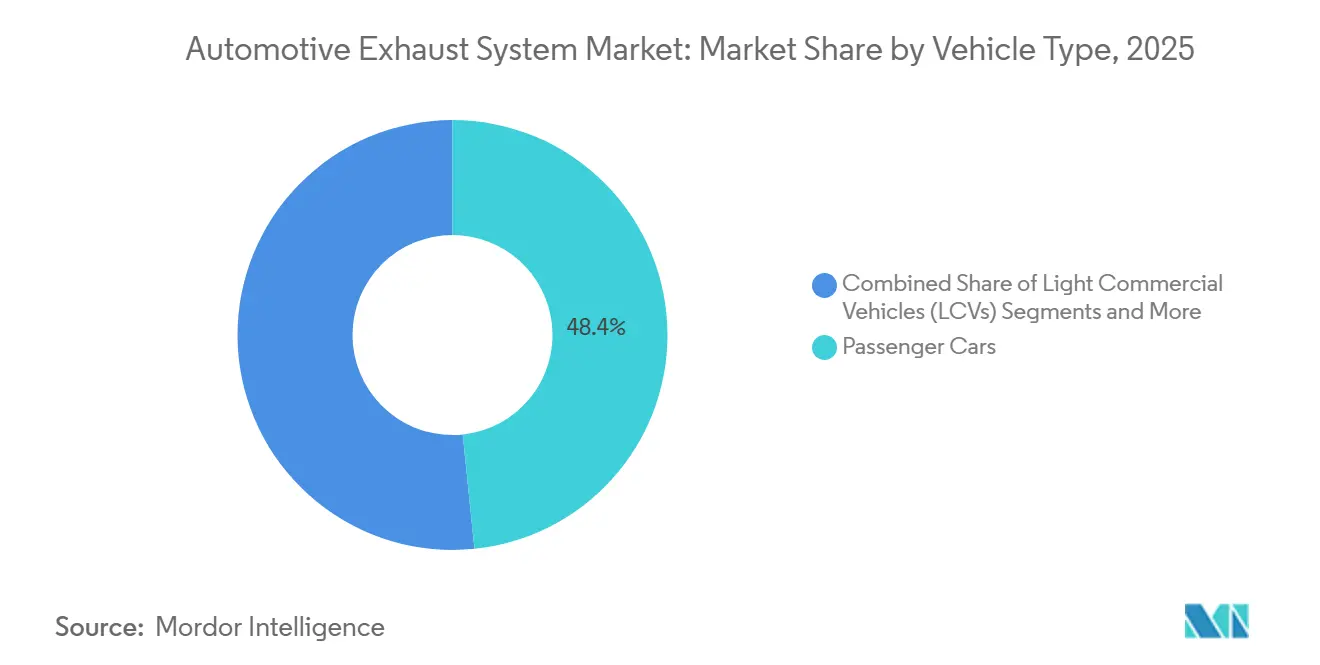
Personenkraftwagen führen, Geländefahrzeuge beschleunigenIm Jahr 2025 entfielen auf Personenkraftwagen 48,37 % des Marktes. Unter den PN10-Vorschriften werden motornahe Katalysatoren und Benzinpartikelfilter zur Norm. Geländefahrzeuge werden voraussichtlich mit einem CAGR von 5,76 % wachsen, angetrieben durch die Durchsetzung von Dieselpartikelfilter und SCR bei 56–560-kW-Dieselmotoren gemäß EU-Stufe V und US-Tier-4-Final-Vorschriften. Diese Vorschriften werden voraussichtlich Fortschritte bei Emissionskontrolltechnologien vorantreiben und die Marktdynamik weiter beeinflussen.
Die Geräteumsätze sind zuletzt stark gestiegen, angetrieben durch steigende Infrastrukturinvestitionen im Asien-Pazifik-Raum. Dieser Anstieg hat eine Nachfrage nach schweren Edelstahlbaugruppen ausgelöst, die für ihre hohe Rußaufnahmekapazität geschätzt werden. Leichte Nutzfahrzeuge, mittelschwere Lastkraftwagen und Busse entscheiden sich zunehmend für robuste Edelstahlsysteme, angezogen von der Aussicht auf niedrigere Gesamtbetriebskosten und längere Garantiezeiten. Darüber hinaus treibt der wachsende Fokus auf Nachhaltigkeit und Emissionsreduzierung die Hersteller dazu an, bei Materialdesign und Systemeffizienz zu innovieren. Gleichzeitig eröffnen Pilotinitiativen für CNG und Wasserstoff neue Perspektiven für Magerverbrennungs-Katalysatorformulierungen, die voraussichtlich eine zentrale Rolle beim Übergang zu saubereren Energielösungen spielen werden.
Nach Systemtyp:
Einzelabgasanlagen dominieren, Fächerkrümmer gewinnen an BedeutungDie Effizienz der Frontantriebspackage ermöglichte es Einzelabgasanlagen, im Jahr 2025 41,25 % des Umsatzes zu erzielen. Diese Dominanz ist auf ihre Fähigkeit zurückzuführen, Platz zu optimieren und die Komplexität bei Frontantriebsfahrzeugen zu reduzieren. Fächerkrümmer-Systeme werden voraussichtlich mit einem CAGR von 5,66 % wachsen, angetrieben von Enthusiasten und OEM-Leistungsabteilungen, die röhrenförmige Edelstahl- oder Titanfächerkrümmer für eine verbesserte Strömungseffizienz bevorzugen. Diese Materialien verbessern nicht nur die Leistung, sondern bieten auch Haltbarkeit und Widerstandsfähigkeit gegenüber hohen Temperaturen. Angesichts der Euro-7-Schallvorschriften besteht ein Druck, Resonatoren und aktive Ventile in Fächerkrümmer-Baugruppen zu integrieren, was den Inhalt pro Fahrzeug erhöht und strenge Lärmemissionsstandards erfüllt.
Im Aftermarket florieren Cat-Back-Kits und bieten Upgrades, die die Einhaltung von Vorschriften gewährleisten, ohne in Katalysatoren einzugreifen. Diese Kits sind besonders bei Verbrauchern beliebt, die Leistungsverbesserungen anstreben und dabei regulatorische Anforderungen einhalten. Futabas modulares Konzept zielt auf Plattformteilung ab, um Werkzeugkosten zu senken, steht jedoch vor Herausforderungen bei der akustischen Abstimmung, die für die Aufrechterhaltung der Klangqualität und Leistungskonsistenz über verschiedene Plattformen hinweg entscheidend ist.
Nach Vertriebskanal:
OEM-Dominanz, Aftermarket-ResilienzDie OEM-Versorgung erzielte im Jahr 2025 73,37 % des Umsatzes, gestützt durch langfristige Verträge und IATF-16949-Konformität. Der prognostizierte CAGR von 5,68 % im Aftermarket spiegelt jedoch alternde Fahrzeugflotten und die Nachfrage von Enthusiasten wider. Euro-7-OBD-Funktionen werden Graumarktteile einschränken, da Fehlercodes auftreten, was Markenlieferanten mit konformer Sensorintegration begünstigt.
Da Katalysatordiebstähle zurückgehen, erfahren Versicherungsunternehmen eine gewisse Entlastung, doch das Volumen der Ersatzteile bleibt erheblich. Leistungskäufer zeigen weiterhin Preissensibilität, dank der erheblichen Gewichtseinsparungen durch Titan- und Edelstahl-Cat-Back-Kits.
Geografische Analyse
APAC-Markt für Kraftfahrzeug-Abgassysteme
Der asiatisch-pazifische Raum erwirtschaftete 2025 einen Anteil von 36,75 % des Gesamtumsatzes und wird bis 2031 eine regionale CAGR von 5,71 % verzeichnen. Chinas bedeutende Produktion von Leichtfahrzeugen, Indiens wachsende Nutzung von CNG sowie starke Absatzzahlen im Offroad-Bereich deuten auf ein positives kurzfristiges Wachstum hin. Die Einführung neuer chinesischer Emissionsstandards wird den Bedarf an Katalysatoren und Sensoren erhöhen, während Indiens bevorstehende Vorschriften die Schadstoffabdeckung auf Ammoniak und Lachgas ausweiten werden. Japans starke Präsenz im Hybridfahrzeugmarkt sichert eine stetige Nachfrage nach Abgassystemen für den Wechselbetrieb. In Südkorea stützen die Angleichung an europäische Emissionsstandards sowie die Hybridfahrzeuginitiativen von Hyundai und Kia die regionale Marktstabilität.
Europäischer Markt für Kraftfahrzeug-Abgassysteme
Europa spielt weiterhin eine zentrale Rolle im globalen Absatz. Die bevorstehenden Euro-7-Normen, die noch in diesem Jahrzehnt eingeführt werden sollen, werden strengere Maßnahmen wie die erweiterte Partikelzählung und kontinuierliche Überwachung vorschreiben. Dieser Wandel dürfte die Nachfrage nach hochentwickelten Katalysatoren und Partikelfiltern ankurbeln. Mit der Zunahme zahlreicher Niedrigemissionszonen entsteht ein starker Druck, ältere Fahrzeuge zu ersetzen, was Möglichkeiten zur Nachrüstung eröffnet. Obwohl batterieelektrische Fahrzeuge auf dem Vormarsch sind, nehmen Hybridfahrzeuge nach wie vor eine wichtige Stellung ein, während die Hersteller Herausforderungen wie Reichweitenbeschränkungen und Rentabilität bewältigen. Deutschlands Bedeutung wird durch die Ansiedlung führender Zulieferer wie Eberspächer, Benteler und Faurecia weiter unterstrichen, was die starke Integrationskompetenz der Region verdeutlicht.
Nordamerikanischer Markt für Kraftfahrzeug-Abgassysteme
Nordamerika stellt eine bedeutende Umsatzquelle dar, auch wenn die Produktion einen leichten Rückgang verzeichnet. Vernderungen in der Bundespolitik haben zu Schwankungen in der Nachfrage nach batterieelektrischen Fahrzeugen geführt. Dennoch gibt Kaliforniens beständiges Null-Emissions-Mandat eine klare langfristige Richtung vor. Nennenswerte Investitionen, darunter Tenneccos Erweiterung der Ventilproduktion in Mexiko und Bentelers Ausbau der Abgasanlagenproduktion in South Carolina, unterstreichen das Engagement der Hersteller für Verbrennungsmotorplattformen. Obwohl die Diebstähle von Katalysatoren zurückgegangen sind, bleiben die finanziellen Aufwendungen für Ersatz erheblich.
Wettbewerbslandschaft
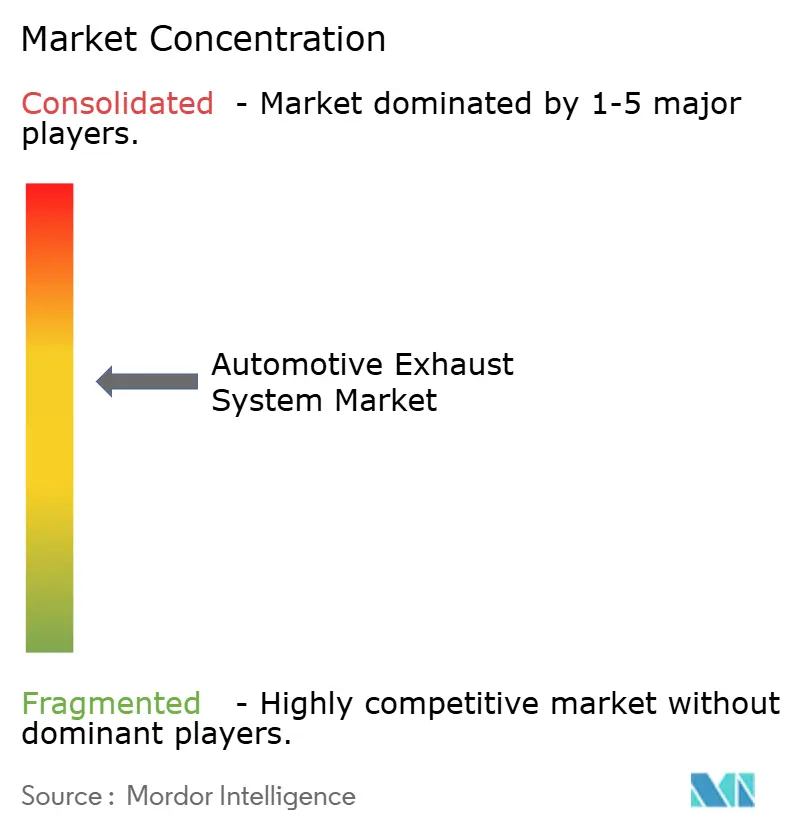
Faurecia, Tenneco, Eberspächer und Benteler halten gemeinsam einen bemerkenswerten Anteil am globalen Markt, was auf eine moderate Konzentration hindeutet. Im Rahmen einer strategischen Neuausrichtung hin zur Elektrifizierung und einem Fokus auf margenstarke Module hat Faurecia seine Nutzfahrzeug-Abgaswerke an Cummins verkauft, in Übereinstimmung mit seinem langfristigen IGNITE-Plan. Dieser Schritt spiegelt Faurecías übergeordnete Strategie wider, sich an die sich wandelnde Automobillandschaft anzupassen, in der Elektrifizierung und Nachhaltigkeit zu entscheidenden Wachstumstreibern werden. Yutaka Gikens prognostizierter Umsatzrückgang verdeutlicht die Risiken der Abhängigkeit von einem einzigen OEM, insbesondere da Honda seine Elektrifizierungsoffensive beschleunigt. Die Abhängigkeit des Unternehmens von Honda unterstreicht die Herausforderungen, mit denen Zulieferer bei der Diversifizierung ihrer Kundenbasis inmitten des Branchenübergangs zu Elektrofahrzeugen konfrontiert sind. In ähnlicher Weise erwartet Futaba in den kommenden Jahren einen erheblichen Umsatzrückgang aus dem Verkauf von Verbrennungsmotorfahrzeugen und verlagert seinen Forschungs- und Entwicklungsschwerpunkt auf Batteriekühlplatten. Diese strategische Neuausrichtung zeigt Futabas proaktiven Ansatz, sich an die wachsende Nachfrage nach Elektrofahrzeugkomponenten anzupassen.
Technologische Fortschritte werden durch Innovationen in der Katalysatorchemie und Sensorik vorangetrieben. Umicore hat eine bimetallische Formulierung vorgestellt, um die Abhängigkeit von Platin zu verringern, während Bosch einen Dreifachgas-NOx-Sensor entwickelt hat, der den strengen Euro-7-Diagnoseanforderungen entspricht. Diese Fortschritte unterstreichen das Engagement der Branche, strenge Umweltvorschriften zu erfüllen und gleichzeitig die Leistung zu optimieren. Corning treibt seine hierarchisch-porösen Benzinpartikelfilter voran, die für überlegene Filtration und reduzierten Gegendruck ausgelegt sind. Solche Innovationen sind entscheidend, um die doppelte Herausforderung der Effizienzverbesserung und Emissionsreduzierung zu bewältigen.
Aftermarket-Spezialisten Akrapovič und Scorpion setzen auf Titan-Leichtbau und aktive Ventile und orientieren sich an den Euro-7-Schallvorschriften, um ihre Gewinnmargen zu sichern. Diese Unternehmen nutzen fortschrittliche Materialien und Technologien, um in einem stark regulierten Markt wettbewerbsfähig zu bleiben. Etablierte Akteure profitieren zunehmend von Herausforderungen wie den ISO-16183-Prüfnormen und den WLTP-Phase-3-Haltbarkeitsbenchmarks. Mit der Fähigkeit, globale Validierungsbemühungen zu unterstützen, vollziehen diese etablierten Unternehmen einen Wandel. Da die Volumina von Verbrennungsmotorfahrzeugen zurückgehen, richten sie ihren Fokus strategisch auf Thermomanagementlösungen für Hybridfahrzeuge, Brennstoffzellen und Batterien aus. Dieser Wandel unterstreicht den breiteren Übergang der Branche hin zu nachhaltigen und energieeffizienten Technologien und sichert langfristige Wachstumschancen für Marktführer.
Marktführer der Automobilabgassystembranche
-
Faurecia (FORVIA)
-
Tenneco
-
Eberspächer Group
-
Benteler International
-
Futaba Industrial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kraftfahrzeug-Abgassysteme Unternehmen in diesem Bericht
- Faurecia (FORVIA)
- Tenneco
- Eberspächer Group
- Benteler International
- Futaba Industrial
- Bosal
- Yutaka Giken
- Sejong Industrial
- Magna International
- Sango Co.
- Friedrich Boysen
- Katcon
- Marelli
- Klarius Group
- AP Exhaust Technologies
- Akrapovič
- Scorpion Exhausts
- Vibrant Performance
- Jetex Exhausts
- Walker Emission Control
Neueste Industrielle Entwicklungen in Markt für Kraftfahrzeug-Abgassysteme
- Juli 2025: BorgWarner gewann Aufträge für Wastegate-Benzinturbolader für 1,0-Liter-Motoren für die nächste Generation europäischer und nordamerikanischer Kompaktwagen und Hybridfahrzeuge und unterstreicht damit die anhaltenden Investitionen globaler OEMs in Verbrennungsmotoren.
- Juli 2025: BorgWarner sicherte sich mehrjährige Lieferverträge mit einem großen nordamerikanischen OEM für Mittelklasse- und große SUV-Turboladerplattformen, die eingegossene Abgaskrümmer für eine präzisere Ladedruckregelung integrieren.
Berichtsumfang des globalen Marktes für Automobilabgassysteme
Der Umfang des Berichts umfasst Komponente (Abgaskrümmer und weitere), Kraftstofftyp (Benzin und weitere), Fahrzeugtyp (Zweirad und weitere), Systemtyp (Einzelanlage und weitere), Vertriebskanal (OEM und Aftermarket) sowie Geografie.
Segmentierungsübersicht
| Zweirad |
| Dreirad |
| Personenkraftwagen |
| Nutzfahrzeug |
| Benzin |
| Diesel |
| Alternativer Kraftstoff |
| Krümmer |
| Verbinder |
| Auspuffrohr |
| Schalldämpfer |
| Erstausrüster (OEM) |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Zweirad | |
| Dreirad | ||
| Personenkraftwagen | ||
| Nutzfahrzeug | ||
| Nach Kraftstofftyp | Benzin | |
| Diesel | ||
| Alternativer Kraftstoff | ||
| Nach Komponententyp | Krümmer | |
| Verbinder | ||
| Auspuffrohr | ||
| Schalldämpfer | ||
| Nach Vertriebskanal | Erstausrüster (OEM) | |
| Aftermarket | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Kraftfahrzeug-Abgassysteme bis 2031 sein?
Die Größe des Marktes für Kraftfahrzeug-Abgassysteme wird bis 2031 voraussichtlich 82,11 Milliarden USD erreichen und im Zeitraum 2026 bis 2031 mit einem CAGR von 5,61 % wachsen.
Welche Komponentenkategorie wächst bis 2031 am schnellsten?
Lambdasonden werden voraussichtlich den schnellsten CAGR von 5,63 % verzeichnen, da Euro 7 und China VII eine kontinuierliche NOx- und Lambda-Überwachung vorschreiben.
Welchen Anteil entfiel im Jahr 2025 auf Katalysatoren?
Katalysatoren entfielen im Jahr 2025 auf 34,46 % des Marktanteils für Kraftfahrzeug-Abgassysteme.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik wird voraussichtlich den höchsten regionalen CAGR von 5,71 % verzeichnen, dank Chinas verschärfter Normen und der Expansion von Indiens CNG-Fahrzeugflotte.
Wie wirkt sich die Elektrifizierung auf Abgassystemzulieferer aus?
Die Durchdringung durch batterieelektrische Fahrzeuge stellt einen negativen Einfluss von –1,8 % auf den Markt-CAGR dar und veranlasst Zulieferer wie Futaba und Faurecia, sich auf hybridoptimierte Abgassysteme und Batterie-Thermoprodukte auszurichten.
Was treibt die Aftermarket-Nachfrage trotz strengerer Vorschriften an?
Fahrzeugflotten, die älter als 12 Jahre sind, und das Interesse von Enthusiasten an Leistungsupgrades stützen einen Aftermarket-CAGR von 5,68 %, obwohl Euro-7-OBD-Vorschriften konforme Premiummarken begünstigen.