
Taille et parts du marché des automates programmables industriels en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
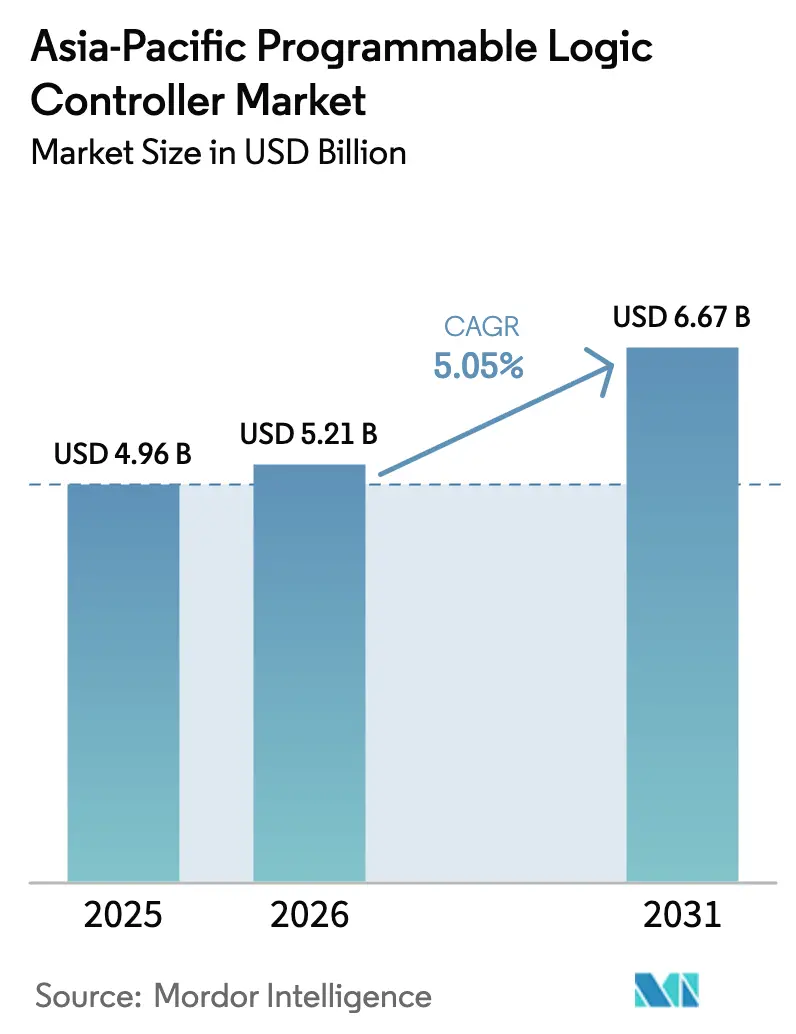
| Taille du marché de l'année de base (2025) | 4.96 Milliards de dollars |
| Taille du Marché (2026) | 5.21 Milliards de dollars |
| Taille du Marché (2031) | 6.67 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des automates programmables industriels en Asie Pacifique par Mordor Intelligence
La taille du marché des automates programmables industriels en Asie Pacifique devrait passer de 4,96 milliards USD en 2025 à 5,21 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 6,67 milliards USD d'ici 2031, à un CAGR de 5,05 % sur la période 2026-2031. Les programmes de numérisation industrielle, les politiques de production souveraine et la transition vers des lignes de production cyber-physiques alimentent cette dynamique. La part de 43,31 % de la Chine ancre la demande régionale, tandis que le CAGR de 7,5 % de l'Inde souligne une diversification émergente des capacités de production. Les composants matériels et logiciels représentent 75,7 % des revenus en 2024, tandis que le CAGR de 6,2 % du segment des services signale une transition vers l'intégration à valeur ajoutée et le support du cycle de vie. Les contrôleurs modulaires demeurent le facteur de forme privilégié, mais les plateformes d'API logiciels gagnent du terrain à mesure que la virtualisation et l'informatique en périphérie arrivent à maturité. Le secteur automobile est en tête avec une part de 28,6 %, tandis que le traitement des eaux et des eaux usées enregistre l'adoption la plus rapide, soutenu par les dépenses d'infrastructure des villes intelligentes. Les contraintes d'approvisionnement en semi-conducteurs, la mise en réseau sensible au temps activée par la 5G et les exigences croissantes en matière de cybersécurité continuent de remodeler les structures de prix, les références de performance et les calculs du coût total de possession.[1]Reuters Staff, "Normes d'automatisation de la production de véhicules électriques en Chine," Reuters, reuters.com
Points clés du rapport
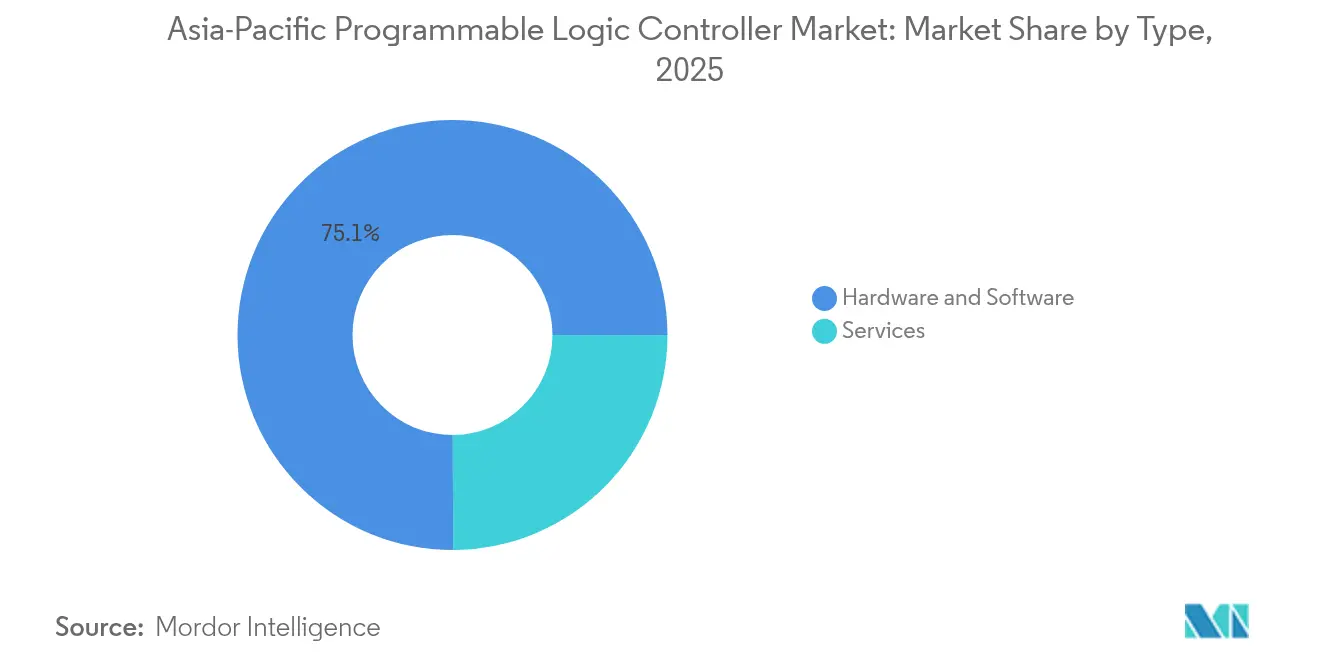
- Par type, le matériel et les logiciels représentaient 75,05 % des parts du marché des automates programmables industriels en Asie Pacifique en 2025, tandis que les services devraient se développer à un CAGR de 6,05 % jusqu'en 2031.
- Par architecture, les API modulaires ont dominé le marché des automates programmables industriels en Asie Pacifique avec une part des revenus de 55,10 % en 2025 ; les plateformes d'API logiciels devraient afficher un CAGR de 6,68 % jusqu'en 2031.
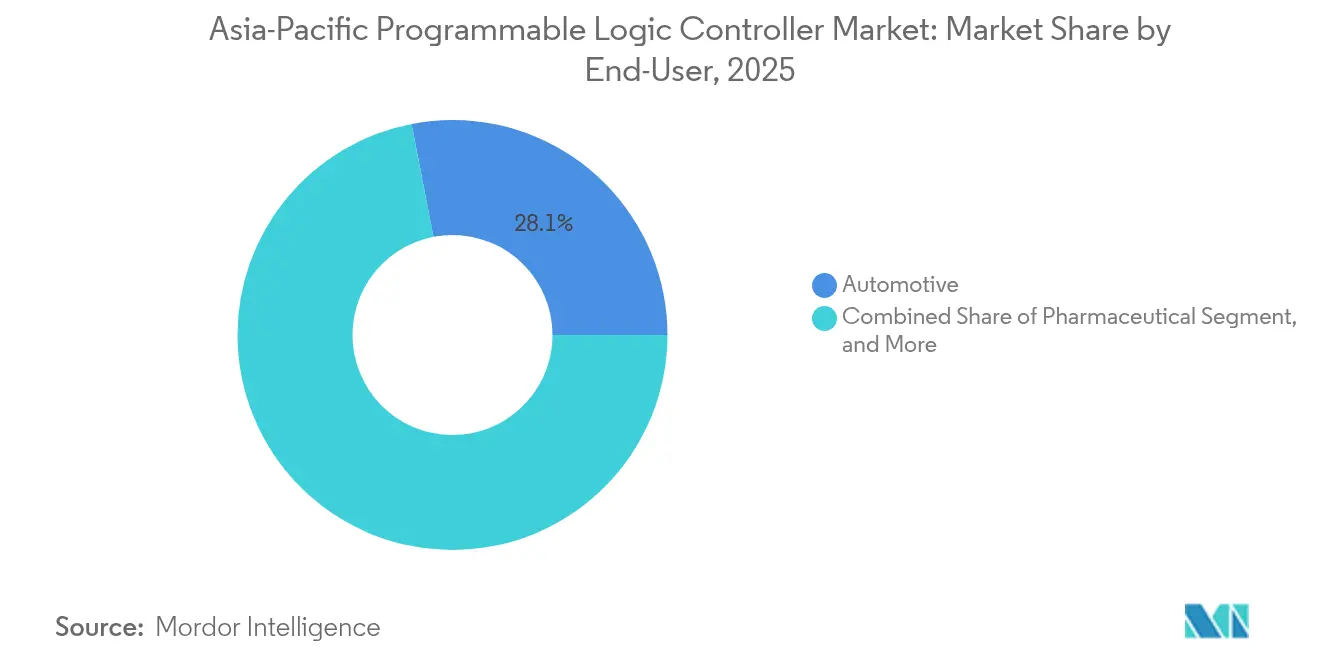
- Par utilisateur final, le secteur automobile détenait 28,05 % de la taille du marché des automates programmables industriels en Asie Pacifique en 2025, tandis que le secteur du traitement des eaux et des eaux usées devrait progresser à un CAGR de 7,75 % jusqu'en 2031.
- Par type d'entrée/sortie, les E/S numériques représentaient 65,12 % des parts du marché des automates programmables industriels en Asie Pacifique en 2025, tandis que les configurations d'E/S mixtes progressent à un CAGR de 6,63 % jusqu'en 2031.
- Par zone géographique, la Chine dominait le marché des automates programmables industriels en Asie Pacifique avec une part de 42,95 % en 2025, et l'Inde devrait afficher la croissance la plus rapide, avec un CAGR de 7,18 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des lignes de production de véhicules électriques dans le secteur automobile | +1.2% | Chine, Japon, Corée du Sud, avec extension vers l'Inde et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Subventions gouvernementales pour la fabrication intelligente | +0.9% | Chine, Japon, Corée du Sud, Inde, avec des programmes sélectifs en Asie du Sud-Est | Long terme (≥4 ans) |
| Expansion rapide des API modulaires à faible coût | +0.7% | Mondial, avec un impact le plus fort en Inde, en Asie du Sud-Est et dans les villes de niveau 2 en Chine | Court terme (≤2 ans) |
| Migration vers des plateformes d'API cybersécurisées Industrie 4.0 | +0.8% | Japon, Corée du Sud, Singapour, avec une adoption progressive en Asie Pacifique | Moyen terme (2-4 ans) |
| Demande en automatisation des services publics à efficacité énergétique | +0.6% | Chine, Inde, Asie du Sud-Est, portée par l'intégration des énergies renouvelables | Long terme (≥4 ans) |
| Réseautage sensible au temps (TSN) 5G émergent | +0.5% | Corée du Sud, Japon, Chine, avec des déploiements pilotes à Singapour et en Australie | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Essor des lignes de production de véhicules électriques dans le secteur automobile
L'assemblage de véhicules électriques nécessite une gestion précise de la température de la batterie, la coordination des enroulements de moteurs multi-axes et des commandes de sécurité fonctionnelle certifiées. Les équipementiers chinois ont établi des modèles d'automatisation de référence que les marchés voisins reproduisent désormais, obligeant les fournisseurs d'API à intégrer des traitements plus rapides et des piles de communication étendues. La norme ISO 26262 impose des barrières techniques à l'entrée de plus en plus élevées à mesure que l'électromobilité s'étend au-delà de la Chine. Les constructeurs locaux en Inde et en Asie du Sud-Est s'approvisionnent en API modulaires pour raccourcir les délais de déploiement. La différenciation des fournisseurs se déplace donc de la densité matérielle vers les bibliothèques de mouvement intégrées et les diagnostics spécifiques aux véhicules électriques. Les mises à jour continues des produits, en adéquation avec les nouvelles chimies de batteries, soutiennent la demande à long terme de contrôleurs.
Subventions gouvernementales pour la fabrication intelligente
Des programmes stratégiques tels que « Fabriqué en Chine 2025 », la Société 5.0 du Japon et le K-Digital New Deal de la Corée du Sud injectent des financements qui accélèrent les achats d'automatisation.[2]Ministère de l'Économie, du Commerce et de l'Industrie, "Initiative Industries Connectées," METI, meti.go.jp Les échéances liées aux subventions compriment les délais des projets, au profit des fournisseurs disposant de capacités de service clé en main. Les crédits d'impôt et les prêts à faible taux d'intérêt abaissent les seuils de rentabilité, attirant les petites et moyennes entreprises manufacturières sur le marché des automates programmables industriels en Asie Pacifique. Cependant, la demande anticipée risque d'entraîner des ralentissements post-incitatifs. Le programme d'incitation lié à la production de l'Inde favorise l'assemblage national, ce qui pourrait modifier les schémas d'importation. Le regroupement d'usines subventionnées améliore également le transfert de connaissances au sein des écosystèmes, renforçant ainsi la dynamique de croissance régionale.
Expansion rapide des API modulaires à faible coût
Les marques chinoises compétitives en termes de coûts répondent désormais aux exigences de performance de base et à la conformité IEC 61131-3, obligeant les acteurs établis à mettre l'accent sur la valeur logicielle et les services de cycle de vie.[3]Delta Electronics, "Delta élargit son portefeuille d'API avec des solutions rentables," Delta, deltaww.com Les conceptions modulaires permettent un investissement par phases, en accord avec les contraintes de trésorerie des marchés émergents. L'approvisionnement local en composants en Inde et au Viêt Nam aide à atténuer les risques d'approvisionnement et à réduire les coûts à destination. Les fournisseurs internationaux répliquent en proposant des offres groupées d'analyses, de passerelles cloud et de garanties prolongées. La tarification à prix de revient sur les modules d'entrée de gamme comprime les marges, accélérant un pivot vers des revenus de services par abonnement. Cette tendance est particulièrement bénéfique pour le marché des automates programmables industriels en Asie Pacifique, où l'automatisation des PME reste sous-pénétrée.
Migration vers des plateformes d'API cybersécurisées Industrie 4.0
À mesure que les réseaux OT et IT convergent, les menaces migrent des domaines d'entreprise vers les contrôleurs de plancher d'usine. La certification IEC 62443 et les architectures sécurisées dès la conception deviennent des critères d'achat obligatoires dans les projets gouvernementaux et de services publics. Les fournisseurs intègrent des protocoles chiffrés, des processus de démarrage sécurisé et une racine de confiance matérielle, ajoutant une surcharge de performance qui entraîne des mises à niveau des processeurs. Les déploiements d'informatique en périphérie localisent le traitement des données, limitant l'exposition et la latence tout en permettant des capacités d'analyse prédictive. Les assureurs accordent de plus en plus des réductions de primes uniquement aux usines qui déploient des plateformes certifiées, renforçant ainsi l'adoption. Le marché des automates programmables industriels en Asie Pacifique évolue donc vers des plateformes combinant contrôle en temps réel et fonctions de sécurité intégrées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de formation initiaux | -0.8% | Mondial, avec un impact aigu en Inde, en Asie du Sud-Est et dans le secteur des PME chinoises | Court terme (≤2 ans) |
| Contraintes prolongées d'approvisionnement en semi-conducteurs | -1.1% | Mondial, avec un impact sévère au Japon, en Corée du Sud et dans les pôles électroniques chinois | Moyen terme (2-4 ans) |
| Disponibilité de substituts d'API logiciels à code simplifié | -0.4% | Japon, Corée du Sud, Singapour, avec une expansion progressive vers d'autres marchés | Long terme (≥4 ans) |
| Hausse des dépenses de conformité en matière de cybersécurité | -0.6% | Chine, Japon, Corée du Sud, avec une pertinence croissante en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de formation initiaux
Les dépenses totales de projet peuvent tripler le prix du matériel en raison de la conception du système, du câblage, de la mise en service et de la montée en compétences des opérateurs. Les PME en Inde et en Asie du Sud-Est peinent à obtenir des financements, ce qui retarde l'automatisation malgré ses rentabilités attractives. La pénurie d'intégrateurs qualifiés fait monter les coûts de main-d'œuvre et allonge les délais. L'interfaçage avec les équipements existants nécessite souvent des passerelles personnalisées, ce qui augmente le risque de mise en œuvre. Les fabricants réticents à des arrêts prolongés optent pour une automatisation partielle ou nulle, tempérant la demande à court terme d'automates programmables industriels sur le marché Asie Pacifique. Les fournisseurs répondent avec des modèles pré-ingéniérisés et des modules de formation à distance pour réduire les courbes d'apprentissage.
Contraintes prolongées d'approvisionnement en semi-conducteurs
Les processeurs industriels restent en pénurie, prolongeant les délais de livraison des API au-delà de six mois pour certaines lignes de produits. Les contrôleurs de sécurité automobile sont particulièrement touchés car ils exigent des plages de température plus élevées et des garanties de cycle de vie plus longues. Les reconceptions autour des puces disponibles entraînent souvent des retards de certification et des dépassements de coûts. La constitution de stocks immobilise le fonds de roulement, en particulier pour les distributeurs desservant des bases de clients fragmentées. Bien que des augmentations de capacité soient prévues, les pénuries devraient persister à moyen terme, exerçant une pression négative sur le marché des automates programmables industriels en Asie Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le segment des services stimule la croissance à valeur ajoutéeLes services ont généré les revenus incrémentaux les plus élevés, progressant à un CAGR de 6,05 %, car les fabricants privilégient l'expertise en intégration, la maintenance prédictive et l'optimisation du cycle de vie plutôt que le matériel autonome. Les composants matériels et logiciels ont continué de dominer les parts du marché des automates programmables industriels en Asie Pacifique, représentant 75,05 % en 2025, reflétant les expansions de capacité en cours en Chine et en Inde. Les revenus des services bénéficient de contrats pluriannuels, offrant des flux de trésorerie plus stables que les ventes cycliques de matériel. La surveillance à distance et l'analyse basée sur le cloud sous-tendent ce changement, réduisant les temps d'arrêt non planifiés et justifiant des frais de service premium.
Les intégrateurs de systèmes exploitent leur savoir-faire sectoriel pour relier les équipements existants aux contrôleurs modernes, compressant les délais de déploiement. Les mises à jour de micrologiciels en mode sans fil et les licences flexibles améliorent l'évolutivité, atténuant les obstacles aux dépenses d'investissement. Les grandes installations dans les usines pétrochimiques reposent toujours sur du matériel haut de gamme, mais les nano- et microcontrôleurs avec des packages SaaS gagnent du terrain dans les nœuds IoT dispersés. Par conséquent, les fournisseurs réorientent leurs portefeuilles vers des modèles basés sur les résultats, élargissant la proportion de revenus récurrents du marché des automates programmables industriels en Asie Pacifique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par architecture :
les plateformes d'API logiciels défient les frontières traditionnellesLes API modulaires ont conservé 55,10 % de la part des revenus en 2025, plébiscités pour leur extensibilité dans les lignes complexes. Néanmoins, les plateformes d'API logiciels ont affiché un CAGR de 6,68 %, érodant la part des acteurs établis à mesure que la virtualisation offre des performances déterministes sur des PC industriels. Les premiers adoptants dans les lignes de batteries automobiles déploient des applications de contrôle conteneurisées pour permettre des changements de recettes rapides et une gestion centralisée des versions. Les configurations en rack répondent aux besoins d'E/S denses dans les industries de procédé, tandis que les unités compactes s'adressent aux équipements montés sur châssis et aux machines OEM.
Les passerelles en périphérie intègrent la logique programmable, l'agrégation de données et l'inférence d'IA sur une seule carte, brouillant ainsi les frontières entre différentes fonctions. Les fournisseurs se différencient par des hyperviseurs en temps réel, des séquences de démarrage sécurisé et la compatibilité avec les outils d'orchestration IT. En conséquence, les acheteurs évaluent l'architecture système globale plutôt que les modèles de contrôleurs discrets, remodelant les critères d'achat au sein du marché des automates programmables industriels en Asie Pacifique. La maturation continue de la plateforme logicielle comprimera probablement les cycles de renouvellement du matériel, encourageant les mises à niveau par abonnement.
Par utilisateur final :
l'automatisation du traitement des eaux accélère la modernisation des infrastructuresLa taille du marché des automates programmables industriels (API) en Asie Pacifique pour les applications d'eau et d'eaux usées devrait croître à un CAGR de 7,75 % jusqu'en 2031, portée par l'urbanisation, les mandats environnementaux et les financements des villes intelligentes. Les services publics municipaux déploient des systèmes SCADA reliés aux API pour optimiser le dosage chimique et la planification des pompes, réduisant ainsi la consommation d'énergie et les fuites. En Chine, les plans de relance allouent des fonds à la modernisation des installations existantes, tandis que l'Inde canalise les subventions des villes intelligentes vers l'automatisation du traitement des eaux usées. Le secteur automobile, qui détenait une part de 28,05 % en 2025, continue d'ajouter des lignes pour les groupes motopropulseurs électriques, soutenant la demande de base de contrôleurs certifiés pour la sécurité.
Les services publics chimiques, pétrochimiques et énergétiques maintiennent des cycles de remplacement réguliers pour garantir le respect des normes de sécurité et de fiabilité. Pendant ce temps, les entreprises agroalimentaires automatisent pour assurer la traçabilité, et les acteurs pharmaceutiques investissent dans des API validés répondant aux réglementations sur les dossiers électroniques. Les industries minières, de la pâte à papier, du papier et de l'électronique contribuent à des besoins diversifiés, assurant une exposition équilibrée aux marchés finaux pour les fournisseurs. Cette large adoption soutient la résilience du marché des automates programmables industriels en Asie Pacifique à travers les cycles économiques.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'entrée/sortie :
les configurations d'E/S mixtes permettent une fabrication flexibleLes E/S numériques représentaient 65,12 % des revenus de 2025, servant le contrôle binaire dans la fabrication discrète. Néanmoins, les configurations mixtes devraient capter une part croissante, progressant à un CAGR de 6,63 % à mesure que les usines recherchent une flexibilité plug-and-play. Les modules mixtes combinent des canaux numériques, analogiques et spécialisés sur une seule tranche, réduisant l'espace en panneau et la main-d'œuvre de câblage. Les capteurs intelligents compatibles IO-Link transmettent des données de diagnostic directement aux contrôleurs, soutenant les initiatives de maintenance prédictive.
Les dorsales d'E/S basées sur Ethernet remplacent le bus de terrain existant, offrant une bande passante plus élevée et un câblage standardisé que les services informatiques peuvent entretenir. Les E/S sans fil, récemment lancées par des fournisseurs de premier plan, élargissent encore les options de déploiement pour les équipements mobiles et les scénarios de modernisation. Des diagnostics améliorés réduisent le temps moyen de réparation, compensant les coûts plus élevés des modules. Par conséquent, le marché des automates programmables industriels en Asie Pacifique valorise de plus en plus les écosystèmes d'E/S intelligentes autant que la puissance de traitement centrale.
Analyse géographique
Marché des Contrôleurs Logiques Programmables en Chine
La part de 42,95 % de la Chine reflète sa vaste base manufacturière, englobant tout, des smartphones à la construction navale. Les subventions continues aux usines intelligentes et les réseaux 5G de campus stimulent des mises à niveau accélérées des contrôleurs, les fournisseurs locaux comblant leurs lacunes fonctionnelles face aux acteurs mondiaux établis. Les réglementations environnementales accélèrent l'automatisation du traitement des eaux, tandis que les géants des véhicules électriques intègrent des contrôleurs logiques programmables avancés dans leurs gigafactories.
Marché des Contrôleurs Logiques Programmables en Inde
L'Inde affiche le CAGR le plus rapide à 7,18 %, porté par les ajouts de capacité soutenus par les incitations liées à la production dans les chaînes d'approvisionnement des secteurs automobile, électronique et des énergies renouvelables. L'assemblage national de contrôleurs logiques programmables de base émerge, mais les modèles haut de gamme continuent d'être importés, ce qui engendre des schémas d'approvisionnement hybrides. Les programmes d'infrastructure, notamment les villes intelligentes et les corridors de fret dédiés, stimulent la demande de systèmes d'automatisation pour les services publics et les transports.
Marché des Contrôleurs Logiques Programmables en Asie-Pacifique
Le Japon et la Corée du Sud affichent une demande de remplacement stable, ancrée dans les gains de productivité et l'augmentation de la main-d'œuvre face au vieillissement démographique. Ces deux nations sont pionnières dans les pilotes 5G TSN et les contrôleurs intégrant l'intelligence artificielle. L'Asie du Sud-Est bénéficie de la relocalisation manufacturière, le Vietnam et la Thaïlande accueillant des clusters électroniques et automobiles nécessitant des architectures de contrôleurs logiques programmables évolutives. L'Australie et la Nouvelle-Zélande se concentrent sur l'automatisation minière et agroalimentaire, ce qui complète la diversité régionale et élargit l'ensemble des opportunités du marché des contrôleurs logiques programmables en Asie-Pacifique.
Paysage réglementaire
Dans toute la région Asie-Pacifique, la conformité des automates programmables se renforce en matière de sécurité électrique, de compatibilité électromagnétique (CEM), de cybersécurité et de documentation commerciale, ce qui accroît la charge de certification à la fois pour le matériel modulaire et pour les déploiements de PLC logiciels connectés au réseau. En Inde, l'obligation du Bureau of Indian Standards (BIS) concernant les automates programmables et les IHM liée à la norme IS 13252:2025 (alignée sur la CEI 61131-2:2023) entre en vigueur le 1er octobre 2026, renforçant le contrôle des rapports d'essais actualisés et de la documentation produit pour les nouvelles expéditions et les appels d'offres.
La Chine et le Japon renforcent également les exigences qui influent sur les spécifications d'achat et les cycles de renouvellement. La Chine a publié la norme GB/T 45406-2025, comportant des exigences fonctionnelles et d'assurance en matière de sécurité pour les automates programmables considérés comme des équipements réseau critiques, et la norme GB/T 47234-2026 (équipements de mesure et de contrôle intelligents, y compris les automates programmables) doit entrer en application le 1er septembre 2026. Au Japon, à travers des révisions techniques d'importation liées au METI, des exigences obligatoires d'immunité électromagnétique pour les automates programmables connectés au réseau, au titre de la norme JIS X 61000-4-30:2026, entrent en vigueur le 10 mai 2026, renforçant la validation de conformité pour les contrôleurs connectés utilisés dans les lignes de production modernisées.
Analyse de la chaîne de valeur
La chaîne de valeur des automates programmables en Asie-Pacifique commence par l'approvisionnement en semi-conducteurs et composants industriels (processeurs, mémoire, électronique de puissance, modules d'E/S, connecteurs), puis passe par la conception des équipementiers de contrôleurs, le développement de micrologiciels et de logiciels (outils CEI 61131-3, piles de communication) et la certification, avant l'assemblage final et la configuration système. La distribution s'effectue via des partenaires de canal régionaux et des distributeurs d'automatisation agréés, tandis qu'une part croissante de la valeur est captée en aval par les intégrateurs de systèmes et les partenaires d'ingénierie qui fournissent la mise en service, le renforcement de la cybersécurité OT, les essais d'interopérabilité et les services de cycle de vie pour l'automobile, les services publics et les industries de procédés.
Les partenariats récents montrent où se concentrent la marge et la différenciation. Omron et Cognizant ont aligné leurs capacités d'intégration IT/OT pour les clients manufacturiers (avril 2025), Yokogawa Engineering Asia s'est associé à XMPro pour proposer des solutions de jumeaux numériques composables en Asie du Sud-Est, en Océanie et à Taïwan (janvier 2025), et ABB B&R a élargi sa couverture de service locale en nommant DAANET comme son premier fournisseur de valeur agréé en Australie (août 2025). L'alignement avec les EPC constitue une autre voie de mise à l'échelle, illustrée par la signature par Yokogawa China d'un mémorandum de coopération avec Sinopec Engineering (Group) pour une collaboration sur des projets internationaux (octobre 2025), ce qui renforce l'effet d'entraînement pour les plateformes de contrôle, les systèmes connexes aux automates programmables et les services dans les grands projets industriels.
Paysage concurrentiel
Les grands groupes européens ABB, Siemens et Schneider Electric maintiennent leur leadership technologique, notamment dans les segments critiques pour la sécurité et certifiés en cybersécurité, mais font face à une pression croissante sur les prix de la part de leurs homologues japonais et des concurrents chinois. Les fabricants chinois exploitent leurs efficiences de coûts et leurs réseaux de soutien locaux pour remporter des projets d'entrée de gamme, tandis que les acteurs établis défendent leur part via des suites logicielles intégrées et des services d'analyse cloud.[4]ABB Group, "ABB lance une nouvelle plateforme d'API pour l'automatisation industrielle," ABB, abb.com Le terrain de jeu passe de la vitesse du processeur aux écosystèmes de plateformes qui englobent l'analyse en périphérie, les bibliothèques d'apprentissage automatique et la connectivité sécurisée.
Les investissements récents illustrent le réalignement stratégique : l'expansion de Siemens de 200 millions USD à Singapour crée un pôle régional Industrie 4.0, la nouvelle usine de Mitsubishi Electric au Viêt Nam diversifie les chaînes d'approvisionnement, et l'acquisition de Beijing Wellintech par Rockwell pour 180 millions USD approfondit les capacités logicielles locales. Les fournisseurs s'associent de plus en plus avec des intégrateurs de systèmes et des entreprises IT pour amplifier la couverture des solutions, comme en témoigne la collaboration de Schneider Electric avec Tata Consultancy Services.
L'innovation se concentre désormais sur les contrôleurs enrichis d'IA, la mise en réseau sans fil déterministe et les piles de sécurité à confiance zéro. Les dépôts de brevets indiquent un glissement vers la propriété intellectuelle des logiciels et des protocoles, plutôt que vers les conceptions matérielles. L'intensité concurrentielle transcende ainsi les frontières traditionnelles de l'automatisation, positionnant le marché des automates programmables industriels en Asie Pacifique comme un terrain d'expérimentation pour les solutions OT-IT convergées.
Leaders du secteur des automates programmables industriels en Asie Pacifique
ABB Ltd.
Mitsubishi Electric Corporation
Schneider Electric SE
Rockwell Automation Inc.
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Contrôleurs Logiques Programmables en Asie-Pacifique
- ABB Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Rockwell Automation Inc.
- Siemens AG
- Honeywell International Inc.
- Omron Corporation
- Panasonic Holdings Corporation
- Robert Bosch GmbH
- Emerson Electric Co.
- Hitachi Ltd.
- Toshiba International Corporation
- Delta Electronics Inc.
- Beckhoff Automation GmbH and Co. KG
- LS Electric Co., Ltd.
- Fuji Electric Co., Ltd.
- B and R Industrial Automation GmbH
- IDEC Corporation
- Yokogawa Electric Corporation
- WAGO Kontakttechnik GmbH and Co. KG
Lire l’analyse des entreprises de contrôleurs logiques programmables en asie-pacifique

Opportunités de marché et perspectives d'avenir
La modernisation motivée par la conformité et les programmes d'usines connectées créent un espace pour les fournisseurs d'automates programmables capables de combiner matériel certifié, services et soutien documentaire. L'Inde en est un exemple clair, où la certification BIS pour les automates programmables et les IHM entre en vigueur le 1er octobre 2026 (IS 13252:2025). Ce calendrier pousse les équipementiers, distributeurs et intégrateurs à mettre à jour les rapports d'essais, l'étiquetage et les dossiers techniques, soutenant la demande d'unités de remplacement conformes et de configurations pré-validées, tant dans les projets neufs que de modernisation.
Les architectures ouvertes, interopérables et cybersécurisées élargissent également le champ d'application au-delà des contrôleurs autonomes traditionnels, à mesure que les usines convergent l'OT et l'IT et adoptent l'informatique en périphérie (edge computing). La Chine formalise les exigences de cybersécurité des automates programmables (GB/T 45406-2025) et met en œuvre la norme GB/T 47234-2026 le 1er septembre 2026, tandis que les exigences obligatoires d'immunité CEM pour les automates programmables connectés au réseau au Japon sont entrées en vigueur le 10 mai 2026. Ces règles augmentent la valeur des plateformes conçues avec la sécurité intégrée dès la conception et des services de correctifs de cycle de vie. Les mouvements d'investissement et de plateformes montrent où les fournisseurs orientent leurs ressources : Siemens s'est engagé à investir 200 millions USD pour agrandir son campus d'usine numérique à Singapour et augmenter la production d'automates SIMATIC (septembre 2025), ABB a lancé la plateforme d'automate AC500-eCo dotée de modules de cybersécurité intégrés et de connectivité 5G (octobre 2025), et Rockwell Automation a renforcé sa capacité logicielle orientée vers la Chine grâce à l'acquisition de Beijing Wellintech (juin 2025), soutenant la demande pour des déploiements fortement axés sur l'intégration en parallèle des livraisons de matériel.
Recent Industry Developments in Marché des Contrôleurs Logiques Programmables en Asie-Pacifique
- Juillet 2026 : ABB a été sélectionné par ENGIE Australia pour moderniser l'automatisation de la centrale électrique de Pelican Point, en mettant à niveau l'infrastructure de contrôle vers ABB Ability System 800xA avec le contrôleur AC 800M. Le projet constitue une référence à l'échelle des services publics pour les mises à niveau modernes de contrôleurs en Australie, renforçant la demande d'automatisation à haute disponibilité et des services d'ingénierie associés.
- Juillet 2026 : Rockwell Automation a annoncé un partenariat avec Cisco pour fournir des solutions de réseautage industriel et de fabrication validées conjointement, destinées à l'Inde. Cette collaboration renforce la couche d'intégration OT-IT autour des architectures centrées sur les automates programmables, favorisant un déploiement plus rapide et une connectivité standardisée pour les programmes de modernisation des usines.
- Octobre 2025 : ABB a lancé la plateforme d'automate AC500-eCo dotée de modules de cybersécurité intégrés et de connectivité 5G pour les applications d'usines intelligentes de milieu de gamme. Ce lancement élargit les options pour les acheteurs recherchant des contrôleurs connectés dotés de fonctionnalités de sécurité intégrées, et pousse les concurrents à égaler les capacités cyber et sans fil intégrées dans les gammes d'automates programmables grand public.


Marché des Contrôleurs Logiques Programmables en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus générés par les ventes d'automates programmables (PLC) dans la région Asie-Pacifique, y compris le matériel des contrôleurs ainsi que les logiciels et services embarqués ou associés directement liés au déploiement et à l'utilisation des automates programmables dans l'automatisation industrielle.
Exclusions du périmètre : nous excluons les équipements de réseautage industriel généraux, les plateformes SCADA/DCS non vendues dans le cadre d'offres d'automates programmables, et les services d'automatisation sans lien avec les installations d'automates programmables.
Aperçu de la segmentation
- Par type
- Matériel et logiciels
- API de grande taille
- Nano API
- Petit API
- API moyen
- Logiciels
- Autres types
- Services
- Matériel et logiciels
- Par architecture
- API compact
- API modulaire
- API en rack
- API logiciel (basé sur PC)
- Par utilisateur final
- Automobile
- Alimentation, tabac et boissons
- Chimie et pétrochimie
- Énergie et services publics
- Pétrole et gaz
- Traitement des eaux et des eaux usées
- Pharmaceutique
- Pâte à papier et papier
- Autres utilisateurs finaux
- Par type d'entrée/sortie
- E/S numériques
- E/S analogiques
- E/S mixtes
- Par pays
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une carte claire de la demande d'automates programmables en Asie-Pacifique, que nous confrontons ensuite à des signaux mesurables issus de sources publiques. Nous nous appuyons généralement sur des sources telles que les statistiques commerciales UN Comtrade pour les flux pertinents d'équipements d'automatisation et électriques, les indicateurs macroéconomiques de la Banque mondiale et du FMI pour les tendances de la production industrielle, le contexte des investissements dans le secteur de l'énergie et de l'électricité de l'AIE, et les offices statistiques nationaux ou de l'OIT pour l'activité manufacturière et les indicateurs indirects d'emploi.
Pour garder des hypothèses réalistes, nous examinons également les rapports annuels des fabricants et les présentations aux investisseurs, une couverture de presse fiable sur les dépenses en automatisation d'usine, et des publications d'associations liées à l'automatisation industrielle et à la fabrication d'équipements électroniques. Lorsqu'un chiffre nécessite une vérification de cohérence, nous pouvons faire référence à un abonnement payant utilisé pour les données financières et de renseignement d'entreprise, ainsi qu'à une base de données de brevets pour comprendre l'orientation des architectures d'automates programmables (par exemple, les mentions de PLC logiciels). Les sources documentaires citées ci-dessus ne sont données qu'à titre d'illustration, et de nombreuses autres sources publiques et sur abonnement sont utilisées lors de la collecte des données, de la validation et de la clarification.
Entretiens et enquêtes primaires
Les travaux primaires servent à mettre à l'épreuve les hypothèses du modèle que la recherche documentaire ne peut pas déterminer avec précision, telles que les cycles de remplacement typiques, l'évolution des prix des automates compacts par rapport aux modulaires, et la mesure dans laquelle les acheteurs comptabilisent réellement les PLC logiciels comme dépense en automates programmables. Nous nous sommes entretenus avec un panel d'experts côté offre et côté demande dans toute la région APAC, couvrant les acteurs de l'écosystème de l'automatisation et les usines utilisatrices finales dans les principaux pays industriels, puis nous avons ajusté les données lorsque des retours d'entretiens répétés indiquaient un écart constant.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de petite taille : 20 % | Managers : 52 % |
Dimensionnement et prévisions du marché
Le dimensionnement est établi à partir d'un pool de demande descendant (top-down), dans lequel les signaux de dépenses en automatisation industrielle, l'orientation de la production manufacturière et l'intensité du contrôle au niveau des usines sont utilisés pour reconstruire les achats d'automates programmables à l'échelle régionale, puis répartis entre les environnements d'utilisation les plus pertinents. Pour ancrer le chiffre dans la réalité, nous le corroborons par des vérifications ascendantes (bottom-up) sélectives, telles que l'échantillonnage des fourchettes de prix de vente moyens (ASP) par architecture d'automate programmable (compact, modulaire, montage en baie et PLC logiciel), combiné aux prévisions d'expéditions unitaires évoquées lors des entretiens.
Parmi les facteurs pertinents sur ce marché figurent la croissance de la production manufacturière dans les principales économies d'APAC, les tendances des dépenses d'investissement dans les usines automobiles et électroniques, l'adoption d'automates modulaires par rapport aux compacts dans les nouvelles lignes, et les évolutions du mix d'E/S (numérique, analogique et mixte) qui influencent l'ASP. Nous suivons également le rythme des projets de modernisation dans l'énergie, les services publics et le traitement de l'eau. Lorsque les vérifications ascendantes sont limitées pour les pays de plus petite taille, les lacunes sont comblées à l'aide d'indicateurs de substitution (production industrielle et comportement de remplacement du parc installé), puis ajustées grâce aux retours d'experts.
Pour les prévisions, nous utilisons une analyse de scénarios ancrée sur l'orientation de la production industrielle et des dépenses d'investissement en automatisation, puis intégrons des attentes issues des entretiens concernant l'évolution du mix d'architectures, en particulier le gain de part des PLC logiciels dans les applications adaptées. Les hypothèses sont maintenues cohérentes en termes de calendrier des devises et de progression des prix, afin que l'évolution d'une année à l'autre puisse être expliquée.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que le modèle reste traçable et stable. Nous comparons les résultats à des signaux indépendants tels que l'orientation des expéditions unitaires, les commentaires sur les investissements en automatisation issus de documents publics, et la dynamique manufacturière au niveau national, puis nous examinons tout écart important avant validation interne.
Si une hypothèse semble sensible, par exemple l'évolution de l'ASP des automates modulaires ou la part comptabilisée des PLC logiciels, nous recontactons les experts et revérifions les preuves documentaires avant de finaliser le chiffre. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des changements significatifs affectent les prix, l'approvisionnement ou les dépenses des principaux utilisateurs finaux. Juste avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des automates programmables en Asie-Pacifique selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les automates programmables en Asie-Pacifique peuvent différer car les groupes ne comptabilisent pas toujours les mêmes éléments, et ils peuvent également utiliser des années de base et une logique tarifaire différentes. En pratique, les principaux facteurs d'écart concernent ce qui est considéré comme une dépense en automates programmables (matériel seul par rapport à matériel plus logiciels et services associés), ainsi que la manière dont les évolutions d'architecture comme les PLC logiciels sont enregistrées au fil du temps.
D'autres estimations peuvent être plus élevées lorsque des catégories d'automatisation adjacentes sont intégrées, ou lorsque le modèle suppose une expansion des prix plus rapide sans vérifier le mix d'architectures et les évolutions du mix de types d'E/S. Des différences apparaissent également lorsqu'un éditeur publie un total mondial puis applique une part régionale fixe, plutôt que de reconstruire le pool de demande APAC à partir de l'activité industrielle et du comportement de remplacement du parc installé, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,96 milliards USD (2025) | |
| Revue professionnelle A | 1,13 milliard USD (2024) | Le chiffre est présenté comme une croissance incrémentale sur une période plutôt que comme la valeur totale du marché, et son cadre temporel et son année de base rendent la comparaison avec une taille de marché sur une seule année non pertinente. |
| Éditeur de données sectorielles B | 4,90 milliards USD (2024) | Utilise une année de base différente et est publié comme une ventilation régionale à partir d'une vision mondiale, avec une visibilité limitée sur l'inclusion cohérente des logiciels et services liés aux automates programmables, ainsi que du mix d'architectures comme les PLC logiciels. |
Le tableau montre que l'écart s'explique en grande partie par ce qui est rapporté (marché total par rapport à un complément de croissance) et par la manière dont le périmètre est construit à partir d'une perspective régionale. Lorsque le périmètre reste strictement limité aux ventes d'automates programmables et est vérifié par rapport à des indicateurs pratiques tels que le mix d'architectures, le mix d'E/S et le rythme d'adoption par les utilisateurs finaux, le chiffre final reste plus facile à expliquer et à reproduire d'année en année.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des automates programmables industriels en Asie Pacifique ?
Le marché est évalué à 5,21 milliards USD en 2026 et devrait atteindre 6,67 milliards USD d'ici 2031.
Quel pays est en tête de la demande d'automates programmables industriels en Asie Pacifique ?
La Chine domine avec une part de 42,95 %, portée par une fabrication à grande échelle dans de multiples secteurs.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Le traitement des eaux et des eaux usées affiche la croissance la plus élevée, progressant à un CAGR de 7,75 % jusqu'en 2031.
Comment les pénuries de semi-conducteurs affectent-elles l'approvisionnement en contrôleurs ?
La disponibilité limitée des processeurs industriels prolonge les délais de livraison des API et augmente les coûts, exerçant un frein de -1,1 % sur le CAGR prévisionnel.
Pourquoi les services croissent-ils plus vite que le matériel sur ce marché ?
Les fabricants valorisent de plus en plus l'intégration, la surveillance à distance et la maintenance prédictive, poussant les services vers un CAGR de 6,05 %.
Quelle tendance technologique est la plus perturbatrice pour les architectures d'API traditionnelles ?
Les plateformes d'API logiciels fonctionnant sur du matériel en périphérie virtualisé défient les contrôleurs dédiés en offrant un déploiement flexible et des mises à jour centralisées.
Dernière mise à jour de la page le:



