
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 191.01 Milliarden US-Dollar |
| Marktgröße (2026) | 199.21 Milliarden US-Dollar |
| Marktgröße (2031) | 245.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.29 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik Öl- und Gas-CAPEX-Markt Analyse von Mordor Intelligence
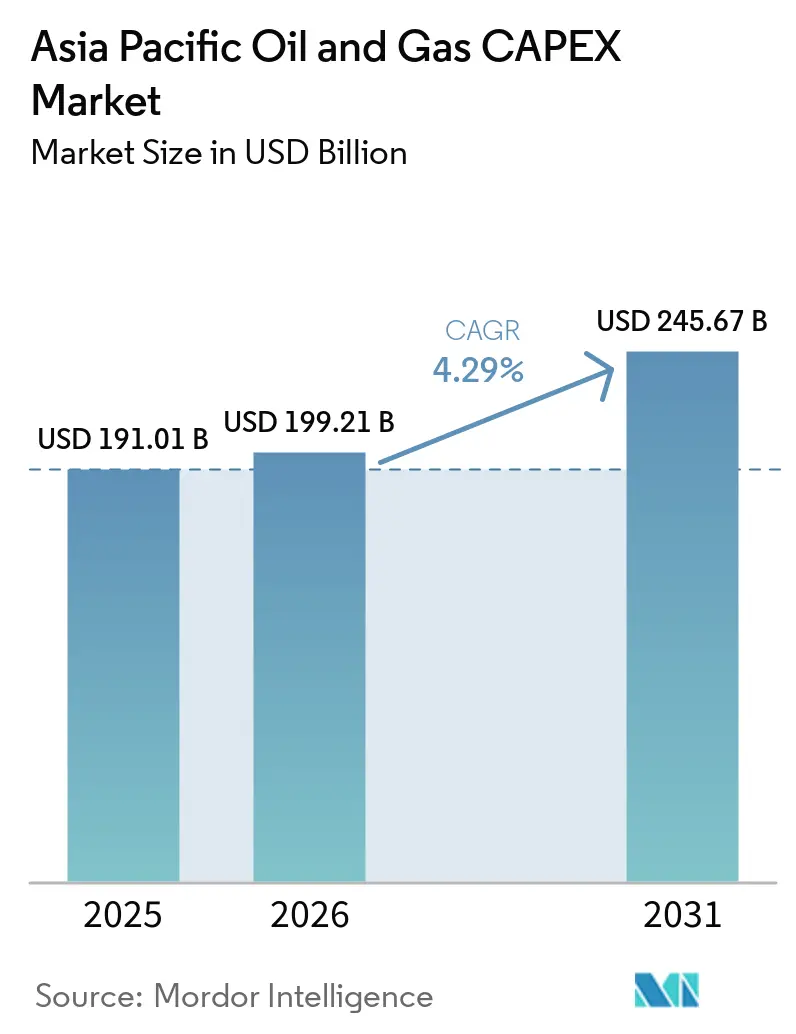
Der asiatisch-pazifische Öl- und Gas-CAPEX-Markt wurde im Jahr 2025 auf 191,01 Milliarden USD bewertet und wird voraussichtlich von 199,21 Milliarden USD im Jahr 2026 auf 245,67 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,29 % während des Prognosezeitraums (2026–2031).
Anhaltend hohe regionale Energienachfrage, erhebliches inländisches Ressourcenpotenzial und eine beschleunigte Übergangsinfrastruktur halten die Ausgaben trotz verschärfter grüner Finanzierungsregeln auf einem Aufwärtskurs. Regierungen setzen Kapital für neue LNG-, Wasserstoff- und CCUS-Anlagen ein, um die Versorgung zu sichern, während nationale Ölgesellschaften konventionelle Upstream-Programme aufrechterhalten und die Energiesicherheit während des Übergangszeitraums gewährleisten. Internationale Betreiber verlagern ihre Portfolios in die Region, weil die regulatorischen Rahmenbedingungen klarer sind als in einigen Nahost-Jurisdiktionen und weil Tiefsee- und LNG-Projekte nun global wettbewerbsfähige Break-even-Niveaus erzielen. Auch die Technologieausgaben steigen, da digitale Ölfeld-Programme die Nutzungsdauer von Anlagen verlängern und modulare Raffinerieprojekte die Produktpaletten-Flexibilität in Indien und China verbessern.
Wesentliche Erkenntnisse des Berichts
- Nach Sektor entfielen im Jahr 2025 71,25 % des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktanteils auf den Upstream-Bereich; das Downstream-Segment wächst am schnellsten und legt bis 2031 mit einer CAGR von 4,98 % zu.
- Nach Standort entfielen im Jahr 2025 65,25 % der Größe des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktes auf Onshore-Projekte, während die Offshore-Ausgaben im gleichen Zeitraum voraussichtlich mit einer CAGR von 6,84 % wachsen werden.
- Nach Dienstleistung führten Bautätigkeiten mit einem Anteil von 51,65 % an der Größe des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktes im Jahr 2025; die Stilllegung wird bis 2031 voraussichtlich die höchste CAGR von 7,58 % verzeichnen.
- Nach Geografie hielt China im Jahr 2025 mit 56,15 % einen dominanten Anteil am asiatisch-pazifischen Öl- und Gas-CAPEX-Markt, während Malaysia bis 2031 mit einer CAGR von 5,28 % das schnellste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende LNG-Infrastrukturinvestitionen in Südostasien | +1.20% | Indonesien, Malaysia, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Wasserstoff- und CCUS-CAPEX-Verpflichtungen in Australien und Japan | +0.80% | Australien, Japan | Langfristig (≥ 4 Jahre) |
| Drang nationaler Ölgesellschaften nach Tiefsee-Gasprojekten in China und Malaysia | +1.00% | China, Malaysia | Mittelfristig (2–4 Jahre) |
| Umschichtung der Portfolios internationaler Ölgesellschaften (IOCs) in kostengünstige APAC-Beteiligungen angesichts des Nahost-Risikos | +0.60% | Regional, konzentriert in Australien und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Schnelles Wachstum der CAPEX für digitale Ölfelder zur Verlängerung der Nutzungsdauer von Anlagen | +0.40% | China, Australien, Indonesien | Mittelfristig (2–4 Jahre) |
| Modulare Raffinerieprojekte zur Substitution von Petrochemie-Importen in Indien | +0.50% | Indien, mit Ausstrahlungseffekten auf Bangladesch und Sri Lanka | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende LNG-Infrastrukturinvestitionen in Südostasien
Der indonesische Staatskonzern Pertamina hat 20 Milliarden USD für LNG-Kapazitätserweiterungen bis 2028 reserviert, während Petronas 15 Milliarden USD für drei schwimmende LNG-Einheiten bereitgestellt hat, die Malaysias exportierbares Gas bis zur Mitte des Jahrzehnts erhöhen werden. Speicher-, Regasifizierungs- und Transportanlagen begleiten diese Upstream-Bauten und schaffen mehrjährige Vergabemöglichkeiten für Bau- und Ingenieurbüros. Die Investitionswelle positioniert südostasiatische Exporteure so, dass sie bis 2030 15–20 % des globalen LNG-Handels erfassen und sich damit gegen Ölpreisvolatilität absichern und Devisenzuflüsse steigern können.(1) Auch die Binnenmärkte verlagern sich von Pipelinegas hin zu flexiblen LNG-Importen, die intermittierende erneuerbare Energien absichern. Der Schwung dieser Programme fließt direkt in den asiatisch-pazifischen Öl- und Gas-CAPEX-Markt ein und gewährleistet mittelfristig ein solides Nachfragepolster.
Staatlich geführte Wasserstoff- und CCUS-CAPEX-Verpflichtungen in Australien und Japan
Japans Green Innovation Fund hat JPY 2 Billionen (15 Milliarden USD) für Wasserstoff-Wertschöpfungskettenprojekte reserviert, was Australiens Zuweisung von AUD 70 Milliarden (47 Milliarden USD) für Produktionszentren, Transportkorridore und geologische Speicherung widerspiegelt.(2) Der bilaterale Rahmen verbindet Australiens Ressourcenausstattung mit der japanischen Abnahmenachfrage und sichert bankable Abnahmeverträge für langfristige Anlagen. Öffentliches Kapital absorbiert frühe Technologierisiken, katalysiert die private Beteiligung und senkt die gewichteten durchschnittlichen Kapitalkosten, was den asiatisch-pazifischen Öl- und Gas-CAPEX-Markt auch bei einer Stagnation der traditionellen Kohlenwasserstoffe stützt. Bereits in Verhandlung befindliche langfristige Abnahmeverträge signalisieren, dass sich die Projektpipelines weit über den aktuellen Prognosezeitraum hinaus verlängern werden.
Drang nationaler Ölgesellschaften nach Tiefsee-Gasprojekten in China und Malaysia
CNOOC hat bis 2027 15 Milliarden USD für mehrere Tiefseeentwicklungen reserviert und dabei Subsea-Systeme der nächsten Generation eingesetzt, die die Betriebskosten senken und den Oberflächenabdruck minimieren. Petronas verfolgt vergleichbare Bemühungen im Südchinesischen Meer und ergänzt schwimmende Produktions-, Speicher- und Verladungseinheiten, die zuvor aufgrund von Wassertiefe und Sicherheitsbedenken unzugängliche Felder monetarisieren. Diese Programme erstrecken sich über 7–10 Jahre und liefern verlässliche EPC-Auftragsbestände, die den asiatisch-pazifischen Öl- und Gas-CAPEX-Markt stützen. Da Tiefseegas importiertes LNG verdrängt, unterstützen Regierungen die Genehmigungen selbst inmitten von Meeresgebietsstreitigkeiten und sichern damit die positive Nachfrageauswirkung mittelfristig ab.
Umschichtung der Portfolios internationaler Ölgesellschaften (IOCs) in kostengünstige APAC-Beteiligungen angesichts des Nahost-Risikos
Die verschärfte geopolitische Unsicherheit am Golf hat Shell dazu veranlasst, 12 Milliarden USD in australische LNG-Züge zu investieren, und BP dazu bewogen, mit indonesischen nationalen Ölgesellschaften (NOCs) bei Multi-Feld-Gasprojekten zu kooperieren. Die Verlagerung begünstigt Rechtssysteme mit transparenter Regulierung, Vertragssicherheit und vorhandener Exportinfrastruktur. Kurzfristige Tie-back-Projekte mindern das Cashflow-Risiko weiter, was bedeutet, dass das IOC-Kapital schneller umgeschlagen wird und die Auslastung des Dienstleistungssektors im asiatisch-pazifischen Öl- und Gas-CAPEX-Markt aufrechterhalten bleibt. Die Risikodiversifizierung bleibt das primäre Motiv, aber auch die Reduzierung der Kohlenstoffintensität spielt eine Rolle, was die relativ junge Anlagenbasis im asiatisch-pazifischen Raum zu einer attraktiven Plattform für digitale Optimierung und Methanemissionskontrollprogramme macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte grüne Finanzierungsregeln, die die Kreditvergabe für Fossil-Brennstoff-Projekte einschränken | -0.80% | Global, insbesondere Australien und Japan betreffend | Kurzfristig (≤ 2 Jahre) |
| Steigende EPC-Inflation und Auflagen zur lokalen Wertschöpfung, die die Baukosten in die Höhe treiben | -0.60% | Regional, konzentriert in Indonesien, Indien und Malaysia | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Elektrofahrzeugen (EV), die die langfristige Nachfrage nach raffinierten Produkten dämpft | -0.40% | China, Indien | Langfristig (≥ 4 Jahre) |
| Risiken für die maritime Sicherheit im Südchinesischen Meer, die Offshore-FIDs verzögern | -0.30% | China, Malaysia, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte grüne Finanzierungsregeln, die die Kreditvergabe für Fossil-Brennstoff-Projekte einschränken
Die Geldpolitische Behörde Singapurs hat die Kreditvergabeberechtigung für fossile Brennstoffe im Jahr 2024 um 60 % reduziert, und Australiens Banken folgten dem Beispiel, was die Kreditkosten für mittelgroße Upstream-Vorhaben um 200–300 Basispunkte erhöhte.(3). Entwickler wechseln entweder zu Exportkreditagenturen oder erhöhen Mezzanine-Tranchen, was endgültige Investitionsentscheidungen verzögert und die kurzfristigen Ausgaben im asiatisch-pazifischen Öl- und Gas-CAPEX-Markt reduziert. Kurzfristige Projekte mit erkennbaren Übergangspfaden erreichen noch den Finanzabschluss, aber kohlenstoffintensive Barrel tragen deutliche Finanzierungsaufschläge.
Steigende EPC-Inflation und Auflagen zur lokalen Wertschöpfung, die die Baukosten in die Höhe treiben
Indonesien schreibt für Upstream-Projekte einen lokalen Wertschöpfungsanteil von 40 % vor, während Malaysia ähnliche Schwellenwerte hat, was internationale Auftragnehmer zwingt, Joint Ventures zu gründen und lokale Lieferketten aufzubauen, die die Gesamtinstallationskosten um 15–25 % erhöhen. Material- und Arbeitskostenanstiege verstärken den Effekt, drücken die internen Renditen und veranlassen Betreiber, Arbeitspakete zu staffeln. Verlängerte Zeitpläne reduzieren die jährlichen Mittelabflüsse in den asiatisch-pazifischen Öl- und Gas-CAPEX-Markt während des Hochlaufzeitraums, obwohl die Gesamtausgaben über die gesamte Lebensdauer schließlich wieder steigen, sobald die Beschaffungspipelines reifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
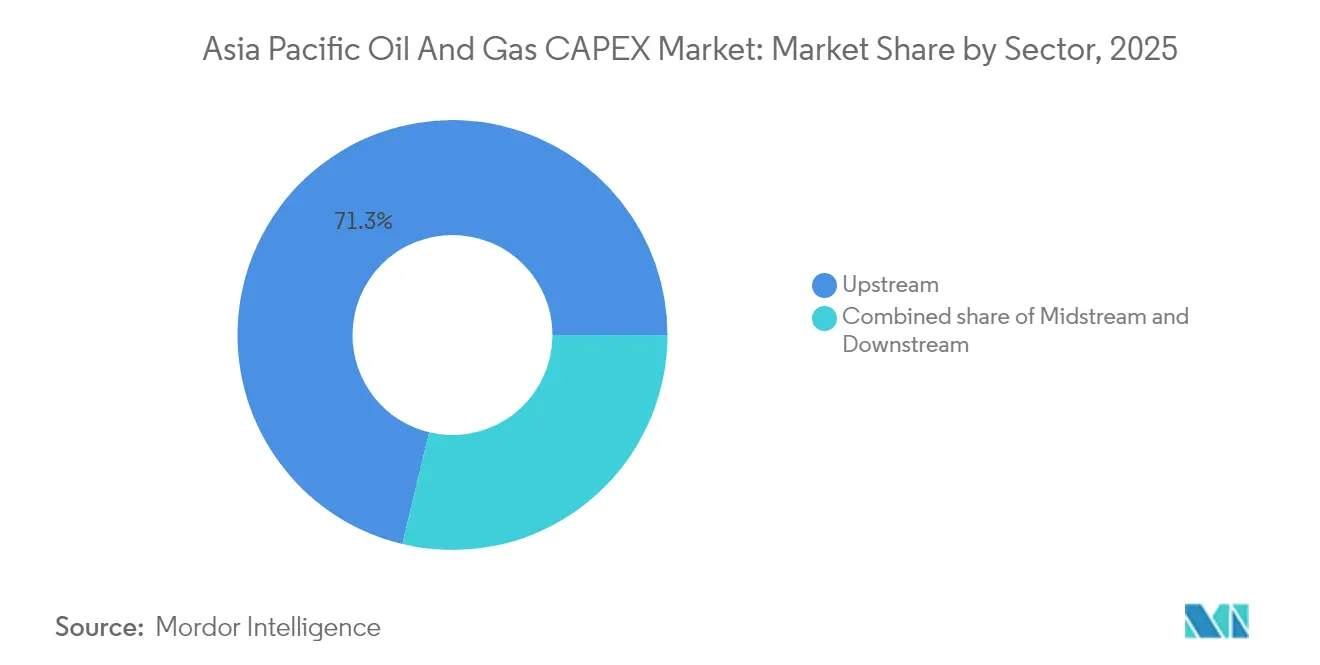
Upstream-Dominanz stützt die Bemühungen zur EnergiesicherheitDer Upstream-Bereich entfiel im Jahr 2025 auf 71,25 % des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktes, was staatlichen Direktiven widerspiegelt, die inländische Versorgung angesichts volatiler Importpreise zu stärken. Nationale Ölgesellschaften führten die Ausgaben für Tiefseegas, Schieferblöcke und Kohleflözmethan an und nutzten digitales Bohren und Echtzeit-Lagerstättenbildgebung, um die Förderraten zu steigern. Diese Ausgaben halten die lokale Inhaltsfabrik in Betrieb und generieren einen kontinuierlichen Fluss von Aufträgen für Dienstleistungsspezialisten. Midstream-Ausgaben konzentrieren sich auf die Schleifenlegung von Brownfield-Pipelines und LNG-Speicher, die mit Upstream-Entwicklungen gepaart werden, um Abtransportkapazitäten zu sichern.
Die Downstream-Ausgaben machen zwar 2025 einen kleineren Anteil von 28,75 % aus, werden aber bis 2031 voraussichtlich mit einer CAGR von 4,98 % zulegen. Die petrochemische Integration treibt Revamp-Programme voran, die einfache Kraftstoffe durch margenstarke Olefine und Aromaten ersetzen. Indiens Jamnagar-Komplex und Chinas Fujian-Zentrum sind typische Beispiele für diese Verlagerung: Einst auf Benzin ausgerichtet, leiten die Standorte nun inkrementelle Mittel in Steamcracker und PDH-Anlagen. Da jede Sanierung Kompressoren, Reaktoren und Automatisierung erfordert, zieht der Downstream-Bereich trotz stagnierender Kraftstoffnachfrage weiterhin erhebliche Volumen in die Größentabelle des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktes.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Standort:
Offshore-Wachstum übertrifft die Reife des Onshore-BereichsOnshore-Aktivitäten behielten im Jahr 2025 einen Anteil von 65,25 % an der Größe des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktes, gestützt durch chinesisches Schiefergas, australisches Kohleflözmethange und Indiens Rajasthan-Tight-Oil-Vorkommen. Landprojekte erfreuen sich schnellerer Genehmigungen und bescheidener Wassertiefenkomplexität, sodass NOCs mehrere Bohrplätze innerhalb eines einzigen Budgetzyklus genehmigen können. Infrastruktur wie Stammrohrleitungen und Gassammelnetze wird gebündelt, was parallele Möglichkeiten für Kompressoren- und Messgeräteanbieter sichert.
Die Offshore-CAPEX wächst mit einer CAGR von 6,84 % schneller, angetrieben durch Malaysias Tiefsee-Gassurge, Indonesiens schwimmende LNG-Flotte sowie Australiens Browse- und Scarborough-Felder. FPSOs der nächsten Generation integrieren CCS-Module, erfüllen Emissionsvorschriften und erschließen gleichzeitig marginale Reservoire. Spezialisierte Subsea-Auftragnehmer gewinnen daher Marktanteile im asiatisch-pazifischen Öl- und Gas-CAPEX-Markt, während Anlagen-OEMs Rahmenverträge sichern, die den Auftragsbestand bis in die 2030er Jahre ausdehnen.
Nach Dienstleistung:
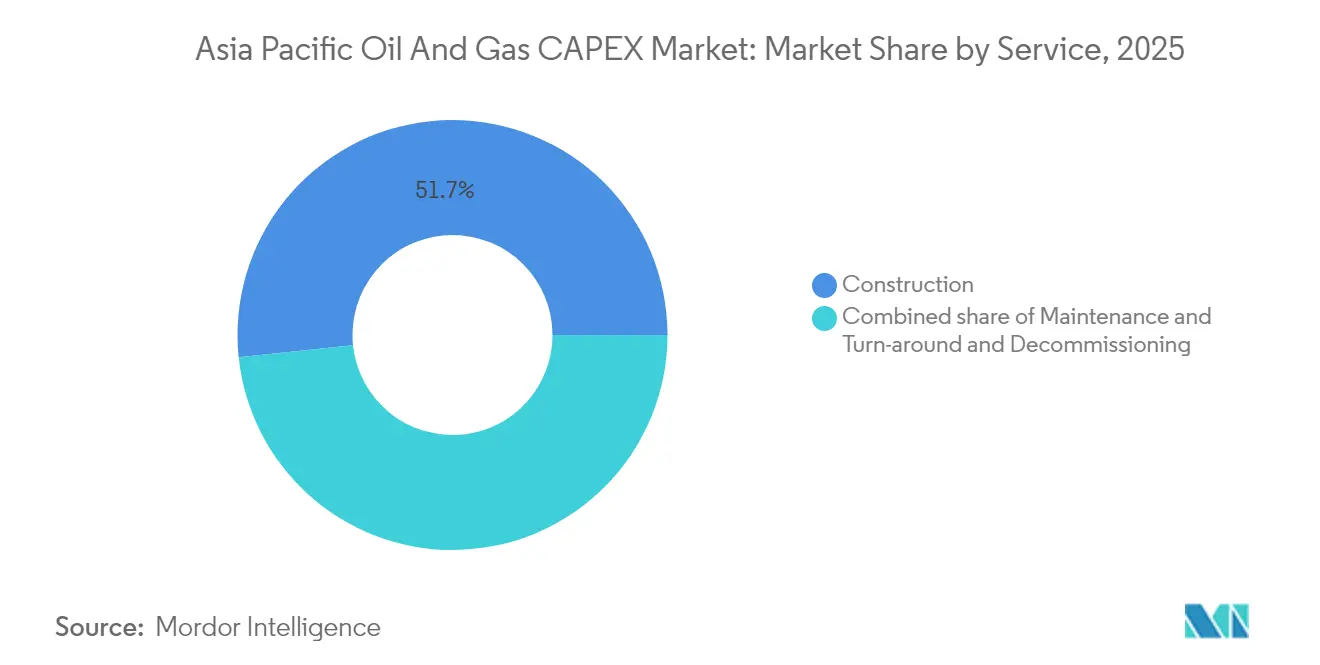
Bau führt, während die Stilllegung schnell skaliertDer Bau entfiel 2025 auf 51,65 % der Ausgaben, da LNG-Züge, Pipelines und integrierte Raffinerie-Petrochemie-Komplexe in sechs bedeutenden Volkswirtschaften in Bau gingen. EPC-Akteure koordinieren massive Arbeitskräfte, Schwerlastanlagen und fortschrittliche Projektsteuerung, um unter engen Inbetriebnahme-Fenstern zu liefern. Wartung und Turnaround verzeichneten stetiges, inflationsindexiertes Wachstum und bedienten reifende Anlagenflotten in China und Australien.
Die Stilllegung ist absolut gesehen ein bescheidener Anteil, wächst aber mit einer CAGR von 7,58 % am schnellsten unter den Dienstleistungen. Die Regulierungsbehörden verlangen nun hinterlegte Rückbaubestimmungen und setzen strenge Meeresbodensäuberungsvorschriften nach der Versiegelung durch, was Betreiber dazu zwingt, mehrjährige Abbruchverträge zu vergeben. Im Nordsee entwickelte Fähigkeiten wandern in den asiatisch-pazifischen Raum ab und kommen spezialisierten Auftragnehmern zugute, während im asiatisch-pazifischen Öl- und Gas-CAPEX-Markt Nischenmöglichkeiten für Dienstleistungen erhalten bleiben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Chinesischer Markt für Öl- und Gas-Investitionsausgaben
Chinas Anteil von 56,15 % im Jahr 2025 ist auf vorgelagerte Megaprojekte wie Lingshui 17-2 und Shenhai-1 zurückzuführen, die jeweils Entwicklungsausgaben von über 2 Milliarden USD übersteigen. Staatliche Behörden koordinieren Pipelinerouten, Hafenausbauten und Lagerstättenprojekte, die Ausführungszeiträume verkürzen und inländische Multiplikatoreffekte verstärken. Die Strategie stabilisiert regionale Lieferketten und sichert die Ausrüstungsnachfrage für den Asien-Pazifik-Markt für Öl- und Gas-Investitionsausgaben.
Indischer Markt für Öl- und Gas-Investitionsausgaben
Indiens Streben nach petrochemischer Eigenversorgung prägt sein Investitionsausgabenprofil. Modulare Raffineriepakete in Rajasthan und Gujarat erfordern geringere Einzelinvestitionen – 1 bis 2 Milliarden USD gegenüber klassischen Megaprojekten – dennoch bleibt der Gesamtaufwand hoch, da das Modell in mehreren Bundesstaaten wiederholt wird. Die Gasnetzausweitung von Dahej nach Süden stützt Düngemittel- und Stadtgaspläne und verlängert die mittelstromigen Investitionsausgaben bis in die frühen 2030er Jahre.
Australischer Markt für Öl- und Gas-Investitionsausgaben
Australien belegt wertmäßig den dritten Platz, führt jedoch in der Technologie. Brownfield-LNG-Kompressionsentengungen und CCS-Nachrüstungen bei Gorgon und Wheatstone halten Dienstleistungsunternehmen beschäftigt, während die Pilbara-Wasserstoffachse Investitionsausgaben von 15 Milliarden USD in Elektrolyseure, Speicher- und Hafeninfrastruktur einplant. Staatliche Fördermittel senken das Erstmoverrisiko und machen Australien zu einem wichtigen Faktor für die Kostenkurven zukünftiger Kraftstoffe.
Malaysischer Markt für Öl- und Gas-Investitionsausgaben
Malaysias CAGR von 5,28 % ist auf Petronas' Drei-Strang-Floating-LNG-Fahrplan sowie auf Kasawari CCS zurückzuführen, die größte im Bau befindliche Kohlenstoffabscheideanlage in Südostasien. Ergänzende Pipelines und landseitige Verbesserungen verstärken die Multiplikatoreffekte in Johor und Sarawak und treiben die lieferantenbasierte Lokalisierung auf über 50 %.
Asien-Pazifik-Markt für Öl- und Gas-Investitionsausgaben
Indonesien, Thailand und Vietnam bilden den Kern und leiten jeweils Nischeninvestitionen in die inländische Gasvermarktung und den Ausbau von Regasifizierungsterminals. Bangladesch und die Philippinen, die unter dem Rest des asiatisch-pazifischen Raums zusammengefasst sind, beschleunigen ihre Aktivitäten gegen Ende des Betrachtungszeitraums, da verbesserte staatliche Kreditratings konzessionäre Finanzierungen für Importterminals und Speicherkavernen erschließen.
Regulatorisches Umfeld
Die regulatorischen Rahmenbedingungen im asiatisch-pazifischen Raum werden im Hinblick auf Kapitaldisziplin, das Management von Exporteinnahmen und Energiesicherheit weiterhin verschärft, was sich sowohl auf Investitionen in fossile Energieträger als auch auf Transitions-CAPEX auswirkt. In Indonesien haben die Regierungsverordnungen Nr. 2 von 2026 und Nr. 21 von 2026 die Vorschriften zur Einbehaltung von Erlösen aus dem Export natürlicher Ressourcen verschärft (wirksam ab 26. Februar 2026 bzw. 1. Juni 2026), während die Regierungsverordnung Nr. 24 von 2026 (wirksam ab 1. Juni 2026) den Export strategischer Rohstoffe regelt und damit die Compliance- und Treasury-Planung für LNG- und Upstream-Exporteure zusätzlich verkompliziert.
In Indien schaffen die Petroleum and Natural Gas Rules, 2025 (veröffentlicht am 9. Dezember 2025) Rahmenbedingungen für die Zusammenlegung bzw. Fusion von Pachtverträgen (Unitisation/Merger Leases) sowie für die gemeinsame Nutzung von Infrastruktur und stärken damit integrierte Entwicklungskonzepte, die in Feldentwicklungspläne und Midstream-Anbindungen einfließen. In Vietnam hat der Beschluss Nr. 363/QĐ-BCT (28. Februar 2026) den nationalen Energiegesamtplan überarbeitet und die strategische Erdölreserve auf 90 Tage der Nettoimporte bis 2030 erhöht, was Investitionen in Lagerung und Logistik fördert, gleichzeitig aber auch die Anforderungen an Planung, Genehmigungen und Versorgungssicherheit in Downstream- und Midstream-Programmen erhöht.
Wettbewerbslandschaft
Marktkonzentration
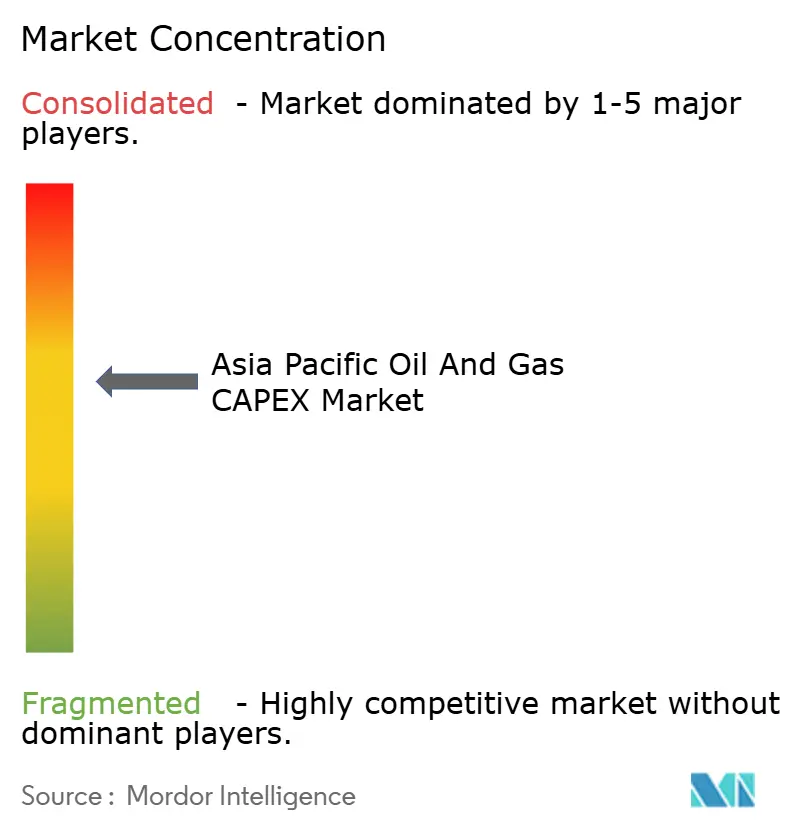
Nationale Ölgesellschaften dominieren die Ausgaben aufgrund staatlicher Mandate und des leichten Zugangs zu staatsgestützter Finanzierung. CNPC, CNOOC und Sinopec übertreffen gemeinsam 60 Milliarden USD jährlichem CAPEX und übertreffen damit internationale Wettbewerber bei Weitem, was das chinesische Anlagen-Ökosystem zementiert. Petronas und ONGC folgen, indem sie integrierte Betriebe nutzen, um Projekte zu beschleunigen, die mit nationalen Energiesicherheitsagenden übereinstimmen.
Internationale Ölkonzerne setzen auf Partnerschaftsmodelle, die technischen Vorsprung mit lokaler Marktvertrautheit verbinden. Shell kooperiert bei FLNG, LNG-Bunkering und Wasserstoff-Pilotprojekten mit Petronas; TotalEnergies arbeitet bei kombinierten LNG- und CCS-Entwicklungen zusammen, während BP die Infrastruktur indonesischer NOCs nutzt, um geopolitisches Risiko abzusichern. Carbon-Management-Know-how und digitale Optimierungsplattformen entwickeln sich zu den wichtigsten Differenzierungsmerkmalen und sichern internationalen Akteuren eine anhaltende Relevanz im asiatisch-pazifischen Öl- und Gas-CAPEX-Markt.
Der Wettbewerb im Dienstleistungssektor verschärft sich, da Nischen in der Stilllegung und bei CCS entstehen. Saipem, Subsea 7 und Technip Energies positionieren sich für Turnkey-Arbeitspakete, die Bohrlochversiegelung, Oberbauentfernung und Carbon-Speicher-Standortvorbereitung umfassen. Inländische Werften in China, Indonesien und Malaysia gewinnen Marktanteile durch günstige lokale Wertschöpfungspolitiken, obwohl komplexe Subsea-Hardware weiterhin von westlichen OEMs bezogen wird, was ein ausgewogenes Lieferantenfeld aufrechterhält.
Asien-Pazifik Öl- und Gas-CAPEX Branchenführer
-
Exxon Mobil Corporation.
-
Shell plc
-
Pacific Oil & Gas Ltd
-
Chevron Corporation
-
BP plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Öl- und Gas-Investitionsausgaben Unternehmen in diesem Bericht
- BP plc
- Exxon Mobil Corporation
- Shell plc
- Pacific Oil & Gas Ltd
- Chevron Corporation
- TotalEnergies SE
- Oil & Natural Gas Corporation (ONGC)
- China National Petroleum Corporation (CNPC)
- Cairn Oil & Gas (Vedanta Ltd)
- Equinor ASA
- Sinopec (CNPC)
- CNOOC Limited
- Petronas
- Woodside Energy Group Ltd
- Santos Ltd
- Inpex Corporation
- PTTEP
- Reliance Industries Ltd
- Adani Total Gas Ltd
- Saipem SpA
Lesen Sie die Analyse der Asien-Pazifik-Markt für Öl- und Gas-Investitionsausgaben-Unternehmen
Marktchancen und Zukunftsaussichten
Große, umsetzbare LNG- und Offshore-Gasprogramme in Südostasien schaffen klarere Vergabefenster für EPC-, Subsea- und LNG-Lieferkettenarbeiten, insbesondere da Projekte von der Planungs- in die Bau- und Vorarbeitsphase übergehen. Ein konkretes Signal ist Indonesiens Abadi-Masela-LNG-Projekt, dessen Spatenstich am 16. Juli 2026 (Inpex, Pertamina und Petronas) den Eintritt in die Bauphase eines Vorhabens im Wert von 21 Milliarden US-Dollar markiert und die Nachfrage nach Fertigung, maritimer Logistik und langfristig zu beschaffenden Ausrüstungen in der Region unterstützt. Ein weiteres Beispiel ist der Start des Eni-Petronas-Gemeinschaftsunternehmens Searah am 20. Juli 2026, das über fünf Jahre Investitionen von rund 20 Milliarden US-Dollar vorsieht, die Bereitschaft zu Multi-Asset-Upstream-Ausgaben verstärkt und Raum für Bohrungen, die Integration von Bestandsanlagen (Brownfield) und Entflechtungsmaßnahmen im Zusammenhang mit nahegelegenen Infrastrukturressourcen schafft.
Die Integration des Kohlenstoffmanagements unterstützt weiterhin die CAPEX-Differenzierung und den Zugang zu Finanzierung, da Betreiber CCS-Komponenten in Projektkonzepte aufnehmen. Engagements von ExxonMobil im Bereich CCS in Indonesien und Malaysia deuten auf Beschaffungschancen bei Kompression, Dehydrierung, Messtechnik und Subsurface-Dienstleistungen hin, die neben konventionellen Upstream- und LNG-Bauprojekten bestehen. Gleichzeitig erhöhen strengere Bedingungen für grüne Finanzierung und die anhaltende Kosteninflation den Wert von Modularisierung, digitaler Überwachung und gemeinsam genutzten Infrastrukturrahmenwerken (einschließlich der Sharing-Bestimmungen der indischen PNGR 2025), die das Ausführungsrisiko verringern und die Zykluszeiten sowohl für Onshore- als auch für Offshore-Entwicklungen verkürzen können.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Öl- und Gas-Investitionsausgaben
- Juli 2026: Inpex begann mit dem Bau des Abadi-LNG-Projekts in Indonesien. Die Ankündigung erweitert die Upstream-LNG-Kapazität und stärkt die regionale Versorgungssicherheit bei Gas, was zur CAPEX-Dynamik im APAC-Raum beiträgt.
- Mai 2026: ExxonMobil unterzeichnete mit Pertamina eine Grundsatzvereinbarung (Heads of Agreement) für ein potenzielles CCS-Projekt vor der Küste von Sumatra und Java im Wert von 2,6 Milliarden US-Dollar. Die Zusammenarbeit verknüpft die Kohlenstoffabscheidung mit neuen Vorhaben und unterstreicht das dekarbonisierungsorientierte Wachstum bei Gasprojekten im APAC-Raum.
- Mai 2026: BP unterzeichnete drei neue Produktionsteilungsverträge (Production Sharing Contracts) in Indonesien für die Blöcke Bintuni, Drawa und Barong. Die Verträge erhöhen BPs Engagement bei der indonesischen Upstream-Förderung und steigern den Umfang der regionalen CAPEX-Aktivität.
Asien-Pazifik-Markt für Öl- und Gas-Investitionsausgaben Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt misst die jährlichen Investitionsausgaben (CAPEX) für Öl- und Gasprojekte im asiatisch-pazifischen Raum, einschließlich der Ausgaben für den Aufbau, die Erweiterung und den Erhalt von Anlagen entlang der gesamten Wertschöpfungskette, angegeben in USD.
Ausschlüsse aus dem Umfang: Wir schließen routinemäßige Betriebsausgaben, projektunabhängige allgemeine Unternehmenskosten sowie nachgelagerte Einzelhandelsaktivitäten aus, die keine Anlageinvestitionen beinhalten.
Segmentierungsübersicht
- Nach Sektor
- Upstream
- Midstream
- Downstream
- Nach Standort
- Onshore
- Offshore
- Nach Dienstleistung
- Bau
- Wartung und Turnaround
- Stilllegung
- Nach Geografie
- China
- Indien
- Australien
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriges Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir haben zunächst eine länder- und sektorbezogene Übersicht der Öl- und Gasinvestitionsaktivitäten erstellt, sodass das Modell auf der Grundlage öffentlich zugänglicher Energiestatistiken und Projektmeldungen aufbaut. Nützliche Eingaben wurden aus Quellen wie IEA-Datensätzen, OPEC-Veröffentlichungen, staatlichen Energieministerien und Regulierungsbehörden in wichtigen APAC-Ländern, nationalen Statistikämtern sowie Außenhandelsstatistiken entnommen, soweit diese für Ausrüstung und Materialien relevant waren.
Um Aktivitäten in Ausgaben umzurechnen, haben wir außerdem Jahresberichte börsennotierter Unternehmen, Investorenpräsentationen und wichtige Projektankündigungen ausgewertet, die dabei halfen, Budgetzyklen und den Zeitpunkt endgültiger Investitionsentscheidungen zu bestätigen. Zur Gegenprüfung nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für handelsseitige Versanddaten, soweit diese die Beschaffungsintensität bei großen Bauprojekten validieren konnten. Die hier aufgeführten Quellen sind lediglich illustrativ; zahlreiche weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte während der Arbeit zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das Desk-Modell hinsichtlich dessen zu überprüfen, was tatsächlich als CAPEX gegenüber Wartungsbudgets gezählt wird, und wie sich Offshore-Zeitpläne veränderten. Wir sprachen mit einer Mischung aus Betreibern, EPC- und dienstleistungsseitigen Experten sowie ausrüstungsorientierten Stakeholdern in wichtigen APAC-Märkten, sodass Annahmen zu Kostensteigerungen, Projektphasen und Genehmigungsraten bei Bedarf angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Vorstandsebene (CXOs): 13 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde auf Basis eines Top-down-Neuaufbaus der CAPEX-Pools nach Land und Wertschöpfungsbereich verankert, bei dem Projektpipelines und öffentliche Investitionssignale durch Anwendung realistischer Phasierungsmuster in jährliche Ausgaben umgerechnet wurden. Diese Gesamtwerte wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Projektbudget-Zusammenfassungen, Lieferanten- und Auftragnehmerkanal-Prüfungen sowie punktuelle Validierungen der Ausgabenintensität für Onshore- gegenüber Offshore-Arbeiten.
Zu den wichtigsten Eingaben zählten der Genehmigungsrhythmus von Upstream- und LNG-Projekten, indikative EPC- und Dienstleistungskostensteigerungen, der Schwung bei Offshore-Bohrungen und -Entwicklungen, Expansionspläne für Midstream-Pipelines und Gasverarbeitung sowie Modernisierungszyklen bei Raffinerien und Petrochemie, die die nachgelagerten Budgets sichtbar beeinflussen. Wo die Desk-Recherche Lücken bei Zeitplanung oder Budgetaufteilung aufwies, wurde auf Basis von Interviewhinweisen eine konservative Phasierung gewählt, anstatt einen vollständigen projektbezogenen Aufbau zu erzwingen.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Kurzreihenglättung der Länderausgaben, was dabei half, normale Investitionszyklen von einmaligen Megaprojekt-Spitzen zu trennen. Die Vorausschau wurde anhand des Interview-Konsenses zu erwarteten Genehmigungen, Kostennormalisierung und politisch bedingten Energiesicherheitsbestrebungen in wichtigen APAC-Märkten angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie aggregierter CAPEX-Leitlinien von Unternehmen, sichtbarer Projektanlaufpläne und länderbezogener Investitionskommentare offizieller Stellen überprüft; anschließend wurden Abweichungen vor der endgültigen Freigabe untersucht. Wenn ein Ausreißer auftrat, verfolgten wir den Treiber zurück auf Zeitplanung, Währungsumrechnung oder Überschneidungen zwischen Projektkategorien und korrigierten ihn mit einer dokumentierten Annahme.
Ein mehrstufiger interner Überprüfungsprozess wurde durchgeführt, um sicherzustellen, dass Berechnungslogik, Einheitenumrechnungen und Länderzuordnungen im gesamten Datensatz konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Ausgabenmuster verschieben, wie z. B. verzögerte Genehmigungen, erhebliche Kostensteigerungen oder politische Änderungen, die Investitionspläne wesentlich verändern. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Asien-Pazifik Öl- und Gas-CAPEX-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte CAPEX-Marktwerte für den asiatisch-pazifischen Raum können selbst dann voneinander abweichen, wenn das Thema ähnlich klingt, da nicht alle dieselben Ausgabenarten, dieselben Länder oder denselben Zeitpunkt der Projektbudgets berücksichtigen. Unterschiede entstehen auch dadurch, wie Unternehmen die Intensität von Offshore- gegenüber Onshore-Aktivitäten behandeln und ob sie angekündigte Budgets oder nur genehmigte Ausgaben verwenden.
Durch die Verfolgung des Projektsanktionierungsstatus, der Rücksetzung von Kostensteigerungen und der Überprüfung von Währungszeitpunkten hält Mordor Intelligence den APAC-CAPEX-Gesamtwert auf Ausgaben fokussiert, die mit investierbaren Projekten in den Bereichen Upstream, Midstream und Downstream verbunden sind, anstatt allgemeinere Betriebsbudgets oder enge unternehmensspezifische Panels einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 191,01 Mrd. USD (2025) | |
| Branchen-Newsletter A | 136,40 Mrd. USD (2024) | Verwendet ein begrenztes Panel überwachter Unternehmen und eine Einjahresperspektive, was dazu führen kann, dass Länder oder Segmente, in denen die Ausgaben von Unternehmen außerhalb des verfolgten Sets dominiert werden, untererfasst werden; zudem können nachgelagerte und einige midstream-seitige Investitionen ausgeschlossen sein. |
| Beratungskurzgutachten B | 209,16 Mrd. USD (2026) | Stützt sich auf zukunftsorientierte Budgets mit längerem Zeithorizont, was die kurzfristigen Ausgaben überschätzen kann, wenn schnellere Genehmigungen, glattere Kostenkurven oder eine breitere Einbeziehung angrenzender Energie- und Neuergie-Positionen innerhalb des Öl- und Gas-CAPEX angenommen werden. |
Die Streuung der Werte erklärt sich größtenteils dadurch, was als CAPEX gezählt wird und wie die Projektzeitplanung behandelt wird, und nicht allein durch arithmetische Unterschiede. Wenn Länderabdeckung, Sektorgrenzen und die Definition qualifizierender Investitionen explizit gemacht werden, lässt sich die Schätzung leichter auf wiederholbare Schritte und konkrete Eingaben zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß sind die asiatisch-pazifischen Öl- und Gas-CAPEX-Ausgaben im Jahr 2026?
Die Größe des asiatisch-pazifischen Öl- und Gas-CAPEX-Marktes beläuft sich im Jahr 2026 auf 199,21 Milliarden USD und folgt der für den Rest des Jahrzehnts prognostizierten CAGR von 4,29 %.
Welches Standortsegment wird voraussichtlich am schnellsten wachsen?
Offshore-Entwicklungen verzeichnen das höchste Wachstum und legen mit einer CAGR von 6,84 % zu, da Tiefseegas- und schwimmende LNG-Projekte zunehmen.
Warum gilt Malaysia als Hotspot für neue Investitionen?
Petronas' schwimmendes LNG-Programm, Tiefsee-Gasfelder und CCS-Initiativen treiben Malaysias Ausgaben mit einer CAGR von 5,28 % – dem schnellsten Tempo in der Region – an.
Wie beeinflussen grüne Finanzierungsregeln die Kapitalausgaben?
Strengere Kreditvergabekriterien erhöhen die Kreditkosten um bis zu 300 Basispunkte, verzögern einige mittelgroße Projekte, beschleunigen jedoch kohlenstoffarme Investitionen wie Wasserstoff und CCS.
Welche Möglichkeiten gibt es für Dienstleistungsunternehmen?
Der Bau behält den größten Ausgabenanteil, doch Stilllegung und digitale Oilfield-Upgrades wachsen am schnellsten und bieten spezialisierten Auftragnehmern margenstarke Nischen.
Welche Technologien sind am stärkstem nachgefragt?
Subsea-Produktionssysteme, schwimmendes LNG, Carbon Capture und prädiktive Analyseplattformen dominieren die Beschaffungspipelines in bevorstehenden Projekten.