
Marktgröße und Marktanteil für Militärhubschrauber im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
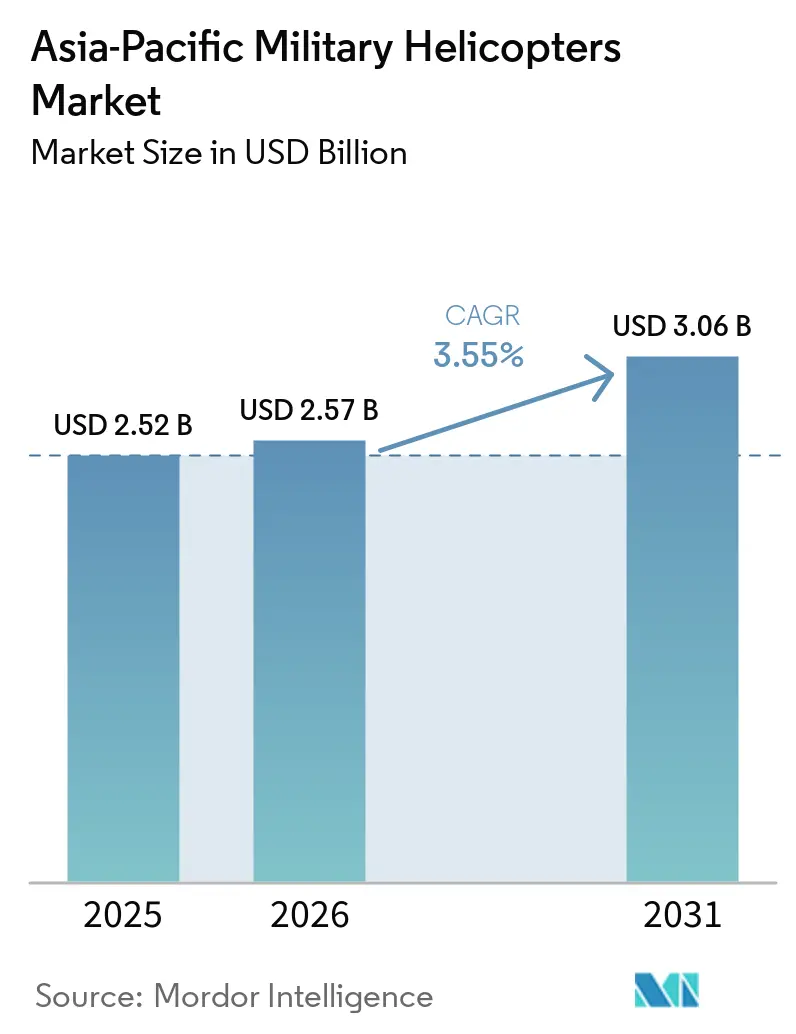
| Marktgröße im Basisjahr (2025) | 2.52 Milliarden US-Dollar |
| Marktgröße (2026) | 2.57 Milliarden US-Dollar |
| Marktgröße (2031) | 3.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.55 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Militärhubschrauber im asiatisch-pazifischen Raum von Mordor Intelligence
Die Größe des Asien-Pazifik-Marktes für Militärhubschrauber wurde im Jahr 2025 auf 2,52 Milliarden USD geschätzt und soll von 2,57 Milliarden USD im Jahr 2026 auf 3,06 Milliarden USD bis 2031 wachsen, was einer CAGR von 3,55 % zwischen 2026 und 2031 entspricht. Steigende Verteidigungsausgaben verschaffen dem Markt eine solidere Beschaffungsgrundlage, insbesondere da Regierungen veraltete Flotten ersetzen oder Kapazitäten in der Marineluftfahrt ausbauen. Die operativen Anforderungen sind ungewöhnlich vielfältig und reichen von maritimer Überwachung und Insellogistik bis hin zu Hochaltitudeneinsätzen und Katastrophenschutz. Diese Missionen begünstigen anpassungsfähige Luftfahrzeuge, erfordern jedoch auch, dass Käufer Leistung, inländische Produktion und Lebenszyklusunterstützungskosten abwägen. Der Asien-Pazifik-Markt für Militärhubschrauber entwickelt sich daher auf zwei Spuren: Leistungsstarke westliche Plattformen bedienen spezifische operative Lücken, während nationale Hersteller ihre Inlandspositionen ausbauen. Datensouveränitätsregeln, Zertifizierungsanforderungen und Exportkontrollen werden die Vertragslaufzeiten wahrscheinlich lang halten, selbst wenn Haushaltszusagen klar sind.
Wichtigste Erkenntnisse des Berichts
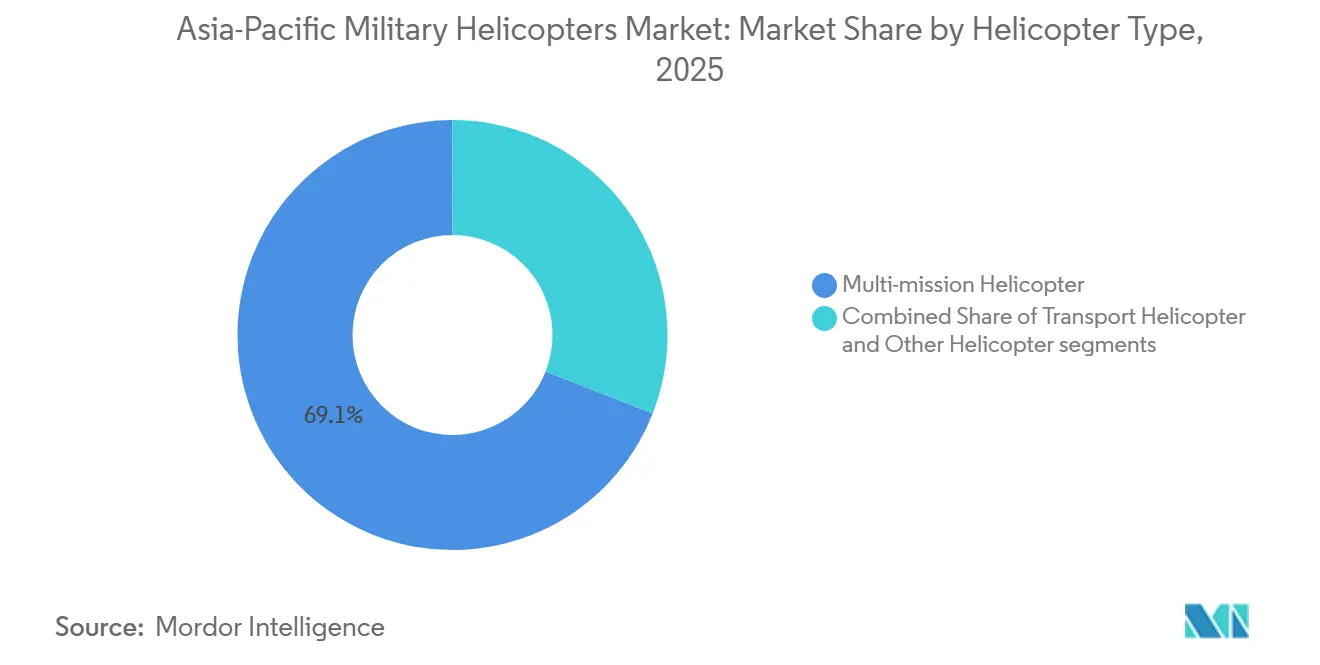
- Nach Hubschraubertyp hielten Mehrzweckhubschrauber im Jahr 2025 einen Marktanteil von 69,06 % am Asien-Pazifik-Markt für Militärhubschrauber, während andere Hubschrauber bis 2031 mit einer CAGR von 5,02 % wachsen sollen.
- Nach Endnutzerdienst hielt die Heeresluftfahrt im Jahr 2025 einen Marktanteil von 46,56 % am Asien-Pazifik-Markt für Militärhubschrauber, während die Marine- und Marinekorpsluftfahrt bis 2031 mit einer CAGR von 4,83 % wachsen soll.
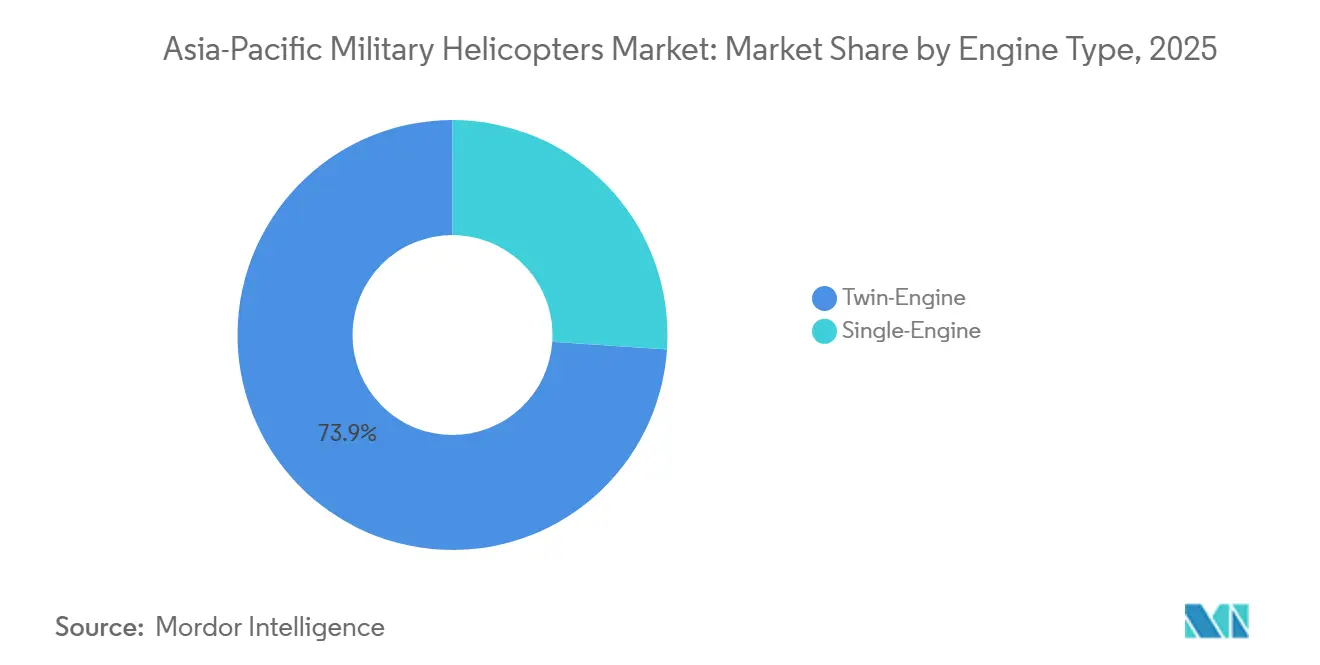
- Nach Triebwerkstyp hielten Zweitriebwerk-Hubschrauber im Jahr 2025 einen Marktanteil von 73,93 % am Asien-Pazifik-Markt für Militärhubschrauber, während Eintriebwerk-Hubschrauber bis 2031 mit einer CAGR von 4,94 % wachsen sollen.
- Nach Anwendung entfiel auf den Truppentransport im Jahr 2025 ein Marktanteil von 40,72 % am Asien-Pazifik-Markt für Militärhubschrauber, während humanitäre Hilfe und Katastrophenschutz bis 2031 mit einer CAGR von 5,16 % wachsen sollen.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 39,78 % am Asien-Pazifik-Markt für Militärhubschrauber, während Indien bis 2031 mit einer CAGR von 5,46 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende maritime Sicherheits- und Marineluftfahrtnachfrage | +0.80% | Asien-Pazifik-Kernregion, einschließlich Japan, Südkorea, Indien, Australien und ASEAN | Langfristig (≥ 4 Jahre) |
| Flottenmodernisierung und Ersatz veralteter Plattformen | +0.70% | Global, konzentriert in Australien, Japan, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Entwicklung einheimischer Drehflügler und Technologietransfer | +0.60% | Indien, Südkorea, China und Indonesien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Mehrzweck-Mittelschwere-Nutzlastplattformen | +0.50% | Global, mit erhöhter Nachfrage in Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Anforderungen an Hochaltitudendrehflügler in Himalaya- und Hochplateauumgebungen | +0.40% | China und Indien, konzentriert in Himalaya-Grenzgebieten | Langfristig (≥ 4 Jahre) |
| Verteilte Schiffsbordoperationen und Insellogistik | +0.30% | Philippinen, Indonesien, Japan, Australien und Pazifikinseln | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenmodernisierung und Ersatz veralteter Plattformen
Der Flottenersatz schafft eine verlässliche Grundlage für den Asien-Pazifik-Markt für Militärhubschrauber bis in die späten 2020er Jahre. Australien erhielt im Oktober 2025 die ersten 2 von 29 AH-64E Apache-Hubschraubern im Rahmen des Projekts Land 4503, das die Tiger-Flotte ersetzt.[1] Boeing erhielt außerdem einen 7-jährigen Unterstützungsvertrag für die australische Apache-Flotte, der Wartung, Ingenieurwesen, Ausbildung und Logistik abdeckt. Japan wechselte vom SH-60K zum SH-60L und hält die Erneuerung der Marinehubschrauber aktiv, auch nachdem das frühere Programm ausgereift war. Die Kollision im April 2024, an der 2 japanische SH-60K-Hubschrauber beteiligt waren, zeigte auch, wie Sicherheitsereignisse die Dringlichkeit geplanter Ersatzentscheidungen erhöhen können. Der Markt profitiert, wenn Betreiber diese Wartungs- und Verfügbarkeitsbedenken in finanzierte Beschaffungsprogramme umwandeln.
Steigende maritime Sicherheits- und Marineluftfahrtnachfrage
Der Bedarf an maritimer Sicherheit treibt die Marineluftfahrt im Asien-Pazifik-Markt für Militärhubschrauber vor andere Endnutzergruppen. Südkorea genehmigte im September 2026 sein Projekt Maritime Operational Helicopter-II, um veraltete Westland Lynx-Flugzeuge zu ersetzen und die U-Boot-Abwehrkapazität (ASW) auszubauen. Indien setzte sein MH-60R-Einführungsprogramm fort, während die USA im Juni 2026 einen potenziellen Rüstungsexport (FMS) von 5 MH-60R-Hubschraubern an Neuseeland genehmigten. Kriegsschiffprogramme schaffen einen damit verbundenen Bedarf, da Fregatten und Zerstörer mit eingeschifften Drehflüglern für Überwachung, ASW und Logistik ausgestattet werden müssen. Diese Verbindung zwischen Schiffbau und Luftfahrt verschafft dem Markt eine Nachfrage, die weniger von einer einzelnen jährlichen Haushaltsentscheidung abhängt. Sie begünstigt auch Luftfahrzeuge mit etablierten maritimen Unterstützungssystemen und Schiffsbordoperationsnachweisen.
Entwicklung einheimischer Drehflügler und Technologietransfer
Inländische Produktionspolitiken verändern den Zugang zum Asien-Pazifik-Markt für Militärhubschrauber. Indiens Verteidigungsbeschaffungsrat genehmigte im September 2026 die Beschaffung zusätzlicher leichter Mehrzweckhubschrauber (Advanced Light Helicopters) als Teil eines Kapitalbeschaffungspakets, das der inländischen Industrie Vorrang einräumte. HAL sicherte sich außerdem im März 2026 einen Vertrag über 6 ALH Mk-III-Hubschrauber in maritimer Rolle für die indische Küstenwache, einschließlich leistungsbasierter Logistikunterstützung. Südkorea hat einen ähnlichen Weg mit dem Marine-Angriffshubschrauber-Programm eingeschlagen, das auf dem Surion-Flugzeugrahmen aufbaut. Das Programm absolvierte im Dezember 2024 seinen Erstflug und sollte die Entwicklung Ende 2026 abschließen. Diese Programme schränken direkte Importmöglichkeiten ein, schaffen jedoch größere und dauerhaftere inländische Produktions- und Unterstützungsanforderungen.
Nachfrage nach Mehrzweck-Mittelschwere-Nutzlastplattformen
Mehrzweckluftfahrzeuge stehen im Mittelpunkt der Beschaffungsplanung, da sie Transport, Such- und Rettungsaktionen, Katastrophenschutz und Spezialoperationen von einer gemeinsamen Plattform aus unterstützen können. Die Philippinen schlossen im August 2026 die Beschaffung von 32 S-70i Black Hawk-Hubschraubern ab und brachten ihre Flotte auf 47 Luftfahrzeuge. Indiens Informationsanfragen aus dem Jahr 2025 umfassten 276 Hubschrauber für Aufklärung, Überwachung und maritime Nutzung, wobei langfristige Unterstützung und inländische Produktion als Schlüsselaspekte galten. Indonesien testete im September 2025 auch einen H225M Caracal, der gemeinsam von Airbus und PT Dirgantara Indonesia produziert wird. Der Asien-Pazifik-Markt für Militärhubschrauber belohnt daher Designs, die eine breitere Missionsabdeckung bieten können, ohne Betreiber zu zwingen, mehrere separate Flotten aufzubauen. Diese Anforderungen erhöhen auch die Erwartungen an Missionssysteme, Nutzlast und Instandhaltungskapazität in der mittelschweren Nutzlastklasse.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Beschaffungszyklen und Haushaltsbeschränkungen | -0.50% | Global, am stärksten in Südostasien | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und Technologietransferbeschränkungen | -0.40% | Asien-Pazifik-weit, insbesondere bei Transaktionen zwischen Indien und den USA sowie zwischen ASEAN und dem Westen | Langfristig (≥ 4 Jahre) |
| Hohe Lebenszyklusunterstützungskosten für kleine und gemischte Flotten | -0.30% | Indonesien, Philippinen und übriger Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Komplexität bei Zertifizierung, Datensouveränität und Missionssystemintegration | -0.20% | Indien, Australien und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Beschaffungszyklen und Haushaltsbeschränkungen
Staatliche Vertragslaufzeiten begrenzen, wie schnell identifizierter Bedarf zu gelieferten Luftfahrzeugen wird. Nepal stimmte im Juni 2026 zu, nach ausgedehnten internen Diskussionen 6 Bell-Nutzlasthubschrauber aus den USA anzunehmen. Thailand nahm im September 2026 4 UH-60M Black Hawks in Dienst, nach einem Beschaffungsprozess, der mit einer früheren US-Vertragsänderung verbunden war. Kleinere Verteidigungsbudgets können durch die Betriebskosten fortschrittlicher Plattformen besonders eingeschränkt sein. Ihre Luftfahrzeugprogramme erfordern oft langwierige Genehmigungs-, Finanzierungs-, Ausbildungs- und Infrastrukturentscheidungen, bevor die Lieferung beginnt. Infolgedessen können die Einnahmen im Asien-Pazifik-Markt für Militärhubschrauber hinter dem durch öffentliche Ankündigungen implizierten Wert zurückbleiben. Diese zeitliche Lücke ist besonders wichtig für Lieferanten, die auf eine kleine Gruppe aufstrebender Betreiber angewiesen sind.
Exportkontrollen und Technologietransferbeschränkungen
Exportkontrollvorschriften schränken weiterhin den Transfer hochwertiger Militärhubschraubertechnologien ein. US-amerikanische Vorschriften regeln den Transfer von Triebwerken, Avionik und Missionssystemen im Zusammenhang mit Rüstungsexporten (FMS). Diese Vorschriften können einschränken, wie viel Wartung, Aufrüstung und Komponentenproduktion ein importierendes Land unabhängig durchführen kann. Chinas Entwicklung des Turboshaft-10 für den Z-20T unterstreicht sein Engagement zur Verringerung der Abhängigkeit von importierten Antriebskomponenten.[2] Dieselben Beschränkungen können chinesische Luftfahrzeuge attraktiver machen, wenn westliche Technologietransfergenehmigungen länger dauern. Dies beseitigt keine Zertifizierungs-, Integrations- oder Instandhaltungsherausforderungen, kann jedoch die relative Attraktivität konkurrierender Lieferanten verändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hubschraubertyp:
Mehrzweckplattformen treiben das Volumen, Trainingstypen gewinnen an TempoMehrzweckhubschrauber machten im Jahr 2025 69,06 % des Marktanteils am Asien-Pazifik-Markt für Militärhubschrauber aus. Ihre Führungsposition spiegelt eine Präferenz für Luftfahrzeuge wider, die Truppen transportieren, Spezialoperationen unterstützen, maritime Operationen durchführen und auf Notfälle reagieren können – alles unter einem einzigen Beschaffungsprogramm. Chinas Z-20-Familie veranschaulicht diesen Ansatz durch Nutzlast-, Marine-, Angriffs- und Hochaltitudenvarianten, die eine gemeinsame Plattform teilen. Der Z-20T feierte im Oktober 2025 auf der 7. China Helicopter Exposition sein öffentliches Debüt. Transporthubschrauber bleiben wichtig für Betreiber, die dedizierte Logistik-, Sanitätsevakuierungs- und Schwerlastkapazitäten benötigen. Diese Missionen können spezialisierte Designs erfordern, da Mehrzweckkompromisse nicht immer für große Lasten oder Langstreckenunterstützung geeignet sind. Der Markt erfordert daher weiterhin sowohl anpassungsfähige mittelschwere Luftfahrzeuge als auch fokussierte Transportplattformen.
Sonstige Hubschrauber sollen bis 2031 mit einer CAGR von 5,02 % wachsen und sind damit die am schnellsten wachsende Kategorie. Diese Gruppe umfasst leichte Aufklärungshubschrauber und dedizierte Trainingsluftfahrzeuge. Wachsende Flotten erfordern mehr Piloten, und die Trainingsnachfrage steigt, wenn Streitkräfte Kampf-, Nutzlast- und Marinehubschrauber hinzufügen. Kleinere Hubschrauber können kostengünstigere Flugstunden für die grundlegende Drehflüglerausbildung und routinemäßige Nutzlastrollen bieten. Sie können auch Insellogistik- und Grenzüberwachungsanforderungen erfüllen, bei denen das Missionsrisiko geringer ist als bei frontnahen Marineoperationen. Japans umfassenderer SH-60L-Übergang schafft einen Bedarf an zuverlässiger Trainings- und Unterstützungskapazität rund um die Marineluftfahrt. Lieferanten, die Zertifizierungsstandards erfüllen und einfache Wartungsunterstützung bieten können, finden möglicherweise Chancen in diesen engeren Rollen.

Nach Endnutzerdienst:
Dominanz des Heeres bleibt bestehen, Marineluftfahrt verändert das TempoDie Heeresluftfahrt machte im Jahr 2025 46,56 % des Asien-Pazifik-Marktes für Militärhubschrauber aus. China, Indien und Südkorea betreiben große Heeresluftfahrtkräfte mit fortlaufenden Anforderungen in den Bereichen Angriff, Aufklärung, Nutzlast und Transport. Indiens Auftragspipeline umfasst 156 Prachand-Leichtkampfhubschrauber und 34 Dhruv-Luftfahrzeuge, die die langfristige inländische Produktionsplanung unterstützen. Südkorea schloss 2024 die Lieferung seiner 245-Einheiten-Surion-Flotte an die Armee der Republik Korea ab und schuf damit eine substanzielle Basis für Unterstützung und zukünftige Aufrüstungen. Heereshubschrauber bleiben unverzichtbar für den schnellen Einsatz über Landesgrenzen, durch schwieriges Gelände und in Gebieten mit begrenztem Bodenzugang. Ihre breite Missionspalette trägt dazu bei, die Marktposition des Heeres zu erhalten.
Die Marine- und Marinekorpsluftfahrt soll bis 2031 mit einer CAGR von 4,83 % wachsen. Das Segment wird durch gleichzeitige ASW-Anforderungen in Südkorea, Indien, Neuseeland und Australien unterstützt. Die US-Genehmigung für Neuseelands potenzielle Beschaffung von 5 MH-60R-Hubschraubern zeigt, dass auch kleinere maritime Betreiber ältere Marinehubschrauber ersetzen. Marineflotten benötigen Luftfahrzeuge, die Sensoren, Waffen und Rettungsausrüstung tragen können, während sie von Schiffen aus operieren. Neue Fregatten und Zerstörer schaffen daher einen damit verbundenen Luftfahrtbedarf, der über einen einzelnen Hubschraubervertrag hinausgeht. Luftwaffe, paramilitärische Kräfte und Küstenwache sowie gemeinsame und Spezialoperationsnutzer schaffen zusätzliche Nachfrage nach Spezialoperationen, Transport und maritimer Durchsetzung. Dieser Dienstleistungsmix verschafft dem Asien-Pazifik-Markt für Militärhubschrauber mehrere Nachfragekanäle, selbst wenn Heeresaufträge ungleichmäßig sind.
Nach Triebwerkstyp:
Zuverlässigkeit von Zweitriebwerk-Hubschraubern überwiegt, Wirtschaftlichkeit von Eintriebwerk-Hubschraubern beschleunigt sichZweitriebwerk-Hubschrauber machten im Jahr 2025 73,93 % des Marktanteils am Asien-Pazifik-Markt für Militärhubschrauber aus. Ihre Position ist an Missionen gebunden, bei denen Redundanz wichtig ist, einschließlich Überwasserpatrouillen, Schiffsbordoperationen und Hochaltitudenflügen. Marineluftfahrzeuge benötigen oft die Nutzlastreserve, um Sensoren, Kommunikationssysteme, Waffen und Rettungsausrüstung zu tragen. Indiens ALH Mk-III-Marineluftfahrzeug, Indonesiens H225M und Japans SH-60L spiegeln diese anspruchsvollen Betriebsbedingungen wider. PT Dirgantara Indonesias H225M-Tests im September 2025 unterstrichen das Interesse des Landes an einem leistungsfähigen mittelschweren Hubschrauber mit inländischer Industriebeteiligung.[3] Zweitriebwerk-Designs bleiben wichtig, wo die Folgen eines Triebwerksausfalls schwerwiegend sind.
Eintriebwerk-Hubschrauber sollen bis 2031 mit einer CAGR von 4,94 % wachsen. Ihre Wirtschaftlichkeit eignet sich für Pilotenausbildung, routinemäßige Nutzlastarbeit und ausgewählte Insel- oder Grenzmissionen. Diese Luftfahrzeuge bieten im Allgemeinen niedrigere Betriebskosten, wenn ihre Nutzlast- und Redundanzgrenzen zur Aufgabe passen. Dies macht sie nützlich für Streitkräfte, die die Pilotenkapazität ausbauen möchten, ohne kostspieligere Betriebsluftfahrzeuge für die Grundausbildung einzusetzen. Die Kategorie kann auch Überwachungs- und Logistikmissionen in risikoärmeren Umgebungen unterstützen. Die Aufteilung zwischen Eintriebwerk- und Zweitriebwerk-Hubschraubern ist daher eng mit Missionsrisiko, Gelände und Flottenökonomie verbunden. Der Markt wird weiterhin beide Konfigurationen erfordern, anstatt sich auf eine einzige Standardarchitektur zuzubewegen.
Nach Anwendung:
Truppentransport verankert den Anteil, humanitäre Nachfrage wächst am schnellstenDer Truppentransport machte im Jahr 2025 40,72 % des Marktanteils am Asien-Pazifik-Markt für Militärhubschrauber aus. Die schnelle Bewegung von Personal bleibt wichtig über Gebirgsgrenzen, Inselketten und Gebiete mit begrenztem Straßenzugang hinweg. Chinas Umfang der inländischen Hubschrauberproduktion unterstützt seinen großen Transport- und Nutzlastbedarf. Indien, Australien und Südkorea benötigen ebenfalls Drehflügler, die Truppen und Versorgungsgüter schnell verlegen können. Transportmissionen können Verwundetenabholung, Nachschub, Unterstützung von Spezialoperationen und Katastrophenschutz umfassen. Diese überlappenden Verwendungszwecke machen den Truppentransport zu einer dauerhaften Kernanwendung für den Markt. Sie verstärken auch die Nachfrage nach Luftfahrzeugen, die von verstreuten Stützpunkten aus betrieben und gewartet werden können.
Humanitäre Hilfe und Katastrophenschutz sollen bis 2031 mit einer CAGR von 5,16 % wachsen. Regierungen nutzen zunehmend Zivilschutzfunktionen zur Unterstützung von Hubschrauberbeschaffungsentscheidungen. Die Philippinen beschrieben ihre erweiterte S-70i-Flotte als Ressource für Transport, humanitäre Hilfe und Such- und Rettungsmissionen im gesamten Archipel. Die ersten 2 Bell 412EPX-Luftfahrzeuge wurden im Mai 2026 in die philippinische Luftwaffe eingeführt und fügten der Flotte eine separate Nutzlastoption hinzu. Die Nachfrage nach Kampf- und Luftnahunterstützung schreitet auch durch australische Apache-Lieferungen, Südkoreas Marine-Angriffshubschrauber-Programm und Indiens Prachand-Auftrag voran. Die Trainingsnachfrage wächst neben diesen Flottenergänzungen, da die Verfügbarkeit von Luftfahrzeugbesatzungen mit den Luftfahrzeuglieferungen Schritt halten muss. Humanitäre Missionen spielen nun eine praktische Rolle in der Beschaffungsplanung, indem sie den Fall für Plattformen mit militärischem Nutzwert stärken.
Geografische Analyse
China-Markt für Militärhubschrauber
China hielt im Jahr 2025 einen Marktanteil von 39,78 % am asiatisch-pazifischen Markt für Militärhubschrauber. Seine Position spiegelt Beschaffungsvolumina wider, die größer sind als die anderer regionaler Betreiber. Die Z-20-Familie bietet China eine gemeinsame inländische Plattform für Versorgungs-, Marine-, Angriffs- und Hochgebirgseinsätze. Die Präsentation des Z-20T im Jahr 2025 zeigte die weitere Ausdehnung dieser Familie auf spezialisierte Kampfrollen. Dieser Ansatz kann die Fragmentierung der Lieferkette reduzieren und gleichzeitig unterschiedliche Missionsvarianten ermöglichen. Chinas inländische Größe unterstützt zudem eine breitere industrielle Basis für Produktion, Triebwerke, Teile und Instandhaltung. Diese Vorteile machen China zum primären Volumenzentrum im Markt.
Indien-Markt für Militärhubschrauber
Indien wird voraussichtlich bis 2031 mit einer CAGR von 5,46 % wachsen. SIPRI berichtete, dass Indiens Militärausgaben im Jahr 2025 um 8,9 % auf 92,10 Milliarden USD gestiegen sind. Das Land hat HAL-Aufträge für Dhruv- und Prachand-Hubschrauber bestätigt sowie ein anhaltendes Interesse an einer deutlich größeren Gruppe von Aufklärungs-, Überwachungs- und marinen Versorgungsflugzeugen. Indiens Beschaffungspolitik legt starken Wert auf inländische Fertigung und langfristige Unterstützung. Diese Politik stärkt HAL und schränkt gleichzeitig die Rolle direkter Plattformimporte ein. Ausländische Lieferanten behalten Möglichkeiten in Bereichen, in denen spezialisierte marine, schwere Transport- oder fortschrittliche Angriffsfähigkeiten erforderlich sind. Indien wird eine wichtige Quelle sowohl für die inländische Produktion als auch für Partnerschaftsaktivitäten im Markt bleiben.
Asien-Pazifik-Markt für Militärhubschrauber
Japan und Südkorea sind technisch fortgeschrittene Käufer mit starken marinen und industriellen Anforderungen. Japan setzt die Umrüstung seiner Marineflotte auf den SH-60L fort und unterhält einen umfassenderen Verteidigungsaufbau zur Unterstützung der maritimen Einsatzbereitschaft. Südkoreas Programm für maritime Einsatzhubschrauber II und das Programm für Marine-Angriffshubschrauber decken sowohl marine als auch amphibische Anforderungen ab. Indonesien verbindet inländische industrielle Beteiligung mit der Modernisierung mittlerer und schwerer Transportkapazitäten, einschließlich des H225M-Vorhabens und der AW189-Beschaffung. Australien ersetzt seine Tiger-Flotte durch 29 AH-64E Apache-Hubschrauber, wobei die anfängliche Einsatzfähigkeit in der zweiten Hälfte des Jahres 2027 erwartet wird. Die Philippinen, Thailand, Neuseeland und Nepal bilden eine bedeutende Gruppe kleinerer Käufer, die häufig US-FMS- oder alliierte Unterstützungsvereinbarungen nutzen. Diese Länder erzeugen eine stetige Nachfrage nach Versorgungs-, maritimen und Katastrophenschutzhubschraubern, auch wenn ihre einzelnen Aufträge bescheiden sind.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Militärhubschrauber im asiatisch-pazifischen Raum
Der Asien-Pazifik-Markt für Militärhubschrauber ist auf der Ebene der Originalausrüstungshersteller mäßig konsolidiert. Airbus, Leonardo, Lockheed Martin, Sikorsky und Boeing bleiben in leistungsstarken westlichen Programmen wichtig. HAL, KAI, AVIC, Kawasaki und Mitsubishi Heavy Industries stärken ihre Positionen in der inländischen Beschaffung. Das Wettbewerbsgleichgewicht variiert je nach Mission, da maritime ASW-, Schwerlast-, Trainings- und mittelschwere Nutzlastluftfahrzeuge jeweils unterschiedliche Leistungsanforderungen haben. Der MH-60R wurde in mehreren regionalen Marineprogrammen ausgewählt oder in Betracht gezogen, darunter solche mit Beteiligung Indiens und Neuseelands. Die strategische Bedeutung der Z-20-Familie von AVIC liegt darin, dass der inländische Umfang mehrere Militärvarianten unterstützt. Nationale Produktionspolitiken bedeuten, dass Lieferanten bei industrieller Beteiligung, Serviceverpflichtungen und Luftfahrzeugfähigkeit konkurrieren müssen.
Boeings australischer Apache-Unterstützungsvertrag ist ein Beispiel für dienstleistungsgeführten Wettbewerb in der Region. Die Vereinbarung umfasst Wartung, Ingenieurwesen, Ausbildung und Logistik in den frühen Jahren der Flotte. KAI baut seine Position durch die Surion-Plattform und das Marine-Angriffshubschrauber-Programm aus, das das Entwicklungsrisiko durch die Verwendung eines bewährten Flugzeugrahmen reduziert. HALs Küstenwachen-ALH-Mk-III-Vertrag umfasste auch leistungsbasierte Logistikunterstützung, was die Bedeutung von Verfügbarkeitsverpflichtungen zeigt. Diese Beispiele zeigen, dass Luftfahrzeuglieferanten zunehmend Wartung, Ausbildung, Teile und Ingenieurunterstützung als Teil des Kernangebots anbieten müssen. Dies begünstigt Unternehmen mit lokalen Partnern, installierten Flotten und langfristiger Serviceinfrastruktur. Es erhöht auch die Kosten für den Eintritt in ein etabliertes nationales Programm mit einem reinen Plattformangebot.
Der Asien-Pazifik-Markt für Militärhubschrauber bietet weiterhin Ersatzmöglichkeiten für leichtere Nutzlastluftfahrzeuge. Veraltete Chetak-, Bell 206- und Alouette-abgeleitete Flotten schaffen in mehreren Ländern einen Bedarf an praktischen Ersatzoptionen. Kosten, lokale Montage und Instandhaltungsbedingungen werden jedoch genauso wichtig sein wie das Luftfahrzeug selbst. Westliche Lieferanten behalten eine Position in spezialisierten Fähigkeitsnischen, insbesondere bei fortschrittlichen Marine-, Schwerlast- und hochwertigen Angriffshubschraubern. Nationale Hersteller haben einen Vorteil, wo die Politik lokalen Inhalt, Technologietransfer oder gesicherte inländische Unterstützung erfordert.
Marktführer für Militärhubschrauber im asiatisch-pazifischen Raum
-
The Boeing Company
-
Airbus SE
-
Aviation Industry Corporation of China, Ltd.
-
Lockheed Martin Corporation
-
Hindustan Aeronautics Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Militärhubschrauber Unternehmen in diesem Bericht
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- NHIndustries
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Elbit Systems Ltd.
- PT Dirgantara Indonesia
- Safran SA
- Tata Advanced Systems Limited
- Adani Defence and Aerospace (Adani Group)
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Militärhubschrauber
- September 2026: Südkoreas Verwaltung für Verteidigungsbeschaffungsprogramme (DAPA) genehmigte ein großes Projekt Maritime Operational Helicopter-II zur Beschaffung von etwa 20 Lockheed Martin MH-60R Seahawks für die Marine der Republik Korea, um veraltete Westland Lynx-Rahmen zu ersetzen. Das Programm soll bis 2032 laufen und die ASW-Kapazität der Marine der Republik Korea ausbauen.
- September 2026: Indiens Verteidigungsbeschaffungsrat erteilte die Annahme der Notwendigkeit für Advanced Light Helicopters als Teil eines gesamten Kapitalbeschaffungspakets im Wert von 1,10 Lakh Crore INR (11,14 Milliarden USD), wobei 98 % der Beschaffungen aus der indischen Industrie stammen sollen.
- August 2026: Die philippinische Luftwaffe schloss den Liefermeilenstein ihrer 32 Sikorsky S-70i Black Hawk-Hubschrauber ab und brachte die Philippinen auf 47 im Dienst befindliche Luftfahrzeuge. Die Flotte unterstützt Truppentransport, humanitäre Hilfe und Such- und Rettungsmissionen.
Berichtsumfang des Marktes für Militärhubschrauber im asiatisch-pazifischen Raum
Militärhubschrauber sind Drehflügler, die für Verteidigungs- und Sicherheitsmissionen in Land- und Meeresdomänen konzipiert sind. Ausgestattet mit missionsspezifischer Avionik, Waffensystemen, Überlebensfähigkeitsmerkmalen und fortschrittlichen Antriebssystemen unterstützen sie taktische, strategische und humanitäre Operationen, einschließlich Kampfunterstützung, Truppentransport, Aufklärung, Such- und Rettungsaktionen, Logistik und Katastrophenschutz in vielfältigen und umkämpften Umgebungen.
Der Asien-Pazifik-Markt für Militärhubschrauber ist nach Hubschraubertyp, Endnutzerdienst, Triebwerkstyp, Anwendung und Geografie segmentiert. Nach Hubschraubertyp ist der Markt in Mehrzweck-, Transport- und sonstige Hubschrauber segmentiert. Nach Endnutzerdienst ist der Markt in Luftwaffe, Heeresluftfahrt, Marine- und Marinekorpsluftfahrt, gemeinsame und Spezialoperationen sowie paramilitärische Kräfte und Küstenwache segmentiert. Nach Triebwerkstyp ist der Markt in Eintriebwerk- und Zweitriebwerk-Hubschrauber segmentiert. Nach Anwendung ist der Markt in Kampf- und Luftnahunterstützung, Truppentransport, humanitäre Hilfe und Katastrophenschutz sowie Pilotenausbildung segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Asien-Pazifik-Markt für Militärhubschrauber in sechs Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Mehrzweckhubschrauber |
| Transporthubschrauber |
| Sonstige |
| Australien |
| China |
| Indien |
| Indonesien |
| Japan |
| Malaysia |
| Philippinen |
| Singapur |
| Südkorea |
| Thailand |
| Rest des asiatisch-pazifischen Raums |
| Bauart | Mehrzweckhubschrauber |
| Transporthubschrauber | |
| Sonstige | |
| Land | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Malaysia | |
| Philippinen | |
| Singapur | |
| Südkorea | |
| Thailand | |
| Rest des asiatisch-pazifischen Raums |
Marktdefinition
- Luftfahrzeugtyp - Alle Militärdrehflügler, die für verschiedene Anwendungen eingesetzt werden, sind in dieser Studie enthalten.
- Unterluftfahrzeugtyp - Für diese Studie werden alle Militärhubschrauber auf der Grundlage ihrer Anwendung berücksichtigt.
- Bauart - Mehrzweckhubschrauber, Transporthubschrauber, Ausbildungshubschrauber und verschiedene andere Drehflügler werden in dieser Studie berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IATA | IATA steht für den Internationalen Luftverkehrsverband, eine Handelsorganisation, die sich aus Fluggesellschaften aus aller Welt zusammensetzt und Einfluss auf die kommerziellen Aspekte des Flugverkehrs hat. |
| ICAO | ICAO steht für die Internationale Zivilluftfahrtorganisation, eine Sonderorganisation der Vereinten Nationen, die die Luftfahrt und Navigation weltweit unterstützt. |
| Luftfahrtbetreiberzeugnis (AOC) | Ein von einer nationalen Luftfahrtbehörde ausgestelltes Zeugnis, das die Durchführung kommerzieller Flugaktivitäten erlaubt. |
| Lufttüchtigkeitszeugnis (LTZ) | Ein Lufttüchtigkeitszeugnis (LTZ) wird für ein Luftfahrzeug von der Zivilluftfahrtbehörde des Staates ausgestellt, in dem das Luftfahrzeug registriert ist. |
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller endgültigen Waren und Dienstleistungen, die in einem bestimmten Zeitraum von Ländern produziert werden. |
| RPK (Einnahmepassagierkilometer) | Der RPK einer Fluggesellschaft ist die Summe der Produkte, die durch Multiplikation der Anzahl der zahlenden Passagiere auf jeder Flugstrecke mit der Streckendistanz ermittelt werden – es ist die Gesamtzahl der von allen zahlenden Passagieren zurückgelegten Kilometer. |
| Auslastungsfaktor | Der Auslastungsfaktor ist eine in der Luftfahrtbranche verwendete Kennzahl, die den Prozentsatz der verfügbaren Sitzplatzkapazität misst, der mit Passagieren belegt wurde. |
| Originalausrüstungshersteller (OEM) | Ein Originalausrüstungshersteller (OEM) wird traditionell als ein Unternehmen definiert, dessen Waren als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an die Nutzer verkauft. |
| Internationale Transportsicherheitsvereinigung (ITSA) | Die Internationale Transportsicherheitsvereinigung (ITSA) ist ein internationales Netzwerk von Leitern unabhängiger Sicherheitsuntersuchungsbehörden. |
| Verfügbare Sitzplatzkilometer (ASK) | Diese Kennzahl wird berechnet, indem die verfügbaren Sitzplätze (AS) in einem Flug, wie oben definiert, mit der zurückgelegten Distanz multipliziert werden. |
| Bruttogewicht | Das vollbeladene Gewicht eines Luftfahrzeugs, auch als „Startgewicht” bekannt, das das kombinierte Gewicht von Passagieren, Fracht und Treibstoff umfasst. |
| Lufttüchtigkeit | Die Fähigkeit eines Luftfahrzeugs oder anderer luftgestützter Ausrüstung oder Systeme, im Flug und am Boden ohne erhebliche Gefährdung für Flugbesatzung, Bodenpersonal, Passagiere oder Dritte zu betreiben. |
| Lufttüchtigkeitsstandards | Detaillierte und umfassende Design- und Sicherheitskriterien, die für die Kategorie des Luftfahrtprodukts (Luftfahrzeug, Triebwerk oder Propeller) gelten. |
| Festbasisoperator (FBO) | Ein Unternehmen oder eine Organisation, die an einem Flughafen tätig ist. Ein Festbasisoperator bietet Luftfahrzeugbetriebsdienste wie Wartung, Betankung, Flugausbildung, Charterdienstleistungen, Hangarbetrieb und Parken an. |
| Vermögende Privatpersonen (HNWIs) | Vermögende Privatpersonen (HNWIs) sind Personen mit über 1 Million USD an liquiden Finanzanlagen. |
| Ultravermögende Privatpersonen (UHNWIs) | Ultravermögende Privatpersonen (UHNWIs) sind Personen mit über 30 Millionen USD an liquiden Finanzanlagen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums ist für die Luftfahrt zuständig. Sie betreibt die Flugsicherung und reguliert alles von der Luftfahrzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| EASA (Europäische Agentur für Flugsicherheit) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| Luftgestütztes Warn- und Kontrollsystem (AW&C) Luftfahrzeug | Ein Luftfahrzeug mit luftgestütztem Warn- und Kontrollsystem (AEW&C) ist mit einem leistungsstarken Radar und einem bordeigenen Befehls- und Kontrollzentrum zur Führung der Streitkräfte ausgestattet. |
| Die Nordatlantikvertragsorganisation (NATO) | Die Nordatlantikvertragsorganisation (NATO), auch Nordatlantisches Bündnis genannt, ist ein zwischenstaatliches Militärbündnis zwischen 30 Mitgliedstaaten – 28 europäischen und zwei nordamerikanischen. |
| Gemeinsames Kampfflugzeugprogramm (JSF) | Das Gemeinsame Kampfflugzeugprogramm (JSF) ist ein Entwicklungs- und Beschaffungsprogramm, das darauf abzielt, eine breite Palette bestehender Kampf-, Angriffs- und Erdkampfflugzeuge für die Vereinigten Staaten, das Vereinigte Königreich, Italien, Kanada, Australien, die Niederlande, Dänemark, Norwegen und ehemals die Türkei zu ersetzen. |
| Leichtes Kampfflugzeug (LCA) | Ein leichtes Kampfflugzeug (LCA) ist ein leichtes, mehrzweckfähiges Jet- oder Turboprop-Militärflugzeug, das häufig aus fortschrittlichen Trainerdesigns abgeleitet wird und für leichte Kampfeinsätze konzipiert ist. |
| Stockholmer Internationales Friedensforschungsinstitut (SIPRI) | Das Stockholmer Internationale Friedensforschungsinstitut (SIPRI) ist ein internationales Institut, das Daten, Analysen und Empfehlungen zu bewaffneten Konflikten, Militärausgaben und Rüstungshandel sowie zu Abrüstung und Rüstungskontrolle bereitstellt. |
| Seeüberwachungsflugzeug (MPA) | Ein Seeüberwachungsflugzeug (MPA), auch als Seeaufklärungsflugzeug bekannt, ist ein Starrflügler, der für den Langstreckenbetrieb über Wasser in Seeüberwachungsrollen konzipiert ist, insbesondere für die U-Boot-Abwehr (ASW), die Schiffsbekämpfung (AShW) und Such- und Rettungsoperationen (SAR). |
| Mach-Zahl | Die Mach-Zahl ist definiert als das Verhältnis der wahren Fluggeschwindigkeit zur Schallgeschwindigkeit in der Höhe eines gegebenen Luftfahrzeugs. |
| Tarnkappenflugzeug | Tarnung ist ein gebräuchlicher Begriff, der für Technologie und Doktrin mit geringer Beobachtbarkeit (LO) verwendet wird und ein Luftfahrzeug nahezu unsichtbar für Radar-, Infrarot- oder visuelle Erkennung macht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




