
Marktgröße und Marktanteil für ätherische Öle im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.46 Milliarden US-Dollar |
| Marktgröße (2026) | 2.65 Milliarden US-Dollar |
| Marktgröße (2031) | 3.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.26 % |
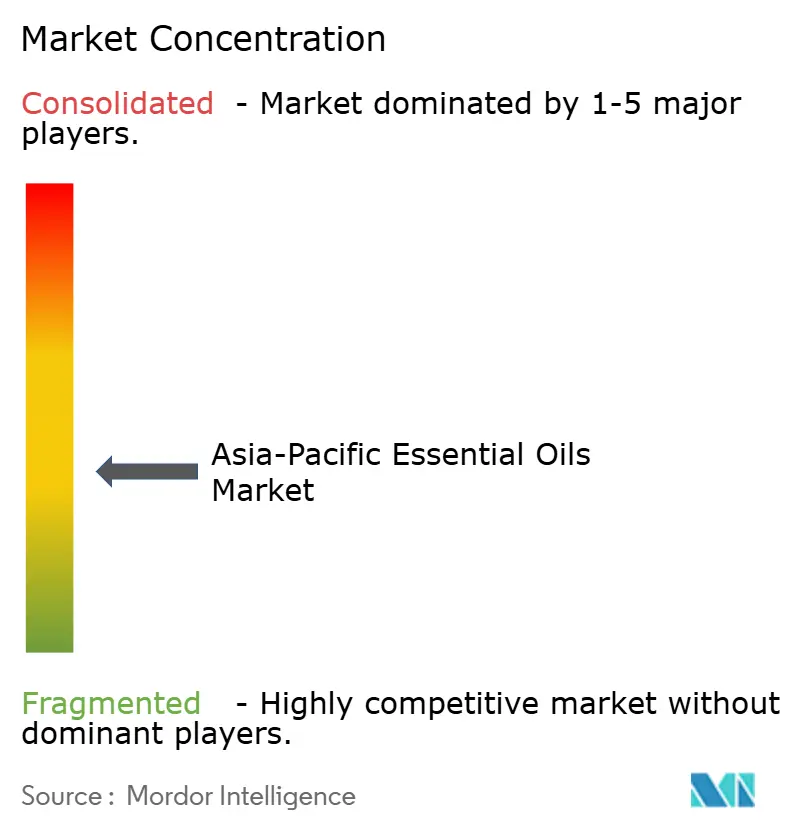
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für ätherische Öle im asiatisch-pazifischen Raum von Mordor Intelligence
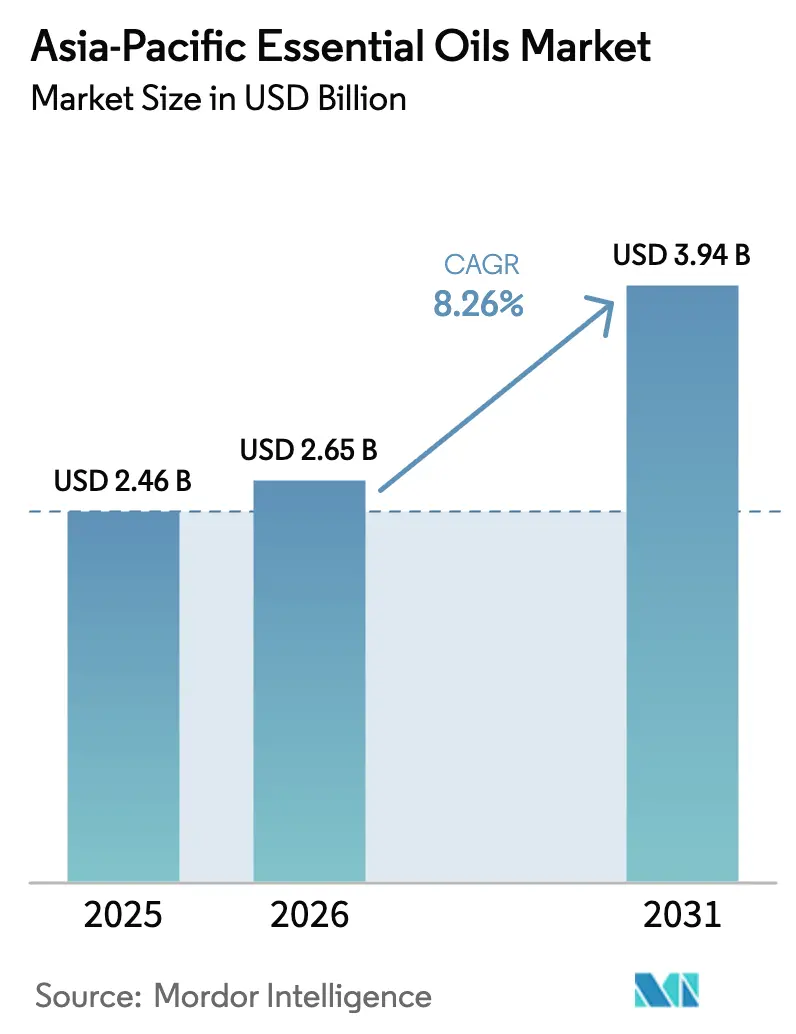
Die Marktgröße für ätherische Öle im asiatisch-pazifischen Raum wird voraussichtlich von USD 2,46 Milliarden im Jahr 2025 auf USD 2,65 Milliarden im Jahr 2026 steigen und bis 2031 USD 3,94 Milliarden erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,26 % im Zeitraum 2026–2031. Dieses Wachstum wird von mehreren Faktoren beeinflusst, darunter die Einführung strengerer Vorschriften für synthetische Zusatzstoffe, ein gestiegenes Verbraucherbewusstsein hinsichtlich der Transparenz von Inhaltsstoffen sowie die zunehmende institutionelle Einführung von Aromatherapiepraktiken und Clean-Label-Produkten. China dominiert den Markt weiterhin in Bezug auf das Volumen, angetrieben durch die Produktion von Zitrusschalen- und Menthol-basierten ätherischen Ölen. Japan entwickelt sich unterdessen zum am schnellsten wachsenden Markt in der Region, was in erster Linie auf seine rasch alternde Bevölkerung zurückzuführen ist. Regulatorische Reformen, wie Beschränkungen für den Einsatz von Mikroplastik und Anforderungen zur Offenlegung von Duftstoffen, beschleunigen den Übergang zu pflanzlichen Rohstoffen zusätzlich. Unternehmen, die mit vertikal integrierten Modellen arbeiten und Prozesse von der Landwirtschaft und Destillation bis zur Formulierung steuern, erzielen erhebliche Gewinnmargen. Darüber hinaus reduzieren Fortschritte bei Extraktionstechnologien, einschließlich Kaltpressmethoden und überkritischer Kohlendioxid (CO₂)-Extraktion, Rückstandsrisiken, verbessern die Positionierung von Premiumprodukten und fördern die Einführung botanischer Lösungen in verschiedenen Branchen, darunter Lebensmittel, Kosmetik und Haushaltsprodukte.
Wichtigste Erkenntnisse des Berichts
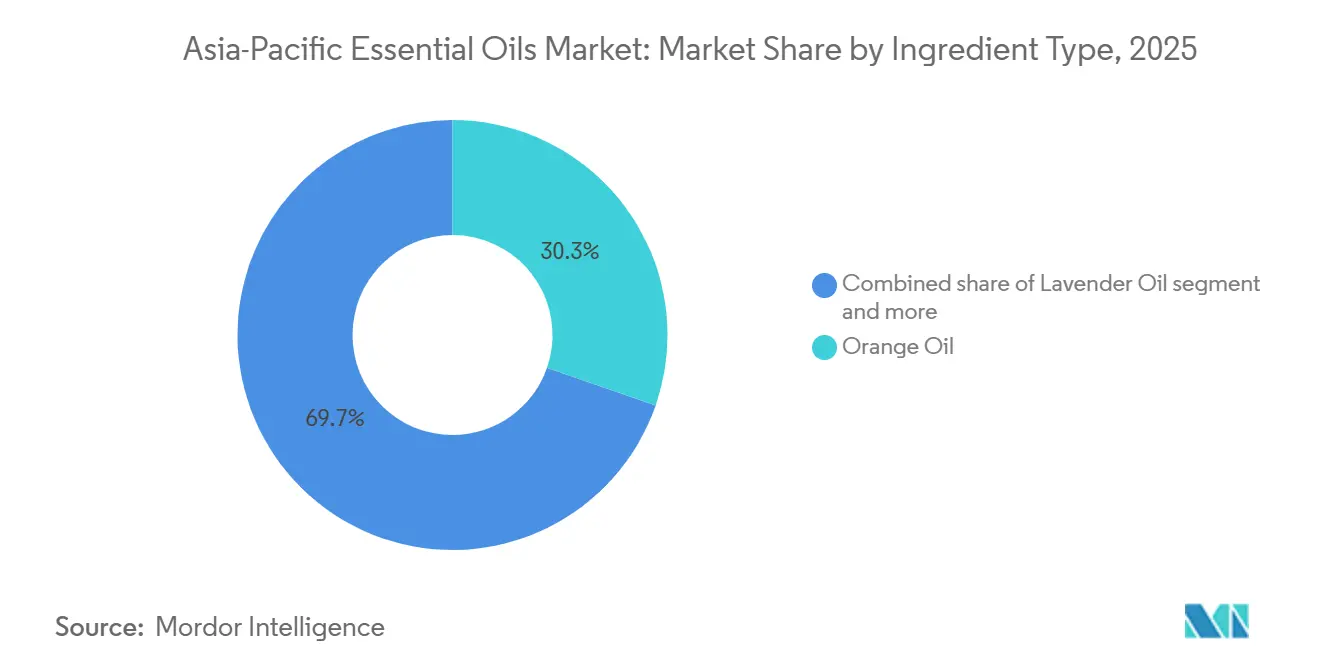
- Nach Zutatentyp führte Orangenöl mit einem Anteil von 30,31 % am Markt für ätherische Öle im asiatisch-pazifischen Raum im Jahr 2025, während Lavendelöl das höchste prognostizierte Wachstum mit einer CAGR von 8,72 % bis 2031 verzeichnete.
- Nach Quelle entfielen Blütenextrakte auf 35,08 % der Marktgröße für ätherische Öle im asiatisch-pazifischen Raum im Jahr 2025 und sollen bis 2031 mit einer CAGR von 9,00 % wachsen.
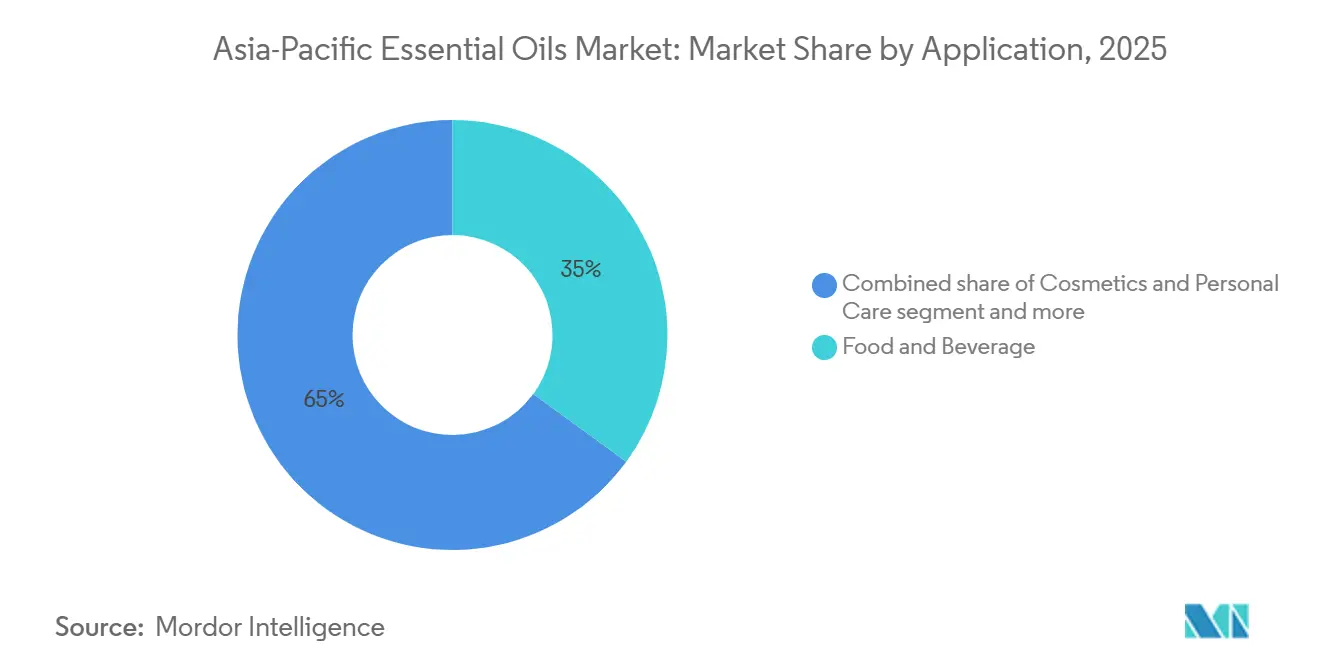
- Nach Anwendung entfielen auf Lebensmittel und Getränke 35,03 % des Segmentumsatzes im Jahr 2025; Kosmetik und Körperpflege soll bis 2031 mit einer CAGR von 9,62 % wachsen.
- Nach Geografie dominierte China mit 37,21 % des Umsatzes im Jahr 2025, während Japan bis 2031 voraussichtlich mit einer CAGR von 9,43 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für natürliche und organische Inhaltsstoffe in Verbraucherprodukten | +1.5% | China, Indien, Südostasien mit Ausstrahlungseffekten auf Japan und Australien | Mittelfristig (2–4 Jahre) |
| Rasche Ausweitung von Aromatherapie- und Wellnesspraktiken | +1.3% | Japan, Südkorea, städtische Zentren in China und Indien | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz ätherischer Öle in natürlichen und Clean-Beauty-Formulierungen | +1.4% | Südkorea, Japan, China, mit exportgetriebenem Wachstum in Thailand | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für therapeutische und funktionale Vorteile in der traditionellen Medizin | +1.0% | China, Indien, Indonesien, mit Zentren der Traditionellen Chinesischen Medizin und Ayurveda | Langfristig (≥ 4 Jahre) |
| Innovation bei Aromen für Lebensmittel- und Getränkeanwendungen | +1.2% | China, Japan, Australien, Singapur, mit regulatorischem Druck im Bereich verpackter Waren | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu chemikalienfreien Haushalts- und Haushaltspflegeprodukten | +0.9% | Australien, Singapur, Japan, mit Einführung von Ökozertifizierungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für natürliche und organische Inhaltsstoffe in Verbraucherprodukten
Hersteller von Konsumgütern im asiatisch-pazifischen Raum nehmen erhebliche Änderungen an ihren Körperpflege-, Lebensmittel- und Haushaltsproduktsortimenten vor, indem sie synthetische Duftstoffe und Konservierungsmittel durch dampfdestillierte ätherische Öle ersetzen. Dieser Wandel wurde durch regulatorische Anforderungen in Ländern wie China und Südkorea vorangetrieben, die nun eine vollständige Offenlegung der Inhaltsstoffe auf Kosmetikverpackungen vorschreiben. Im Jahr 2024 erweiterte Chinas Nationale Medizinproduktebehörde ihre Negativliste für Kosmetikinhaltsstoffe um 27 synthetische Moschus- und Phthalat-Verbindungen. Infolgedessen begannen Marken, ätherische Öle wie Geranium, Rose und Sandelholz in Premium-Hautpflegeprodukten einzusetzen. Ebenso überarbeitete das Indische Büro für Standards im Jahr 2025 seine Spezifikationen für organische ätherische Öle gemäß Indischem Standard 210 und führte strengere Rückstandsgrenzwerte für Pestizide und Schwermetalle ein. Obwohl diese Änderungen die Compliance-Kosten erhöht haben, verschaffen sie auch von der Nationalen Akkreditierungsbehörde für Prüf- und Kalibrierlaboratorien (NABL) akkreditierten Destillateuren einen Wettbewerbsvorteil, indem sie höhere Qualitätsstandards sicherstellen. Gleichzeitig wächst das Bewusstsein der Mittelschicht für die Sicherheit von Inhaltsstoffen. Eine im Jahr 2025 durchgeführte Umfrage ergab, dass 68 % der städtischen chinesischen Verbraucher vor einem Kauf die Kosmetikverpackungen auf natürliche Angaben prüften. Diese Präferenz für natürliche Inhaltsstoffe beschränkt sich nicht nur auf Kosmetika, sondern erstreckt sich auch auf die Lebensmittel- und Getränkeindustrie. So haben beispielsweise Clean-Label-Vorschriften in Australien und Singapur Getränkehersteller dazu veranlasst, künstliche Zitrusaromen durch kaltgepresstes Orangen- und Zitronenöl zu ersetzen, was sowohl Geschmacksauthentizität als auch Marketingvorteile bietet. Darüber hinaus gewinnen Bio-Zertifizierungssysteme wie das Biologische Programm des US-amerikanischen Landwirtschaftsministeriums (USDA) und das EU-Bio-Siegel in exportorientierten Märkten an Popularität. Indische und thailändische Destillateure investieren zunehmend in diese Zertifizierungen, um in Märkten wie Japan und Australien Premiumpreise erzielen zu können.
Rasche Ausweitung von Aromatherapie- und Wellnesspraktiken
Die Einführung der Aromatherapie wächst in Japan, Südkorea und dem städtischen China erheblich, angetrieben durch eine alternde Bevölkerung, Programme zur Stressreduzierung am Arbeitsplatz und ihre Integration in traditionelle Wellnesspraktiken. In Japan genehmigte das Ministerium für Gesundheit, Arbeit und Soziales im Jahr 2025 12 neue Aromatherapieprodukte auf Basis ätherischer Öle für den rezeptfreien Verkauf und erkannte damit ihre Rolle bei der Stressreduzierung und Verbesserung des Schlafs bei der alternden Bevölkerung an. In Südkorea umfasst der Wellnesstourismus-Sektor, der im Jahr 2025 4,2 Millionen Besucher anzog, nun in 73 % der Spa-Einrichtungen Massagen mit ätherischen Ölen und Diffusor-Erlebnisse, wobei Öle wie Lavendel, Eukalyptus und Pfefferminze in Gastgewerbe-Dienstleistungen integriert werden. In China befürwortete die Staatliche Verwaltung für Traditionelle Chinesische Medizin die Aromatherapie als ergänzenden Ansatz in ihren 2024 veröffentlichten Leitlinien für integrative Gesundheitskliniken und veranlasste Provinzregierungen, Diffusoren für ätherische Öle in Altenpflegeeinrichtungen in den Provinzen Jiangsu und Zhejiang zu subventionieren. Indiens Ayurvedische Wellnesszentren, von denen es im Jahr 2025 über 8.000 gab, integrieren zunehmend dampfdestillierte Öle wie Sandelholz, Vetiver und Jasmin in therapeutische Behandlungen, unterstützt durch Forschung des Zentralinstituts für Heil- und Aromapflanzen des Rates für Wissenschaftliche und Industrielle Forschung. Darüber hinaus erweiterten Direktvertriebsnetzwerke wie doTERRA und Young Living ihre Distributorenbasis in Südostasien im Jahr 2025 um 18 %, indem sie Social-Media-Aufklärung und Heimparty-Modelle nutzten, um Aromatherapie über städtische Elitemärkte hinaus zugänglicher zu machen.
Zunehmender Einsatz ätherischer Öle in natürlichen und Clean-Beauty-Formulierungen
Koreanische und japanische Schönheitsmarken integrieren ätherische Öle in Anti-Aging-Seren, Reinigungsmittel und Tuchmasken, um Mikroplastikverboten zu entsprechen und der Verbrauchernachfrage nach transparenten Inhaltsstofflisten gerecht zu werden. Im Jahr 2024 verbot Südkoreas Ministerium für Lebensmittel- und Arzneimittelsicherheit Mikroperlen in abzuspülenden Kosmetika und weitete die Beschränkungen im Jahr 2025 auf Leave-on-Produkte aus. Dieser regulatorische Wandel hat Formulierer dazu veranlasst, synthetische Peeling-Mittel und Konservierungsstoffe durch ätherische Öle wie Teebaum, Lavendel und Rosmarin zu ersetzen, die antimikrobielle und antioxidative Vorteile bieten. In Japan führten große Kosmetikunternehmen wie Shiseido und Kao im Jahr 2025 34 neue Produktlinien mit ätherischen Ölen ein, mit Schwerpunkt auf kaltgepresstem Yuzu, Hinoki-Zypresse und Kameliienölen aus inländischen Farmen, um „Made in Japan”-Premiumisierungsstrategien zu unterstützen. Chinas C-Beauty-Markt, der im Jahr 2025 ein Wachstum von 22 % gegenüber dem Vorjahr verzeichnete, setzt ätherische Öle als Schlüsselinhaltsstoffe in Marken wie Florasis und Proya ein und nutzt dabei Themen der Traditionellen Chinesischen Medizin mit Ginseng-, Goji- und Osmanthus-Extrakten. In Thailand meldeten Lohnhersteller, die für 40 % der Handelsmarken-Kosmetika des Verbands Südostasiatischer Nationen (ASEAN) verantwortlich sind, im Jahr 2025 einen Anstieg der Beschaffung ätherischer Öle um 29 %, angetrieben durch Exportnachfrage aus Australien und Singapur, wo Clean-Beauty-Einzelhandelskanäle die Regalfläche für natürliche Formulierungen ausgeweitet haben. Regulatorische Standards wie ISO 9235 für Oleoresine und ISO 4730 für die Nomenklatur ätherischer Öle bieten Qualitätsbenchmarks, die den grenzüberschreitenden Handel erleichtern und Formulierungsrisiken für multinationale Marken, die in die Region eintreten, reduzieren.
Wachsendes Bewusstsein für therapeutische und funktionale Vorteile in der traditionellen Medizin
Traditionelle Medizinsysteme im asiatisch-pazifischen Raum übernehmen ätherische Öle zunehmend in klinische Praktiken, angetrieben durch staatliche Unterstützung und Forschung, die ihre antimikrobiellen, entzündungshemmenden und schmerzlindernden Eigenschaften hervorhebt. Die Strategie der Weltgesundheitsorganisation für Traditionelle Medizin 2024 betonte ätherische Öle als bewährte Interventionen bei Atemwegsinfektionen und stressbedingten Erkrankungen. Dies hat Gesundheitsministerien in Ländern wie China, Indien und Indonesien dazu ermutigt, Aromatherapie in die Leitlinien der Primärversorgung aufzunehmen [1]Quelle: Weltgesundheitsorganisation, "WHO-Strategie für Traditionelle Medizin 2024–2034," who.int. So stellte beispielsweise Indiens Ministerium für Ayurveda, Yoga und Naturheilkunde, Unani, Siddha und Homöopathie (AYUSH) im Jahr 2025 INR 120 Crore (USD 14,4 Millionen) bereit, um die Forschung zu ätherischen Ölen in Ayurvedischen Formulierungen zu fördern. Forschungen am Gesamtindischen Institut für Medizinische Wissenschaften haben die Wirksamkeit von Eukalyptus- und Pfefferminzölen bei der Behandlung von Symptomen der chronisch obstruktiven Lungenerkrankung gezeigt. Ebenso veröffentlichte Chinas Staatliche Verwaltung für Traditionelle Chinesische Medizin im Jahr 2025 ein Kompendium, das 47 ätherische Öle für therapeutische Zwecke identifizierte, wie Sandelholz zur Angstreduzierung und Ingweröl zur Verbesserung der Verdauung, und ermöglichte lizenzierten Praktikern der Traditionellen Chinesischen Medizin, diese zu verschreiben. In Indonesien genehmigte die Nationale Behörde für Arzneimittel- und Lebensmittelkontrolle im Jahr 2025 19 Jamu-Produkte auf Basis ätherischer Öle, die traditionelle Formulierungen mit modernen Extraktionsmethoden kombinieren, um Exportstandards für Märkte wie Malaysia und Singapur zu erfüllen. Klinische Studien haben diese Entwicklungen weiter bestätigt, darunter eine Studie aus dem Jahr 2025 im Journal of Ethnopharmacology, die die Wirksamkeit von Teebaumöl gegen antibiotikaresistenten Staphylococcus aureus nachwies, was seinen Einsatz in Protokollen zur Infektionskontrolle in Krankenhäusern in Australien und Neuseeland unterstützt hat.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und volatile Rohstoffpreise | -1.1% | Indien, China, Indonesien, mit klimasensiblen Lavendel- und Zitrusregionen | Kurzfristig (≤ 2 Jahre) |
| Qualitätskontrollprobleme, Verfälschung und Verdünnung in der Lieferkette | -0.8% | China, Indien, Südostasien, mit Konzentration auf Spotmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von Qualitätsstufen, Spezifikationen und Zertifizierungssystemen | -0.6% | ASEAN-Volkswirtschaften mit fragmentierten nationalen Vorschriften | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch günstigere synthetische Duftstoffe und Aromen | -0.9% | Indonesien, Thailand, Philippinen, mit preissensiblen Verbrauchersegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und volatile Rohstoffpreise
Die Produktion ätherischer Öle steht weiterhin unter erheblichem Kostendruck aufgrund arbeitsintensiver Ernte, energieintensiver Destillationsprozesse und klimabedingter Ertragsschwankungen, die Lieferketten stören und die Margen der Destillateure verringern. Im Jahr 2024 verzeichnete der Lavendelanbau in Chinas Region Xinjiang und im indischen Kaschmir-Tal Ertragsrückgänge von 18 % bzw. 23 %, verursacht durch außersaisonalen Frost und unregelmäßige Monsunmuster. Diese Faktoren trieben die Spotpreise für Lavendelöl von USD 45 pro Kilogramm im Januar 2024 auf USD 68 pro Kilogramm bis Dezember 2025. Die Produktion von Zitrusschalenöl, die von Nebenprodukten der Saftherstellung abhängt, bleibt anfällig für Schwankungen bei den Obstpreisen. Eine Dürre im Jahr 2025 in Chinas Provinz Jiangxi reduzierte die Orangenernte um 14 %, was das Angebot an kaltgepresstem Orangenöl verknappt und die Preise um 22 % gegenüber dem Vorjahr erhöht hat. Darüber hinaus stiegen die Energiekosten für die Dampfdestillation, die 30 bis 40 % der Produktionskosten ausmachen, im Jahr 2025 stark an. Die Tarife für Erdgas und Strom stiegen in Indien und Indonesien um 12 % bzw. 9 %, was die Margen kleiner Destillateure, die keinen Zugang zu erneuerbarer Energieinfrastruktur haben, weiter belastete. Arbeitskräftemangel verschärft diese Herausforderungen, insbesondere bei Kulturen wie Jasmin, Rose und Ylang-Ylang, die 200 bis 300 Arbeitsstunden pro Hektar für die Handernte erfordern. Die Lohninflation in Thailand und Vietnam, wo die landwirtschaftlichen Arbeitskosten im Jahr 2025 um 8 % stiegen, zwang einige Anbauer, ertragsschwache Flächen aufzugeben. Diese Bedingungen begünstigen vertikal integrierte Akteure, die Anbau-, Destillations- und Formulierungsprozesse steuern, während sie erhebliche Eintrittsbarrieren für Neueinsteiger und Rohstoffhändler schaffen, die auf Spotmärkte angewiesen sind.
Qualitätskontrollprobleme, Verfälschung und Verdünnung in der Lieferkette
Verfälschung bleibt ein erhebliches Problem im Handel mit ätherischen Ölen im asiatisch-pazifischen Raum, wobei Chromatographie-Audits synthetische Zusatzstoffe, Trägerstoffverdünnung und Artensubstitution identifizieren, die die Produktqualität untergraben und das Markenvertrauen erodieren. Der Technische Ausschuss 54 der Internationalen Organisation für Normung (ISO), der die Standards für ätherische Öle überwacht, meldete im Jahr 2024 127 Fälle von verfälschtem Lavendelöl. Diese Fälle umfassten Proben, die mit synthetischem Linalool und Linalylacetat gemischt wurden, um authentische Lavendelprofile zu imitieren [2]Quelle: ISO Technischer Ausschuss 54, "Verfälschungsberichte 2024," iso.org. Ebenso stellte das Indische Büro für Standards (BIS) im Jahr 2025 fest, dass 34 % der getesteten Zitronenölproben zugesetztes Limonen oder Terpenfraktionen enthielten. Diese Praxis wird hauptsächlich durch Preisunterschiede angetrieben, da kaltgepresste Zitrusöle bei USD 18 pro Kilogramm liegen, verglichen mit isolierten Terpenen bei USD 6 pro Kilogramm. In China verlangen die Spotmärkte in Guangzhou und Shanghai, die 40 % des regionalen Handels mit ätherischen Ölen ausmachen, keine Drittprüfungen. Dieser Mangel an Regulierung ermöglicht es Maklern, kostengünstigere Öle wie Eukalyptus ohne Offenlegung in Pfefferminz- oder Grüne-Minze-Öl zu mischen. Fortschrittliche Nachweismethoden wie Gaschromatographie-Massenspektrometrie (GC-MS) und Kernspinresonanz (NMR)-Spektroskopie, die bei der Identifizierung von Verfälschungen sehr effektiv sind, bleiben außerhalb Australiens und Japans aufgrund der hohen Gerätekosten, die USD 150.000 pro Labor übersteigen, wenig genutzt. In Indien hatte die Nationale Akkreditierungsbehörde für Prüf- und Kalibrierlaboratorien (NABL) bis 2025 nur 23 Prüfeinrichtungen für ätherische Öle akkreditiert, was unzureichend ist, um die 4.800 in Bundesstaaten wie Uttar Pradesh, Tamil Nadu und Kerala tätigen Destillerien zu überwachen. Diese Lücke in der Qualitätskontrolle verringert das Käufervertrauen, insbesondere bei multinationalen Aroma- und Duftstoffunternehmen, die ISO 4730-konforme Analysezertifikate benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
Dominanz von Zitrus trifft auf florales WachstumFortschritte bei Kaltpressextraktionsmethoden und die Nutzung von Nebenprodukten haben es Orangenöl ermöglicht, im Jahr 2025 einen Anteil von 30,31 % am Segment nach Zutatentyp zu erreichen. Lavendelöl hingegen soll bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,72 % wachsen, angetrieben durch verstärkten Anbau in China und Indien. Orangenöl profitiert von seiner Integration in die Zitrusaftproduktion, bei der Schalenabfälle aus Chinas 7,5 Millionen Tonnen Orangenproduktion im Jahr 2025 in Kaltpressmühlen verwendet werden. Dieser Prozess liefert d-Limonen-reiches Öl zu geringeren Kosten im Vergleich zu eigenständigen Destillationsmethoden [3]Quelle: USDA Ausländischer Agrardienst, "China Zitrus-Jahresbericht 2025," fas.usda.gov. Lebensmittel- und Getränkeanwendungen machen 58 % des Orangenölverbrauchs aus, wobei Getränkehersteller in Japan und Australien synthetische Zitrusester ersetzen, um Clean-Label-Anforderungen zu erfüllen. Das Wachstum von Lavendelöl wird durch erweiterten Anbau in Xinjiang unterstützt, wo 12.000 Hektar in den Jahren 2024 und 2025 in Produktion gingen, sowie in Kaschmir, wo staatliche Subventionen die Bepflanzung von 3.400 Hektar ermöglichten. Diese Entwicklungen haben die Importabhängigkeit verringert und die Beschaffungskosten für inländische Aromatherapiemarken gesenkt.
Pfefferminzöl und Grüne-Minze-Öl, die hauptsächlich in pharmazeutischen und Mundpflegeanwendungen eingesetzt werden, verzeichnen ein Wachstum, das durch die steigende Nachfrage nach Menthol in Indiens Hustenbonbon- und Analgetika-Balsam-Industrien angetrieben wird. Eukalyptusöl, das hauptsächlich aus Australiens 28.000 Hektar Plantagenwäldern gewonnen wird, expandiert aufgrund seiner antimikrobiellen Anwendungen in Haushaltsreinigern und pharmazeutischen Inhalationsmitteln. Teebaumöl, ein Nischensegment konzentriert in New South Wales und Queensland, wächst, da koreanische und japanische Kosmetikmarken es in Aknebehandlungen und Kopfhautpflegeprodukten einsetzen, gestützt durch klinische Studien, die die Wirksamkeit gegen Propionibacterium acnes belegen. Zitronenöl, Rosmarinöl und Geraniumöl unterstützen Duftstoff- und Aromastoffanwendungen, bei denen ausgeprägte sensorische Profile Premiumpreise in spezialisierten Formulierungen erzielen.


Nach Quelle:
Blütenextraktion führt durch Premium-PositionierungBlütenbasierte Quellen machten im Jahr 2025 35,08 % des Quellensegments aus und sollen bis 2031 mit einer CAGR von 9,00 % wachsen. Dieses Wachstum wird auf Fortschritte bei der Effizienz der Dampfdestillation und die Premiumpreisgestaltung von Extrakten wie Rose, Jasmin und Ylang-Ylang zurückgeführt. Rosenöl, für dessen Herstellung 4.000 Kilogramm Blütenblätter benötigt werden, um 1 Kilogramm Öl zu produzieren, wird zu über USD 300 pro Kilogramm gehandelt, was es zu einem Luxusinhaltsstoff in der Hochpreisparfümerie und Anti-Aging-Kosmetik macht. Im Jahr 2025 produzierten Indiens Region Kannauj und Chinas Provinz Gansu gemeinsam 2.800 Kilogramm Rosenöl unter Verwendung solarbetriebener Destillationsanlagen, die die Energiekosten um 18 % senkten und dabei die von europäischen und japanischen Käufern geforderten Esterprofile beibehielten. Jasminöl, das nachts geerntet wird, um seine flüchtigen Verbindungen zu erhalten, wird in der Parfümerie und Aromatherapie eingesetzt, wobei Thailand und Indien im Jahr 2025 1.200 Kilogramm zu einem Durchschnittspreis von USD 180 pro Kilogramm exportierten. Ylang-Ylang-Öl, destilliert in Indonesien und auf den Philippinen.
Blattbasierte Quellen, einschließlich Eukalyptus, Teebaum und Pfefferminze, machten einen erheblichen Teil des Segments aus und verzeichnen ein bemerkenswertes Wachstum. Dieses Wachstum wird durch Australiens Plantagenforstwirtschaftsmodell unterstützt, das konsistente Erträge sicherstellt und mechanisierte Ernte ermöglicht. Rindenbasierte Quellen, hauptsächlich Zimt aus Indonesien und Sri Lanka, machten einen kleineren Teil des Segments aus und wachsen stetig, angetrieben durch ihren Einsatz in der Lebensmittelaromatisierung und pharmazeutischen Anwendungen. Wurzelbasierte Quellen, wie Vetiver und Ingwer, stellten einen weiteren Teil des Segments dar und expandieren, obwohl das Wachstum durch arbeitsintensive Ernteprozesse und mehrjährige Anbauzyklen begrenzt wird. Andere Quellen, einschließlich Samen, Schalen und Harze, machten den verbleibenden Teil des Segments aus. Öle wie Muskatnuss, Nelke und Weihrauch bedienen Nischenmärkte in Duftstoff- und traditionellen Medizinalanwendungen.
Nach Anwendung:
Reife im Lebensmittelbereich gegenüber Beschleunigung in der KosmetikIm Jahr 2025 machten Lebensmittel- und Getränkeanwendungen 35,03 % des Anwendungssegments aus, angetrieben durch Clean-Label-Vorschriften bei verpackten Snacks und Getränken. Kosmetik- und Körperpflegeanwendungen sollen jedoch bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,62 % wachsen und damit andere Endverbrauchssegmente übertreffen. Dieses Wachstum wird auf koreanische und japanische Marken zurückgeführt, die Anti-Aging-Seren mit Teebaum-, Lavendel- und Geraniumölen neu formulieren, um Mikroplastikverboten zu entsprechen. In China wechselten Getränkehersteller, die im Jahr 2025 180 Millionen Liter aromatisiertes Sprudelwasser produzierten, von synthetischen Zitrusestern zu kaltgepresstem Orangen- und Zitronenöl aufgrund einer Vorschrift aus dem Jahr 2024, die verlangt, dass Angaben zu „natürlichem Aroma” mit botanischen Extrakten belegt werden. Japans Markt für funktionale Getränke, der im Jahr 2025 einen Wert von USD 8,2 Milliarden hatte, integrierte Pfefferminz- und Ingweröle in Energydrinks und Wellness-Shots und nutzte deren thermogene und verdauungsfördernde Eigenschaften, um sich von koffeinhaltigen Formulierungen abzuheben. Australiens Craft-Getränkesegment, das im Jahr 2025 um 31 % wuchs, nutzte ätherische Öle in botanischen Gins, Kombucha und Cold-Brew-Kaffee, wobei Destillateure einheimische Zitronenmyrte und tasmanische Pfefferbeeren-Öle bezogen, um terroir-geprägte Geschmacksprofile zu schaffen.
Aromatherapieanwendungen, einschließlich Diffusoren, Massageölen und Spa-Behandlungen, machten im Jahr 2025 22 % des Segments aus und sollen mit einer CAGR von 8,9 % wachsen, angetrieben durch Japans alternde Bevölkerung und Südkoreas Wellnesstourismus-Sektor. Pharmazeutische Anwendungen, zu denen Hustensirupe, Analgetika-Balsame und antimikrobielle Salben gehören, hielten im Jahr 2025 einen Anteil von 18 % am Segment und sollen mit einer CAGR von 7,7 % wachsen. Dieses Wachstum wird durch die klinische Validierung von Eukalyptus- und Teebaumölen in der Atemwegs- und Dermatologietherapie unterstützt.
Geografische Analyse
Chinesischer Markt für ätherische Öle
China wird voraussichtlich den regionalen Markt für ätherische Öle mit einem Anteil von 37,21 % im Jahr 2025 anführen. Diese Führungsposition ist auf seine Doppelrolle als größter Produzent und Verbraucher von ätherischen Ölen in der Region zurückzuführen. Die Produktion des Landes wird durch die Verarbeitung von Zitrusschalen in den Provinzen Jiangxi und Hunan unterstützt. Ein erheblicher Teil der lokal produzierten ätherischen Öle wird vom inländischen Kosmetikmarkt genutzt, der weiterhin stetig wächst. Darüber hinaus entfiel ein nennenswerter Anteil des Verbrauchs auf Anwendungen im Lebensmittel- und Getränkebereich, angetrieben durch Vorschriften zur Kennzeichnung natürlicher Inhaltsstoffe, die den Einsatz natürlicher Aromen in verpackten Waren vorschreiben. Ferner nahm die Staatliche Verwaltung für Traditionelle Chinesische Medizin in China die Aromatherapie als ergänzende Modalität in ihre Leitlinien 2024 für integrative Gesundheitskliniken auf und ermutigte die Provinzregierungen in den Provinzen Jiangsu und Zhejiang, Subventionen für Diffusoren mit ätherischen Ölen für Altenpflegeeinrichtungen bereitzustellen.
Japanischer Markt für ätherische Öle
Japan wird voraussichtlich das stärkste Wachstum im regionalen Markt für ätherische Öle aufweisen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,43 % bis 2031. Dieses Wachstum wird durch demografische Trends gestützt, da ein erheblicher Teil der japanischen Bevölkerung im Jahr 2025 65 Jahre oder älter war. Die alternde Bevölkerung hat die Nachfrage nach Aromatherapieprodukten angekurbelt, die Beschwerden wie Schlafstörungen, kognitivem Abbau und chronischen Schmerzen entgegenwirken. Im Jahr 2025 genehmigte das Ministerium für Gesundheit, Arbeit und Soziales 12 neue Aromatherapieprodukte auf Basis ätherischer Öle für den rezeptfreien Verkauf und erkannte damit deren Wirksamkeit bei der Stressreduzierung und Verbesserung des Schlafs an. Darüber hinaus hat die japanische Kosmetikindustrie, die im Jahr 2025 erhebliche Umsätze erzielte, ätherische Öle wie kaltgepresstes Yuzu-, Hinoki-Zypresse- und Kameliienöl zunehmend in Anti-Aging-Seren und Reinigungsprodukte integriert. Diese Bemühungen stehen im Einklang mit Premiumisierungsstrategien unter dem Motto „Made in Japan”, die hochwertige, lokal bezogene Zutaten in den Vordergrund stellen.
Indischer Markt für ätherische Öle
Indien hatte im Jahr 2025 einen bedeutenden Anteil an der Produktion ätherischer Öle, hauptsächlich aufgrund seiner Menthol- und Minzölproduktion in Uttar Pradesh, die einen Großteil der weltweiten Menthol-Nachfrage deckte. Trotz dieser starken Produktionskapazität ist der inländische Markt für ätherische Öle in Indien noch wenig erschlossen, was weitere Wachstums- und Entwicklungsmöglichkeiten bietet. Im Jahr 2025 trug Indiens Mentholproduktion zusammen mit anderen ätherischen Ölen zu einer Gesamtproduktion von 18.400 Tonnen bei. Die Produktionskapazitäten des Landes unterstreichen sein Potenzial, seine Präsenz auf dem globalen Markt für ätherische Öle auszubauen, insbesondere da die Nachfrage nach natürlichen und nachhaltigen Produkten weiter steigt.
Regulatorisches Umfeld
Im gesamten asiatisch-pazifischen Raum stehen ätherische Öle, die als Aromastoffe, Duftstoffe und Wellness-Inputs verwendet werden, an der Schnittstelle von Vorschriften für Lebensmittelzusatzstoffe, neue Zutaten, Kosmetika und natürliche Gesundheitsprodukte, was häufig den Weg zur Konformität und die Markteinführungszeit bestimmt. Für Lebensmittelanwendungen verlangt die Singapore Food Agency (SFA) eine Vorabgenehmigung von Lebensmittelzusatzstoffen gemäß dem Sale of Food Act und wendet ein Vorab-Sicherheitsbewertungsverfahren für neuartige Lebensmittel und neuartige Lebensmittelzutaten an (aktualisierte Leitlinie vom März 2025). Dies erhöht die Dokumentationsanforderungen, wenn ein ätherisches Öl als neue Zutat oder funktionelle Komponente statt als traditioneller Aromastoff positioniert wird.
Australien und Neuseeland regeln Zusatzstoffe über den Food Standards Code (einschließlich Standard 1.3.1), und neuartige Lebensmittel müssen vor dem Verkauf bewertet und im Code aufgeführt werden (Abschnitt S25-2), was beeinflusst, wie Anbieter Fraktionen ätherischer Öle und Darreichungsformen positionieren. In Indien regelt die FSSAI die Verwendung von Zusatzstoffen über die Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011, wobei nicht spezifizierte Lebensmittel und Zutaten über die Vorschriften von 2017 behandelt werden, was den Bedarf an Herstellungs- und Sicherheitsdossiers erhöht, wenn Produkte außerhalb bestehender Standards liegen. Auf regionaler Ebene orientieren sich die ASEAN-Mitgliedstaaten an den Codex-GSFA-Grundsätzen und dem ASEAN-Anhang zu Höchstmengen für Lebensmittelzusatzstoffe (Aktualisierung April 2025). Dies unterstützt eine teilweise Harmonisierung für die grenzüberschreitende Produkteinführung, auch wenn Durchsetzung und Auslegung national bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für ätherische Öle im asiatisch-pazifischen Raum verläuft typischerweise von der Anbauauswahl und dem Anbau (Kleinbauern und Plantagen für Zitrus, Minze, Eukalyptus, Patchouli, Lavendel, Nelke und andere Botanicals) über die Ernte und Primärverarbeitung (Wasserdampfdestillation oder Kaltpressung bei Zitrus) bis hin zu nachgelagerten Schritten wie Fraktionierung, Mischung und Formulierung zu Produkten für Lebensmittel und Getränke, Kosmetik, Aromatherapie und Pharmazeutika. Indonesien bleibt strukturell wichtig für die Patchouli-Versorgung, wobei die Beschaffung üblicherweise über mehrstufige Kanäle von Landwirten zu lokalen Sammlern, Destillateuren und Exporteuren verläuft, bevor sie regionale und globale Aroma- und Duftstoffhäuser erreicht, was Rückverfolgbarkeits- und Konsistenzrisiken für Käufer schafft, die standardisierte Analysezertifikate benötigen.
Die Midstream-Verarbeitung teilt sich zwischen kleinen und mittelgroßen Destillateuren und größeren integrierten Akteuren auf, wobei multinationale und regionale Verarbeiter (z. B. Givaudan, Symrise und Takasago) die Beschaffung zunehmend mit agronomischer Unterstützung und Qualitätssicherungsprogrammen verknüpfen. In Indonesien veranschaulichen namentlich genannte Lieferanten und Verarbeiter wie PT Van Aroma, PT Haldin Pasific Semesta und Agrapana Spices die Rolle des Exporteur-Verarbeiters, der lokale Biomasse mit ausländischen Käufern verbindet. Qualitätskontrollen werden häufig durch Tests und Zertifizierungen durchgeführt (z. B. ISO 9001 und FSSC 22000, zuzüglich marktgetriebener Halal- und Kosher-Anforderungen), während sich Engpässe in der Regel um Ernteschwankungen, energieintensive Destillationsökonomie und begrenzte durchgängige Testinfrastruktur außerhalb der reifsten Märkte konzentrieren. Dies hält Direkthandel und eine strengere Lieferantenqualifizierung im Zentrum der Beschaffungsstrategien.
Wettbewerbslandschaft
Der Markt für ätherische Öle im asiatisch-pazifischen Raum ist mäßig fragmentiert und umfasst multinationale Konzerne, regionale Destillateure und Kleinproduzenten. Zu den prominenten Akteuren gehören multinationale Aroma- und Duftstoffunternehmen wie Givaudan SA, Symrise AG und Takasago sowie Direktvertriebsnetzwerke wie doTERRA International, LLC und Young Living. Regionale Destillateure, darunter Synthite Industries und VedaOils, sowie zahlreiche Kleinproduzenten in Ländern wie China, Indien und Indonesien erhöhen die Vielfalt des Marktes zusätzlich. Multinationale Unternehmen verfolgen häufig Strategien der vertikalen Integration und überwachen die gesamte Lieferkette vom vorgelagerten Anbau über Vertragslandwirtschaft bis hin zur nachgelagerten Formulierung in eigenen Anlagen. So sichert beispielsweise Givaudans Erwerb eines 40-prozentigen Anteils an einer chinesischen Lavendelkooperative in Xinjiang im Jahr 2025 eine jährliche Versorgung von 1.200 Tonnen.
Direktvertriebsunternehmen wie doTERRA und Young Living verfolgen kapitalleichte Modelle, lagern die Destillation an Drittanbieter aus und konzentrieren sich auf die Gewinnung von Distributoren und Verbraucheraufklärung. Im Jahr 2025 wuchs doTERRAs Distributorenbasis im asiatisch-pazifischen Raum um 18 % und erreichte 420.000 Mitglieder in Japan, Südkorea und Australien. Unterdessen führte Young Living 14 neue Produkt-SKUs in Malaysia und Singapur ein und integrierte ätherische Öle in Haushaltsreiniger und Körperpflegeprodukte. Ebenso erweiterte Symrise sein indonesisches Nelkenöl-Beschaffungsnetzwerk um 800 Kleinbauernbetriebe und integrierte agronomische Unterstützung und Qualitätssicherung, um ein konsistentes Volumen und eine konsistente Reinheit zu gewährleisten. Diese Strategien verdeutlichen die unterschiedlichen Ansätze der Unternehmen zur Stärkung ihrer Marktpräsenz.
Regionale Destillateure differenzieren sich durch Bio-Zertifizierung, Terroir-Branding und die Positionierung ihrer Produkte für therapeutische Vorteile. So erzielte beispielsweise Synthite Industries im Jahr 2025 die USDA-Bio- und EU-Bio-Zertifizierungen für seine Minz- und Gewürzölbetriebe in Kerala. Diese Leistung unterstreicht nicht nur die Produktqualität, sondern ermöglicht auch Premiumpreise auf Exportmärkten. Der Markt erlebt auch aufkommende Chancen, wie biotechnologisch abgeleitete Analoga ätherischer Öle. Fermentationsplattformen können Rosen- und Sandelholzmoleküle zu Kosten produzieren, die 40 % unter denen traditioneller botanischer Extraktionsmethoden liegen. Darüber hinaus gewinnt Präzisionslandwirtschaft an Bedeutung, wobei indische und chinesische Anbauer Technologien wie Bodenfeuchtigkeitssensoren und drohnenbasierte Schädlingsüberwachung einsetzen. Diese Fortschritte haben zu stabilisierten Erträgen und einer 15-prozentigen Reduzierung der Betriebsmittelkosten geführt, was die Effizienz und Nachhaltigkeit in der Region verbessert.
Marktführer in der Branche für ätherische Öle im asiatisch-pazifischen Raum
doTERRA International, LLC
Young Living Essential Oils, LC
Ultra International
Givaudan SA
Symrise AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für ätherische Öle
- doTERRA International, LLC
- Young Living Essential Oils, LC
- Ultra International
- Givaudan SA
- Symrise AG
- Firmenich
- IFF
- Robertet
- Takasago
- Biolandes
- Sydney Essential Oil Co.
- Australian Botanical Products
- AWO (Australian Wholesale Oils)
- BMV Fragrances
- Synthite Industries
- VedaOils
- Florihana
- Moksha Lifestyle Products
- Oshadhi
- Essential Oils of New Zealand
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für ätherische Öle-Unternehmen

Marktchancen und Zukunftsaussichten
Die formulierungsgetriebene Substitution in verpackten Lebensmitteln und Getränken ist ein sichtbarer Chancenbereich, wobei ätherische Öle als natürliche Aromatisierungs- und Konservierungswerkzeuge genutzt werden, während Hersteller ihre Abhängigkeit von synthetischen Zusatzstoffen reduzieren und die Dokumentation für natürliche Aussagen verschärfen. Dies steht in direktem Zusammenhang mit regulatorisch und einzelhändlergetriebener Transparenz: Wenn Öle als Lebensmittelzutaten (statt als traditionelle Aromastoffe) positioniert werden, sind Anbieter, die Rückverfolgbarkeit, robuste Spezifikationen und zweckdienliche Stabilitätsdaten liefern können, besser positioniert, um Zugang zu größeren Kunden zu erhalten, insbesondere in funktionellen Getränken und anderen Clean-Label-Kategorien.
Technologiegetriebene Differenzierung konzentriert sich darauf, ätherische Öle einfacher in industriellen Lebensmittelmatrices einsetzbar zu machen, wo Flüchtigkeit, Oxidation und Löslichkeitsbeschränkungen die Dosierung und sensorische Kontrolle einschränken. Verkapselungs- und Nanoemulsionsansätze bewegen sich von der Laborvalidierung hin zur Anwendungsentwicklung, unterstützt durch aktuelle, von Fachkollegen begutachtete Arbeiten wie eine Food-Control-Übersicht von 2026 zu verkapselten ätherischen Ölen zur Verderbskontrolle und eine MDPI-Foods-Studie von 2026, die Nanoemulsionen ätherischer Öle mit Ultraschall zur Kontrolle lebensmittelbedingter Krankheitserreger kombiniert. Für Anbieter im asiatisch-pazifischen Raum schaffen diese Verabreichungssysteme Raum zur Differenzierung über Standardqualitäten hinaus, insbesondere in Kombination mit hochwertigen Extraktionsverfahren, die in der Region bereits eingesetzt werden (z. B. Kaltpressung und überkritische CO2-Extraktion, die im Marktkontext genannt werden), sowie mit einer an die Erwartungen bezüglich Lösungsmittelrückstände in stärker regulierten Endmärkten ausgerichteten Compliance-Positionierung.
Recent Industry Developments in Asiatisch-pazifischer Markt für ätherische Öle
- Juni 2026: doTERRA veranstaltete die SEA Shine Convention 2026 in Thailand und brachte regionale Wellness Advocates rund um Produktentdeckung und Aufklärung zusammen. Der Umfang und die Lokalisierung dieser Veranstaltung untermauern Südostasien als vorrangigen Vermarktungskorridor für den aromatherapiegetriebenen Konsum ätherischer Öle. Es stärkt auch das Kanalengagement für Wiederholungskäufe in einer Kategorie, in der gemeinschaftsgetriebene Verkaufsmodelle eine zentrale Rolle spielen.
- Mai 2026: Young Living kennzeichnete eine Partnerschaft mit Yusen Logistics bei einer Veranstaltung in Bangkok, die sich auf die Direktbelieferung von Endverbrauchern konzentrierte. Dieser Schritt signalisiert Investitionen in die Vertriebskapazität, die eine schnellere Lieferung, verbesserte Handhabungsanforderungen und eine breitere Reichweite in ganz Südostasien unterstützen. Dies erhöht auch die Wettbewerbsanforderungen an das Servicelevel in Märkten, in denen Temperaturempfindlichkeit und Produktintegrität die Kundenbindung beeinflussen.
- Oktober 2024: BO International (Indien) erhielt eine Kosher-Zertifizierung, die ätherische Öle und verwandte Produktlinien umfasst. Diese Zertifizierung unterstützt den Zugang zu Export- und institutionellen Kundensegmenten, die anerkannte Zusicherungen durch Dritte benötigen. Sie ergänzt auch breitere Qualitätspositionierungsstrategien in einer Region, in der Bedenken hinsichtlich Verfälschung weiterhin die Käuferqualifizierung beeinflussen.


Asiatisch-pazifischer Markt für ätherische Öle Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als Verkäufe ätherischer Öle im gesamten asiatisch-pazifischen Raum, gezählt als Wert des fertigen Öls, das an Endverbrauchsindustrien verkauft wird, unabhängig von der botanischen Quelle.
Ausschlüsse des Geltungsbereichs: Wir schließen synthetische Duftstoffchemikalien, Trägeröle, Mischungen, bei denen die Komponente des ätherischen Öls nicht getrennt werden kann, sowie nachgelagerte Einzelhandelsaufschläge außerhalb des Wertes des ätherischen Öls aus.
Übersicht der Segmentierung
- Nach Zutatentyp
- Lavendelöl
- Orangenöl
- Eukalyptusöl
- Pfefferminzöl
- Grüne-Minze-Öl
- Zitronenöl
- Rosmarinöl
- Geraniumöl
- Teebaumöl
- Andere Öle
- Nach Quelle
- Blüten
- Blätter
- Rinde
- Wurzeln
- Andere
- Nach Anwendung
- Lebensmittel und Getränke
- Aromatherapie
- Pharmazeutika
- Kosmetik und Körperpflege
- Andere
- Nach Geografie
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktdimensionierung und Validierung
Desk-Research
Desk-Research half uns, die Angebotsbasis, die Nachfragepools und die handelsbezogenen Ströme für ätherische Öle im asiatisch-pazifischen Raum abzubilden und dann realistische Bandbreiten für Mengen und Preise festzulegen. Öffentliche Quellen wie UN Comtrade, FAOSTAT, die Weltbank, nationale Zoll- und Statistikbehörden sowie Patentdatenbanken wurden überprüft, um Produktionsstandorte, Importabhängigkeit und Themen der Produktinnovation zu verstehen.
Wir haben auch Geschäftsberichte von Unternehmen, Investorenpräsentationen, angesehene Presse und Verbandswebseiten im Zusammenhang mit Aroma-, Duftstoffen und Aromatherapie überprüft, um die Nachfragerichtung und Kapazitätserweiterungen zu bestätigen. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Import- und Exportdaten auf Sendungsebene sowie Patentabdeckung herangezogen, um Offenlegungslücken zu schließen und Trendrichtungen abzugleichen. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und strukturierten Umfragen mit Herstellern, Zutatenvertriebshändlern, Auftragsverarbeitern, markenseitigen Formulierern und großen Käufern aus den Bereichen Lebensmittel, Körperpflege und Wellness. Für die Abdeckung des asiatisch-pazifischen Raums stellten wir sicher, dass die Stichprobe Ansichten aus den wichtigsten Verbrauchs- und Produktionszentren erfasste, und nutzten die Antworten dann, um Preisstufen, Anwendungsmix und die Realitätsnähe handelsbasierter Nachfragesignale zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 15 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 16 % | Manager: 55 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mithilfe eines Top-Down- und Bottom-Up-Modellansatzes erstellt, bei dem die regionale Nachfrage aus Handelsbewegungen auf Länderebene, Produktionsproxys und Zugkraftindikatoren des Endverbrauchs rekonstruiert und dann anhand validierter durchschnittlicher Verkaufspreise in Werte umgerechnet wird. Wir haben die Ergebnisse auch durch selektive Bottom-Up-Näherungen bestätigt, etwa durch das Aufsummieren einer Stichprobe von Lieferanteneinnahmen und den Abgleich der implizierten Litermengen mit typischen Anwendungsraten, die von Käufern angegeben wurden.
Zu den Eingaben des Modells gehörten Import- und Exporttrends ätherischer Öle für große Volkswirtschaften, beobachtete Preisspannen nach Ölart (z. B. Zitrus- und Minzfamilien im Vergleich zu Teebaum- und Blütenölen), die Aufteilung der Nachfrage zwischen Kosmetik und Körperpflege gegenüber Lebensmitteln und Getränken sowie Aromatherapie und Veränderungen der lokalen Anbau- und Extraktionskapazität. Prognosen wurden mithilfe von Szenarioanalysen erstellt, wobei der Basisfall durch Expertenmeinungen zur Präferenz natürlicher Zutaten, Neuproduktveröffentlichungen und erwarteter Preisnormalisierung nach Angebotsschocks geprägt wurde. Wo Länderdetails dünn waren, wurden Lücken durch Handelsspiegel, Peer-Länder-Verhältnisse und konservative Preisbandbreiten behandelt und dann mit Befragten erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulierung der Modellergebnisse mit unabhängigen Signalen wie Handelsintensität, implizierter Pro-Kopf-Nutzung für Hauptanwendungen und der durch Anbau- und Verarbeitungsstandorte angedeuteten Angebotsverfügbarkeit. Ausreißer werden markiert, Annahmen werden überprüft, und Nachfassgespräche werden ausgelöst, wenn Abweichungen nicht durch Zeitpunkt, Währung oder einmalige Ereignisse erklärt werden können.
Vor der Freigabe überprüft ein zweiter Analyst die Arbeitsblätter, und eine abschließende Abweichungsprüfung wird auf Länder- und Regionalebene durchgeführt, damit die Erzählung zu den Zahlen passt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse auftreten, wie starke Rohstoffschwankungen oder regulatorische Änderungen. Vor der Lieferung führen wir einen erneuten Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für ätherische Öle im asiatisch-pazifischen Raum mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ätherische Öle im asiatisch-pazifischen Raum können weit voneinander abweichen, da Quellen nicht immer dieselben Produkte, denselben Verkaufspunkt in der Kette oder dieselbe Ländergruppe erfassen. Unterschiede in der Art, wie Preise über Ölarten hinweg gemittelt werden, und wie das Timing der Währung gehandhabt wird, können den Wert ebenfalls erheblich verändern, selbst wenn die Mengenentwicklung ähnlich ist.
Einige veröffentlichte Zahlen schließen breitere Duftstoffzutaten oder Aromachemikalien ein, und einige stützen sich auf Schlagzeilen-Prognosen, ohne zu zeigen, wie Litermengen und Preisgestaltung mit Endverbrauchsanwendungen zusammenhängen. Eine präzisere Zählung ergibt sich, wenn nur reine ätherische Öle einbezogen werden, die für Lebensmittel und Getränke, Aromatherapie, Pharmazeutika sowie Kosmetik und Körperpflege verkauft werden, und Mordor Intelligence wendet diesen Filter an, bevor die Summen mit dem Handel und realistischen Preisbandbreiten nach Ölart abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,46 Mrd. USD (2025) | |
| Fachzeitschrift A | 4,91 Mrd. USD (2025) | Verwendet eine breitere regionale Gesamtsumme mit begrenzter Klarheit darüber, ob Duftstoffzutaten über reine ätherische Öle hinaus enthalten sind, und die Preisgrundlage nach Ölart wird nicht ausgewiesen, was gemischte durchschnittliche Verkaufspreise erhöhen kann. |
| Regionale Beratung B | 2,16 Mrd. USD (2023) | Bezieht sich auf ein früheres Basisjahr und wendet möglicherweise einen engeren Länder- und Anwendungsmix an, und der Übergang von Handelssignalen zum endgültigen Wert wird nicht ausdrücklich mit einer käuferseitigen Preisvalidierung erneut überprüft. |
Die Spanne in der Tabelle ergibt sich hauptsächlich aus der Breite des Geltungsbereichs und der Art, wie der durchschnittliche Verkaufspreis über sehr unterschiedliche Ölfamilien hinweg gebildet wird. Indem der Aufbau nachvollziehbar an eine festgelegte Ländergruppe, klare Anwendungen und wiederholbare Handels- und Preisprüfungen gebunden bleibt, bleibt die endgültige Zahl leichter zu testen und zu aktualisieren, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für ätherische Öle im asiatisch-pazifischen Raum im Jahr 2026?
Die Marktgröße für ätherische Öle im asiatisch-pazifischen Raum beträgt im Jahr 2026 USD 2,65 Milliarden und soll bis 2031 USD 3,94 Milliarden erreichen.
Welcher Inhaltsstoff hat den größten Umsatzanteil?
Orangenöl führt mit einem Anteil von 30,31 % am Umsatz im Jahr 2025.
Was ist die am schnellsten wachsende Anwendung für ätherische Öle?
Kosmetik- und Körperpflegeprodukte sollen bis 2031 mit einer CAGR von 9,62 % wachsen.
Welches Land wächst am schnellsten?
Japan verzeichnet die höchste nationale CAGR von 9,43 % über den Prognosezeitraum.
Seite zuletzt aktualisiert am:



