
Tamaño y Participación del Mercado de Aceites Esenciales de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
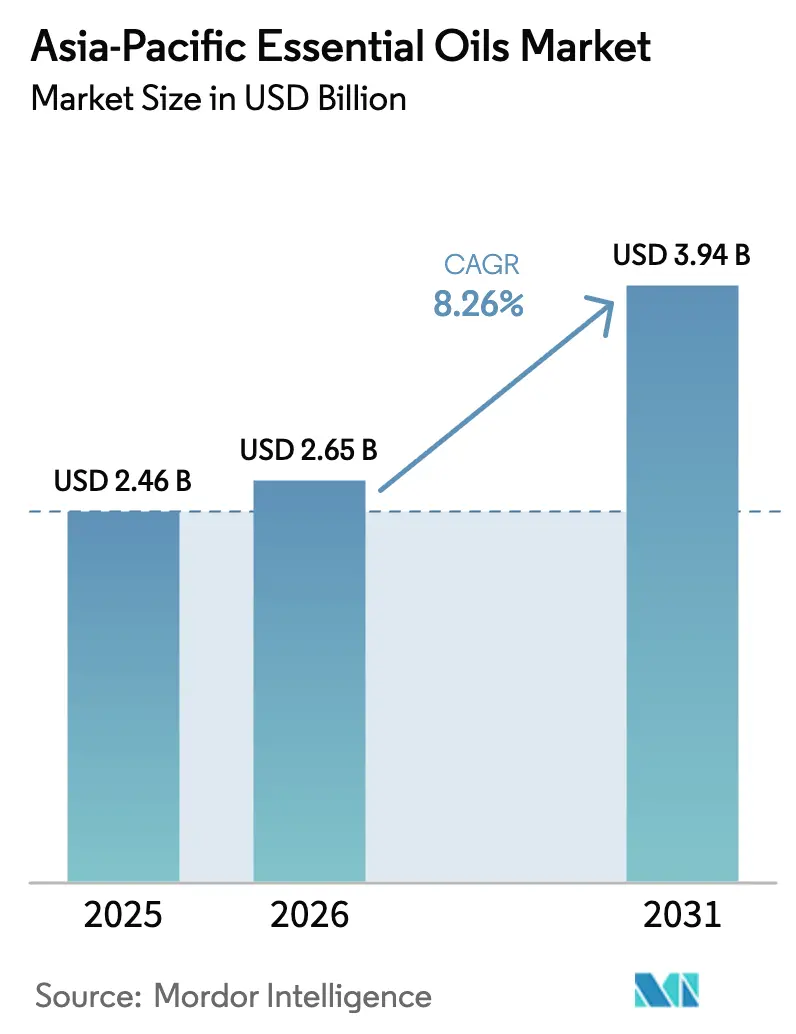
| Tamaño del mercado en el año base (2025) | 2.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.26 % |
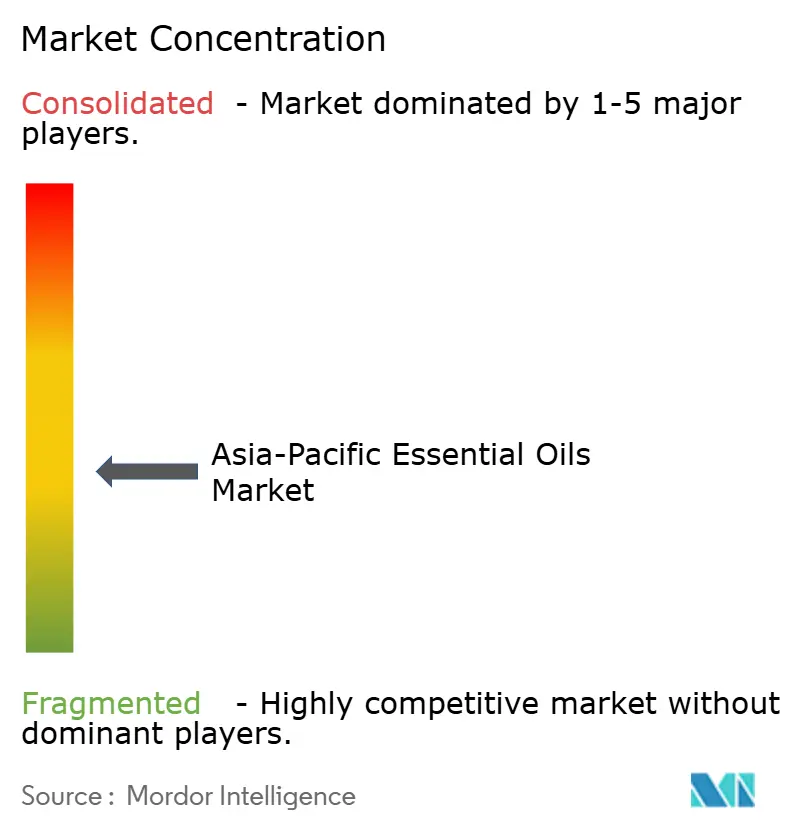
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceites Esenciales de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Aceites Esenciales de Asia-Pacífico aumente de USD 2.460 millones en 2025 a USD 2.650 millones en 2026 y alcance USD 3.940 millones en 2031, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,26% durante el período 2026-2031. Este crecimiento está influenciado por múltiples factores, entre ellos la implementación de regulaciones más estrictas sobre aditivos sintéticos, un aumento en la conciencia del consumidor respecto a la transparencia de ingredientes y la creciente adopción institucional de prácticas de aromaterapia y productos de etiqueta limpia. China continúa dominando el mercado en términos de escala, impulsada por su producción de aceites esenciales a base de cáscara de cítricos y mentol. Mientras tanto, Japón emerge como el mercado de más rápido crecimiento en la región, principalmente debido a su rápido envejecimiento poblacional. Las reformas regulatorias, como las restricciones al uso de microplásticos y los requisitos de divulgación de fragancias, están acelerando aún más la transición hacia insumos de origen vegetal. Las empresas que operan con modelos verticalmente integrados, gestionando procesos desde el cultivo y la destilación hasta la formulación, están logrando márgenes de beneficio significativos. Además, los avances en tecnologías de extracción, incluidos los métodos de prensado en frío y la extracción con dióxido de carbono (CO₂) supercrítico, están reduciendo los riesgos de residuos, mejorando el posicionamiento de los productos premium y fomentando la adopción de soluciones botánicas en diversas industrias, incluidas la alimentaria, la cosmética y los productos para el hogar.
Conclusiones Clave del Informe
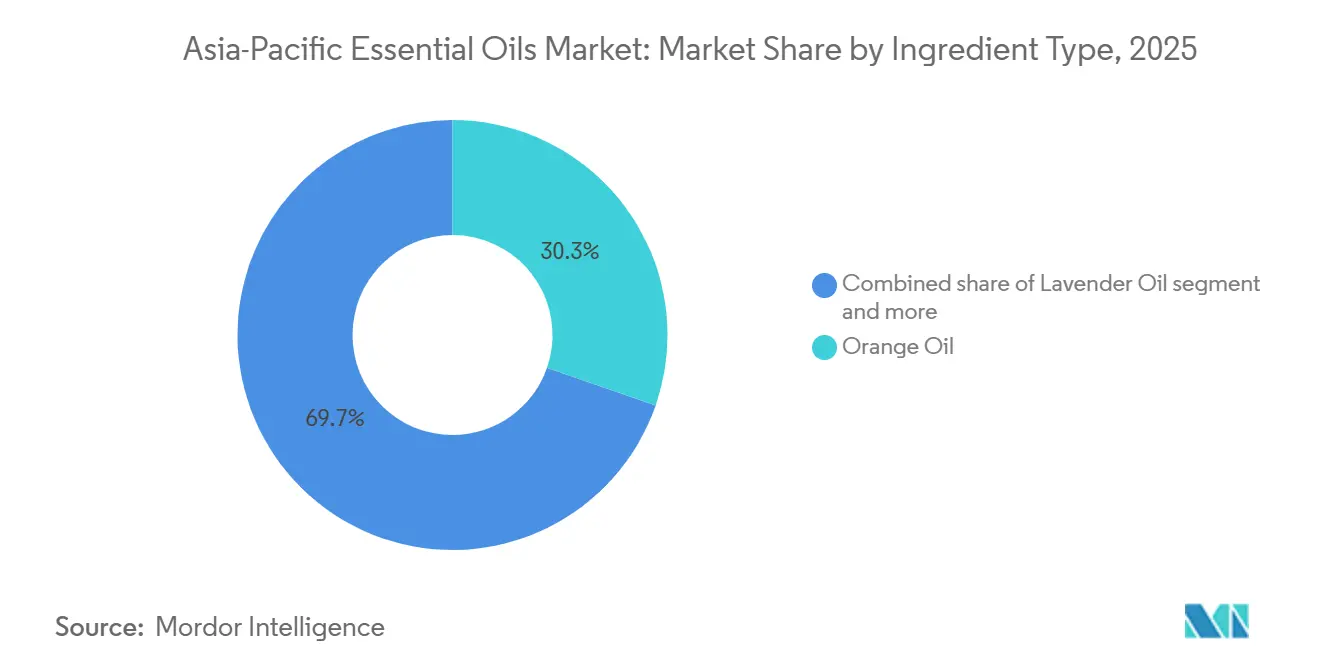
- Por tipo de ingrediente, el aceite de naranja lideró con el 30,31% de la participación del mercado de aceites esenciales de Asia-Pacífico en 2025, mientras que el aceite de lavanda registró el mayor crecimiento previsto con una CAGR del 8,72% hasta 2031.
- Por fuente, los extractos de flores representaron el 35,08% del tamaño del mercado de aceites esenciales de Asia-Pacífico en 2025 y se prevé que avancen a una CAGR del 9,00% hasta 2031.
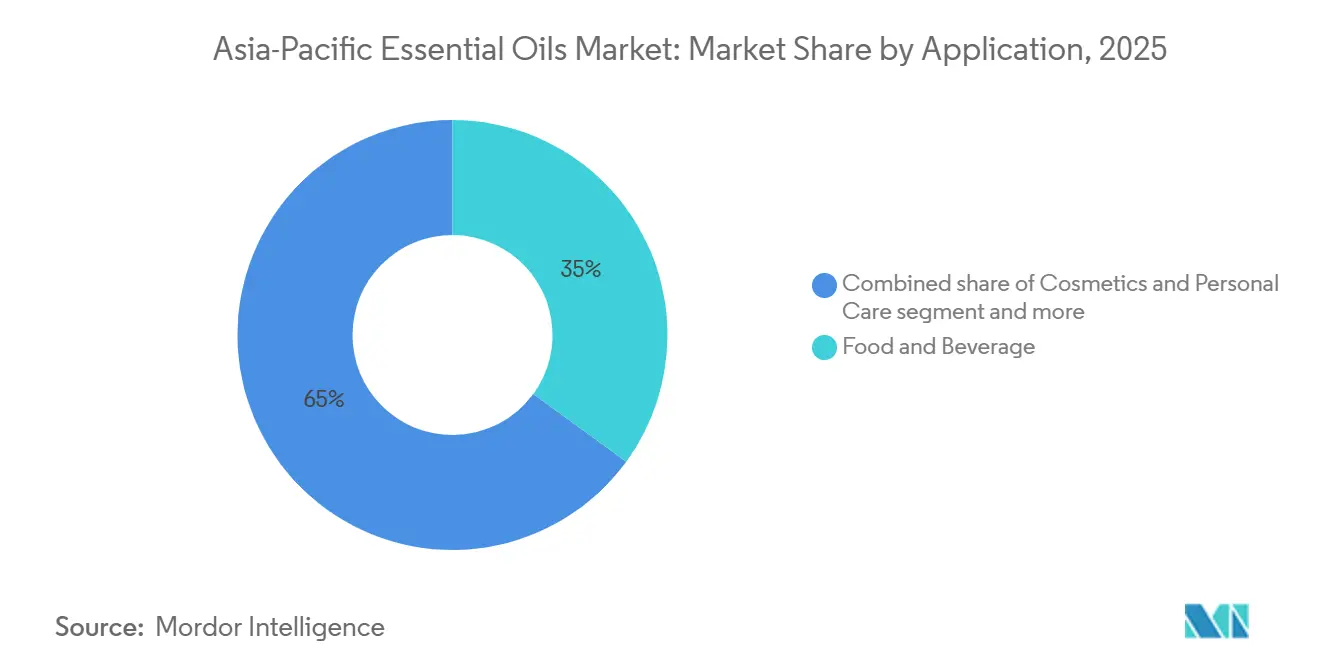
- Por aplicación, los alimentos y bebidas representaron el 35,03% de los ingresos del segmento en 2025; se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 9,62% hasta 2031.
- Por geografía, China concentró el 37,21% de los ingresos de 2025, mientras que se espera que Japón se expanda a una CAGR del 9,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia por ingredientes naturales y orgánicos en los productos de consumo | +1.5% | China, India, Sudeste Asiático con efecto secundario en Japón y Australia | Mediano plazo (2-4 años) |
| Rápida expansión de las prácticas de aromaterapia y bienestar | +1.3% | Japón, Corea del Sur, centros urbanos de China e India | Largo plazo (≥4 años) |
| Uso creciente de aceites esenciales en formulaciones de belleza natural y de etiqueta limpia | +1.4% | Corea del Sur, Japón, China, con crecimiento impulsado por exportaciones en Tailandia | Mediano plazo (2-4 años) |
| Mayor conciencia sobre los beneficios terapéuticos y funcionales en la medicina tradicional | +1.0% | China, India, Indonesia, con centros de Medicina Tradicional China y Ayurveda | Largo plazo (≥4 años) |
| Innovación en sabores para aplicaciones en alimentos y bebidas | +1.2% | China, Japón, Australia, Singapur, con impulso regulatorio en productos envasados | Corto plazo (≤2 años) |
| Transición hacia productos domésticos y de cuidado del hogar libres de químicos | +0.9% | Australia, Singapur, Japón, con adopción de ecocertificaciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia por ingredientes naturales y orgánicos en los productos de consumo
Los fabricantes de bienes de consumo en toda la región Asia-Pacífico están realizando cambios significativos en sus líneas de productos de cuidado personal, alimentación y productos para el hogar, sustituyendo fragancias sintéticas y conservantes por aceites esenciales obtenidos mediante destilación al vapor. Esta transición ha sido impulsada por requisitos regulatorios en países como China y Corea del Sur, que ahora exigen la divulgación completa de ingredientes en las etiquetas cosméticas. En 2024, la Administración Nacional de Productos Médicos de China amplió su lista negativa de ingredientes cosméticos para incluir 27 almizcles sintéticos y ftalatos. Como resultado, las marcas han comenzado a utilizar aceites esenciales como geranio, rosa y sándalo en productos de cuidado de la piel premium. De manera similar, en 2025, la Oficina de Normas de India revisó sus especificaciones para aceites esenciales orgánicos bajo la Norma India 210, introduciendo límites de residuos más estrictos para pesticidas y metales pesados. Si bien estos cambios han aumentado los costos de cumplimiento, también han proporcionado una ventaja competitiva para los destiladores acreditados por la Junta Nacional de Acreditación para Laboratorios de Pruebas y Calibración (NABL) al garantizar estándares de calidad más elevados. Al mismo tiempo, existe una creciente conciencia entre la clase media sobre la seguridad de los ingredientes. Una encuesta realizada en 2025 encontró que el 68% de los consumidores urbanos chinos verificaban las etiquetas cosméticas en busca de declaraciones naturales antes de realizar una compra. Esta preferencia por ingredientes naturales no se limita a los cosméticos, sino que también se extiende a la industria de alimentos y bebidas. Por ejemplo, los mandatos de etiqueta limpia en Australia y Singapur han alentado a los fabricantes de bebidas a reemplazar los sabores artificiales de cítricos por aceites de naranja y limón prensados en frío, ofreciendo tanto autenticidad de sabor como atractivo comercial. Además, los esquemas de certificación orgánica como el Orgánico del Departamento de Agricultura de los Estados Unidos (USDA) y el Orgánico de la Unión Europea (UE) están ganando popularidad en los mercados orientados a la exportación. Los destiladores indios y tailandeses invierten cada vez más en estas certificaciones para acceder a precios premium en mercados como Japón y Australia.
Rápida expansión de las prácticas de aromaterapia y bienestar
La adopción de la aromaterapia está creciendo significativamente en Japón, Corea del Sur y las zonas urbanas de China, impulsada por el envejecimiento de la población, los programas de reducción del estrés laboral y su integración en las prácticas de bienestar tradicionales. En Japón, el Ministerio de Salud, Trabajo y Bienestar aprobó 12 nuevos productos de aromaterapia a base de aceites esenciales para su venta sin receta en 2025, reconociendo su papel en la reducción del estrés y la mejora del sueño entre la población envejecida. En Corea del Sur, el sector del turismo de bienestar, que atrajo a 4,2 millones de visitantes en 2025, incluye ahora masajes con aceites esenciales y experiencias con difusores en el 73% de los establecimientos de spa, incorporando aceites como lavanda, eucalipto y menta en los servicios de hospitalidad. En China, la Administración Estatal de Medicina Tradicional China respaldó la aromaterapia como enfoque complementario en sus directrices de 2024 para clínicas de salud integrativa, lo que llevó a los gobiernos provinciales a subvencionar difusores de aceites esenciales en instalaciones de atención a personas mayores en las provincias de Jiangsu y Zhejiang. Mientras tanto, los centros de bienestar ayurvédico de India, que superaban los 8.000 en 2025, incorporan cada vez más aceites destilados al vapor como sándalo, vetiver y jazmín en los tratamientos terapéuticos, respaldados por investigaciones del Instituto Central de Plantas Medicinales y Aromáticas del Consejo de Investigación Científica e Industrial. Además, las redes de venta directa como doTERRA y Young Living ampliaron sus bases de distribuidores en el Sudeste Asiático en un 18% en 2025, aprovechando la educación en redes sociales y los modelos de reuniones en el hogar para hacer la aromaterapia más accesible más allá de los mercados de élite urbana.
Uso creciente de aceites esenciales en formulaciones de belleza natural y de etiqueta limpia
Las marcas de belleza coreanas y japonesas están incorporando aceites esenciales en sueros antienvejecimiento, limpiadores y mascarillas en lámina para cumplir con las prohibiciones de microplásticos y satisfacer la demanda de los consumidores de listas de ingredientes transparentes. En 2024, el Ministerio de Seguridad Alimentaria y Farmacéutica de Corea del Sur prohibió las microesferas en los cosméticos de enjuague y extendió las restricciones a los productos sin enjuague en 2025. Este cambio regulatorio ha llevado a los formuladores a reemplazar los exfoliantes y conservantes sintéticos por aceites esenciales como árbol de té, lavanda y romero, que proporcionan beneficios antimicrobianos y antioxidantes. En Japón, grandes empresas cosméticas como Shiseido y Kao introdujeron 34 nuevas líneas de productos con aceites esenciales en 2025, centradas en aceites de yuzu prensado en frío, ciprés hinoki y camelia procedentes de granjas nacionales para apoyar estrategias de premiumización de la marca «Fabricado en Japón». Mientras tanto, el mercado de belleza C-beauty de China, que registró un crecimiento interanual del 22% en 2025, presenta aceites esenciales como ingredientes clave en marcas como Florasis y Proya, aprovechando los temas de la Medicina Tradicional China con extractos de ginseng, goji y osmanto. En Tailandia, los fabricantes por contrato, responsables del 40% de los cosméticos de marca privada de la ASEAN, reportaron un aumento del 29% en la adquisición de aceites esenciales en 2025, impulsado por la demanda de exportación de Australia y Singapur, donde los canales minoristas de belleza limpia han ampliado el espacio en estantes para formulaciones naturales. Las normas regulatorias como la ISO 9235 para oleorresinas y la ISO 4730 para la nomenclatura de aceites esenciales proporcionan puntos de referencia de calidad que facilitan el comercio transfronterizo, reduciendo los riesgos de formulación para las marcas multinacionales que ingresan a la región.
Mayor conciencia sobre los beneficios terapéuticos y funcionales en la medicina tradicional
Los sistemas de medicina tradicional en la región Asia-Pacífico adoptan cada vez más los aceites esenciales en las prácticas clínicas, impulsados por el apoyo gubernamental y la investigación que destaca sus propiedades antimicrobianas, antiinflamatorias y analgésicas. La Estrategia de Medicina Tradicional 2024 de la Organización Mundial de la Salud destacó los aceites esenciales como intervenciones probadas para las infecciones respiratorias y los trastornos relacionados con el estrés. Esto ha alentado a los ministerios de salud de países como China, India e Indonesia a incluir la aromaterapia en las directrices de atención primaria [1]Fuente: Organización Mundial de la Salud, "Estrategia de Medicina Tradicional de la OMS 2024-2034," who.int. Por ejemplo, el Ministerio de Ayurveda, Yoga y Naturopatía, Unani, Siddha y Homeopatía (AYUSH) de India asignó INR 120 crore (USD 14,4 millones) en 2025 para promover la investigación sobre aceites esenciales en formulaciones ayurvédicas. Investigaciones realizadas en el Instituto Médico de Toda India han demostrado la eficacia de los aceites de eucalipto y menta en el manejo de los síntomas de la enfermedad pulmonar obstructiva crónica. De manera similar, la Administración Estatal de Medicina Tradicional China publicó en 2025 un compendio que identificó 47 aceites esenciales para uso terapéutico, como el sándalo para reducir la ansiedad y el aceite de jengibre para mejorar la digestión, lo que permite a los practicantes autorizados de Medicina Tradicional China recetarlos. En Indonesia, la Agencia Nacional de Control de Medicamentos y Alimentos aprobó 19 productos Jamu a base de aceites esenciales en 2025, combinando formulaciones tradicionales con métodos de extracción modernos para cumplir con los estándares de exportación hacia mercados como Malasia y Singapur. Los estudios clínicos han validado aún más estos avances, incluido un estudio de 2025 publicado en el Journal of Ethnopharmacology que demostró la eficacia del aceite de árbol de té contra el Staphylococcus aureus resistente a los antibióticos, lo que ha respaldado su uso en protocolos de control de infecciones hospitalarias en Australia y Nueva Zelanda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción y precios volátiles de las materias primas | -1.1% | India, China, Indonesia, con regiones de lavanda y cítricos sensibles al clima | Corto plazo (≤2 años) |
| Problemas de control de calidad, adulteración y dilución en la cadena de suministro | -0.8% | China, India, Sudeste Asiático, con concentración en mercados spot | Mediano plazo (2-4 años) |
| Estandarización limitada de grados, especificaciones y esquemas de certificación | -0.6% | Economías de la ASEAN, con regulaciones nacionales fragmentadas | Largo plazo (≥4 años) |
| Competencia de fragancias y sabores sintéticos más económicos | -0.9% | Indonesia, Tailandia, Filipinas, con segmentos de consumidores sensibles al precio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de producción y precios volátiles de las materias primas
La producción de aceites esenciales continúa enfrentando presiones de costos significativas debido a la cosecha intensiva en mano de obra, los procesos de destilación intensivos en energía y la variabilidad de rendimientos inducida por el clima, que interrumpen las cadenas de suministro y reducen los márgenes de los destiladores. En 2024, el cultivo de lavanda en la región de Xinjiang, China, y en el valle de Cachemira, India, experimentó caídas de rendimiento del 18% y el 23%, respectivamente, causadas por heladas fuera de temporada y patrones monzónicos erráticos. Estos factores impulsaron los precios spot del aceite de lavanda de USD 45 por kilogramo en enero de 2024 a USD 68 por kilogramo en diciembre de 2025. La producción de aceite de cáscara de cítricos, que depende de los flujos de subproductos de la fabricación de jugos, sigue siendo susceptible a las fluctuaciones en los precios de las frutas. Una sequía en 2025 en la provincia china de Jiangxi redujo las cosechas de naranja en un 14%, restringiendo el suministro de aceite de naranja prensado en frío y aumentando los precios en un 22% interanual. Además, los costos energéticos de la destilación al vapor, que constituyen entre el 30 y el 40% de los gastos de producción, aumentaron considerablemente en 2025. Las tarifas de gas natural y electricidad aumentaron un 12% y un 9%, respectivamente, en India e Indonesia, comprimiendo aún más los márgenes de los destiladores a pequeña escala que carecen de acceso a infraestructura de energía renovable. La escasez de mano de obra agrava estos desafíos, especialmente para cultivos como el jazmín, la rosa y el ylang-ylang, que requieren entre 200 y 300 horas-persona por hectárea para la cosecha manual. La inflación salarial en Tailandia y Vietnam, donde los costos de mano de obra agrícola aumentaron un 8% en 2025, obligó a algunos productores a abandonar parcelas de bajo rendimiento. Estas condiciones benefician a los actores verticalmente integrados que gestionan los procesos de cultivo, destilación y formulación, al tiempo que crean barreras significativas para los nuevos participantes y los comerciantes de materias primas que dependen de los mercados spot.
Problemas de control de calidad, adulteración y dilución en la cadena de suministro
La adulteración sigue siendo un problema significativo en el comercio de aceites esenciales de Asia-Pacífico, con auditorías cromatográficas que identifican aditivos sintéticos, dilución con aceites portadores y sustitución de especies que socavan la calidad del producto y erosionan la confianza en las marcas. El Comité Técnico 54 de la Organización Internacional de Normalización (ISO), que supervisa las normas de aceites esenciales, reportó 127 casos de aceite de lavanda adulterado en 2024. Estos casos incluyeron muestras mezcladas con linalool sintético y acetato de linalilo para imitar los perfiles auténticos de lavanda [2]Fuente: Comité Técnico 54 de ISO, "Informes de Adulteración 2024," iso.org. De manera similar, en 2025, la Oficina de Normas de India (BIS) encontró que el 34% de las muestras de aceite de limón analizadas contenían limoneno añadido o fracciones de terpenos. Esta práctica está impulsada principalmente por las diferencias de precio, ya que los aceites cítricos prensados en frío tienen un precio de USD 18 por kilogramo, en comparación con los terpenos aislados a USD 6 por kilogramo. En China, los mercados spot de Guangzhou y Shanghái, que representan el 40% del comercio regional de aceites esenciales, no exigen pruebas de terceros. Esta falta de regulación permite a los intermediarios mezclar aceites de menor costo, como el eucalipto, con menta o hierbabuena sin divulgación. Los métodos de detección avanzados como la cromatografía de gases-espectrometría de masas (GC-MS) y la espectroscopía de resonancia magnética nuclear (RMN), que son muy eficaces para identificar la adulteración, siguen siendo subutilizados fuera de Australia y Japón debido al alto costo del equipo, que supera los USD 150.000 por laboratorio. En India, la Junta Nacional de Acreditación para Laboratorios de Pruebas y Calibración (NABL) acreditó solo 23 instalaciones de pruebas de aceites esenciales hasta 2025, lo que resulta insuficiente para supervisar las 4.800 destilerías que operan en estados como Uttar Pradesh, Tamil Nadu y Kerala. Esta brecha en el control de calidad reduce la confianza de los compradores, especialmente entre las empresas multinacionales de sabores y fragancias que requieren certificados de análisis conformes con la ISO 4730.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ingrediente:
Dominio de los Cítricos frente a la Aceleración FloralLos avances en los métodos de extracción por prensado en frío y la utilización de subproductos han permitido que el aceite de naranja represente el 30,31% del segmento de tipo de ingrediente en 2025. El aceite de lavanda, por otro lado, se proyecta que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,72% hasta 2031, impulsado por el aumento del cultivo en China e India. El aceite de naranja se beneficia de su integración con la producción de jugo de cítricos, donde los residuos de cáscara de los 7,5 millones de toneladas métricas de producción de naranja de China en 2025 se utilizan en molinos de prensado en frío. Este proceso produce aceite rico en d-limoneno a un costo menor en comparación con los métodos de destilación independientes [3]Fuente: Servicio Agrícola Exterior del USDA, "Informe Anual de Cítricos de China 2025," fas.usda.gov. Las aplicaciones de alimentos y bebidas representan el 58% del consumo de aceite de naranja, con fabricantes de bebidas en Japón y Australia que reemplazan los ésteres cítricos sintéticos para cumplir con los requisitos de etiqueta limpia. El crecimiento del aceite de lavanda está respaldado por la expansión del cultivo en Xinjiang, donde 12.000 hectáreas comenzaron la producción en 2024 y 2025, y en Cachemira, donde los subsidios estatales facilitaron la plantación de 3.400 hectáreas. Estos avances han reducido la dependencia de las importaciones y han disminuido los costos de adquisición para las marcas nacionales de aromaterapia.
El aceite de menta y el aceite de hierbabuena, utilizados principalmente en aplicaciones farmacéuticas y de cuidado bucal, están experimentando un crecimiento impulsado por la creciente demanda de mentol en las industrias de pastillas para la tos y bálsamos analgésicos de India. El aceite de eucalipto, procedente principalmente de los 28.000 hectáreas de bosques de plantación de Australia, se está expandiendo debido a sus aplicaciones antimicrobianas en limpiadores domésticos e inhalantes farmacéuticos. El aceite de árbol de té, un segmento de nicho concentrado en Nueva Gales del Sur y Queensland, está creciendo a medida que las marcas cosméticas coreanas y japonesas lo incluyen en tratamientos para el acné y productos para el cuidado del cuero cabelludo, respaldado por estudios clínicos que demuestran su eficacia contra el Propionibacterium acnes. El aceite de limón, el aceite de romero y el aceite de geranio apoyan las aplicaciones de fragancia y sabor donde los perfiles sensoriales distintivos generan precios premium en formulaciones especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente:
La Extracción de Flores Lidera en Posicionamiento PremiumLas fuentes a base de flores representaron el 35,08% del segmento de fuentes en 2025 y se proyecta que crezcan a una CAGR del 9,00% hasta 2031. Este crecimiento se atribuye a los avances en la eficiencia de la destilación al vapor y al precio premium de extractos como la rosa, el jazmín y el ylang-ylang. El aceite de rosa, que requiere 4.000 kilogramos de pétalos para producir 1 kilogramo de aceite, tiene un precio superior a USD 300 por kilogramo, lo que lo convierte en un ingrediente de lujo en perfumería de alta gama y cosméticos antienvejecimiento. En 2025, la región de Kannauj en India y la provincia de Gansu en China produjeron colectivamente 2.800 kilogramos de aceite de rosa, utilizando unidades de destilación alimentadas por energía solar que redujeron los costos energéticos en un 18% mientras mantenían los perfiles de ésteres exigidos por los compradores europeos y japoneses. El aceite de jazmín, cosechado de noche para preservar sus compuestos volátiles, se utiliza en perfumería y aromaterapia, con Tailandia e India exportando 1.200 kilogramos en 2025 a un precio promedio de USD 180 por kilogramo. El aceite de ylang-ylang, destilado en Indonesia y Filipinas.
Las fuentes a base de hojas, incluidas el eucalipto, el árbol de té y la menta, constituyeron una porción significativa del segmento y están experimentando un crecimiento notable. Este crecimiento está respaldado por el modelo de silvicultura de plantación de Australia, que garantiza rendimientos consistentes y facilita la cosecha mecanizada. Las fuentes a base de corteza, principalmente canela de Indonesia y Sri Lanka, representaron una porción menor del segmento y están creciendo de manera constante, impulsadas por su uso en la aromatización de alimentos y aplicaciones farmacéuticas. Las fuentes a base de raíces, como el vetiver y el jengibre, representaron otra porción del segmento y están en expansión, aunque el crecimiento está limitado por los procesos de cosecha intensivos en mano de obra y los ciclos de cultivo plurianuales. Otras fuentes, incluidas semillas, cáscaras y resinas, constituyeron la porción restante del segmento. Aceites como la nuez moscada, el clavo y el incienso sirven a mercados de nicho en aplicaciones de fragancia y medicina tradicional.
Por Aplicación:
Madurez en Alimentos frente a Aceleración en CosméticosEn 2025, las aplicaciones de alimentos y bebidas representaron el 35,03% del segmento de aplicaciones, impulsadas por los mandatos de etiqueta limpia en aperitivos envasados y bebidas. Sin embargo, se proyecta que las aplicaciones de cosméticos y cuidado personal crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,62% hasta 2031, superando a otros segmentos de uso final. Este crecimiento se atribuye a las marcas coreanas y japonesas que reformulan sueros antienvejecimiento con aceites de árbol de té, lavanda y geranio para cumplir con las prohibiciones de microplásticos. En China, los fabricantes de bebidas, que produjeron 180 millones de litros de agua con gas saborizada en 2025, pasaron de los ésteres cítricos sintéticos a los aceites de naranja y limón prensados en frío debido a una regulación de 2024 que exige que las declaraciones de «sabor natural» estén respaldadas por extractos botánicos. El mercado japonés de bebidas funcionales, valorado en USD 8.200 millones en 2025, incorporó aceites de menta y jengibre en bebidas energéticas y shots de bienestar, aprovechando sus propiedades termogénicas y digestivas para diferenciarse de las formulaciones a base de cafeína. El segmento de bebidas artesanales de Australia, que creció un 31% en 2025, utilizó aceites esenciales en ginebras botánicas, kombuchas y café de extracción en frío, con destiladores que obtienen aceites nativos de mirto de limón y pimienta de Tasmania para crear perfiles de sabor con identidad territorial.
Las aplicaciones de aromaterapia, incluidos difusores, aceites de masaje y tratamientos de spa, capturaron el 22% del segmento en 2025 y se espera que crezcan a una CAGR del 8,9%, impulsadas por el envejecimiento de la población de Japón y el sector de turismo de bienestar de Corea del Sur. Las aplicaciones farmacéuticas, que incluyen jarabes para la tos, bálsamos analgésicos y ungüentos antimicrobianos, mantuvieron una participación del 18% del segmento en 2025 y se proyecta que crezcan a una CAGR del 7,7%. Este crecimiento está respaldado por la validación clínica de los aceites de eucalipto y árbol de té en terapias respiratorias y dermatológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Aceites Esenciales de China
Se espera que China lidere el mercado regional de aceites esenciales con una participación del 37,21% en 2025. Este liderazgo se atribuye a su doble función como mayor productor y consumidor de aceites esenciales en la región. La producción del país está respaldada por las actividades de procesamiento de cáscaras de cítricos en las provincias de Jiangxi y Hunan. Una parte significativa de los aceites esenciales producidos localmente es utilizada por el mercado interno de cosméticos, que continúa creciendo de manera sostenida. Además, las aplicaciones en alimentos y bebidas representaron una participación notable del consumo, impulsadas por las regulaciones de etiquetado limpio que exigen el uso de aromatizantes naturales en productos envasados. Asimismo, la Administración Estatal de Medicina Tradicional China incluyó la aromaterapia como modalidad complementaria en sus directrices de 2024 para clínicas de salud integrativa, alentando a los gobiernos provinciales de Jiangsu y Zhejiang a subsidiar difusores de aceites esenciales para instalaciones de atención a personas mayores.
Mercado de Aceites Esenciales de Japón
Se proyecta que Japón exhiba el crecimiento más rápido en el mercado regional de aceites esenciales, con una tasa de crecimiento anual compuesta (CAGR) del 9,43% hasta 2031. Este crecimiento está respaldado por tendencias demográficas, ya que una parte significativa de la población de Japón tenía 65 años o más en 2025. El envejecimiento de la población ha impulsado la demanda de productos de aromaterapia que abordan problemas como los trastornos del sueño, el deterioro cognitivo y el dolor crónico. En 2025, el Ministerio de Salud, Trabajo y Bienestar aprobó 12 nuevos productos de aromaterapia a base de aceites esenciales para su venta sin receta, reconociendo su eficacia en la reducción del estrés y la mejora del sueño. Además, la industria cosmética de Japón, que generó ingresos sustanciales en 2025, ha incorporado cada vez más aceites esenciales como el yuzu prensado en frío, el ciprés hinoki y los aceites de camelia en sueros antienvejecimiento y productos de limpieza. Estos esfuerzos se alinean con las estrategias de premiumización «Made in Japan», que enfatizan ingredientes de alta calidad obtenidos localmente.
Mercado de Aceites Esenciales de India
India representó una participación significativa en la producción de aceites esenciales en 2025, principalmente debido a su producción de mentol y aceite de menta en Uttar Pradesh, que abastecía la mayor parte de la demanda mundial de mentol. A pesar de esta sólida capacidad productiva, el mercado interno de aceites esenciales en India sigue siendo poco penetrado, lo que presenta oportunidades para un mayor crecimiento y desarrollo. En 2025, la producción de mentol de India, junto con otros aceites esenciales, contribuyó a una producción total de 18.400 toneladas métricas. Las capacidades productivas del país destacan su potencial para ampliar su presencia en el mercado mundial de aceites esenciales, en particular a medida que la demanda de productos naturales y sostenibles continúa aumentando.
Panorama regulatorio
En toda Asia-Pacífico, los aceites esenciales utilizados como saborizantes, fragancias e insumos de bienestar se encuentran en la intersección de las normas sobre aditivos alimentarios, ingredientes novedosos, cosméticos y productos naturales para la salud, lo que a menudo determina la ruta de cumplimiento y el tiempo de comercialización. Para las aplicaciones alimentarias, la Singapore Food Agency (SFA) exige la aprobación previa de los aditivos alimentarios en virtud de la Sale of Food Act y aplica una vía de evaluación de seguridad previa a la comercialización para alimentos y ingredientes alimentarios novedosos (orientación actualizada emitida en marzo de 2025). Esto eleva los requisitos de documentación cuando un aceite esencial se posiciona como un nuevo ingrediente o componente funcional en lugar de un saborizante tradicional.
Australia y Nueva Zelanda regulan los aditivos a través del Food Standards Code (incluida la Standard 1.3.1), y los alimentos novedosos deben evaluarse e incluirse en el Code (Sección S25-2) antes de su venta, lo que condiciona la forma en que los proveedores posicionan las fracciones de aceites esenciales y los formatos de administración. En India, la FSSAI regula el uso de aditivos mediante las Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011, mientras que los alimentos e ingredientes no especificados se gestionan a través de las regulaciones de 2017, lo que aumenta la necesidad de expedientes de fabricación y seguridad cuando los productos quedan fuera de las normas existentes. A nivel regional, los estados miembros de la ASEAN toman como referencia los principios del Codex GSFA y el ASEAN Annex sobre niveles máximos de uso de aditivos alimentarios (actualización de abril de 2025). Esto favorece una armonización parcial para el lanzamiento de productos transfronterizos, aunque la aplicación e interpretación siguen siendo nacionales.
Análisis de la cadena de valor
La cadena de valor de los aceites esenciales en Asia-Pacífico suele abarcar desde la selección de cultivos y el cultivo (pequeños productores y plantaciones de cítricos, menta, eucalipto, pachulí, lavanda, clavo y otras botánicas) hasta la cosecha y el procesamiento primario (destilación por vapor o prensado en frío para cítricos). Las etapas posteriores incluyen la fraccionación, la mezcla y la formulación en productos de alimentación y bebidas, cosméticos, aromaterapia y farmacéuticos. Indonesia sigue siendo estructuralmente importante para el suministro de pachulí, y el abastecimiento suele fluir a través de canales de múltiples niveles, desde los agricultores hasta los acopiadores locales, destiladores y exportadores, antes de llegar a las casas regionales y globales de sabores y fragancias, lo que genera riesgos de trazabilidad y consistencia para los compradores que requieren certificados de análisis estandarizados.
El procesamiento intermedio se divide entre destiladores pequeños y medianos y actores integrados de mayor tamaño, y los procesadores multinacionales y regionales (por ejemplo, Givaudan, Symrise y Takasago) vinculan cada vez más el abastecimiento a programas de apoyo agronómico y garantía de calidad. En Indonesia, proveedores y procesadores identificados como PT Van Aroma, PT Haldin Pasific Semesta y Agrapana Spices ilustran el papel de exportador-procesador que conecta la biomasa local con los compradores en el extranjero. Los controles de calidad suelen ejecutarse mediante pruebas y certificaciones (por ejemplo, ISO 9001 y FSSC 22000, además de los requisitos Halal y Kosher exigidos por el mercado), mientras que los cuellos de botella tienden a concentrarse en la volatilidad de la cosecha, la economía de destilación de alto consumo energético y la infraestructura de pruebas de extremo a extremo limitada fuera de los mercados más maduros. Esto mantiene el comercio directo y una cualificación de proveedores más estricta como elementos centrales de las estrategias de abastecimiento.
Panorama Competitivo
El mercado de aceites esenciales de Asia-Pacífico está moderadamente fragmentado, compuesto por corporaciones multinacionales, destiladores regionales y productores a pequeña escala. Los actores destacados incluyen empresas multinacionales de sabores y fragancias como Givaudan SA, Symrise AG y Takasago, junto con redes de venta directa como doTERRA International, LLC y Young Living. Los destiladores regionales, incluidos Synthite Industries y VedaOils, así como numerosos productores a pequeña escala en países como China, India e Indonesia, enriquecen aún más la diversidad del mercado. Las empresas multinacionales suelen adoptar estrategias de integración vertical, supervisando toda la cadena de suministro desde el cultivo upstream mediante agricultura por contrato hasta la destilación midstream en instalaciones propias y la formulación downstream. Por ejemplo, la adquisición en 2025 por parte de Givaudan de una participación del 40% en una cooperativa china de lavanda en Xinjiang asegura un suministro anual de 1.200 toneladas métricas.
Las empresas de venta directa como doTERRA y Young Living adoptan modelos de activos ligeros, externalizando la destilación a procesadores terceros mientras se centran en el reclutamiento de distribuidores y la educación del consumidor. En 2025, la base de distribuidores de doTERRA en la región Asia-Pacífico creció un 18%, alcanzando 420.000 miembros en Japón, Corea del Sur y Australia. Mientras tanto, Young Living introdujo 14 nuevas referencias de productos en Malasia y Singapur, incorporando aceites esenciales en limpiadores domésticos y productos de cuidado personal. De manera similar, Symrise amplió su red de abastecimiento de aceite de clavo indonesio para incluir 800 granjas de pequeños agricultores, integrando apoyo agronómico y garantía de calidad para mantener un volumen y una pureza consistentes. Estas estrategias destacan los diversos enfoques adoptados por las empresas para fortalecer su presencia en el mercado.
Los destiladores regionales se diferencian mediante la certificación orgánica, el posicionamiento de marca por terroir y el posicionamiento de sus productos por sus beneficios terapéuticos. Por ejemplo, Synthite Industries obtuvo las certificaciones Orgánico del USDA y Orgánico de la Unión Europea (UE) en 2025 para sus operaciones de aceite de menta y especias en Kerala. Este logro no solo destaca la calidad del producto, sino que también permite precios premium en los mercados de exportación. El mercado también está siendo testigo de oportunidades emergentes, como los análogos de aceites esenciales derivados de la biotecnología. Las plataformas de fermentación pueden producir moléculas de rosa y sándalo a costos un 40% inferiores a los métodos tradicionales de extracción botánica. Además, la agricultura de precisión está ganando terreno, con productores indios y chinos que utilizan tecnologías como sensores de humedad del suelo y monitoreo de plagas mediante drones. Estos avances han llevado a rendimientos estabilizados y una reducción del 15% en los costos de insumos, mejorando la eficiencia y la sostenibilidad en la región.
Líderes de la Industria de Aceites Esenciales de Asia-Pacífico
doTERRA International, LLC
Young Living Essential Oils, LC
Ultra International
Givaudan SA
Symrise AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceites Esenciales de Asia-Pacífico
- doTERRA International, LLC
- Young Living Essential Oils, LC
- Ultra International
- Givaudan SA
- Symrise AG
- Firmenich
- IFF
- Robertet
- Takasago
- Biolandes
- Sydney Essential Oil Co.
- Australian Botanical Products
- AWO (Australian Wholesale Oils)
- BMV Fragrances
- Synthite Industries
- VedaOils
- Florihana
- Moksha Lifestyle Products
- Oshadhi
- Essential Oils of New Zealand
Lea el análisis de las empresas de mercado de aceites esenciales de asia-pacífico

Oportunidades de mercado y perspectivas futuras
La sustitución impulsada por la formulación en alimentos y bebidas envasados es un área de oportunidad visible, con los aceites esenciales utilizados como herramientas naturales de saborización y conservación a medida que los fabricantes reducen su dependencia de aditivos sintéticos y refuerzan la documentación para las declaraciones naturales. Esto se vincula directamente con la transparencia impulsada por la regulación y los minoristas: cuando los aceites se posicionan como ingredientes alimentarios (en lugar de saborizantes tradicionales), los proveedores capaces de ofrecer trazabilidad, especificaciones sólidas y datos de estabilidad adecuados están mejor posicionados para acceder a cuentas de mayor volumen, especialmente en bebidas funcionales y otras categorías de etiqueta limpia.
La diferenciación impulsada por la tecnología se centra en facilitar el uso de los aceites esenciales en matrices alimentarias industriales, donde las limitaciones de volatilidad, oxidación y solubilidad restringen la dosificación y el control sensorial. Los enfoques de encapsulación y nanoemulsión están pasando de la validación en laboratorio al desarrollo de aplicaciones, respaldados por trabajos recientes revisados por pares, como una revisión de 2026 en Food Control sobre aceites esenciales encapsulados para el control del deterioro y un estudio de 2026 en MDPI Foods que combina nanoemulsiones de aceites esenciales con ultrasonido para controlar patógenos transmitidos por alimentos. Para los proveedores de Asia-Pacífico, estos sistemas de administración crean margen para diferenciarse más allá de los grados básicos, especialmente cuando se combinan con rutas de extracción premium ya utilizadas en la región (por ejemplo, extracción por prensado en frío y con CO2 supercrítico mencionadas en el contexto del mercado) y con un posicionamiento de cumplimiento alineado con las expectativas de solventes residuales en los mercados finales más regulados.
Recent Industry Developments in Mercado de Aceites Esenciales de Asia-Pacífico
- Junio de 2026: doTERRA celebró la SEA Shine Convention 2026 en Tailandia, reuniendo a defensores del bienestar de la región en torno al descubrimiento de productos y la educación. La escala y localización de este evento refuerza a Asia Sudoriental como un corredor prioritario de comercialización para el consumo de aceites esenciales orientado a la aromaterapia. También fortalece el compromiso del canal para compras repetidas en una categoría en la que los modelos de venta liderados por la comunidad desempeñan un papel central.
- Mayo de 2026: Young Living selló una asociación con Yusen Logistics en un evento en Bangkok centrado en el cumplimiento de pedidos directos al consumidor. Este movimiento indica una inversión en capacidad de distribución que respalda entregas más rápidas, requisitos de manipulación mejorados y un alcance más amplio en toda Asia Sudoriental. También eleva el estándar competitivo en materia de nivel de servicio en mercados donde la sensibilidad a la temperatura y la integridad del producto influyen en la retención de clientes.
- Octubre de 2024: BO International (India) obtuvo la certificación Kosher que cubre aceites esenciales y líneas de productos relacionadas. Esta certificación facilita el acceso a segmentos de clientes de exportación e institucionales que requieren garantías reconocidas por terceros. También complementa estrategias más amplias de posicionamiento de calidad en una región donde las preocupaciones por adulteración siguen influyendo en la cualificación de los compradores.


Mercado de Aceites Esenciales de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se define como las ventas de aceites esenciales en toda Asia-Pacífico, contabilizadas como valor del aceite terminado vendido a industrias de uso final, independientemente del origen botánico.
Exclusiones del alcance: excluimos los productos químicos de fragancia sintéticos, los aceites portadores, las mezclas en las que el componente de aceite esencial no puede separarse y los márgenes minoristas posteriores fuera del valor del aceite esencial.
Descripción general de la segmentación
- Por Tipo de Ingrediente
- Aceite de Lavanda
- Aceite de Naranja
- Aceite de Eucalipto
- Aceite de Menta
- Aceite de Hierbabuena
- Aceite de Limón
- Aceite de Romero
- Aceite de Geranio
- Aceite de Árbol de Té
- Otros Aceites
- Por Fuente
- Flores
- Hojas
- Corteza
- Raíces
- Otros
- Por Aplicación
- Alimentos y Bebidas
- Aromaterapia
- Productos Farmacéuticos
- Cosméticos y Cuidado Personal
- Otros
- Por Geografía
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a mapear la base de suministro, los grupos de demanda y los flujos vinculados al comercio de aceites esenciales en Asia-Pacífico, y luego establecer rangos realistas para volúmenes y precios. Se revisaron fuentes públicas como UN Comtrade, FAOSTAT, el Banco Mundial, las oficinas nacionales de aduanas y estadísticas, y bases de datos de patentes para comprender la huella de producción, la dependencia de las importaciones y las tendencias de innovación de productos.
También revisamos informes anuales de empresas, presentaciones a inversores, prensa reconocida y sitios web de asociaciones vinculadas a sabores, fragancias y aromaterapia para confirmar la dirección de la demanda y las incorporaciones de capacidad. Cuando fue necesario, hicimos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, datos de importación y exportación a nivel de envío, y cobertura de patentes para cubrir vacíos de divulgación y verificar tendencias direccionales. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los aportes primarios provinieron de entrevistas y encuestas estructuradas con fabricantes, distribuidores de ingredientes, procesadores por contrato, formuladores del lado de las marcas y grandes compradores en los sectores de alimentación, cuidado personal y bienestar. Para la cobertura de Asia-Pacífico, nos asegramos de que la muestra captara puntos de vista de los principales centros de consumo y producción, y luego utilizamos las respuestas para confirmar las escalas de precios, la combinación de aplicaciones y el realismo de las señales de demanda basadas en el comercio.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 16% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque de modelo de arriba hacia abajo y de abajo hacia arriba, en el que la demanda regional se reconstruye a partir de los movimientos comerciales a nivel de país, indicadores sustitutivos de producción e indicadores de tracción del uso final, para luego convertirse en valor utilizando precios de venta promedio validados. También corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como la consolidación de un conjunto muestreado de ingresos de proveedores y la verificación de los litros implícitos frente a las tasas típicas de uso por aplicación compartidas por los compradores.
Los insumos del modelo incluyeron las tendencias de importación y exportación de aceites esenciales para las principales economías, los diferenciales de precios observados por tipo de aceite (por ejemplo, las familias de cítricos y menta frente al árbol del té y los aceites florales), la división de la demanda entre cosméticos y cuidado personal frente a alimentos y bebidas y aromaterapia, y los cambios en la capacidad local de cultivo y extracción. Las previsiones se elaboraron mediante análisis de escenarios, en el que el caso base se formó a partir de las opiniones de expertos sobre la preferencia por ingredientes naturales, los lanzamientos de nuevos productos y la normalización de precios esperada tras las perturbaciones de suministro. Cuando el detalle por país era escaso, los vacíos se abordaron mediante reflejos comerciales, ratios de países comparables y bandas de precios conservadoras, y luego se verificaron nuevamente con los encuestados.
Validación de datos y ciclo de actualización
La validación se realiza mediante la triangulación de los resultados del modelo con señales independientes, como la intensidad comercial, el uso implícito per cápita para las principales aplicaciones y la disponibilidad de suministro sugerida por las huellas de cultivo y procesamiento. Los valores atípicos se marcan, los supuestos se revisan y se activan llamadas de seguimiento cuando las variaciones no pueden explicarse por el momento, la moneda o eventos puntuales.
Antes de la aprobación final, un segundo analista revisa las hojas de trabajo, y se completa una comprobación final de varianza a nivel de país y regional para que la narrativa coincida con las cifras. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como fuertes oscilaciones en las materias primas o cambios regulatorios. Antes de la entrega, realizamos una nueva revisión para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado de aceites esenciales de Asia-Pacífico en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los aceites esenciales de Asia-Pacífico pueden parecer muy distantes entre sí porque las fuentes no siempre contabilizan los mismos productos, el mismo punto de venta en la cadena o el mismo conjunto de países. Las diferencias en la forma en que se promedian los precios entre tipos de aceite, y en cómo se gestiona el momento de conversión de divisas, también pueden mover el valor de manera significativa incluso cuando la historia de volumen es similar.
Algunas cifras publicadas incluyen ingredientes de fragancia más amplios o productos químicos aromáticos, y algunas se basan en proyecciones destacadas sin mostrar cómo los litros y los precios se vinculan a las aplicaciones de uso final. Se obtiene un recuento más ajustado cuando solo se incluyen los aceites esenciales puros vendidos a alimentos y bebidas, aromaterapia, farmacéutica, y cosméticos y cuidado personal, y Mordor Intelligence aplica ese filtro antes de reconciliar los totales con el comercio y bandas de precios realistas por tipo de aceite.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,46 mil millones de USD (2025) | |
| Publicación especializada A | 4,91 mil millones de USD (2025) | Utiliza un total regional más amplio con poca claridad sobre si se incluyen ingredientes de fragancia más allá de los aceites esenciales puros, y no se muestra la base de precios por tipo de aceite, lo que puede elevar los precios de venta promedio combinados. |
| Consultoría regional B | 2,16 mil millones de USD (2023) | Se ancla en un año base anterior y puede aplicar una combinación de países y aplicaciones más limitada, y el puente entre las señales comerciales y el valor final no se vuelve a verificar explícitamente con validación de precios del lado del comprador. |
La dispersión en la tabla proviene principalmente de la amplitud del alcance y de cómo se construye el precio de venta promedio entre familias de aceites muy diferentes. Al mantener la construcción trazable a un conjunto de países declarado, aplicaciones claras y comprobaciones repetibles de comercio y precios, la cifra final sigue siendo más fácil de probar y actualizar cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aceites esenciales de Asia-Pacífico en 2026?
El tamaño del mercado de aceites esenciales de Asia-Pacífico es de USD 2.650 millones en 2026 y se prevé que alcance USD 3.940 millones en 2031.
¿Qué ingrediente tiene la mayor participación en las ventas?
El aceite de naranja lidera, representando el 30,31% de los ingresos de 2025.
¿Cuál es la aplicación de más rápido crecimiento para los aceites esenciales?
Se prevé que los cosméticos y los productos de cuidado personal se expandan a una CAGR del 9,62% hasta 2031.
¿Qué país crece más rápidamente?
Japón registra la CAGR nacional más alta con un 9,43% durante el período de pronóstico.
Última actualización de la página el:



