
Taille et part du marché des huiles essentielles en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.46 Milliards de dollars |
| Taille du Marché (2026) | 2.65 Milliards de dollars |
| Taille du Marché (2031) | 3.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.26 % |
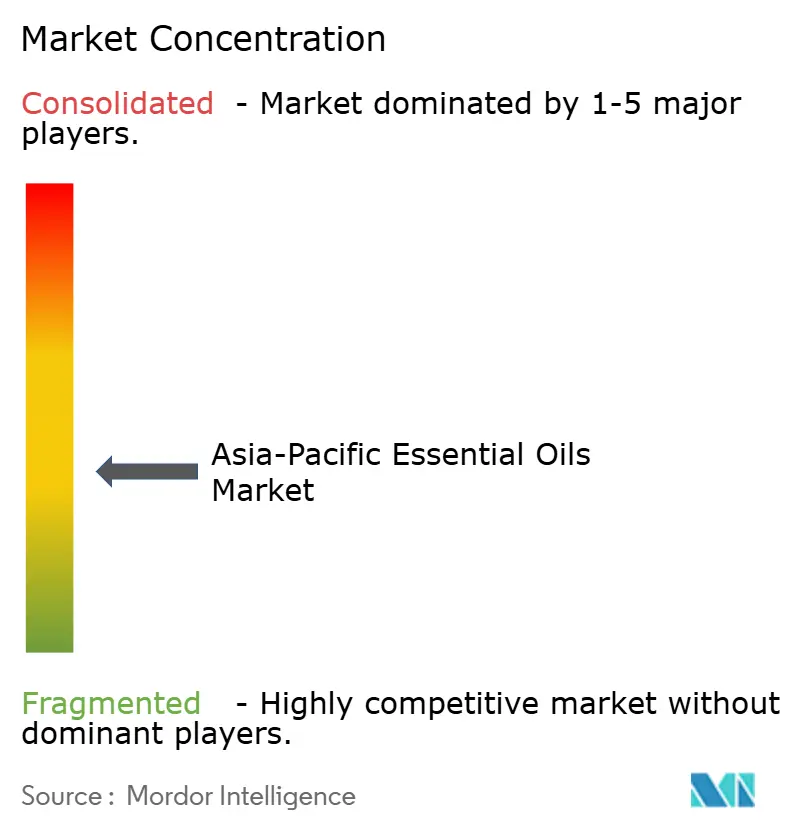
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles essentielles en Asie-Pacifique par Mordor Intelligence
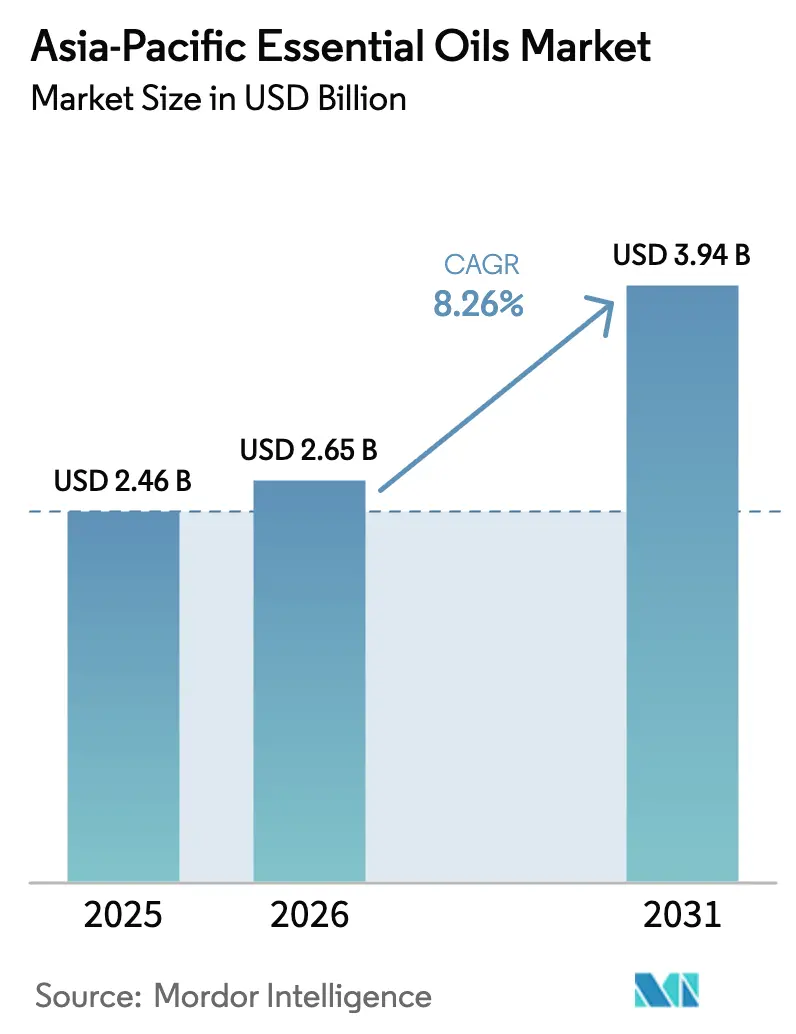
La taille du marché des huiles essentielles en Asie-Pacifique devrait passer de 2,46 milliards USD en 2025 à 2,65 milliards USD en 2026, pour atteindre 3,94 milliards USD d'ici 2031, avec un taux de croissance annuel composé (TCAC) de 8,26 % sur la période 2026-2031. Cette croissance est influencée par plusieurs facteurs, notamment la mise en œuvre de réglementations plus strictes sur les additifs synthétiques, une sensibilisation accrue des consommateurs à la transparence des ingrédients, et l'adoption institutionnelle croissante des pratiques d'aromathérapie et des produits à étiquette propre. La Chine continue de dominer le marché en termes d'échelle, portée par sa production d'huiles essentielles à base d'écorces d'agrumes et de menthol. Pendant ce temps, le Japon émerge comme le marché à la croissance la plus rapide de la région, principalement en raison de son vieillissement démographique rapide. Les réformes réglementaires, telles que les restrictions sur l'utilisation des microplastiques et les exigences de divulgation des parfums, accélèrent davantage la transition vers des intrants d'origine végétale. Les entreprises qui opèrent avec des modèles à intégration verticale, gérant les processus de la culture et de la distillation jusqu'à la formulation, réalisent des marges bénéficiaires significatives. De plus, les avancées dans les technologies d'extraction, notamment les méthodes de pression à froid et l'extraction au dioxyde de carbone (CO₂) supercritique, réduisent les risques de résidus, améliorent le positionnement des produits premium et encouragent l'adoption de solutions botaniques dans diverses industries, notamment l'alimentation, les cosmétiques et les produits ménagers.
Points clés du rapport
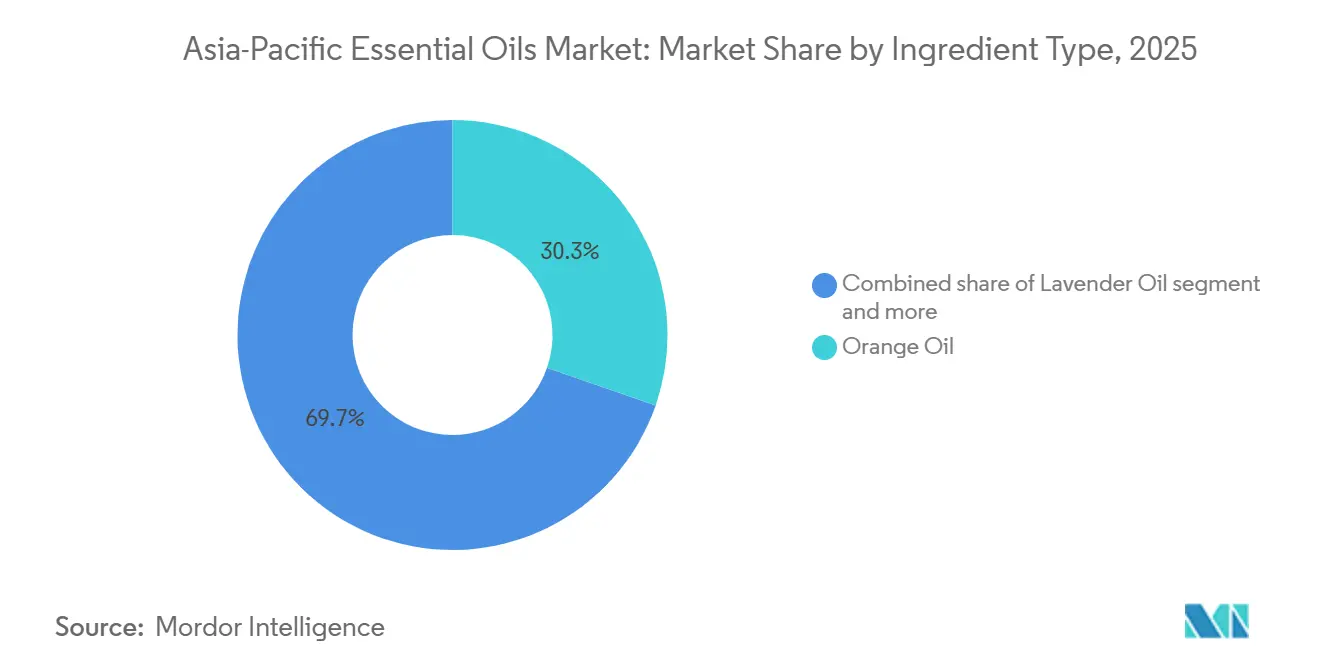
- Par type d'ingrédient, l'huile d'orange a dominé avec 30,31 % de la part du marché des huiles essentielles en Asie-Pacifique en 2025, tandis que l'huile de lavande a enregistré la plus forte croissance prévue à un TCAC de 8,72 % jusqu'en 2031.
- Par source, les extraits de fleurs représentaient 35,08 % de la taille du marché des huiles essentielles en Asie-Pacifique en 2025 et devraient progresser à un TCAC de 9,00 % jusqu'en 2031.
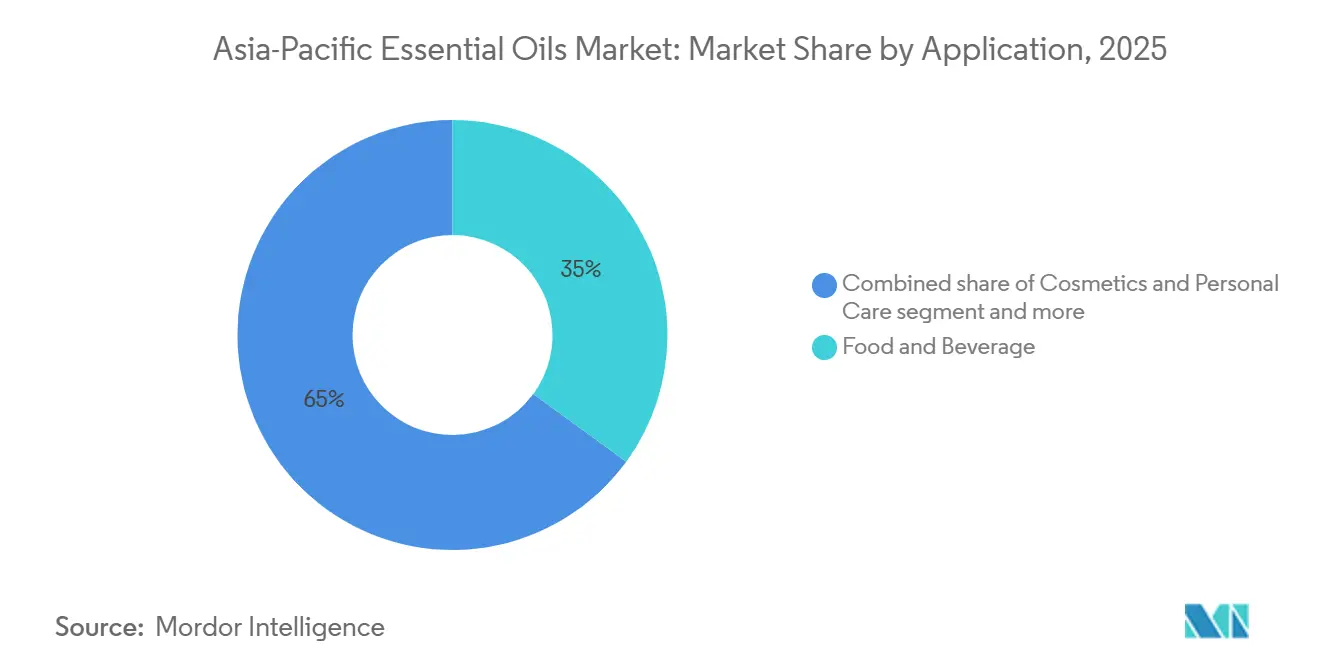
- Par application, l'alimentation et les boissons représentaient 35,03 % du chiffre d'affaires du segment en 2025 ; les cosmétiques et les soins personnels devraient croître à un TCAC de 9,62 % jusqu'en 2031.
- Par géographie, la Chine représentait 37,21 % du chiffre d'affaires de 2025, tandis que le Japon devrait se développer à un TCAC de 9,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante pour les ingrédients naturels et biologiques dans les produits de consommation | +1.5% | Chine, Inde, Asie du Sud-Est avec répercussions sur le Japon et l'Australie | Moyen terme (2-4 ans) |
| Expansion rapide des pratiques d'aromathérapie et de bien-être | +1.3% | Japon, Corée du Sud, centres urbains en Chine et en Inde | Long terme (≥ 4 ans) |
| Utilisation croissante des huiles essentielles dans les formulations de beauté naturelle et à étiquette propre | +1.4% | Corée du Sud, Japon, Chine, avec une croissance tirée par les exportations en Thaïlande | Moyen terme (2-4 ans) |
| Sensibilisation croissante aux bienfaits thérapeutiques et fonctionnels dans la médecine traditionnelle | +1.0% | Chine, Inde, Indonésie, avec des pôles de médecine traditionnelle chinoise et d'Ayurveda | Long terme (≥ 4 ans) |
| Innovation dans les arômes pour les applications alimentaires et les boissons | +1.2% | Chine, Japon, Australie, Singapour, avec une impulsion réglementaire dans les produits alimentaires emballés | Court terme (≤ 2 ans) |
| Transition vers des produits ménagers et d'entretien de la maison sans produits chimiques | +0.9% | Australie, Singapour, Japon, avec adoption de l'éco-certification | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour les ingrédients naturels et biologiques dans les produits de consommation
Les fabricants de biens de consommation dans la région Asie-Pacifique apportent des changements significatifs à leurs gammes de produits de soins personnels, alimentaires et ménagers en remplaçant les parfums et conservateurs synthétiques par des huiles essentielles obtenues par distillation à la vapeur. Cette transition a été motivée par les exigences réglementaires dans des pays comme la Chine et la Corée du Sud, qui imposent désormais la divulgation complète des ingrédients sur les étiquettes cosmétiques. En 2024, l'Administration nationale des produits médicaux de Chine a élargi sa liste négative d'ingrédients cosmétiques pour inclure 27 muscs synthétiques et phtalates. En conséquence, les marques ont commencé à utiliser des huiles essentielles telles que le géranium, la rose et le bois de santal dans des produits de soins de la peau haut de gamme. De même, en 2025, le Bureau des normes indiennes a révisé ses spécifications pour les huiles essentielles biologiques dans le cadre de la norme indienne 210, introduisant des limites de résidus plus strictes pour les pesticides et les métaux lourds. Bien que ces changements aient augmenté les coûts de conformité, ils ont également fourni un avantage concurrentiel aux distillateurs accrédités par le Conseil national d'accréditation pour les laboratoires d'essais et d'étalonnage (NABL) en garantissant des normes de qualité plus élevées. Parallèlement, la classe moyenne prend de plus en plus conscience de la sécurité des ingrédients. Une enquête menée en 2025 a révélé que 68 % des consommateurs urbains chinois vérifiaient les étiquettes cosmétiques pour des allégations naturelles avant d'effectuer un achat. Cette préférence pour les ingrédients naturels ne se limite pas aux cosmétiques, mais s'étend également à l'industrie alimentaire et des boissons. Par exemple, les mandats d'étiquette propre en Australie et à Singapour ont encouragé les fabricants de boissons à remplacer les arômes d'agrumes artificiels par des huiles d'orange et de citron pressées à froid, offrant à la fois une authenticité de saveur et un attrait marketing. De plus, les systèmes de certification biologique tels que le label biologique du Département de l'agriculture des États-Unis (USDA) et le label biologique de l'Union européenne (UE) gagnent en popularité sur les marchés orientés vers l'exportation. Les distillateurs indiens et thaïlandais investissent de plus en plus dans ces certifications pour accéder à des niveaux de prix premium sur des marchés comme le Japon et l'Australie.
Expansion rapide des pratiques d'aromathérapie et de bien-être
L'adoption de l'aromathérapie connaît une croissance significative au Japon, en Corée du Sud et dans les zones urbaines de Chine, portée par le vieillissement de la population, les programmes de réduction du stress en milieu professionnel et son intégration dans les pratiques de bien-être traditionnelles. Au Japon, le Ministère de la santé, du travail et des affaires sociales a approuvé 12 nouveaux produits d'aromathérapie à base d'huiles essentielles pour la vente sans ordonnance en 2025, reconnaissant leur rôle dans la réduction du stress et l'amélioration du sommeil chez la population vieillissante. En Corée du Sud, le secteur du tourisme de bien-être, qui a attiré 4,2 millions de visiteurs en 2025, intègre désormais des massages aux huiles essentielles et des expériences de diffuseurs dans 73 % des établissements de spa, incorporant des huiles telles que la lavande, l'eucalyptus et la menthe poivrée dans les services d'hôtellerie. En Chine, l'Administration d'État de la médecine traditionnelle chinoise a approuvé l'aromathérapie comme approche complémentaire dans ses directives 2024 pour les cliniques de santé intégrative, incitant les gouvernements provinciaux à subventionner des diffuseurs d'huiles essentielles dans les établissements de soins aux personnes âgées dans les provinces du Jiangsu et du Zhejiang. Pendant ce temps, les centres de bien-être ayurvédiques en Inde, qui comptaient plus de 8 000 établissements en 2025, intègrent de plus en plus des huiles distillées à la vapeur telles que le bois de santal, le vétiver et le jasmin dans les traitements thérapeutiques, soutenus par des recherches de l'Institut central des plantes médicinales et aromatiques du Conseil de la recherche scientifique et industrielle. De plus, les réseaux de vente directe tels que doTERRA et Young Living ont élargi leurs bases de distributeurs en Asie du Sud-Est de 18 % en 2025, en tirant parti de l'éducation sur les réseaux sociaux et des modèles de réunions à domicile pour rendre l'aromathérapie plus accessible au-delà des marchés d'élite urbains.
Utilisation croissante des huiles essentielles dans les formulations de beauté naturelle et à étiquette propre
Les marques de beauté coréennes et japonaises intègrent des huiles essentielles dans des sérums anti-âge, des nettoyants et des masques en tissu pour se conformer aux interdictions des microplastiques et répondre à la demande des consommateurs pour des listes d'ingrédients transparentes. En 2024, le Ministère de la sécurité alimentaire et des médicaments de Corée du Sud a interdit les microbilles dans les cosmétiques à rincer et a étendu les restrictions aux produits sans rinçage en 2025. Ce changement réglementaire a conduit les formulateurs à remplacer les exfoliants et conservateurs synthétiques par des huiles essentielles telles que l'arbre à thé, la lavande et le romarin, qui offrent des propriétés antimicrobiennes et antioxydantes. Au Japon, de grandes entreprises cosmétiques comme Shiseido et Kao ont lancé 34 nouvelles gammes de produits enrichis aux huiles essentielles en 2025, axées sur le yuzu pressé à froid, le cyprès hinoki et les huiles de camélia provenant de fermes locales pour soutenir des stratégies de premiumisation « Fabriqué au Japon ». Pendant ce temps, le marché de la beauté C-beauty en Chine, qui a enregistré une croissance de 22 % en glissement annuel en 2025, met en avant les huiles essentielles comme ingrédients clés dans des marques comme Florasis et Proya, exploitant les thèmes de la médecine traditionnelle chinoise avec des extraits de ginseng, de baies de goji et d'osmanthus. En Thaïlande, les fabricants sous contrat, responsables de 40 % des cosmétiques à marque distributeur de l'ASEAN, ont signalé une augmentation de 29 % des achats d'huiles essentielles en 2025, portée par la demande à l'exportation de l'Australie et de Singapour, où les circuits de distribution de la beauté propre ont élargi l'espace en rayon pour les formulations naturelles. Les normes réglementaires telles que l'ISO 9235 pour les oléorésines et l'ISO 4730 pour la nomenclature des huiles essentielles fournissent des références de qualité qui facilitent le commerce transfrontalier, réduisant les risques de formulation pour les marques multinationales qui pénètrent la région.
Sensibilisation croissante aux bienfaits thérapeutiques et fonctionnels dans la médecine traditionnelle
Les systèmes de médecine traditionnelle dans la région Asie-Pacifique adoptent de plus en plus les huiles essentielles dans les pratiques cliniques, portés par le soutien gouvernemental et des recherches qui mettent en évidence leurs propriétés antimicrobiennes, anti-inflammatoires et analgésiques. La Stratégie de médecine traditionnelle 2024 de l'Organisation mondiale de la santé a souligné les huiles essentielles comme des interventions éprouvées pour les infections respiratoires et les troubles liés au stress. Cela a encouragé les ministères de la santé dans des pays comme la Chine, l'Inde et l'Indonésie à inclure l'aromathérapie dans les directives de soins primaires [1]Source : Organisation mondiale de la santé, "Stratégie de médecine traditionnelle de l'OMS 2024-2034," who.int. Par exemple, le Ministère de l'Ayurveda, du Yoga et de la Naturopathie, de l'Unani, du Siddha et de l'Homéopathie (AYUSH) de l'Inde a alloué 120 crores INR (14,4 millions USD) en 2025 pour promouvoir la recherche sur les huiles essentielles dans les formulations ayurvédiques. Des recherches menées à l'Institut médical panindien des sciences médicales ont démontré l'efficacité des huiles d'eucalyptus et de menthe poivrée dans la gestion des symptômes de la bronchopneumopathie chronique obstructive. De même, l'Administration d'État de la médecine traditionnelle chinoise a publié en 2025 un compendium identifiant 47 huiles essentielles à usage thérapeutique, telles que le bois de santal pour réduire l'anxiété et l'huile de gingembre pour améliorer la digestion, permettant aux praticiens agréés de médecine traditionnelle chinoise de les prescrire. En Indonésie, l'Agence nationale de contrôle des médicaments et des aliments a approuvé 19 produits Jamu à base d'huiles essentielles en 2025, combinant des formulations traditionnelles avec des méthodes d'extraction modernes pour répondre aux normes d'exportation vers des marchés comme la Malaisie et Singapour. Des études cliniques ont en outre validé ces développements, notamment une étude de 2025 publiée dans le Journal of Ethnopharmacology qui a démontré l'efficacité de l'huile d'arbre à thé contre le Staphylococcus aureus résistant aux antibiotiques, ce qui a soutenu son utilisation dans les protocoles de contrôle des infections hospitalières en Australie et en Nouvelle-Zélande.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés et volatilité des prix des matières premières | -1.1% | Inde, Chine, Indonésie, avec des régions de lavande et d'agrumes sensibles au climat | Court terme (≤ 2 ans) |
| Problèmes de contrôle qualité, adultération et dilution dans la chaîne d'approvisionnement | -0.8% | Chine, Inde, Asie du Sud-Est, avec concentration sur les marchés au comptant | Moyen terme (2-4 ans) |
| Standardisation limitée des grades, des spécifications et des systèmes de certification | -0.6% | Économies de l'ASEAN, avec des réglementations nationales fragmentées | Long terme (≥ 4 ans) |
| Concurrence des parfums et arômes synthétiques moins chers | -0.9% | Indonésie, Thaïlande, Philippines, avec des segments de consommateurs sensibles aux prix | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et volatilité des prix des matières premières
La production d'huiles essentielles continue de faire face à des pressions de coûts significatives en raison de la récolte à forte intensité de main-d'œuvre, des processus de distillation à forte intensité énergétique et de la variabilité des rendements induite par le climat, qui perturbent les chaînes d'approvisionnement et réduisent les marges des distillateurs. En 2024, la culture de lavande dans la région du Xinjiang en Chine et dans la vallée du Cachemire en Inde a connu des baisses de rendement de 18 % et 23 % respectivement, causées par des gelées hors saison et des régimes de mousson erratiques. Ces facteurs ont fait passer les prix au comptant de l'huile de lavande de 45 USD par kilogramme en janvier 2024 à 68 USD par kilogramme en décembre 2025. La production d'huile d'écorce d'agrumes, qui dépend des flux de sous-produits de la fabrication de jus, reste susceptible aux fluctuations des prix des fruits. Une sécheresse en 2025 dans la province du Jiangxi en Chine a réduit les récoltes d'oranges de 14 %, resserrant l'offre d'huile d'orange pressée à froid et augmentant les prix de 22 % en glissement annuel. De plus, les coûts énergétiques de la distillation à la vapeur, qui représentent 30 à 40 % des dépenses de production, ont fortement augmenté en 2025. Les tarifs du gaz naturel et de l'électricité ont augmenté respectivement de 12 % et 9 % en Inde et en Indonésie, comprimant davantage les marges des distillateurs à petite échelle qui n'ont pas accès aux infrastructures d'énergie renouvelable. La pénurie de main-d'œuvre s'ajoute à ces défis, en particulier pour des cultures comme le jasmin, la rose et l'ylang-ylang, qui nécessitent 200 à 300 heures-personnes par hectare pour la récolte manuelle. L'inflation salariale en Thaïlande et au Vietnam, où les coûts de la main-d'œuvre agricole ont augmenté de 8 % en 2025, a contraint certains producteurs à abandonner des parcelles à faible rendement. Ces conditions profitent aux acteurs à intégration verticale qui gèrent les processus de culture, de distillation et de formulation, tout en créant des barrières significatives pour les nouveaux entrants et les négociants en produits de base qui dépendent des marchés au comptant.
Problèmes de contrôle qualité, adultération et dilution dans la chaîne d'approvisionnement
L'adultération reste un problème majeur dans le commerce des huiles essentielles en Asie-Pacifique, les audits chromatographiques identifiant des additifs synthétiques, des dilutions à l'huile de support et des substitutions d'espèces qui compromettent la qualité des produits et érodent la confiance des marques. Le Comité technique 54 de l'Organisation internationale de normalisation (ISO), qui supervise les normes des huiles essentielles, a signalé 127 cas d'huile de lavande adultérée en 2024. Ces cas comprenaient des échantillons mélangés avec du linalol synthétique et de l'acétate de linalyle pour imiter les profils authentiques de lavande [2]Source : Comité technique 54 de l'ISO, "Rapports d'adultération 2024," iso.org. De même, en 2025, le Bureau des normes indiennes (BIS) a constaté que 34 % des échantillons d'huile de citron testés contenaient du limonène ajouté ou des fractions de terpènes. Cette pratique est principalement motivée par les différences de prix, les huiles d'agrumes pressées à froid étant tarifées à 18 USD par kilogramme, contre 6 USD par kilogramme pour les terpènes isolés. En Chine, les marchés au comptant de Guangzhou et Shanghai, qui représentent 40 % du commerce régional des huiles essentielles, n'exigent pas de tests par des tiers. Cette absence de réglementation permet aux courtiers de mélanger des huiles moins coûteuses, comme l'eucalyptus, dans de la menthe poivrée ou de la menthe verte sans divulgation. Les méthodes de détection avancées telles que la chromatographie en phase gazeuse couplée à la spectrométrie de masse (GC-MS) et la spectroscopie par résonance magnétique nucléaire (RMN), qui sont très efficaces pour identifier les adultérations, restent sous-utilisées en dehors de l'Australie et du Japon en raison du coût élevé des équipements, qui dépasse 150 000 USD par laboratoire. En Inde, le Conseil national d'accréditation pour les laboratoires d'essais et d'étalonnage (NABL) n'avait accrédité que 23 installations de test d'huiles essentielles en 2025, ce qui est insuffisant pour surveiller les 4 800 distilleries opérant dans des États tels que l'Uttar Pradesh, le Tamil Nadu et le Kerala. Ce manque de contrôle qualité réduit la confiance des acheteurs, en particulier parmi les entreprises multinationales d'arômes et de parfums qui exigent des certificats d'analyse conformes à l'ISO 4730.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'ingrédient :
dominance des agrumes face à l'accélération floraleLes avancées dans les méthodes d'extraction par pression à froid et l'utilisation des sous-produits ont permis à l'huile d'orange de représenter 30,31 % du segment par type d'ingrédient en 2025. L'huile de lavande, quant à elle, devrait croître à un taux de croissance annuel composé (TCAC) de 8,72 % jusqu'en 2031, portée par une culture accrue en Chine et en Inde. L'huile d'orange bénéficie de son intégration avec la production de jus d'agrumes, où les déchets d'écorce issus des 7,5 millions de tonnes métriques de production d'oranges en Chine en 2025 sont utilisés dans des presses à froid. Ce processus produit une huile riche en d-limonène à un coût inférieur par rapport aux méthodes de distillation autonomes [3]Source : Service agricole étranger de l'USDA, "Rapport annuel sur les agrumes en Chine 2025," fas.usda.gov. Les applications alimentaires et des boissons représentent 58 % de la consommation d'huile d'orange, les fabricants de boissons au Japon et en Australie remplaçant les esters d'agrumes synthétiques pour se conformer aux exigences d'étiquette propre. La croissance de l'huile de lavande est soutenue par l'expansion de la culture au Xinjiang, où 12 000 hectares ont commencé leur production en 2024 et 2025, et au Cachemire, où des subventions étatiques ont facilité la plantation de 3 400 hectares. Ces développements ont réduit la dépendance aux importations et abaissé les coûts d'approvisionnement pour les marques d'aromathérapie nationales.
L'huile de menthe poivrée et l'huile de menthe verte, principalement utilisées dans les applications pharmaceutiques et de soins bucco-dentaires, connaissent une croissance portée par la demande croissante de menthol dans les industries indiennes des pastilles contre la toux et des baumes analgésiques. L'huile d'eucalyptus, principalement issue des 28 000 hectares de forêts de plantation d'Australie, se développe en raison de ses applications antimicrobiennes dans les nettoyants ménagers et les inhalants pharmaceutiques. L'huile d'arbre à thé, un segment de niche concentré en Nouvelle-Galles du Sud et dans le Queensland, est en croissance car les marques cosmétiques coréennes et japonaises l'incluent dans les traitements contre l'acné et les produits de soin du cuir chevelu, renforcés par des études cliniques démontrant son efficacité contre Propionibacterium acnes. L'huile de citron, l'huile de romarin et l'huile de géranium soutiennent les applications de parfumerie et d'arômes où des profils sensoriels distincts commandent des prix premium dans des formulations spécialisées.


Par source :
l'extraction florale en tête grâce au positionnement premiumLes sources à base de fleurs représentaient 35,08 % du segment par source en 2025 et devraient croître à un TCAC de 9,00 % jusqu'en 2031. Cette croissance est attribuée aux avancées dans l'efficacité de la distillation à la vapeur et aux prix premium des extraits tels que la rose, le jasmin et l'ylang-ylang. L'huile de rose, nécessitant 4 000 kilogrammes de pétales pour produire 1 kilogramme d'huile, est tarifée à plus de 300 USD par kilogramme, ce qui en fait un ingrédient de luxe dans la parfumerie haut de gamme et les cosmétiques anti-âge. En 2025, la région de Kannauj en Inde et la province du Gansu en Chine ont collectivement produit 2 800 kilogrammes d'huile de rose, en utilisant des unités de distillation alimentées à l'énergie solaire qui ont réduit les coûts énergétiques de 18 % tout en maintenant les profils d'esters exigés par les acheteurs européens et japonais. L'huile de jasmin, récoltée la nuit pour préserver ses composés volatils, est utilisée en parfumerie et en aromathérapie, la Thaïlande et l'Inde exportant 1 200 kilogrammes en 2025 à un prix moyen de 180 USD par kilogramme. L'huile d'ylang-ylang, distillée en Indonésie et aux Philippines.
Les sources à base de feuilles, notamment l'eucalyptus, l'arbre à thé et la menthe poivrée, constituaient une part significative du segment et connaissent une croissance notable. Cette croissance est soutenue par le modèle de foresterie de plantation d'Australie, qui garantit des rendements constants et facilite la récolte mécanisée. Les sources à base d'écorce, principalement la cannelle d'Indonésie et du Sri Lanka, représentaient une part plus faible du segment et connaissent une croissance régulière, portée par leur utilisation dans les arômes alimentaires et les applications pharmaceutiques. Les sources à base de racines, telles que le vétiver et le gingembre, représentaient une autre part du segment et sont en expansion, bien que la croissance soit limitée par des processus de récolte à forte intensité de main-d'œuvre et des cycles de culture pluriannuels. Les autres sources, notamment les graines, les écorces et les résines, constituaient la part restante du segment. Des huiles telles que la noix de muscade, le clou de girofle et l'encens servent des marchés de niche dans les applications de parfumerie et de médecine traditionnelle.
Par application :
maturité de l'alimentation face à l'accélération des cosmétiquesEn 2025, les applications alimentaires et des boissons représentaient 35,03 % du segment par application, portées par les mandats d'étiquette propre dans les snacks et boissons emballés. Cependant, les applications cosmétiques et de soins personnels devraient croître à un taux de croissance annuel composé (TCAC) de 9,62 % jusqu'en 2031, dépassant les autres segments d'utilisation finale. Cette croissance est attribuée aux marques coréennes et japonaises qui reformulent des sérums anti-âge avec des huiles d'arbre à thé, de lavande et de géranium pour se conformer aux interdictions des microplastiques. En Chine, les fabricants de boissons, qui ont produit 180 millions de litres d'eau pétillante aromatisée en 2025, ont opéré une transition des esters d'agrumes synthétiques vers des huiles d'orange et de citron pressées à froid en raison d'une réglementation de 2024 exigeant que les allégations « arôme naturel » soient étayées par des extraits botaniques. Le marché japonais des boissons fonctionnelles, évalué à 8,2 milliards USD en 2025, a incorporé des huiles de menthe poivrée et de gingembre dans des boissons énergétiques et des shots de bien-être, exploitant leurs propriétés thermogéniques et digestives pour se différencier des formulations à base de caféine. Le segment des boissons artisanales en Australie, qui a connu une croissance de 31 % en 2025, a utilisé des huiles essentielles dans des gins botaniques, du kombucha et du café infusé à froid, les distillateurs s'approvisionnant en huiles de myrte citronné indigène et de poivre de Tasmanie pour créer des profils de saveurs liés au terroir.
Les applications d'aromathérapie, notamment les diffuseurs, les huiles de massage et les soins en spa, ont capturé 22 % du segment en 2025 et devraient croître à un TCAC de 8,9 %, portées par le vieillissement de la population japonaise et le secteur du tourisme de bien-être en Corée du Sud. Les applications pharmaceutiques, qui comprennent les sirops contre la toux, les baumes analgésiques et les pommades antimicrobiennes, détenaient une part de 18 % du segment en 2025 et devraient croître à un TCAC de 7,7 %. Cette croissance est soutenue par la validation clinique des huiles d'eucalyptus et d'arbre à thé dans les thérapies respiratoires et dermatologiques.
Analyse géographique
Marché des Huiles Essentielles en Chine
La Chine devrait dominer le marché régional des huiles essentielles avec une part de 37,21 % en 2025. Ce leadership est attribué à son double rôle de plus grand producteur et consommateur d'huiles essentielles de la région. La production du pays est soutenue par les activités de traitement des écorces d'agrumes dans les provinces du Jiangxi et du Hunan. Une part significative des huiles essentielles produites localement est utilisée par le marché intérieur des cosmétiques, qui continue de croître régulièrement. Par ailleurs, les applications dans le secteur de l'alimentation et des boissons représentaient une part notable de la consommation, portées par les réglementations sur l'étiquetage propre qui exigent l'utilisation d'arômes naturels dans les produits emballés. En outre, l'Administration nationale de la médecine traditionnelle chinoise a inclus l'aromathérapie comme modalité complémentaire dans ses directives 2024 pour les cliniques de santé intégrative, encourageant les gouvernements provinciaux du Jiangsu et du Zhejiang à subventionner les diffuseurs d'huiles essentielles pour les établissements de soins aux personnes âgées.
Marché des Huiles Essentielles au Japon
Le Japon devrait afficher la croissance la plus rapide du marché régional des huiles essentielles, avec un taux de croissance annuel composé (TCAC) de 9,43 % jusqu'en 2031. Cette croissance est soutenue par des tendances démographiques, une part significative de la population japonaise étant âgée de 65 ans et plus en 2025. Le vieillissement de la population a stimulé la demande de produits d'aromathérapie répondant à des problématiques telles que les troubles du sommeil, le déclin cognitif et les douleurs chroniques. En 2025, le ministère de la Santé, du Travail et des Affaires sociales a approuvé 12 nouveaux produits d'aromathérapie à base d'huiles essentielles pour la vente sans ordonnance, reconnaissant leur efficacité dans la réduction du stress et l'amélioration du sommeil. Par ailleurs, l'industrie cosmétique japonaise, qui a généré des revenus substantiels en 2025, a de plus en plus intégré des huiles essentielles telles que le yuzu pressé à froid, le cyprès hinoki et les huiles de camélia dans des sérums anti-âge et des nettoyants. Ces efforts s'inscrivent dans des stratégies de premiumisation « Fabriqué au Japon », qui mettent l'accent sur des ingrédients de haute qualité issus de sources locales.
Marché des Huiles Essentielles en Inde
L'Inde représentait une part significative de la production mondiale d'huiles essentielles en 2025, principalement en raison de sa production de menthol et d'huile de menthe en Uttar Pradesh, qui fournissait la majorité de la demande mondiale en menthol. Malgré cette forte capacité de production, le marché intérieur des huiles essentielles en Inde reste sous-pénétré, offrant des opportunités de croissance et de développement supplémentaires. En 2025, la production de menthol de l'Inde, ainsi que d'autres huiles essentielles, a contribué à une production totale de 18 400 tonnes métriques. Les capacités de production du pays soulignent son potentiel à renforcer sa présence sur le marché mondial des huiles essentielles, notamment à mesure que la demande de produits naturels et durables continue d'augmenter.
Paysage réglementaire
À travers l'Asie-Pacifique, les huiles essentielles utilisées comme arômes, parfums et ingrédients de bien-être se situent à l'intersection des réglementations relatives aux additifs alimentaires, aux ingrédients nouveaux, aux cosmétiques et aux produits naturels de santé, ce qui détermine souvent le parcours de conformité et le délai de mise sur le marché. Pour les applications alimentaires, la Singapore Food Agency (SFA) exige une pré-approbation des additifs alimentaires en vertu du Sale of Food Act et applique une procédure d'évaluation de sécurité préalable à la mise sur le marché pour les nouveaux aliments et ingrédients alimentaires (directive mise à jour publiée en mars 2025). Cela accroît les exigences documentaires lorsqu'une huile essentielle est positionnée comme un nouvel ingrédient ou un composant fonctionnel plutôt que comme un arôme traditionnel.
L'Australie et la Nouvelle-Zélande réglementent les additifs par le biais du Food Standards Code (y compris la norme 1.3.1), et les nouveaux aliments doivent être évalués et inscrits dans le Code (section S25-2) avant leur vente, ce qui façonne la manière dont les fournisseurs positionnent les fractions d'huiles essentielles et leurs formats de délivrance. En Inde, la FSSAI encadre l'utilisation des additifs via le Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011, les aliments et ingrédients non spécifiés étant traités par les réglementations de 2017, ce qui accroît le besoin de dossiers de fabrication et de sécurité lorsque les produits sortent des normes existantes. Au niveau régional, les États membres de l'ASEAN se réfèrent aux principes du Codex GSFA et à l'annexe ASEAN sur les niveaux d'utilisation maximaux des additifs alimentaires (mise à jour d'avril 2025). Cela favorise une harmonisation partielle pour le déploiement transfrontalier des produits, même si l'application et l'interprétation restent nationales.
Analyse de la chaîne de valeur
La chaîne de valeur des huiles essentielles en Asie-Pacifique s'étend généralement de la sélection des cultures et de la culture (petits exploitants et plantations pour les agrumes, la menthe, l'eucalyptus, le patchouli, la lavande, le clou de girofle et autres plantes) à la récolte et à la transformation primaire (distillation à la vapeur ou presse à froid pour les agrumes). Les étapes en aval comprennent le fractionnement, le mélange et la formulation en produits alimentaires et de boisson, cosmétiques, aromathérapiques et pharmaceutiques. L'Indonésie reste structurellement importante pour l'approvisionnement en patchouli, l'approvisionnement passant généralement par des circuits à plusieurs niveaux, des agriculteurs aux collecteurs locaux, distillateurs et exportateurs, avant d'atteindre les maisons régionales et mondiales d'arômes et de parfums, ce qui crée des risques de traçabilité et de cohérence pour les acheteurs exigeant des certificats d'analyse standardisés.
La transformation intermédiaire est répartie entre petits et moyens distillateurs et acteurs intégrés plus importants, les transformateurs multinationaux et régionaux (par exemple, Givaudan, Symrise et Takasago) liant de plus en plus l'approvisionnement à des programmes de soutien agronomique et d'assurance qualité. En Indonésie, des fournisseurs et transformateurs nommés tels que PT Van Aroma, PT Haldin Pasific Semesta et Agrapana Spices illustrent le rôle d'exportateur-transformateur qui relie la biomasse locale aux acheteurs étrangers. Les contrôles qualité sont souvent réalisés par des tests et certifications (par exemple, ISO 9001 et FSSC 22000, ainsi que les exigences Halal et Kasher dictées par le marché), tandis que les points de blocage tendent à se concentrer autour de la volatilité des récoltes, de l'économie énergivore de la distillation et des infrastructures de tests de bout en bout limitées hors des marchés les plus matures. Cela maintient le commerce direct et une qualification plus stricte des fournisseurs au centre des stratégies d'approvisionnement.
Paysage concurrentiel
Le marché des huiles essentielles en Asie-Pacifique est modérément fragmenté, comprenant des multinationales, des distillateurs régionaux et des producteurs à petite échelle. Les acteurs importants comprennent des multinationales d'arômes et de parfums telles que Givaudan SA, Symrise AG et Takasago, ainsi que des réseaux de vente directe comme doTERRA International, LLC et Young Living. Les distillateurs régionaux, notamment Synthite Industries et VedaOils, ainsi que de nombreux producteurs à petite échelle dans des pays comme la Chine, l'Inde et l'Indonésie, renforcent davantage la diversité du marché. Les multinationales adoptent souvent des stratégies d'intégration verticale, supervisant l'ensemble de la chaîne d'approvisionnement, de la culture en amont via l'agriculture contractuelle à la distillation en aval dans des installations propres et à la formulation. Par exemple, l'acquisition en 2025 par Givaudan d'une participation de 40 % dans une coopérative de lavande chinoise au Xinjiang sécurise un approvisionnement annuel de 1 200 tonnes métriques.
Les entreprises de vente directe comme doTERRA et Young Living adoptent des modèles à faible intensité d'actifs, externalisant la distillation à des transformateurs tiers tout en se concentrant sur le recrutement de distributeurs et l'éducation des consommateurs. En 2025, la base de distributeurs de doTERRA dans la région Asie-Pacifique a augmenté de 18 %, atteignant 420 000 membres au Japon, en Corée du Sud et en Australie. Pendant ce temps, Young Living a lancé 14 nouvelles références de produits en Malaisie et à Singapour, intégrant des huiles essentielles dans des nettoyants ménagers et des produits de soins personnels. De même, Symrise a élargi son réseau d'approvisionnement en huile de clou de girofle indonésien pour inclure 800 exploitations agricoles familiales, intégrant un soutien agronomique et une assurance qualité pour maintenir un volume et une pureté constants. Ces stratégies illustrent les approches diverses adoptées par les entreprises pour renforcer leur présence sur le marché.
Les distillateurs régionaux se différencient par la certification biologique, le marquage de terroir et le positionnement de leurs produits pour leurs bienfaits thérapeutiques. Par exemple, Synthite Industries a obtenu les certifications biologiques USDA et Union européenne (UE) en 2025 pour ses opérations de menthe et d'huiles d'épices au Kerala. Cette réalisation met non seulement en évidence la qualité des produits, mais permet également des prix premium sur les marchés d'exportation. Le marché connaît également des opportunités émergentes, telles que les analogues d'huiles essentielles dérivés de la biotechnologie. Les plateformes de fermentation peuvent produire des molécules de rose et de bois de santal à des coûts inférieurs de 40 % par rapport aux méthodes d'extraction botanique traditionnelles. De plus, l'agriculture de précision gagne du terrain, les producteurs indiens et chinois utilisant des technologies telles que les capteurs d'humidité du sol et la surveillance des ravageurs par drone. Ces avancées ont conduit à des rendements stabilisés et à une réduction de 15 % des coûts des intrants, améliorant l'efficacité et la durabilité dans la région.
Leaders du secteur des huiles essentielles en Asie-Pacifique
doTERRA International, LLC
Young Living Essential Oils, LC
Ultra International
Givaudan SA
Symrise AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Huiles Essentielles en Asie-Pacifique
- doTERRA International, LLC
- Young Living Essential Oils, LC
- Ultra International
- Givaudan SA
- Symrise AG
- Firmenich
- IFF
- Robertet
- Takasago
- Biolandes
- Sydney Essential Oil Co.
- Australian Botanical Products
- AWO (Australian Wholesale Oils)
- BMV Fragrances
- Synthite Industries
- VedaOils
- Florihana
- Moksha Lifestyle Products
- Oshadhi
- Essential Oils of New Zealand
Lire l’analyse des entreprises de Marché des Huiles Essentielles en Asie-Pacifique

Opportunités de marché et perspectives d'avenir
La substitution guidée par la formulation dans les aliments et boissons emballés constitue une opportunité visible, les huiles essentielles étant utilisées comme outils d'arôme et de conservation naturels, à mesure que les fabricants réduisent leur dépendance aux additifs synthétiques et renforcent la documentation relative aux allégations naturelles. Cela est directement lié à la transparence exigée par la réglementation et les distributeurs : lorsque les huiles sont positionnées comme des ingrédients alimentaires (plutôt que comme des arômes traditionnels), les fournisseurs capables de fournir traçabilité, spécifications solides et données de stabilité adaptées à l'usage sont mieux placés pour accéder à des comptes à volume plus élevé, en particulier dans les boissons fonctionnelles et autres catégories à étiquette propre.
La différenciation technologique se concentre sur la facilitation de l'utilisation des huiles essentielles dans les matrices alimentaires industrielles, où la volatilité, l'oxydation et les contraintes de solubilité limitent le dosage et le contrôle sensoriel. Les approches d'encapsulation et de nanoémulsion passent de la validation en laboratoire au développement d'applications, soutenues par des travaux évalués par des pairs récents, tels qu'une revue de 2026 dans Food Control sur les huiles essentielles encapsulées pour le contrôle de la détérioration et une étude de 2026 dans MDPI Foods combinant des nanoémulsions d'huiles essentielles avec des ultrasons pour contrôler les agents pathogènes d'origine alimentaire. Pour les fournisseurs d'Asie-Pacifique, ces systèmes de délivrance créent une marge de différenciation au-delà des qualités commodes, en particulier lorsqu'ils sont associés à des méthodes d'extraction premium déjà utilisées dans la région (par exemple, la presse à froid et l'extraction au CO2 supercritique citées dans le contexte du marché) et à un positionnement de conformité aligné sur les attentes en matière de solvants résiduels sur les marchés finaux plus réglementés.
Recent Industry Developments in Marché des Huiles Essentielles en Asie-Pacifique
- Juin 2026 : doTERRA a organisé la SEA Shine Convention 2026 en Thaïlande, réunissant des Wellness Advocates régionaux autour de la découverte de produits et de l'éducation. L'ampleur et la localisation de cet événement renforcent l'Asie du Sud-Est comme corridor de commercialisation prioritaire pour la consommation d'huiles essentielles axée sur l'aromathérapie. Cela renforce également l'engagement des canaux pour les achats répétés dans une catégorie où les modèles de vente communautaires jouent un rôle central.
- Mai 2026 : Young Living a marqué un partenariat avec Yusen Logistics lors d'un événement à Bangkok axé sur l'exécution directe au consommateur. Cette initiative signale un investissement dans les capacités de distribution soutenant une livraison plus rapide, des exigences de manutention améliorées et une portée élargie à travers l'Asie du Sud-Est. Elle relève également la barre concurrentielle en matière de niveaux de service sur des marchés où la sensibilité à la température et l'intégrité des produits influencent la fidélisation des clients.
- Octobre 2024 : BO International (Inde) a obtenu la certification Kasher couvrant les huiles essentielles et les gammes de produits associées. Cette certification favorise l'accès aux segments de clientèle à l'export et institutionnels exigeant des assurances tierces reconnues. Elle complète également des stratégies de positionnement qualité plus larges dans une région où les préoccupations liées à la falsification continuent d'influencer la qualification des acheteurs.


Marché des Huiles Essentielles en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans cette étude, le marché est défini comme les ventes d'huiles essentielles à travers l'Asie-Pacifique, comptabilisées comme la valeur de l'huile finie vendue aux industries d'utilisation finale, quelle que soit la source botanique.
Exclusions du périmètre : nous excluons les produits chimiques de parfumerie synthétiques, les huiles porteuses, les mélanges dont la composante d'huile essentielle ne peut être séparée, et les marges de vente au détail en aval hors de la valeur de l'huile essentielle.
Aperçu de la segmentation
- Par type d'ingrédient
- Huile de lavande
- Huile d'orange
- Huile d'eucalyptus
- Huile de menthe poivrée
- Huile de menthe verte
- Huile de citron
- Huile de romarin
- Huile de géranium
- Huile d'arbre à thé
- Autres huiles
- Par source
- Fleurs
- Feuilles
- Écorce
- Racines
- Autres
- Par application
- Alimentation et boissons
- Aromathérapie
- Produits pharmaceutiques
- Cosmétiques et soins personnels
- Autres
- Par géographie
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à cartographier la base d'approvisionnement, les bassins de demande et les flux liés au commerce des huiles essentielles en Asie-Pacifique, puis à établir des fourchettes réalistes de volumes et de prix. Des sources publiques telles que UN Comtrade, FAOSTAT, la Banque mondiale, les offices nationaux des douanes et des statistiques, et les bases de données de brevets ont été consultées pour comprendre les empreintes de production, la dépendance aux importations et les thèmes d'innovation produit.
Nous avons également vérifié les rapports annuels des entreprises, les présentations aux investisseurs, la presse reconnue et les sites d'associations liées aux arômes, parfums et à l'aromathérapie afin de confirmer l'orientation de la demande et les ajouts de capacité. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières et de renseignement des entreprises, les données d'importation et d'exportation au niveau des expéditions, et la couverture des brevets afin de combler les lacunes de divulgation et de recouper les tendances directionnelles. Ces sources ne sont pas exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et d'enquêtes structurées menés auprès de fabricants, distributeurs d'ingrédients, transformateurs à façon, formulateurs côté marque et grands acheteurs des secteurs de l'alimentation, des soins personnels et du bien-être. Pour la couverture de l'Asie-Pacifique, nous nous sommes assurés que l'échantillon reflétait les points de vue des principaux pôles de consommation et de production, puis nous avons utilisé les réponses pour confirmer les échelles de prix, le mix d'applications et le réalisme des signaux de demande basés sur le commerce.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 16 % | Managers : 55 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche mixte descendante et ascendante, où la demande régionale est reconstituée à partir des mouvements commerciaux au niveau national, des indicateurs de production et des indicateurs de traction de l'utilisation finale, puis convertie en valeur à l'aide de prix de vente moyens validés. Nous avons également corroboré les résultats par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs et la vérification des litres implicites par rapport aux taux d'utilisation typiques des applications communiqués par les acheteurs.
Les données du modèle comprenaient les tendances d'importation et d'exportation d'huiles essentielles pour les principales économies, les écarts de prix observés par type d'huile (par exemple, familles d'agrumes et de menthe par rapport aux huiles d'arbre à thé et florales), la répartition de la demande entre cosmétiques et soins personnels d'une part, et alimentation, boissons et aromathérapie d'autre part, ainsi que les évolutions des capacités locales de culture et d'extraction. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, le scénario de base étant façonné par les avis d'experts sur la préférence pour les ingrédients naturels, les lancements de nouveaux produits et la normalisation attendue des prix après les chocs d'approvisionnement. Lorsque les données par pays étaient limitées, les lacunes ont été traitées par des miroirs commerciaux, des ratios de pays comparables et des fourchettes de prix prudentes, puis revérifiées auprès des répondants.
Validation des données et cycle de mise à jour
La validation se fait par triangulation des résultats du modèle avec des signaux indépendants tels que l'intensité commerciale, l'utilisation implicite par habitant pour les principales applications, et la disponibilité de l'offre suggérée par les empreintes de culture et de transformation. Les valeurs aberrantes sont signalées, les hypothèses sont revues, et des appels de suivi sont déclenchés lorsque les écarts ne peuvent être expliqués par le calendrier, la devise ou des événements ponctuels.
Avant validation finale, un second analyste examine les feuilles de calcul, et une vérification finale des écarts est effectuée au niveau national et régional afin que le récit corresponde aux chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que de fortes variations des matières premières ou des changements réglementaires. Avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché des huiles essentielles en Asie-Pacifique de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les huiles essentielles en Asie-Pacifique peuvent sembler très éloignées les unes des autres, car les sources ne comptabilisent pas toujours les mêmes produits, le même point de vente dans la chaîne, ou le même ensemble de pays. Les différences dans la manière dont les prix sont moyennés selon les types d'huiles, et dans la gestion du calendrier des devises, peuvent également faire varier significativement la valeur, même lorsque le récit des volumes est similaire.
Certains chiffres publiés intègrent des ingrédients parfumants plus larges ou des produits chimiques aromatiques, et certains s'appuient sur des projections générales sans montrer comment les litres et les prix se rattachent aux applications d'utilisation finale. Un comptage plus précis est obtenu lorsque seules les huiles essentielles pures vendues à l'alimentation et aux boissons, à l'aromathérapie, aux produits pharmaceutiques et aux cosmétiques et soins personnels sont incluses, et Mordor Intelligence applique ce filtre avant de réconcilier les totaux avec les données commerciales et les fourchettes de prix réalistes par type d'huile.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,46 milliards USD (2025) | |
| Revue professionnelle A | 4,91 milliards USD (2025) | Utilise un total régional plus large avec une clarté limitée quant à l'inclusion d'ingrédients parfumants au-delà des huiles essentielles pures, et la base de tarification par type d'huile n'est pas présentée, ce qui peut faire augmenter les prix de vente moyens mixtes. |
| Cabinet de conseil régional B | 2,16 milliards USD (2023) | S'appuie sur une année de référence antérieure et peut appliquer un mix de pays et d'applications plus restreint, et le lien entre les signaux commerciaux et la valeur finale n'est pas explicitement revérifié par une validation des prix côté acheteur. |
L'écart dans le tableau provient principalement de l'ampleur du périmètre et de la manière dont le prix de vente moyen est construit à travers des familles d'huiles très différentes. En maintenant la construction traçable jusqu'à un ensemble de pays défini, des applications claires, et des vérifications commerciales et tarifaires répétables, le chiffre final reste plus facile à tester et à mettre à jour lorsque les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des huiles essentielles en Asie-Pacifique en 2026 ?
La taille du marché des huiles essentielles en Asie-Pacifique est de 2,65 milliards USD en 2026 et devrait atteindre 3,94 milliards USD d'ici 2031.
Quel ingrédient détient la plus grande part des ventes ?
L'huile d'orange est en tête, représentant 30,31 % du chiffre d'affaires de 2025.
Quelle est l'application à la croissance la plus rapide pour les huiles essentielles ?
Les cosmétiques et les produits de soins personnels devraient se développer à un TCAC de 9,62 % jusqu'en 2031.
Quel pays connaît la croissance la plus rapide ?
Le Japon affiche le TCAC national le plus élevé à 9,43 % sur la période de prévision.
Dernière mise à jour de la page le:



